
Tamaño y Participación del Mercado de Termoplásticos de Carbono para Automoción
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 532.5 Millones de dólares |
| Tamaño del Mercado (2032) | 992.88 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.27 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Termoplásticos de Carbono para Automoción por Mordor Intelligence
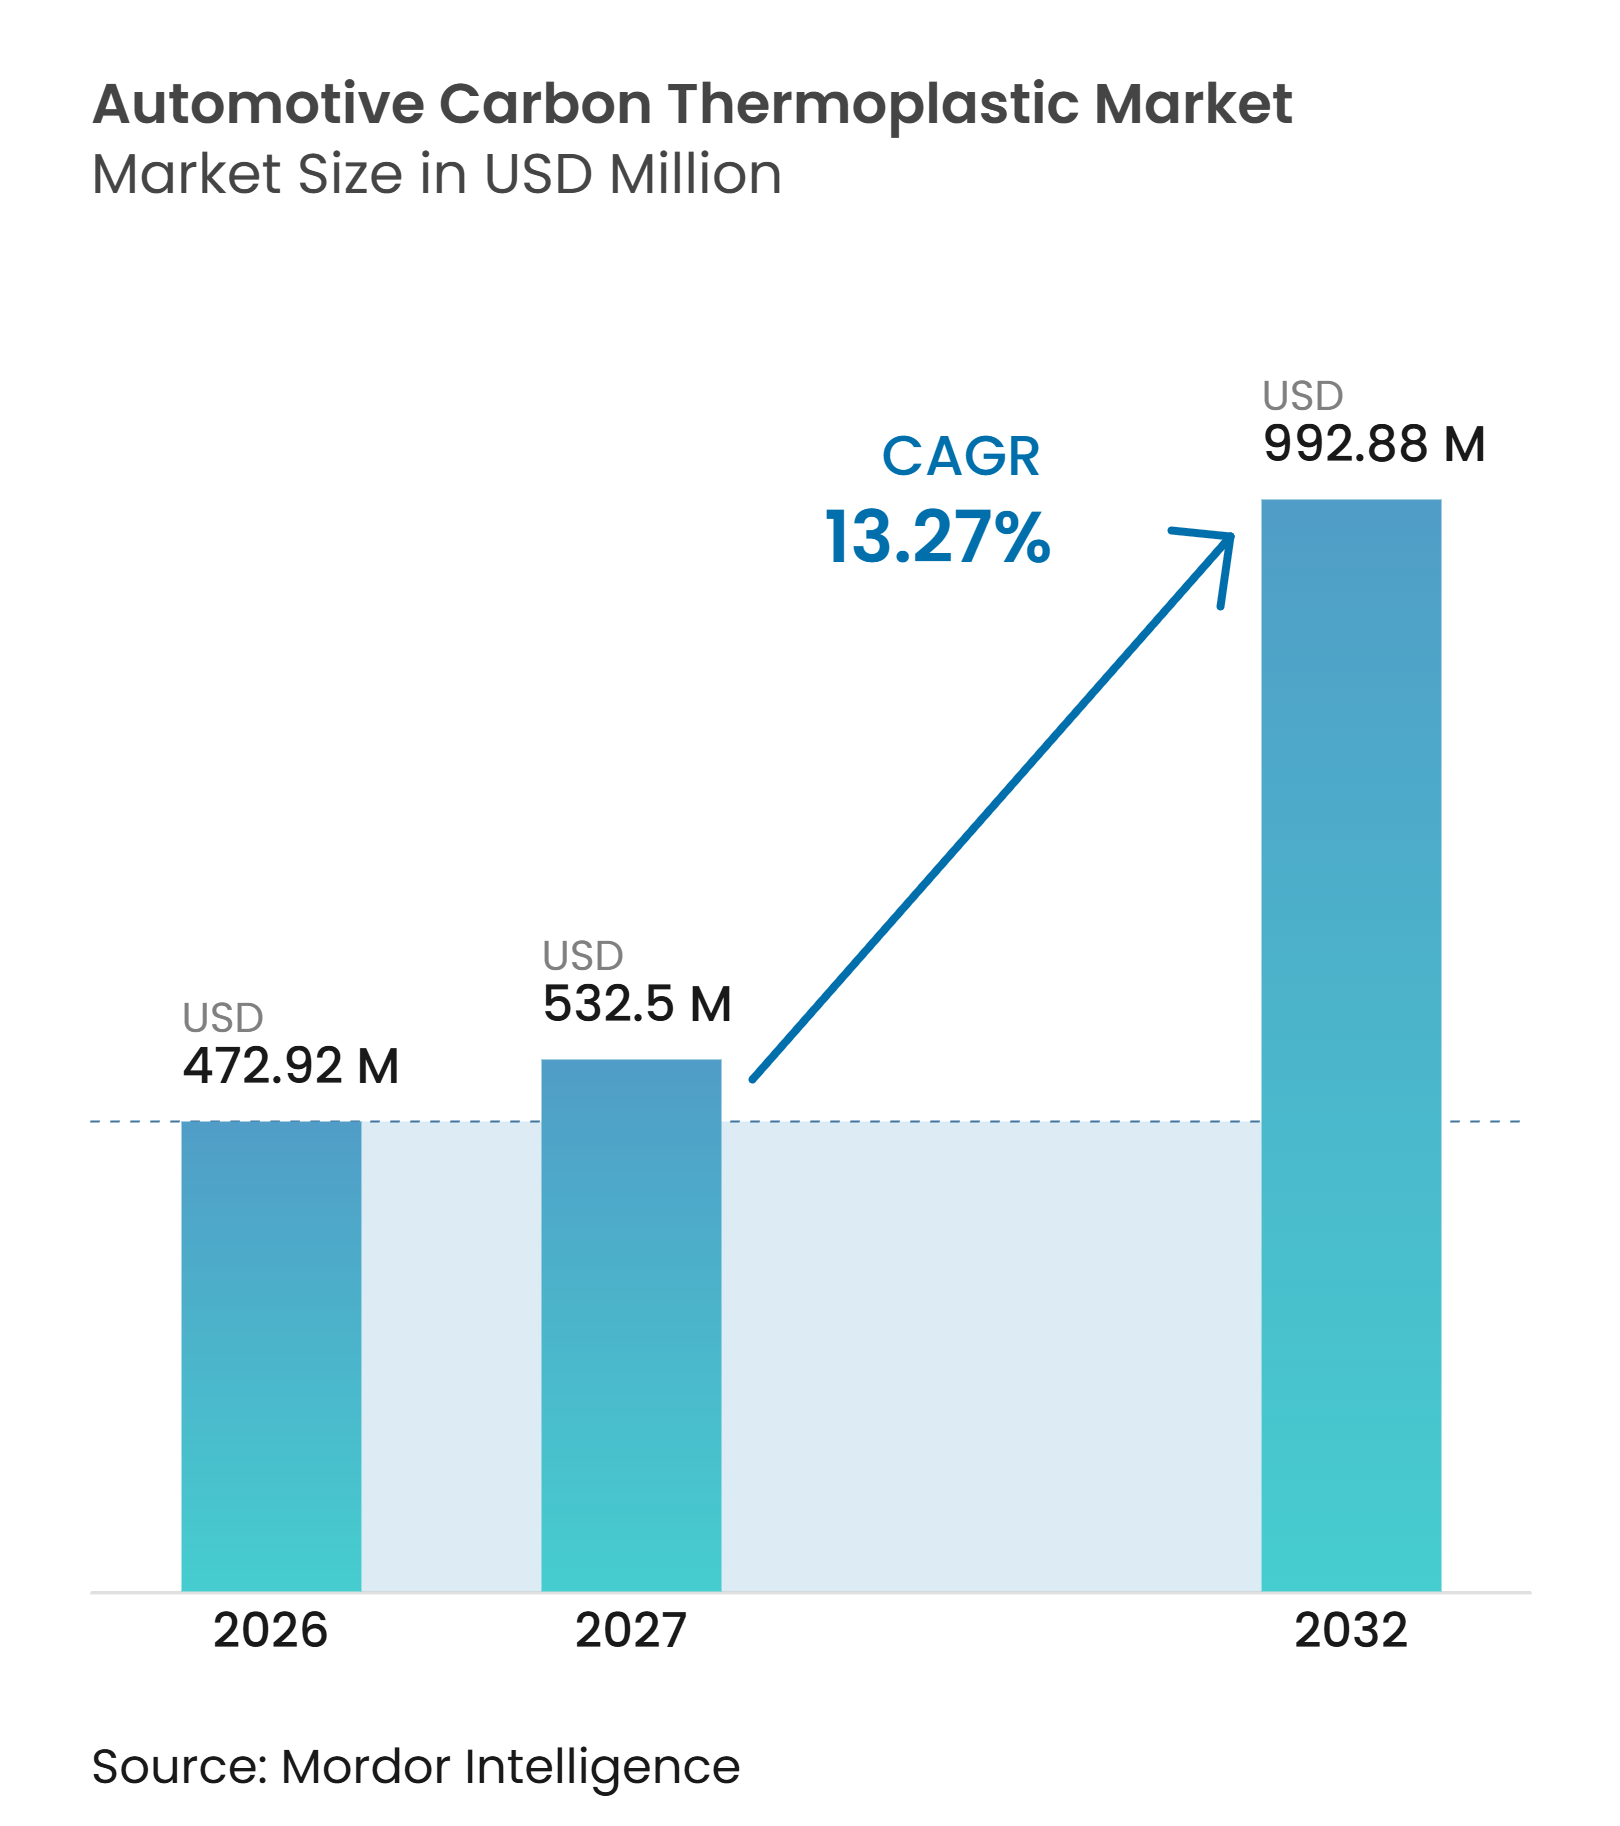
El tamaño del Mercado de Termoplásticos de Carbono para Automoción fue valorado en 472,92 millones de USD en 2026 y se estima que crecerá desde 532,50 millones de USD en 2027 hasta alcanzar los 992,88 millones de USD para 2032, a una CAGR del 13,27% durante el período de pronóstico (2027-2032). El mercado de termoplásticos de carbono para automoción se está beneficiando de los programas de vehículos eléctricos que necesitan compensar la masa añadida por los paquetes de baterías mientras mantienen la autonomía de conducción. Los termoplásticos reforzados con fibra de carbono pueden reducir el peso de los componentes y soportar una producción más rápida que muchos procesos de composites termoestables, incluidos ciclos de estampado automatizado de tan solo 90 segundos. Las mejoras en el procesamiento también permiten a los proveedores combinar insertos, refuerzo y características moldeadas en menos pasos de fabricación. Esto reduce el número de piezas y puede limitar el trabajo secundario, como el atornillado y el pegado con adhesivos. El costo del material y el sistema de recuperación inmaduro para los composites de fibra continua siguen siendo los principales límites para una adopción más amplia en el mercado de termoplásticos de carbono para automoción.
Conclusiones Clave del Informe
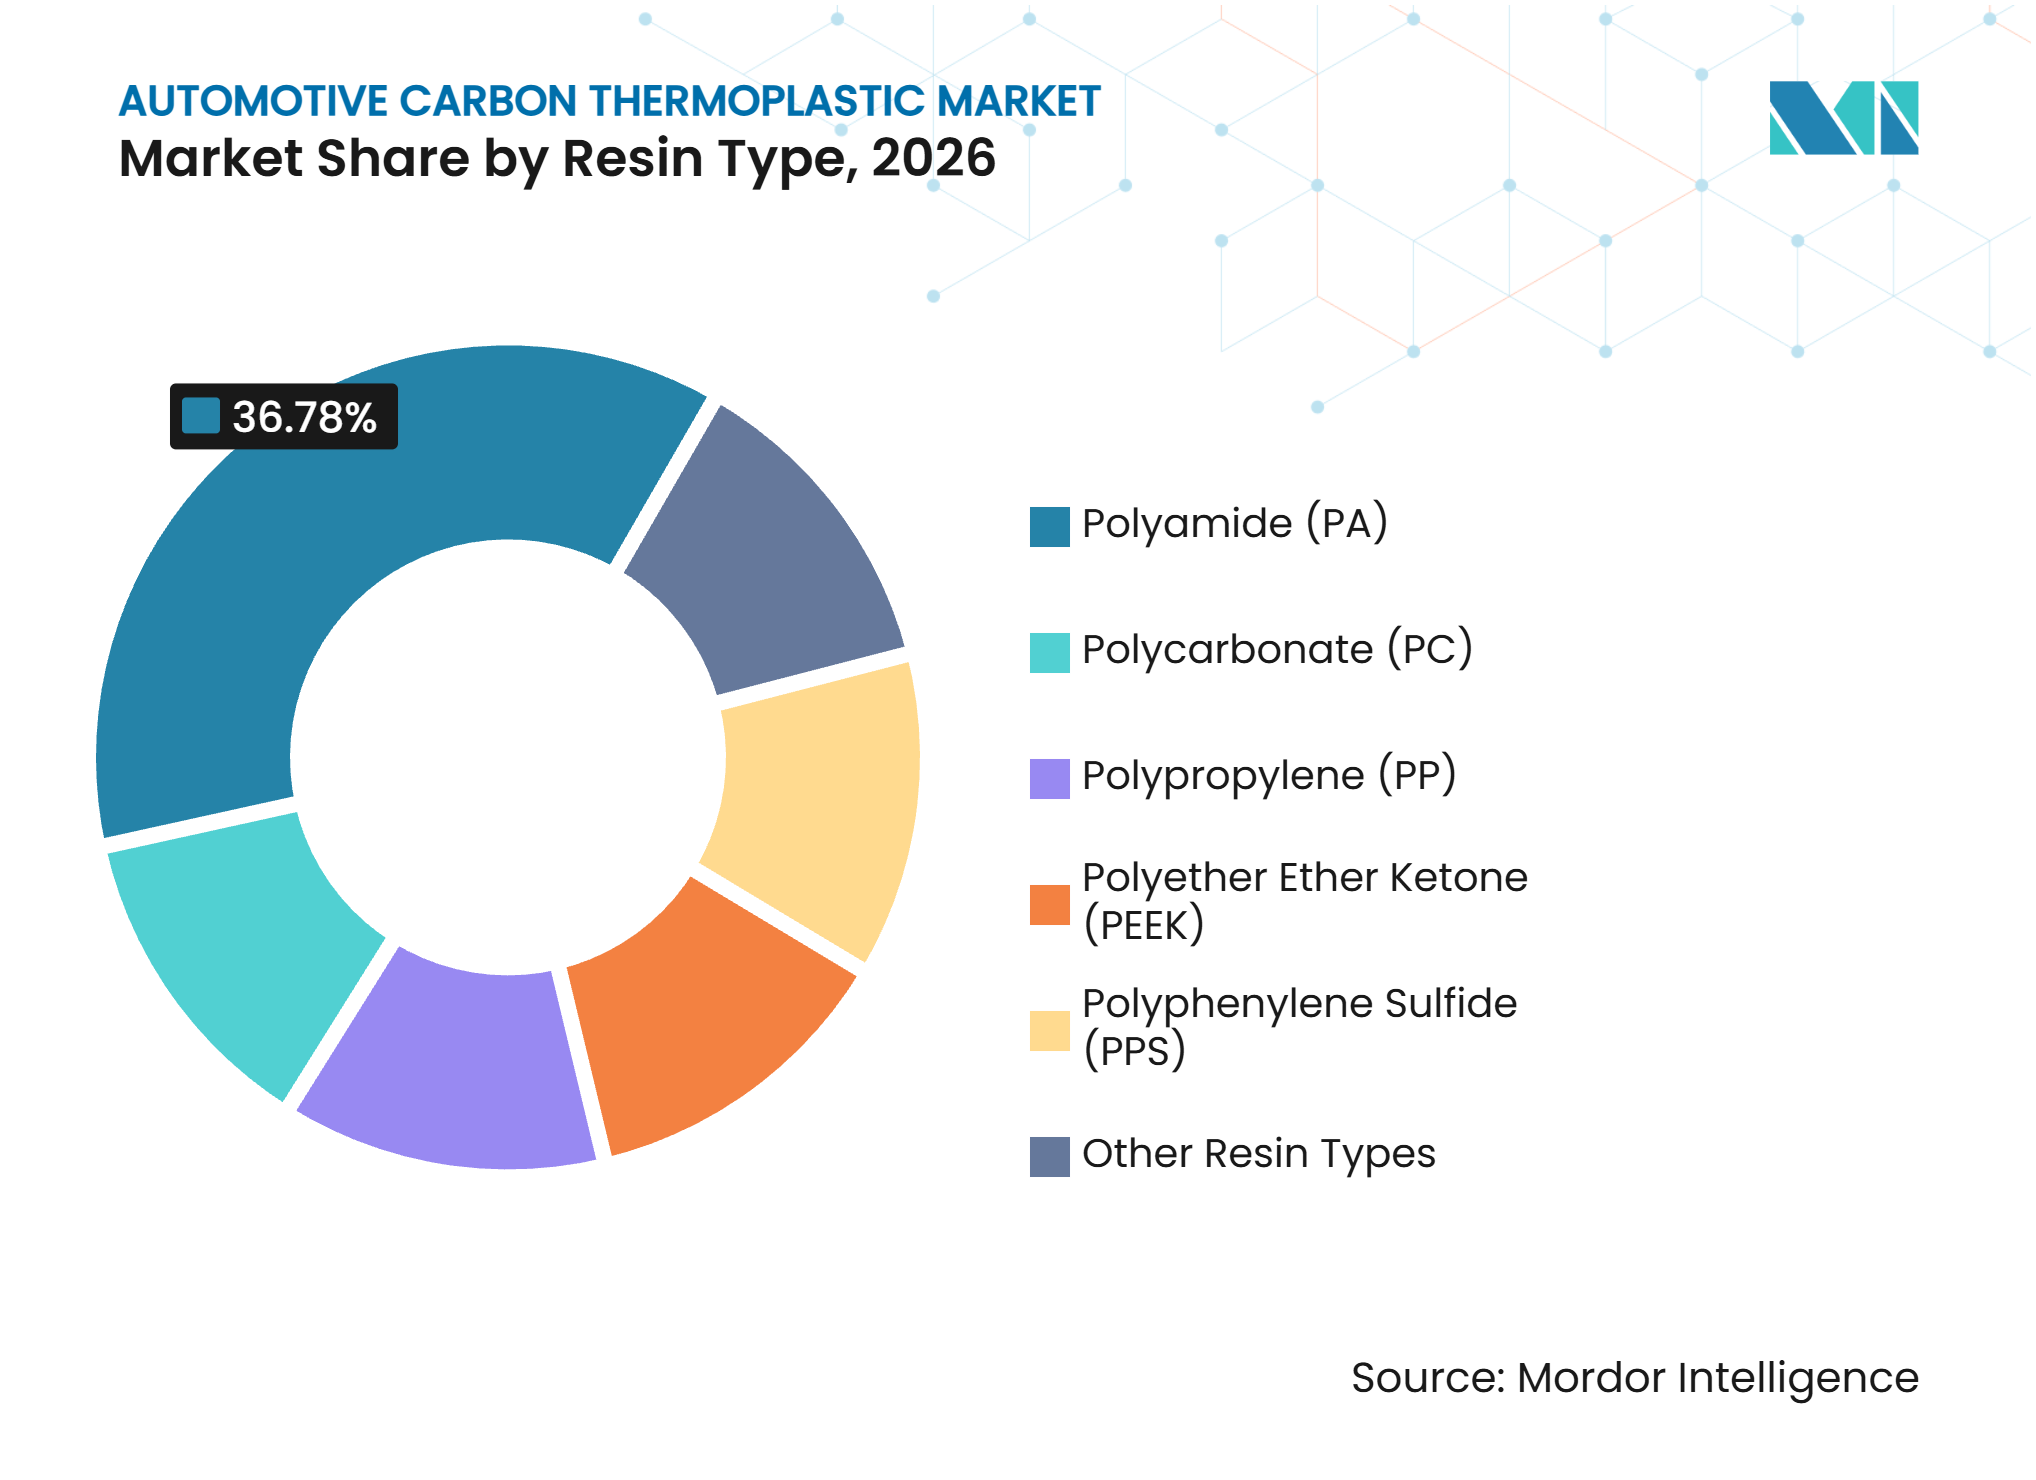
- Por tipo de resina, la poliamida (PA) mantuvo el 36,78% de la participación del mercado de termoplásticos de carbono para automoción en 2026, mientras que se prevé que la poliéter éter cetona (PEEK) avance a una CAGR del 14,19% hasta 2032.
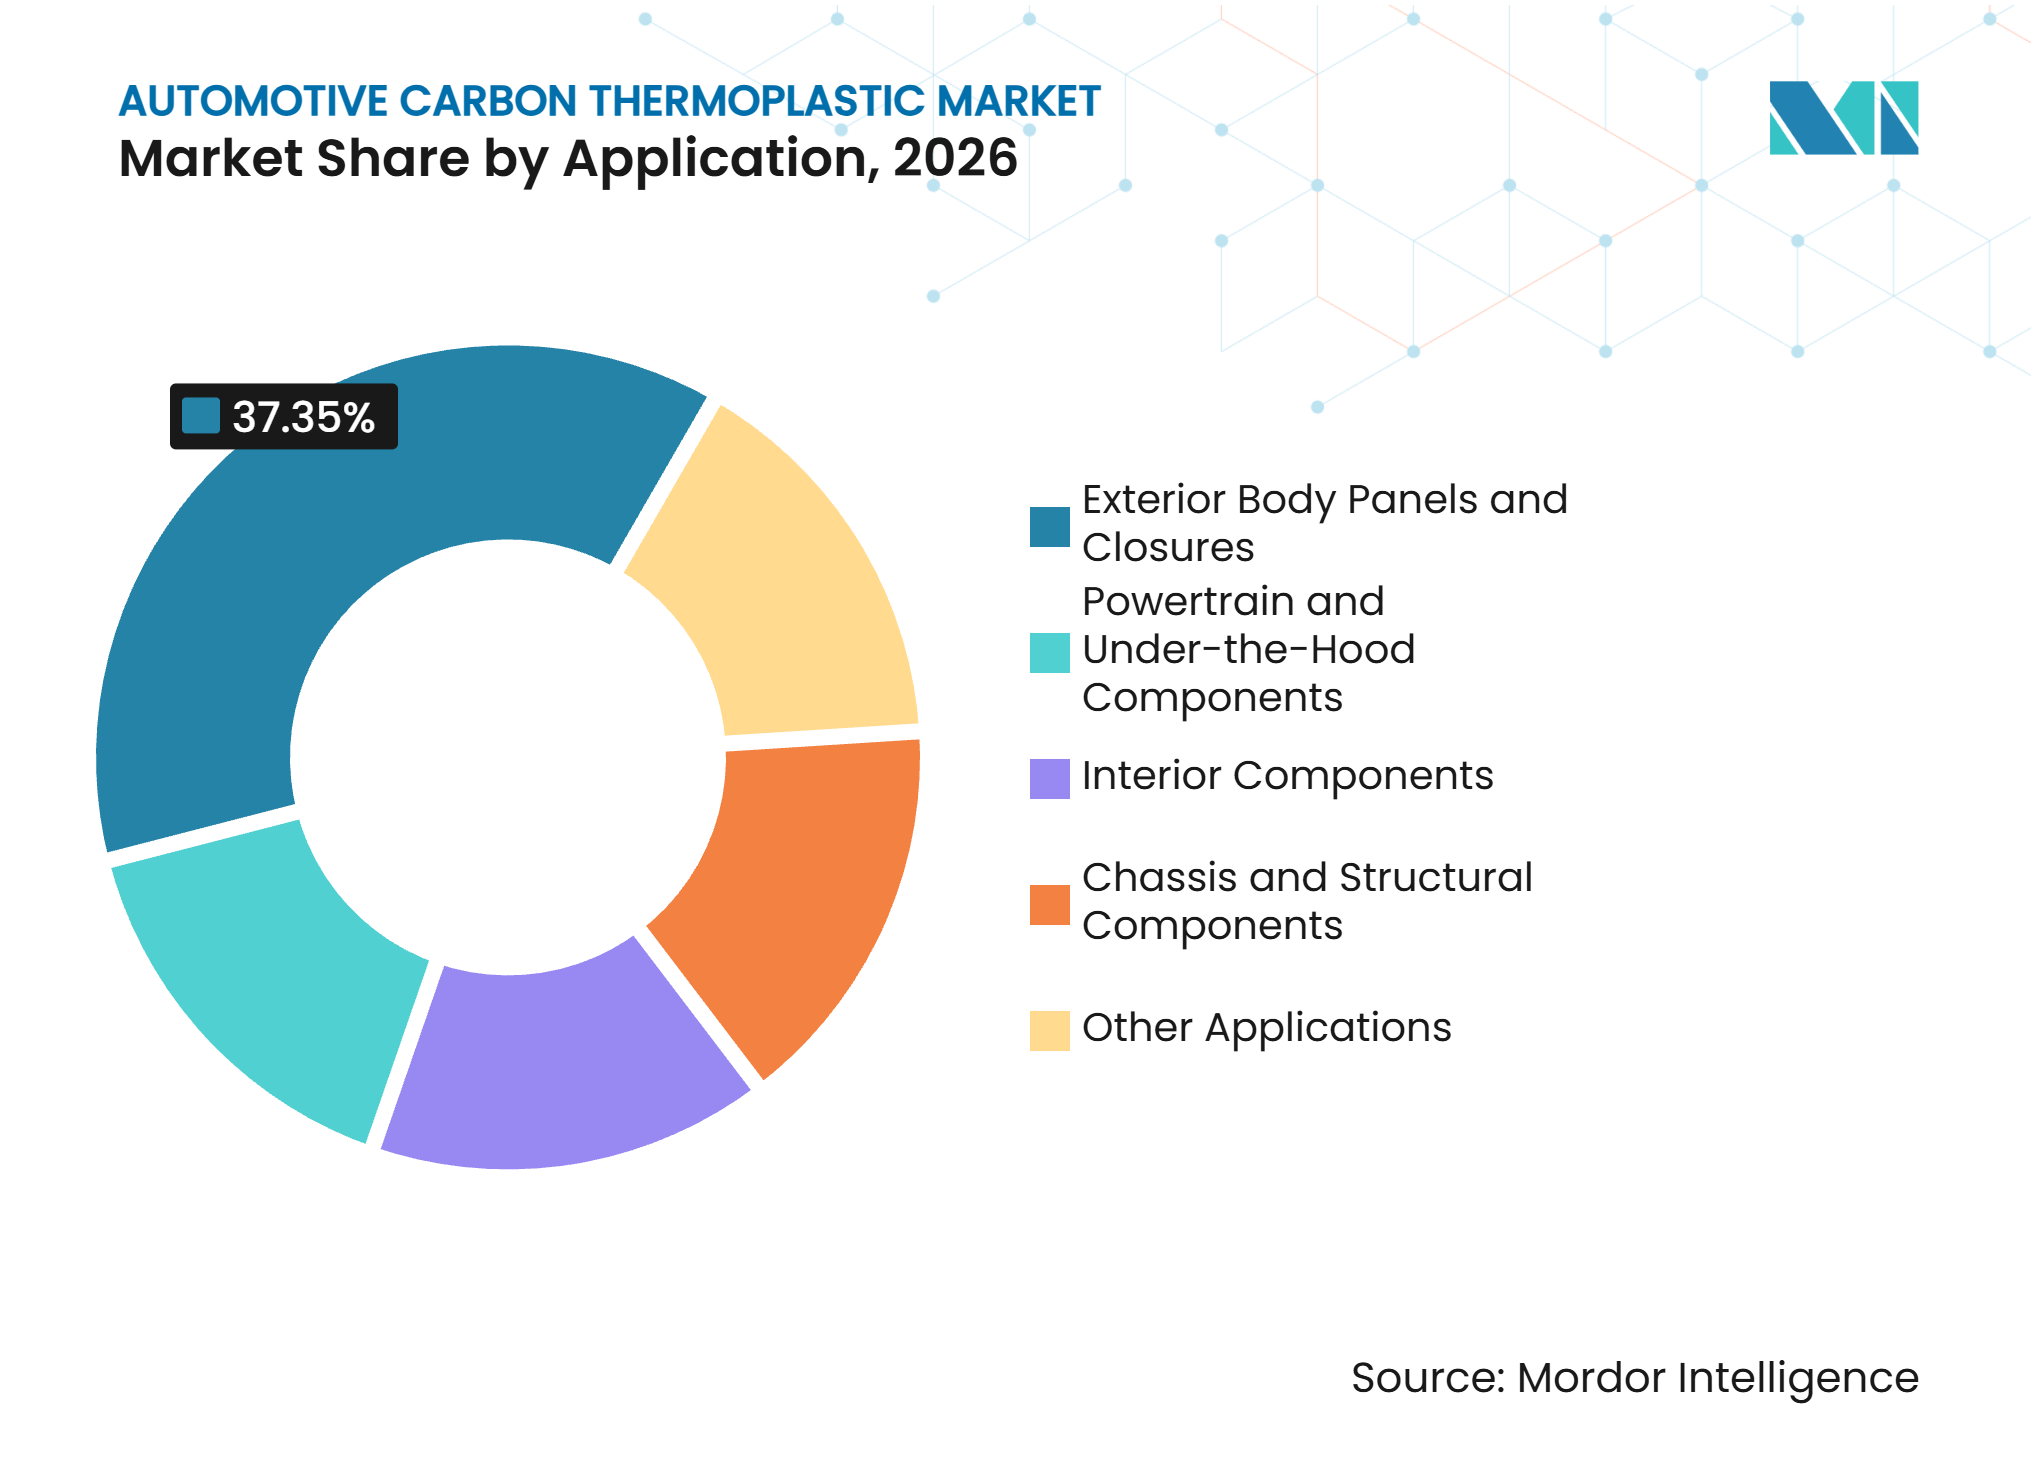
- Por aplicación, los paneles exteriores de carrocería y cierres mantuvieron el 37,35% de la participación del mercado de termoplásticos de carbono para automoción en 2026 y se prevé que avancen a una CAGR del 15,06% hasta 2032.
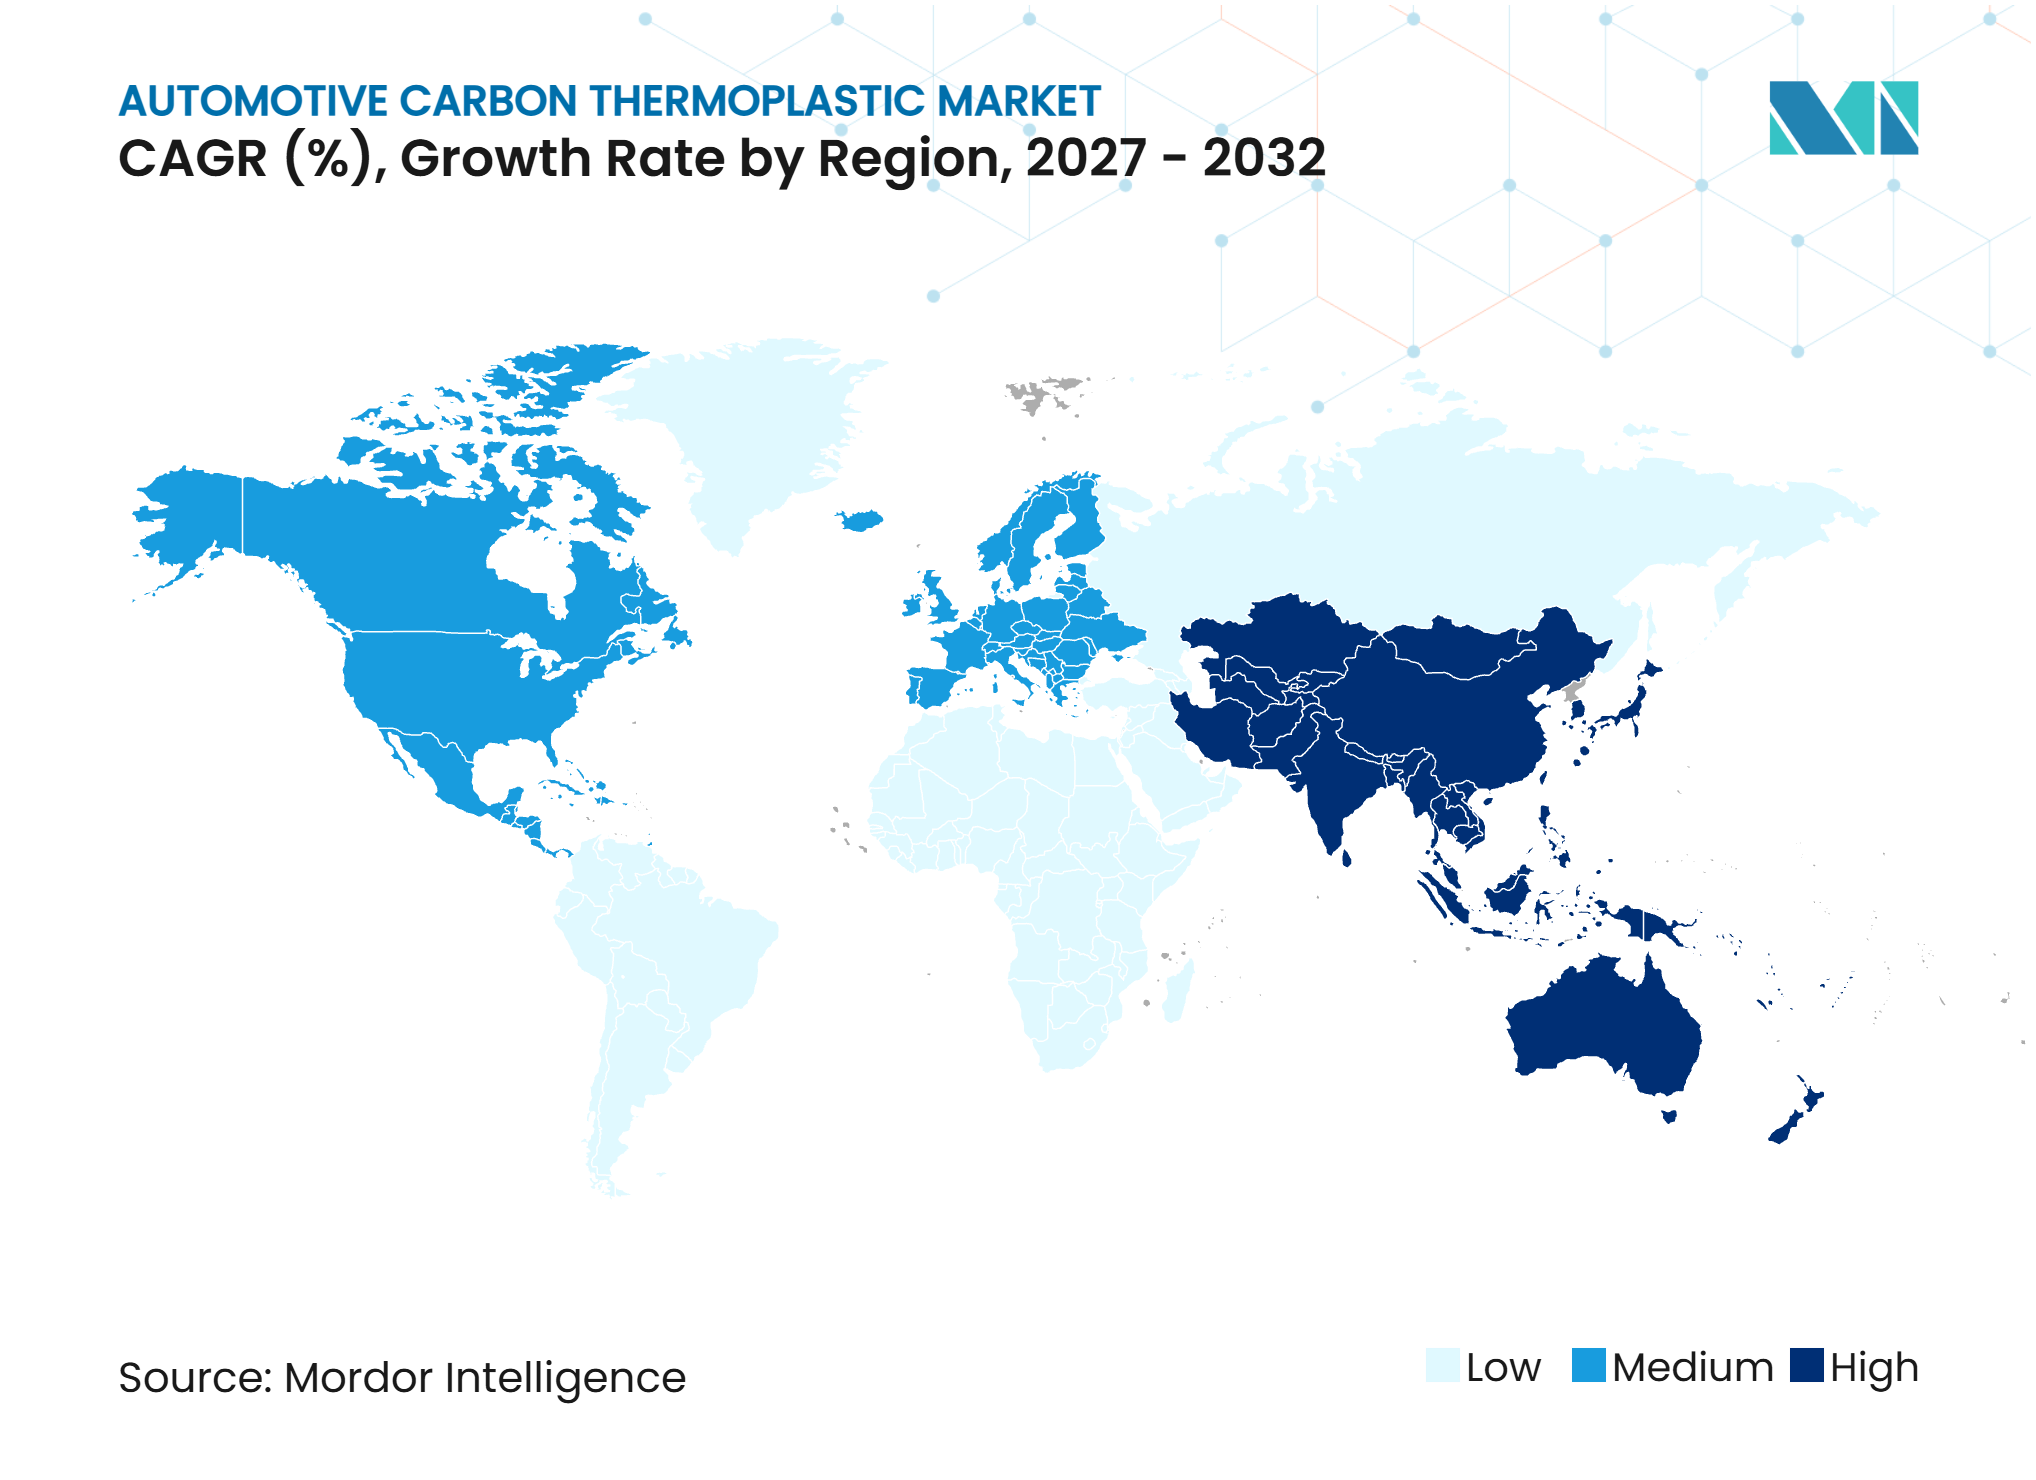
- Por geografía, Asia-Pacífico mantuvo el 40,12% de la participación del mercado de termoplásticos de carbono para automoción en 2026 y se prevé que avance a una CAGR del 14,68% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aligeramiento de Vehículos para la Autonomía de Vehículos Eléctricos y el Cumplimiento de Emisiones | +3.5% | Global, América del Norte, UE, núcleo de APAC | Corto plazo (≤ 2 años) |
| Procesamiento de Ciclo Rápido y Producción Automatizada de Alto Volumen | +2.8% | Global, concentración en Alemania, Japón, Corea del Sur, EE. UU. | Mediano plazo (2-4 años) |
| Sustitución de Metales en Componentes Estructurales y Bajo el Capó | +2.2% | Núcleo de APAC, expansión a América del Norte y UE | Mediano plazo (2-4 años) |
| Demanda Impulsada por la Electrificación de Componentes Eléctricos Térmicamente Estables | +1.8% | Global, prioridad en APAC y América del Norte | Mediano plazo (2-4 años) |
| Moldeo Híbrido Integrado y Consolidación de Piezas | +1.2% | UE y Japón, expansión a América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aligeramiento de Vehículos para la Autonomía de Vehículos Eléctricos y el Cumplimiento de Emisiones
El mercado de termoplásticos de carbono para automoción está cada vez más vinculado a la necesidad de reducir la masa de los vehículos eléctricos de batería. El Departamento de Energía de los Estados Unidos afirma que una reducción del 10% en el peso del vehículo puede mejorar la economía de combustible o energía en un 6%-8%[1]. Los paquetes de baterías típicamente añaden entre 300 y 600 kg, por lo que las estructuras más ligeras pueden ampliar la autonomía o permitir un paquete de baterías más pequeño. La Administración Nacional de Seguridad del Tráfico en las Carreteras restableció el programa de Economía de Combustible Promedio Corporativo en 2025, manteniendo la economía de combustible como una consideración estatutaria para los fabricantes. Un menor peso estructural también puede reducir los requisitos de capacidad de la batería y el costo asociado a dichos requisitos. Esta relación respalda la continua inversión en materiales en el mercado de termoplásticos de carbono para automoción.
Procesamiento de Ciclo Rápido y Producción Automatizada de Alto Volumen
La fabricación tradicional de fibra de carbono termoestable a menudo requería largos períodos de curado que no se adaptaban a la producción automotriz de alto volumen. Las matrices termoplásticas permiten una ruta de producción diferente mediante el estampado automatizado y el sobremoldeo. Un estudio de 2025 documentó un ciclo totalmente automatizado de 90 segundos para un panel automotriz estructural y parámetros de proceso relevantes para plantas que producen entre 80.000 y 100.000 unidades anuales. SABIC introdujo su plataforma MEGAMOLDING en K 2025 para piezas termoplásticas de gran tamaño, con ciclos reportados de menos de 90 segundos para piezas de hasta 1,3 m por 1,8 m. La producción automatizada puede reducir el contenido de mano de obra directa y mejorar la consistencia de fabricación. A medida que los costos de los equipos se distribuyen entre una mayor producción, el mercado de termoplásticos de carbono para automoción puede abordar un conjunto más amplio de programas de volumen.
Sustitución de Metales en Componentes Estructurales y Bajo el Capó
La sustitución de metales está avanzando más allá de los vehículos premium a medida que los fabricantes buscan un ensamblaje más sencillo y menos piezas individuales. BASF y WAL Low Carbon Technology presentaron un depósito de aire para vehículos comerciales en CHINAPLAS 2025 utilizando poliamida Ultramid. Las empresas reportaron una reducción de peso del 10%-20% en comparación con el aluminio y más del 50% en comparación con el acero. El procesamiento de composites termoplásticos puede formar formas complejas que pueden evitar pasos de ensamblaje secundarios. Esto es útil en sistemas estructurales y bajo el capó donde la resistencia a la corrosión y la geometría integrada son importantes. Ofrece al mercado de termoplásticos de carbono para automoción una vía hacia aplicaciones donde el valor principal proviene de la consolidación de piezas más que del peso por sí solo.
Moldeo Híbrido Integrado y Consolidación de Piezas
El moldeo híbrido integrado combina un inserto de organosheet con un termoplástico relleno de fibra en un único ciclo de prensa. Este enfoque ha pasado de la actividad de demostración a la producción en serie para piezas como cubiertas de baterías y travesaños transversales del habitáculo. El proceso reduce la necesidad de remachado, pegado con adhesivos y piezas de refuerzo separadas. Por lo tanto, puede compensar parte de la prima en el costo del material mediante una menor complejidad de utillaje y menos operaciones. El efecto es más relevante para los paneles de carrocería y los conjuntos bajo el capó que pueden combinar varias funciones en un solo componente. Estas ganancias en el proceso respaldan el mercado de termoplásticos de carbono para automoción donde los fabricantes necesitan tanto reducción de peso como velocidad de producción repetible.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prima en el Costo de la Fibra de Carbono y las Resinas de Alto Rendimiento | -2.5% | Global, más aguda en América del Sur, MEA y mercados de APAC sensibles al precio | Corto plazo (≤ 2 años) |
| Infraestructura Limitada de Reciclaje al Final de la Vida Útil y Normas de Diseño | -1.8% | UE, riesgo de cumplimiento; APAC y América del Norte | Mediano plazo (2-4 años) |
| Anisotropía, Gestión de la Humedad y Complejidad de la Validación en Impactos | -1.2% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Prima en el Costo de la Fibra de Carbono y las Resinas de Alto Rendimiento
La fibra de carbono sigue siendo más cara que la fibra de vidrio, lo que limita su uso a programas de vehículos premium. La fibra de carbono cuesta entre 5 y 15 veces más por kilogramo que la fibra de vidrio, mientras que la poliéter éter cetona cuesta entre 60 y 150 USD por kg en comparación con los 2-5 USD por kg de la poliamida. Este perfil de costos dirige el uso hacia piezas donde la masa reducida puede medirse frente al valor de autonomía, batería o rendimiento. Los productores chinos están aumentando la capacidad de T300 y T700, lo que puede reducir la brecha de costos en aplicaciones de módulo estándar. SGL Carbon reportó una caída del 12,7% en los ingresos de Soluciones Compuestas en 2025 en medio de la presión de precios en la cadena de suministro automotriz. El mercado de termoplásticos de carbono para automoción también puede enfrentar diferencias regionales en el suministro si las medidas comerciales afectan las importaciones de composites chinos.
Infraestructura Limitada de Reciclaje al Final de la Vida Útil y Normas de Diseño
El Reglamento (UE) 2026/1738 entró en vigor el 13 de agosto de 2026 y exige que los componentes de polímero reforzado con fibra de carbono sean desmontados, separados y recuperados en lugar de tratar la fibra de carbono como una sustancia peligrosa[2]. El reglamento también exige un contenido del 15% de plástico reciclado en los vehículos nuevos a partir de 2032 y del 25% a partir de 2036. Por lo tanto, los proveedores deben demostrar vías de recuperación y obtener matrices termoplásticas recicladas. El reciclaje de termoplásticos de fibra continua sigue en fase piloto, aunque Asahi Kasei Corporation ha desarrollado un proceso de ácido sulfúrico electrolizado destinado a preservar la resistencia de la fibra continua. La norma ISO 19350:2025 de la Organización Internacional de Normalización proporciona un método para evaluar la distribución de la resistencia a la tracción y la resistencia al cizallamiento interfacial de la fibra de carbono reciclada. La falta de normas de diseño ampliamente adoptadas puede ralentizar la calificación de materiales reciclados en el mercado de termoplásticos de carbono para automoción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Resina:
La Poliamida Lidera Mientras la Poliéter Éter Cetona AvanzaLa poliamida mantuvo el 36,78% de la participación del mercado en 2026. Su rango de procesamiento de 230-290 °C, un costo de 2-5 USD por kg y su idoneidad para los procesos establecidos de moldeo por inyección y estampado respaldan su uso en módulos de puertas, soportes de paneles de instrumentos y estructuras de asientos. La poliamida ofrece un equilibrio práctico entre rendimiento, costo y velocidad de fabricación. Es adecuada para piezas que deben cumplir los requisitos de producción diaria sin necesidad de pasar a una plataforma de resina especializada. Su base de suministro establecida también ayuda a los fabricantes de componentes a mantener métodos de procesamiento familiares cuando cambian los formatos de refuerzo. Asahi Kasei Corporation presentó grados de poliamida LEONA con propiedades de baja fricción libres de sustancias per- y polifluoroalquílicas (PFAS) para conjuntos de engranajes y actuadores automotrices en K 2025. Estos grados muestran cómo el material se está extendiendo más allá del uso estructural convencional. La resina puede reforzarse en formatos que se adaptan tanto a laminados estampados como a componentes moldeados. Su uso en equipos establecidos puede reducir el cambio de fabricación requerido para los proveedores que ingresan a programas de composites. La poliamida sigue siendo la resina de referencia para aplicaciones que necesitan producción de alto volumen sin el perfil de costos de los polímeros de alto rendimiento.
Se proyecta que la poliéter éter cetona avance a una CAGR del 14,19% hasta 2032. El tamaño del mercado de termoplásticos de carbono para automoción para esta resina está respaldado por la demanda de piezas de vehículos eléctricos de alta tensión que necesitan estabilidad térmica por encima de los 250 °C. Estos requisitos son especialmente relevantes donde un componente est expuesto a fluidos calientes, cargas eléctricas o holguras controladas con precisión. La poliéter éter cetona, por lo tanto, tiene una base de aplicación más estrecha que la poliamida, pero se utiliza en piezas donde sus características de rendimiento son necesarias. Su perfil de costos significa que la selección es más justificable donde los termoplásticos de uso general no pueden cumplir las condiciones de operación. Esto la posiciona en componentes eléctricos y de gestión térmica en lugar de en aplicaciones interiores amplias. El sulfuro de polifenileno (PPS) también se utiliza en sistemas bajo el capó y de tren motriz eléctrico porque resiste el fluido de transmisión automática, el refrigerante y los electrolitos de las baterías. Celanese Corporation desarrolló Fortron PPS FX75T1 R para circuitos de refrigeración de vehículos eléctricos de alta presión. El policarbonato tiene un papel estable en componentes relacionados con la óptica, incluidas las lentes de visualización frontal y las estructuras de techos panorámicos. El polipropileno sigue siendo relevante para piezas interiores y de la parte inferior del vehículo, mientras que opciones más nuevas como la polieterimida, la polietercetona cetona, la PA11 de base biológica y la poliarilétercetona de bajo punto de fusión abordan requisitos de rendimiento especializados.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Los Paneles Exteriores de Carrocería y Cierres Lideran tanto en Escala como en CrecimientoLos paneles exteriores de carrocería y cierres mantuvieron el 37,35% de la participación del mercado en 2026. También se proyecta que el segmento avance a una CAGR del 15,06% hasta 2032. Los fabricantes de vehículos premium y de alto rendimiento utilizan superficies de composites de carbono visibles por su apariencia y masa reducida. Los fabricantes de vehículos eléctricos convencionales también utilizan capós, portones traseros y techos para obtener mayores ahorros de peso en grandes áreas de paneles. La aplicación del mercado de termoplásticos de carbono para automoción es adecuada para piezas que pueden ofrecer un beneficio de masa claro sin comprometer la calidad de la superficie visible. También permite a los fabricantes acercar el soporte estructural y las características de estilo exterior en un único conjunto. Estas piezas pueden proporcionar un punto de partida práctico porque su contribución al peso es visible a nivel del vehículo. Su diseño también ofrece a los proveedores la oportunidad de integrar refuerzo local donde se concentran las cargas. Hexcel Corporation introdujo HexPly M949 en JEC World 2025 para mejorar la consistencia de la superficie de carbono cosmético limitando las manchas blancas y los poros. SABIC también recibió una patente estadounidense para un portón trasero compuesto híbrido que combina laminados termoplásticos de fibra continua con estructuras termoplásticas moldeadas por inyección.
Los componentes interiores se benefician de la flexibilidad de diseño de los sistemas moldeados por inyección y sobremoldeados para paneles de puertas, paneles de instrumentos y respaldos de asientos. Los componentes de chasis y estructurales incluyen pilares B, paneles de suelo y soportes frontales, donde la absorción de energía y la menor masa respaldan los objetivos de seguridad y eficiencia. La Universidad de Delaware reportó una reducción de masa del 60% respecto al acero para un pilar B de termoplástico reforzado con fibra de carbono que cumplió los requisitos de impacto lateral de la Norma Federal de Seguridad de Vehículos Motorizados 214. Las piezas en estas categorías necesitan una orientación de fibra adaptada y una geometría apropiada para cumplir los requisitos de carga a nivel del vehículo. También ofrecen a los fabricantes la oportunidad de reemplazar múltiples elementos metálicos con un diseño moldeado más integrado. Los programas interiores pueden utilizar la misma flexibilidad de conformado y moldeo sin las exigencias cosméticas de los paneles exteriores. Los programas estructurales requieren una validación más extensa, pero pueden beneficiarse de la absorción de energía y la menor masa de los componentes. Los componentes del tren motriz y bajo el capó utilizan sulfuro de polifenileno y poliéter éter cetona para resistir el calor y los productos químicos. Envalior demostró un prototipo de carcasa de batería para vehículos eléctricos utilizando laminados de polipropileno reforzado con fibra continua con un núcleo de polipropileno de fibra de vidrio larga en JEC World 2025. Estas aplicaciones crean múltiples vías de demanda dentro de la industria de termoplásticos de carbono para automoción.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico
Asia-Pacífico mantuvo el 40,12% de la participación del mercado en 2026 y se proyecta que avance a una CAGR del 14,68% hasta 2032. China cuenta con una cadena de suministro integrada que se extiende desde la producción de precursor de poliacrilonitrilo hasta los composites automotrices terminados. En febrero de 2025, la Asociación China de Promoción de la Cooperación Económico-Técnica Internacional emitió una especificación técnica preliminar para composites termoplásticos de fibra de carbono para automoción para consulta pública. Japón sigue centrado en la fibra de carbono de alta gama y los composites avanzados. El Banco Japonés para la Cooperación Internacional respaldó un paquete de financiamiento de 300 millones de USD para Toray Composite Materials America en junio de 2025 para ampliar la capacidad de fibra de carbono para aplicaciones de tanques de hidrógeno a alta presión.
América del Norte
El mercado de termoplásticos de carbono para automoción en América del Norte está respaldado por el desarrollo de plataformas de vehículos eléctricos, la actividad de relocalización y las capacidades transferidas desde el procesamiento termoplástico aeroespacial. El restablecimiento de la Economía de Combustible Promedio Corporativo en 2025 ajustó los objetivos federales, mientras que la economía de autonomía de los vehículos continuó influyendo en las elecciones de materiales. Avient Corporation reportó que sus cintas de termoplástico reforzado con fibra de carbono Polystrand extendieron la vida útil del suelo compuesto de camiones pesados en un 20%-25% mientras reducían el peso. La Norma Federal de Seguridad de Vehículos Motorizados N.° 305a también requiere evidencia creíble de la integridad del tren motriz eléctrico y favorece a los proveedores con soporte de validación.
Europa, América del Sur y Oriente Medio y África
El mercado de termoplásticos de carbono para automoción en Europa está siendo reformado a través de las estrategias de los proveedores bajo el Reglamento (UE) 2026/1738, que entra en vigor para sus principales disposiciones a partir de septiembre de 2028 y crea obligaciones de recuperación de materiales para los componentes de polímero reforzado con fibra de carbono. Syensqo introdujo productos compuestos ReGen destinados a añadir contenido reciclado sin requerir cambios en los procesos de los fabricantes de equipos originales. Envalior llevó a la producción en serie una viga de techo convertible Tepex con un fabricante premium alemán en 2025. América del Sur sigue siendo incipiente en la adopción, con Brasil liderando la actividad regional a medida que se desarrollan la política de vehículos eléctricos y la inversión manufacturera. Oriente Medio y África ofrecen una apertura a más largo plazo a través de programas de ensamblaje de vehículos y diversificación industrial en Arabia Saudita y Sudáfrica.
Panorama Competitivo
Concentración del Mercado
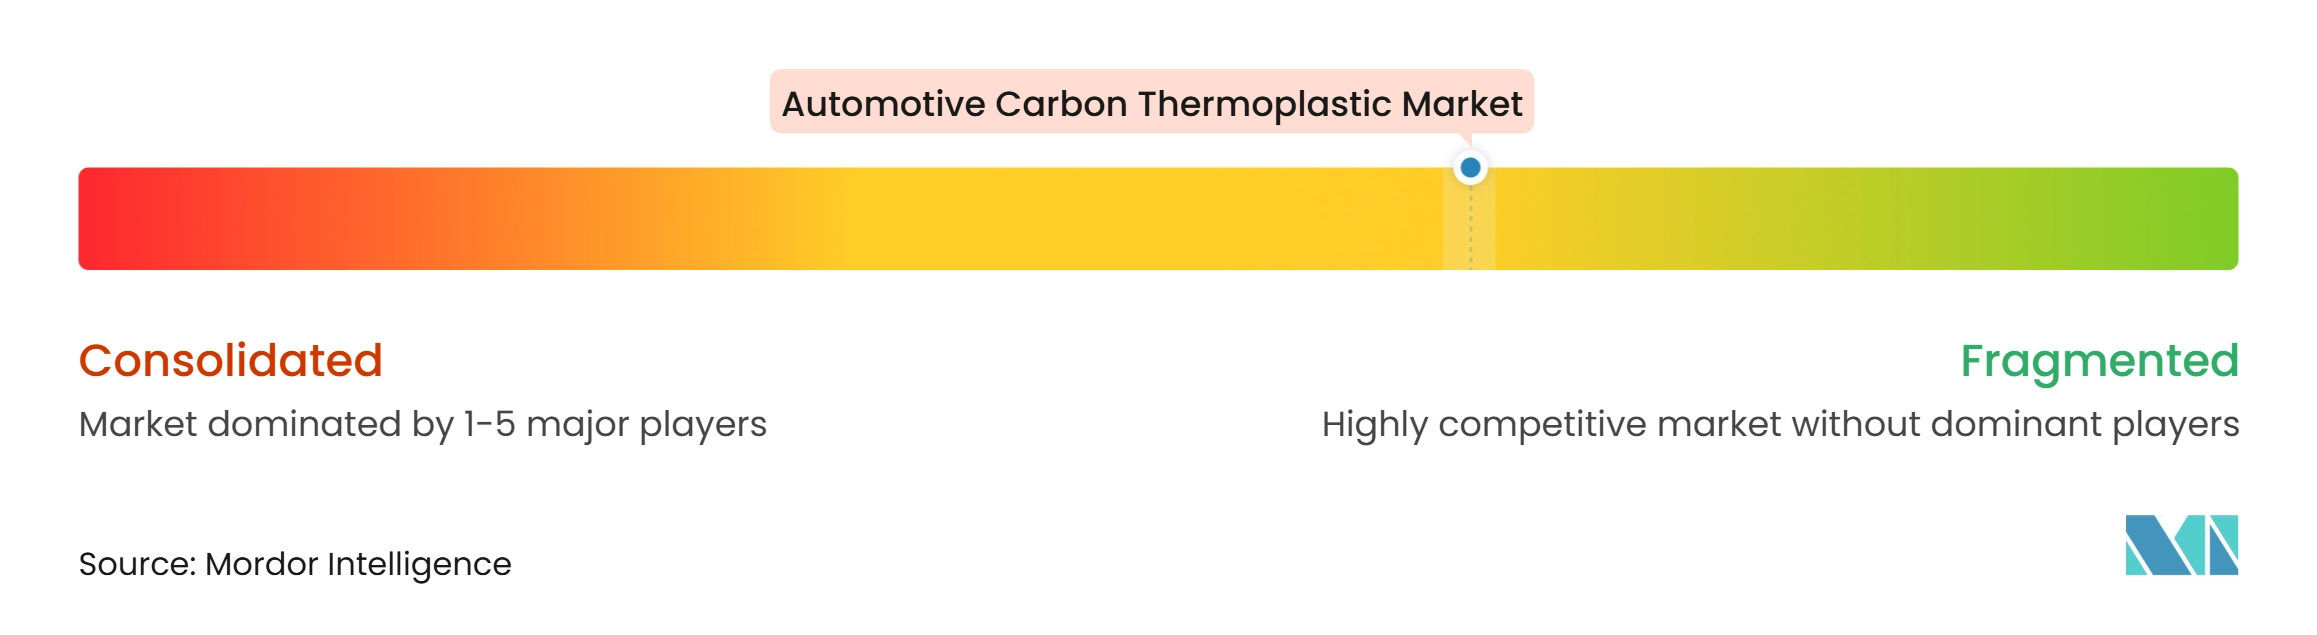
El mercado de termoplásticos de carbono para automoción está moderadamente concentrado, con los cinco principales actores que incluyen Mitsubishi Chemical Group Corporation, BASF, TORAY INDUSTRIES, INC., Teijin Limited y Solvay. El mercado de termoplásticos de carbono para automoción tiene concentración en el suministro de fibra de carbono aguas arriba y una mayor fragmentación entre los compoundadores aguas abajo, los proveedores de resinas y los fabricantes de piezas. Las actividades actuales de materiales especiales anteriormente asociadas con LANXESS y Solvay también se llevan a cabo a través de Envalior y Syensqo, respectivamente. La escala sigue siendo importante porque los clientes automotrices requieren un suministro estable y una calidad de producción consistente.
Los principales proveedores están ampliando sus roles más allá del suministro de materiales. Arkema comercializa sistemas PEKK y cintas de fibra de carbono unidireccionales para convertidores, lo que respalda una posición más integrada en la cadena de valor. SABIC introdujo MEGAMOLDING para combinar materiales, datos de proceso y orientación de utillaje para piezas termoplásticas de gran tamaño. Mitsubishi Chemical Group Corporation inició una expansión gradual de la capacidad de fibra de carbono en sus plantas de Tokai y Sacramento, con el objetivo de casi duplicar su capacidad actual para aplicaciones de alta gama para 2027. Estos movimientos muestran la necesidad de apoyar los programas de producción de los clientes, así como el suministro de materias primas.
El reciclaje se está convirtiendo en otra base de competencia en el mercado de termoplásticos de carbono para automoción. Asahi Kasei Corporation está desarrollando un proceso de recuperación de fibra continua utilizando ácido sulfúrico electrolizado. Syensqo y Vartega formaron una colaboración para utilizar fibra de carbono reciclada post-industrial de sitios norteamericanos en aplicaciones de alto rendimiento. La norma ISO 19350:2025 y los requisitos europeos de circularidad de vehículos favorecen a las empresas que pueden demostrar trazabilidad del material, rendimiento del contenido reciclado y datos de calificación.
Líderes de la Industria de Termoplásticos de Carbono para Automoción
-
Mitsubishi Chemical Group Corporation
-
BASF
-
TORAY INDUSTRIES, INC.
-
Teijin Limited
-
Solvay
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Termoplásticos de Carbono para Automoción Empresas cubiertas en este informe
- Arkema
- Asahi Kasei Corporation
- Avient Corporation
- BASF
- Celanese Corporation
- CompLam Material Co., Ltd.
- Ensinger
- Hexcel Corporation
- Jiangsu Qiyi Technology Co., Ltd
- LANXESS
- Mitsubishi Chemical Group Corporation
- SABIC
- SGL Carbon
- Solvay
- Teijin Limited
- TORAY INDUSTRIES, INC.
Desarrollos recientes de la industria en Mercado de Termoplásticos de Carbono para Automoción
- Julio de 2026: Mitsubishi Chemical Group Corporation introdujo una nueva serie de preimpregnados de fibra de carbono de alto rendimiento diseñados para aplicaciones industriales avanzadas. El desarrollo respalda el mercado de termoplásticos de carbono para automoción al ampliar la disponibilidad de materiales compuestos avanzados de fibra de carbono para componentes de vehículos ligeros y aplicaciones estructurales.
- Junio de 2025: Arkema y Hexcel Corporation presentaron un demostrador de puerta de salida de emergencia de PEKK/fibra de carbono termoplástica en el marco del proyecto HELUES. El proceso de conformado y sobremoldeo logró un ciclo de producción de menos de 2 minutos y redujo las operaciones de ensamblaje hasta en un 90%, respaldando el mercado de termoplásticos de carbono para automoción a través de una fabricación de composites más rápida, una complejidad de producción reducida y una mayor eficiencia de procesamiento.
Alcance del Informe Global del Mercado de Termoplásticos de Carbono para Automoción
Los termoplásticos de carbono para automoción son materiales compuestos ligeros que combinan el refuerzo de fibra de carbono con resinas de polímero termoplástico. Proporcionan alta resistencia, rigidez, resistencia al impacto y flexibilidad de diseño para los componentes del vehículo, al tiempo que respaldan la reducción de peso y la eficiencia de fabricación.
El Mercado de Termoplásticos de Carbono para Automoción está segmentado por tipo de resina, aplicación y geografía. Por tipo de resina, el mercado está segmentado en poliamida (PA), poliéter éter cetona (PEEK), sulfuro de polifenileno (PPS), policarbonato (PC), polipropileno (PP) y otros tipos de resina. Por aplicación, el mercado está segmentado en paneles exteriores de carrocería y cierres, componentes interiores, componentes de chasis y estructurales, componentes del tren motriz y bajo el capó, y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para los termoplásticos de carbono para automoción en 16 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Poliamida (PA) |
| Poliéter Éter Cetona (PEEK) |
| Sulfuro de Polifenileno (PPS) |
| Policarbonato (PC) |
| Polipropileno (PP) |
| Otros Tipos de Resina |
| Paneles Exteriores de Carrocería y Cierres |
| Componentes Interiores |
| Componentes de Chasis y Estructurales |
| Componentes del Tren Motriz y Bajo el Capó |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Rusia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Resina | Poliamida (PA) | |
| Poliéter Éter Cetona (PEEK) | ||
| Sulfuro de Polifenileno (PPS) | ||
| Policarbonato (PC) | ||
| Polipropileno (PP) | ||
| Otros Tipos de Resina | ||
| Por Aplicación | Paneles Exteriores de Carrocería y Cierres | |
| Componentes Interiores | ||
| Componentes de Chasis y Estructurales | ||
| Componentes del Tren Motriz y Bajo el Capó | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de termoplásticos de carbono para automoción?
El tamaño del mercado de termoplásticos de carbono para automoción fue valorado en 472,92 millones de USD en 2026 y se estima que crecerá desde 532,50 millones de USD en 2027 hasta alcanzar los 992,88 millones de USD para 2032, a una CAGR del 13,27% durante el período de pronóstico (2027-2032).
¿Qué está impulsando la demanda de termoplásticos de carbono para automoción?
El aligeramiento de vehículos eléctricos de batería, la producción automatizada rápida, la sustitución de metales y los componentes eléctricos de alta tensión respaldan la demanda a medida que los fabricantes buscan menor masa y piezas más integradas.
¿Qué tipo de resina mantuvo la mayor participación en 2026?
La poliamida (PA) mantuvo una participación del 36,78% en 2026 porque equilibra el costo, la compatibilidad de procesamiento y el rendimiento en componentes automotrices moldeados y estampados de alto volumen.
¿Qué aplicación se proyecta que crezca más rápido hasta 2032?
Se proyecta que los paneles exteriores de carrocería y cierres avancen a una CAGR del 15,06% hasta 2032, respaldados por su uso en capós, portones traseros, techos y otras grandes superficies de vehículos.