
Tamanho e Participação do Mercado de Sistema de Cinto de Segurança Ativo Automotivo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 4.71 Bilhões de dólares |
| Tamanho do Mercado (2032) | 6.91 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.97 % |
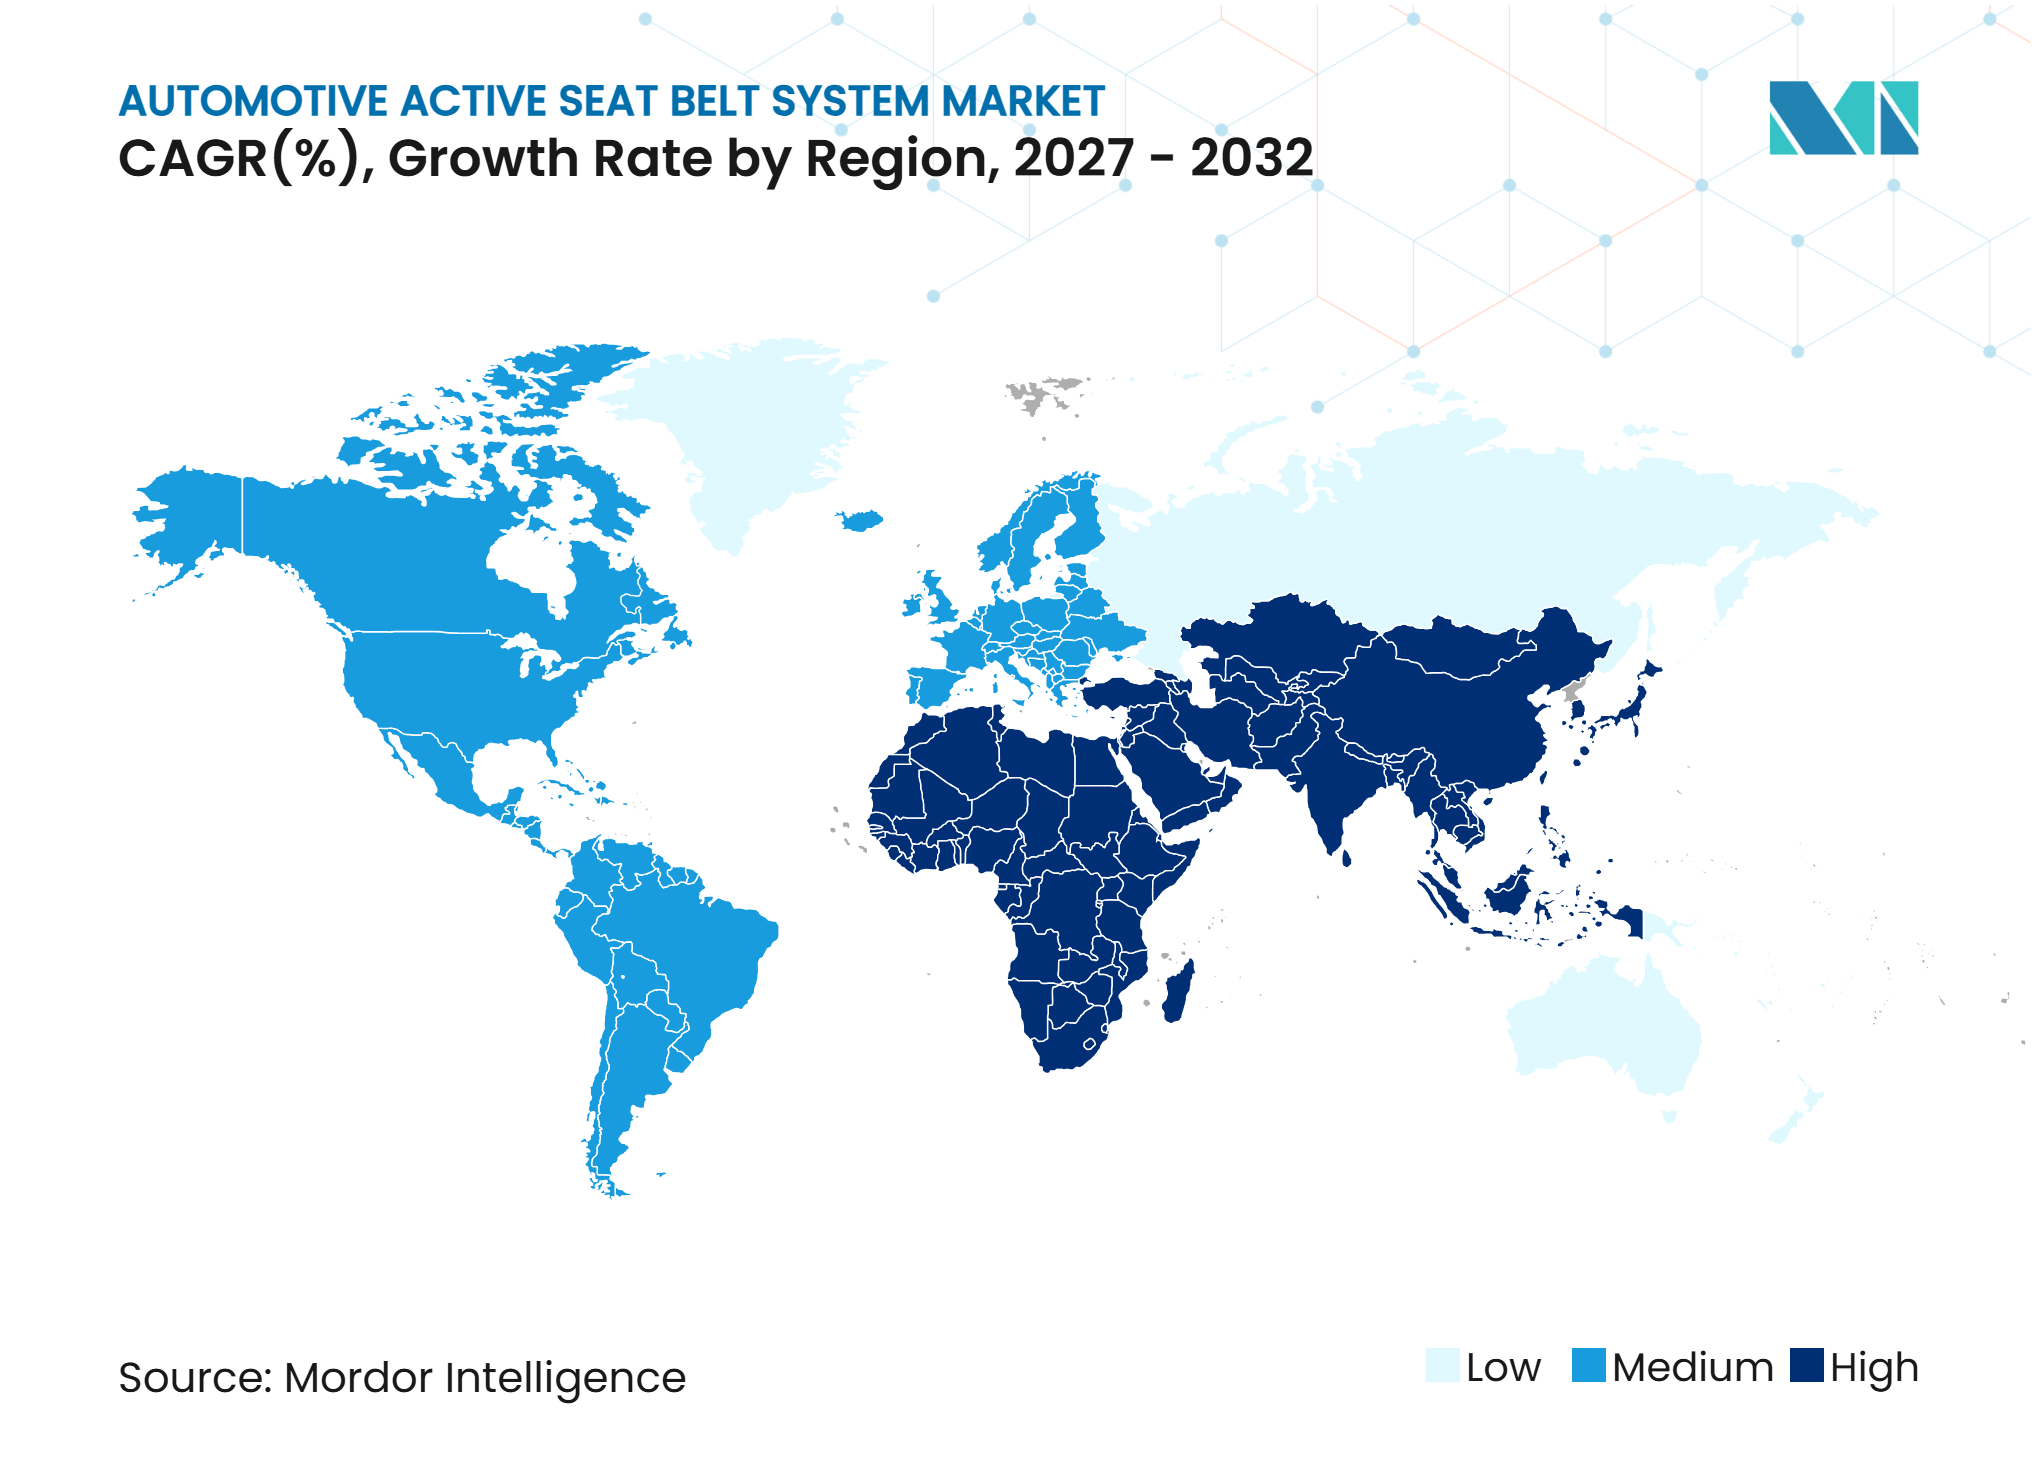
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Oriente Médio e África |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistema de Cinto de Segurança Ativo Automotivo por Mordor Intelligence
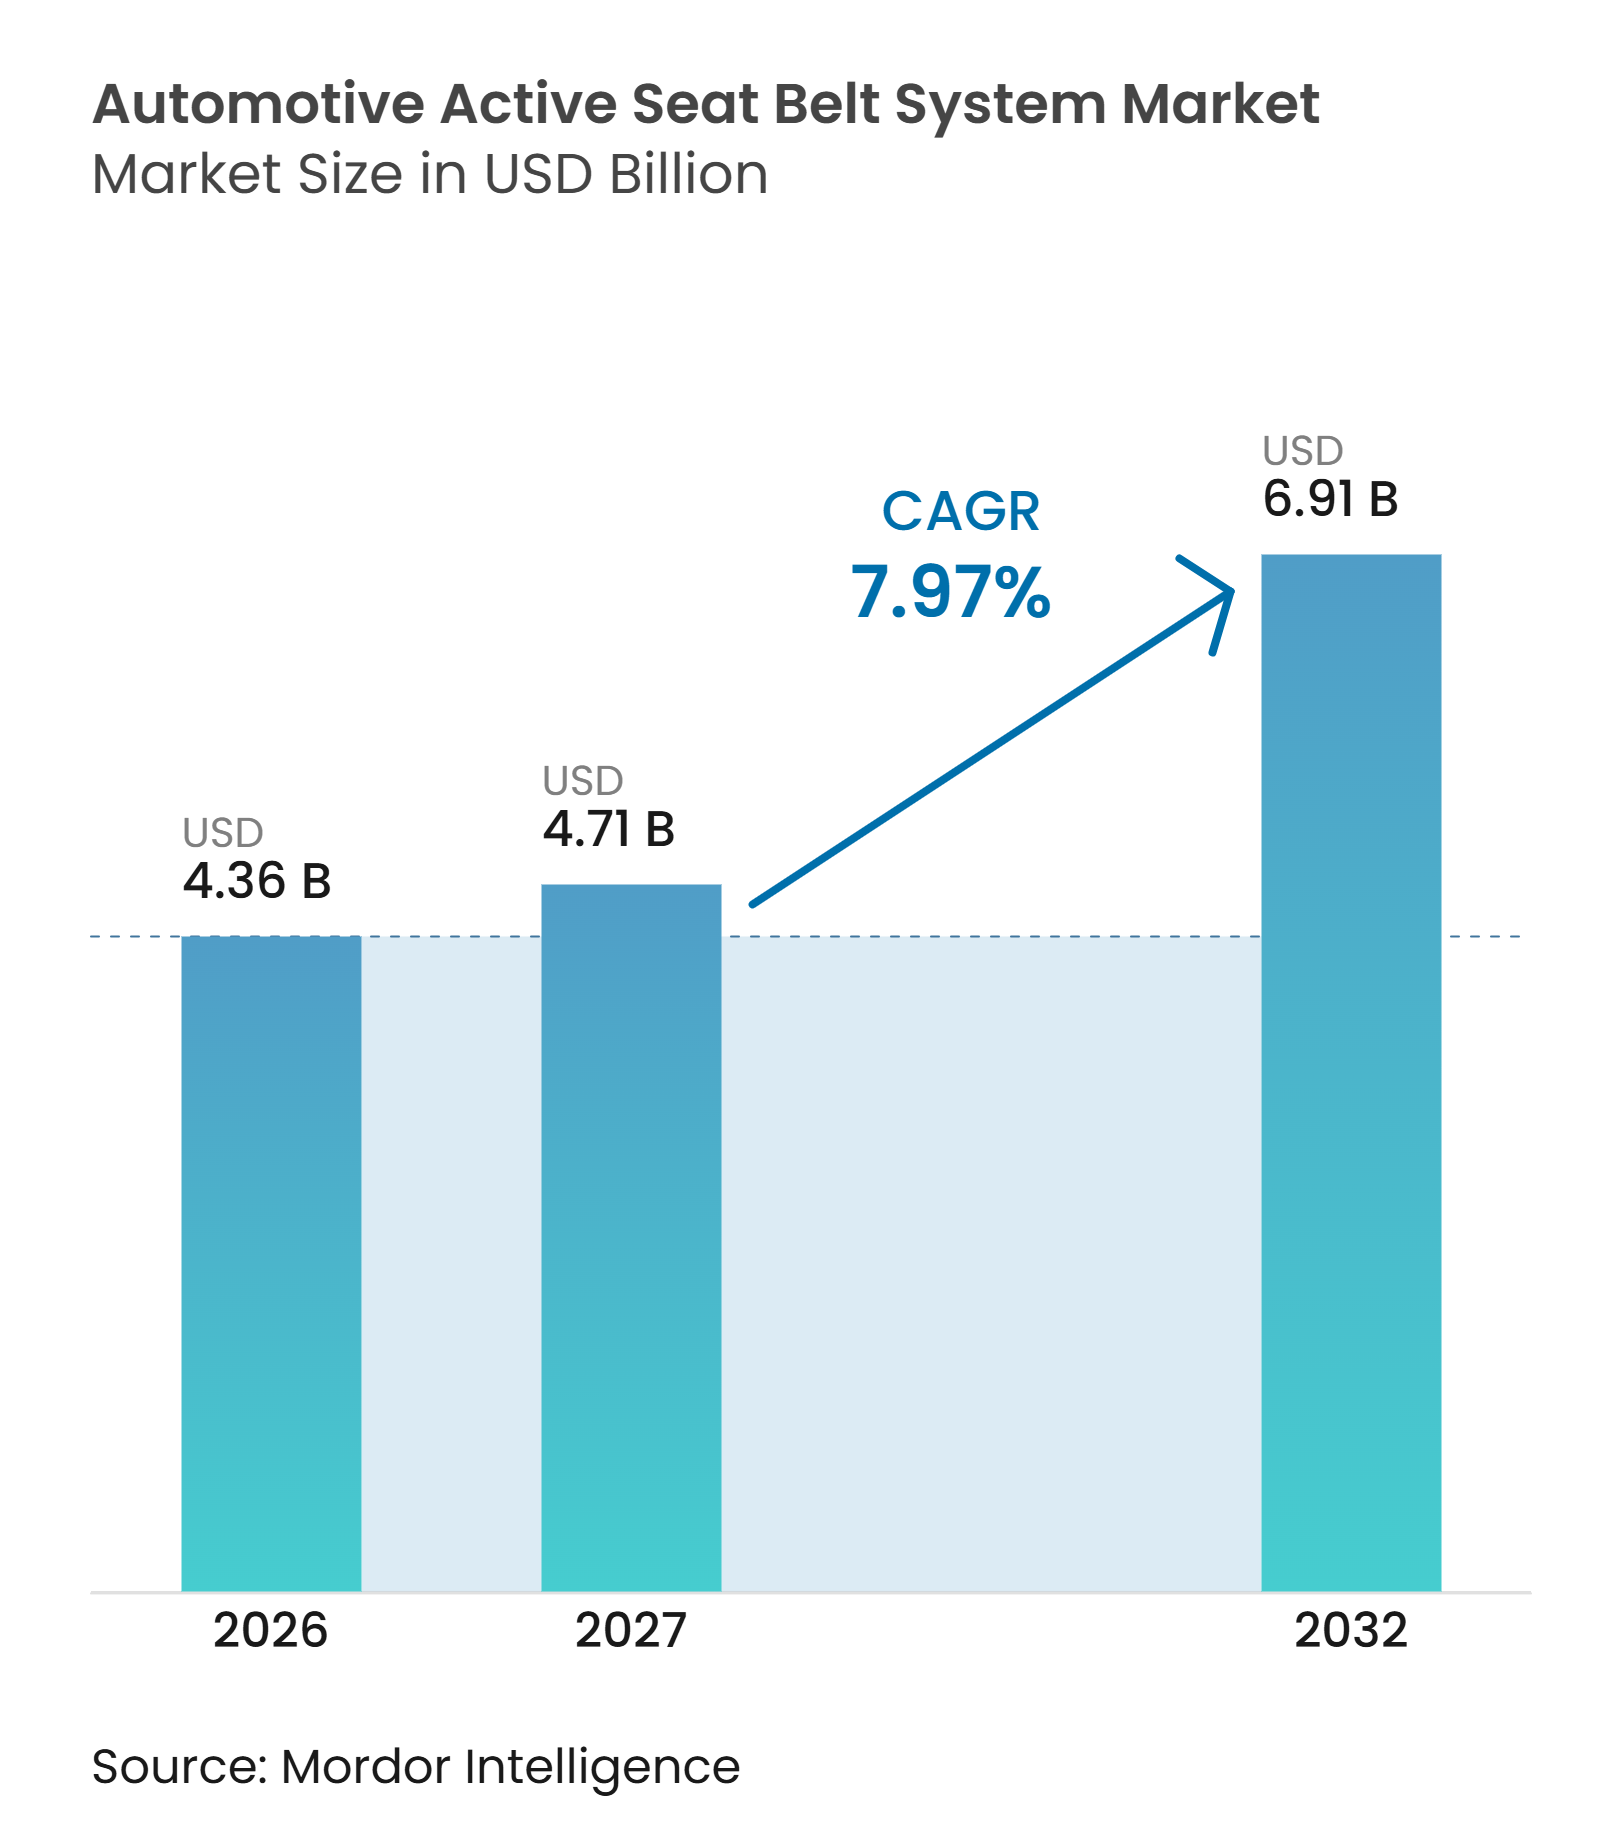
O tamanho do mercado de sistema de cinto de segurança ativo automotivo foi avaliado em 4,36 bilhões de USD em 2026, é estimado em 4,71 bilhões de USD em 2027 e está projetado para atingir 6,91 bilhões de USD até 2032, crescendo a um CAGR de 7,97% de 2027 a 2032. O mercado de sistema de cinto de segurança ativo automotivo está migrando de projetos de retenção que atuam apenas durante uma colisão para sistemas capazes de responder antes de um impacto antecipado. Pré-tensionadores motorizados, unidades de controle eletrônico de segurança e entradas de sistemas avançados de assistência ao condutor estão sendo cada vez mais integrados em novos programas de veículos. As normas para lembretes de bancos traseiros e monitoramento de ocupantes estão reduzindo o tempo disponível para que os fabricantes atualizem os projetos dos veículos. Os fornecedores que conseguem combinar expertise em retenção mecânica com validação eletrônica estão mais bem posicionados para apoiar esses programas. O custo continua sendo uma restrição prática em veículos de menor preço, mas os requisitos regulatórios continuam a sustentar a demanda em modelos premium e de alto volume[1].
Principais Conclusões do Relatório
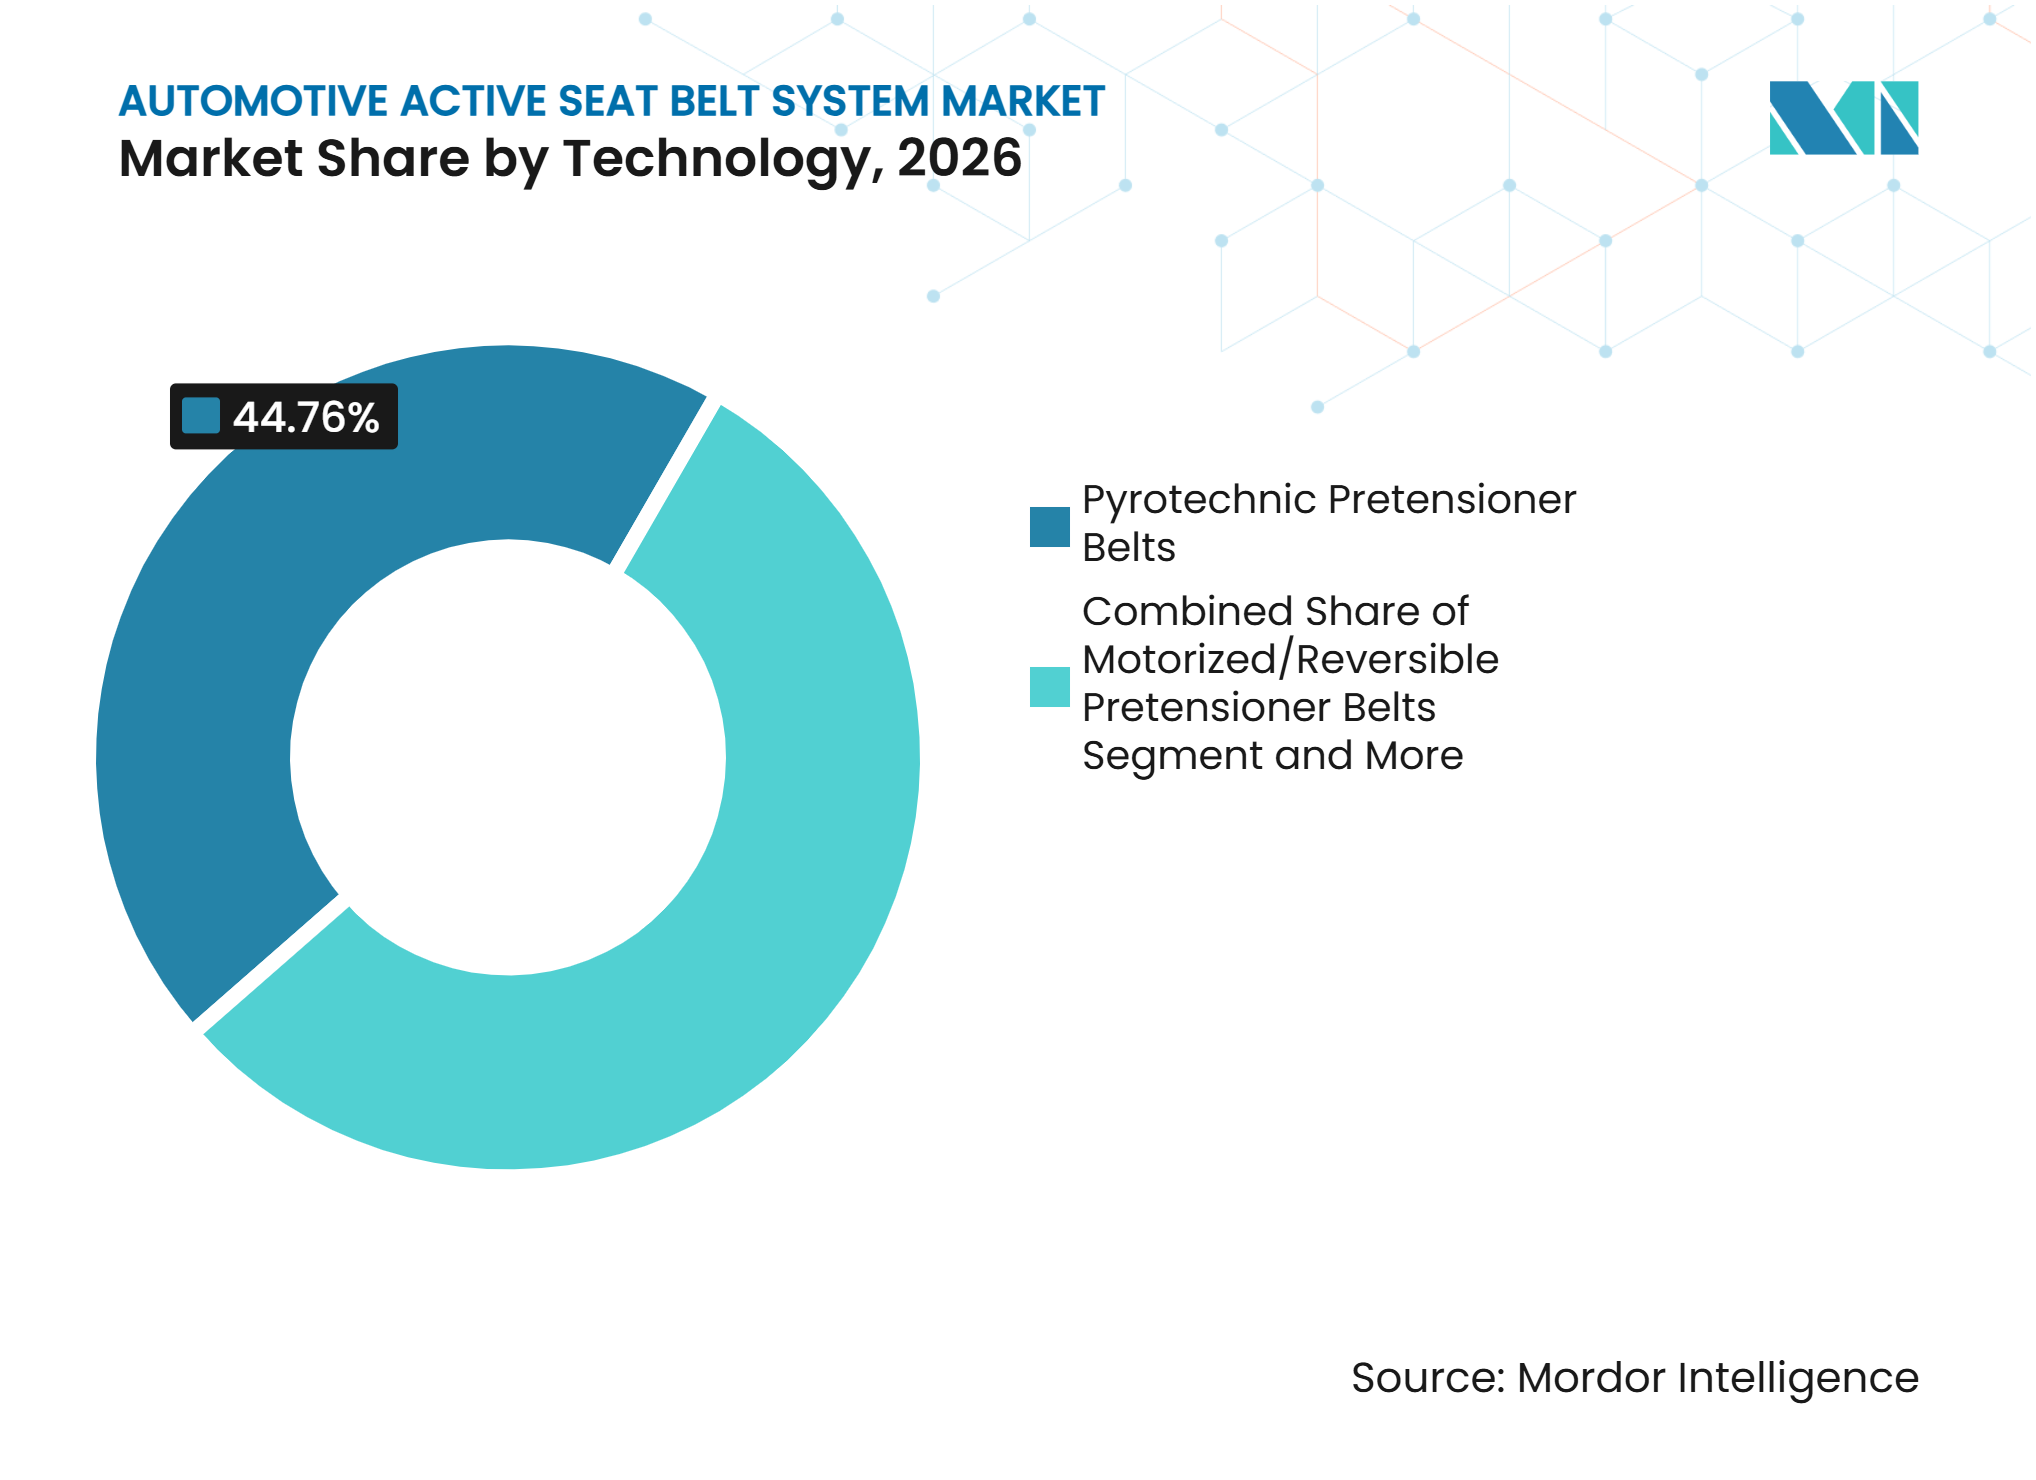
- Por tecnologia, os Cintos com Pré-tensionador Pirotécnico detinham 44,76% da participação do Mercado de Sistema de Cinto de Segurança Ativo Automotivo em 2026, enquanto os Cintos com Pré-tensionador Motorizado/Reversível têm previsão de crescimento a um CAGR de 9,01% até 2032.
- Por componente, Retratores e Pré-tensionadores responderam por 63,29% da participação do Mercado de Sistema de Cinto de Segurança Ativo Automotivo em 2026, enquanto ECU e Sensores têm previsão de crescimento a um CAGR de 8,77% até 2032.
- Por posição do assento, os Bancos Dianteiros detinham 79,31% da participação de receita em 2026, enquanto os Bancos Traseiros têm previsão de crescimento a um CAGR de 8,65% até 2032.
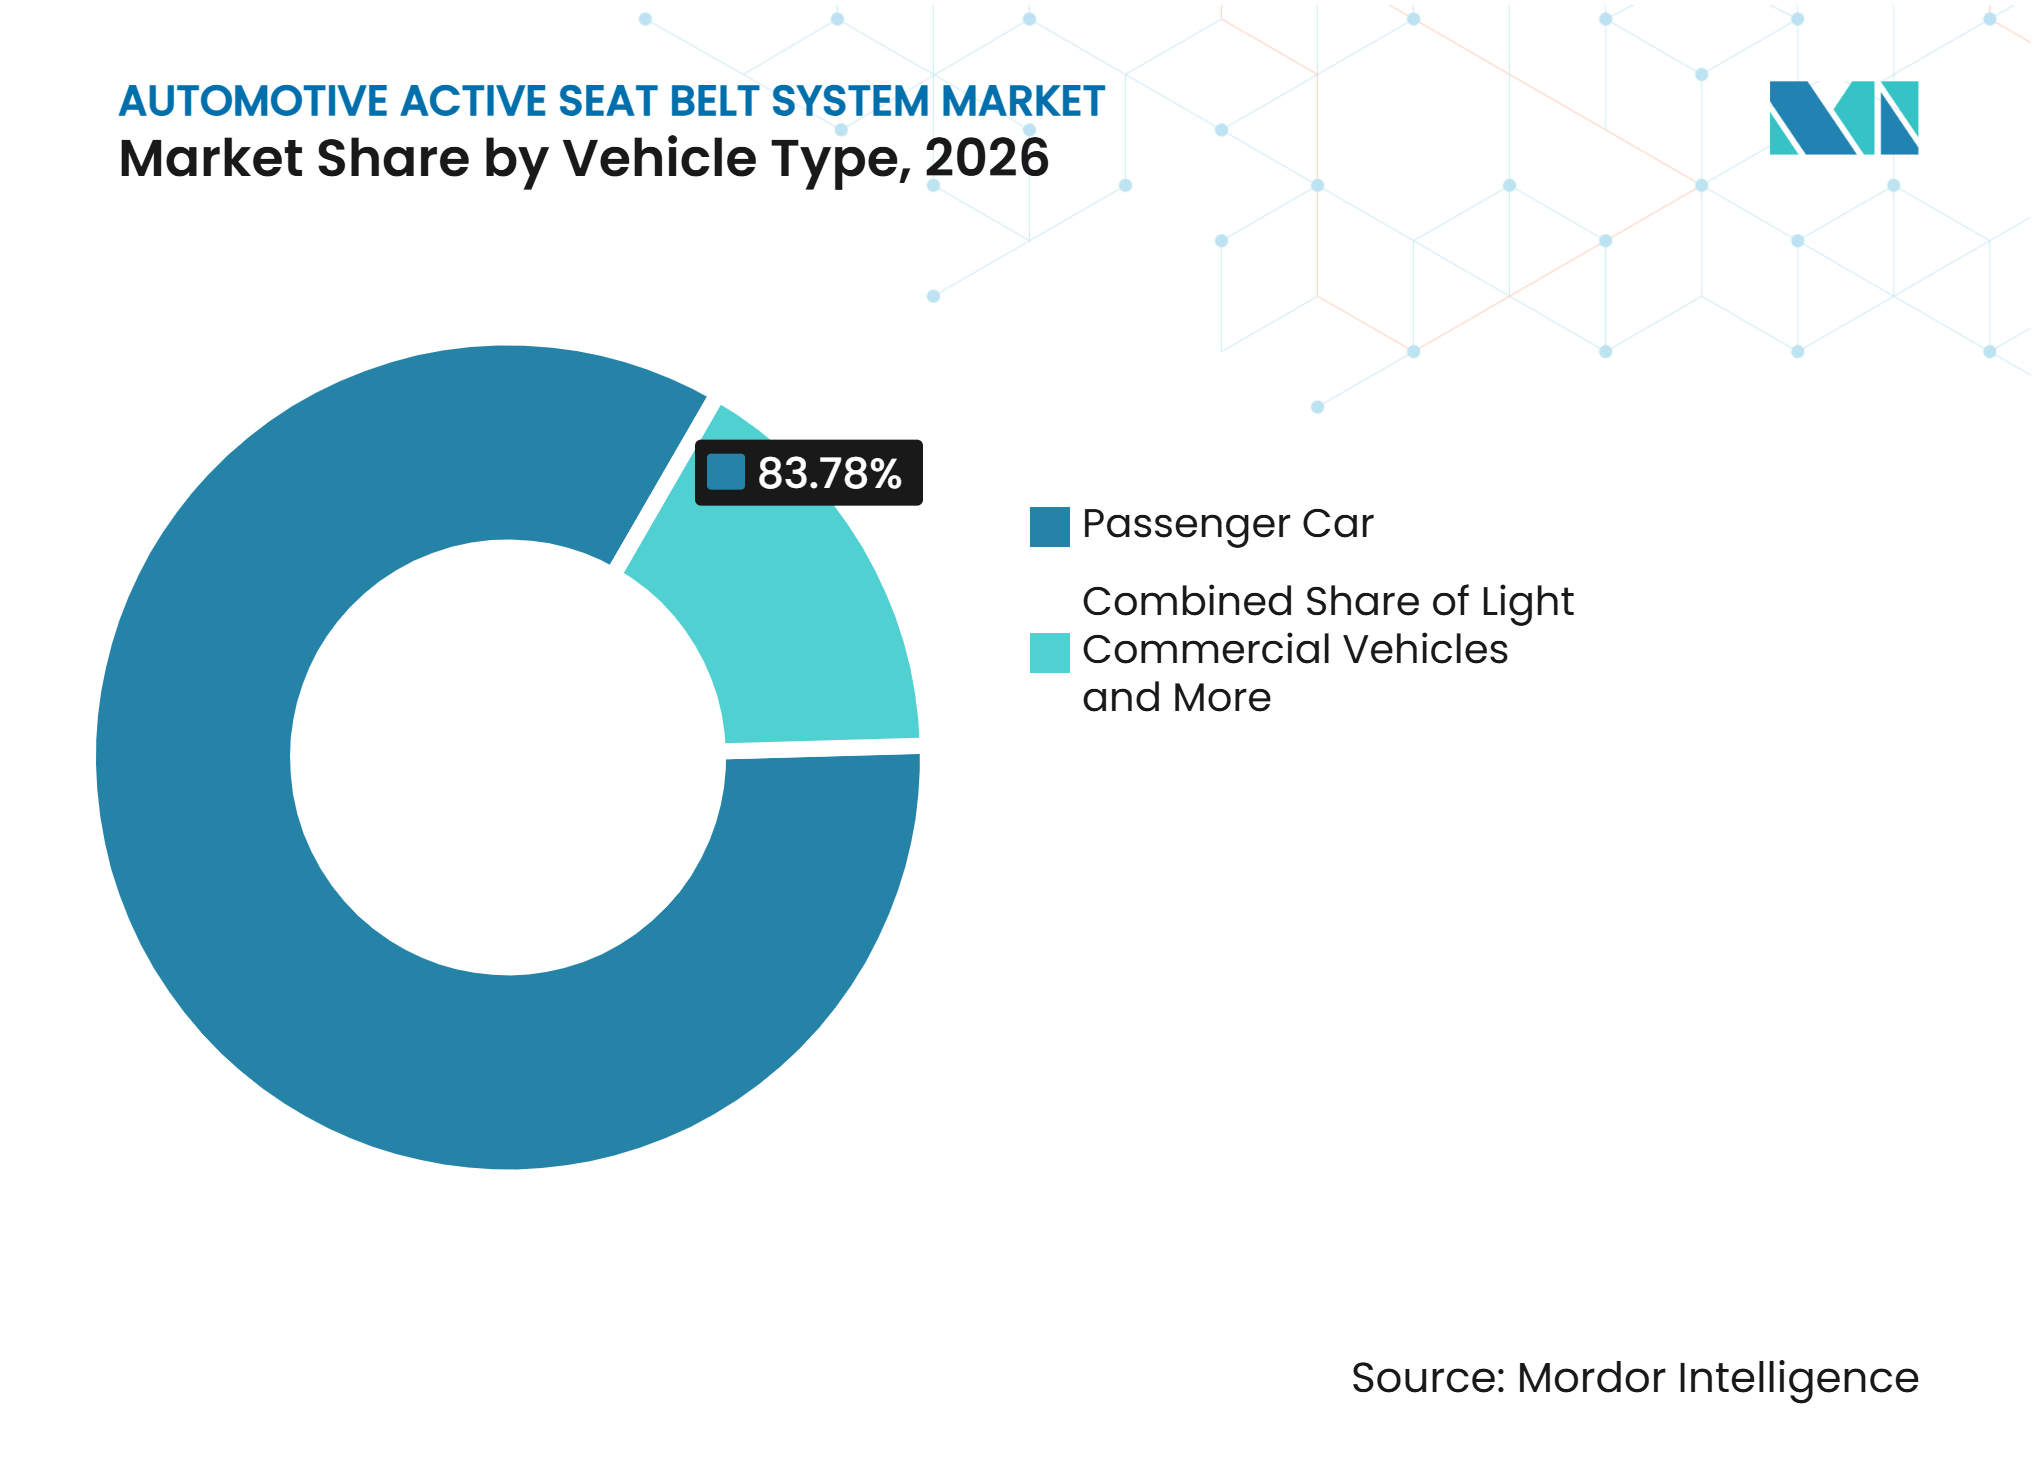
- Por tipo de veículo, os Automóveis de Passeio responderam por 83,78% da participação de receita em 2026, enquanto os Veículos Comerciais Pesados têm previsão de crescimento a um CAGR de 8,87% até 2032.
- Por canal de vendas, o OEM detinha 89,38% da participação de receita em 2026, enquanto o Pós-venda tem previsão de crescimento a um CAGR de 8,48% até 2032.
- Por geografia, a Ásia-Pacífico detinha 42,74% da participação de receita em 2026, enquanto o Oriente Médio e África tem previsão de crescimento a um CAGR de 8,39% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Lembretes Obrigatórios de Cinto de Segurança para Bancos Traseiros e Maior Ponderação do NCAP | +1.5% | Global, concentrado na América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Posicionamento de Ocupantes Antes da Colisão Acionado por ADAS | +1.3% | Global, mais forte em mercados de alta renda, América do Norte, Europa, Japão e Coreia do Sul | Médio prazo (2 a 4 anos) |
| Integração de ECUs de Retenção e Arquiteturas de Segurança de Alta Tensão Impulsionada pela Eletrificação | +1.2% | Núcleo na Ásia-Pacífico, China, com expansão para Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Funções de Cinto Motorizado para Avisos Hápticos e Transferência de Controle em Direção Automatizada | +0.9% | Europa, Japão, América do Norte e segmentos premium da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Sistemas de Retenção Infláveis e Adaptativos para Bancos Traseiros e Ocupantes Vulneráveis | +0.8% | América do Norte, Europa e China | Médio prazo (2 a 4 anos) |
| Sistemas de Retenção Ativos Integrados ao Assento para Cabines Flexíveis e Autônomas | +0.7% | Ásia-Pacífico, Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Lembretes Obrigatórios de Cinto de Segurança para Bancos Traseiros e Maior Ponderação do NCAP
A conformidade com o cinto de segurança nos bancos traseiros é um impulsionador imediato de volume para o Mercado de Sistema de Cinto de Segurança Ativo Automotivo até 2027. A Administração Nacional de Segurança no Tráfego Rodoviário dos EUA finalizou emendas à Norma Federal de Segurança de Veículos Motorizados n.º 208 em janeiro de 2025. A norma exige sistemas de aviso de cinto de segurança, com prazos de conformidade em setembro de 2026 para os bancos dianteiros externos e setembro de 2027 para os bancos traseiros. O protocolo de monitoramento de ocupantes do Euro NCAP de 2026 concede até 10 pontos para o monitoramento de cinto de segurança e vincula o desempenho total à detecção de ocupação dos bancos traseiros [2]. Esses requisitos incentivam os fabricantes a adicionar sensores e funções de lembrete a programas que anteriormente utilizavam sistemas mais simples para os bancos traseiros. Atrasar esse trabalho pode enfraquecer as classificações de segurança ao consumidor em um momento em que as classificações continuam visíveis nas decisões de compra de veículos.
Posicionamento de Ocupantes Antes da Colisão Acionado por ADAS
Os pré-tensionadores motorizados conectam os sistemas de prevenção de colisões com a proteção de ocupantes no Setor de Sistema de Cinto de Segurança Ativo Automotivo. Esses módulos reversíveis eliminam a folga do cinto quando o veículo detecta uma possível colisão e liberam a tensão assim que a ameaça é superada. Os sistemas recebem comandos durante a fase de avaliação de ameaças para reposicionar os ocupantes e otimizar o desempenho de retenção antes de um possível impacto. Essa funcionalidade apoia a integração dos dados do cinto de segurança e do sistema avançado de assistência ao condutor antes de uma colisão. Ela também permite que os fornecedores diferenciem suas ofertas além do hardware de retenção convencional acionado por impacto.
Integração de ECUs de Retenção e Arquiteturas de Segurança de Alta Tensão Impulsionada pela Eletrificação
Os veículos elétricos exigem que os fornecedores reconsiderem a calibração dos sistemas de retenção, pois a massa do veículo e as estruturas da carroceria podem alterar os pulsos de colisão. Afirma-se que a maior massa e rigidez dos veículos elétricos podem exigir revisões nos métodos de teste e calibração dos sistemas de retenção. Essa necessidade aumenta o valor das ECUs de segurança capazes de coordenar as decisões de retenção com dados mais amplos do veículo. A escala de produção de veículos elétricos da China torna a região Ásia-Pacífico um local central para esse trabalho de integração. Os fabricantes de veículos podem usar esses sistemas para personalizar as características de disparo do pré-tensionador e as configurações do limitador de carga de acordo com os requisitos da plataforma. O resultado é uma maior demanda por fornecedores que combinam engenharia mecânica de retenção com capacidade de validação eletrônica e de software.
Sistemas de Retenção Motorizados Adaptativos para Bancos Traseiros e Cabines Flexíveis
O mercado de sistema de cinto de segurança ativo automotivo está se expandindo além das aplicações de colisão única. Os sistemas motorizados podem aplicar tensão gradual durante frenagens bruscas e fornecer avisos físicos aos ocupantes. A Volvo Cars introduziu um cinto de segurança multiadaptativo que utiliza dados de sensores internos e externos para ajustar as configurações de carga com base nas características do ocupante e na gravidade da colisão. Configurações avançadas de sistemas de retenção para bancos traseiros podem reduzir o risco de lesões em todo o corpo em comparação com projetos de base com elementos infláveis. O plano de padronização automotiva da China identifica os cintos de segurança com pré-tensionador ativo como tema de pesquisa de normas. Esses desenvolvimentos estão apoiando investimentos em sistemas adaptativos para bancos traseiros e projetos de retenção para layouts de cabine reclinados ou flexíveis.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo do Sistema e Carga de Calibração em Veículos Sensíveis ao Custo | -1.2% | Global, mais agudo no Sul da Ásia, Sudeste Asiático, América do Sul e África | Médio prazo (2 a 4 anos) |
| Restrições de Manuseio Pirotécnico, Manutenção e Fim de Vida Útil | -0.8% | Global, com alto custo de conformidade na Europa, América do Norte e Japão | Longo prazo (≥ 4 anos) |
| Risco de Falsos Positivos, Compensações de Conforto e Aceitação pelo Consumidor da Tensão Reversível | -0.6% | América do Norte, Europa e Ásia-Pacífico de alta renda | Médio prazo (2 a 4 anos) |
| Sensorização Limitada dos Bancos Traseiros e Harmonização Regulatória Inconsistente | -0.5% | Ásia-Pacífico emergente, Oriente Médio e África e América do Sul | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Barreiras de Custo, Calibração e Aceitação
As diferenças de custo entre os segmentos de veículos limitam a adoção de curto prazo de sistemas avançados no setor de sistema de cinto de segurança ativo automotivo. Os custos mais elevados de pré-tensionadores motorizados, unidades de controle eletrônico de segurança e sensores de ocupação restringem principalmente sua adoção a veículos de maior valor. Cada programa de retenção também exige engenharia específica para o veículo em relação a pulsos de colisão, limites de força do cinto e protocolos de comunicação com sistemas de assistência ao condutor. Os fornecedores devem concluir uma validação extensiva antes que um projeto entre em produção. Alertas falsos e eventos desconfortáveis de tensão do cinto podem dificultar ainda mais a aceitação pelo consumidor, especialmente em mercados onde os condutores têm exposição limitada a sistemas de retenção ativos.
Manuseio Pirotécnico e Prontidão de Serviço Desigual
Os pré-tensionadores pirotécnicos continuam sendo centrais para o mercado de sistema de cinto de segurança ativo automotivo, embora seu uso crie obrigações de manutenção e fim de vida útil. Seu transporte e manuseio continuam sujeitos a regulamentações de mercadorias perigosas em muitas jurisdições. Requisitos atualizados de desempenho e validação se aplicam aos pré-tensionadores pirotécnicos utilizados em retratores, fivelas e ancoragens. Os módulos usados requerem processos especializados de substituição e descarte que não estão uniformemente disponíveis nas redes de serviço. Os sensores dos bancos traseiros também permanecem implantados de forma desigual nos mercados emergentes, onde os sistemas regulatórios e de inspeção variam. Esses fatores retardam a transição para sistemas ativos em programas de veículos de menor custo, mesmo que os requisitos de segurança de longo prazo apoiem a adoção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
Sistemas Motorizados Ampliam o Alcance FuncionalOs Cintos com Pré-tensionador Pirotécnico responderam por 44,76% da participação do Mercado de Sistema de Cinto de Segurança Ativo Automotivo em 2026. Sua posição reflete a escala de fabricação estabelecida, registros de desempenho em colisões de longa data e custos unitários mais baixos. Eles continuam sendo uma escolha prática para plataformas onde o sistema de retenção é projetado para operar durante uma colisão. Os fabricantes podem aproveitar as linhas estabelecidas e os relacionamentos com fornecedores ao especificar esses sistemas para veículos sensíveis ao custo. Sua base instalada também sustenta a demanda contínua por peças de reposição e serviços de validação. A tecnologia, portanto, continua sendo importante à medida que os fabricantes de veículos adicionam outras formas de controle ativo.
Os cintos com pré-tensionador motorizado e reversível têm previsão de expansão a um CAGR de 9,01% até 2032, a taxa tecnológica mais rápida no Mercado de Sistema de Cinto de Segurança Ativo Automotivo. Sua principal vantagem é a capacidade de apertar o cinto antes de uma colisão e redefini-lo após um evento sem colisão. A Autoliv identifica a operação reversível e os comandos eletrônicos como características-chave de seu projeto de pré-tensionador antecipado. Os cintos de segurança infláveis continuam desempenhando um papel fundamental na proteção dos bancos traseiros, particularmente para ocupantes de diferentes tamanhos corporais. Os sistemas mecânicos, pneumáticos e de modo duplo também mantêm usos em aplicações especiais e comerciais onde a complexidade eletrônica ou o manuseio pirotécnico é menos adequado.



Por Componente:
A Eletrônica Agrega Valor ao Hardware EstabelecidoEstima-se que os retratores e pré-tensionadores representem 63,29% do Setor de Sistema de Cinto de Segurança Ativo Automotivo em 2026. Esses componentes formam a camada central de atuação e gerenciamento de carga de cada conjunto de cinto de segurança. Sua grande participação reflete décadas de investimento em produção por parte dos fornecedores globais de sistemas de retenção.
As unidades de controle eletrônico e os sensores devem crescer a um CAGR de 8,77% até 2032, representando a maior taxa de crescimento entre os componentes. Os sistemas de detecção de ocupação, as unidades de controle eletrônico de segurança e os sinais de sensores apoiam os lembretes de bancos traseiros e respostas de retenção mais personalizadas. Os critérios de monitoramento do Euro NCAP aumentam ainda mais a relevância dessas entradas para as classificações de segurança dos veículos. As fivelas e as fitas de cinto permanecem componentes estáveis da lista de materiais. Os avanços nas fitas de cinto concentram-se na redução de peso e na melhoria da durabilidade das fibras para apoiar as prioridades de gestão de massa em veículos elétricos. O Mercado de Sistema de Cinto de Segurança Ativo Automotivo, portanto, incentiva os fornecedores a combinar produtos mecânicos com capacidades de validação de eletrônica e software.
Por Posição do Assento:
Bancos Traseiros Ganham Conteúdo de SegurançaOs bancos dianteiros devem responder por 79,31% da participação do mercado de sistema de cinto de segurança ativo automotivo em 2026. Essa liderança reflete o longo histórico de regulamentações para bancos dianteiros e a adoção anterior de pré-tensionadores, limitadores de carga e tecnologias de detecção de ocupantes. Os sistemas de retenção ativos para ocupantes da primeira fileira estão bem estabelecidos em muitos modelos de veículos de maior renda. Várias plataformas já oferecem pré-tensionadores motorizados antecipados e limitadores de força variável, com calibrações refinadas ao longo de múltiplos ciclos de produto e programas de testes de colisão. Essa base instalada estabelecida fornece aos sistemas de bancos dianteiros uma base de volume duradoura.
Os bancos traseiros têm previsão de crescimento a um CAGR de 8,65% até 2032, impulsionados por regulamentações e sistemas de classificação de segurança que abordam lacunas históricas de proteção. Os requisitos de aviso para bancos traseiros e os critérios de monitoramento de ocupantes estão acelerando a adoção de funções de detecção e lembrete. Configurações avançadas de cinto de segurança para bancos traseiros que incorporam pré-tensionadores e limitadores de carga podem melhorar substancialmente a proteção dos ocupantes em comparação com projetos de cinto convencionais. A ZF LIFETEC desenvolveu tecnologia de desacoplamento mecânico em seu sistema SPR6.1 para gerenciar cargas em ocupantes dos bancos traseiros com diferentes pesos corporais. Espera-se que esse segmento gere demanda incremental por tecnologias de detecção, controles de retenção e sistemas adaptativos de gerenciamento de força.
Por Tipo de Veículo:
Veículos Comerciais Adicionam Conteúdo Eletrônico de SegurançaOs automóveis de passeio responderam por 83,78% da participação do mercado de sistema de cinto de segurança ativo automotivo em 2026. Essa participação reflete os volumes de produção global e o foco histórico das regulamentações de proteção de ocupantes nos veículos de passageiros M1. Os requisitos atualizados para novas homologações de tipo M1 e N1 estão sendo aplicados aos programas de automóveis de passeio, que continuam sendo o principal canal pelo qual os fornecedores podem escalar as tecnologias de retenção ativa. Os lançamentos de veículos elétricos de alto volume na Ásia também apoiam a integração de funções eletrônicas de retenção. Os fornecedores podem distribuir os custos de desenvolvimento em séries de produção maiores nessa categoria de veículos.
Os veículos comerciais pesados têm previsão de crescimento a um CAGR de 8,87% até 2032, a maior taxa de crescimento entre todos os tipos de veículos. Os programas de caminhões e veículos vocacionais estão incorporando mais eletrônica de segurança à medida que os operadores de frotas priorizam a proteção de ocupantes e o gerenciamento de responsabilidades. Os veículos comerciais leves ocupam uma posição intermediária, pois os compradores de frotas equilibram os requisitos de conformidade com o custo total do veículo. As plataformas comerciais podem ter ciclos de desenvolvimento mais longos, mas seus perfis de uso podem favorecer sistemas que fornecem avisos e melhor controle de ocupantes. O mercado de sistema de cinto de segurança ativo automotivo está, portanto, se expandindo além das aplicações em automóveis de passeio. O ritmo desse crescimento depende da velocidade com que os requisitos de segurança são introduzidos para cabines de caminhões e frotas comerciais.

Por Canal de Vendas:
A Integração OEM Permanece DecisivaO OEM respondeu por 89,38% da participação do Mercado de Sistema de Cinto de Segurança Ativo Automotivo em 2026. Os produtos de retenção ativa requerem integração com estruturas do veículo, unidades de controle eletrônico, calibração de colisão e validação de segurança. Esses requisitos tornam a atividade de retrofit padrão difícil para retratores motorizados e sistemas baseados em sensores. Os ciclos de qualificação de fornecedores podem durar de 18 a 36 meses para um programa de produção. Os fabricantes de veículos também precisam coordenar o hardware do cinto com as funções de airbag, assento e controle eletrônico. Consequentemente, o canal OEM continua sendo a rota central para o volume no Mercado de Sistema de Cinto de Segurança Ativo Automotivo.
O pós-venda tem previsão de crescimento a um CAGR de 8,48% até 2032. O crescimento está vinculado à crescente base instalada de sistemas de retenção ativa que precisam de inspeção, diagnóstico ou substituição após a implantação. O USCAR-48 fornece requisitos comuns de validação para pré-tensionadores pirotécnicos de reposição. Programas de inspeção obrigatória em países como Alemanha e Japão também podem exigir que as funções de retenção operem corretamente. O segmento permanece menor porque as funções ativas principais não podem ser adicionadas por meio de canais de distribuição convencionais. Sua oportunidade está concentrada em atividades de serviço, calibração e substituição certificada.
Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico detinha 42,74% da participação do mercado de sistema de cinto de segurança ativo automotivo em 2026. A China combina alta produção de veículos com normas que exigem sistemas de retenção e lembrete atualizados para novas homologações M1 e N1 a partir de julho de 2025. A produção de veículos elétricos do país também cria demanda por sistemas de retenção calibrados para diferentes massas e estruturas de veículos. As referências de homologação de tipo do Japão de 2025 estão alinhadas com os requisitos atualizados do Regulamento UNECE n.º 16 e do UN R174. Essa influência regulatória apoia a integração contínua de funções de lembrete e projetos avançados de cinto de segurança. A Índia acrescenta outra fonte de demanda à medida que o Bharat NCAP aumenta seu foco na proteção de ocupantes adultos. A escala de fabricação regional oferece aos fornecedores uma razão prática para localizar a eletrônica, a produção de retratores e os testes.
Oriente Médio e África
O Oriente Médio e África tem previsão de crescimento a um CAGR de 8,39% até 2032, tornando-se o segmento geográfico de crescimento mais rápido no mercado de sistema de cinto de segurança ativo automotivo. O crescimento é apoiado por frotas de veículos maiores no Golfo e pela adoção mais ampla de regras de segurança veicular alinhadas à UNECE. Os Emirados Árabes Unidos atualizaram seus requisitos de tráfego e segurança veicular por meio do Decreto-Lei Federal n.º 14 de 2024, que entrou em vigor em 29 de março de 2025. Os requisitos de cinto de segurança da Arábia Saudita para todos os ocupantes também sustentam a demanda por equipamentos veiculares em conformidade. As importações de veículos premium continuam sendo importantes para o valor regional, pois os equipamentos avançados de retenção são mais comumente padrão nesses modelos. A modernização da fiscalização pode aumentar a atenção ao uso do cinto de segurança e à manutenção dos sistemas de retenção, melhorando as condições para a demanda de reposição.
Europa, América do Norte e América do Sul
A Europa continua sendo uma região de tecnologia intensiva, pois o protocolo do Euro NCAP de 2026 coloca ênfase adicional no monitoramento de ocupantes e na proteção adaptativa. A América do Norte está implementando mudanças nos sistemas de aviso da Norma Federal de Segurança de Veículos Motorizados n.º 208 para os programas de produção de 2026 e 2027. A Adient e a Autoliv introduziram o sistema dinâmico de segurança de assento Z-Guard em outubro de 2025 para posições de assento reclinadas e flexíveis. A América do Sul fornece volume incremental por meio da produção de veículos brasileiros e da atividade de fornecedores domésticos. As regiões maduras provavelmente liderarão a validação de software e a implantação de sistemas adaptativos, enquanto a América do Sul tem maior probabilidade de adotar essas funções à medida que as plataformas de veículos e os requisitos regulatórios avançam.
Cenário Competitivo
Concentração do Mercado
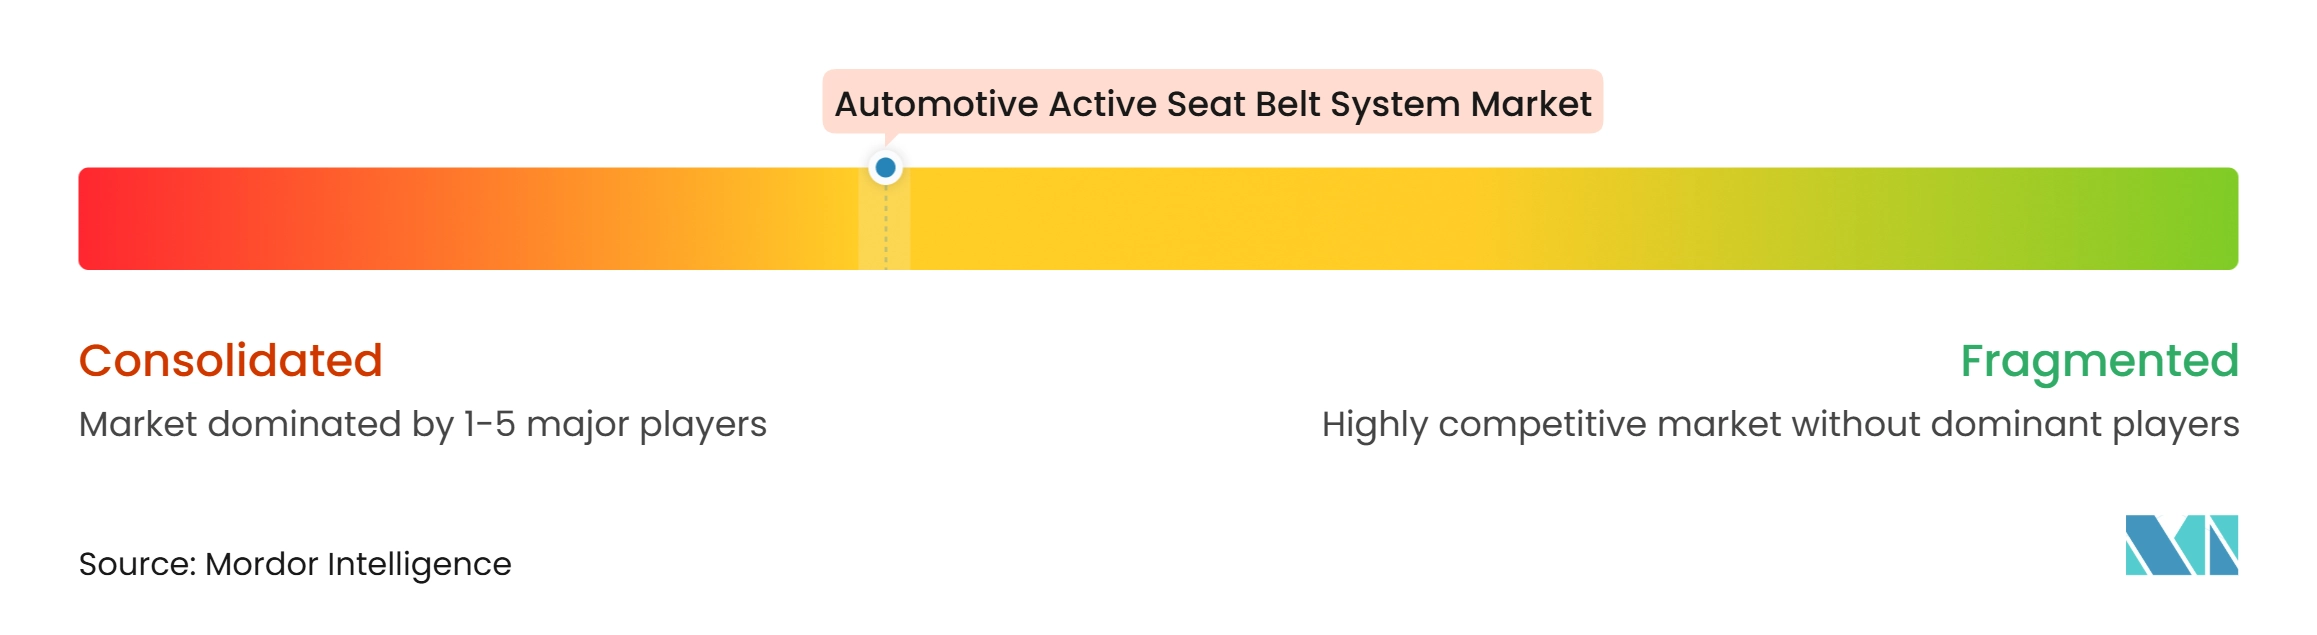
O mercado de sistema de cinto de segurança ativo automotivo tem uma estrutura concentrada no fornecimento global de sistemas de retenção ativa. A Autoliv detém uma participação importante no mercado global de cintos de segurança. Sua linha inclui iniciadores pirotécnicos, produtos de cinto de segurança e soluções de pré-tensionador antecipado. A ZF LIFETEC compete por meio de limitadores de força variável, retratores integrados ao assento e ferramentas de teste virtual. A Joyson Safety Systems tem escala de produção e presença estabelecida na China após a aquisição da Takata. A Tokai Rika, a Hyundai Mobis e a Ashimori se beneficiam de relacionamentos próximos com OEMs. A Daicel e a Nippon Kayaku continuam sendo fornecedores relevantes de iniciadores pirotécnicos e geradores de gás.
A concorrência depende cada vez mais da capacidade de validar software, sensores e hardware mecânico em conjunto. A ZF LIFETEC demonstrou sistemas de fusão de câmera e sensor na InCabin 2025 que classificam os ocupantes em tempo real para permitir a implantação mais personalizada de airbag e cinto. A Autoliv anunciou uma joint venture com a Hangsheng Electric em outubro de 2025 para desenvolver integração mecatrônica de pré-tensionador antecipado e soluções eletrônicas de cinto de segurança na China. A Adient e a Autoliv também introduziram o Z-Guard em outubro de 2025, combinando roteamento ajustável do cinto, pré-tensionadores duplos e airbags para assentos reclinados. Esses desenvolvimentos indicam que os fornecedores estão abordando tanto a automação veicular quanto as diversas posturas dos ocupantes, ao mesmo tempo em que aumentam o valor da capacidade proprietária de teste e integração.
Ainda há espaço para produtos que reduzam o custo dos sistemas de retenção ativa em veículos de entrada. Uma diferença relatada de 140 USD no conteúdo de segurança passiva por veículo entre mercados de renda média e baixa e mercados de alta renda aponta para essa necessidade. A detecção de ocupação de bancos traseiros de menor custo é outra oportunidade onde os fornecedores podem atender aos requisitos de lembrete sem conjuntos de sensores premium. Os sistemas pirotécnicos continuarão sendo usados onde o custo e a produção estabelecida são mais importantes. Os sistemas motorizados têm maior probabilidade de ser selecionados quando um veículo requer tensionamento antes da colisão, comunicação háptica ou uma função redefinível. Os maiores fornecedores estão, portanto, equilibrando a escala em hardware estabelecido com investimento em integração eletrônica. Essa combinação sustenta um ambiente competitivo liderado por grandes empresas de Nível 1, mas moldado por parcerias regionais e fornecedores de tecnologia especializada.
Líderes do Setor de Sistema de Cinto de Segurança Ativo Automotivo
-
Autoliv Inc.
-
ZF Friedrichshafen AG
-
Tokai Rika Co., Ltd.
-
Ashimori Industry Co., Ltd.
-
Joyson Safety Systems
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistema de Cinto de Segurança Ativo Automotivo Empresas cobertas neste relatório
- Autoliv Inc.
- ZF Friedrichshafen AG
- Joyson Safety Systems
- Tokai Rika Co., Ltd.
- Ashimori Industry Co., Ltd.
- Hyundai Mobis Co., Ltd.
- Daicel Corporation
- Toyoda Gosei Co., Ltd.
- Nippon Kayaku Co., Ltd.
- DENSO Corporation
- Robert Bosch GmbH
- AUMOVIO SE
- GWR Safety Systems
Desenvolvimentos industriais recentes em Mercado de Sistema de Cinto de Segurança Ativo Automotivo
- Setembro de 2026: A Wooshin Safety Systems da Coreia do Sul investiu 72,7 bilhões de KRW (54 milhões de USD) para estabelecer uma fábrica de componentes de cinto de segurança automotivo em Iksan, na Província de Jeolla do Norte. A empresa adquirirá e renovará um terreno e edificações de fábrica existentes e instalará novas linhas de produção para retratores e fivelas, que são componentes-chave dos sistemas de cinto de segurança. A produção está programada para começar em fevereiro de 2027.
- Julho de 2026: A Autoliv Inc. (Autoliv) desenvolveu a Fita de Cinto com Infravermelho. Esse conceito avançado de cinto de segurança integra fita habilitada para infravermelho na estrutura do cinto de segurança para permitir detecção e classificação aprimoradas de ocupantes, ajudando a melhorar as decisões de segurança dentro do veículo. O sistema suporta detecção de ocupantes sem contato e ajuda a prevenir o uso indevido do intertravamento, mantendo a flexibilidade, o conforto e o desempenho de segurança do cinto de segurança.
Escopo do Relatório Global do Mercado de Sistema de Cinto de Segurança Ativo Automotivo
O Mercado de Sistema de Cinto de Segurança Ativo Automotivo é Segmentado por Tecnologia (Cintos com Pré-tensionador Motorizado/Reversível, Cintos com Pré-tensionador Pirotécnico, Cintos de Segurança Infláveis e Outros), Componente (Retrator e Pré-tensionador, Fivela, Fita de Cinto e ECU e Sensores), Posição do Assento (Bancos Dianteiros, Bancos Traseiros), Tipo de Veículo (Automóveis de Passeio, Veículos Comerciais Leves e Veículos Comerciais Pesados), Canal de Vendas (OEM e Pós-venda) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (Unidades).
Visão geral da segmentação
| Cintos com Pré-tensionador Motorizado/Reversível |
| Cintos com Pré-tensionador Pirotécnico |
| Cintos de Segurança Infláveis |
| Outros (Sistemas Mecânicos, Pneumáticos e de Modo Duplo) |
| Retrator e Pré-tensionador |
| Fivela |
| Fita de Cinto |
| Outros (ECU e Sensores) |
| Bancos Dianteiros |
| Bancos Traseiros |
| Automóveis de Passeio |
| Veículos Comerciais Leves |
| Veículos Comerciais Pesados |
| OEM |
| Pós-venda |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tecnologia | Cintos com Pré-tensionador Motorizado/Reversível | |
| Cintos com Pré-tensionador Pirotécnico | ||
| Cintos de Segurança Infláveis | ||
| Outros (Sistemas Mecânicos, Pneumáticos e de Modo Duplo) | ||
| Por Componente | Retrator e Pré-tensionador | |
| Fivela | ||
| Fita de Cinto | ||
| Outros (ECU e Sensores) | ||
| Por Posição do Assento | Bancos Dianteiros | |
| Bancos Traseiros | ||
| Por Tipo de Veículo | Automóveis de Passeio | |
| Veículos Comerciais Leves | ||
| Veículos Comerciais Pesados | ||
| Por Canal de Vendas | OEM | |
| Pós-venda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando o crescimento no setor de sistema de cinto de segurança ativo automotivo?
As regras atualizadas de lembrete para bancos traseiros, os requisitos de monitoramento de ocupantes e a integração de funções de pré-colisão com sistemas de assistência ao condutor sustentam o crescimento.
Qual é o tamanho do setor de sistema de cinto de segurança ativo automotivo?
Espera-se que cresça de 4,36 bilhões de USD em 2026 para 6,91 bilhões de USD até 2032, a um CAGR de 7,97%.
Qual tecnologia de cinto de segurança ativo está crescendo mais rapidamente?
Os cintos com pré-tensionador motorizado e reversível têm previsão de crescimento a um CAGR de 9,01% até 2032.
Qual região lidera a demanda por sistemas de cinto de segurança ativo?
A Ásia-Pacífico detinha 42,74% da participação de receita em 2026, apoiada pela escala de produção de veículos e pelos requisitos de segurança atualizados.
Por que o canal OEM domina as vendas de cintos de segurança ativos?
O OEM respondeu por 89,38% da participação de receita em 2026 porque esses sistemas requerem engenharia em nível de veículo, calibração e validação de segurança.