
Marktgröße und Marktanteil des Automotive Active Seat Belt System
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 4.71 Milliarden US-Dollar |
| Marktgröße (2032) | 6.91 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.97 % |
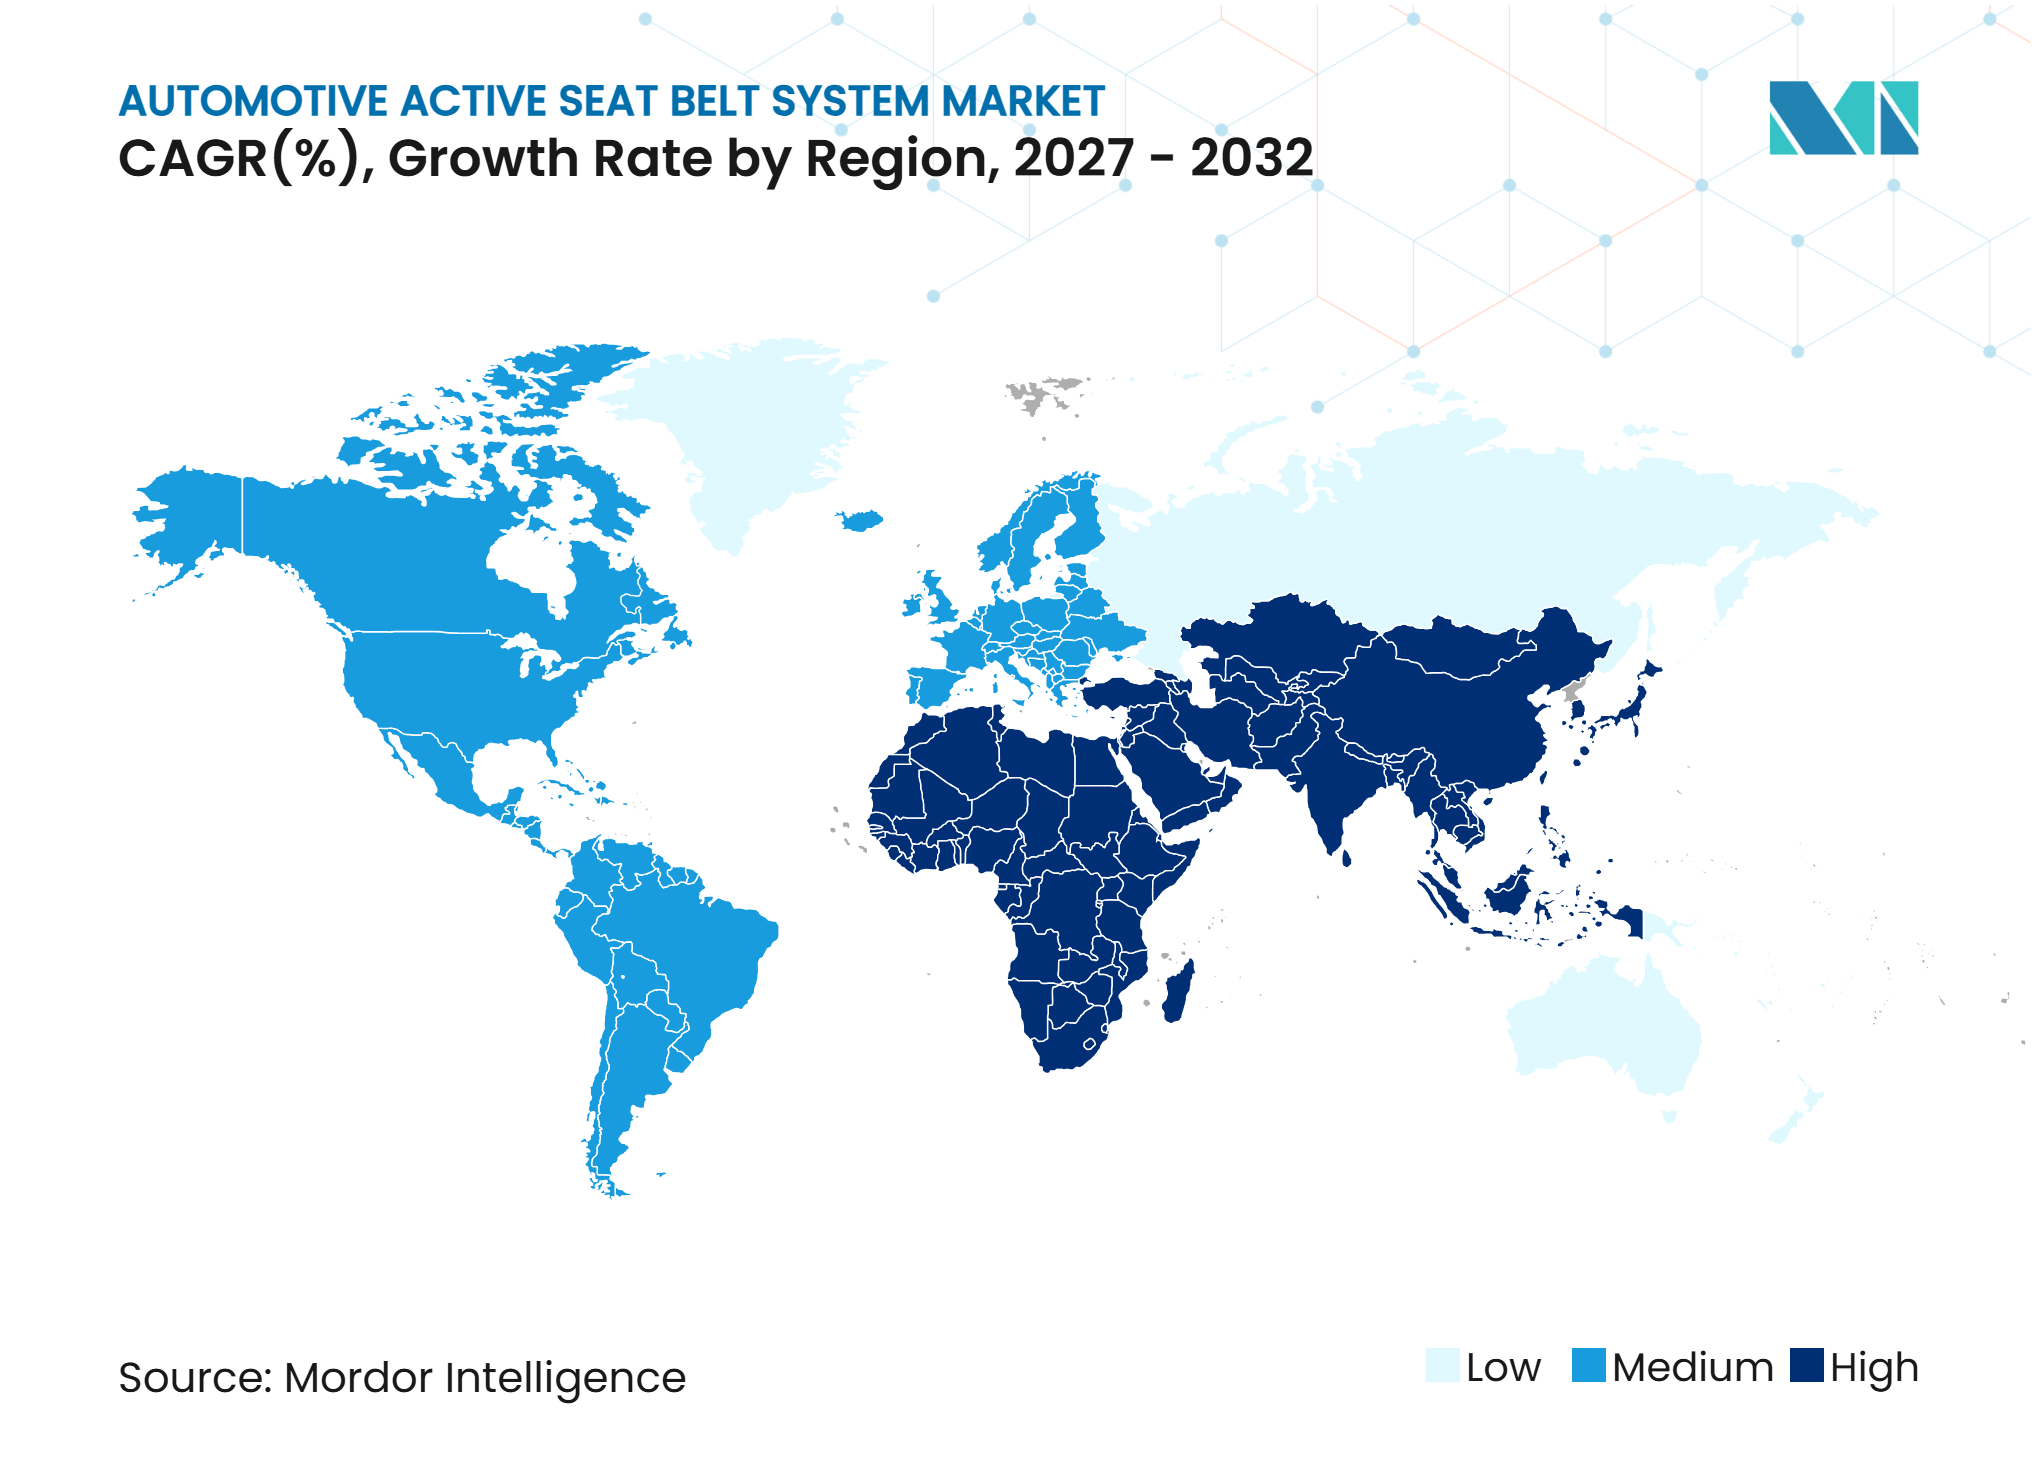
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Naher Osten und Afrika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des Automotive Active Seat Belt System von Mordor Intelligence
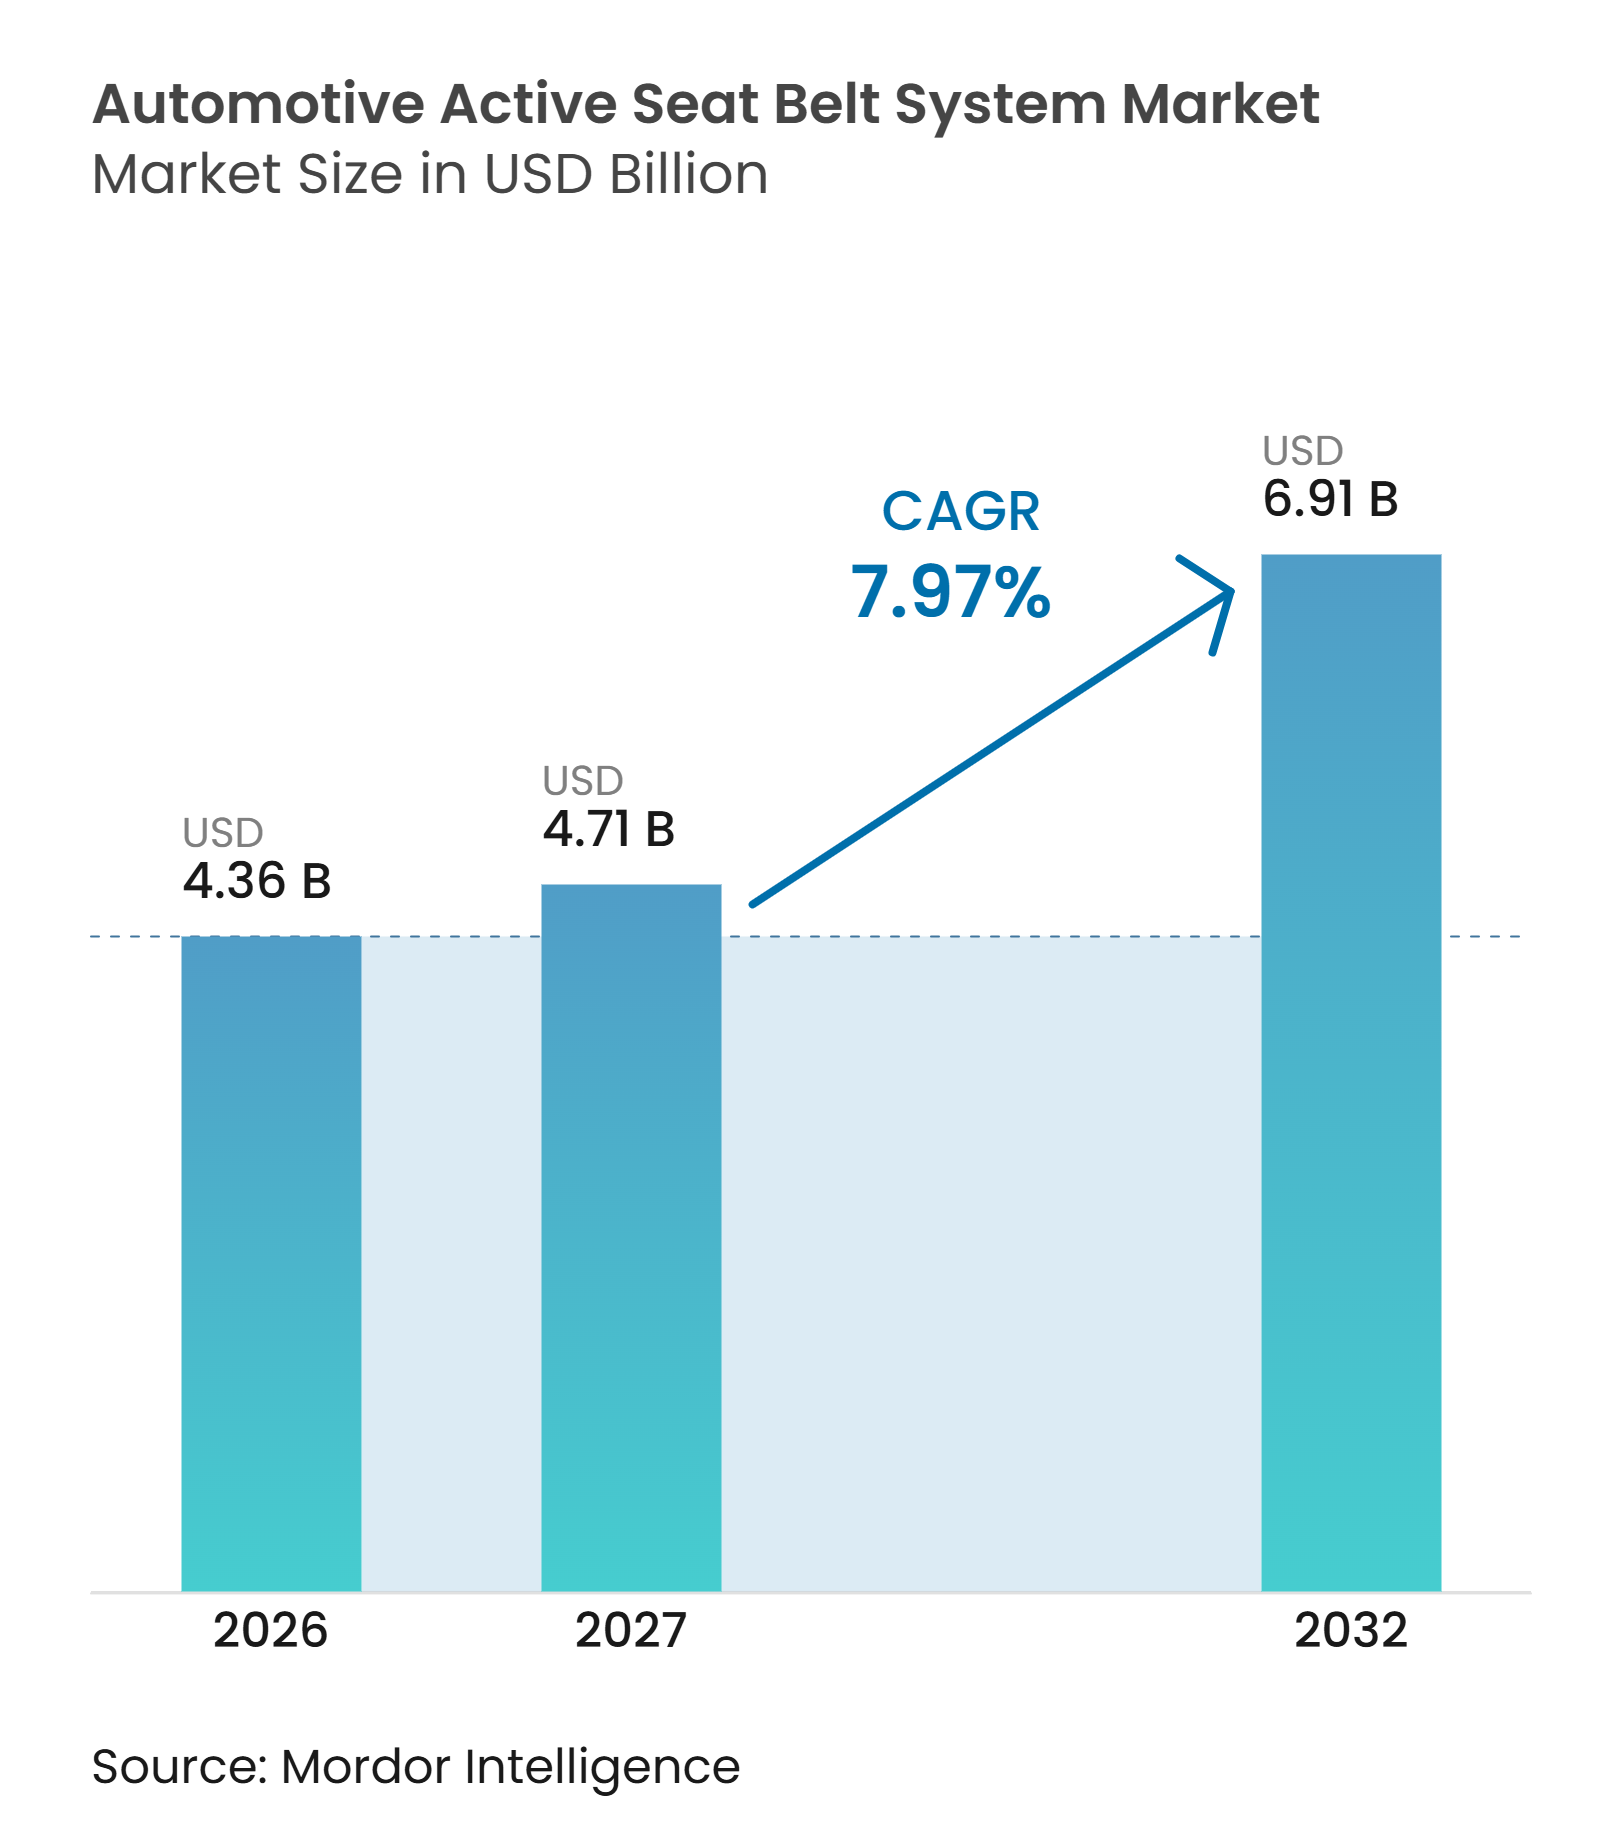
Die Marktgröße für automotive aktive Sicherheitsgurtsysteme wurde im Jahr 2026 auf 4,36 Milliarden USD bewertet, wird für 2027 auf 4,71 Milliarden USD geschätzt und soll bis 2032 auf 6,91 Milliarden USD anwachsen, mit einer CAGR von 7,97 % von 2027 bis 2032. Der Markt für automotive aktive Sicherheitsgurtsysteme entwickelt sich von Rückhaltesystemen, die ausschließlich während eines Aufpralls reagieren, hin zu Systemen, die bereits vor einem erwarteten Aufprall reagieren können. Motorisierte Vor-Vorspanner, elektronische Sicherheitssteuergeräte und Eingaben von Fahrerassistenzsystemen werden zunehmend in neue Fahrzeugprogramme integriert. Vorschriften für Gurterinnerungssysteme an Rücksitzen und Insassenüberwachung verkürzen die verfügbare Zeit für Hersteller, Fahrzeugdesigns zu aktualisieren. Zulieferer, die mechanische Rückhaltekompetenz mit elektronischer Validierung verbinden können, sind besser positioniert, um diese Programme zu unterstützen. Die Kosten bleiben eine praktische Einschränkung bei günstigeren Fahrzeugen, doch regulatorische Anforderungen stützen die Nachfrage weiterhin bei Premium- und Hochvolumenmodellen[1].
Wichtigste Erkenntnisse des Berichts
- Nach Technologie hielten Pyrotechnische Vorspannergurte im Jahr 2026 einen Marktanteil von 44,76 % am Markt für Automotive Active Seat Belt System, während Motorisierte/Reversible Vorspannergurte bis 2032 mit einem CAGR von 9,01 % wachsen sollen.
- Nach Komponente entfielen auf Aufroller und Vorspanner im Jahr 2026 63,29 % des Marktanteils am Markt für Automotive Active Seat Belt System, während Steuergeräte und Sensoren bis 2032 mit einem CAGR von 8,77 % wachsen sollen.
- Nach Sitzposition hielten Vordersitze im Jahr 2026 einen Umsatzanteil von 79,31 %, während Rücksitze bis 2032 mit einem CAGR von 8,65 % wachsen sollen.
- Nach Fahrzeugtyp entfielen auf Personenkraftwagen im Jahr 2026 83,78 % des Umsatzanteils, während schwere Nutzfahrzeuge bis 2032 mit einem CAGR von 8,87 % wachsen sollen.
- Nach Vertriebskanal hielt der OEM-Kanal im Jahr 2026 einen Umsatzanteil von 89,38 %, während der Aftermarket bis 2032 mit einem CAGR von 8,48 % wachsen soll.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Umsatzanteil von 42,74 %, während der Nahe Osten und Afrika bis 2032 mit einem CAGR von 8,39 % wachsen sollen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verpflichtende Rücksitz-Gurterinnerungen und höhere NCAP-Gewichtung | +1.5% | Global, konzentriert in Nordamerika, Europa und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| ADAS-ausgelöste Insassenpositionierung vor dem Aufprall | +1.3% | Global, am stärksten in einkommensstarken Märkten, Nordamerika, Europa, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Elektrifizierungsbedingte Integration von Rückhaltesteuergeräten und Hochspannungssicherheitsarchitekturen | +1.2% | Asiatisch-pazifischer Raum als Kern, China, mit Ausstrahlungseffekten auf Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Motorisierte Gurtfunktionen für haptische Warnungen und Übergabe bei automatisiertem Fahren | +0.9% | Europa, Japan, Nordamerika und Premium-Segmente im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Aufblasbare und adaptive Rückhaltesysteme für Rücksitze und schutzbedürftige Insassen | +0.8% | Nordamerika, Europa und China | Mittelfristig (2–4 Jahre) |
| Sitzintegrierte aktive Rückhaltesysteme für flexible und autonome Fahrzeugkabinen | +0.7% | Asiatisch-pazifischer Raum, Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verpflichtende Rücksitz-Gurterinnerungen und höhere NCAP-Gewichtung
Die Einhaltung der Rücksitzgurtpflicht ist bis 2027 ein unmittelbarer Volumentreiber für den Markt für Automotive Active Seat Belt System. Die U.S. National Highway Traffic Safety Administration hat im Januar 2025 Änderungen des Federal Motor Vehicle Safety Standard Nr. 208 abgeschlossen. Die Vorschrift schreibt Gurtwarnungssysteme vor, mit Umsetzungsfristen im September 2026 für vordere Außensitze und September 2027 für Rücksitze. Das Euro NCAP-Insassenüberwachungsprotokoll 2026 vergibt bis zu 10 Punkte für die Gurtüberwachung und knüpft die volle Leistungsbewertung an die Erkennung der Rücksitzbelegung [2]. Diese Anforderungen veranlassen Hersteller, Sensoren und Erinnerungsfunktionen in Programme aufzunehmen, die bisher einfachere Rücksitzsysteme verwendeten. Eine Verzögerung dieser Arbeiten kann die Verbrauchersicherheitsbewertungen schwächen, zu einem Zeitpunkt, an dem Bewertungen bei Fahrzeugkaufentscheidungen weiterhin sichtbar sind.
ADAS-ausgelöste Insassenpositionierung vor dem Aufprall
Motorisierte Vor-Vorspanner verbinden Kollisionsvermeidungssysteme mit dem Insassenschutz in der Branche für automotive aktive Sicherheitsgurtsysteme. Diese reversiblen Module beseitigen das Gurtspiel, wenn das Fahrzeug eine potenzielle Kollision erkennt, und lösen die Spannung, sobald die Gefahr vorüber ist. Die Systeme empfangen während der Gefahrenbewertungsphase Befehle, um Insassen neu zu positionieren und die Rückhalteleistung vor einem möglichen Aufprall zu optimieren. Diese Funktionalität unterstützt die Integration von Sicherheitsgurt- und Fahrerassistenzsystemdaten vor einem Aufprall. Sie ermöglicht es Zulieferern zudem, ihr Angebot über konventionelle aufprallausgelöste Rückhaltehardware hinaus zu differenzieren.
Elektrifizierungsbedingte Integration von Rückhaltesteuergeräten und Hochspannungssicherheitsarchitekturen
Elektrofahrzeuge erfordern von Zulieferern eine Überprüfung der Rückhaltekalibrierung, da Fahrzeugmasse und Karosseriestrukturen die Aufprallimpulse verändern können. Es wird festgestellt, dass die größere Masse und Steifigkeit von Elektrofahrzeugen möglicherweise Überarbeitungen der Rückhalteprüfmethoden und -kalibrierungen erfordern. Dieser Bedarf erhöht den Wert von Sicherheitssteuergeräten, die Rückhalteentscheidungen mit umfassenderen Fahrzeugdaten koordinieren können. Chinas Umfang der Elektrofahrzeugproduktion macht den asiatisch-pazifischen Raum zu einem zentralen Standort für diese Integrationsarbeit. Fahrzeughersteller können diese Systeme nutzen, um die Auslösecharakteristik von Vorspannern und die Einstellungen von Kraftbegrenzern an Plattformanforderungen anzupassen. Das Ergebnis ist eine höhere Nachfrage nach Zulieferern, die mechanische Rückhaltetechnik mit elektronischer und softwarebasierter Validierungskompetenz verbinden.
Adaptive motorisierte Rückhaltesysteme für Rücksitze und flexible Fahrzeugkabinen
Der Markt für Automotive Active Seat Belt System expandiert über einzelne Aufprallanwendungen hinaus. Motorisierte Systeme können bei starkem Bremsen eine gestufte Spannung aufbauen und Insassen physische Warnungen geben. Volvo Cars hat einen mehrfach adaptiven Sicherheitsgurt eingeführt, der Innen- und Außensensordaten nutzt, um Lasteinstellungen basierend auf Insassenmerkmalen und Aufprallschwere anzupassen. Fortschrittliche Rücksitz-Rückhaltekonfigurationen können das Risiko von Ganzkörperverletzungen im Vergleich zu Basisdesigns mit aufblasbaren Elementen reduzieren. Chinas Kraftfahrzeugnormungsplan identifiziert aktive Vorspannergurte als Gegenstand der Normungsforschung. Diese Entwicklungen unterstützen Investitionen in adaptive Rücksitzsysteme und Rückhaltedesigns für geneigte oder flexible Kabinenausführungen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Systemkosten und Kalibrierungsaufwand in kostensensitiven Fahrzeugen | -1.2% | Global, am stärksten ausgeprägt in Südasien, Südostasien, Südamerika und Afrika | Mittelfristig (2–4 Jahre) |
| Pyrotechnische Handhabung, Wartbarkeit und Einschränkungen am Lebensende | -0.8% | Global, mit hohen Compliance-Kosten in Europa, Nordamerika und Japan | Langfristig (≥ 4 Jahre) |
| Risiko von Fehlauslösungen, Komfortkompromisse und Verbraucherakzeptanz reversibler Spannungssysteme | -0.6% | Nordamerika, Europa und einkommensstarker asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Begrenzte Rücksitzsensorisierung und inkonsistente regulatorische Harmonisierung | -0.5% | Aufstrebender asiatisch-pazifischer Raum, Naher Osten und Afrika sowie Südamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosten-, Kalibrierungs- und Akzeptanzhürden
Kostenunterschiede zwischen Fahrzeugsegmenten schränken die kurzfristige Einführung fortschrittlicher Systeme in der Branche für automotive aktive Sicherheitsgurtsysteme ein. Die höheren Kosten für motorisierte Vorspanner, Sicherheitssteuergeräte und Belegungssensoren beschränken deren Einsatz vorwiegend auf höherwertige Fahrzeuge. Jedes Rückhalteprogramm erfordert zudem fahrzeugspezifisches Engineering für Aufprallimpulse, Gurtbelastungsgrenzen und Kommunikationsprotokolle für Fahrerassistenzsysteme. Zulieferer müssen umfangreiche Validierungen abschließen, bevor ein Design in die Produktion geht. Fehlalarme und unangenehme Gurtspannungsereignisse können die Akzeptanz bei Verbrauchern weiter beeinträchtigen, insbesondere in Märkten, in denen Fahrer nur begrenzte Erfahrung mit aktiven Rückhaltesystemen haben.
Pyrotechnische Handhabung und ungleichmäßige Servicebereitschaft
Pyrotechnische Vorspanner bleiben zentral für den Markt für Automotive Active Seat Belt System, obwohl ihr Einsatz Wartungs- und Entsorgungspflichten schafft. Ihr Transport und ihre Handhabung unterliegen in vielen Rechtsordnungen weiterhin den Vorschriften für Gefahrgüter. Aktualisierte Leistungs- und Validierungsanforderungen gelten für pyrotechnische Vorspanner, die in Aufrollern, Schlössern und Verankerungen verwendet werden. Verbrauchte Module erfordern spezialisierte Austausch- und Entsorgungsprozesse, die nicht gleichmäßig in allen Servicenetzwerken verfügbar sind. Rücksitzsensoren sind auch in Schwellenmärkten, wo regulatorische und Inspektionssysteme variieren, ungleichmäßig verbreitet. Diese Faktoren verlangsamen den Übergang zu aktiven Systemen in kostengünstigeren Fahrzeugprogrammen, auch wenn langfristige Sicherheitsanforderungen die Einführung unterstützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
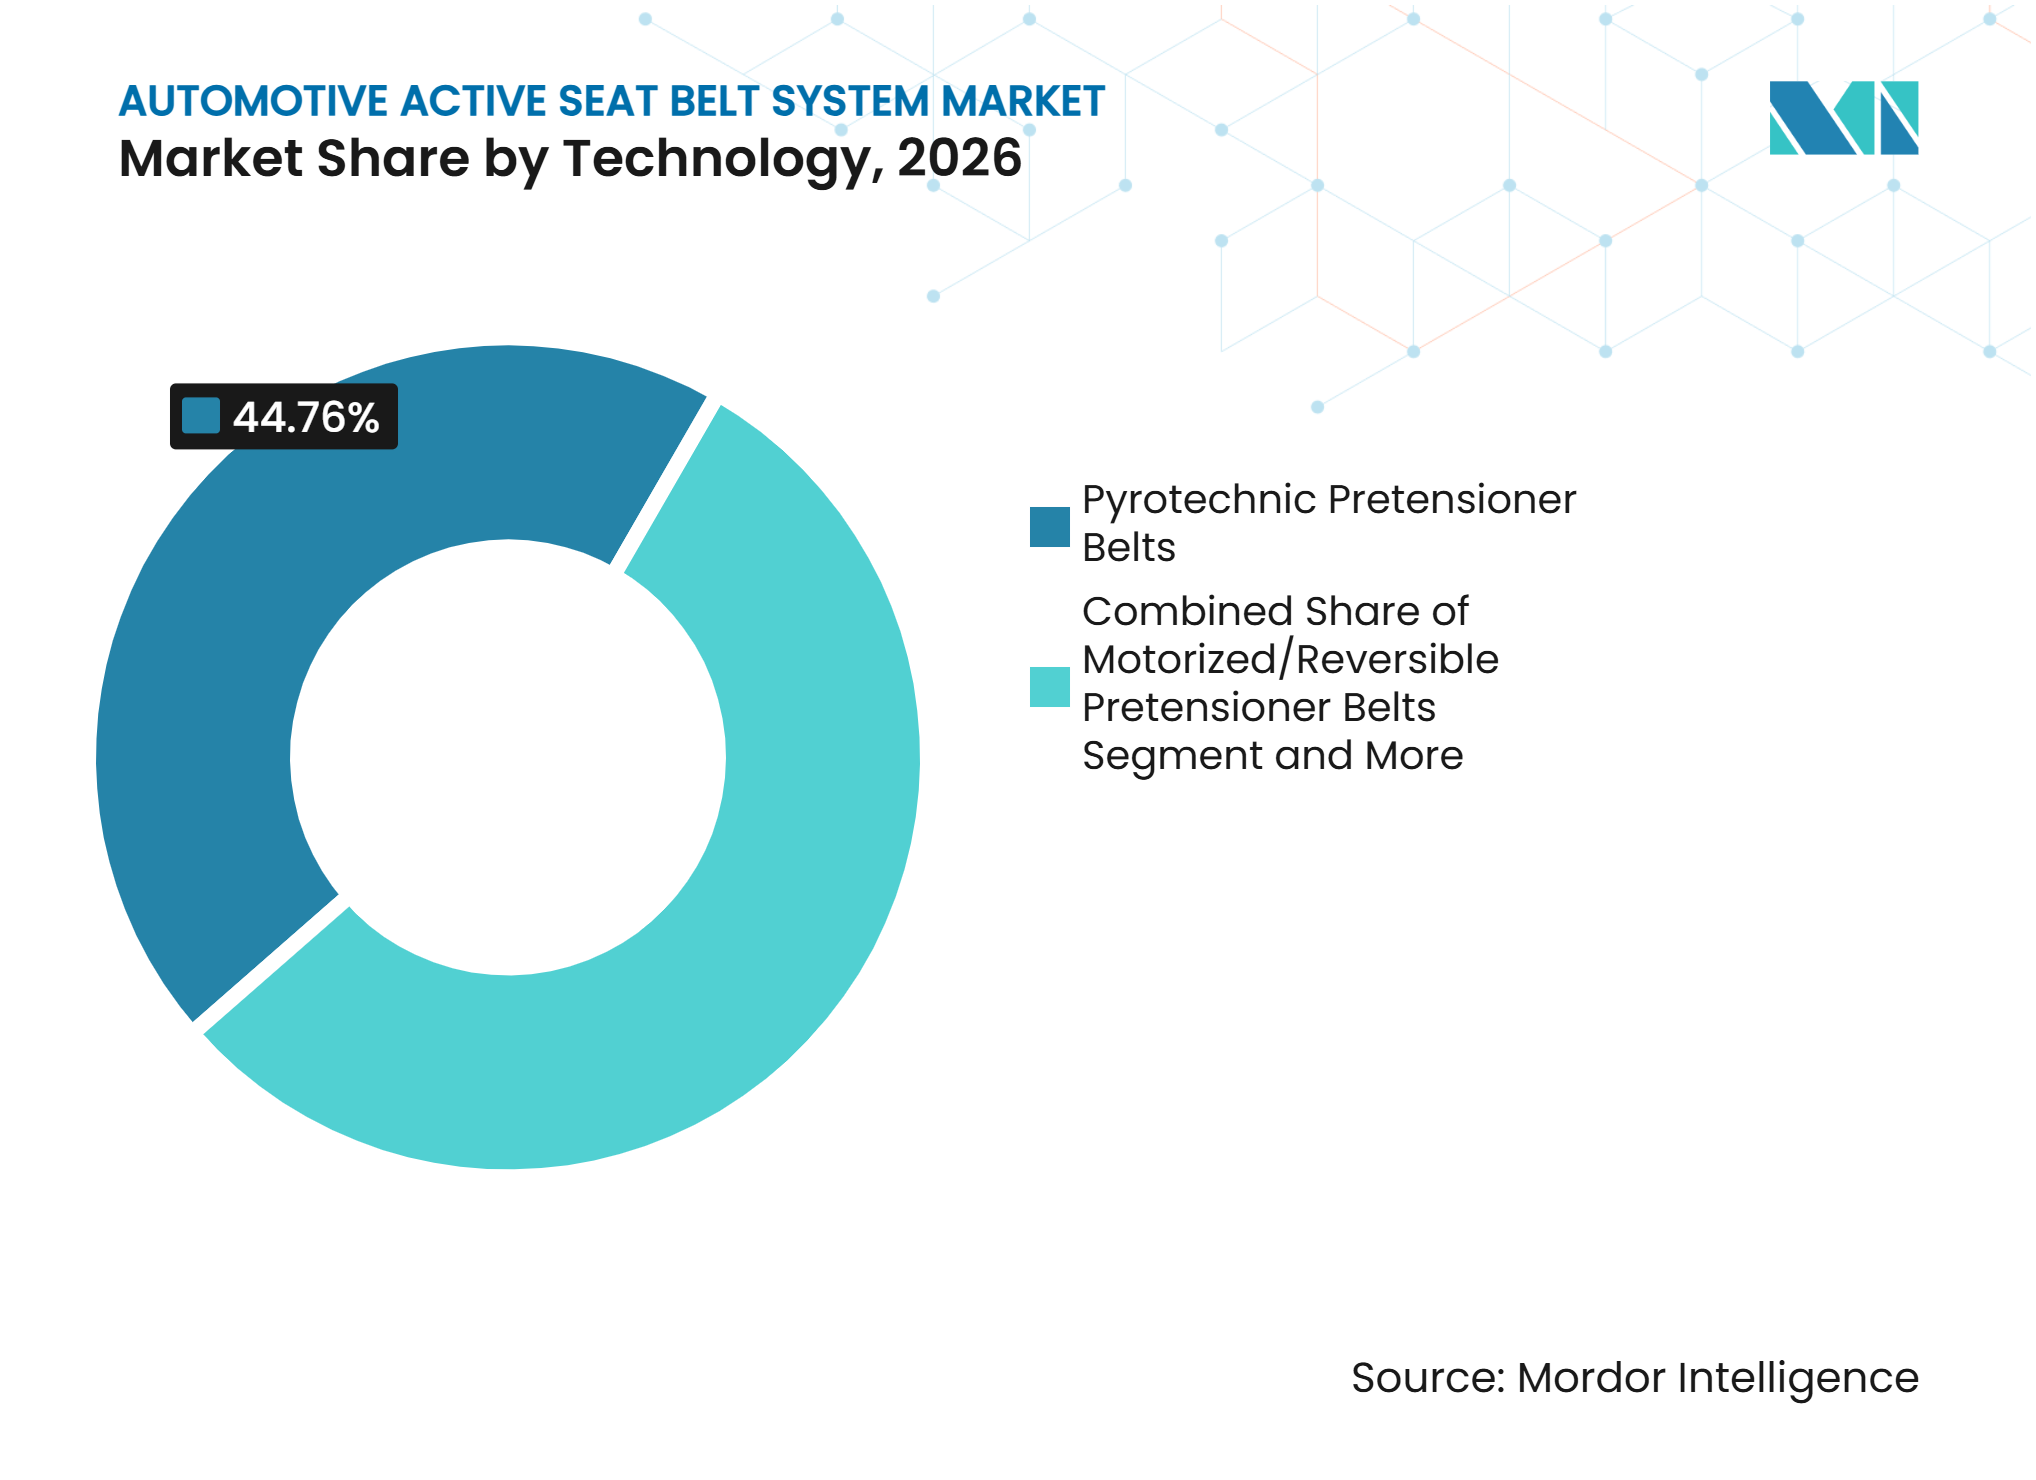
Motorisierte Systeme erweitern den FunktionsumfangPyrotechnische Vorspannergurte machten im Jahr 2026 44,76 % des Marktanteils am Markt für Automotive Active Seat Belt System aus. Ihre Position spiegelt die etablierte Fertigungsskala, langjährige Aufprallleistungsnachweise und niedrigere Stückkosten wider. Sie bleiben eine praktische Wahl für Plattformen, bei denen das Rückhaltesystem für den Betrieb während einer Kollision ausgelegt ist. Hersteller können etablierte Fertigungslinien und Zuliefererbeziehungen nutzen, wenn sie diese Systeme für kostensensitive Fahrzeuge spezifizieren. Ihre installierte Basis unterstützt auch die anhaltende Nachfrage nach Ersatzteilen und Validierungsdienstleistungen. Die Technologie bleibt daher wichtig, während Fahrzeughersteller andere Formen der aktiven Steuerung hinzufügen.
Motorisierte und reversible Vorspannergurte sollen bis 2032 mit einem CAGR von 9,01 % wachsen, der schnellsten Technologierate im Markt für Automotive Active Seat Belt System. Ihr Kernvorteil ist die Fähigkeit, den Gurt vor einem Aufprall zu straffen und ihn nach einem Nicht-Aufprallereignis zurückzusetzen. Autoliv identifiziert reversiblen Betrieb und elektronische Befehle als Schlüsselmerkmale seines Vorspanner-Designs. Aufblasbare Sicherheitsgurte spielen weiterhin eine wichtige Rolle beim Rücksitzschutz, insbesondere für Insassen unterschiedlicher Körpergrößen. Mechanische, pneumatische und Dual-Mode-Systeme behalten auch Anwendungen in Spezial- und Nutzfahrzeuganwendungen, wo elektronische Komplexität oder pyrotechnische Handhabung weniger geeignet ist.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Komponente:
Elektronik steigert den Wert etablierter HardwareAufroller und Vorspanner werden voraussichtlich im Jahr 2026 einen Anteil von 63,29 % an der Branche für automotive aktive Sicherheitsgurtsysteme ausmachen. Diese Komponenten bilden die zentrale Betätigungs- und Lastmanagementschicht jeder Sicherheitsgurtbaugruppe. Ihr hoher Anteil spiegelt jahrzehntelange Produktionsinvestitionen globaler Rückhaltesystemzulieferer wider.
Steuergeräte und Sensoren werden bis 2032 voraussichtlich mit einer CAGR von 8,77 % wachsen und damit die höchste Wachstumsrate unter allen Komponenten aufweisen. Belegungserkennungssysteme, elektronische Sicherheitssteuergeräte und Sensorsignale unterstützen Gurterinnerungssysteme für Rücksitze und individuellere Rückhaltereaktionen. Die Überwachungskriterien von Euro NCAP erhöhen die Relevanz dieser Eingaben für Fahrzeugsicherheitsbewertungen zusätzlich. Schnallen und Gurtbänder bleiben stabile Komponenten der Stückliste. Weiterentwicklungen bei Gurtbändern konzentrieren sich auf Gewichtsreduzierung und verbesserte Faserhaltbarkeit, um Gewichtsmanagementprioritäten bei Elektrofahrzeugen zu unterstützen. Der Markt für automotive aktive Sicherheitsgurtsysteme ermutigt Zulieferer daher, mechanische Produkte mit Elektronik- und Softwarevalidierungskompetenzen zu kombinieren.
Nach Sitzposition:
Rücksitze gewinnen an SicherheitsausstattungVordersitze sollen im Jahr 2026 79,31 % des Marktanteils am Markt für Automotive Active Seat Belt System ausmachen. Diese Führungsposition spiegelt die lange Geschichte der Vordersitzvorschriften und die frühere Einführung von Vorspannern, Kraftbegrenzern und Insassenerkennungstechnologien wider. Aktive Rückhaltesysteme für Insassen in der ersten Reihe sind bei vielen einkommensstärkeren Fahrzeugmodellen gut etabliert. Mehrere Plattformen bieten bereits motorisierte Vorspanner und variable Kraftbegrenzer an, mit Kalibrierungen, die durch mehrere Produktzyklen und Crashtest-Programme verfeinert wurden. Diese etablierte installierte Basis bietet Vordersitzsystemen eine dauerhafte Volumenbasis.
Rücksitze sollen bis 2032 mit einem CAGR von 8,65 % wachsen, angetrieben durch Vorschriften und Sicherheitsbewertungssysteme, die historische Schutzlücken adressieren. Rücksitz-Gurtwarnungsanforderungen und Insassenüberwachungskriterien beschleunigen die Einführung von Erkennungs- und Erinnerungsfunktionen. Fortschrittliche Rücksitz-Gurtkonfigurationen mit Vorspannern und Kraftbegrenzern können den Insassenschutz im Vergleich zu konventionellen Gurtdesigns erheblich verbessern. ZF LIFETEC hat in seinem SPR6.1-System eine mechanische Entkopplungstechnologie entwickelt, um Lasten auf Rücksitzinsassen mit unterschiedlichen Körpergewichten zu managen. Von diesem Segment wird erwartet, dass es inkrementelle Nachfrage nach Erkennungstechnologien, Rückhaltesteuerungen und anpassbaren Kraftmanagementsystemen generiert.
Nach Fahrzeugtyp:
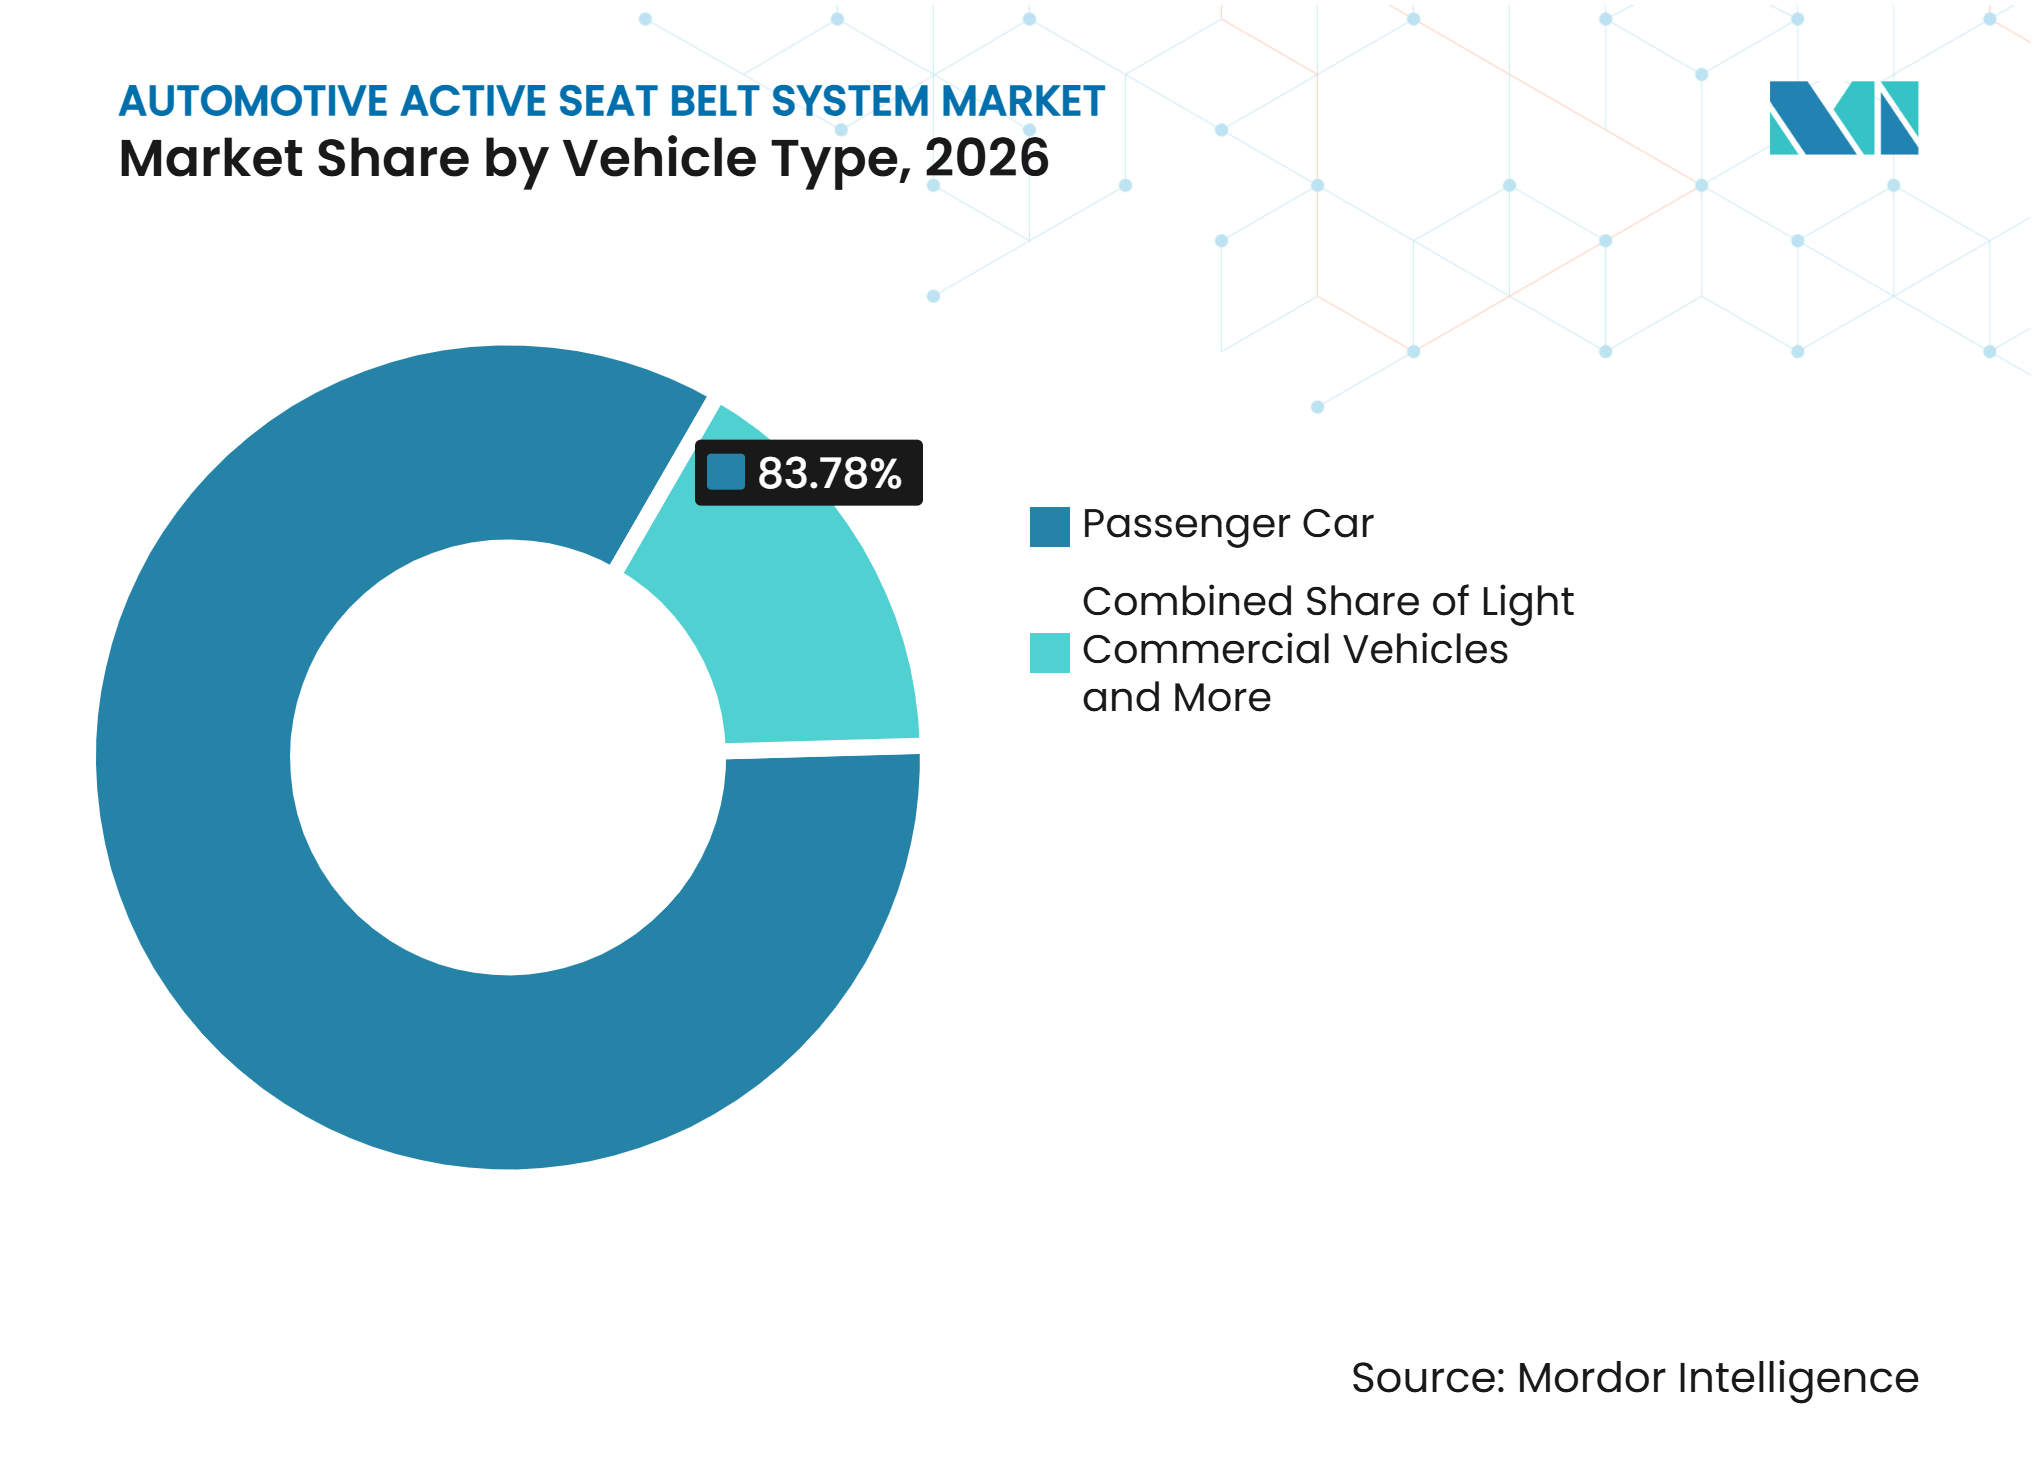
Nutzfahrzeuge ergänzen elektronische SicherheitsausstattungPersonenkraftwagen machten im Jahr 2026 83,78 % des Marktanteils am Markt für Automotive Active Seat Belt System aus. Dieser Anteil spiegelt die globalen Produktionsvolumina und den historischen Fokus der Insassenschutzvorschriften auf M1-Personenkraftwagen wider. Aktualisierte Anforderungen für neue M1- und N1-Typgenehmigungen werden auf Personenkraftwagenprogram me angewendet, die der primäre Kanal bleiben, über den Zulieferer aktive Rückhaltetechnologien skalieren können. Hochvolumige Elektrofahrzeugeinführungen in Asien unterstützen ebenfalls die Integration elektronischer Rückhaltfunktionen. Zulieferer können Entwicklungskosten auf größere Produktionsläufe in dieser Fahrzeugkategorie verteilen.
Schwere Nutzfahrzeuge sollen bis 2032 mit einem CAGR von 8,87 % wachsen, der höchsten Wachstumsrate unter allen Fahrzeugtypen. Lkw- und Nutzfahrzeugprogramme integrieren mehr Sicherheitselektronik, da Flottenoperatoren dem Insassenschutz und dem Haftungsmanagement Priorität einräumen. Leichte Nutzfahrzeuge nehmen eine mittlere Position ein, da Flottenkäufer Compliance-Anforderungen gegen die Gesamtfahrzeugkosten abwägen. Nutzfahrzeugplattformen können längere Entwicklungszyklen haben, aber ihre Nutzungsprofile können Systeme begünstigen, die Warnungen und verbesserte Insassenkontrolle bieten. Der Markt für Automotive Active Seat Belt System expandiert daher über Personenkraftwagenapplikationen hinaus. Das Tempo dieses Wachstums hängt von der Geschwindigkeit ab, mit der Sicherheitsanforderungen für Lkw-Kabinen und Nutzfahrzeugflotten eingeführt werden.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
OEM-Design-In bleibt entscheidendOEM machte im Jahr 2026 89,38 % des Marktanteils am Markt für Automotive Active Seat Belt System aus. Aktive Rückhalteprodukte erfordern die Integration mit Fahrzeugstrukturen, elektronischen Steuergeräten, Aufprallkalibrierung und Sicherheitsvalidierung. Diese Anforderungen machen standardmäßige Nachrüstaktivitäten für motorisierte Aufroller und sensorbasierte Systeme schwierig. Zulieferer-Qualifizierungszyklen können für ein Produktionsprogramm 18–36 Monate dauern. Fahrzeughersteller müssen auch Gurthardware mit Airbag-, Sitz- und elektronischen Steuerfunktionen koordinieren. Folglich bleibt der OEM-Kanal der zentrale Weg zum Volumen für den Markt für Automotive Active Seat Belt System.
Der Aftermarket soll bis 2032 mit einem CAGR von 8,48 % wachsen. Das Wachstum ist mit der wachsenden installierten Basis aktiver Rückhaltesysteme verbunden, die nach dem Einsatz Inspektion, Diagnosearbeiten oder Austausch benötigen. USCAR-48 bietet gemeinsame Validierungsanforderungen für Ersatz-Pyrotechnikvorspanner. Verpflichtende Inspektionsprogramme in Ländern wie Deutschland und Japan können auch erfordern, dass Rückhaltfunktionen korrekt funktionieren. Das Segment bleibt kleiner, weil Kernaktivfunktionen nicht über reguläre Vertriebskanäle hinzugefügt werden können. Seine Chance konzentriert sich auf Service-, Kalibrierungs- und zertifizierte Ersatzaktivitäten.
Geografische Analyse
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum hielt im Jahr 2026 42,74 % des Marktanteils am Markt für Automotive Active Seat Belt System. China kombiniert hohe Fahrzeugproduktion mit Standards, die aktualisierte Rückhalte- und Erinnerungssysteme für neue M1- und N1-Genehmigungen ab Juli 2025 vorschreiben. Die Elektrofahrzeugproduktion des Landes schafft auch Nachfrage nach Rückhaltesystemen, die für unterschiedliche Fahrzeugmassen und -strukturen kalibriert sind. Japans Typgenehmigungsreferenzen von 2025 sind auf aktualisierte UNECE-Verordnung Nr. 16 und UN R174-Anforderungen abgestimmt. Dieser regulatorische Einfluss unterstützt die fortlaufende Integration von Erinnerungsfunktionen und fortschrittlichen Sicherheitsgurtdesigns. Indien fügt eine weitere Nachfragequelle hinzu, da Bharat NCAP seinen Fokus auf den Schutz erwachsener Insassen verstärkt. Die regionale Fertigungsskala gibt Zulieferern einen praktischen Grund, Elektronik, Aufrollerproduktion und Tests zu lokalisieren.
Naher Osten und Afrika
Der Nahe Osten und Afrika sollen bis 2032 mit einem CAGR von 8,39 % wachsen, was das am schnellsten wachsende geografische Segment im Markt für Automotive Active Seat Belt System macht. Das Wachstum wird durch größere Fahrzeugflotten am Golf und eine breitere Einführung UNECE-konformer Fahrzeugsicherheitsvorschriften unterstützt. Die Vereinigten Arabischen Emirate haben ihre Verkehrs- und Fahrzeugsicherheitsanforderungen durch das Bundesgesetzesdekret Nr. 14 von 2024 aktualisiert, das am 29. März 2025 in Kraft trat. Saudi-Arabiens Sicherheitsgurtanforderungen für alle Insassen unterstützen ebenfalls die Nachfrage nach konformen Fahrzeugausstattungen. Premium-Fahrzeugimporte bleiben für den regionalen Wert wichtig, da fortschrittliche Rückhalteausstattung bei diesen Modellen häufiger Standard ist. Die Modernisierung der Durchsetzung kann die Aufmerksamkeit für die Nutzung von Sicherheitsgurten und die Rückhaltewartung erhöhen und die Bedingungen für die Ersatznachfrage verbessern.
Europa, Nordamerika und Südamerika
Europa bleibt eine technologieintensive Region, da das Euro NCAP-Protokoll 2026 zusätzlichen Schwerpunkt auf Insassenüberwachung und adaptiven Schutz legt. Nordamerika setzt Änderungen des Federal Motor Vehicle Safety Standard Nr. 208-Warnsystems für die Produktionsprogramme 2026 und 2027 um. Adient und Autoliv haben im Oktober 2025 das dynamische Sitzsicherheitssystem Z-Guard für geneigte und flexible Sitzpositionen eingeführt. Südamerika liefert inkrementelles Volumen durch brasilianische Fahrzeugproduktion und inländische Zuliefereraktivitäten. Reife Regionen werden wahrscheinlich die Softwarevalidierung und den Einsatz adaptiver Systeme anführen, während Südamerika diese Funktionen eher übernehmen wird, wenn Fahrzeugplattformen und regulatorische Anforderungen voranschreiten.
Wettbewerbslandschaft
Marktkonzentration
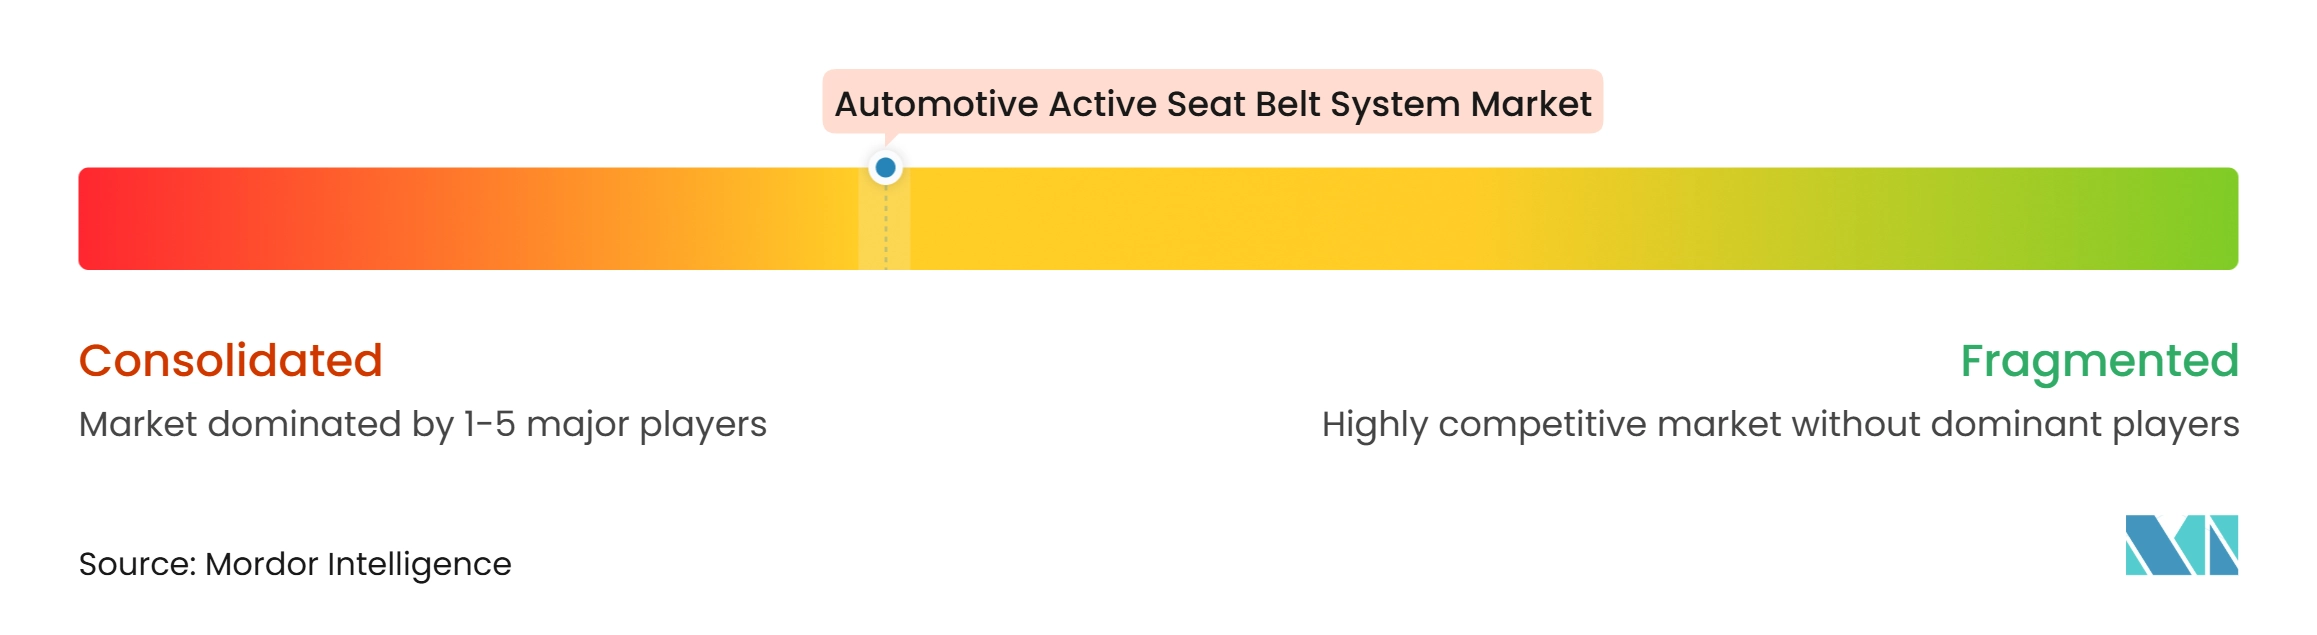
Der Markt für Automotive Active Seat Belt System weist eine konzentrierte Struktur in der globalen Versorgung mit aktiven Rückhaltesystemen auf. Autoliv hält einen bedeutenden Anteil am globalen Sicherheitsgurtmarkt. Sein Sortiment umfasst pyrotechnische Zünder, Sicherheitsgurtprodukte und Vorspannerlösungen. ZF LIFETEC konkurriert durch variable Kraftbegrenzer, sitzintegrierte Aufroller und virtuelle Testwerkzeuge. Joyson Safety Systems verfügt über Produktionskapazität und eine etablierte Präsenz in China nach der Takata-Übernahme. Tokai Rika, Hyundai Mobis und Ashimori profitieren von engen OEM-Beziehungen. Daicel und Nippon Kayaku bleiben relevante Zulieferer von pyrotechnischen Zündern und Gasgeneratoren.
Der Wettbewerb hängt zunehmend von der Fähigkeit ab, Software, Sensoren und mechanische Hardware gemeinsam zu validieren. ZF LIFETEC demonstrierte auf der InCabin 2025 kamera- und sensorfusionsbasierte Systeme, die Insassen in Echtzeit klassifizieren, um eine personalisiertere Airbag- und Gurtauslösung zu ermöglichen. Autoliv gab im Oktober 2025 ein Gemeinschaftsunternehmen mit Hangsheng Electric bekannt, um mechatronische Vorspannerintegration und elektronische Sicherheitsgurtlösungen in China zu entwickeln. Adient und Autoliv haben ebenfalls im Oktober 2025 Z-Guard eingeführt, das verstellbare Gurtführung, doppelte Vorspanner und Airbags für geneigte Sitzpositionen kombiniert. Diese Entwicklungen zeigen, dass Zulieferer sowohl Fahrzeugautomatisierung als auch unterschiedliche Insassenhaltungen adressieren und gleichzeitig den Wert proprietärer Test- und Integrationsfähigkeiten steigern.
Es besteht weiterhin Raum für Produkte, die die Kosten aktiver Rückhaltesysteme in Einstiegsfahrzeugen reduzieren. Ein gemeldeter Unterschied von 140 USD im passiven Sicherheitsinhalt pro Fahrzeug zwischen mittel- und einkommensschwachen Märkten und einkommensstarken Märkten weist auf diesen Bedarf hin. Kostengünstigere Rücksitz-Belegungserkennung ist eine weitere Möglichkeit, bei der Zulieferer Erinnerungsanforderungen ohne Premium-Sensorarrays erfüllen können. Pyrotechnische Systeme werden weiterhin dort eingesetzt, wo Kosten und etablierte Produktion am wichtigsten sind. Motorisierte Systeme werden eher ausgewählt, wenn ein Fahrzeug Vorspannung vor dem Aufprall, haptische Kommunikation oder eine rücksetzbare Funktion benötigt. Die größten Zulieferer balancieren daher Skalierung in etablierter Hardware mit Investitionen in elektronische Integration. Diese Mischung unterstützt ein wettbewerbsintensives Umfeld, das von großen Tier-1-Unternehmen angeführt, aber durch regionale Partnerschaften und spezialisierte Technologiezulieferer geprägt wird.
Branchenführer im Markt für Automotive Active Seat Belt System
-
Autoliv Inc.
-
ZF Friedrichshafen AG
-
Tokai Rika Co., Ltd.
-
Ashimori Industry Co., Ltd.
-
Joyson Safety Systems
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für automotive aktive Sicherheitsgurtsysteme Unternehmen in diesem Bericht
- Autoliv Inc.
- ZF Friedrichshafen AG
- Joyson Safety Systems
- Tokai Rika Co., Ltd.
- Ashimori Industry Co., Ltd.
- Hyundai Mobis Co., Ltd.
- Daicel Corporation
- Toyoda Gosei Co., Ltd.
- Nippon Kayaku Co., Ltd.
- DENSO Corporation
- Robert Bosch GmbH
- AUMOVIO SE
- GWR Safety Systems
Neueste Industrielle Entwicklungen in Markt für automotive aktive Sicherheitsgurtsysteme
- September 2026: Wooshin Safety Systems aus Südkorea investierte 72,7 Milliarden KRW (54 Millionen USD), um ein Produktionswerk für Kraftfahrzeugsicherheitsgurtkomponenten in Iksan, Provinz Nord-Jeolla, zu errichten. Das Unternehmen wird ein bestehendes Werksgelände und Gebäude erwerben und renovieren sowie neue Produktionslinien für Aufroller und Schlösser installieren, die Schlüsselkomponenten von Sicherheitsgurtsystemen sind. Die Produktion soll im Februar 2027 beginnen.
- Juli 2026: Autoliv Inc. (Autoliv) hat InfraRed Webbing entwickelt. Dieses fortschrittliche Sicherheitsgurtkonzept integriert infrarotfähiges Gurtband in die Sicherheitsgurtstruktur, um eine verbesserte Insassenerkennung und -klassifizierung zu ermöglichen und Sicherheitsentscheidungen im Fahrzeug zu verbessern. Das System unterstützt berührungslose Insassenerfassung und hilft, den Missbrauch von Verriegelungen zu verhindern, während Flexibilität, Komfort und Sicherheitsleistung des Sicherheitsgurts erhalten bleiben.
Umfang des globalen Marktberichts für Automotive Active Seat Belt System
Der Markt für Automotive Active Seat Belt System ist segmentiert nach Technologie (Motorisierte/Reversible Vorspannergurte, Pyrotechnische Vorspannergurte, Aufblasbare Sicherheitsgurte und Sonstige), Komponente (Aufroller und Vorspanner, Schloss, Gurtband sowie Steuergerät und Sensoren), Sitzposition (Vordersitze, Rücksitze), Fahrzeugtyp (Personenkraftwagen, Leichte Nutzfahrzeuge und Schwere Nutzfahrzeuge), Vertriebskanal (OEM und Aftermarket) und Geografie (Nordamerika, Südamerika, Europa, Asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Segmentierungsübersicht
| Motorisierte/Reversible Vorspannergurte |
| Pyrotechnische Vorspannergurte |
| Aufblasbare Sicherheitsgurte |
| Sonstige (Mechanische, Pneumatische und Dual-Mode-Systeme) |
| Aufroller und Vorspanner |
| Schloss |
| Gurtband |
| Sonstige (Steuergerät und Sensoren) |
| Vordersitze |
| Rücksitze |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Schwere Nutzfahrzeuge |
| OEM |
| Aftermarket |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Technologie | Motorisierte/Reversible Vorspannergurte | |
| Pyrotechnische Vorspannergurte | ||
| Aufblasbare Sicherheitsgurte | ||
| Sonstige (Mechanische, Pneumatische und Dual-Mode-Systeme) | ||
| Nach Komponente | Aufroller und Vorspanner | |
| Schloss | ||
| Gurtband | ||
| Sonstige (Steuergerät und Sensoren) | ||
| Nach Sitzposition | Vordersitze | |
| Rücksitze | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Leichte Nutzfahrzeuge | ||
| Schwere Nutzfahrzeuge | ||
| Nach Vertriebskanal | OEM | |
| Aftermarket | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum im Bereich Automotive Active Seat Belt System an?
Aktualisierte Rücksitz-Gurterinnerungsvorschriften, Insassenüberwachungsanforderungen und die Integration von Voraufprallfunktionen mit Fahrerassistenzsystemen unterstützen das Wachstum.
Wie groß ist der Markt für Automotive Active Seat Belt System?
Es wird erwartet, dass er von 4,36 Milliarden USD im Jahr 2026 auf 6,91 Milliarden USD bis 2032 wächst, mit einem CAGR von 7,97 %.
Welche aktive Sicherheitsgurttechnologie wächst am schnellsten?
Motorisierte und reversible Vorspannergurte sollen bis 2032 mit einem CAGR von 9,01 % wachsen.
Welche Region führt die Nachfrage nach aktiven Sicherheitsgurtsystemen an?
Der asiatisch-pazifische Raum hielt im Jahr 2026 42,74 % des Umsatzanteils, unterstützt durch Fahrzeugproduktionskapazitäten und aktualisierte Sicherheitsanforderungen.
Warum dominiert der OEM-Kanal den Verkauf aktiver Sicherheitsgurte?
OEM machte im Jahr 2026 89,38 % des Umsatzanteils aus, da diese Systeme fahrzeugseitiges Engineering, Kalibrierung und Sicherheitsvalidierung erfordern.