
Tamaño y Participación del Mercado de Sistemas Activos de Cinturón de Seguridad Automotriz
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 4.71 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.91 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.97 % |
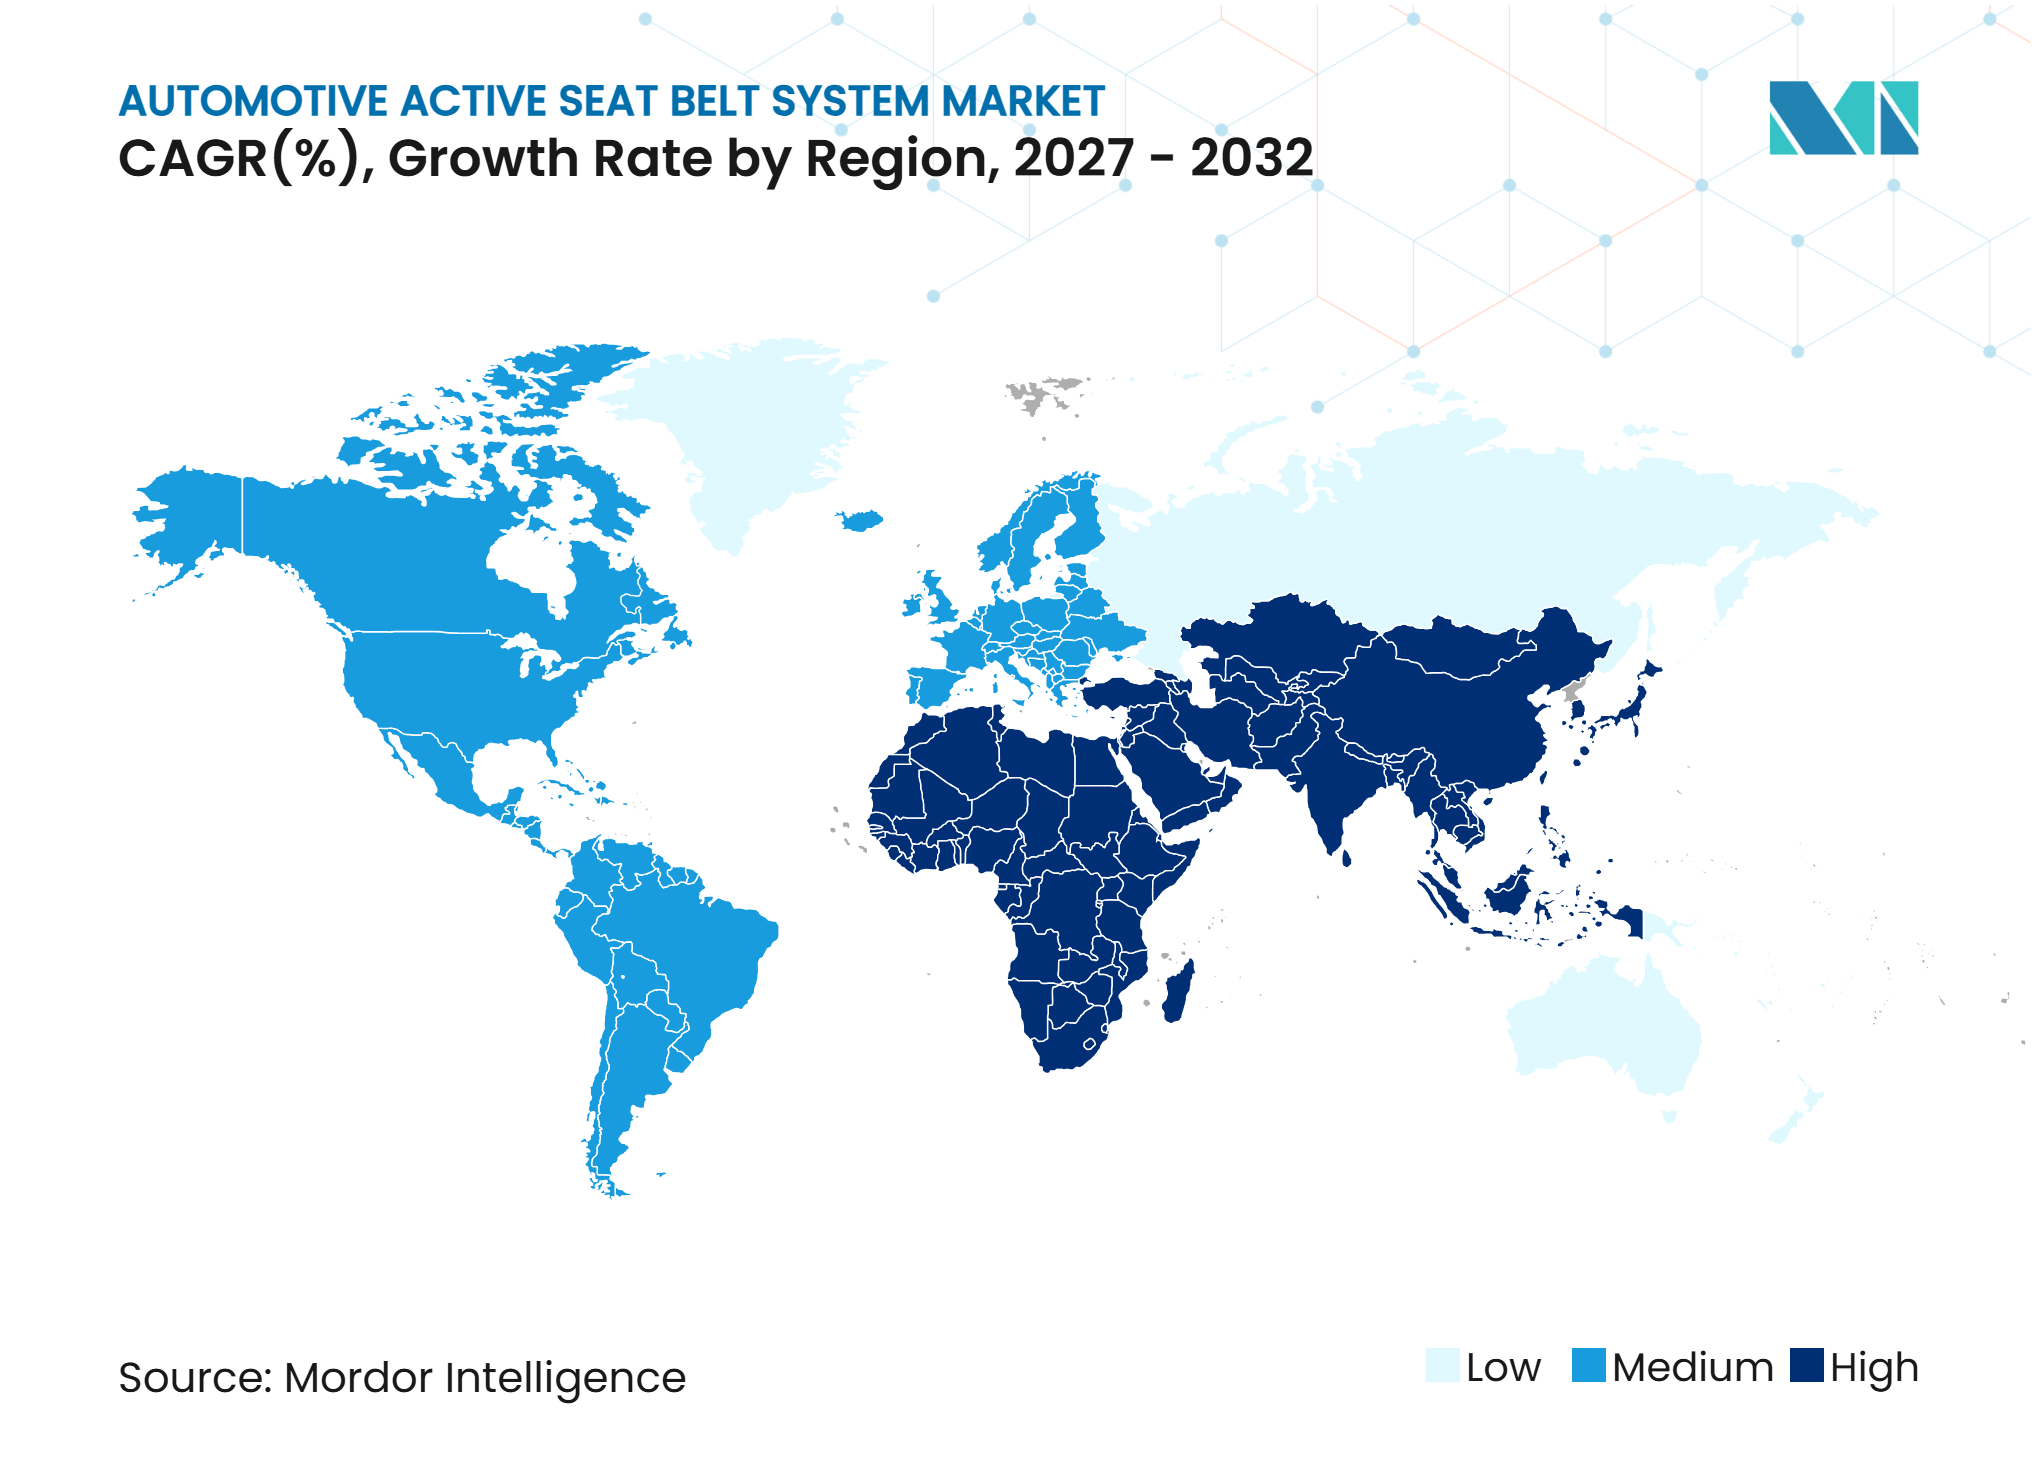
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Medio Oriente y África |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas Activos de Cinturón de Seguridad Automotriz por Mordor Intelligence
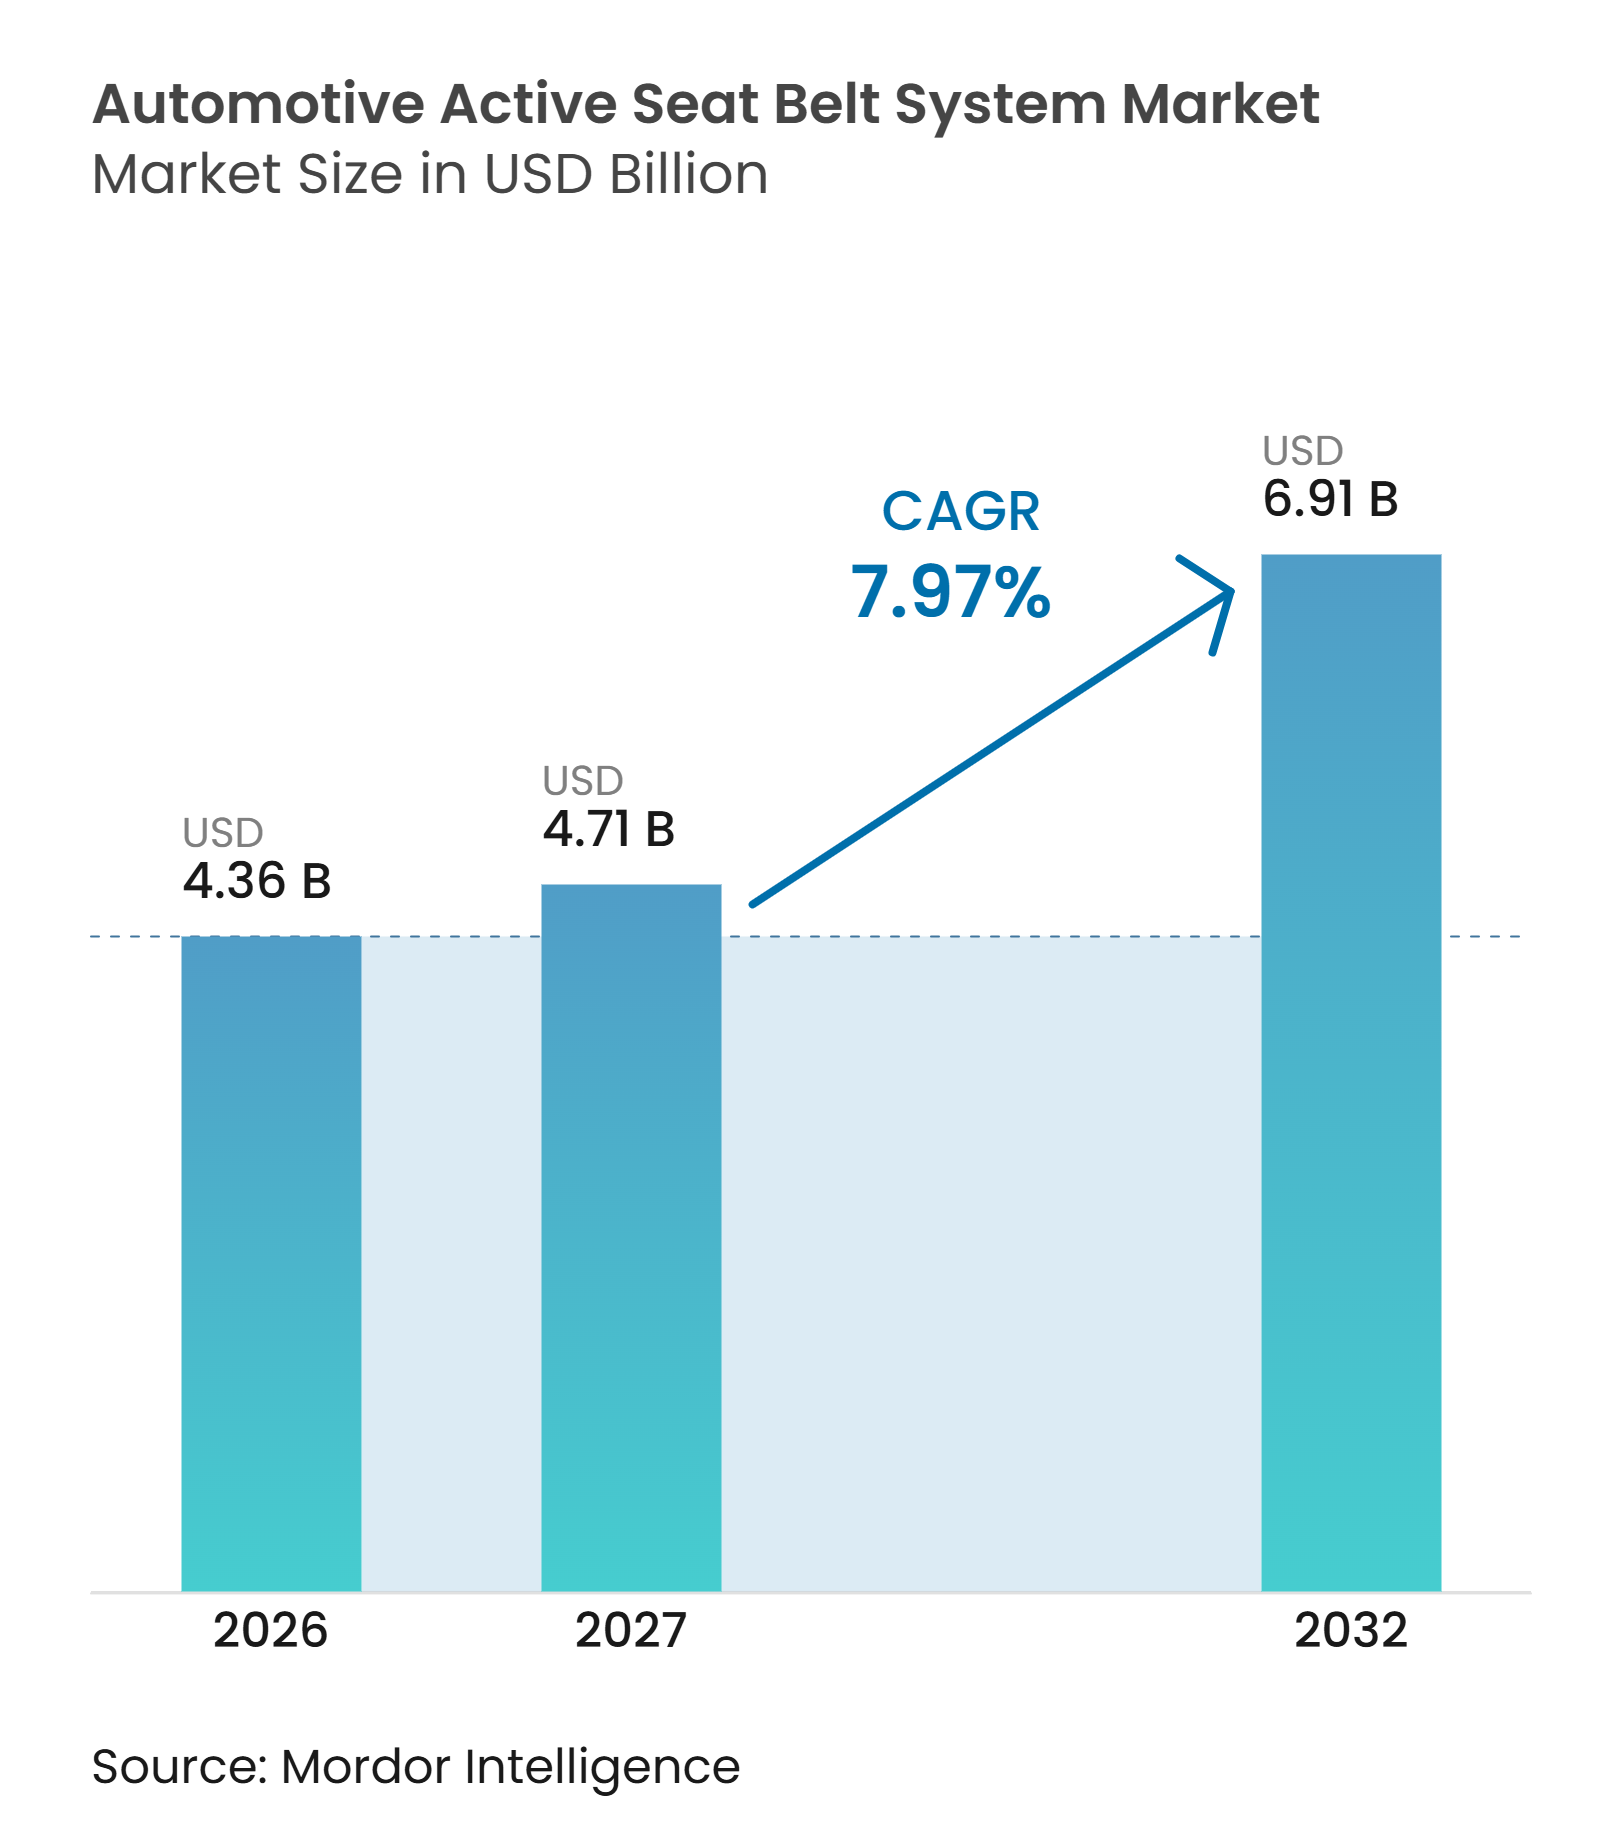
El tamaño del mercado de sistemas de cinturón de seguridad activo para automóviles fue valorado en 4,36 mil millones de USD en 2026, se estima en 4,71 mil millones de USD en 2027, y se proyecta que alcance los 6,91 mil millones de USD para 2032, con un crecimiento a una CAGR del 7,97% entre 2027 y 2032. El mercado de sistemas de cinturón de seguridad activo para automóviles está evolucionando desde diseños de retención que actúan únicamente durante un accidente hacia sistemas capaces de responder antes de un impacto anticipado. Los pretensores motorizados previos al impacto, las unidades de control electrónico de seguridad y las entradas de los sistemas avanzados de asistencia al conductor se están integrando cada vez más en los nuevos programas de vehículos. Las normativas sobre recordatorios de cinturón en asientos traseros y la monitorización de ocupantes están reduciendo el tiempo disponible para que los fabricantes actualicen los diseños de sus vehículos. Los proveedores que pueden combinar experiencia en sistemas de retención mecánica con validación electrónica están mejor posicionados para dar soporte a estos programas. El coste sigue siendo una limitación práctica en los vehículos de precio más bajo, pero los requisitos regulatorios continúan impulsando la demanda tanto en modelos premium como en modelos de alto volumen[1].
Conclusiones Clave del Informe
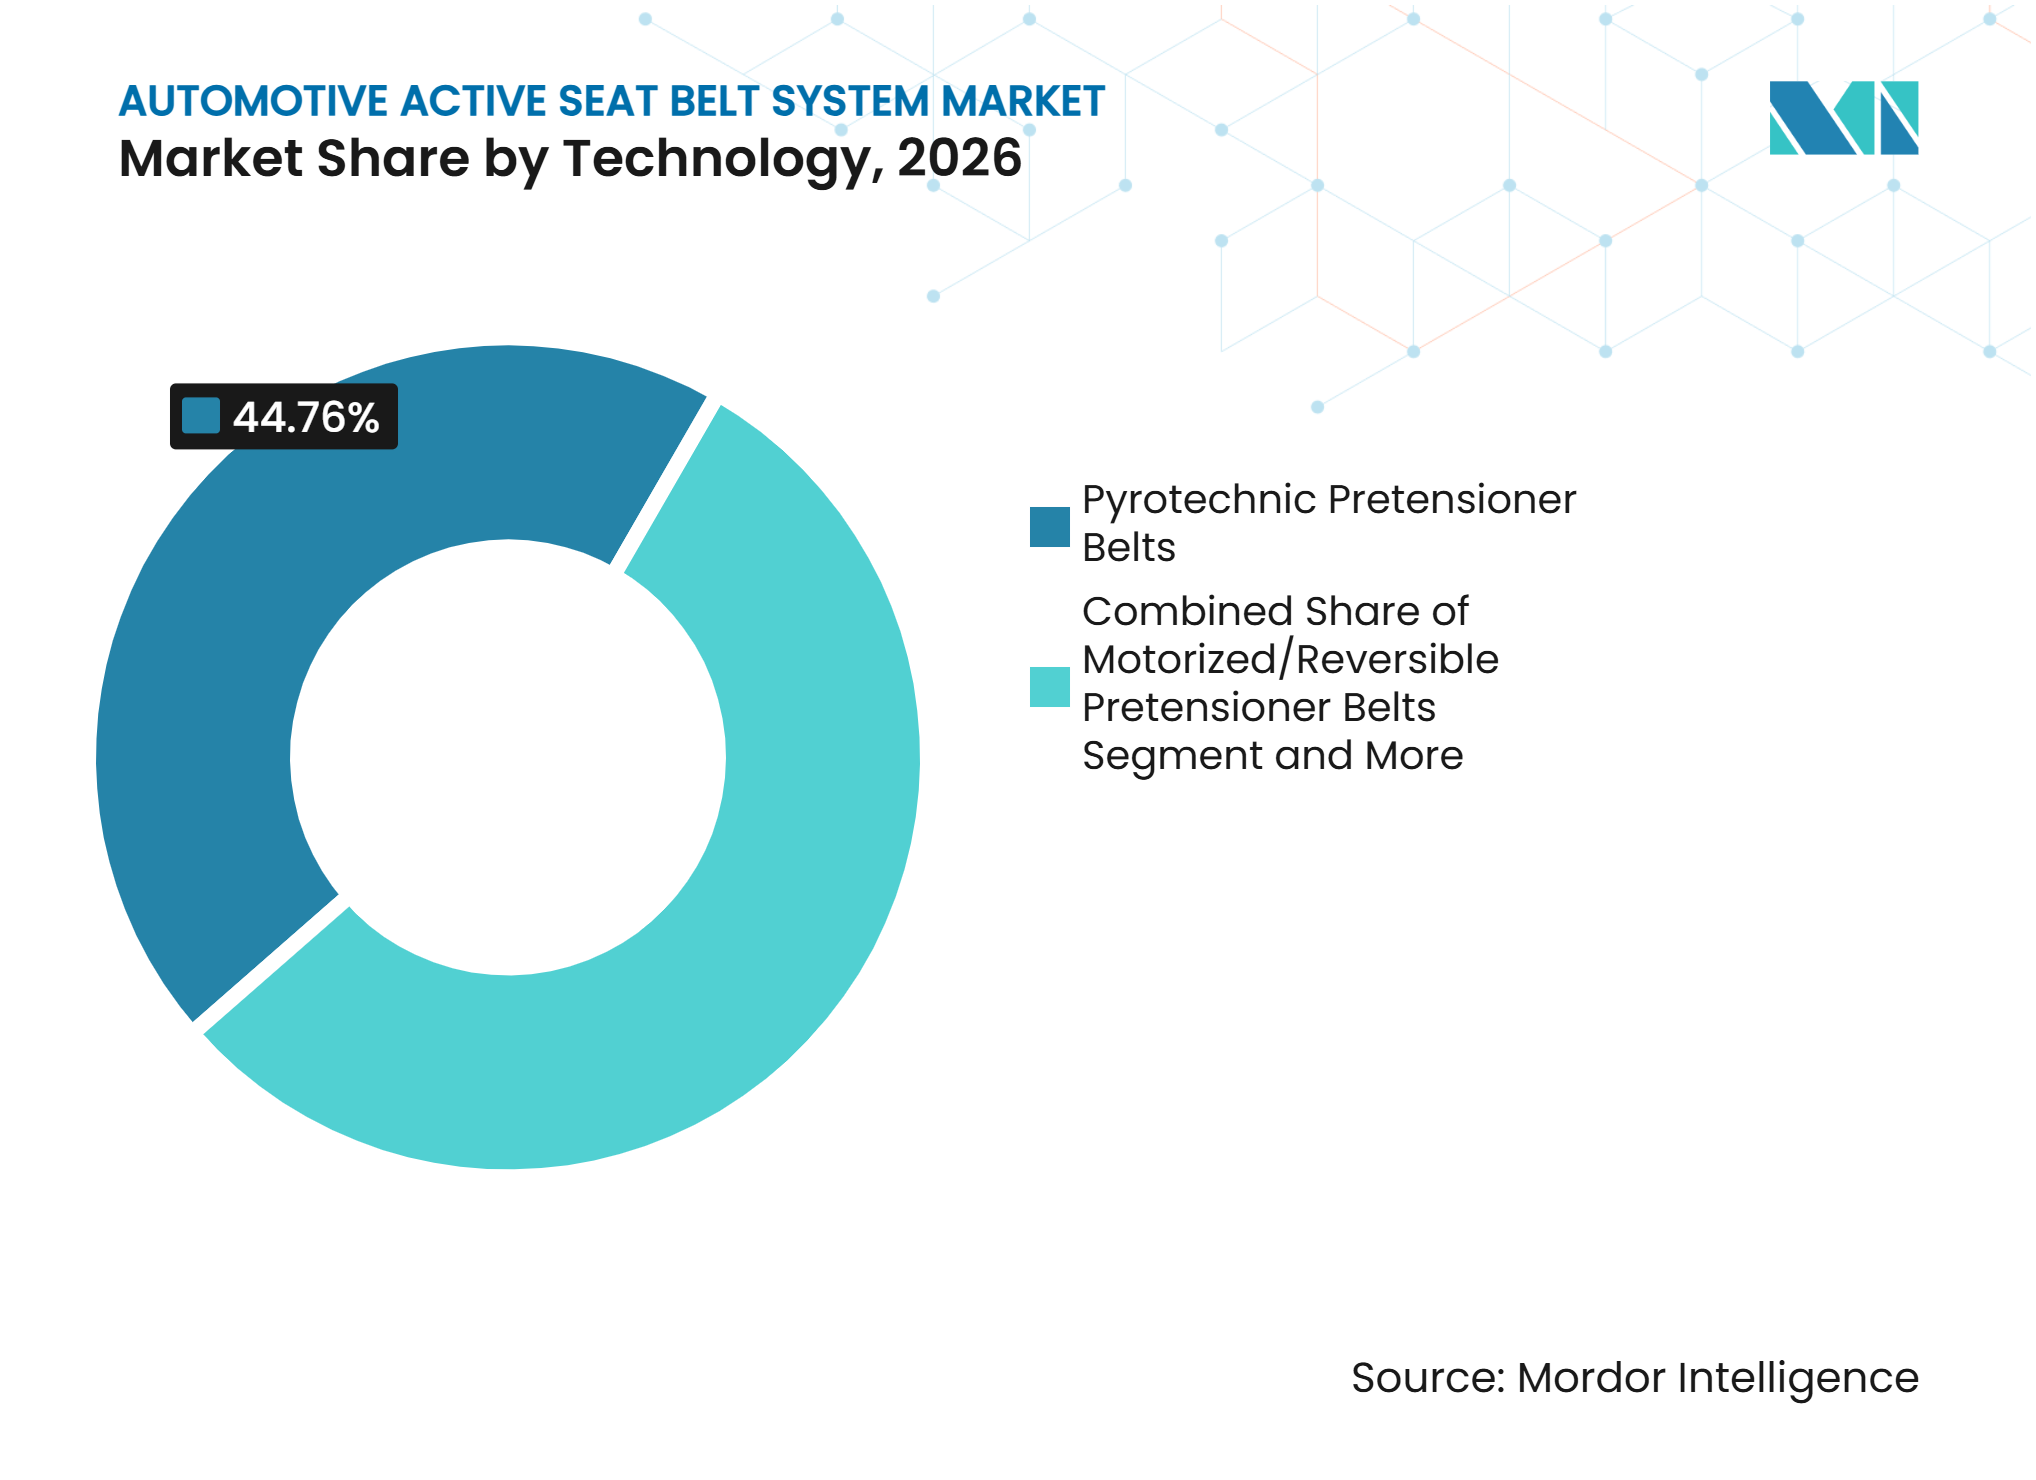
- Por tecnología, los Cinturones con Pretensor Pirotécnico representaron el 44,76% de la participación del Mercado de Sistemas Activos de Cinturón de Seguridad Automotriz en 2026, mientras que se prevé que los Cinturones con Pretensor Motorizado/Reversible crezcan a una CAGR del 9,01% hasta 2032.
- Por componente, los Retractores y Pretensores representaron el 63,29% de la participación del Mercado de Sistemas Activos de Cinturón de Seguridad Automotriz en 2026, mientras que se prevé que las ECU y los Sensores crezcan a una CAGR del 8,77% hasta 2032.
- Por posición del asiento, los Asientos Delanteros representaron el 79,31% de la participación en ingresos en 2026, mientras que se prevé que los Asientos Traseros crezcan a una CAGR del 8,65% hasta 2032.
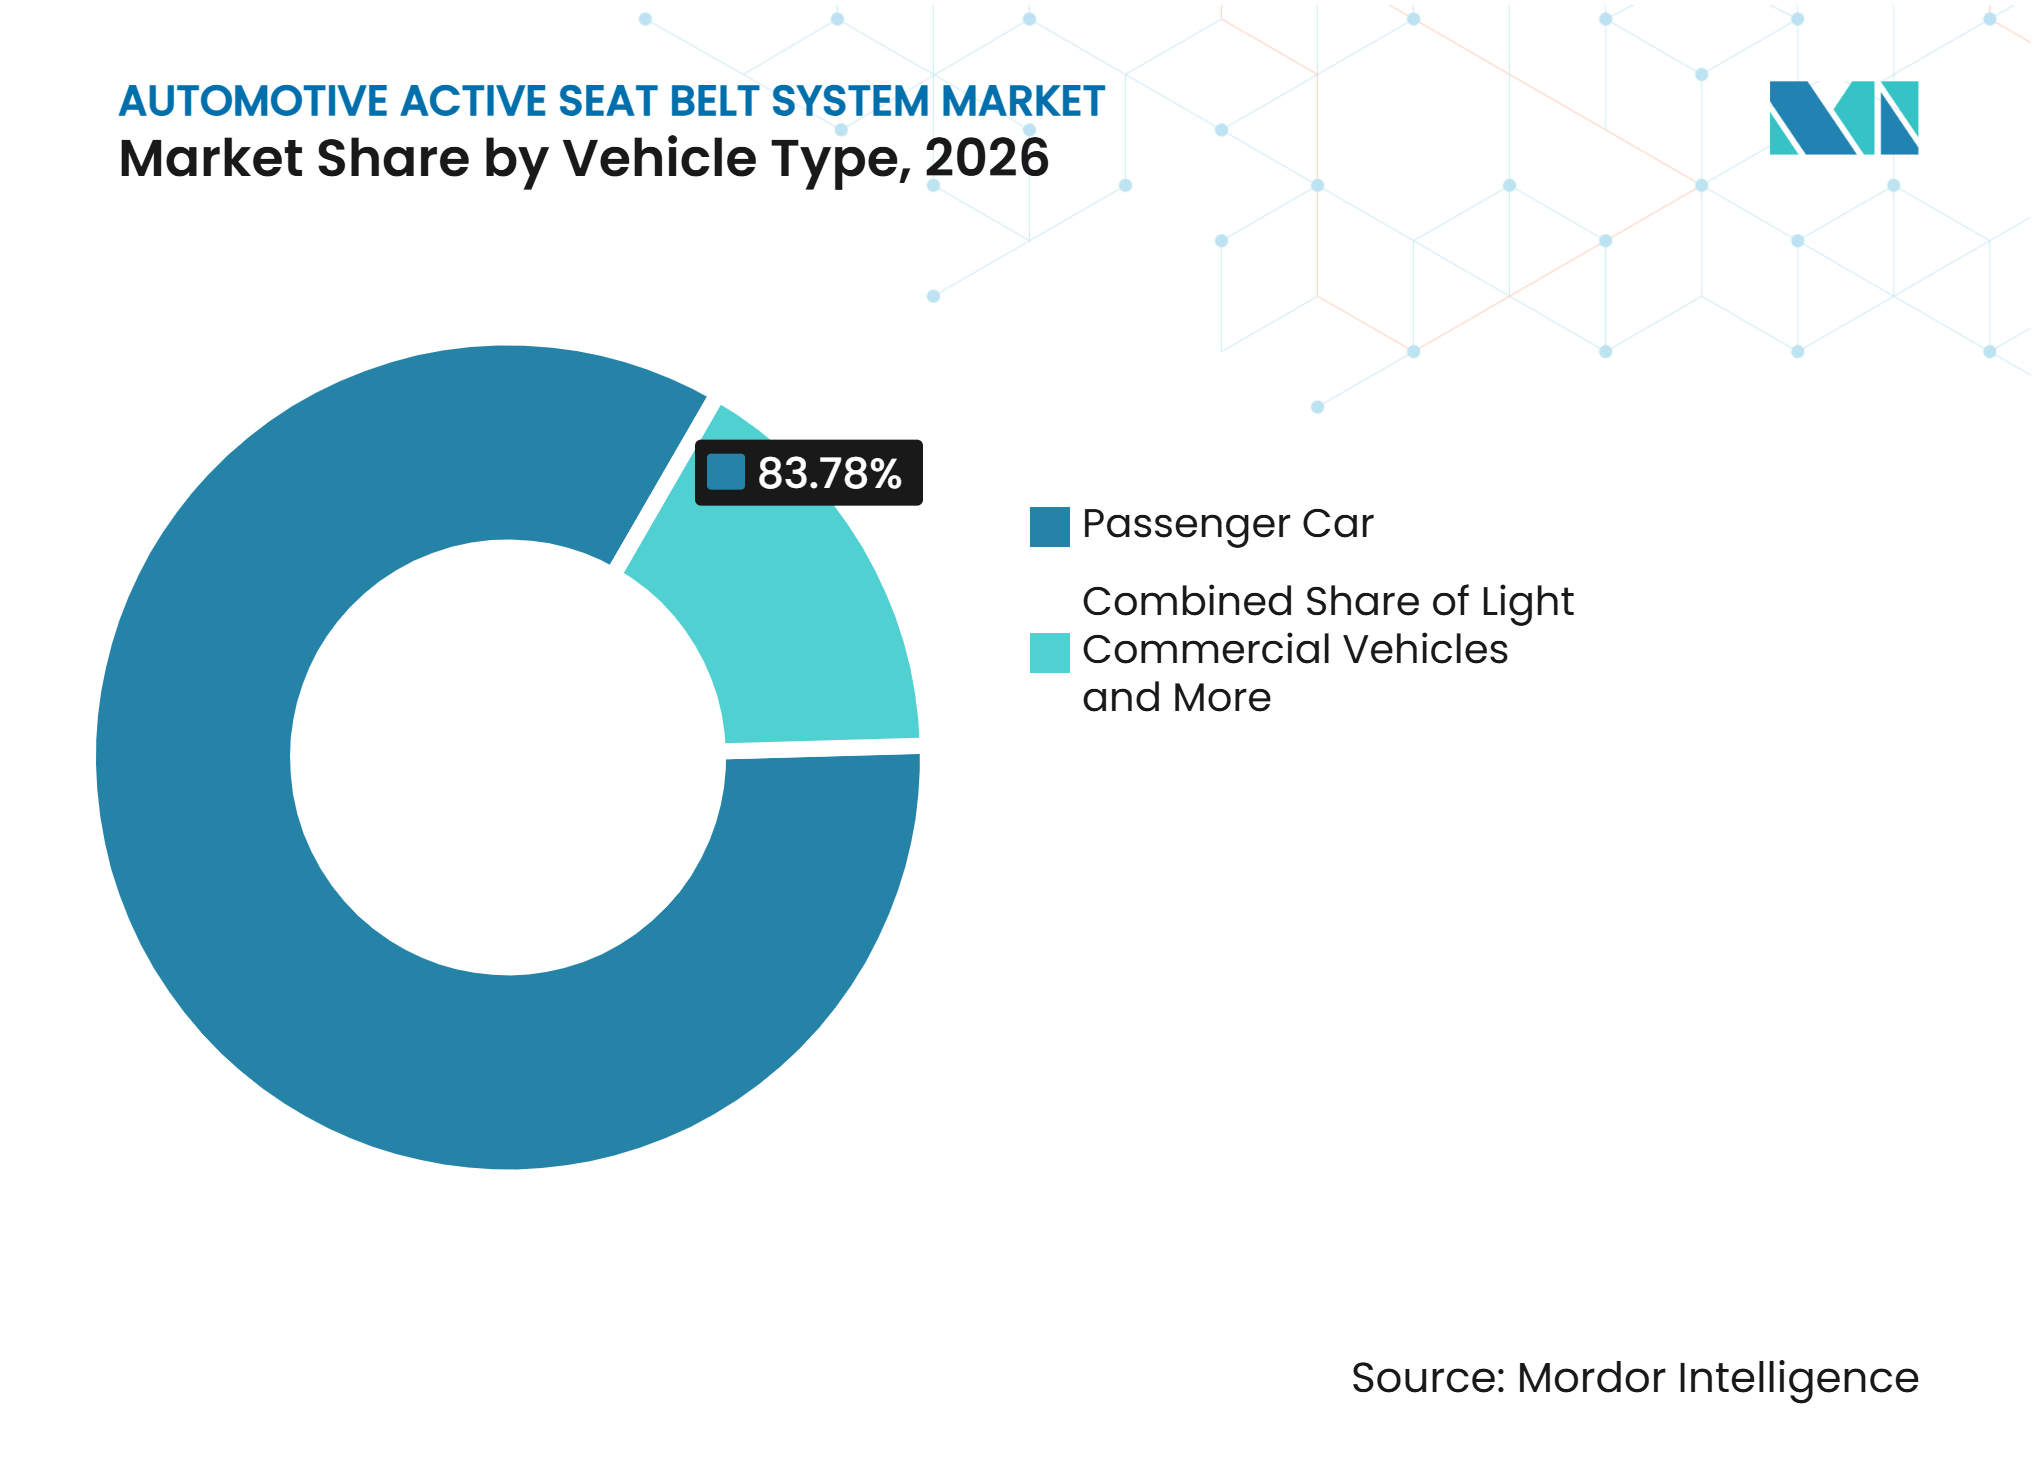
- Por tipo de vehículo, los Automóviles de Pasajeros representaron el 83,78% de la participación en ingresos en 2026, mientras que se prevé que los Vehículos Comerciales Pesados crezcan a una CAGR del 8,87% hasta 2032.
- Por canal de ventas, el OEM representó el 89,38% de la participación en ingresos en 2026, mientras que se prevé que la Posventa crezca a una CAGR del 8,48% hasta 2032.
- Por geografía, Asia-Pacífico representó el 42,74% de la participación en ingresos en 2026, mientras que se prevé que Oriente Medio y África crezcan a una CAGR del 8,39% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Recordatorios Obligatorios de Cinturón de Seguridad en Asientos Traseros y Mayor Ponderación en NCAP | +1.5% | Global, concentrado en América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Posicionamiento Previo al Impacto de Ocupantes Activado por ADAS | +1.3% | Global, más fuerte en mercados de altos ingresos, América del Norte, Europa, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Integración de ECU de Retención y Arquitecturas de Seguridad de Alta Tensión Impulsada por la Electrificación | +1.2% | Núcleo de Asia-Pacífico, China, con expansión a Europa y América del Norte | Mediano plazo (2-4 años) |
| Funciones de Cinturón Motorizado para Advertencias Hápticas y Transferencia de Control en Conducción Automatizada | +0.9% | Europa, Japón, América del Norte y segmentos premium de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Sistemas de Retención Inflables y Adaptativos para Asientos Traseros y Ocupantes Vulnerables | +0.8% | América del Norte, Europa y China | Mediano plazo (2-4 años) |
| Sistemas de Retención Activa Integrados en el Asiento para Habitáculos Flexibles y Autónomos | +0.7% | Asia-Pacífico, Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Recordatorios Obligatorios de Cinturón de Seguridad en Asientos Traseros y Mayor Ponderación en NCAP
El cumplimiento en los asientos traseros es un impulsor inmediato de volumen para el Mercado de Sistemas Activos de Cinturón de Seguridad Automotriz hasta 2027. La Administración Nacional de Seguridad del Tráfico en las Carreteras de EE. UU. finalizó las enmiendas a la Norma Federal de Seguridad de Vehículos Automotores N.° 208 en enero de 2025. La norma exige sistemas de advertencia de cinturón de seguridad, con plazos de cumplimiento en septiembre de 2026 para los asientos exteriores delanteros y septiembre de 2027 para los asientos traseros. El protocolo de monitorización de ocupantes de Euro NCAP para 2026 otorga hasta 10 puntos por la monitorización del cinturón de seguridad y vincula el rendimiento completo a la detección de ocupación en asientos traseros [2]. Estos requisitos incentivan a los fabricantes a añadir sensores y funciones de recordatorio a programas que anteriormente utilizaban sistemas más simples en los asientos traseros. Retrasar ese trabajo puede debilitar las calificaciones de seguridad para el consumidor en un momento en que dichas calificaciones siguen siendo visibles en las decisiones de compra de vehículos.
Posicionamiento Previo al Impacto de Ocupantes Activado por ADAS
Los pretensores motorizados previos al impacto vinculan los sistemas de evitación de colisiones con la protección de los ocupantes en la industria de sistemas de cinturón de seguridad activo para automóviles. Estos módulos reversibles eliminan la holgura del cinturón cuando el vehículo detecta una posible colisión y liberan la tensión una vez que la amenaza ha pasado. Los sistemas reciben comandos durante la fase de evaluación de la amenaza para reposicionar a los ocupantes y optimizar el rendimiento de la retención antes de un posible impacto. Esta funcionalidad permite integrar los datos del cinturón de seguridad y del sistema avanzado de asistencia al conductor antes de un accidente. También permite a los proveedores diferenciar sus ofertas más allá del hardware de retención convencional activado por impacto.
Integración de ECU de Retención y Arquitecturas de Seguridad de Alta Tensión Impulsada por la Electrificación
Los vehículos eléctricos requieren que los proveedores reconsideren la calibración de los sistemas de retención, ya que la masa del vehículo y las estructuras de la carrocería pueden modificar los pulsos de impacto. Se señala que la mayor masa y rigidez de los vehículos eléctricos puede requerir revisiones en los métodos de prueba y calibración de los sistemas de retención. Esta necesidad incrementa el valor de las ECU de seguridad que pueden coordinar las decisiones de retención con datos más amplios del vehículo. La escala de producción de vehículos eléctricos en China convierte a la región de Asia-Pacífico en un lugar central para este trabajo de integración. Los fabricantes de vehículos pueden utilizar estos sistemas para adaptar las características de disparo del pretensor y los ajustes del limitador de carga a los requisitos de la plataforma. El resultado es una mayor demanda de proveedores que combinan ingeniería de retención mecánica con capacidad de validación electrónica y de software.
Sistemas de Retención Motorizados Adaptativos para Asientos Traseros y Habitáculos Flexibles
El mercado de sistemas activos de cinturón de seguridad automotriz se está expandiendo más allá de las aplicaciones de impacto único. Los sistemas motorizados pueden aplicar tensión escalonada durante frenadas bruscas y proporcionar advertencias físicas a los ocupantes. Volvo Cars ha introducido un cinturón de seguridad multiadaptativo que utiliza datos de sensores interiores y exteriores para ajustar los ajustes de carga en función de las características del ocupante y la gravedad del impacto. Las configuraciones avanzadas de cinturón de seguridad en asientos traseros pueden reducir el riesgo de lesiones en todo el cuerpo en comparación con los diseños de referencia que incorporan elementos inflables. El plan de estandarización automotriz de China identifica los cinturones de seguridad con pretensor activo como un tema de investigación de normas. Estos desarrollos están respaldando la inversión en sistemas adaptativos para asientos traseros y diseños de retención para habitáculos reclinados o flexibles.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo del Sistema y Carga de Calibración en Vehículos Sensibles al Costo | -1.2% | Global, más agudo en Asia del Sur, Sudeste Asiático, América del Sur y África | Mediano plazo (2-4 años) |
| Manejo Pirotécnico, Mantenibilidad y Restricciones al Final de la Vida Útil | -0.8% | Global, con alto costo de cumplimiento en Europa, América del Norte y Japón | Largo plazo (≥ 4 años) |
| Riesgo de Falsos Positivos, Compromisos de Confort y Aceptación del Consumidor de la Tensión Reversible | -0.6% | América del Norte, Europa y Asia-Pacífico de altos ingresos | Mediano plazo (2-4 años) |
| Sensorización Limitada en Asientos Traseros y Armonización Regulatoria Inconsistente | -0.5% | Asia-Pacífico emergente, Oriente Medio y África, y América del Sur | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Barreras de Costo, Calibración y Aceptación
Las diferencias de coste entre los segmentos de vehículos limitan la adopción a corto plazo de sistemas avanzados en la industria de sistemas de cinturón de seguridad activo para automóviles. Los mayores costes de los pretensores motorizados, las ECU de seguridad y los sensores de ocupación restringen principalmente su adopción a los vehículos de mayor valor. Cada programa de retención también requiere ingeniería específica para el vehículo en cuanto a pulsos de impacto, límites de fuerza del cinturón y protocolos de comunicación con los sistemas de asistencia al conductor. Los proveedores deben completar una validación exhaustiva antes de que un diseño entre en producción. Las falsas alertas y los eventos incómodos de tensión del cinturón pueden dificultar aún más la aceptación por parte del consumidor, especialmente en mercados donde los conductores tienen una exposición limitada a los sistemas de retención activos.
Manejo Pirotécnico y Disponibilidad de Servicio Desigual
Los pretensores pirotécnicos siguen siendo fundamentales en el mercado de sistemas activos de cinturón de seguridad automotriz, aunque su uso genera obligaciones de mantenimiento y al final de la vida útil. Su transporte y manejo siguen sujetos a las regulaciones de mercancías peligrosas en muchas jurisdicciones. Los requisitos actualizados de rendimiento y validación se aplican a los pretensores pirotécnicos utilizados en retractores, hebillas y anclajes. Los módulos usados requieren procesos especializados de sustitución y eliminación que no están disponibles de manera uniforme en las redes de servicio. Los sensores de asientos traseros también siguen siendo desplegados de manera desigual en los mercados emergentes, donde los sistemas regulatorios y de inspección varían. Estos factores ralentizan la transición hacia sistemas activos en programas de vehículos de menor costo, incluso cuando los requisitos de seguridad a largo plazo respaldan la adopción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
Los Sistemas Motorizados Amplían el Rango FuncionalLos Cinturones con Pretensor Pirotécnico representaron el 44,76% de la participación del Mercado de Sistemas Activos de Cinturón de Seguridad Automotriz en 2026. Su posición refleja la escala de fabricación establecida, los registros de rendimiento en accidentes de larga data y los menores costos unitarios. Siguen siendo una opción práctica para plataformas donde el sistema de retención está diseñado para operar durante una colisión. Los fabricantes pueden aprovechar las líneas establecidas y las relaciones con proveedores al especificar estos sistemas para vehículos sensibles al costo. Su base instalada también respalda la demanda continua de piezas de repuesto y servicios de validación. La tecnología, por lo tanto, sigue siendo importante a medida que los fabricantes de vehículos añaden otras formas de control activo.
Se prevé que los cinturones con pretensor motorizado y reversible se expandan a una CAGR del 9,01% hasta 2032, la tasa tecnológica más rápida en el Mercado de Sistemas Activos de Cinturón de Seguridad Automotriz. Su ventaja principal es la capacidad de tensar el cinturón antes de un accidente y restablecerlo después de un evento sin accidente. Autoliv identifica la operación reversible y los comandos electrónicos como características clave de su diseño de pretensor previo. Los cinturones de seguridad inflables continúan desempeñando un papel clave en la protección de los asientos traseros, especialmente para ocupantes de diferentes tamaños corporales. Los sistemas mecánicos, neumáticos y de doble modo también conservan usos en aplicaciones especiales y comerciales donde la complejidad electrónica o el manejo pirotécnico son menos adecuados.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Componente:
La Electrónica Añade Valor al Hardware EstablecidoSe proyecta que los retractores y pretensores representen el 63,29% de la industria de sistemas de cinturón de seguridad activo para automóviles en 2026. Estos componentes forman la capa central de actuación y gestión de carga de cada conjunto de cinturón de seguridad. Su elevada participación refleja décadas de inversión en producción por parte de los proveedores globales de sistemas de retención.
Se prevé que las ECU y los sensores crezcan a una CAGR del 8,77% hasta 2032, lo que representa la tasa de crecimiento más alta entre los componentes. Los sistemas de detección de ocupación, las unidades de control electrónico de seguridad y las señales de los sensores respaldan los recordatorios de cinturón en asientos traseros y respuestas de retención más personalizadas. Los criterios de monitorización de Euro NCAP aumentan aún más la relevancia de estas entradas para las calificaciones de seguridad de los vehículos. Las hebillas y la cinta de sujeción siguen siendo componentes estables de la lista de materiales. Los avances en la cinta de sujeción se centran en reducir el peso y mejorar la durabilidad de la fibra para apoyar las prioridades de gestión de masa en los vehículos eléctricos. El mercado de sistemas de cinturón de seguridad activo para automóviles impulsa, por tanto, a los proveedores a combinar productos mecánicos con capacidades de validación electrónica y de software.
Por Posición del Asiento:
Los Asientos Traseros Ganan Contenido de SeguridadSe proyecta que los asientos delanteros representen el 79,31% de la participación del mercado de sistemas activos de cinturón de seguridad automotriz en 2026. Este liderazgo refleja la larga historia de regulaciones para asientos delanteros y la adopción más temprana de pretensores, limitadores de carga y tecnologías de detección de ocupantes. Los sistemas de retención activa para los ocupantes de la primera fila están bien establecidos en muchos modelos de vehículos de mayores ingresos. Varias plataformas ya ofrecen pretensores previos motorizados y limitadores de fuerza variables, con calibraciones refinadas a través de múltiples ciclos de producto y programas de pruebas de impacto. Esta base instalada establecida proporciona a los sistemas de asientos delanteros una base de volumen duradera.
Se prevé que los asientos traseros crezcan a una CAGR del 8,65% hasta 2032, impulsados por regulaciones y sistemas de calificación de seguridad que abordan las brechas de protección históricas. Los requisitos de advertencia en asientos traseros y los criterios de monitorización de ocupantes están acelerando la adopción de funciones de detección y recordatorio. Las configuraciones avanzadas de cinturón de seguridad en asientos traseros que incorporan pretensores y limitadores de carga pueden mejorar sustancialmente la protección de los ocupantes en comparación con los diseños de cinturón convencionales. ZF LIFETEC ha desarrollado tecnología de desacoplamiento mecánico en su sistema SPR6.1 para gestionar las cargas sobre los ocupantes traseros con diferentes pesos corporales. Se espera que este segmento genere demanda incremental de tecnologías de detección, controles de retención y sistemas de gestión de fuerza adaptables.
Por Tipo de Vehículo:
Los Vehículos Comerciales Añaden Contenido de Seguridad ElectrónicoLos automóviles de pasajeros representaron el 83,78% de la participación del mercado de sistemas activos de cinturón de seguridad automotriz en 2026. Esta participación refleja los volúmenes de producción global y el enfoque histórico de las regulaciones de protección de ocupantes en los vehículos de pasajeros M1. Los requisitos actualizados para las nuevas homologaciones de tipo M1 y N1 se están aplicando a los programas de automóviles de pasajeros, que siguen siendo el canal principal a través del cual los proveedores pueden escalar las tecnologías de retención activa. Los lanzamientos de vehículos eléctricos de alto volumen en Asia también respaldan la integración de funciones de retención electrónica. Los proveedores pueden distribuir los costos de desarrollo en tiradas de producción más grandes en esta categoría de vehículos.
Se prevé que los vehículos comerciales pesados crezcan a una CAGR del 8,87% hasta 2032, la tasa de crecimiento más alta entre todos los tipos de vehículos. Los programas de camiones y vehículos de trabajo están incorporando más electrónica de seguridad a medida que los operadores de flotas priorizan la protección de los ocupantes y la gestión de responsabilidades. Los vehículos comerciales ligeros ocupan una posición intermedia, ya que los compradores de flotas equilibran los requisitos de cumplimiento con el costo total del vehículo. Las plataformas comerciales pueden tener ciclos de desarrollo más largos, pero sus perfiles de uso pueden favorecer sistemas que proporcionen advertencias y un mejor control de los ocupantes. El mercado de sistemas activos de cinturón de seguridad automotriz, por lo tanto, se está expandiendo más allá de las aplicaciones de automóviles de pasajeros. El ritmo de este crecimiento depende de la velocidad a la que se introduzcan los requisitos de seguridad para las cabinas de camiones y las flotas comerciales.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Ventas:
La Integración en OEM Sigue Siendo DecisivaEl OEM representó el 89,38% de la participación del Mercado de Sistemas Activos de Cinturón de Seguridad Automotriz en 2026. Los productos de retención activa requieren integración con las estructuras del vehículo, las unidades de control electrónico, la calibración de impactos y la validación de seguridad. Estos requisitos dificultan la actividad de instalación posterior estándar para los retractores motorizados y los sistemas basados en sensores. Los ciclos de calificación de proveedores pueden durar entre 18 y 36 meses para un programa de producción. Los fabricantes de vehículos también necesitan coordinar el hardware del cinturón con las funciones del airbag, el asiento y el control electrónico. En consecuencia, el canal OEM sigue siendo la ruta central hacia el volumen para el Mercado de Sistemas Activos de Cinturón de Seguridad Automotriz.
Se prevé que la Posventa crezca a una CAGR del 8,48% hasta 2032. El crecimiento está vinculado a la creciente base instalada de sistemas de retención activa que necesitan inspección, diagnóstico o sustitución tras su activación. USCAR-48 proporciona requisitos de validación comunes para los pretensores pirotécnicos de repuesto. Los programas de inspección obligatoria en países como Alemania y Japón también pueden requerir que las funciones de retención operen correctamente. El segmento sigue siendo más pequeño porque las funciones activas principales no se pueden añadir a través de los canales de distribución habituales. Su oportunidad se concentra en actividades de servicio, calibración y sustitución certificada.
Análisis Geográfico
Asia-Pacífico
Asia-Pacífico representó el 42,74% de la participación del mercado de sistemas activos de cinturón de seguridad automotriz en 2026. China combina una alta producción de vehículos con normas que exigen sistemas de retención y recordatorio actualizados para las nuevas homologaciones M1 y N1 a partir de julio de 2025. La producción de vehículos eléctricos del país también genera demanda de sistemas de retención calibrados para diferentes masas y estructuras de vehículos. Las referencias de homologación de tipo de Japón para 2025 se alinean con los requisitos actualizados del Reglamento N.° 16 de la CEPE-ONU y del UN R174. Esta influencia regulatoria respalda la integración continua de funciones de recordatorio y diseños avanzados de cinturón de seguridad. India añade otra fuente de demanda a medida que Bharat NCAP aumenta su enfoque en la protección de los ocupantes adultos. La escala de fabricación regional da a los proveedores una razón práctica para localizar la electrónica, la producción de retractores y las pruebas.
Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una CAGR del 8,39% hasta 2032, convirtiéndose en el segmento geográfico de más rápido crecimiento en el mercado de sistemas activos de cinturón de seguridad automotriz. El crecimiento está respaldado por las flotas de vehículos más grandes del Golfo y una adopción más amplia de las normas de seguridad vial de vehículos alineadas con la CEPE-ONU. Los Emiratos Árabes Unidos actualizaron sus requisitos de tráfico y seguridad vial a través del Decreto-Ley Federal N.° 14 de 2024, que entró en vigor el 29 de marzo de 2025. Los requisitos de cinturón de seguridad de Arabia Saudita para todos los ocupantes también respaldan la demanda de equipos de vehículos conformes. Las importaciones de vehículos premium siguen siendo importantes para el valor regional, ya que los equipos de retención avanzados son más comúnmente estándar en esos modelos. La modernización de la aplicación puede aumentar la atención al uso del cinturón de seguridad y al mantenimiento de los sistemas de retención, mejorando las condiciones para la demanda de repuestos.
Europa, América del Norte y América del Sur
Europa sigue siendo una región de alta intensidad tecnológica, ya que el protocolo de Euro NCAP para 2026 pone mayor énfasis en la monitorización de ocupantes y la protección adaptativa. América del Norte está implementando cambios en los sistemas de advertencia de la Norma Federal de Seguridad de Vehículos Automotores N.° 208 para los programas de producción de 2026 y 2027. Adient y Autoliv introdujeron el sistema de seguridad de asiento dinámico Z-Guard en octubre de 2025 para posiciones de asiento reclinadas y flexibles. América del Sur proporciona volumen incremental a través de la producción de vehículos en Brasil y la actividad de proveedores nacionales. Es probable que las regiones maduras lideren la validación de software y el despliegue de sistemas adaptativos, mientras que América del Sur tiene más probabilidades de adoptar estas funciones a medida que avanzan las plataformas de vehículos y los requisitos regulatorios.
Panorama Competitivo
Concentración del Mercado
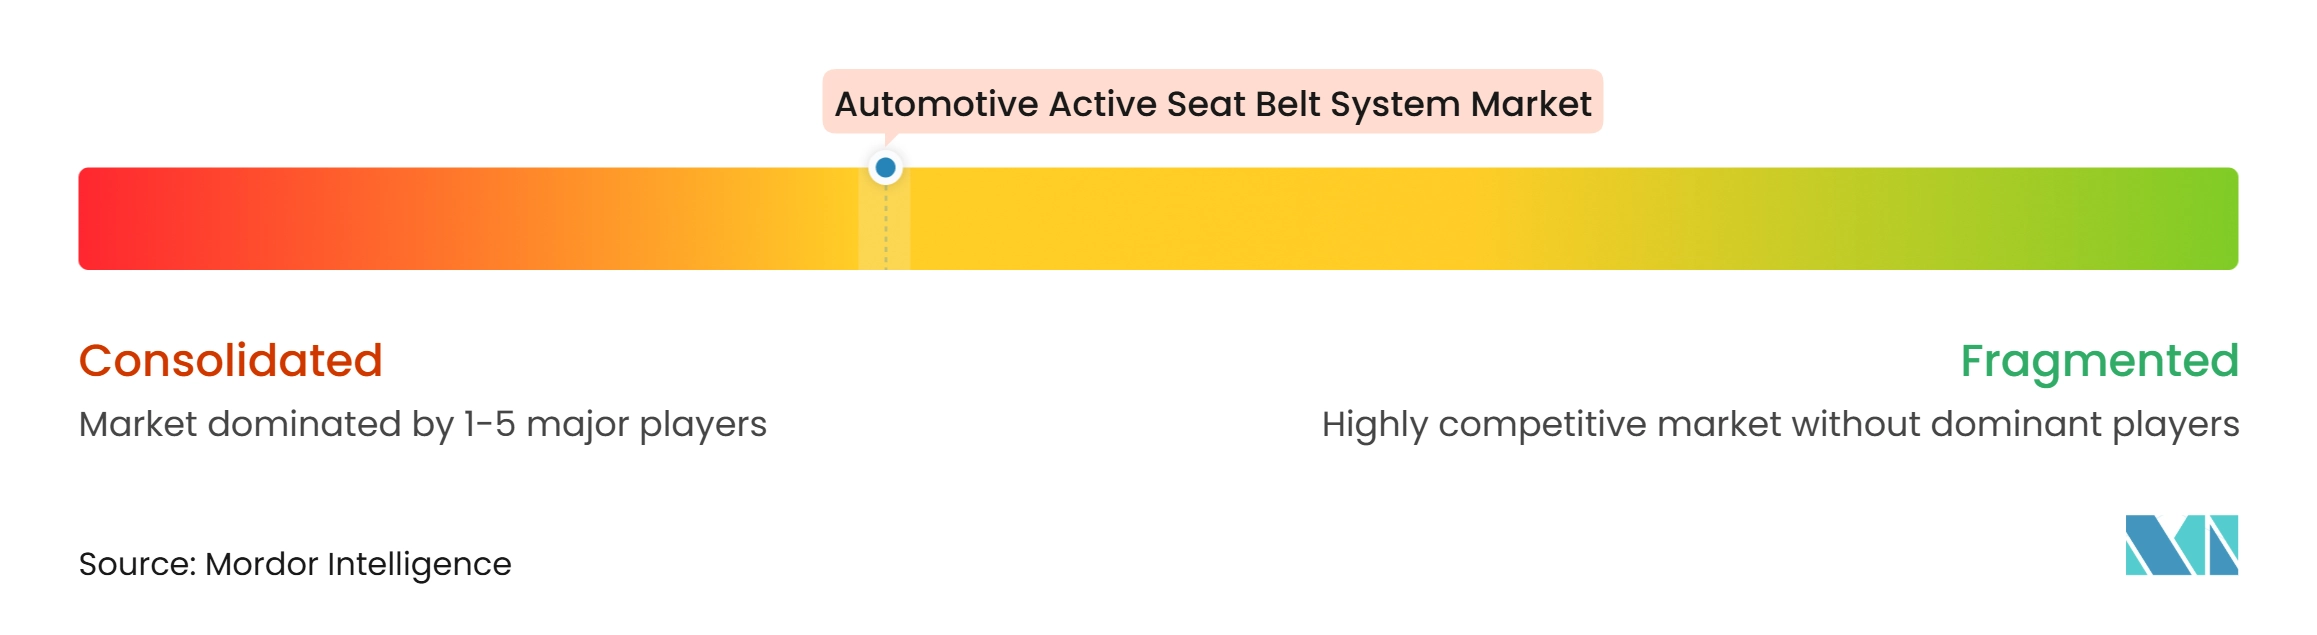
El mercado de sistemas activos de cinturón de seguridad automotriz tiene una estructura concentrada en el suministro global de sistemas de retención activa. Autoliv posee una participación importante en el mercado global de cinturones de seguridad. Su gama incluye iniciadores pirotécnicos, productos de cinturón de seguridad y soluciones de pretensor previo. ZF LIFETEC compite a través de limitadores de fuerza variables, retractores integrados en el asiento y herramientas de pruebas virtuales. Joyson Safety Systems tiene escala de producción y una presencia establecida en China tras la adquisición de Takata. Tokai Rika, Hyundai Mobis y Ashimori se benefician de estrechas relaciones con los OEM. Daicel y Nippon Kayaku siguen siendo proveedores relevantes de iniciadores pirotécnicos y generadores de gas.
La competencia depende cada vez más de la capacidad de validar software, sensores y hardware mecánico de forma conjunta. ZF LIFETEC demostró sistemas de fusión de cámara y sensores en InCabin 2025 que clasifican a los ocupantes en tiempo real para permitir un despliegue más personalizado de airbags y cinturones. Autoliv anunció una empresa conjunta con Hangsheng Electric en octubre de 2025 para desarrollar la integración mecatrónica de pretensores previos y soluciones electrónicas de cinturón de seguridad en China. Adient y Autoliv también introdujeron Z-Guard en octubre de 2025, combinando enrutamiento ajustable del cinturón, pretensores duales y airbags para asientos reclinados. Estos desarrollos indican que los proveedores están abordando tanto la automatización de los vehículos como las diversas posturas de los ocupantes, al tiempo que aumentan el valor de las capacidades propietarias de prueba e integración.
Sigue habiendo espacio para productos que reduzcan el costo de los sistemas de retención activa en los vehículos de gama de entrada. Una diferencia reportada de 140 USD en contenido de seguridad pasiva por vehículo entre los mercados de ingresos medios y bajos y los de altos ingresos apunta a esta necesidad. La detección de ocupación en asientos traseros de menor costo es otra oportunidad donde los proveedores pueden cumplir los requisitos de recordatorio sin matrices de sensores premium. Los sistemas pirotécnicos seguirán utilizándose donde el costo y la producción establecida sean más importantes. Es más probable que se seleccionen sistemas motorizados cuando un vehículo requiere tensión previa al impacto, comunicación háptica o una función restablecible. Los proveedores más grandes, por lo tanto, están equilibrando la escala en el hardware establecido con la inversión en integración electrónica. Esta combinación respalda un entorno competitivo liderado por grandes empresas de Nivel 1, pero moldeado por asociaciones regionales y proveedores de tecnología especializada.
Líderes de la Industria de Sistemas Activos de Cinturón de Seguridad Automotriz
-
Autoliv Inc.
-
ZF Friedrichshafen AG
-
Tokai Rika Co., Ltd.
-
Ashimori Industry Co., Ltd.
-
Joyson Safety Systems
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Cinturón de Seguridad Activo para Automóviles Empresas cubiertas en este informe
- Autoliv Inc.
- ZF Friedrichshafen AG
- Joyson Safety Systems
- Tokai Rika Co., Ltd.
- Ashimori Industry Co., Ltd.
- Hyundai Mobis Co., Ltd.
- Daicel Corporation
- Toyoda Gosei Co., Ltd.
- Nippon Kayaku Co., Ltd.
- DENSO Corporation
- Robert Bosch GmbH
- AUMOVIO SE
- GWR Safety Systems
Desarrollos recientes de la industria en Mercado de Sistemas de Cinturón de Seguridad Activo para Automóviles
- Septiembre de 2026: Wooshin Safety Systems de Corea del Sur invirtió 72.700 millones de KRW (54 millones de USD) para establecer una planta de componentes de cinturón de seguridad automotriz en Iksan, provincia de Jeolla del Norte. La empresa adquirirá y renovará un sitio de planta e instalaciones existentes, e instalará nuevas líneas de producción para retractores y hebillas, que son componentes clave de los sistemas de cinturón de seguridad. Se prevé que la producción comience en febrero de 2027.
- Julio de 2026: Autoliv Inc. (Autoliv) ha desarrollado el Tejido de Cinturón con Infrarrojos. Este concepto avanzado de cinturón de seguridad integra tejido habilitado con infrarrojos en la estructura del cinturón de seguridad para permitir una detección y clasificación mejorada de los ocupantes, ayudando a mejorar las decisiones de seguridad dentro del vehículo. El sistema admite la detección de ocupantes sin contacto y ayuda a prevenir el mal uso del enclavamiento, manteniendo al mismo tiempo la flexibilidad, el confort y el rendimiento de seguridad del cinturón de seguridad.
Alcance del Informe Global del Mercado de Sistemas Activos de Cinturón de Seguridad Automotriz
El Mercado de Sistemas Activos de Cinturón de Seguridad Automotriz está Segmentado por Tecnología (Cinturones con Pretensor Motorizado/Reversible, Cinturones con Pretensor Pirotécnico, Cinturones de Seguridad Inflables y Otros), Componente (Retractor y Pretensor, Hebilla, Tejido del Cinturón, y ECU y Sensores), Posición del Asiento (Asientos Delanteros, Asientos Traseros), Tipo de Vehículo (Automóviles de Pasajeros, Vehículos Comerciales Ligeros y Vehículos Comerciales Pesados), Canal de Ventas (OEM y Posventa), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD) y Volumen (Unidades).
Resumen de la segmentación
| Cinturones con Pretensor Motorizado/Reversible |
| Cinturones con Pretensor Pirotécnico |
| Cinturones de Seguridad Inflables |
| Otros (Sistemas Mecánicos, Neumáticos y de Doble Modo) |
| Retractor y Pretensor |
| Hebilla |
| Tejido del Cinturón |
| Otros (ECU y Sensores) |
| Asientos Delanteros |
| Asientos Traseros |
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros |
| Vehículos Comerciales Pesados |
| OEM |
| Posventa |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tecnología | Cinturones con Pretensor Motorizado/Reversible | |
| Cinturones con Pretensor Pirotécnico | ||
| Cinturones de Seguridad Inflables | ||
| Otros (Sistemas Mecánicos, Neumáticos y de Doble Modo) | ||
| Por Componente | Retractor y Pretensor | |
| Hebilla | ||
| Tejido del Cinturón | ||
| Otros (ECU y Sensores) | ||
| Por Posición del Asiento | Asientos Delanteros | |
| Asientos Traseros | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales Ligeros | ||
| Vehículos Comerciales Pesados | ||
| Por Canal de Ventas | OEM | |
| Posventa | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el crecimiento en el sector de sistemas activos de cinturón de seguridad automotriz?
Las normas actualizadas de recordatorio en asientos traseros, los requisitos de monitorización de ocupantes y la integración de funciones previas al impacto con los sistemas de asistencia al conductor respaldan el crecimiento.
¿Qué tamaño tiene el sector de sistemas activos de cinturón de seguridad automotriz?
Se espera que crezca de 4,36 mil millones de USD en 2026 a 6,91 mil millones de USD para 2032, a una CAGR del 7,97%.
¿Qué tecnología de cinturón de seguridad activo está creciendo más rápido?
Se proyecta que los cinturones con pretensor motorizado y reversible crezcan a una CAGR del 9,01% hasta 2032.
¿Qué región lidera la demanda de sistemas activos de cinturón de seguridad?
Asia-Pacífico representó el 42,74% de la participación en ingresos en 2026, respaldado por la escala de producción de vehículos y los requisitos de seguridad actualizados.
¿Por qué el canal OEM domina las ventas de cinturones de seguridad activos?
El OEM representó el 89,38% de la participación en ingresos en 2026 porque estos sistemas requieren ingeniería a nivel de vehículo, calibración y validación de seguridad.