
Taille et Part du Marché des Systèmes de Ceinture de Sécurité Active Automobile
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.71 Milliards de dollars |
| Taille du Marché (2032) | 6.91 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.97 % |
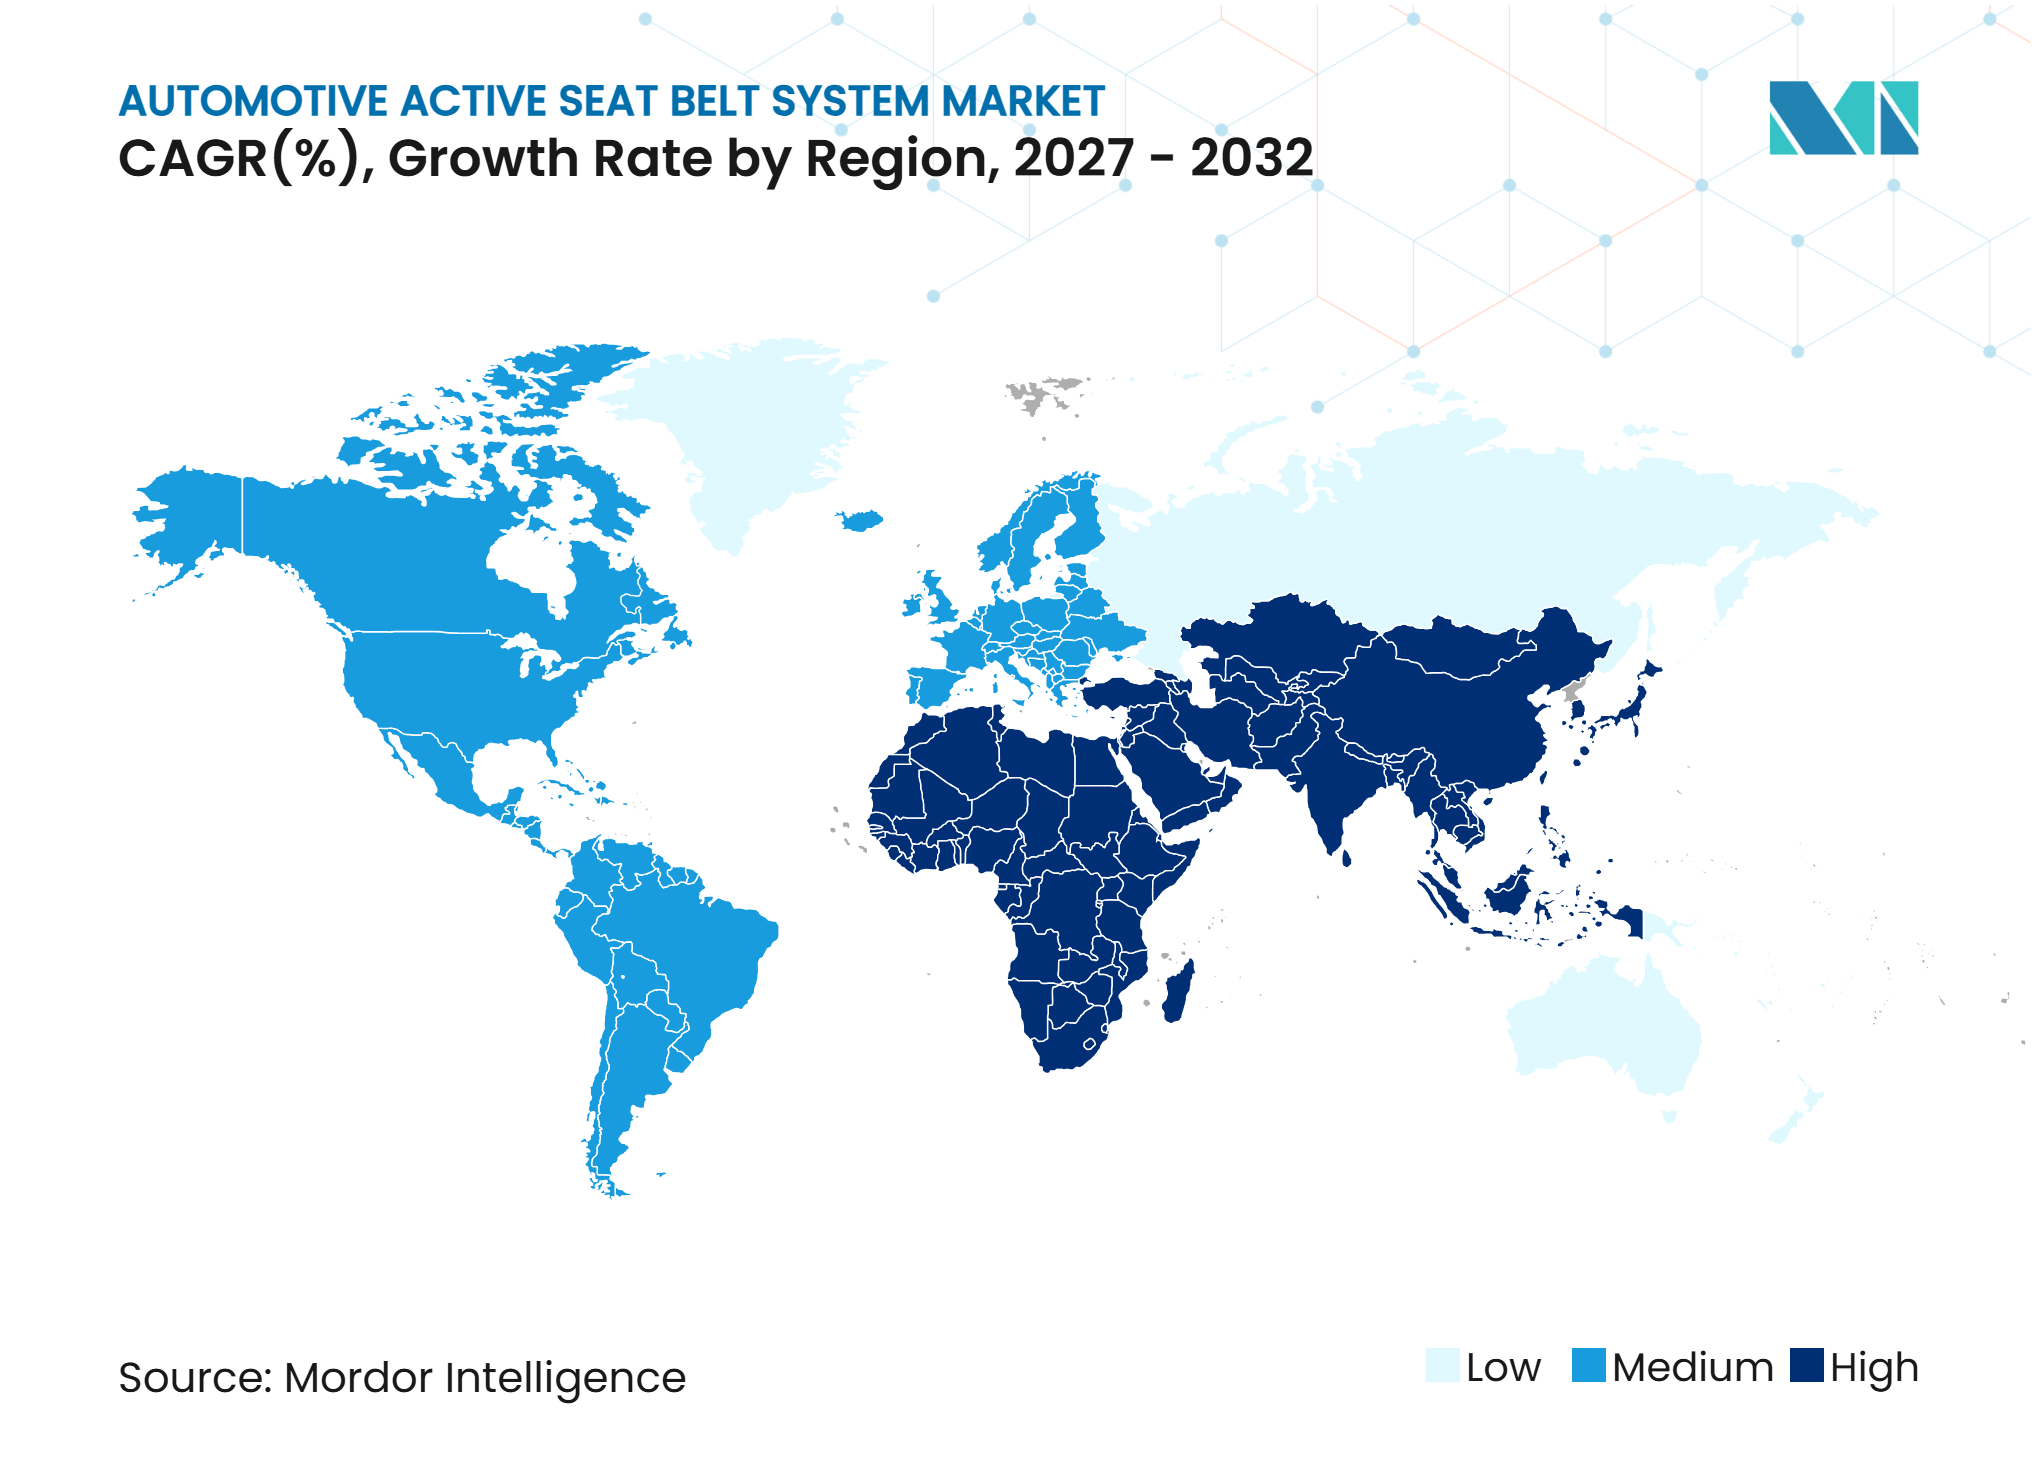
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Moyen-Orient et Afrique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Systèmes de Ceinture de Sécurité Active Automobile par Mordor Intelligence
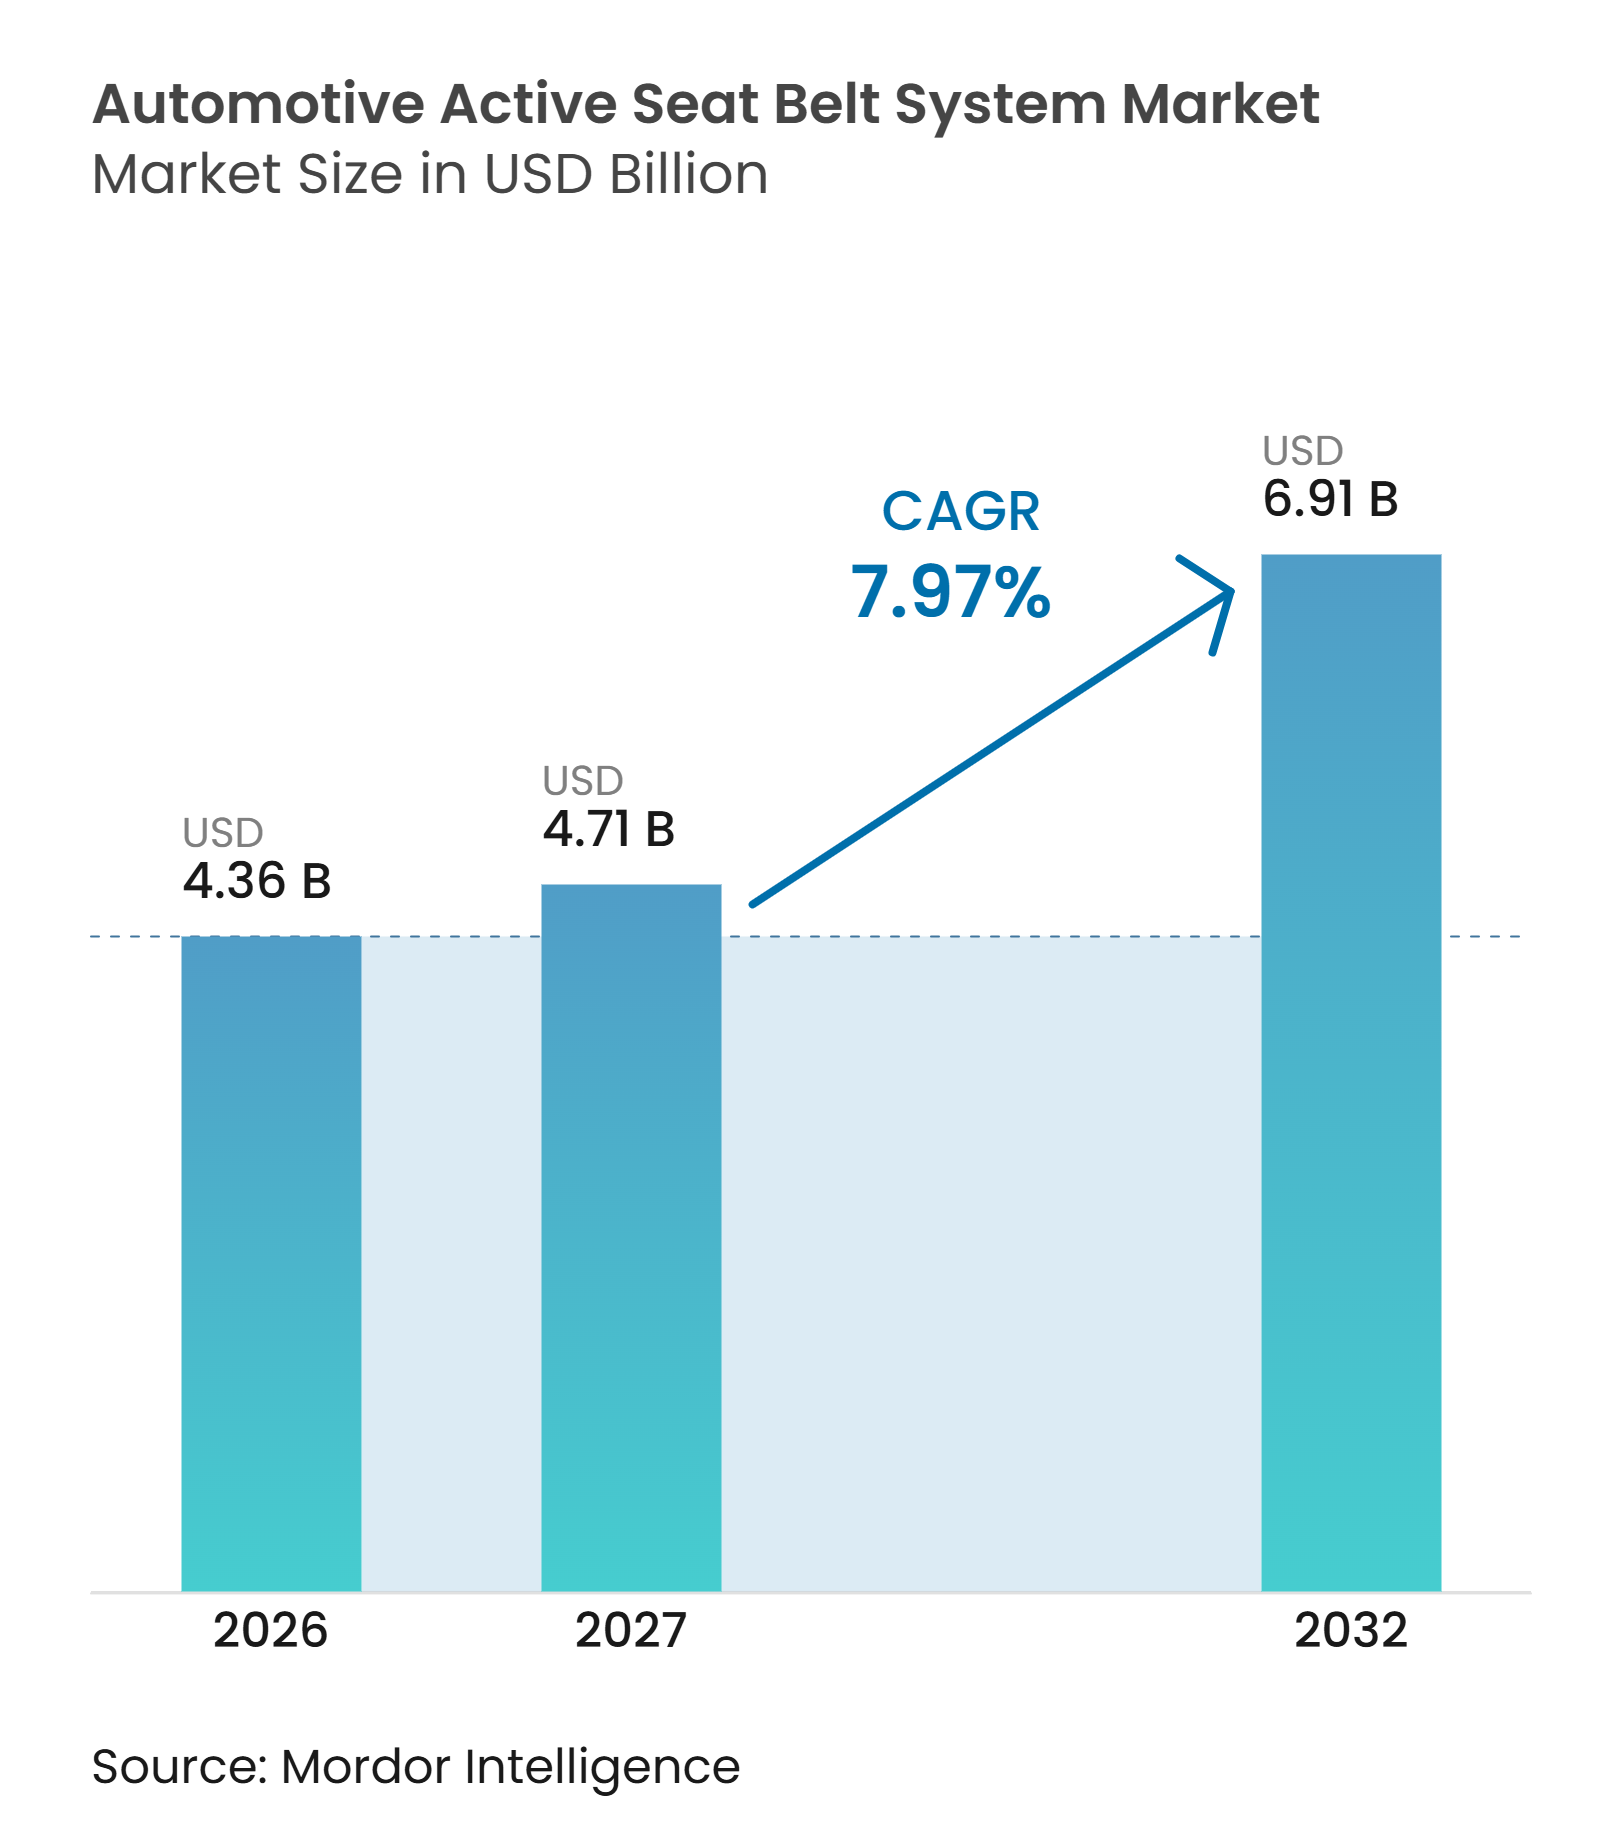
La taille du marché des systèmes de ceinture de sécurité active automobile était évaluée à 4,36 milliards USD en 2026, est estimée à 4,71 milliards USD en 2027, et devrait atteindre 6,91 milliards USD d'ici 2032, avec un CAGR de 7,97 % de 2027 à 2032. Le marché des systèmes de ceinture de sécurité active automobile évolue de conceptions de retenue n'agissant qu'au moment d'un accident vers des systèmes capables de réagir avant un impact anticipé. Les pré-prétensionneurs motorisés, les unités de contrôle électronique de sécurité et les entrées des systèmes d'aide à la conduite avancés sont de plus en plus intégrés dans les nouveaux programmes de véhicules. Les réglementations relatives aux rappels de ceinture pour les sièges arrière et à la surveillance des occupants réduisent le délai dont disposent les fabricants pour mettre à jour les conceptions de véhicules. Les fournisseurs capables de combiner une expertise en retenue mécanique avec une validation électronique sont mieux positionnés pour soutenir ces programmes. Le coût reste une contrainte pratique pour les véhicules d'entrée de gamme, mais les exigences réglementaires continuent de soutenir la demande sur les modèles premium et à fort volume[1].
Principaux Points à Retenir du Rapport
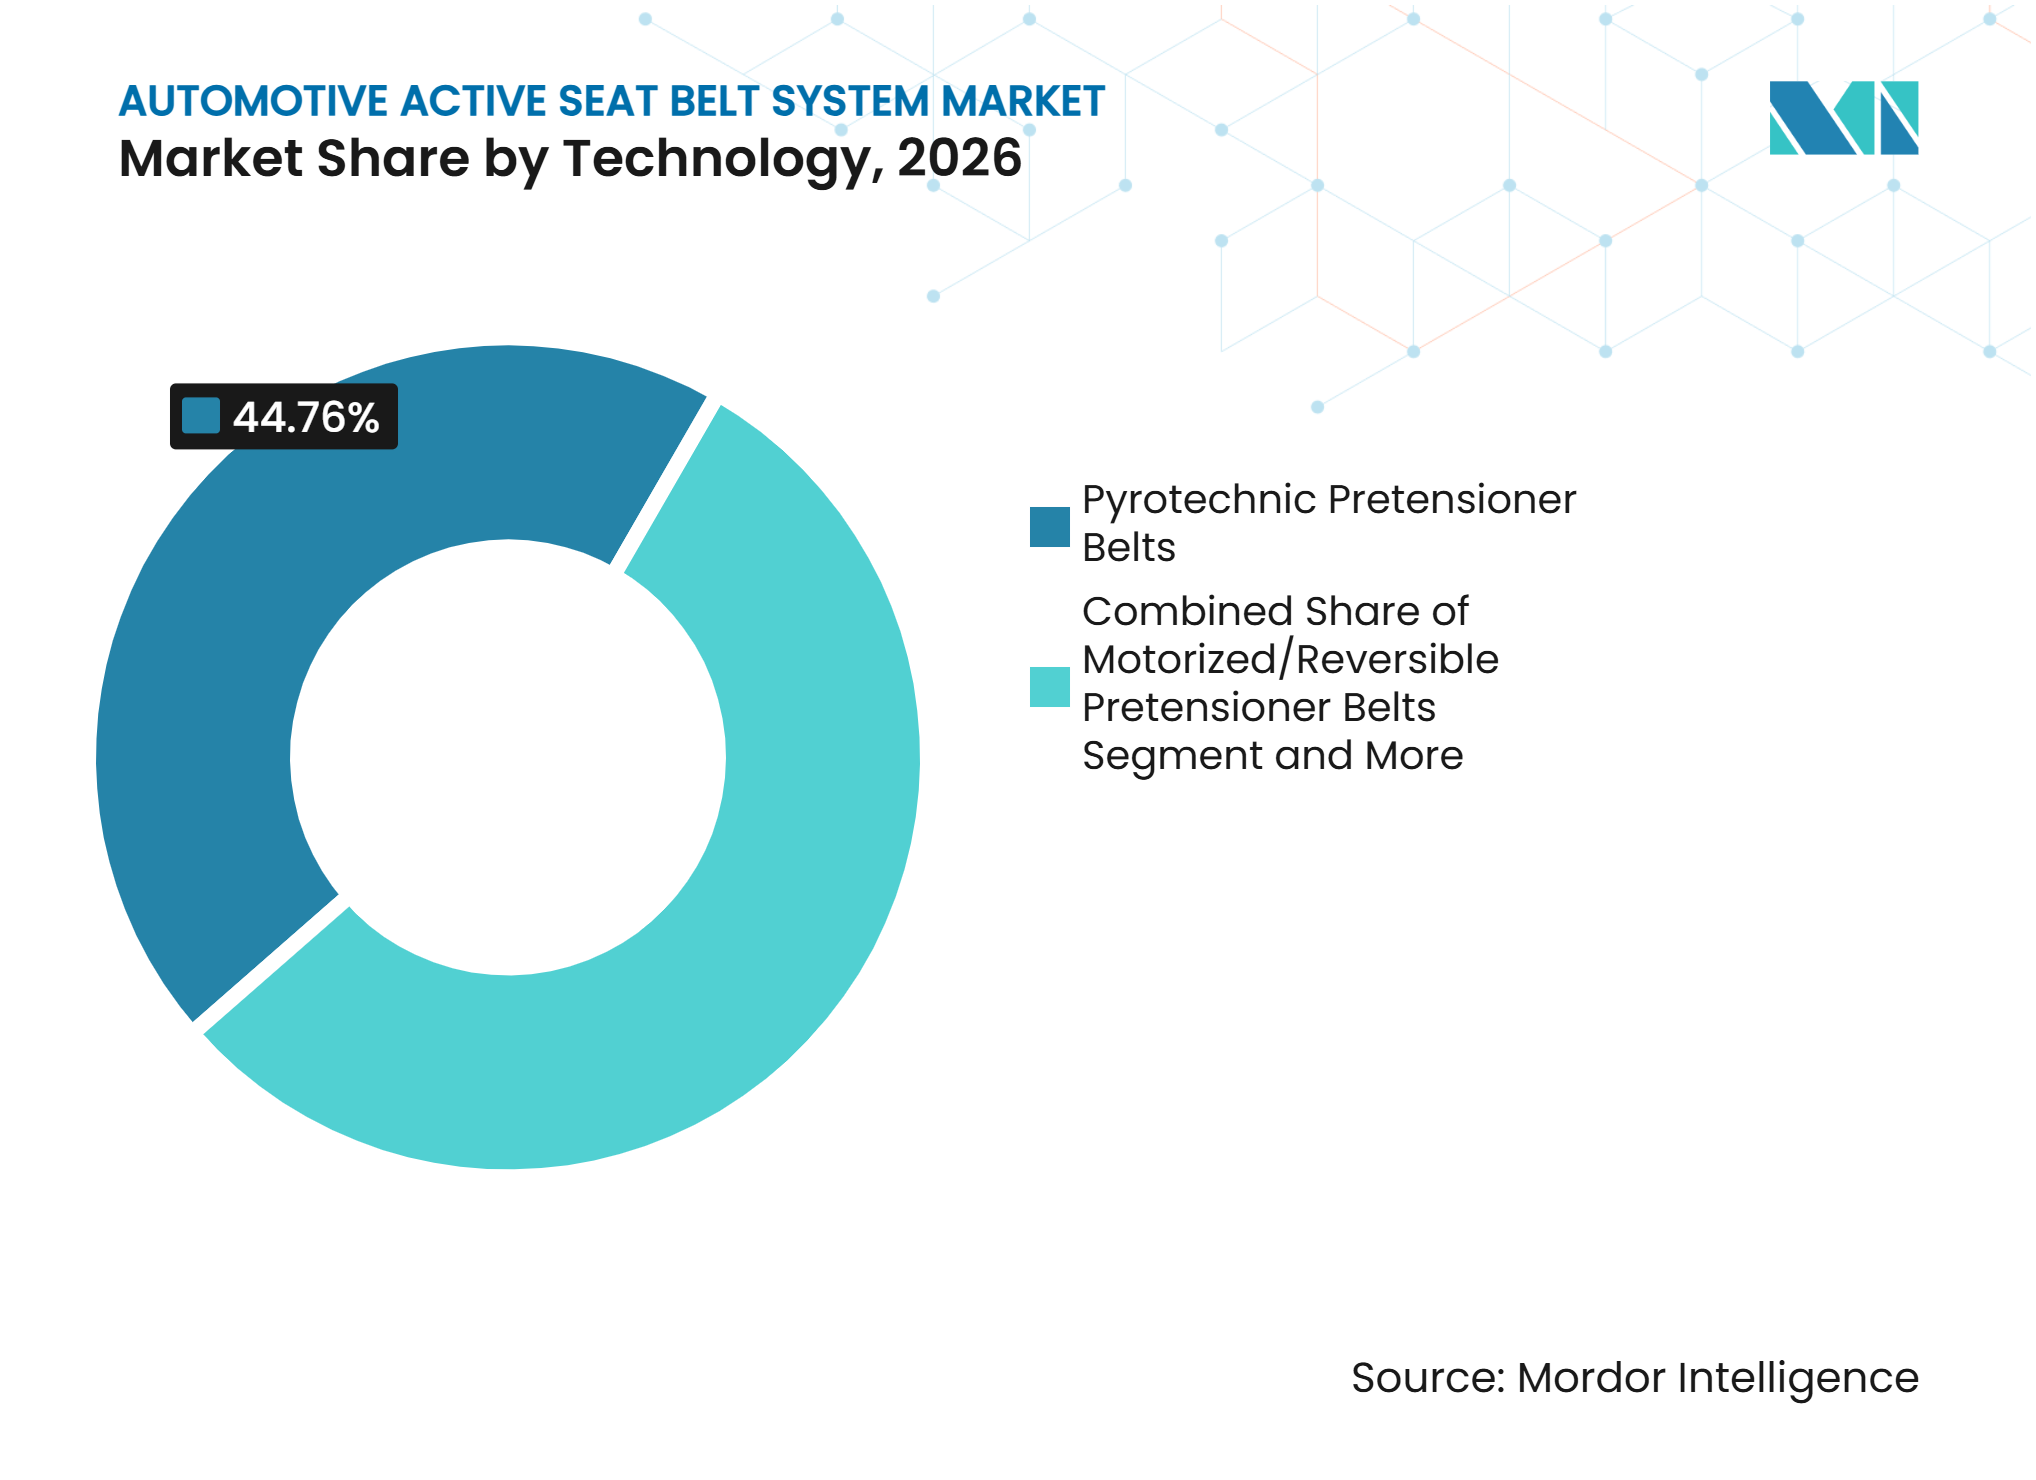
- Par technologie, les Ceintures à Prétensionneur Pyrotechnique détenaient 44,76 % de la part du Marché des Systèmes de Ceinture de Sécurité Active Automobile en 2026, tandis que les Ceintures à Prétensionneur Motorisé/Réversible devraient croître à un CAGR de 9,01 % jusqu'en 2032.
- Par composant, les Rétracteurs et Prétensionneurs représentaient 63,29 % de la part du Marché des Systèmes de Ceinture de Sécurité Active Automobile en 2026, tandis que les UCE et Capteurs devraient croître à un CAGR de 8,77 % jusqu'en 2032.
- Par position du siège, les Sièges Avant détenaient 79,31 % de la part des revenus en 2026, tandis que les Sièges Arrière devraient croître à un CAGR de 8,65 % jusqu'en 2032.
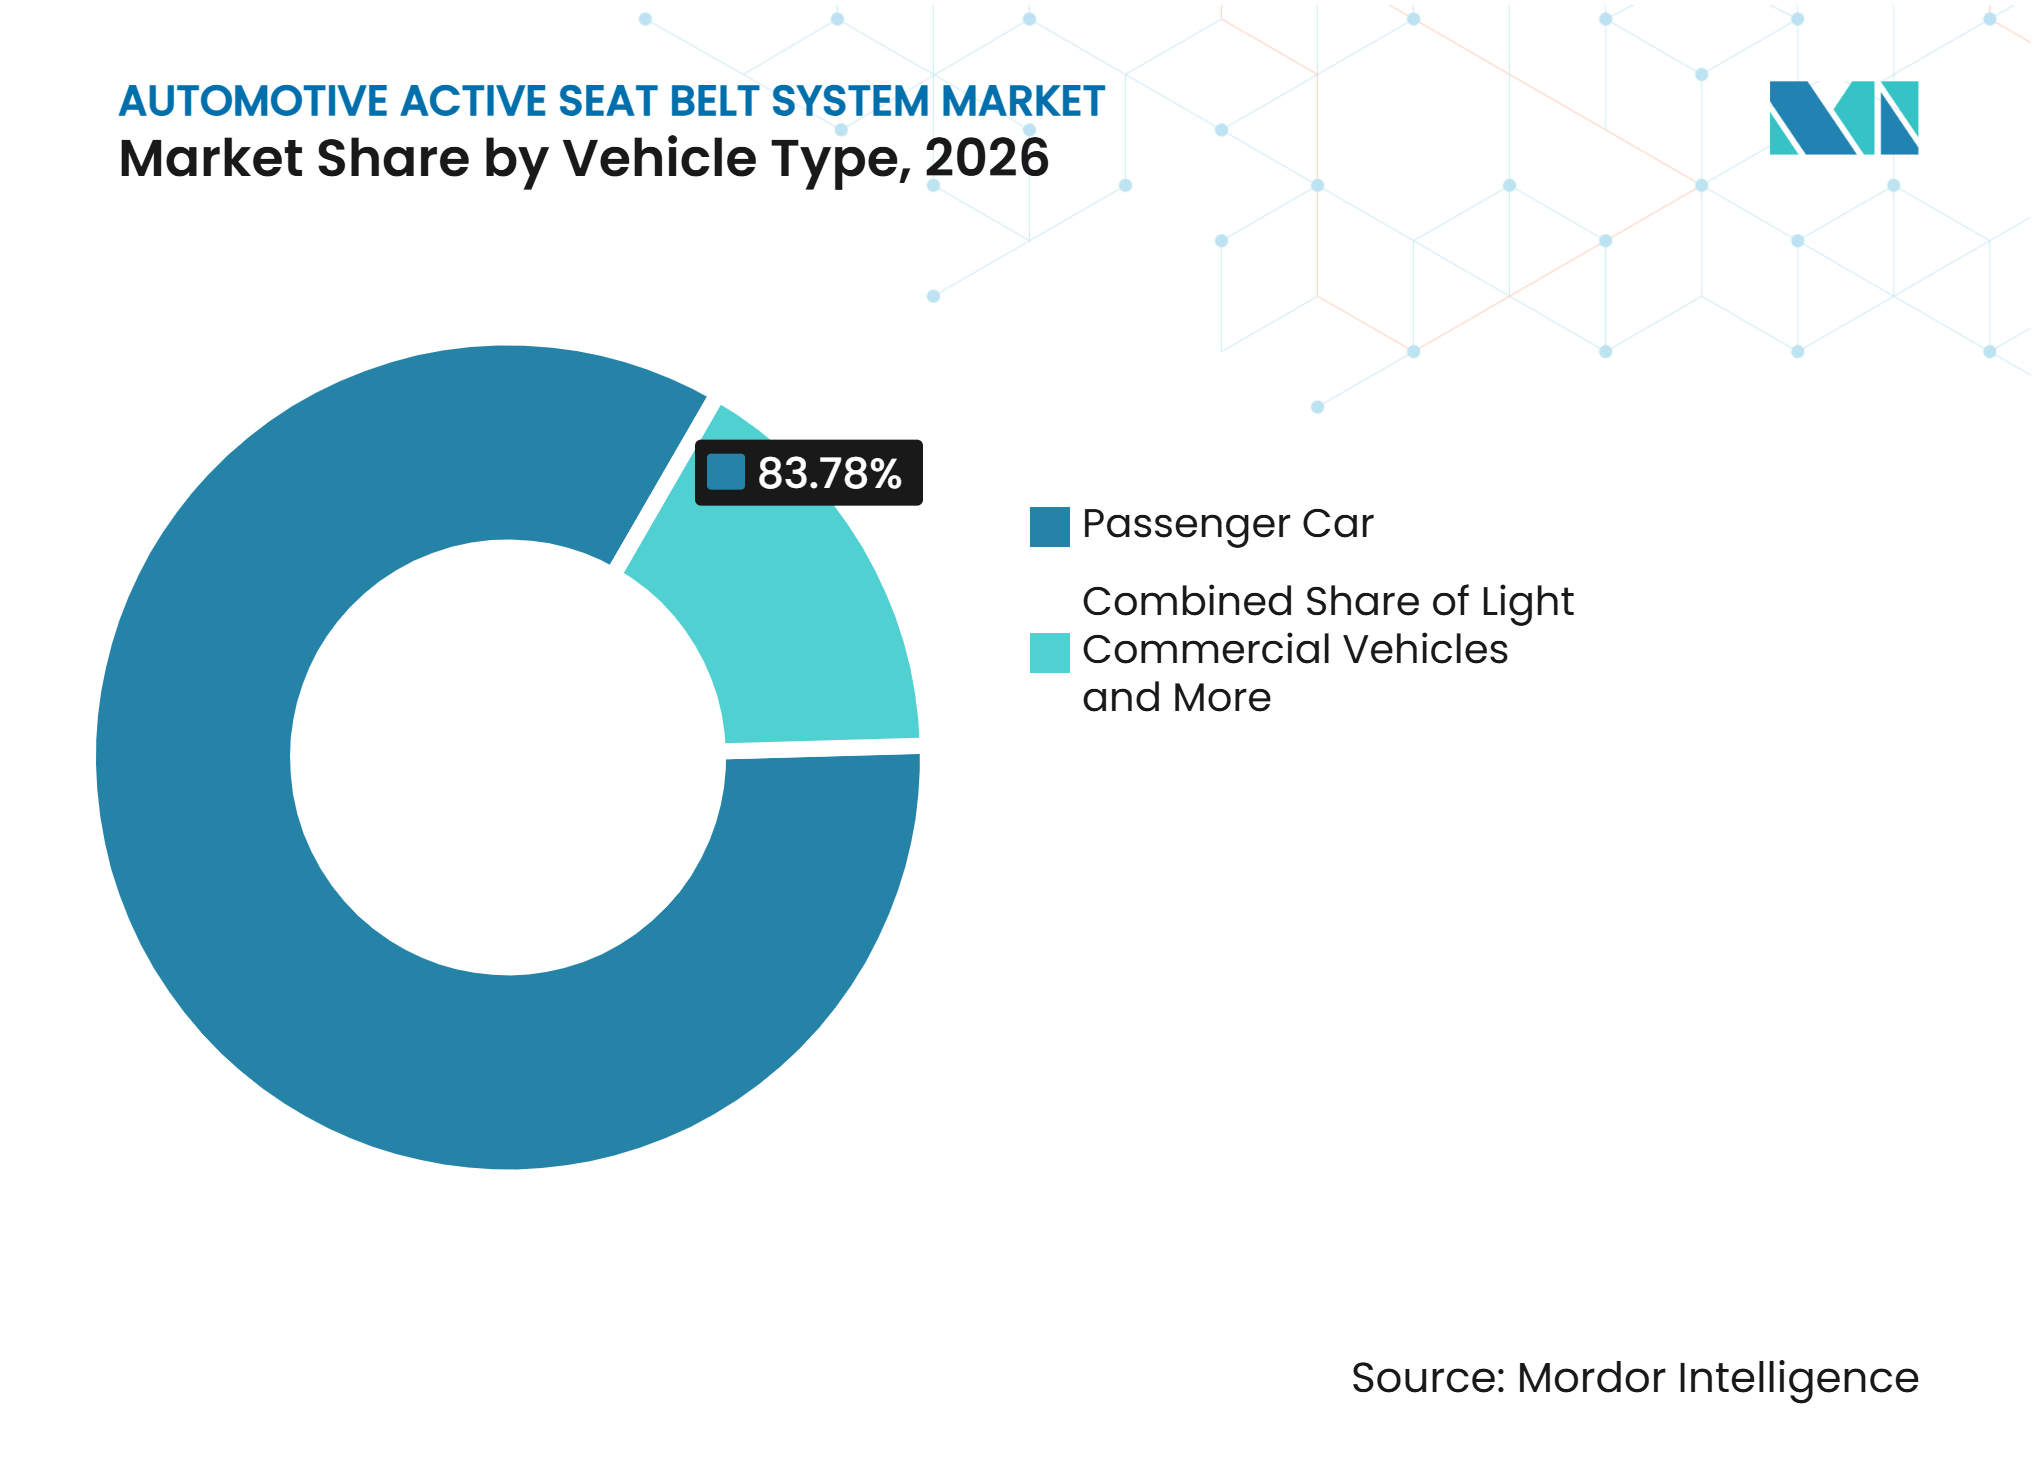
- Par type de véhicule, les Voitures Particulières représentaient 83,78 % de la part des revenus en 2026, tandis que les Véhicules Utilitaires Lourds devraient croître à un CAGR de 8,87 % jusqu'en 2032.
- Par canal de vente, l'OEM détenait 89,38 % de la part des revenus en 2026, tandis que l'Aftermarket devrait croître à un CAGR de 8,48 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 42,74 % de la part des revenus en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 8,39 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Rappels Obligatoires de Ceinture de Sécurité pour les Sièges Arrière et Pondération NCAP Plus Élevée | +1.5% | Mondial, concentré en Amérique du Nord, en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Positionnement des Occupants Avant Collision Déclenché par les Systèmes ADAS | +1.3% | Mondial, plus fort sur les marchés à revenus élevés, en Amérique du Nord, en Europe, au Japon et en Corée du Sud | Moyen terme (2-4 ans) |
| Intégration des UCE de Retenue et des Architectures de Sécurité Haute Tension Pilotée par l'Électrification | +1.2% | Cœur Asie-Pacifique, Chine, avec répercussions sur l'Europe et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Fonctions de Ceinture Motorisée pour les Avertissements Haptiques et le Transfert de Conduite Automatisée | +0.9% | Europe, Japon, Amérique du Nord et segments premium d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Retenues Gonflables et Adaptatives pour les Sièges Arrière et les Occupants Vulnérables | +0.8% | Amérique du Nord, Europe et Chine | Moyen terme (2-4 ans) |
| Retenues Actives Intégrées au Siège pour les Habitacles Flexibles et Autonomes | +0.7% | Asie-Pacifique, Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Rappels Obligatoires de Ceinture de Sécurité pour les Sièges Arrière et Pondération NCAP Plus Élevée
La conformité des sièges arrière est un moteur immédiat de volume pour le Marché des Systèmes de Ceinture de Sécurité Active Automobile jusqu'en 2027. La National Highway Traffic Safety Administration américaine a finalisé des amendements à la Norme fédérale de sécurité des véhicules à moteur n° 208 en janvier 2025. La règle exige des systèmes d'avertissement de ceinture de sécurité, avec des délais de conformité en septembre 2026 pour les sièges avant extérieurs et en septembre 2027 pour les sièges arrière. Le protocole de surveillance des occupants 2026 d'Euro NCAP attribue jusqu'à 10 points pour la surveillance de la ceinture de sécurité et lie la performance complète à la détection d'occupation des sièges arrière [2]. Ces exigences encouragent les fabricants à ajouter des capteurs et des fonctions de rappel aux programmes qui utilisaient auparavant des systèmes de sièges arrière plus simples. Retarder ce travail peut affaiblir les évaluations de sécurité des consommateurs à un moment où ces évaluations restent visibles dans les décisions d'achat de véhicules.
Positionnement des Occupants Avant Collision Déclenché par les Systèmes ADAS
Les pré-prétensionneurs motorisés relient les systèmes d'évitement des accidents à la protection des occupants dans le secteur des systèmes de ceinture de sécurité active automobile. Ces modules réversibles éliminent le mou de la ceinture lorsque le véhicule détecte une collision potentielle et relâchent la tension une fois la menace écartée. Les systèmes reçoivent des commandes lors de la phase d'évaluation de la menace afin de repositionner les occupants et d'optimiser les performances de retenue avant un impact potentiel. Cette fonctionnalité favorise l'intégration des données de ceinture de sécurité et des systèmes d'aide à la conduite avancés avant un accident. Elle permet également aux fournisseurs de différencier leurs offres au-delà du matériel de retenue conventionnel déclenché par l'impact.
Intégration des UCE de Retenue et des Architectures de Sécurité Haute Tension Pilotée par l'Électrification
Les véhicules électriques obligent les fournisseurs à reconsidérer le calibrage des retenues car la masse du véhicule et les structures de carrosserie peuvent modifier les impulsions de collision. Il est indiqué que la masse et la rigidité plus importantes des véhicules électriques peuvent nécessiter des révisions des méthodes d'essai et de calibrage des retenues. Ce besoin accroît la valeur des UCE de sécurité capables de coordonner les décisions de retenue avec les données plus larges du véhicule. L'échelle de production de véhicules électriques en Chine fait de la région Asie-Pacifique un lieu central pour ce travail d'intégration. Les constructeurs de véhicules peuvent utiliser ces systèmes pour adapter les caractéristiques de déclenchement des prétensionneurs et les réglages des limiteurs de charge aux exigences de la plateforme. Il en résulte une demande accrue pour les fournisseurs qui combinent l'ingénierie des retenues mécaniques avec les capacités de validation électronique et logicielle.
Retenues Motorisées Adaptatives pour les Sièges Arrière et les Habitacles Flexibles
Le marché des systèmes de ceinture de sécurité active automobile s'étend au-delà des applications de collision unique. Les systèmes motorisés peuvent appliquer une tension progressive lors de freinages brusques et fournir des avertissements physiques aux occupants. Volvo Cars a introduit une ceinture de sécurité multi-adaptative qui utilise des données de capteurs intérieurs et extérieurs pour ajuster les réglages de charge en fonction des caractéristiques des occupants et de la gravité de la collision. Les configurations avancées de retenue pour sièges arrière peuvent réduire le risque de blessures corporelles globales par rapport aux conceptions de base intégrant des éléments gonflables. Le plan de normalisation automobile de la Chine identifie les ceintures de sécurité à prétensionneur actif comme un sujet de recherche sur les normes. Ces développements soutiennent l'investissement dans les systèmes adaptatifs pour sièges arrière et les conceptions de retenue pour les habitacles inclinés ou flexibles.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût Élevé du Système et Charge de Calibrage dans les Véhicules Sensibles aux Coûts | -1.2% | Mondial, plus aigu en Asie du Sud, en Asie du Sud-Est, en Amérique du Sud et en Afrique | Moyen terme (2-4 ans) |
| Contraintes de Manipulation Pyrotechnique, de Maintenabilité et de Fin de Vie | -0.8% | Mondial, avec des coûts de conformité élevés en Europe, en Amérique du Nord et au Japon | Long terme (≥ 4 ans) |
| Risque de Faux Positifs, Compromis de Confort et Acceptation par les Consommateurs de la Tension Réversible | -0.6% | Amérique du Nord, Europe et Asie-Pacifique à revenus élevés | Moyen terme (2-4 ans) |
| Sensorisation Limitée des Sièges Arrière et Harmonisation Réglementaire Incohérente | -0.5% | Asie-Pacifique émergente, Moyen-Orient et Afrique, et Amérique du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Obstacles liés aux Coûts, au Calibrage et à l'Acceptation
Les différences de coûts entre les segments de véhicules limitent l'adoption à court terme des systèmes avancés dans le secteur des systèmes de ceinture de sécurité active automobile. Les coûts plus élevés des prétensionneurs motorisés, des unités de contrôle électronique de sécurité et des capteurs d'occupation restreignent principalement leur adoption aux véhicules haut de gamme. Chaque programme de retenue nécessite également une ingénierie spécifique au véhicule pour les impulsions de collision, les limites de force de ceinture et les protocoles de communication avec les systèmes d'aide à la conduite. Les fournisseurs doivent effectuer une validation approfondie avant qu'une conception entre en production. Les fausses alertes et les événements inconfortables de tension de ceinture peuvent en outre freiner l'acceptation par les consommateurs, en particulier sur les marchés où les conducteurs ont une exposition limitée aux systèmes de retenue actifs.
Manipulation Pyrotechnique et Préparation Inégale au Service
Les prétensionneurs pyrotechniques restent au cœur du marché des systèmes de ceinture de sécurité active automobile, bien que leur utilisation crée des obligations de maintenance et de fin de vie. Leur transport et leur manipulation restent soumis aux réglementations sur les marchandises dangereuses dans de nombreuses juridictions. Des exigences de performance et de validation mises à jour s'appliquent aux prétensionneurs pyrotechniques utilisés dans les rétracteurs, les boucles et les ancrages. Les modules usagés nécessitent des processus de remplacement et d'élimination spécialisés qui ne sont pas uniformément disponibles dans les réseaux de service. Les capteurs de sièges arrière restent également inégalement déployés sur les marchés émergents, où les systèmes réglementaires et d'inspection varient. Ces facteurs ralentissent la transition vers des systèmes actifs dans les programmes de véhicules à faible coût, même si les exigences de sécurité à long terme soutiennent l'adoption.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Technologie :
Les Systèmes Motorisés Élargissent la Plage FonctionnelleLes Ceintures à Prétensionneur Pyrotechnique représentaient 44,76 % de la part du Marché des Systèmes de Ceinture de Sécurité Active Automobile en 2026. Leur position reflète l'échelle de fabrication établie, les antécédents de performance en cas de collision de longue date et les coûts unitaires plus faibles. Elles restent un choix pratique pour les plateformes où le système de retenue est conçu pour fonctionner lors d'une collision. Les fabricants peuvent tirer parti des lignes établies et des relations avec les fournisseurs lors de la spécification de ces systèmes pour les véhicules sensibles aux coûts. Leur base installée soutient également la demande continue de pièces de rechange et de services de validation. La technologie reste donc importante à mesure que les constructeurs de véhicules ajoutent d'autres formes de contrôle actif.
Les ceintures à prétensionneur motorisé et réversible devraient se développer à un CAGR de 9,01 % jusqu'en 2032, le taux technologique le plus rapide du Marché des Systèmes de Ceinture de Sécurité Active Automobile. Leur principal avantage est la capacité à serrer la ceinture avant une collision et à la réinitialiser après un événement sans collision. Autoliv identifie le fonctionnement réversible et les commandes électroniques comme des caractéristiques clés de sa conception de prétensionneur préalable. Les ceintures de sécurité gonflables continuent de jouer un rôle clé dans la protection des sièges arrière, en particulier pour les occupants de morphologies variées. Les systèmes mécaniques, pneumatiques et à double mode conservent également des utilisations dans les applications spécialisées et commerciales où la complexité électronique ou la manipulation pyrotechnique est moins adaptée.



Par Composant :
L'Électronique Ajoute de la Valeur au Matériel ÉtabliLes rétracteurs et prétensionneurs devraient représenter 63,29 % du secteur des systèmes de ceinture de sécurité active automobile en 2026. Ces composants constituent la couche centrale d'actionnement et de gestion des charges de chaque ensemble de ceinture de sécurité. Leur part importante reflète des décennies d'investissement dans la production par les fournisseurs mondiaux de systèmes de retenue.
Les unités de contrôle électronique et les capteurs devraient croître à un CAGR de 8,77 % jusqu'en 2032, représentant le taux de croissance le plus élevé parmi les composants. Les systèmes de détection d'occupation, les unités de contrôle électronique de sécurité et les signaux de capteurs soutiennent les rappels de ceinture pour les sièges arrière et des réponses de retenue plus adaptées. Les critères de surveillance Euro NCAP renforcent davantage la pertinence de ces données pour les évaluations de sécurité des véhicules. Les boucles et les sangles restent des composants stables de la nomenclature. Les avancées en matière de sangles se concentrent sur la réduction du poids et l'amélioration de la durabilité des fibres pour soutenir les priorités de gestion de la masse dans les véhicules électriques. Le marché des systèmes de ceinture de sécurité active automobile encourage donc les fournisseurs à combiner des produits mécaniques avec des capacités de validation électronique et logicielle.
Par Position du Siège :
Les Sièges Arrière Gagnent en Contenu de SécuritéLes sièges avant devraient représenter 79,31 % de la part du marché des systèmes de ceinture de sécurité active automobile en 2026. Ce leadership reflète la longue histoire des réglementations sur les sièges avant et l'adoption précoce des prétensionneurs, des limiteurs de charge et des technologies de détection des occupants. Les systèmes de retenue active pour les occupants de la première rangée sont bien établis dans de nombreux modèles de véhicules à revenus élevés. Plusieurs plateformes proposent déjà des prétensionneurs motorisés préalables et des limiteurs de force variables, avec des calibrages affinés au cours de plusieurs cycles de produits et programmes d'essais de collision. Cette base installée établie offre aux systèmes de sièges avant une base de volume durable.
Les sièges arrière devraient croître à un CAGR de 8,65 % jusqu'en 2032, portés par les réglementations et les systèmes d'évaluation de la sécurité qui comblent les lacunes historiques en matière de protection. Les exigences d'avertissement pour les sièges arrière et les critères de surveillance des occupants accélèrent l'adoption des fonctions de détection et de rappel. Les configurations avancées de ceinture de sécurité pour sièges arrière intégrant des prétensionneurs et des limiteurs de charge peuvent améliorer substantiellement la protection des occupants par rapport aux conceptions de ceintures conventionnelles. ZF LIFETEC a développé une technologie de découplage mécanique dans son système SPR6.1 pour gérer les charges sur les occupants arrière de morphologies variées. Ce segment devrait générer une demande incrémentale pour les technologies de détection, les commandes de retenue et les systèmes de gestion de force adaptables.
Par Type de Véhicule :
Les Véhicules Commerciaux Ajoutent du Contenu de Sécurité ÉlectroniqueLes voitures particulières représentaient 83,78 % de la part du marché des systèmes de ceinture de sécurité active automobile en 2026. Cette part reflète les volumes de production mondiaux et l'accent historique des réglementations de protection des occupants sur les véhicules particuliers M1. Les exigences mises à jour pour les nouvelles homologations de type M1 et N1 sont appliquées aux programmes de voitures particulières, qui restent le principal canal par lequel les fournisseurs peuvent faire évoluer les technologies de retenue active. Les lancements de véhicules électriques à fort volume en Asie soutiennent également l'intégration des fonctions de retenue électronique. Les fournisseurs peuvent répartir les coûts de développement sur des séries de production plus importantes dans cette catégorie de véhicules.
Les véhicules utilitaires lourds devraient croître à un CAGR de 8,87 % jusqu'en 2032, le taux de croissance le plus élevé parmi tous les types de véhicules. Les programmes de camions et de véhicules utilitaires intègrent davantage d'électronique de sécurité à mesure que les opérateurs de flottes accordent la priorité à la protection des occupants et à la gestion de la responsabilité. Les véhicules utilitaires légers occupent une position intermédiaire, car les acheteurs de flottes équilibrent les exigences de conformité par rapport au coût total du véhicule. Les plateformes commerciales peuvent avoir des cycles de développement plus longs, mais leurs profils d'utilisation peuvent favoriser les systèmes qui fournissent des avertissements et un meilleur contrôle des occupants. Le marché des systèmes de ceinture de sécurité active automobile s'étend donc au-delà des applications de voitures particulières. Le rythme de cette croissance dépend de la vitesse à laquelle les exigences de sécurité sont introduites pour les cabines de camions et les flottes commerciales.

Par Canal de Vente :
L'Intégration OEM Reste DéterminanteL'OEM représentait 89,38 % de la part du Marché des Systèmes de Ceinture de Sécurité Active Automobile en 2026. Les produits de retenue active nécessitent une intégration avec les structures du véhicule, les unités de contrôle électronique, le calibrage en cas de collision et la validation de la sécurité. Ces exigences rendent l'activité de retrofit standard difficile pour les rétracteurs motorisés et les systèmes à base de capteurs. Les cycles de qualification des fournisseurs peuvent durer de 18 à 36 mois pour un programme de production. Les constructeurs de véhicules doivent également coordonner le matériel de ceinture avec les fonctions d'airbag, de siège et de contrôle électronique. Par conséquent, le canal OEM reste la voie centrale vers le volume pour le Marché des Systèmes de Ceinture de Sécurité Active Automobile.
L'Aftermarket devrait croître à un CAGR de 8,48 % jusqu'en 2032. La croissance est liée à la base installée croissante de systèmes de retenue active nécessitant une inspection, un travail de diagnostic ou un remplacement après déploiement. USCAR-48 fournit des exigences de validation communes pour les prétensionneurs pyrotechniques de remplacement. Les programmes d'inspection obligatoires dans des pays tels que l'Allemagne et le Japon peuvent également exiger que les fonctions de retenue fonctionnent correctement. Le segment reste plus petit car les fonctions actives principales ne peuvent pas être ajoutées via les canaux de distribution habituels. Son opportunité est concentrée dans les activités de service, de calibrage et de remplacement certifié.
Analyse Géographique
Asie-Pacifique
L'Asie-Pacifique détenait 42,74 % de la part du marché des systèmes de ceinture de sécurité active automobile en 2026. La Chine combine une production élevée de véhicules avec des normes qui exigent des systèmes de retenue et de rappel mis à jour pour les nouvelles homologations M1 et N1 à partir de juillet 2025. La production de véhicules électriques du pays crée également une demande pour des systèmes de retenue calibrés pour différentes masses et structures de véhicules. Les références d'homologation de type 2025 du Japon s'alignent sur les exigences mises à jour du Règlement UNECE n° 16 et du Règlement ONU R174. Cette influence réglementaire soutient l'intégration continue des fonctions de rappel et des conceptions avancées de ceintures de sécurité. L'Inde ajoute une autre source de demande à mesure que le Bharat NCAP renforce son accent sur la protection des occupants adultes. L'échelle de fabrication régionale donne aux fournisseurs une raison pratique de localiser l'électronique, la production de rétracteurs et les essais.
Moyen-Orient et Afrique
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 8,39 % jusqu'en 2032, ce qui en fait le segment géographique à la croissance la plus rapide du marché des systèmes de ceinture de sécurité active automobile. La croissance est soutenue par les flottes de véhicules plus importantes du Golfe et l'adoption plus large des règles de sécurité des véhicules alignées sur l'UNECE. Les Émirats arabes unis ont mis à jour leurs exigences en matière de circulation et de sécurité des véhicules par le biais du Décret-loi fédéral n° 14 de 2024, entré en vigueur le 29 mars 2025. Les exigences de ceinture de sécurité pour tous les occupants en Arabie saoudite soutiennent également la demande d'équipements de véhicules conformes. Les importations de véhicules premium restent importantes pour la valeur régionale, car les équipements de retenue avancés sont plus couramment standard sur ces modèles. La modernisation de l'application peut accroître l'attention portée à l'utilisation des ceintures de sécurité et à la maintenance des retenues, améliorant les conditions pour la demande de remplacement.
Europe, Amérique du Nord et Amérique du Sud
L'Europe reste une région à forte intensité technologique, car le protocole 2026 d'Euro NCAP met davantage l'accent sur la surveillance des occupants et la protection adaptative. L'Amérique du Nord met en œuvre des modifications aux systèmes d'avertissement de la Norme fédérale de sécurité des véhicules à moteur n° 208 pour les programmes de production 2026 et 2027. Adient et Autoliv ont introduit le système de sécurité dynamique des sièges Z-Guard en octobre 2025 pour les positions assises inclinées et flexibles. L'Amérique du Sud fournit un volume incrémental grâce à la production de véhicules brésiliens et à l'activité des fournisseurs locaux. Les régions matures sont susceptibles de mener la validation logicielle et le déploiement de systèmes adaptatifs, tandis que l'Amérique du Sud est plus susceptible d'adopter ces fonctions à mesure que les plateformes de véhicules et les exigences réglementaires progressent.
Paysage Concurrentiel
Concentration du Marché
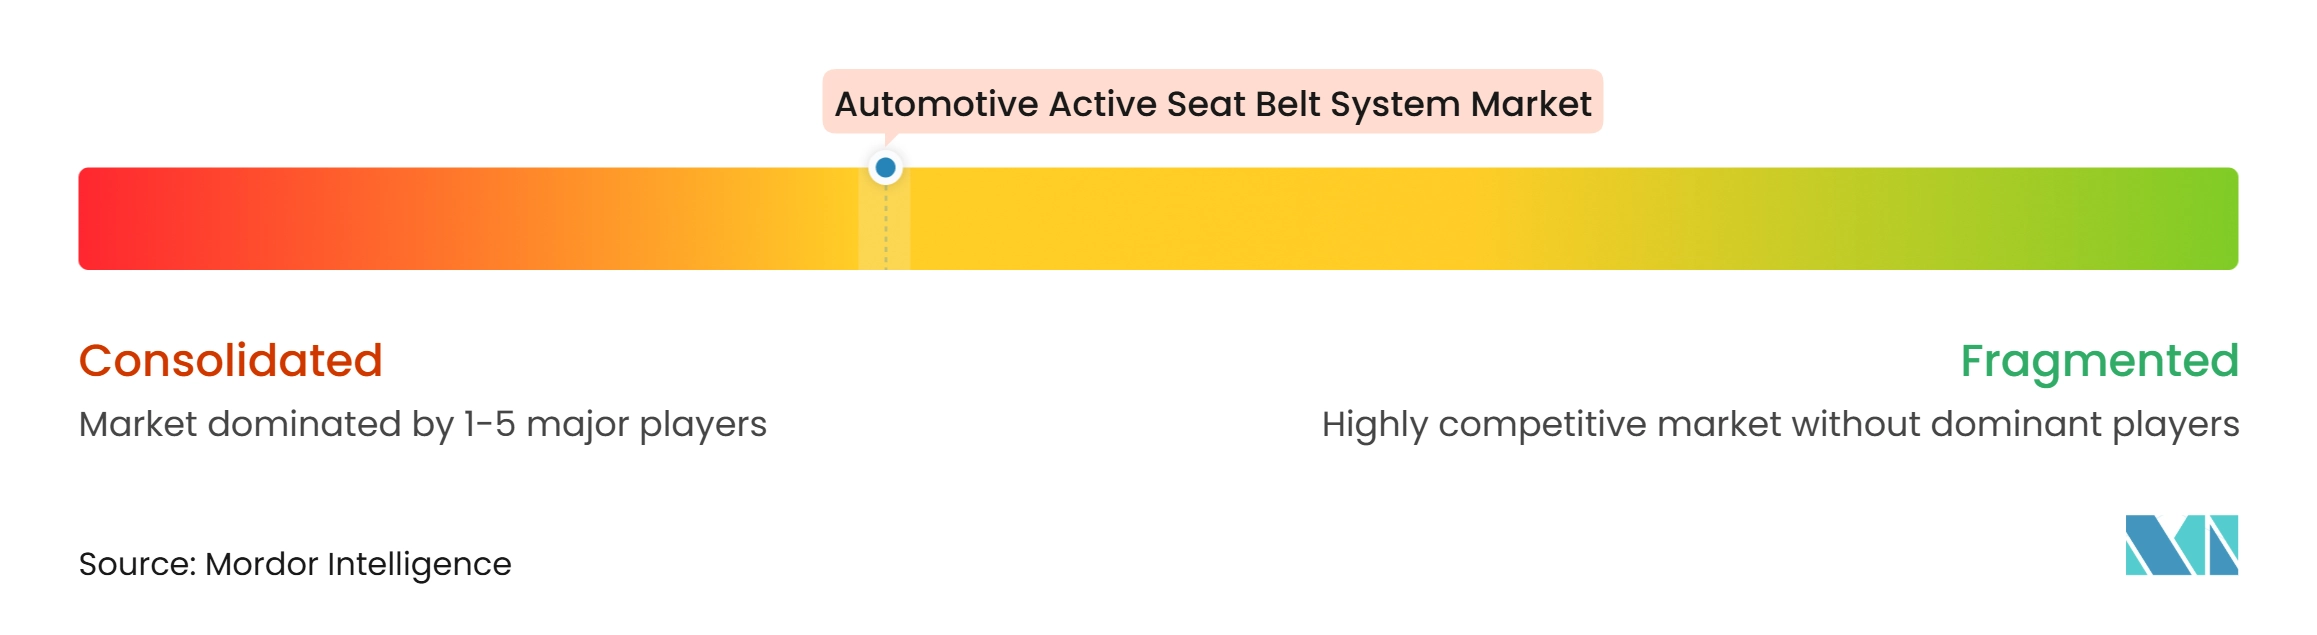
Le marché des systèmes de ceinture de sécurité active automobile présente une structure concentrée dans l'approvisionnement mondial en retenues actives. Autoliv détient une part majeure du marché mondial des ceintures de sécurité. Sa gamme comprend des initiateurs pyrotechniques, des produits de ceinture de sécurité et des solutions de prétensionneur préalable. ZF LIFETEC se distingue par ses limiteurs de force variables, ses rétracteurs intégrés au siège et ses outils de test virtuel. Joyson Safety Systems dispose d'une échelle de production et d'une présence établie en Chine à la suite de l'acquisition de Takata. Tokai Rika, Hyundai Mobis et Ashimori bénéficient de relations étroites avec les OEM. Daicel et Nippon Kayaku restent des fournisseurs pertinents d'initiateurs pyrotechniques et de générateurs de gaz.
La concurrence dépend de plus en plus de la capacité à valider ensemble les logiciels, les capteurs et le matériel mécanique. ZF LIFETEC a présenté des systèmes de fusion caméra et capteur à InCabin 2025 qui classifient les occupants en temps réel pour permettre un déploiement plus personnalisé des airbags et des ceintures. Autoliv a annoncé une coentreprise avec Hangsheng Electric en octobre 2025 pour développer l'intégration mécatronique des prétensionneurs préalables et des solutions de ceinture de sécurité électronique en Chine. Adient et Autoliv ont également introduit Z-Guard en octobre 2025, combinant un acheminement de ceinture réglable, des prétensionneurs doubles et des airbags pour les positions assises inclinées. Ces développements indiquent que les fournisseurs s'attaquent à la fois à l'automatisation des véhicules et aux postures variées des occupants, tout en augmentant la valeur des capacités de test et d'intégration propriétaires.
Il reste de la place pour des produits qui réduisent le coût des retenues actives dans les véhicules d'entrée de gamme. Une différence signalée de 140 USD en contenu de sécurité passive par véhicule entre les marchés à revenus moyens et faibles et les marchés à revenus élevés souligne ce besoin. La détection d'occupation des sièges arrière à moindre coût est une autre opportunité où les fournisseurs peuvent répondre aux exigences de rappel sans réseaux de capteurs premium. Les systèmes pyrotechniques continueront d'être utilisés là où le coût et la production établie importent le plus. Les systèmes motorisés sont plus susceptibles d'être sélectionnés lorsqu'un véhicule nécessite une tension avant collision, une communication haptique ou une fonction réinitialisable. Les plus grands fournisseurs équilibrent donc l'échelle dans le matériel établi avec l'investissement dans l'intégration électronique. Ce mélange soutient un environnement concurrentiel dirigé par de grandes entreprises de rang 1 mais façonné par des partenariats régionaux et des fournisseurs de technologies spécialisées.
Leaders du Secteur des Systèmes de Ceinture de Sécurité Active Automobile
-
Autoliv Inc.
-
ZF Friedrichshafen AG
-
Tokai Rika Co., Ltd.
-
Ashimori Industry Co., Ltd.
-
Joyson Safety Systems
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes de Ceinture de Sécurité Active Automobile Entreprises couvertes dans ce rapport
- Autoliv Inc.
- ZF Friedrichshafen AG
- Joyson Safety Systems
- Tokai Rika Co., Ltd.
- Ashimori Industry Co., Ltd.
- Hyundai Mobis Co., Ltd.
- Daicel Corporation
- Toyoda Gosei Co., Ltd.
- Nippon Kayaku Co., Ltd.
- DENSO Corporation
- Robert Bosch GmbH
- AUMOVIO SE
- GWR Safety Systems
Développements industriels récents dans Marché des Systèmes de Ceinture de Sécurité Active Automobile
- Septembre 2026 : Wooshin Safety Systems, entreprise sud-coréenne, a investi 72,7 milliards KRW (54 millions USD) pour établir une usine de composants de ceintures de sécurité automobiles à Iksan, dans la province de Jeolla du Nord. L'entreprise acquerra et rénovera un site d'usine et des bâtiments existants, et installera de nouvelles lignes de production pour les rétracteurs et les boucles, qui sont des composants clés des systèmes de ceintures de sécurité. La production est prévue pour démarrer en février 2027.
- Juillet 2026 : Autoliv Inc. (Autoliv) a développé la Sangle InfraRouge. Ce concept avancé de ceinture de sécurité intègre une sangle à infrarouge dans la structure de la ceinture de sécurité pour permettre une détection et une classification améliorées des occupants, contribuant à améliorer les décisions de sécurité à l'intérieur du véhicule. Le système prend en charge la détection des occupants sans contact et aide à prévenir l'utilisation abusive du verrouillage tout en maintenant la flexibilité, le confort et les performances de sécurité de la ceinture de sécurité.
Portée du Rapport Mondial sur le Marché des Systèmes de Ceinture de Sécurité Active Automobile
Le Marché des Systèmes de Ceinture de Sécurité Active Automobile est Segmenté par Technologie (Ceintures à Prétensionneur Motorisé/Réversible, Ceintures à Prétensionneur Pyrotechnique, Ceintures de Sécurité Gonflables et Autres), Composant (Rétracteur et Prétensionneur, Boucle, Sangle, et UCE et Capteurs), Position du Siège (Sièges Avant, Sièges Arrière), Type de Véhicule (Voitures Particulières, Véhicules Utilitaires Légers et Véhicules Utilitaires Lourds), Canal de Vente (OEM et Aftermarket), et Géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD) et de Volume (Unités).
Aperçu de la segmentation
| Ceintures à Prétensionneur Motorisé/Réversible |
| Ceintures à Prétensionneur Pyrotechnique |
| Ceintures de Sécurité Gonflables |
| Autres (Systèmes Mécaniques, Pneumatiques et à Double Mode) |
| Rétracteur et Prétensionneur |
| Boucle |
| Sangle |
| Autres (UCE et Capteurs) |
| Sièges Avant |
| Sièges Arrière |
| Voitures Particulières |
| Véhicules Utilitaires Légers |
| Véhicules Utilitaires Lourds |
| OEM |
| Aftermarket |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Technologie | Ceintures à Prétensionneur Motorisé/Réversible | |
| Ceintures à Prétensionneur Pyrotechnique | ||
| Ceintures de Sécurité Gonflables | ||
| Autres (Systèmes Mécaniques, Pneumatiques et à Double Mode) | ||
| Par Composant | Rétracteur et Prétensionneur | |
| Boucle | ||
| Sangle | ||
| Autres (UCE et Capteurs) | ||
| Par Position du Siège | Sièges Avant | |
| Sièges Arrière | ||
| Par Type de Véhicule | Voitures Particulières | |
| Véhicules Utilitaires Légers | ||
| Véhicules Utilitaires Lourds | ||
| Par Canal de Vente | OEM | |
| Aftermarket | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quels sont les facteurs qui stimulent la croissance dans le secteur des systèmes de ceinture de sécurité active automobile ?
Les règles mises à jour sur les rappels pour les sièges arrière, les exigences de surveillance des occupants et l'intégration des fonctions pré-collision avec les systèmes d'aide à la conduite soutiennent la croissance.
Quelle est la taille du secteur des systèmes de ceinture de sécurité active automobile ?
Il devrait croître de 4,36 milliards USD en 2026 à 6,91 milliards USD d'ici 2032, à un CAGR de 7,97 %.
Quelle technologie de ceinture de sécurité active connaît la croissance la plus rapide ?
Les ceintures à prétensionneur motorisé et réversible devraient croître à un CAGR de 9,01 % jusqu'en 2032.
Quelle région est en tête de la demande pour les systèmes de ceinture de sécurité active ?
L'Asie-Pacifique détenait 42,74 % de la part des revenus en 2026, soutenue par l'échelle de production de véhicules et les exigences de sécurité mises à jour.
Pourquoi le canal OEM domine-t-il les ventes de ceintures de sécurité actives ?
L'OEM représentait 89,38 % de la part des revenus en 2026 car ces systèmes nécessitent une ingénierie au niveau du véhicule, un calibrage et une validation de la sécurité.