
自動車用アクティブシートベルトシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 4.71 十億米ドル |
| 市場規模 (2032) | 6.91 十億米ドル |
| 成長率 (2027 - 2032) | 7.97 % |
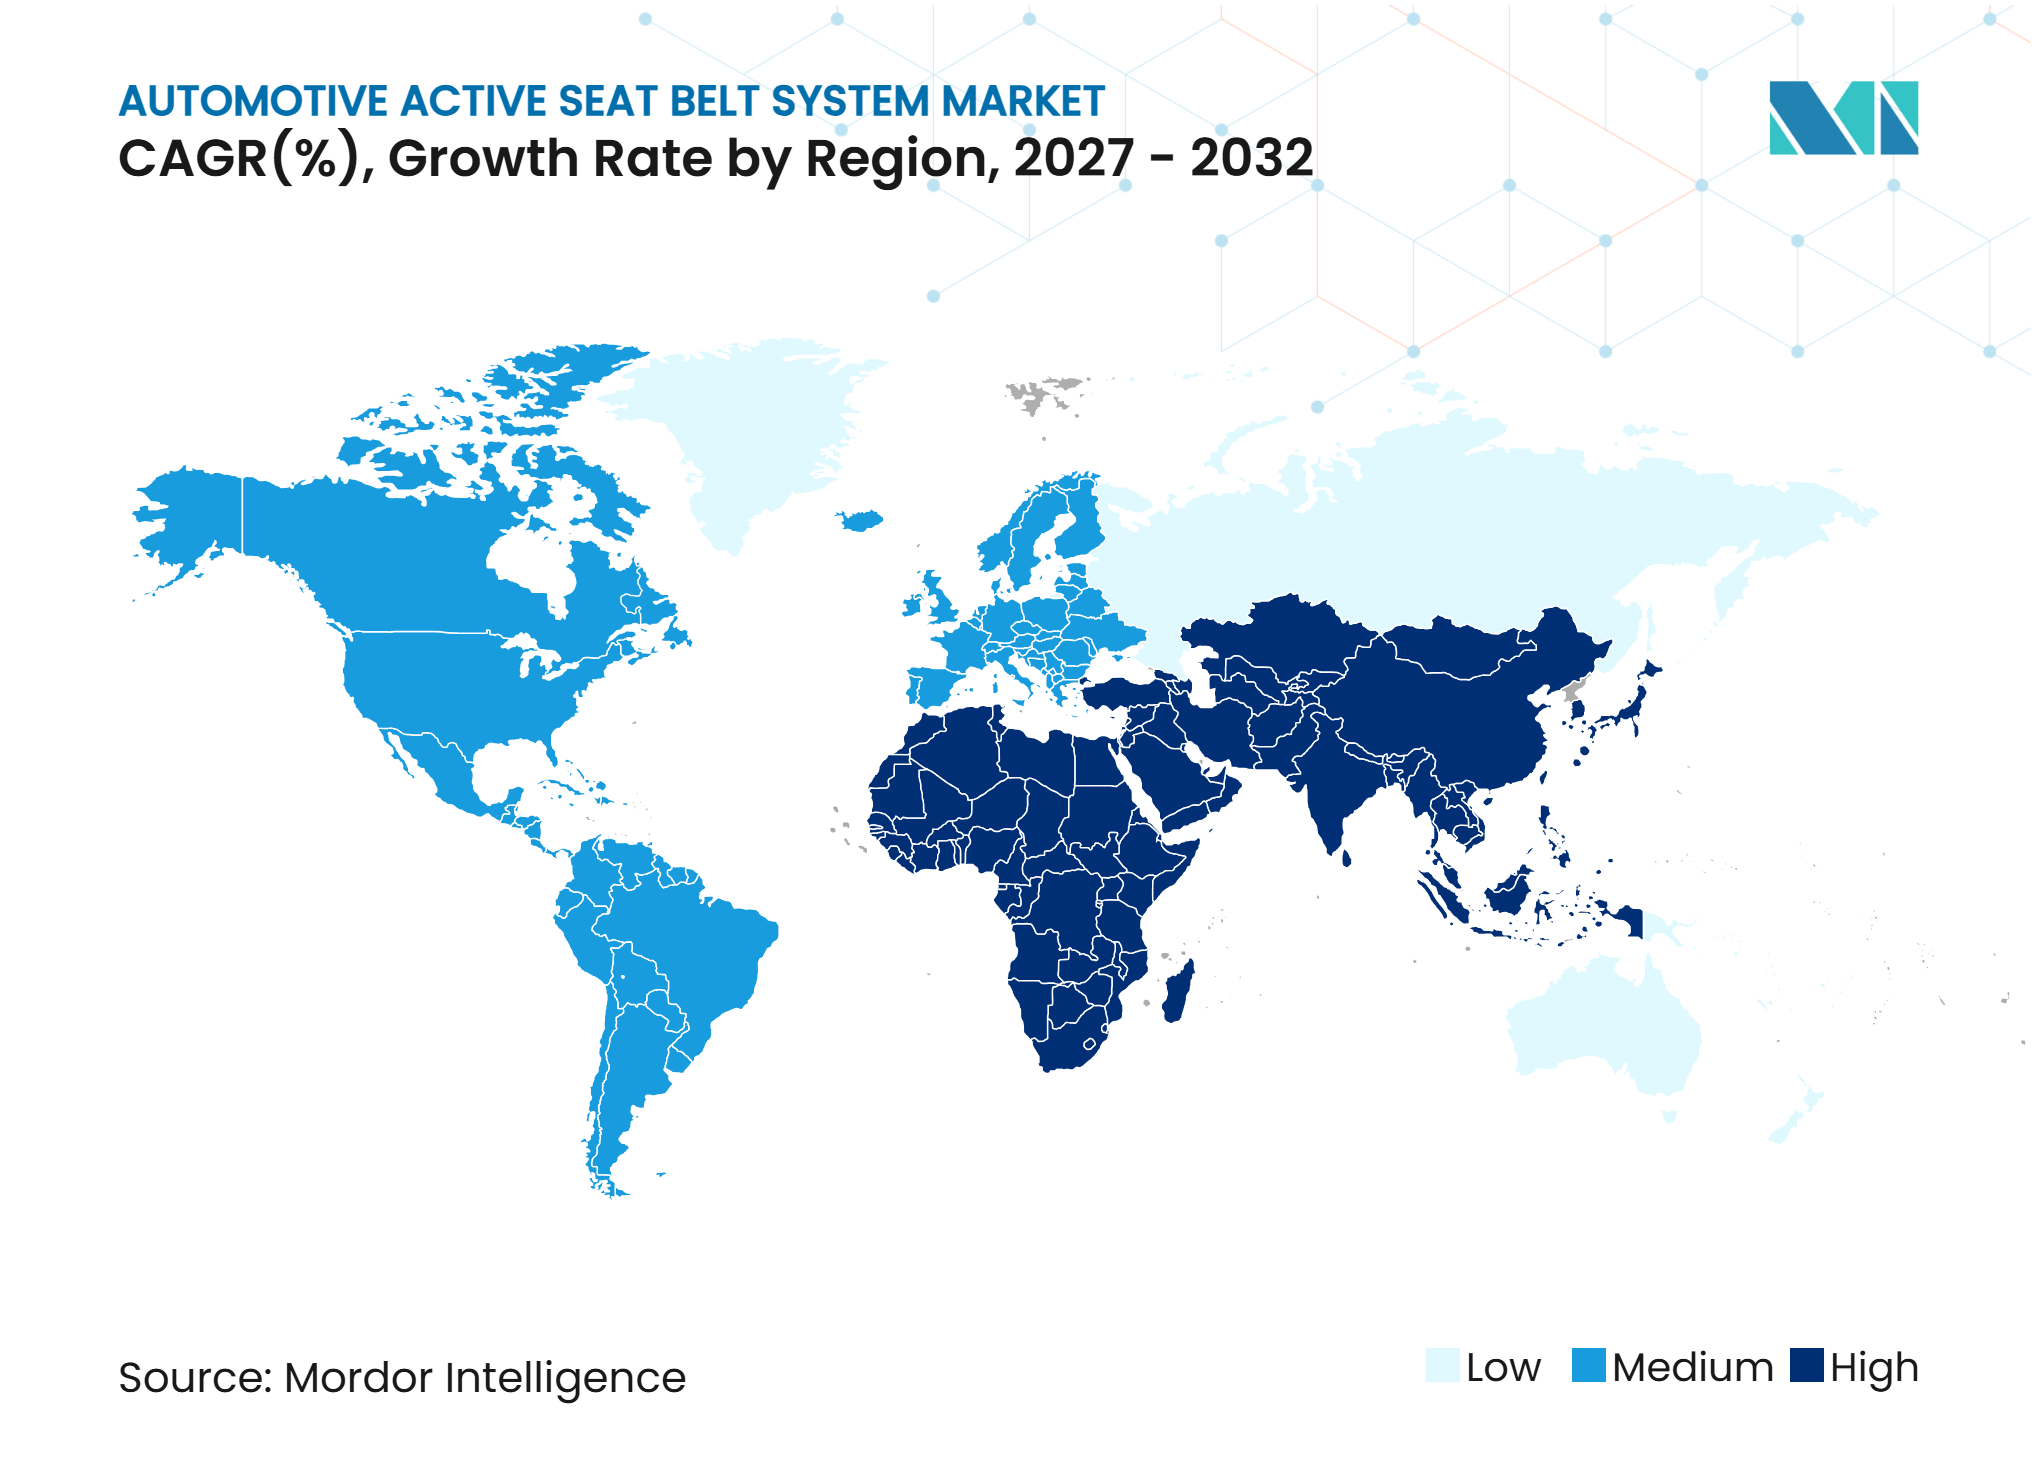
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 中東とアフリカ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用アクティブシートベルトシステム市場分析
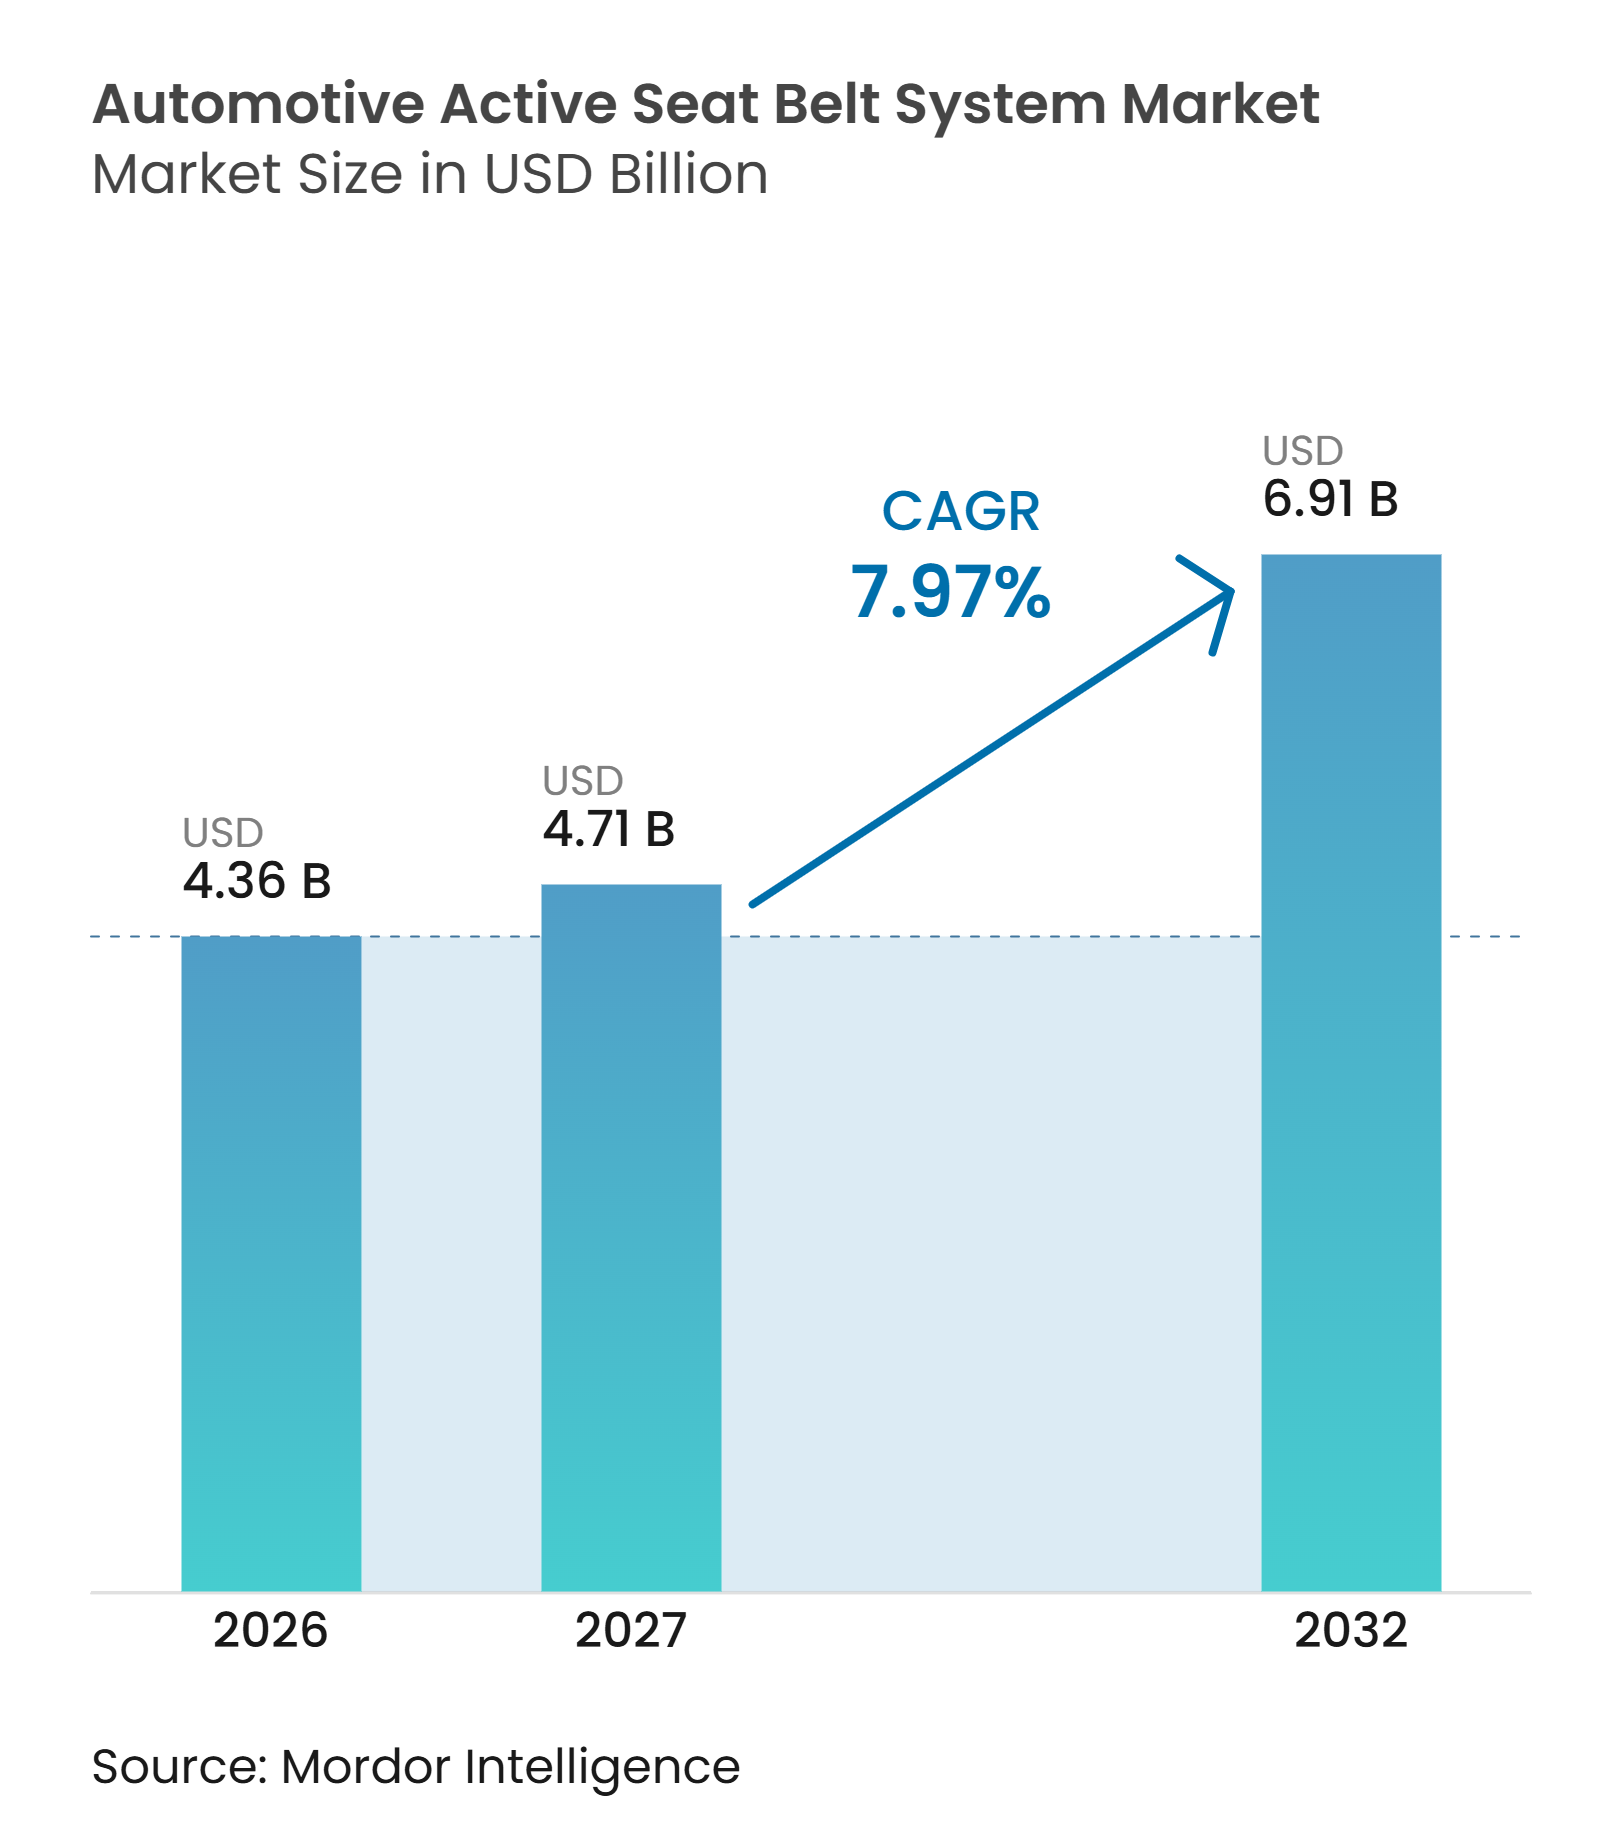
自動車用アクティブシートベルトシステムの市場規模は2026年に4.36 ビリオン 米ドルと評価され、2027年には4.71 ビリオン 米ドルと推定され、2032年までに6.91 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 7.97%で成長します。自動車用アクティブシートベルトシステム市場は、衝突時にのみ作動する拘束設計から、予測される衝撃の前に対応できるシステムへと移行しています。電動プリプリテンショナー、安全用電子制御ユニット、および先運転支援システムの入力が、新車プログラムにおいてますます統合されるようになっています。後部座席リマインダーおよび乗員モニタリングに関する規制により、メーカーが車両設計を更新するための時間が短縮されています。機械的拘束の専門知識と電子的検証を組み合わせられるサプライヤーは、これらのプログラムをより適切に支援できる立場にあります。コストは低価格帯の車両において現実的な制約となっていますが、規制要件はプレミアムモデルおよび大量生産モデル全体にわたって需要を引き続き支えています[1]。
レポートの主要ポイント
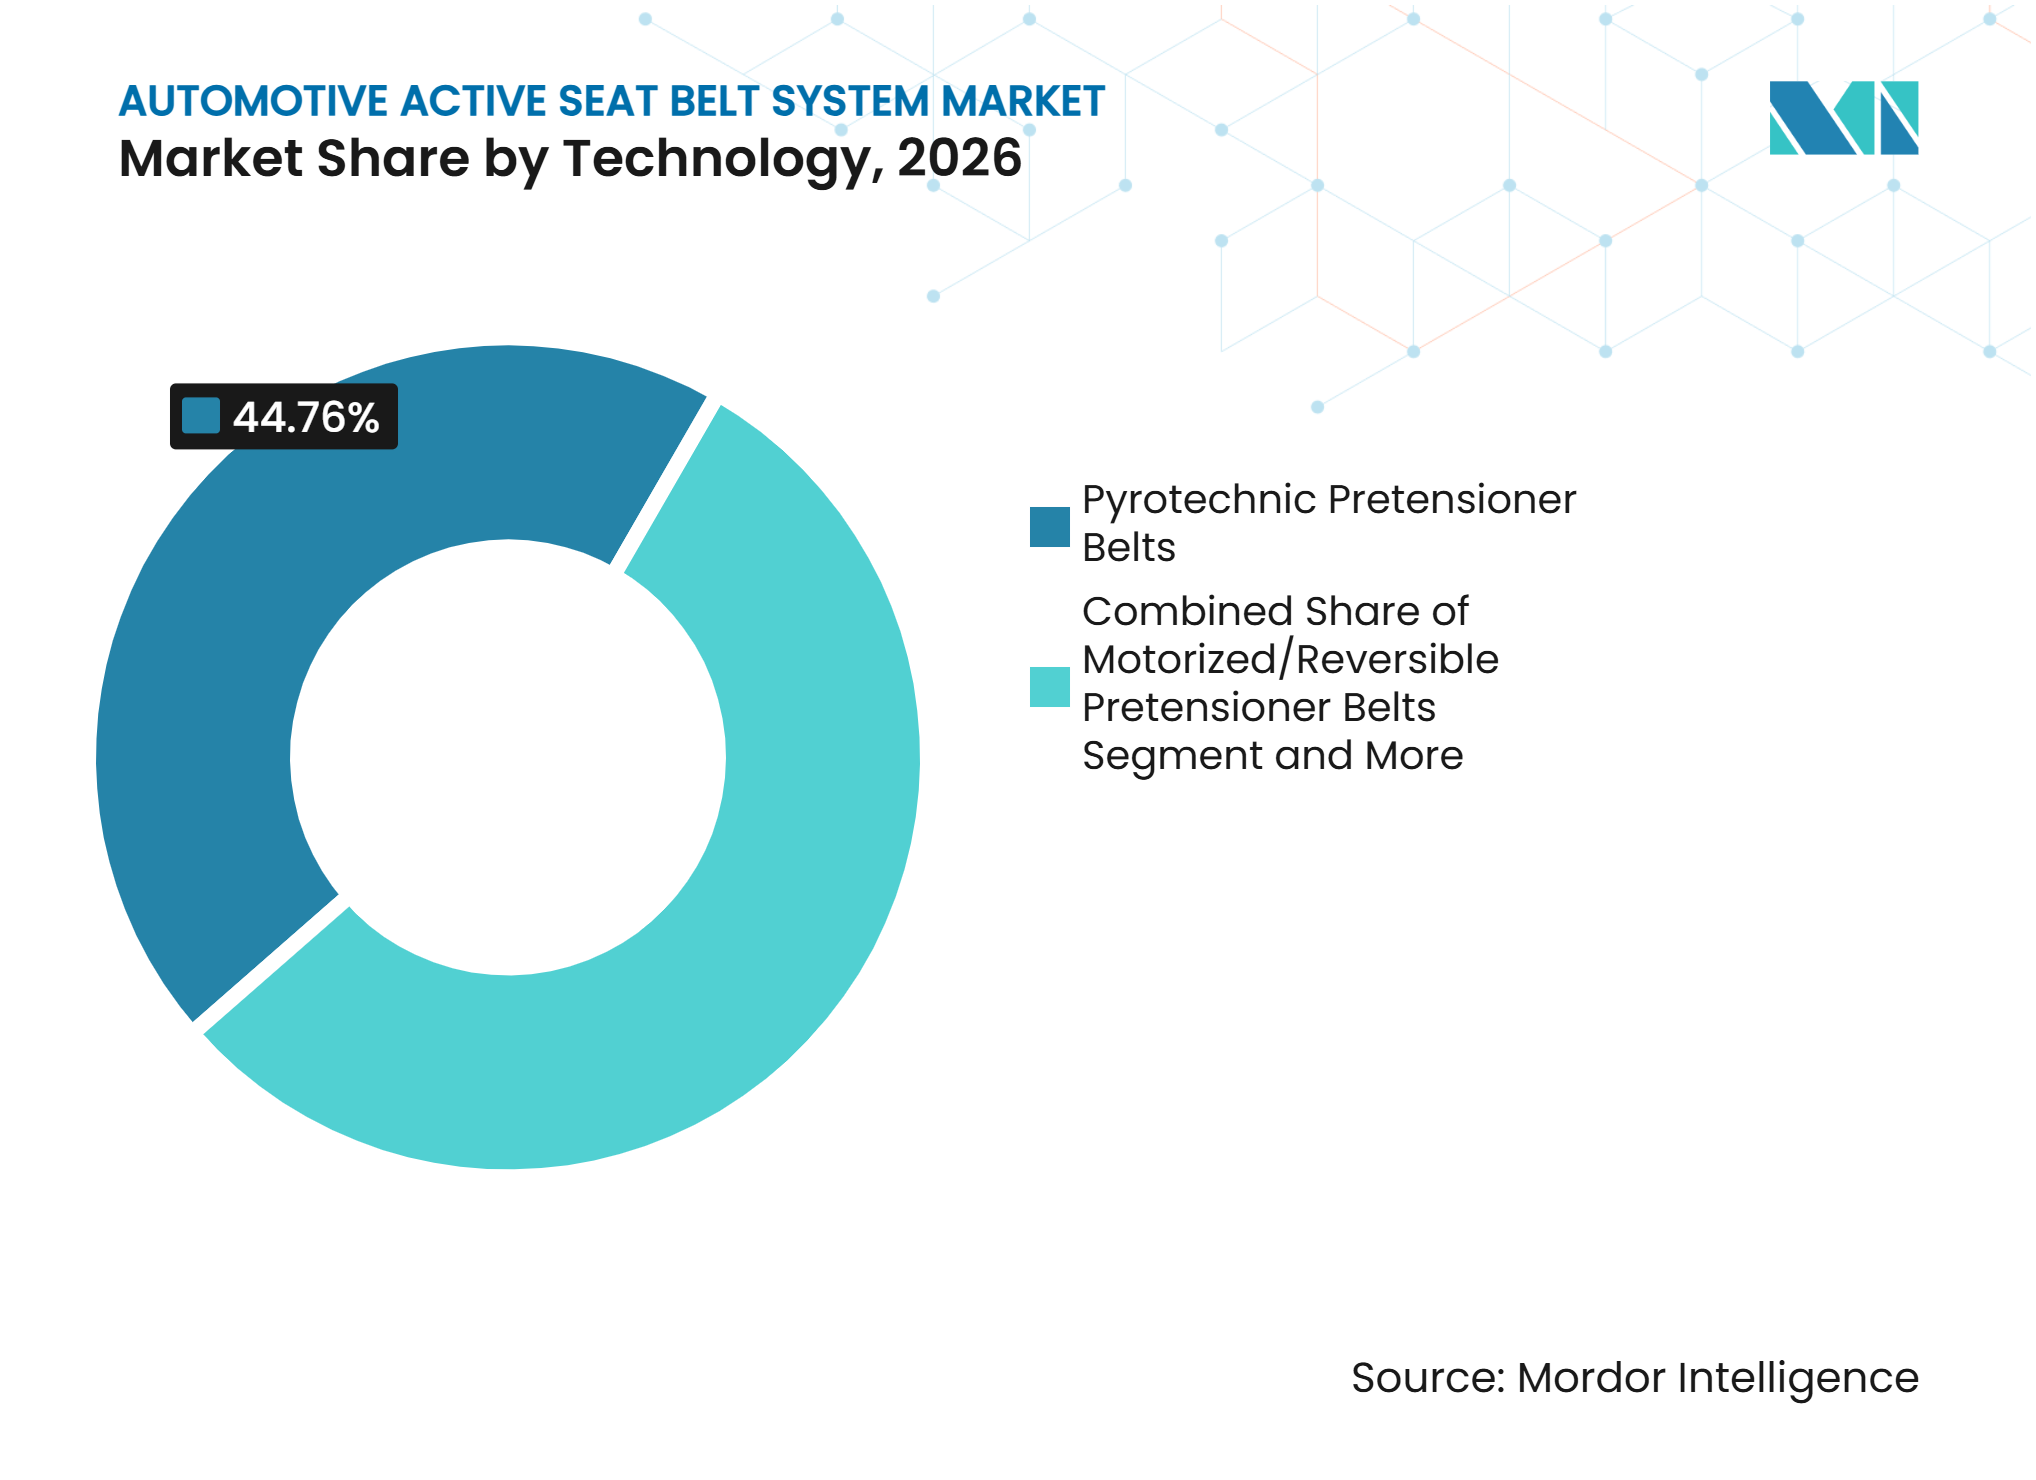
- 技術別では、火工式プリテンショナーベルトが2026年の自動車用アクティブシートベルトシステム市場シェアの44.76%を占め、電動式/リバーシブルプリテンショナーベルトは2032年にかけてCAGR 9.01%で成長すると予測されています。
- コンポーネント別では、リトラクターおよびプリテンショナーが2026年の自動車用アクティブシートベルトシステム市場シェアの63.29%を占め、ECUおよびセンサーは2032年にかけてCAGR 8.77%で成長すると予測されています。
- シート位置別では、フロントシートが2026年の収益シェアの79.31%を占め、リアシートは2032年にかけてCAGR 8.65%で成長すると予測されています。
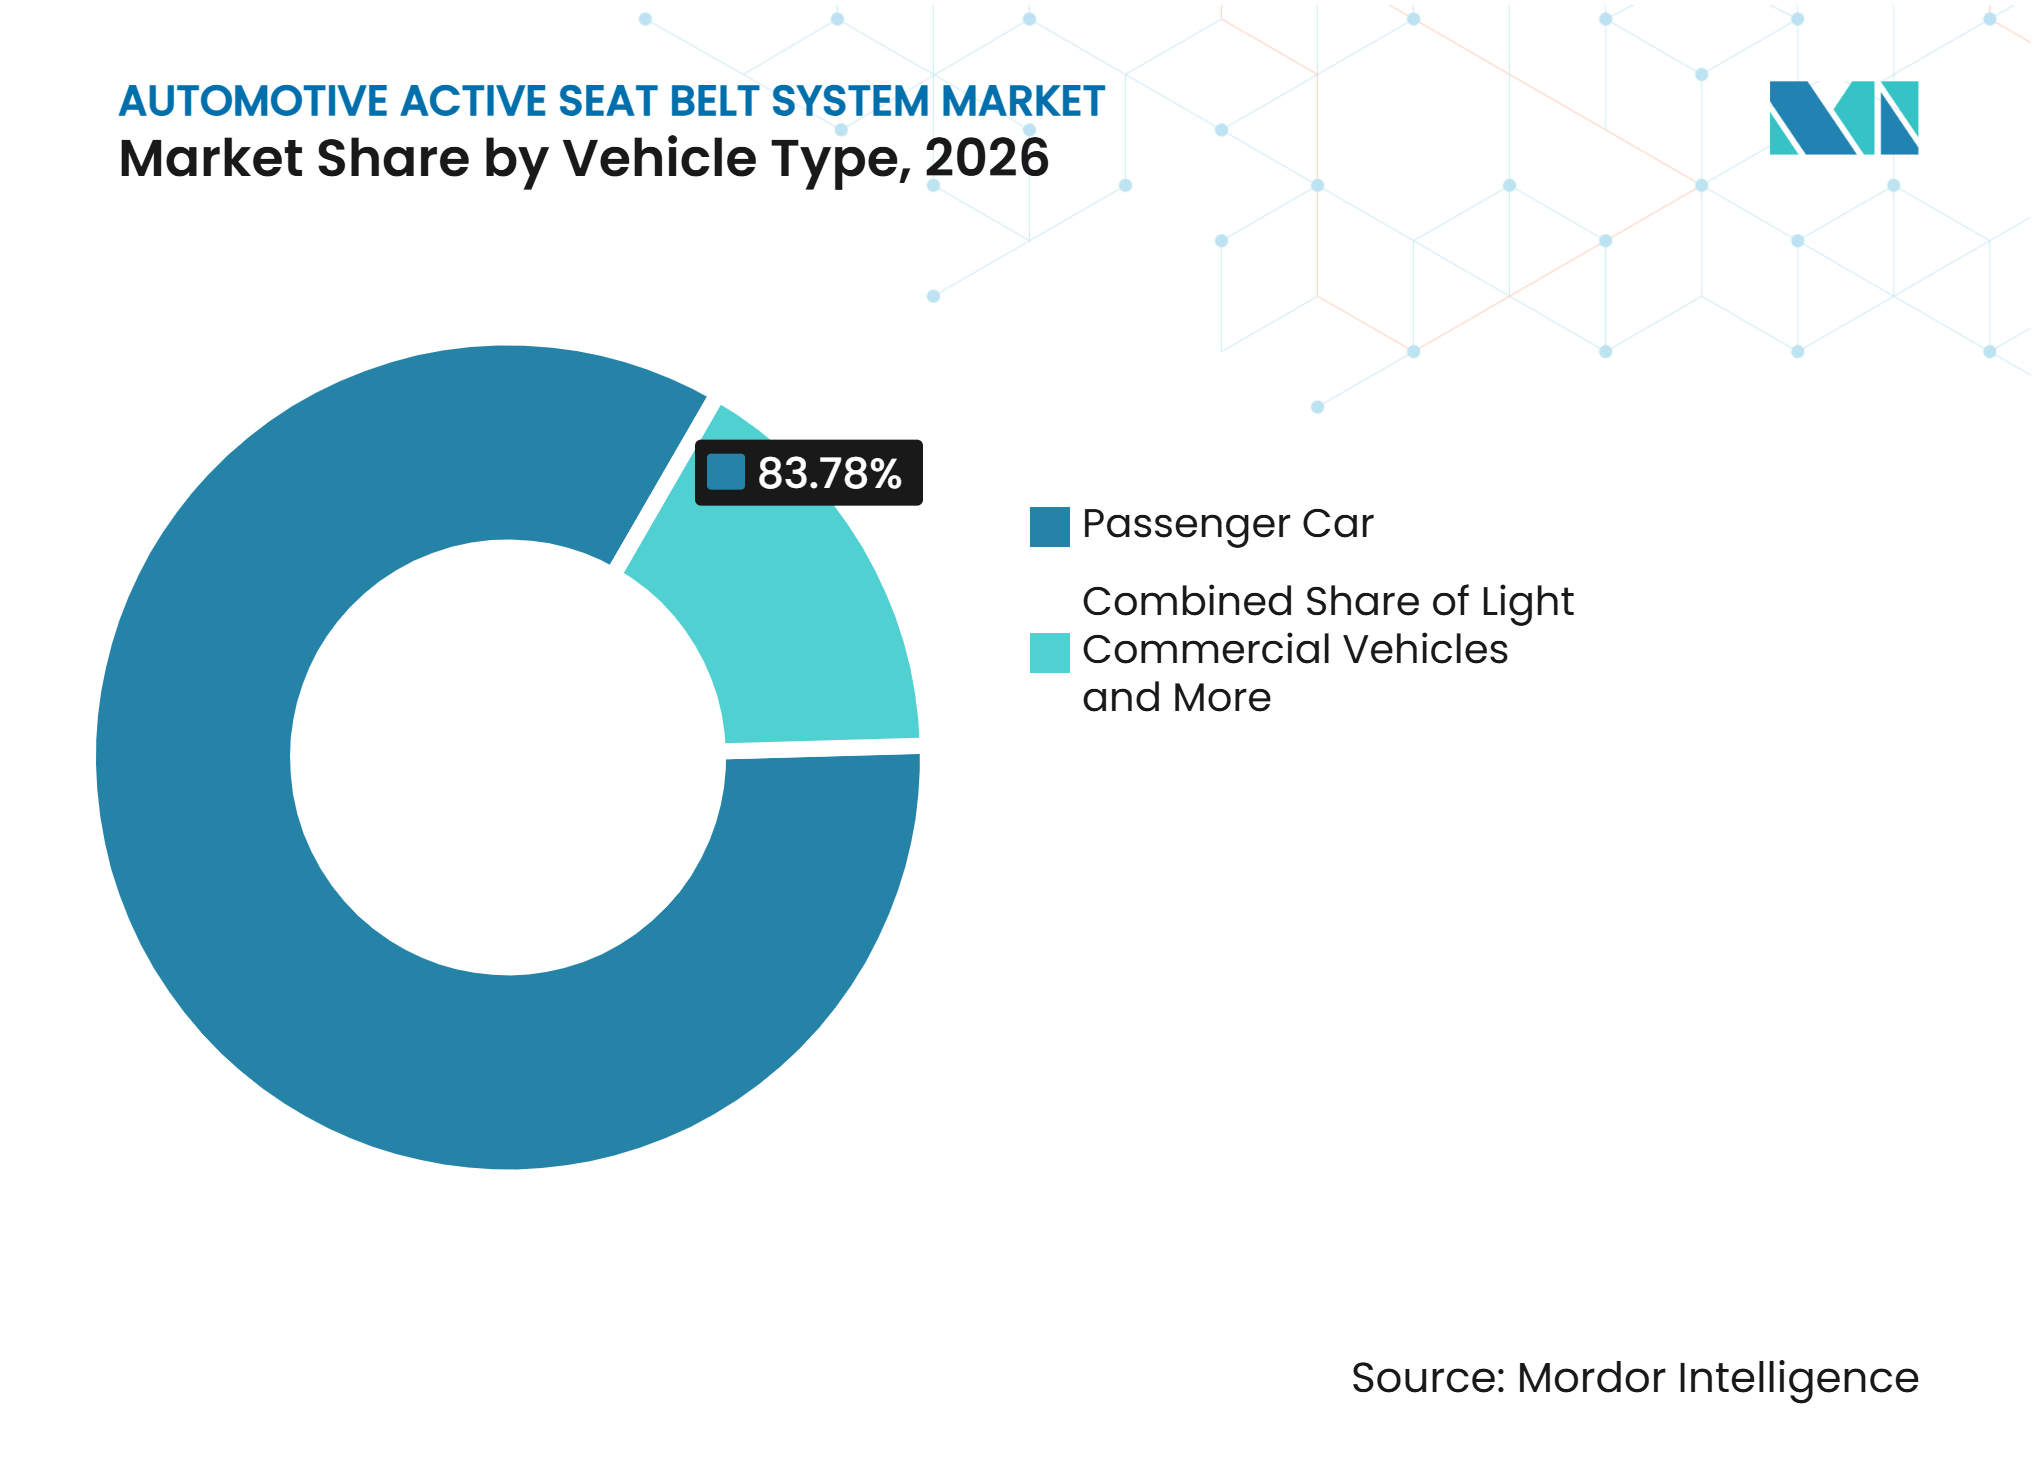
- 車両タイプ別では、乗用車が2026年の収益シェアの83.78%を占め、大型商用車は2032年にかけてCAGR 8.87%で成長すると予測されています。
- 販売チャネル別では、OEMが2026年の収益シェアの89.38%を占め、アフターマーケットは2032年にかけてCAGR 8.48%で成長すると予測されています。
- 地域別では、アジア太平洋地域が2026年の収益シェアの42.74%を占め、中東・アフリカは2032年にかけてCAGR 8.39%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 後部座席シートベルトリマインダーの義務化とNCAPウェイトの引き上げ | +1.5% | グローバル、北米・欧州・アジア太平洋地域に集中 | 短期(2年以内) |
| ADASによる衝突前乗員ポジショニング | +1.3% | グローバル、高所得市場・北米・欧州・日本・韓国で最も強い | 中期(2〜4年) |
| 電動化による拘束ECUと高電圧セーフティアーキテクチャの統合 | +1.2% | アジア太平洋地域中心、中国、欧州・北米への波及 | 中期(2〜4年) |
| 触覚警告および自動運転引き継ぎのための電動ベルト機能 | +0.9% | 欧州、日本、北米、アジア太平洋プレミアムセグメント | 長期(4年以上) |
| 後部座席および脆弱な乗員向けのインフレータブルおよびアダプティブ拘束装置 | +0.8% | 北米、欧州、中国 | 中期(2〜4年) |
| フレキシブルおよび自律型キャビン向けシート統合型アクティブ拘束装置 | +0.7% | アジア太平洋、欧州、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
後部座席シートベルトリマインダーの義務化とNCAPウェイトの引き上げ
後部座席のコンプライアンスは、2027年までの自動車用アクティブシートベルトシステム市場における数量の即時的な促進要因です。米国路交通安全局は2025年1月に連邦自動車安全基準第208号の改正を最終決定しました。この規則はシートベルト警告システムを義務付けており、フロントアウトボードシートについては2026年9月、リアシートについては2027年9月が適合期限となっています。Euro NCAPの2026年乗員モニタリングプロトコルは、シートベルトモニタリングに最大10ポイントを付与し、完全なパフォーマンスを後部座席の乗員検知と連動させています[2]。これらの要件により、メーカーはこれまでより簡易な後部座席システムを使用していたプログラムにセンサーとリマインダー機能を追加することが促されています。この作業を遅らせると、安全評価が購買決定において引き続き重視される時期に、消費者向け安全評価が低下する可能性があります。
ADASによる衝突前乗員ポジショニング
電動プリプリテンショナーは、自動車用アクティブシートベルトシステム産業において、衝突回避システムと乗員保護を連携させます。これらの可逆式モジュールは、車両が潜在的な衝突を検知した際にベルトのたるみを除去し、脅威が去った後に張力を解放します。これらのシステムは、脅威評価段階において乗員を再配置し、潜在的な衝撃前に拘束性能を最適化するためのコマンドを受信します。この機能は、衝突前にシートベルトと先進運転支援システムのデータを統合することを支援します。また、サプライヤーが従来の衝撃起動型拘束ハードウェアを超えた製品差別化を実現することも可能にします。
電動化による拘束ECUと高電圧セーフティアーキテクチャの統合
電気自動車は車両質量と車体構造が衝突パルスを変化させる可能性があるため、サプライヤーは拘束キャリブレーションを再考する必要があります。電気自動車の質量と剛性の増大により、拘束試験方法とキャリブレーションの改訂が必要になる可能性があると指摘されています。このニーズにより、より広範な車両データと拘束判断を調整できるセーフティECUの価値が高まります。中国の電気自動車生産規模により、アジア太平洋地域はこの統合作業の中心的な場所となっています。車両メーカーはこれらのシステムを使用して、プリテンショナーの点火特性とロードリミッター設定をプラットフォーム要件に合わせて調整できます。その結果、機械的拘束エンジニアリングと電子・ソフトウェア検証能力を組み合わせるサプライヤーへの需要が高まります。
後部座席およびフレキシブルキャビン向けアダプティブ電動拘束装置
自動車用アクティブシートベルトシステム市場は、単一衝突用途を超えて拡大しています。電動式システムは急ブレーキ時に段階的な張力を加え、乗員に物理的な警告を提供できます。ボルボ・カーズは、乗員特性と衝突の深刻度に基づいてロード設定を調整するために、車内外のセンサーデータを使用するマルチアダプティブセーフティベルトを導入しました。高度な後部座席拘束構成は、インフレータブル要素を備えたベースライン設計と比較して、全身傷害のリスクを低減できます。中国の自動車標準化計画は、アクティブプリテンショナーシートベルトを標準研究の対象として特定しています。これらの動向は、アダプティブ後部座席システムおよびリクライニングまたはフレキシブルキャビンレイアウト向けの拘束設計への投資を支えています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コスト敏感な車両における高いシステムコストとキャリブレーション負担 | -1.2% | グローバル、南アジア・東南アジア・南米・アフリカで最も深刻 | 中期(2〜4年) |
| 火工品の取り扱い、整備性、および使用済み処理の制約 | -0.8% | グローバル、欧州・北米・日本でコンプライアンスコストが高い | 長期(4年以上) |
| 誤検知リスク、快適性のトレードオフ、およびリバーシブルテンショニングの消費者受容 | -0.6% | 北米、欧州、高所得アジア太平洋 | 中期(2〜4年) |
| 後部座席センサー化の限界と規制調和の不一致 | -0.5% | 新興アジア太平洋、中東・アフリカ、南米 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
コスト、キャリブレーション、および受容の障壁
車両セグメント間のコスト差が、自動車用アクティブシートベルトシステム産業における高度なシステムの近期採用を制限しています。電動プリテンショナー、安全用ECU、および乗員センサーの高コストが、主に高付加価値車両への採用を制限しています。各拘束プログラムはまた、クラッシュパルス、ベルト荷重制限、および運転支援通信プロトコルに関する車両固有のエンジニアリングを必要とします。サプライヤーは、設が量産に入る前に広範な検証を完了しなければなりません。誤警報や不快なベルト張力イベントは、特にアクティブ拘束システムへの露出が限られている市場において、消費者の受容をさらに妨げる可能性があります。
火工品の取り扱いと不均一なサービス対応
火工式プリテンショナーは自動車用アクティブシートベルトシステム市場において引き続き中心的な役割を果たしていますが、その使用は整備および使用済み処理の義務を生じさせます。その輸送と取り扱いは多くの法域において危険物規制の対象となっています。リトラクター、バックル、およびアンカーに使用される火工式プリテンショナーには、更新された性能および検証要件が適用されます。使用済みモジュールは、サービスネットワーク全体で均一に利用できるわけではない専門的な交換および廃棄プロセスを必要とします。後部座席センサーも、規制および検査システムが異なる新興市場では均一に展開されていません。これらの要因は、長期的な安全要件が採用を支えているにもかかわらず、低コスト車両プログラムにおけるアクティブシステムへの移行を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
電動式システムが機能範囲を拡大火工式プリテンショナーベルトは2026年の自動車用アクティブシートベルトシステム市場シェアの44.76%を占めました。その地位は、確立された製造規模、長年の衝突性能実績、および低い単位コストを反映しています。これらは、拘束システムが衝突時に作動するよう設計されたプラットフォームにとって実用的な選択肢であり続けています。メーカーは、コスト敏感な車両にこれらのシステムを指定する際に、確立されたラインとサプライヤー関係を活用できます。その設置基盤は、交換部品および検証サービスへの継続的な需要も支えています。したがって、この技術は車両メーカーが他の形態のアクティブコントロールを追加する中でも引き続き重要です。
電動およびリバーシブルプリテンショナーベルトは、自動車用アクティブシートベルトシステム市場において最も速い技術成長率であるCAGR 9.01%で2032年まで拡大すると予測されています。その中核的な優位性は、衝突前にベルトを締め付け、非衝突イベント後にリセットできる能力です。Autolivは、リバーシブル動作と電子コマンドをプリプリテンショナー設計の主要機能として特定しています。インフレータブルシートベルトは、特に体格が異なる乗員に対して、後部座席保護において引き続き重要な役割を果たしています。機械式、空気圧式、およびデュアルモードシステムも、電子的複雑性や火工品の取り扱いが適さない特殊用途および商用用途での使用を維持しています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
コンポーネント別:
エレクトロニクスが確立されたハードウェアに付加価値をもたらすリトラクターおよびプリテンショナーは、2026年の自動車用アクティブシートベルトシステム産業の63.29%を占めると予測されています。これらのコンポーネントは、すべてのシートベルトアセンブリにおける中核的な作動および荷重管理層を形成しています。その大きなシェアは、グローバルな拘束システムサプライヤーによる数十年にわたる生産投資を反映しています。
ECUおよびセンサーは、2032年までにCAGR 8.77%で成長すると予測されており、コンポーネントの中で最も高い成長率を示しています。乗員検知システム、安全用電子制御ユニット、およびセンサー信号は、後部座席リマインダーおよびより個別化された拘束応答を支援します。ユーロNCAPのモニタリング基準は、車両安全評価に対するこれらの入力の重要性をさらに高めています。バックルおよびウェビングは、部品表の安定したコンポーネントであり続けています。ウェビングの進歩は、電気自動車における質量管理の優先事項を支援するために、重量削減および繊維耐久性の向上に焦点を当てています。したがって、自動車用アクティブシートベルトシステム市場は、サプライヤーが機械製品と電子・ソフトウェア検証能力を組み合わせることを促しています。
シート位置別:
後部座席が安全コンテンツを獲得フロントシートは2026年の自動車用アクティブシートベルトシステム市場シェアの79.31%を占めると予測されています。このリーダーシップは、フロントシート規制の長い歴史と、プリテンショナー、ロードリミッター、および乗員感知技術の早期採用を反映しています。前列乗員向けのアクティブ拘束システムは、多くの高所得車両モデルにわたって確立されています。複数の製品サイクルと衝突試験プログラムを通じてキャリブレーションが洗練された電動式プリプリテンショナーと可変フォースリミッターをすでに提供しているプラットフォームもあります。この確立された設置基盤は、フロントシートシステムに耐久性のある数量基盤を提供しています。
リアシートは、歴史的な保護ギャップに対処する規制と安全評価システムに牽引され、2032年にかけてCAGR 8.65%で成長すると予測されています。後部座席警告要件と乗員モニタリング基準が、感知およびリマインダー機能の採用を加速しています。プリテンショナーとロードリミッターを組み込んだ高度な後部座席ベルト構成は、従来のベルト設計と比較して乗員保護を大幅に改善できます。ZF LIFETECは、体重が異なる後部座席乗員への荷重を管理するために、SPR6.1システムに機械的デカップリング技術を開発しました。このセグメントは、感知技術、拘束コントロール、およびアダプティブフォース管理システムへの増分需要を生み出すと予想されています。
車両タイプ別:
商用車が電子安全コンテンツを追加乗用車は2026年の自動車用アクティブシートベルトシステム市場シェアの83.78%を占めました。このシェアは、グローバルな生産量と、M1乗用車に対する乗員保護規制の歴史的な焦点を反映しています。新型M1およびN1型式認証に対する更新された要件が乗用車プログラムに適用されており、サプライヤーがアクティブ拘束技術を拡大できる主要なチャネルであり続けています。アジアにおける大量生産電気自動車の発売も、電子拘束機能の統合を支援しています。サプライヤーはこの車両カテゴリーにおいて、より大きな生産量にわたって開発コストを分散できます。
大型商用車は、全車両タイプの中で最も高い成長率であるCAGR 8.87%で2032年まで成長すると予測されています。トラックおよび業務用車両プログラムは、フリートオペレーターが乗員保護と責任管理を優先するにつれて、より多くの安全エレクトロニクスを組み込んでいます。小型商用車は中間的な位置を占めており、フリートバイヤーはコンプライアンス要件と車両総コストのバランスを取っています。商用プラットフォームは開発サイクルが長い場合がありますが、その使用プロファイルは警告と改善された乗員コントロールを提供するシステムに有利に働く可能性があります。したがって、自動車用アクティブシートベルトシステム市場は乗用車用途を超えて拡大しています。この成長のペースは、トラックキャブと商用フリートに安全要件が導入される速度に依存します。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
販売チャネル別:
OEMへの設計組み込みが引き続き決定的OEMは2026年の自動車用アクティブシートベルトシステム市場シェアの89.38%を占めました。アクティブ拘束製品は、車両構造、電子制御ユニット、衝突キャリブレーション、および安全検証との統合を必要とします。これらの要件により、電動式リトラクターおよびセンサーベースシステムの標準的な後付け作業は困難です。サプライヤーの認定サイクルは、生産プログラムに対して18〜36ヶ月かかる場合があります。両メーカーはまた、ベルトハードウェアをエアバッグ、シート、および電子制御機能と調整する必要があります。したがって、OEMチャネルは自動車用アクティブシートベルトシステム市場における数量への中心的なルートであり続けています。
アフターマーケットは2032年にかけてCAGR 8.48%で成長すると予測されています。成長は、展開後に点検、診断作業、または交換を必要とするアクティブ拘束システムの設置基盤の増加と関連しています。USCAR-48は、交換用火工式プリテンショナーの共通検証要件を提供しています。ドイツや日本などの国における義務的な検査プログラムも、拘束機能が正しく動作することを要求する場合があります。コアアクティブ機能は通常の流通チャネルを通じて追加できないため、このセグメントは引き続き小規模です。その機会は、サービス、キャリブレーション、および認定交換活動に集中しています。
地域分析
アジア太平洋
アジア太平洋地域は2026年の自動車用アクティブシートベルトシステム市場シェアの42.74%を占めました。中国は高い車両生産量と、2025年7月から新型M1およびN1認証に対して更新された拘束およびリマインダーシステムを要求する基準を組み合わせています。同国の電気自動車生産は、異なる車両質量と構造に対してキャリブレーションされた拘束システムへの需要も生み出しています。日本の2025年型式認証参照は、更新されたUNECE規則第16号およびUN R174要件と整合しています。この規制の影響は、リマインダー機能と高度なシートベルト設計の継続的な統合を支援しています。インドは、バーラトNCAPが成人乗員保護への焦点を高めるにつれて、別の需要源を追加しています。地域の製造規模は、サプライヤーがエレクトロニクス、リトラクター生産、およびテストをローカライズする実際的な理由を提供しています。
中東・アフリカ
中東・アフリカは2032年にかけてCAGR 8.39%で成長すると予測されており、自動車用アクティブシートベルトシステム市場において最も成長の速い地理的セグメントとなっています。成長は、湾岸地域の大型車両フリートとUNECE整合型車両安全規則のより広範な採用によって支えられています。アラブ首長国連邦は、2025年3月29日に発効した2024年連邦政令法第14号を通じて交通および車両安全要件を更新しました。サウジアラビアの全乗員に対するシートベルト要件も、適合車両装備への需要を支援しています。プレミアム車両の輸入は地域の価値にとって引き続き重要であり、高度な拘束装備はそれらのモデルでより一般的に標準装備となっています。執行の近代化は、シートベルト使用と拘束メンテナンスへの注目を高め、交換需要の条件を改善する可能性があります。
欧州、北米、南米
欧州は技術集約的な地域であり続けており、Euro NCAPの2026年プロトコルは乗員モニタリングとアダプティブ保護に追加の重点を置いています。北米は、2026年および2027年の生産プログラムに向けて連邦自動車安全基準第208号の警告システムへの変更を実施しています。AdientとAutolivは2025年10月に、リクライニングおよびフレキシブルシート位置向けのZ-Guardダイナミックシートセーフティシステムを導入しました。南米はブラジルの車両生産と国内サプライヤー活動を通じて増分的な数量を提供しています。成熟した地域はソフトウェア検証とアダプティブシステムの展開をリードする可能性が高く、南米は車両プラットフォームと規制要件が進歩するにつれてこれらの機能を採用する可能性が高いです。
市場ランドスケープ
市場集中度
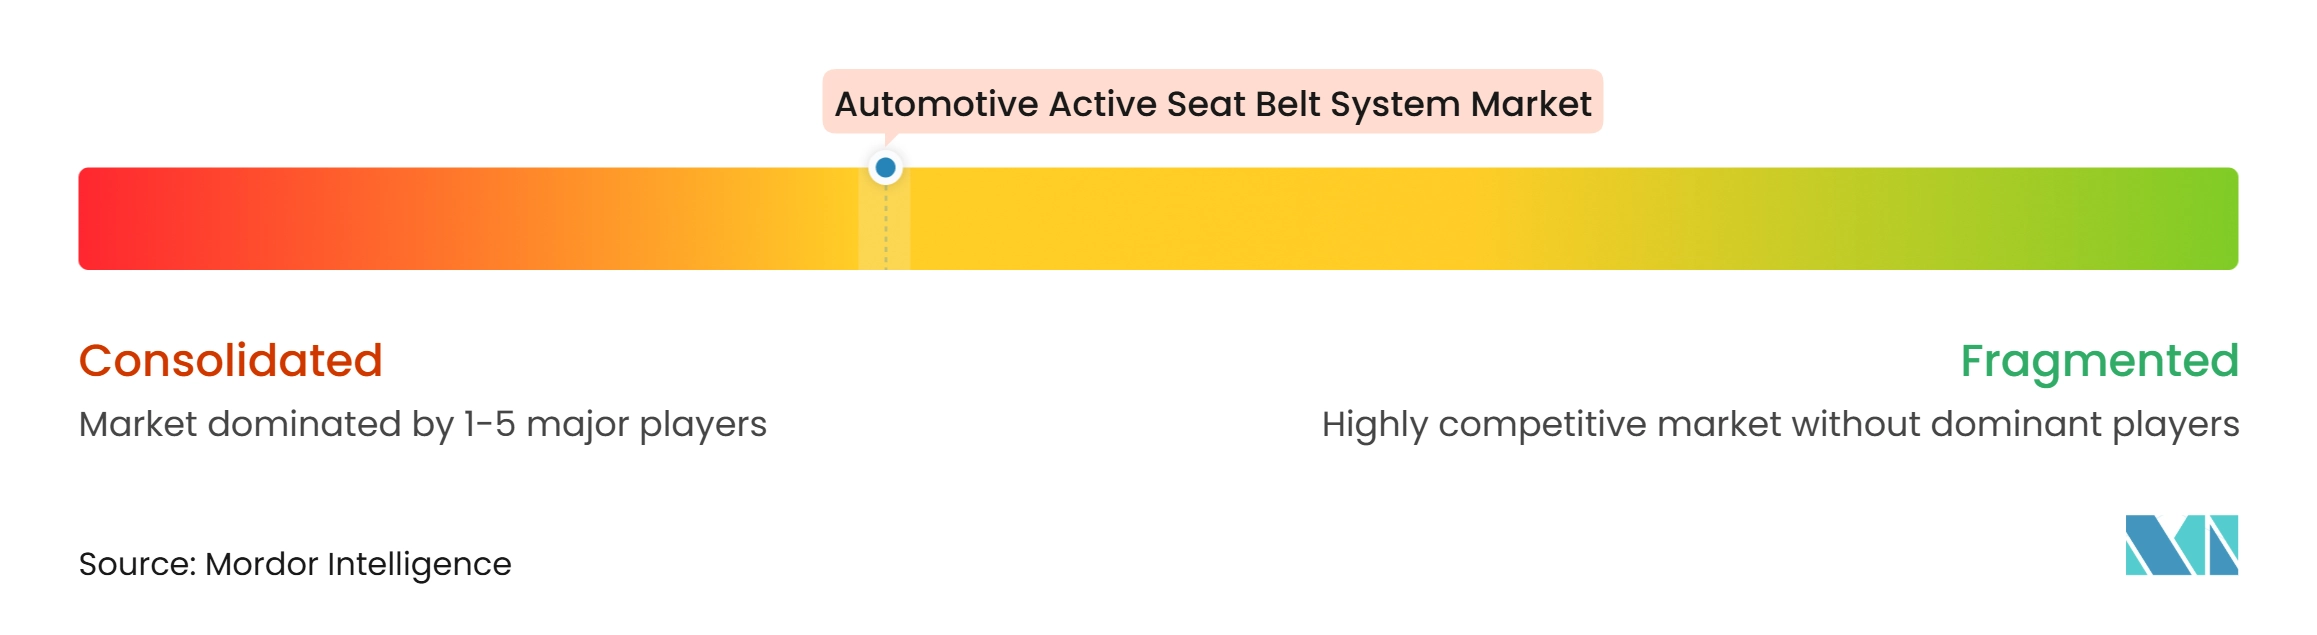
自動車用アクティブシートベルトシステム市場は、グローバルなアクティブ拘束サプライにおいて集中した構造を持っています。Autolivはグローバルシートベルト市場の主要なシェアを保有しています。そのラインナップには、火工式イニシエーター、シートベルト製品、およびプリプリテンショナーソリューションが含まれています。ZF LIFETECは可変フォースリミッター、シート統合型リトラクター、およびバーチャルテストツールを通じて競争しています。Joyson Safety Systemsはタカタ買収後、中国において生産規模と確立されたプレゼンスを持っています。Tokai Rika、Hyundai Mobis、およびAshimoriは緊密なOEM関係から恩恵を受けています。DaicelおよびNippon Kayakuは火工式イニシエーターとガスジェネレーターの関連サプライヤーであり続けています。
競争はますますソフトウェア、センサー、および機械ハードウェアを一緒に検証する能力に依存しています。ZF LIFETECはInCabin 2025においてカメラとセンサーフュージョンシステムを実演し、よりパーソナライズされたエアバッグとベルト展開を可能にするためにリアルタイムで乗員を分類しました。Autolivは2025年10月にHangsheng Electricとの合弁事業を発表し、中国においてプリプリテンショナーメカトロニクス統合と電子シートベルトソリューションを開発します。AdientとAutolivも2025年10月にZ-Guardを導入し、リクライニングシート向けに調整可能なベルトルーティング、デュアルプリテンショナー、およびエアバッグを組み合わせています。これらの動向は、サプライヤーが車両自動化と多様な乗員姿勢の両方に対応しながら、独自のテストと統合能力の価値を高めていることを示しています。
エントリーレベルの車両においてアクティブ拘束のコストを削減する製品にはまだ余地があります。中・低所得市場と高所得市場の間の車両あたりの受動的安全コンテンツにおける140 ミリオン 米ドルの差異が報告されており、このニーズを示しています。低コストの後部座席乗員検知は、サプライヤーがプレミアムセンサーアレイなしにリマインダー要件を満たせる別の機会です。火工式システムは、コストと確立された生産が最も重要な場合に引き続き使用されます。電動式システムは、車両が衝突前テンショニング、触覚通信、またはリセット可能な機能を必要とする場合に選択される可能性が高いです。したがって、最大手のサプライヤーは確立されたハードウェアにおける規模と電子統合への投資のバランスを取っています。このミックスは、大手ティア1企業が主導しながらも、地域パートナーシップと専門技術サプライヤーによって形成される競争環境を支えています。
自動車用アクティブシートベルトシステム産業リーダー
-
Autoliv Inc.
-
ZF Friedrichshafen AG
-
Tokai Rika Co., Ltd.
-
Ashimori Industry Co., Ltd.
-
Joyson Safety Systems
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用アクティブシートベルトシステム市場 このレポートでカバーされる企業
- Autoliv Inc.
- ZF Friedrichshafen AG
- Joyson Safety Systems
- Tokai Rika Co., Ltd.
- Ashimori Industry Co., Ltd.
- Hyundai Mobis Co., Ltd.
- Daicel Corporation
- Toyoda Gosei Co., Ltd.
- Nippon Kayaku Co., Ltd.
- DENSO Corporation
- Robert Bosch GmbH
- AUMOVIO SE
- GWR Safety Systems
最近の産業開発事情 自動車用アクティブシートベルトシステム市場
- 2026年9月:韓国のウシン・セーフティ・システムズは、全羅北道益山市に自動車用シートベルトコンポーネント工場を設立するために727億ウォン(5,400万 米ドル)を投資しました。同社は既存の工場敷地と建物を取得・改修し、シートベルトシステムの主要コンポーネントであるリトラクターとバックルの新しい生産ラインを設置します。生産は2027年2月に開始される予定です。
- 2026年7月:Autoliv Inc.(Autoliv)はインフラレッドウェビングを開発しました。この先進的なシートベルトコンセプトは、赤外線対応ウェビングをシートベルト構造に統合し、乗員の検知と分類を強化して、車内での安全判断の改善を支援します。このシステムは非接触型乗員感知をサポートし、インターロックの誤用防止を支援しながら、シートベルトの柔軟性、快適性、および安全性能を維持します。
グローバル自動車用アクティブシートベルトシステム市場レポートの範囲
自動車用アクティブシートベルトシステム市場は、技術(電動式/リバーシブルプリテンショナーベルト、火工式プリテンショナーベルト、インフレータブルシートベルト、その他)、コンポーネント(リトラクターおよびプリテンショナー、バックル、ウェビング、ECUおよびセンサー)、シート位置(フロントシート、リアシート)、車両タイプ(乗用車、小型商用車、大型商用車)、販売チャネル(OEMおよびアフターマーケット)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)および数量(ユニット)で提供されます。
セグメンテーション概要
| 電動式/リバーシブルプリテンショナーベルト |
| 火工式プリテンショナーベルト |
| インフレータブルシートベルト |
| その他(機械式、空気圧式、デュアルモードシステム) |
| リトラクターおよびプリテンショナー |
| バックル |
| ウェビング |
| その他(ECUおよびセンサー) |
| フロントシート |
| リアシート |
| 乗用車 |
| 小型商用車 |
| 大型商用車 |
| OEM |
| アフターマーケット |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカその他 |
| 技術別 | 電動式/リバーシブルプリテンショナーベルト | |
| 火工式プリテンショナーベルト | ||
| インフレータブルシートベルト | ||
| その他(機械式、空気圧式、デュアルモードシステム) | ||
| コンポーネント別 | リトラクターおよびプリテンショナー | |
| バックル | ||
| ウェビング | ||
| その他(ECUおよびセンサー) | ||
| シート位置別 | フロントシート | |
| リアシート | ||
| 車両タイプ別 | 乗用車 | |
| 小型商用車 | ||
| 大型商用車 | ||
| 販売チャネル別 | OEM | |
| アフターマーケット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
自動車用アクティブシートベルトシステムセクターの成長を促進しているものは何ですか?
後部座席リマインダー規則の更新、乗員モニタリング要件、および衝突前機能と運転支援システムの統合が成長を支えています。
自動車用アクティブシートベルトシステムセクターの規模はどのくらいですか?
2026年の4.36 ビリオン 米ドルから2032年までに6.91 ビリオン 米ドルに成長すると予想されおり、CAGR 7.97%です。
どのアクティブシートベルト技術が最も速く成長していますか?
電動式およびリバーシブルプリテンショナーベルトは2032年にかけてCAGR 9.01%で成長すると予測されています。
どの地域がアクティブシートベルトシステムの需要をリードしていますか?
アジア太平洋地域は2026年の収益シェアの42.74%を占めており、車両生産規模と更新された安全要件によって支えられています。
なぜOEMチャネルがアクティブシートベルト販売を支配しているのですか?
OEMは2026年の収益シェアの89.38%を占めており、これらのシステムが車両レベルのエンジニアリング、キャリブレーション、および安全検証を必要とするためです。