
Tamanho e Participação do Mercado de Capô Ativo Automotivo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
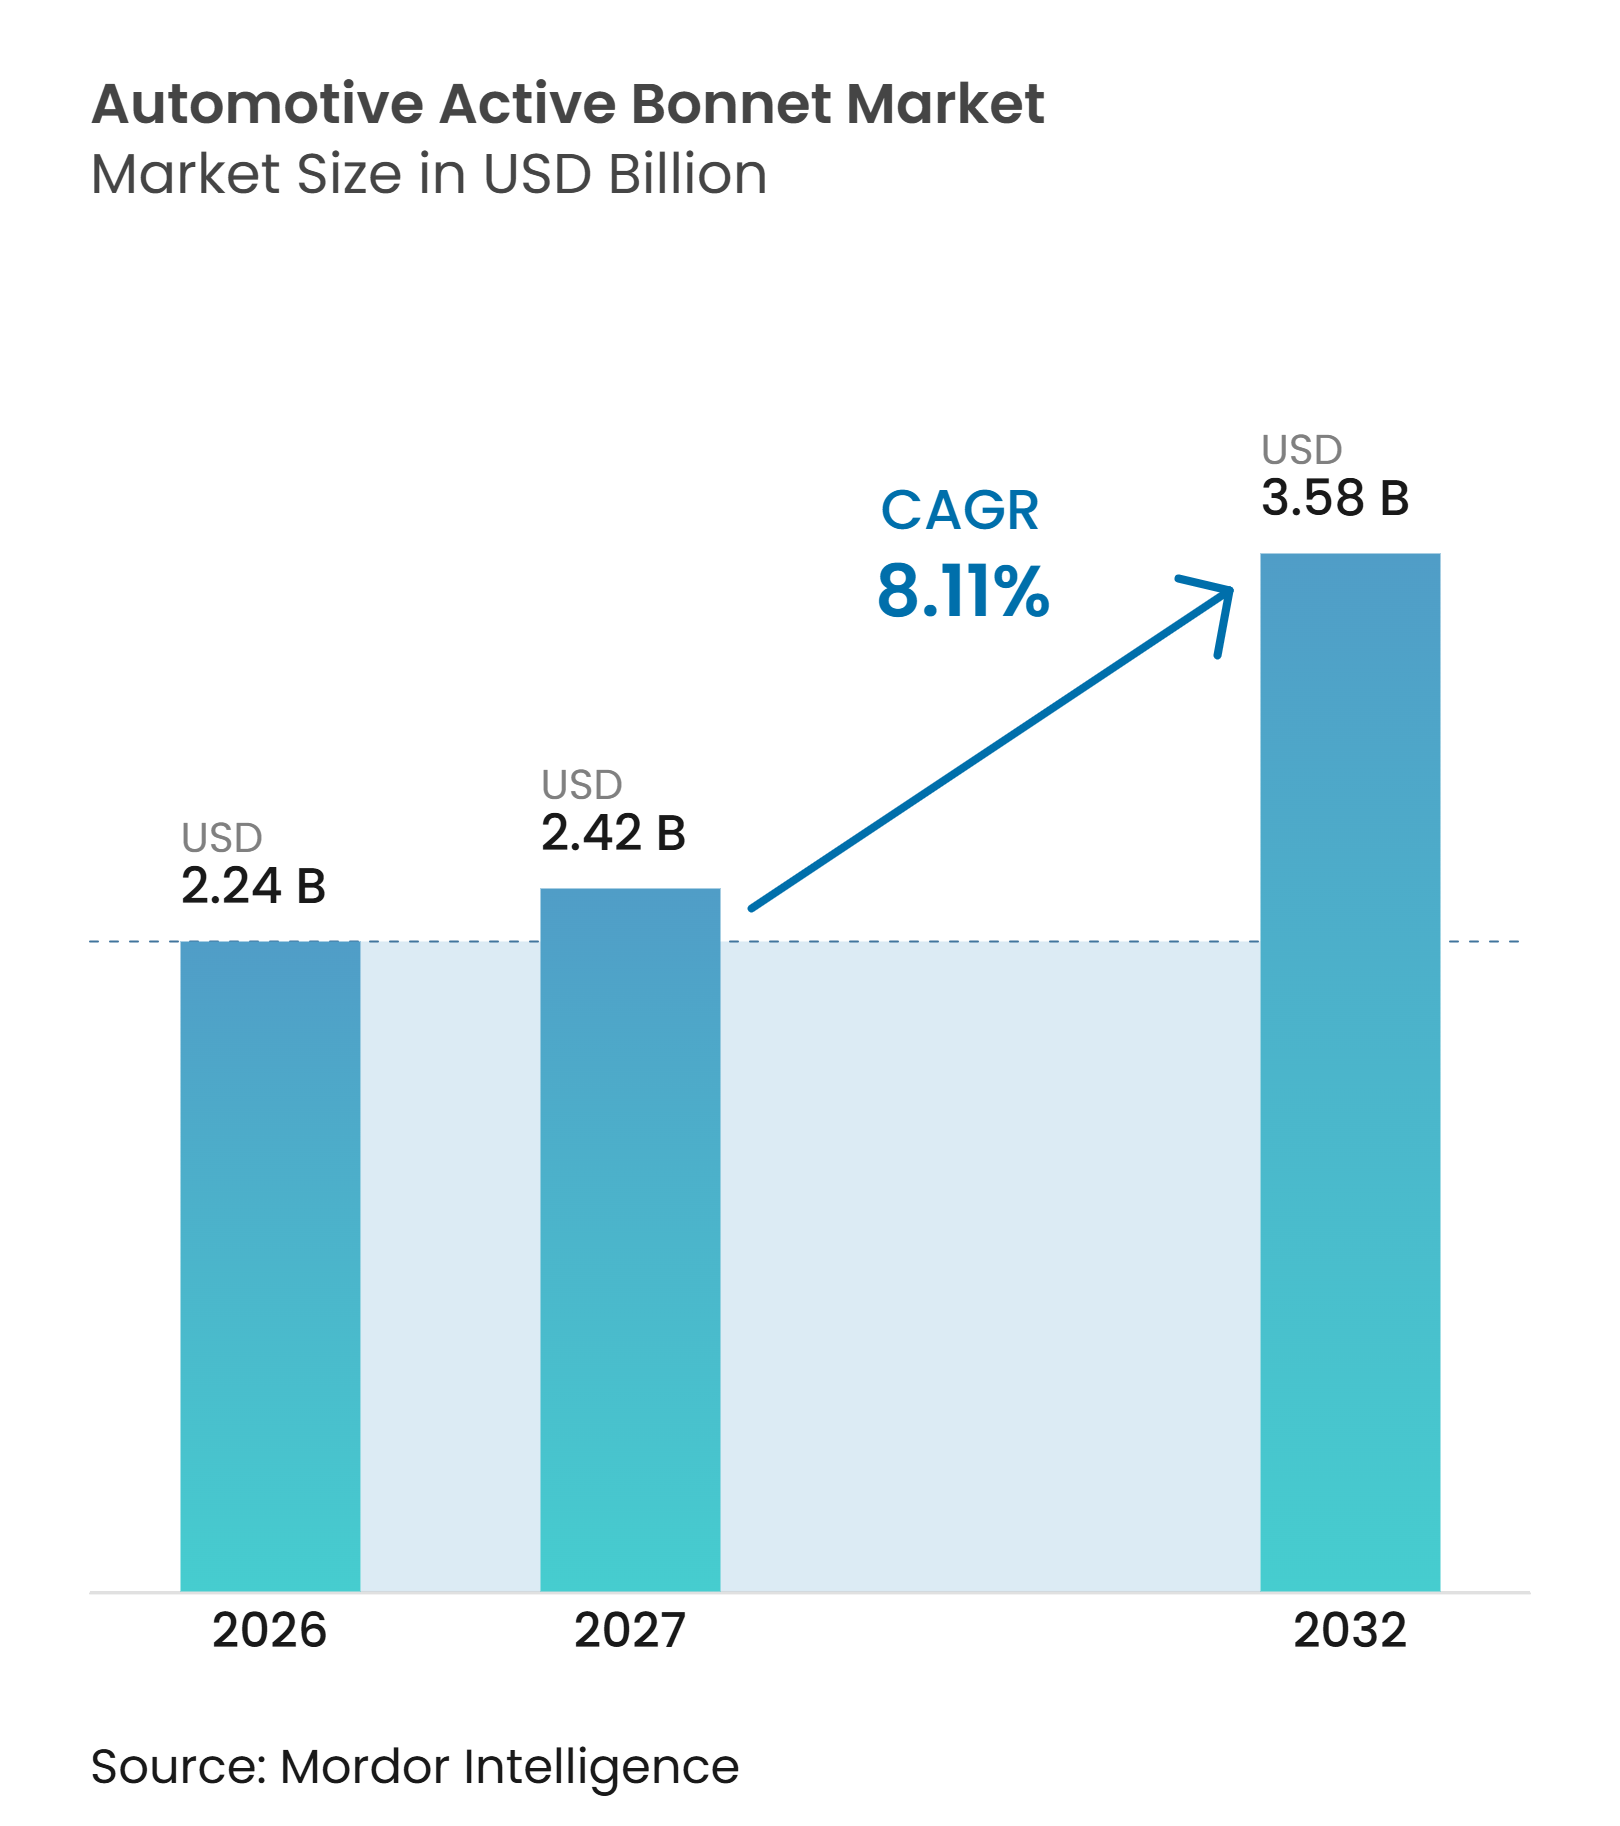
| Tamanho do Mercado (2027) | 2.42 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.58 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.11 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Capô Ativo Automotivo por Mordor Intelligence
O tamanho do mercado de capô ativo automotivo foi avaliado em 2,24 bilhões de USD em 2026 e deve crescer de 2,42 bilhões de USD em 2027 para 3,58 bilhões de USD até 2032, a um CAGR de 8,11% durante 2027-2032. O mercado de capô ativo automotivo é moldado por regulamentações de proteção de pedestres, arquitetura de veículos e pela necessidade de integrar sensores com sistemas de retenção. Sistemas de capô implantável podem criar folga adicional entre o capô e as peças rígidas sob a carroceria durante um impacto com pedestre. Veículos elétricos e outros projetos com baixa folga podem tornar essa folga mais difícil de alcançar com um capô fixo. Os fornecedores, portanto, precisam combinar engenharia mecânica, sensoriamento, eletrônica e trabalho de validação em um único programa de veículo. A oportunidade no mercado de capô ativo automotivo é mais forte onde os fabricantes buscam proteção consistente de pedestres em várias regiões.
Principais Conclusões do Relatório
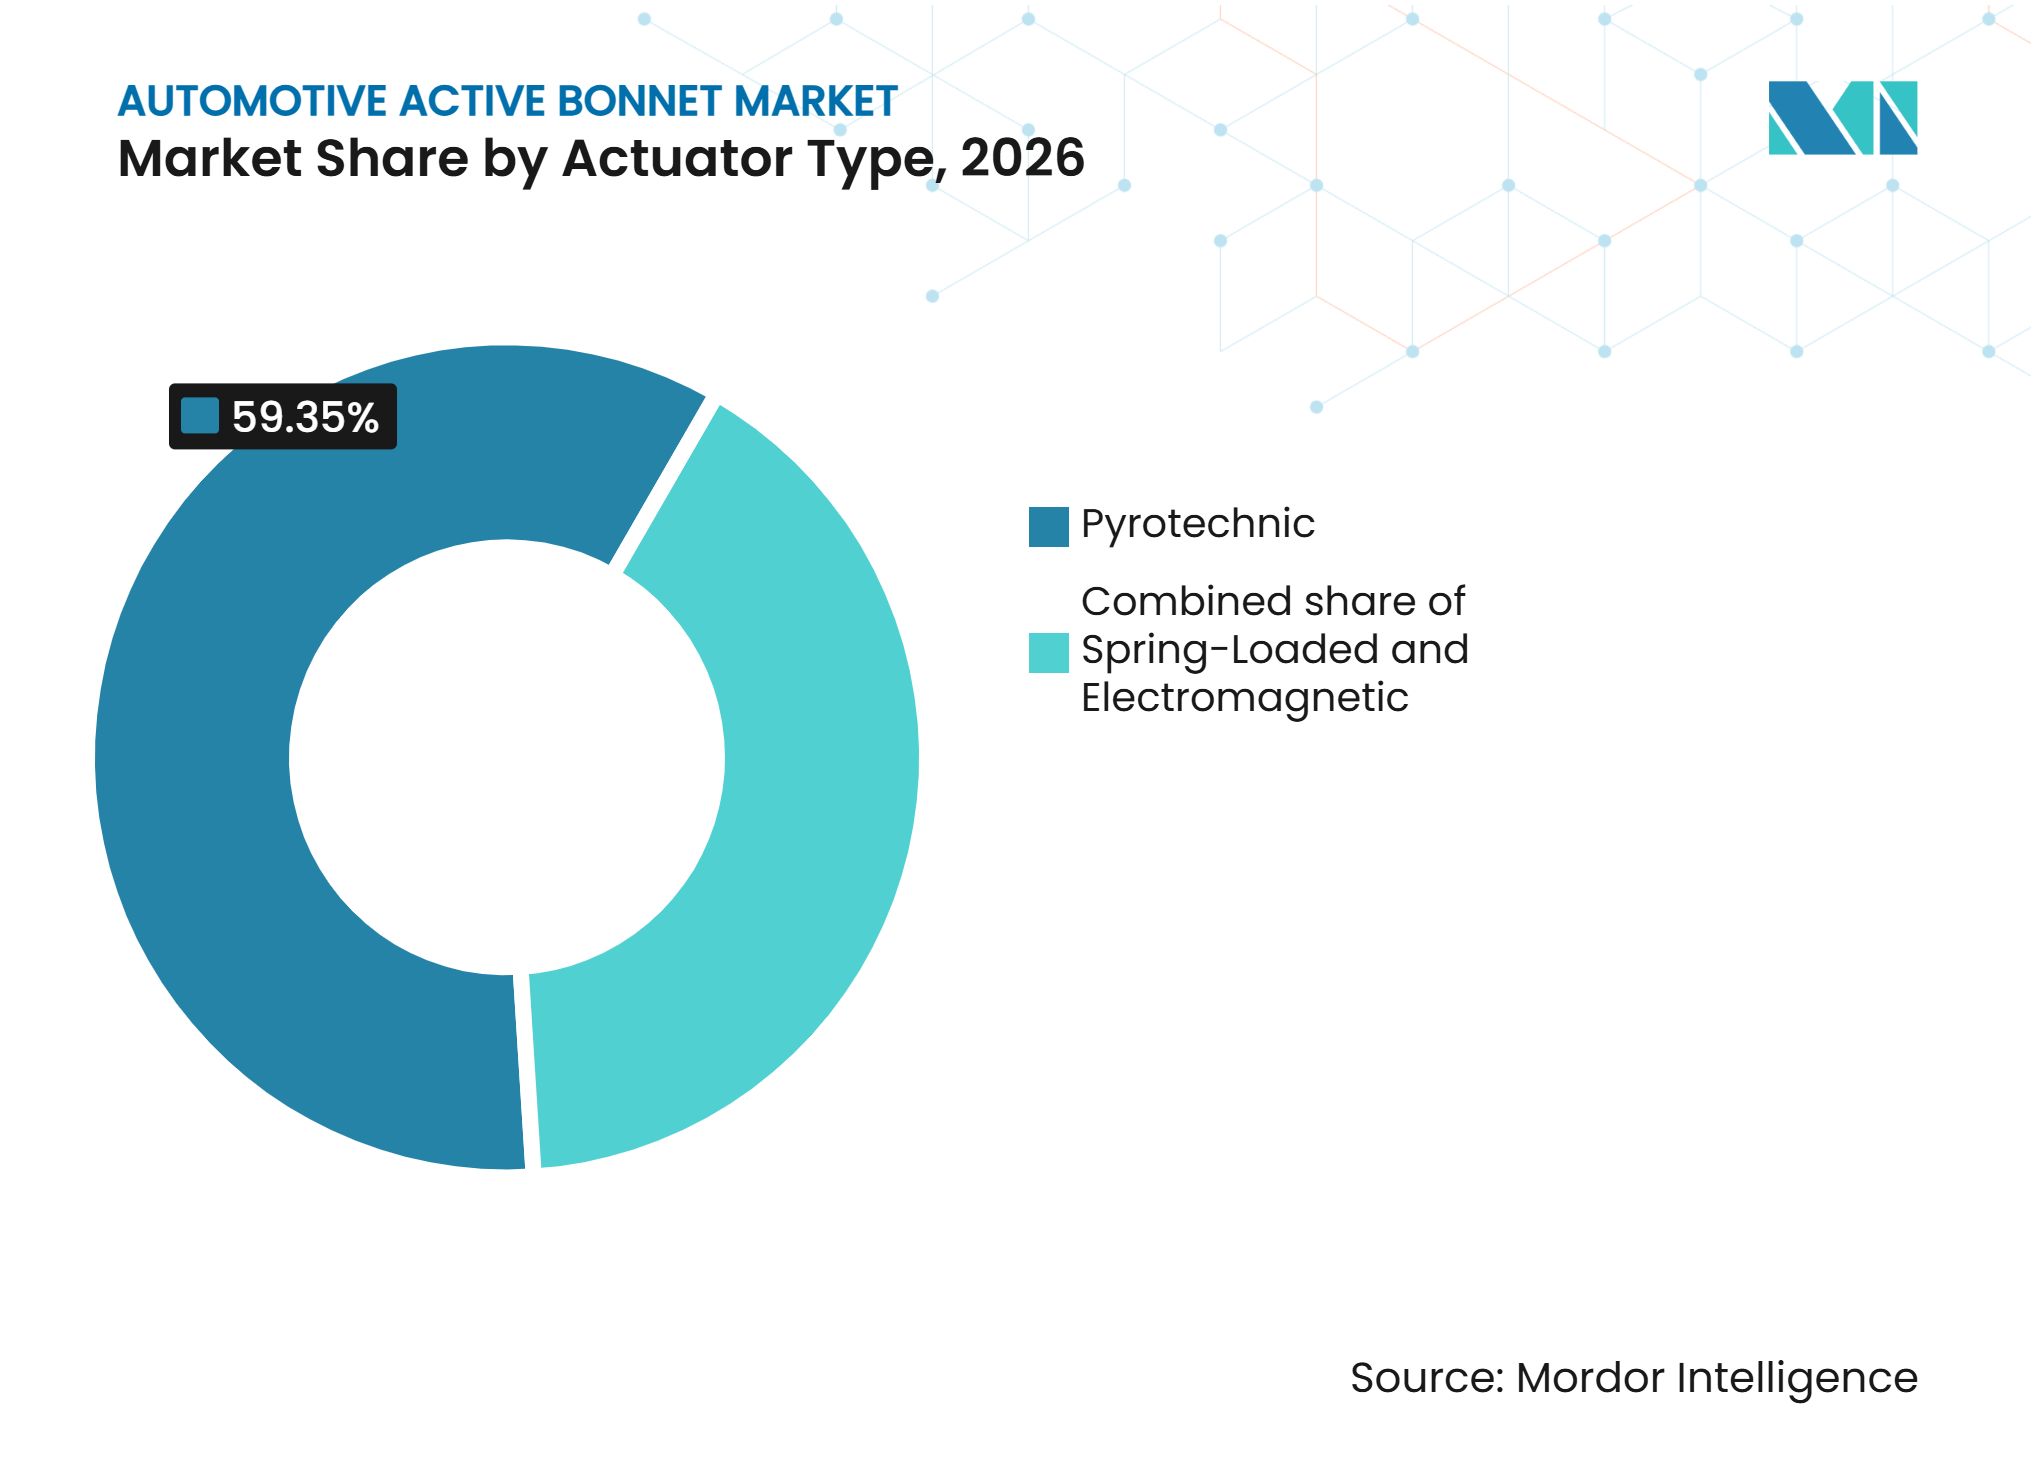
- Por tipo de atuador, os sistemas pirotécnicos detinham 59,35% da participação do mercado de capô ativo automotivo em 2026, enquanto os sistemas eletromagnéticos/reversíveis têm projeção de registrar um CAGR de 12,66% até 2032.
- Por tipo de sensor, os sensores de tubo de pressão detinham 40,93% da participação do mercado de capô ativo automotivo em 2026, enquanto a fusão câmera/radar tem projeção de registrar um CAGR de 13,48% até 2032.
- Por componente, os atuadores/elevadores detinham uma participação de 45,02% em 2026, enquanto as ECUs têm projeção de registrar um CAGR de 10,32% até 2032.
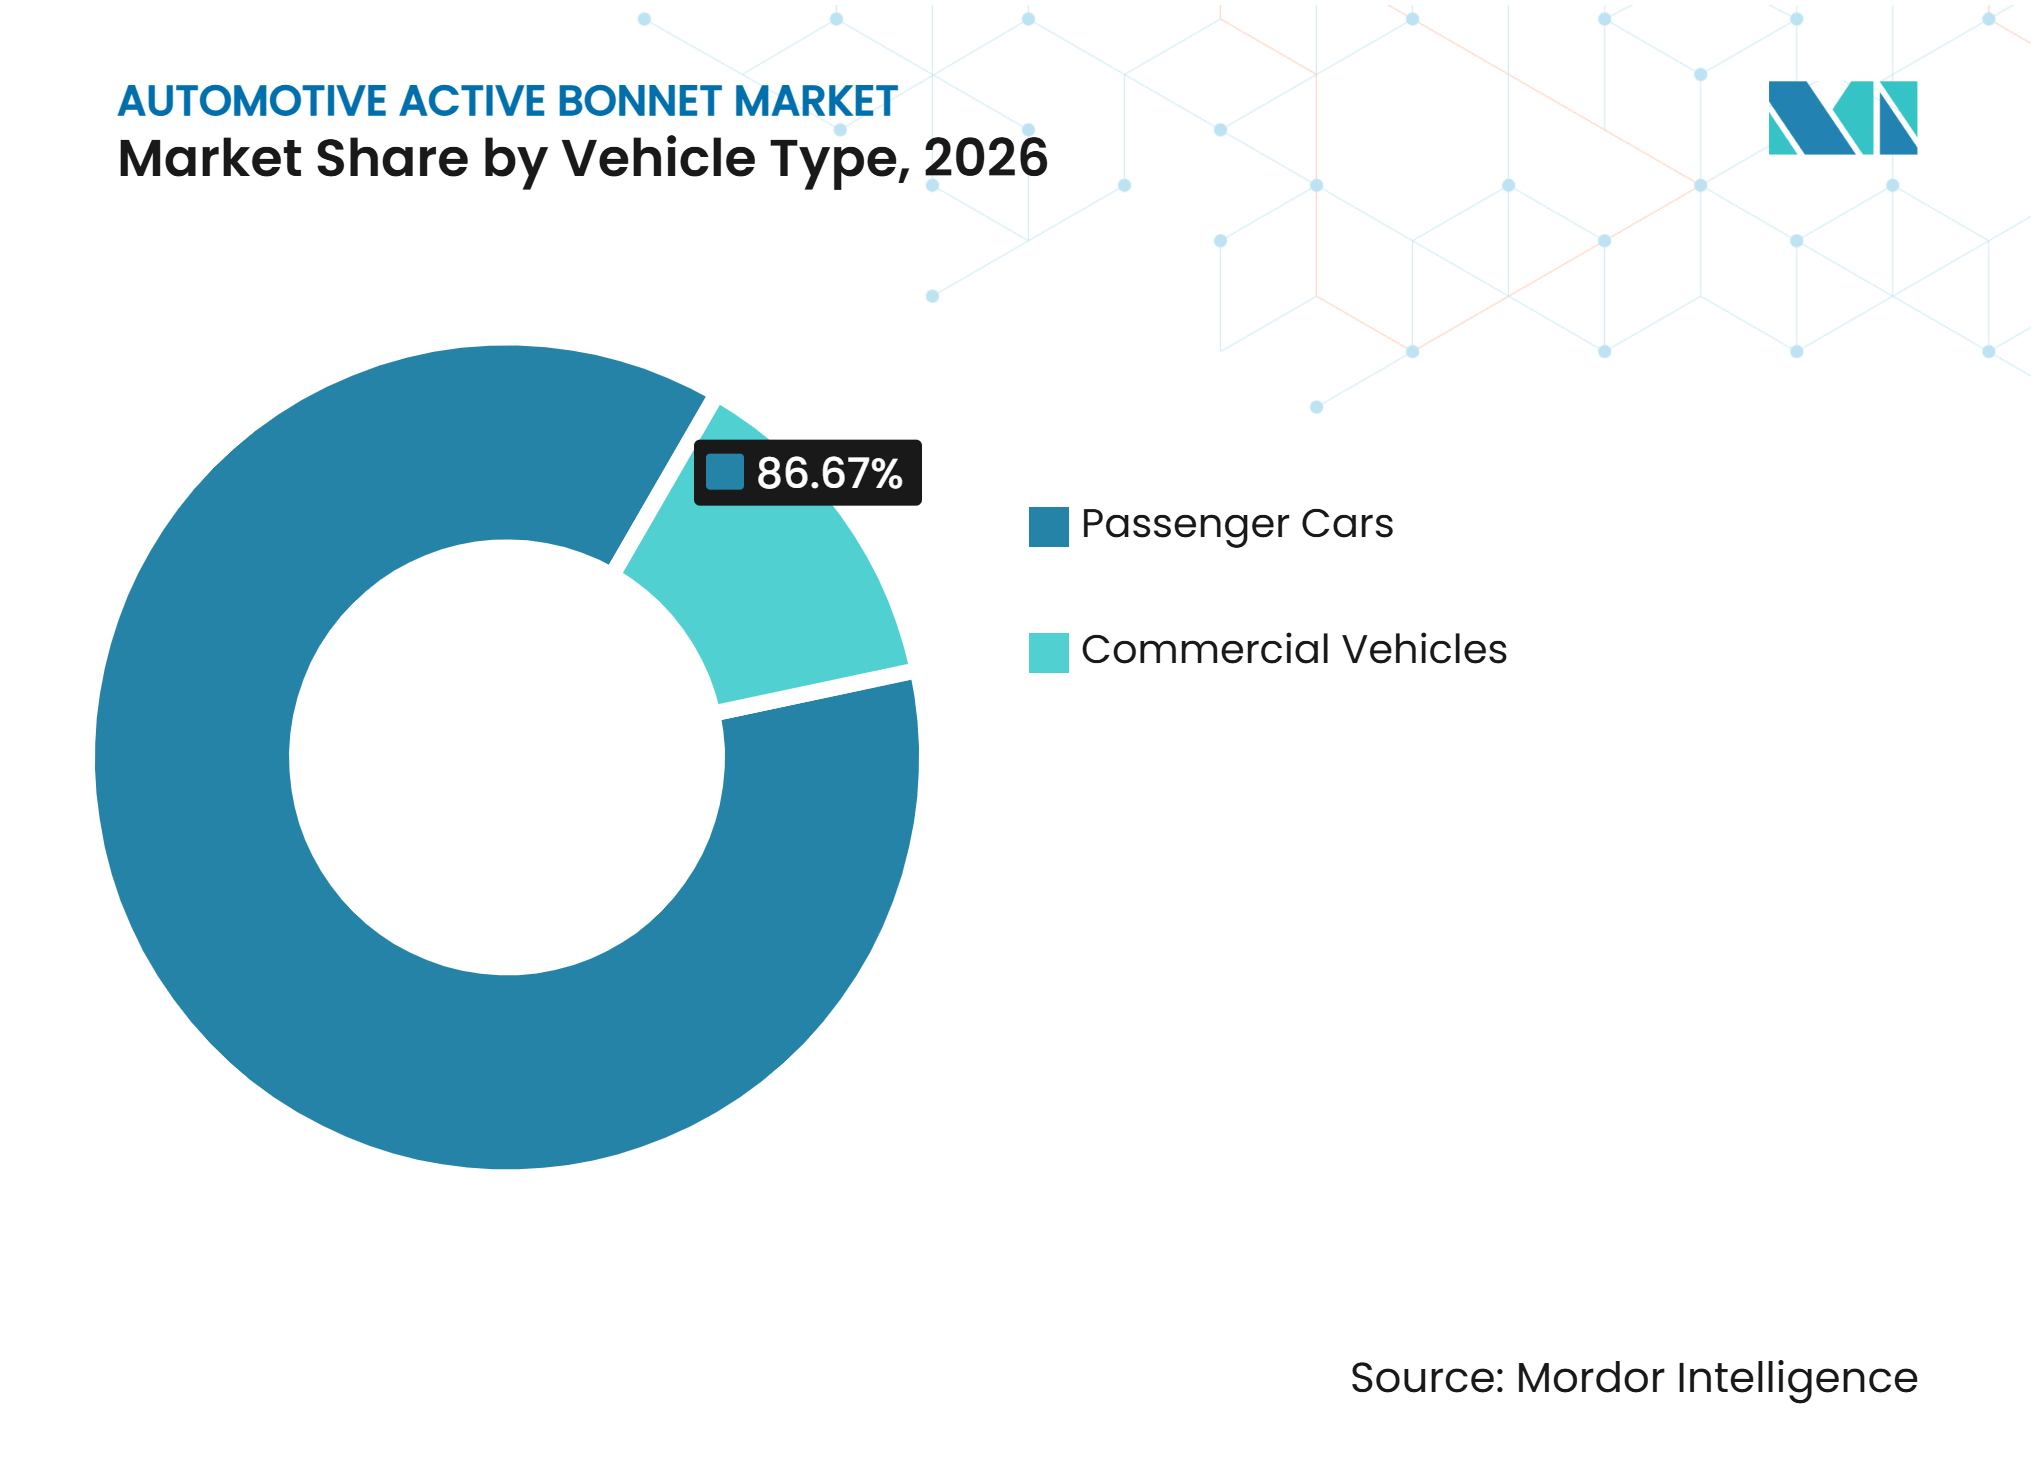
- Por tipo de veículo, os automóveis de passeio detinham uma participação de 86,67% em 2026, enquanto os veículos comerciais têm projeção de registrar um CAGR de 9,39% até 2032.
- Por canal de vendas, os OEMs detinham uma participação de 93,42% em 2026, enquanto o mercado de pós-venda tem projeção de registrar um CAGR de 8,90% até 2032.
- Por geografia, a Europa detinha uma participação de 43,52% em 2026, enquanto a Ásia-Pacífico tem projeção de registrar um CAGR de 9,81% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento das Exigências de Conformidade com o Euro NCAP e a Segurança de Pedestres | +2.5% | Global, com maior tração imediata na Europa e na China | Curto prazo (≤ 2 anos) |
| Expansão do Conteúdo de Segurança Ativa em Veículos Premium e Elétricos | +2.0% | Global, concentrado na China, Europa e América do Norte | Médio prazo (2–4 anos) |
| Integração de Sensoriamento de Pedestres por Câmera, Radar e Pressão | +1.2% | Global, desenvolvimento tecnológico concentrado na Europa e no Japão | Médio prazo (2–4 anos) |
| Uso Crescente de Elevadores de Capô Pirotécnicos em Plataformas de Veículos com Baixa Folga | +0.8% | Ásia-Pacífico, Europa | Médio prazo (2–4 anos) |
| Demanda Crescente por Proteção Reversível em Arquiteturas de Eventos Repetidos e Pré-Colisão | +0.6% | Europa, América do Norte | Longo prazo (≥ 4 anos) |
| Expansão das Avaliações de Proteção de Pedestres nos Programas NCAP da China, Coreia e Estados Unidos | +0.3% | Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das Exigências de Conformidade com o Euro NCAP e a Segurança de Pedestres
O protocolo de usuários vulneráveis da via do Euro NCAP presta atenção especial à forma como um veículo protege as pessoas fora da cabineProteção de VRU, Euro NCAP, www.euroncap.com">[1]. Veículos com sistemas de capô implantável precisam de evidências de que o sistema fornece folga suficiente após a implantação. Isso torna o projeto do capô ativo uma decisão em nível de veículo, e não uma escolha tardia de componente. Os fabricantes devem coordenar o capô, as dobradiças, os sensores, a lógica de controle e o layout sob o capô. O Regulamento ONU n.º 127 também fornece uma estrutura de homologação de tipo para segurança de pedestres nos mercados participantes[2]. Fornecedores com hardware testado, processos documentados e projetos adaptáveis podem reduzir a carga de trabalho dos fabricantes de automóveis. O mercado de capô ativo automotivo se beneficia quando os fabricantes desenvolvem plataformas para diferentes contextos regulatórios.
Expansão do Conteúdo de Segurança Ativa em Veículos Premium e Elétricos
Os veículos premium frequentemente introduzem novos recursos de segurança antes que se tornem comuns em faixas mais amplas de veículos. Os sistemas de capô ativo se encaixam nesse padrão porque exigem estreita coordenação com o projeto e a validação do veículo. Os veículos elétricos a bateria podem ter layouts de extremidade dianteira que reduzem o espaço de deformação passiva acima de peças elétricas ou estruturais rígidas. Um capô implantável pode criar espaço adicional durante um impacto quando o capô fixo sozinho não consegue atingir o resultado de proteção pretendido. Cada veículo ainda tem sua própria forma de capô, estrutura, meta de proteção de pedestres e plano de custos. Os fornecedores podem apoiar a adoção oferecendo sistemas compactos adequados a diferentes layouts. O mercado de capô ativo automotivo, portanto, acompanha mudanças mais amplas na arquitetura do veículo, não apenas a transição para a propulsão elétrica.
Integração de Sensoriamento de Pedestres por Câmera, Radar e Pressão
Um capô implantável deve distinguir um impacto com pedestre de outros eventos antes de ser ativado. O sensoriamento por pressão continua sendo útil porque pode detectar deformação na área do para-choque. As entradas de câmera e radar podem adicionar informações antes que ocorra o contato físico. A combinação dessas entradas pode ajudar o veículo a avaliar um evento com maior contexto. A unidade de controle deve então tomar uma decisão confiável dentro das condições operacionais definidas para o veículo. Os fornecedores precisam demonstrar como os sensores, o controlador e o atuador funcionam como um único sistema. O mercado de capô ativo automotivo valoriza cada vez mais essa integração à medida que as funções de pré-colisão se tornam mais relevantes.
Uso Crescente de Elevadores de Capô Pirotécnicos em Plataformas de Veículos com Baixa Folga
Os projetos de extremidade dianteira com baixa folga criam um ambiente exigente para a proteção de pedestres. O capô deve se mover o suficiente para se separar das peças rígidas abaixo dele durante um evento qualificado. Os elevadores pirotécnicos são relevantes porque podem fornecer um movimento rápido e potente dentro de um espaço limitado. Seu empacotamento pode ser adaptado a locais de dobradiça ou trinco, dependendo da estrutura do veículo. Os fabricantes também devem gerenciar a instalação segura, os procedimentos de acionamento e reparo, e o manuseio no fim da vida útil. Os fornecedores precisam adequar o curso do atuador à geometria do capô e à folga necessária. O mercado de capô ativo automotivo continua a depender desses sistemas onde um capô fixo não pode fornecer espaço de deformação suficiente.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Sistema e Validação em Relação ao Projeto de Capô Passivo | -1.8% | Global, mais agudo no segmento de automóveis de passeio de mercado de massa | Curto prazo (≤ 2 anos) |
| Risco de Implantação Falsa, Manutenção e Substituição Pós-Evento | -1.2% | Global | Médio prazo (2–4 anos) |
| Economia Limitada de Retrofit no Mercado Global de Pós-Venda | -0.6% | América do Sul, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Diferenças Regionais nos Protocolos de Teste de Pedestres e Evidências de Validação de Sensores | -0.4% | Global | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Sistema e Validação em Relação ao Projeto de Capô Passivo
Um capô ativo adiciona peças que um capô fixo não necessita, incluindo atuadores, sensores, fiação, eletrônica de controle e dobradiças ou trincos especialmente projetados. Cada peça deve funcionar com a estrutura do veículo e seus sistemas de segurança mais amplos. O fabricante de automóveis deve validar o veículo acabado, em vez de depender apenas de testes em nível de componente. Os fabricantes de veículos também precisam de acesso a instalações de teste, recursos de engenharia e evidências para seus mercados-alvo. Alterações no capô, para-choque ou layout do sensor podem exigir verificações adicionais. Esses custos e demandas de prazo são mais difíceis de absorver em programas de preços mais baixos. O mercado de capô ativo automotivo é mais forte onde as classificações de segurança ou o posicionamento do veículo justificam o trabalho adicional. Mudanças tardias no projeto podem tornar a adoção ainda mais difícil.
Risco de Implantação Falsa, Manutenção e Substituição Pós-Evento
Uma unidade pirotécnica é geralmente substituída após ser ativada, mesmo quando outras partes do veículo apresentam danos limitados. O veículo também precisa de inspeção para confirmar que os elementos de sensoriamento e controle permanecem adequados para o serviço. Os fabricantes de automóveis devem considerar a disponibilidade de peças, o treinamento de técnicos, as instruções de reparo e o tempo de inatividade do cliente. Essas questões são importantes para seguradoras, operadores de frotas e proprietários de veículos. A ativação falsa também é uma preocupação importante porque o sistema deve evitar o disparo após detritos na estrada, contaminação do sensor ou impactos ambíguos. Ao mesmo tempo, não pode atrasar a ação quando a proteção de pedestres é necessária. O mercado de capô ativo automotivo precisa de detecção confiável e orientações claras de reparo para apoiar a confiança no sistema. As redes de serviço devem estar preparadas antes do início da implantação em volume.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Atuador:
Sistemas Pirotécnicos Lideram, Sistemas Reversíveis AvançamOs sistemas pirotécnicos detinham 59,35% da participação do mercado de capô ativo automotivo em 2026. Sua posição reflete a necessidade de um método rápido e confiável para elevar o capô durante um impacto. Esses sistemas podem ser integrados na área de dobradiça ou trinco com base na estrutura do veículo. Eles são familiares aos fabricantes de automóveis que já utilizam dispositivos de segurança pirotécnicos em outras aplicações. Seu uso também se adequa a projetos de extremidade dianteira com baixa folga, onde o capô precisa de um levantamento inicial forte. Isso mantém os atuadores pirotécnicos como importantes no mercado de capô ativo automotivo.
Os sistemas eletromagnéticos/reversíveis têm projeção de crescer a um CAGR de 12,66% até 2032. Seu apelo vem do potencial de suportar funções de pré-colisão e reduzir as necessidades de substituição após certas ativações. Esses projetos ainda precisam comprovar durabilidade, desempenho de reinicialização e integração com o sensoriamento do veículo. Sua adoção provavelmente dependerá de se os benefícios justificam a complexidade adicional. Abordagens híbridas podem combinar um mecanismo reversível com uma resposta de proteção separada para eventos graves. O setor de capô ativo automotivo pode usar esses projetos primeiro onde o sensoriamento avançado já faz parte do programa do veículo.



Por Tipo de Sensor:
Tubos de Pressão Permanecem Estabelecidos, Sensoriamento por Fusão se ExpandeOs sensores de tubo de pressão detinham 40,93% da participação do mercado de capô ativo automotivo em 2026. Eles continuam relevantes porque podem detectar deformação na área do para-choque com uma abordagem de projeto bem estabelecida. Seu uso se adequa a sistemas que são ativados após o contato físico. Eles também podem apoiar programas com foco em custo, onde os fabricantes de automóveis buscam componentes comprovados. O sensor precisa ser compatível com a estrutura do para-choque e os caminhos de impacto de cada veículo. Isso torna os tubos de pressão uma parte contínua do mercado de capô ativo automotivo.
A fusão câmera/radar tem projeção de crescer a um CAGR de 13,48% até 2032. O sensoriamento combinado pode fornecer ao veículo informações antes que ocorra um evento de contato com o para-choque. Também pode fornecer mais contexto para decidir se deve preparar ou ativar um sistema de proteção. O valor da abordagem depende da qualidade do software e da interação entre os sensores. Os fabricantes de veículos precisarão avaliar o desempenho em condições de iluminação, clima e projeto de extremidade dianteira. O setor de capô ativo automotivo provavelmente dará mais atenção à fusão onde a proteção pré-colisão é uma prioridade do veículo.
Por Componente:
Atuadores e Elevadores Ancoram os Sistemas, ECUs Ganham ImportânciaOs atuadores/elevadores detinham 45,02% da participação do mercado de capô ativo automotivo em 2026. Eles são as peças físicas que criam a folga adicional do capô exigida pelo sistema. Seu projeto deve corresponder ao peso do capô, à geometria da dobradiça e ao caminho de movimento pretendido. A escolha do componente afeta o empacotamento, os procedimentos de reparo e a estrutura final do veículo. Os fornecedores precisam garantir que os elevadores funcionem com o restante do sistema de proteção de pedestres. Isso mantém os atuadores/elevadores como centrais no mercado de capô ativo automotivo.
As ECUs têm projeção de crescer a um CAGR de 10,32% até 2032. O controlador recebe entradas de sensores e determina quando ativar a função de proteção. Ele deve operar dentro de uma arquitetura de segurança veicular mais ampla e suportar funções de diagnóstico apropriadas. À medida que os sistemas utilizam mais entradas de sensores, o controlador tem um papel maior na interpretação dessas entradas. Isso pode tornar a capacidade de software um importante diferencial do fornecedor. Espera-se que o setor de capô ativo automotivo dependa cada vez mais das ECUs à medida que os requisitos de sensoriamento e tomada de decisão se tornem mais detalhados.
Por Tipo de Veículo:
Automóveis de Passeio Lideram, Veículos Comerciais Constroem PresençaOs automóveis de passeio detinham 86,67% da participação do mercado de capô ativo automotivo em 2026. As classificações de proteção de pedestres e as expectativas de segurança dos consumidores influenciam diretamente essa categoria de veículos. Os automóveis de passeio também incluem muitas plataformas premium e elétricas onde o empacotamento do capô ativo é relevante. Os fabricantes de automóveis podem usar o sistema para apoiar objetivos de segurança sem alterar o propósito geral do veículo. A decisão de instalação permanece estreitamente ligada ao projeto da extremidade dianteira do veículo. Isso torna os automóveis de passeio a principal base do mercado de capô ativo automotivo.
Os veículos comerciais têm projeção de crescer a um CAGR de 9,39% até 2032. Os veículos comerciais leves frequentemente operam em áreas urbanas onde as interações com pedestres são frequentes. Seu projeto de extremidade dianteira e padrões de uso podem representar um desafio distinto de proteção de pedestres. Os fabricantes podem adotar sistemas de capô ativo à medida que os requisitos de segurança se expandem para mais classes de veículos. Os compradores de frotas também podem considerar o suporte de reparo e o tempo de inatividade do veículo antes de aceitar o sistema adicional. O setor de capô ativo automotivo tem espaço para crescer nessa categoria à medida que as plataformas comerciais leves recebem conteúdo de segurança mais avançado.

Por Canal de Vendas:
A Integração OEM Determina o AcessoOs OEMs detinham 93,42% da participação do mercado de capô ativo automotivo em 2026. O sistema deve ser integrado com a estrutura do veículo, a arquitetura elétrica e os controles de segurança durante o desenvolvimento. Os fornecedores de equipamentos originais trabalham com os fabricantes de automóveis antes do início da produção para definir essas conexões. O projeto geralmente não pode ser replicado por meio de uma instalação simples de pós-venda. A validação específica do veículo também apoia a importância da instalação de equipamento original. Isso confere aos canais OEM um papel determinante no mercado de capô ativo automotivo.
O mercado de pós-venda tem projeção de crescer a um CAGR de 8,90% até 2032, à medida que o parque de veículos equipados envelhece e as substituições pós-implantação aumentam. Os fabricantes de automóveis mantêm o controle sobre a especificação do sistema porque são responsáveis pelo desempenho do veículo completo. Os fornecedores devem atender ao prazo do programa, à qualidade e às expectativas de validação definidas por cada cliente. O processo de vendas pode começar muito antes de um veículo chegar à produção. Isso favorece fornecedores com suporte de engenharia, além de capacidade de fabricação de componentes. O setor de capô ativo automotivo permanece vinculado a longos ciclos de desenvolvimento de produtos e acordos de fornecimento em nível de plataforma.
Análise Geográfica
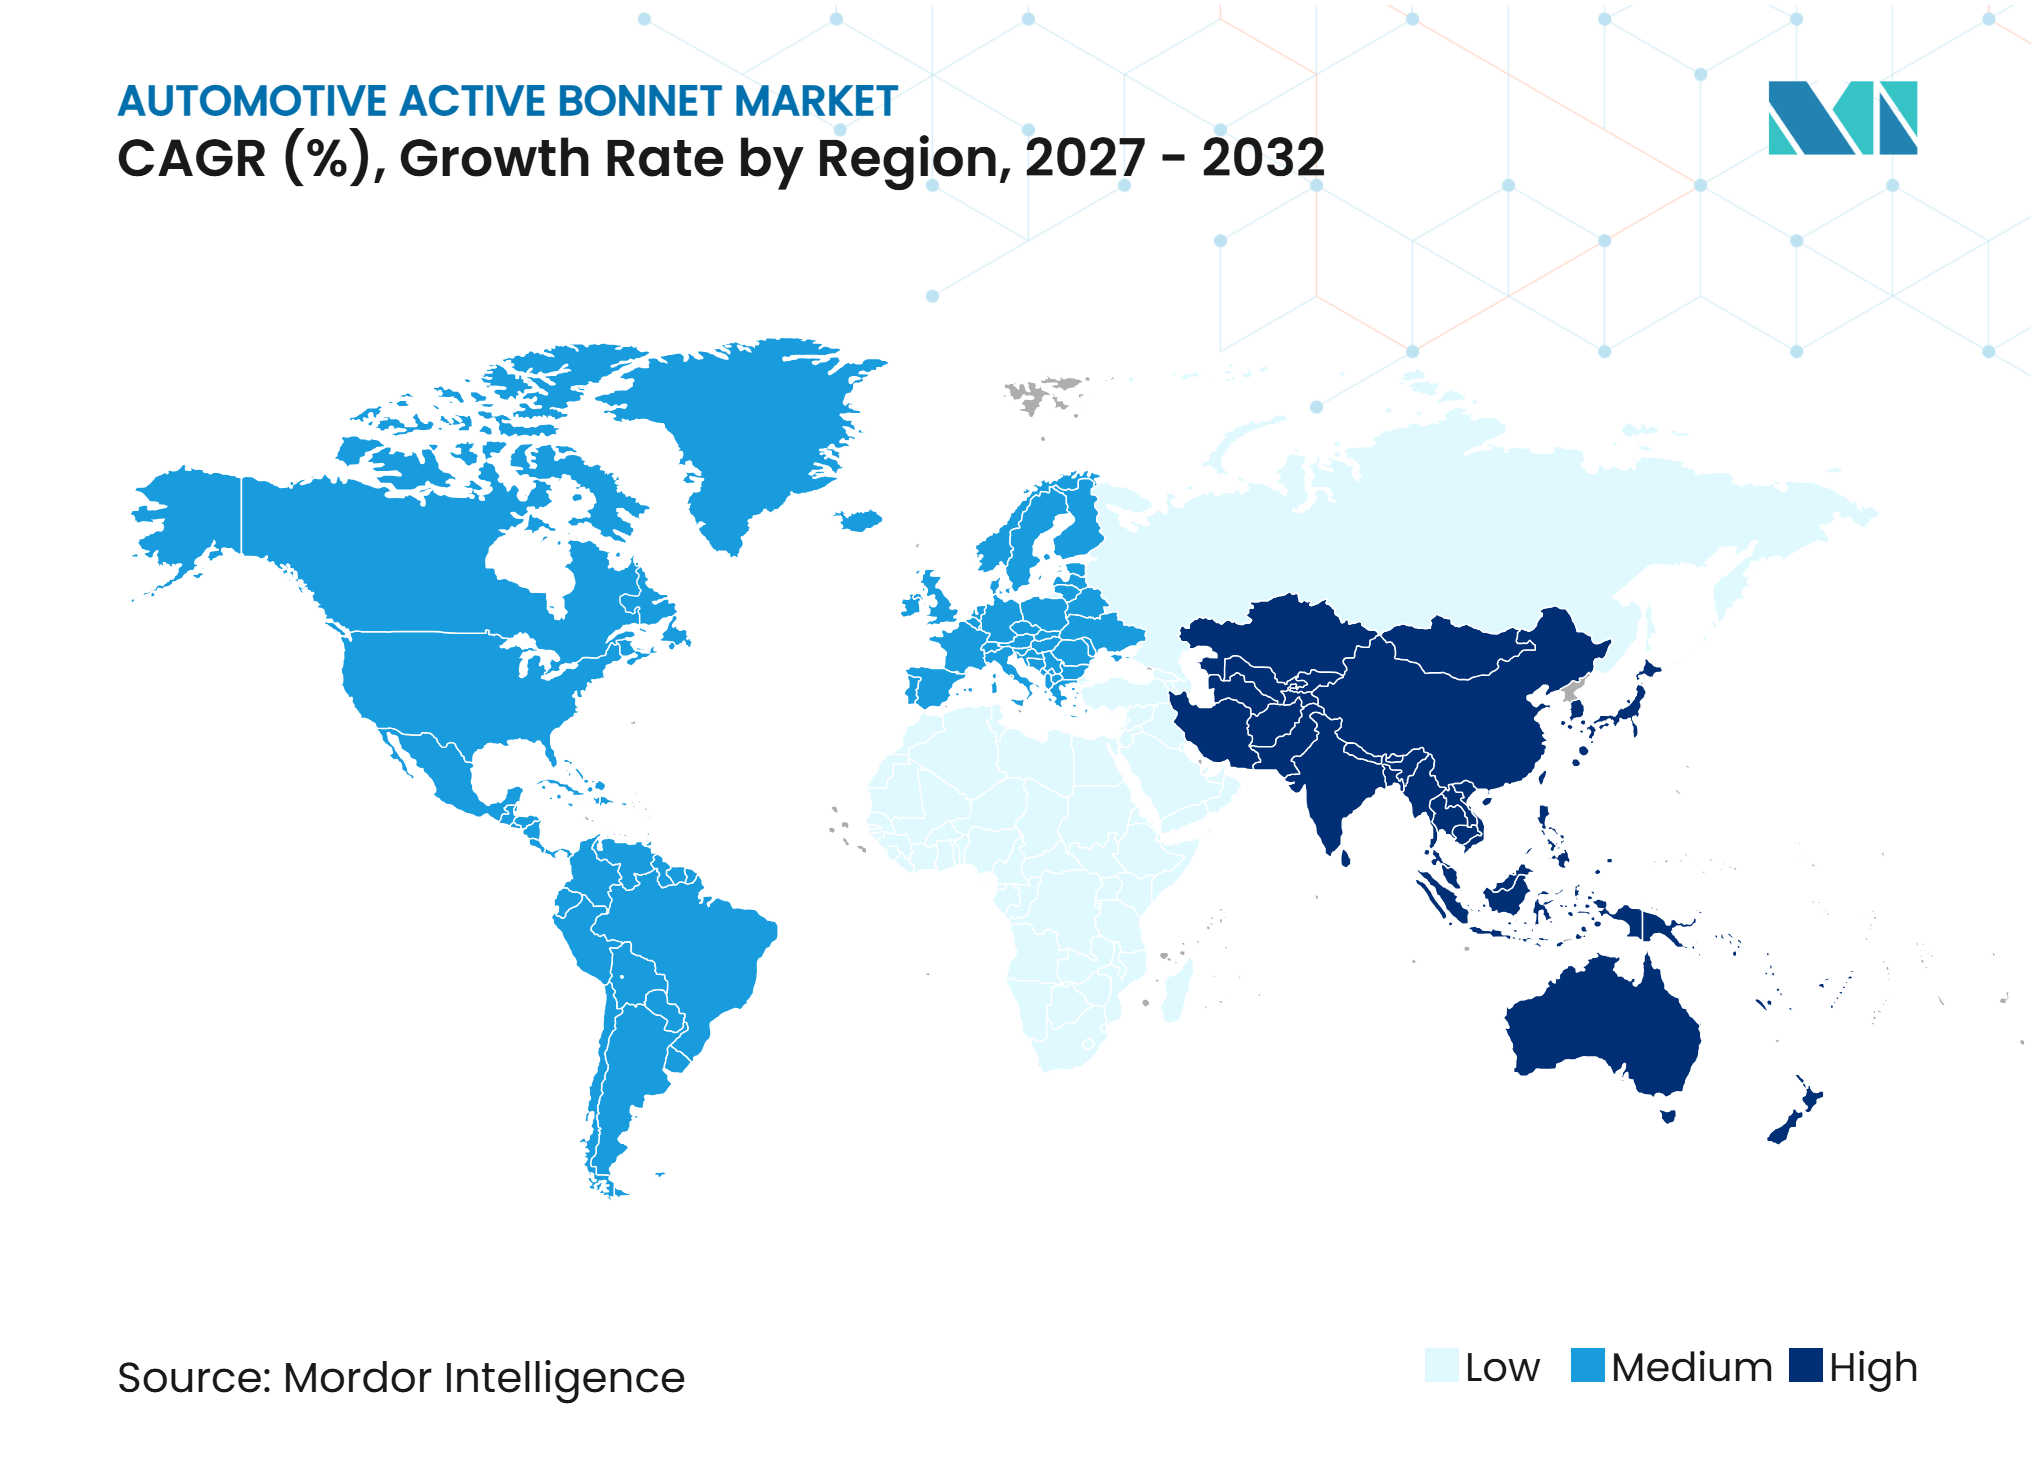
A Europa detinha 43,52% da participação do mercado de capô ativo automotivo em 2026. A posição da região é apoiada por seu ambiente estabelecido de avaliação de proteção de pedestres e por uma base de fornecimento de segurança experiente. Os fabricantes de automóveis que vendem para os mercados europeus consideram atentamente o efeito dos recursos de segurança nos resultados das avaliações de veículos. A região também conta com fornecedores com experiência em atuadores, sistemas de retenção, sensoriamento e eletrônica automotiva. Essas capacidades apoiam o desenvolvimento de sistemas de capô implantável para veículos locais e exportados. A Europa é um ponto de referência importante porque seus protocolos podem influenciar plataformas globais vendidas em várias regiões. Isso cria uma razão prática para que os fabricantes de automóveis busquem sistemas que possam ser adaptados em modelos relacionados. Também confere às equipes de desenvolvimento europeias um papel contínuo na definição de expectativas comuns de engenharia.
A Ásia-Pacífico tem projeção de crescer a um CAGR de 9,81% até 2032. A China é um importante polo de desenvolvimento de veículos, especialmente para plataformas elétricas e voltadas para exportação. Os fabricantes da região projetam cada vez mais produtos para expectativas de segurança domésticas e internacionais. O Japão e a Coreia do Sul contribuem por meio de redes estabelecidas de fornecimento de veículos e componentes. A Índia e a Austrália oferecem potencial adicional à medida que os requisitos de segurança veicular e as ofertas de modelos evoluem. O mercado de capô ativo automotivo pode se expandir à medida que os fabricantes aplicam maior conteúdo de proteção em uma gama mais ampla de plataformas regionais. O suporte de engenharia local é importante porque os projetos de veículos e as necessidades dos clientes diferem em toda a região. Os fornecedores que combinam capacidade de resposta local com conhecimento comprovado de sistemas estão melhor posicionados para apoiar esses programas.
A América do Norte, a América do Sul, o Oriente Médio e a África apresentam condições variadas para a adoção do capô ativo. Nos Estados Unidos, a NHTSA adicionou a proteção de pedestres em termos de resistência a colisões ao seu Programa de Avaliação de Novos Veículos, mas adiou seu início do ano-modelo 2026 para o ano-modelo 2027. Os veículos importados podem trazer esses sistemas para outras regiões, mesmo onde os requisitos locais são menos desenvolvidos. Os modelos premium são frequentemente o primeiro ponto de entrada porque carregam conteúdo de segurança mais avançado. O suporte de reparo e as peças de reposição podem ser menos acessíveis fora dos principais centros urbanos, o que afeta as decisões de propriedade e de frota. O mercado de capô ativo automotivo nessas regiões dependerá de regulamentação, importações de veículos e do desenvolvimento de redes de serviço qualificadas. Um processo de reparo claro pode ser tão importante quanto o projeto do sistema original em mercados com cobertura de serviço dispersa. Os fornecedores devem, portanto, considerar a logística de peças juntamente com as oportunidades de equipamento original.
Cenário Competitivo
Concentração do Mercado
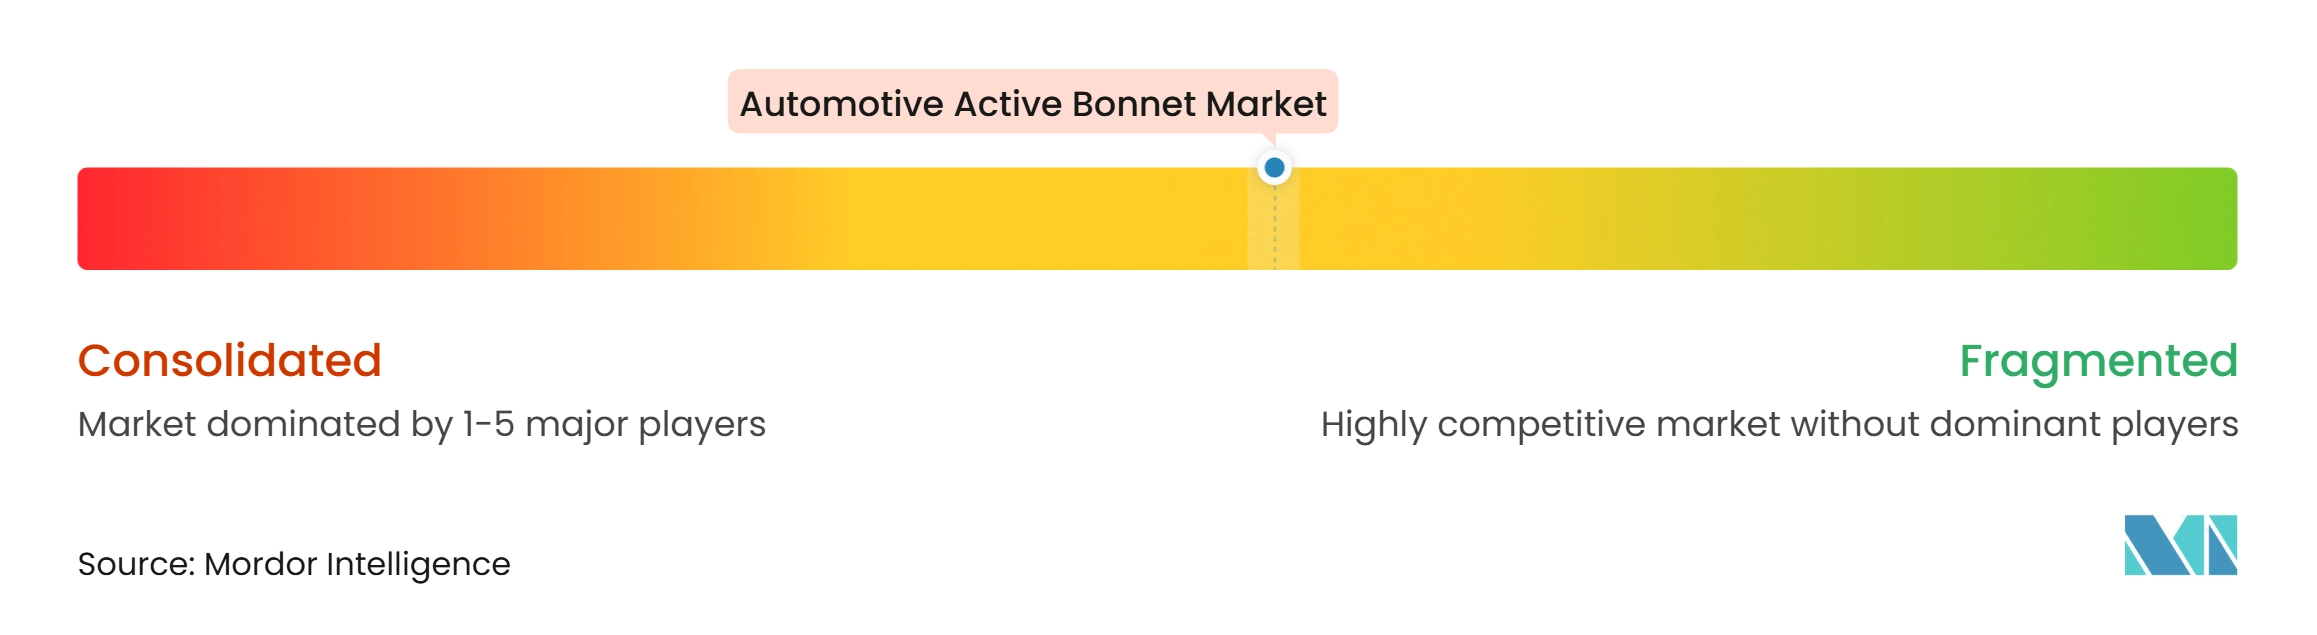
O mercado de capô ativo automotivo permanece moderadamente concentrado. Os grandes fornecedores de segurança têm recursos para gerenciar o trabalho de validação, o suporte a programas de veículos e as expectativas de produção global. Autoliv, AUMOVIO SE, ZF Friedrichshafen AG, DENSO CORPORATION e Toyoda Gosei Co., Ltd. estão entre as empresas ativas em capacidades relevantes de segurança, sensoriamento e atuação. A concorrência não se limita ao próprio atuador, pois o desempenho do sistema depende de sensoriamento, eletrônica e integração com o veículo. Os especialistas ainda podem competir oferecendo um projeto de atuador distinto, arranjo de dobradiça ou capacidade de sensoriamento. O mercado de capô ativo automotivo recompensa os fornecedores que conseguem atender a essas necessidades interligadas. Os clientes também valorizam o suporte de engenharia consistente desde o trabalho conceitual até a produção em série.
A Autoliv assinou um acordo de estrutura de cooperação estratégica global com a Great Wall Motor em julho de 2026, abrangendo sistemas de segurança integrados, colaboração na cadeia de suprimentos e expansão internacional. Sua atividade mostra como os fornecedores de segurança estão se posicionando próximos a programas de veículos elétricos de rápido crescimento. A AUMOVIO SE apresentou tecnologias de segurança que vinculam o sensoriamento à implantação de retenção passiva, apoiando arquiteturas de segurança integradas. A ZF LIFETEC iniciou uma expansão de capacidade em sua base de Xi'an em março de 2026, que adiciona 1,8 milhão de elevadores de capô por ano. Esses movimentos refletem a concorrência por programas de veículos que precisam tanto de suporte local quanto de capacidade técnica global. O setor de capô ativo automotivo é cada vez mais moldado por fornecedores que conseguem apoiar clientes em vários mercados. As parcerias locais podem ajudar os fornecedores a responder a mudanças de projeto e necessidades de produção sem perder o benefício de uma base tecnológica global.
A concorrência também depende da capacidade de gerenciar custos. Os fabricantes de automóveis precisam de sistemas que atendam aos seus objetivos de segurança sem criar complexidade desnecessária no veículo. Os fornecedores estão, portanto, desenvolvendo projetos modulares que podem ser adaptados a mais de uma plataforma. Um sólido histórico de validação pode ajudar um fornecedor a conquistar negócios recorrentes quando um cliente utiliza arquiteturas de veículos semelhantes. Novos entrantes podem encontrar oportunidades em atuadores reversíveis, integração de sensores ou empacotamento compacto. O mercado de capô ativo automotivo provavelmente permanecerá competitivo porque nenhuma capacidade isolada determina totalmente o sucesso. O projeto do produto, o suporte a testes, a disciplina de fabricação e os relacionamentos com clientes influenciam a decisão final do fornecedor.
Líderes do Setor de Capô Ativo Automotivo
-
Autoliv, Inc.
-
AUMOVIO SE
-
ZF Friedrichshafen AG
-
DENSO CORPORATION
-
Toyoda Gosei Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Capô Ativo Automotivo Empresas cobertas neste relatório
- Autoliv, Inc.
- ZF Friedrichshafen AG
- Ningbo Joyson Electronic Corp.
- AUMOVIO SE
- Robert Bosch GmbH
- DENSO CORPORATION
- Aptiv PLC
- Magna International Inc.
- Hyundai Mobis Co., Ltd.
- Daicel Corporation
- Nippon Kayaku Co., Ltd.
- Toyoda Gosei Co., Ltd.
- Gestamp Automoción, S.A.
- Multimatic Inc.
- Ashimori Industry Co., Ltd.
- Astotec Automotive GmbH
- Forvia SE
- OPmobility SE
- Samvardhana Motherson International Ltd.
Desenvolvimentos industriais recentes em Mercado de Capô Ativo Automotivo
- Outubro de 2026: A STMicroelectronics apresentou quatro sensores combinados de segurança automotiva para implantação de airbag e outros sistemas de segurança ativa e passiva em veículos de mercado de massa.
- Julho de 2026: A Autoliv e a Great Wall Motor assinaram um acordo de estrutura de cooperação estratégica global abrangendo sistemas de segurança integrados, colaboração na cadeia de suprimentos e a expansão internacional da GWM.
- Março de 2026: A ZF LIFETEC iniciou uma expansão de capacidade em sua base de Xi'an que adiciona 1,8 milhão de elevadores de capô e 4,1 milhões de infladores híbridos de capacidade anual.
- Setembro de 2025: A NHTSA adiou a adição da proteção de pedestres em termos de resistência a colisões ao seu Programa de Avaliação de Novos Veículos do ano-modelo 2026 para o ano-modelo 2027.
Escopo do Relatório Global do Mercado de Capô Ativo Automotivo
O Mercado de Capô Ativo Automotivo é segmentado por Tipo de Atuador, Tipo de Sensor, Componente, Tipo de Veículo, Canal de Vendas e Geografia. Por Tipo de Atuador, o mercado é segmentado em Pirotécnico, Mola/Mecânico e Eletromagnético/Reversível. Por Tipo de Sensor, o mercado é segmentado em Sensores de Tubo de Pressão, Acelerômetros, Sensores de Fibra Óptica e Fusão Câmera/Radar. Por Componente, o mercado é segmentado em Atuadores/Elevadores, Sensores, ECU e Outros (Dobradiças). Por Tipo de Veículo, o mercado é segmentado em Automóveis de Passeio e Veículos Comerciais. Por Canal de Vendas, o mercado é segmentado em OEM e Pós-Venda. Por Geografia, o mercado é segmentado em América do Norte (Estados Unidos, Canadá e México), Europa (Alemanha, Reino Unido, França, Itália, Espanha, Suécia, Rússia, Polônia e Restante da Europa), Ásia-Pacífico (China, Japão, Coreia do Sul, Índia, Austrália, Nova Zelândia e Restante da Ásia-Pacífico), América do Sul (Brasil, Argentina, Chile, Colômbia e Restante da América do Sul) e Oriente Médio e África (Arábia Saudita, Emirados Árabes Unidos, Turquia, África do Sul, Israel e Restante do Oriente Médio e África). As previsões de mercado são fornecidas em termos de Valor (USD).
Visão geral da segmentação
| Pirotécnico |
| Mola/Mecânico |
| Eletromagnético/Reversível |
| Sensores de Tubo de Pressão |
| Acelerômetros |
| Sensores de Fibra Óptica |
| Fusão Câmera/Radar |
| Atuadores/Elevadores |
| Sensores |
| ECU |
| Outros (Dobradiças) |
| Automóveis de Passeio |
| Veículos Comerciais |
| OEM |
| Pós-Venda |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Suécia | |
| Rússia | |
| Polônia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Índia | |
| Austrália | |
| Nova Zelândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Israel | |
| Restante do Oriente Médio e África |
| Por Tipo de Atuador | Pirotécnico | |
| Mola/Mecânico | ||
| Eletromagnético/Reversível | ||
| Por Tipo de Sensor | Sensores de Tubo de Pressão | |
| Acelerômetros | ||
| Sensores de Fibra Óptica | ||
| Fusão Câmera/Radar | ||
| Por Componente | Atuadores/Elevadores | |
| Sensores | ||
| ECU | ||
| Outros (Dobradiças) | ||
| Por Tipo de Veículo | Automóveis de Passeio | |
| Veículos Comerciais | ||
| Por Canal de Vendas | OEM | |
| Pós-Venda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Suécia | ||
| Rússia | ||
| Polônia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Índia | ||
| Austrália | ||
| Nova Zelândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Israel | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
O que é um sistema de capô ativo automotivo?
É um sistema de proteção de pedestres que eleva o capô durante um impacto qualificado para criar espaço adicional acima das peças rígidas sob o capô.
Qual é a previsão de tamanho do mercado de capô ativo automotivo?
O tamanho do mercado de capô ativo automotivo tem projeção de crescer de 2,42 bilhões de USD em 2027 para 3,58 bilhões de USD até 2032, a um CAGR de 8,11%.
Qual tipo de atuador lidera a adoção do capô ativo automotivo?
Os sistemas pirotécnicos lideraram com uma participação de 59,35% em 2026, pois fornecem uma resposta rápida de elevação do capô para projetos de proteção de pedestres específicos do veículo.
Qual abordagem de sensor tem previsão de crescer mais rapidamente para sistemas de capô ativo?
A fusão câmera/radar tem projeção de crescer a um CAGR de 13,48% até 2032, apoiada pela necessidade de detecção mais antecipada e mais informada.