
Automobil-Aktivhauben-Markt: Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 2.42 Milliarden US-Dollar |
| Marktgröße (2032) | 3.58 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.11 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Automobil-Aktivhauben-Marktanalyse von Mordor Intelligence
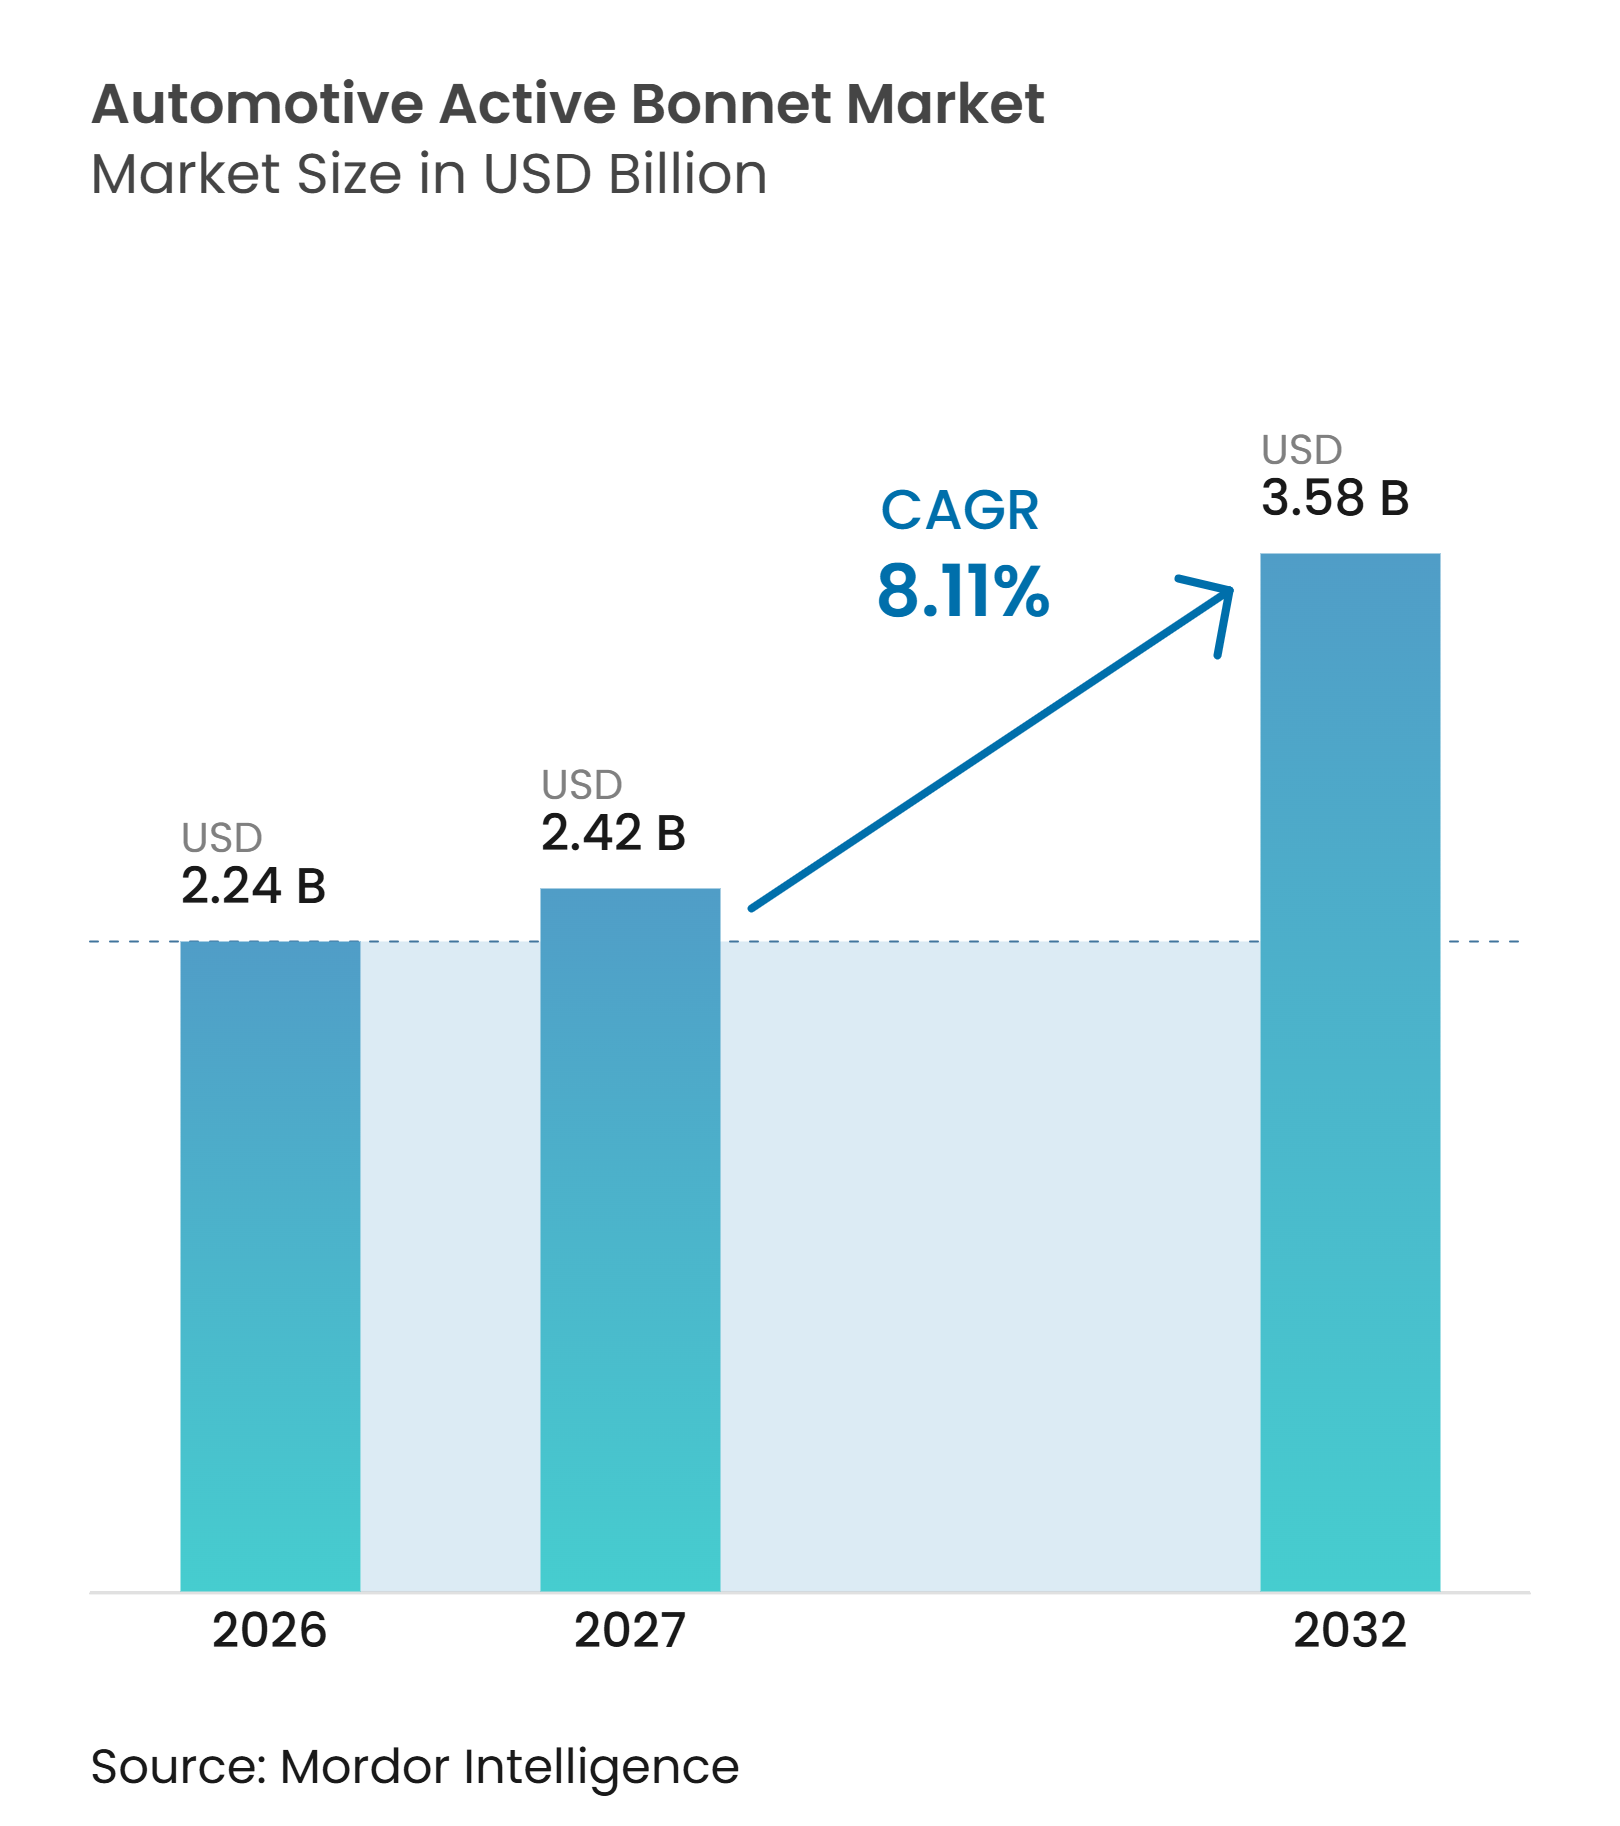
Die Marktgröße des Automobil-Aktivhauben-Markts wurde im Jahr 2026 auf 2,24 Milliarden USD geschätzt und soll von 2,42 Milliarden USD im Jahr 2027 auf 3,58 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,11 % im Zeitraum 2027–2032. Der Automobil-Aktivhauben-Markt wird durch Fußgängerschutzvorschriften, Fahrzeugarchitektur und die Notwendigkeit geprägt, Sensoren mit Rückhaltesystemen zu integrieren. Ausfahrbare Haubensysteme können bei einem Fußgängeraufprall zusätzlichen Freiraum zwischen der Haube und harten Unterbodenteilen schaffen. Elektrofahrzeuge und andere Designs mit geringer Bodenfreiheit können diesen Freiraum bei einer festen Haube schwerer erreichbar machen. Zulieferer müssen daher Maschinenbau, Sensorik, Elektronik und Validierungsarbeit in einem einzigen Fahrzeugprogramm kombinieren. Die Chance im Automobil-Aktivhauben-Markt ist dort am größten, wo Hersteller einen einheitlichen Fußgängerschutz über mehrere Regionen hinweg anstreben.
Wesentliche Erkenntnisse des Berichts
- Nach Aktuatortyp hielten pyrotechnische Systeme im Jahr 2026 einen Marktanteil von 59,35 % am Automobil-Aktivhauben-Markt, während elektromagnetische/reversible Systeme bis 2032 voraussichtlich eine CAGR von 12,66 % verzeichnen werden.
- Nach Sensortyp hielten Druckschlauchs ensoren im Jahr 2026 einen Marktanteil von 40,93 % am Automobil-Aktivhauben-Markt, während Kamera-/Radarfusion bis 2032 voraussichtlich eine CAGR von 13,48 % verzeichnen wird.
- Nach Komponente hielten Aktuatoren/Heber im Jahr 2026 einen Anteil von 45,02 %, während Steuergeräte bis 2032 voraussichtlich eine CAGR von 10,32 % verzeichnen werden.
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2026 einen Anteil von 86,67 %, während Nutzfahrzeuge bis 2032 voraussichtlich eine CAGR von 9,39 % verzeichnen werden.
- Nach Vertriebskanal hielten OEMs im Jahr 2026 einen Anteil von 93,42 %, während der Aftermarket bis 2032 voraussichtlich eine CAGR von 8,90 % verzeichnen wird.
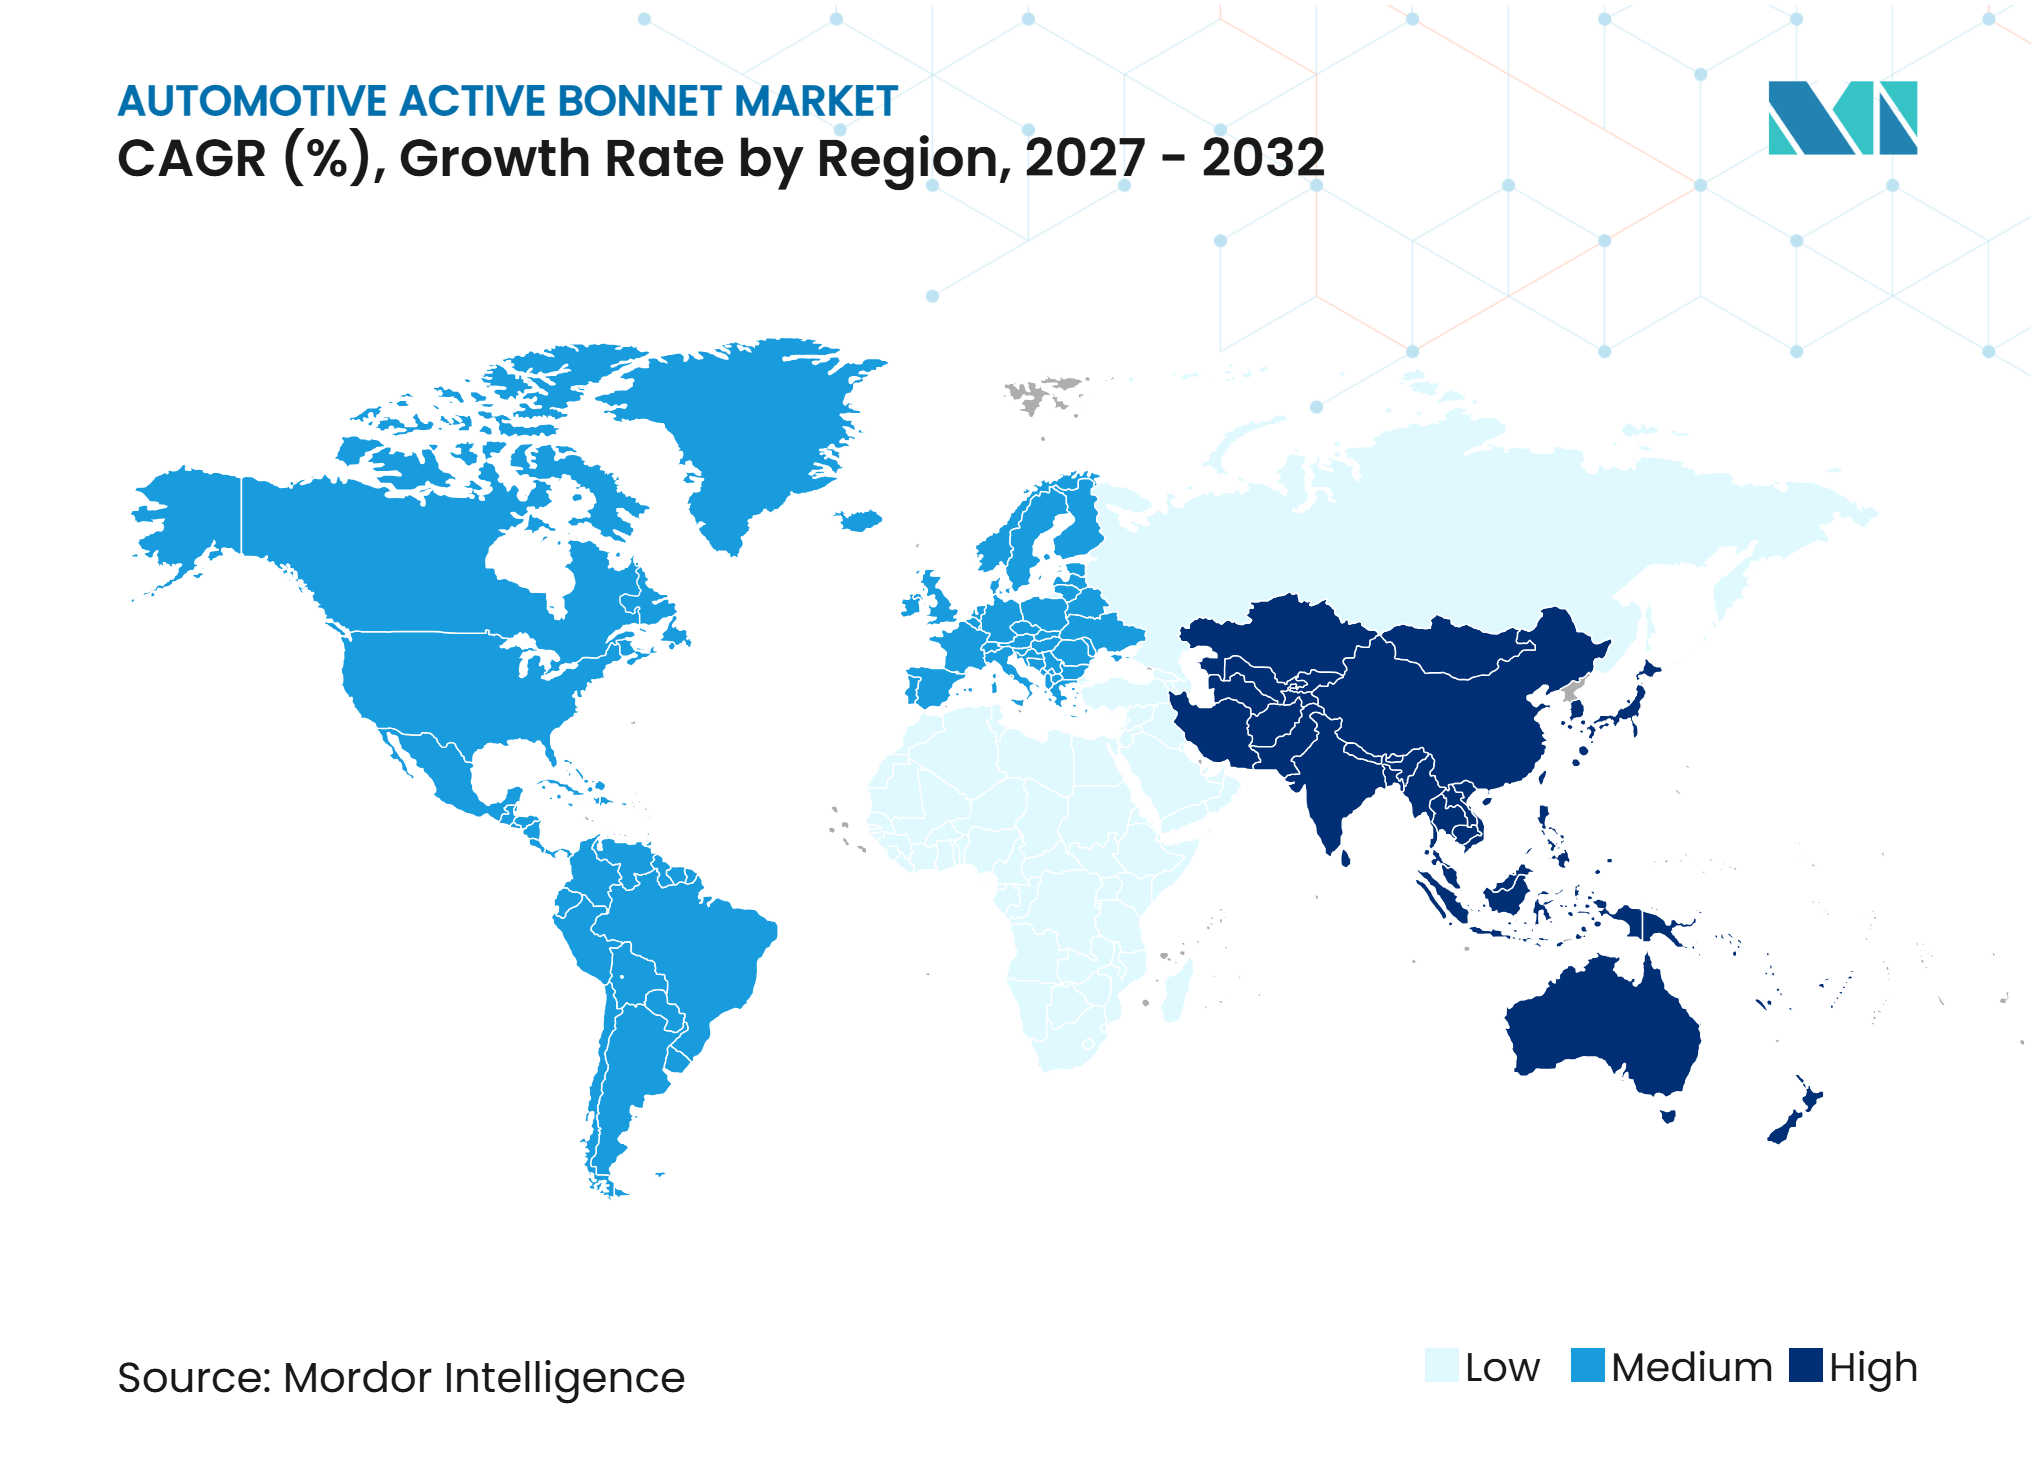
- Nach Geografie hielt Europa im Jahr 2026 einen Anteil von 43,52 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich eine CAGR von 9,81 % verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Euro-NCAP- und Fußgängerschutz-Compliance-Anforderungen | +2.5% | Global, mit stärkstem unmittelbarem Einfluss in Europa und China | Kurzfristig (≤ 2 Jahre) |
| Ausweitung aktiver Sicherheitsinhalte in Premium- und Elektrofahrzeugen | +2.0% | Global, konzentriert in China, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Integration von Kamera-, Radar- und druckbasierter Fußgängersensorik | +1.2% | Global, Technologieentwicklung konzentriert in Europa und Japan | Mittelfristig (2–4 Jahre) |
| Zunehmender Einsatz pyrotechnischer Haubenheber in Fahrzeugplattformen mit geringer Bodenfreiheit | +0.8% | Asiatisch-pazifischer Raum, Europa | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach reversibler Schutzfunktion bei Mehrfachereignis- und Pre-Crash-Architekturen | +0.6% | Europa, Nordamerika | Langfristig (≥ 4 Jahre) |
| Ausweitung von Fußgängerschutzbewertungen in den NCAP-Programmen Chinas, Koreas und der Vereinigten Staaten | +0.3% | Asiatisch-pazifischer Raum und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Euro-NCAP- und Fußgängerschutz-Compliance-Anforderungen
Das Euro-NCAP-Protokoll für gefährdete Verkehrsteilnehmer legt großen Wert darauf, wie ein Fahrzeug Personen außerhalb des Fahrgastraums schütztVRU-Schutz, Euro NCAP, www.euroncap.com">[1]. Fahrzeuge mit ausfahrbaren Haubensystemen müssen nachweisen, dass das System nach der Auslösung ausreichend Freiraum bietet. Dies macht die Aktivhaubengestaltung zu einer Entscheidung auf Fahrzeugebene und nicht zu einer späten Komponentenwahl. Hersteller müssen Haube, Scharniere, Sensoren, Steuerlogik und den Motorraum aufeinander abstimmen. Die UN-Regelung Nr. 127 bietet zudem einen Typgenehmigungsrahmen für die Fußgängersicherheit in teilnehmenden Märkten[2]. Zulieferer mit erprobter Hardware, dokumentierten Prozessen und anpassungsfähigen Designs können den Arbeitsaufwand der Automobilhersteller reduzieren. Der Automobil-Aktivhauben-Markt profitiert, wenn Hersteller Plattformen für verschiedene regulatorische Rahmenbedingungen entwickeln.
Ausweitung aktiver Sicherheitsinhalte in Premium- und Elektrofahrzeugen
Premiumfahrzeuge führen neue Sicherheitsfunktionen häufig ein, bevor diese in breiteren Fahrzeugsegmenten üblich werden. Aktivhaubensysteme fügen sich in dieses Muster, da sie eine enge Abstimmung mit Fahrzeugdesign und Validierung erfordern. Batterieelektrische Fahrzeuge können Frontpartien aufweisen, die den passiven Verformungsraum oberhalb starrer elektrischer oder struktureller Bauteile verringern. Eine ausfahrbare Haube kann bei einem Aufprall zusätzlichen Raum schaffen, wenn die feste Haube allein das angestrebte Schutzergebnis nicht erfüllen kann. Jedes Fahrzeug hat dabei seine eigene Haubenform, Struktur, Fußgängerschutzziel und Kostenplanung. Zulieferer können die Einführung durch kompakte Systeme unterstützen, die für verschiedene Layouts geeignet sind. Der Automobil-Aktivhauben-Markt folgt daher den übergeordneten Veränderungen in der Fahrzeugarchitektur und nicht nur dem Wandel hin zum Elektroantrieb.
Integration von Kamera-, Radar- und druckbasierter Fußgängersensorik
Eine ausfahrbare Haube muss einen Fußgängeraufprall von anderen Ereignissen unterscheiden, bevor sie auslöst. Drucksensorik bleibt nützlich, da sie Verformungen im Stoßfängerbereich erkennen kann. Kamera- und Radareingaben können Informationen liefern, bevor ein physischer Kontakt stattfindet. Die Kombination dieser Eingaben kann dem Fahrzeug helfen, ein Ereignis mit größerem Kontext zu bewerten. Das Steuergerät muss dann innerhalb der für das Fahrzeug festgelegten Betriebsbedingungen eine zuverlässige Entscheidung treffen. Zulieferer müssen nachweisen, wie Sensoren, Steuergerät und Aktuator als Gesamtsystem zusammenwirken. Der Automobil-Aktivhauben-Markt bewertet diese Integration zunehmend höher, da Pre-Crash-Funktionen an Relevanz gewinnen.
Zunehmender Einsatz pyrotechnischer Haubenheber in Fahrzeugplattformen mit geringer Bodenfreiheit
Frontpartien mit geringer Bodenfreiheit stellen hohe Anforderungen an den Fußgängerschutz. Die Haube muss sich bei einem qualifizierenden Ereignis ausreichend weit von den darunter liegenden harten Teilen abheben. Pyrotechnische Heber sind relevant, da sie eine schnelle und kraftvolle Bewegung auf begrenztem Raum ermöglichen. Ihre Bauform kann je nach Fahrzeugstruktur an Scharnier- oder Schlosspositionen angepasst werden. Hersteller müssen zudem sichere Montage, Auslösung, Reparaturverfahren und Entsorgung am Lebensende berücksichtigen. Zulieferer müssen den Aktuatorhub auf die Haubengeometrie und den erforderlichen Freiraum abstimmen. Der Automobil-Aktivhauben-Markt ist weiterhin auf diese Systeme angewiesen, wo eine feste Haube keinen ausreichenden Verformungsraum bieten kann.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe System- und Validierungskosten im Vergleich zum passiven Haubendesign | -1.8% | Global, am stärksten ausgeprägt im Massenmarkt-Personenkraftwagensegment | Kurzfristig (≤ 2 Jahre) |
| Risiko von Fehlauslösung, Wartbarkeit und Austausch nach einem Ereignis | -1.2% | Global | Mittelfristig (2–4 Jahre) |
| Begrenzte Nachrüstökonomie im globalen Aftermarket | -0.6% | Südamerika, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Regionale Unterschiede bei Fußgängertestprotokollen und Sensorvalidierungsnachweisen | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe System- und Validierungskosten im Vergleich zum passiven Haubendesign
Eine Aktivhaube erfordert Bauteile, die eine feste Haube nicht benötigt, darunter Aktuatoren, Sensoren, Verkabelung, Steuerelektronik sowie speziell konstruierte Scharniere oder Schlösser. Jedes Bauteil muss mit der Fahrzeugstruktur und den übergeordneten Sicherheitssystemen zusammenwirken. Der Automobilhersteller muss das fertige Fahrzeug validieren und kann sich nicht allein auf Tests auf Komponentenebene stützen. Fahrzeughersteller benötigen zudem Zugang zu Prüfeinrichtungen, Ingenieurressourcen und Nachweisen für ihre Zielmärkte. Änderungen an Haube, Stoßfänger oder Sensoranordnung können weitere Prüfungen erforderlich machen. Diese Kosten und Terminanforderungen sind in kostengünstigeren Programmen schwerer zu absorbieren. Der Automobil-Aktivhauben-Markt ist dort am stärksten, wo Sicherheitsbewertungen oder die Fahrzeugpositionierung den Mehraufwand rechtfertigen. Späte Designänderungen können die Einführung noch schwieriger machen.
Risiko von Fehlauslösung, Wartbarkeit und Austausch nach einem Ereignis
Eine pyrotechnische Einheit wird nach ihrer Auslösung in der Regel ersetzt, auch wenn andere Fahrzeugteile nur begrenzte Schäden aufweisen. Das Fahrzeug muss zudem inspiziert werden, um sicherzustellen, dass Sensorik und Steuerelemente weiterhin betriebsbereit sind. Automobilhersteller müssen Teilverfügbarkeit, Technikerschulung, Reparaturanweisungen und Ausfallzeiten für den Kunden berücksichtigen. Diese Aspekte sind für Versicherer, Flottenoperatoren und Fahrzeughalter von Bedeutung. Fehlauslösung ist ebenfalls ein wichtiges Anliegen, da das System nach Straßenschmutz, Sensorkontamination oder mehrdeutigen Aufprällen nicht auslösen darf. Gleichzeitig darf es nicht verzögern, wenn Fußgängerschutz erforderlich ist. Der Automobil-Aktivhauben-Markt benötigt eine zuverlässige Erkennung und klare Reparaturanleitungen, um das Vertrauen in das System zu stärken. Servicenetzwerke müssen vor dem Beginn der Serienproduktion vorbereitet sein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Aktuatortyp:
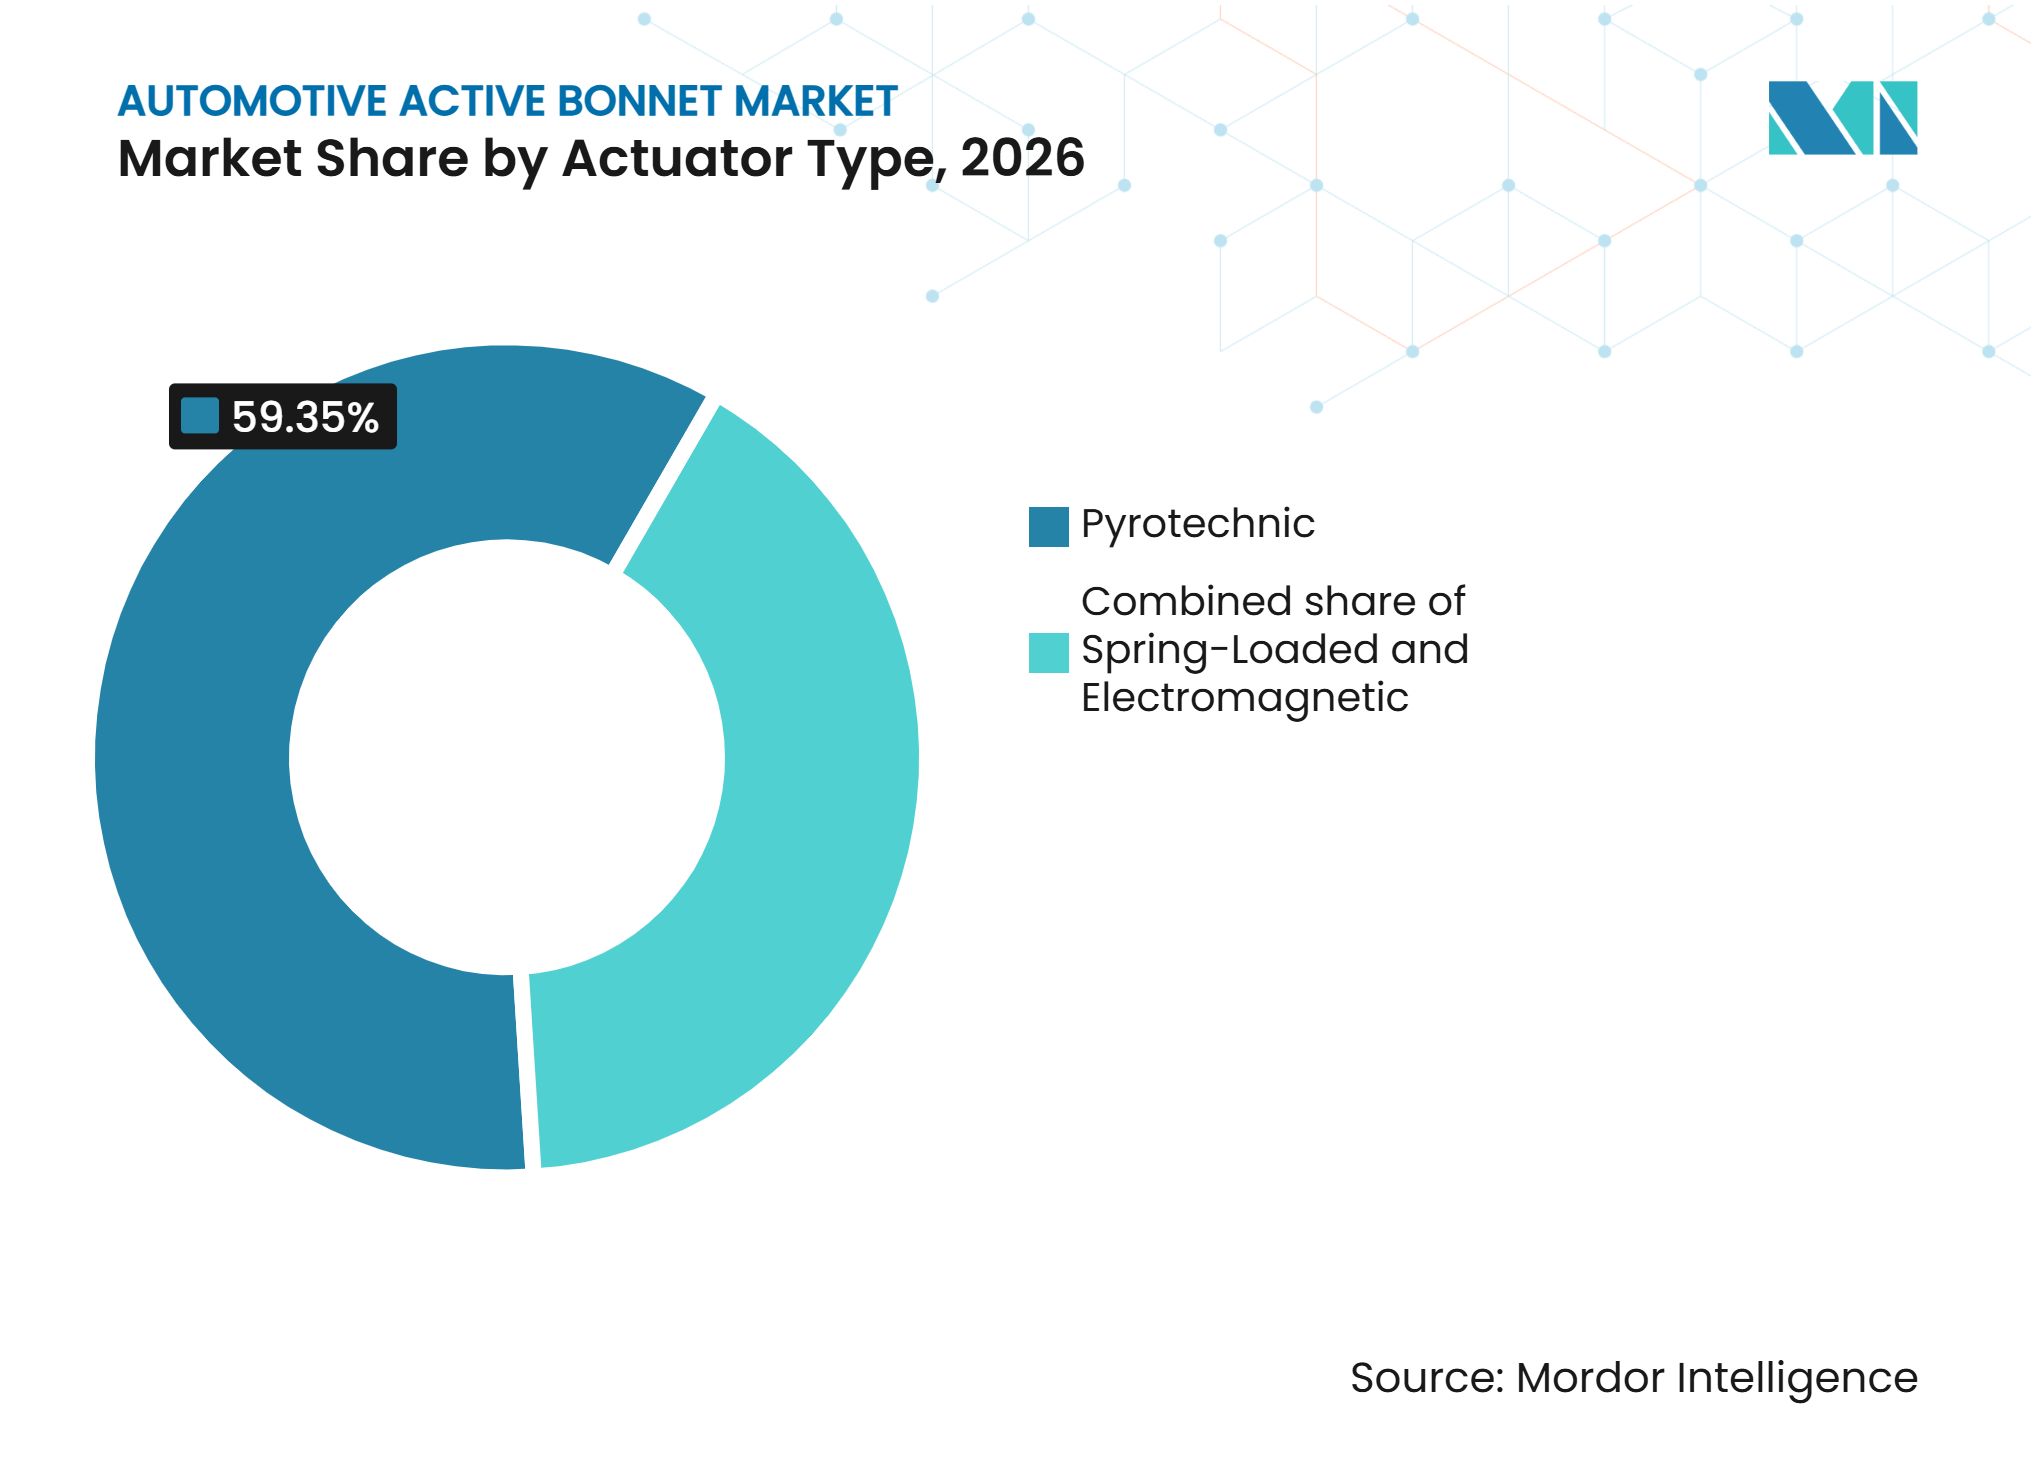
Pyrotechnische Systeme führen, reversible Systeme holen aufPyrotechnische Systeme hielten im Jahr 2026 einen Marktanteil von 59,35 % am Automobil-Aktivhauben-Markt. Ihre Position spiegelt den Bedarf an einer schnellen und zuverlässigen Methode zum Anheben der Haube bei einem Aufprall wider. Diese Systeme können je nach Fahrzeugstruktur in den Scharnier- oder Schlossbereich integriert werden. Sie sind Automobilherstellern vertraut, die pyrotechnische Sicherheitsvorrichtungen bereits in anderen Anwendungen einsetzen. Ihr Einsatz eignet sich auch für Frontpartien mit geringer Bodenfreiheit, bei denen die Haube einen starken initialen Hub benötigt. Dies hält pyrotechnische Aktuatoren im Automobil-Aktivhauben-Markt bedeutsam.
Elektromagnetische/reversible Systeme sollen bis 2032 mit einer CAGR von 12,66 % wachsen. Ihr Reiz liegt im Potenzial, Pre-Crash-Funktionen zu unterstützen und den Austauschbedarf nach bestimmten Auslösungen zu reduzieren. Diese Designs müssen noch Haltbarkeit, Rücksetzleistung und Integration mit der Fahrzeugsensorik unter Beweis stellen. Ihre Einführung wird wahrscheinlich davon abhängen, ob die Vorteile die zusätzliche Komplexität rechtfertigen. Hybridansätze können einen reversiblen Mechanismus mit einer separaten Schutzreaktion für schwere Ereignisse kombinieren. Die Automobil-Aktivhauben-Branche könnte diese Designs zunächst dort einsetzen, wo fortschrittliche Sensorik bereits Teil des Fahrzeugprogramms ist.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Sensortyp:
Druckschläuche bleiben etabliert, Fusionssensorik expandiertDruckschlauchs ensoren hielten im Jahr 2026 einen Marktanteil von 40,93 % am Automobil-Aktivhauben-Markt. Sie bleiben relevant, da sie Verformungen im Stoßfängerbereich mit einem bewährten Designansatz erkennen können. Ihr Einsatz eignet sich für Systeme, die nach physischem Kontakt auslösen. Sie können auch kostenorientierte Programme unterstützen, bei denen Automobilhersteller bewährte Komponenten suchen. Der Sensor muss auf die Stoßfängerstruktur und die Aufprallpfade jedes Fahrzeugs abgestimmt werden. Dies macht Druckschläuche zu einem fortbestehenden Bestandteil des Automobil-Aktivhauben-Markts.
Kamera-/Radarfusion soll bis 2032 mit einer CAGR von 13,48 % wachsen. Kombinierte Sensorik kann dem Fahrzeug Informationen liefern, bevor ein Stoßfängerkontakt stattfindet. Sie kann auch mehr Kontext für die Entscheidung liefern, ob ein Schutzsystem vorbereitet oder ausgelöst werden soll. Der Wert des Ansatzes hängt von der Qualität der Software und dem Zusammenspiel der Sensoren ab. Fahrzeughersteller müssen die Leistung unter verschiedenen Licht-, Wetter- und Frontpartie-Designbedingungen bewerten. Die Automobil-Aktivhauben-Branche wird der Fusion dort mehr Aufmerksamkeit schenken, wo Pre-Crash-Schutz eine Fahrzeugpriorität ist.
Nach Komponente:
Aktuatoren und Heber bilden das Fundament, Steuergeräte gewinnen an BedeutungAktuatoren/Heber hielten im Jahr 2026 einen Marktanteil von 45,02 % am Automobil-Aktivhauben-Markt. Sie sind die physischen Bauteile, die den vom System geforderten zusätzlichen Haubenfreiraum erzeugen. Ihr Design muss auf Haubengewicht, Scharniergeo metrie und den vorgesehenen Bewegungspfad abgestimmt sein. Die Komponentenwahl beeinflusst Packaging, Reparaturverfahren und die endgültige Fahrzeugstruktur. Zulieferer müssen sicherstellen, dass Heber mit dem übrigen Fußgängerschutzsystem zusammenwirken. Dies hält Aktuatoren/Heber im Mittelpunkt des Automobil-Aktivhauben-Markts.
Steuergeräte sollen bis 2032 mit einer CAGR von 10,32 % wachsen. Das Steuergerät empfängt Sensoreingaben und bestimmt, wann die Schutzfunktion ausgelöst wird. Es muss innerhalb einer übergeordneten Fahrzeugsicherheitsarchitektur arbeiten und geeignete Diagnosefunktionen unterstützen. Da Systeme mehr Sensoreingaben nutzen, kommt dem Steuergerät eine größere Rolle bei der Interpretation dieser Eingaben zu. Dies kann Softwarekompetenz zu einem wichtigen Differenzierungsmerkmal für Zulieferer machen. Die Automobil-Aktivhauben-Branche wird voraussichtlich stärker auf Steuergeräte angewiesen sein, wenn Sensorik- und Entscheidungsanforderungen detaillierter werden.
Nach Fahrzeugtyp:
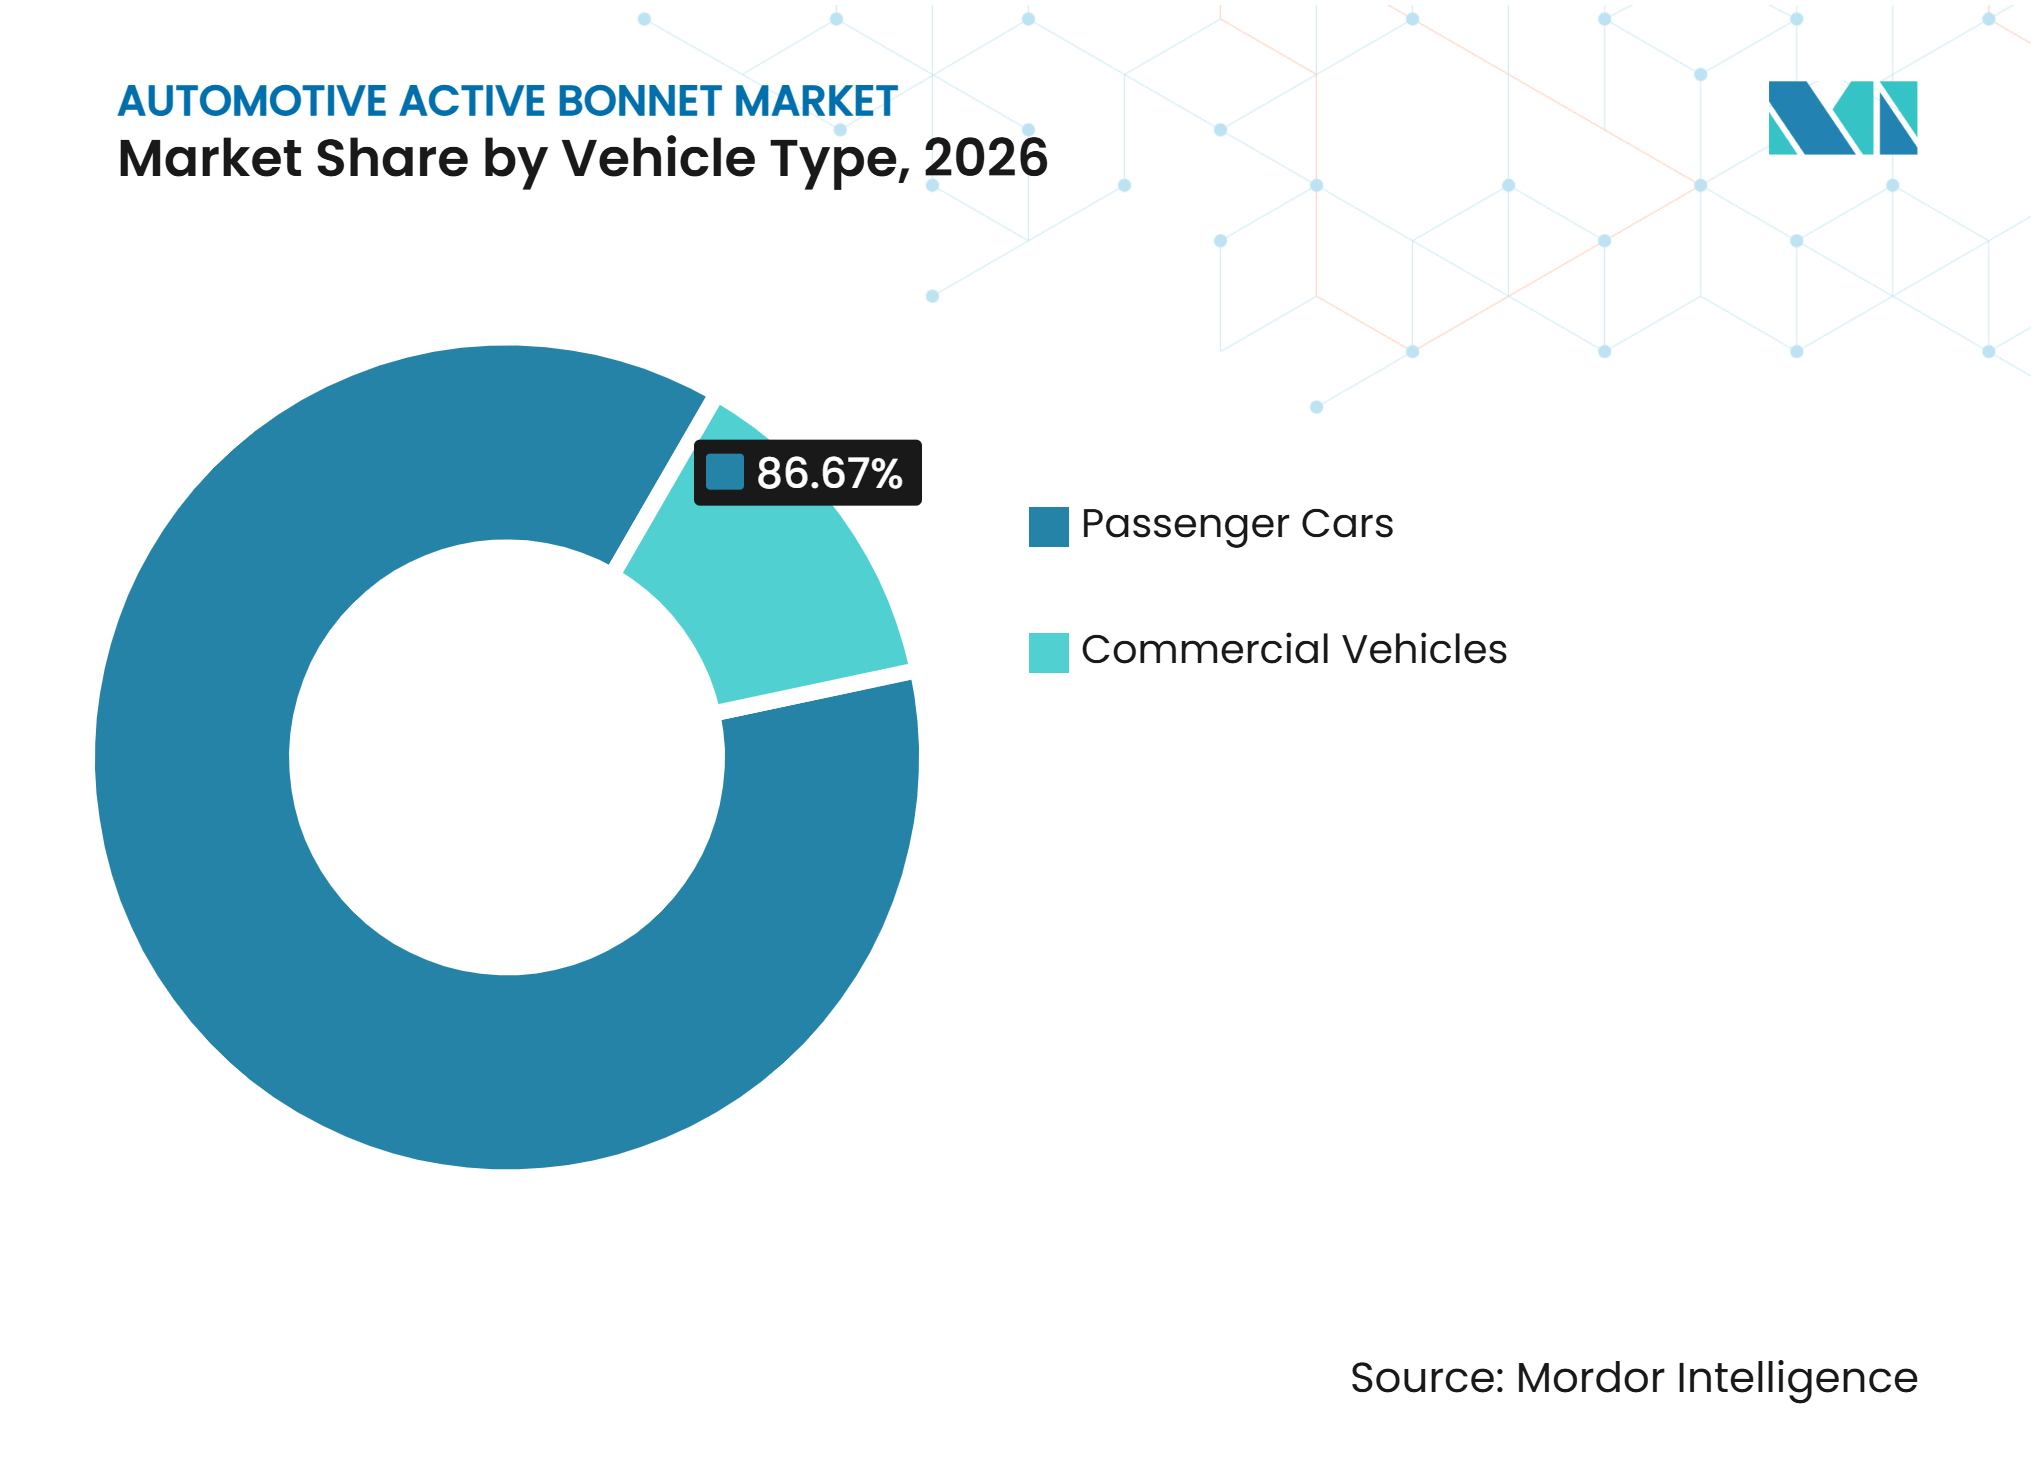
Personenkraftwagen führen, Nutzfahrzeuge bauen Präsenz aufPersonenkraftwagen hielten im Jahr 2026 einen Marktanteil von 86,67 % am Automobil-Aktivhauben-Markt. Fußgängerschutzbewertungen und Sicherheitserwartungen der Verbraucher beeinflussen diese Fahrzeugkategorie direkt. Personenkraftwagen umfassen auch viele Premium- und Elektrofahrzeugplattformen, bei denen das Packaging von Aktivhauben relevant ist. Automobilhersteller können das System nutzen, um Sicherheitsziele zu unterstützen, ohne den übergeordneten Fahrzeugzweck zu verändern. Die Entscheidung zur Ausstattung bleibt eng mit dem Frontpartie-Design des Fahrzeugs verknüpft. Dies macht Personenkraftwagen zum Hauptfundament des Automobil-Aktivhauben-Markts.
Nutzfahrzeuge sollen bis 2032 mit einer CAGR von 9,39 % wachsen. Leichte Nutzfahrzeuge sind häufig in städtischen Gebieten unterwegs, wo Interaktionen mit Fußgängern häufig sind. Ihr Frontpartie-Design und ihre Nutzungsmuster können eine besondere Herausforderung für den Fußgängerschutz darstellen. Hersteller könnten Aktivhaubensysteme einführen, wenn sich Sicherheitsanforderungen auf mehr Fahrzeugklassen ausweiten. Flottenoperatoren könnten zudem Reparaturunterstützung und Fahrzeugausfallzeiten abwägen, bevor sie das zusätzliche System akzeptieren. Die Automobil-Aktivhauben-Branche hat in dieser Kategorie Wachstumspotenzial, wenn leichte Nutzfahrzeugplattformen fortschrittlichere Sicherheitsinhalte erhalten.

Nach Vertriebskanal:
OEM-Integration bestimmt den ZugangOEMs hielten im Jahr 2026 einen Marktanteil von 93,42 % am Automobil-Aktivhauben-Markt. Das System muss während der Entwicklung mit der Fahrzeugstruktur, der elektrischen Architektur und den Sicherheitssteuerungen integriert werden. Erstausrüstungszulieferer arbeiten mit Automobilherstellern vor Produktionsbeginn zusammen, um diese Verbindungen zu definieren. Das Design kann in der Regel nicht durch eine einfache Aftermarket-Installation repliziert werden. Die fahrzeugspezifische Validierung unterstreicht zudem die Bedeutung der Erstausrüstungsmontage. Dies gibt OEM-Kanälen eine bestimmende Rolle im Automobil-Aktivhauben-Markt.
Der Aftermarket soll bis 2032 mit einer CAGR von 8,90 % wachsen, da der ausgestattete Fahrzeugbestand altert und Ersatzlieferungen nach Auslösungen zunehmen. Automobilhersteller behalten die Kontrolle über die Systemspezifikation, da sie für die Gesamtleistung des Fahrzeugs verantwortlich sind. Zulieferer müssen die Programm-Timing-, Qualitäts- und Validierungserwartungen jedes Kunden erfüllen. Der Verkaufsprozess kann lange vor der Serienproduktion eines Fahrzeugs beginnen. Dies begünstigt Zulieferer mit Ingenieurunterstützung sowie Komponentenfertigungskompetenz. Die Automobil-Aktivhauben-Branche bleibt an lange Produktentwicklungszyklen und plattformweite Liefervereinbarungen gebunden.
Geografische Analyse
Europa hielt im Jahr 2026 einen Marktanteil von 43,52 % am Automobil-Aktivhauben-Markt. Die Position der Region wird durch ihr etabliertes Fußgängerschutzbewertungsumfeld und eine erfahrene Sicherheitszulieferbasis gestützt. Automobilhersteller, die in europäischen Märkten verkaufen, berücksichtigen die Auswirkungen von Sicherheitsfunktionen auf Fahrzeugbewertungsergebnisse genau. Die Region verfügt zudem über Zulieferer mit Erfahrung in Aktuatoren, Rückhaltesystemen, Sensorik und Automobilelektronik. Diese Kompetenzen unterstützen die Entwicklung ausfahrbarer Haubensysteme für lokale und exportierte Fahrzeuge. Europa ist ein wichtiger Referenzpunkt, da seine Protokolle globale Plattformen beeinflussen können, die in mehreren Regionen verkauft werden. Dies schafft einen praktischen Anreiz für Automobilhersteller, Systeme zu suchen, die über verwandte Modelle hinweg angepasst werden können. Es gibt europäischen Entwicklungsteams auch eine fortlaufende Rolle bei der Festlegung gemeinsamer Ingenieurserwartungen.
Der asiatisch-pazifische Raum soll bis 2032 mit einer CAGR von 9,81 % wachsen. China ist ein bedeutendes Zentrum für die Fahrzeugentwicklung, insbesondere für Elektro- und exportorientierte Plattformen. Hersteller in der Region entwickeln Produkte zunehmend für inländische und internationale Sicherheitserwartungen. Japan und Südkorea tragen durch etablierte Fahrzeug- und Komponentenzuliefernetzwerke bei. Indien und Australien bieten weiteres Potenzial, da sich Fahrzeugsicherheitsanforderungen und Modellangebote weiterentwickeln. Der Automobil-Aktivhauben-Markt kann sich ausweiten, wenn Automobilhersteller höhere Schutzinhalte auf eine breitere Palette regionaler Plattformen anwenden. Lokale Ingenieurunterstützung ist wichtig, da sich Fahrzeugdesigns und Kundenbedürfnisse in der Region unterscheiden. Zulieferer, die lokale Reaktionsfähigkeit mit bewährtem Systemwissen verbinden, sind besser positioniert, um diese Programme zu unterstützen.
Nordamerika, Südamerika, der Nahe Osten und Afrika weisen unterschiedliche Bedingungen für die Einführung von Aktivhauben auf. In den Vereinigten Staaten hat die Nationale Straßenverkehrssicherheitsbehörde (NHTSA) den Crashworthiness-Fußgängerschutz zu ihrem Neuwagenbewertungsprogramm hinzugefügt, den Start jedoch vom Modelljahr 2026 auf das Modelljahr 2027 verschoben. Importierte Fahrzeuge können diese Systeme in andere Regionen bringen, auch wenn lokale Anforderungen weniger entwickelt sind. Premiummodelle sind häufig der erste Einstiegspunkt, da sie fortschrittlichere Sicherheitsinhalte tragen. Reparaturunterstützung und Ersatzteile können außerhalb großer Ballungszentren weniger zugänglich sein, was Eigentümer- und Flottenentscheidungen beeinflusst. Der Automobil-Aktivhauben-Markt in diesen Regionen wird von Regulierung, Fahrzeugimporten und der Entwicklung qualifizierter Servicenetzwerke abhängen. Ein klarer Reparaturprozess kann in Märkten mit verteilter Serviceabdeckung ebenso wichtig sein wie das ursprüngliche Systemdesign. Zulieferer müssen daher die Teilelogistik neben den Erstausrüstungsmöglichkeiten berücksichtigen.
Wettbewerbslandschaft
Marktkonzentration
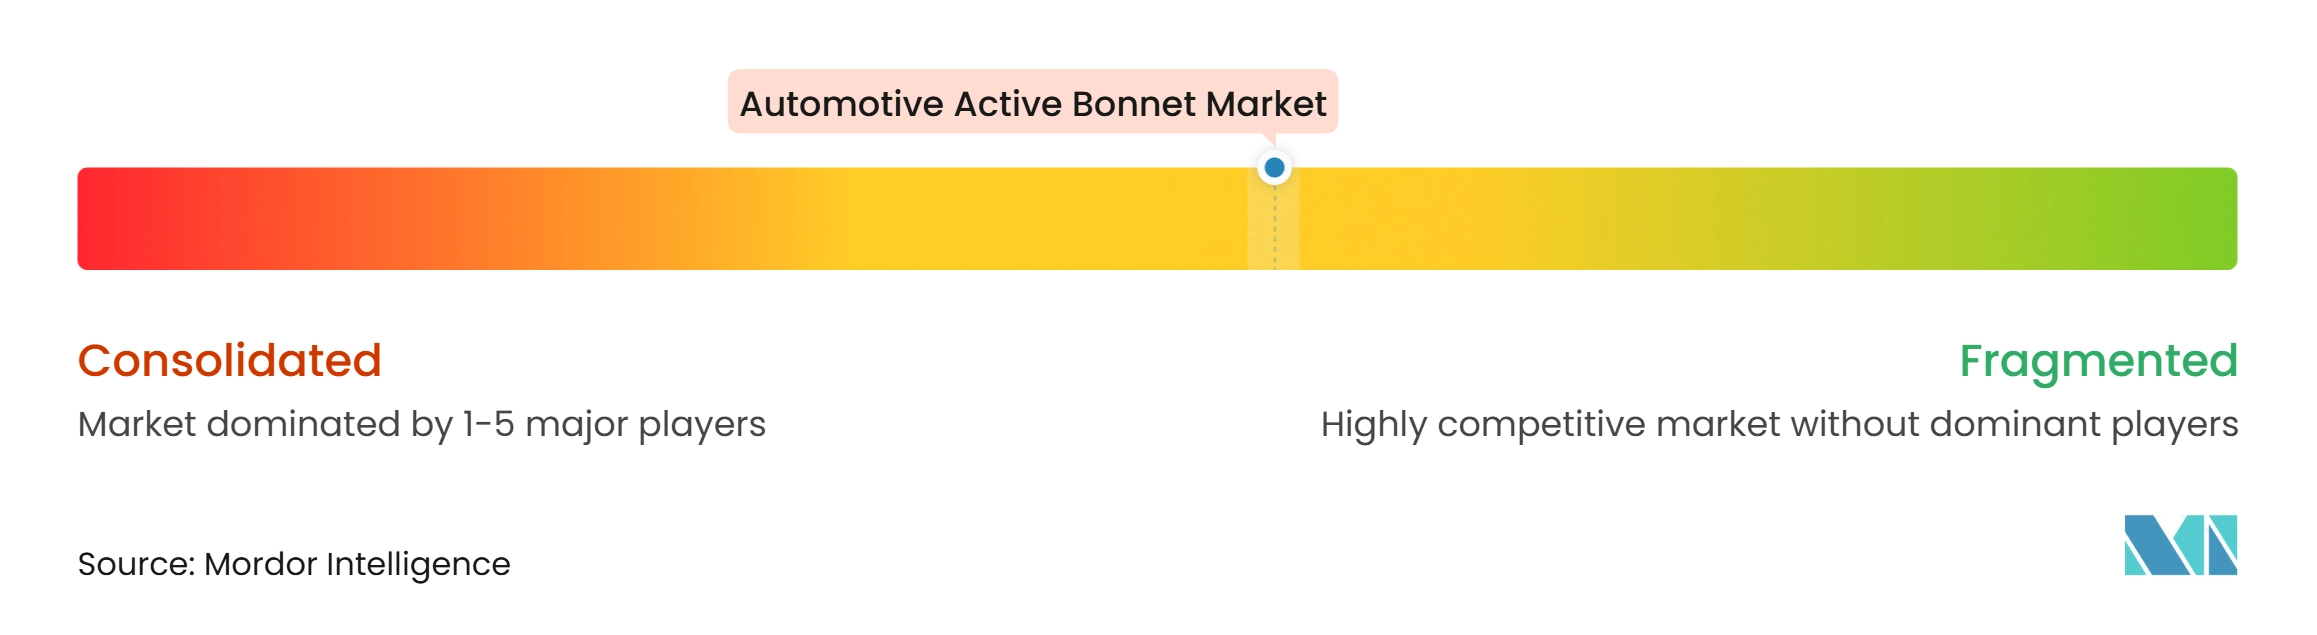
Der Automobil-Aktivhauben-Markt ist mäßig konzentriert. Große Sicherheitszulieferer verfügen über die Ressourcen, um Validierungsarbeiten, Fahrzeugprogrammunterstützung und globale Produktionserwartungen zu bewältigen. Autoliv, AUMOVIO SE, ZF Friedrichshafen AG, DENSO CORPORATION und Toyoda Gosei Co., Ltd. gehören zu den Unternehmen, die in relevanten Sicherheits-, Sensorik- und Aktuierungskompetenzen aktiv sind. Der Wettbewerb beschränkt sich nicht auf den Aktuator selbst, da die Systemleistung von Sensorik, Elektronik und Fahrzeugintegration abhängt. Spezialisten können dennoch durch ein besonderes Aktuatordesign, eine Scharnieranordnung oder eine Sensorkompetenz konkurrieren. Der Automobil-Aktivhauben-Markt belohnt Zulieferer, die diese verknüpften Anforderungen erfüllen können. Kunden schätzen zudem eine konsistente Ingenieurunterstützung von der Konzeptarbeit bis zur Serienproduktion.
Autoliv unterzeichnete im Juli 2026 ein globales strategisches Kooperationsrahmenabkommen mit Great Wall Motor, das integrierte Sicherheitssysteme, Lieferkettenkooperation und internationale Expansion abdeckt. Diese Aktivität zeigt, wie sich Sicherheitszulieferer in der Nähe schnell wachsender Elektrofahrzeugprogramme positionieren. AUMOVIO SE hat Sicherheitstechnologien präsentiert, die Sensorik mit der Auslösung passiver Rückhaltesysteme verknüpfen und integrierte Sicherheitsarchitekturen unterstützen. ZF LIFETEC begann im März 2026 mit einer Kapazitätserweiterung an seinem Standort in Xi'an, die jährlich 1,8 Millionen Haubenheber hinzufügt. Diese Schritte spiegeln den Wettbewerb um Fahrzeugprogramme wider, die sowohl lokale Unterstützung als auch globale technische Kompetenz benötigen. Die Automobil-Aktivhauben-Branche wird zunehmend von Zulieferern geprägt, die Kunden in mehreren Märkten unterstützen können. Lokale Partnerschaften können Zulieferern helfen, auf Designänderungen und Produktionsanforderungen zu reagieren, ohne den Vorteil einer globalen Technologiebasis zu verlieren.
Der Wettbewerb hängt auch von der Fähigkeit ab, Kosten zu managen. Automobilhersteller benötigen Systeme, die ihre Sicherheitsziele erfüllen, ohne vermeidbare Komplexität im Fahrzeug zu erzeugen. Zulieferer entwickeln daher modulare Designs, die an mehr als eine Plattform angepasst werden können. Ein starker Validierungsnachweis kann einem Zulieferer helfen, Folgeaufträge zu gewinnen, wenn ein Kunde ähnliche Fahrzeugarchitekturen verwendet. Neue Marktteilnehmer können Chancen in reversiblen Aktuatoren, Sensorintegration oder kompaktem Packaging finden. Der Automobil-Aktivhauben-Markt wird voraussichtlich wettbewerbsintensiv bleiben, da keine einzelne Kompetenz den Erfolg vollständig bestimmt. Produktdesign, Testunterstützung, Fertigungsdisziplin und Kundenbeziehungen beeinflussen allesamt die endgültige Zulieferentscheidung.
Branchenführer im Automobil-Aktivhauben-Markt
-
Autoliv, Inc.
-
AUMOVIO SE
-
ZF Friedrichshafen AG
-
DENSO CORPORATION
-
Toyoda Gosei Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Automobil-Aktivhauben-Markt Unternehmen in diesem Bericht
- Autoliv, Inc.
- ZF Friedrichshafen AG
- Ningbo Joyson Electronic Corp.
- AUMOVIO SE
- Robert Bosch GmbH
- DENSO CORPORATION
- Aptiv PLC
- Magna International Inc.
- Hyundai Mobis Co., Ltd.
- Daicel Corporation
- Nippon Kayaku Co., Ltd.
- Toyoda Gosei Co., Ltd.
- Gestamp Automoción, S.A.
- Multimatic Inc.
- Ashimori Industry Co., Ltd.
- Astotec Automotive GmbH
- Forvia SE
- OPmobility SE
- Samvardhana Motherson International Ltd.
Neueste Industrielle Entwicklungen in Automobil-Aktivhauben-Markt
- Oktober 2026: STMicroelectronics stellte vier automotive Sicherheitskombinationssensoren für die Airbagauslösung und andere aktive und passive Sicherheitssysteme in Massenmarktfahrzeugen vor.
- Juli 2026: Autoliv und Great Wall Motor unterzeichneten ein globales strategisches Kooperationsrahmenabkommen, das integrierte Sicherheitssysteme, Lieferkettenkooperation und die internationale Expansion von GWM abdeckt.
- März 2026: ZF LIFETEC begann mit einer Kapazitätserweiterung an seinem Standort in Xi'an, die jährlich 1,8 Millionen Haubenheber und 4,1 Millionen Hybridinflato ren an Kapazität hinzufügt.
- September 2025: Die Nationale Straßenverkehrssicherheitsbehörde (NHTSA) verschob die Aufnahme des Crashworthiness-Fußgängerschutzes in ihr Neuwagenbewertungsprogramm vom Modelljahr 2026 auf das Modelljahr 2027.
Berichtsumfang des globalen Automobil-Aktivhauben-Markts
Der Automobil-Aktivhauben-Markt ist segmentiert nach Aktuatortyp, Sensortyp, Komponente, Fahrzeugtyp, Vertriebskanal und Geografie. Nach Aktuatortyp ist der Markt in Pyrotechnisch, Federbelastet/Mechanisch und Elektromagnetisch/Reversibel segmentiert. Nach Sensortyp ist der Markt in Druckschlauchs ensoren, Beschleunigungssensoren, Faseroptische Sensoren und Kamera-/Radarfusion segmentiert. Nach Komponente ist der Markt in Aktuatoren/Heber, Sensoren, Steuergerät und Sonstige (Scharniere) segmentiert. Nach Fahrzeugtyp ist der Markt in Personenkraftwagen und Nutzfahrzeuge segmentiert. Nach Vertriebskanal ist der Markt in OEM und Aftermarket segmentiert. Nach Geografie ist der Markt in Nordamerika (Vereinigte Staaten, Kanada und Mexiko), Europa (Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien, Schweden, Russland, Polen und übriges Europa), Asiatisch-Pazifischer Raum (China, Japan, Südkorea, Indien, Australien, Neuseeland und übriger asiatisch-pazifischer Raum), Südamerika (Brasilien, Argentinien, Chile, Kolumbien und übriges Südamerika) sowie Naher Osten und Afrika (Saudi-Arabien, Vereinigte Arabische Emirate, Türkei, Südafrika, Israel und übriger Naher Osten und Afrika) segmentiert. Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Pyrotechnisch |
| Federbelastet/Mechanisch |
| Elektromagnetisch/Reversibel |
| Druckschlauchs ensoren |
| Beschleunigungssensoren |
| Faseroptische Sensoren |
| Kamera-/Radarfusion |
| Aktuatoren/Heber |
| Sensoren |
| Steuergerät |
| Sonstige (Scharniere) |
| Personenkraftwagen |
| Nutzfahrzeuge |
| OEM |
| Aftermarket |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Schweden | |
| Russland | |
| Polen | |
| Übriges Europa | |
| Asiatisch-Pazifischer Raum | China |
| Japan | |
| Südkorea | |
| Indien | |
| Australien | |
| Neuseeland | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Israel | |
| Übriger Naher Osten und Afrika |
| Nach Aktuatortyp | Pyrotechnisch | |
| Federbelastet/Mechanisch | ||
| Elektromagnetisch/Reversibel | ||
| Nach Sensortyp | Druckschlauchs ensoren | |
| Beschleunigungssensoren | ||
| Faseroptische Sensoren | ||
| Kamera-/Radarfusion | ||
| Nach Komponente | Aktuatoren/Heber | |
| Sensoren | ||
| Steuergerät | ||
| Sonstige (Scharniere) | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Nutzfahrzeuge | ||
| Nach Vertriebskanal | OEM | |
| Aftermarket | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Schweden | ||
| Russland | ||
| Polen | ||
| Übriges Europa | ||
| Asiatisch-Pazifischer Raum | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Australien | ||
| Neuseeland | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Israel | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was ist ein automobiles Aktivhaubensystem?
Es ist ein Fußgängerschutzsystem, das die Haube bei einem qualifizierenden Aufprall anhebt, um zusätzlichen Raum oberhalb harter Teile unter der Haube zu schaffen.
Wie lautet die Marktgrößenprognose für den Automobil-Aktivhauben-Markt?
Die Marktgröße des Automobil-Aktivhauben-Markts soll von 2,42 Milliarden USD im Jahr 2027 auf 3,58 Milliarden USD bis 2032 steigen, bei einer CAGR von 8,11 %.
Welcher Aktuatortyp führt bei der Einführung von Automobil-Aktivhauben?
Pyrotechnische Systeme führten im Jahr 2026 mit einem Anteil von 59,35 %, da sie eine schnelle Haubenanhebereaktion für fahrzeugspezifische Fußgängerschutzdesigns bieten.
Welcher Sensoransatz soll für Aktivhaubensysteme am schnellsten wachsen?
Kamera-/Radarfusion soll bis 2032 mit einer CAGR von 13,48 % wachsen, unterstützt durch den Bedarf an früherer und besser informierter Erkennung.