
Taille et part du marché des capots actifs automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
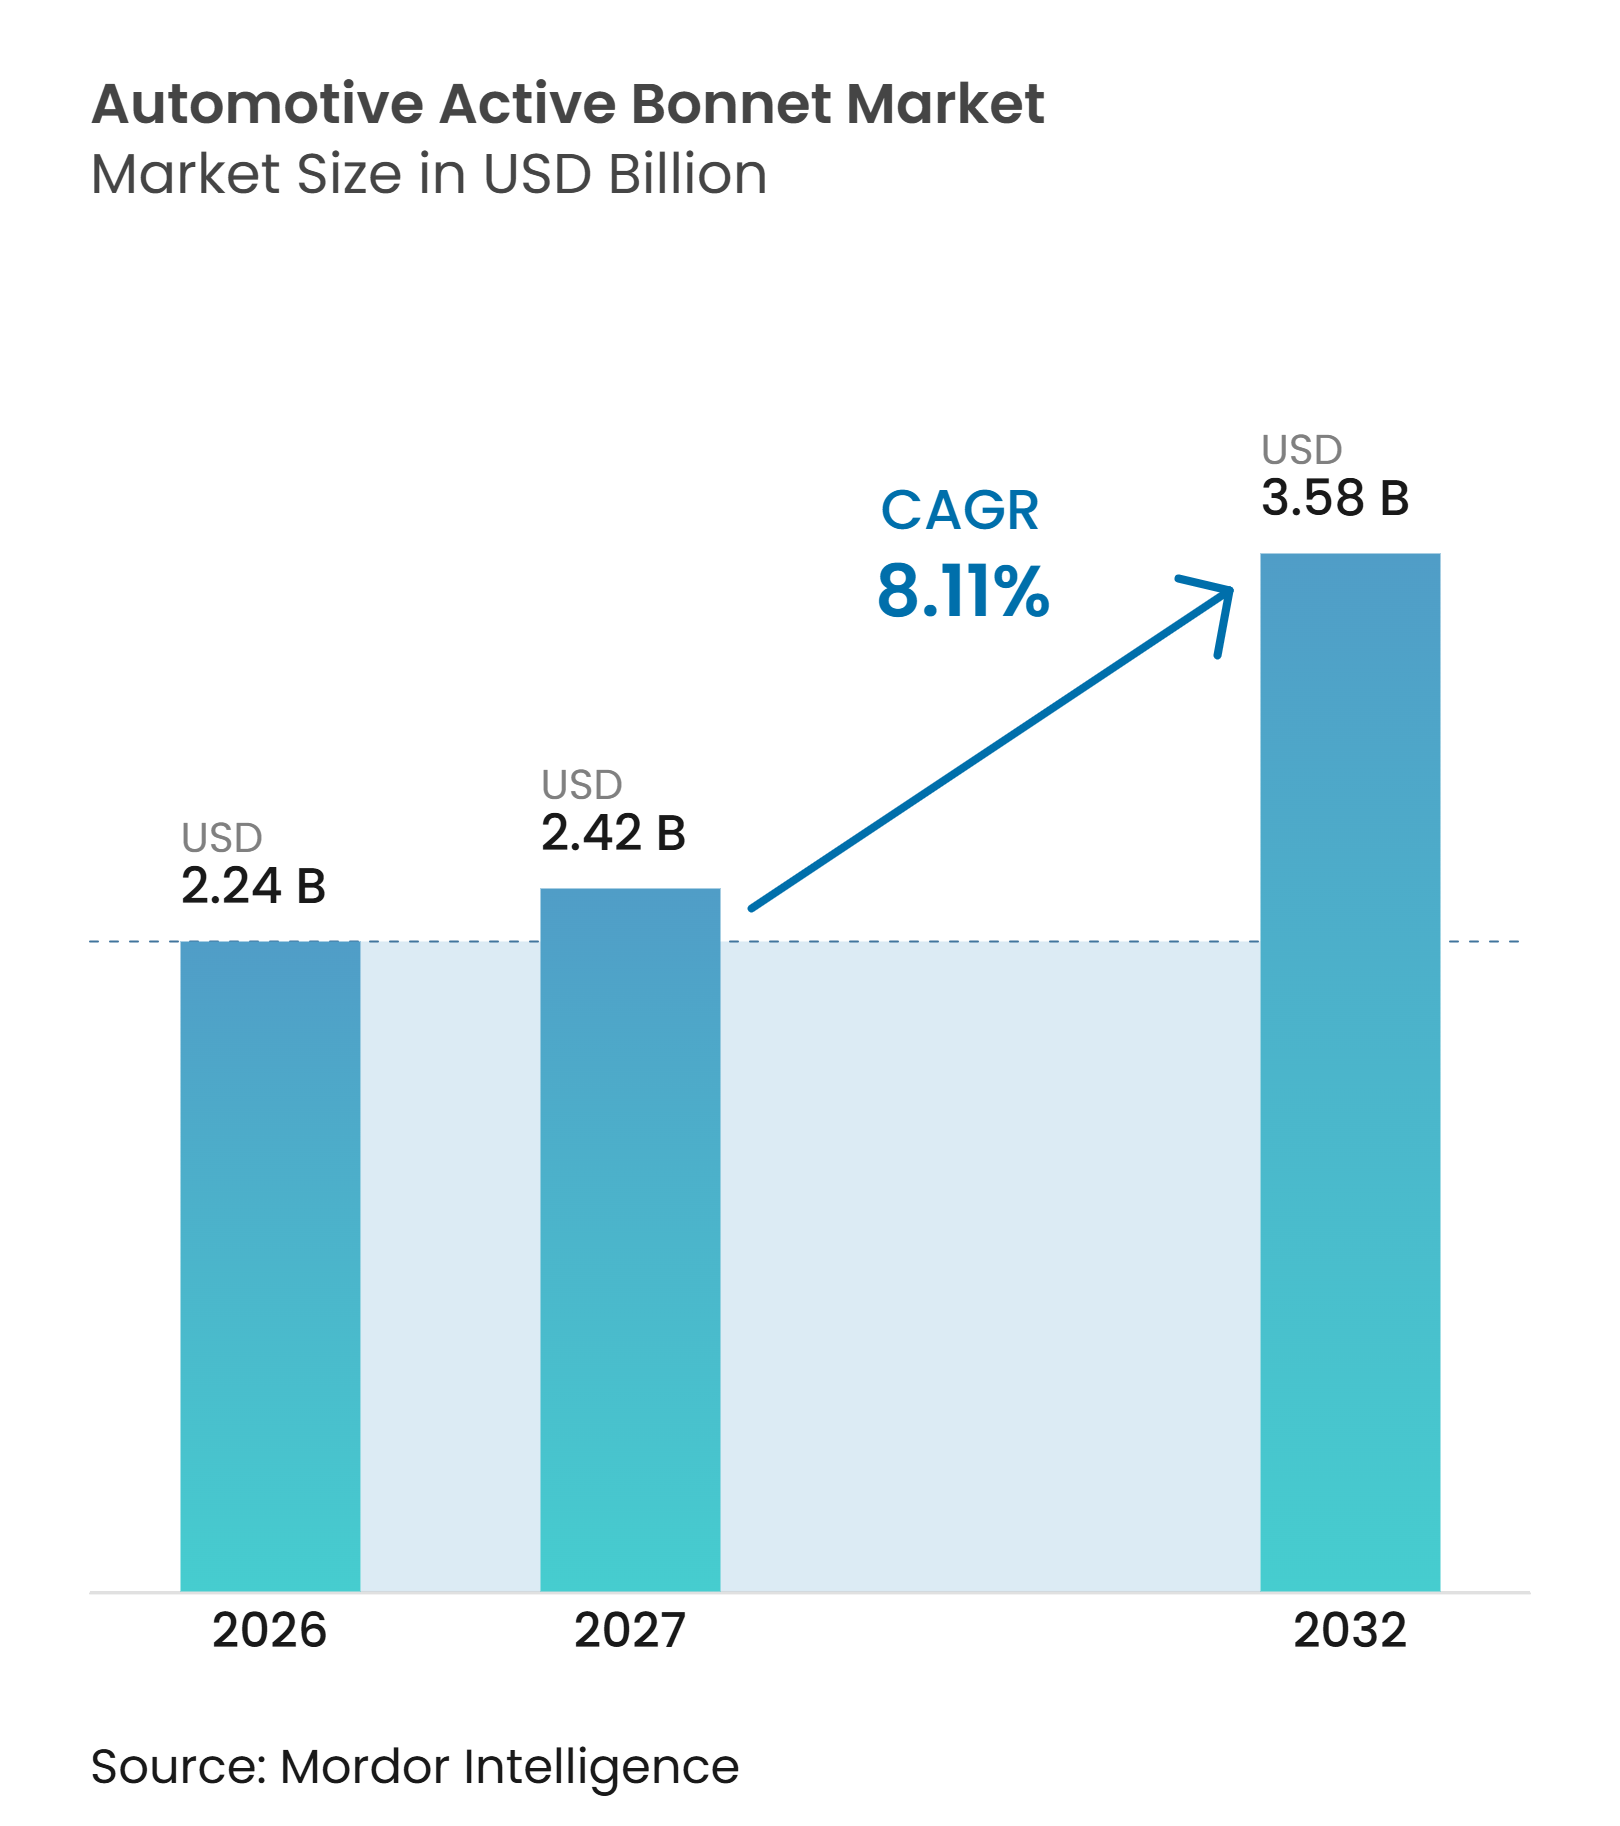
| Taille du Marché (2027) | 2.42 Milliards de dollars |
| Taille du Marché (2032) | 3.58 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.11 % |
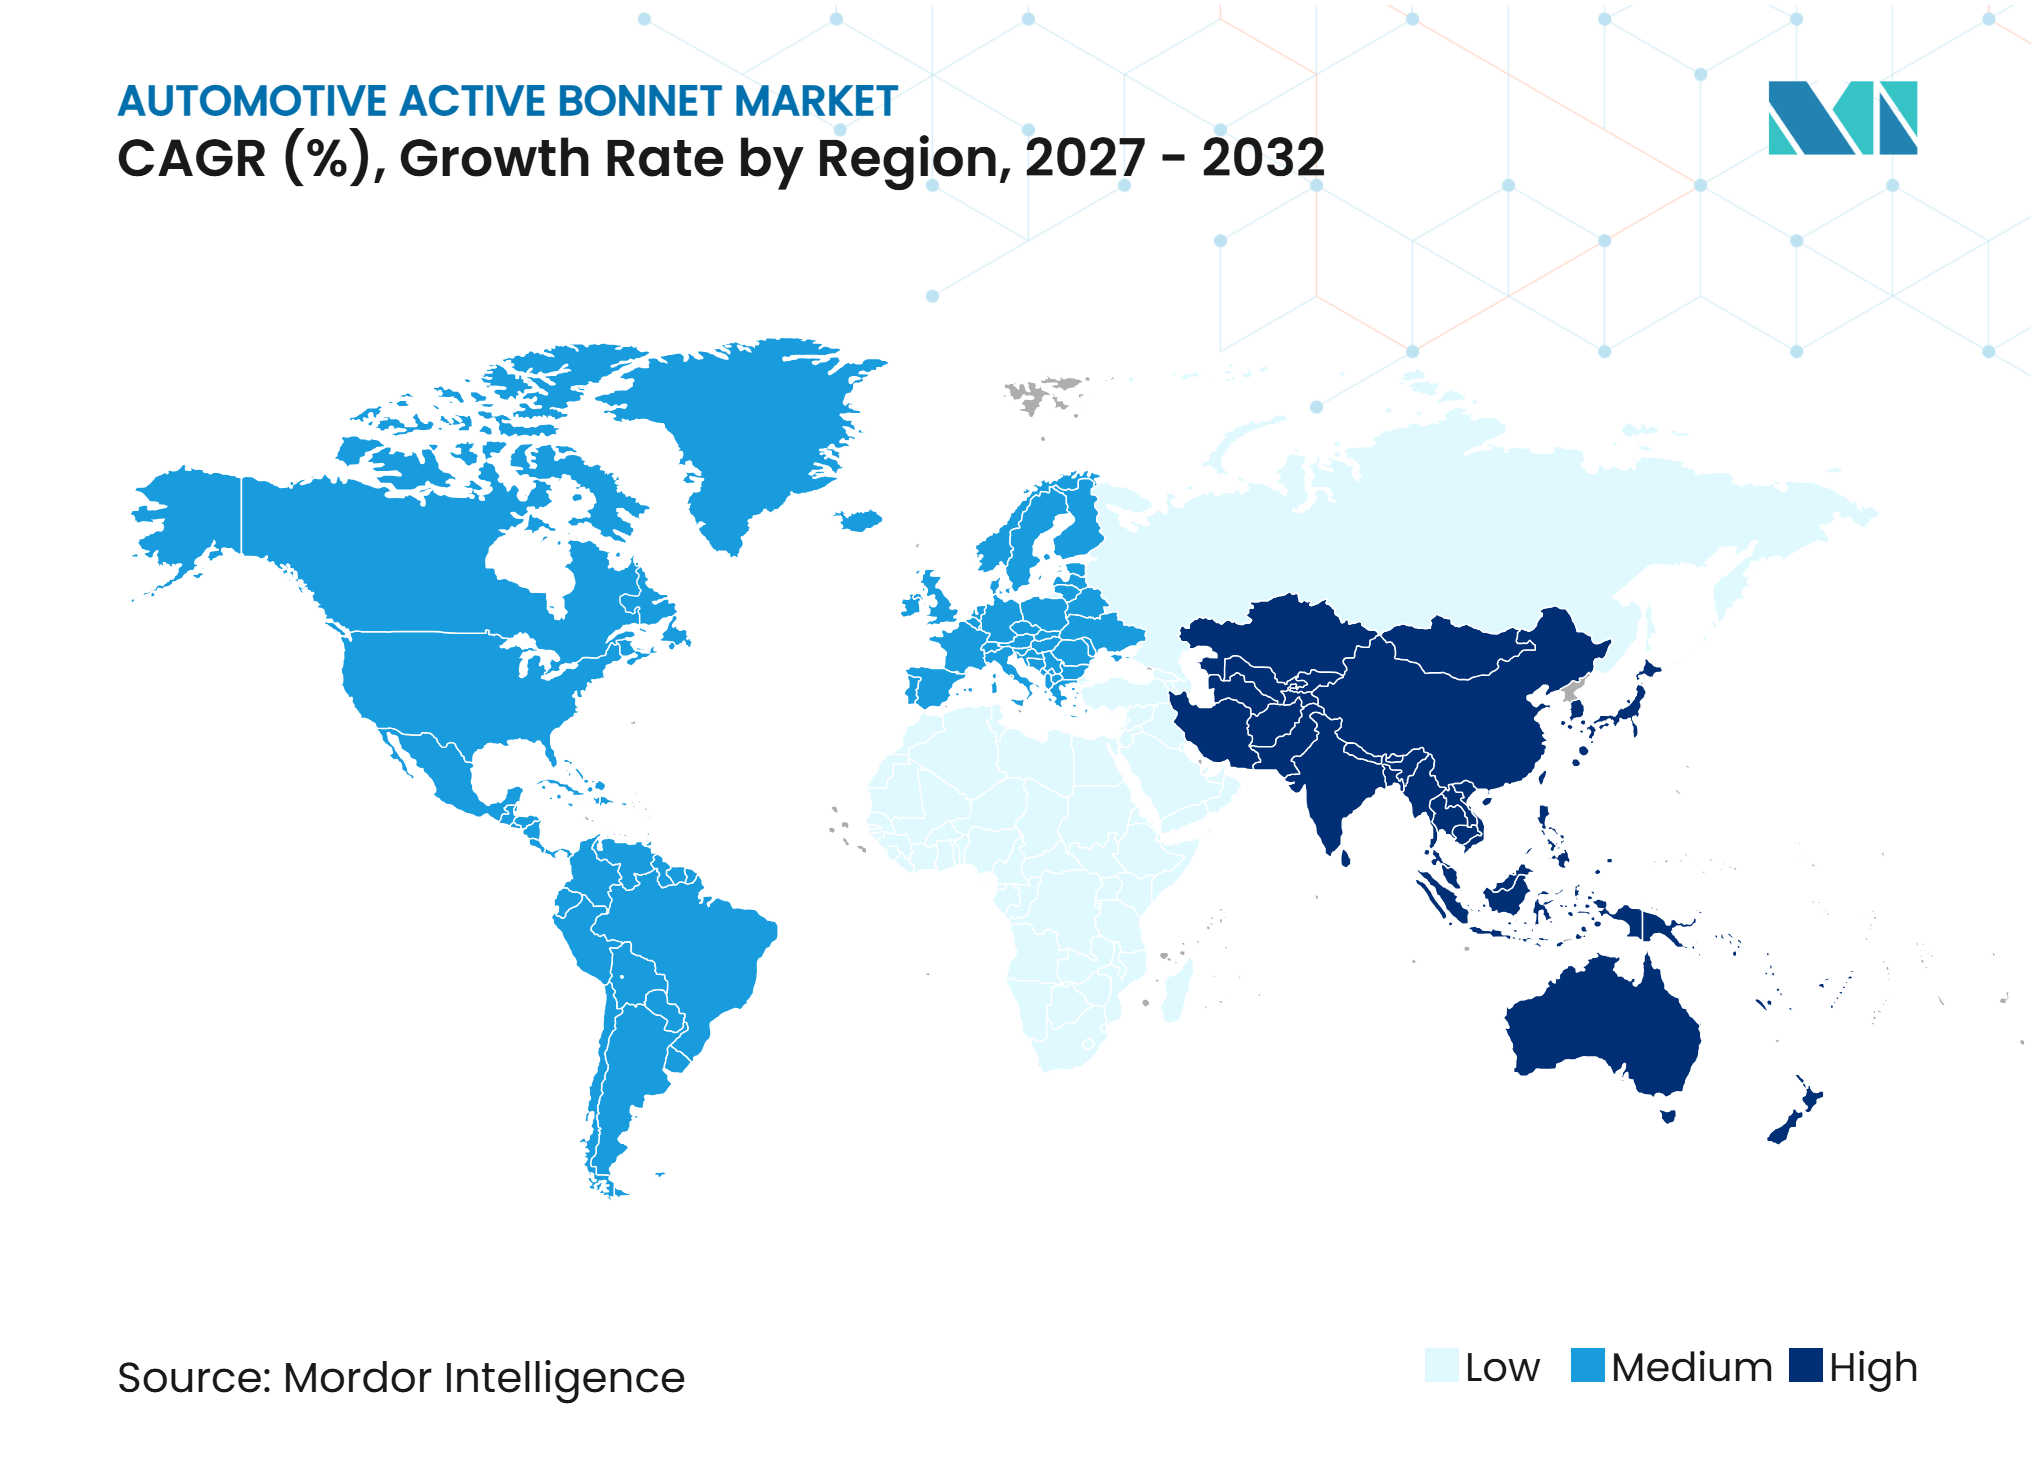
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des capots actifs automobiles par Mordor Intelligence
La taille du marché des capots actifs automobiles était évaluée à 2,24 milliards USD en 2026 et devrait croître de 2,42 milliards USD en 2027 à 3,58 milliards USD d'ici 2032, à un CAGR de 8,11 % durant la période 2027-2032. Le marché des capots actifs automobiles est façonné par les réglementations en matière de protection des piétons, l'architecture des véhicules et la nécessité d'intégrer des capteurs aux systèmes de retenue. Les systèmes de capot déployable peuvent créer un espace supplémentaire entre le capot et les pièces rigides sous le capot lors d'un impact avec un piéton. Les véhicules électriques et autres conceptions à faible garde au sol peuvent rendre cet espace plus difficile à obtenir avec un capot fixe. Les fournisseurs doivent donc combiner l'ingénierie mécanique, la détection, l'électronique et les travaux de validation dans un seul programme de véhicule. L'opportunité sur le marché des capots actifs automobiles est la plus forte là où les fabricants recherchent une protection cohérente des piétons dans plusieurs régions.
Principaux enseignements du rapport
- Par type d'actionneur, les systèmes pyrotechniques détenaient 59,35 % de la part du marché des capots actifs automobiles en 2026, tandis que les systèmes électromagnétiques/réversibles devraient enregistrer un CAGR de 12,66 % jusqu'en 2032.
- Par type de capteur, les capteurs à tube de pression détenaient 40,93 % de la part du marché des capots actifs automobiles en 2026, tandis que la fusion caméra/radar devrait enregistrer un CAGR de 13,48 % jusqu'en 2032.
- Par composant, les actionneurs/vérins détenaient une part de 45,02 % en 2026, tandis que les ECU devraient enregistrer un CAGR de 10,32 % jusqu'en 2032.
- Par type de véhicule, les voitures particulières détenaient une part de 86,67 % en 2026, tandis que les véhicules commerciaux devraient enregistrer un CAGR de 9,39 % jusqu'en 2032.
- Par canal de vente, les OEM détenaient une part de 93,42 % en 2026, tandis que le marché secondaire devrait enregistrer un CAGR de 8,90 % jusqu'en 2032.
- Par géographie, l'Europe détenait une part de 43,52 % en 2026, tandis que l'Asie-Pacifique devrait enregistrer un CAGR de 9,81 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences croissantes de conformité Euro NCAP et de sécurité des piétons | +2.5% | Mondial, avec une traction immédiate la plus forte en Europe et en Chine | Court terme (≤ 2 ans) |
| Expansion du contenu de sécurité active dans les véhicules premium et électriques | +2.0% | Mondial, concentré en Chine, en Europe et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Intégration de la détection des piétons par caméra, radar et pression | +1.2% | Mondial, développement technologique concentré en Europe et au Japon | Moyen terme (2 à 4 ans) |
| Utilisation croissante de vérins de capot pyrotechniques sur les plateformes de véhicules à faible garde au sol | +0.8% | Asie-Pacifique, Europe | Moyen terme (2 à 4 ans) |
| Demande croissante de protection réversible sur les architectures à événements répétés et de pré-collision | +0.6% | Europe, Amérique du Nord | Long terme (≥ 4 ans) |
| Expansion des évaluations de protection des piétons dans les programmes NCAP de Chine, de Corée et des États-Unis | +0.3% | Asie-Pacifique et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences croissantes de conformité Euro NCAP et de sécurité des piétons
Le protocole Euro NCAP relatif aux usagers de la route vulnérables accorde une attention particulière à la manière dont un véhicule protège les personnes à l'extérieur de l'habitacleProtection des URV, Euro NCAP, www.euroncap.com">[1]. Les véhicules équipés de systèmes de capot déployable doivent apporter la preuve que le système offre un espace suffisant après déploiement. Cela fait de la conception du capot actif une décision au niveau du véhicule, plutôt qu'un choix tardif de composant. Les fabricants doivent coordonner le capot, les charnières, les capteurs, la logique de commande et la disposition sous le capot. Le Règlement ONU n° 127 fournit également un cadre d'homologation de type pour la sécurité des piétons sur les marchés participants[2]. Les fournisseurs disposant de matériel testé, de processus documentés et de conceptions adaptables peuvent réduire la charge de travail des constructeurs automobiles. Le marché des capots actifs automobiles bénéficie lorsque les fabricants développent des plateformes pour plusieurs contextes réglementaires.
Expansion du contenu de sécurité active dans les véhicules premium et électriques
Les véhicules premium introduisent souvent de nouvelles fonctionnalités de sécurité avant qu'elles ne se généralisent à des gammes de véhicules plus larges. Les systèmes de capot actif s'inscrivent dans ce schéma car ils nécessitent une coordination étroite avec la conception et la validation du véhicule. Les véhicules électriques à batterie peuvent avoir des configurations d'extrémité avant qui réduisent l'espace de déformation passive au-dessus de pièces électriques ou structurelles rigides. Un capot déployable peut créer un espace supplémentaire lors d'un impact lorsque le capot fixe seul ne peut pas atteindre le résultat de protection souhaité. Chaque véhicule conserve sa propre forme de capot, sa structure, son objectif de protection des piétons et son plan de coûts. Les fournisseurs peuvent soutenir l'adoption en proposant des systèmes compacts adaptés à différentes configurations. Le marché des capots actifs automobiles suit donc les évolutions plus larges de l'architecture des véhicules, et pas seulement le passage à la propulsion électrique.
Intégration de la détection des piétons par caméra, radar et pression
Un capot déployable doit distinguer un impact avec un piéton d'autres événements avant de s'activer. La détection par pression reste utile car elle peut détecter une déformation dans la zone du pare-chocs. Les entrées de caméra et de radar peuvent ajouter des informations avant qu'un contact physique ne se produise. La combinaison de ces entrées peut aider le véhicule à évaluer un événement avec un contexte plus large. L'unité de commande doit ensuite prendre une décision fiable dans les conditions de fonctionnement définies pour le véhicule. Les fournisseurs doivent démontrer comment les capteurs, le contrôleur et l'actionneur fonctionnent comme un système unique. Le marché des capots actifs automobiles valorise de plus en plus cette intégration à mesure que les fonctions de pré-collision deviennent plus pertinentes.
Utilisation croissante de vérins de capot pyrotechniques sur les plateformes de véhicules à faible garde au sol
Les conceptions d'extrémité avant à faible garde au sol créent un contexte exigeant pour la protection des piétons. Le capot doit se déplacer suffisamment pour se séparer des pièces rigides situées en dessous lors d'un événement qualifiant. Les vérins pyrotechniques sont pertinents car ils peuvent fournir un mouvement rapide et puissant dans un espace limité. Leur encombrement peut être adapté aux emplacements des charnières ou des loquets, en fonction de la structure du véhicule. Les fabricants doivent également gérer l'installation sécurisée, les procédures de déclenchement, de réparation et de traitement en fin de vie. Les fournisseurs doivent adapter la course de l'actionneur à la géométrie du capot et à la garde requise. Le marché des capots actifs automobiles continue de s'appuyer sur ces systèmes lorsqu'un capot fixe ne peut pas fournir un espace de déformation suffisant.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé du système et de la validation par rapport à la conception de capot passif | -1.8% | Mondial, le plus aigu dans le segment des voitures particulières du marché de masse | Court terme (≤ 2 ans) |
| Risque de déploiement intempestif, de maintenabilité et de remplacement après événement | -1.2% | Mondial | Moyen terme (2 à 4 ans) |
| Économie de rétrofit limitée sur le marché secondaire mondial | -0.6% | Amérique du Sud, Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Différences régionales dans les protocoles de test piétons et les preuves de validation des capteurs | -0.4% | Mondial | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé du système et de la validation par rapport à la conception de capot passif
Un capot actif ajoute des pièces dont un capot fixe n'a pas besoin, notamment des actionneurs, des capteurs, du câblage, de l'électronique de commande et des charnières ou loquets spécialement conçus. Chaque pièce doit fonctionner avec la structure du véhicule et ses systèmes de sécurité plus larges. Le constructeur automobile doit valider le véhicule fini plutôt que de s'appuyer uniquement sur des tests au niveau des composants. Les constructeurs de véhicules ont également besoin d'accéder à des installations d'essai, à des ressources d'ingénierie et à des preuves pour leurs marchés cibles. Les modifications apportées au capot, au pare-chocs ou à la disposition des capteurs peuvent nécessiter des vérifications supplémentaires. Ces coûts et ces exigences de calendrier sont plus difficiles à absorber dans les programmes à prix plus bas. Le marché des capots actifs automobiles est le plus fort là où les évaluations de sécurité ou le positionnement du véhicule justifient le travail supplémentaire. Les modifications tardives de conception peuvent rendre l'adoption encore plus difficile.
Risque de déploiement intempestif, de maintenabilité et de remplacement après événement
Une unité pyrotechnique est généralement remplacée après son activation, même lorsque les autres parties du véhicule présentent des dommages limités. Le véhicule nécessite également une inspection pour confirmer que les éléments de détection et de commande restent adaptés au service. Les constructeurs automobiles doivent tenir compte de la disponibilité des pièces, de la formation des techniciens, des instructions de réparation et des temps d'immobilisation des clients. Ces problèmes sont importants pour les assureurs, les opérateurs de flotte et les propriétaires de véhicules. La fausse activation est également une préoccupation importante car le système doit éviter de se déclencher après des débris routiers, une contamination des capteurs ou des impacts ambigus. En même temps, il ne peut pas retarder l'action lorsque la protection des piétons est requise. Le marché des capots actifs automobiles a besoin d'une détection fiable et de directives de réparation claires pour soutenir la confiance dans le système. Les réseaux de service doivent être préparés avant le début du déploiement en volume.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'actionneur :
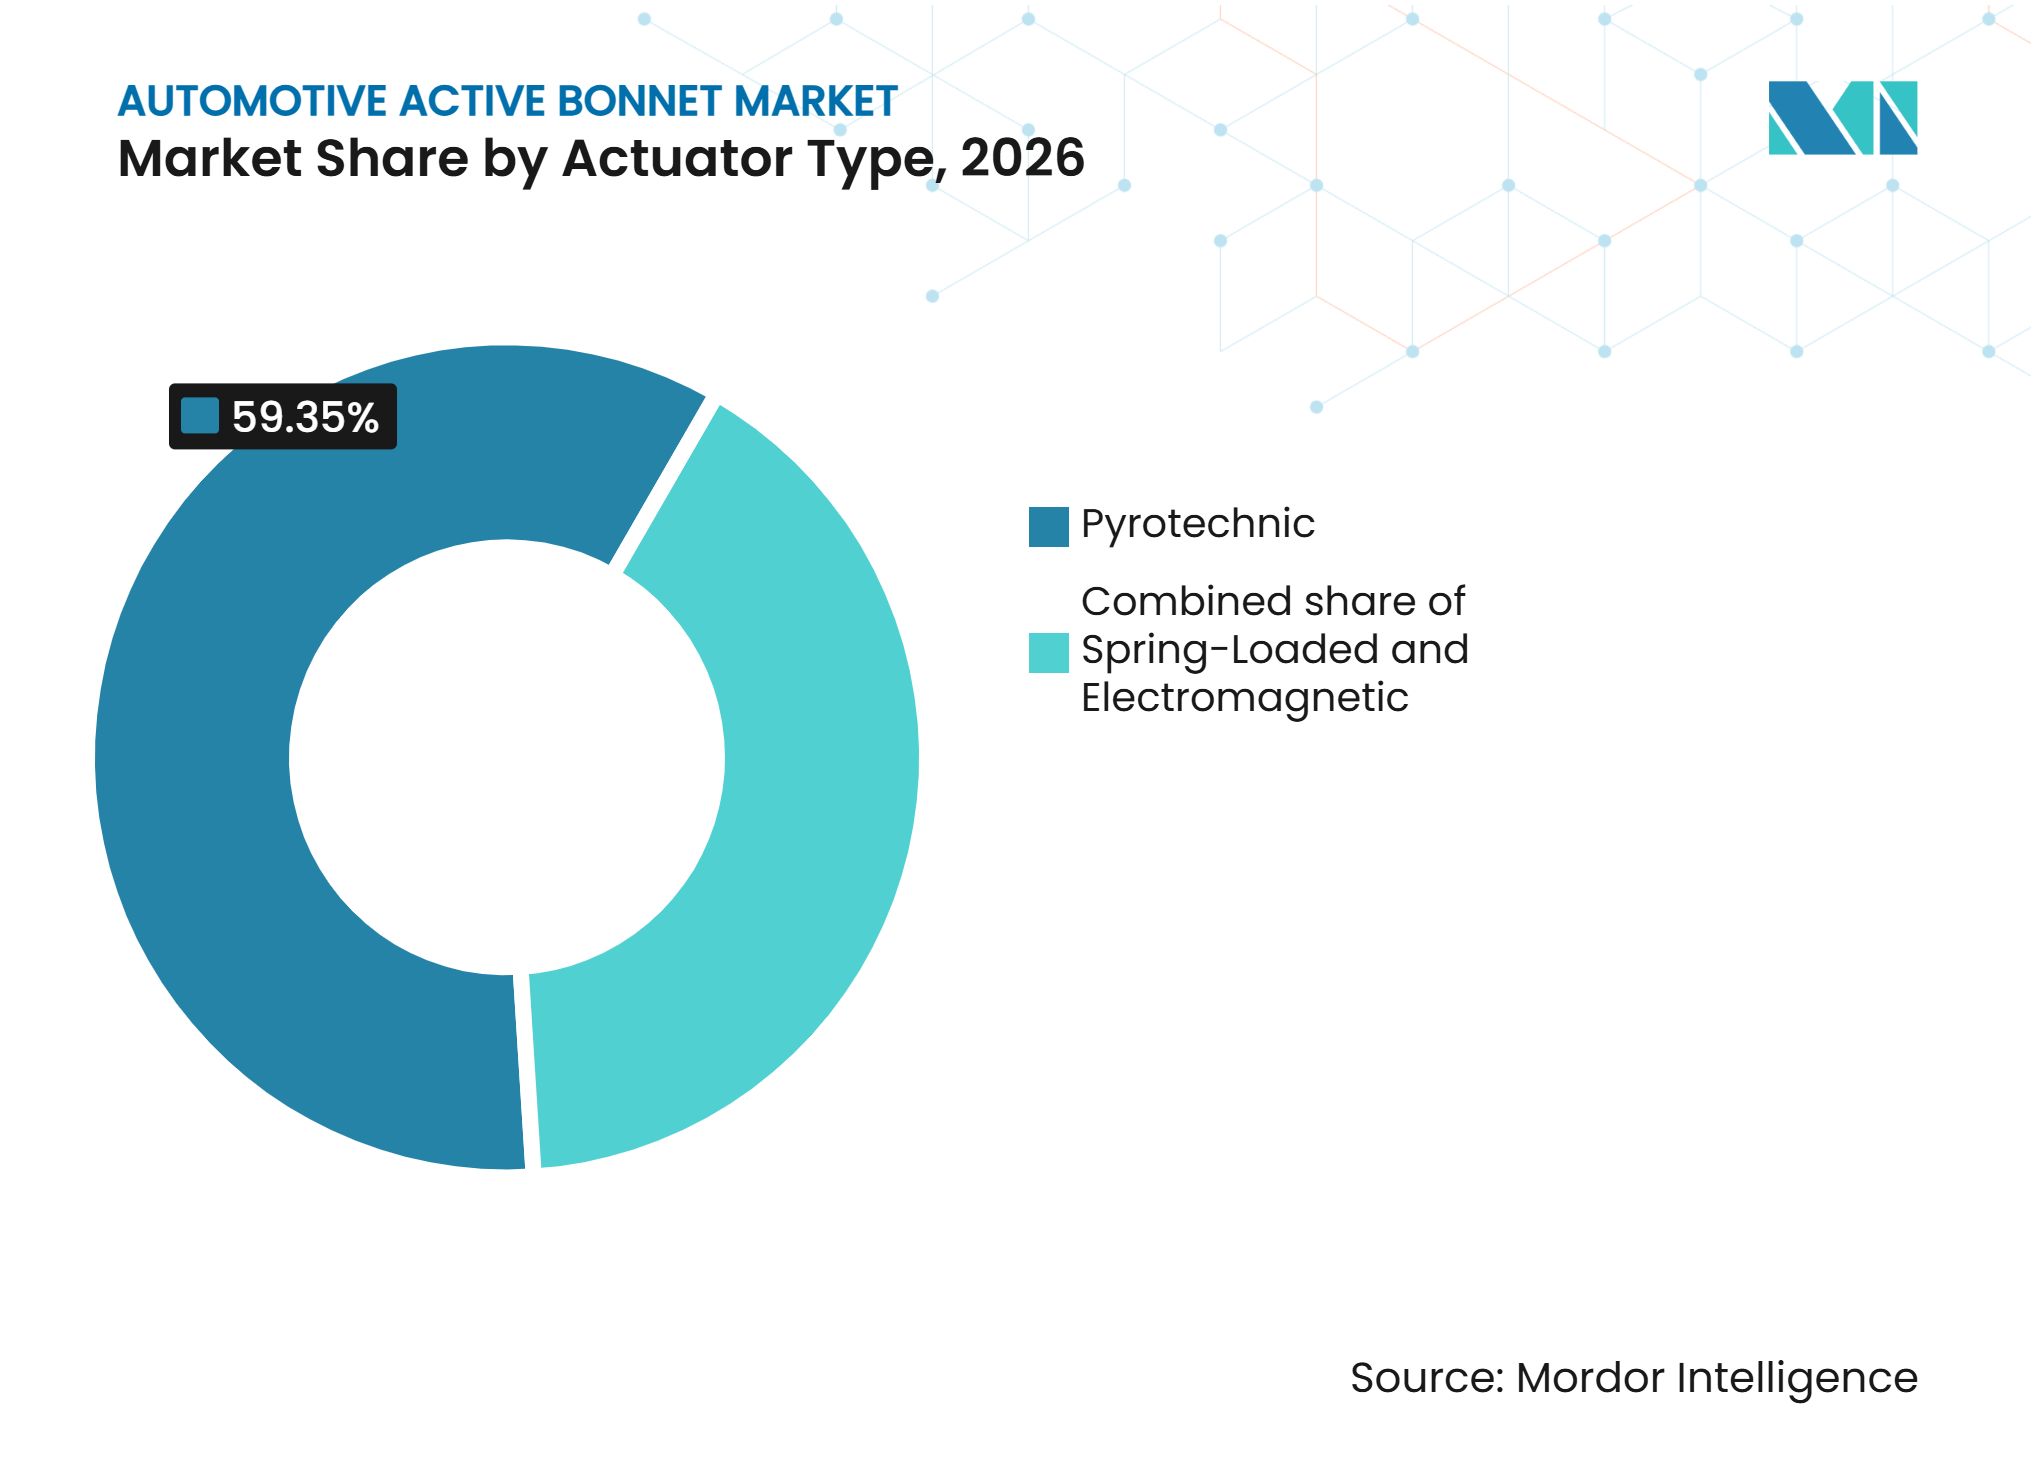
les systèmes pyrotechniques sont en tête, les systèmes réversibles progressentLes systèmes pyrotechniques détenaient 59,35 % de la part du marché des capots actifs automobiles en 2026. Leur position reflète le besoin d'une méthode rapide et fiable pour soulever le capot lors d'un impact. Ces systèmes peuvent être intégrés dans la zone de charnière ou de loquet en fonction de la structure du véhicule. Ils sont familiers aux constructeurs automobiles qui utilisent déjà des dispositifs de sécurité pyrotechniques dans d'autres applications. Leur utilisation convient également aux conceptions d'extrémité avant à faible garde au sol où le capot nécessite un soulèvement initial puissant. Cela maintient les actionneurs pyrotechniques importants sur le marché des capots actifs automobiles.
Les systèmes électromagnétiques/réversibles devraient croître à un CAGR de 12,66 % jusqu'en 2032. Leur attrait vient du potentiel à soutenir les fonctions de pré-collision et à réduire les besoins de remplacement après certaines activations. Ces conceptions doivent encore prouver leur durabilité, leurs performances de réinitialisation et leur intégration avec la détection du véhicule. Leur adoption dépendra probablement de la question de savoir si les avantages justifient la complexité ajoutée. Les approches hybrides peuvent combiner un mécanisme réversible avec une réponse de protection distincte pour les événements graves. Le secteur des capots actifs automobiles pourrait utiliser ces conceptions en premier là où la détection avancée fait déjà partie du programme du véhicule.



Par type de capteur :
les tubes de pression restent établis, la détection par fusion se développeLes capteurs à tube de pression détenaient 40,93 % de la part du marché des capots actifs automobiles en 2026. Ils restent pertinents car ils peuvent détecter une déformation dans la zone du pare-chocs avec une approche de conception bien établie. Leur utilisation convient aux systèmes qui s'activent après un contact physique. Ils peuvent également soutenir des programmes soucieux des coûts où les constructeurs automobiles recherchent des composants éprouvés. Le capteur doit être adapté à la structure du pare-chocs et aux trajectoires d'impact de chaque véhicule. Cela fait des tubes de pression une partie continue du marché des capots actifs automobiles.
La fusion caméra/radar devrait croître à un CAGR de 13,48 % jusqu'en 2032. La détection combinée peut fournir au véhicule des informations avant qu'un événement de contact avec le pare-chocs ne se produise. Elle peut également fournir plus de contexte pour décider de préparer ou d'activer un système de protection. La valeur de l'approche dépend de la qualité du logiciel et de l'interaction entre les capteurs. Les constructeurs de véhicules devront évaluer les performances dans différentes conditions d'éclairage, météorologiques et de conception d'extrémité avant. Le secteur des capots actifs automobiles est susceptible d'accorder plus d'attention à la fusion là où la protection de pré-collision est une priorité du véhicule.
Par composant :
les actionneurs et vérins ancrent les systèmes, les ECU gagnent en importanceLes actionneurs/vérins détenaient 45,02 % de la part du marché des capots actifs automobiles en 2026. Ce sont les pièces physiques qui créent l'espace supplémentaire sous le capot requis par le système. Leur conception doit correspondre au poids du capot, à la géométrie des charnières et au chemin de mouvement prévu. Le choix du composant affecte l'encombrement, les procédures de réparation et la structure finale du véhicule. Les fournisseurs doivent s'assurer que les vérins fonctionnent avec le reste du système de protection des piétons. Cela laisse les actionneurs/vérins au cœur du marché des capots actifs automobiles.
Les ECU devraient croître à un CAGR de 10,32 % jusqu'en 2032. Le contrôleur reçoit les entrées des capteurs et détermine quand activer la fonction de protection. Il doit fonctionner dans une architecture de sécurité du véhicule plus large et prendre en charge les fonctions de diagnostic appropriées. À mesure que les systèmes utilisent davantage d'entrées de capteurs, le contrôleur joue un rôle plus important dans l'interprétation de ces entrées. Cela peut faire de la capacité logicielle un différenciateur important pour les fournisseurs. Le secteur des capots actifs automobiles devrait s'appuyer davantage sur les ECU à mesure que les exigences de détection et de décision deviennent plus détaillées.
Par type de véhicule :
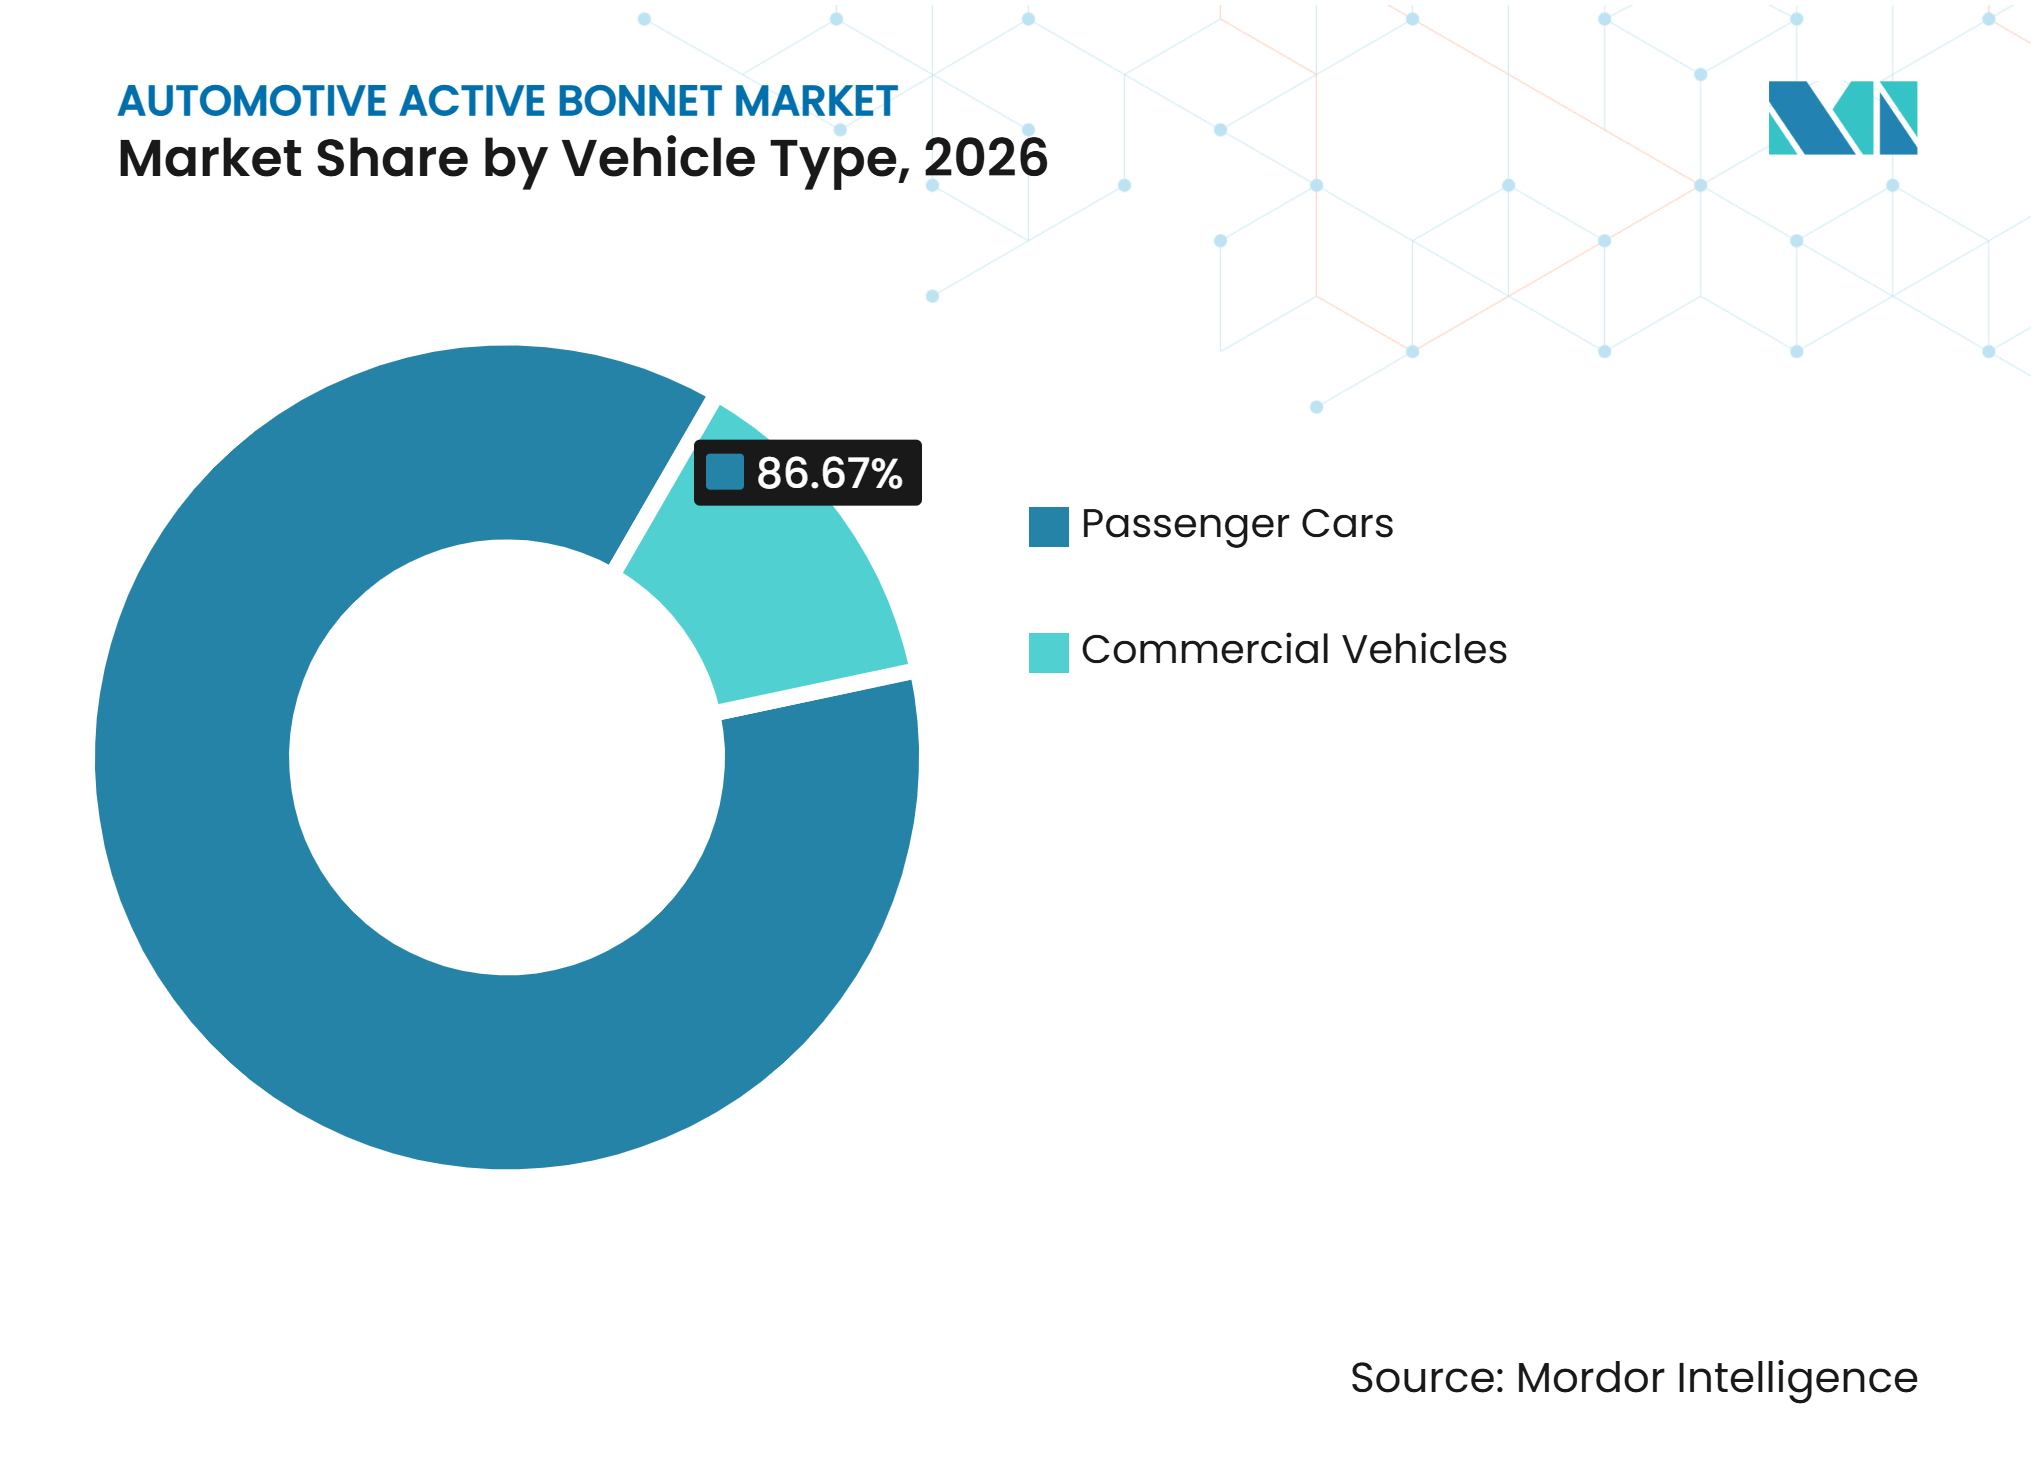
les voitures particulières sont en tête, les véhicules commerciaux gagnent en présenceLes voitures particulières détenaient 86,67 % de la part du marché des capots actifs automobiles en 2026. Les évaluations de protection des piétons et les attentes des consommateurs en matière de sécurité influencent directement cette catégorie de véhicules. Les voitures particulières comprennent également de nombreuses plateformes premium et électriques où l'encombrement du capot actif est pertinent. Les constructeurs automobiles peuvent utiliser le système pour soutenir les objectifs de sécurité sans modifier l'objectif global du véhicule. La décision de montage reste étroitement liée à la conception de l'extrémité avant du véhicule. Cela fait des voitures particulières la principale base du marché des capots actifs automobiles.
Les véhicules commerciaux devraient croître à un CAGR de 9,39 % jusqu'en 2032. Les véhicules utilitaires légers opèrent souvent dans des zones urbaines où les interactions avec les piétons sont fréquentes. Leur conception d'extrémité avant et leurs modes d'utilisation peuvent poser un défi distinct en matière de protection des piétons. Les fabricants peuvent adopter des systèmes de capot actif à mesure que les exigences de sécurité s'étendent à davantage de catégories de véhicules. Les acheteurs de flottes peuvent également tenir compte du support de réparation et des temps d'immobilisation des véhicules avant d'accepter le système supplémentaire. Le secteur des capots actifs automobiles a de la marge pour croître dans cette catégorie à mesure que les plateformes utilitaires légères reçoivent un contenu de sécurité plus avancé.

Par canal de vente :
l'intégration OEM détermine l'accèsLes OEM détenaient 93,42 % de la part du marché des capots actifs automobiles en 2026. Le système doit être intégré à la structure du véhicule, à l'architecture électrique et aux commandes de sécurité lors du développement. Les fournisseurs d'équipements d'origine travaillent avec les constructeurs automobiles avant le début de la production pour définir ces connexions. La conception ne peut généralement pas être reproduite par une simple installation sur le marché secondaire. La validation spécifique au véhicule soutient également l'importance du montage en équipement d'origine. Cela donne aux canaux OEM un rôle déterminant sur le marché des capots actifs automobiles.
Le marché secondaire devrait croître à un CAGR de 8,90 % jusqu'en 2032 à mesure que le parc de véhicules équipés vieillit et que les remplacements après déploiement augmentent. Les constructeurs automobiles conservent le contrôle des spécifications du système car ils sont responsables des performances du véhicule complet. Les fournisseurs doivent respecter les exigences de calendrier de programme, de qualité et de validation fixées par chaque client. Le processus de vente peut commencer bien avant qu'un véhicule n'atteigne la production. Cela favorise les fournisseurs disposant d'un support d'ingénierie ainsi que d'une capacité de fabrication de composants. Le secteur des capots actifs automobiles reste lié à de longs cycles de développement de produits et à des accords d'approvisionnement au niveau des plateformes.
Analyse géographique
L'Europe détenait 43,52 % de la part du marché des capots actifs automobiles en 2026. La position de la région est soutenue par son environnement d'évaluation de la protection des piétons bien établi et sa base d'approvisionnement en sécurité expérimentée. Les constructeurs automobiles vendant sur les marchés européens tiennent compte de près de l'effet des caractéristiques de sécurité sur les résultats d'évaluation des véhicules. La région dispose également de fournisseurs expérimentés dans les actionneurs, les systèmes de retenue, la détection et l'électronique automobile. Ces capacités soutiennent le développement de systèmes de capot déployable pour les véhicules locaux et exportés. L'Europe est un point de référence important car ses protocoles peuvent influencer les plateformes mondiales vendues dans plusieurs régions. Cela crée une raison pratique pour les constructeurs automobiles de rechercher des systèmes pouvant être adaptés à des modèles connexes. Cela donne également aux équipes de développement européennes un rôle continu dans la définition des attentes d'ingénierie communes.
L'Asie-Pacifique devrait croître à un CAGR de 9,81 % jusqu'en 2032. La Chine est un hub majeur pour le développement de véhicules, notamment pour les plateformes électriques et orientées vers l'exportation. Les fabricants de la région conçoivent de plus en plus des produits répondant aux attentes de sécurité nationales et internationales. Le Japon et la Corée du Sud contribuent par le biais de réseaux d'approvisionnement en véhicules et en composants bien établis. L'Inde et l'Australie offrent un potentiel supplémentaire à mesure que les exigences de sécurité des véhicules et les offres de modèles évoluent. Le marché des capots actifs automobiles peut se développer à mesure que les constructeurs automobiles appliquent un contenu de protection plus élevé sur une gamme plus large de plateformes régionales. Le support d'ingénierie local est important car les conceptions de véhicules et les besoins des clients diffèrent selon les régions. Les fournisseurs qui combinent réactivité locale et connaissance éprouvée des systèmes sont mieux placés pour soutenir ces programmes.
L'Amérique du Nord, l'Amérique du Sud, le Moyen-Orient et l'Afrique présentent des conditions variées pour l'adoption du capot actif. Aux États-Unis, la NHTSA a ajouté la protection des piétons en matière de résistance aux chocs à son programme d'évaluation des nouveaux véhicules, mais a reporté son démarrage de l'année modèle 2026 à l'année modèle 2027. Les véhicules importés peuvent introduire ces systèmes dans d'autres régions même là où les exigences locales sont moins développées. Les modèles premium sont souvent le premier point d'entrée car ils intègrent un contenu de sécurité plus avancé. Le support de réparation et les pièces de rechange peuvent être moins accessibles en dehors des grands centres urbains, ce qui affecte les décisions de propriété et de flotte. Le marché des capots actifs automobiles dans ces régions dépendra de la réglementation, des importations de véhicules et du développement de réseaux de service qualifiés. Un processus de réparation clair peut être aussi important que la conception du système d'origine sur les marchés à couverture de service dispersée. Les fournisseurs doivent donc tenir compte de la logistique des pièces en parallèle des opportunités d'équipement d'origine.
Paysage concurrentiel
Concentration du Marché
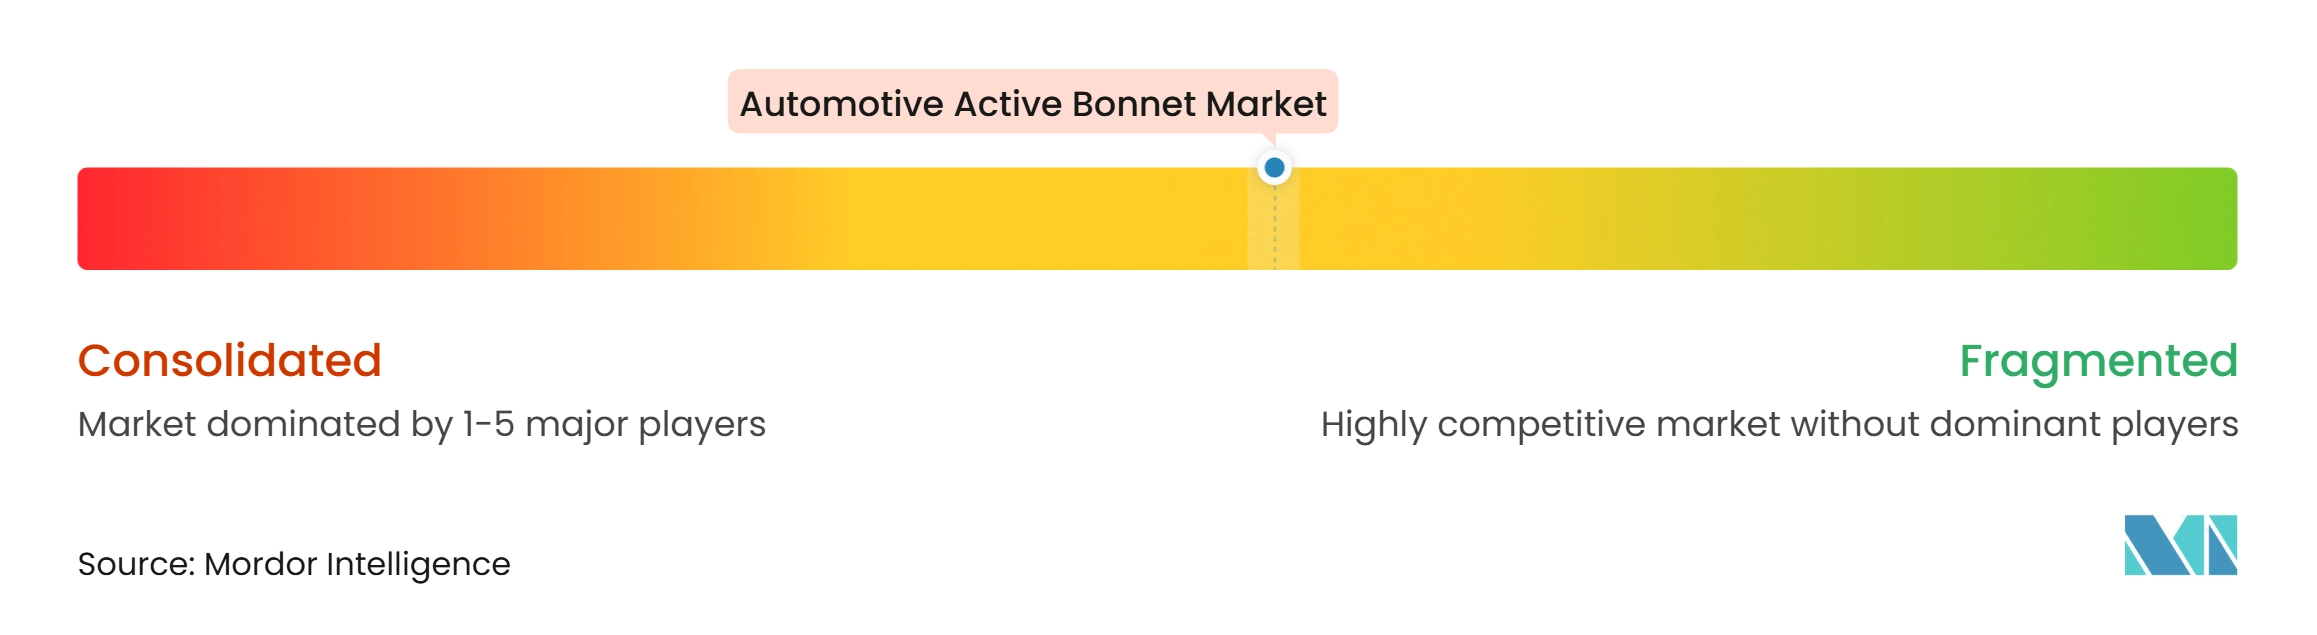
Le marché des capots actifs automobiles reste modérément concentré. Les grands fournisseurs de sécurité disposent des ressources nécessaires pour gérer les travaux de validation, le support des programmes de véhicules et les attentes de production mondiale. Autoliv, AUMOVIO SE, ZF Friedrichshafen AG, DENSO CORPORATION et Toyoda Gosei Co., Ltd. font partie des entreprises actives dans les capacités pertinentes de sécurité, de détection et d'actionnement. La concurrence ne se limite pas à l'actionneur lui-même car les performances du système dépendent de la détection, de l'électronique et de l'intégration au véhicule. Les spécialistes peuvent encore se démarquer en proposant une conception d'actionneur distincte, un arrangement de charnières ou une capacité de détection. Le marché des capots actifs automobiles récompense les fournisseurs capables de répondre à ces besoins liés. Les clients apprécient également un support d'ingénierie cohérent depuis les travaux conceptuels jusqu'à la production en série.
Autoliv a signé un accord-cadre de coopération stratégique mondiale avec Great Wall Motor en juillet 2026 couvrant les systèmes de sécurité intégrés, la collaboration sur la chaîne d'approvisionnement et l'expansion internationale. Son activité montre comment les fournisseurs de sécurité se positionnent à proximité des programmes de véhicules électriques à forte croissance. AUMOVIO SE a présenté des technologies de sécurité qui relient la détection au déploiement des systèmes de retenue passifs, soutenant des architectures de sécurité intégrées. ZF LIFETEC a lancé une expansion de capacité sur son site de Xi'an en mars 2026, ajoutant 1,8 million de vérins de capot par an. Ces mouvements reflètent la concurrence pour les programmes de véhicules nécessitant à la fois un support local et une capacité technique mondiale. Le secteur des capots actifs automobiles est de plus en plus façonné par des fournisseurs capables de soutenir leurs clients sur plusieurs marchés. Les partenariats locaux peuvent aider les fournisseurs à répondre aux changements de conception et aux besoins de production sans perdre le bénéfice d'une base technologique mondiale.
La concurrence dépend également de la capacité à gérer les coûts. Les constructeurs automobiles ont besoin de systèmes qui correspondent à leurs objectifs de sécurité sans créer une complexité inutile dans le véhicule. Les fournisseurs développent donc des conceptions modulaires pouvant être adaptées à plusieurs plateformes. Un solide bilan de validation peut aider un fournisseur à remporter des contrats répétés lorsqu'un client utilise des architectures de véhicules similaires. Les nouveaux entrants peuvent trouver des opportunités dans les actionneurs réversibles, l'intégration de capteurs ou l'encombrement compact. Le marché des capots actifs automobiles devrait rester concurrentiel car aucune capacité unique ne détermine entièrement le succès. La conception du produit, le support aux essais, la rigueur de fabrication et les relations clients influencent tous la décision finale du fournisseur.
Leaders du secteur des capots actifs automobiles
-
Autoliv, Inc.
-
AUMOVIO SE
-
ZF Friedrichshafen AG
-
DENSO CORPORATION
-
Toyoda Gosei Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des capots actifs automobiles Entreprises couvertes dans ce rapport
- Autoliv, Inc.
- ZF Friedrichshafen AG
- Ningbo Joyson Electronic Corp.
- AUMOVIO SE
- Robert Bosch GmbH
- DENSO CORPORATION
- Aptiv PLC
- Magna International Inc.
- Hyundai Mobis Co., Ltd.
- Daicel Corporation
- Nippon Kayaku Co., Ltd.
- Toyoda Gosei Co., Ltd.
- Gestamp Automoción, S.A.
- Multimatic Inc.
- Ashimori Industry Co., Ltd.
- Astotec Automotive GmbH
- Forvia SE
- OPmobility SE
- Samvardhana Motherson International Ltd.
Développements industriels récents dans Marché des capots actifs automobiles
- Octobre 2026 : STMicroelectronics a introduit quatre capteurs combinés de sécurité automobile pour le déploiement des airbags et d'autres systèmes de sécurité actifs et passifs dans les véhicules du marché de masse.
- Juillet 2026 : Autoliv et Great Wall Motor ont signé un accord-cadre de coopération stratégique mondiale couvrant les systèmes de sécurité intégrés, la collaboration sur la chaîne d'approvisionnement et l'expansion internationale de GWM.
- Mars 2026 : ZF LIFETEC a lancé une expansion de capacité sur son site de Xi'an, ajoutant 1,8 million de vérins de capot et 4,1 millions d'inflateurs hybrides de capacité annuelle.
- Septembre 2025 : La NHTSA a reporté l'ajout de la protection des piétons en matière de résistance aux chocs à son programme d'évaluation des nouveaux véhicules de l'année modèle 2026 à l'année modèle 2027.
Périmètre du rapport mondial sur le marché des capots actifs automobiles
Le marché des capots actifs automobiles est segmenté par type d'actionneur, type de capteur, composant, type de véhicule, canal de vente et géographie. Par type d'actionneur, le marché est segmenté en pyrotechnique, à ressort/mécanique et électromagnétique/réversible. Par type de capteur, le marché est segmenté en capteurs à tube de pression, accéléromètres, capteurs à fibre optique et fusion caméra/radar. Par composant, le marché est segmenté en actionneurs/vérins, capteurs, ECU et autres (charnières). Par type de véhicule, le marché est segmenté en voitures particulières et véhicules commerciaux. Par canal de vente, le marché est segmenté en OEM et marché secondaire. Par géographie, le marché est segmenté en Amérique du Nord (États-Unis, Canada et Mexique), Europe (Allemagne, Royaume-Uni, France, Italie, Espagne, Suède, Russie, Pologne et reste de l'Europe), Asie-Pacifique (Chine, Japon, Corée du Sud, Inde, Australie, Nouvelle-Zélande et reste de l'Asie-Pacifique), Amérique du Sud (Brésil, Argentine, Chili, Colombie et reste de l'Amérique du Sud) et Moyen-Orient et Afrique (Arabie saoudite, Émirats arabes unis, Turquie, Afrique du Sud, Israël et reste du Moyen-Orient et de l'Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Pyrotechnique |
| À ressort/mécanique |
| Électromagnétique/réversible |
| Capteurs à tube de pression |
| Accéléromètres |
| Capteurs à fibre optique |
| Fusion caméra/radar |
| Actionneurs/vérins |
| Capteurs |
| ECU |
| Autres (charnières) |
| Voitures particulières |
| Véhicules commerciaux |
| OEM |
| Marché secondaire |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Suède | |
| Russie | |
| Pologne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| Australie | |
| Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Israël | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type d'actionneur | Pyrotechnique | |
| À ressort/mécanique | ||
| Électromagnétique/réversible | ||
| Par type de capteur | Capteurs à tube de pression | |
| Accéléromètres | ||
| Capteurs à fibre optique | ||
| Fusion caméra/radar | ||
| Par composant | Actionneurs/vérins | |
| Capteurs | ||
| ECU | ||
| Autres (charnières) | ||
| Par type de véhicule | Voitures particulières | |
| Véhicules commerciaux | ||
| Par canal de vente | OEM | |
| Marché secondaire | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Suède | ||
| Russie | ||
| Pologne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| Australie | ||
| Nouvelle-Zélande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Israël | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Qu'est-ce qu'un système de capot actif automobile ?
Il s'agit d'un système de protection des piétons qui soulève le capot lors d'un impact qualifiant afin de créer un espace supplémentaire au-dessus des pièces rigides situées sous le capot.
Quelle est la prévision de taille du marché des capots actifs automobiles ?
La taille du marché des capots actifs automobiles devrait passer de 2,42 milliards USD en 2027 à 3,58 milliards USD d'ici 2032, à un CAGR de 8,11 %.
Quel type d'actionneur est en tête de l'adoption des capots actifs automobiles ?
Les systèmes pyrotechniques étaient en tête avec une part de 59,35 % en 2026, car ils offrent une réponse rapide de soulèvement du capot pour les conceptions de protection des piétons spécifiques au véhicule.
Quelle approche de capteur devrait connaître la croissance la plus rapide pour les systèmes de capot actif ?
La fusion caméra/radar devrait croître à un CAGR de 13,48 % jusqu'en 2032, soutenue par le besoin d'une détection plus précoce et mieux informée.