
Tamaño y Participación del Mercado de Capó Activo Automotriz
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
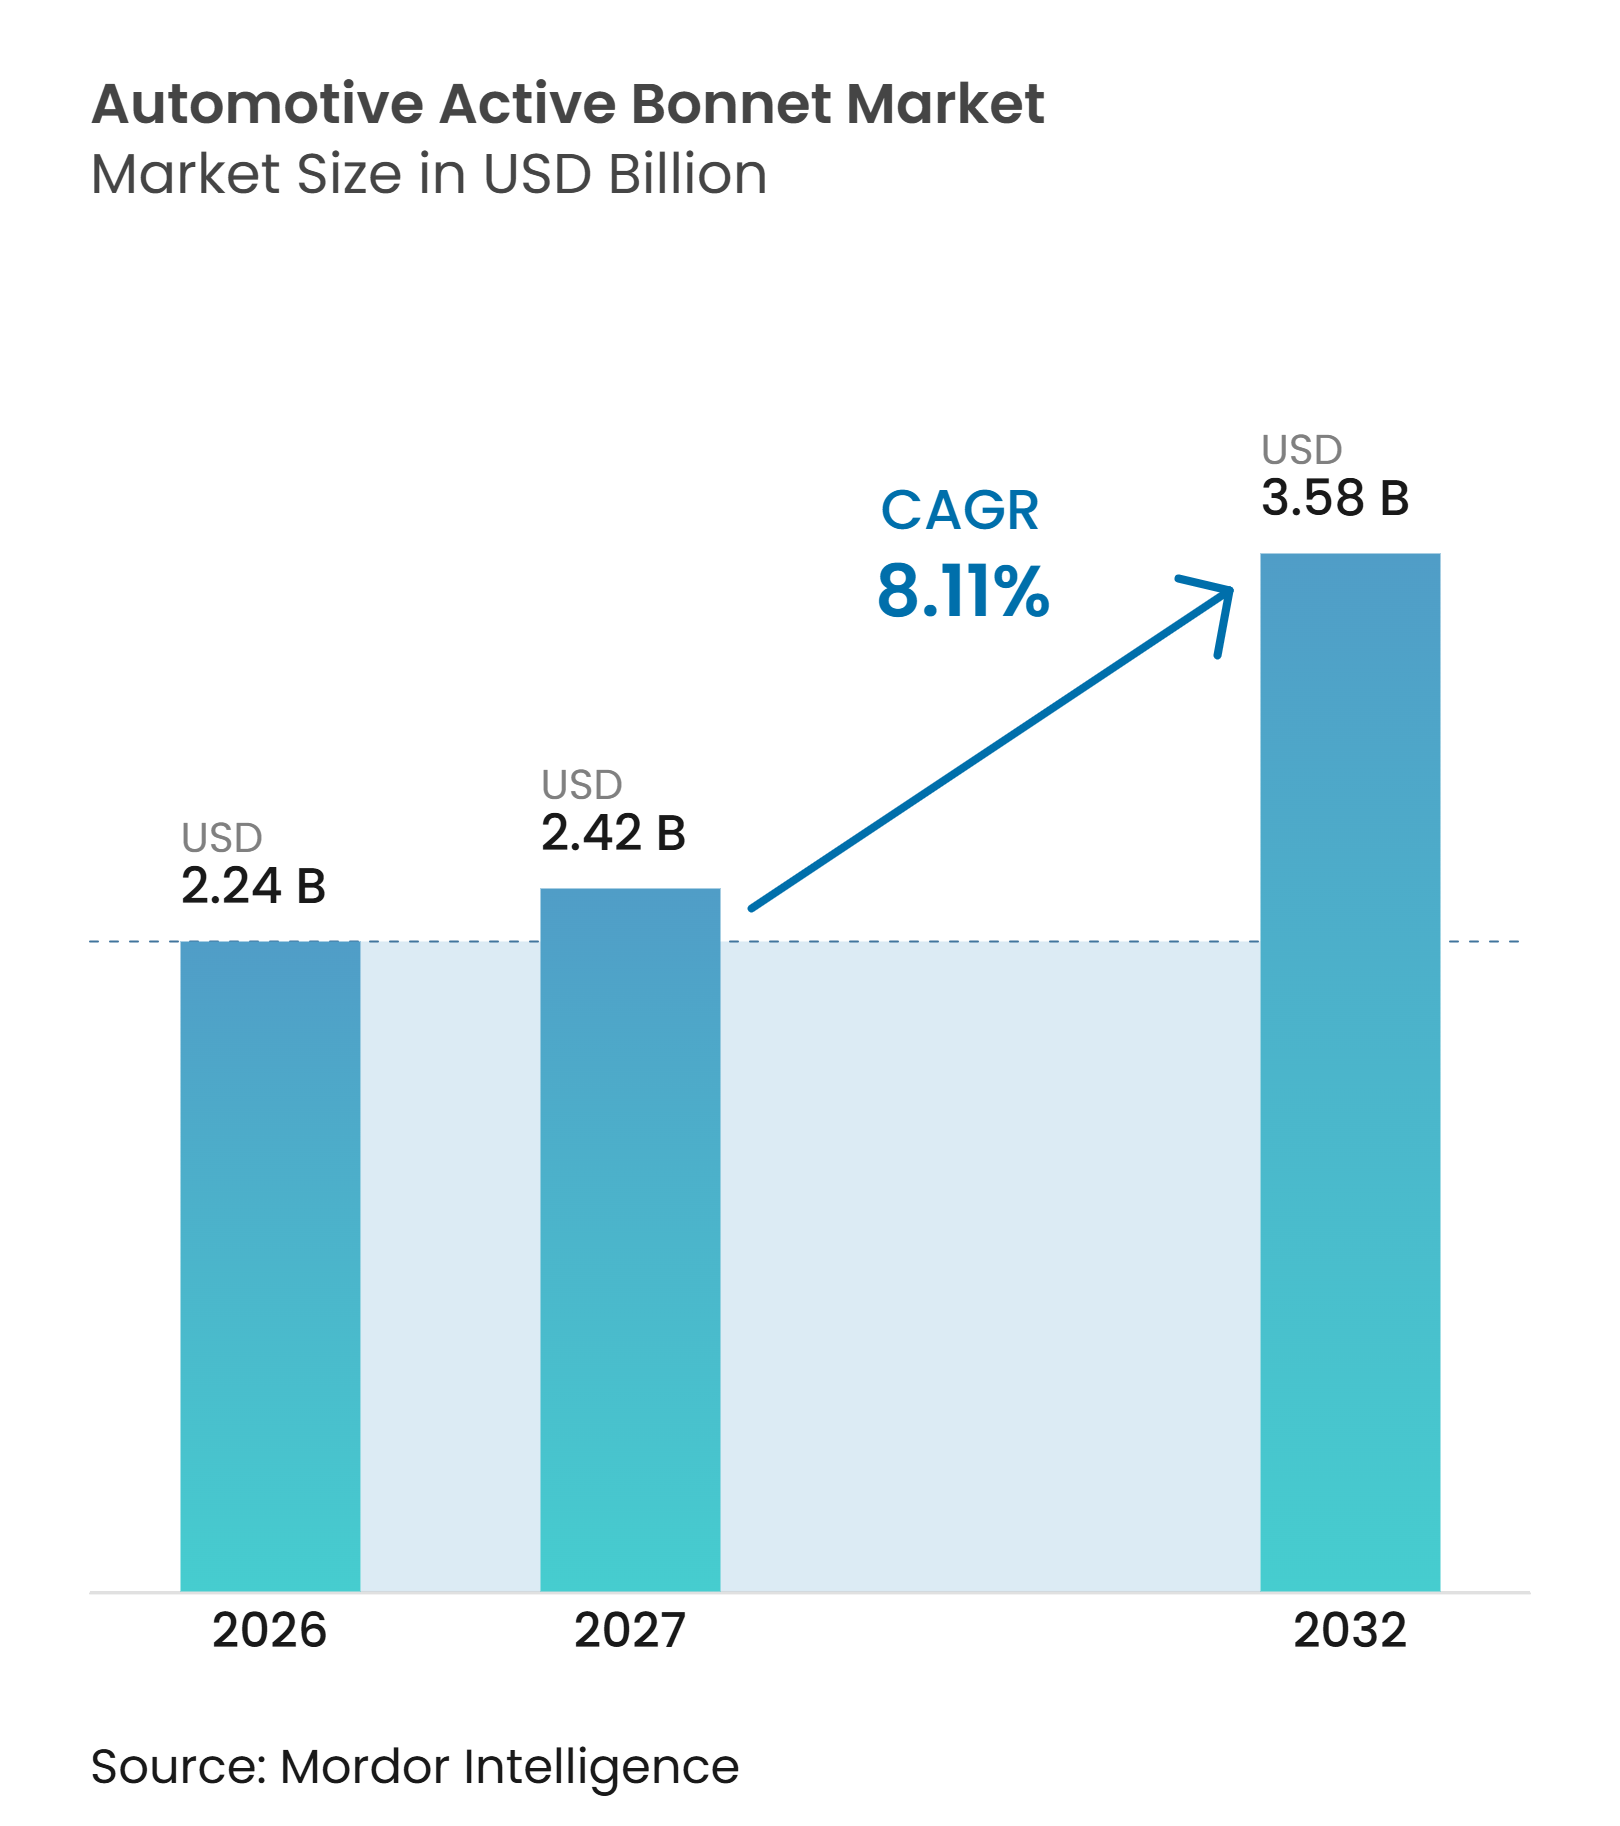
| Tamaño del Mercado (2027) | 2.42 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.58 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.11 % |
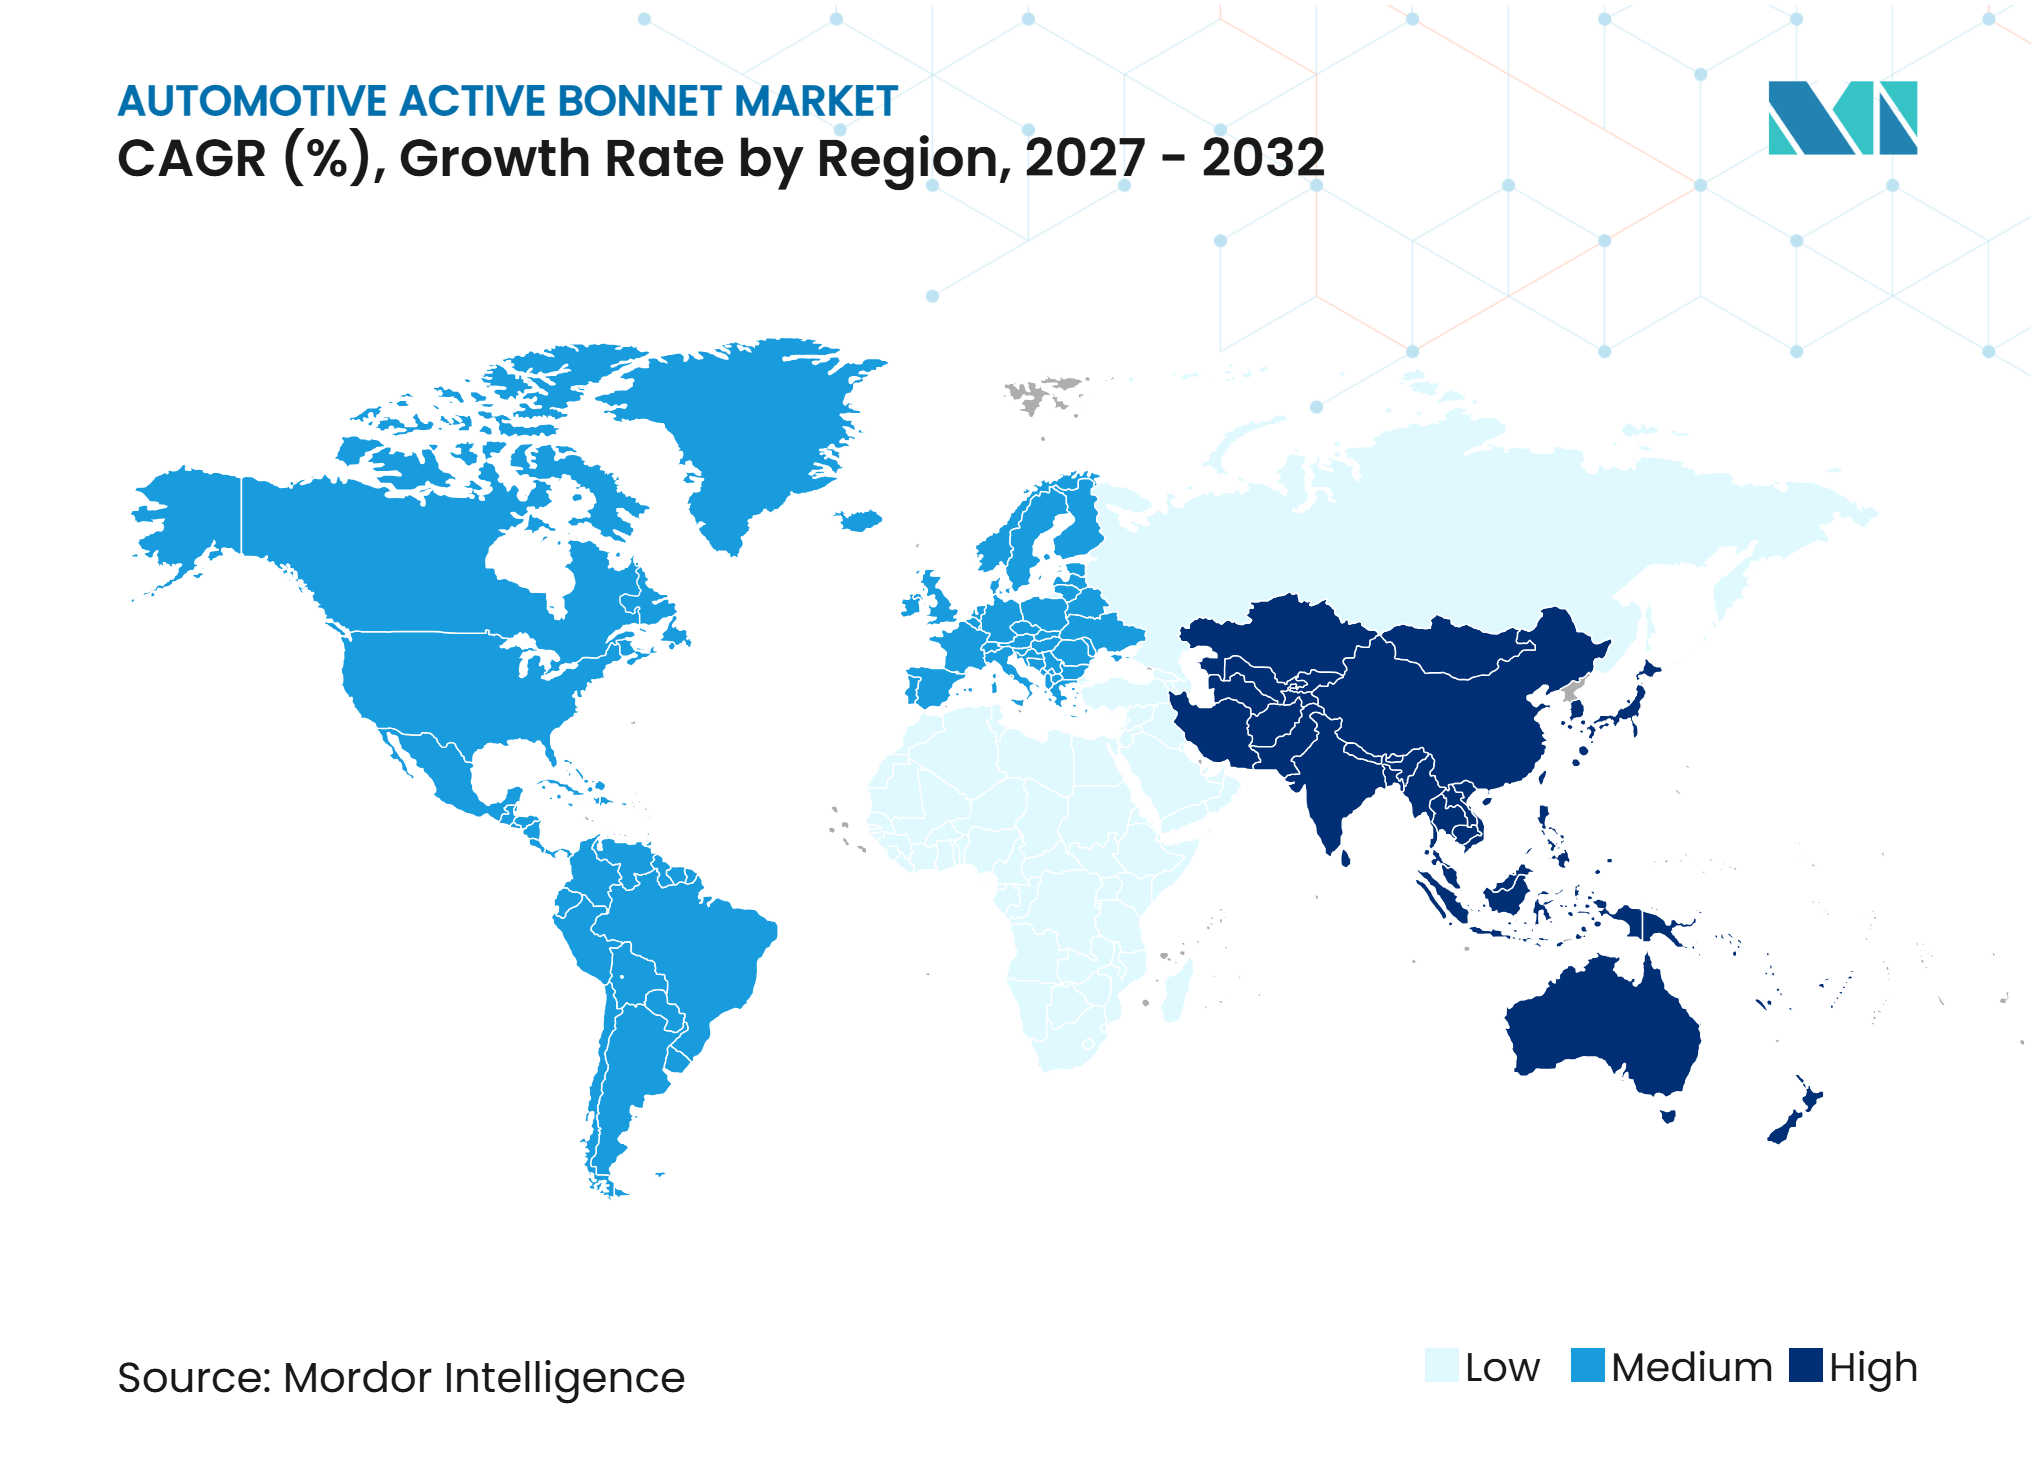
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Capó Activo Automotriz por Mordor Intelligence
El tamaño del mercado de capó activo automotriz fue valorado en 2,24 mil millones de USD en 2026 y se espera que crezca desde 2,42 mil millones de USD en 2027 hasta 3,58 mil millones de USD para 2032, a una CAGR del 8,11% durante 2027-2032. El mercado de capó activo automotriz está moldeado por las normativas de protección peatonal, la arquitectura del vehículo y la necesidad de integrar sensores con sistemas de retención. Los sistemas de capó desplegable pueden crear espacio adicional entre el capó y las partes duras del subchasis durante un impacto con un peatón. Los vehículos eléctricos y otros diseños de bajo espacio libre pueden dificultar la obtención de ese espacio con un capó fijo. Por lo tanto, los proveedores necesitan combinar ingeniería mecánica, detección, electrónica y trabajo de validación en un único programa de vehículo. La oportunidad en el mercado de capó activo automotriz es más sólida donde los fabricantes buscan una protección peatonal consistente en varias regiones.
Conclusiones Clave del Informe
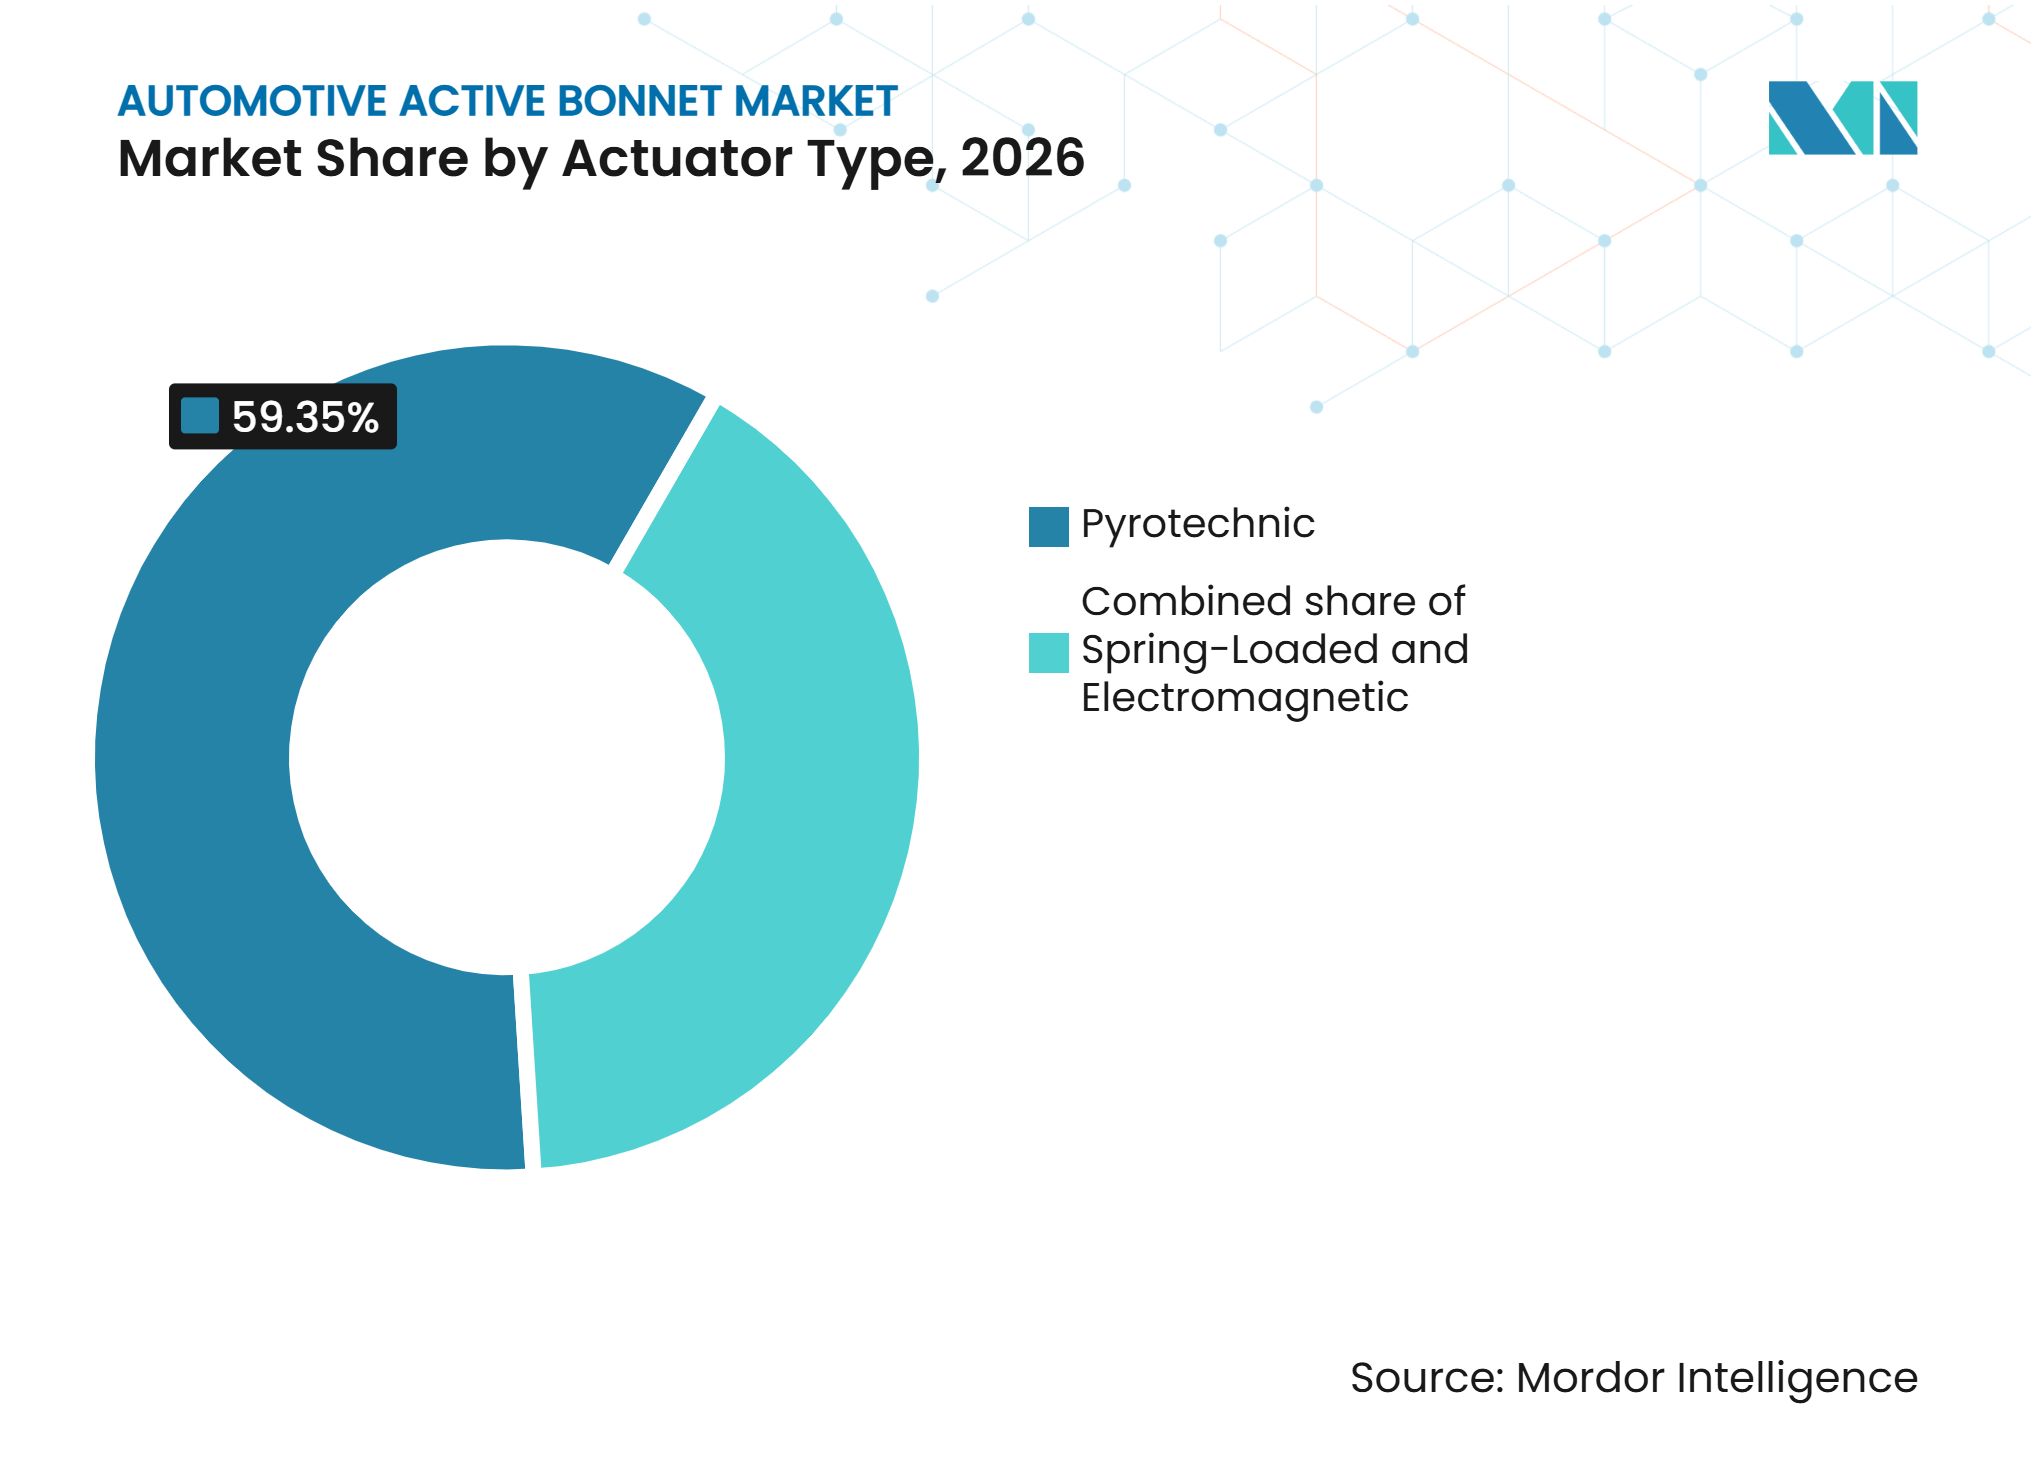
- Por tipo de actuador, los sistemas pirotécnicos representaron el 59,35% de la participación del mercado de capó activo automotriz en 2026, mientras que se proyecta que los sistemas electromagnéticos/reversibles registren una CAGR del 12,66% hasta 2032.
- Por tipo de sensor, los sensores de tubo de presión representaron el 40,93% de la participación del mercado de capó activo automotriz en 2026, mientras que se proyecta que la fusión de cámara/radar registre una CAGR del 13,48% hasta 2032.
- Por componente, los actuadores/elevadores representaron una participación del 45,02% en 2026, mientras que se proyecta que las ECU registren una CAGR del 10,32% hasta 2032.
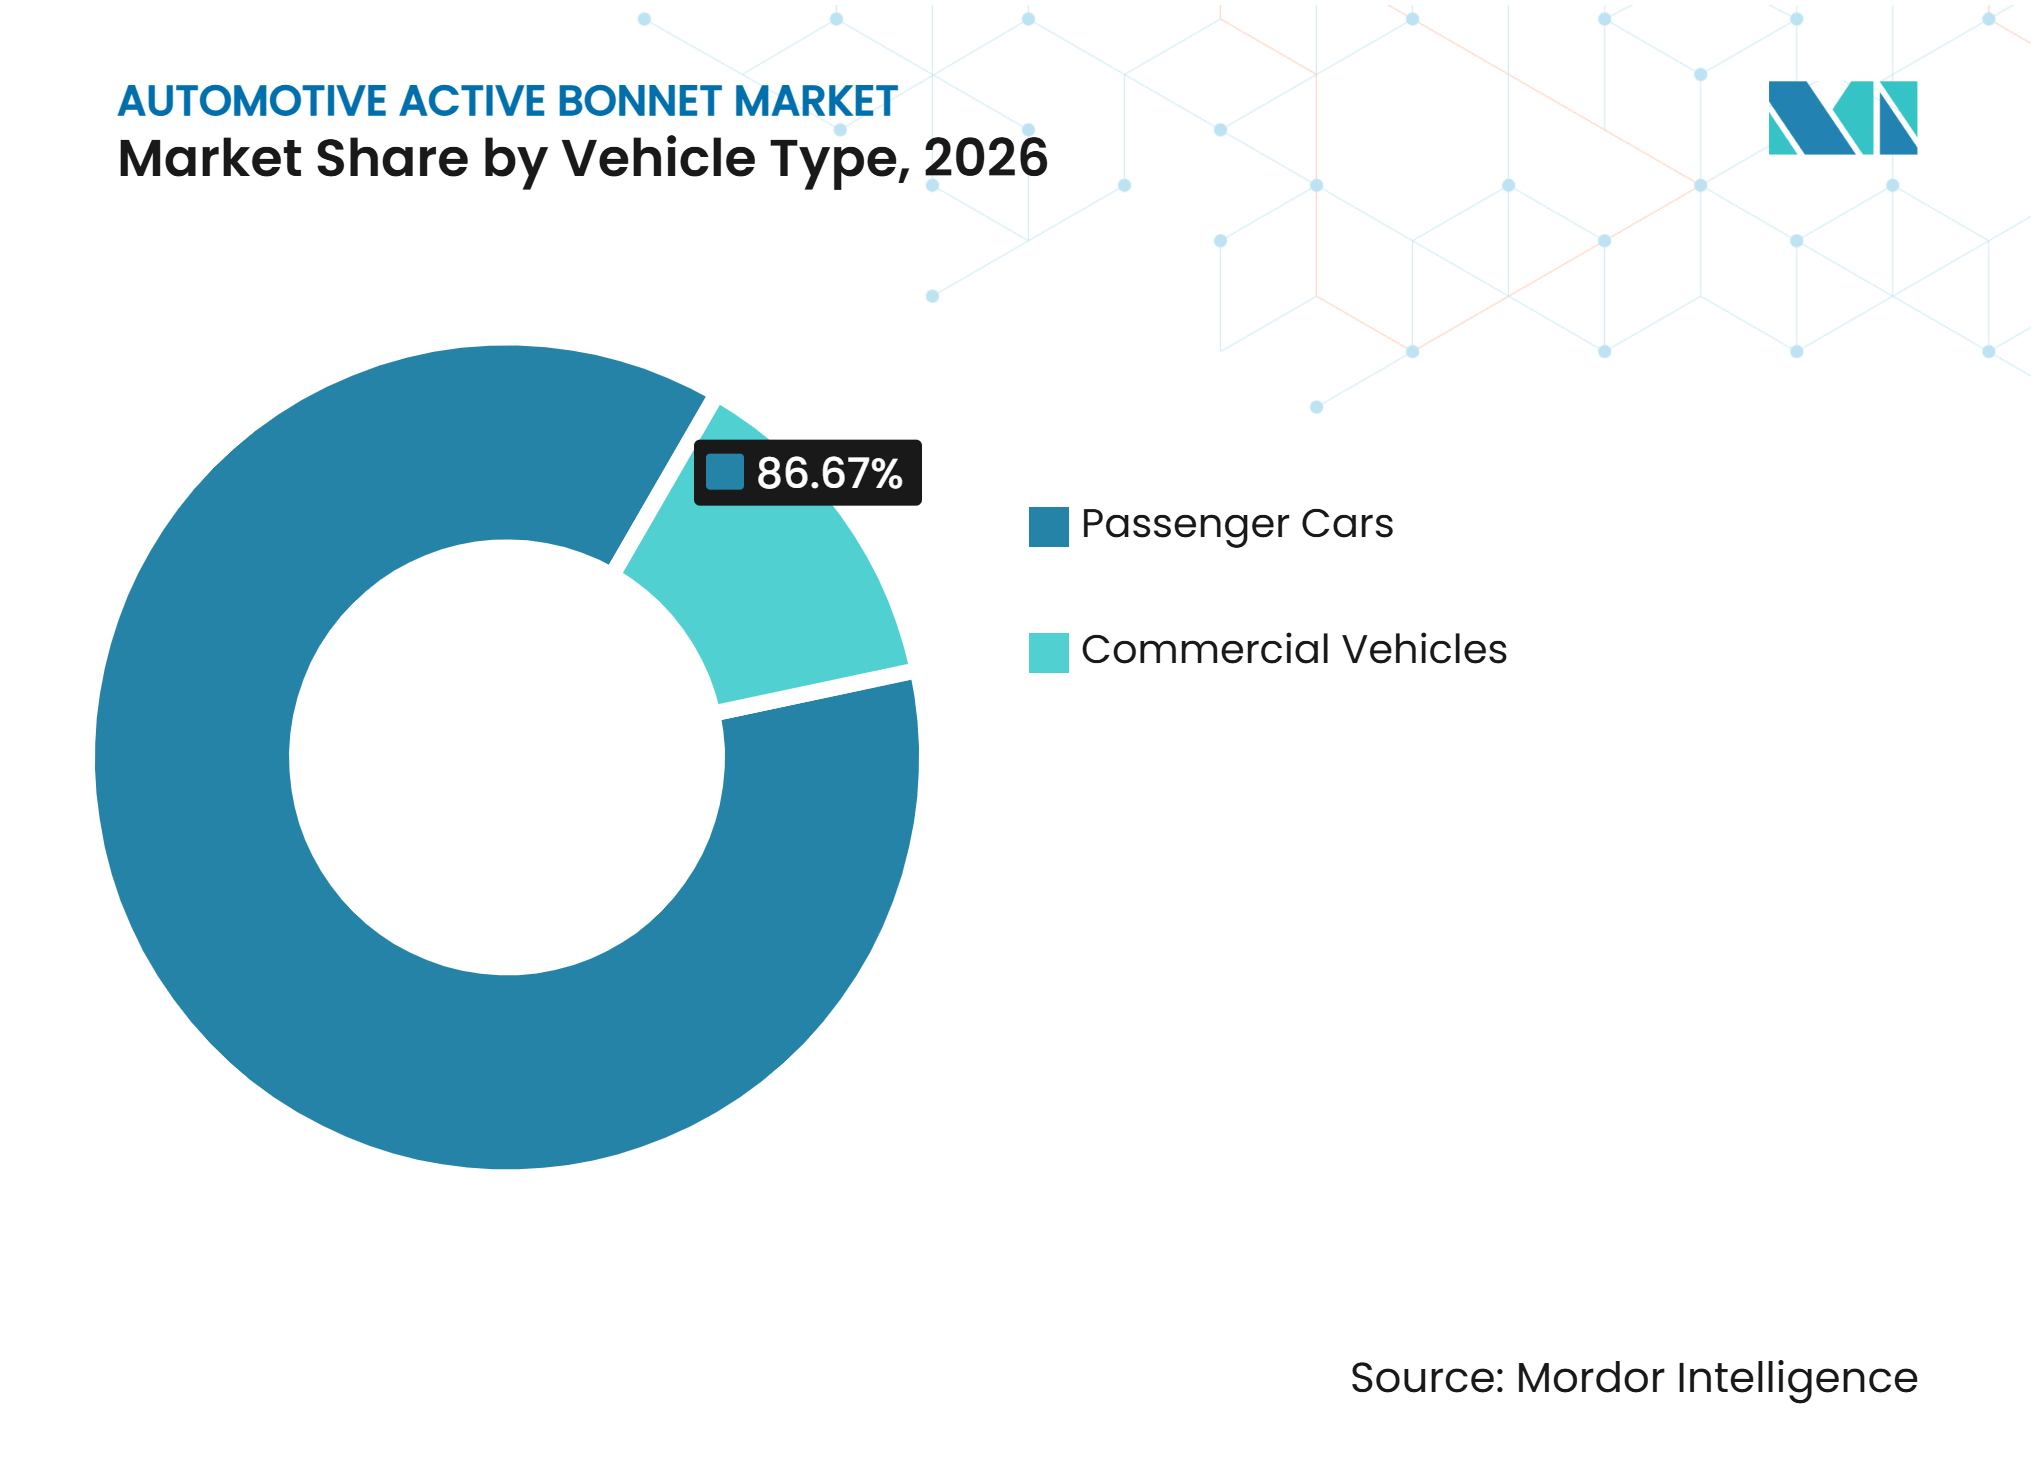
- Por tipo de vehículo, los automóviles de pasajeros representaron una participación del 86,67% en 2026, mientras que se proyecta que los vehículos comerciales registren una CAGR del 9,39% hasta 2032.
- Por canal de ventas, los OEM representaron una participación del 93,42% en 2026, mientras que se proyecta que el mercado de posventa registre una CAGR del 8,90% hasta 2032.
- Por geografía, Europa representó una participación del 43,52% en 2026, mientras que se proyecta que Asia-Pacífico registre una CAGR del 9,81% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los Requisitos de Cumplimiento de Euro NCAP y Seguridad Peatonal | +2.5% | Global, con mayor atracción inmediata en Europa y China | Corto plazo (≤ 2 años) |
| Expansión del Contenido de Seguridad Activa en Vehículos Premium y Eléctricos | +2.0% | Global, concentrado en China, Europa y América del Norte | Mediano plazo (2–4 años) |
| Integración de Detección Peatonal Basada en Cámara, Radar y Presión | +1.2% | Global, desarrollo tecnológico concentrado en Europa y Japón | Mediano plazo (2–4 años) |
| Uso Creciente de Elevadores de Capó Pirotécnicos en Plataformas de Vehículos de Bajo Espacio Libre | +0.8% | Asia-Pacífico, Europa | Mediano plazo (2–4 años) |
| Demanda Creciente de Protección Reversible en Arquitecturas de Eventos Repetidos y Pre-Colisión | +0.6% | Europa, América del Norte | Largo plazo (≥ 4 años) |
| Expansión de las Evaluaciones de Protección Peatonal en los Programas NCAP de China, Corea y Estados Unidos | +0.3% | Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Requisitos de Cumplimiento de Euro NCAP y Seguridad Peatonal
El protocolo de usuarios vulnerables de la vía pública de Euro NCAP presta especial atención a cómo un vehículo protege a las personas fuera del habitáculoProtección de VRU, Euro NCAP, www.euroncap.com">[1]. Los vehículos con sistemas de capó desplegable requieren evidencia de que el sistema proporciona suficiente espacio libre tras el despliegue. Esto convierte el diseño del capó activo en una decisión a nivel de vehículo, en lugar de una elección tardía de componente. Los fabricantes deben coordinar el capó, las bisagras, los sensores, la lógica de control y el diseño del compartimento del motor. El Reglamento ONU N.º 127 también proporciona un marco de homologación de tipo para la seguridad peatonal en los mercados participantes[2]. Los proveedores con hardware probado, procesos documentados y diseños adaptables pueden reducir la carga de trabajo de los fabricantes de automóviles. El mercado de capó activo automotriz se beneficia cuando los fabricantes desarrollan plataformas para varios entornos regulatorios.
Expansión del Contenido de Seguridad Activa en Vehículos Premium y Eléctricos
Los vehículos premium suelen introducir nuevas características de seguridad antes de que se generalicen en rangos de vehículos más amplios. Los sistemas de capó activo se ajustan a este patrón porque requieren una estrecha coordinación con el diseño y la validación del vehículo. Los vehículos eléctricos de batería pueden tener configuraciones de la parte delantera que reducen el espacio de deformación pasiva sobre partes eléctricas o estructurales rígidas. Un capó desplegable puede crear espacio adicional durante un impacto cuando el capó fijo por sí solo no puede alcanzar el resultado de protección previsto. Cada vehículo sigue teniendo su propia forma de capó, estructura, objetivo de protección peatonal y plan de costos. Los proveedores pueden apoyar la adopción ofreciendo sistemas compactos adecuados para diferentes configuraciones. El mercado de capó activo automotriz sigue, por tanto, los cambios más amplios en la arquitectura del vehículo, no solo el cambio hacia la propulsión eléctrica.
Integración de Detección Peatonal Basada en Cámara, Radar y Presión
Un capó desplegable debe distinguir un impacto con un peatón de otros eventos antes de activarse. La detección por presión sigue siendo útil porque puede detectar la deformación en el área del parachoques. Las entradas de cámara y radar pueden añadir información antes de que se produzca el contacto físico. Combinar esas entradas puede ayudar al vehículo a evaluar un evento con mayor contexto. La unidad de control debe entonces tomar una decisión fiable dentro de las condiciones de funcionamiento establecidas para el vehículo. Los proveedores necesitan demostrar cómo los sensores, el controlador y el actuador funcionan como un único sistema. El mercado de capó activo automotriz valora cada vez más esta integración a medida que las funciones de pre-colisión se vuelven más relevantes.
Uso Creciente de Elevadores de Capó Pirotécnicos en Plataformas de Vehículos de Bajo Espacio Libre
Los diseños de la parte delantera con bajo espacio libre crean un entorno exigente para la protección peatonal. El capó debe moverse lo suficiente para separarse de las partes duras que hay debajo durante un evento calificado. Los elevadores pirotécnicos son relevantes porque pueden proporcionar un movimiento rápido y potente dentro de un espacio limitado. Su empaquetado puede adaptarse a las ubicaciones de bisagras o pestillos, dependiendo de la estructura del vehículo. Los fabricantes también deben gestionar la instalación segura, los procedimientos de activación y reparación, y el manejo al final de la vida útil. Los proveedores necesitan ajustar el recorrido del actuador a la geometría del capó y el espacio libre requerido. El mercado de capó activo automotriz continúa dependiendo de estos sistemas donde un capó fijo no puede proporcionar suficiente espacio de deformación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo del Sistema y de Validación en Relación con el Diseño de Capó Pasivo | -1.8% | Global, más agudo en el segmento de automóviles de pasajeros del mercado masivo | Corto plazo (≤ 2 años) |
| Riesgo de Despliegue Falso, Mantenibilidad y Reemplazo Post-Evento | -1.2% | Global | Mediano plazo (2–4 años) |
| Economía Limitada de Retroadaptación en el Mercado de Posventa Global | -0.6% | América del Sur, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Diferencias Regionales en los Protocolos de Pruebas Peatonales y la Evidencia de Validación de Sensores | -0.4% | Global | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo del Sistema y de Validación en Relación con el Diseño de Capó Pasivo
Un capó activo añade piezas que un capó fijo no necesita, incluyendo actuadores, sensores, cableado, electrónica de control y bisagras o pestillos especialmente diseñados. Cada pieza debe funcionar con la estructura del vehículo y sus sistemas de seguridad más amplios. El fabricante de automóviles debe validar el vehículo terminado en lugar de depender únicamente de las pruebas a nivel de componente. Los fabricantes de vehículos también necesitan acceso a instalaciones de prueba, recursos de ingeniería y evidencia para sus mercados objetivo. Los cambios en el capó, el parachoques o la disposición de los sensores pueden requerir verificaciones adicionales. Estos costos y exigencias de tiempo son más difíciles de absorber en programas de menor precio. El mercado de capó activo automotriz es más sólido donde las calificaciones de seguridad o el posicionamiento del vehículo justifican el trabajo adicional. Los cambios tardíos en el diseño pueden dificultar aún más la adopción.
Riesgo de Despliegue Falso, Mantenibilidad y Reemplazo Post-Evento
Una unidad pirotécnica generalmente se reemplaza después de activarse, incluso cuando otras partes del vehículo tienen daños limitados. El vehículo también necesita inspección para confirmar que los elementos de detección y control siguen siendo adecuados para el servicio. Los fabricantes de automóviles deben considerar la disponibilidad de piezas, la capacitación de técnicos, las instrucciones de reparación y el tiempo de inactividad del cliente. Estos problemas son importantes para las aseguradoras, los operadores de flotas y los propietarios de vehículos. La activación falsa también es una preocupación importante porque el sistema debe evitar dispararse tras escombros en la carretera, contaminación de sensores o impactos ambiguos. Al mismo tiempo, no puede retrasar la acción cuando se requiere protección peatonal. El mercado de capó activo automotriz necesita una detección fiable y una guía de reparación clara para apoyar la confianza en el sistema. Las redes de servicio deben estar preparadas antes de que comience el despliegue en volumen.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Actuador:
Los Sistemas Pirotécnicos Lideran, los Sistemas Reversibles AvanzanLos sistemas pirotécnicos representaron el 59,35% de la participación del mercado de capó activo automotriz en 2026. Su posición refleja la necesidad de un método rápido y confiable para elevar el capó durante un impacto. Estos sistemas pueden integrarse en el área de bisagras o pestillos según la estructura del vehículo. Son familiares para los fabricantes de automóviles que ya utilizan dispositivos de seguridad pirotécnicos en otras aplicaciones. Su uso también se adapta a los diseños de la parte delantera de bajo espacio libre donde el capó necesita un levantamiento inicial potente. Esto mantiene a los actuadores pirotécnicos como elementos importantes en el mercado de capó activo automotriz.
Se proyecta que los sistemas electromagnéticos/reversibles crezcan a una CAGR del 12,66% hasta 2032. Su atractivo proviene del potencial para apoyar funciones de pre-colisión y reducir las necesidades de reemplazo tras ciertas activaciones. Estos diseños aún necesitan demostrar durabilidad, rendimiento de restablecimiento e integración con la detección del vehículo. Su adopción probablemente dependerá de si los beneficios justifican la complejidad añadida. Los enfoques híbridos pueden combinar un mecanismo reversible con una respuesta de protección separada para eventos graves. La industria de capó activo automotriz puede utilizar estos diseños primero donde la detección avanzada ya forma parte del programa del vehículo.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Sensor:
Los Tubos de Presión Permanecen Establecidos, la Detección por Fusión se ExpandeLos sensores de tubo de presión representaron el 40,93% de la participación del mercado de capó activo automotriz en 2026. Siguen siendo relevantes porque pueden detectar la deformación en el área del parachoques con un enfoque de diseño bien establecido. Su uso se adapta a sistemas que se activan tras el contacto físico. También pueden apoyar programas conscientes de los costos donde los fabricantes de automóviles buscan componentes probados. El sensor debe ajustarse a la estructura del parachoques y a las trayectorias de impacto de cada vehículo. Esto hace que los tubos de presión sean una parte continua del mercado de capó activo automotriz.
Se proyecta que la fusión de cámara/radar crezca a una CAGR del 13,48% hasta 2032. La detección combinada puede proporcionar al vehículo información antes de que se produzca un evento de contacto con el parachoques. También puede proporcionar más contexto para decidir si preparar o activar un sistema de protección. El valor del enfoque depende de la calidad del software y la interacción entre los sensores. Los fabricantes de vehículos deberán evaluar el rendimiento en condiciones de iluminación, clima y diseño de la parte delantera. Es probable que la industria de capó activo automotriz preste más atención a la fusión donde la protección pre-colisión es una prioridad del vehículo.
Por Componente:
Los Actuadores y Elevadores Anclan los Sistemas, las ECU Ganan ImportanciaLos actuadores/elevadores representaron el 45,02% de la participación del mercado de capó activo automotriz en 2026. Son las partes físicas que crean el espacio libre adicional del capó requerido por el sistema. Su diseño debe ajustarse al peso del capó, la geometría de la bisagra y la trayectoria de movimiento prevista. La elección del componente afecta al empaquetado, los procedimientos de reparación y la estructura final del vehículo. Los proveedores deben asegurarse de que los elevadores funcionen con el resto del sistema de protección peatonal. Esto deja a los actuadores/elevadores como elementos centrales del mercado de capó activo automotriz.
Se proyecta que las ECU crezcan a una CAGR del 10,32% hasta 2032. El controlador recibe las entradas de los sensores y determina cuándo activar la función de protección. Debe operar dentro de una arquitectura de seguridad vehicular más amplia y apoyar las funciones de diagnóstico apropiadas. A medida que los sistemas utilizan más entradas de sensores, el controlador tiene un papel más importante en la interpretación de esas entradas. Esto puede hacer que la capacidad del software sea un diferenciador importante para los proveedores. Se espera que la industria de capó activo automotriz dependa más de las ECU a medida que los requisitos de detección y toma de decisiones se vuelvan más detallados.
Por Tipo de Vehículo:
Los Automóviles de Pasajeros Lideran, los Vehículos Comerciales Ganan PresenciaLos automóviles de pasajeros representaron el 86,67% de la participación del mercado de capó activo automotriz en 2026. Las calificaciones de protección peatonal y las expectativas de seguridad de los consumidores influyen directamente en esta categoría de vehículos. Los automóviles de pasajeros también incluyen muchas plataformas premium y eléctricas donde el empaquetado del capó activo es relevante. Los fabricantes de automóviles pueden utilizar el sistema para apoyar los objetivos de seguridad sin cambiar el propósito general del vehículo. La decisión de instalación sigue estando estrechamente vinculada al diseño de la parte delantera del vehículo. Esto hace que los automóviles de pasajeros sean la base principal del mercado de capó activo automotriz.
Se proyecta que los vehículos comerciales crezcan a una CAGR del 9,39% hasta 2032. Los vehículos comerciales ligeros suelen operar en zonas urbanas donde las interacciones con peatones son frecuentes. Su diseño de la parte delantera y sus patrones de uso pueden plantear un desafío distinto de protección peatonal. Los fabricantes pueden adoptar sistemas de capó activo a medida que los requisitos de seguridad se amplíen a más clases de vehículos. Los compradores de flotas también pueden considerar el soporte de reparación y el tiempo de inactividad del vehículo antes de aceptar el sistema adicional. La industria de capó activo automotriz tiene margen para crecer en esta categoría a medida que las plataformas comerciales ligeras reciben contenido de seguridad más avanzado.

Por Canal de Ventas:
La Integración OEM Determina el AccesoLos OEM representaron el 93,42% de la participación del mercado de capó activo automotriz en 2026. El sistema debe integrarse con la estructura del vehículo, la arquitectura eléctrica y los controles de seguridad durante el desarrollo. Los proveedores de equipos originales trabajan con los fabricantes de automóviles antes de que comience la producción para definir esas conexiones. El diseño generalmente no puede replicarse mediante una instalación simple en el mercado de posventa. La validación específica del vehículo también apoya la importancia de la instalación de equipos originales. Esto otorga a los canales OEM un papel determinante en el mercado de capó activo automotriz.
Se proyecta que el mercado de posventa crezca a una CAGR del 8,90% hasta 2032 a medida que el parque de vehículos equipados envejece y aumentan los reemplazos post-despliegue. Los fabricantes de automóviles mantienen el control sobre las especificaciones del sistema porque son responsables del rendimiento del vehículo completo. Los proveedores deben cumplir con los plazos del programa, la calidad y las expectativas de validación establecidas por cada cliente. El proceso de ventas puede comenzar mucho antes de que un vehículo llegue a la producción. Esto favorece a los proveedores con soporte de ingeniería además de capacidad de fabricación de componentes. La industria de capó activo automotriz sigue vinculada a largos ciclos de desarrollo de productos y acuerdos de suministro a nivel de plataforma.
Análisis Geográfico
Europa representó el 43,52% de la participación del mercado de capó activo automotriz en 2026. La posición de la región está respaldada por su consolidado entorno de evaluación de protección peatonal y su experimentada base de suministro de seguridad. Los fabricantes de automóviles que venden en los mercados europeos consideran detenidamente el efecto de las características de seguridad en los resultados de evaluación de los vehículos. La región también cuenta con proveedores con experiencia en actuadores, sistemas de retención, detección y electrónica automotriz. Estas capacidades apoyan el desarrollo de sistemas de capó desplegable para vehículos locales y de exportación. Europa es un punto de referencia importante porque sus protocolos pueden influir en las plataformas globales vendidas en varias regiones. Esto crea una razón práctica para que los fabricantes de automóviles busquen sistemas que puedan adaptarse a modelos relacionados. También otorga a los equipos de desarrollo europeos un papel continuo en el establecimiento de expectativas de ingeniería comunes.
Se proyecta que Asia-Pacífico crezca a una CAGR del 9,81% hasta 2032. China es un importante centro de desarrollo de vehículos, especialmente para plataformas eléctricas y orientadas a la exportación. Los fabricantes de la región diseñan cada vez más productos para las expectativas de seguridad nacionales e internacionales. Japón y Corea del Sur contribuyen a través de redes establecidas de suministro de vehículos y componentes. India y Australia ofrecen mayor potencial a medida que evolucionan los requisitos de seguridad vehicular y la oferta de modelos. El mercado de capó activo automotriz puede expandirse a medida que los fabricantes aplican mayor contenido de protección en una gama más amplia de plataformas regionales. El soporte de ingeniería local es importante porque los diseños de vehículos y las necesidades de los clientes difieren en toda la región. Los proveedores que combinan capacidad de respuesta local con conocimiento probado del sistema están mejor posicionados para apoyar estos programas.
América del Norte, América del Sur, Oriente Medio y África tienen condiciones variadas para la adopción del capó activo. En Estados Unidos, la NHTSA ha añadido la protección peatonal en pruebas de resistencia a impactos a su Programa de Evaluación de Nuevos Automóviles, pero ha pospuesto su inicio del año modelo 2026 al año modelo 2027. Los vehículos importados pueden llevar estos sistemas a otras regiones incluso donde los requisitos locales están menos desarrollados. Los modelos premium suelen ser el primer punto de entrada porque llevan contenido de seguridad más avanzado. El soporte de reparación y las piezas de repuesto pueden ser menos accesibles fuera de los principales centros urbanos, lo que afecta a las decisiones de propiedad y de flota. El mercado de capó activo automotriz en estas regiones dependerá de la regulación, las importaciones de vehículos y el desarrollo de redes de servicio calificadas. Un proceso de reparación claro puede ser tan importante como el diseño del sistema original en mercados con cobertura de servicio dispersa. Los proveedores deben, por tanto, considerar la logística de piezas junto con las oportunidades de equipos originales.
Panorama Competitivo
Concentración del Mercado
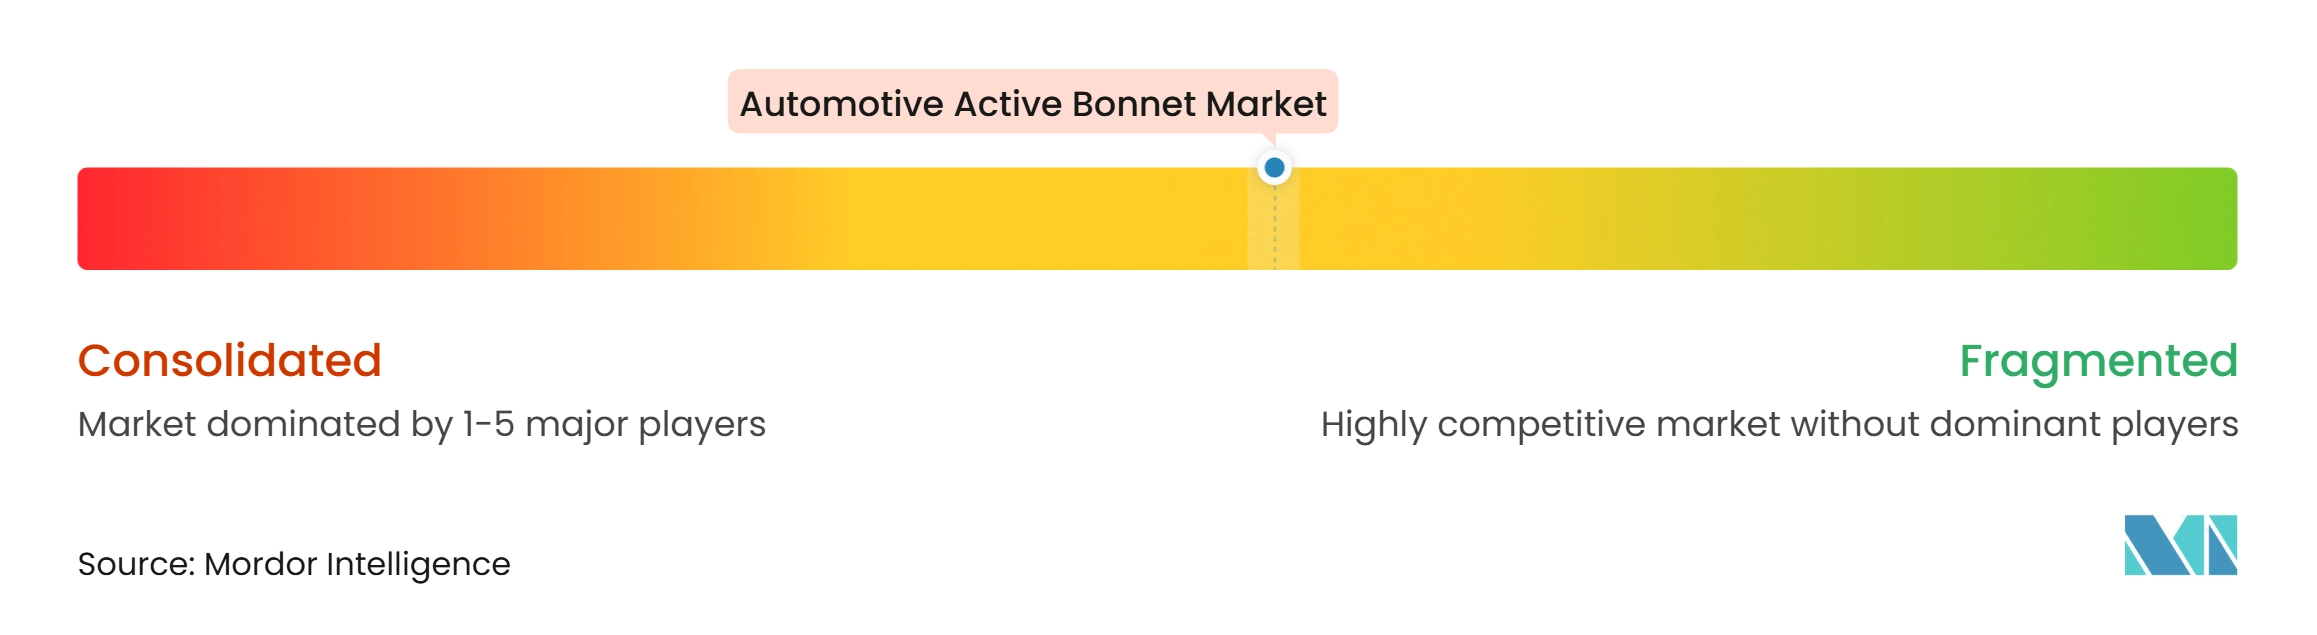
El mercado de capó activo automotriz sigue siendo moderadamente concentrado. Los grandes proveedores de seguridad tienen los recursos para gestionar el trabajo de validación, el soporte de programas de vehículos y las expectativas de producción global. Autoliv, AUMOVIO SE, ZF Friedrichshafen AG, DENSO CORPORATION y Toyoda Gosei Co., Ltd. se encuentran entre las empresas activas en capacidades relevantes de seguridad, detección y actuación. La competencia no se limita al actuador en sí porque el rendimiento del sistema depende de la detección, la electrónica y la integración del vehículo. Los especialistas aún pueden competir ofreciendo un diseño de actuador, una disposición de bisagras o una capacidad de detección distintivos. El mercado de capó activo automotriz recompensa a los proveedores que pueden abordar estas necesidades vinculadas. Los clientes también valoran el soporte de ingeniería consistente desde el trabajo conceptual hasta la producción en serie.
Autoliv firmó un acuerdo marco de cooperación estratégica global con Great Wall Motor en julio de 2026 que cubre sistemas de seguridad integrados, colaboración en la cadena de suministro y expansión internacional. Su actividad muestra cómo los proveedores de seguridad se están posicionando cerca de los programas de vehículos eléctricos de rápido crecimiento. AUMOVIO SE ha presentado tecnologías de seguridad que vinculan la detección con el despliegue de sistemas de retención pasivos, apoyando arquitecturas de seguridad integradas. ZF LIFETEC inició una expansión de capacidad en su base de Xi'an en marzo de 2026 que añade 1,8 millones de elevadores de capó al año. Estos movimientos reflejan la competencia por programas de vehículos que necesitan tanto soporte local como capacidad técnica global. La industria de capó activo automotriz está cada vez más moldeada por proveedores que pueden apoyar a los clientes en varios mercados. Las asociaciones locales pueden ayudar a los proveedores a responder a los cambios de diseño y las necesidades de producción sin perder el beneficio de una base tecnológica global.
La competencia también depende de la capacidad de gestionar los costos. Los fabricantes de automóviles necesitan sistemas que se ajusten a sus objetivos de seguridad sin crear una complejidad innecesaria en el vehículo. Los proveedores están, por tanto, desarrollando diseños modulares que pueden adaptarse a más de una plataforma. Un sólido historial de validación puede ayudar a un proveedor a ganar negocios repetidos cuando un cliente utiliza arquitecturas de vehículos similares. Los nuevos participantes pueden encontrar oportunidades en actuadores reversibles, integración de sensores o empaquetado compacto. Es probable que el mercado de capó activo automotriz siga siendo competitivo porque ninguna capacidad única determina completamente el éxito. El diseño del producto, el soporte de pruebas, la disciplina de fabricación y las relaciones con los clientes influyen en la decisión final del proveedor.
Líderes de la Industria de Capó Activo Automotriz
-
Autoliv, Inc.
-
AUMOVIO SE
-
ZF Friedrichshafen AG
-
DENSO CORPORATION
-
Toyoda Gosei Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Capó Activo Automotriz Empresas cubiertas en este informe
- Autoliv, Inc.
- ZF Friedrichshafen AG
- Ningbo Joyson Electronic Corp.
- AUMOVIO SE
- Robert Bosch GmbH
- DENSO CORPORATION
- Aptiv PLC
- Magna International Inc.
- Hyundai Mobis Co., Ltd.
- Daicel Corporation
- Nippon Kayaku Co., Ltd.
- Toyoda Gosei Co., Ltd.
- Gestamp Automoción, S.A.
- Multimatic Inc.
- Ashimori Industry Co., Ltd.
- Astotec Automotive GmbH
- Forvia SE
- OPmobility SE
- Samvardhana Motherson International Ltd.
Desarrollos recientes de la industria en Mercado de Capó Activo Automotriz
- Octubre de 2026: STMicroelectronics introdujo cuatro sensores combinados de seguridad automotriz para el despliegue de airbags y otros sistemas de seguridad activos y pasivos en vehículos del mercado masivo.
- Julio de 2026: Autoliv y Great Wall Motor firmaron un acuerdo marco de cooperación estratégica global que cubre sistemas de seguridad integrados, colaboración en la cadena de suministro y la expansión internacional de GWM.
- Marzo de 2026: ZF LIFETEC inició obras de expansión de capacidad en su base de Xi'an que añade 1,8 millones de elevadores de capó y 4,1 millones de infladores híbridos de capacidad anual.
- Septiembre de 2025: La NHTSA retrasó la incorporación de la protección peatonal en pruebas de resistencia a impactos a su Programa de Evaluación de Nuevos Automóviles del año modelo 2026 al año modelo 2027.
Alcance del Informe Global del Mercado de Capó Activo Automotriz
El Mercado de Capó Activo Automotriz está segmentado por Tipo de Actuador, Tipo de Sensor, Componente, Tipo de Vehículo, Canal de Ventas y Geografía. Por Tipo de Actuador, el mercado está segmentado en Pirotécnico, de Resorte/Mecánico y Electromagnético/Reversible. Por Tipo de Sensor, el mercado está segmentado en Sensores de Tubo de Presión, Acelerómetros, Sensores de Fibra Óptica y Fusión de Cámara/Radar. Por Componente, el mercado está segmentado en Actuadores/Elevadores, Sensores, ECU y Otros (Bisagras). Por Tipo de Vehículo, el mercado está segmentado en Automóviles de Pasajeros y Vehículos Comerciales. Por Canal de Ventas, el mercado está segmentado en OEM y Posventa. Por Geografía, el mercado está segmentado en América del Norte (Estados Unidos, Canadá y México), Europa (Alemania, Reino Unido, Francia, Italia, España, Suecia, Rusia, Polonia y Resto de Europa), Asia-Pacífico (China, Japón, Corea del Sur, India, Australia, Nueva Zelanda y Resto de Asia-Pacífico), América del Sur (Brasil, Argentina, Chile, Colombia y Resto de América del Sur) y Oriente Medio y África (Arabia Saudita, Emiratos Árabes Unidos, Turquía, Sudáfrica, Israel y Resto de Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de Valor (USD).
Resumen de la segmentación
| Pirotécnico |
| De Resorte/Mecánico |
| Electromagnético/Reversible |
| Sensores de Tubo de Presión |
| Acelerómetros |
| Sensores de Fibra Óptica |
| Fusión de Cámara/Radar |
| Actuadores/Elevadores |
| Sensores |
| ECU |
| Otros (Bisagras) |
| Automóviles de Pasajeros |
| Vehículos Comerciales |
| OEM |
| Posventa |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Suecia | |
| Rusia | |
| Polonia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| India | |
| Australia | |
| Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Israel | |
| Resto de Oriente Medio y África |
| Por Tipo de Actuador | Pirotécnico | |
| De Resorte/Mecánico | ||
| Electromagnético/Reversible | ||
| Por Tipo de Sensor | Sensores de Tubo de Presión | |
| Acelerómetros | ||
| Sensores de Fibra Óptica | ||
| Fusión de Cámara/Radar | ||
| Por Componente | Actuadores/Elevadores | |
| Sensores | ||
| ECU | ||
| Otros (Bisagras) | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales | ||
| Por Canal de Ventas | OEM | |
| Posventa | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Suecia | ||
| Rusia | ||
| Polonia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| Australia | ||
| Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Israel | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué es un sistema de capó activo automotriz?
Es un sistema de protección peatonal que eleva el capó durante un impacto calificado para crear espacio adicional sobre las partes duras bajo el capó.
¿Cuál es el pronóstico del tamaño del mercado de capó activo automotriz?
Se proyecta que el tamaño del mercado de capó activo automotriz aumente de 2,42 mil millones de USD en 2027 a 3,58 mil millones de USD para 2032, a una CAGR del 8,11%.
¿Qué tipo de actuador lidera la adopción del capó activo automotriz?
Los sistemas pirotécnicos lideraron con una participación del 59,35% en 2026 porque proporcionan una respuesta rápida de elevación del capó para diseños de protección peatonal específicos del vehículo.
¿Qué enfoque de sensor tiene el pronóstico de crecimiento más rápido para los sistemas de capó activo?
Se proyecta que la fusión de cámara/radar crezca a una CAGR del 13,48% hasta 2032, respaldada por la necesidad de una detección más temprana e informada.