
自動車用アクティブボンネット市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 2.42 十億米ドル |
| 市場規模 (2032) | 3.58 十億米ドル |
| 成長率 (2027 - 2032) | 8.11 % |
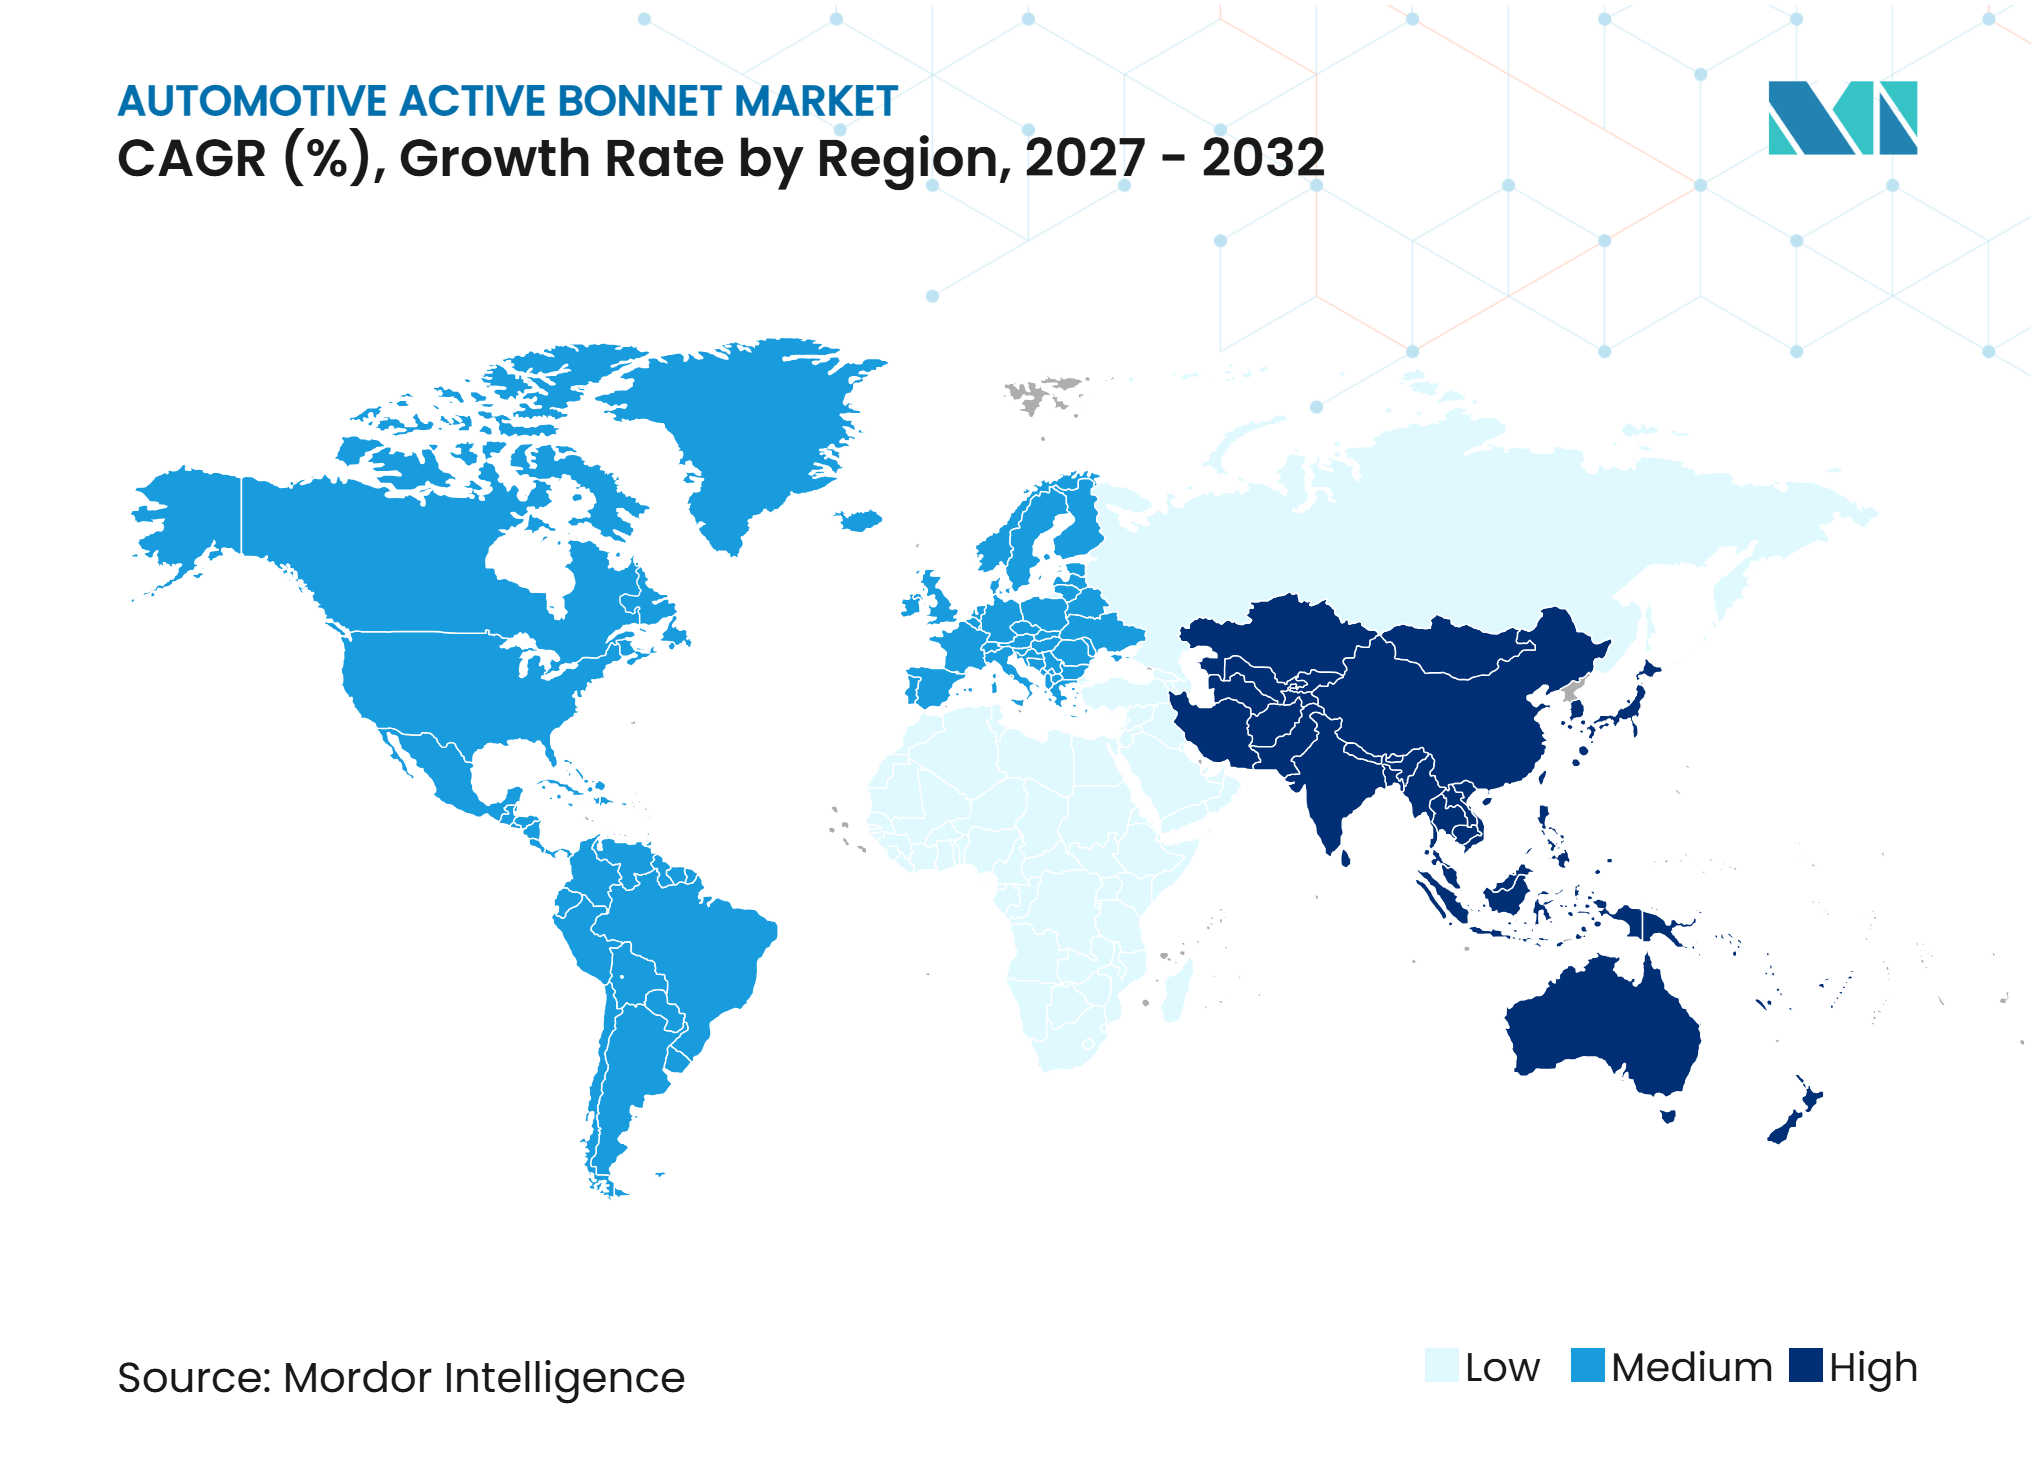
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用アクティブボンネット市場分析
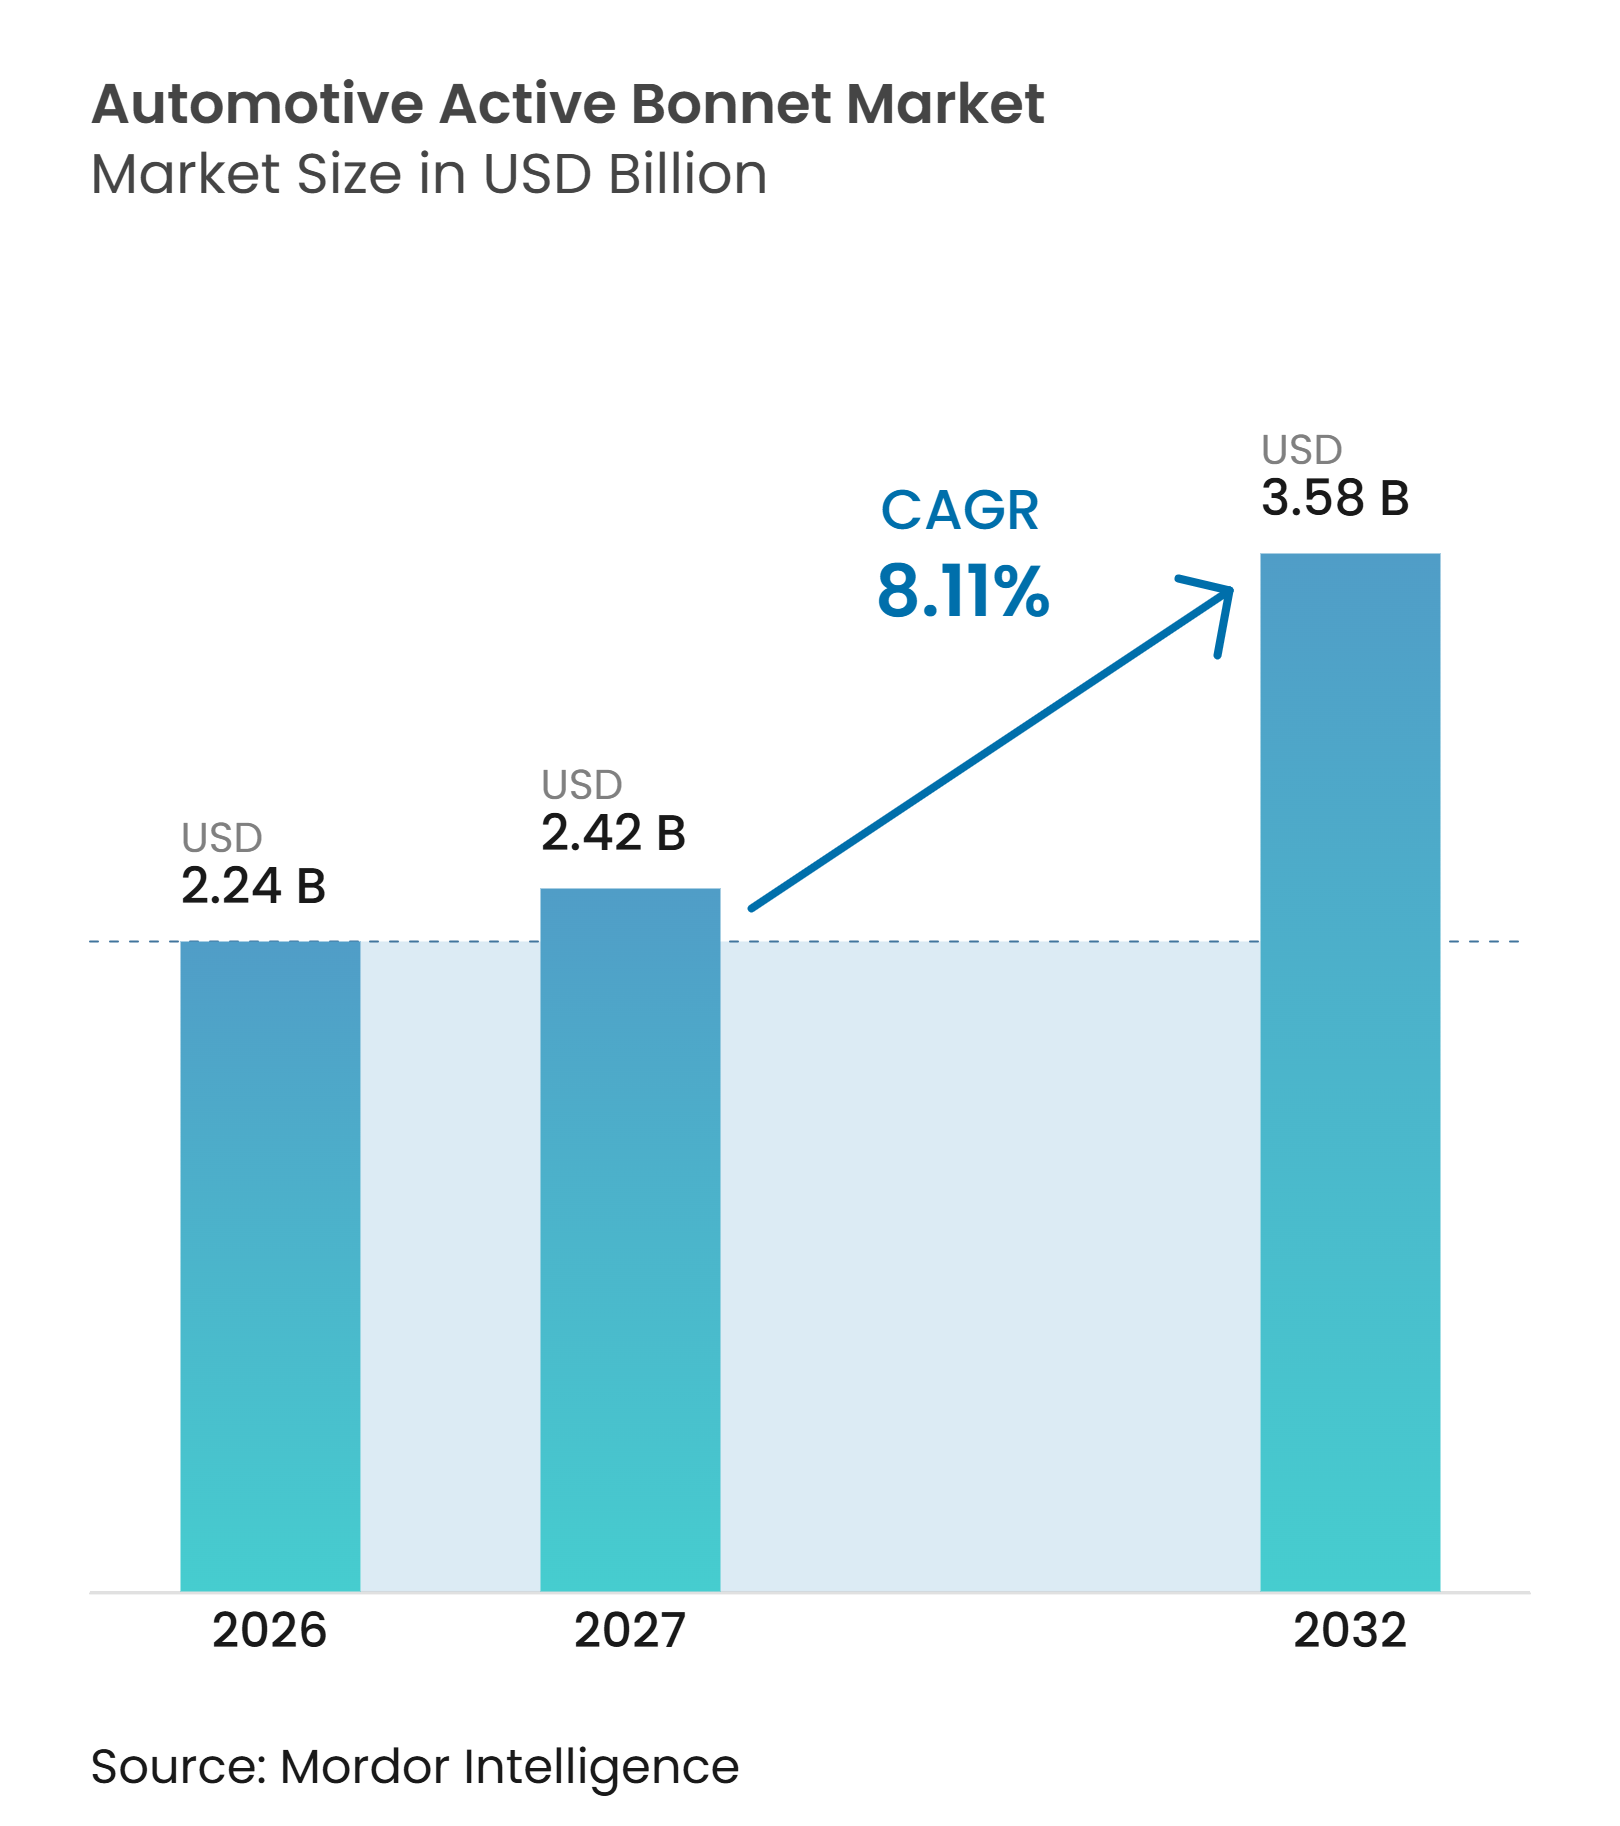
自動車用アクティブボンネット市場規模は2026年に2.24 ビリオン 米ドルと評価されており、2027年の2.42 ビリオン 米ドルから2032年には3.58 ビリオン 米ドルと、2027年から2032年の期間にCAGR 8.11%で成長する見込みです。自動車用アクティブボンネット市場は、歩行者保護規制、車両アーキテクチャ、およびセンサーと拘束システムの統合ニーズによって形成されています。展開式ボンネットシステムは、歩行者衝突時にフードとボンネット下部の硬い部品との間に追加のクリアランスを生み出すことができます。電気自動車やその他の低クリアランス設計では、固定フードではそのクリアランスを確保することが難しくなる場合があります。そのためサプライヤーは、機械工学、センシング、電子機器、および検証作業を単一の車両プログラムに統合する必要があります。自動車用アクティブボンネット市場における機会は、メーカーが複数の地域にわたって一貫した歩行者保護を追求する場所で最も強くなっています。
主要レポートのポイント
- アクチュエータータイプ別では、火工品式システムが2026年の自動車用アクティブボンネット市場シェアの59.35%を占め、電磁式/可逆式システムは2032年までに12.66%のCAGRを記録すると予測されています。
- センサータイプ別では、圧力チューブセンサーが2026年の自動車用アクティブボンネット市場シェアの40.93%を占め、カメラ/レーダーフュージョンは2032年までに13.48%のCAGRを記録すると予測されています。
- コンポーネント別では、アクチュエーター/リフターが2026年に45.02%のシェアを占め、ECUは2032年までに10.32%のCAGRを記録すると予測されています。
- 車両タイプ別では、乗用車が2026年に86.67%のシェアを占め、商用車は2032年までに9.39%のCAGRを記録すると予測されています。
- 販売チャネル別では、OEMが2026年に93.42%のシェアを占め、アフターマーケットは2032年までに8.90%のCAGRを記録すると予測されています。
- 地域別では、欧州が2026年に43.52%のシェアを占め、アジア太平洋地域は2032年までに9.81%のCAGRを記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ユーロNCAPおよび歩行者安全コンプライアンス要件の高まり | +2.5% | 州および中国で最も即時的な牽引力が強く、グローバル全体に影響 | 短期(2年以内) |
| プレミアム車および電気自動車におけるアクティブセーフティコンテンツの拡大 | +2.0% | 中国、欧州、北米に集中し、グローバル全体に影響 | 中期(2〜4年) |
| カメラ、レーダー、圧力ベースの歩行者センシングの統合 | +1.2% | 欧州および日本に技術開発が集中し、グローバル全体に影響 | 中期(2〜4年) |
| 低クリアランス車両プラットフォームにおける火工品式フードリフターの使用増加 | +0.8% | アジア太平洋地域、欧州 | 中期(2〜4年) |
| 繰り返しイベントおよびプリクラッシュアーキテクチャにおける可逆式保護への需要増加 | +0.6% | 欧州、北米 | 長期(4年以上) |
| 中国、韓国、米国NCAPプログラムにおける歩行者保護評価の拡大 | +0.3% | アジア太平洋地域および北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ユーロNCAPおよび歩行者安全コンプライアンス要件の高まり
ユーロNCAPの脆弱な道路利用者プロトコルは、車両がキャビン外の人々をどのように保護するかに細心の注意を払っています脆弱な道路利用者の保護、 ユーロNCAP、www.euroncap.com">[1]。展開式ボンネットシステムを搭載した車両は、展開後にシステムが十分なクリアランスを提供することを示す証拠が必要です。これにより、アクティブボンネットの設計は、後期のコンポーネント選択ではなく、車両レベルの決定事項となります。メーカーはフード、ヒンジ、センサー、制御ロジック、およびボンネット下部のレイアウトを調整する必要があります。国連規則第127号も、参加市場における歩行者安全の型式認可フレームワークを提供しています[2]。テスト済みのハードウェア、文書化されたプロセス、および適応可な設計を持つサプライヤーは、自動車メーカーの作業負荷を軽減できます。自動車用アクティブボンネット市場は、メーカーが複数の規制環境向けにプラットフォームを開発する際に恩恵を受けます。
プレミアム車および電気自動車におけるアクティブセーフティコンテンツの拡大
プレミアム車は、より広い車両ラインナップ全体に普及する前に、新しい安全機能を導入することが多いです。アクティブボンネットシステムは、車両設計と検証との緊密な調整が必要なため、このパターンに適合しています。バッテリー電気自動車は、剛性の高い電気部品や構造部品の上方における受動的変形スペースを減少させるフロントエンドレイアウトを持つ場合があります。展開式ボンネットは、固定フードだけでは意図した保護結果を達成できない場合に、衝突時に追加のスペースを生み出すことができます。各車両には、独自のフード形状、構造、歩行者保護目標、およびコスト計画があります。サプライヤーは、異なるレイアウトに適したコンパクトなシステムを提供することで採用を支援できます。しがって、自動車用アクティブボンネット市場は、電動推進へのシフトだけでなく、車両アーキテクチャのより広範な変化に追随します。
カメラ、レーダー、圧力ベースの歩行者センシングの統合
展開式ボンネットは、作動前に歩行者の衝突を他のイベントと区別する必要があります。圧力センシングは、バンパーエリアの変形を検出できるため、引き続き有用です。カメラとレーダーの入力は、物理的な接触が発生する前に情報を追加できます。これらの入力を組み合わせることで、車両はより多くのコンテキストでイベントを評価できます。制御ユニットは、車両に設定された動作条件内で信頼性の高い判断を下す必要があります。サプライヤーは、センサー、コントローラー、およびアクチュエーターが単一のシステムとして機能する方法を示す必要があります。プリクラッシュ機能がより重要になるにつれ、自動車用アクティブボンネット市場はこの統合をますます重視しています。
低クリアランス車両プラットフォームにおける火工品式フードリフターの使用増加
低クリアランスフロントエンド設計は、歩行者保護にとって厳しい環境を生み出します。ボンネットは、対象となるイベント発生時にその下の硬い部品から十分に離れるだけの動きが必要です。火工品式リフターは、限られたスペース内で迅速かつ強力な動きを提供できるため、関連性があります。そのパッケージングは、車両構造に応じてヒンジまたはラッチの位置に適応させることができます。メーカーはまた、安全な設置、作動、修理手順、および廃棄処理を管理する必要があります。サプライヤーは、アクチュエーターのストロークをフードの形状と必要なクリアランスに合わせる必要があります。自動車用アクティブボンネット市場は、固定フードでは十分な変形スペースを提供できない場合に、これらのシステムに引き続き依存しています。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 受動的ボンネット設計に対するシステムおよび検証コストの高さ | -1.8% | 大衆向け乗用車セグメントで最も深刻であり、グローバル全体に影響 | 短期(2年以内) |
| 誤展開、整備、およびイベント後の交換リスク | -1.2% | グローバル | 中期(2〜4年) |
| グローバルアフターマーケットにおける後付け経済性の限界 | -0.6% | 南米、中東・アフリカ | 長期(4年以上) |
| 歩行者テストプロトコルおよびセンサー検証証拠における地域差 | -0.4% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
受動的ボンネット設計に対するシステムおよび検証コストの高さ
アクティブボンネットは、固定フードには不要なアクチュエーター、センサー、配線、制御電子機器、および特別に設計されたヒンジやラッチなどの部品を追加します。各部品は車両構造およびより広範な安全システムと連携して機能する必要があります。自動車メーカーは、コンポーネントレベルのテストのみに依存するのではなく、完成車両を検証する必要があります。車両メーカーはまた、テスト施設、エンジニアリングリソース、および対象市場向けの証拠へのアクセスが必要です。フード、バンパー、またはセンサーレイアウトの変更には、さらなる確認が必要になる場合があります。これらのコストとタイミングの要求は、低価格帯のプログラムでは吸収しにくいです。自動車用アクティブボンネット市場は、安全評価や車両ポジショニングが追加作業を正当化する場所で最も強くなっています。設計の後期変更は、採用をさらに困難にする可能性があります。
誤展開、整備性、およびイベント後の交換リスク
火工品式ユニットは、車両の他の部品への損傷が限定的であっても、作動後は一般的に交換されます。また、センシングおよび制御要素がサービスに適した状態であることを確認するために、車両の点検も必要です。自動車メーカーは、部品の入手可能性、技術者のトレーニング、修理手順、および顧客のダウンタイムを考慮する必要があります。これらの問題は、保険会社、フリートオペレーター、および車両オーナーにとって重要です。誤作動も重要な懸念事項であり、システムは道路上の破片、センサーの汚染、または曖昧な衝突後に誤って作動することを避けなければなりません。同時に、歩行者保護が必要な場合に作動を遅らせることもできません。自動車用アクティブボンネット市場は、システムへの信頼を支えるために、信頼性の高い検出と明確な修理ガイダンスを必要としています。量産展開が始まる前に、サービスネットワークを準備しておく必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アクチュエータータイプ別:
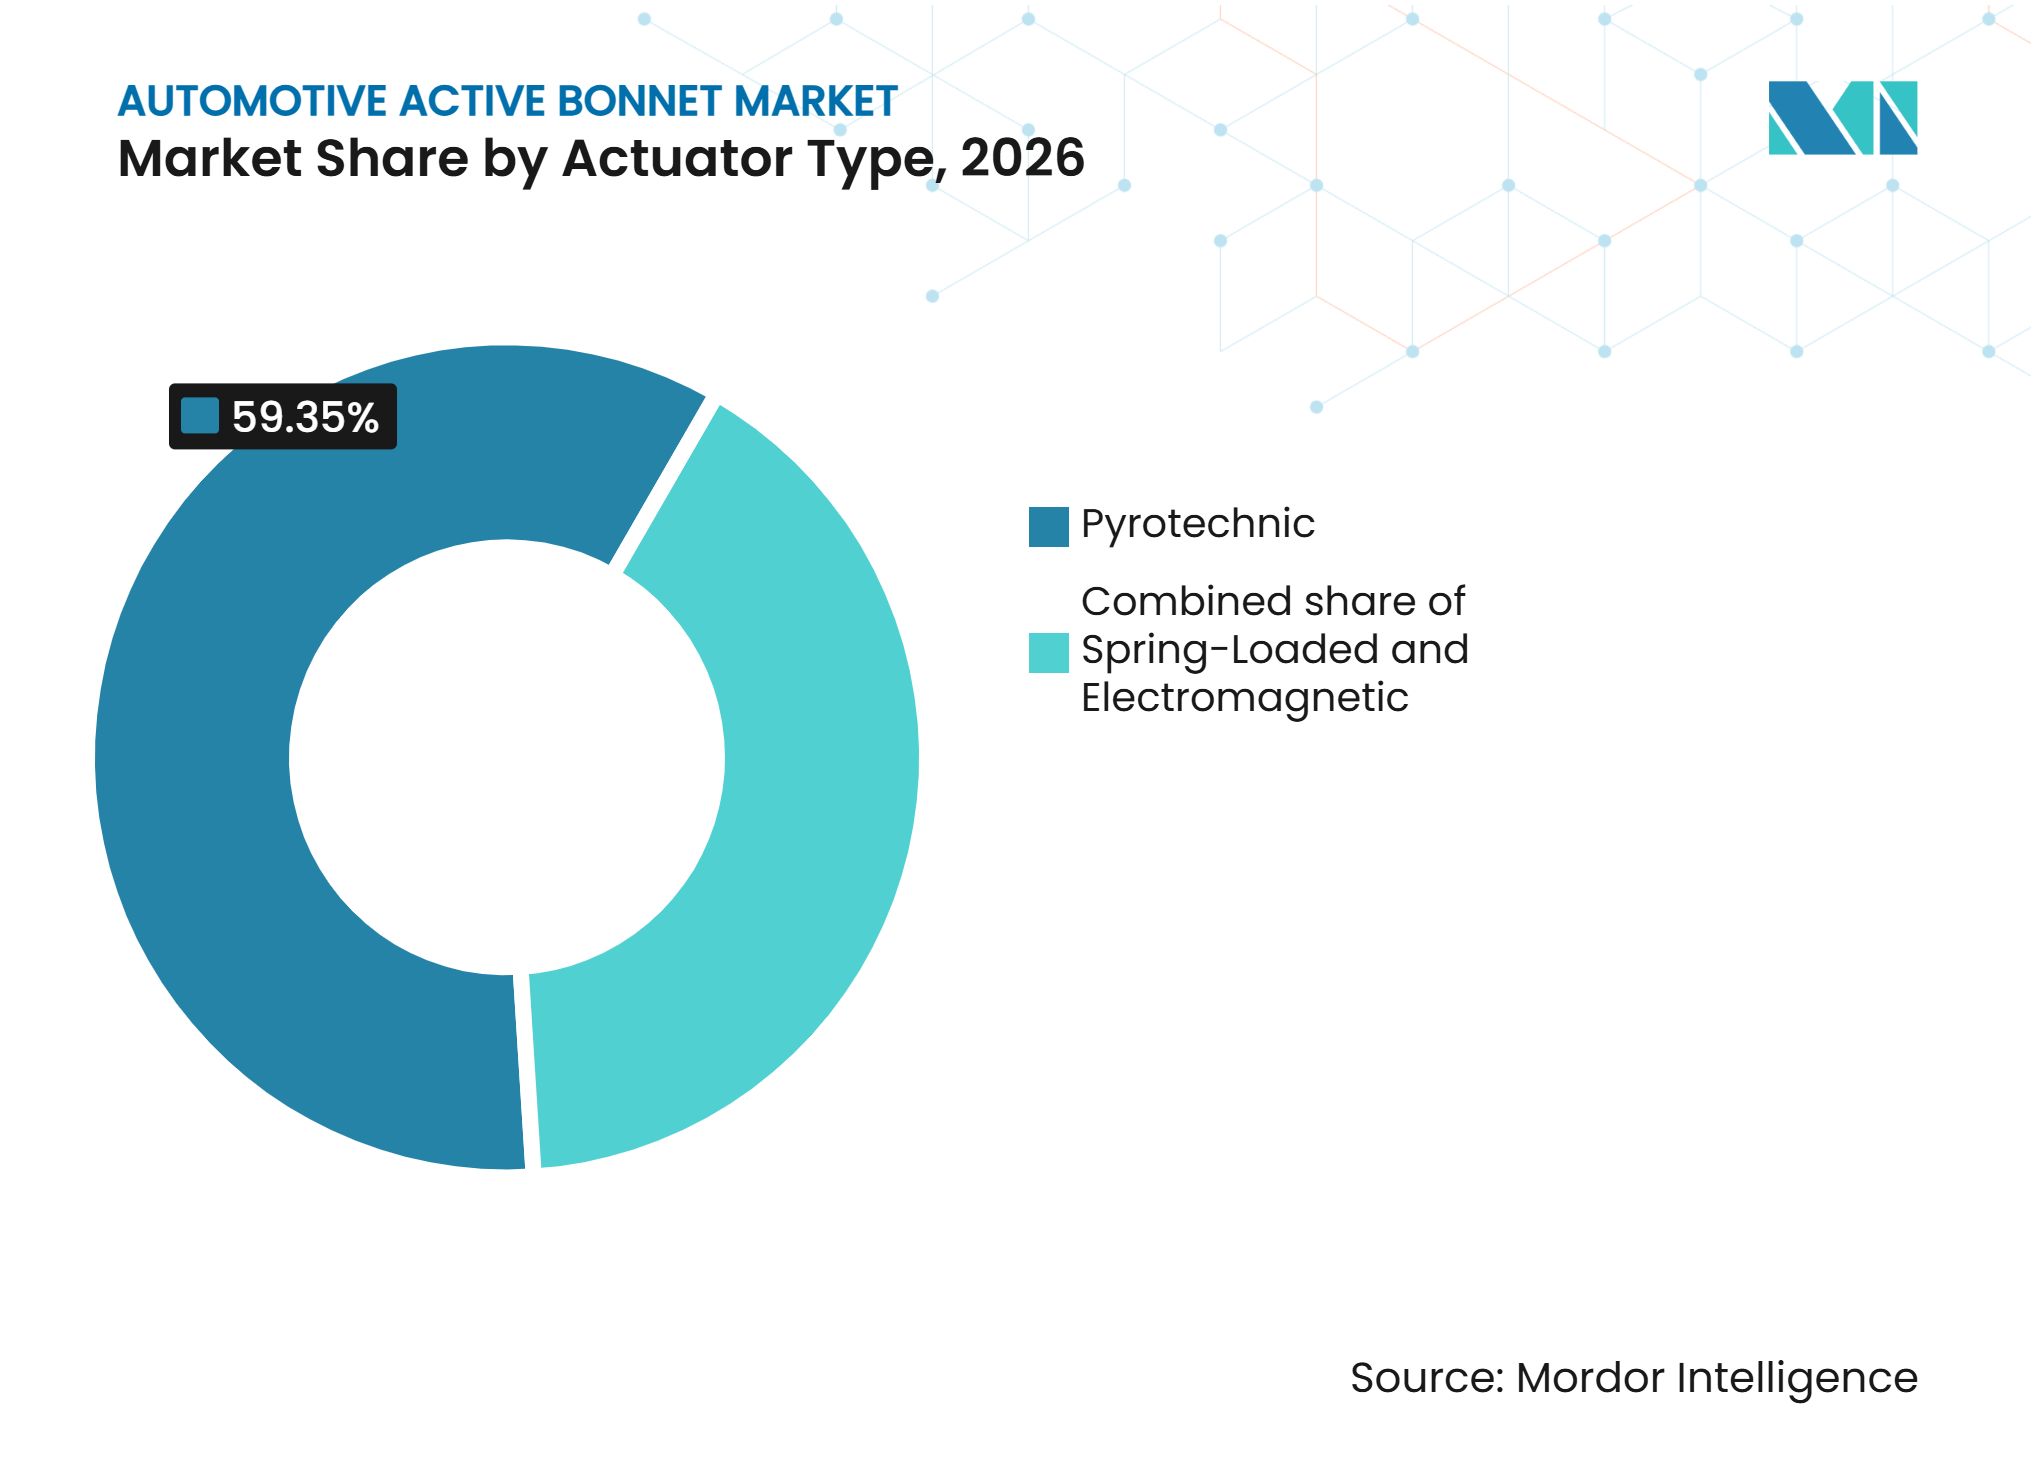
火工品式システムがリード、可逆式システムが前進火工品式システムは2026年の自動車用アクティブボンネット市場シェアの59.35%を占めました。その地位は、衝突時にフードを持ち上げるための迅速かつ信頼性の高い方法の必要性を反映しています。これらのシステムは、車両構造に基づいてヒンジまたはラッチエリアに統合できます。これらは、他のアプリケーションで火工品式安全装置をすでに使用している自動車メーカーにとって馴染み深いものです。その使用は、フードに強力な初期リフトが必要な低クリアランスのフロントエンド設計にも適合しています。これにより、火工品式アクチュエーターは自動車用アクティブボンネット市場において引き続き重要な位置を占めています。
電磁式/可逆式システムは2032年までに12.66%のCAGRで成長すると予測されています。その魅力は、プリクラッシュ機能をサポートし、特定の作動後の交換ニーズを削減できる可能性から来ています。これらの設計は、耐久性、リセット性能、および車両センシングとの統合を証明する要があります。その採用は、メリットが追加の複雑さを正当化するかどうかにかかっているでしょう。ハイブリッドアプローチは、可逆式メカニズムと重大なイベントに対する別の保護応答を組み合わせることができます。自動車用アクティブボンネット産業は、高度なセンシングがすでに車両プログラムの一部である場合に、これらの設計を最初に採用する可能性があります。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能です
センサータイプ別:
圧力チューブが確立された地位を維持、フュージョンセンシングが拡大圧力チューブセンサーは2026年の自動車用アクティブボンネット市場シェアの40.93%を占めました。これらは、確立された設計アプローチでバンパーエリアの変形を検出できるため、引き続き関連性があります。その使用は、物理的な接触後に作動するシステムに適合しています。また、実績のあるコンポーネントを求める自動車メーカーのコスト意識の高いプログラムもサポートできます。センサーは、各車両のバンパー構造と衝突経路に合わせる必要があります。これにより、圧力チューブは自動車用アクティブボンネット市場の継続的な一部となっています。
カメラ/レーダーフュージョンは2032年までに13.48%のCAGRで成長すると予測されています。複合センシングは、バンパー接触イベントが発生する前に車両に情報を提供できます。また、保護システムを準備または作動させるかどうかを決定するためのより多くのコンテキストを提供できます。このアプローチの価値は、ソフトウェアの品質とセンサー間の相互作用に依存します。車両メーカーは、照明、天候、およびフロントエンド設計条件全体にわたるパフォーマンスを評価する必要があります。自動車用アクティブボンネット産業は、プリクラッシュ保護が車両の優先事項である場合に、フュージョンにより多くの注目を与える可能性があります。
コンポーネント別:
アクチュエーターとリフターがシステムの基盤、ECUの重要性が増大アクチュエーター/リフターは2026年の自動車用アクティブボンネット市場シェアの45.02%を占めました。これらは、システムが必要とする追加のフードクリアランスを生み出す物理的な部品です。その設計は、フードの重量、ヒンジの形状、および意図した動作経路に合わせる必要があります。コンポーネントの選択は、パッケージング、修理手順、および車両の最終構造に影響します。サプライヤーは、リフターが歩行者保護システムの残りの部分と連携して機能することを確認する必要があります。これにより、アクチュエーター/リフターは自動車用アクティブボンネット市場の中心的な存在であり続けています。
ECUは2032年までに10.32%のCAGRで成長すると予測されています。コントローラーはセンサー入力を受け取り、保護機能を作動させるタイミングを決定します。より広範な車安全アーキテクチャ内で動作し、適切な診断機能をサポートする必要があります。システムがより多くのセンサー入力を使用するにつれて、コントローラーはそれらの入力を解釈する上でより大きな役割を果たします。これにより、ソフトウェア能力が重要なサプライヤーの差別化要因となる可能性があります。センシングと意思決定の要件がより詳細になるにつれて、自動車用アクティブボンネット産業はECUへの依存度を高めると予想されます。
車両タイプ別:
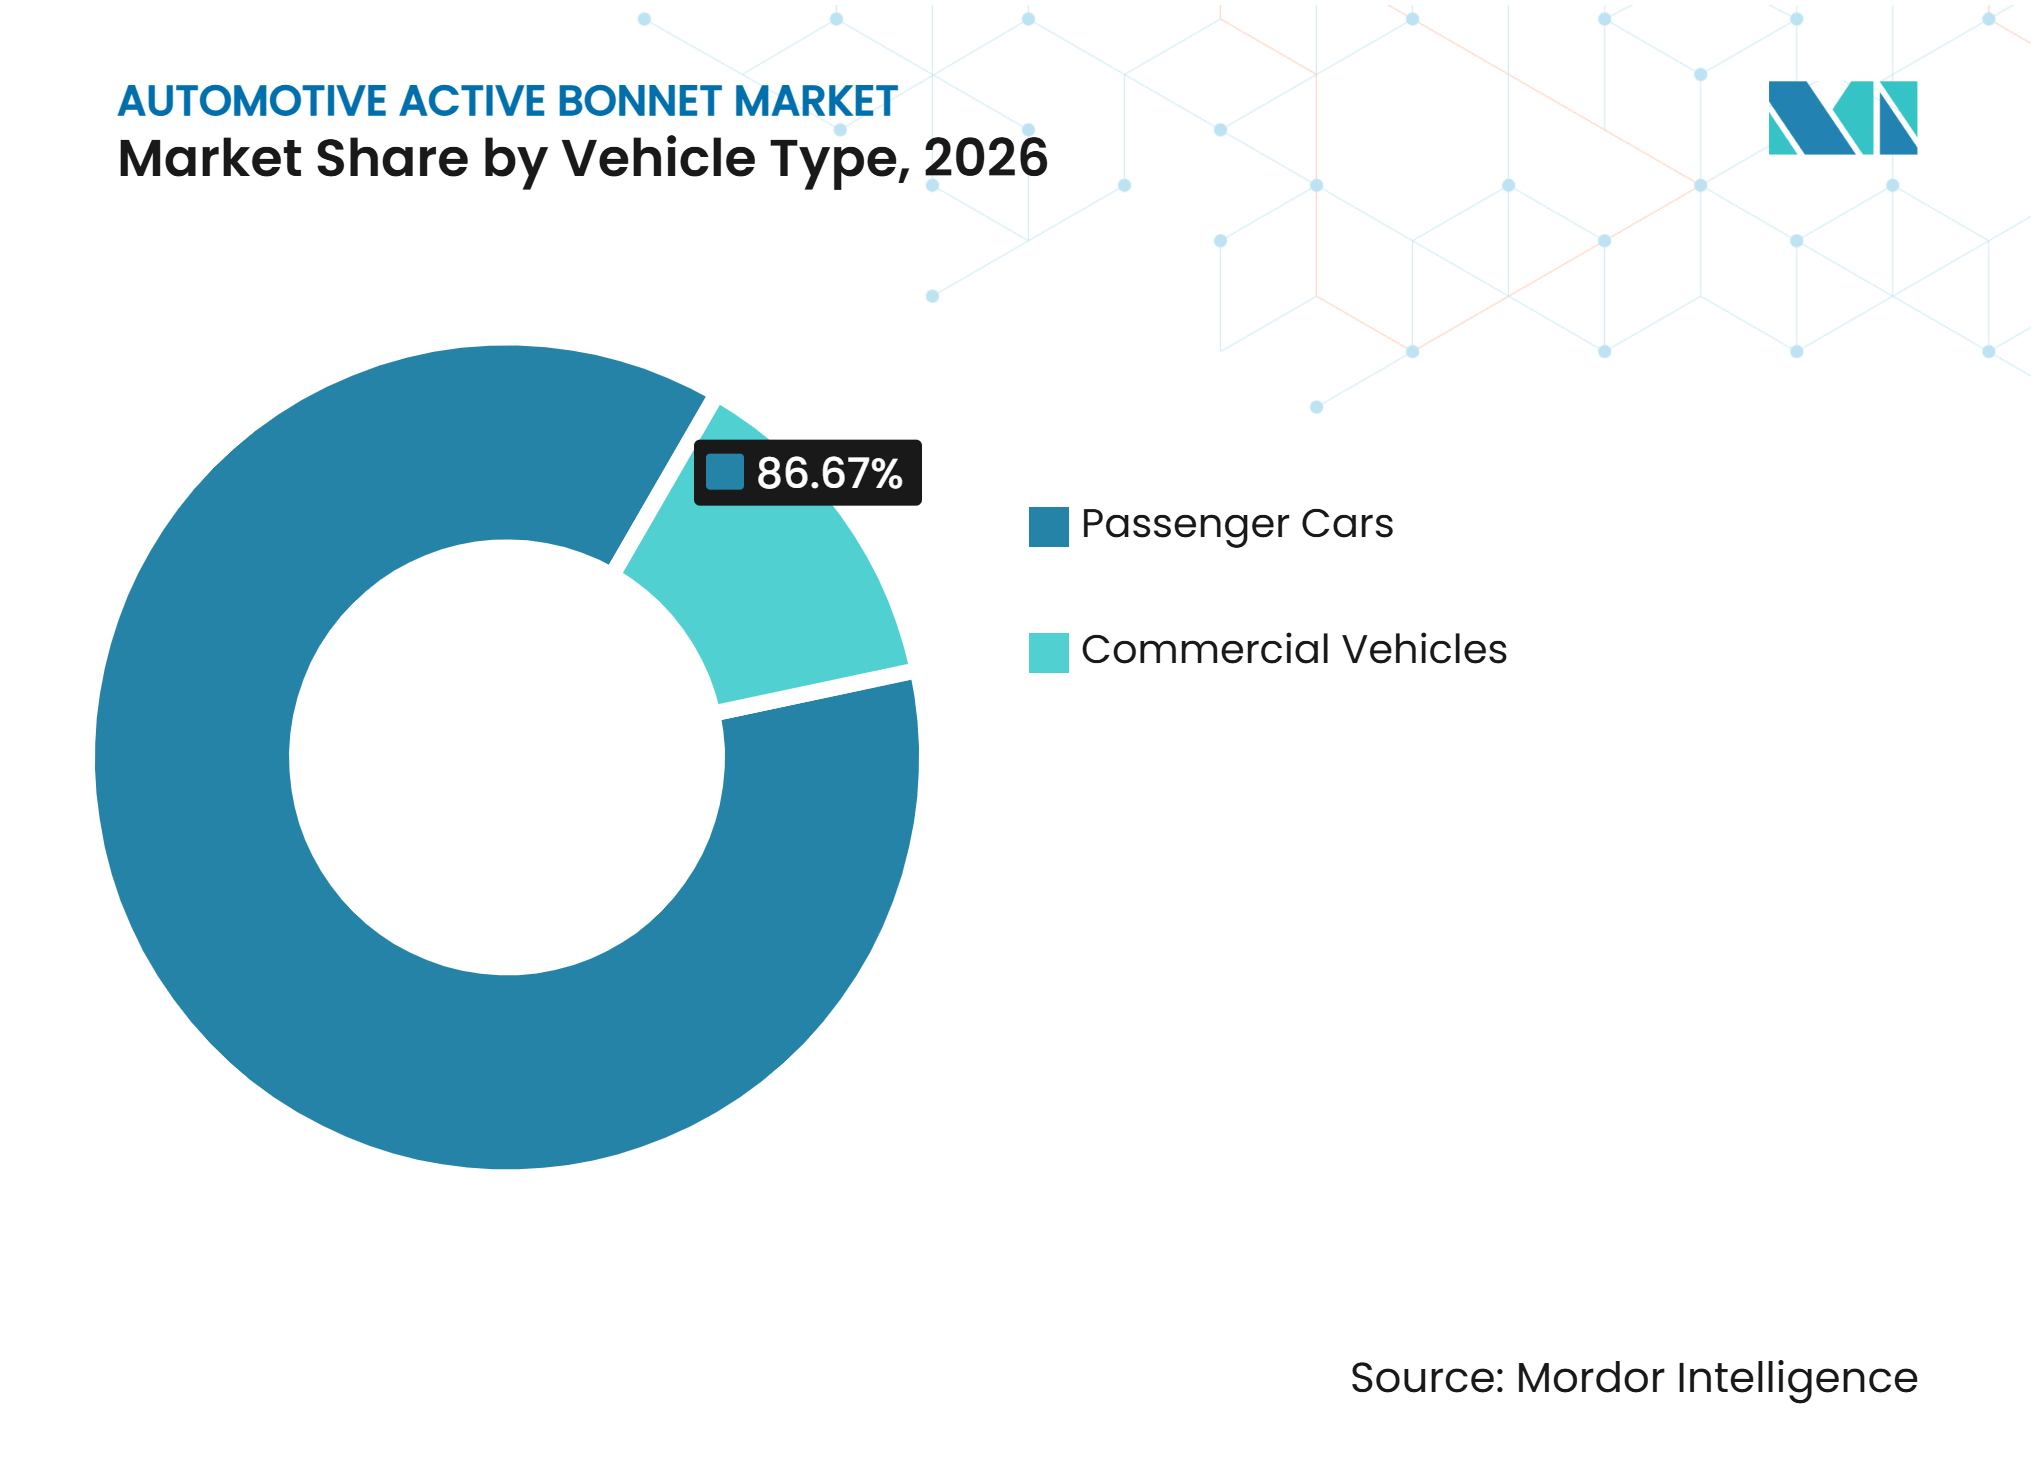
乗用車がリード、商用車がプレゼンスを構築乗用車は2026年の自動車用アクティブボンネット市場シェアの86.67%を占めました。歩行者保護評価と消費者の安全期待がこの車両カテゴリーに直接影響しています。乗用車には、アクティブボンネットのパッケージングが関連する多くのプレミアムおよび電気プラットフォームも含まれています。自動車メーカーは、車両全体の目的を変えることなく、安全目標をサポートするためにシステムを使用できます。取り付けの決定は、車両のフロントエンド設計と密接に関連しています。これにより、乗用車は自動車用アクティブボンネット市場の主要な基盤となっています。
商用車は2032年までに9.39%のCAGRで成長すると予測されています。小型商用車は、歩行者との接触が頻繁な都市部で運行されることが多いです。そのフロントエンド設計と使用パターンは、独特の歩行者保護上の課題をもたらす可能性があります。安全要件がより多くの車両クラスに拡大するにつれて、メーカーはアクティブボンネットシステムを採用する可能性があります。フリートバイヤーも、追加システムを受け入れる前に修理サポートと車両のダウンタイムを考慮する場合があります。自動車用アクティブボンネット産業は、小型商用プラットフォームがより高度な安全コンテンツを受け取るにつれて、このカテゴリーで成長する余地があります。

販売チャネル別:
OEM統合がアクセスを決定OEMは2026年の自動車用アクティブボンネット市場シェアの93.42%を占めました。システムは開発中に車両構造、電気アーキテクチャ、および安全制御と統合される必要があります。純正装備サプライヤーは、生産開始前に自動車メーカーと協力してそれらの接続を定義します。設計は通常、単純なアフターマーケット取り付けによって複製することはできません。車両固有の検証も、純正装備取り付けの重要性を支持しています。これにより、OEMチャネルは自動車用アクティブボンネット市場において決定的な役割を果たしています。
アフターマーケットは、装備済み車両パークの老朽化と展開後の交換増加に伴い、2032年までに8.90%のCAGRで成長すると予測されています。自動車メーカーは完成車両のパフォーマンスに責任を負うため、システム仕様の管理を維持しています。サプライヤーは、各顧客が設定するプログラムのタイミング、品質、および検証の期待を満たす必要があります。販売プロセスは、車両が生産に達するずっと前に始まる場合があります。これは、コンポーネント製造能力だけでなくエンジニアリングサポトも持つサプライヤーに有利です。自動車用アクティブボンネット産業は、長い製品開発サイクルとプラットフォームレベルの供給契約に引き続き結びついています。
地域分析
欧州は2026年の自動車用アクティブボンネット市場シェアの43.52%を占めました。この地域の地位は、確立された歩行者保護評価環境と経験豊富な安全サプライベースによって支えられています。欧州市場に販売する自動車メーカーは、安全機能が車両評価結果に与える影響を十分に考慮しています。この地域には、アクチュエーター、拘束システム、センシング、および自動車用電子機器の経験を持つサプライヤーも存在します。これらの能力は、国内および輸出車両向けの展開式ボンネットシステムの開発を支援します。欧州は、そのプロトコルが複数の地域で販売されるグローバルプラットフォームに影響を与える可能性があるため、重要な参照点となっています。これにより、自動車メーカーは関連モデル間で適応できるシステムを求める実際的な理由が生まれます。また、欧州の開発チームが共通のエンジニアリング期待を設定する上で継続的な役割を果たすことにもなります。
アジア太平洋地域は2032年までに9.81%のCAGRで成長すると予測されています。中国は、特に電気自動車および輸出志向プラットフォームにおける車両開発の主要ハブです。この地域のメーカーは、国内および国際的な安全期待に対応した製品をますます設計しています。日本と韓国は、確立された車両およびコンポーネントサプライネットワークを通じて貢献しています。インドとオーストラリアは、車両安全要件とモデルラインナップが進化するにつれてさらなる可能性を提供します。自動車メーカーがより広範な地域プラットフォームにわたってより高い保護コンテンツを適用するにつれて、自動車用アクティブボンネット市場は拡大できます。車両設計と顧客ニーズが地域によって異なるため、ローカルエンジニアリングサポートが重要です。ローカルな対応力と実証済みのシステム知識を組み合わせたサプライヤーは、これらのプログラムをサポートするのに有利な立場にあります。
北米、南米、中東、およびアフリカは、アクティブボンネット採用に関してさまざまな条件を持っています。米国では、NHTSAが新車評価プログラムに衝突安全性歩行者保護を追加しましたが、その開始をモデルイヤー2026からモデルイヤー2027に延期しました。輸入車は、現地要件がそれほど発展していない他の地域にこれらのシステムをもたらすことができます。プレミアムモデルは、より高度な安全コンテンツを搭載しているため、最初の参入点となることが多いです。主要都市圏以外では修理サポートと交換部品へのアクセスが難しい場合があり、これが所有権とフリートの決定に影響します。これらの地域における自動車用アクティブボンネット市場は、規制、車両輸入、および資格のあるサービスネットワークの発展に依存します。分散したサービスカバレッジを持つ市場では、明確な修理プロセスが元のシステム設計と同様に重要になる場合があります。したがって、サプライヤーは純正装備の機会と並行して部品ロジスティクスも考慮する必要があります。
競合環境
市場集中度
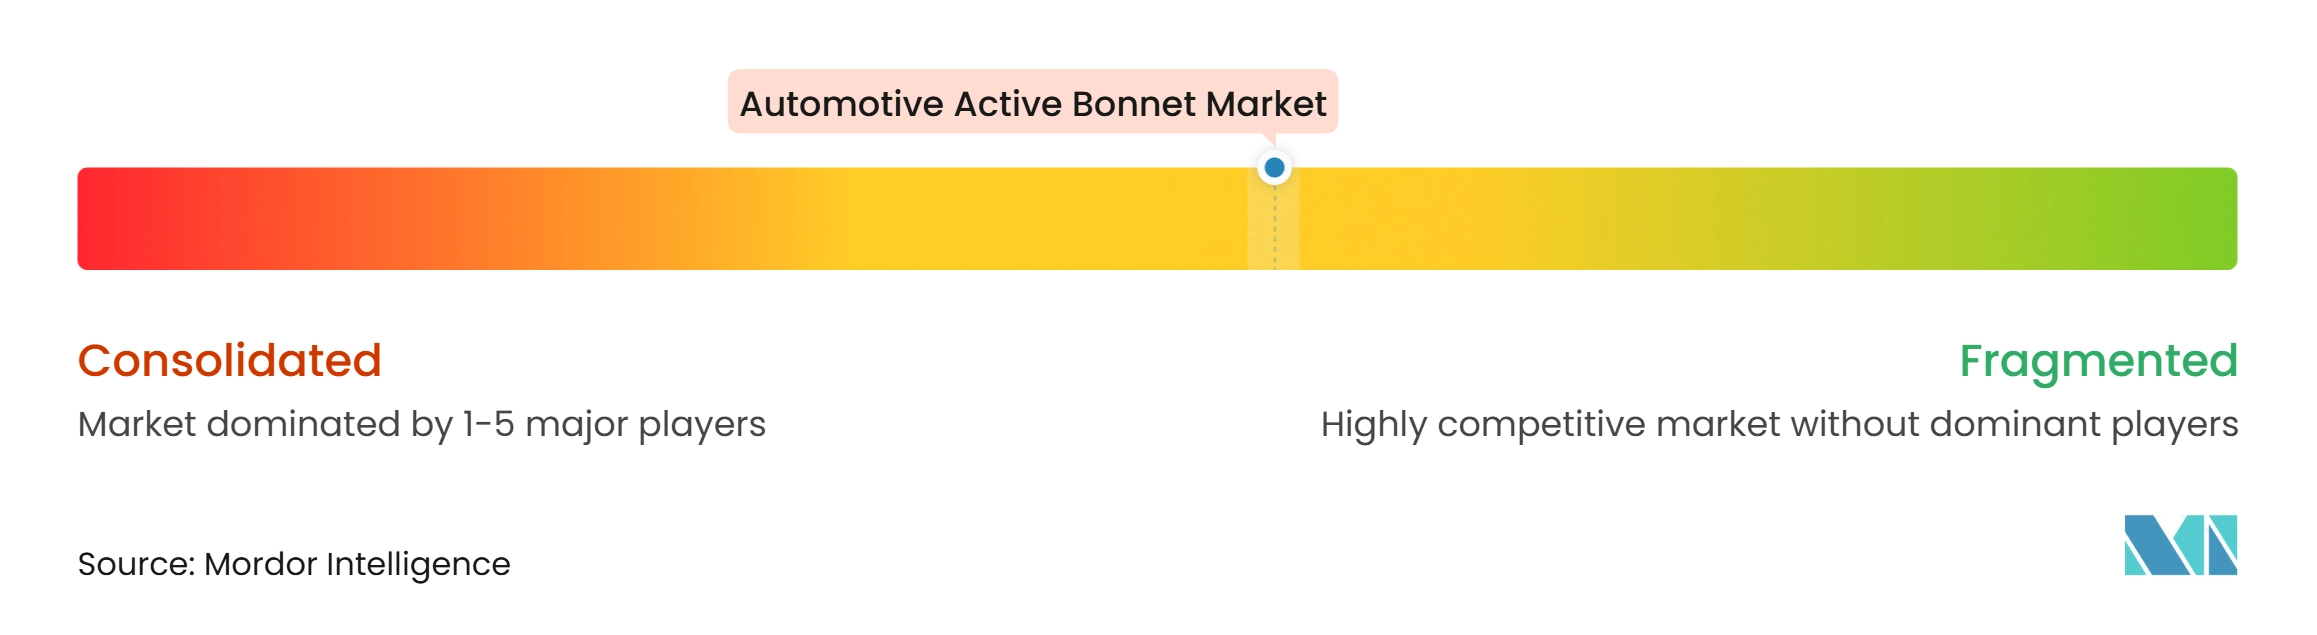
自動車用アクティブボンネット市場は、中程度の集中度を維持しています。大手安全サプライヤーは、検証作業、車両プログラムサポート、およびグローバル生産要件を管理するためのリソースを持っています。Autoliv、AUMOVIO SE、ZF Friedrichshafen AG、DENSO CORPORATION、およびToyoda Gosei Co., Ltd.は、関連する安全、センシング、およびアクチュエーション能力において活動している企業の一部です。システムパフォーマンスはセンシング、電子機器、および車両統合に依存するため、競争はアクチュエーター自体に限定されません。スペシャリストは、独自のアクチュエーター設計、ヒンジ配置、またはセンシング能力を提供することで競争できます。自動車用アクティブボンネット市場は、これらの関連ニーズに対応できるサプライヤーを評価します。顧客はまた、コンセプト作業から量産まで一貫したエンジニアリングサポートを重視します。
Autolivは2026年7月に、統合安全システム、サプライチェーン協力、および国際展開をカバーするグローバル戦略的協力フレームワーク協定をGreat Wall Motorと締結しました。その活動は、安全サプライヤーが急成長する電気自動車プログラムの近くにどのように自社を位置づけているかを示しています。AUMOVIO SEは、センシングと受動的拘束展開を結びつける安全技術を発表し、統合安全アーキテクチャをサポートしています。ZF LIFETECは2026年3月に西安拠点での能力拡張に着手し、年間180万個のフードリフターを追加します。これらの動きは、ローカルサポートとグローバル技術能力の両方を必要とする車両プログラムをめぐる競争を反映しています。自動車用アクティブボンネット産業は、複数の市場にわたって顧客をサポートできるサプライヤーによってますます形成されています。ローカルパートナーシップは、グローバル技術基盤の利点を失うことなく、設計変更と生産ニーズに対応するのに役立ちます。
競争はまた、コスト管理能力にも依存します。自動車メーカーは、車両に不必要な複雑さを生み出すことなく安全目標に適合するシステムを必要としています。そのため、サプライヤーは複数のプラットフォームに適応できるモジュール設計を開発しています。強力な検証実績は、顧客が類似した車両アーキテクチャを使用する際にサプライヤーがリピートビジネスを獲得するのに役立ちます。新規参入者は、可逆式アクチュエーター、センサー統合、またはコンパクトなパッケージングに機会を見出す可能性があります。単一の能力が成功を完全に決定するわけではないため、自動車用アクティブボンネット市場は競争力を維持する可能性が高いです。製品設計、テストサポート、製造規律、および顧客関係がすべて最終的なサプライヤー決定に影響します。
自動車用アクティブボンネット産業のリーダー企業
-
Autoliv, Inc.
-
AUMOVIO SE
-
ZF Friedrichshafen AG
-
DENSO CORPORATION
-
Toyoda Gosei Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用アクティブボンネット市場 このレポートでカバーされる企業
- Autoliv, Inc.
- ZF Friedrichshafen AG
- Ningbo Joyson Electronic Corp.
- AUMOVIO SE
- Robert Bosch GmbH
- DENSO CORPORATION
- Aptiv PLC
- Magna International Inc.
- Hyundai Mobis Co., Ltd.
- Daicel Corporation
- Nippon Kayaku Co., Ltd.
- Toyoda Gosei Co., Ltd.
- Gestamp Automoción, S.A.
- Multimatic Inc.
- Ashimori Industry Co., Ltd.
- Astotec Automotive GmbH
- Forvia SE
- OPmobility SE
- Samvardhana Motherson International Ltd.
最近の産業開発事情 自動車用アクティブボンネット市場
- 2026年10月:STMicroelectronicsが、大衆向け車両のエアバッグ展開およびその他のアクティブ・パッシブ安全システム向けに、4種類の自動車用安全複合センサーを発表しました。
- 2026年7月:Autolivとグレートウォールモーターが、統合安全システム、サプライチェーン協力、およびグレートウォールモーターの国際展開をカバーするグローバル戦略的協力フレームワーク協定を締結しました。
- 2026年3月:ZF LIFETECが西安拠点での能力拡張に着手し、年間180万個のフードリフターおよび410万個のハイブリッドインフレーターの生産能力を追加しました。
- 2025年9月:NHTSAが新車評価プログラムへの衝突安全性歩行者保護の追加をモデルイヤー2026からモデルイヤー2027に延期しました。
世界の自動車用アクティブボンネット市場レポートの範囲
自動車用アクティブボンネット市場は、アクチュエータータイプ、センサータイプ、コンポーネント、車両タイプ、販売チャネル、および地域別にセグメント化されています。アクチュエータータイプ別では、市場は火工品式、スプリング式/機械式、および電磁式/可逆式にセグメント化されています。センサータイプ別では、市場は圧力チューブセンサー、加速度計、光ファイバーセンサー、およびカメラ/レーダーフュージョンにセグメント化されています。コンポーネント別では、市場はアクチュエーター/リフター、センサー、ECU、およびその他(ヒンジ)にセグメント化されています。車両タイプ別では、市場は乗用車および商用車にセグメント化されています。販売チャネル別では、市場はOEMおよびアフターマーケットにセグメント化されています。地域別では、市場は北米(米国、カナダ、メキシコ)、欧州(ドイツ、英国、フランス、イタリア、スペイン、スウェーデン、ロシア、ポーランド、その他欧州)、アジア太平洋(中国、日本、韓国、インド、オーストラリア、ニュージーランド、その他アジア太平洋)、南米(ブラジル、アルゼンチン、チリ、コロンビア、その他南米)、および中東・アフリカ(サウジアラビア、アラブ首長国連邦、トルコ、南アフリカ、イスラエル、その他中東・アフリカ)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 火工品式 |
| スプリング式/機械式 |
| 電磁式/可逆式 |
| 圧力チューブセンサー |
| 加速度計 |
| 光ファイバーセンサー |
| カメラ/レーダーフュージョン |
| アクチュエーター/リフター |
| センサー |
| ECU |
| その他(ヒンジ) |
| 乗用車 |
| 商用車 |
| OEM |
| アフターマーケット |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| スウェーデン | |
| ロシア | |
| ポーランド | |
| その他欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| オーストラリア | |
| ニュージーランド | |
| その他アジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| コロンビア | |
| その他南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| イスラエル | |
| その他中東・アフリカ |
| アクチュエータータイプ別 | 火工品式 | |
| スプリング式/機械式 | ||
| 電磁式/可逆式 | ||
| センサータイプ別 | 圧力チューブセンサー | |
| 加速度計 | ||
| 光ファイバーセンサー | ||
| カメラ/レーダーフュージョン | ||
| コンポーネント別 | アクチュエーター/リフター | |
| センサー | ||
| ECU | ||
| その他(ヒンジ) | ||
| 車両タイプ別 | 乗用車 | |
| 商用車 | ||
| 販売チャネル別 | OEM | |
| アフターマーケット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| スウェーデン | ||
| ロシア | ||
| ポーランド | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| オーストラリア | ||
| ニュージーランド | ||
| その他アジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| コロンビア | ||
| その他南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| イスラエル | ||
| その他中東・アフリカ | ||
レポートで回答される主要な質問
自動車用アクティブボンネットシステムとは何ですか?
これは、対象となる衝突時にフードを持ち上げ、ボンネット下部の硬い部品の上方に追加のスペースを生み出す歩行者保護システムです。
自動車用アクティブボンネット市場規模の予測はどのくらいですか?
自動車用アクティブボンネット市場規模は、2027年の2.42 ビリオン 米ドルから2032年には3.58 ビリオン 米ドルへと、CAGR 8.11%で成長すると予測されています。
どのアクチュエータータイプが自動車用アクティブボンネットの採用をリードしていますか?
火工品式システムは、車両固有の歩行者保護設計に対して迅速なフードリフティング応答を提供するため、2026年に59.35%のシェアでリードしました。
アクティブボンネットシステムにおいて最も速く成長すると予測されているセンサーアプローチはどれですか?
カメラ/レーダーフュージョンは、より早期かつより情報に基づいた検出の必要性に支えられ、2032年までに13.48%のCAGRで成長すると予測されています。