
Tamanho e Participação do Mercado de Autogas
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
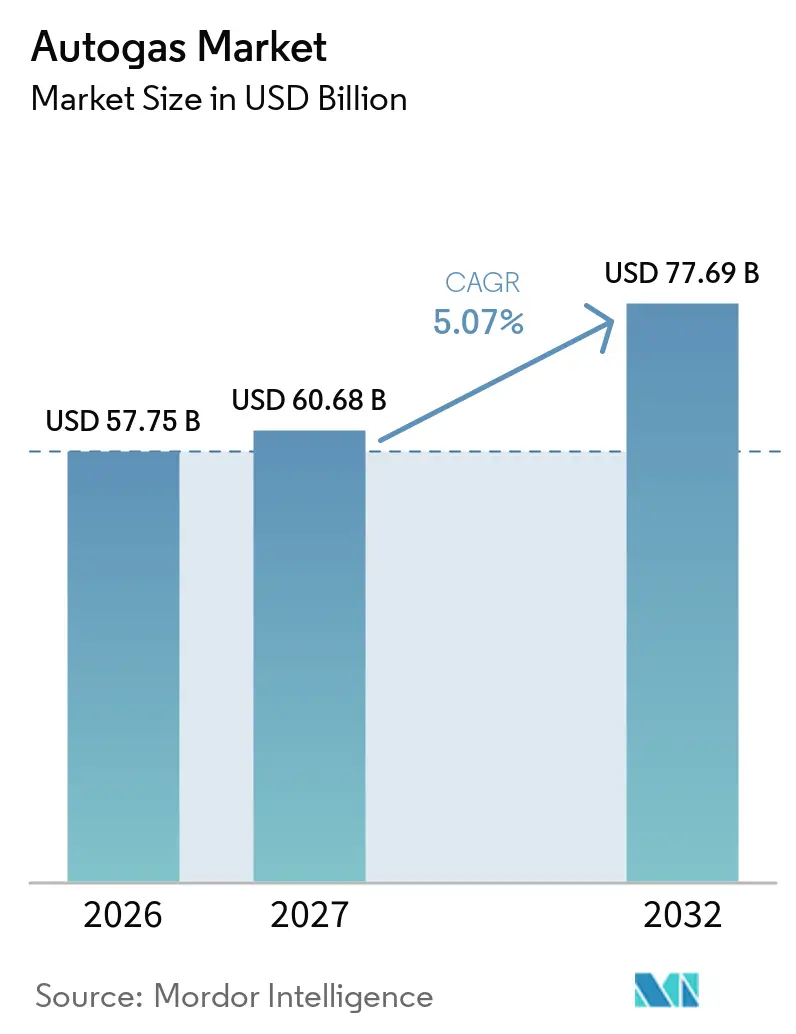
| Tamanho do Mercado (2027) | 60.68 Bilhões de dólares |
| Tamanho do Mercado (2032) | 77.69 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.07 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Autogas por Mordor Intelligence
O tamanho do Mercado de Autogas deve crescer de 57,75 bilhões de USD em 2026 para 60,68 bilhões de USD em 2027 e tem previsão de atingir 77,69 bilhões de USD até 2032 a um CAGR de 5,07% no período de 2027 a 2032. O mercado de autogas se beneficia de uma base instalada de 28,3 milhões de veículos a GLP e uma rede de 82.000 postos de abastecimento, o que oferece aos operadores de frotas uma opção de combustível prática onde o acesso a carregamento ainda é limitado.[1] A demanda está se movendo em direção aos usuários comerciais porque o reabastecimento rápido e os custos operacionais têm mais peso em suas decisões de veículos. Produtores e distribuidores de combustível estão respondendo com a expansão de sistemas certificados, veículos montados em fábrica e acordos de fornecimento para grandes frotas. O mercado de autogas também enfrenta risco de política pública, pois a demanda por conversão responde de perto a impostos, incentivos e regras que regem o acesso a áreas urbanas. Programas de gás líquido renovável e éter dimetílico renovável podem ajudar os postos existentes a permanecerem úteis à medida que os padrões de emissões de veículos se tornam mais rigorosos.
Principais Conclusões do Relatório
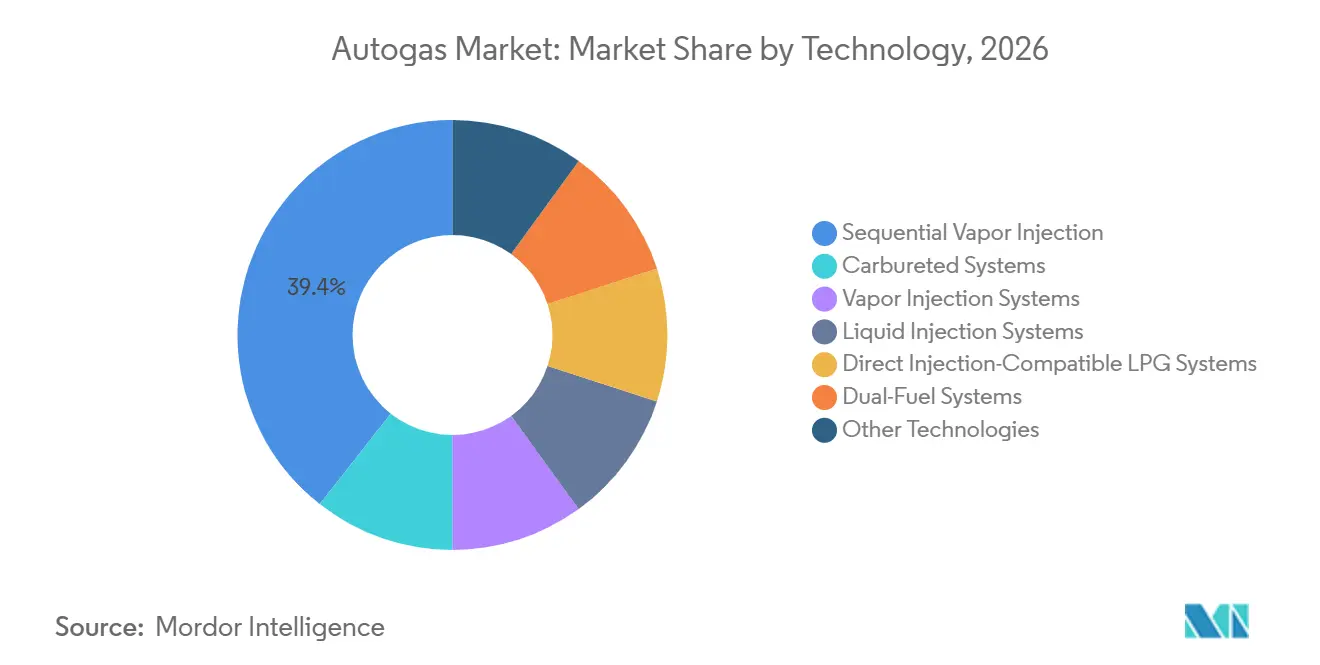
- Por tecnologia, a Injeção de Vapor Sequencial deteve 39,4% da participação de receita em 2026, enquanto os Sistemas de Injeção Líquida registraram o maior CAGR projetado de 5,8% até 2032.
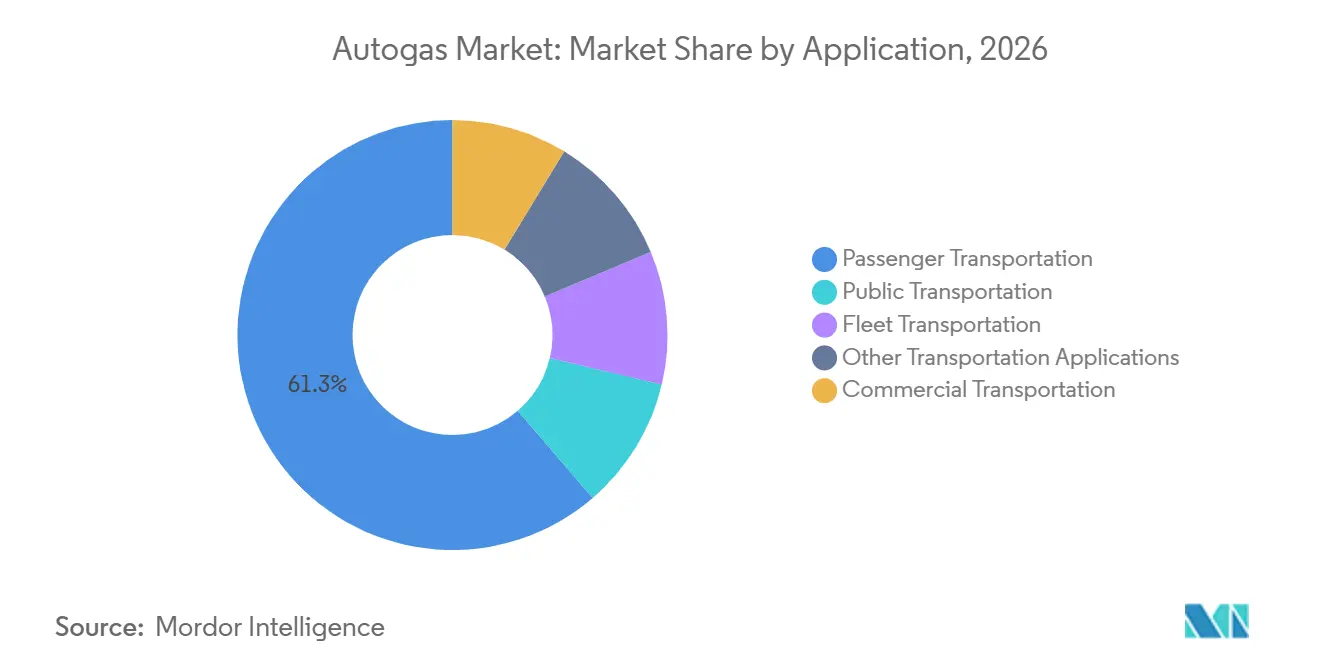
- Por aplicação, o Transporte de Passageiros representou 61,3% do tamanho do mercado de autogas em 2026, enquanto o Transporte de Frota tem previsão de expandir a um CAGR de 5,4% até 2032.
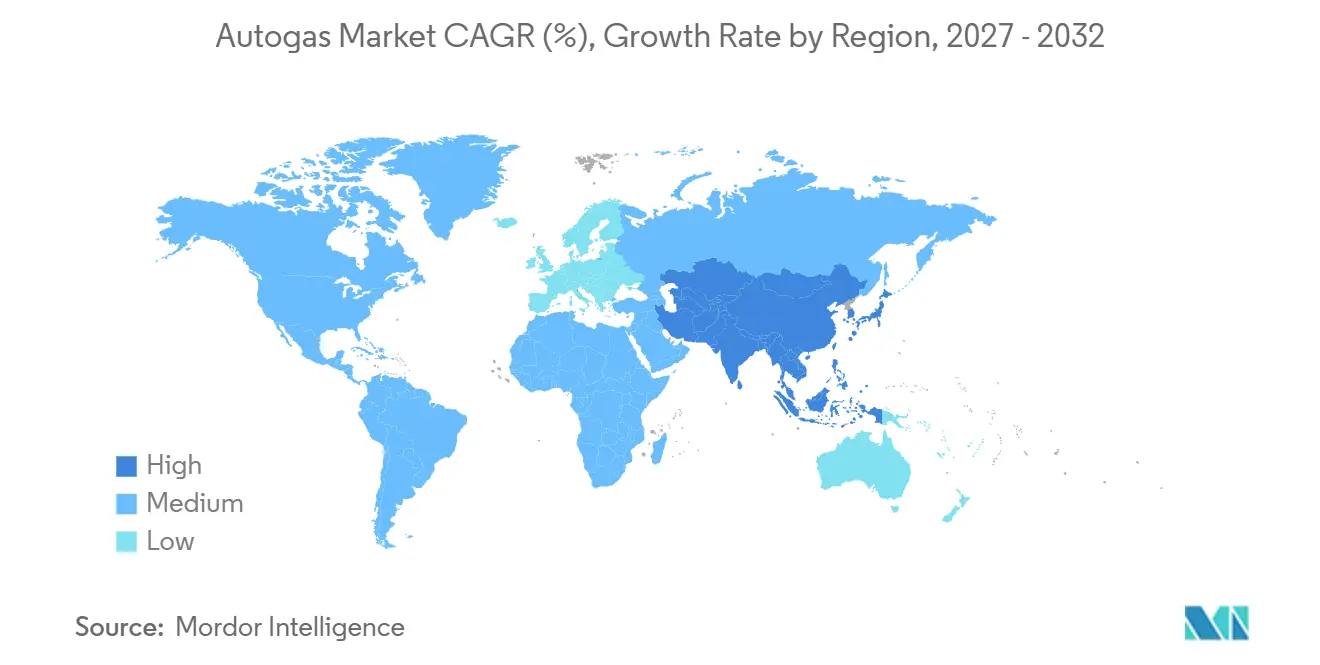
- Por geografia, a Ásia-Pacífico deteve 39,7% do mercado global de autogas em 2026 e tem previsão de crescer a um CAGR de 5,7% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Menor Custo Total de Propriedade para Frotas de Alta Utilização | +1.2% | Global, maior na Ásia-Pacífico, Turquia e Polônia | Médio prazo (2 a 4 anos) |
| Regulamentação da Qualidade do Ar Urbano e Conformidade com Zonas de Baixa Emissão | +0.9% | Europa, Índia e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Infraestrutura Existente de Fornecimento e Abastecimento de GLP | +0.8% | Global, mais densa na Turquia, Coreia do Sul, Polônia e Itália | Longo prazo (≥ 4 anos) |
| Expansão de Sistemas de Retrofit Certificados e Montados em Fábrica | +0.7% | Europa, Coreia do Sul e Índia | Médio prazo (2 a 4 anos) |
| Diversificação de Energia de Frota e Resiliência no Fornecimento de Combustível | +0.6% | Global, mais crítico na Indonésia e na Índia | Médio prazo (2 a 4 anos) |
| Otimização Digital de Frotas e Operações Preditivas de Autogas | +0.4% | Coreia do Sul, Turquia e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Menor Custo Total de Propriedade para Frotas de Alta Utilização
Os operadores de frotas estão se tornando mais importantes para o mercado de autogas porque seus veículos percorrem longas distâncias diárias e passam pouco tempo ociosos. O GLP deteve 85% do segmento de caminhões de 1 tonelada da Coreia do Sul em 2026, enquanto o reabastecimento rápido ajudou os operadores de entrega a preservar a disponibilidade dos veículos. A Associação Coreana de GLP informou que o GLP capturou 84,2% desse segmento em 2024, antes de atingir 85% em 2026. Esses resultados mostram por que os custos de conversão e os preços do combustível podem importar mais do que o preço de compra de um veículo para frotas de alto uso. O uso padronizado de combustível também oferece aos varejistas volumes mais previsíveis e incentiva os operadores a manter postos nos corredores de frota. Essa relação sustenta o mercado de autogas onde os compradores comerciais precisam de menores custos operacionais sem paradas de reabastecimento mais longas.
Regulamentação da Qualidade do Ar Urbano e Conformidade com Zonas de Baixa Emissão
As regras municipais podem expandir ou limitar o mercado de autogas porque o acesso aos distritos comerciais afeta o valor de um veículo convertido. A Espanha tratou os veículos a autogas como veículos com etiqueta ECO, ajudando os usuários elegíveis a manter o acesso às zonas de baixa emissão. A França reduziu o escopo de seu anterior programa de zonas de baixa emissão, deixando Paris e Lyon como os locais com restrições totalmente vinculantes em meados de 2026. O GLP pode proporcionar menores emissões de óxido de nitrogênio do que o diesel em uso urbano, uma vez que os sistemas de pós-tratamento estejam ativos, de acordo com pesquisa apresentada à União Europeia de Geociências.[2] Essa evidência apoia o papel do GLP como uma opção de transição nas regras de veículos que se concentram em poluentes locais. O mercado de autogas, portanto, depende de as autoridades nacionais e municipais reconhecerem esse papel em seus marcos de acesso e conformidade.
Infraestrutura Existente de Fornecimento e Abastecimento de GLP
Os postos existentes são uma vantagem central para o mercado de autogas porque os motoristas podem usar uma rede de combustível sem alterar as rotinas normais de abastecimento. A Turquia tinha mais de 5,25 milhões de veículos a GLP e 10.600 postos em junho de 2026, com veículos a GLP representando 30% de seu parque automotivo. A Polônia tinha 7.400 postos, enquanto a Itália tinha 4.600 pontos de venda apoiando 3,25 milhões de carros a GLP. A densidade de postos pode apoiar mais conversões porque os motoristas enfrentam menos preocupações com a disponibilidade de combustível. A maior densidade de veículos também ajuda os operadores de postos a manter os volumes de vendas, o que fortalece o argumento para o investimento contínuo. A SHV Energy inaugurou sua 16ª planta de abastecimento de GLP na Índia em Coimbatore em 2025, adicionando capacidade em um mercado onde a demanda por retrofit certificado ainda está em desenvolvimento.
Expansão de Sistemas de Retrofit Certificados e Montados em Fábrica
Os veículos montados em fábrica apoiam o mercado de autogas ao eliminar a necessidade de os compradores decidirem sobre uma conversão após a compra de um carro. Os sistemas montados em fábrica representaram quase 80% dos registros de GLP italianos até 2023, com os modelos Renault e Dacia liderando o volume. Os sistemas de retrofit certificados continuam sendo importantes onde o estoque de veículos existente oferece a maior oportunidade de conversão. A Itália renovou seus incentivos de conversão de 26 de junho de 2026 até 31 de março de 2030 para veículos M1 elegíveis, proporcionando um período de política mais longo para instaladores e fornecedores de sistemas. A política apoia uma rota tecnologicamente neutra para proprietários de veículos que não podem substituir um veículo imediatamente. Normas como a ISO 15500 e os requisitos de aprovação nacionais também tornam a qualidade de engenharia e a certificação de instaladores fatores competitivos importantes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Incentivos à Eletrificação e Mandatos de Veículos de Emissão Zero | -1.1% | Global, mais crítico na União Europeia, Coreia do Sul urbana e China | Curto prazo (≤ 2 anos) |
| Cobertura Desigual de Abastecimento e Qualidade do Serviço de Conversão | -0.7% | América do Sul, Sudeste Asiático e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Volatilidade de Políticas e Incentivos Fiscais | -0.5% | Europa e Coreia do Sul | Médio prazo (2 a 4 anos) |
| Incerteza sobre Valor Residual e Planejamento de Ativos de Longo Prazo | -0.4% | Mercados globais de frotas e leasing | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Incentivos à Eletrificação e Mandatos de Veículos de Emissão Zero
Os programas de eletrificação criam uma restrição direta ao mercado de autogas em áreas urbanas densas. Os Países Baixos estão introduzindo zonas livres de emissões em 29 municípios de 2025 a 2030, o que excluirá os veículos a GLP após o término dos acordos de transição. Na Coreia do Sul, as vendas de veículos de propósito específico movidos a bateria subiram de 978 unidades em 2024 para 5.008 unidades em 2025. Essa mudança ocorreu mesmo enquanto o GLP detinha 85% do segmento de caminhões de 1 tonelada em 2026. Os compradores de frotas com longos ciclos de substituição devem agora considerar o risco de um veículo perder acesso a determinadas rotas urbanas antes do fim de sua vida útil. O mercado de autogas permanece relevante onde a capacidade de carregamento e de rede elétrica não está pronta para uso intensivo de frotas, mas seu papel pode se estreitar onde as regras de emissão zero se tornam vinculantes.
Cobertura Desigual de Abastecimento e Qualidade do Serviço de Conversão
A cobertura desigual de postos limita o mercado de autogas mesmo onde as condições de fornecimento de GLP e de preço no varejo são favoráveis. A Argentina tem recursos de gás substanciais, mas sua base de GLP automotivo permaneceu próxima de 8.000 veículos e 6 postos de abastecimento equipados em 2026. Essa lacuna mostra que preços baixos de combustível por si só não constroem um ecossistema de conversão viável. A Coalizão Indiana de GLP Automotivo pediu uma política nacional de retrofit em 2025 e destacou os centros de conversão certificados como um requisito para uso mais amplo em cidades poluídas. Os motores modernos de injeção direta requerem calibração precisa de injeção líquida e instalação de maior qualidade do que os projetos de veículos mais antigos. Padrões de serviço fracos podem criar problemas de emissões ou de partida a frio e reduzir a confiança tanto dos gestores de frotas quanto dos reguladores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
A Injeção Líquida Ganha Importância nas Plataformas de Motores ModernosA Injeção de Vapor Sequencial deteve 39,4% da participação do mercado de autogas em 2026 e permaneceu o sistema mais familiar para instaladores que trabalham com motores a gasolina de múltiplos pontos. Sua grande base instalada reflete décadas de uso na Polônia, Itália e Turquia. A Polônia registrou 125.000 sistemas de conversão de GLP em 2024, e muitos usaram essa configuração estabelecida. Os Sistemas de Injeção Líquida têm projeção de crescer a um CAGR de 5,8% até 2032, a taxa mais forte entre as categorias de tecnologia. Os motores a gasolina de injeção direta requerem uma entrega de combustível mais precisa, o que torna os sistemas de fase líquida mais adequados para os projetos de veículos atuais. O tamanho do mercado de autogas para injeção líquida é apoiado por veículos montados em fábrica que precisam de controle mais rigoroso da mistura ar-combustível. Os sistemas italianos montados em fábrica operando com injeção líquida representaram quase 80% dos novos registros de GLP até 2023. Essa mudança eleva o valor da calibração, certificação e relacionamentos com equipamentos originais no setor de autogas.
Os sistemas carburados estão em declínio porque permanecem principalmente em frotas de veículos mais antigos em partes de menor renda do Sudeste Asiático e do Oriente Médio. A Injeção de Vapor e a Injeção de Vapor Sequencial continuam a atender aplicações de retrofit estabelecidas onde os projetos de veículos não requerem entrega líquida. Os sistemas de GLP Compatíveis com Injeção Direta estão ganhando relevância porque podem atender às necessidades dos motores a gasolina mais novos sem abrir mão do benefício de custo operacional do GLP. Os arranjos de bicombustível têm um papel separado no transporte de caminhões comerciais, particularmente em aplicações sul-americanas. A PERC, Stanadyne e Katech apresentaram um sistema de injeção direta de médio porte na ACT Expo em junho de 2025 que entregou GLP a pressões de até 200 bar. A demonstração produziu 401 hp e 464 lb-ft de torque a partir de um motor GM 6.6L V8 após um teste de durabilidade de 250 horas. A Hyundai e a Kia também aplicaram a Injeção Direta Turbo de GLP no Porter 2 e no Bongo 3, mostrando que o GLP de injeção direta pode alcançar veículos comerciais de mercado de massa. O mercado de autogas está, portanto, se movendo em direção a sistemas com maior conteúdo de engenharia, em vez de abandonar os formatos de retrofit estabelecidos de uma só vez.

Por Aplicação:
A Demanda de Frotas Está Aumentando no Uso de TransporteO Transporte de Passageiros representou 61,3% do tamanho do mercado de autogas em 2026, apoiado por grandes populações de veículos na Turquia, Polônia, Itália e Coreia do Sul. A Turquia tinha mais de 5,25 milhões de veículos a GLP em junho de 2026. A Polônia tinha 3,5 milhões de veículos a GLP, e a Itália tinha 3,25 milhões de carros a GLP, o que proporcionou uma base sólida para uso de passageiros. A Coreia do Sul tinha 1,86 milhão de carros a GLP no final de 2024, seu primeiro aumento anual de frota em 14 anos. A demanda de passageiros permanece importante porque os proprietários existentes, revendedores, instaladores e postos já conhecem o combustível. Também oferece aos distribuidores uma ampla base de volume no varejo além das contas comerciais. Essa ampla base continua a apoiar o setor de autogas em países com longa atividade de conversão.
O Transporte de Frota tem previsão de crescer a um CAGR de 5,4% até 2032, mais rápido do que os outros grupos de aplicação. Empresas de logística e agências públicas valorizam mais os tempos de reabastecimento previsíveis e os custos operacionais de toda a frota do que os motoristas individuais. A SK Gas e a Hyundai Motor ofereceram descontos e suporte de combustível para compradores do veículo comercial Porter 2 a GLP em abril de 2026, visando usuários empresariais e agrícolas. O Transporte Comercial também se beneficia onde os caminhões a GLP substituem modelos a diesel descontinuados. O consumo de GLP no setor de transporte da Coreia do Sul aumentou em 2024 e 2025 após um longo declínio, à medida que os caminhões T-LPDi ganharam uso. O Transporte Público, incluindo frotas de táxis e ônibus urbanos na Tailândia, Indonésia e Índia, permanece uma base de volume estável. Outras Aplicações de Transporte incluem táxis e triciclos agrícolas em mercados emergentes. Esses usos ampliam o mercado de autogas além dos carros de passageiros privados e tornam a diversificação de energia mais relevante para os planejadores de frotas.
Análise Geográfica
A Ásia-Pacífico deteve 39,7% da receita global em 2026 e tem previsão de crescer a um CAGR de 5,7% até 2032. A Coreia do Sul é um contribuinte-chave porque os registros de caminhões a GLP de 1 tonelada subiram de 2.430 unidades em 2023 para 91.632 unidades em 2024, antes de atingir 78.642 unidades em 2025. O autoabastecimento de GLP tornou-se legal na Coreia do Sul em novembro de 2025, melhorando a conveniência para os usuários comerciais. A Agência Internacional de Energia afirma que o GLP abastece cerca de 2% da frota global de automóveis e até 10% da frota em países como a Coreia do Sul. A Índia está desenvolvendo sua base de retrofit certificado por meio de pedidos de política nacional e capacidade adicional de abastecimento. A frota de autogas de 708.000 veículos da Tailândia e a demanda crescente, mas sensível a subsídios, da Indonésia acrescentam à base regional.
A Europa é a segunda maior geografia no mercado de autogas, com Turquia, Polônia e Itália respondendo por uma grande parcela do consumo global. Os 10.600 postos da Turquia e mais de 5,25 milhões de veículos a GLP mostram a profundidade de sua rede de varejo estabelecida. A Aygaz deteve 24,6% das vendas no varejo de GLP da Turquia em maio de 2026 e aumentou os volumes no atacado em 6% ano a ano no primeiro semestre. A Polônia e a Itália juntas representaram 3 quartos dos carros a autogas da União Europeia. A Polônia permanece o maior mercado de retrofit da Europa com 3,5 milhões de veículos, enquanto a Itália é o principal exemplo de adoção de montagem em fábrica. A Itália renovou seu programa de incentivos até março de 2030, embora os novos registros tenham diminuído no início de 2026. As regras europeias sobre emissões de dióxido de carbono de veículos e zonas de baixa emissão continuarão a moldar a demanda em toda a região.
A América do Norte depende principalmente de aplicações de frotas e ônibus escolares, onde sistemas de conversão certificados atendem operadores de médio porte. O crescimento nessa região depende de incentivos estaduais e escolhas de aquisição de frotas, em vez de um mandato federal unificado. A América do Sul tem potencial de fornecimento, mas a base limitada de postos da Argentina impede que suas condições favoráveis de preço de GLP apoiem amplos volumes de conversão. O Oriente Médio e a África enfrentam um problema de curto prazo diferente porque a interrupção do fornecimento elevou os custos de importação e reduziu as margens no varejo em partes do Sudeste Asiático. A Indonésia adicionou subsídios de energia em 2026 após a interrupção no Estreito de Ormuz, o que aumentou a incerteza para os importadores de GLP. Essas condições mostram que o mercado de autogas se desenvolve de forma diferente onde o fornecimento upstream, os serviços de conversão e o investimento no varejo não avançam juntos.
Cenário Competitivo
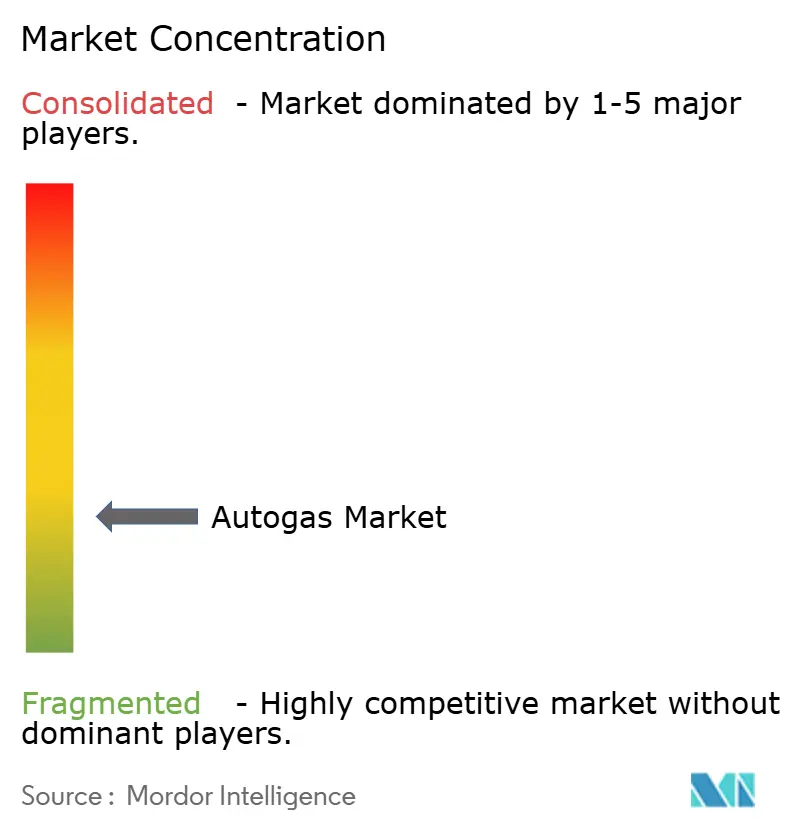
O mercado global de autogas é moderadamente fragmentado, com distribuidores de combustível, fornecedores de sistemas de veículos e fabricantes de veículos ocupando posições diferentes na cadeia de valor. Shell, BP, TotalEnergies, SHV Energy, PETRONAS e Indian Oil Corporation têm vantagens em sourcing de GLP, terminais e operações de varejo com marca própria. Esses ativos ajudam os distribuidores a manter relacionamentos com clientes após a conversão de um veículo. A estratégia Horizons 2026-2029 da SHV Energy inclui caminhos de gás líquido renovável e éter dimetílico renovável ao lado do GLP convencional. Essa abordagem reflete a necessidade de proteger os ativos dos postos à medida que os requisitos de carbono se tornam mais exigentes. A Aygaz também está fortalecendo a logística por meio de seu contrato para 2 embarcações VLGC de bicombustível, que podem apoiar sua posição de fornecimento de GLP na Turquia. Os líderes de distribuição competem em fornecimento confiável, alcance de rede e capacidade de gerenciar mudanças na demanda de combustível.
Os fabricantes de sistemas competem por meio de design de entrega de combustível, calibração de software, homologação e relacionamentos com equipamentos originais. Os sistemas de injeção líquida e compatíveis com injeção direta são mais complexos do que os projetos mais antigos baseados em vapor. A PERC, Stanadyne e Katech demonstraram um sistema de injeção direta de GLP a 200 bar para uso de médio porte em junho de 2025, fornecendo um exemplo de investimento em tecnologia voltado para frotas comerciais. A Prins Autogassystemen apresentou o sistema tricombustível do Kia Niro em 2025, combinando operação a gasolina, elétrica e GLP em uma arquitetura de veículo. Esse tipo de oferta posiciona o GLP como um complemento à eletrificação parcial, em vez de apenas uma substituição para a gasolina convencional. Os fornecedores sul-coreanos também estão usando ferramentas digitais para negociação e aquisição de GLP, tornando o controle de custos mais importante em mercados com preços de matéria-prima voláteis. A posição competitiva de um fornecedor de sistemas depende cada vez mais do desempenho certificado em motores mais novos.
Oportunidades permanecem em países onde o fornecimento de GLP está disponível, mas os serviços de conversão automotiva e as redes de postos estão incompletos. Argentina e Indonésia são exemplos porque ambas têm demanda potencial, mas condições limitadas para conversão de veículos em escala. A montagem em fábrica é outra abertura em locais que não atingiram o alto nível de adoção de GLP de equipamento original da Itália. A venda do negócio de GLP para veículos leves da Westport Fuel Systems por 60 milhões de USD em julho de 2025 mostrou que algumas empresas estão deslocando capital para plataformas de combustível gasoso para uso pesado. Essa mudança pode deixar espaço para fornecedores que permanecem focados em sistemas de GLP para passageiros e veículos comerciais leves. A diversificação de energia de frotas também está incentivando os distribuidores a oferecer programas comerciais dedicados em vez de fornecimento passivo no varejo. O mercado de autogas permanece competitivo porque nenhuma empresa controla tanto a tecnologia global de sistemas de veículos quanto o acesso ao combustível no varejo.
Líderes do Setor de Autogas
-
SHV Energy N.V.
-
UGI Corporation
-
TotalEnergies SE
-
Shell plc
-
China Petroleum and Chemical Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Autogas Empresas cobertas neste relatório
- AmeriGas Partners, L.P.
- Aygaz Anonim ?irketi
- BP p.l.c.
- China Petroleum & Chemical Corporation
- DCC plc
- Eni S.p.A.
- Ferrellgas Partners, L.P.
- Flogas Britain Limited
- Gilbarco Veeder-Root
- Hexagon Ragasco AS
- Indian Oil Corporation Limited
- Origin Energy Limited
- PetroChina Company Limited
- PETRONAS Dagangan Berhad
- Prins Autogassystemen B.V.
- QatarEnergy
- Reliance Industries Limited
- Repsol, S.A.
- Roush CleanTech
- Shell plc
- SHV Energy N.V.
- SK Gas Co., Ltd.
- SK Gas Co., Ltd.
- Suburban Propane Partners, L.P.
- TotalEnergies SE
- UGI Corporation
- Westfalen AG
- Westport Fuel Systems Inc.
Desenvolvimentos industriais recentes em Mercado de Autogas
- Junho de 2026: A Associação de GLP da Turquia confirmou que o mercado de autogas do país contava com mais de 5 milhões de veículos movidos a GLP apoiados por 10.600 postos, com volume anual atingindo 3,3 milhões de toneladas. A Turquia alterna entre o primeiro e o segundo lugar globalmente no consumo de autogas.
- Abril de 2026: A Associação de GLP da Turquia confirmou que o mercado de autogas do país contava com mais de 5 milhões de veículos movidos a GLP apoiados por 10.600 postos, com volume anual atingindo 3,3 milhões de toneladas. A Turquia alterna entre o primeiro e o segundo lugar globalmente no consumo de autogas.
- Julho de 2025: A Westport Fuel Systems concluiu a venda de seu segmento de Veículos Leves, que incluía sistemas de conversão de GLP, para a Heliaca Investments por uma consideração total de 60 milhões de USD. A transação marcou uma mudança deliberada para longe do GLP para veículos de passageiros e em direção a plataformas de GNC e GNL para uso pesado.
Escopo do Relatório do Mercado Global de Autogas
Autogas é o termo comum para gás liquefeito de petróleo (GLP) usado como combustível alternativo de queima limpa em motores de veículos.
O mercado global de autogas é segmentado por tecnologia, aplicação e geografia. Por tecnologia, o mercado é segmentado em sistemas carburados, sistemas de injeção de vapor, injeção de vapor sequencial, sistemas de injeção líquida, sistemas de GLP compatíveis com injeção direta, sistemas de bicombustível e outras tecnologias. Por aplicação, o mercado é segmentado em transporte de passageiros, transporte comercial, transporte público, transporte de frota e outras aplicações de transporte. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de autogas em 24 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Sistemas Carburados |
| Sistemas de Injeção de Vapor |
| Injeção de Vapor Sequencial |
| Sistemas de Injeção Líquida |
| Sistemas de GLP Compatíveis com Injeção Direta |
| Sistemas de Bicombustível |
| Outras Tecnologias |
| Transporte de Passageiros |
| Transporte Comercial |
| Transporte Público |
| Transporte de Frota |
| Outras Aplicações de Transporte |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Indonésia | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tecnologia | Sistemas Carburados | |
| Sistemas de Injeção de Vapor | ||
| Injeção de Vapor Sequencial | ||
| Sistemas de Injeção Líquida | ||
| Sistemas de GLP Compatíveis com Injeção Direta | ||
| Sistemas de Bicombustível | ||
| Outras Tecnologias | ||
| Por Aplicação | Transporte de Passageiros | |
| Transporte Comercial | ||
| Transporte Público | ||
| Transporte de Frota | ||
| Outras Aplicações de Transporte | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Indonésia | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para o autogas global até 2032?
O tamanho do Mercado de Autogas deve crescer de 57,75 bilhões de USD em 2026 para 60,68 bilhões de USD em 2027 e tem previsão de atingir 77,69 bilhões de USD até 2032 a um CAGR de 5,07% no período de 2027 a 2032.
Qual tecnologia está crescendo mais rapidamente nos sistemas de autogas?
Os Sistemas de Injeção Líquida têm a maior taxa de crescimento projetada, com um CAGR de 5,8% até 2032, pois os motores de injeção direta mais novos precisam de uma entrega de combustível mais precisa.
Por que as frotas estão adotando veículos a GLP?
Os operadores de frotas valorizam os menores custos operacionais e o reabastecimento rápido. O GLP deteve 85% do segmento de caminhões de 1 tonelada da Coreia do Sul em 2026.
Qual região lidera a demanda global de autogas?
A Ásia-Pacífico liderou com 39,7% de participação em 2026 e tem previsão de crescer a um CAGR de 5,7% até 2032.
Como a montagem em fábrica afeta a adoção de veículos a GLP?
Os sistemas montados em fábrica reduzem a necessidade de uma decisão de conversão posterior. Eles representaram quase 80% dos registros de GLP italianos até 2023.
O que limita o uso adicional de GLP no transporte?
Mandatos de emissão zero, redes de abastecimento inconsistentes, qualidade de conversão desigual e mudanças nos incentivos fiscais podem limitar as conversões futuras de veículos.