
オートガス市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 60.68 十億米ドル |
| 市場規模 (2032) | 77.69 十億米ドル |
| 成長率 (2027 - 2032) | 5.07 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
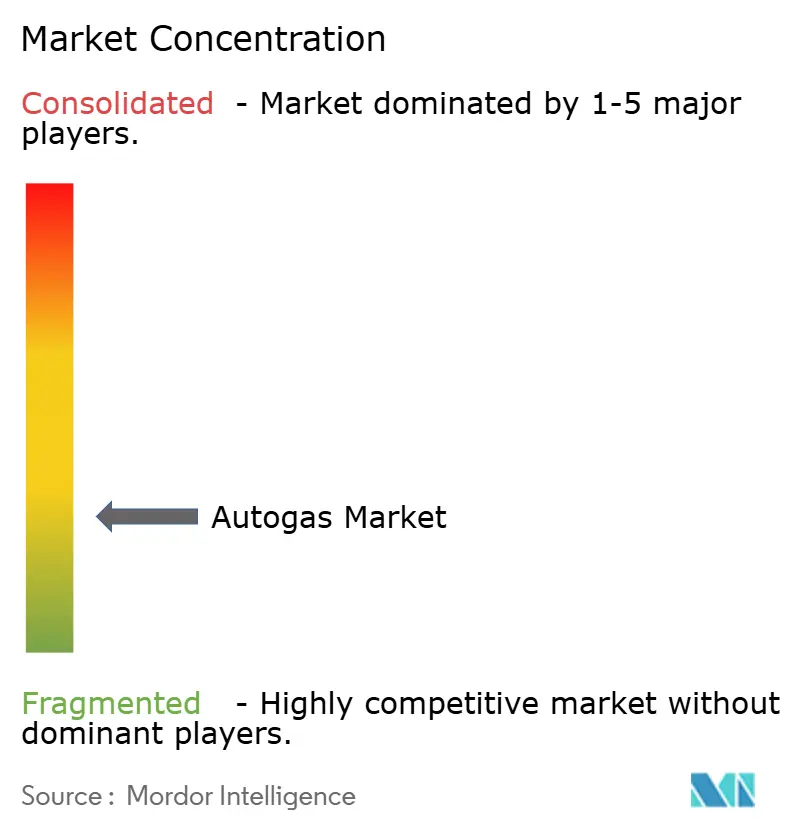
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオートガス市場分析
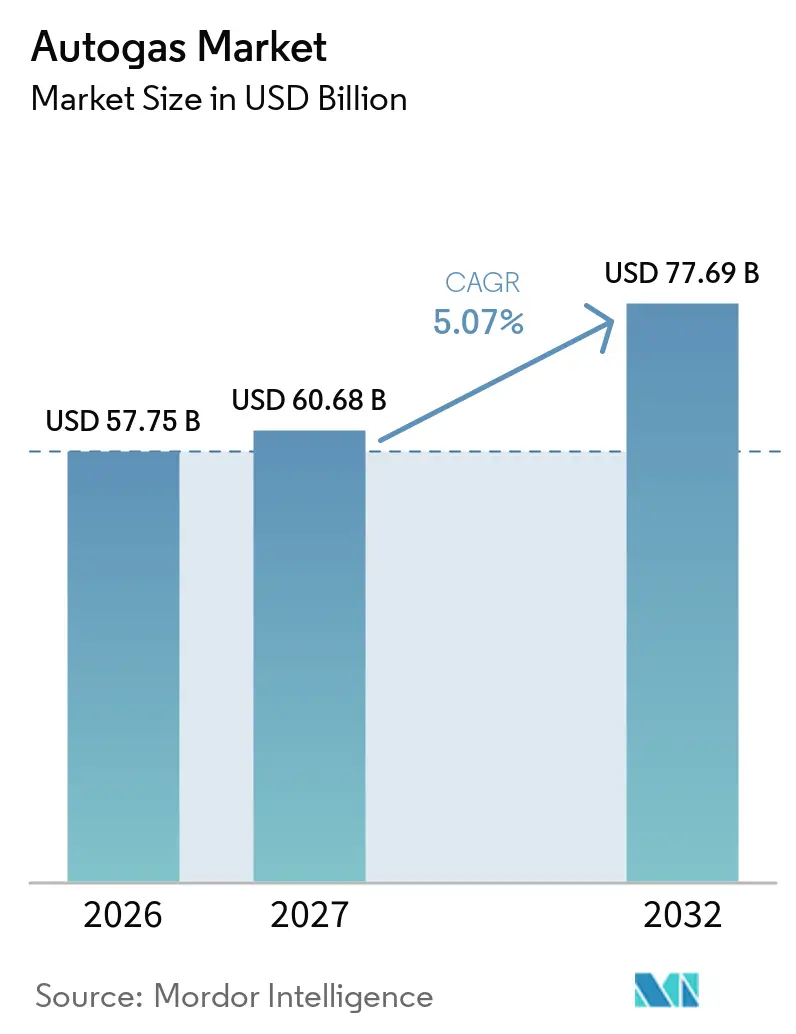
オートガス市場規模は、2026年の57.75 ビリオン 米ドルから2027年には60.68 ビリオン 米ドルに成長し、2027年から2032年にかけて5.07%のCAGRで2032年までに77.69 ビリオン 米ドルに達すると予測されています。オートガス市場は、2,830万台のLPG車両の既存ベースと82,000か所の給油ステーションネットワークの恩恵を受けており、充電アクセスが依然として限られている地域でフリートオペレーターに実用的な燃料オプションを提供しています。[1] 需要は商業ユーザーへとシフトしており、迅速な給油と運営コストが車両選択においてより重要な要素となっています。生産者と燃料販売業者は、認定システム、工場装着車両、大規模フリート向けの供給体制を拡充することで対応しています。オートガス市場はまた、転換需要が税制、インセンティブ、都市部へのアクセスを規定するルールに密接に連動しているため、政策リスクにも直面しています。再生可能液化ガスおよび再生可能ジメチルエーテルプログラムは、車両排出基準が厳格化される中で既存ステーションの有用性を維持するのに役立つ可能性があります。
レポートの主要ポイント
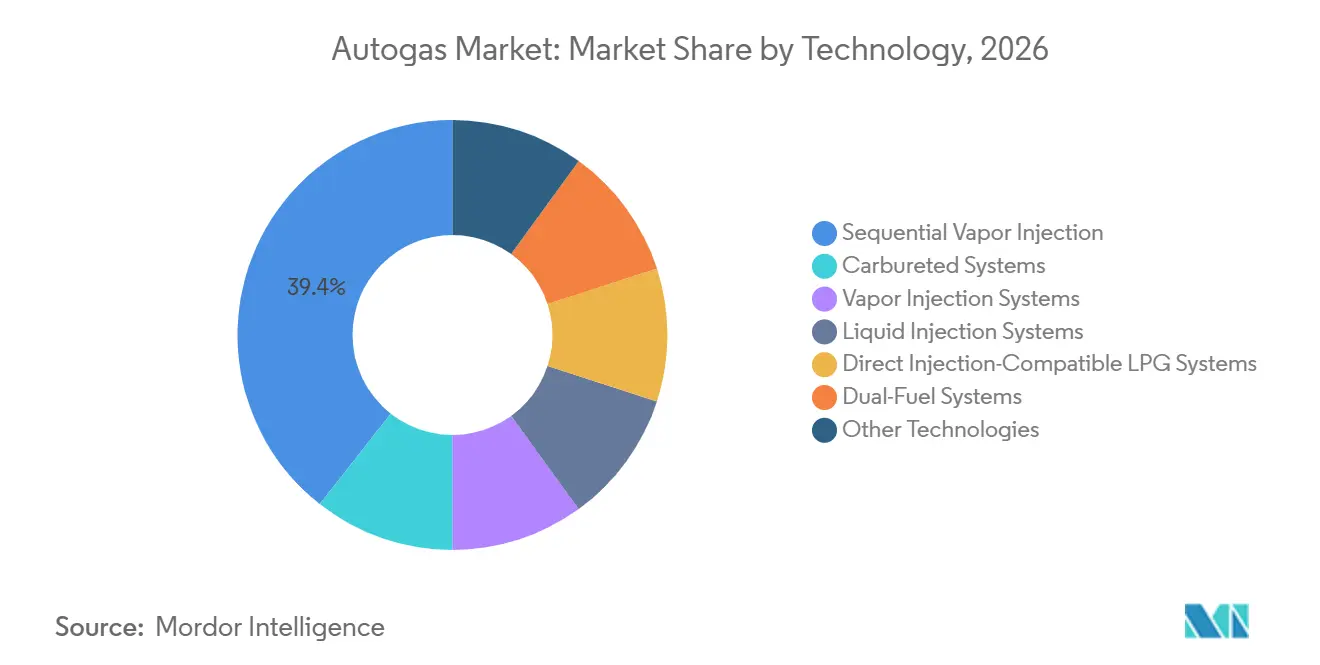
- 技術別では、逐次気化噴射が2026年に39.4%の収益シェアを占め、液体噴射システムが2032年にかけて5.8%の最高予測CAGRを記録しました。
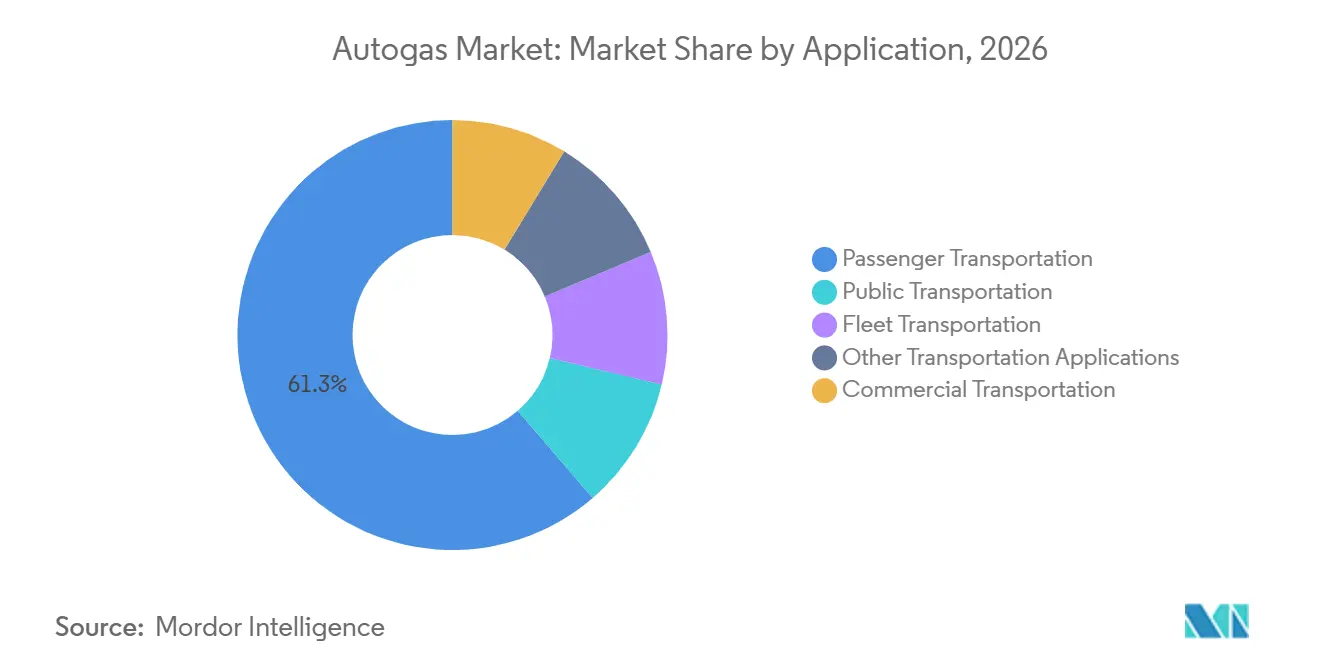
- 用途別では、乗用輸送が2026年のオートガス市場規模の61.3%を占め、フリート輸送が2032年にかけて5.4%のCAGRで拡大すると予測されています。
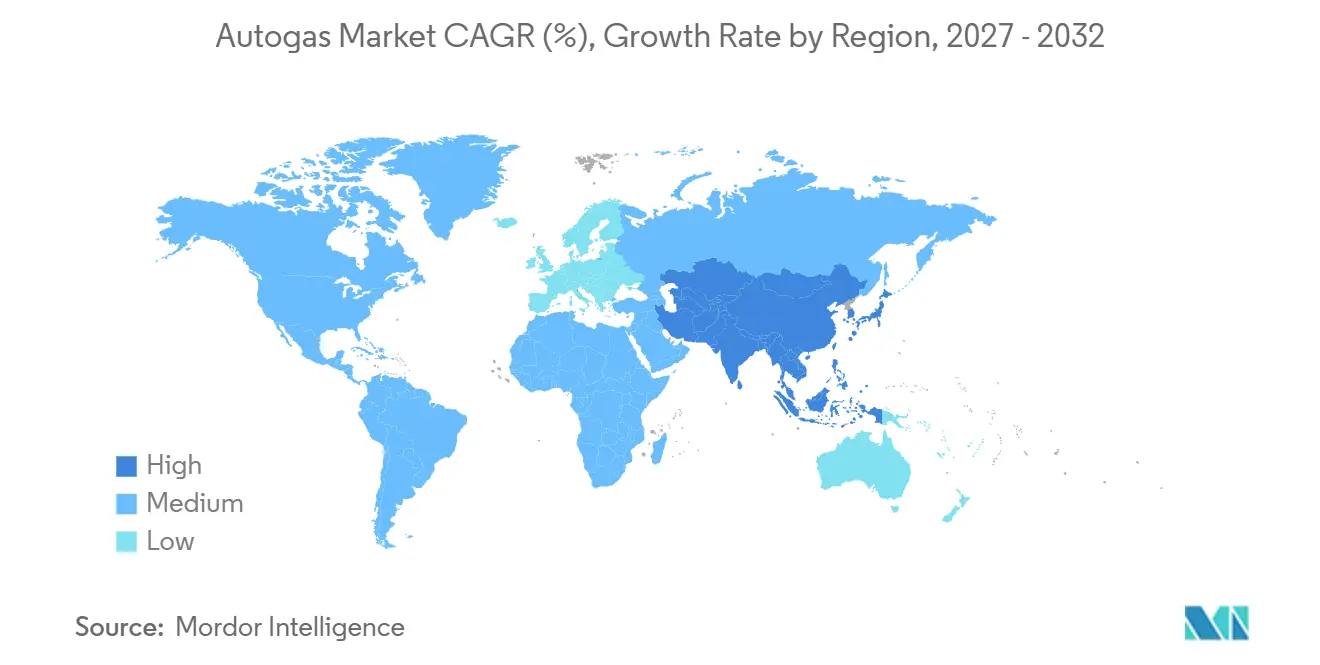
- 地域別では、アジア太平洋が2026年のグローバルオートガス市場の39.7%を占め、2032年にかけて5.7%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高稼働フリートの総保有コストの低さ | +1.2% | グローバル、特にアジア太平洋、トルコ、ポーランドで顕著 | 中期(2〜4年) |
| 都市部の大気質規制および低排出ゾーン適合 | +0.9% | 欧州、インド、韓国 | 短期(2年以内) |
| 既存のLPG供給および給油インフラ | +0.8% | グローバル、特にトルコ、韓国、ポーランド、イタリアで高密度 | 長期(4年以上) |
| 工場装着および認定後付けシステムの拡大 | +0.7% | 欧州、韓国、インド | 中期(2〜4年) |
| フリートエネルギーの多様化と燃料供給の強靭性 | +0.6% | グローバル、特にインドネシアとインドで顕著 | 中期(2〜4年) |
| デジタルフリート最適化と予測的オートガス運用 | +0.4% | 韓国、トルコ、欧州 | 長期(4以上) |
| 情報源: Mordor Intelligence | |||
高稼働フリートの総保有コストの低さ
フリートオペレーターは、車両が長い日常走行距離をカバーし、アイドリング時間が少ないため、オートガス市場においてより重要な存在となっています。LPGは2026年に韓国の1トントラックセグメントの85%を占め、迅速な給油が配送オペレーターの車両稼働率の維持に貢献しました。韓国LPG協会は、2024年にLPGがこのセグメントの84.2%を占め、2026年には85%に達したと報告しています。これらの結果は、高稼働フリートにとって転換コストと燃料価格が車両購入価格よりも重要になり得る理由を示しています。標準化された燃料使用は、小売業者に予測可能な販売量をもたらし、フリート回廊でのステーション維持への投資を促進します。この関係は、商業バイヤーが長い給油停止なしに低い運営コストを必要とするオートガス市場を支えています。
都市部の大気質規制および低排出ゾーン適合
都市のルールは、ビジネス地区へのアクセスが転換車両の価値に影響するため、オートガス市場を拡大または制限する可能性があります。スペインはオートス車両をECOラベル車両として扱い、対象ユーザーが低排出ゾーンへのアクセスを維持できるよう支援しています。フランスは以前の低排出ゾーン展開の範囲を縮小し、2026年半ばには完全に拘束力のある制限を持つ場所としてパリとリヨンのみが残りました。欧州地球科学連合に提出された研究によると、LPGは後処理システムが稼働した後、都市部での使用においてディーゼルよりも低い窒素酸化物排出量を提供できます。[2] この証拠は、地域汚染物質に焦点を当てた車両規制における移行オプションとしてのLPGの役割を支持しています。したがって、オートガス市場は、国および都市当局がアクセスおよびコンプライアンスの枠組みにおいてこの役割を認識するかどうかに依存しています。
既存のLPG供給よび給油インフラ
既存のステーションは、ドライバーが通常の給油ルーティンを変えることなく燃料ネットワークを利用できるため、オートガス市場にとって中心的な優位性となっています。トルコは2026年6月時点で525万台以上のLPG車両と10,600か所のステーションを有し、LPG車両が自動車保有台数の30%を占めていました。ポーランドには7,400か所のステーション、イタリアには325万台のLPG車をサポートする4,600か所の販売店がありました。ステーション密度は、ドライバーが燃料の入手可能性についての懸念が少なくなるため、より多くの転換を支援できます。車両密度が高いほど、ステーションオペレーターが販売量を維持しやすくなり、継続的な投資の根拠が強化されます。SHV Energyは2025年にコインバトールにインド第16番目のLPG充填プラントを開設し、認定後付け需要がまだ発展途上にある市場に容量を追加しました。
工場装着および認定後付けシステムの拡大
工場装着車両は、購入者が車両購入後に転換を決定する必要性をなくすことで、オートガス市場を支援しています。工場装着システムは2023年までにイタリアのLPG新規登録の約80%を占め、ルノーとダチアのモデルが販売量をリードしました。認定後付けシステムは、既存の車両ストックが最大の転換機会を提供する場所では依然として重要です。イタリアは2026年6月26日から2030年3月31日まで対象M1車両の転換インセンティブを更新し、インストーラーとシステムサプライヤーに長い政策期間を提供しました。この政策は、すぐに車両を交換できない車両オーナーに技術中立的なルートを支援します。ISO 15500などの規格や国内承認要件も、エンジニアリング品質とインストーラー認定をオートガス産業における重要な競争要因としています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電動化インセンティブとゼロエミッション車両義務 | -1.1% | グローバル、特に欧州連合、都市部の韓国、中国で顕著 | 短期(2年以内) |
| 不均一な給油カバレッジと転換サービス品質 | -0.7% | 南米、東南アジア、中東・アフリカ | 中期(2〜4年) |
| 政策および税制インセンティブの不安定性 | -0.5% | 欧州と韓国 | 期(2〜4年) |
| 残存価値と長期資産計画の不確実性 | -0.4% | グローバルのフリートおよびリース市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電動化インセンティブとゼロエミッション車両義務
電動化プログラムは、密集した都市部においてオートガス市場に直接的な制約をもたらします。オランダは2025年から2030年にかけて29の自治体でエミッションフリーゾーンを導入しており、移行措置が終了した後はLPG車両が除外されます。韓国では、バッテリー駆動の専用車両の販売が2024年の978台から2025年には5,008台に増加しました。この変化は、2026年にLPGが1トントラックセグメントの85%を占めている間にも起きました。長い交換サイクルを持つフリートバイヤーは、車両が耐用年数終了前に特定の都市ルートへのアクセスを失うリスクを考慮しなければなりません。オートガス市場は、充電とグリッド容量が大規模フリート使用に対応できていない場所では依然として関連性がありますが、ゼロエミッション規制が拘束力を持つようになると、その役割は縮小する可能性があります。
不均一な給油カバレッジと転換サービス品質
不均一なステーションバレッジは、LPG供給と小売価格条件が有利な場所でもオートガス市場を制限します。アルゼンチンは相当なガス資源を持っていますが、2026年の自動車用LPGベースは約8,000台の車両と6か所の設備を持つ充填ステーションにとどまっていました。このギャップは、低燃料価格だけでは実行可能な転換エコシステムを構築できないことを示しています。インド自動車LPG連合は2025年に国家後付け政策を求め、汚染都市での広範な使用の要件として認定転換センターを強調しました。現代の直接噴射エンジンは、古い車両設計よりも正確な液体噴射キャリブレーションと高品質なインストールを必要とします。サービス基準が低いと、排出や冷間始動の問題が生じ、フリートマネージャーと規制当局の両方の信頼を損なう可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
液体噴射が現代エンジンプラットフォームで重要性を増す逐次気化噴射は2026年のオートガス市場シェアの39.4%を占め、多点ガソリンエンジンを扱うインストーラーにとって最も馴染みのあるシステムであり続けました。その大きな既存ベースは、ポーランド、イタリア、トルコでの数十年にわたる使用を反映しています。ポーランドは2024年に125,000件のLPG転換システムを登録し、その多くがこの確立された構成を使用していました。液体噴射システムは2032年にかけて5.8%のCAGRで成長すると予測されており、技術カテゴリーの中で最も高い成長率です。直接噴射ガソリンエンジンはより正確な燃料供給を必要とするため、液相システムが現在の車両設計により適しています。液体噴射のオートガス市場規模は、より厳密な空燃比制御を必要とする工場装着車両によって支えられています。液体噴射で動作するイタリアの工場装着システムは、2023年までに新規LPG登録の約80%を占めていました。このシフトは、オートガス産業においてキャリブレーション、認定、および純正装備関係の価値を高めています。
キャブレター式システムは、主に東南アジアと中東の低所得地域の古い車両フリートに残っているため、衰退しています。気化噴射と逐次気化噴射は、車両設計が液体供給を必要としない確立された後付けアプリケーションに引き続き対応しています。直接噴射対応LPGシステムは、LPGの運営コスト上の利点を失わずに新しいガソリンエンジンのニーズに対応できるため、関連性が高まっています。デュアルフューエルの取り決めは、特に南米のアプリケーションにおける商業トラック輸送において別の役割を担っています。PERC、Stanadyne、およびKatechは2025年6月のACTエキスポで、200バールまでの圧力でLPGを供給する中型直接噴射システムを発表しました。このデモンストレーションは、250時間の耐久テスト後にGM 6.6L V8から401馬力と464ポンドフィートのトルクを生み出しました。現代自動車とKiaもPorter 2とBongo 3にターボLPG直接噴射を適用し、直接噴射LPGが量産商業車両に到達できることを示しました。したがって、オートガス市場は、確立された後付けフォーマットを一度に放棄するのではなく、より高いエンジニアリングコンテンツを持つシステムへと移行しています。

用途別:
フリート需要が輸送用途内で増加乗用輸送は2026年のオートガス市場規模の61.3%を占め、トルコ、ポーランド、イタリア、韓国の大規模な車両保有台数に支えられていました。トルコは2026年6月時点で525万台以上のLPG車両を有していました。ポーランドには350万台のLPG車両、イタリアには325万台のLPG車があり、乗用用途の強固な基盤を提供していました。韓国は2024年末に186万台のLPG車を保有し、14年ぶりの年間フリート増加を記録しました。乗用需要は、既存のオーナー、ディーラー、インストーラー、ステーションがすでに燃料を理解しているため、引き続き重要です。また、商業アカウント以外の広範な小売販売量ベースを販売業者に提供します。この広範なベースは、長年の転換活動を持つ国々でオートガス産業を引き続き支えています。
フリート輸送は2032年にかけて5.4%のCAGRで成長すると予測されており、他の用途グループよりも速い成長率です。物流会社と公共機関は、個人のドライバーよりも予測可能な給油時間とフリート全体の運営コストをより重視します。SK GasとHyundai Motorは2026年4月にPorter 2 LPG商業車両の購入者向けに割引と燃料サポートを提供し、ビジネスおよび農業ユーザーをターゲットにしました。商業輸送は、LPGトラックが廃止されたディーゼルモデルに取って代わる場所でも恩恵を受けます。韓国の輸送セクターのLPG消費量は、T-LPDiトラックの普及に伴い、長期的な減少の後、2024年と2025年に増加しました。タイ、インドネシア、インドのタクシーや都市バスフリートを含む公共輸送は、安定した販売量ベースであり続けます。その他の輸送用途には、新興市場のタクシーや農業用三輪車が含まれます。これらの用途は、オートガス市場を個人乗用車を超えて広げ、エネルギーの多様化をフリートプランナーにとってより関連性の高いものにします。
地域分析
アジア太平洋は2026年のグローバル収益の39.7%を占め、2032年にかけて5.7%のCAGRで成長すると予測されています。韓国は主要な貢献国であり、1トンLPGトラックの登録台数が2023年の2,430台から2024年には91,632台に増加し、2025年には78,642台に達しました。LPGセルフ給油は2025年11月に韓国で合法化され、商業ユーザーの利便性が向上しました。国際エネルギー機関は、LPGがグローバルな自動車フリートの約2%、韓国を含む国々ではフリートの最大10%に動力を供給していると述べています。インドは、国家政策の要求と充填容量の追加を通じて認定後付けベースを発展させています。タイの708,000台の車両を持つオートガスフリートとインドネシアの成長しているが補助金に敏感な需要が地域ベースに加わっています。
欧州はオートガス市場において2番目に大きな地域であり、トルコ、ポーランド、イタリアがグローバル消費の大きなシェアを占めています。トルコの10,600か所のステーションと525万台以上のLPG車両は、その確立された小売ネットワークの深さを示しています。Aygaz は2026年5月にトルコのLPG小売販売の24.6%を占め、上半期の卸売量を前年比6%増加させました。ポーランドとイタリアを合わせると欧州連合のオートガス車の4分の3を占めていました。ポーランドは350万台の車両を持つ欧州最大の後付け市場であり、イタリアは工場装着採用の主要な例です。イタリアは2030年3月までインセンティブプログラムを更新しましたが、2026年初頭には新規登録が減少しました。車両二酸化炭素排出量と低排出ゾーンに関する欧州の規制は、地域全体の需要を形成し続けるでしょう。
北米は主にフリートとスクールバスのアプリケーションに依存しており、認定転換システムが中型オペレーターに対応しています。この地域の成長は、統一された連邦義務ではなく、州レベルのインセンティブとフリート調達の選択に依存しています。南米は供給ポテンシャルを持っていますが、アルゼンチンの限られたステーションベースが、有利なLPG価格条件が広範な転換量を支援することを妨げています。中東・アフリカは異なる短期的な問題に直面しており、供給の混乱が東南アジアの一部でLPG輸入コストを引き上げ、小売マージンを縮小させています。インドネシアはホルムズ海峡の混乱後、2026年にエネルギー補助金を追加し、LPG輸入業者の不確実性を高めました。これらの状況は、上流の供給、転換サービス、小売投資が一緒に進まない場所では、オートガス市場が異なる発展を遂げることを示しています。
競合環境
グローバルオートガス市場は適度に分散しており、燃料販売業者、車両システムサプライヤー、車両メーカーがバリューチェーンの異なるポジションを占めています。Shell、BP、TotalEnergies、SHV Energy、PETRONAS、Indian Oil Corporationは、LPG調達、ターミナル、ブランド小売業務において優位性を持っています。これらの資産は、車両が転換された後も販売業者が顧客関係を維持するのに役立ちます。SHV EnergyのHorizons 2026-2029戦略には、従来のLPGと並んで再生可能液化ガスと再生可能ジメチルエーテルの経路が含まれています。このアプローチは、炭素要件がより厳しくなる中でステーション資産を保護する必要性を反映しています。Aygaz はまた、2隻のデュアルフューエルVLGC船の契約を通じて物流を強化しており、トルコのLPG供給ポジションを支援できます。販売業者リーダーは、信頼性の高い供給、ネットワークリーチ、燃料需要の変化を管理する能力で競争しています。
システムメーカーは、燃料供給設計、ソフトウェアキャリブレーション、型式認定、純正装備関係を通じて競争しています。液体噴射と直接噴射対応システムは、古い気化ベースの設計よりも複雑です。PERC、Stanadyne、Katechは2025年6月に中型用途向けの200バールLPG直接噴射システムを実証し、商業フリートを対象とした技術投資の例を提供しました。Prins Autogassystemenは2025年にKia Niroトライフューエルシステムを発表し、1つの車両アーキテクチャにガソリン、電気、LPG操作を組み合わせました。このタイプの提供は、LPGを従来のガソリンの単なる代替としてではなく、部分的な電動化の補完として位置づけます。韓国のサプライヤーもLPG取引と調達にデジタルツールを使用しており、原料価格が不安定な市場でのコスト管理がより重要になっています。システムサプライヤーの競争的地位は、新しいエンジンでの認定パフォーマンスにますます依存しています。
LPG供給は利用可能だが自動車転換サービスとステーションネットワークが不完全な国々には機会が残っています。アルゼンチンとインドネシアはその例であり、両国とも潜在的な需要を持っていますが、大規模な車両転換のための条件が限られています。工場装着は、イタリアの高い純正装備LPG採用レベルに達していない場所での別の機会です。Westport Fuel Systemsの軽量LPGビジネスの2025年7月における6,000万米ドルでの売却は、一部の企業が重量級ガス燃料プラットフォームに向けて資本をシフトしていることを示しました。この変化は、乗用および軽商用LPGシステムに引き続き注力するサプライヤーに余地を残す可能性があります。フリートエネルギーの多様化はまた、販売業者が受動的な小売供給ではなく専用の商業プログラムを提供するよう促しています。オートガス市場は、単一の企業がグローバルな車両システム技術と小売燃料アクセスの両方を支配していないため、競争力を維持しています。
オートガス産業リーダー
-
SHV Energy N.V.
-
UGI Corporation
-
TotalEnergies SE
-
Shell plc
-
China Petroleum and Chemical Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
オートガス市場 このレポートでカバーされる企業
- AmeriGas Partners, L.P.
- Aygaz Anonim ?irketi
- BP p.l.c.
- China Petroleum & Chemical Corporation
- DCC plc
- Eni S.p.A.
- Ferrellgas Partners, L.P.
- Flogas Britain Limited
- Gilbarco Veeder-Root
- Hexagon Ragasco AS
- Indian Oil Corporation Limited
- Origin Energy Limited
- PetroChina Company Limited
- PETRONAS Dagangan Berhad
- Prins Autogassystemen B.V.
- QatarEnergy
- Reliance Industries Limited
- Repsol, S.A.
- Roush CleanTech
- Shell plc
- SHV Energy N.V.
- SK Gas Co., Ltd.
- SK Gas Co., Ltd.
- Suburban Propane Partners, L.P.
- TotalEnergies SE
- UGI Corporation
- Westfalen AG
- Westport Fuel Systems Inc.
最近の産業開発事情 オートガス市場
- 2026年6月:トルコLPG協会は、同国のオートガス市場が10,600か所のステーションに支えられた500万台以上のLPG動力車両を有し、年間販売量が330万トンに達したことを確認しました。トルコはオートガス消費量でグローバルに1位と2位を交互に占めています。
- 2026年4月:トルコLPG協会は、同国のオートガス市場が10,600か所のステーションに支えられた500万台以上のLPG動力車両を有し、年間販売量が330万トンに達したことを確認しました。トルコはオートガス消費量でグローバルに1位と2位を交互に占めています。
- 2025年7月:Westport Fuel Systemsは、LPG転換システムを含む軽量セグメントの売却をHeliaca Investmentsに対して総額6,000万米ドルで完了しました。この取引は、乗用車LPGから重量級CNGおよびLNGプラットフォームへの意図的な転換を示しました。
グローバルオートガス市場レポートの範囲
オートガスは、車両エンジンにおけるクリーン燃焼代替燃料として使用される液化石油ガス(LPG)の一般的な名称です。
グローバルオートガス市場は、技術、用途、地域別にセグメント化されています。技術別では、市場はキャブレター式システム、気化噴射システム、逐次気化噴射、液体噴射システム、直接噴射対応LPGシステム、デュアルフューエルシステム、その他の技術にセグメント化されています。用途別では、市場は乗用輸送、商業輸送、公共輸送、フリート輸送、その他の輸送用途にセグメント化されています。レポートはまた、主要地域の24か国にたるグローバルオートガス市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| キャブレター式システム |
| 気化噴射システム |
| 逐次気化噴射 |
| 液体噴射システム |
| 直接噴射対応LPGシステム |
| デュアルフューエルシステム |
| その他の技術 |
| 乗用輸送 |
| 商業輸送 |
| 公共輸送 |
| フリート輸送 |
| その他の輸送用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| インドネシア | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 技術別 | キャブレター式システム | |
| 気化噴射システム | ||
| 逐次気化噴射 | ||
| 液体噴射システム | ||
| 直接噴射対応LPGシステム | ||
| デュアルフューエルシステム | ||
| その他の技術 | ||
| 用途別 | 乗用輸送 | |
| 商業輸送 | ||
| 公共輸送 | ||
| フリート輸送 | ||
| その他の輸送用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| インドネシア | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までのグローバルオートガスの予測成長率は?
オートガス市場規模は、2026年の57.75 ビリオン 米ドルから2027年には60.68 ビリオン 米ドルに成長し、2027年から2032年にかけて5.07%のCAGRで2032年までに77.69 ビリオン 米ドルに達すると予測されています。
オートガスシステムで最も速く成長している技術は何ですか?
液体噴射システムは、新しい直接噴射エンジンがより正確な燃料供給を必要とするため、2032年にかけて5.8%のCAGRで最も高い予測成長率を持っています。
フリートがLPG車両を採用する理由は何ですか?
フリートオペレーターは低い運営コストと迅速な給油を重視しています。LPGは2026年に韓国の1トントラックセグメントの85%を占めていました。
グローバルオートガス需要をリードしている地域はどこですか?
アジア太平洋が2026年に39.7%のシェアでリードし、2032年にかけて5.7%のCAGRで成長すると予測されています。
工場装着はLPG車両の採用にどのような影響を与えますか?
工場装着システムは後からの転換決定の必要性を減らします。2023年までにイタリアのLPG新規登録の約80%を占めていました。
輸送におけるLPGのさらなる使用を制限するものは何ですか?
ゼロエミッション義務、一貫性のない給油ネットワーク、不均一な転換品質、変化する税制インセンティブが将来の車両転換を制限する可能性があります。