
Taille et part du marché de l'autogas
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 60.68 Milliards de dollars |
| Taille du Marché (2032) | 77.69 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.07 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
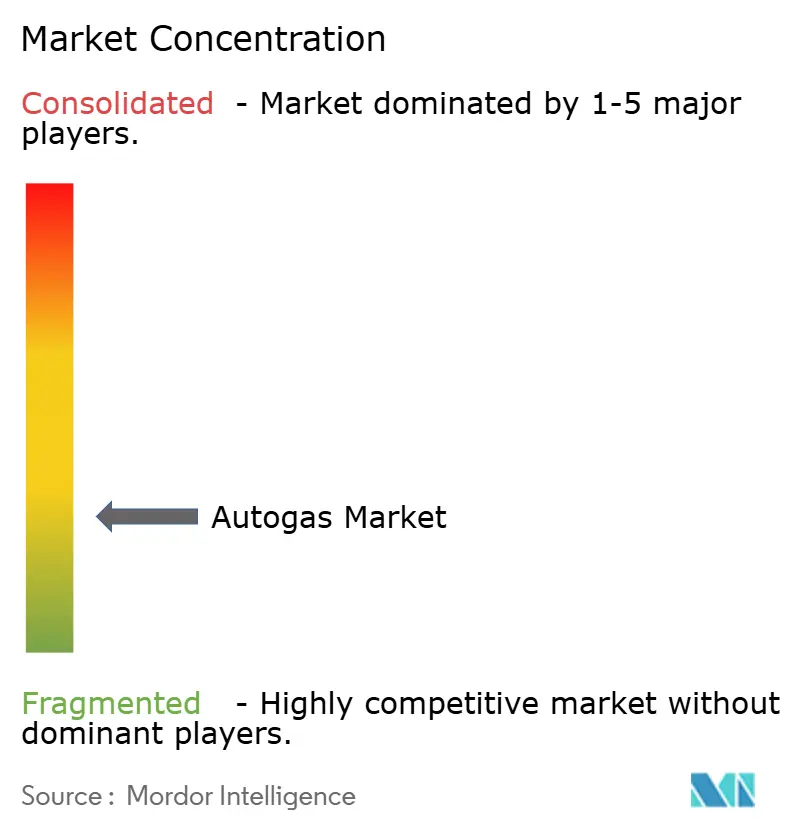
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'autogas par Mordor Intelligence
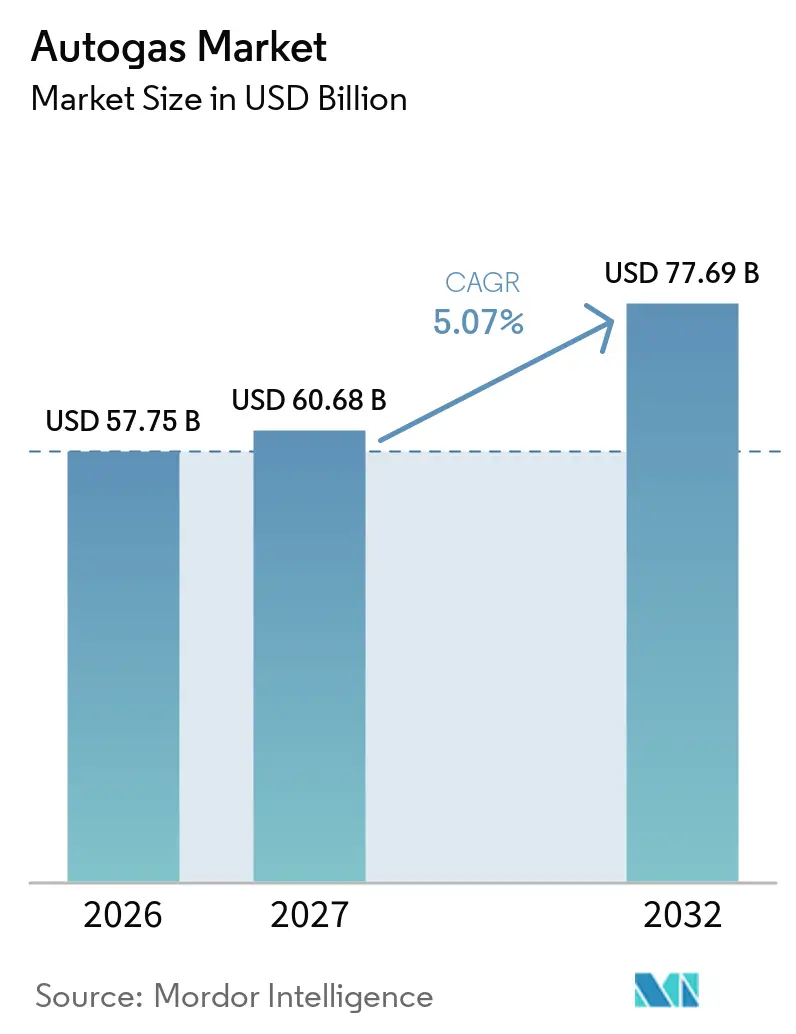
La taille du marché de l'autogas devrait croître de 57,75 milliards USD en 2026 à 60,68 milliards USD en 2027 et devrait atteindre 77,69 milliards USD d'ici 2032, à un CAGR de 5,07 % sur la période 2027-2032. Le marché de l'autogas bénéficie d'une base installée de 28,3 millions de véhicules GPL et d'un réseau de 82 000 stations de ravitaillement, ce qui offre aux opérateurs de flottes une option de carburant pratique là où l'accès à la recharge reste limité.[1] La demande se déplace vers les utilisateurs commerciaux, car la rapidité du ravitaillement et les coûts d'exploitation ont plus de poids dans leurs décisions d'achat de véhicules. Les producteurs et les distributeurs de carburant répondent en développant les systèmes certifiés, les véhicules équipés en usine et les accords d'approvisionnement pour les grandes flottes. Le marché de l'autogas est également exposé à un risque réglementaire, car la demande de conversion répond étroitement aux taxes, aux incitations et aux règles régissant l'accès aux zones urbaines. Les programmes de gaz liquide renouvelable et d'éther diméthylique renouvelable pourraient contribuer à maintenir l'utilité des stations existantes à mesure que les normes d'émissions des véhicules se renforcent.
Points clés du rapport
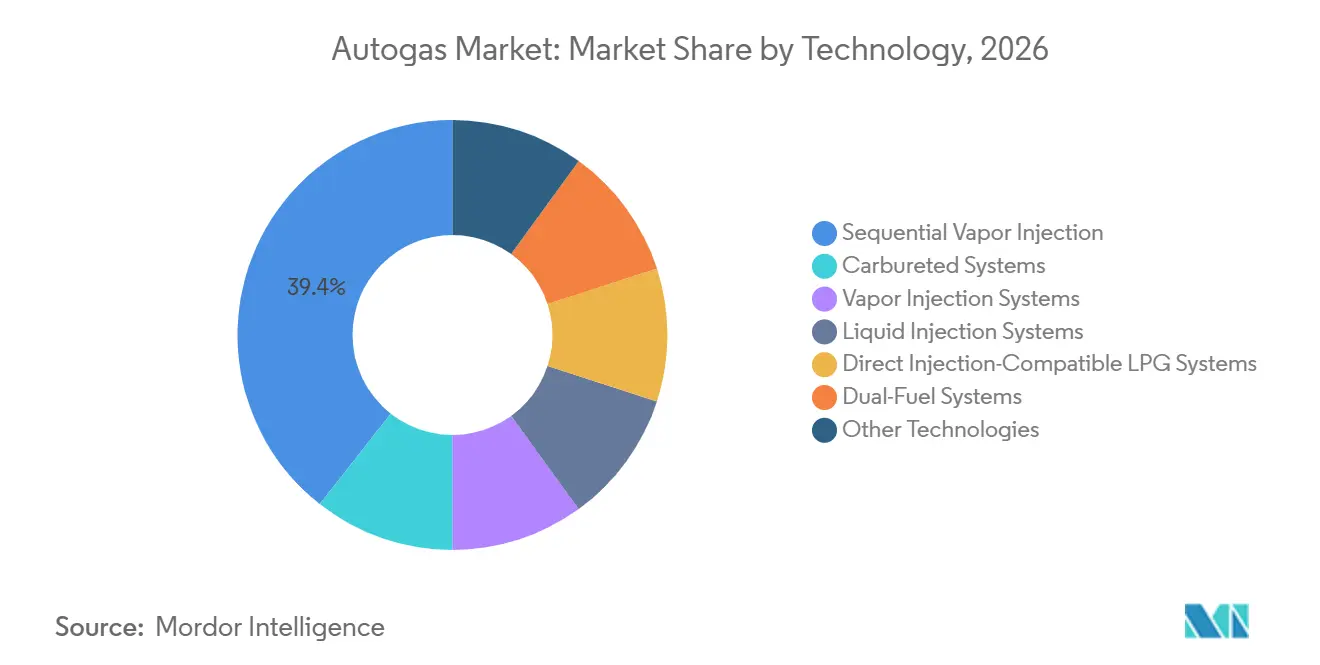
- Par technologie, l'injection de vapeur séquentielle a représenté 39,4 % des parts de revenus en 2026, tandis que les systèmes d'injection liquide ont enregistré le CAGR prévisionnel le plus élevé, à 5,8 %, jusqu'en 2032.
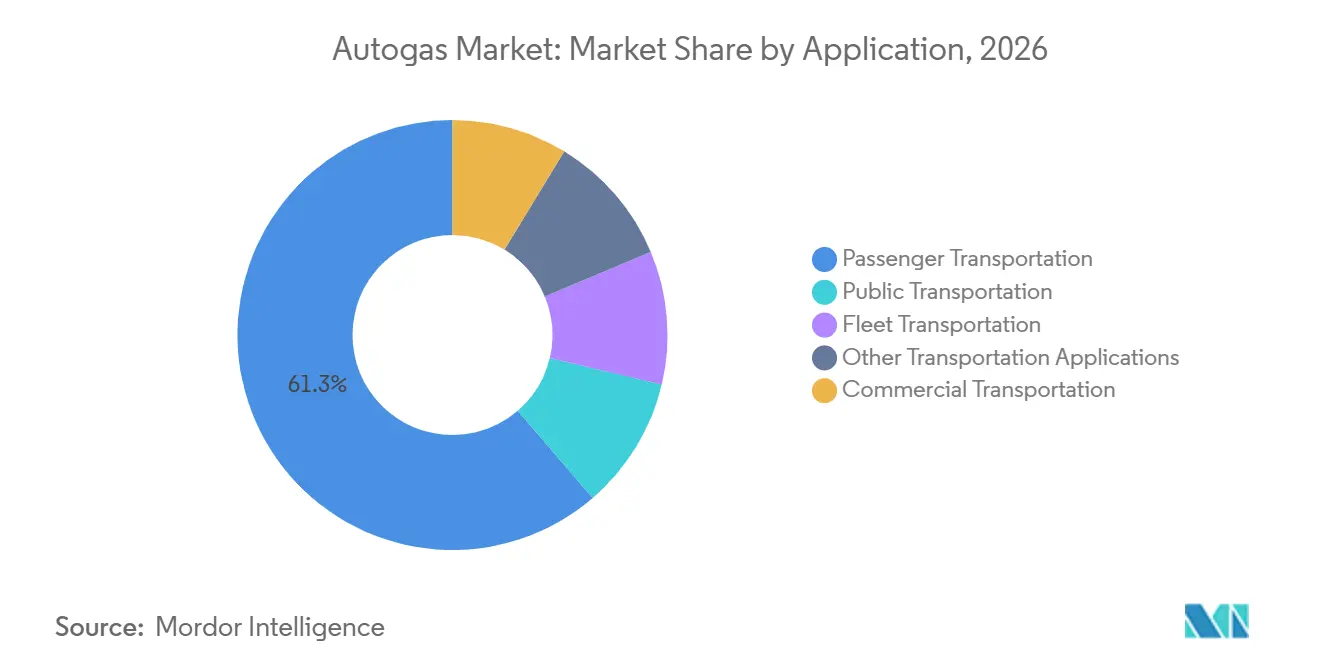
- Par application, le transport de passagers a représenté 61,3 % de la taille du marché de l'autogas en 2026, tandis que le transport en flotte devrait se développer à un CAGR de 5,4 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique a représenté 39,7 % du marché mondial de l'autogas en 2026 et devrait croître à un CAGR de 5,7 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût total de possession plus faible pour les flottes à forte utilisation | +1.2% | Mondial, plus élevé en Asie-Pacifique, en Turquie et en Pologne | Moyen terme (2 à 4 ans) |
| Réglementation sur la qualité de l'air urbain et conformité aux zones à faibles émissions | +0.9% | Europe, Inde et Corée du Sud | Court terme (≤ 2 ans) |
| Infrastructure d'approvisionnement en GPL et de ravitaillement existante | +0.8% | Mondial, plus dense en Turquie, en Corée du Sud, en Pologne et en Italie | Long terme (≥ 4 ans) |
| Développement des systèmes équipés en usine et des systèmes de rétrofit certifiés | +0.7% | Europe, Corée du Sud et Inde | Moyen terme (2 à 4 ans) |
| Diversification énergétique des flottes et résilience de l'approvisionnement en carburant | +0.6% | Mondial, plus critique en Indonésie et en Inde | Moyen terme (2 à 4 ans) |
| Optimisation numérique des flottes et opérations d'autogas prédictives | +0.4% | Corée du Sud, Turquie et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût total de possession plus faible pour les flottes à forte utilisation
Les opérateurs de flottes prennent une importance croissante sur le marché de l'autogas, car leurs véhicules parcourent de longues distances quotidiennes et passent peu de temps à l'arrêt. Le GPL a représenté 85 % du segment des camions d'une tonne en Corée du Sud en 2026, tandis que la rapidité du ravitaillement a aidé les opérateurs de livraison à préserver la disponibilité des véhicules. L'Association coréenne du GPL a indiqué que le GPL a capté 84,2 % de ce segment en 2024, avant d'atteindre 85 % en 2026. Ces résultats montrent pourquoi les coûts de conversion et les prix du carburant peuvent avoir plus d'importance que le prix d'achat d'un véhicule pour les flottes à forte utilisation. L'utilisation standardisée du carburant offre également aux détaillants des volumes plus prévisibles et encourage les opérateurs à maintenir des stations dans les corridors de flotte. Cette relation soutient le marché de l'autogas là où les acheteurs commerciaux ont besoin de coûts d'exploitation plus faibles sans allonger les arrêts de ravitaillement.
Réglementation sur la qualité de l'air urbain et conformité aux zones à faibles émissions
Les réglementations municipales peuvent élargir ou restreindre le marché de l'autogas, car l'accès aux quartiers d'affaires influe sur la valeur d'un véhicule converti. L'Espagne a accordé aux véhicules à l'autogas le label ECO, permettant aux utilisateurs éligibles de conserver l'accès aux zones à faibles émissions. La France a réduit la portée de son déploiement antérieur de zones à faibles émissions, laissant Paris et Lyon comme les seuls sites soumis à des restrictions pleinement contraignantes à la mi-2026. Le GPL peut offrir des émissions d'oxydes d'azote inférieures à celles du diesel en usage urbain une fois les systèmes de post-traitement actifs, selon des recherches présentées à l'Union européenne des géosciences.[2] Ces données soutiennent le rôle du GPL en tant qu'option de transition dans les réglementations sur les véhicules axées sur les polluants locaux. Le marché de l'autogas dépend donc de la reconnaissance de ce rôle par les autorités nationales et municipales dans leurs cadres d'accès et de conformité.
Infrastructure d'approvisionnement en GPL et de ravitaillement existante
Les stations existantes constituent un avantage central pour le marché de l'autogas, car les automobilistes peuvent utiliser un réseau de carburant sans modifier leurs habituelles routines de ravitaillement. La Turquie comptait plus de 5,25 millions de véhicules GPL et 10 600 stations en juin 2026, les véhicules GPL représentant 30 % de son parc automobile. La Pologne comptait 7 400 stations, tandis que l'Italie disposait de 4 600 points de vente desservant 3,25 millions de voitures GPL. La densité des stations peut favoriser davantage de conversions, car les conducteurs s'inquiètent moins de la disponibilité du carburant. Une densité plus élevée de véhicules aide également les exploitants de stations à maintenir leurs volumes de ventes, ce qui renforce l'argument en faveur d'un investissement continu. SHV Energy a ouvert sa 16e usine de remplissage de GPL en Inde à Coimbatore en 2025, ajoutant des capacités sur un marché où la demande de rétrofit certifié est encore en développement.
Développement des systèmes équipés en usine et des systèmes de rétrofit certifiés
Les véhicules équipés en usine soutiennent le marché de l'autogas en supprimant la nécessité pour les acheteurs de décider d'une conversion après l'achat d'un véhicule. Les systèmes équipés en usine représentaient près de 80 % des immatriculations de véhicules GPL en Italie d'ici 2023, les modèles Renault et Dacia étant en tête des volumes. Les systèmes de rétrofit certifiés restent importants là où le parc de véhicules existant offre la plus grande opportunité de conversion. L'Italie a renouvelé ses incitations à la conversion du 26 juin 2026 au 31 mars 2030 pour les véhicules M1 éligibles, offrant une période de politique plus longue pour les installateurs et les fournisseurs de systèmes. Cette politique soutient une voie technologiquement neutre pour les propriétaires de véhicules qui ne peuvent pas remplacer immédiatement un véhicule. Des normes telles que l'ISO 15500 et les exigences d'homologation nationales font également de la qualité d'ingénierie et de la certification des installateurs des facteurs concurrentiels importants.
Analyse de l'impact des freins à la croissance*
| Frein à la croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Incitations à l'électrification et mandats relatifs aux véhicules zéro émission | -1.1% | Mondial, plus critique dans l'Union européenne, en Corée du Sud urbaine et en Chine | Court terme (≤ 2 ans) |
| Couverture inégale du ravitaillement et qualité des services de conversion | -0.7% | Amérique du Sud, Asie du Sud-Est et Moyen-Orient et Afrique | Moyen terme (2 à 4 ans) |
| Volatilité des politiques et des incitations fiscales | -0.5% | Europe et Corée du Sud | Moyen terme (2 à 4 ans) |
| Incertitude sur la valeur résiduelle et la planification des actifs à long terme | -0.4% | Marchés mondiaux des flottes et du crédit-bail | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Incitations à l'électrification et mandats relatifs aux véhicules zéro émission
Les programmes d'électrification constituent une contrainte directe sur le marché de l'autogas dans les zones urbaines denses. Les Pays-Bas introduisent des zones sans émissions dans 29 municipalités de 2025 à 2030, ce qui exclura les véhicules GPL après l'expiration des dispositions transitoires. En Corée du Sud, les ventes de véhicules utilitaires à batterie sont passées de 978 unités en 2024 à 5 008 unités en 2025. Ce changement s'est produit alors même que le GPL détenait 85 % du segment des camions d'une tonne en 2026. Les acheteurs de flottes ayant de longs cycles de remplacement doivent désormais tenir compte du risque qu'un véhicule puisse perdre l'accès à certains itinéraires urbains avant la fin de sa durée de vie utile. Le marché de l'autogas reste pertinent là où la capacité de recharge et de réseau électrique n'est pas prête pour une utilisation intensive des flottes, mais son rôle peut se réduire là où les règles zéro émission deviennent contraignantes.
Couverture inégale du ravitaillement et qualité des services de conversion
La couverture inégale des stations limite le marché de l'autogas même là où les conditions d'approvisionnement en GPL et de prix de détail sont favorables. L'Argentine dispose de ressources gazières substantielles, mais sa base de GPL automobile est restée proche de 8 000 véhicules et 6 stations de remplissage équipées en 2026. Cet écart montre que des prix de carburant bas seuls ne suffisent pas à construire un écosystème de conversion viable. La Coalition indienne de l'auto-GPL a appelé à une politique nationale de rétrofit en 2025 et a mis en évidence les centres de conversion certifiés comme une exigence pour une utilisation plus large dans les villes polluées. Les moteurs modernes à injection directe nécessitent un calibrage précis de l'injection liquide et une installation de meilleure qualité que les conceptions de véhicules plus anciennes. Des normes de service insuffisantes peuvent créer des problèmes d'émissions ou de démarrage à froid et réduire la confiance des gestionnaires de flottes et des régulateurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie :
l'injection liquide gagne en importance sur les plateformes de moteurs modernesL'injection de vapeur séquentielle a représenté 39,4 % de la part du marché de l'autogas en 2026 et est restée le système le plus familier pour les installateurs travaillant avec des moteurs à essence multipoints. Sa large base installée reflète des décennies d'utilisation en Pologne, en Italie et en Turquie. La Pologne a enregistré 125 000 systèmes de conversion GPL en 2024, dont beaucoup utilisaient cette configuration établie. Les systèmes d'injection liquide devraient croître à un CAGR de 5,8 % jusqu'en 2032, le taux le plus élevé parmi les catégories technologiques. Les moteurs à essence à injection directe nécessitent une distribution de carburant plus précise, ce qui rend les systèmes en phase liquide plus adaptés aux conceptions de véhicules actuelles. La taille du marché de l'autogas pour l'injection liquide est soutenue par les véhicules équipés en usine qui nécessitent un contrôle plus précis du mélange air-carburant. Les systèmes équipés en usine en Italie fonctionnant avec injection liquide représentaient près de 80 % des nouvelles immatriculations GPL d'ici 2023. Cette évolution accroît la valeur du calibrage, de la certification et des relations avec les équipementiers d'origine dans le secteur de l'autogas.
Les systèmes à carburateur sont en déclin car ils restent principalement dans les parcs de véhicules anciens dans les régions à faibles revenus d'Asie du Sud-Est et du Moyen-Orient. L'injection de vapeur et l'injection de vapeur séquentielle continuent de servir les applications de rétrofit établies où les conceptions de véhicules ne nécessitent pas de distribution liquide. Les systèmes GPL compatibles injection directe gagnent en pertinence car ils peuvent répondre aux besoins des moteurs à essence plus récents sans renoncer à l'avantage de coût d'exploitation du GPL. Les configurations double carburant ont un rôle distinct dans le transport routier commercial, notamment dans les applications sud-américaines. PERC, Stanadyne et Katech ont présenté un système d'injection directe de taille moyenne à l'ACT Expo en juin 2025, délivrant du GPL à des pressions allant jusqu'à 200 bars. La démonstration a produit 401 ch et 464 lb-ft de couple à partir d'un moteur GM V8 6,6 L après un test de durabilité de 250 heures. Hyundai et Kia ont également appliqué l'injection directe GPL turbo dans le Porter 2 et le Bongo 3, montrant que le GPL à injection directe peut atteindre les véhicules commerciaux grand public. Le marché de l'autogas évolue donc vers des systèmes à plus forte valeur ajoutée en ingénierie plutôt que d'abandonner d'un coup les formats de rétrofit établis.

Par application :
la demande des flottes augmente au sein des usages de transportLe transport de passagers a représenté 61,3 % de la taille du marché de l'autogas en 2026, soutenu par de larges parcs de véhicules en Turquie, en Pologne, en Italie et en Corée du Sud. La Turquie comptait plus de 5,25 millions de véhicules GPL en juin 2026. La Pologne comptait 3,5 millions de véhicules GPL et l'Italie 3,25 millions de voitures GPL, ce qui constituait une base solide pour l'usage passager. La Corée du Sud comptait 1,86 million de voitures GPL fin 2024, sa première augmentation annuelle du parc en 14 ans. La demande passager reste importante car les propriétaires existants, les concessionnaires, les installateurs et les stations connaissent déjà le carburant. Elle offre également aux distributeurs une large base de volume de détail au-delà des comptes commerciaux. Cette large base continue de soutenir le secteur de l'autogas dans les pays ayant une longue activité de conversion.
Le transport en flotte devrait croître à un CAGR de 5,4 % jusqu'en 2032, plus rapidement que les autres groupes d'application. Les entreprises de logistique et les agences publiques accordent plus de valeur aux temps de ravitaillement prévisibles et aux coûts d'exploitation à l'échelle de la flotte que les automobilistes individuels. SK Gas et Hyundai Motor ont offert des remises et un soutien en carburant aux acheteurs de véhicules commerciaux GPL Porter 2 en avril 2026, ciblant les utilisateurs professionnels et agricoles. Le transport commercial bénéficie également là où les camions GPL remplacent les modèles diesel abandonnés. La consommation de GPL dans le secteur des transports en Corée du Sud a augmenté en 2024 et 2025 après une longue baisse, à mesure que les camions T-LPDi gagnaient en utilisation. Les transports en commun, notamment les flottes de taxis et de bus urbains en Thaïlande, en Indonésie et en Inde, restent une base de volume stable. Les autres applications de transport comprennent les taxis et les tricycles agricoles dans les marchés émergents. Ces usages élargissent le marché de l'autogas au-delà des voitures particulières et rendent la diversification énergétique plus pertinente pour les planificateurs de flottes.
Analyse géographique
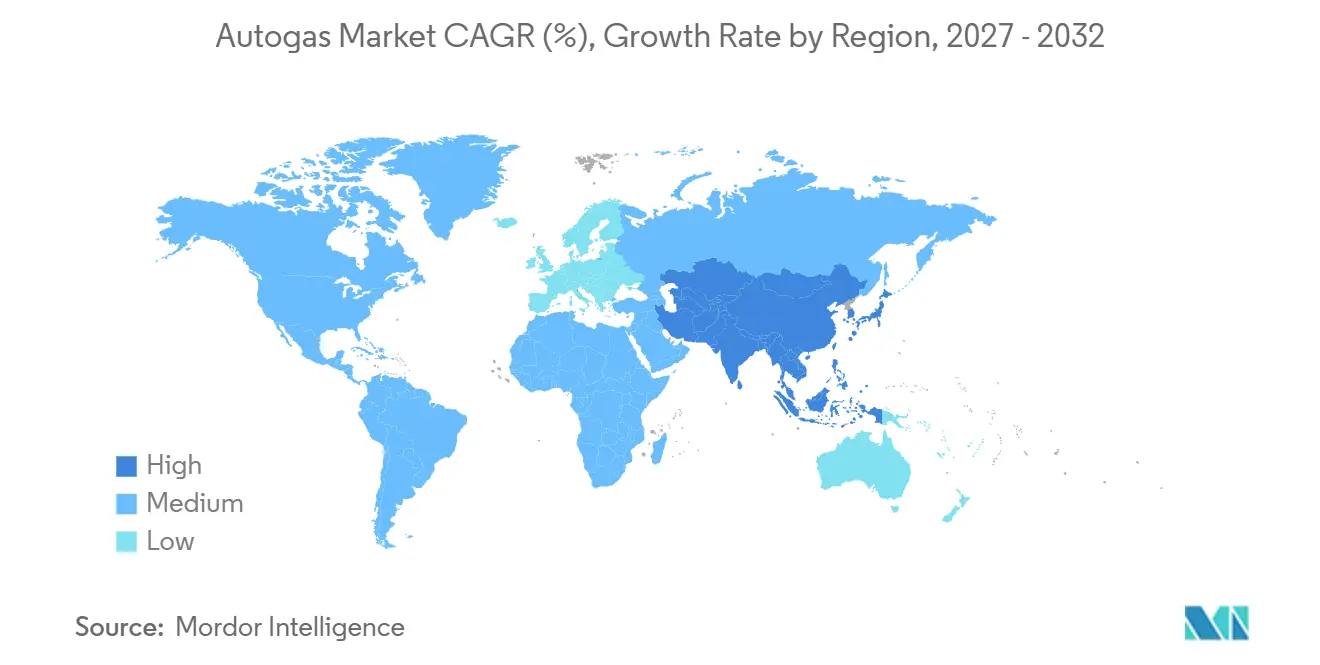
L'Asie-Pacifique a représenté 39,7 % des revenus mondiaux en 2026 et devrait croître à un CAGR de 5,7 % jusqu'en 2032. La Corée du Sud est un contributeur clé, car les immatriculations de camions GPL d'une tonne sont passées de 2 430 unités en 2023 à 91 632 unités en 2024, avant d'atteindre 78 642 unités en 2025. L'auto-ravitaillement en GPL est devenu légal en Corée du Sud en novembre 2025, améliorant la commodité pour les utilisateurs commerciaux. L'Agence internationale de l'énergie indique que le GPL alimente environ 2 % du parc automobile mondial et jusqu'à 10 % du parc dans des pays comme la Corée du Sud. L'Inde développe sa base de rétrofit certifié grâce à des appels à une politique nationale et à des capacités de remplissage supplémentaires. Le parc d'autogas de 708 000 véhicules en Thaïlande et la demande croissante mais sensible aux subventions en Indonésie s'ajoutent à la base régionale.
L'Europe est la deuxième géographie en importance sur le marché de l'autogas, la Turquie, la Pologne et l'Italie représentant une large part de la consommation mondiale. Les 10 600 stations de Turquie et plus de 5,25 millions de véhicules GPL témoignent de la profondeur de son réseau de distribution établi. Aygaz a détenu 24,6 % des ventes de GPL au détail en Turquie en mai 2026 et a augmenté ses volumes de gros de 6 % d'une année sur l'autre au premier semestre. La Pologne et l'Italie représentaient ensemble les trois quarts des voitures à l'autogas de l'Union européenne. La Pologne reste le plus grand marché de rétrofit en Europe avec 3,5 millions de véhicules, tandis que l'Italie est l'exemple phare de l'adoption des équipements d'origine en usine. L'Italie a renouvelé son programme d'incitations jusqu'en mars 2030, bien que les nouvelles immatriculations aient diminué début 2026. Les règles européennes sur les émissions de dioxyde de carbone des véhicules et les zones à faibles émissions continueront de façonner la demande dans toute la région.
L'Amérique du Nord s'appuie principalement sur les applications de flottes et de bus scolaires, où des systèmes de conversion certifiés servent les opérateurs de taille moyenne. La croissance dans cette région dépend des incitations au niveau des États et des choix d'approvisionnement des flottes plutôt que d'un mandat fédéral unifié. L'Amérique du Sud dispose d'un potentiel d'approvisionnement, mais la base limitée de stations en Argentine empêche ses conditions favorables de prix du GPL de soutenir des volumes de conversion à grande échelle. Le Moyen-Orient et l'Afrique font face à un problème à court terme différent, car les perturbations de l'approvisionnement ont augmenté les coûts d'importation et réduit les marges de détail dans certaines parties de l'Asie du Sud-Est. L'Indonésie a ajouté des subventions énergétiques en 2026 après la perturbation du détroit d'Ormuz, ce qui a accru l'incertitude pour les importateurs de GPL. Ces conditions montrent que le marché de l'autogas se développe différemment là où l'approvisionnement en amont, les services de conversion et l'investissement dans la distribution ne progressent pas ensemble.
Paysage concurrentiel
Le marché mondial de l'autogas est modérément fragmenté, les distributeurs de carburant, les fournisseurs de systèmes pour véhicules et les constructeurs automobiles occupant des positions différentes dans la chaîne de valeur. Shell, BP, TotalEnergies, SHV Energy, PETRONAS et Indian Oil Corporation disposent d'avantages en matière d'approvisionnement en GPL, de terminaux et d'opérations de détail sous marque. Ces actifs aident les distributeurs à maintenir les relations avec les clients après la conversion d'un véhicule. La stratégie Horizons 2026-2029 de SHV Energy comprend des voies de gaz liquide renouvelable et d'éther diméthylique renouvelable aux côtés du GPL conventionnel. Cette approche reflète la nécessité de protéger les actifs des stations à mesure que les exigences en matière de carbone se renforcent. Aygaz renforce également sa logistique grâce à son contrat pour 2 navires VLGC double carburant, ce qui peut soutenir sa position d'approvisionnement en GPL en Turquie. Les leaders de la distribution se font concurrence sur la fiabilité de l'approvisionnement, la portée du réseau et leur capacité à gérer les évolutions de la demande en carburant.
Les fabricants de systèmes se font concurrence à travers la conception de la distribution de carburant, le calibrage logiciel, l'homologation et les relations avec les équipementiers d'origine. Les systèmes d'injection liquide et compatibles injection directe sont plus complexes que les anciennes conceptions à base de vapeur. PERC, Stanadyne et Katech ont présenté un système d'injection directe GPL à 200 bars pour usage de taille moyenne en juin 2025, illustrant l'investissement technologique orienté vers les flottes commerciales. Prins Autogassystemen a présenté le système tri-carburant Kia Niro en 2025, combinant le fonctionnement à l'essence, à l'électricité et au GPL dans une seule architecture de véhicule. Ce type d'offre positionne le GPL comme un complément à l'électrification partielle plutôt que comme un simple substitut à l'essence conventionnelle. Les fournisseurs sud-coréens utilisent également des outils numériques pour le négoce et l'approvisionnement en GPL, rendant le contrôle des coûts plus important sur les marchés à prix de matières premières volatils. La position concurrentielle d'un fournisseur de systèmes dépend de plus en plus de la performance certifiée sur les moteurs plus récents.
Des opportunités subsistent dans les pays où l'approvisionnement en GPL est disponible mais où les services de conversion automobile et les réseaux de stations sont incomplets. L'Argentine et l'Indonésie en sont des exemples, car les deux ont une demande potentielle mais des conditions limitées pour une conversion de véhicules à grande échelle. L'équipement en usine est une autre opportunité dans les régions qui n'ont pas atteint le niveau élevé d'adoption du GPL d'origine en Italie. La vente de l'activité GPL véhicules légers de Westport Fuel Systems pour 60 millions USD en juillet 2025 a montré que certaines entreprises déplacent leurs capitaux vers des plateformes de carburant gazeux pour usage intensif. Ce changement peut laisser de la place aux fournisseurs qui restent concentrés sur les systèmes GPL pour passagers et véhicules commerciaux légers. La diversification énergétique des flottes encourage également les distributeurs à proposer des programmes commerciaux dédiés plutôt qu'un simple approvisionnement de détail passif. Le marché de l'autogas reste concurrentiel car aucune entreprise ne contrôle à la fois la technologie mondiale des systèmes pour véhicules et l'accès au carburant au détail.
Leaders du secteur de l'autogas
-
SHV Energy N.V.
-
UGI Corporation
-
TotalEnergies SE
-
Shell plc
-
China Petroleum and Chemical Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'autogas Entreprises couvertes dans ce rapport
- AmeriGas Partners, L.P.
- Aygaz Anonim ?irketi
- BP p.l.c.
- China Petroleum & Chemical Corporation
- DCC plc
- Eni S.p.A.
- Ferrellgas Partners, L.P.
- Flogas Britain Limited
- Gilbarco Veeder-Root
- Hexagon Ragasco AS
- Indian Oil Corporation Limited
- Origin Energy Limited
- PetroChina Company Limited
- PETRONAS Dagangan Berhad
- Prins Autogassystemen B.V.
- QatarEnergy
- Reliance Industries Limited
- Repsol, S.A.
- Roush CleanTech
- Shell plc
- SHV Energy N.V.
- SK Gas Co., Ltd.
- SK Gas Co., Ltd.
- Suburban Propane Partners, L.P.
- TotalEnergies SE
- UGI Corporation
- Westfalen AG
- Westport Fuel Systems Inc.
Développements industriels récents dans Marché de l'autogas
- Juin 2026 : L'Association turque du GPL a confirmé que le marché de l'autogas du pays comptait plus de 5 millions de véhicules alimentés au GPL soutenus par 10 600 stations, avec un volume annuel atteignant 3,3 millions de tonnes. La Türkiye alterne entre la première et la deuxième place mondiale en matière de consommation d'autogas.
- Avril 2026 : L'Association turque du GPL a confirmé que le marché de l'autogas du pays comptait plus de 5 millions de véhicules alimentés au GPL soutenus par 10 600 stations, avec un volume annuel atteignant 3,3 millions de tonnes. La Türkiye alterne entre la première et la deuxième place mondiale en matière de consommation d'autogas.
- Juillet 2025 : Westport Fuel Systems a finalisé la vente de son segment véhicules légers, qui comprenait des systèmes de conversion GPL, à Heliaca Investments pour une contrepartie totale de 60 millions USD. La transaction a marqué un pivot délibéré en s'éloignant du GPL pour véhicules particuliers et en se tournant vers les plateformes GNC et GNL pour usage intensif.
Périmètre du rapport sur le marché mondial de l'autogas
L'autogas est le terme courant désignant le gaz de pétrole liquéfié (GPL) utilisé comme carburant alternatif à combustion propre dans les moteurs de véhicules.
Le marché mondial de l'autogas est segmenté par technologie, application et géographie. Par technologie, le marché est segmenté en systèmes à carburateur, systèmes d'injection de vapeur, injection de vapeur séquentielle, systèmes d'injection liquide, systèmes GPL compatibles injection directe, systèmes double carburant et autres technologies. Par application, le marché est segmenté en transport de passagers, transport commercial, transport public, transport en flotte et autres applications de transport. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial de l'autogas dans 24 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Systèmes à carburateur |
| Systèmes d'injection de vapeur |
| Injection de vapeur séquentielle |
| Systèmes d'injection liquide |
| Systèmes GPL compatibles injection directe |
| Systèmes double carburant |
| Autres technologies |
| Transport de passagers |
| Transport commercial |
| Transport public |
| Transport en flotte |
| Autres applications de transport |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Indonésie | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par technologie | Systèmes à carburateur | |
| Systèmes d'injection de vapeur | ||
| Injection de vapeur séquentielle | ||
| Systèmes d'injection liquide | ||
| Systèmes GPL compatibles injection directe | ||
| Systèmes double carburant | ||
| Autres technologies | ||
| Par application | Transport de passagers | |
| Transport commercial | ||
| Transport public | ||
| Transport en flotte | ||
| Autres applications de transport | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Indonésie | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour l'autogas mondial jusqu'en 2032 ?
La taille du marché de l'autogas devrait croître de 57,75 milliards USD en 2026 à 60,68 milliards USD en 2027 et devrait atteindre 77,69 milliards USD d'ici 2032, à un CAGR de 5,07 % sur la période 2027-2032.
Quelle technologie connaît la croissance la plus rapide dans les systèmes d'autogas ?
Les systèmes d'injection liquide affichent le taux de croissance prévisionnel le plus élevé, avec un CAGR de 5,8 % jusqu'en 2032, car les moteurs à injection directe plus récents nécessitent une distribution de carburant plus précise.
Pourquoi les flottes adoptent-elles des véhicules GPL ?
Les opérateurs de flottes valorisent les coûts d'exploitation plus faibles et la rapidité du ravitaillement. Le GPL a représenté 85 % du segment des camions d'une tonne en Corée du Sud en 2026.
Quelle région est en tête de la demande mondiale d'autogas ?
L'Asie-Pacifique était en tête avec une part de 39,7 % en 2026 et devrait croître à un CAGR de 5,7 % jusqu'en 2032.
Comment l'équipement en usine affecte-t-il l'adoption des véhicules GPL ?
Les systèmes équipés en usine réduisent la nécessité d'une décision de conversion ultérieure. Ils représentaient près de 80 % des immatriculations GPL en Italie d'ici 2023.
Qu'est-ce qui limite l'utilisation accrue du GPL dans les transports ?
Les mandats zéro émission, les réseaux de ravitaillement incohérents, la qualité inégale des conversions et l'évolution des incitations fiscales peuvent limiter les futures conversions de véhicules.