
Tamaño y Participación del Mercado de Autogas
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 60.68 Mil millones de dólares |
| Tamaño del Mercado (2032) | 77.69 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.07 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
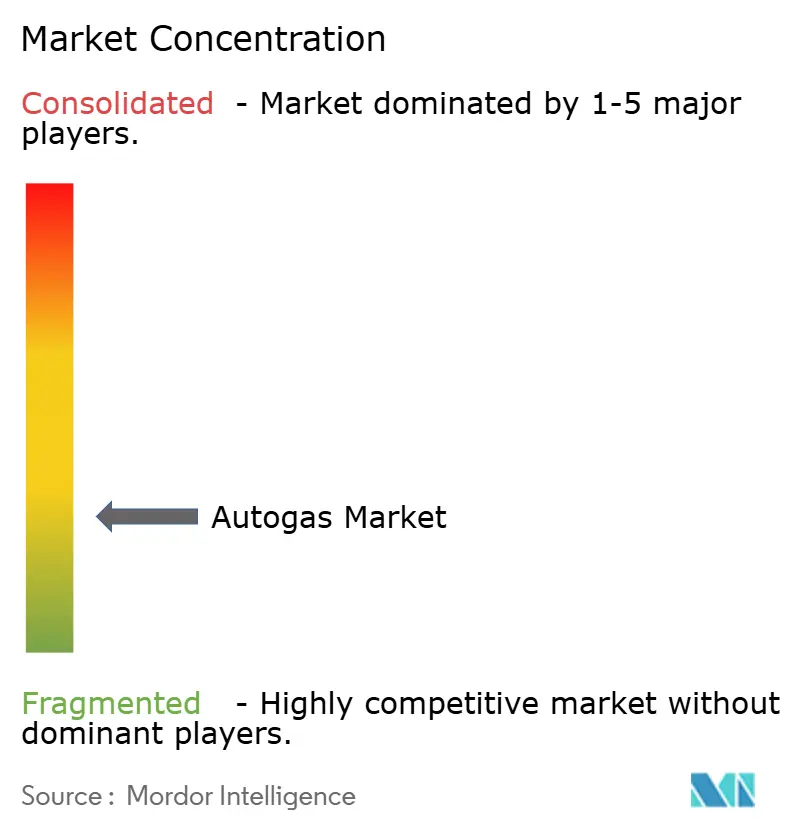
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Autogas por Mordor Intelligence
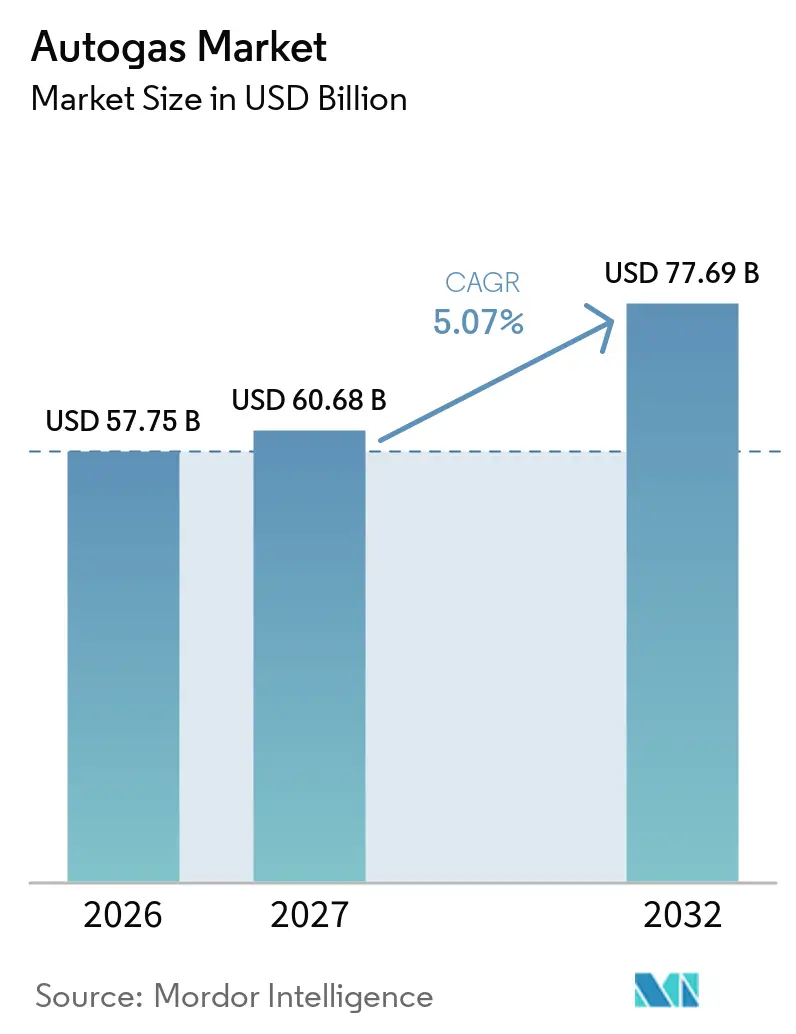
Se espera que el tamaño del Mercado de Autogas crezca de 57,75 mil millones de USD en 2026 a 60,68 mil millones de USD en 2027 y se prevé que alcance los 77,69 mil millones de USD en 2032 a una CAGR del 5,07% durante 2027-2032. El mercado de autogas se beneficia de una base instalada de 28,3 millones de vehículos de GLP y una red de 82.000 estaciones de repostaje, lo que ofrece a los operadores de flotas una opción de combustible práctica donde el acceso a la carga sigue siendo limitado.[1] La demanda se está desplazando hacia los usuarios comerciales porque el repostaje rápido y los costos operativos tienen mayor peso en sus decisiones de compra de vehículos. Los productores y distribuidores de combustible están respondiendo ampliando los sistemas certificados, los vehículos equipados de fábrica y los acuerdos de suministro para grandes flotas. El mercado de autogas también enfrenta riesgos regulatorios porque la demanda de conversión responde estrechamente a los impuestos, los incentivos y las normas que rigen el acceso a las zonas urbanas. Los programas de gas líquido renovable y éter dimetílico renovable pueden ayudar a que las estaciones existentes sigan siendo útiles a medida que se endurecen las normas de emisiones de vehículos.
Conclusiones Clave del Informe
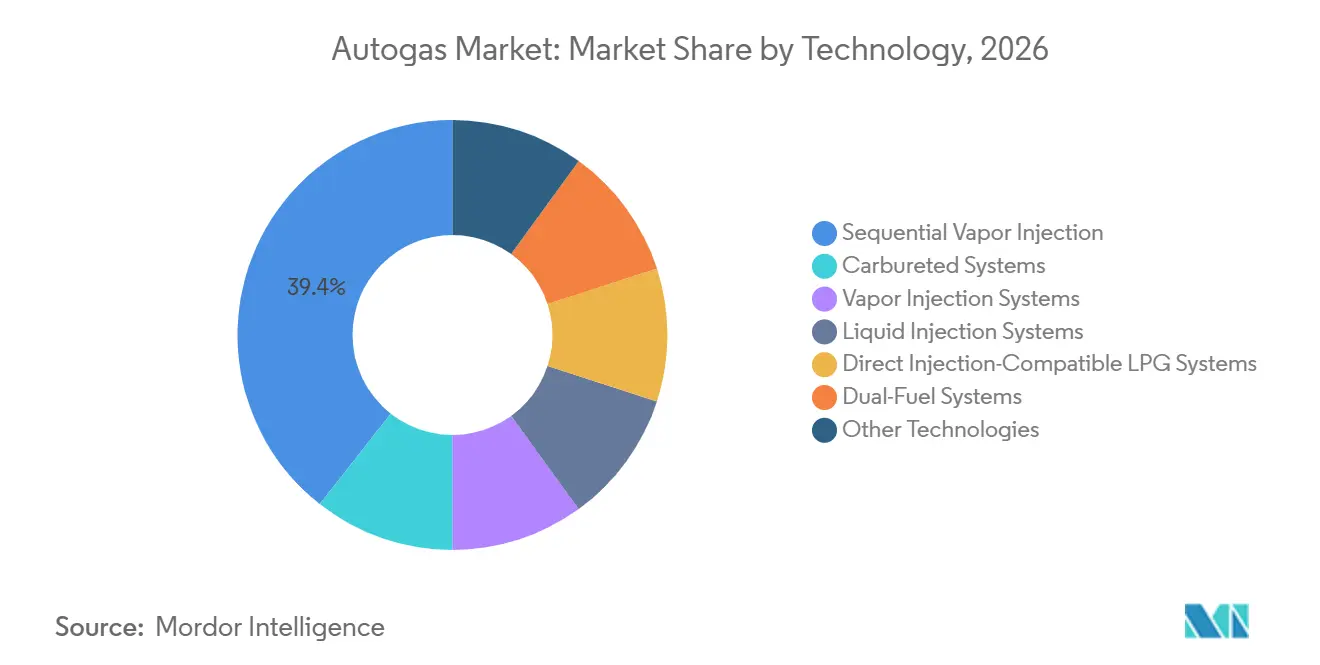
- Por tecnología, la Inyección de Vapor Secuencial mantuvo una participación de ingresos del 39,4% en 2026, mientras que los Sistemas de Inyección Líquida registraron la CAGR proyectada más alta del 5,8% hasta 2032.
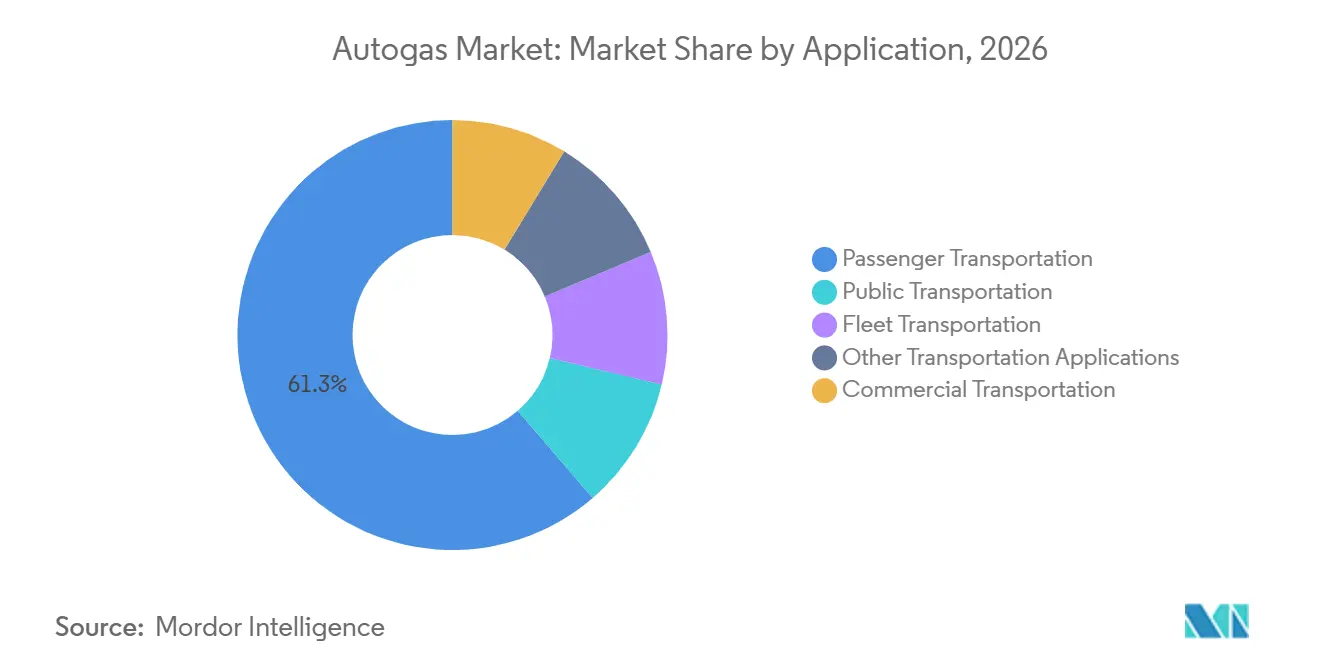
- Por aplicación, el Transporte de Pasajeros representó el 61,3% del tamaño del mercado de autogas en 2026, mientras que el Transporte de Flotas tiene previsto expandirse a una CAGR del 5,4% hasta 2032.
- Por geografía, Asia-Pacífico mantuvo el 39,7% del mercado global de autogas en 2026 y se prevé que crezca a una CAGR del 5,7% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Menor Costo Total de Propiedad para Flotas de Alta Utilización | +1.2% | Global, mayor en Asia-Pacífico, Turquía y Polonia | Mediano plazo (2-4 años) |
| Regulación de la Calidad del Aire Urbano y Cumplimiento de Zonas de Bajas Emisiones | +0.9% | Europa, India y Corea del Sur | Corto plazo (≤ 2 años) |
| Suministro de GLP Existente e Infraestructura de Repostaje | +0.8% | Global, más densa en Turquía, Corea del Sur, Polonia e Italia | Largo plazo (≥ 4 años) |
| Expansión de Sistemas de Adaptación Certificados y Equipados de Fábrica | +0.7% | Europa, Corea del Sur e India | Mediano plazo (2-4 años) |
| Diversificación Energética de Flotas y Resiliencia del Suministro de Combustible | +0.6% | Global, más aguda en Indonesia e India | Mediano plazo (2-4 años) |
| Optimización Digital de Flotas y Operaciones Predictivas de Autogas | +0.4% | Corea del Sur, Turquía y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Menor Costo Total de Propiedad para Flotas de Alta Utilización
Los operadores de flotas son cada vez más importantes para el mercado de autogas porque sus vehículos recorren largas distancias diarias y pasan poco tiempo inactivos. El GLP mantuvo el 85% del segmento de camiones de 1 tonelada de Corea del Sur en 2026, mientras que el repostaje rápido ayudó a los operadores de reparto a preservar la disponibilidad de los vehículos. La Asociación de GLP de Corea informó que el GLP capturó el 84,2% de este segmento en 2024, antes de alcanzar el 85% en 2026. Estos resultados muestran por qué los costos de conversión y los precios del combustible pueden importar más que el precio de compra de un vehículo para las flotas de alto uso. El uso estandarizado del combustible también ofrece a los minoristas volúmenes más predecibles y alienta a los operadores a mantener estaciones en los corredores de flotas. Esta relación respalda el mercado de autogas donde los compradores comerciales necesitan menores costos operativos sin paradas de repostaje más largas.
Regulación de la Calidad del Aire Urbano y Cumplimiento de Zonas de Bajas Emisiones
Las normativas municipales pueden ampliar o limitar el mercado de autogas porque el acceso a los distritos comerciales afecta el valor de un vehículo convertido. España ha tratado los vehículos de autogas como vehículos con etiqueta ECO, ayudando a los usuarios elegibles a mantener el acceso a las zonas de bajas emisiones. Francia redujo el alcance de su anterior despliegue de zonas de bajas emisiones, dejando a París y Lyon como las ubicaciones con restricciones plenamente vinculantes a mediados de 2026. El GLP puede proporcionar menores emisiones de óxidos de nitrógeno que el diésel en uso urbano una vez que los sistemas de postratamiento están activos, según investigaciones presentadas ante la Unión Europea de Geociencias.[2] Esta evidencia respalda el papel del GLP como opción de transición en las normativas de vehículos que se centran en los contaminantes locales. El mercado de autogas depende, por tanto, de si las autoridades nacionales y municipales reconocen este papel en sus marcos de acceso y cumplimiento.
Suministro de GLP Existente e Infraestructura de Repostaje
Las estaciones existentes son una ventaja central para el mercado de autogas porque los automovilistas pueden utilizar una red de combustible sin cambiar sus rutinas habituales de repostaje. Turquía contaba con más de 5,25 millones de vehículos de GLP y 10.600 estaciones en junio de 2026, con vehículos de GLP que representaban el 30% de su parque automovilístico. Polonia tenía 7.400 estaciones, mientras que Italia contaba con 4.600 puntos de venta que daban servicio a 3,25 millones de automóviles de GLP. La densidad de estaciones puede respaldar más conversiones porque los conductores tienen menos preocupaciones sobre la disponibilidad del combustible. Una mayor densidad de vehículos también ayuda a los operadores de estaciones a mantener los volúmenes de ventas, lo que refuerza el argumento para la inversión continua. SHV Energy inauguró su 16.ª planta de llenado de GLP en India en Coimbatore en 2025, añadiendo capacidad en un mercado donde la demanda de adaptaciones certificadas aún se está desarrollando.
Expansión de Sistemas de Adaptación Certificados y Equipados de Fábrica
Los vehículos equipados de fábrica respaldan el mercado de autogas al eliminar la necesidad de que los compradores decidan sobre una conversión después de adquirir un automóvil. Los sistemas equipados de fábrica representaron casi el 80% de las matriculaciones de GLP en Italia en 2023, con los modelos de Renault y Dacia liderando el volumen. Los sistemas de adaptación certificados siguen siendo importantes donde el parque de vehículos existente ofrece la mayor oportunidad de conversión. Italia renovó sus incentivos de conversión desde el 26 de junio de 2026 hasta el 31 de marzo de 2030 para los vehículos M1 elegibles, proporcionando un período de política más largo para los instaladores y proveedores de sistemas. La política respalda una vía tecnológicamente neutral para los propietarios de vehículos que no pueden reemplazar un vehículo de inmediato. Normas como la ISO 15500 y los requisitos de homologación nacionales también hacen que la calidad de ingeniería y la certificación de instaladores sean factores competitivos importantes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Incentivos a la Electrificación y Mandatos de Vehículos de Cero Emisiones | -1.1% | Global, más agudo en la Unión Europea, Corea del Sur urbana y China | Corto plazo (≤ 2 años) |
| Cobertura Desigual de Repostaje y Calidad del Servicio de Conversión | -0.7% | América del Sur, Sudeste Asiático y Oriente Medio y África | Mediano plazo (2-4 años) |
| Volatilidad de Políticas e Incentivos Fiscales | -0.5% | Europa y Corea del Sur | Mediano plazo (2-4 años) |
| Incertidumbre sobre el Valor Residual y la Planificación de Activos a Largo Plazo | -0.4% | Mercados globales de flotas y arrendamiento | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Incentivos a la Electrificación y Mandatos de Vehículos de Cero Emisiones
Los programas de electrificación crean una restricción directa sobre el mercado de autogas en las zonas urbanas densas. Los Países Bajos están introduciendo zonas libres de emisiones en 29 municipios desde 2025 hasta 2030, lo que excluirá a los vehículos de GLP una vez que expiren los acuerdos transitorios. En Corea del Sur, las ventas de vehículos de propósito específico impulsados por baterías aumentaron de 978 unidades en 2024 a 5.008 unidades en 2025. Ese cambio ocurrió incluso mientras el GLP mantenía el 85% del segmento de camiones de 1 tonelada en 2026. Los compradores de flotas con largos ciclos de reemplazo deben considerar ahora el riesgo de que un vehículo pueda perder acceso a determinadas rutas urbanas antes del final de su vida útil. El mercado de autogas sigue siendo relevante donde la capacidad de carga y de red no está lista para el uso intensivo de flotas, pero su papel puede reducirse donde las normas de cero emisiones se vuelvan vinculantes.
Cobertura Desigual de Repostaje y Calidad del Servicio de Conversión
La cobertura desigual de estaciones limita el mercado de autogas incluso donde las condiciones de suministro de GLP y precio minorista son favorables. Argentina cuenta con importantes recursos de gas, pero su base de GLP automotriz se mantuvo cerca de 8.000 vehículos y 6 estaciones de llenado equipadas en 2026. Esta brecha muestra que los precios bajos del combustible por sí solos no construyen un ecosistema de conversión viable. La Coalición India de GLP Automotriz solicitó una política nacional de adaptación en 2025 y destacó los centros de conversión certificados como un requisito para un uso más amplio en ciudades contaminadas. Los motores modernos de inyección directa requieren una calibración precisa de inyección líquida y una instalación de mayor calidad que los diseños de vehículos más antiguos. Los estándares de servicio deficientes pueden crear problemas de emisiones o de arranque en frío y reducir la confianza tanto de los gestores de flotas como de los reguladores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología:
La Inyección Líquida Gana Importancia en las Plataformas de Motores ModernosLa Inyección de Vapor Secuencial mantuvo el 39,4% de la participación del mercado de autogas en 2026 y siguió siendo el sistema más familiar para los instaladores que trabajan con motores de gasolina multipunto. Su gran base instalada refleja décadas de uso en Polonia, Italia y Turquía. Polonia registró 125.000 sistemas de conversión de GLP en 2024, y muchos utilizaron esta configuración establecida. Se proyecta que los Sistemas de Inyección Líquida crezcan a una CAGR del 5,8% hasta 2032, la tasa más alta entre las categorías tecnológicas. Los motores de gasolina de inyección directa requieren una entrega de combustible más precisa, lo que hace que los sistemas en fase líquida sean más adecuados para los diseños de vehículos actuales. El tamaño del mercado de autogas para la inyección líquida está respaldado por vehículos equipados de fábrica que necesitan un control más preciso de la mezcla aire-combustible. Los sistemas italianos equipados de fábrica que operan con inyección líquida representaron casi el 80% de las nuevas matriculaciones de GLP en 2023. Este cambio eleva el valor de la calibración, la certificación y las relaciones con el equipamiento original en la industria del autogas.
Los sistemas carburados están en declive porque permanecen principalmente en parques de vehículos más antiguos en partes de menor ingreso del Sudeste Asiático y Oriente Medio. La Inyección de Vapor y la Inyección de Vapor Secuencial continúan sirviendo a las aplicaciones de adaptación establecidas donde los diseños de vehículos no requieren entrega en fase líquida. Los sistemas de GLP compatibles con inyección directa están ganando relevancia porque pueden satisfacer las necesidades de los motores de gasolina más nuevos sin renunciar al beneficio de costo operativo del GLP. Los sistemas de doble combustible tienen un papel separado en el transporte comercial por carretera, particularmente en aplicaciones sudamericanas. PERC, Stanadyne y Katech presentaron un sistema de inyección directa de GLP para uso de media carga en ACT Expo en junio de 2025 que entregaba GLP a presiones de hasta 200 bar. La demostración produjo 401 hp y 464 lb-ft de par motor a partir de un motor GM V8 6.6L después de una prueba de durabilidad de 250 horas. Hyundai y Kia también han aplicado la Inyección Directa Turbo de GLP en el Porter 2 y el Bongo 3, demostrando que el GLP de inyección directa puede llegar a los vehículos comerciales de gran volumen. El mercado de autogas se está moviendo, por tanto, hacia sistemas con mayor contenido de ingeniería en lugar de abandonar de inmediato los formatos de adaptación establecidos.

Por Aplicación:
La Demanda de Flotas Aumenta Dentro del Uso del TransporteEl Transporte de Pasajeros representó el 61,3% del tamaño del mercado de autogas en 2026, respaldado por grandes poblaciones de vehículos en Turquía, Polonia, Italia y Corea del Sur. Turquía contaba con más de 5,25 millones de vehículos de GLP en junio de 2026. Polonia tenía 3,5 millones de vehículos de GLP, e Italia tenía 3,25 millones de automóviles de GLP, lo que proporcionó una base sólida para el uso de pasajeros. Corea del Sur tenía 1,86 millones de automóviles de GLP a finales de 2024, su primer aumento anual de flota en 14 años. La demanda de pasajeros sigue siendo importante porque los propietarios existentes, los concesionarios, los instaladores y las estaciones ya conocen el combustible. También ofrece a los distribuidores una amplia base de volumen minorista más allá de las cuentas comerciales. Esta amplia base continúa respaldando la industria del autogas en países con una larga actividad de conversión.
Se prevé que el Transporte de Flotas crezca a una CAGR del 5,4% hasta 2032, más rápido que los otros grupos de aplicaciones. Las empresas de logística y los organismos públicos otorgan más valor a los tiempos de repostaje predecibles y a los costos operativos de toda la flota que los automovilistas individuales. SK Gas y Hyundai Motor ofrecieron descuentos y apoyo de combustible para los compradores del vehículo comercial de GLP Porter 2 en abril de 2026, dirigiéndose a usuarios empresariales y agrícolas. El Transporte Comercial también se beneficia donde los camiones de GLP reemplazan a los modelos diésel descontinuados. El consumo de GLP en el sector del transporte de Corea del Sur aumentó en 2024 y 2025 tras un largo declive a medida que los camiones T-LPDi ganaron uso. El Transporte Público, incluidas las flotas de taxis y autobuses urbanos en Tailandia, Indonesia e India, sigue siendo una base de volumen estable. Otras Aplicaciones de Transporte incluyen taxis y triciclos agrícolas en mercados emergentes. Estos usos amplían el mercado de autogas más allá de los automóviles particulares de pasajeros y hacen que la diversificación energética sea más relevante para los planificadores de flotas.
Análisis Geográfico
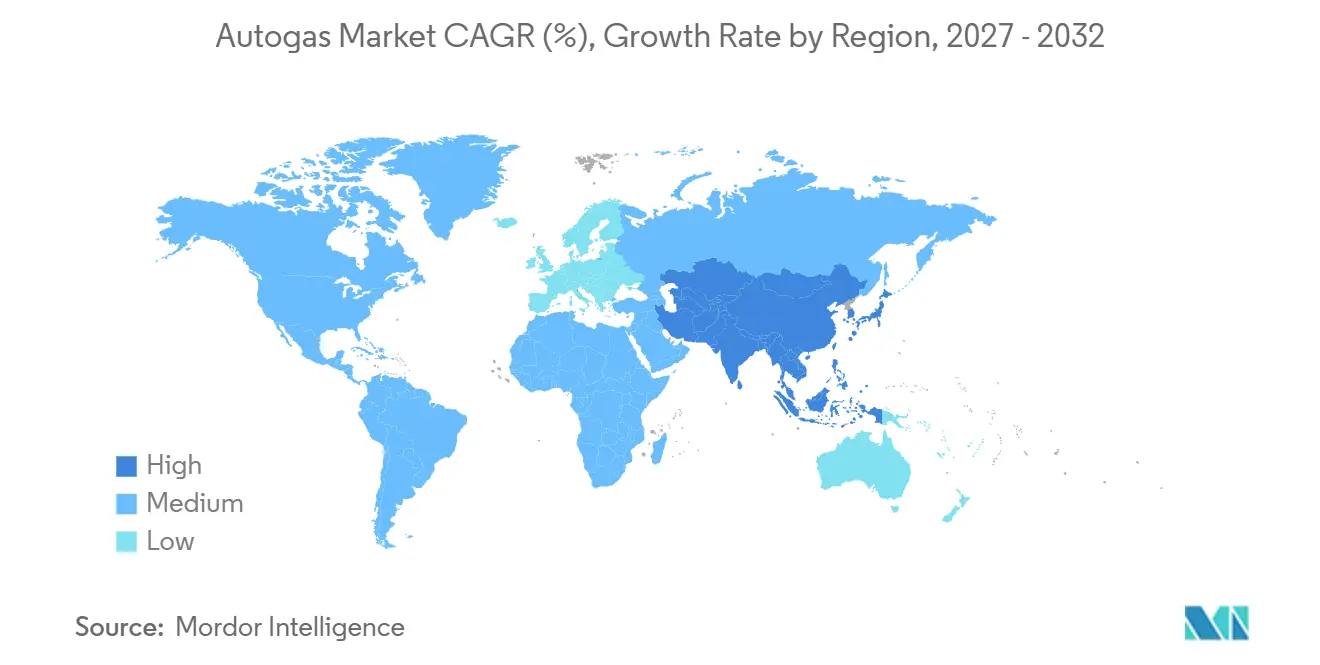
Asia-Pacífico mantuvo el 39,7% de los ingresos globales en 2026 y se prevé que crezca a una CAGR del 5,7% hasta 2032. Corea del Sur es un contribuyente clave porque las matriculaciones de camiones de GLP de 1 tonelada aumentaron de 2.430 unidades en 2023 a 91.632 unidades en 2024, antes de alcanzar las 78.642 unidades en 2025. El autorrepostaje de GLP se legalizó en Corea del Sur en noviembre de 2025, mejorando la comodidad para los usuarios comerciales. La Agencia Internacional de Energía señala que el GLP impulsa alrededor del 2% del parque mundial de automóviles y hasta el 10% del parque en países como Corea del Sur. India está desarrollando su base de adaptaciones certificadas a través de llamados a una política nacional y mayor capacidad de llenado. La flota de autogas de 708.000 vehículos de Tailandia y la demanda creciente pero sensible a los subsidios de Indonesia se suman a la base regional.
Europa es la segunda geografía más grande en el mercado de autogas, con Turquía, Polonia e Italia representando una gran parte del consumo global. Las 10.600 estaciones de Turquía y más de 5,25 millones de vehículos de GLP muestran la profundidad de su red minorista establecida. Aygaz mantuvo el 24,6% de las ventas minoristas de GLP de Turquía en mayo de 2026 y aumentó los volúmenes mayoristas en un 6% interanual en el primer semestre. Polonia e Italia juntas representaron 3 cuartas partes de los automóviles de autogas de la Unión Europea. Polonia sigue siendo el mayor mercado de adaptaciones de Europa con 3,5 millones de vehículos, mientras que Italia es el principal ejemplo de adopción de equipamiento de fábrica. Italia renovó su programa de incentivos hasta marzo de 2030, aunque las nuevas matriculaciones disminuyeron a principios de 2026. Las normas europeas sobre emisiones de dióxido de carbono de los vehículos y las zonas de bajas emisiones seguirán configurando la demanda en toda la región.
América del Norte depende principalmente de aplicaciones de flotas y autobuses escolares, donde los sistemas de conversión certificados sirven a los operadores de media carga. El crecimiento en esta región depende de los incentivos a nivel estatal y de las decisiones de adquisición de flotas en lugar de un mandato federal unificado. América del Sur tiene potencial de suministro, pero la limitada base de estaciones de Argentina impide que sus favorables condiciones de precio del GLP respalden amplios volúmenes de conversión. Oriente Medio y África enfrentan un problema diferente a corto plazo porque la interrupción del suministro ha elevado los costos de importación y reducido los márgenes minoristas en partes del Sudeste Asiático. Indonesia añadió subsidios energéticos en 2026 tras la interrupción del Estrecho de Ormuz, lo que aumentó la incertidumbre para los importadores de GLP. Estas condiciones muestran que el mercado de autogas se desarrolla de manera diferente donde el suministro upstream, los servicios de conversión y la inversión minorista no avanzan juntos.
Panorama Competitivo
El mercado global de autogas está moderadamente fragmentado, con distribuidores de combustible, proveedores de sistemas para vehículos y fabricantes de vehículos que ocupan diferentes posiciones en la cadena de valor. Shell, BP, TotalEnergies, SHV Energy, PETRONAS e Indian Oil Corporation tienen ventajas en el abastecimiento de GLP, terminales y operaciones minoristas de marca. Estos activos ayudan a los distribuidores a mantener las relaciones con los clientes después de que un vehículo ha sido convertido. La estrategia Horizons 2026-2029 de SHV Energy incluye vías de gas líquido renovable y éter dimetílico renovable junto con el GLP convencional. Este enfoque refleja la necesidad de proteger los activos de las estaciones a medida que los requisitos de carbono se vuelven más exigentes. Aygaz también está fortaleciendo la logística a través de su contrato por 2 buques VLGC de doble combustible, que pueden respaldar su posición de suministro de GLP en Turquía. Los líderes en distribución compiten en suministro confiable, alcance de red y su capacidad para gestionar los cambios en la demanda de combustible.
Los fabricantes de sistemas compiten a través del diseño de entrega de combustible, la calibración de software, la homologación y las relaciones con el equipamiento original. Los sistemas de inyección líquida y compatibles con inyección directa son más complejos que los diseños más antiguos basados en vapor. PERC, Stanadyne y Katech demostraron un sistema de inyección directa de GLP a 200 bar para uso de media carga en junio de 2025, proporcionando un ejemplo de inversión tecnológica dirigida a flotas comerciales. Prins Autogassystemen presentó el sistema tricombustible del Kia Niro en 2025, combinando operación con gasolina, eléctrica y GLP en una sola arquitectura de vehículo. Este tipo de oferta posiciona al GLP como un complemento de la electrificación parcial en lugar de solo un reemplazo de la gasolina convencional. Los proveedores surcoreanos también están utilizando herramientas digitales para el comercio y la adquisición de GLP, haciendo que el control de costos sea más importante en mercados con precios de materias primas volátiles. La posición competitiva de un proveedor de sistemas depende cada vez más del rendimiento certificado en los motores más nuevos.
Existen oportunidades en países donde el suministro de GLP está disponible pero los servicios de conversión automotriz y las redes de estaciones son incompletos. Argentina e Indonesia son ejemplos porque ambos tienen demanda potencial pero condiciones limitadas para la conversión de vehículos a escala. El equipamiento de fábrica es otra oportunidad en ubicaciones que no han alcanzado el alto nivel de adopción de GLP de equipamiento original de Italia. La venta del negocio de GLP para vehículos ligeros de Westport Fuel Systems por 60 millones de USD en julio de 2025 mostró que algunas empresas están redirigiendo capital hacia plataformas de combustible gaseoso para uso pesado. Este cambio puede dejar espacio para los proveedores que siguen enfocados en los sistemas de GLP para pasajeros y vehículos comerciales ligeros. La diversificación energética de flotas también está alentando a los distribuidores a ofrecer programas comerciales dedicados en lugar de un suministro minorista pasivo. El mercado de autogas sigue siendo competitivo porque ninguna empresa controla tanto la tecnología global de sistemas para vehículos como el acceso al combustible minorista.
Líderes de la Industria del Autogas
-
SHV Energy N.V.
-
UGI Corporation
-
TotalEnergies SE
-
Shell plc
-
China Petroleum and Chemical Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Autogas Empresas cubiertas en este informe
- AmeriGas Partners, L.P.
- Aygaz Anonim ?irketi
- BP p.l.c.
- China Petroleum & Chemical Corporation
- DCC plc
- Eni S.p.A.
- Ferrellgas Partners, L.P.
- Flogas Britain Limited
- Gilbarco Veeder-Root
- Hexagon Ragasco AS
- Indian Oil Corporation Limited
- Origin Energy Limited
- PetroChina Company Limited
- PETRONAS Dagangan Berhad
- Prins Autogassystemen B.V.
- QatarEnergy
- Reliance Industries Limited
- Repsol, S.A.
- Roush CleanTech
- Shell plc
- SHV Energy N.V.
- SK Gas Co., Ltd.
- SK Gas Co., Ltd.
- Suburban Propane Partners, L.P.
- TotalEnergies SE
- UGI Corporation
- Westfalen AG
- Westport Fuel Systems Inc.
Desarrollos recientes de la industria en Mercado de Autogas
- Junio de 2026: La Asociación de GLP de Türkiye confirmó que el mercado de autogas del país contaba con más de 5 millones de vehículos impulsados por GLP respaldados por 10.600 estaciones, con un volumen anual que alcanzó los 3,3 millones de toneladas. Türkiye alterna entre el primer y segundo lugar a nivel mundial en consumo de autogas.
- Abril de 2026: La Asociación de GLP de Türkiye confirmó que el mercado de autogas del país contaba con más de 5 millones de vehículos impulsados por GLP respaldados por 10.600 estaciones, con un volumen anual que alcanzó los 3,3 millones de toneladas. Türkiye alterna entre el primer y segundo lugar a nivel mundial en consumo de autogas.
- Julio de 2025: Westport Fuel Systems completó la venta de su segmento de Vehículos Ligeros, que incluía sistemas de conversión de GLP, a Heliaca Investments por una contraprestación total de 60 millones de USD. La transacción marcó un giro deliberado alejándose del GLP para vehículos de pasajeros y hacia plataformas de gas natural comprimido (GNC) y gas natural licuado (GNL) para uso pesado.
Alcance del Informe del Mercado Global de Autogas
Autogas es el término común para el gas licuado de petróleo (GLP) utilizado como combustible alternativo de combustión limpia en motores de vehículos.
El mercado global de autogas está segmentado por tecnología, aplicación y geografía. Por tecnología, el mercado está segmentado en sistemas carburados, sistemas de inyección de vapor, inyección de vapor secuencial, sistemas de inyección líquida, sistemas de GLP compatibles con inyección directa, sistemas de doble combustible y otras tecnologías. Por aplicación, el mercado está segmentado en transporte de pasajeros, transporte comercial, transporte público, transporte de flotas y otras aplicaciones de transporte. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de autogas en 24 países de las regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Sistemas Carburados |
| Sistemas de Inyección de Vapor |
| Inyección de Vapor Secuencial |
| Sistemas de Inyección Líquida |
| Sistemas de GLP Compatibles con Inyección Directa |
| Sistemas de Doble Combustible |
| Otras Tecnologías |
| Transporte de Pasajeros |
| Transporte Comercial |
| Transporte Público |
| Transporte de Flotas |
| Otras Aplicaciones de Transporte |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Indonesia | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tecnología | Sistemas Carburados | |
| Sistemas de Inyección de Vapor | ||
| Inyección de Vapor Secuencial | ||
| Sistemas de Inyección Líquida | ||
| Sistemas de GLP Compatibles con Inyección Directa | ||
| Sistemas de Doble Combustible | ||
| Otras Tecnologías | ||
| Por Aplicación | Transporte de Pasajeros | |
| Transporte Comercial | ||
| Transporte Público | ||
| Transporte de Flotas | ||
| Otras Aplicaciones de Transporte | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Indonesia | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para el autogas global hasta 2032?
Se espera que el tamaño del Mercado de Autogas crezca de 57,75 mil millones de USD en 2026 a 60,68 mil millones de USD en 2027 y se prevé que alcance los 77,69 mil millones de USD en 2032 a una CAGR del 5,07% durante 2027-2032.
¿Qué tecnología está creciendo más rápido en los sistemas de autogas?
Los Sistemas de Inyección Líquida tienen la tasa de crecimiento proyectada más alta, con una CAGR del 5,8% hasta 2032, ya que los motores de inyección directa más nuevos necesitan una entrega de combustible más precisa.
¿Por qué las flotas están adoptando vehículos de GLP?
Los operadores de flotas valoran los menores costos operativos y el repostaje rápido. El GLP mantuvo el 85% del segmento de camiones de 1 tonelada de Corea del Sur en 2026.
¿Qué región lidera la demanda global de autogas?
Asia-Pacífico lideró con una participación del 39,7% en 2026 y se prevé que crezca a una CAGR del 5,7% hasta 2032.
¿Cómo afecta el equipamiento de fábrica a la adopción de vehículos de GLP?
Los sistemas equipados de fábrica reducen la necesidad de una decisión de conversión posterior. Representaron casi el 80% de las matriculaciones de GLP en Italia en 2023.
¿Qué limita el uso adicional del GLP en el transporte?
Los mandatos de cero emisiones, las redes de repostaje inconsistentes, la calidad desigual de las conversiones y los cambiantes incentivos fiscales pueden limitar las futuras conversiones de vehículos.