
Autogas-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 60.68 Milliarden US-Dollar |
| Marktgröße (2032) | 77.69 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.07 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
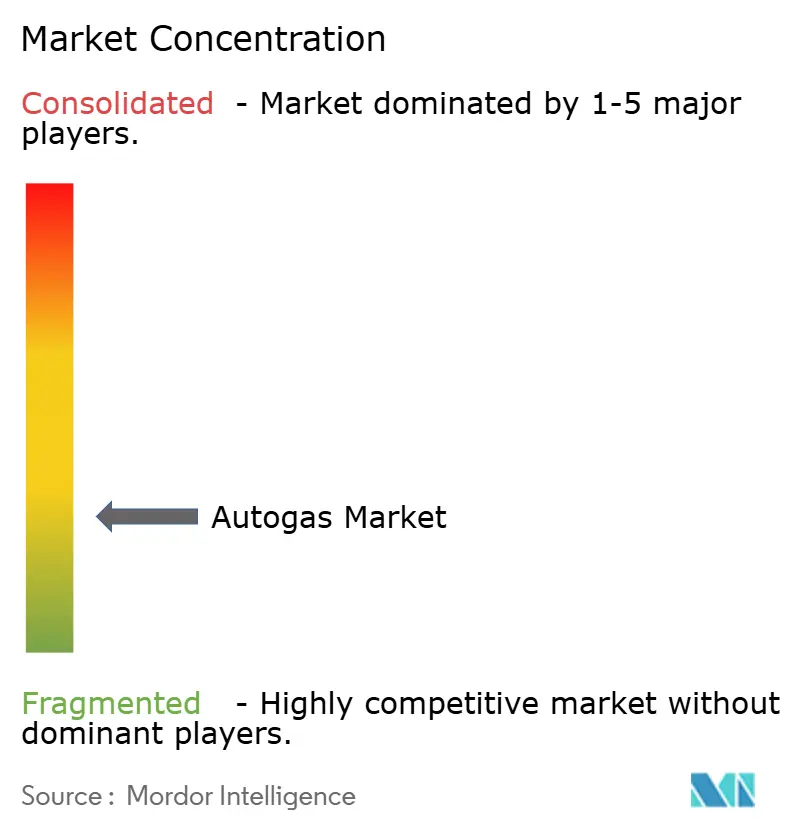
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Autogas-Marktanalyse von Mordor Intelligence
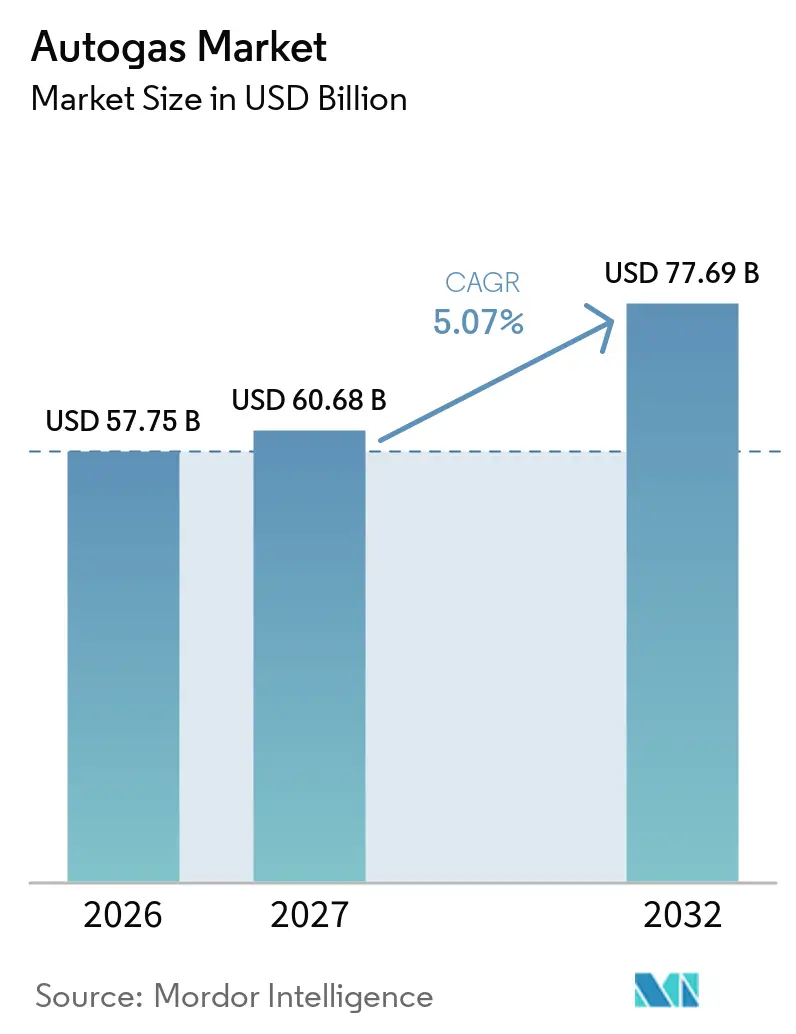
Die Größe des Autogas-Marktes soll von 57,75 Milliarden USD im Jahr 2026 auf 60,68 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 77,69 Milliarden USD bei einem CAGR von 5,07 % über den Zeitraum 2027–2032 erreichen. Der Autogas-Markt profitiert von einer installierten Basis von 28,3 Millionen LPG-Fahrzeugen und einem Netz von 82.000 Tankstellen, was Flottenoperatoren eine praktische Kraftstoffoption bietet, wo der Zugang zu Lademöglichkeiten weiterhin begrenzt ist.[1] Die Nachfrage verlagert sich in Richtung gewerblicher Nutzer, da schnelles Betanken und Betriebskosten bei deren Fahrzeugentscheidungen stärker ins Gewicht fallen. Hersteller und Kraftstoffhändler reagieren darauf, indem sie zertifizierte Systeme, werkseitig ausgerüstete Fahrzeuge und Versorgungsvereinbarungen für große Flotten ausbauen. Der Autogas-Markt ist zudem politischen Risiken ausgesetzt, da die Nachfrage nach Umrüstungen eng mit Steuern, Anreizen und Regelungen für den Zugang zu städtischen Gebieten zusammenhängt. Programme für erneuerbares Flüssiggas und erneuerbares Dimethylether können dazu beitragen, dass bestehende Tankstellen auch dann noch nützlich bleiben, wenn die Fahrzeugemissionsstandards strenger werden.
Wichtigste Erkenntnisse des Berichts
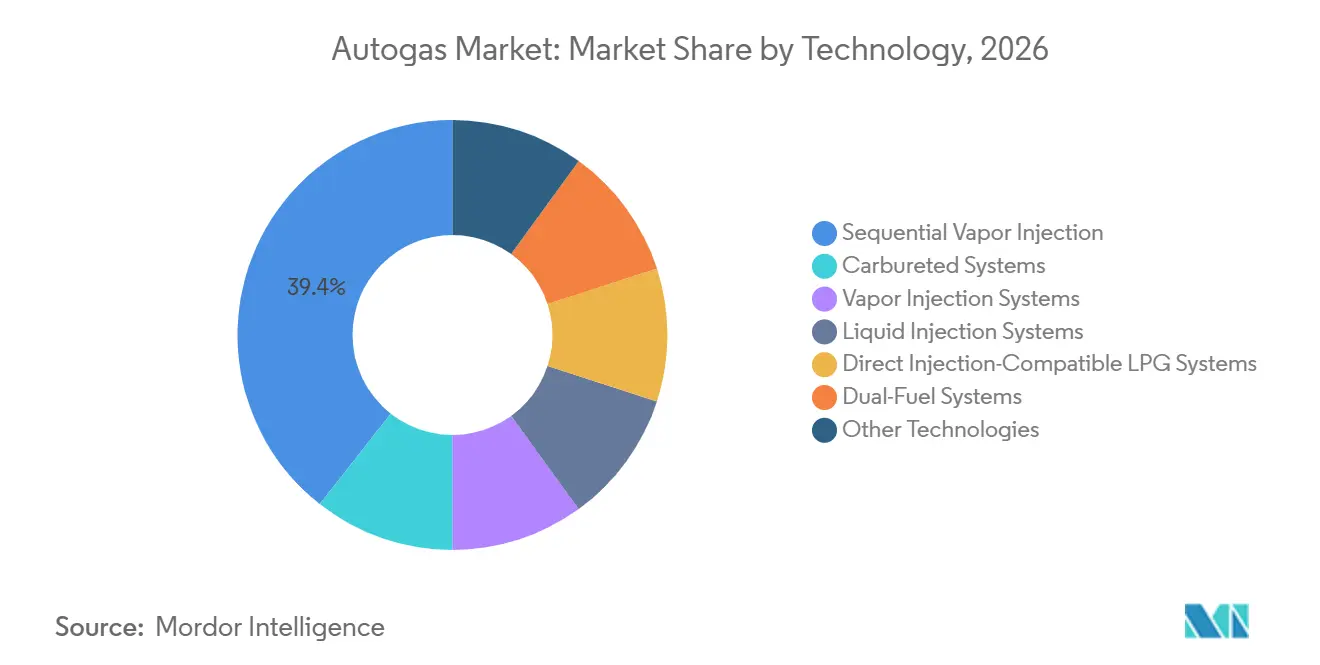
- Nach Technologie hielt die Sequenzielle Dampfeinspritzung im Jahr 2026 einen Umsatzanteil von 39,4 %, während Flüssigeinspritzsysteme bis 2032 den höchsten prognostizierten CAGR von 5,8 % verzeichneten.
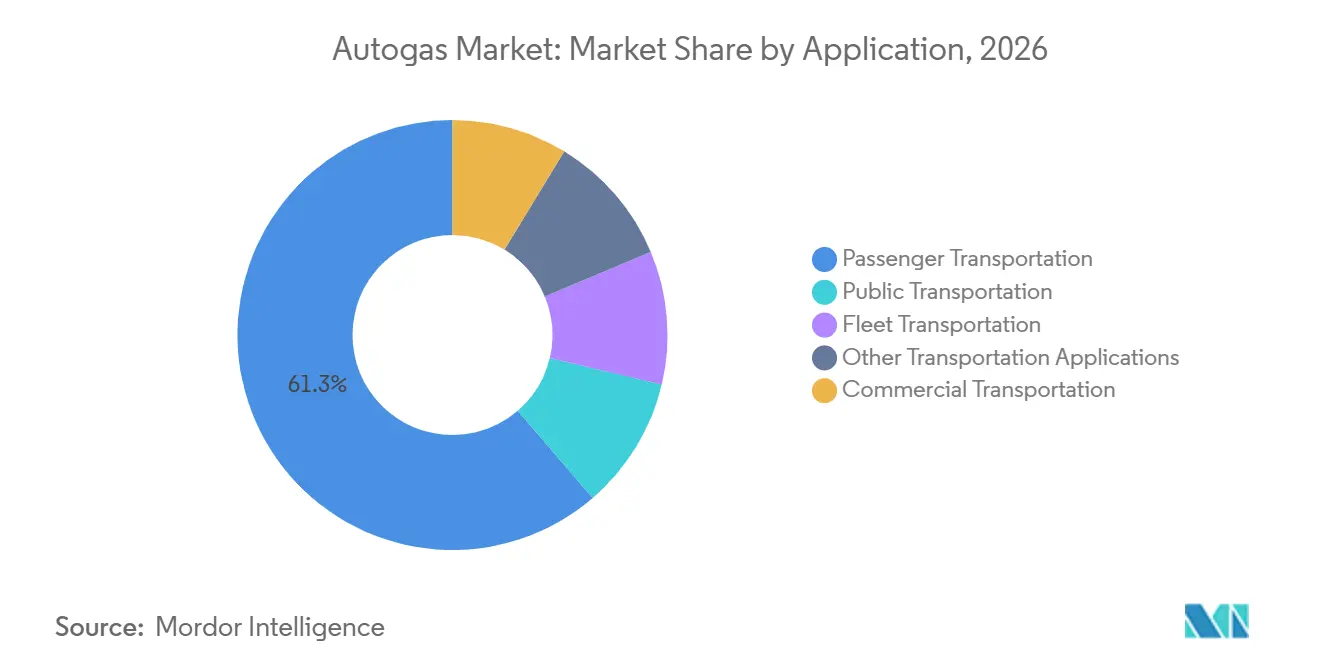
- Nach Anwendung entfiel auf die Personenbeförderung im Jahr 2026 ein Anteil von 61,3 % an der Autogas-Marktgröße, während der Flottenverkehr bis 2032 mit einem CAGR von 5,4 % wachsen soll.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 39,7 % am globalen Autogas-Markt und soll bis 2032 mit einem CAGR von 5,7 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Niedrigere Gesamtbetriebskosten für Hochnutzungsflotten | +1.2% | Global, am stärksten in Asien-Pazifik, der Türkei und Polen | Mittelfristig (2–4 Jahre) |
| Vorschriften zur städtischen Luftqualität und Einhaltung von Niedrigemissionszonen | +0.9% | Europa, Indien und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Bestehende LPG-Versorgung und Betankungsinfrastruktur | +0.8% | Global, am dichtesten in der Türkei, Südkorea, Polen und Italien | Langfristig (≥ 4 Jahre) |
| Ausbau werkseitig ausgerüsteter und zertifizierter Nachrüstsysteme | +0.7% | Europa, Südkorea und Indien | Mittelfristig (2–4 Jahre) |
| Diversifizierung der Flottenenergie und Kraftstoffversorgungsresilienz | +0.6% | Global, am ausgeprägtesten in Indonesien und Indien | Mittelfristig (2–4 Jahre) |
| Digitale Flottenoptimierung und prädiktiver Autogas-Betrieb | +0.4% | Südkorea, Türkei und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Niedrigere Gesamtbetriebskosten für Hochnutzungsflotten
Flottenoperatoren gewinnen für den Autogas-Markt an Bedeutung, da ihre Fahrzeuge täglich lange Strecken zurücklegen und kaum Standzeiten haben. LPG hielt im Jahr 2026 einen Anteil von 85 % am südkoreanischen 1-Tonnen-Lkw-Segment, während schnelles Betanken den Lieferoperatoren half, die Fahrzeugverfügbarkeit zu sichern. Der Korea LPG Association zufolge erreichte LPG in diesem Segment im Jahr 2024 einen Anteil von 84,2 %, bevor er 2026 auf 85 % stieg. Diese Ergebnisse zeigen, warum Umrüstungskosten und Kraftstoffpreise für Hochnutzungsflotten wichtiger sein können als der Kaufpreis eines Fahrzeugs. Ein standardisierter Kraftstoffverbrauch gibt Einzelhändlern auch besser planbare Mengen und ermutigt Betreiber, Tankstellen in Flottenkorridoren zu unterhalten. Diese Beziehung stützt den Autogas-Markt dort, wo gewerbliche Käufer niedrigere Betriebskosten ohne längere Betankungsstopps benötigen.
Vorschriften zur städtischen Luftqualität und Einhaltung von Niedrigemissionszonen
Städtische Regelungen können den Autogas-Markt ausweiten oder einschränken, da der Zugang zu Geschäftsvierteln den Wert eines umgerüsteten Fahrzeugs beeinflusst. Spanien hat Autogas-Fahrzeuge als ECO-zertifizierte Fahrzeuge eingestuft, was berechtigten Nutzern hilft, den Zugang zu Niedrigemissionszonen zu erhalten. Frankreich hat den Umfang seiner früheren Niedrigemissionszoneneinführung reduziert, sodass Paris und Lyon Mitte 2026 die einzigen Standorte mit vollständig verbindlichen Beschränkungen waren. LPG kann im städtischen Einsatz nach Aktivierung der Abgasnachbehandlungssysteme niedrigere Stickoxidemissionen als Diesel liefern, wie Forschungsergebnisse belegen, die der Europäischen Geowissenschaftlichen Union vorgelegt wurden.[2] Diese Erkenntnisse unterstützen die Rolle von LPG als Übergangsoption in Fahrzeugregelungen, die sich auf lokale Schadstoffe konzentrieren. Der Autogas-Markt hängt daher davon ab, ob nationale und städtische Behörden diese Rolle in ihren Zugangs- und Compliance-Rahmenwerken anerkennen.
Bestehende LPG-Versorgung und Betankungsinfrastruktur
Bestehende Tankstellen sind ein zentraler Vorteil für den Autogas-Markt, da Autofahrer ein Kraftstoffnetz nutzen können, ohne ihre normalen Betankungsgewohnheiten zu ändern. Die Türkei verfügte im Juni 2026 über mehr als 5,25 Millionen LPG-Fahrzeuge und 10.600 Tankstellen, wobei LPG-Fahrzeuge 30 % des Fahrzeugbestands ausmachten. Polen hatte 7.400 Tankstellen, während Italien 4.600 Verkaufsstellen zur Unterstützung von 3,25 Millionen LPG-Pkw hatte. Eine hohe Tankstellendichte kann mehr Umrüstungen fördern, da Fahrer weniger Bedenken hinsichtlich der Kraftstoffverfügbarkeit haben. Eine höhere Fahrzeugdichte hilft Tankstellenbetreibern auch dabei, Verkaufsmengen aufrechtzuerhalten, was die Grundlage für weitere Investitionen stärkt. SHV Energy eröffnete 2025 seine 16. indische LPG-Abfüllanlage in Coimbatore und baute damit Kapazitäten in einem Markt aus, in dem die zertifizierte Nachrüstnachfrage noch im Aufbau ist.
Ausbau werkseitig ausgerüsteter und zertifizierter Nachrüstsysteme
Werkseitig ausgerüstete Fahrzeuge unterstützen den Autogas-Markt, indem sie Käufern die Entscheidung für eine Umrüstung nach dem Fahrzeugkauf ersparen. Werkseitig ausgerüstete Systeme machten bis 2023 fast 80 % der italienischen LPG-Neuzulassungen aus, wobei Renault- und Dacia-Modelle das Volumen anführten. Zertifizierte Nachrüstsysteme bleiben dort wichtig, wo der bestehende Fahrzeugbestand die größte Umrüstungsmöglichkeit bietet. Italien verlängerte seine Umrüstungsanreize vom 26. Juni 2026 bis zum 31. März 2030 für berechtigte M1-Fahrzeuge und schuf damit einen längeren Politikzeitraum für Installateure und Systemlieferanten. Die Regelung unterstützt einen technologieneutralen Weg für Fahrzeughalter, die ein Fahrzeug nicht sofort ersetzen können. Normen wie ISO 15500 und nationale Zulassungsanforderungen machen technische Qualität und Installateursqualifikation ebenfalls zu wichtigen Wettbewerbsfaktoren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierungsanreize und Mandate für emissionsfreie Fahrzeuge | -1.1% | Global, am ausgeprägtesten in der Europäischen Union, im städtischen Südkorea und in China | Kurzfristig (≤ 2 Jahre) |
| Ungleichmäßige Betankungsabdeckung und Qualität der Umrüstungsdienstleistungen | -0.7% | Südamerika, Südostasien sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Volatilität bei Politik und Steueranreizen | -0.5% | Europa und Südkorea | Mittelfristig (2–4 Jahre) |
| Unsicherheit beim Restwert und bei der langfristigen Anlagenplanung | -0.4% | Globale Flotten- und Leasingmärkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierungsanreize und Mandate für emissionsfreie Fahrzeuge
Elektrifizierungsprogramme stellen eine direkte Einschränkung für den Autogas-Markt in dicht besiedelten städtischen Gebieten dar. Die Niederlande führen von 2025 bis 2030 in 29 Gemeinden emissionsfreie Zonen ein, die LPG-Fahrzeuge nach Ablauf der Übergangsregelungen ausschließen werden. In Südkorea stieg der Absatz batteriebetriebener Spezialfahrzeuge von 978 Einheiten im Jahr 2024 auf 5.008 Einheiten im Jahr 2025. Diese Veränderung trat ein, obwohl LPG im Jahr 2026 einen Anteil von 85 % am 1-Tonnen-Lkw-Segment hielt. Flottenkäufer mit langen Ersatzzyklen müssen nun das Risiko berücksichtigen, dass ein Fahrzeug möglicherweise vor Ende seiner Nutzungsdauer den Zugang zu bestimmten städtischen Routen verliert. Der Autogas-Markt bleibt dort relevant, wo Lade- und Netzkapazitäten für den schweren Flotteneinsatz noch nicht bereit sind, seine Rolle kann sich jedoch dort verengen, wo Null-Emissions-Vorschriften verbindlich werden.
Ungleichmäßige Betankungsabdeckung und Qualität der Umrüstungsdienstleistungen
Eine ungleichmäßige Tankstellenabdeckung schränkt den Autogas-Markt auch dort ein, wo LPG-Versorgung und Einzelhandelspreisbedingungen günstig sind. Argentinien verfügt über erhebliche Gasressourcen, aber seine Basis an Automobil-LPG blieb im Jahr 2026 bei rund 8.000 Fahrzeugen und 6 ausgestatteten Tankstellen. Diese Lücke zeigt, dass niedrige Kraftstoffpreise allein kein tragfähiges Umrüstungsökosystem aufbauen. Die Indian Auto LPG Coalition forderte 2025 eine nationale Nachrüstpolitik und hob zertifizierte Umrüstzentren als Voraussetzung für eine breitere Nutzung in verschmutzten Städten hervor. Moderne Direkteinspritzmotoren erfordern eine präzise Flüssigeinspritzungskalibrierung und eine höherwertige Installation als ältere Fahrzeugkonstruktionen. Schwache Servicestandards können Emissions- oder Kaltstart-Probleme verursachen und das Vertrauen sowohl bei Flottenmanagern als auch bei Regulierungsbehörden verringern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Flüssigeinspritzung gewinnt an Bedeutung bei modernen MotorplattformenDie Sequenzielle Dampfeinspritzung hielt im Jahr 2026 einen Anteil von 39,4 % am Autogas-Markt und blieb das vertrauteste System für Installateure, die mit Mehrpunkt-Benzinmotoren arbeiten. Ihre große installierte Basis spiegelt jahrzehntelangen Einsatz in Polen, Italien und der Türkei wider. Polen registrierte im Jahr 2024 125.000 LPG-Umrüstsysteme, von denen viele diese bewährte Konfiguration verwendeten. Flüssigeinspritzsysteme sollen bis 2032 mit einem CAGR von 5,8 % wachsen – der stärksten Rate unter den Technologiekategorien. Direkteinspritz-Benzinmotoren erfordern eine präzisere Kraftstoffzufuhr, was Flüssigphasensysteme für aktuelle Fahrzeugkonstruktionen geeigneter macht. Die Autogas-Marktgröße für Flüssigeinspritzung wird durch werkseitig ausgerüstete Fahrzeuge gestützt, die eine engere Luft-Kraftstoff-Regelung benötigen. Italienische werkseitig ausgerüstete Systeme mit Flüssigeinspritzung machten bis 2023 fast 80 % der neuen LPG-Zulassungen aus. Diese Verschiebung erhöht den Wert von Kalibrierung, Zertifizierung und Erstausrüsterbeziehungen in der Autogas-Branche.
Vergasersysteme sind rückläufig, da sie hauptsächlich in älteren Fahrzeugflotten in einkommensschwächeren Teilen Südostasiens und des Nahen Ostens verbleiben. Dampfeinspritzung und Sequenzielle Dampfeinspritzung bedienen weiterhin etablierte Nachrüstanwendungen, bei denen Fahrzeugkonstruktionen keine Flüssigzufuhr erfordern. Direkteinspritzungs-kompatible LPG-Systeme gewinnen an Relevanz, da sie die Anforderungen neuerer Benzinmotoren erfüllen können, ohne den Betriebskostenvorteil von LPG aufzugeben. Dual-Fuel-Anordnungen haben eine separate Rolle im gewerblichen Lkw-Bereich, insbesondere in südamerikanischen Anwendungen. PERC, Stanadyne und Katech präsentierten im Juni 2025 auf der ACT Expo ein Direkteinspritzsystem für mittelschwere Nutzfahrzeuge, das LPG bei Drücken bis zu 200 bar lieferte. Die Demonstration erzeugte 401 PS und 464 lb-ft Drehmoment aus einem GM 6,6L V8 nach einem 250-stündigen Dauerhaltbarkeitstest. Hyundai und Kia haben Turbo-LPG-Direkteinspritzung auch im Porter 2 und Bongo 3 eingesetzt und damit gezeigt, dass Direkteinspritz-LPG Serienfahrzeuge im gewerblichen Bereich erreichen kann. Der Autogas-Markt bewegt sich daher in Richtung Systeme mit höherem technischen Inhalt, anstatt etablierte Nachrüstformate auf einmal aufzugeben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Flottennachfrage nimmt innerhalb des Transportbereichs zuDie Personenbeförderung machte im Jahr 2026 61,3 % der Autogas-Marktgröße aus, gestützt durch große Fahrzeugpopulationen in der Türkei, Polen, Italien und Südkorea. Die Türkei hatte im Juni 2026 mehr als 5,25 Millionen LPG-Fahrzeuge. Polen hatte 3,5 Millionen LPG-Fahrzeuge und Italien 3,25 Millionen LPG-Pkw, was eine starke Basis für die Personenbeförderung bildete. Südkorea hatte Ende 2024 1,86 Millionen LPG-Pkw – der erste jährliche Flottenanstieg seit 14 Jahren. Die Nachfrage im Personenbereich bleibt wichtig, da bestehende Eigentümer, Händler, Installateure und Tankstellen den Kraftstoff bereits kennen. Es gibt Händlern auch eine breite Einzelhandelsvolumenbasis über gewerbliche Konten hinaus. Diese breite Basis stützt weiterhin die Autogas-Branche in Ländern mit langjähriger Umrüstungsaktivität.
Der Flottenverkehr soll bis 2032 mit einem CAGR von 5,4 % wachsen – schneller als die anderen Anwendungsgruppen. Logistikunternehmen und öffentliche Stellen legen mehr Wert auf vorhersehbare Betankungszeiten und flottenweite Betriebskosten als Einzelpersonen. SK Gas und Hyundai Motor boten im April 2026 Rabatte und Kraftstoffunterstützung für Käufer des Porter 2 LPG-Nutzfahrzeugs an und zielten dabei auf Geschäfts- und Landwirtschaftsnutzer ab. Der gewerbliche Verkehr profitiert auch dort, wo LPG-Lkw eingestellte Dieselmodelle ersetzen. Südkoreas LPG-Verbrauch im Transportsektor stieg 2024 und 2025 nach einem langen Rückgang, als T-LPDi-Lkw zunehmend eingesetzt wurden. Der öffentliche Verkehr, einschließlich Taxi- und Stadtbusflotten in Thailand, Indonesien und Indien, bleibt eine stabile Volumenbasis. Sonstige Transportanwendungen umfassen Taxis und landwirtschaftliche Dreiräder in Schwellenmärkten. Diese Nutzungen erweitern den Autogas-Markt über private Personenkraftwagen hinaus und machen die Energiediversifizierung für Flottenplaner relevanter.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
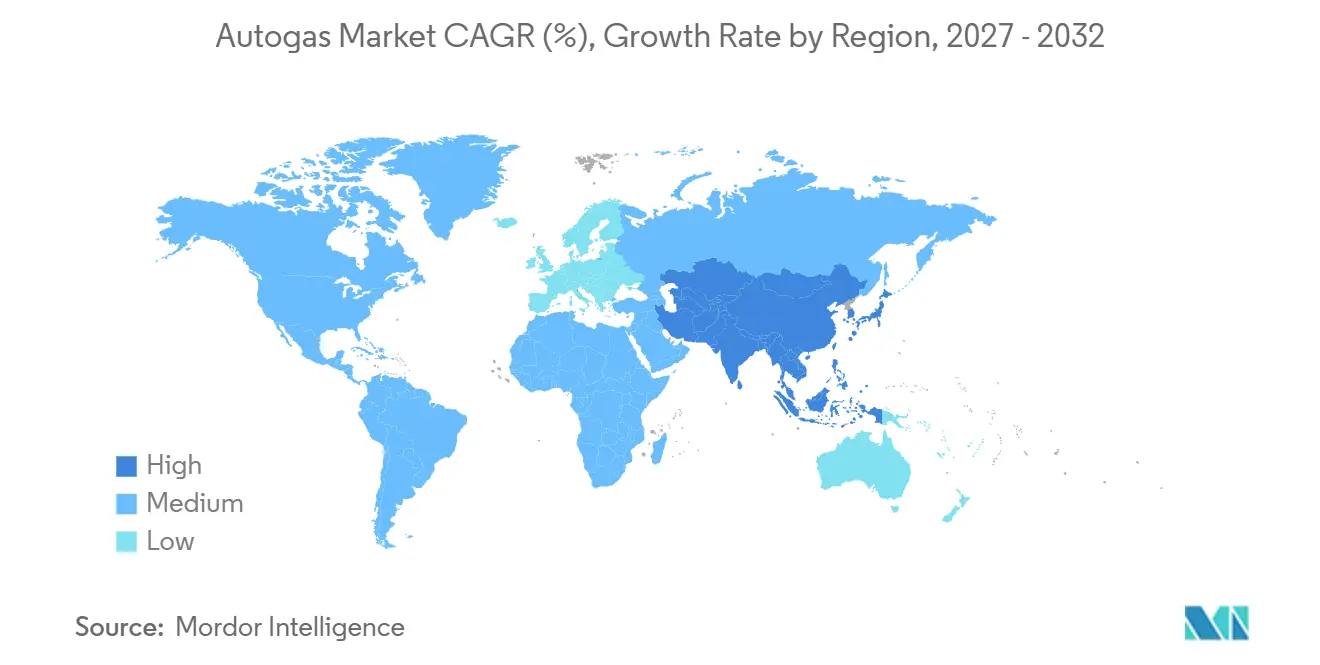
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 39,7 % am globalen Umsatz und soll bis 2032 mit einem CAGR von 5,7 % wachsen. Südkorea ist ein wichtiger Beitragender, da die Neuzulassungen von 1-Tonnen-LPG-Lkw von 2.430 Einheiten im Jahr 2023 auf 91.632 Einheiten im Jahr 2024 stiegen, bevor sie 2025 78.642 Einheiten erreichten. LPG-Selbstbetankung wurde in Südkorea im November 2025 legal, was den Komfort für gewerbliche Nutzer verbesserte. Die Internationale Energieagentur gibt an, dass LPG rund 2 % der globalen Pkw-Flotte und bis zu 10 % der Flotte in Ländern wie Südkorea antreibt. Indien baut seine zertifizierte Nachrüstbasis durch Forderungen nach einer nationalen Politik und zusätzlicher Abfüllkapazität aus. Thailands Autogas-Flotte mit 708.000 Fahrzeugen und Indonesiens wachsende, aber subventionsempfindliche Nachfrage ergänzen die regionale Basis.
Europa ist die zweitgrößte Region im Autogas-Markt, wobei die Türkei, Polen und Italien einen großen Anteil am globalen Verbrauch ausmachen. Die 10.600 Tankstellen der Türkei und mehr als 5,25 Millionen LPG-Fahrzeuge zeigen die Tiefe ihres etablierten Einzelhandelsnetzes. Aygaz hielt im Mai 2026 einen Anteil von 24,6 % am türkischen LPG-Einzelhandelsabsatz und steigerte die Großhandelsmengen im ersten Halbjahr um 6 % im Jahresvergleich. Polen und Italien zusammen repräsentierten drei Viertel der Autogas-Pkw in der Europäischen Union. Polen bleibt Europas größter Nachrüstmarkt mit 3,5 Millionen Fahrzeugen, während Italien das führende Beispiel für die Übernahme werkseitig ausgerüsteter Fahrzeuge ist. Italien verlängerte sein Anreizprogramm bis März 2030, obwohl die Neuzulassungen Anfang 2026 zurückgingen. Europäische Vorschriften zu Fahrzeug-Kohlendioxidemissionen und Niedrigemissionszonen werden die Nachfrage in der gesamten Region weiterhin prägen.
Nordamerika stützt sich hauptsächlich auf Flotten- und Schulbusanwendungen, bei denen zertifizierte Umrüstsysteme mittelschwere Betreiber bedienen. Das Wachstum in dieser Region hängt von staatlichen Anreizen und Flottenentscheidungen ab, nicht von einem einheitlichen Bundesmandat. Südamerika hat Versorgungspotenzial, aber Argentiniens begrenzte Tankstellenbasis verhindert, dass seine günstigen LPG-Preisbedingungen breite Umrüstungsmengen unterstützen. Der Nahe Osten und Afrika stehen vor einem anderen kurzfristigen Problem, da Versorgungsunterbrechungen die Importkosten erhöht und die Einzelhandelsmargen in Teilen Südostasiens verringert haben. Indonesien fügte 2026 nach der Störung der Straße von Hormus Energiesubventionen hinzu, was die Unsicherheit für LPG-Importeure erhöhte. Diese Bedingungen zeigen, dass sich der Autogas-Markt dort unterschiedlich entwickelt, wo vorgelagerte Versorgung, Umrüstungsdienstleistungen und Einzelhandelsinvestitionen nicht gemeinsam voranschreiten.
Wettbewerbslandschaft
Der globale Autogas-Markt ist mäßig fragmentiert, wobei Kraftstoffhändler, Fahrzeugsystemlieferanten und Fahrzeughersteller unterschiedliche Positionen in der Wertschöpfungskette einnehmen. Shell, BP, TotalEnergies, SHV Energy, PETRONAS und Indian Oil Corporation haben Vorteile bei der LPG-Beschaffung, Terminals und im Markeneinzelhandel. Diese Vermögenswerte helfen Händlern, Kundenbeziehungen nach der Fahrzeugumrüstung aufrechtzuerhalten. Die Horizons-2026-2029-Strategie von SHV Energy umfasst Wege für erneuerbares Flüssiggas und erneuerbares Dimethylether neben konventionellem LPG. Dieser Ansatz spiegelt die Notwendigkeit wider, Tankstellenanlagen zu schützen, wenn die Kohlenstoffanforderungen anspruchsvoller werden. Aygaz stärkt auch die Logistik durch seinen Vertrag für 2 Dual-Fuel-VLGC-Schiffe, die seine türkische LPG-Versorgungsposition unterstützen können. Vertriebsführer konkurrieren durch zuverlässige Versorgung, Netzreichweite und ihre Fähigkeit, Veränderungen in der Kraftstoffnachfrage zu bewältigen.
Systemhersteller konkurrieren durch Kraftstoffzufuhrdesign, Softwarekalibrierung, Homologation und Erstausrüsterbeziehungen. Flüssigeinspritzungs- und direkteinspritzungskompatible Systeme sind komplexer als ältere dampfbasierte Konstruktionen. PERC, Stanadyne und Katech demonstrierten im Juni 2025 ein 200-bar-LPG-Direkteinspritzsystem für mittelschwere Nutzfahrzeuge und lieferten damit ein Beispiel für Technologieinvestitionen, die auf gewerbliche Flotten abzielen. Prins Autogassystemen B.V. zeigte 2025 das Kia Niro Tri-Fuel-System, das Benzin-, Elektro- und LPG-Betrieb in einer Fahrzeugarchitektur kombiniert. Diese Art von Angebot positioniert LPG als Ergänzung zur Teilelektrifizierung und nicht nur als Ersatz für konventionelles Benzin. Südkoreanische Lieferanten nutzen auch digitale Werkzeuge für den LPG-Handel und die Beschaffung, was die Kostenkontrolle in Märkten mit volatilen Rohstoffpreisen wichtiger macht. Die Wettbewerbsposition eines Systemlieferanten hängt zunehmend von der zertifizierten Leistung in neueren Motoren ab.
Chancen bestehen in Ländern, in denen LPG-Versorgung verfügbar ist, aber Kfz-Umrüstungsdienstleistungen und Tankstellennetze unvollständig sind. Argentinien und Indonesien sind Beispiele, da beide potenzielle Nachfrage, aber begrenzte Bedingungen für skalierte Fahrzeugumrüstung haben. Die Werksausstattung ist eine weitere Möglichkeit in Regionen, die noch nicht Italiens hohes Niveau der Erstausrüster-LPG-Übernahme erreicht haben. Der Verkauf des Leichtfahrzeug-LPG-Geschäfts von Westport Fuel Systems Inc. für 60 Millionen USD im Juli 2025 zeigte, dass einige Unternehmen Kapital in Richtung schwerer Gasbrennstoffplattformen verlagern. Diese Veränderung kann Raum für Lieferanten lassen, die weiterhin auf Personen- und leichte Nutzfahrzeug-LPG-Systeme fokussiert sind. Die Diversifizierung der Flottenenergie ermutigt Händler auch dazu, dedizierte gewerbliche Programme statt passiver Einzelhandelsversorgung anzubieten. Der Autogas-Markt bleibt wettbewerbsintensiv, da kein einzelnes Unternehmen sowohl die globale Fahrzeugsystemtechnologie als auch den Zugang zu Einzelhandelskraftstoffen kontrolliert.
Führende Unternehmen der Autogas-Branche
-
SHV Energy N.V.
-
UGI Corporation
-
TotalEnergies SE
-
Shell plc
-
China Petroleum and Chemical Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Autogas-Markt Unternehmen in diesem Bericht
- AmeriGas Partners, L.P.
- Aygaz Anonim ?irketi
- BP p.l.c.
- China Petroleum & Chemical Corporation
- DCC plc
- Eni S.p.A.
- Ferrellgas Partners, L.P.
- Flogas Britain Limited
- Gilbarco Veeder-Root
- Hexagon Ragasco AS
- Indian Oil Corporation Limited
- Origin Energy Limited
- PetroChina Company Limited
- PETRONAS Dagangan Berhad
- Prins Autogassystemen B.V.
- QatarEnergy
- Reliance Industries Limited
- Repsol, S.A.
- Roush CleanTech
- Shell plc
- SHV Energy N.V.
- SK Gas Co., Ltd.
- SK Gas Co., Ltd.
- Suburban Propane Partners, L.P.
- TotalEnergies SE
- UGI Corporation
- Westfalen AG
- Westport Fuel Systems Inc.
Neueste Industrielle Entwicklungen in Autogas-Markt
- Juni 2026: Der Türkiye LPG-Verband bestätigte, dass der Autogas-Markt des Landes bei über 5 Millionen LPG-betriebenen Fahrzeugen lag, die von 10.600 Tankstellen unterstützt wurden, mit einem Jahresvolumen von 3,3 Millionen Tonnen. Die Türkei wechselt sich global beim ersten und zweiten Platz im Autogas-Verbrauch ab.
- April 2026: Der Türkiye LPG-Verband bestätigte, dass der Autogas-Markt des Landes bei über 5 Millionen LPG-betriebenen Fahrzeugen lag, die von 10.600 Tankstellen unterstützt wurden, mit einem Jahresvolumen von 3,3 Millionen Tonnen. Die Türkei wechselt sich global beim ersten und zweiten Platz im Autogas-Verbrauch ab.
- Juli 2025: Westport Fuel Systems Inc. schloss den Verkauf seines Leichtfahrzeugsegments, das LPG-Umrüstsysteme umfasste, an Heliaca Investments für eine Gesamtgegenleistung von 60 Millionen USD ab. Die Transaktion markierte eine bewusste Verlagerung weg von Personen-Fahrzeug-LPG hin zu schweren CNG- und LNG-Plattformen.
Berichtsumfang des globalen Autogas-Markts
Autogas ist der gebräuchliche Begriff für Flüssiggas (LPG), das als sauber verbrennendes alternatives Kraftstoff in Fahrzeugmotoren verwendet wird.
Der globale Autogas-Markt ist nach Technologie, Anwendung und Geografie segmentiert. Nach Technologie ist der Markt in Vergasersysteme, Dampfeinspritzsysteme, Sequenzielle Dampfeinspritzung, Flüssigeinspritzsysteme, Direkteinspritzungs-kompatible LPG-Systeme, Dual-Fuel-Systeme und sonstige Technologien segmentiert. Nach Anwendung ist der Markt in Personenbeförderung, Güterverkehr, öffentlichen Verkehr, Flottenverkehr und sonstige Transportanwendungen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Autogas-Markt in 24 Ländern der wichtigsten Regionen. Für jedes Segment werden Marktgrößen und Prognosen in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Vergasersysteme |
| Dampfeinspritzsysteme |
| Sequenzielle Dampfeinspritzung |
| Flüssigeinspritzsysteme |
| Direkteinspritzungs-kompatible LPG-Systeme |
| Dual-Fuel-Systeme |
| Sonstige Technologien |
| Personenbeförderung |
| Güterverkehr |
| Öffentlicher Verkehr |
| Flottenverkehr |
| Sonstige Transportanwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Indonesien | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Technologie | Vergasersysteme | |
| Dampfeinspritzsysteme | ||
| Sequenzielle Dampfeinspritzung | ||
| Flüssigeinspritzsysteme | ||
| Direkteinspritzungs-kompatible LPG-Systeme | ||
| Dual-Fuel-Systeme | ||
| Sonstige Technologien | ||
| Nach Anwendung | Personenbeförderung | |
| Güterverkehr | ||
| Öffentlicher Verkehr | ||
| Flottenverkehr | ||
| Sonstige Transportanwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Indonesien | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate des globalen Autogas-Markts bis 2032?
Die Größe des Autogas-Marktes soll von 57,75 Milliarden USD im Jahr 2026 auf 60,68 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 77,69 Milliarden USD bei einem CAGR von 5,07 % über den Zeitraum 2027–2032 erreichen.
Welche Technologie wächst im Autogas-Bereich am schnellsten?
Flüssigeinspritzsysteme haben die höchste prognostizierte Wachstumsrate mit einem CAGR von 5,8 % bis 2032, da neuere Direkteinspritzmotoren eine präzisere Kraftstoffzufuhr benötigen.
Warum setzen Flotten auf LPG-Fahrzeuge?
Flottenoperatoren schätzen niedrigere Betriebskosten und schnelles Betanken. LPG hielt im Jahr 2026 einen Anteil von 85 % am südkoreanischen 1-Tonnen-Lkw-Segment.
Welche Region führt die globale Autogas-Nachfrage an?
Asien-Pazifik führte im Jahr 2026 mit einem Anteil von 39,7 % und soll bis 2032 mit einem CAGR von 5,7 % wachsen.
Wie wirkt sich die Werksausstattung auf die Übernahme von LPG-Fahrzeugen aus?
Werkseitig ausgerüstete Systeme reduzieren die Notwendigkeit einer späteren Umrüstungsentscheidung. Sie machten bis 2023 fast 80 % der italienischen LPG-Zulassungen aus.
Was schränkt die weitere Nutzung von LPG im Transportbereich ein?
Null-Emissions-Mandate, uneinheitliche Betankungsnetze, ungleichmäßige Umrüstungsqualität und sich ändernde Steueranreize können künftige Fahrzeugumrüstungen einschränken.