
Tamanho e Participação do Mercado de Software Autenticador
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 9.06 Bilhões de dólares |
| Tamanho do Mercado (2032) | 17.22 Bilhões de dólares |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
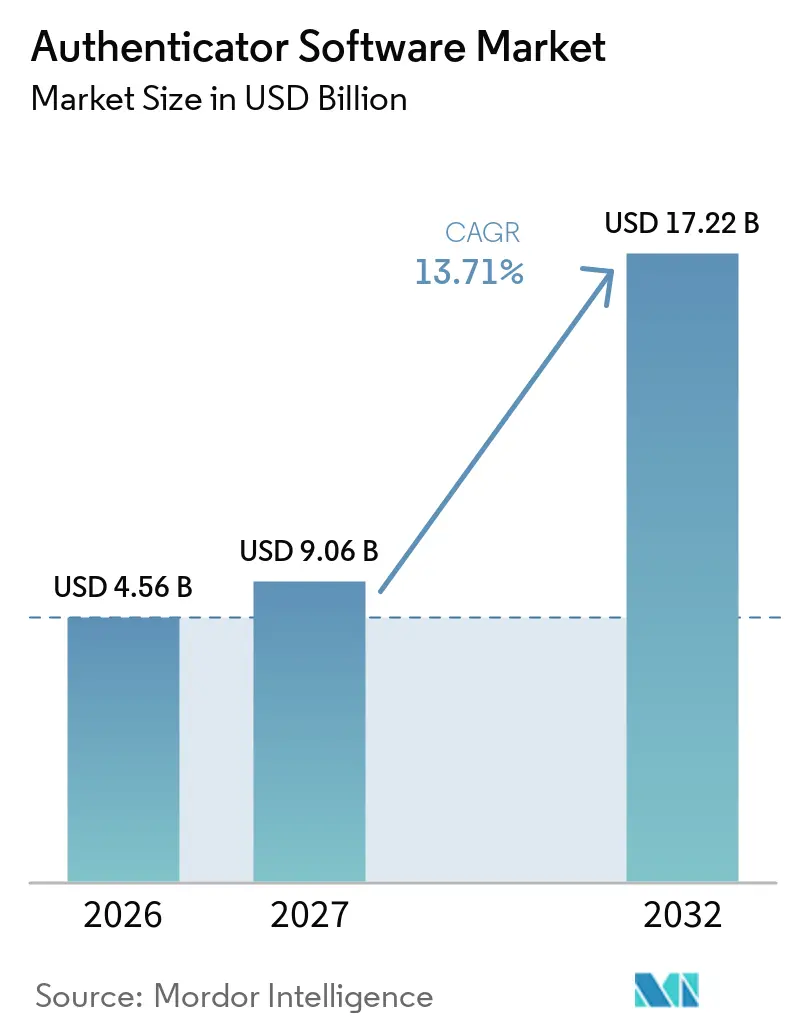
Análise do Mercado de Software Autenticador pela Mordor Intelligence
O tamanho do mercado de software autenticador está projetado em 4,56 bilhões de USD em 2026, 9,06 bilhões de USD em 2027, e deve atingir 17,22 bilhões de USD até 2032, crescendo a um CAGR de 13,71% de 2027 a 2032. O aumento da atividade de apropriação indevida de contas está tornando a autenticação uma aquisição central de segurança empresarial, em vez de um controle opcional, especialmente onde contas de clientes, acesso a pagamentos e sistemas administrativos privilegiados estão em risco. Kits de phishing capazes de contornar a autenticação multifator convencional estão aumentando a demanda por credenciais vinculadas a dispositivos e criptográficas, que são mais difíceis de reutilizar ou interceptar. As plataformas de identidade baseadas em nuvem estão ganhando preferência porque podem aplicar inteligência de ameaças atualizada e políticas comuns em aplicações, usuários e dispositivos gerenciados. Os requisitos regulatórios estão adicionando urgência nos serviços financeiros e em outros setores críticos, onde a comprovação de controle de acesso é cada vez mais importante. O mercado de software autenticador também está sendo moldado pela necessidade de proteger agentes de inteligência artificial, contas de serviço e outras identidades não humanas que acessam sistemas sensíveis sem supervisão humana direta.
Principais Conclusões do Relatório
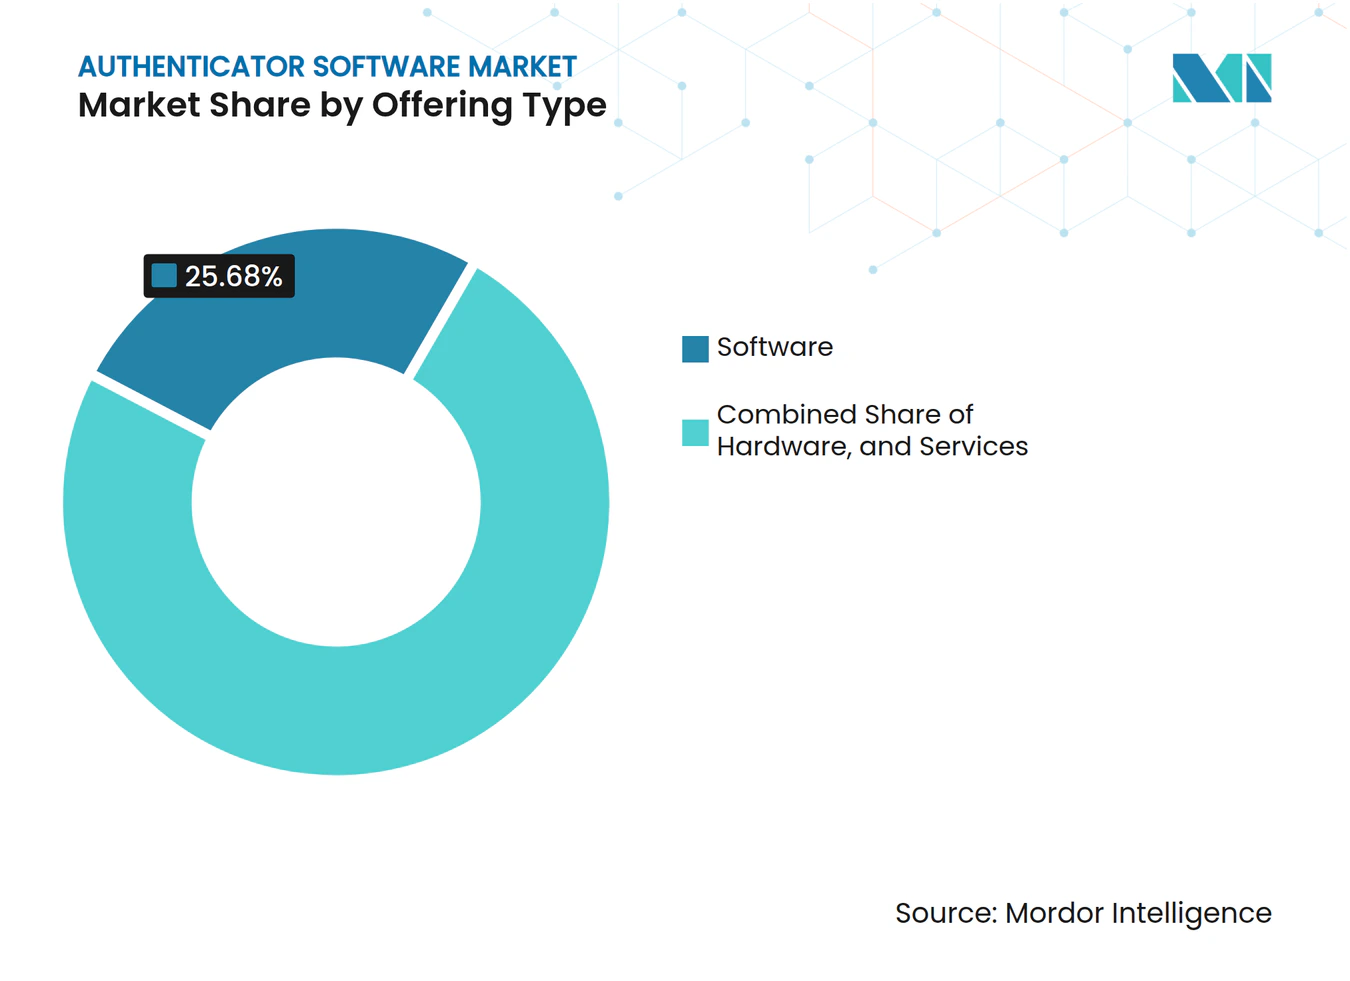
- Por tipo de oferta, o software detinha 25,68% da participação do mercado de software autenticador em 2026, enquanto os autenticadores de hardware estão projetados para expandir a um CAGR de 14,16% até 2032.
- Por modelo de autenticação, a autenticação de dois fatores representou 37,26% da receita de 2026, enquanto a autenticação sem senha está projetada para expandir a um CAGR de 13,97% até 2032.
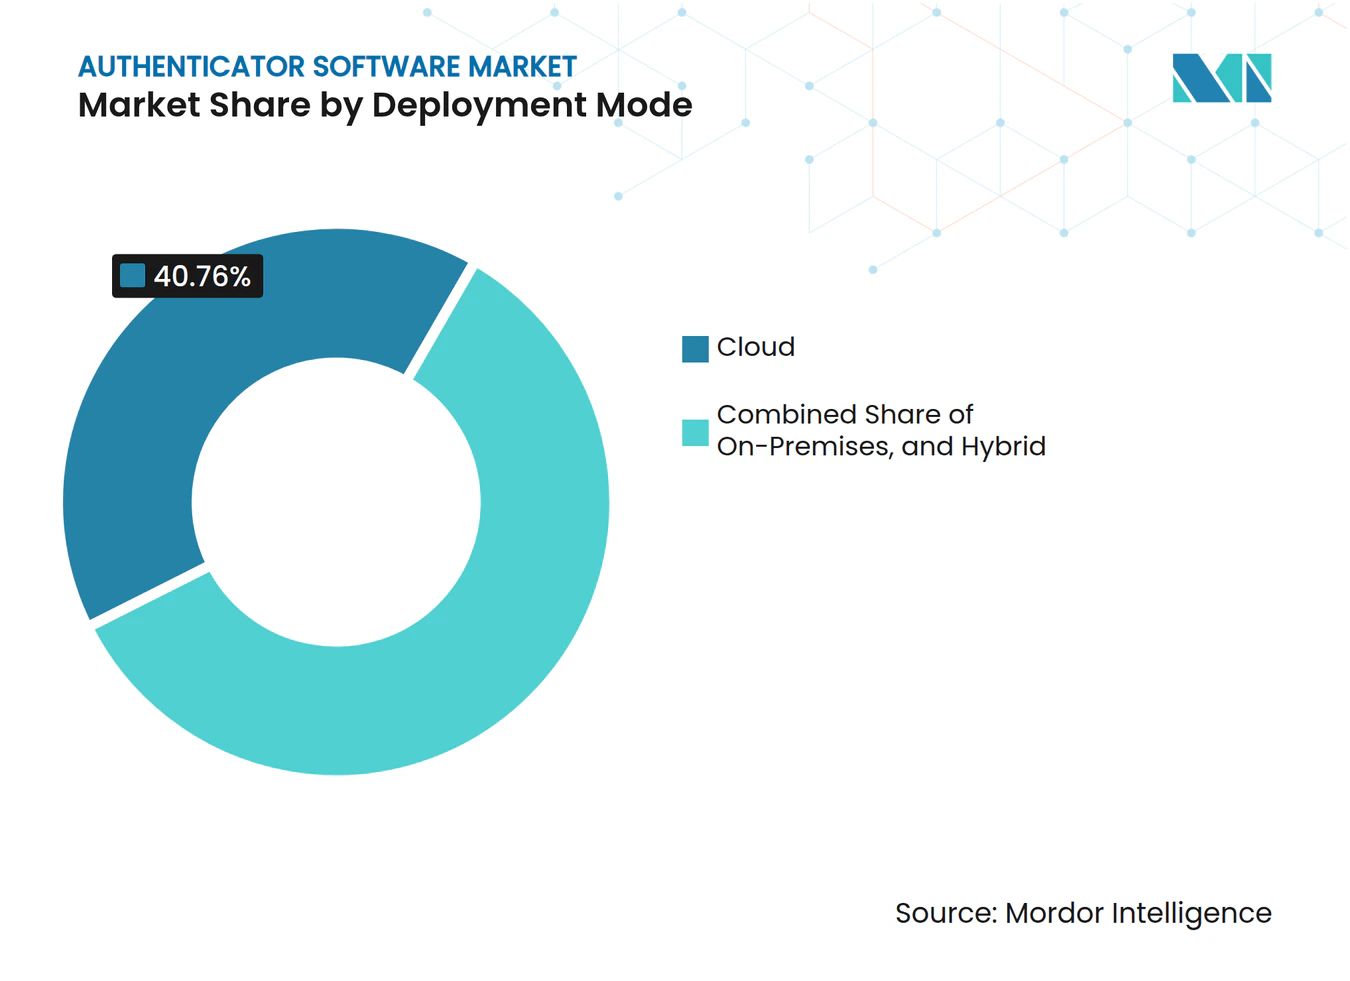
- Por modo de implantação, a implantação em nuvem detinha 40,76% da receita em 2026 e está projetada para expandir a um CAGR de 14,26% até 2032.
- Por porte empresarial, as grandes empresas detinham 66,73% da receita em 2026, enquanto as pequenas e médias empresas estão projetadas para expandir a um CAGR de 14,17% até 2032.
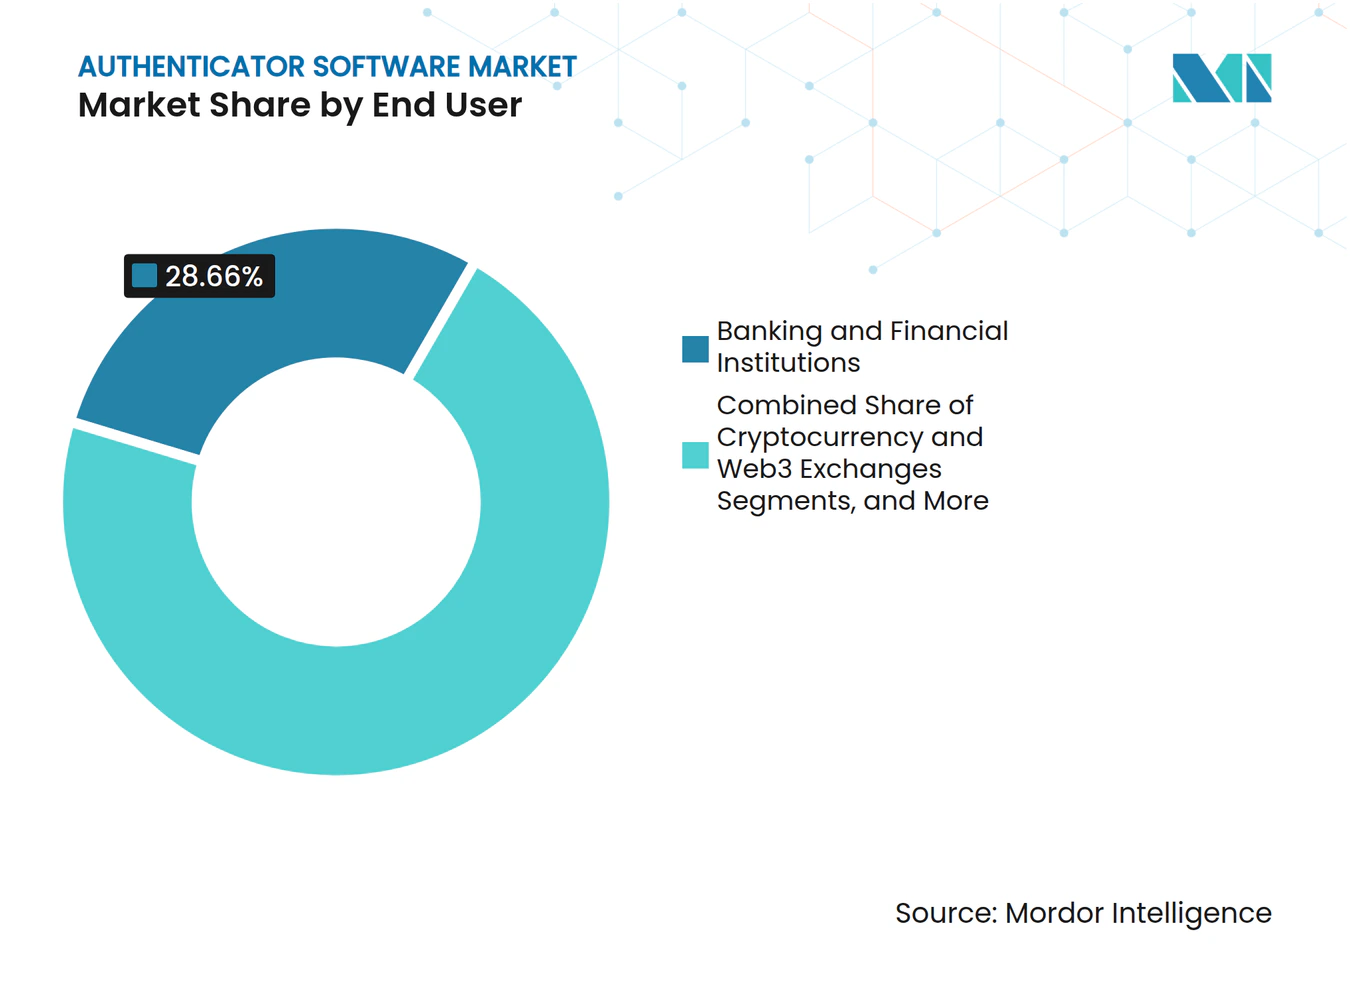
- Por setor do usuário final, os bancos e instituições financeiras detinham 28,66% da receita em 2026, enquanto as exchanges de criptomoedas e Web3 estão projetadas para expandir a um CAGR de 13,98% até 2032.
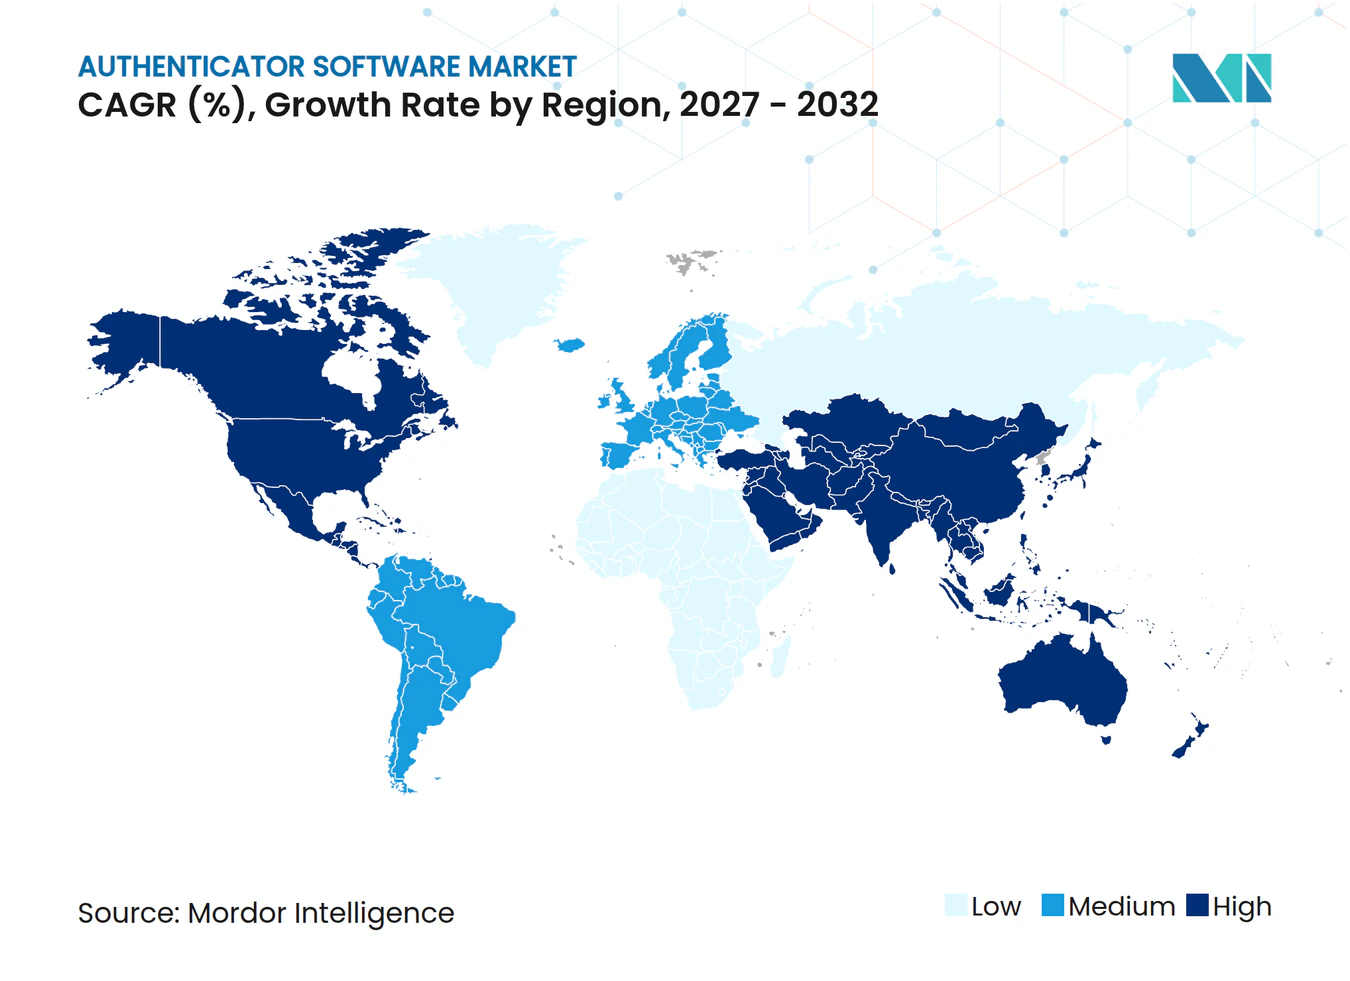
- Por geografia, a América do Norte detinha 51,99% da receita em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 14,27% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento de Ataques Cibernéticos Baseados em Identidade e Apropriação Indevida de Contas | +3.2% | Global, maior intensidade na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Endurecimento das Regulamentações de Cibersegurança e Proteção de Dados | +2.8% | América do Norte e Europa, com extensão para Ásia-Pacífico e Oriente Médio e África | Médio prazo (2-4 anos) |
| Expansão das Arquiteturas de Segurança de Confiança Zero | +2.5% | América do Norte como núcleo, com forte adoção na Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Crescimento de Aplicações em Nuvem e Forças de Trabalho Híbridas | +2% | Global, com a Ásia-Pacífico como o contribuinte de crescimento mais rápido | Curto prazo (≤ 2 anos) |
| Adoção de Chaves de Acesso em Serviços Digitais de Alta Garantia | +1.7% | América do Norte, Europa e Ásia-Pacífico, incluindo Japão, Índia e Austrália | Médio prazo (2-4 anos) |
| Deepfakes Habilitados por Inteligência Artificial Aumentando os Requisitos de Garantia de Autenticação | +1.4% | Global, concentrado em serviços financeiros e governo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento de Ataques Cibernéticos Baseados em Identidade e Apropriação Indevida de Contas
Os ataques baseados em identidade estão movendo o software de autenticação para o núcleo da arquitetura de segurança, o que está fortalecendo a demanda em todo o mercado de software autenticador. A eSentire reportou um aumento de 389% ano a ano nas ameaças de comprometimento de contas baseadas em identidade durante 2025. Também reportou que operações de phishing como serviço impulsionaram 63% dos comprometimentos de contas rastreados. A Proofpoint constatou que 99% das organizações foram alvo de tentativas de apropriação indevida de contas entre novembro de 2024 e novembro de 2025. Também constatou que 67% sofreram pelo menos 1 comprometimento bem-sucedido.[1] O spear-phishing direcionado obteve sucesso a uma taxa mais elevada do que os ataques não direcionados, o que sustenta a demanda por autenticadores que avaliam sinais comportamentais além da posse de credenciais.
Endurecimento das Regulamentações de Cibersegurança e Proteção de Dados
Os requisitos regulatórios são um importante impulsionador de aquisição para o mercado de software autenticador, especialmente em serviços financeiros e infraestrutura crítica, onde a auditabilidade e os controles de acesso resilientes são fundamentais. Os requisitos do Departamento de Serviços Financeiros de Nova York sob a 23 NYCRR Parte 500 tornaram a autenticação multifator um controle importante para as instituições financeiras abrangidas. A CNIL da França publicou orientações sobre autenticação multifator em março de 2025 sob a Deliberação nº 2025-019.[2] Essas regras inserem a autenticação nas responsabilidades de proteção de dados e resiliência operacional. As organizações que adiaram investimentos estão agora buscando suporte de implantação ao mesmo tempo. A demanda resultante favorece plataformas com ferramentas de integração estabelecidas e opções resistentes a phishing.
Expansão das Arquiteturas de Segurança de Confiança Zero
Os programas de confiança zero estão transformando a autenticação de um único evento de login em uma função contínua de controle de acesso, expandindo o papel do mercado de software autenticador no design de segurança empresarial. As organizações estão adotando cada vez mais estratégias de confiança zero que exigem autenticação robusta em cada ponto de acesso importante. O SANS identificou a autenticação sem senha e as chaves de acesso FIDO2 como ferramentas importantes porque eliminam uma credencial suscetível a phishing do processo de acesso. As verificações contínuas tornam os autenticadores uma fonte de informações de risco em nível de sessão. A análise comportamental pode acionar autenticação adicional quando a atividade se desvia dos padrões normais. Esse modelo aumenta o número de decisões de acesso que as plataformas de identidade empresarial devem gerenciar.
Crescimento de Aplicações em Nuvem e Forças de Trabalho Híbridas
As aplicações em nuvem e as forças de trabalho híbridas expandiram o número de identidades, dispositivos e aplicações que as equipes de segurança devem governar, ampliando a necessidade endereçável para o mercado de software autenticador. A Okta reportou que a adoção de autenticação multifator pela força de trabalho atingiu 70% globalmente em sua pesquisa de login de 2025. A mesma pesquisa constatou proteção por autenticação multifator em 74% das aplicações SaaS, mas apenas em 50% das aplicações legadas. O varejo registrou um aumento de 9 pontos percentuais na adoção de autenticação multifator, o maior aumento setorial nesse conjunto de dados. O mercado de software autenticador se beneficia quando os compradores buscam uma camada de política unificada em ambientes de nuvem, locais e de tecnologia operacional. Os fornecedores que suportam aplicações mais antigas podem estar melhor posicionados nos ciclos de substituição.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Integração em Aplicações Legadas e Sistemas Industriais | -1.8% | Global, mais aguda no Oriente Médio e África e América do Sul | Longo prazo (≥ 4 anos) |
| Atrito do Usuário e Fadiga de Autenticação | -1.5% | Global, concentrado em setores com grande força de trabalho sem mesa | Curto prazo (≤ 2 anos) |
| Aumento dos Custos de Entrega de OTP por SMS e Sobretaxas de Operadoras | -0.9% | Global, particularmente no Sudeste Asiático e América do Sul | Médio prazo (2-4 anos) |
| Restrições de Fornecimento de Elementos Seguros e Tokens de Hardware | -0.7% | Global, particularmente no segmento de autenticadores de hardware | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Integração em Aplicações Legadas e Sistemas Industriais
As aplicações legadas continuam sendo uma barreira persistente para a implantação completa de autenticadores, limitando a velocidade com que o mercado de software autenticador pode atingir cobertura empresarial completa. A HYPR constatou que 32% das organizações identificaram o suporte a aplicações legadas como seu principal obstáculo para a adoção sem senha. Uma pesquisa realizada em junho de 2026 com 200 líderes de identidade do setor financeiro constatou que mais de 50% operavam ambientes onde 50% a 74% da infraestrutura consistia em sistemas legados sem APIs de autenticação modernas. Os sistemas de tecnologia operacional podem adicionar complexidade porque frequentemente seguem processos separados de aquisição e propriedade. As organizações podem, portanto, fortalecer a TI corporativa enquanto mantêm lacunas de autenticação em ambientes de produção. Fornecedores com pontes RADIUS, conectores para mainframe e amplo suporte legado podem atender a essa demanda.
Atrito do Usuário e Fadiga de Autenticação
O atrito do usuário pode retardar a implantação onde os trabalhadores recebem prompts de push frequentes ou têm acesso limitado a dispositivos gerenciados, uma restrição prática para o mercado de software autenticador. A RSA constatou que 90% das organizações relataram desafios na transição para a autenticação sem senha.[3] Também constatou que 57% não utilizavam a autenticação sem senha como método principal. Os trabalhadores da linha de frente no varejo, saúde e logística podem enfrentar solicitações de autenticação mais frequentes do que os funcionários de escritório. A autenticação adaptativa pode limitar etapas adicionais a sessões que apresentam risco elevado. A FIDO Alliance reportou uma taxa de sucesso de login com chave de acesso de 93% em comparação com 78% para a autenticação multifator tradicional, com uma economia média de 27 segundos por login.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Oferta:
O Software Lidera a Receita Enquanto o Hardware Ganha ImpulsoO software detinha 25,68% da participação do mercado de software autenticador em 2026. As plataformas de identidade nativas em nuvem, as aplicações de autenticação móvel e os SDKs de autenticação para desenvolvedores sustentam essa posição em todo o mercado de software autenticador. Esses produtos podem ser integrados a sistemas de identidade empresarial e atualizados sem a necessidade de substituir dispositivos físicos, permitindo que os administradores respondam a novas ameaças por meio de alterações de software gerenciadas centralmente. As organizações também utilizam software para gerenciar políticas em muitas aplicações e grupos de usuários, o que reduz configurações inconsistentes quando os requisitos de acesso variam entre departamentos, parceiros e clientes. O segmento de software permanece central no mercado de software autenticador onde os compradores precisam de administração unificada, ampla cobertura de implantação e propriedade clara de políticas.
Os autenticadores de hardware estão projetados para expandir a um CAGR de 14,16% até 2032. Chaves de segurança, cartões inteligentes e dispositivos biométricos respondem à demanda em todo o mercado de software autenticador por credenciais resistentes a phishing e técnicas de personificação mais sofisticadas. A FIDO Alliance constatou que todos os participantes pesquisados que implantaram chaves de acesso respaldadas por hardware relataram menores custos de OTP por SMS. Os serviços de autenticação gerenciados também estão ganhando força à medida que organizações de médio porte buscam suporte para implantação e operações contínuas, especialmente quando as equipes internas não conseguem manter integrações, processos de recuperação e políticas de acesso por conta própria. O setor de software autenticador está combinando cada vez mais credenciais respaldadas por hardware com gerenciamento de políticas entregue pela nuvem.



Por Modelo de Autenticação:
A Autenticação de Dois Fatores Mantém Escala Enquanto a Autenticação Sem Senha AvançaA autenticação de dois fatores detinha 37,26% da receita em 2026, conferindo-lhe a maior posição entre os modelos de autenticação. Sua base instalada é forte em serviços financeiros, TI empresarial e serviços governamentais, proporcionando ao mercado de software autenticador uma ampla base de usuários estabelecidos. Esses setores frequentemente a utilizam para atender a requisitos de conformidade estabelecidos, proteger o acesso remoto e aplicar uma etapa de verificação adicional antes que os usuários acessem aplicações ou dados sensíveis. A autenticação de fator único permanece presente em ambientes legados e camadas de acesso de menor sensibilidade. Os métodos de três fatores e de ordem superior são utilizados de forma mais seletiva para acesso privilegiado e necessidades de segurança nacional.
A autenticação sem senha está projetada para expandir a um CAGR de 13,97% entre 2027 e 2032. A FIDO Alliance reportou 5 bilhões de chaves de acesso ativas globalmente em maio de 2026. Também reportou que 68% das organizações haviam implantado ou estavam ativamente implantando chaves de acesso para logins de funcionários. Os dados da FIDO Alliance de 2025 mostraram uma redução de 81% nos incidentes de suporte técnico relacionados a login após a adoção de chaves de acesso. O mercado de software autenticador está, portanto, se deslocando em direção a métodos que podem melhorar tanto a resistência a phishing quanto a usabilidade do login.
Por Modo de Implantação:
A Implantação em Nuvem Lidera em Participação e Expansão PrevistaA implantação em nuvem detinha 40,76% da receita de 2026 e está projetada para expandir a um CAGR de 14,26% até 2032. O segmento lidera tanto a adoção atual quanto a expansão prevista porque mais aplicações empresariais são baseadas em nuvem. A autenticação local pode se tornar uma lacuna de cobertura quando os funcionários acessam um amplo conjunto de sistemas SaaS e remotos. As plataformas em nuvem podem atualizar políticas e inteligência de ameaças centralmente em todos os usuários e locais. Elas também fornecem a capacidade computacional necessária para a pontuação contínua de risco em altos volumes de sessão. Isso sustenta um papel maior para os serviços de identidade hospedados no mercado de software autenticador.
A nuvem privada permanece relevante para organizações de serviços financeiros e saúde que exigem residência de dados e infraestrutura controlada. Esses requisitos são especialmente significativos nas aquisições europeias, onde a conformidade com o GDPR é um fator importante. A implantação híbrida também está ganhando força porque muitas grandes organizações operam sistemas de nuvem, locais e de tecnologia operacional ao mesmo tempo. A RSA introduziu o ID Plus para Microsoft M1 em novembro de 2025 para estender a autenticação multifator resistente a phishing e a cobertura sem senha a ambientes legados, locais e de tecnologia operacional. As empresas que utilizam autenticação adaptativa em infraestrutura local podem enfrentar limitações de latência à medida que a análise em nível de sessão aumenta. Essas condições mantêm as capacidades híbridas importantes no mercado de software autenticador mesmo com a expansão do uso da nuvem.

Por Porte Empresarial:
Grandes Empresas Detêm a Maior Posição Enquanto as PMEs AceleramAs grandes empresas representaram 66,73% da receita em 2026. A adoção anterior de plataformas de identidade e patrimônios tecnológicos mais complexos sustentam sua posição de liderança. Muitas também operam em setores regulamentados que exigem controles formais de autenticação. A RSA reportou que 45% das organizações que sofreram violações relacionadas à identidade enfrentaram custos acima de um benchmark típico de violação. Também reportou que 24% enfrentaram custos superiores a 10 milhões de USD.
As pequenas e médias empresas estão projetadas para expandir a um CAGR de 14,17% até 2032. As plataformas entregues pela nuvem e os serviços gerenciados reduzem a necessidade de equipes dedicadas de identidade, tornando o mercado de software autenticador mais acessível a organizações menores. As organizações menores frequentemente tratam a autenticação como seu principal controle contra o risco de apropriação indevida de contas. Isso torna a confiabilidade, a facilidade de implantação e os serviços de suporte fatores de seleção importantes, uma vez que equipes menores podem ter pouca capacidade para gerenciar configurações complexas ou responder a um alto volume de solicitações de usuários. O mercado de software autenticador tem a oportunidade de atender esses compradores com pacotes mais simples em vez de implementações em escala empresarial.
Por Setor do Usuário Final:
O Setor Bancário Sustenta a Demanda Enquanto Criptomoedas e Web3 Lideram a ExpansãoOs bancos e instituições financeiras detinham 28,66% da receita de 2026. Contas de alto valor e expectativas regulatórias rigorosas são as principais fontes de demanda no mercado de software autenticador para esse grupo de usuários finais. Uma pesquisa realizada em junho de 2026 constatou que apenas 28% da autenticação multifator da força de trabalho em instituições financeiras era resistente a phishing. Essa lacuna existe apesar da ampla cobertura de autenticação multifator e sustenta a substituição de métodos de autenticação mais antigos. O DORA e as orientações do FFIEC aumentam ainda mais o interesse em produtos certificados resistentes a phishing, especialmente onde os bancos devem demonstrar que os controles permanecem eficazes em cenários de acesso da força de trabalho, de clientes e privilegiado.
As criptomoedas e o Web3 estão projetados para expandir a um CAGR de 13,98% até 2032. As transações em blockchain são difíceis de reverter, o que torna a autenticação forte um requisito direto de confiança do usuário e operacional. As plataformas de criptomoedas enfrentam exposição elevada a fraudes de contas porque transações comprometidas em blockchain são difíceis de reverter. Tecnologia, SaaS, serviços de TI e DevOps também representam uma oportunidade adjacente para SDKs focados em desenvolvedores e tokens de API. Governo, saúde e varejo utilizam diferentes modelos de garantia com base em seus deveres de conformidade e perfis de risco.
Análise Geográfica
Mercado de Software Autenticador da América do Norte
A América do Norte respondeu por 51,99% da receita global em 2026. A região se beneficia de gastos maduros com segurança empresarial e de um ecossistema consolidado de gerenciamento de identidade e acesso que sustenta o mercado de software autenticador. Nos Estados Unidos, as regras de cibersegurança para serviços financeiros de Nova York impulsionam a demanda entre as instituições abrangidas. O Canadá contribui por meio de instituições financeiras e órgãos governamentais que adotam autenticação resistente a phishing, enquanto a alta concentração de fornecedores de identidade pode encurtar os ciclos de aquisição e apoiar a integração em ferramentas empresariais.
Mercado de Software Autenticador da Europa
A Europa é moldada pelas obrigações do GDPR, da NIS2 e da DORA, que estão impulsionando o mercado de software autenticador por meio de compras orientadas à conformidade. A CNIL da França emitiu orientações formais sobre MFA em março de 2025 e as vinculou aos deveres de segurança previstos no GDPR. CNIL.FR O Reino Unido, a Alemanha e a França lideram a adoção regional. O padrão do GDPR para salvaguardas técnicas e organizacionais adequadas apoia uma consideração mais ampla do MFA para o processamento de dados sensíveis. A NIS2 também está incorporando mais organizações de setores críticos e do mercado intermediário aos processos formais de aquisição em cibersegurança.
Mercado de Software Autenticador da APAC e MEA
A Ásia-Pacífico deve expandir a uma CAGR de 14,27% de 2027 a 2032, o ritmo mais acelerado entre as geografias. A Okta registrou um aumento de 7 pontos percentuais ano a ano na adoção de MFA empresarial na Ásia-Pacífico. A Índia superou 89% de adoção de MFA empresarial nos relatórios regionais da Okta. A Yubico informou que 47% das empresas chinesas implantaram MFA resistente a phishing em resposta a ameaças impulsionadas por inteligência artificial. No Oriente Médio e na África, a Arábia Saudita e os Emirados Árabes Unidos lideram por meio de programas nacionais de transformação digital, enquanto a África do Sul e o Egito oferecem demanda vinculada ao fintech e ao uso móvel no mercado de software autenticador.
Cenário Competitivo
Concentração do Mercado
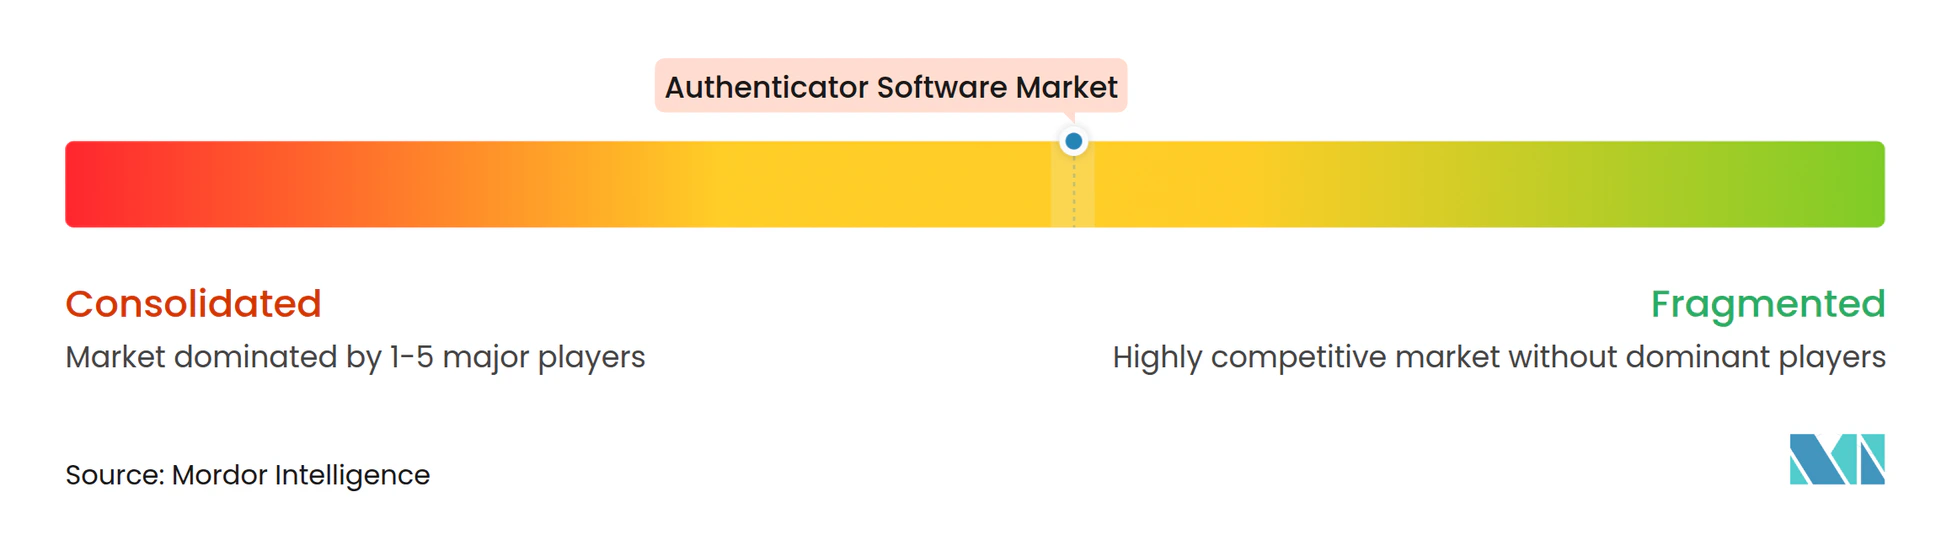
O mercado de software autenticador é moderadamente concentrado no nível de plataforma. Os fornecedores de identidade estabelecidos detêm grandes contas empresariais, enquanto fornecedores especializados competem em todo o mercado de software autenticador com base no nível de garantia, cobertura de implantação e requisitos verticais. A análise comportamental impulsionada por inteligência artificial e o suporte a identidades não humanas são áreas importantes de diferenciação. Os fornecedores de segurança de identidade estão expandindo além da autenticação da força de trabalho para proteger agentes de inteligência artificial, contas de serviço e identidades de máquinas, ampliando o escopo do mercado de software autenticador.
A Palo Alto Networks anunciou um acordo para adquirir a CyberArk por 25 bilhões de USD em julho de 2025. A transação proposta demonstra o valor estratégico de combinar controles de identidade, rede e segurança em nuvem. A Yubico expandiu os Serviços de Registro em março de 2026 para suportar a implantação de YubiKey provisionada em fábrica e em campo para o Microsoft Entra ID e o Ping Identity. Essa iniciativa reduz o trabalho de registro manual para implantações sem senha em escala empresarial. A RSA expandiu sua parceria com a Microsoft em março de 2026 para suportar autenticação para usuários humanos e agentes de inteligência artificial em ambientes híbridos, em nuvem e locais.
Os fornecedores de hardware utilizam a conformidade com FIDO2 e WebAuthn para atender às necessidades de aquisição de serviços financeiros e governo no mercado de software autenticador. A FIDO Alliance estabeleceu especificações que suportam autenticação interoperável resistente a phishing. A conformidade com as expectativas de garantia de identidade do NIST e com as regulamentações europeias pode favorecer fornecedores que oferecem produtos certificados. Empresas menores competem em detecção e resposta a ameaças de identidade e análise de grafos de identidade, enquanto há espaço para provedores que atendem à tecnologia operacional, identidade de máquinas e implantações no mercado intermediário. Os serviços gerenciados e a precificação baseada em uso podem ajudar a atender organizações que estão fora do alcance das grandes plataformas empresariais.
Líderes do Setor de Software Autenticador
-
Microsoft Corporation
-
Okta, Inc.
-
Cisco Systems, Inc.
-
International Business Machines Corporation
-
Oracle Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Software Autenticador Empresas cobertas neste relatório
- Microsoft Corporation
- Okta, Inc.
- Cisco Systems, Inc.
- International Business Machines Corporation
- Oracle Corporation
- Ping Identity Corporation
- CyberArk Software Ltd.
- Thales S.A.
- Broadcom Inc.
- RSA Security LLC
- OneSpan Inc.
- Entrust Corporation
- HID Global Corporation
- Yubico AB
- Google LLC
- ForgeRock, Inc.
- SecureAuth Corporation
- One Identity LLC
- ManageEngine
- Giesecke+Devrient GmbH
- TeleSign Corporation
- Keyless Technologies
- Secret Double Octopus Ltd.
- Trusona, Inc.
- FusionAuth, Inc.
- HYPR Corp.
Desenvolvimentos industriais recentes em Mercado de Software Autenticador
- Março de 2026: A RSA Security anunciou uma parceria expandida com a Microsoft na RSA Conference 2026, integrando o RSA ID Plus com o Microsoft 365 E7 Frontier Suite para proteger a autenticação tanto de usuários humanos quanto de agentes de inteligência artificial em ambientes híbridos, em nuvem e locais.
- Março de 2026: A Yubico expandiu seus Serviços de Registro na RSA Conference 2026 para suportar o registro de YubiKey em campo para ambientes Microsoft Entra ID e Ping Identity, possibilitando a implantação sem senha provisionada em fábrica em escala empresarial sem registro gerenciado manualmente pela TI.
- Novembro de 2025: O RSA ID Plus para Microsoft M1 atingiu disponibilidade geral no Azure Marketplace, estendendo a autenticação multifator resistente a phishing e a cobertura sem senha a ambientes legados, de tecnologia operacional, mainframe e não Microsoft que o Microsoft Entra ID não consegue alcançar nativamente.
- Setembro de 2025: A Okta anunciou o Okta para Agentes de Inteligência Artificial no Oktane 2025, introduzindo o gerenciamento do ciclo de vida de identidade de ponta a ponta para identidades não humanas e agentes de inteligência artificial, com acesso antecipado à Fase 1 previsto para o primeiro trimestre do ano fiscal de 2027 em resposta à demanda empresarial por governança de autenticação em fluxos de trabalho impulsionados por inteligência artificial.
Escopo do Relatório Global do Mercado de Software Autenticador
O Relatório do Mercado de Software Autenticador é Segmentado por Tipo de Oferta (Software (Soluções de Autenticação, Aplicações de Autenticação Móvel, SDKs e APIs de Autenticação, Servidores de Autenticação e Mecanismos de Política), Hardware (Chaves de Segurança e Tokens de Hardware, Cartões Inteligentes e Elementos Seguros, Dispositivos Biométricos), Serviços (Serviços de Autenticação Gerenciados, Serviços Profissionais, Serviços de Integração e Suporte)), Modelo de Autenticação (Autenticação de Fator Único, Autenticação de Dois Fatores, Autenticação de Três Fatores, Autenticação de Quatro Fatores, Autenticação de Cinco Fatores e Autenticação de Ordem Superior, Autenticação Sem Senha, Autenticação Adaptativa e Baseada em Risco), Modo de Implantação (Nuvem, Local, Híbrido), Porte Empresarial (Pequenas e Médias Empresas, Grandes Empresas), Setor do Usuário Final (Bancos e Instituições Financeiras, Exchanges de Criptomoedas e Web3, Tecnologia, SaaS, Serviços de TI e DevOps, Governo e Serviços Públicos, Saúde e Produtos Farmacêuticos, Varejo e Comércio Eletrônico, Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio, África). As Previsões de Mercado estão em Valor (USD).
Visão geral da segmentação
| Software | Soluções de Autenticação |
| Aplicações de Autenticação Móvel | |
| SDKs e APIs de Autenticação | |
| Servidores de Autenticação e Mecanismos de Política | |
| Hardware | Chaves de Segurança e Tokens de Hardware |
| Cartões Inteligentes e Elementos Seguros | |
| Dispositivos Biométricos | |
| Serviços | Serviços de Autenticação Gerenciados |
| Serviços Profissionais | |
| Serviços de Integração e Suporte |
| Autenticação de Fator Único |
| Autenticação de Dois Fatores |
| Autenticação de Três Fatores |
| Autenticação de Quatro Fatores |
| Autenticação de Cinco Fatores e Autenticação de Ordem Superior |
| Autenticação Adaptativa e Baseada em Risco |
| Autenticação Sem Senha |
| Nuvem |
| Local |
| Híbrido |
| Pequenas e Médias Empresas |
| Grandes Empresas |
| Bancos e Instituições Financeiras |
| Exchanges de Criptomoedas e Web3 |
| Tecnologia, SaaS, Serviços de TI e DevOps |
| Governo e Serviços Públicos |
| Saúde e Produtos Farmacêuticos |
| Varejo e Comércio Eletrônico |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Oferta | Software | Soluções de Autenticação |
| Aplicações de Autenticação Móvel | ||
| SDKs e APIs de Autenticação | ||
| Servidores de Autenticação e Mecanismos de Política | ||
| Hardware | Chaves de Segurança e Tokens de Hardware | |
| Cartões Inteligentes e Elementos Seguros | ||
| Dispositivos Biométricos | ||
| Serviços | Serviços de Autenticação Gerenciados | |
| Serviços Profissionais | ||
| Serviços de Integração e Suporte | ||
| Por Modelo de Autenticação | Autenticação de Fator Único | |
| Autenticação de Dois Fatores | ||
| Autenticação de Três Fatores | ||
| Autenticação de Quatro Fatores | ||
| Autenticação de Cinco Fatores e Autenticação de Ordem Superior | ||
| Autenticação Adaptativa e Baseada em Risco | ||
| Autenticação Sem Senha | ||
| Por Modo de Implantação | Nuvem | |
| Local | ||
| Híbrido | ||
| Por Porte Empresarial | Pequenas e Médias Empresas | |
| Grandes Empresas | ||
| Por Setor do Usuário Final | Bancos e Instituições Financeiras | |
| Exchanges de Criptomoedas e Web3 | ||
| Tecnologia, SaaS, Serviços de TI e DevOps | ||
| Governo e Serviços Públicos | ||
| Saúde e Produtos Farmacêuticos | ||
| Varejo e Comércio Eletrônico | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de software autenticador?
O mercado de software autenticador é avaliado em 4,56 bilhões de USD em 2026 e está previsto para atingir 17,22 bilhões de USD até 2032 a um CAGR de 13,71%.
Qual tipo de oferta lidera a demanda por software autenticador?
O software lidera com 25,68% da receita de 2026 porque as plataformas de identidade nativas em nuvem, as aplicações móveis e os SDKs de autenticação são amplamente utilizados.
Qual abordagem de autenticação está se expandindo mais rapidamente?
A autenticação sem senha está projetada para expandir a um CAGR de 13,97% até 2032, sustentada pela implantação mais ampla de chaves de acesso.
Por que as instituições financeiras investem em autenticação mais robusta?
Os bancos e instituições financeiras detinham 28,66% da receita de 2026, com requisitos regulatórios e lacunas de autenticação multifator resistente a phishing aumentando o investimento.
Qual região tem as perspectivas mais rápidas para o software autenticador?
A Ásia-Pacífico está projetada para expandir a um CAGR de 14,27% até 2032, sustentada pelo aumento da adoção de autenticação multifator empresarial.
Como as chaves de acesso afetam as operações de autenticação?
A FIDO Alliance reportou que as chaves de acesso reduzem os incidentes de suporte técnico relacionados a login e podem melhorar as taxas de sucesso de login em comparação com a autenticação multifator tradicional.