
Authenticator Software Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
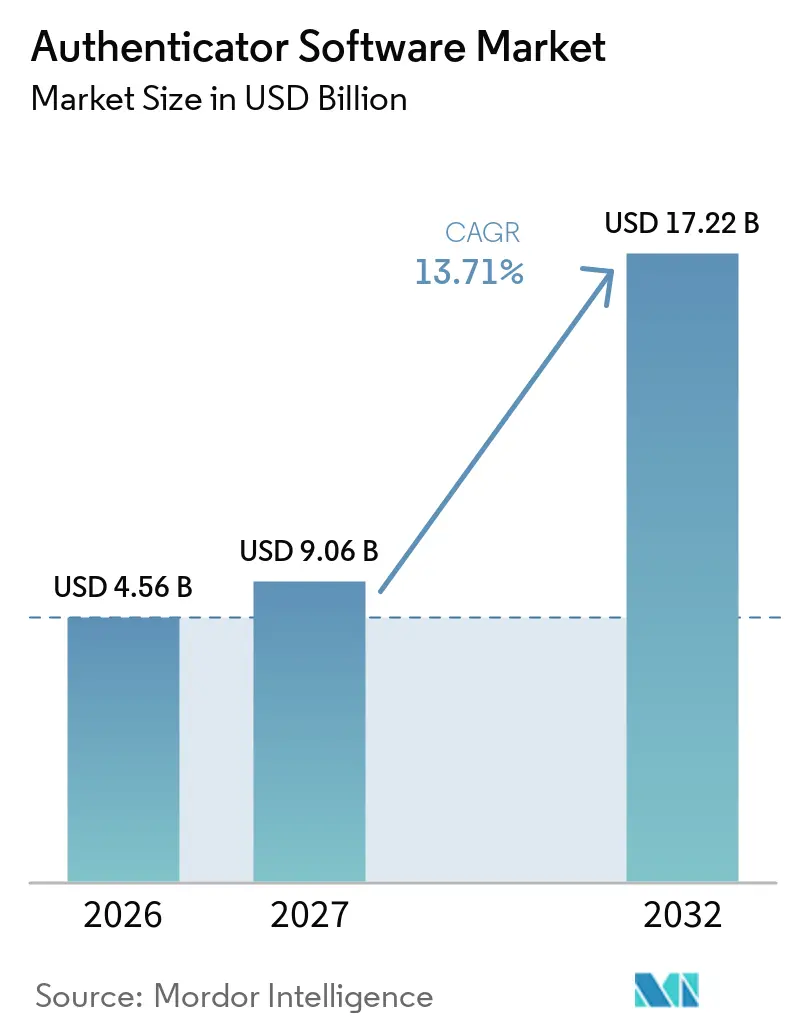
| Marktgröße (2027) | 9.06 Milliarden US-Dollar |
| Marktgröße (2032) | 17.22 Milliarden US-Dollar |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Authenticator Software Marktanalyse von Mordor Intelligence
Die Authenticator Software Marktgröße wird voraussichtlich im Jahr 2026 4,56 Milliarden USD, im Jahr 2027 9,06 Milliarden USD betragen und bis 2032 17,22 Milliarden USD erreichen, mit einer CAGR von 13,71 % von 2027 bis 2032. Die zunehmende Aktivität bei der Kontoübernahme macht Authentifizierung zu einem zentralen Sicherheitseinkauf für Unternehmen und nicht mehr zu einer optionalen Kontrolle, insbesondere dort, wo Kundenkonten, Zahlungszugänge und privilegierte Verwaltungssysteme gefährdet sind. Phishing-Kits, die herkömmliche Multi-Faktor-Authentifizierung umgehen können, steigern die Nachfrage nach gerätegebundenen und kryptografischen Anmeldedaten, die schwerer wiederverwendet oder abgefangen werden können. Cloud-basierte Identitätsplattformen gewinnen an Beliebtheit, da sie aktualisierte Bedrohungsinformationen und einheitliche Richtlinien über Anwendungen, Benutzer und verwaltete Geräte hinweg anwenden können. Regulatorische Anforderungen erhöhen den Druck im Finanzdienstleistungssektor und anderen kritischen Branchen, in denen der Nachweis von Zugriffskontrollen zunehmend wichtig wird. Der Authenticator Software Markt wird auch durch die Notwendigkeit geprägt, KI-Agenten, Dienstkonten und andere nicht-menschliche Identitäten zu sichern, die ohne direkte menschliche Aufsicht auf sensible Systeme zugreifen.
Wichtigste Erkenntnisse des Berichts
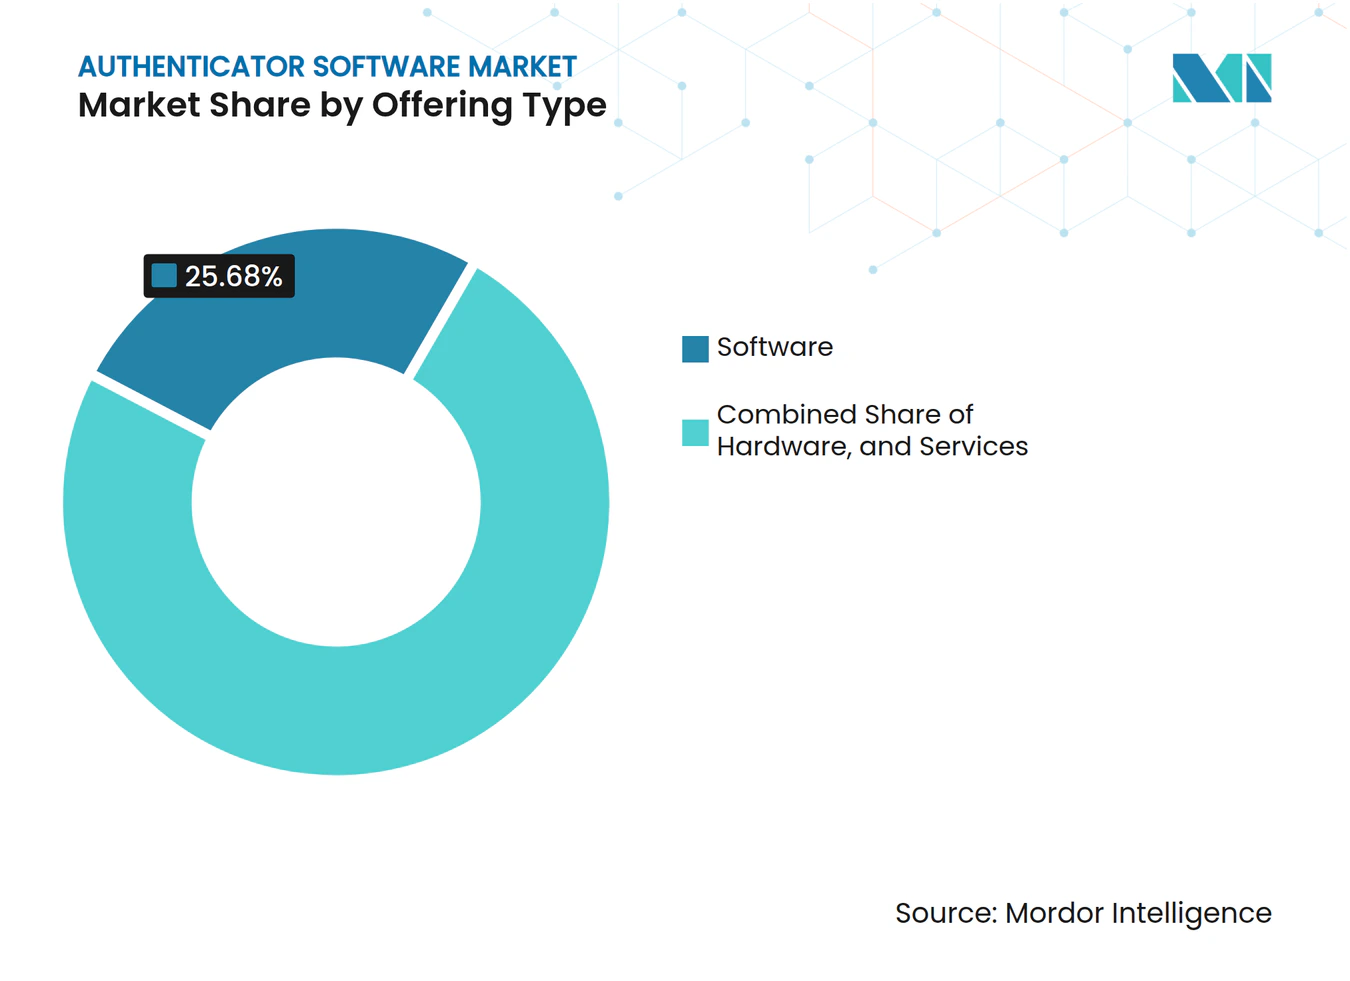
- Nach Angebotstyp hielt Software im Jahr 2026 einen Anteil von 25,68 % am Authenticator Software Markt, während Hardware-Authentifikatoren bis 2032 voraussichtlich mit einer CAGR von 14,16 % wachsen werden.
- Nach Authentifizierungsmodell entfielen im Jahr 2026 37,26 % des Umsatzes auf die Zwei-Faktor-Authentifizierung, während die passwortlose Authentifizierung bis 2032 voraussichtlich mit einer CAGR von 13,97 % wachsen wird.
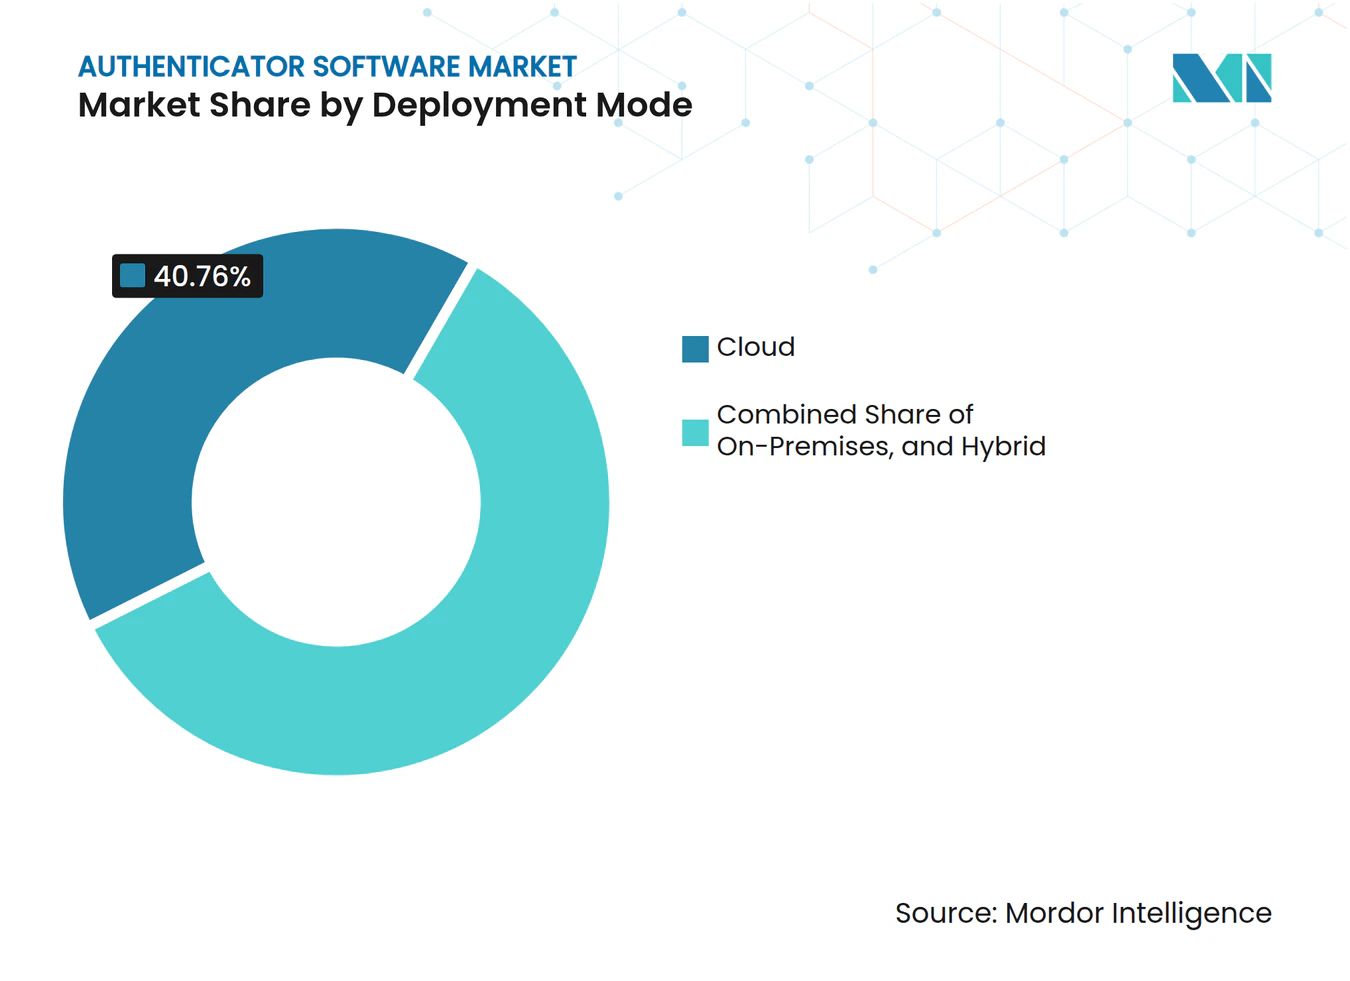
- Nach Bereitstellungsmodus hielt die Cloud-Bereitstellung im Jahr 2026 einen Umsatzanteil von 40,76 % und wird bis 2032 voraussichtlich mit einer CAGR von 14,26 % wachsen.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 66,73 %, während kleine und mittelständische Unternehmen bis 2032 voraussichtlich mit einer CAGR von 14,17 % wachsen werden.
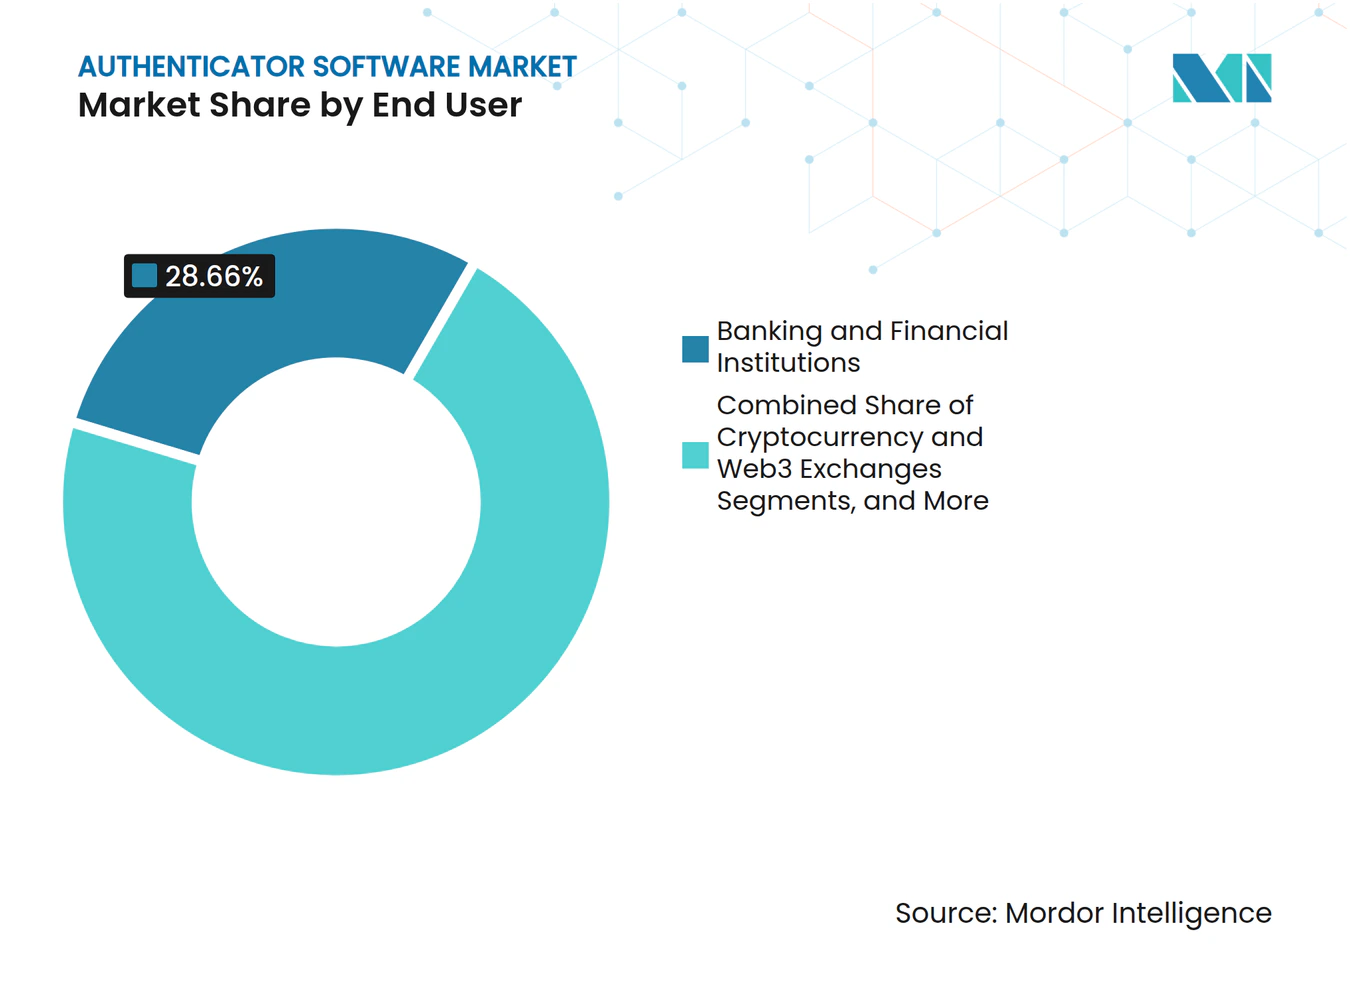
- Nach Endnutzerbranche hielten Banken und Finanzinstitute im Jahr 2026 einen Umsatzanteil von 28,66 %, während Kryptowährungs- und Web3-Börsen bis 2032 voraussichtlich mit einer CAGR von 13,98 % wachsen werden.
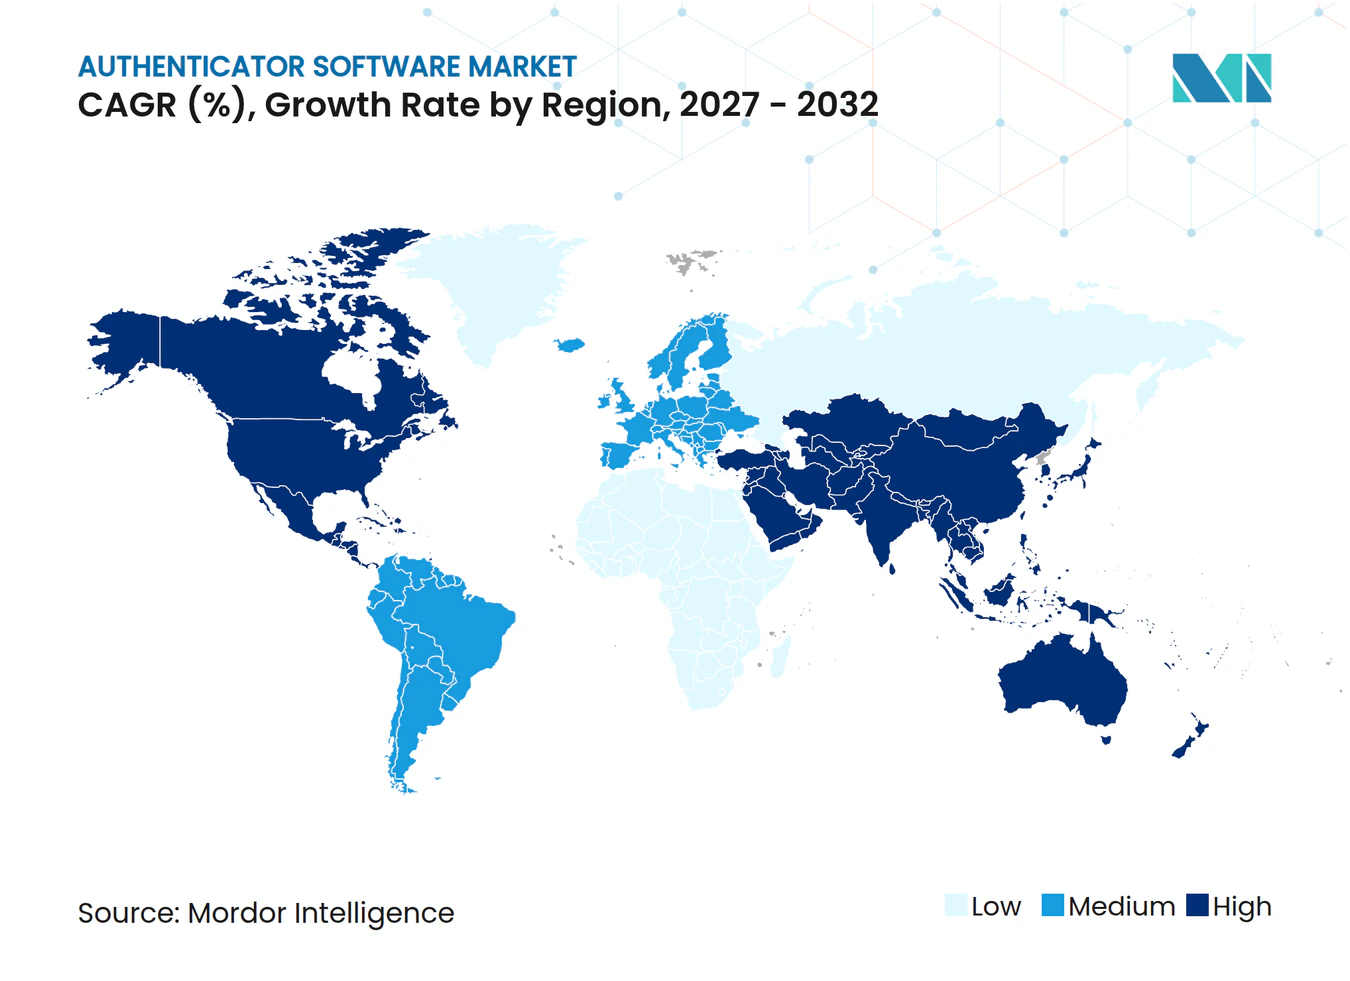
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 51,99 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 14,27 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunahme identitätsbasierter Cyberangriffe und Kontoübernahmen | +3.2% | Global, höchste Intensität in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Verschärfung der Cybersicherheits- und Datenschutzvorschriften | +2.8% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum sowie den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Ausweitung von Zero-Trust-Sicherheitsarchitekturen | +2.5% | Nordamerika als Kern, mit starker Akzeptanz im asiatisch-pazifischen Raum und in Europa | Mittelfristig (2–4 Jahre) |
| Wachstum von Cloud-Anwendungen und hybriden Belegschaften | +2% | Global, mit dem asiatisch-pazifischen Raum als am schnellsten wachsendem Beitragenden | Kurzfristig (≤ 2 Jahre) |
| Passkey-Einführung in hochsicheren digitalen Diensten | +1.7% | Nordamerika, Europa und der asiatisch-pazifische Raum, einschließlich Japan, Indien und Australien | Mittelfristig (2–4 Jahre) |
| KI-gestützte Deepfakes erhöhen die Anforderungen an die Authentifizierungssicherheit | +1.4% | Global, konzentriert auf Finanzdienstleistungen und Regierung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunahme identitätsbasierter Cyberangriffe und Kontoübernahmen
Identitätsbasierte Angriffe verlagern Authentifizierungssoftware in die zentrale Sicherheitsarchitektur, was die Nachfrage im Authenticator Software Markt stärkt. eSentire meldete im Jahr 2025 einen Anstieg identitätsbasierter Kontokomprittierungsbedrohungen um 389 % im Jahresvergleich. Es wurde auch berichtet, dass Phishing-as-a-Service-Operationen 63 % der erfassten Kontokompromittierungen verursachten. Proofpoint stellte fest, dass 99 % der Organisationen zwischen November 2024 und November 2025 von Kontoübernahmeversuchen betroffen waren. Außerdem wurde festgestellt, dass 67 % mindestens eine erfolgreiche Kompromittierung erlebten.[1] Gezieltes Spear-Phishing war erfolgreicher als nicht gezielte Angriffe, was die Nachfrage nach Authentifikatoren unterstützt, die sowohl Verhaltenssignale als auch den Besitz von Anmeldedaten bewerten.
Verschärfung der Cybersicherheits- und Datenschutzvorschriften
Regulatorische Anforderungen sind ein wesentlicher Beschaffungstreiber für den Authenticator Software Markt, insbesondere im Finanzdienstleistungssektor und in kritischen Infrastrukturen, wo Prüfbarkeit und belastbare Zugriffskontrollen von Bedeutung sind. Die Anforderungen des New York Department of Financial Services gemäß 23 NYCRR Part 500 haben die Multi-Faktor-Authentifizierung zu einer wichtigen Kontrolle für betroffene Finanzinstitute gemacht. Die französische Nationale Kommission für Informatik und Freiheiten veröffentlichte im März 2025 unter Beratung Nr. 2025-019 Leitlinien zur Multi-Faktor-Authentifizierung.[2] Diese Vorschriften verankern Authentifizierung innerhalb der Datenschutz- und operativen Resilienzverantwortlichkeiten. Organisationen, die Investitionen verzögert haben, suchen nun gleichzeitig nach Bereitstellungsunterstützung. Die daraus resultierende Nachfrage begünstigt Plattformen mit etablierten Integrationstools und phishing-resistenten Optionen.
Ausweitung von Zero-Trust-Sicherheitsarchitekturen
Zero-Trust-Programme verändern die Authentifizierung von einem einmaligen Anmeldeereignis zu einer kontinuierlichen Zugangskontrollfunktion und erweitern die Rolle des Authenticator Software Marktes im Bereich der Unternehmenssicherheit. Organisationen übernehmen zunehmend Zero-Trust-Strategien, die eine robuste Authentifizierung an jedem wichtigen Zugangspunkt erfordern. SANS identifizierte passwortlose Authentifizierung und FIDO2-Passkeys als wichtige Werkzeuge, da sie phishbare Anmeldedaten aus dem Zugriffsprozess entfernen. Kontinuierliche Überprüfungen machen Authentifikatoren zu einer Quelle von Risikoinformationen auf Sitzungsebene. Verhaltensanalysen können zusätzliche Authentifizierung auslösen, wenn die Aktivität von normalen Mustern abweicht. Dieses Modell erhöht die Anzahl der Zugriffsentscheidungen, die Unternehmensidentitätsplattformen verwalten müssen.
Wachstum von Cloud-Anwendungen und hybriden Belegschaften
Cloud-Anwendungen und hybride Belegschaften haben die Anzahl der Identitäten, Geräte und Anwendungen erweitert, die Sicherheitsteams verwalten müssen, und damit den adressierbaren Bedarf für den Authenticator Software Markt vergrößert. Okta berichtete, dass die Einführung von Multi-Faktor-Authentifizierung in der Belegschaft in seiner Anmeldeforschung 2025 weltweit 70 % erreicht hat. Dieselbe Forschung ergab einen Multi-Faktor-Authentifizierungsschutz bei 74 % der SaaS-Anwendungen, aber nur bei 50 % der Legacy-Anwendungen. Der Einzelhandel verzeichnete einen Anstieg der Multi-Faktor-Authentifizierungseinführung um 9 Prozentpunkte, den größten Branchenanstieg in diesem Datensatz. Der Authenticator Software Markt profitiert, wenn Käufer eine einheitliche Richtlinienebene über Cloud-, On-Premises- und Betriebstechnologieumgebungen hinweg suchen. Anbieter, die ältere Anwendungen unterstützen, können in Ersatzzyklen besser positioniert sein.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integrationskomplexität bei Legacy-Anwendungen und Industriesystemen | -1.8% | Global, am stärksten ausgeprägt im Nahen Osten und Afrika sowie in Südamerika | Langfristig (≥ 4 Jahre) |
| Benutzerreibung und Authentifizierungsermüdung | -1.5% | Global, konzentriert in Branchen mit großen Belegschaften ohne festen Arbeitsplatz | Kurzfristig (≤ 2 Jahre) |
| Steigende SMS-OTP-Zustellungskosten und Netzbetreiberzuschläge | -0.9% | Global, insbesondere Südostasien und Südamerika | Mittelfristig (2–4 Jahre) |
| Engpässe bei sicheren Elementen und Hardware-Token | -0.7% | Global, insbesondere im Hardware-Authentifikatorsegment | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Integrationskomplexität bei Legacy-Anwendungen und Industriesystemen
Legacy-Anwendungen bleiben ein dauerhaftes Hindernis für die vollständige Bereitstellung von Authentifikatoren und begrenzen, wie schnell der Authenticator Software Markt eine vollständige Unternehmensabdeckung erreichen kann. HYPR stellte fest, dass 32 % der Organisationen die Unterstützung von Legacy-Anwendungen als ihr Haupthindernis für die Einführung passwortloser Authentifizierung identifizierten. Eine Umfrage vom Juni 2026 unter 200 Identitätsverantwortlichen im Finanzsektor ergab, dass mehr als 50 % in Umgebungen tätig waren, in denen 50 % bis 74 % der Infrastruktur aus Legacy-Systemen ohne moderne Authentifizierungs-APIs bestand. Betriebstechnologiesysteme können die Komplexität erhöhen, da sie häufig separaten Beschaffungs- und Eigentumsprozessen folgen. Organisationen können daher die Unternehmens-IT stärken, während Authentifizierungslücken in Produktionsumgebungen bestehen bleiben. Anbieter mit RADIUS-Bridges, Mainframe-Konnektoren und breiter Legacy-Unterstützung können diese Nachfrage bedienen.
Benutzerreibung und Authentifizierungsermüdung
Benutzerreibung kann die Bereitstellung verlangsamen, wenn Mitarbeiter häufige Push-Benachrichtigungen erhalten oder nur eingeschränkten Zugang zu verwalteten Geräten haben – eine praktische Einschränkung für den Authenticator Software Markt. RSA stellte fest, dass 90 % der Organisationen Herausforderungen beim Übergang zur passwortlosen Authentifizierung meldeten.[3] Außerdem wurde festgestellt, dass 57 % die passwortlose Authentifizierung nicht als primäre Methode verwendeten. Mitarbeiter an vorderster Front im Einzelhandel, im Gesundheitswesen und in der Logistik können häufigeren Authentifizierungsanfragen ausgesetzt sein als bürobasierte Mitarbeiter. Adaptive Authentifizierung kann zusätzliche Schritte auf Sitzungen beschränken, die ein erhöhtes Risiko aufweisen. Die FIDO Alliance meldete eine Passkey-Anmeldeerfolgsrate von 93 % gegenüber 78 % bei herkömmlicher Multi-Faktor-Authentifizierung, mit einer durchschnittlichen Zeitersparnis von 27 Sekunden pro Anmeldung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebotstyp:
Software führt beim Umsatz, während Hardware an Dynamik gewinntSoftware hielt im Jahr 2026 einen Anteil von 25,68 % am Authenticator Software Markt. Cloud-native Identitätsplattformen, mobile Authentifizierungsanwendungen und Authentifizierungs-SDKs für Entwickler unterstützen diese Position im gesamten Authenticator Software Markt. Diese Produkte können in Unternehmensidentitätssysteme integriert und aktualisiert werden, ohne physische Geräte ersetzen zu müssen, sodass Administratoren auf neue Bedrohungen durch zentral verwaltete Softwareänderungen reagieren können. Organisationen nutzen Software auch zur Verwaltung von Richtlinien über viele Anwendungen und Benutzergruppen hinweg, was inkonsistente Konfigurationen reduziert, wenn die Zugriffsanforderungen zwischen Abteilungen, Partnern und Kunden variieren. Das Softwaresegment bleibt zentral für den Authenticator Software Markt, wo Käufer eine einheitliche Verwaltung, eine breite Bereitstellungsabdeckung und eine klare Richtlinienverantwortung benötigen.
Hardware-Authentifikatoren werden bis 2032 voraussichtlich mit einer CAGR von 14,16 % wachsen. Sicherheitsschlüssel, Smartcards und biometrische Geräte reagieren auf die Nachfrage im Authenticator Software Markt nach Anmeldedaten, die gegen Phishing und stärkere Identitätstäuschungstechniken resistent sind. Die FIDO Alliance stellte fest, dass alle befragten Teilnehmer, die hardware-gestützte Passkeys einsetzen, niedrigere SMS-OTP-Kosten meldeten. Verwaltete Authentifizierungsdienste gewinnen ebenfalls an Bedeutung, da mittelgroße Organisationen Unterstützung bei der Bereitstellung und dem laufenden Betrieb suchen, insbesondere wenn interne Teams Integrationen, Wiederherstellungsprozesse und Zugriffsrichtlinien nicht eigenständig pflegen können. Die Authenticator Software Branche kombiniert zunehmend hardware-gestützte Anmeldedaten mit cloud-basiertem Richtlinienmanagement.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Authentifizierungsmodell:
Zwei-Faktor-Authentifizierung behält ihre Größe, während passwortlose Authentifizierung voranschreitetDie Zwei-Faktor-Authentifizierung hielt im Jahr 2026 einen Umsatzanteil von 37,26 % und damit die größte Position unter den Authentifizierungsmodellen. Ihre installierte Basis ist in Finanzdienstleistungen, Unternehmens-IT und Regierungsdiensten stark und gibt dem Authenticator Software Markt eine breite Basis etablierter Nutzer. Diese Sektoren nutzen sie häufig zur Erfüllung etablierter Compliance-Anforderungen, zum Schutz des Fernzugriffs und zur Anwendung eines zusätzlichen Verifizierungsschritts, bevor Benutzer sensible Anwendungen oder Daten erreichen. Die Einzelfaktor-Authentifizierung ist weiterhin in Legacy-Umgebungen und Zugangsstufen mit geringerer Sensibilität vorhanden. Drei-Faktor- und höherwertige Methoden werden selektiver für privilegierten Zugriff und nationale Sicherheitsanforderungen eingesetzt.
Die passwortlose Authentifizierung wird zwischen 2027 und 2032 voraussichtlich mit einer CAGR von 13,97 % wachsen. Die FIDO Alliance meldete im Mai 2026 weltweit 5 Milliarden aktive Passkeys. Außerdem wurde berichtet, dass 68 % der Organisationen Passkeys für Mitarbeiteranmeldungen eingesetzt hatten oder aktiv dabei waren. FIDO Alliance-Daten aus dem Jahr 2025 zeigten eine Reduzierung der anmeldebezogenen Helpdesk-Vorfälle um 81 % nach der Einführung von Passkeys. Der Authenticator Software Markt verlagert sich daher hin zu Methoden, die sowohl die Phishing-Resistenz als auch die Anmeldebenutzerfreundlichkeit verbessern können.
Nach Bereitstellungsmodus:
Cloud-Bereitstellung führt bei Marktanteil und prognostiziertem WachstumDie Cloud-Bereitstellung hielt im Jahr 2026 einen Umsatzanteil von 40,76 % und wird bis 2032 voraussichtlich mit einer CAGR von 14,26 % wachsen. Das Segment führt sowohl bei der aktuellen Einführung als auch bei der prognostizierten Expansion, da immer mehr Unternehmensanwendungen cloudbasiert sind. On-Premises-Authentifizierung kann zu einer Abdeckungslücke werden, wenn Mitarbeiter auf eine Vielzahl von SaaS- und Remote-Systemen zugreifen. Cloud-Plattformen können Richtlinien und Bedrohungsinformationen zentral über Benutzer und Standorte hinweg aktualisieren. Sie bieten auch die Rechenkapazität, die für eine kontinuierliche Risikobewertung bei hohen Sitzungsvolumina erforderlich ist. Dies unterstützt eine größere Rolle für gehostete Identitätsdienste im Authenticator Software Markt.
Private Cloud bleibt für Finanzdienstleistungs- und Gesundheitsorganisationen relevant, die Datenresidenz und kontrollierte Infrastruktur benötigen. Diese Anforderungen sind besonders bedeutsam bei europäischen Beschaffungen, bei denen die DSGVO-Konformität ein wesentlicher Faktor ist. Hybride Bereitstellung gewinnt ebenfalls an Bedeutung, da viele große Organisationen gleichzeitig Cloud-, On-Premises- und Betriebstechnologiesysteme betreiben. RSA führte im November 2025 ID Plus für Microsoft M1 ein, um phishing-resistente Multi-Faktor-Authentifizierung auf Legacy-, On-Premises- und Betriebstechnologieumgebungen auszuweiten. Unternehmen, die adaptive Authentifizierung auf lokaler Infrastruktur einsetzen, können bei zunehmender Analyse auf Sitzungsebene auf Latenzgrenzen stoßen. Diese Bedingungen halten hybride Fähigkeiten im Authenticator Software Markt wichtig, auch wenn die Cloud-Nutzung zunimmt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Unternehmensgröße:
Großunternehmen halten die größte Position, während KMU beschleunigenGroßunternehmen machten im Jahr 2026 einen Umsatzanteil von 66,73 % aus. Eine frühere Einführung von Identitätsplattformen und komplexere Technologiebestände unterstützen ihre führende Position. Viele sind auch in regulierten Sektoren tätig, die formale Authentifizierungskontrollen erfordern. RSA berichtete, dass 45 % der Organisationen, die identitätsbezogene Sicherheitsverletzungen erlitten, Kosten oberhalb eines typischen Verletzungsreferenzwerts hatten. Weiterhin wurde berichtet, dass 24 % Kosten von mehr als 10 Millionen USD hatten.
Kleine und mittelständische Unternehmen werden bis 2032 voraussichtlich mit einer CAGR von 14,17 % wachsen. Cloud-basierte Plattformen und verwaltete Dienste reduzieren den Bedarf an dedizierten Identitätsteams und machen den Authenticator Software Markt für kleinere Organisationen zugänglicher. Kleinere Organisationen behandeln Authentifizierung häufig als ihre Hauptkontrolle gegen das Risiko von Kontoübernahmen. Dies macht Zuverlässigkeit, einfache Bereitstellung und Supportdienste zu wichtigen Auswahlkriterien, da kleinere Teams möglicherweise nur geringe Kapazitäten haben, um komplexe Konfigurationen zu verwalten oder auf ein hohes Volumen an Benutzeranfragen zu reagieren. Der Authenticator Software Markt hat die Möglichkeit, diese Käufer mit einfacheren Paketen statt mit Implementierungen im Unternehmensmaßstab zu bedienen.
Nach Endnutzerbranche:
Bankwesen stützt die Nachfrage, während Kryptowährung und Web3 die Expansion anführenBanken und Finanzinstitute hielten im Jahr 2026 einen Umsatzanteil von 28,66 %. Hochwertige Konten und strenge regulatorische Erwartungen sind die Hauptnachfragequellen im Authenticator Software Markt für diese Endnutzergruppe. Eine Umfrage vom Juni 2026 ergab, dass nur 28 % der Belegschafts-Multi-Faktor-Authentifizierung in Finanzinstituten phishing-resistent war. Diese Lücke besteht trotz breiter Multi-Faktor-Authentifizierungsabdeckung und unterstützt den Ersatz älterer Authentifizierungsmethoden. DORA und FFIEC-Leitlinien steigern das Interesse an zertifizierten phishing-resistenten Produkten weiter, insbesondere dort, wo Banken nachweisen müssen, dass Kontrollen über Belegschafts-, Kunden- und privilegierte Zugriffsszenarien hinweg wirksam bleiben.
Kryptowährung und Web3 werden bis 2032 voraussichtlich mit einer CAGR von 13,98 % wachsen. Blockchain-Transaktionen sind schwer rückgängig zu machen, was starke Authentifizierung zu einer direkten Anforderung für Nutzervertrauen und den Betrieb macht. Kryptowährungsplattformen sind einem erhöhten Kontobetrugrisiko ausgesetzt, da kompromittierte Blockchain-Transaktionen schwer rückgängig zu machen sind. Technologie, SaaS, IT-Dienste und DevOps stellen ebenfalls eine angrenzende Chance für entwicklerorientierte SDKs und API-Token dar. Regierung, Gesundheitswesen und Einzelhandel verwenden unterschiedliche Sicherungsmodelle basierend auf ihren Compliance-Pflichten und Risikoprofilen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Authenticator-Software-Markt Nordamerika
Nordamerika entfiel im Jahr 2026 auf 51,99 % des globalen Umsatzes. Die Region profitiert von einem ausgereiften Unternehmens-Sicherheitsbudget und einem etablierten Ökosystem für Identitäts- und Zugriffsmanagement, das den Authenticator-Software-Markt unterstützt. In den Vereinigten Staaten fördern die Cybersicherheitsvorschriften des Finanzdienstleistungssektors in New York die Nachfrage bei betroffenen Institutionen. Kanada trägt durch Finanzinstitute und Behörden bei, die Phishing-resistente Authentifizierung einführen, während eine hohe Konzentration von Identitätsanbietern die Beschaffungszyklen verkürzen und die Integration in Unternehmenstools unterstützen kann.
Authenticator-Software-Markt Europa
Europa wird durch DSGVO-, NIS2- und DORA-Verpflichtungen geprägt, die den Authenticator-Software-Markt durch compliance-getriebene Kaufentscheidungen voranbringen. Die französische CNIL veröffentlichte im März 2025 formelle MFA-Leitlinien und verknüpfte diese mit den Sicherheitspflichten gemäß der DSGVO. CNIL.FR Das Vereinigte Königreich, Deutschland und Frankreich führen die regionale Einführung an. Der DSGVO-Standard für geeignete technische und organisatorische Schutzmaßnahmen unterstützt eine breitere Berücksichtigung von MFA bei der Verarbeitung sensibler Daten. NIS2 bezieht zudem mehr Organisationen aus kritischen Sektoren und dem Mittelstand in formelle Cybersicherheitsbeschaffungsprozesse ein.
Authenticator-Software-Markt APAC und MEA
Asien-Pazifik wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 14,27 % wachsen – die höchste Rate unter allen Regionen. Okta verzeichnete einen Anstieg der MFA-Einführung in Unternehmen in Asien-Pazifik um 7 Prozentpunkte im Jahresvergleich. Indien überschritt laut Oktas regionalem Bericht eine MFA-Unternehmensadoptionsrate von 89 %. Yubico berichtete, dass 47 % der chinesischen Unternehmen Phishing-resistente MFA als Reaktion auf KI-gesteuerte Bedrohungen eingeführt hatten. Im Nahen Osten und Afrika führen Saudi-Arabien und die Vereinigten Arabischen Emirate durch nationale Programme zur digitalen Transformation, während Südafrika und Ägypten eine Nachfrage aufweisen, die mit fintech und der mobilen Nutzung im Authenticator-Software-Markt verbunden ist.
Wettbewerbslandschaft
Marktkonzentration
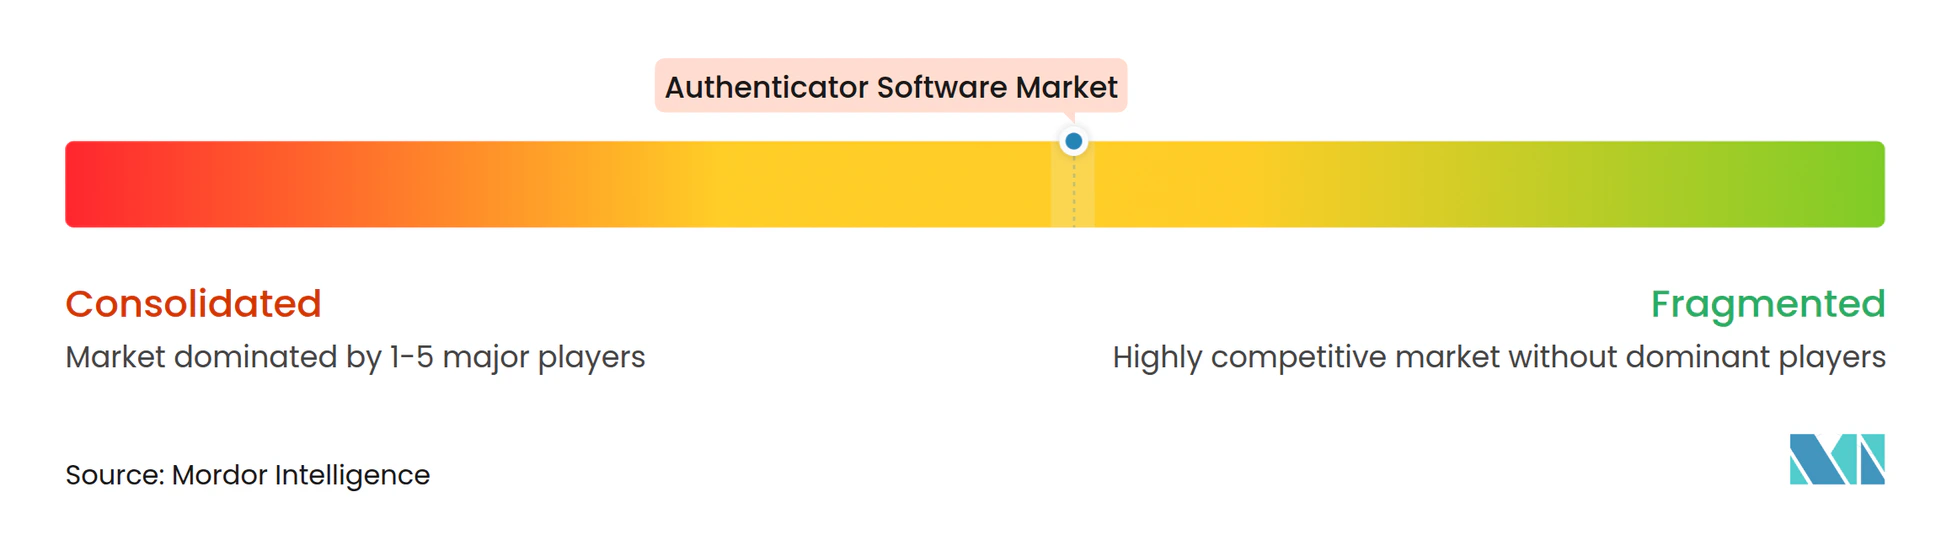
Der Authenticator Software Markt ist auf Plattformebene mäßig konzentriert. Etablierte Identitätsanbieter halten wichtige Unternehmenskonten, während Spezialanbieter im gesamten Authenticator Software Markt hinsichtlich Sicherungsniveau, Bereitstellungsabdeckung und branchenspezifischer Anforderungen konkurrieren. KI-gestützte Verhaltensanalysen und die Unterstützung nicht-menschlicher Identitäten sind wichtige Differenzierungsbereiche. Identitätssicherheitsanbieter weiten sich über die Belegschaftsauthentifizierung hinaus aus, um KI-Agenten, Dienstkonten und Maschinenidentitäten zu sichern, und erweitern damit den Umfang des Authenticator Software Marktes.
Palo Alto Networks gab im Juli 2025 eine Vereinbarung zur Übernahme von CyberArk für 25 Milliarden USD bekannt. Die vorgeschlagene Transaktion zeigt den strategischen Wert der Kombination von Identitäts-, Netzwerk- und Cloud-Sicherheitskontrollen. Yubico erweiterte im März 2026 die Enrollment Services, um die werkseitig bereitgestellte und feldbasierte YubiKey-Bereitstellung für Microsoft Entra ID und Ping Identity zu unterstützen. Dieser Schritt reduziert den manuellen Registrierungsaufwand für unternehmensweite passwortlose Rollouts. RSA erweiterte im März 2026 seine Microsoft-Partnerschaft, um die Authentifizierung für menschliche Benutzer und KI-Agenten über hybride, Cloud- und On-Premises-Umgebungen hinweg zu unterstützen.
Hardware-Anbieter nutzen die FIDO2- und WebAuthn-Konformität, um die Beschaffungsanforderungen von Finanzdienstleistungen und Regierungen im Authenticator Software Markt zu erfüllen. Die FIDO Alliance hat Spezifikationen etabliert, die interoperable phishing-resistente Authentifizierung unterstützen. Die Konformität mit den NIST-Identitätssicherungserwartungen und europäischen Vorschriften kann Anbieter begünstigen, die zertifizierte Produkte anbieten. Kleinere Unternehmen konkurrieren in den Bereichen Identitätsbedrohungserkennung und -reaktion sowie Identitätsgraphenanalyse, während Raum für Anbieter bleibt, die Betriebstechnologie, Maschinenidentität und mittelständische Bereitstellungen bedienen. Verwaltete Dienste und nutzungsbasierte Preisgestaltung können dazu beitragen, Organisationen anzusprechen, die von großen Unternehmensplattformen preislich ausgeschlossen sind.
Authenticator Software Branchenführer
-
Microsoft Corporation
-
Okta, Inc.
-
Cisco Systems, Inc.
-
International Business Machines Corporation
-
Oracle Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Authenticator-Software-Markt Unternehmen in diesem Bericht
- Microsoft Corporation
- Okta, Inc.
- Cisco Systems, Inc.
- International Business Machines Corporation
- Oracle Corporation
- Ping Identity Corporation
- CyberArk Software Ltd.
- Thales S.A.
- Broadcom Inc.
- RSA Security LLC
- OneSpan Inc.
- Entrust Corporation
- HID Global Corporation
- Yubico AB
- Google LLC
- ForgeRock, Inc.
- SecureAuth Corporation
- One Identity LLC
- ManageEngine
- Giesecke+Devrient GmbH
- TeleSign Corporation
- Keyless Technologies
- Secret Double Octopus Ltd.
- Trusona, Inc.
- FusionAuth, Inc.
- HYPR Corp.
Neueste Industrielle Entwicklungen in Authenticator-Software-Markt
- März 2026: RSA Security gab auf der RSA Conference 2026 eine erweiterte Partnerschaft mit Microsoft bekannt und integrierte RSA ID Plus in die Microsoft 365 E7 Frontier Suite, um die Authentifizierung sowohl für menschliche Benutzer als auch für KI-Agenten über hybride, Cloud- und On-Premises-Umgebungen hinweg zu sichern.
- März 2026: Yubico erweiterte seine Enrollment Services auf der RSA Conference 2026, um die feldbasierte YubiKey-Registrierung für Microsoft Entra ID- und Ping Identity-Umgebungen zu unterstützen und eine werkseitig bereitgestellte passwortlose Bereitstellung im Unternehmensmaßstab ohne manuelle IT-verwaltete Registrierung zu ermöglichen.
- November 2025: RSA ID Plus für Microsoft M1 erreichte die allgemeine Verfügbarkeit im Azure Marketplace und erweiterte phishing-resistente Multi-Faktor-Authentifizierung und passwortlose Abdeckung auf Legacy-, Betriebstechnologie-, Mainframe- und Nicht-Microsoft-Umgebungen, die Microsoft Entra ID nativ nicht erreichen kann.
- September 2025: Okta kündigte auf der Oktane 2025 Okta für KI-Agenten an und führte ein End-to-End-Identitätslebenszyklusmanagement für nicht-menschliche Identitäten und KI-Agenten ein, wobei der frühe Zugang zu Phase 1 für das erste Quartal des Geschäftsjahres 2027 als Reaktion auf die Unternehmensnachfrage nach Authentifizierungs-Governance über KI-gesteuerte Workflows hinweg geplant ist.
Globaler Authenticator Software Marktbericht – Umfang
Der Authenticator Software Marktbericht ist segmentiert nach Angebotstyp (Software (Authentifizierungslösungen, Mobile Authentifizierungsanwendungen, Authentifizierungs-SDKs und APIs, Authentifizierungsserver und Richtlinien-Engines), Hardware (Sicherheitsschlüssel und Hardware-Token, Smartcards und sichere Elemente, Biometrische Geräte), Dienstleistungen (Verwaltete Authentifizierungsdienste, Professionelle Dienste, Integrations- und Supportdienste)), Authentifizierungsmodell (Einzelfaktor-Authentifizierung, Zwei-Faktor-Authentifizierung, Drei-Faktor-Authentifizierung, Vier-Faktor-Authentifizierung, Fünf-Faktor-Authentifizierung und höherwertige Authentifizierung, Passwortlose Authentifizierung, Adaptive und risikobasierte Authentifizierung), Bereitstellungsmodus (Cloud, On-Premises, Hybrid), Unternehmensgröße (Kleine und mittelständische Unternehmen, Großunternehmen), Endnutzerbranche (Banken und Finanzinstitute, Kryptowährungs- und Web3-Börsen, Technologie, SaaS, IT-Dienste und DevOps, Regierung und öffentliche Dienste, Gesundheitswesen und Pharmazeutika, Einzelhandel und E-Commerce, Sonstige Endnutzerbranche) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten, Afrika). Die Marktprognosen sind in Wert (USD) angegeben.
Segmentierungsübersicht
| Software | Authentifizierungslösungen |
| Mobile Authentifizierungsanwendungen | |
| Authentifizierungs-SDKs und APIs | |
| Authentifizierungsserver und Richtlinien-Engines | |
| Hardware | Sicherheitsschlüssel und Hardware-Token |
| Smartcards und sichere Elemente | |
| Biometrische Geräte | |
| Dienstleistungen | Verwaltete Authentifizierungsdienste |
| Professionelle Dienste | |
| Integrations- und Supportdienste |
| Einzelfaktor-Authentifizierung |
| Zwei-Faktor-Authentifizierung |
| Drei-Faktor-Authentifizierung |
| Vier-Faktor-Authentifizierung |
| Fünf-Faktor-Authentifizierung und höherwertige Authentifizierung |
| Adaptive und risikobasierte Authentifizierung |
| Passwortlose Authentifizierung |
| Cloud |
| On-Premises |
| Hybrid |
| Kleine und mittelständische Unternehmen |
| Großunternehmen |
| Banken und Finanzinstitute |
| Kryptowährungs- und Web3-Börsen |
| Technologie, SaaS, IT-Dienste und DevOps |
| Regierung und öffentliche Dienste |
| Gesundheitswesen und Pharmazeutika |
| Einzelhandel und E-Commerce |
| Sonstige Endnutzerbranche |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Angebotstyp | Software | Authentifizierungslösungen |
| Mobile Authentifizierungsanwendungen | ||
| Authentifizierungs-SDKs und APIs | ||
| Authentifizierungsserver und Richtlinien-Engines | ||
| Hardware | Sicherheitsschlüssel und Hardware-Token | |
| Smartcards und sichere Elemente | ||
| Biometrische Geräte | ||
| Dienstleistungen | Verwaltete Authentifizierungsdienste | |
| Professionelle Dienste | ||
| Integrations- und Supportdienste | ||
| Nach Authentifizierungsmodell | Einzelfaktor-Authentifizierung | |
| Zwei-Faktor-Authentifizierung | ||
| Drei-Faktor-Authentifizierung | ||
| Vier-Faktor-Authentifizierung | ||
| Fünf-Faktor-Authentifizierung und höherwertige Authentifizierung | ||
| Adaptive und risikobasierte Authentifizierung | ||
| Passwortlose Authentifizierung | ||
| Nach Bereitstellungsmodus | Cloud | |
| On-Premises | ||
| Hybrid | ||
| Nach Unternehmensgröße | Kleine und mittelständische Unternehmen | |
| Großunternehmen | ||
| Nach Endnutzerbranche | Banken und Finanzinstitute | |
| Kryptowährungs- und Web3-Börsen | ||
| Technologie, SaaS, IT-Dienste und DevOps | ||
| Regierung und öffentliche Dienste | ||
| Gesundheitswesen und Pharmazeutika | ||
| Einzelhandel und E-Commerce | ||
| Sonstige Endnutzerbranche | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Authenticator Software Markt?
Der Authenticator Software Markt wird im Jahr 2026 auf 4,56 Milliarden USD geschätzt und soll bis 2032 mit einer CAGR von 13,71 % 17,22 Milliarden USD erreichen.
Welcher Angebotstyp führt die Nachfrage nach Authenticator Software an?
Software führt mit einem Anteil von 25,68 % am Umsatz 2026, da cloud-native Identitätsplattformen, mobile Anwendungen und Authentifizierungs-SDKs weit verbreitet sind.
Welcher Authentifizierungsansatz wächst am schnellsten?
Passwortlose Authentifizierung wird bis 2032 voraussichtlich mit einer CAGR von 13,97 % wachsen, unterstützt durch eine breitere Passkey-Bereitstellung.
Warum investieren Finanzinstitute in stärkere Authentifizierung?
Banken und Finanzinstitute hielten im Jahr 2026 einen Umsatzanteil von 28,66 %, wobei regulatorische Anforderungen und Lücken bei phishing-resistenter Multi-Faktor-Authentifizierung die Investitionen steigern.
Welche Region hat den schnellsten Ausblick für Authenticator Software?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 14,27 % wachsen, unterstützt durch eine steigende Unternehmens-Multi-Faktor-Authentifizierungseinführung.
Wie wirken sich Passkeys auf den Authentifizierungsbetrieb aus?
Die FIDO Alliance berichtete, dass Passkeys anmeldebezogene Helpdesk-Vorfälle reduzieren und die Anmeldeerfolgsraten im Vergleich zur herkömmlichen Multi-Faktor-Authentifizierung verbessern können.