
Taille et part du marché des logiciels d'authentification
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 9.06 Milliards de dollars |
| Taille du Marché (2032) | 17.22 Milliards de dollars |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des logiciels d'authentification par Mordor Intelligence
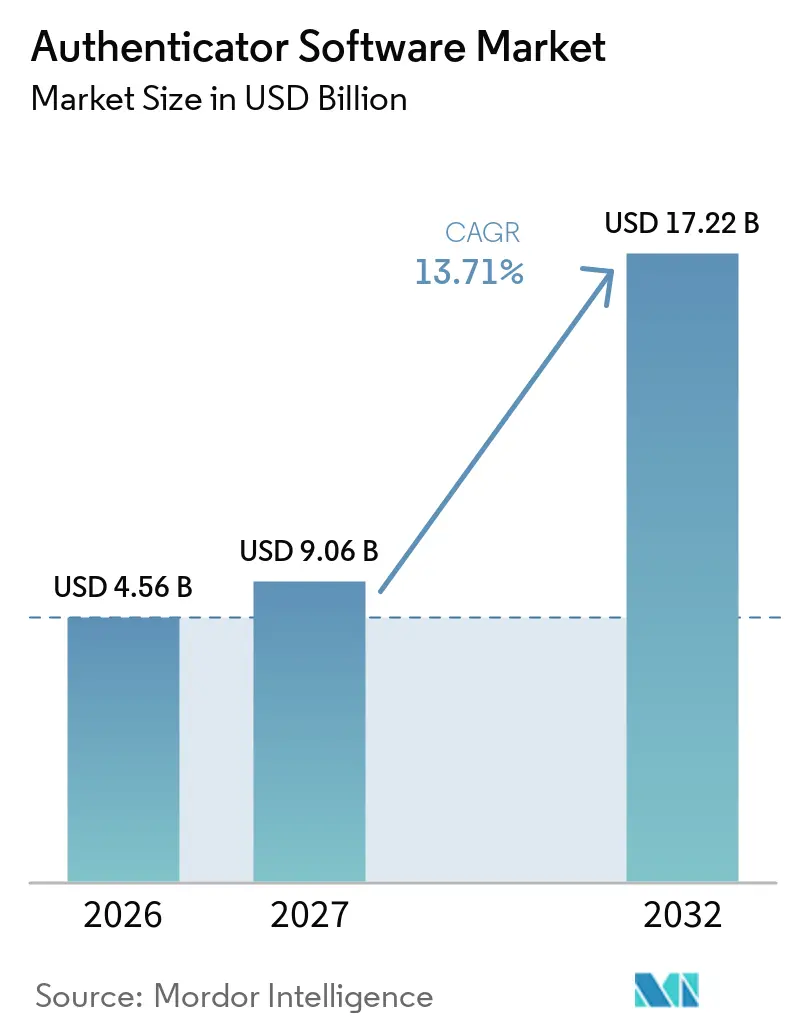
La taille du marché des logiciels d'authentification est projetée à 4,56 milliards USD en 2026, 9,06 milliards USD en 2027, et devrait atteindre 17,22 milliards USD d'ici 2032, avec un CAGR de 13,71 % de 2027 à 2032. L'augmentation des activités de prise de contrôle de comptes fait de l'authentification un achat de sécurité d'entreprise fondamental plutôt qu'un contrôle optionnel, en particulier lorsque les comptes clients, l'accès aux paiements et les systèmes administratifs privilégiés sont exposés. Les kits de phishing capables de contourner l'authentification multifacteur conventionnelle accroissent la demande d'identifiants liés aux appareils et cryptographiques, plus difficiles à réutiliser ou à intercepter. Les plateformes d'identité basées sur le cloud gagnent en popularité car elles peuvent appliquer des renseignements sur les menaces mis à jour et des politiques communes à l'ensemble des applications, des utilisateurs et des appareils gérés. Les exigences réglementaires ajoutent une urgence dans les services financiers et d'autres secteurs critiques où la preuve du contrôle d'accès est de plus en plus importante. Le marché des logiciels d'authentification est également façonné par la nécessité de sécuriser les agents d'intelligence artificielle, les comptes de service et d'autres identités non humaines qui accèdent à des systèmes sensibles sans supervision humaine directe.
Points clés du rapport
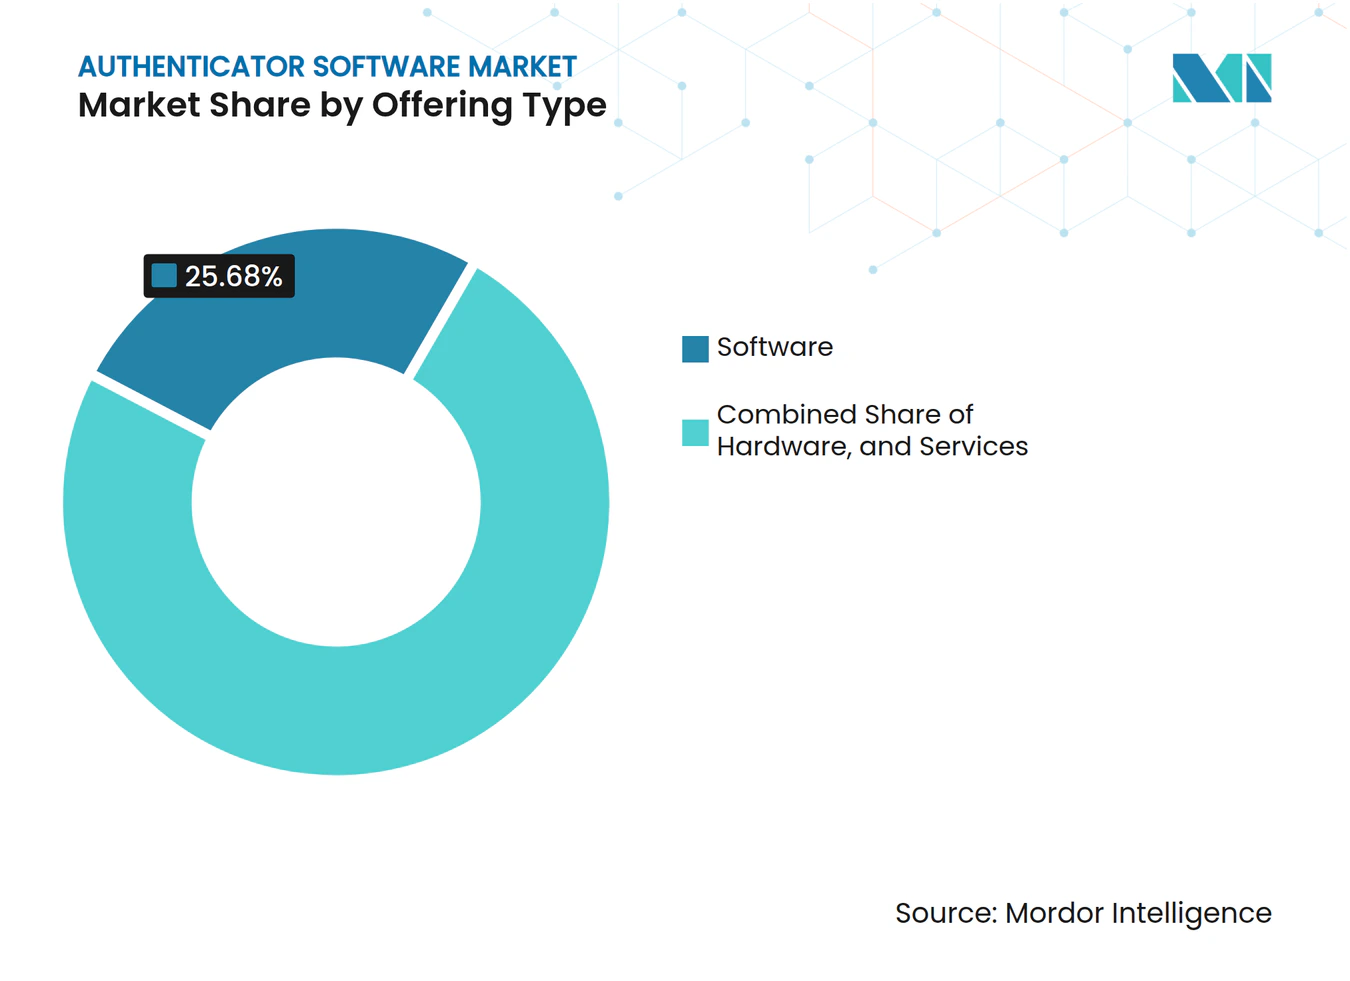
- Par type d'offre, les logiciels détenaient 25,68 % de la part du marché des logiciels d'authentification en 2026, tandis que les authentificateurs matériels devraient se développer à un CAGR de 14,16 % jusqu'en 2032.
- Par modèle d'authentification, l'authentification à deux facteurs représentait 37,26 % des revenus de 2026, tandis que l'authentification sans mot de passe devrait se développer à un CAGR de 13,97 % jusqu'en 2032.
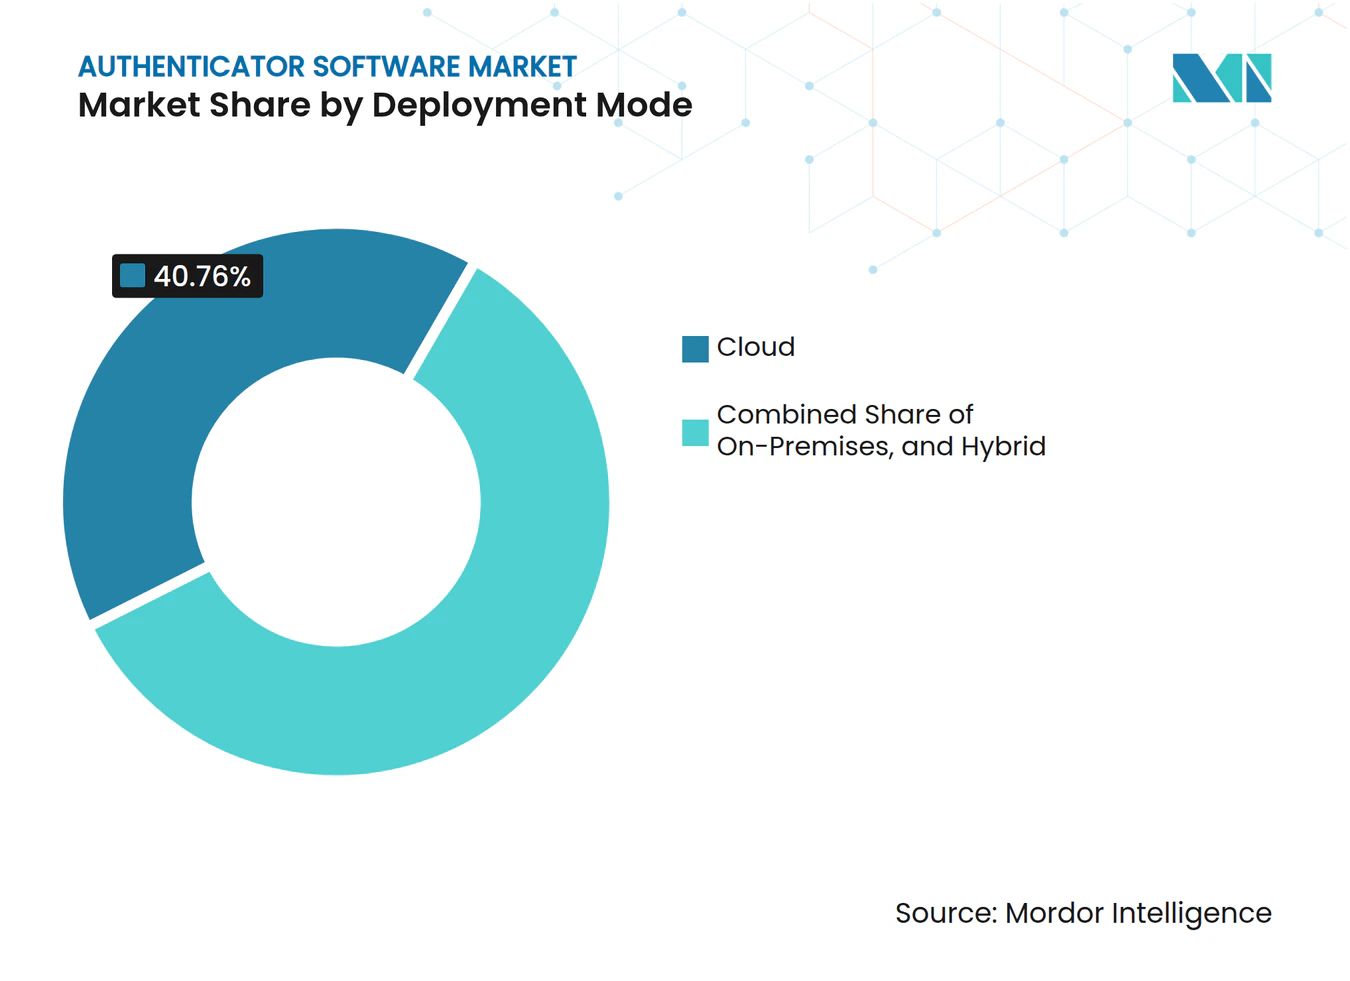
- Par mode de déploiement, le déploiement cloud détenait 40,76 % des revenus en 2026 et devrait se développer à un CAGR de 14,26 % jusqu'en 2032.
- Par taille d'entreprise, les grandes entreprises détenaient 66,73 % des revenus en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 14,17 % jusqu'en 2032.
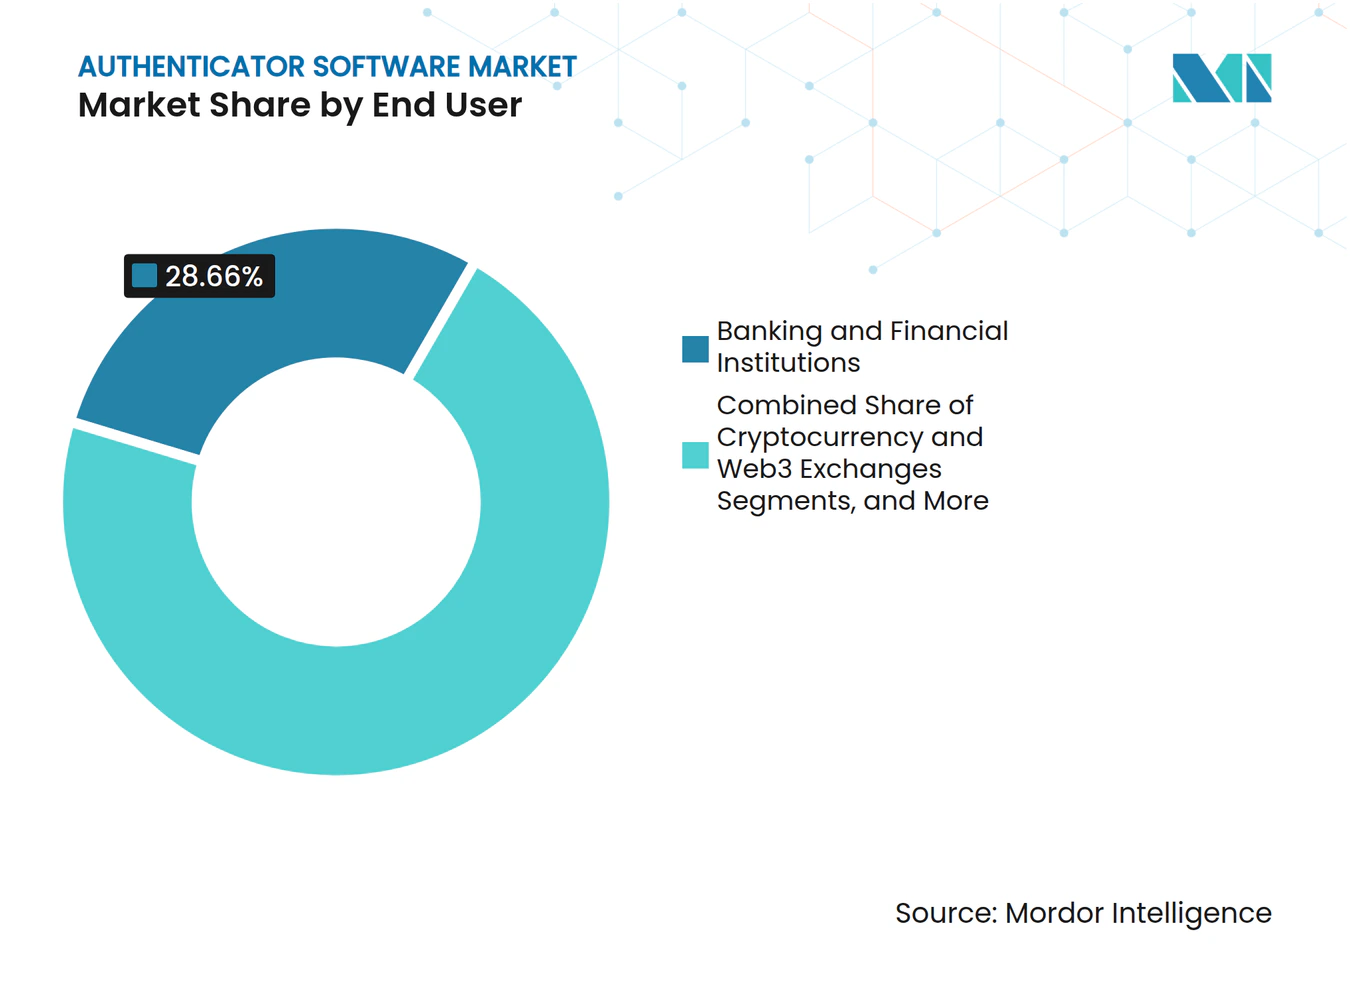
- Par secteur d'utilisation final, les banques et institutions financières détenaient 28,66 % des revenus en 2026, tandis que les plateformes de cryptomonnaie et Web3 devraient se développer à un CAGR de 13,98 % jusqu'en 2032.
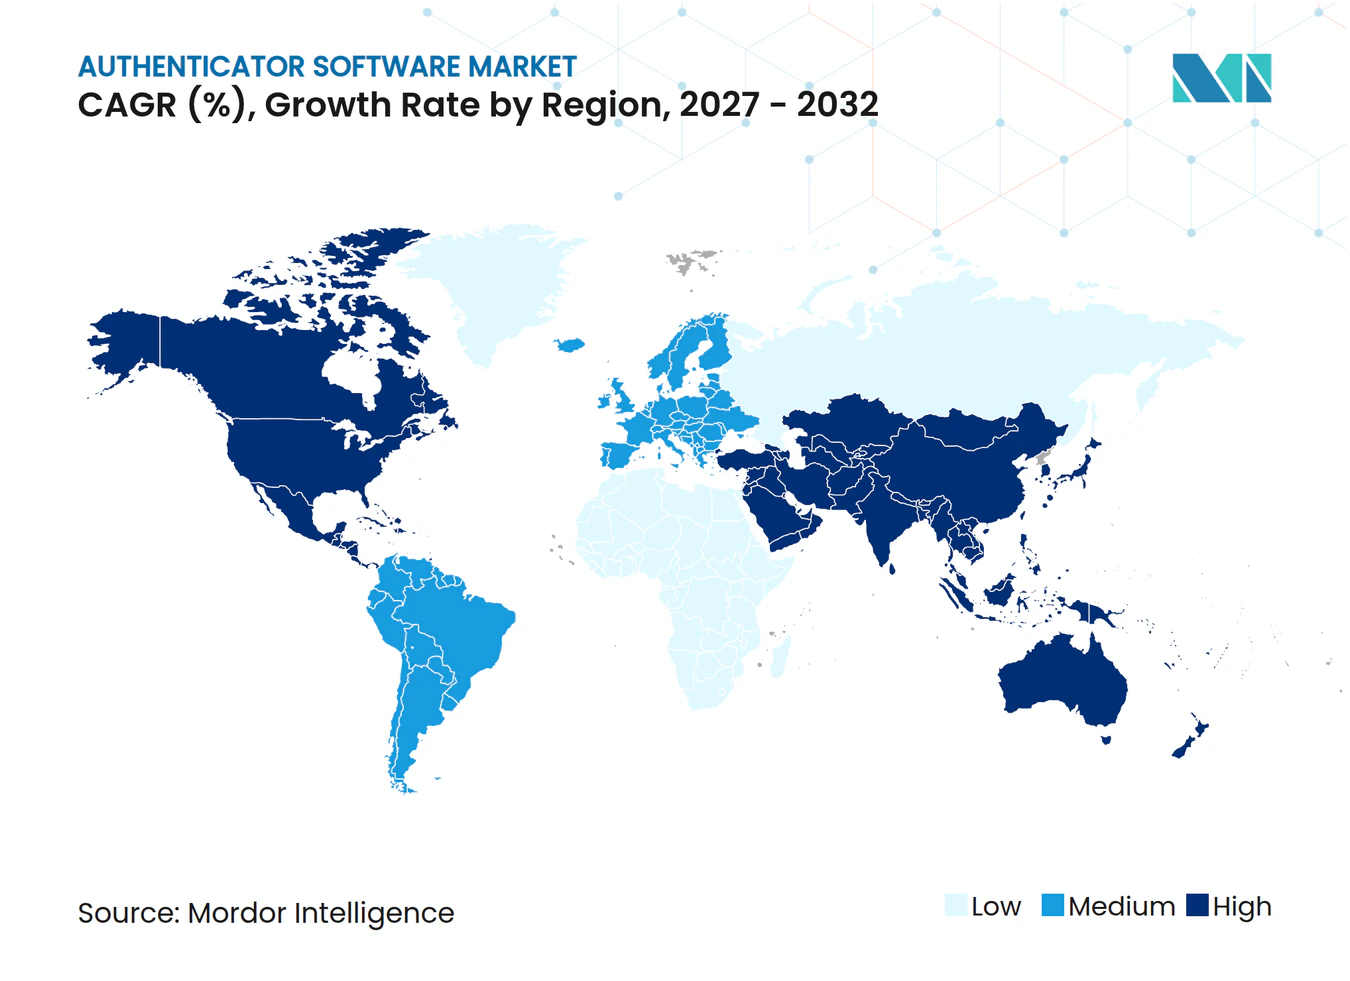
- Par géographie, l'Amérique du Nord détenait 51,99 % des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 14,27 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Augmentation des cyberattaques basées sur l'identité et des prises de contrôle de comptes | +3.2% | Mondial, intensité la plus élevée en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Renforcement des réglementations en matière de cybersécurité et de protection des données | +2.8% | Amérique du Nord et Europe, avec des répercussions sur l'Asie-Pacifique et le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Expansion des architectures de sécurité à confiance zéro | +2.5% | Amérique du Nord en tête, avec une forte adoption en Asie-Pacifique et en Europe | Moyen terme (2-4 ans) |
| Croissance des applications cloud et des effectifs hybrides | +2% | Mondial, avec l'Asie-Pacifique comme contributeur à la croissance la plus rapide | Court terme (≤ 2 ans) |
| Adoption des clés d'accès dans les services numériques à haute assurance | +1.7% | Amérique du Nord, Europe et Asie-Pacifique, dont le Japon, l'Inde et l'Australie | Moyen terme (2-4 ans) |
| Les hypertrucages activés par l'intelligence artificielle augmentent les exigences d'assurance en matière d'authentification | +1.4% | Mondial, concentré dans les services financiers et le gouvernement | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation des cyberattaques basées sur l'identité et des prises de contrôle de comptes
Les attaques basées sur l'identité intègrent les logiciels d'authentification dans l'architecture de sécurité fondamentale, ce qui renforce la demande sur le marché des logiciels d'authentification. eSentire a signalé une augmentation de 389 % d'une année sur l'autre des menaces de compromission de comptes basées sur l'identité en 2025. Il a également signalé que les opérations de phishing en tant que service ont été à l'origine de 63 % des compromissions de comptes suivies. Proofpoint a constaté que 99 % des organisations ont été ciblées par des tentatives de prise de contrôle de comptes entre novembre 2024 et novembre 2025. Il a également constaté que 67 % ont subi au moins une compromission réussie.[1] Le harponnage ciblé a réussi à un taux plus élevé que les attaques non ciblées, ce qui soutient la demande d'authentificateurs évaluant les signaux comportementaux ainsi que la possession d'identifiants.
Renforcement des réglementations en matière de cybersécurité et de protection des données
Les exigences réglementaires constituent un moteur d'achat majeur pour le marché des logiciels d'authentification, en particulier dans les services financiers et les infrastructures critiques où l'auditabilité et des contrôles d'accès résilients sont essentiels. Les exigences du Département des services financiers de New York en vertu du 23 NYCRR Part 500 ont fait de l'authentification multifacteur un contrôle important pour les institutions financières concernées. La CNIL française a publié des recommandations sur l'authentification multifacteur en mars 2025 dans le cadre de la Délibération n° 2025-019.[2] Ces règles inscrivent l'authentification dans les responsabilités de protection des données et de résilience opérationnelle. Les organisations qui ont retardé leurs investissements recherchent désormais un soutien au déploiement en même temps. La demande qui en résulte favorise les plateformes dotées d'outils d'intégration établis et d'options résistantes au phishing.
Expansion des architectures de sécurité à confiance zéro
Les programmes à confiance zéro transforment l'authentification d'un simple événement de connexion en une fonction de contrôle d'accès continu, élargissant le rôle du marché des logiciels d'authentification dans la conception de la sécurité d'entreprise. Les organisations adoptent de plus en plus des stratégies à confiance zéro qui exigent une authentification robuste à chaque point d'accès important. Le SANS a identifié l'authentification sans mot de passe et les clés d'accès FIDO2 comme des outils importants car ils suppriment un identifiant hameçonnable du processus d'accès. Les vérifications continues font des authentificateurs une source d'informations sur les risques au niveau de la session. L'analyse comportementale peut déclencher une authentification supplémentaire lorsque l'activité s'écarte des schémas normaux. Ce modèle augmente le nombre de décisions d'accès que les plateformes d'identité d'entreprise doivent gérer.
Croissance des applications cloud et des effectifs hybrides
Les applications cloud et les effectifs hybrides ont élargi le nombre d'identités, d'appareils et d'applications que les équipes de sécurité doivent gérer, élargissant le besoin adressable pour le marché des logiciels d'authentification. Okta a signalé que l'adoption de l'authentification multifacteur par les effectifs a atteint 70 % à l'échelle mondiale dans ses recherches sur les connexions de 2025. La même recherche a révélé une protection par authentification multifacteur sur 74 % des applications SaaS mais seulement 50 % des applications héritées. Le commerce de détail a enregistré une augmentation de 9 points de pourcentage de l'adoption de l'authentification multifacteur, la plus grande augmentation sectorielle dans cet ensemble de données. Le marché des logiciels d'authentification bénéficie lorsque les acheteurs recherchent une couche de politique unique couvrant les environnements cloud, sur site et de technologie opérationnelle. Les fournisseurs qui prennent en charge les applications plus anciennes peuvent être mieux positionnés dans les cycles de remplacement.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Complexité d'intégration dans les applications héritées et les systèmes industriels | -1.8% | Mondial, plus aigu au Moyen-Orient et en Afrique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Friction utilisateur et fatigue d'authentification | -1.5% | Mondial, concentré dans les secteurs avec de grandes populations de travailleurs sans bureau | Court terme (≤ 2 ans) |
| Augmentation des coûts de livraison des mots de passe à usage unique par SMS et des surcharges des opérateurs | -0.9% | Mondial, en particulier en Asie du Sud-Est et en Amérique du Sud | Moyen terme (2-4 ans) |
| Contraintes d'approvisionnement en éléments sécurisés et en jetons matériels | -0.7% | Mondial, en particulier dans le segment des authentificateurs matériels | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Complexité d'intégration dans les applications héritées et les systèmes industriels
Les applications héritées restent un obstacle persistant au déploiement complet des authentificateurs, limitant la rapidité avec laquelle le marché des logiciels d'authentification peut atteindre une couverture d'entreprise complète. HYPR a constaté que 32 % des organisations ont identifié la prise en charge des applications héritées comme leur principal obstacle à l'adoption de l'authentification sans mot de passe. Une enquête de juin 2026 auprès de 200 responsables de l'identité dans le secteur financier a révélé que plus de 50 % opéraient dans des environnements où 50 % à 74 % de l'infrastructure était constituée de systèmes hérités sans API d'authentification modernes. Les systèmes de technologie opérationnelle peuvent ajouter de la complexité car ils suivent souvent des processus d'approvisionnement et de propriété distincts. Les organisations peuvent donc renforcer l'informatique d'entreprise tout en conservant des lacunes d'authentification dans les environnements de production. Les fournisseurs disposant de passerelles RADIUS, de connecteurs pour systèmes centraux et d'une large prise en charge des systèmes hérités peuvent répondre à cette demande.
Friction utilisateur et fatigue d'authentification
La friction utilisateur peut ralentir le déploiement lorsque les travailleurs reçoivent des invites push fréquentes ou ont un accès limité aux appareils gérés, une contrainte pratique pour le marché des logiciels d'authentification. RSA Security a constaté que 90 % des organisations ont signalé des difficultés à évoluer vers l'authentification sans mot de passe.[3] Il a également constaté que 57 % n'utilisaient pas l'authentification sans mot de passe comme méthode principale. Les travailleurs de première ligne dans le commerce de détail, les soins de santé et la logistique peuvent faire face à des demandes d'authentification plus fréquentes que le personnel de bureau. L'authentification adaptative peut limiter les étapes supplémentaires aux sessions présentant un risque élevé. La FIDO Alliance a signalé un taux de réussite de connexion par clé d'accès de 93 % contre 78 % pour l'authentification multifacteur traditionnelle, avec un gain de temps moyen de 27 secondes par connexion.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'offre :
les logiciels dominent les revenus tandis que le matériel prend de l'élanLes logiciels détenaient 25,68 % de la part du marché des logiciels d'authentification en 2026. Les plateformes d'identité natives du cloud, les applications d'authentification mobiles et les kits de développement logiciel d'authentification pour développeurs soutiennent cette position sur le marché des logiciels d'authentification. Ces produits peuvent être intégrés dans les systèmes d'identité d'entreprise et mis à jour sans remplacer les appareils physiques, permettant aux administrateurs de répondre aux nouvelles menaces par des modifications logicielles gérées de manière centralisée. Les organisations utilisent également des logiciels pour gérer les politiques sur de nombreuses applications et groupes d'utilisateurs, ce qui réduit les configurations incohérentes lorsque les exigences d'accès varient entre les départements, les partenaires et les clients. Le segment des logiciels reste central sur le marché des logiciels d'authentification où les acheteurs ont besoin d'une administration unifiée, d'une large couverture de déploiement et d'une propriété claire des politiques.
Les authentificateurs matériels devraient se développer à un CAGR de 14,16 % jusqu'en 2032. Les clés de sécurité, les cartes à puce et les appareils biométriques répondent à la demande sur le marché des logiciels d'authentification pour des identifiants résistants au phishing et aux techniques d'usurpation d'identité plus sophistiquées. La FIDO Alliance a constaté que tous les participants interrogés déployant des clés d'accès sécurisées par matériel ont signalé des coûts de mots de passe à usage unique par SMS plus faibles. Les services d'authentification gérés gagnent également du terrain car les organisations de taille moyenne recherchent un soutien pour le déploiement et les opérations continues, en particulier lorsque les équipes internes ne peuvent pas maintenir les intégrations, les processus de récupération et les politiques d'accès par elles-mêmes. Le secteur des logiciels d'authentification combine de plus en plus les identifiants sécurisés par matériel avec la gestion des politiques fournie par le cloud.



Par modèle d'authentification :
l'authentification à deux facteurs conserve son envergure tandis que l'authentification sans mot de passe progresseL'authentification à deux facteurs détenait 37,26 % des revenus en 2026, lui conférant la position la plus importante parmi les modèles d'authentification. Sa base installée est solide dans les services financiers, l'informatique d'entreprise et les services gouvernementaux, offrant au marché des logiciels d'authentification une large base d'utilisateurs établis. Ces secteurs l'utilisent souvent pour satisfaire aux exigences de conformité établies, protéger l'accès à distance et appliquer une étape de vérification supplémentaire avant que les utilisateurs n'atteignent des applications ou des données sensibles. L'authentification à facteur unique reste présente dans les environnements hérités et les niveaux d'accès à faible sensibilité. Les méthodes à trois facteurs et d'ordre supérieur sont utilisées de manière plus sélective pour l'accès privilégié et les besoins de sécurité nationale.
L'authentification sans mot de passe devrait se développer à un CAGR de 13,97 % entre 2027 et 2032. La FIDO Alliance a signalé 5 milliards de clés d'accès actives dans le monde en mai 2026. Elle a également signalé que 68 % des organisations avaient déployé ou déployaient activement des clés d'accès pour les connexions des employés. Les données de la FIDO Alliance de 2025 ont montré une réduction de 81 % des incidents de service d'assistance liés à la connexion après l'adoption des clés d'accès. Le marché des logiciels d'authentification évolue donc vers des méthodes pouvant améliorer à la fois la résistance au phishing et la facilité d'utilisation de la connexion.
Par mode de déploiement :
le déploiement cloud domine en part et en expansion prévisionnelleLe déploiement cloud détenait 40,76 % des revenus de 2026 et devrait se développer à un CAGR de 14,26 % jusqu'en 2032. Le segment est en tête tant pour l'adoption actuelle que pour l'expansion prévisionnelle car davantage d'applications d'entreprise sont basées sur le cloud. L'authentification sur site peut devenir une lacune de couverture lorsque les employés accèdent à un large ensemble de systèmes SaaS et distants. Les plateformes cloud peuvent mettre à jour les politiques et les renseignements sur les menaces de manière centralisée pour tous les utilisateurs et emplacements. Elles fournissent également la capacité de calcul nécessaire à l'évaluation continue des risques à des volumes de sessions élevés. Cela soutient un rôle plus important pour les services d'identité hébergés sur le marché des logiciels d'authentification.
Le cloud privé reste pertinent pour les organisations des services financiers et de la santé qui exigent la résidence des données et une infrastructure contrôlée. Ces exigences sont particulièrement importantes dans les marchés publics européens où la conformité au RGPD est un facteur majeur. Le déploiement hybride gagne également du terrain car de nombreuses grandes organisations exploitent simultanément des systèmes cloud, sur site et de technologie opérationnelle. RSA a introduit ID Plus pour Microsoft M1 en novembre 2025 pour étendre l'authentification multifacteur résistante au phishing aux environnements hérités, sur site et de technologie opérationnelle. Les entreprises utilisant l'authentification adaptative sur une infrastructure locale peuvent faire face à des limites de latence à mesure que l'analyse au niveau de la session augmente. Ces conditions maintiennent l'importance des capacités hybrides sur le marché des logiciels d'authentification même si l'utilisation du cloud se développe.

Par taille d'entreprise :
les grandes entreprises détiennent la position la plus importante tandis que les PME accélèrentLes grandes entreprises représentaient 66,73 % des revenus en 2026. L'adoption précoce des plateformes d'identité et des parcs technologiques plus complexes soutiennent leur position de leader. Beaucoup opèrent également dans des secteurs réglementés qui exigent des contrôles d'authentification formels. RSA Security a signalé que 45 % des organisations ayant subi des violations liées à l'identité ont fait face à des coûts supérieurs à un seuil de référence typique pour les violations. Il a également signalé que 24 % ont fait face à des coûts dépassant 10 millions USD.
Les petites et moyennes entreprises devraient se développer à un CAGR de 14,17 % jusqu'en 2032. Les plateformes fournies par le cloud et les services gérés réduisent le besoin d'équipes d'identité dédiées, rendant le marché des logiciels d'authentification plus accessible aux organisations plus petites. Les organisations plus petites traitent souvent l'authentification comme leur principal contrôle contre le risque de prise de contrôle de compte. Cela fait de la fiabilité, de la facilité de déploiement et des services d'assistance des facteurs de sélection importants, car les équipes plus petites peuvent avoir peu de capacité à gérer des configurations complexes ou à répondre à un volume élevé de demandes d'utilisateurs. Le marché des logiciels d'authentification a l'opportunité de servir ces acheteurs avec des offres plus simples plutôt que des implémentations à l'échelle des grandes entreprises.
Par secteur d'utilisation final :
la banque soutient la demande tandis que la cryptomonnaie et le Web3 mènent l'expansionLes banques et institutions financières détenaient 28,66 % des revenus de 2026. Les comptes à haute valeur et les attentes réglementaires strictes sont les principales sources de demande sur le marché des logiciels d'authentification pour ce groupe d'utilisateurs finaux. Une enquête de juin 2026 a révélé que seulement 28 % de l'authentification multifacteur des effectifs dans les institutions financières était résistante au phishing. Cet écart existe malgré une large couverture de l'authentification multifacteur et soutient le remplacement des méthodes d'authentification plus anciennes. DORA et les recommandations du FFIEC accroissent davantage l'intérêt pour les produits certifiés résistants au phishing, en particulier lorsque les banques doivent démontrer que les contrôles restent efficaces dans les scénarios d'accès des effectifs, des clients et des accès privilégiés.
La cryptomonnaie et le Web3 devraient se développer à un CAGR de 13,98 % jusqu'en 2032. Les transactions sur la blockchain sont difficiles à annuler, ce qui fait d'une authentification forte une exigence directe de confiance des utilisateurs et opérationnelle. Les plateformes de cryptomonnaie font face à une exposition élevée à la fraude sur les comptes car les transactions blockchain compromises sont difficiles à annuler. La technologie, le SaaS, les services informatiques et le DevOps représentent également une opportunité adjacente pour les kits de développement logiciel axés sur les développeurs et les jetons d'interface de programmation d'applications. Le gouvernement, les soins de santé et le commerce de détail utilisent différents modèles d'assurance basés sur leurs obligations de conformité et leurs profils de risque.
Analyse géographique
Marché des Logiciels d'Authentification en Amérique du Nord
L'Amérique du Nord a représenté 51,99 % du chiffre d'affaires mondial en 2026. La région bénéficie d'une maturité des dépenses en sécurité d'entreprise et d'un écosystème de gestion des identités et des accès bien établi, qui soutient le marché des logiciels d'authentification. Aux États-Unis, la réglementation en matière de cybersécurité des services financiers de New York soutient la demande auprès des institutions concernées. Le Canada contribue par l'adoption de l'authentification résistante au hameçonnage par les institutions financières et les organismes gouvernementaux, tandis qu'une forte concentration de fournisseurs de solutions d'identité peut raccourcir les cycles d'approvisionnement et faciliter l'intégration dans les outils d'entreprise.
Marché des Logiciels d'Authentification en Europe
L'Europe est façonnée par les obligations du RGPD, de NIS2 et de DORA, qui font progresser le marché des logiciels d'authentification par des achats motivés par la conformité. La CNIL française a publié des recommandations formelles sur l'authentification multifacteur en mars 2025 et les a liées aux obligations de sécurité prévues par le RGPD. CNIL.FR Le Royaume-Uni, l'Allemagne et la France sont en tête de l'adoption régionale. La norme RGPD relative aux mesures techniques et organisationnelles appropriées favorise une prise en compte plus large de l'authentification multifacteur pour le traitement des données sensibles. NIS2 intègre également davantage d'organisations des secteurs critiques et du marché intermédiaire dans les processus formels d'achat en matière de cybersécurité.
Marché des Logiciels d'Authentification en Asie-Pacifique et Moyen-Orient et Afrique
L'Asie-Pacifique devrait se développer à un CAGR de 14,27 % de 2027 à 2032, soit le taux le plus rapide parmi toutes les zones géographiques. Okta a enregistré une augmentation de 7 points de pourcentage d'une année sur l'autre dans l'adoption de l'authentification multifacteur en entreprise en Asie-Pacifique. L'Inde a dépassé 89 % d'adoption de l'authentification multifacteur en entreprise dans les rapports régionaux d'Okta. Yubico a indiqué que 47 % des entreprises chinoises avaient déployé une authentification multifacteur résistante au hameçonnage en réponse aux menaces pilotées par l'intelligence artificielle. Au Moyen-Orient et en Afrique, l'Arabie saoudite et les Émirats arabes unis sont en tête grâce à des programmes nationaux de transformation numérique, tandis que l'Afrique du Sud et l'Égypte offrent une demande liée à la fintech et à l'utilisation mobile dans le marché des logiciels d'authentification.
Paysage concurrentiel
Concentration du Marché
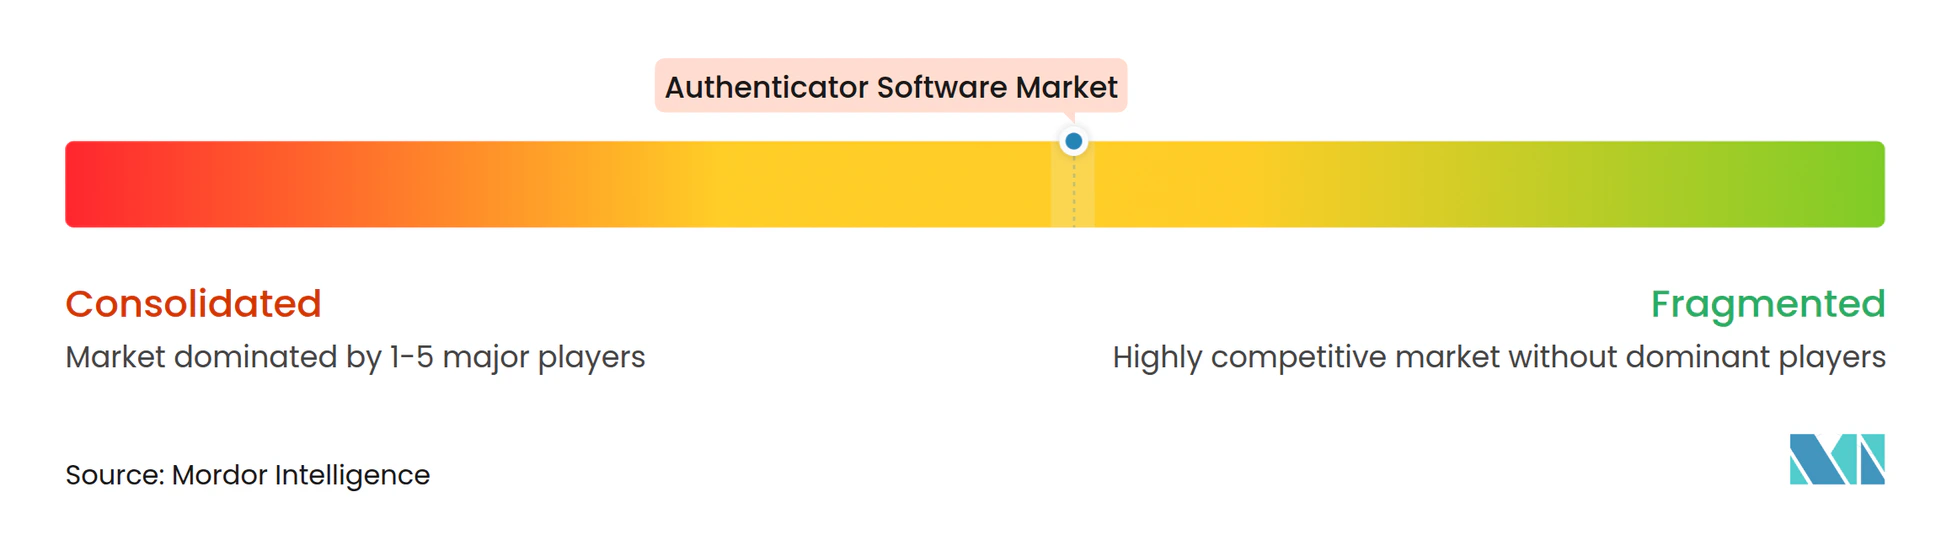
Le marché des logiciels d'authentification est modérément concentré au niveau des plateformes. Les fournisseurs d'identité établis détiennent les principaux comptes d'entreprise, tandis que les fournisseurs spécialisés se font concurrence sur le marché des logiciels d'authentification en termes de niveau d'assurance, de couverture de déploiement et d'exigences sectorielles. L'analyse comportementale pilotée par l'intelligence artificielle et la prise en charge des identités non humaines sont des domaines de différenciation importants. Les fournisseurs de sécurité des identités élargissent leur champ d'action au-delà de l'authentification des effectifs pour sécuriser les agents d'intelligence artificielle, les comptes de service et les identités machines, élargissant ainsi la portée du marché des logiciels d'authentification.
Palo Alto Networks a annoncé un accord d'acquisition de CyberArk pour 25 milliards USD en juillet 2025. La transaction propose montre la valeur stratégique de la combinaison des contrôles de sécurité de l'identité, du réseau et du cloud. Yubico a étendu ses services d'inscription en mars 2026 pour prendre en charge le déploiement de YubiKey provisionné en usine et sur le terrain pour Microsoft Entra ID et Ping Identity. Cette initiative réduit le travail d'enregistrement manuel pour les déploiements sans mot de passe en entreprise. RSA Security a étendu son partenariat avec Microsoft en mars 2026 pour prendre en charge l'authentification des utilisateurs humains et des agents d'intelligence artificielle dans les environnements hybrides, cloud et sur site.
Les fournisseurs de matériel utilisent la conformité FIDO2 et WebAuthn pour répondre aux besoins d'approvisionnement des services financiers et du gouvernement sur le marché des logiciels d'authentification. La FIDO Alliance a établi des spécifications qui prennent en charge une authentification interopérable résistante au phishing. La conformité aux attentes d'assurance d'identité du NIST et aux réglementations européennes peut favoriser les fournisseurs proposant des produits certifiés. Les petites entreprises se font concurrence dans la détection et la réponse aux menaces d'identité et l'analyse des graphes d'identité, tandis qu'il reste de la place pour les fournisseurs desservant la technologie opérationnelle, l'identité machine et les déploiements sur le marché intermédiaire. Les services gérés et la tarification à l'usage peuvent aider à répondre aux organisations dont le budget est insuffisant pour les grandes plateformes d'entreprise.
Leaders du secteur des logiciels d'authentification
-
Microsoft Corporation
-
Okta, Inc.
-
Cisco Systems, Inc.
-
International Business Machines Corporation
-
Oracle Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Logiciels d'Authentification Entreprises couvertes dans ce rapport
- Microsoft Corporation
- Okta, Inc.
- Cisco Systems, Inc.
- International Business Machines Corporation
- Oracle Corporation
- Ping Identity Corporation
- CyberArk Software Ltd.
- Thales S.A.
- Broadcom Inc.
- RSA Security LLC
- OneSpan Inc.
- Entrust Corporation
- HID Global Corporation
- Yubico AB
- Google LLC
- ForgeRock, Inc.
- SecureAuth Corporation
- One Identity LLC
- ManageEngine
- Giesecke+Devrient GmbH
- TeleSign Corporation
- Keyless Technologies
- Secret Double Octopus Ltd.
- Trusona, Inc.
- FusionAuth, Inc.
- HYPR Corp.
Développements industriels récents dans Marché des Logiciels d'Authentification
- Mars 2026 : RSA Security a annoncé un partenariat élargi avec Microsoft lors de la conférence RSA 2026, intégrant RSA ID Plus avec Microsoft 365 E7 Frontier Suite pour sécuriser l'authentification des utilisateurs humains et des agents d'intelligence artificielle dans les environnements hybrides, cloud et sur site.
- Mars 2026 : Yubico a étendu ses services d'inscription lors de la conférence RSA 2026 pour prendre en charge l'inscription de YubiKey sur le terrain pour les environnements Microsoft Entra ID et Ping Identity, permettant un déploiement sans mot de passe provisionné en usine à l'échelle de l'entreprise sans enregistrement géré manuellement par l'informatique.
- Novembre 2025 : RSA ID Plus pour Microsoft M1 a atteint la disponibilité générale sur la place de marché Azure, étendant la couverture de l'authentification multifacteur résistante au phishing et sans mot de passe aux environnements hérités, de technologie opérationnelle, de systèmes centraux et non-Microsoft que Microsoft Entra ID ne peut pas atteindre nativement.
- Septembre 2025 : Okta a annoncé Okta for AI Agents lors d'Oktane 2025, introduisant la gestion du cycle de vie des identités de bout en bout pour les identités non humaines et les agents d'intelligence artificielle, avec un accès anticipé à la Phase 1 ciblé pour le premier trimestre de l'exercice fiscal 2027 en réponse à la demande des entreprises pour la gouvernance de l'authentification dans les flux de travail pilotés par l'intelligence artificielle.
Portée du rapport mondial sur le marché des logiciels d'authentification
Le rapport sur le marché des logiciels d'authentification est segmenté par type d'offre (logiciels (solutions d'authentification, applications d'authentification mobiles, kits de développement logiciel et interfaces de programmation d'applications d'authentification, serveurs d'authentification et moteurs de politique), matériels (clés de sécurité et jetons matériels, cartes à puce et éléments sécurisés, appareils biométriques), services (services d'authentification gérés, services professionnels, services d'intégration et de support)), modèle d'authentification (authentification à facteur unique, authentification à deux facteurs, authentification à trois facteurs, authentification à quatre facteurs, authentification à cinq facteurs et authentification d'ordre supérieur, authentification sans mot de passe, authentification adaptative et basée sur les risques), mode de déploiement (cloud, sur site, hybride), taille d'entreprise (petites et moyennes entreprises, grandes entreprises), secteur d'utilisation final (banques et institutions financières, plateformes de cryptomonnaie et Web3, technologie, SaaS, services informatiques et DevOps, gouvernement et services publics, santé et produits pharmaceutiques, commerce de détail et commerce électronique, autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient, Afrique). Les prévisions du marché sont exprimées en valeur (USD).
Aperçu de la segmentation
| Logiciels | Solutions d'authentification |
| Applications d'authentification mobiles | |
| Kits de développement logiciel et interfaces de programmation d'applications d'authentification | |
| Serveurs d'authentification et moteurs de politique | |
| Matériels | Clés de sécurité et jetons matériels |
| Cartes à puce et éléments sécurisés | |
| Appareils biométriques | |
| Services | Services d'authentification gérés |
| Services professionnels | |
| Services d'intégration et de support |
| Authentification à facteur unique |
| Authentification à deux facteurs |
| Authentification à trois facteurs |
| Authentification à quatre facteurs |
| Authentification à cinq facteurs et authentification d'ordre supérieur |
| Authentification adaptative et basée sur les risques |
| Authentification sans mot de passe |
| Cloud |
| Sur site |
| Hybride |
| Petites et moyennes entreprises |
| Grandes entreprises |
| Banques et institutions financières |
| Plateformes de cryptomonnaie et Web3 |
| Technologie, SaaS, services informatiques et DevOps |
| Gouvernement et services publics |
| Santé et produits pharmaceutiques |
| Commerce de détail et commerce électronique |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type d'offre | Logiciels | Solutions d'authentification |
| Applications d'authentification mobiles | ||
| Kits de développement logiciel et interfaces de programmation d'applications d'authentification | ||
| Serveurs d'authentification et moteurs de politique | ||
| Matériels | Clés de sécurité et jetons matériels | |
| Cartes à puce et éléments sécurisés | ||
| Appareils biométriques | ||
| Services | Services d'authentification gérés | |
| Services professionnels | ||
| Services d'intégration et de support | ||
| Par modèle d'authentification | Authentification à facteur unique | |
| Authentification à deux facteurs | ||
| Authentification à trois facteurs | ||
| Authentification à quatre facteurs | ||
| Authentification à cinq facteurs et authentification d'ordre supérieur | ||
| Authentification adaptative et basée sur les risques | ||
| Authentification sans mot de passe | ||
| Par mode de déploiement | Cloud | |
| Sur site | ||
| Hybride | ||
| Par taille d'entreprise | Petites et moyennes entreprises | |
| Grandes entreprises | ||
| Par secteur d'utilisation final | Banques et institutions financières | |
| Plateformes de cryptomonnaie et Web3 | ||
| Technologie, SaaS, services informatiques et DevOps | ||
| Gouvernement et services publics | ||
| Santé et produits pharmaceutiques | ||
| Commerce de détail et commerce électronique | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des logiciels d'authentification ?
Le marché des logiciels d'authentification est évalué à 4,56 milliards USD en 2026 et devrait atteindre 17,22 milliards USD d'ici 2032 à un CAGR de 13,71 %.
Quel type d'offre domine la demande de logiciels d'authentification ?
Les logiciels sont en tête avec 25,68 % des revenus de 2026 car les plateformes d'identité natives du cloud, les applications mobiles et les kits de développement logiciel d'authentification sont largement utilisés.
Quelle approche d'authentification se développe le plus rapidement ?
L'authentification sans mot de passe devrait se développer à un CAGR de 13,97 % jusqu'en 2032, soutenue par un déploiement plus large des clés d'accès.
Pourquoi les institutions financières investissent-elles dans une authentification plus robuste ?
Les banques et institutions financières détenaient 28,66 % des revenus de 2026, avec des exigences réglementaires et des lacunes en matière d'authentification multifacteur résistante au phishing qui augmentent les investissements.
Quelle région présente les perspectives les plus rapides pour les logiciels d'authentification ?
L'Asie-Pacifique devrait se développer à un CAGR de 14,27 % jusqu'en 2032, soutenue par une adoption croissante de l'authentification multifacteur par les entreprises.
Comment les clés d'accès affectent-elles les opérations d'authentification ?
La FIDO Alliance a signalé que les clés d'accès réduisent les incidents de service d'assistance liés à la connexion et peuvent améliorer les taux de réussite de connexion par rapport à l'authentification multifacteur traditionnelle.