
Tamanho e Participação do Mercado de Serviços de Gestão de Conformidade de Autenticação
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
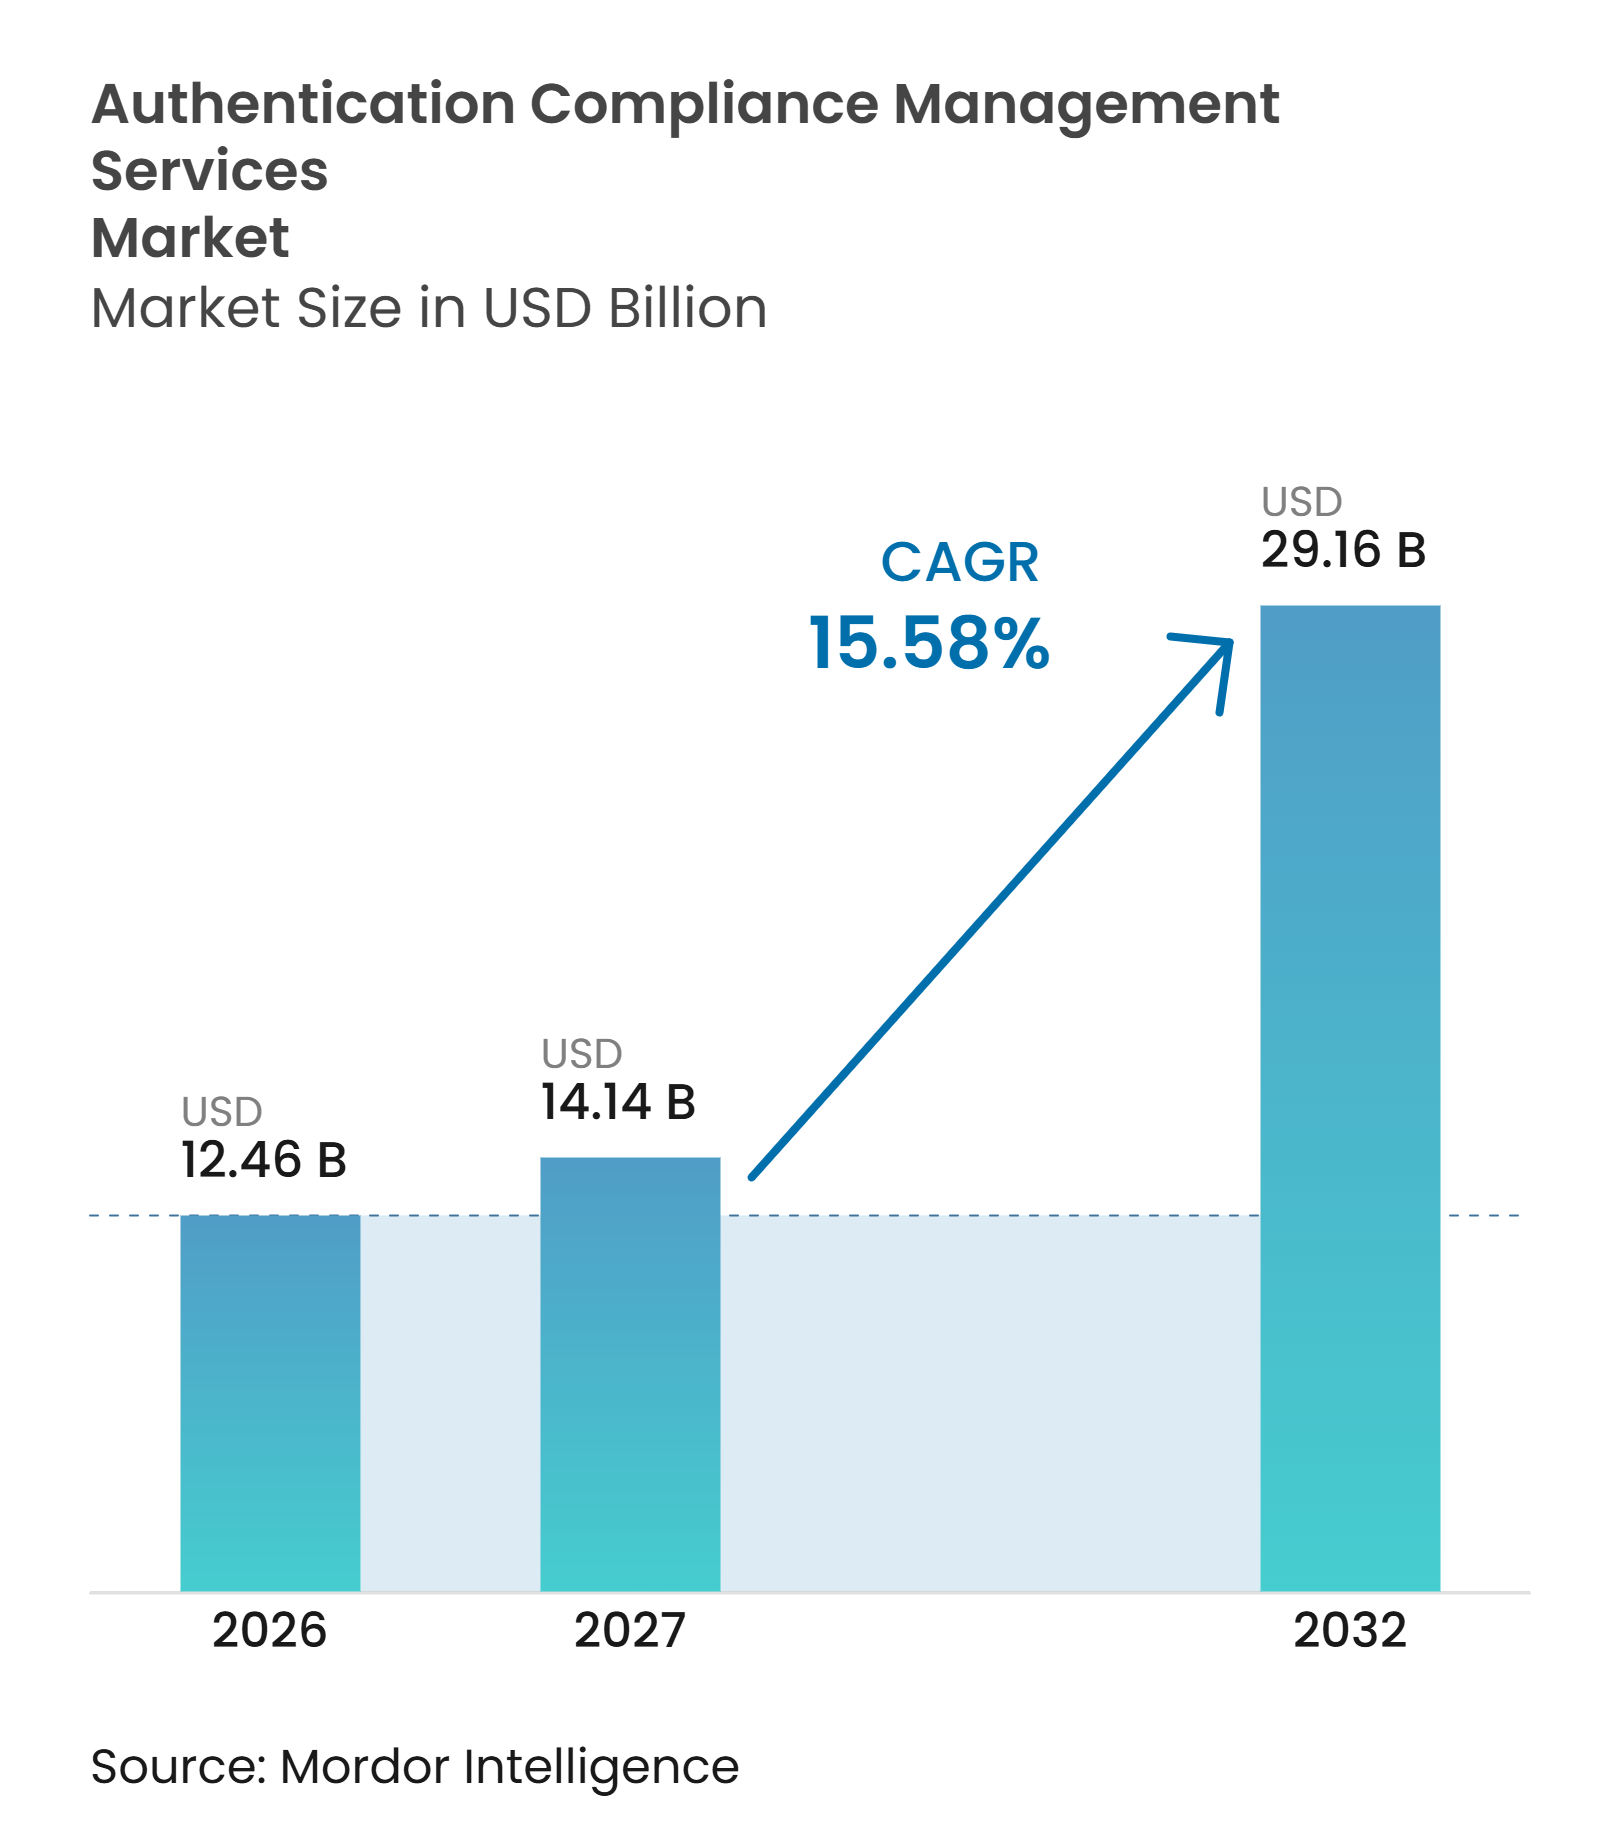
| Tamanho do Mercado (2027) | 14.14 Bilhões de dólares |
| Tamanho do Mercado (2032) | 29.16 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 15.58 % |
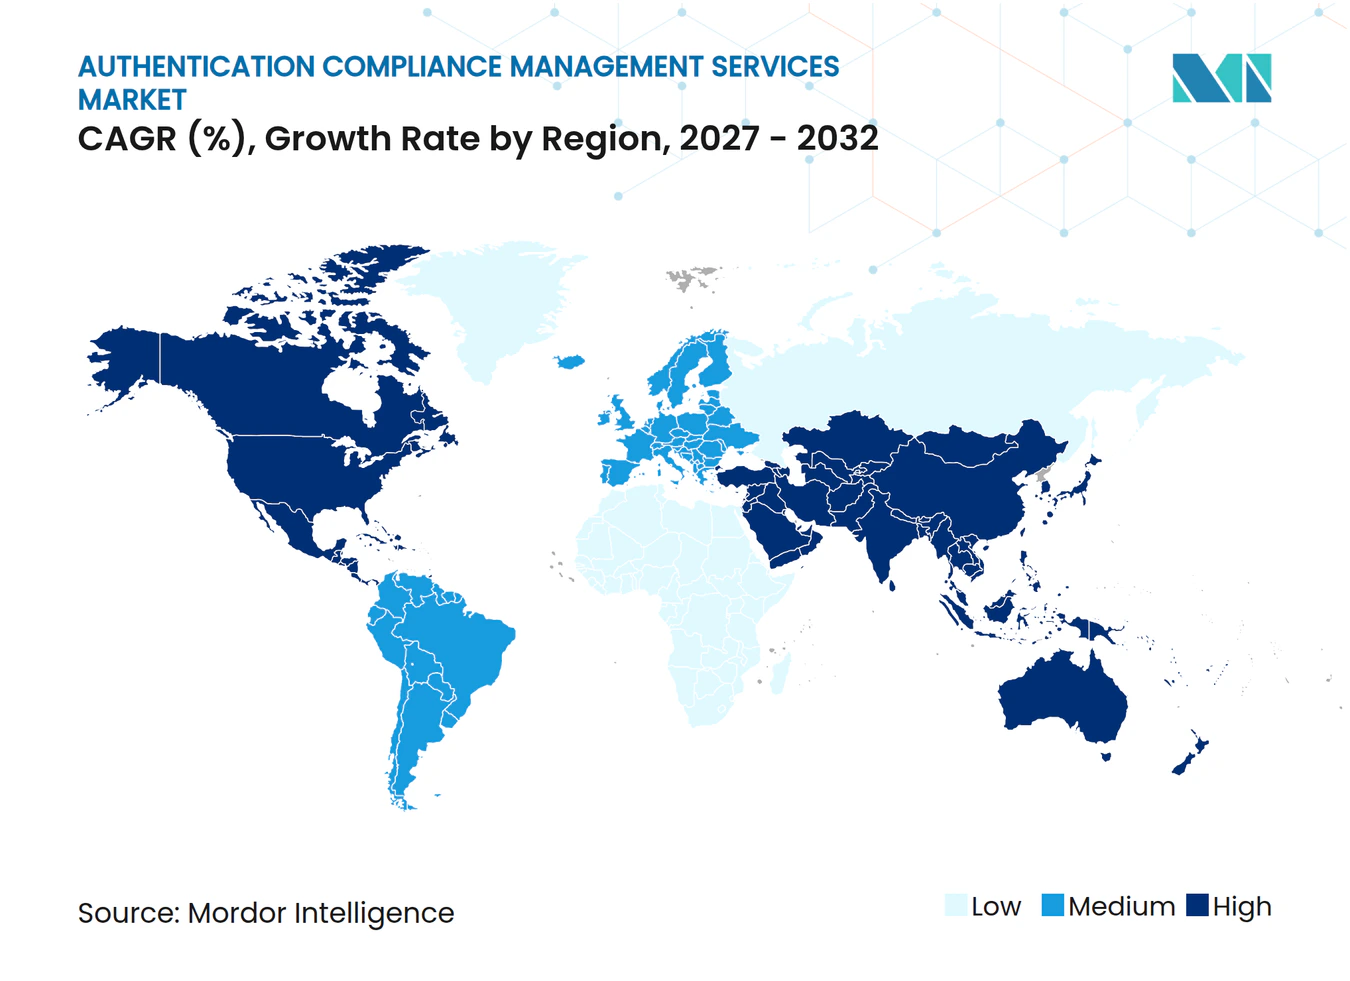
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Gestão de Conformidade de Autenticação por Mordor Intelligence
O tamanho do Mercado de Serviços de Gestão de Conformidade de Autenticação está projetado para expandir de 12,46 bilhões de USD em 2026 e 14,14 bilhões de USD em 2027 para 29,16 bilhões de USD até 2032, registrando um CAGR de 15,58% entre 2027 e 2032. A demanda é sustentada por fraudes assistidas por inteligência artificial, regras mais rígidas para KYC, AML, triagem de sanções e identidade digital, além da migração para servios financeiros remotos e incorporados. As empresas estão substituindo ferramentas de verificação isoladas por plataformas que combinam verificação de documentos, vivacidade biométrica, triagem de listas de vigilância e monitoramento contínuo. Isso cria uma vantagem para os provedores capazes de gerenciar decisões ao longo de todo o ciclo de vida do cliente, e não apenas no momento do onboarding. A América do Norte permanece como a maior oportunidade regional, enquanto a Ásia-Pacífico deve expandir mais rapidamente à medida que a adoção de fintech e os programas de identidade digital se desenvolvem. A concorrência está se tornando cada vez mais focada em orquestração, redes de dados, certificação e na capacidade de atender aos requisitos regulatórios locais.
Principais Conclusões do Relatório
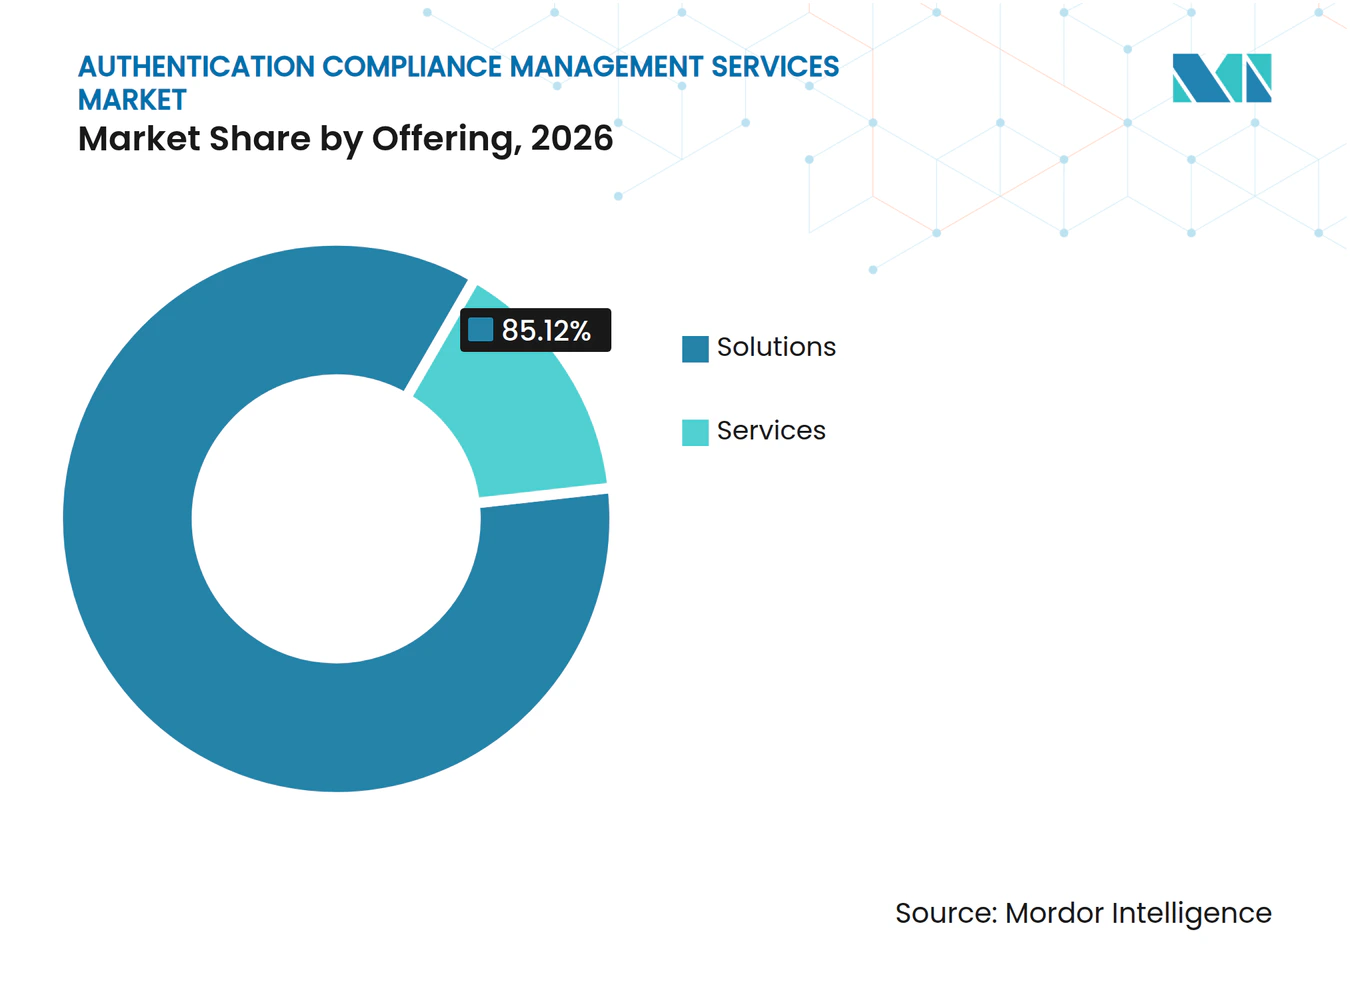
- Por oferta, as Soluções detinham 85,12% do mercado em 2026 e têm projeção de expansão a um CAGR de 15,91% até 2032.
- Por tipo de solução, a Verificação de Identidade e Autenticação de Documentos representou 25,32% do mercado em 2026, enquanto a Orquestração de Políticas de Autenticação e Fluxo de Trabalho tem projeção de expansão a um CAGR de 15,87% até 2032.
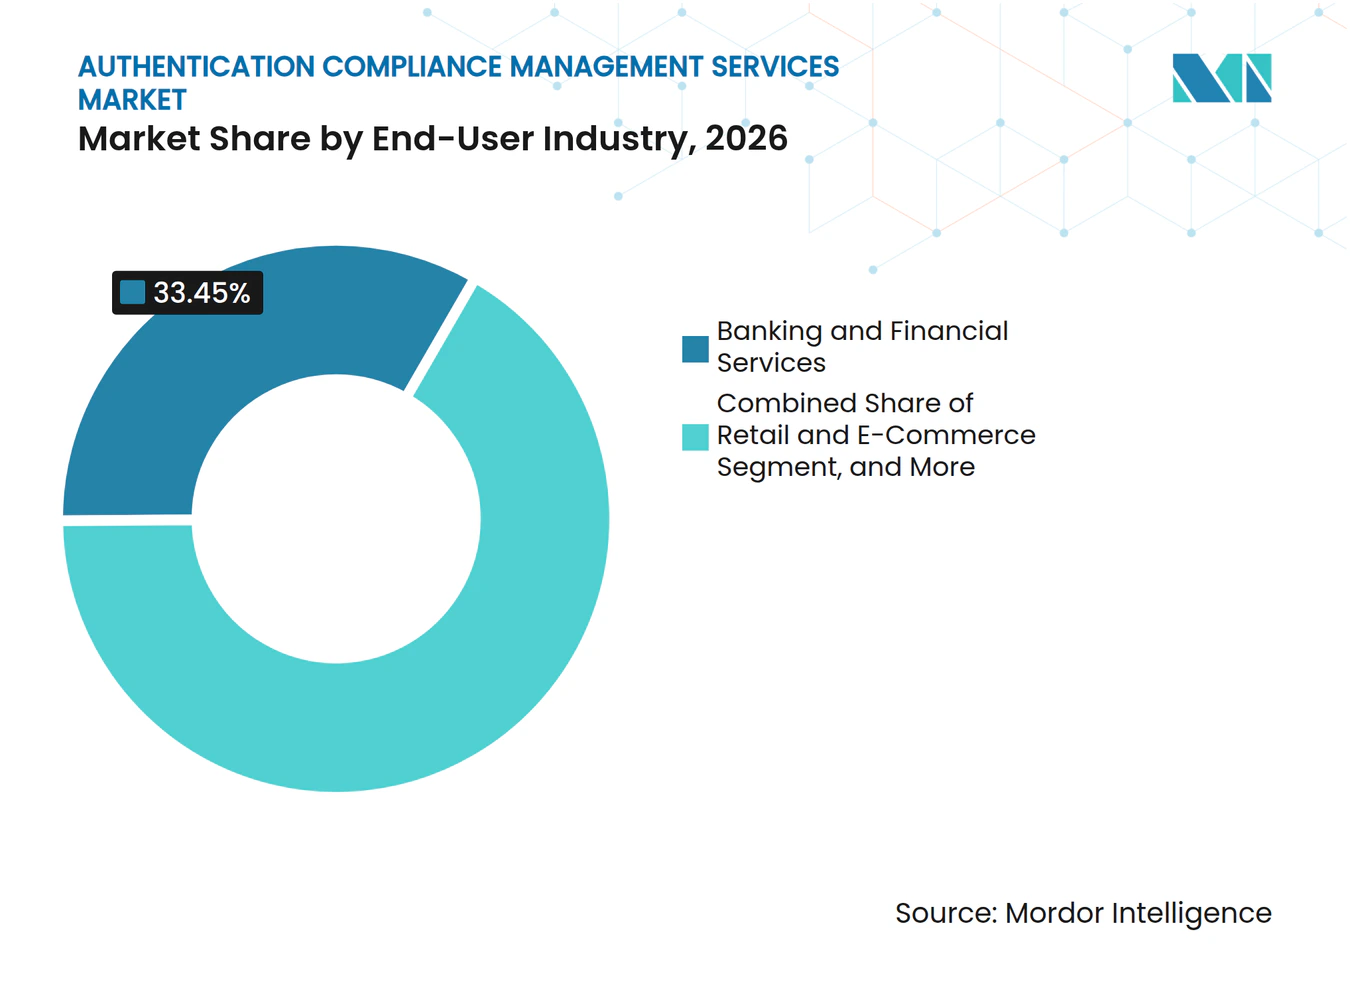
- Por setor do usuário final, os Serviços Bancários e Financeiros detinham 33,45% da participação de mercado em 2026, enquanto os Provedores de Serviços de Pagamento e fintech têm projeção de expansão a um CAGR de 15,82% até 2032.
- Por geografia, a América do Norte representou 43,17% da participação de mercado em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 15,74% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escalada de Fraudes Digitais, Deepfakes e Identidades Sintéticas | +3.5% | Global, com concentração aguda na América do Norte, Ásia-Pacífico e América do Sul | Curto prazo (≤ 2 anos) |
| Endurecimento da Aplicação de KYC, AML, Sanções e Identidade Digital | +3.2% | Global, com maiores volumes de penalidades na América do Norte e na Europa | Médio prazo (2–4 anos) |
| Expansão do Cadastro Remoto e das Finanças Incorporadas | +2.4% | Global, com adoção avançada na América do Norte e na Europa | Médio prazo (2–4 anos) |
| Iniciativas de Interoperabilidade de Identidade Digital Transfronteiriça | +1.8% | Europa, América do Sul, Ásia-Pacífico e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Migração Empresarial para Autenticação Contínua e Monitoramento do Ciclo de Vida | +1.5% | América do Norte e Europa, com adoção antecipada em Singapura e nos Emirados Árabes Unidos | Médio prazo (2–4 anos) |
| Demanda por Automação de Conformidade de PMEs Não Atendidas e Plataformas Digitais | +1.2% | Ásia-Pacífico, América do Sul e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escalada de Fraudes Digitais, Deepfakes e Identidades Sintéticas
Os esquemas de fraude são cada vez mais projetados para contornar controles de verificação separados ao longo da jornada do cliente. A Entrust relatou que os ataques de injeção aumentaram 40% em relação ao ano anterior, e os deepfakes representaram 1 em cada 5 tentativas de fraude biométrica.[1] Esses ataques injetam vídeo manipulado nos sistemas de verificação em vez de apresentar um rosto a uma câmera. O Mercado de Serviços de Gestão de Conformidade de Autenticação está, portanto, atribuindo maior valor a controles capazes de detectar ataques dentro do canal de verificação. A LexisNexis Risk Solutions também relatou um aumento de 8 vezes nas fraudes de identidade sintética e constatou que elas representavam 11% das fraudes globais. Os provedores estão respondendo combinando sinais de dispositivo, documento, biometria e transação em um único processo de decisão. O desafio operacional não se limita mais a documentos falsificados durante o cadastro inicial. Um cliente pode apresentar um documento genuíno enquanto um invasor compromete o processo de captura ao vivo ou utiliza uma identidade sintética em transações posteriores. A detecção de ataques de apresentação conforme a ISO/IEC 30107-3 está se tornando um ponto de referência importante para a aquisição de vivacidade biométrica. Os fornecedores também precisam de ferramentas que identifiquem riscos de injeção no lado do servidor, em vez de depender apenas de uma comparação de selfie. Esse requisito favorece plataformas que revisam continuamente os sinais de risco e atualizam as políticas à medida que novos padrões de ataque surgem. Também reduz a distância entre as operações de prevenção de fraudes e de conformidade no Mercado de Serviços de Gestão de Conformidade de Autenticação.
Endurecimento da Aplicação de KYC, AML, Sanções e Identidade Digital
As regras de KYC, AML, sanções e identidade digital estão tornando a tecnologia de conformidade uma despesa operacional necessária para organizações regulamentadas. O Regulamento UE 2024/1624 estabelece um quadro de combate à lavagem de dinheiro mais uniforme em toda a União Europeia e é aplicável a partir de julho de 2027.[2] O quadro exige que as entidades obrigadas aceitem provas de identidade digital qualificadas para o cadastro remoto. A Autoridade de Combate à Lavagem de Dinheiro publicou normas técnicas regulatórias preliminares sobre diligência devida do cliente em setembro de 2026, incluindo requisitos para identificação eletrônica em processos de KYC. Essas medidas aumentam a necessidade de trilhas de auditoria, controles jurisdicionais e tratamento consistente de casos. Para os compradores, as mudanças regulatórias criam uma necessidade prática de comprovar como cada decisão foi tomada. Uma plataforma de conformidade deve suportar verificações de identidade, triagem de sanções, gestão de casos e retenção de evidências em um formato que possa ser revisado posteriormente. Isso torna a cobertura multijurisdicional mais valiosa do que um recurso de verificação restrito. O Mercado de Serviços de Gestão de Conformidade de Autenticação se beneficia quando as organizações substituem processos manuais que não conseguem escalar entre produtos ou territórios. Provedores com regras configuráveis podem adaptar uma plataforma comum às obrigações locais sem reconstruir cada fluxo de trabalho. Essa flexibilidade é particularmente relevante para instituições financeiras que operam em vários mercados e enfrentam diferentes padrões de cadastro.
Expansão do Cadastro Remoto e das Finanças Incorporadas
O cadastro remoto está se tornando uma parte padrão da prestação de serviços digitais, aumentando a necessidade de verificações de identidade remota confiáveis. A Comissão Europeia adotou 7 regulamentos de implementação para a Carteira de Identidade Digital da UE em julho de 2025. O Regulamento de Implementação da Comissão UE 2025/846 sobre correspondência de identidade transfronteiriça entrou em vigor em maio de 2025. Essas medidas apoiam interações de identidade mais consistentes entre serviços e fronteiras. Elas também aumentam a pressão sobre os prestadores de serviços para que aceitem credenciais digitais confiáveis em fluxos de trabalho remotos. O Mercado de Serviços de Gestão de Conformidade de Autenticação se beneficia quando o cadastro remoto exige evidências mais robustas e controles contínuos. As finanças incorporadas adicionam complexidade porque os serviços financeiros são prestados dentro de jornadas de varejo, força de trabalho, mobilidade e software. Esses modelos podem envolver uma plataforma, uma instituição financeira, um comerciante e um cliente final no mesmo caminho de transação. Cada participante precisa de permissões definidas e de uma forma de verificar a identidade e o papel dos demais. A conformidade torna-se uma atividade contínua do ciclo de vida, e não uma verificação única de cadastro. Plataformas que aplicam regras em relacionamentos B2B, B2B2C e B2B2X podem atender a esse requisito de forma mais eficaz do que ferramentas autônomas de verificação de documentos. Isso favorece fornecedores que combinam verificação de identidade com controles de acesso, monitoramento e capacidades de revogação.
Iniciativas de Interoperabilidade de Identidade Digital Transfronteiriça
Os programas de interoperabilidade de identidade digital estão migrando de projetos-piloto para estruturas operacionais em várias regiões. A Organização dos Estados Americanos declarou em abril de 2026 que o idLAC permite que cidadãos do Brasil e do Uruguai acessem os serviços digitais um do outro.[3] A organização relatou que 12 países sul-americanos haviam se comprometido com o quadro e que pelo menos 6 deveriam ter capacidades operacionais até o final de 2026. Os Seis dos Bálcãs Ocidentais também se comprometeram com carteiras de identidade digital interoperáveis alinhadas com a abordagem da Carteira de Identidade Digital Europeia em outubro de 2025. Essas iniciativas criam a necessidade de sistemas capazes de reconhecer credenciais emitidas por múltiplas autoridades confiáveis. A interoperabilidade não elimina as regras nacionais, mas pode tornar as verificações de identidade transfronteiriças mais práticas. Os fornecedores precisam se conectar a sistemas de confiança federados e utilizar protocolos aceitos, como OpenID Connect e Credenciais Verificáveis W3C. A Fundação OpenID relatou atividade em mais de 45 países e 25 organizações por meio do SIDI Hub em 2025. A integraço antecipada pode ajudar uma plataforma a participar de novos corredores de serviços transfronteiriços à medida que se tornam disponíveis. Esta é uma oportunidade de longo prazo porque os padrões técnicos, o reconhecimento legal e a adoção pelos usuários devem se desenvolver em conjunto. O Mercado de Serviços de Gestão de Conformidade de Autenticação pode se beneficiar à medida que as organizações precisam de ferramentas para gerenciar esses complexos relacionamentos de confiança.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos Regulatórios Globais Fragmentados e de Residência de Dados | -1.8% | Global, mais agudo na Ásia-Pacífico e no Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Altos Custos de Integração e Gestão de Mudanças em Ambientes Legados | -1.4% | América do Norte e Europa, onde os sistemas bancários centrais são mais antigos | Médio prazo (2–4 anos) |
| Exposição à Privacidade, Consentimento e Viés Biométrico | -1.0% | Europa, América do Norte e mercados da Ásia-Pacífico com leis de privacidade biométrica | Médio prazo (2–4 anos) |
| Falsificação por Inteligência Artificial Generativa Adversarial e Deriva de Modelos | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos Regulatórios Globais Fragmentados e de Residência de Dados
Diferentes regulamentações locais podem tornar onerosa a implantação do mesmo serviço de conformidade em vários países. A Comisión para el Mercado Financiero do Chile emitiu a NCG 538 em junho de 2025, exigindo autenticação forte do cliente por biometria para emissores de pagamento e prestadores de serviços financeiros. A norma exige autenticação biométrica para interações com clientes a partir de julho de 2026. A Autoridade de Valores Mobiliários de Israel também emitiu uma diretiva em fevereiro de 2025 para empresas de pagamento que utilizam tecnologias de identificação online em processos de AML. Esses quadros criam necessidades separadas de integração técnica local, registros de auditoria e métodos de verificação aprovados. Para fornecedores menores, os requisitos de armazenamento local de dados e certificação podem reduzir o número de países que podem ser atendidos de forma lucrativa. Plataformas maiores estão em melhor posição para absorver esses custos fixos e reutilizar sua expertise em conformidade entre clientes. Isso pode fortalecer os custos de troca quando um comprador já depende da implementação local de um provedor. Também pode retardar a entrada em mercados onde as regras estão mudando rapidamente. O Mercado de Serviços de Gestão de Conformidade de Autenticação permanece atrativo, mas os provedores precisam de capacidades jurídicas, de dados e operacionais locais para capturar a demanda. Organizações que buscam expandir além das fronteiras podem preferir uma plataforma com cobertura regional existente, mesmo que seu custo inicial seja mais elevado.
Altos Custos de Integração e Gestão de Mudanças em Ambientes Legados
As instituições financeiras estabelecidas frequentemente operam sistemas centrais que não foram projetados para orquestração de conformidade baseada em API. Substituir ou adicionar uma camada de decisão de KYC ou AML pode exigir revisões de modelos, requalificação de pessoal, testes de controle e aprovação regulatória. Esses requisitos tornam o processo de implementação mais longo do que uma implantação típica de software. Organizações sob ações de fiscalização formais podem enfrentar limitações adicionais quanto à velocidade de mudança de processos. O resultado é uma preferência por ferramentas que possam operar como uma camada sobreposta, em vez de exigir uma substituição completa. Isso pode atrasar a conversão de receita no Mercado de Serviços de Gestão de Conformidade de Autenticação. Os ciclos de substituição de plataformas centrais geralmente se estendem por 12 a 18 meses. O custo não se limita ao trabalho de integração, pois as equipes de conformidade devem validar o processo revisado e demonstrar a continuidade dos controles. Fornecedores que oferecem implantação modular podem reduzir esse ônus adicionando componentes de vivacidade, triagem de listas de vigilância ou fluxo de trabalho em etapas. Esse modelo permite que um cliente melhore os controles mantendo sua estrutura operacional existente. Também apoia relacionamentos recorrentes com fornecedores após a instalação do primeiro módulo. O fator restritivo permanece relevante onde tecnologia legada, escrutínio regulatório e capacidade técnica interna limitada ocorrem simultaneamente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta:
Plataformas de Software Detêm a Maior PosiçãoAs Soluções detinham 85,12% do mercado em 2026 e têm projeção de expansão a um CAGR de 15,91% até 2032. Esse resultado mostra que os compradores preferem plataformas de software integradas a contratações exclusivas de serviços. As organizações desejam cada vez mais que a verificação de documentos, as verificações de vivacidade, a triagem de listas de vigilância e as regras de fluxo de trabalho operem por meio de uma única interface. Uma plataforma unificada pode reduzir o ônus de vincular ferramentas separadas e manter trilhas de evidências separadas. Também pode fornecer uma visão mais consistente do risco do cliente e da transação. A categoria de Soluções inclui a camada de software que suporta verificação, triagem, monitoramento, tomada de decisão e gestão de casos. Sua posição reflete a necessidade de aplicar controles em volumes de transações mais elevados sem expandir as equipes manuais no mesmo ritmo.
A categoria de Serviços abrange operações de conformidade gerenciadas, relatórios regulatórios terceirizados e revisão de casos por terceiros. Permanece relevante para instituições de médio porte e empresas regulamentadas que carecem de pessoal especializado em tecnologia de conformidade. Os Serviços também podem apoiar organizações que precisam de revisão independente enquanto operam sob uma ordem de fiscalização. As expectativas de certificação, incluindo os requisitos de aquisição relacionados à ISO/IEC 27001, incentivam os compradores a selecionar provedores com controles claros e práticas operacionais documentadas. Provedores de plataformas que adicionam serviços gerenciados podem usar o conhecimento operacional de casos reais para aprimorar seus produtos. Provedores exclusivos de serviços podem enfrentar margens mais apertadas à medida que a automação lida com uma parcela maior das tarefas de verificação repetíveis. O Mercado de Serviços de Gestão de Conformidade de Autenticação, portanto, favorece ofertas que combinam escala de software com suporte humano direcionado.


Por Tipo de Solução:
Verificação de Identidade Lidera Enquanto a Orquestração Expande Mais RapidamenteA Verificação de Identidade e Autenticação de Documentos representou 25,32% da participação do Mercado de Serviços de Gestão de Conformidade de Autenticação em 2026. A autenticidade de documentos é um requisito fundamental porque o cadastro regulamentado começa com a evidência de quem é o cliente. A Autenticação Biométrica e Vivacidade migrou de um recurso premium para um controle padrão no cadastro remoto. O FATF declarou em fevereiro de 2025 que o cadastro não presencial não precisa ser considerado de alto risco quando controles sólidos de vivacidade biométrica são utilizados. Essa posição apoia a adoção de verificações de vivacidade mais robustas nos processos de cadastro digital. As funções de KYC, KYB e diligência devida do cliente permanecem estreitamente vinculadas à verificação de identidade porque uma identidade verificada deve ser avaliada quanto ao risco regulatório.
A Orquestração de Políticas de Autenticação e Fluxo de Trabalho tem projeção de expansão a um CAGR de 15,87% até 2032. Os compradores estão indo além da aquisição de ferramentas individuais e migrando para plataformas que direcionam cada transação pela sequência de verificação apropriada. As regras podem variar por tipo de cliente, geografia, produto, valor da transação ou sinal de risco. A triagem de AML, sanções, PEP e mídia adversa forma um conjunto de demanda conectado porque as empresas precisam avaliar o risco do cliente em relação a várias fontes. O monitoramento de transações e a pontuação de risco tornam-se mais importantes à medida que os serviços de finanças incorporadas aumentam a atividade de transações. A gestão de casos e os relatórios regulatórios criam demanda recorrente de empresas que devem documentar investigações e registrar relatórios de atividades suspeitas. A posição de mercado da orquestração reflete sua capacidade de conectar essas funções em um processo operacional rastreável.
Por Setor do Usuário Final:
O Setor Bancário Lidera a Demanda Enquanto os Provedores de fintech e Pagamentos Expandem Mais RapidamenteOs Serviços Bancários e Financeiros detinham 33,45% do mercado em 2026. Os bancos exigem KYC, AML, triagem de sanções e monitoramento de transações em um grande número de relacionamentos com clientes. Essas obrigações se aplicam às atividades bancárias de consumo, empresarial e correspondente. O setor também gerencia transações de alto valor, o que aumenta o custo de fraudes ou falhas de conformidade. Como resultado, as instituições financeiras precisam de plataformas capazes de suportar tanto o cadastro em alto volume quanto investigações detalhadas. Seus requisitos de controle estabelecidos tornam o setor bancário uma fonte central de demanda por tecnologia de identidade e conformidade. O setor também requer integrações com sistemas bancários centrais, de pagamento e de relacionamento com o cliente.
Os Provedores de Serviços de Pagamento e fintech têm projeção de expansão a um CAGR de 15,82% até 2032. Os operadores nativos digitais precisam de capacidades de conformidade semelhantes às dos bancos tradicionais, mas frequentemente sem a mesma infraestrutura interna de conformidade. Seguros e varejo e comércio eletrônico também são conjuntos de demanda relevantes à medida que os requisitos de identidade baseados em risco se estendem a transações digitais adjacentes. A Subtel do Chile exigiu que as empresas de telecomunicações utilizassem verificação biométrica para interações com clientes a partir de 4 de fevereiro de 2025. Os jogos e apostas online estão expostos a atividades de fraude rápidas e exigem controles capazes de equilibrar conversão com gestão de riscos. A saúde e ciências da vida são usuários em estágio inicial dessas ferramentas, com demanda vinculada à verificação de identidade do paciente. Esses padrões de usuário final ampliam o Mercado de Serviços de Gestão de Conformidade de Autenticação para além dos casos de uso tradicionais de crimes financeiros.


Análise Geográfica
Mercado de Serviços de Gestão de Conformidade de Autenticação da América do Norte
A América do Norte detinha 43,17% da participação no Mercado de Serviços de Gestão de Conformidade de Autenticação em 2026. Os Estados Unidos sustentam essa posição por meio de sua ampla base de instituições financeiras regulamentadas, empresas de pagamento e empresas de fintech. As obrigações relacionadas à Lei de Sigilo Bancário, à OFAC e ao FinCEN criam uma necessidade contínua de ferramentas de KYC, AML, triagem e monitoramento. As empresas adjacentes ao setor de pagamentos enfrentam exposição material a sanções quando seus controles não atendem aos requisitos. O framework de identidade digital Llave MX do México também adiciona um mecanismo formal de identidade que as empresas que exigem verificação de identidade digital devem aceitar. Isso confere à região diversos fatores impulsionadores para a adoção sustentada de plataformas.
Mercado de Serviços de Gestão de Conformidade de Autenticação da Europa
A Europa passa por um ciclo significativo de atualização regulatória. O Regulamento Europeu de Combate à Lavagem de Dinheiro entra em vigor em julho de 2027 e tem como objetivo criar obrigações de AML mais consistentes entre os estados-membros. O programa de Carteira de Identidade Digital Europeia exige que os estados-membros disponibilizem carteiras aos cidadãos até o final de 2026. Isso cria uma oportunidade para fornecedores capazes de suportar credenciais digitais confiáveis e integração remota. Na Alemanha, a IDnow e a Docusign lançaram uma solução conjunta em setembro de 2025 que combina verificação de identidade baseada em eID com assinaturas eletrônicas qualificadas para integração em conformidade com AML. O Reino Unido também está esclarecendo como os serviços de identidade digital certificados podem interagir com as normas de combate à lavagem de dinheiro.
Mercado de Serviços de Gestão de Conformidade de Autenticação da APAC, América do Sul e MEA
A Ásia-Pacífico deve expandir a um CAGR de 15,74% até 2032, tornando-se a oportunidade regional de crescimento mais rápido. O ecossistema Aadhaar da UIDAI da Índia demonstra verificação de identidade biométrica em escala substancial. Singapura possui fortes expectativas de AML e um ambiente de serviços financeiros digitais bem desenvolvido. O aumento do valor das penalidades de AML na China em 2025 também aponta para uma necessidade mais intensa de investimento em conformidade. A América do Sul está desenvolvendo capacidade de identidade digital transfronteiriça por meio da iniciativa idLAC entre o Brasil e o Uruguai. O Oriente Médio e a África partem de uma base menor, mas se beneficiam da expansão da fiscalização e da infraestrutura de identidade digital. O Mercado de Serviços de Gestão de Conformidade de Autenticação exige que os provedores se adaptem a diferenças regulatórias e operacionais significativas nessas regiões.
Cenário Competitivo
Concentração do Mercado
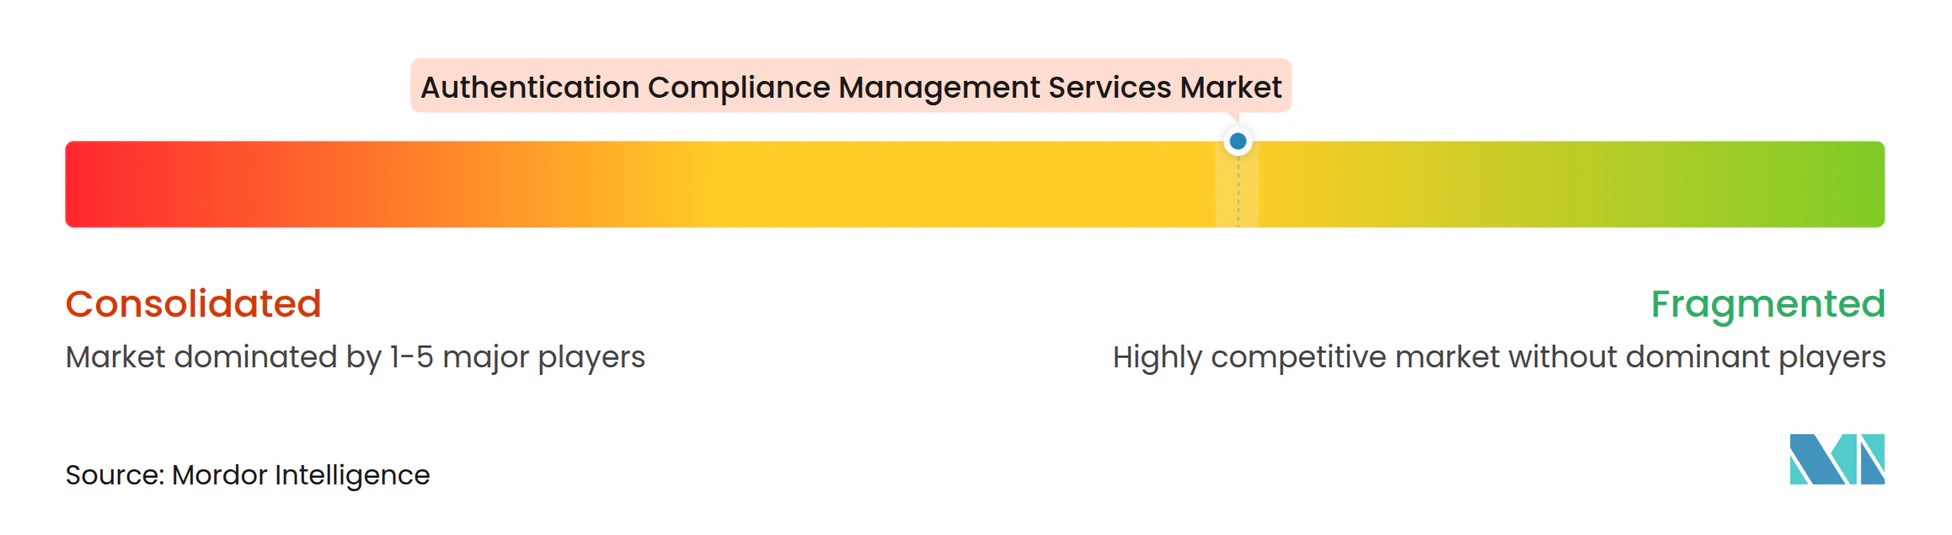
O Mercado de Serviços de Gestão de Conformidade de Autenticação é moderadamente fragmentado em verificação e mais concentrado em orquestração. Provedores especializados focam em autenticação de documentos ou vivacidade biométrica. Plataformas mais amplas combinam verificação de identidade, triagem de AML, gestão de casos e controles de fluxo de trabalho. Isso cria uma divisão entre provedores de recursos restritos e provedores que suportam um processo de conformidade de ponta a ponta. A concorrência está se afastando de recursos individuais e migrando para a robustez da rede de tomada de decisão de um provedor. Uma rede construída a partir de muitas interações com clientes pode identificar padrões de fraude recorrentes que um único cliente não consegue ver sozinho.
A Jumio lançou o Cross-Transaction Risk em abril de 2025, utilizando uma rede que preserva a privacidade com mais de 32 milhões de identidades conhecidas. A empresa declarou que a capacidade proporcionou um aumento médio de 28% nas detecções de fraude em sua base de clientes. A certificação de vivacidade ISO/IEC 30107-3 Nível 2 também está se tornando um requisito importante de aquisição. Fornecedores com testes credenciados estão em melhor posição para competir por programas empresariais que exigem evidências de desempenho biométrico. Em março de 2026, a Jumio declarou que sua solução Liveness Premium havia processado mais de 100 milhões de transações de autenticação desde seu lançamento em junho de 2025. Essas ações mostram que certificação, escala operacional e inteligência de rede estão se tornando ferramentas competitivas centrais.
A Socure adquiriu a Fravity em agosto de 2026, após anunciar um investimento estratégico de crescimento de 156 milhões de USD a uma avaliação de 5,2 bilhões de USD. A aquisição adicionou capacidades de automação de fraude, risco e conformidade agêntica à plataforma RiskOS. A Socure também introduziu o Remote Verifier em julho de 2026 para utilizar agentes ao vivo para consumidores que não podiam ser verificados instantaneamente por métodos automatizados. Desafiantes menores, incluindo iDenfy, ComplyCube e Shufti Pro, competem por meio de preços transparentes e integração de autoatendimento. Sua abordagem tem como alvo fintech, jogos e outros negócios digitais que podem ser mal atendidos por provedores maiores.
Líderes do Setor de Serviços de Gestão de Conformidade de Autenticação
-
LexisNexis Risk Solutions
-
Experian plc
-
Thales S.A.
-
Jumio Corporation
-
Trulioo Information Services Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Gestão de Conformidade de Autenticação Empresas cobertas neste relatório
- Thales S.A.
- Experian plc
- LexisNexis Risk Solutions Inc.
- Trulioo Information Services Inc.
- Jumio Corporation
- IDnow GmbH
- Persona Identities, Inc.
- Socure, Inc.
- iDenfy UAB
- Shufti Pro Ltd.
- ComplyCube Ltd.
- ID-Pal Limited
- Vouched, Inc.
- Intellicheck, Inc.
- AuthenticID, Inc.
- Innovatrics, s.r.o.
- Daon, Inc.
- Facephi Biometria, S.A.
- IDVerse Limited
- Regula Forensics Inc.
- Mitek Systems, Inc.
- Veriff OÜ
- Sum and Substance Ltd
Desenvolvimentos industriais recentes em Mercado de Serviços de Gestão de Conformidade de Autenticação
- Outubro de 2026: A Socure divulgou os resultados do terceiro trimestre de 2026, incluindo 42,7 milhões de USD em novas reservas e uma base de clientes duplicada, superando 6.000, com trajetória para 450 milhões de USD em receita recorrente anual até o final do ano.
- Setembro de 2026: A AMLA publicou seu rascunho final das Normas Técnicas Regulatórias sobre Diligência Devida do Cliente nos termos do Artigo 28(1) do Regulamento de Combate à Lavagem de Dinheiro da UE, Regulamento UE 2024/1624, especificando requisitos para meios de identificação eletrônica em fluxos de trabalho de KYC antes da data de vigência do AMLR em julho de 2027.
- Agosto de 2026: A Socure captou 156 milhões de USD em um investimento estratégico de crescimento liderado pela Summit Partners, com participação da Goldman Sachs Alternatives, Wells Fargo e Docusign, a uma avaliação de 5,2 bilhões de USD. A Socure adquiriu simultaneamente a Fravity, uma plataforma de inteligência artificial agêntica que automatiza investigações de fraude, risco e conformidade, e integrou suas capacidades ao RiskOS como RiskOS_Agents.
- Julho de 2026: A Socure lançou o Remote Verifier, possibilitando 100% de cobertura de verificação de identidade ao adicionar agentes ao vivo à sua plataforma automatizada para menos de 1% dos consumidores não verificados instantaneamente. O serviço foi concebido para aumentar a inclusão financeira em casos de uso de serviços financeiros e governamentais.
Escopo do Relatório Global do Mercado de Serviços de Gestão de Conformidade de Autenticação
O Mercado de Serviços de Gestão de Conformidade de Autenticação compreende consultoria especializada, implementação, monitoramento, auditoria e serviços gerenciados projetados para ajudar as organizações a garantir que seus sistemas de autenticação, processos de verificação de identidade, controles de acesso e práticas de gestão de credenciais estejam em conformidade com os requisitos regulatórios, padrões do setor e estruturas de segurança cibernética.
O Relatório do Mercado de Serviços de Gestão de Conformidade de Autenticação é Segmentado por Oferta (Soluções, Serviços), Tipo de Solução (Verificação de Identidade e Autenticação de Documentos, Autenticação Biométrica e Vivacidade, KYC, KYB e Diligência Devida do Cliente, AML, Sanções, PEP e Triagem de Mídia Adversa, Monitoramento de Transações e Pontuação de Risco, Gestão de Casos e Relatórios Regulatórios, Orquestração de Políticas de Autenticação e Fluxo de Trabalho), Setor do Usuário Final (Serviços Bancários e Financeiros, Provedores de Serviços de Pagamento e fintech, Seguros, Varejo e Comércio Eletrônico, Telecomunicações e Tecnologia da Informação, Jogos e Apostas Online, Saúde e Ciências da Vida, Outros Setores do Usuário Final) e Geografia (América do Norte [Estados Unidos, Canadá, México], América do Sul [Brasil, Argentina, Colômbia, Restante da América do Sul], Europa [Reino Unido, Alemanha, França, Itália, Espanha, Rússia, Restante da Europa], Ásia-Pacífico [China, Japão, Índia, Coreia do Sul, Singapura, Austrália, Restante da Ásia-Pacífico], Oriente Médio [Arábia Saudita, Emirados Árabes Unidos, Turquia, Israel, Restante do Oriente Médio] e África [África do Sul, Nigéria, Egito, Quênia, Restante da África]). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Soluções |
| Serviços |
| Verificação de Identidade e Autenticação de Documentos |
| Autenticação Biométrica e Vivacidade |
| KYC, KYB e Diligência Devida do Cliente |
| AML, Sanções, PEP e Triagem de Mídia Adversa |
| Monitoramento de Transações e Pontuação de Risco |
| Gestão de Casos e Relatórios Regulatórios |
| Orquestração de Políticas de Autenticação e Fluxo de Trabalho |
| Serviços Bancários e Financeiros |
| Provedores de Serviços de Pagamento e fintech |
| Seguros |
| Varejo e Comércio Eletrônico |
| Telecomunicações e Tecnologia da Informação |
| Jogos e Apostas Online |
| Saúde e Ciências da Vida |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Singapura | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Israel | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Egito | |
| Quênia | |
| Restante da África |
| Por Oferta | Soluções | |
| Serviços | ||
| Por Tipo de Solução | Verificação de Identidade e Autenticação de Documentos | |
| Autenticação Biométrica e Vivacidade | ||
| KYC, KYB e Diligência Devida do Cliente | ||
| AML, Sanções, PEP e Triagem de Mídia Adversa | ||
| Monitoramento de Transações e Pontuação de Risco | ||
| Gestão de Casos e Relatórios Regulatórios | ||
| Orquestração de Políticas de Autenticação e Fluxo de Trabalho | ||
| Por Setor do Usuário Final | Serviços Bancários e Financeiros | |
| Provedores de Serviços de Pagamento e fintech | ||
| Seguros | ||
| Varejo e Comércio Eletrônico | ||
| Telecomunicações e Tecnologia da Informação | ||
| Jogos e Apostas Online | ||
| Saúde e Ciências da Vida | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Singapura | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Israel | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Quênia | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Serviços de Gestão de Conformidade de Autenticação?
O tamanho do Mercado de Serviços de Gestão de Conformidade de Autenticação está projetado para expandir de 12,46 bilhões de USD em 2026 e 14,14 bilhões de USD em 2027 para 29,16 bilhões de USD até 2032, registrando um CAGR de 15,58% entre 2027 e 2032.
O que está impulsionando a demanda por serviços de conformidade de autenticação?
O aumento das fraudes de identidade sintética, deepfakes, cadastro remoto e requisitos mais rígidos de KYC, AML, sanções e identidade digital estão aumentando a demanda.
Qual oferta lidera os serviços de gestão de conformidade de autenticação?
As Soluções lideram com uma participação de 85,12% em 2026 e têm projeção de expansão a um CAGR de 15,91% até 2032.
Qual tipo de solução está expandindo mais rapidamente?
A Orquestração de Políticas de Autenticação e Fluxo de Trabalho tem projeção de expansão a um CAGR de 15,87% até 2032, à medida que os compradores buscam tomada de decisão centralizada.
Qual segmento de usuário final está crescendo mais rapidamente?
Os Provedores de Serviços de Pagamento e fintech têm projeção de expansão a um CAGR de 15,82% até 2032, porque as empresas nativas digitais precisam de controles robustos sem infraestrutura legada.
Qual região tem projeção de expansão mais rápida?
A Ásia-Pacífico tem projeção de expansão a um CAGR de 15,74% até 2032, sustentada pela adoção de fintech e iniciativas de identidade digital.