
Taille et Part du Marché des Services de Gestion de la Conformité à l'Authentification
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 14.14 Milliards de dollars |
| Taille du Marché (2032) | 29.16 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 15.58 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Services de Gestion de la Conformité à l'Authentification par Mordor Intelligence
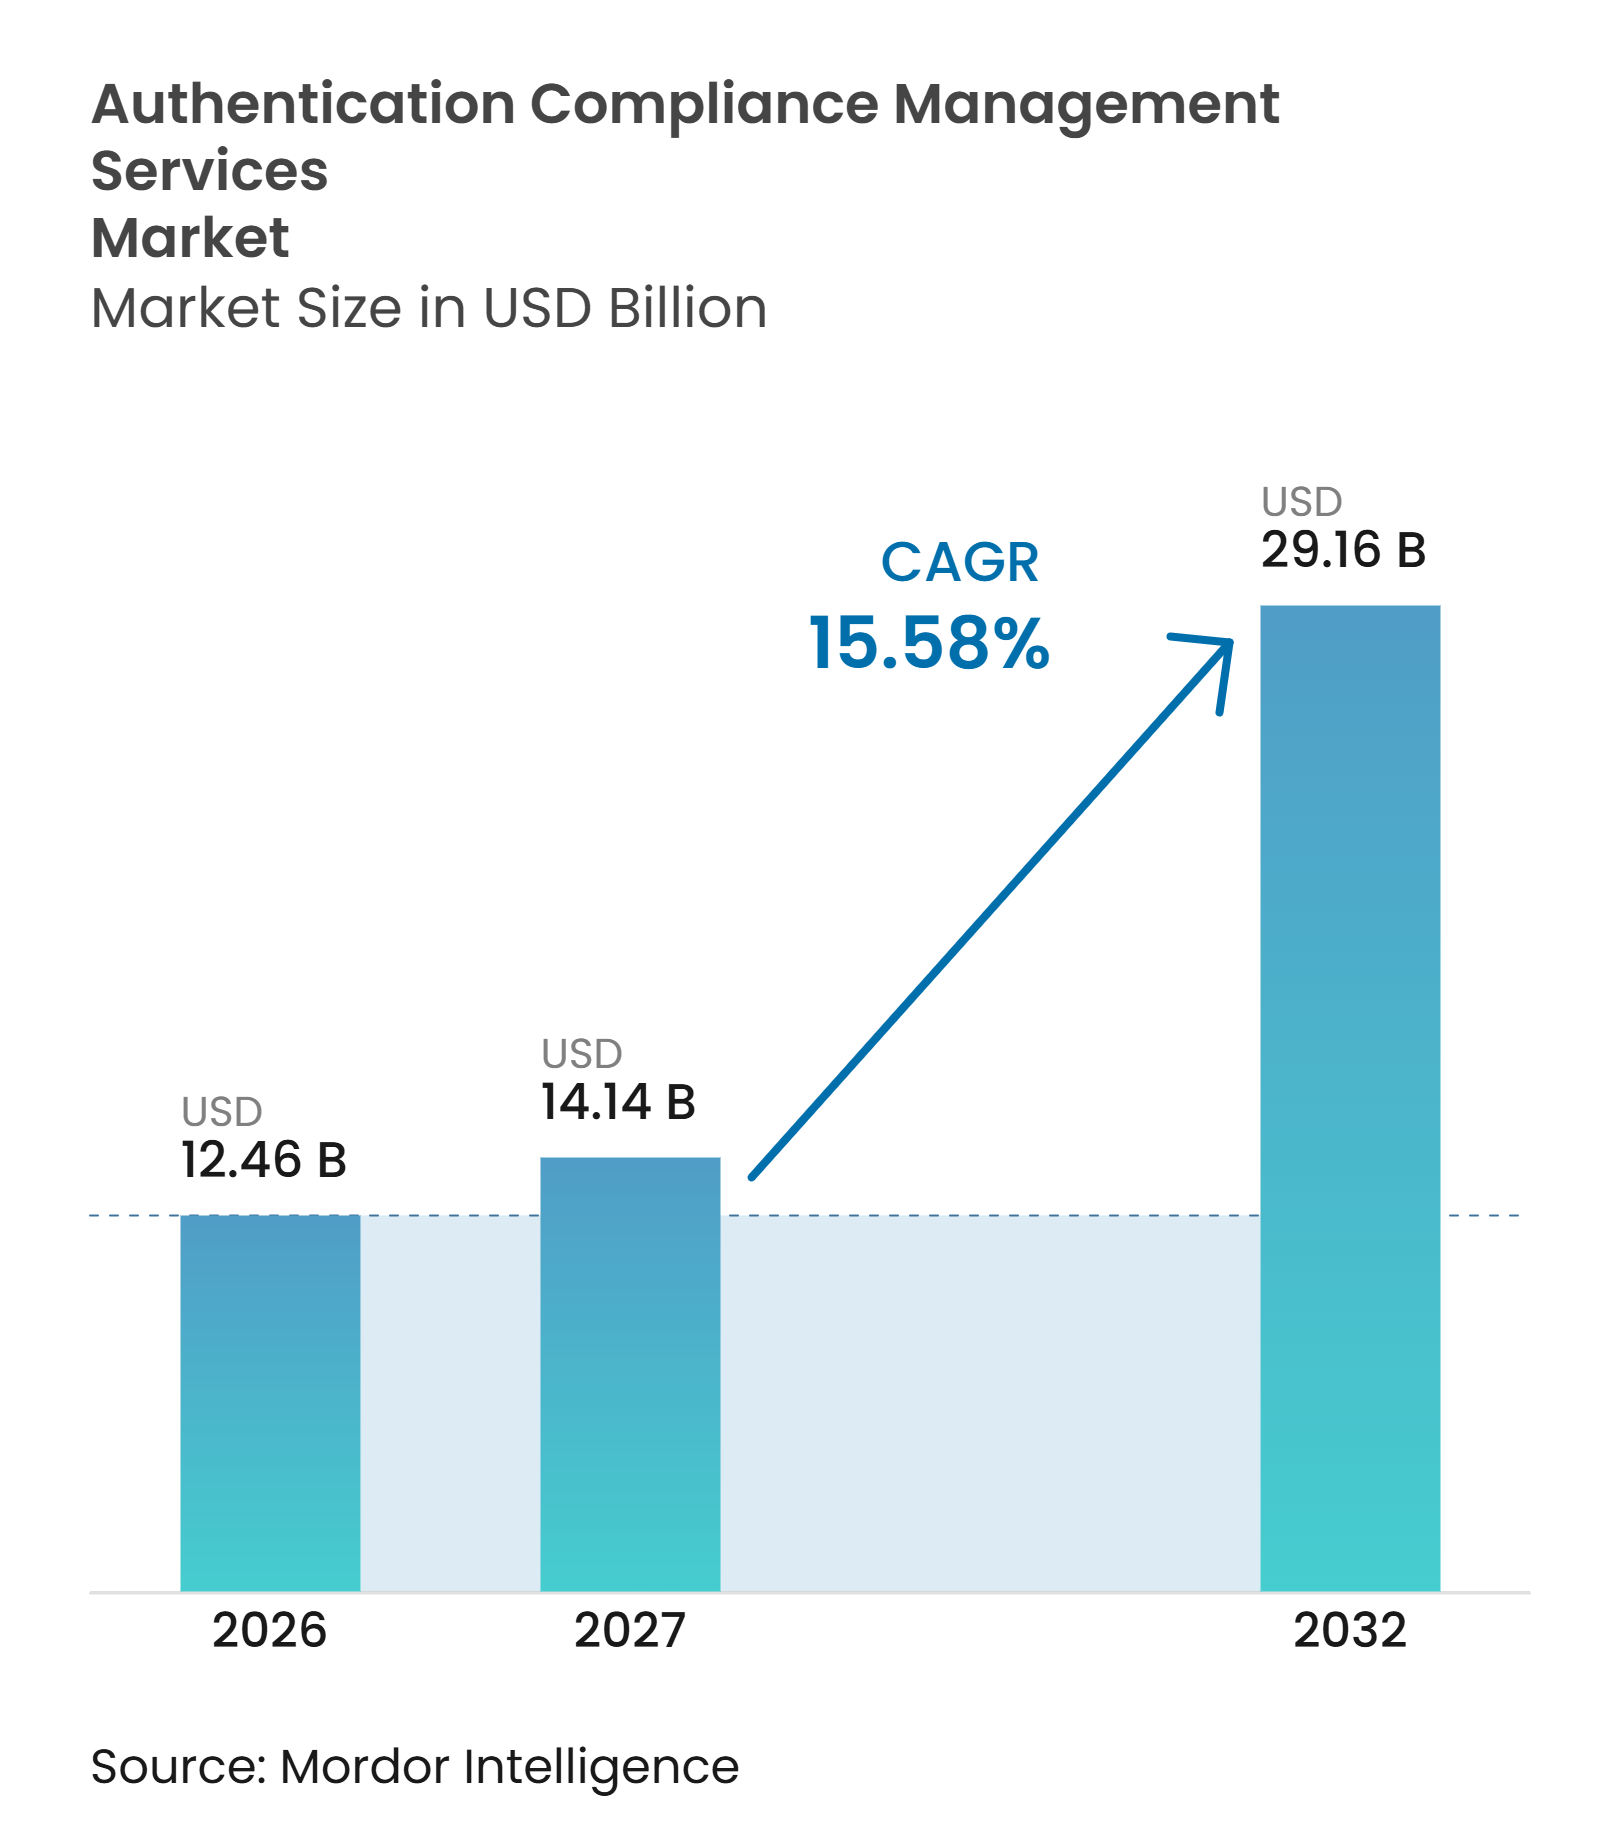
La taille du Marché des Services de Gestion de la Conformité en matière d'Authentification devrait s'étendre de 12,46 milliards USD en 2026 et 14,14 milliards USD en 2027 à 29,16 milliards USD d'ici 2032, enregistrant un CAGR de 15,58 % entre 2027 et 2032. La demande est soutenue par la fraude assistée par l'IA, le renforcement des règles en matière de KYC, de lutte contre le blanchiment d'argent (AML), de filtrage des sanctions et d'identité numérique, ainsi que par l'évolution vers des services financiers à distance et intégrés. Les entreprises remplacent les outils de vérification isolés par des plateformes combinant la vérification de documents, la détection biométrique de vivacité, le filtrage des listes de surveillance et la surveillance continue. Cela crée un avantage pour les prestataires capables de gérer les décisions tout au long du cycle de vie du client, et pas seulement lors de l'intégration. L'Amérique du Nord demeure la plus grande opportunité régionale, tandis que l'Asie-Pacifique devrait se développer plus rapidement à mesure que l'adoption du fintech et les programmes d'identité numérique progressent. La concurrence se concentre de plus en plus sur l'orchestration, les réseaux de données, la certification et la capacité à satisfaire aux exigences réglementaires locales.
Points Clés du Rapport
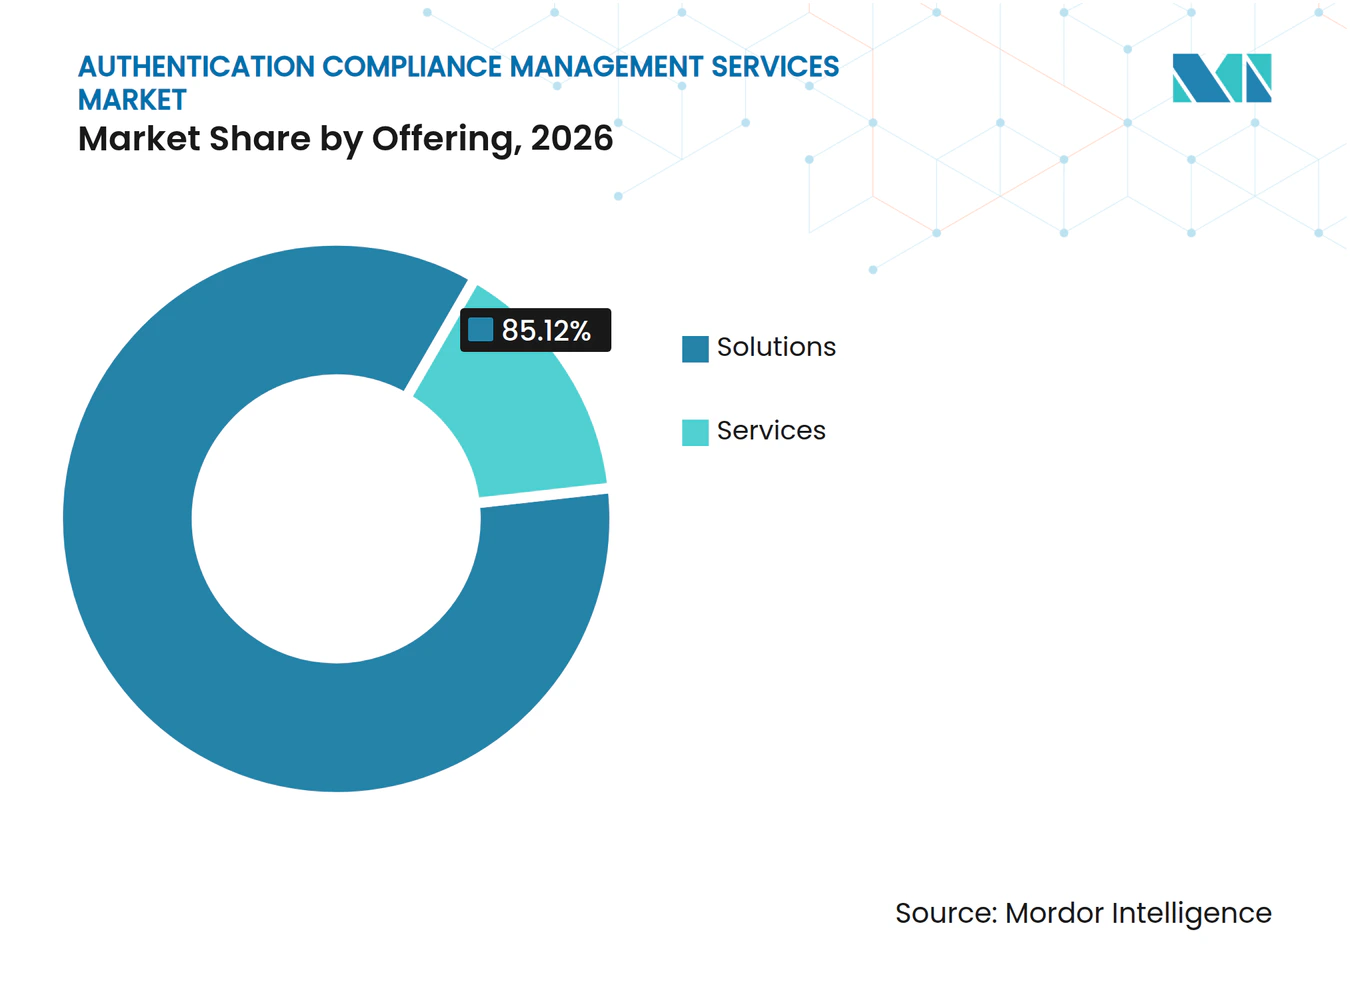
- Par offre, les Solutions détenaient 85,12 % du marché en 2026 et devraient se développer à un CAGR de 15,91 % jusqu'en 2032.
- Par type de solution, la Vérification d'Identité et l'Authentification de Documents représentaient 25,32 % du marché en 2026, tandis que la Politique d'Authentification et l'Orchestration des Flux de Travail devrait se développer à un CAGR de 15,87 % jusqu'en 2032.
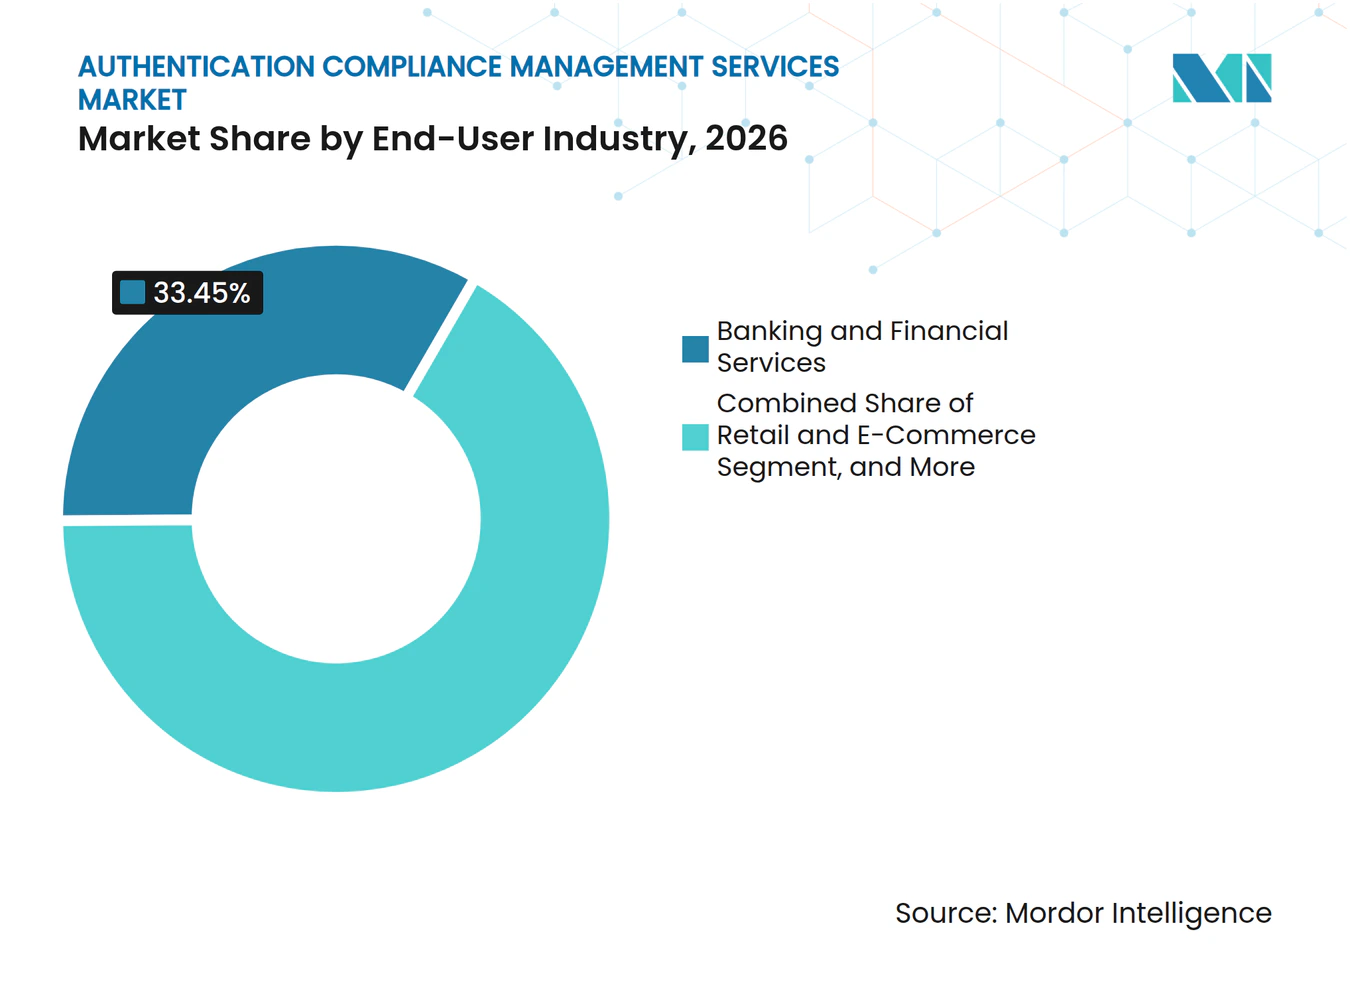
- Par secteur d'utilisation final, les Services Bancaires et Financiers détenaient 33,45 % de la part de marché en 2026, tandis que la fintech et les Prestataires de Services de Paiement devraient se développer à un CAGR de 15,82 % jusqu'en 2032.
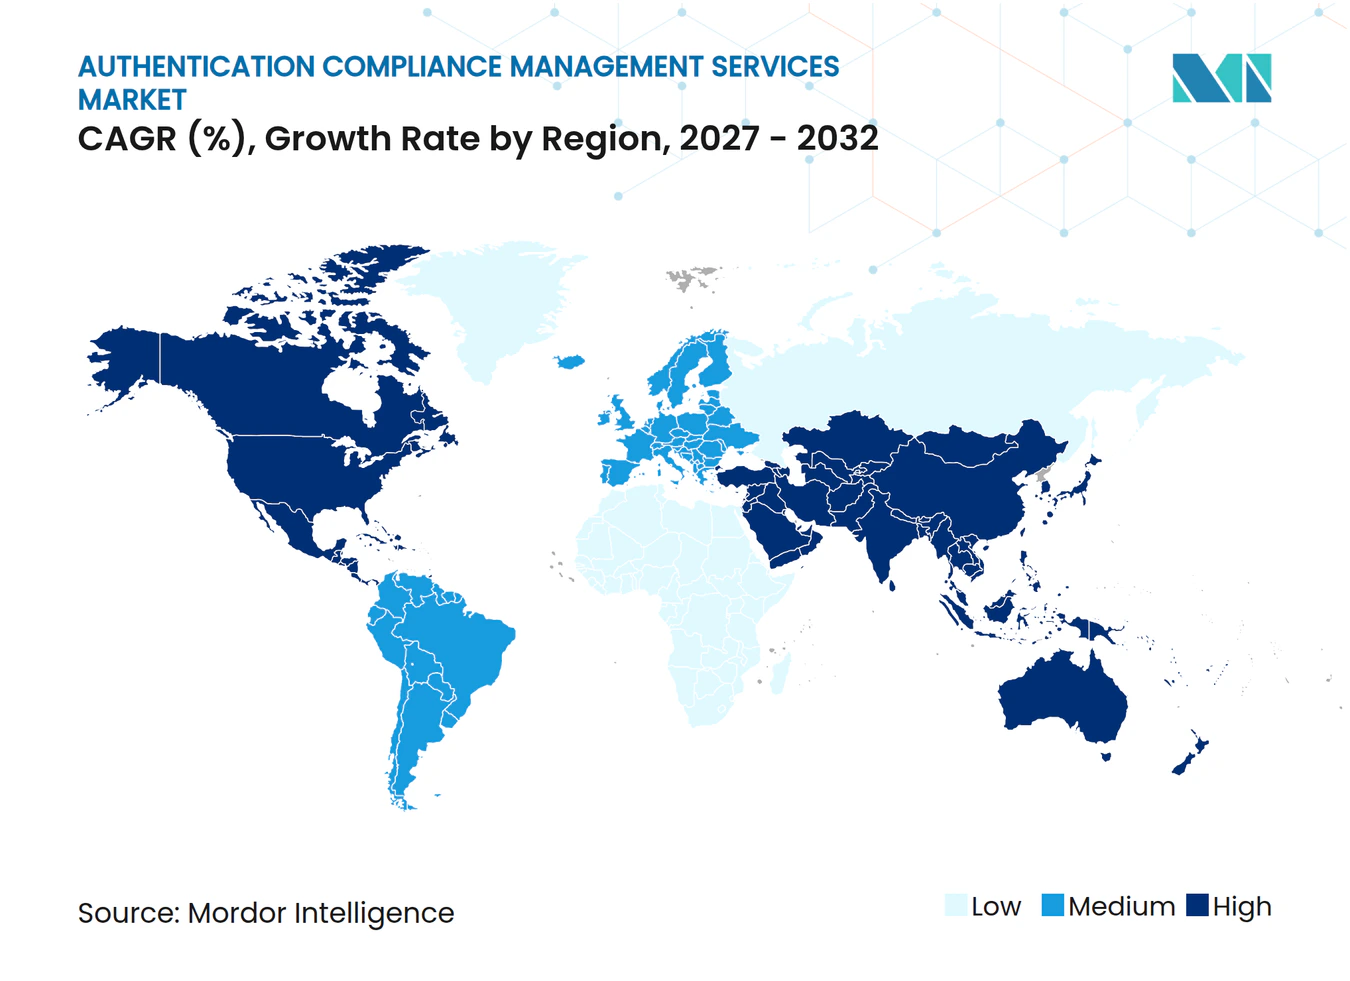
- Par géographie, l'Amérique du Nord représentait 43,17 % de la part de marché en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 15,74 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions du CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Escalade de la Fraude Numérique, des Hypertrucages et des Identités Synthétiques | +3.5% | Mondial, avec une concentration aiguë en Amérique du Nord, en Asie-Pacifique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Renforcement de l'Application des Règles KYC, AML, Sanctions et Identité Numérique | +3.2% | Mondial, avec les volumes de pénalités les plus élevés en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Expansion de l'Intégration à Distance et de la Finance Intégrée | +2.4% | Mondial, avec une adoption avancée en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Initiatives d'Interopérabilité Transfrontalière des Identités Numériques | +1.8% | Europe, Amérique du Sud, Asie-Pacifique, et Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Transition des Entreprises vers l'Authentification Continue et la Surveillance du Cycle de Vie | +1.5% | Amérique du Nord et Europe, avec une adoption précoce à Singapour et aux Émirats Arabes Unis | Moyen terme (2 à 4 ans) |
| Demande d'Automatisation de la Conformité de la Part des PME et des Plateformes Numériques Mal Desservies | +1.2% | Asie-Pacifique, Amérique du Sud et Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Escalade de la Fraude Numérique, des Hypertrucages et des Identités Synthétiques
Les schémas de fraude sont de plus en plus conçus pour contourner les contrôles de vérification distincts tout au long du parcours client. Entrust a signalé que les attaques par injection ont augmenté de 40 % d'une année sur l'autre, et que les hypertrucages représentaient 1 tentative de fraude biométrique sur 5.[1] Ces attaques injectent des vidéos manipulées dans les systèmes de vérification au lieu de présenter un visage à une caméra. Le Marché des Services de Gestion de la Conformité à l'Authentification accorde donc une plus grande valeur aux contrôles capables de détecter les attaques à l'intérieur du canal de vérification. LexisNexis Risk Solutions a également signalé une multiplication par 8 de la fraude aux identités synthétiques et a constaté qu'elle représentait 11 % de la fraude mondiale. Les prestataires répondent en combinant les signaux liés aux appareils, aux documents, à la biométrie et aux transactions au sein d'un seul processus de décision. Le défi opérationnel ne se limite plus aux documents falsifiés lors de l'intégration initiale. Un client peut présenter un document authentique tandis qu'un attaquant compromet le processus de capture en direct ou utilise une identité synthétique lors de transactions ultérieures. La détection des attaques de présentation selon la norme ISO/IEC 30107-3 devient un point de référence important pour l'acquisition de la vivacité biométrique. Les fournisseurs ont également besoin d'outils permettant d'identifier les risques d'injection côté serveur, plutôt que de s'appuyer uniquement sur une comparaison de selfies. Cette exigence favorise les plateformes qui examinent continuellement les signaux de risque et mettent à jour les politiques à mesure que de nouveaux schémas d'attaque apparaissent. Elle réduit également l'écart entre la prévention de la fraude et les opérations de conformité au sein du Marché des Services de Gestion de la Conformité à l'Authentification.
Renforcement de l'Application des Règles KYC, AML, Sanctions et Identité Numérique
Les règles KYC, AML, sanctions et identité numérique font de la technologie de conformité une dépense opérationnelle nécessaire pour les organisations réglementées. Le Règlement UE 2024/1624 établit un cadre de lutte contre le blanchiment d'argent plus uniforme au sein de l'Union européenne et s'applique à partir de juillet 2027.[2] Le cadre exige des entités assujetties qu'elles acceptent des preuves d'identité numérique qualifiantes pour l'intégration à distance. L'Autorité de Lutte contre le Blanchiment d'Argent a publié des projets de normes techniques sur la vigilance à l'égard de la clientèle en septembre 2026, incluant des exigences relatives à l'identification électronique dans les processus KYC. Ces mesures accroissent le besoin de pistes d'audit, de contrôles juridictionnels et d'une gestion cohérente des dossiers. Pour les acheteurs, les changements réglementaires créent un besoin pratique de prouver comment chaque décision a été prise. Une plateforme de conformité doit prendre en charge les vérifications d'identité, le contrôle des sanctions, la gestion des dossiers et la conservation des preuves sous une forme pouvant être examinée ultérieurement. Cela rend la couverture multijuridictionnelle plus précieuse qu'une fonctionnalité de vérification étroite. Le Marché des Services de Gestion de la Conformité à l'Authentification bénéficie lorsque les organisations remplacent les processus manuels qui ne peuvent pas être mis à l'échelle entre les produits ou les territoires. Les prestataires dotés de règles configurables peuvent adapter une plateforme commune aux obligations locales sans reconstruire chaque flux de travail. Cette flexibilité est particulièrement pertinente pour les institutions financières qui opèrent sur plusieurs marchés et font face à différentes normes d'intégration.
Expansion de l'Intégration à Distance et de la Finance Intégrée
L'intégration à distance devient une partie standard de la prestation de services numériques, augmentant le besoin de vérifications d'identité à distance fiables. La Commission européenne a adopté 7 règlements d'exécution pour le Portefeuille d'Identité Numérique de l'UE en juillet 2025. Le Règlement d'Exécution de la Commission UE 2025/846 sur la correspondance d'identité transfrontalière est entré en vigueur en mai 2025. Ces mesures soutiennent des interactions d'identité plus cohérentes entre les services et les frontières. Elles augmentent également la pression sur les prestataires de services pour qu'ils acceptent des justificatifs numériques de confiance dans les flux de travail à distance. Le Marché des Services de Gestion de la Conformité à l'Authentification progresse lorsque l'intégration à distance nécessite des preuves plus solides et des contrôles continus. La finance intégrée ajoute de la complexité car les services financiers sont fournis dans le cadre de parcours de vente au détail, de main-d'œuvre, de mobilité et de logiciels. Ces modèles peuvent impliquer une plateforme, une institution financière, un commerçant et un client final dans le même chemin de transaction. Chaque participant a besoin d'autorisations définies et d'un moyen de vérifier l'identité et le rôle des autres. La conformité devient une activité continue du cycle de vie plutôt qu'une vérification d'intégration ponctuelle. Les plateformes qui appliquent des règles dans les relations B2B, B2B2C et B2B2X peuvent répondre à cette exigence plus efficacement que les outils de vérification de documents autonomes. Cela favorise les fournisseurs qui combinent la vérification d'identité avec les contrôles d'accès, la surveillance et les capacités de révocation.
Initiatives d'Interopérabilité Transfrontalière des Identités Numériques
Les programmes d'interopérabilité des identités numériques passent des projets pilotes aux cadres opérationnels dans plusieurs régions. L'Organisation des États Américains a déclaré en avril 2026 qu'idLAC permet aux citoyens du Brésil et de l'Uruguay d'accéder aux services numériques de l'autre pays.[3] L'organisation a rapporté que 12 pays d'Amérique du Sud s'étaient engagés dans le cadre et qu'au moins 6 devraient disposer de capacités opérationnelles d'ici fin 2026. Les Six des Balkans occidentaux se sont également engagés en faveur de portefeuilles d'identité numérique interopérables alignés sur l'approche du Portefeuille d'Identité Numérique Européen en octobre 2025. Ces initiatives créent un besoin de systèmes capables de reconnaître les justificatifs émis par plusieurs autorités de confiance. L'interopérabilité n'élimine pas les règles nationales, mais elle peut rendre les vérifications d'identité transfrontalières plus pratiques. Les fournisseurs doivent se connecter à des systèmes de confiance fédérés et utiliser des protocoles acceptés tels qu'OpenID Connect et les Justificatifs Vérifiables W3C. La Fondation OpenID a signalé une activité dans plus de 45 pays et 25 organisations via le SIDI Hub en 2025. Une intégration précoce peut aider une plateforme à participer à de nouveaux corridors de services transfrontaliers à mesure qu'ils deviennent disponibles. Il s'agit d'une opportunité à long terme car les normes techniques, la reconnaissance juridique et l'adoption par les utilisateurs doivent toutes se développer ensemble. Le Marché des Services de Gestion de la Conformité à l'Authentification peut en bénéficier à mesure que les organisations ont besoin d'outils pour gérer ces relations de confiance complexes.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions du CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Fragmentation des Exigences Réglementaires Mondiales et de Résidence des Données | -1.8% | Mondial, le plus aigu en Asie-Pacifique et au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Coûts Élevés d'Intégration et de Gestion du Changement dans les Environnements Hérités | -1.4% | Amérique du Nord et Europe, où les systèmes bancaires centraux sont les plus anciens | Moyen terme (2 à 4 ans) |
| Exposition à la Confidentialité, au Consentement et aux Biais Biométriques | -1.0% | Europe, Amérique du Nord et marchés d'Asie-Pacifique dotés de lois sur la confidentialité biométrique | Moyen terme (2 à 4 ans) |
| Usurpation par IA Générative Adversariale et Dérive des Modèles | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Fragmentation des Exigences Réglementaires Mondiales et de Résidence des Données
Les différentes réglementations locales peuvent rendre coûteux le déploiement du même service de conformité dans plusieurs pays. La Comisión para el Mercado Financiero du Chili a publié la NCG 538 en juin 2025, exigeant une authentification forte du client par biométrie pour les émetteurs de paiement et les prestataires de services financiers. La règle exige une authentification biométrique pour les interactions avec les clients à partir de juillet 2026. L'Autorité des Valeurs Mobilières d'Israël a également publié en février 2025 une directive pour les sociétés de paiement utilisant des technologies d'identification en ligne dans les processus AML. Ces cadres créent des besoins distincts en matière d'intégration technique locale, de registres d'audit et de méthodes de vérification approuvées. Pour les petits fournisseurs, les exigences de stockage local des données et de certification peuvent réduire le nombre de pays pouvant être desservis de manière rentable. Les plateformes plus importantes sont mieux placées pour absorber ces coûts fixes et réutiliser leur expertise en matière de conformité auprès de leurs clients. Cela peut renforcer les coûts de changement lorsqu'un acheteur dépend déjà de la mise en œuvre locale d'un prestataire. Cela peut également ralentir l'entrée sur des marchés où les règles évoluent rapidement. Le Marché des Services de Gestion de la Conformité à l'Authentification reste attractif, mais les prestataires ont besoin de capacités juridiques, de données et opérationnelles locales pour capter la demande. Les organisations cherchant à s'étendre au-delà des frontières peuvent favoriser une plateforme disposant d'une couverture régionale existante, même si son coût initial est plus élevé.
Coûts Élevés d'Intégration et de Gestion du Changement dans les Environnements Hérités
Les institutions financières établies exploitent souvent des systèmes centraux qui n'ont pas été conçus pour l'orchestration de la conformité basée sur les API. Le remplacement ou l'ajout d'une couche de décision KYC ou AML peut nécessiter des révisions de modèles, une reformation du personnel, des tests de contrôle et une approbation réglementaire. Ces exigences rendent le processus de mise en œuvre plus long qu'un déploiement logiciel classique. Les organisations faisant l'objet de mesures d'exécution formelles peuvent faire face à des limites supplémentaires sur la vitesse de changement des processus. Il en résulte une préférence pour les outils pouvant fonctionner en superposition plutôt que d'exiger un remplacement complet. Cela peut retarder la conversion des revenus au sein du Marché des Services de Gestion de la Conformité à l'Authentification. Les cycles de remplacement des plateformes centrales s'étendent généralement sur 12 à 18 mois. Le coût ne se limite pas aux travaux d'intégration car les équipes de conformité doivent valider le processus révisé et démontrer la continuité des contrôles. Les fournisseurs proposant un déploiement modulaire peuvent réduire cette charge en ajoutant des composants de vivacité, de contrôle des listes de surveillance ou de flux de travail par étapes. Un tel modèle permet à un client d'améliorer ses contrôles tout en maintenant son cadre opérationnel existant. Il soutient également des relations récurrentes avec les fournisseurs après l'installation du premier module. Le frein reste significatif là où la technologie héritée, la surveillance réglementaire et la capacité technique interne limitée se conjuguent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Offre :
Les Plateformes Logicielles Occupent la Position la Plus ImportanteLes Solutions détenaient 85,12 % du marché en 2026 et devraient se développer à un CAGR de 15,91 % jusqu'en 2032. Ce résultat montre que les acheteurs préfèrent les plateformes logicielles intégrées aux engagements de services uniquement. Les organisations souhaitent de plus en plus que la vérification des documents, les contrôles de vivacité, le contrôle des listes de surveillance et les règles de flux de travail fonctionnent via une seule interface. Une plateforme unifiée peut réduire la charge liée à la connexion d'outils distincts et à la maintenance de pistes de preuves séparées. Elle peut également fournir une vue plus cohérente du risque client et transactionnel. La catégorie Solutions comprend la couche logicielle qui prend en charge la vérification, le contrôle, la surveillance, la prise de décision et la gestion des dossiers. Sa position reflète la nécessité d'appliquer des contrôles à des volumes de transactions plus élevés sans augmenter les équipes manuelles au même rythme.
La catégorie Services couvre les opérations de conformité gérées, le reporting réglementaire externalisé et la révision de dossiers par des tiers. Elle reste pertinente pour les institutions de niveau intermédiaire et les entreprises réglementées qui manquent de personnel spécialisé en technologie de conformité. Les Services peuvent également soutenir les organisations qui ont besoin d'une révision indépendante tout en opérant sous une ordonnance d'exécution. Les attentes en matière de certification, notamment les exigences d'acquisition liées à la norme ISO/IEC 27001, encouragent les acheteurs à sélectionner des prestataires dotés de contrôles clairs et de pratiques opérationnelles documentées. Les prestataires de plateformes qui ajoutent des services gérés peuvent utiliser les connaissances opérationnelles issues de cas réels pour améliorer leurs produits. Les prestataires de services uniquement peuvent faire face à des marges plus serrées à mesure que l'automatisation prend en charge une plus grande part des tâches de vérification répétables. Le Marché des Services de Gestion de la Conformité à l'Authentification favorise donc les offres qui combinent l'échelle logicielle avec un support humain ciblé.


Par Type de Solution :
La Vérification d'Identité Mène Tandis que l'Orchestration Se Développe le Plus RapidementLa Vérification d'Identité et l'Authentification de Documents représentaient 25,32 % de la part du Marché des Services de Gestion de la Conformité à l'Authentification en 2026. L'authenticité des documents est une exigence fondamentale car l'intégration réglementée commence par la preuve de l'identité du client. L'Authentification Biométrique et la Vivacité sont passées d'une fonctionnalité premium à un contrôle standard pour l'intégration à distance. Le GAFI a déclaré en février 2025 que l'intégration sans face-à-face n'a pas besoin d'être à haut risque lorsque des contrôles de vivacité biométrique solides sont utilisés. Cette position soutient l'adoption de contrôles de vivacité plus robustes dans les processus d'intégration numérique. Les fonctions KYC, KYB et de vigilance à l'égard de la clientèle restent étroitement liées à la vérification d'identité car une identité vérifiée doit être évaluée pour le risque réglementaire.
La Politique d'Authentification et l'Orchestration des Flux de Travail devraient se développer à un CAGR de 15,87 % jusqu'en 2032. Les acheteurs vont au-delà de l'achat d'outils individuels et se tournent vers des plateformes qui dirigent chaque transaction à travers la séquence de vérification appropriée. Les règles peuvent varier selon le type de client, la géographie, le produit, la valeur de la transaction ou le signal de risque. Le contrôle AML, des sanctions, des personnes politiquement exposées (PPE) et des médias défavorables forme un pool de demande connecté car les entreprises doivent évaluer le risque client par rapport à plusieurs sources. La surveillance des transactions et la notation des risques deviennent plus importantes à mesure que les services de finance intégrée augmentent l'activité transactionnelle. La gestion des dossiers et le reporting réglementaire créent une demande récurrente de la part des entreprises qui doivent documenter les enquêtes et déposer des rapports d'activités suspectes. La position du marché de l'orchestration reflète sa capacité à connecter ces fonctions dans un processus opérationnel traçable.
Par Secteur d'Utilisation Final :
Le Secteur Bancaire Mène la Demande Tandis que la fintech et les Prestataires de Paiement Se Développent Plus RapidementLes Services Bancaires et Financiers détenaient 33,45 % du marché en 2026. Les banques exigent le KYC, l'AML, le contrôle des sanctions et la surveillance des transactions pour un grand nombre de relations clients. Ces obligations s'appliquent aux activités bancaires aux particuliers, aux entreprises et aux correspondants. Le secteur gère également des transactions de grande valeur, ce qui augmente le coût de la fraude ou du manquement à la conformité. Par conséquent, les institutions financières ont besoin de plateformes capables de prendre en charge à la fois l'intégration à volume élevé et les enquêtes détaillées. Leurs exigences de contrôle établies font du secteur bancaire une source centrale de demande pour la technologie d'identité et de conformité. Le secteur nécessite également des intégrations avec les systèmes bancaires centraux, de paiement et de gestion de la relation client.
La fintech et les Prestataires de Services de Paiement devraient se développer à un CAGR de 15,82 % jusqu'en 2032. Les opérateurs axés sur le numérique ont besoin de capacités de conformité similaires à celles des banques traditionnelles, mais souvent sans la même infrastructure de conformité interne. L'assurance, le commerce de détail et le commerce électronique constituent également des pools de demande pertinents à mesure que les exigences d'identité basées sur le risque s'étendent aux transactions numériques adjacentes. La Subtel du Chili a exigé que les entreprises de télécommunications utilisent la vérification biométrique pour les interactions avec les clients à partir du 4 février 2025. Les jeux et les jeux d'argent en ligne sont exposés à une activité frauduleuse rapide et nécessitent des contrôles capables d'équilibrer la conversion avec la gestion des risques. Les soins de santé et les sciences de la vie sont des utilisateurs à un stade plus précoce de ces outils, avec une demande liée à la vérification de l'identité des patients. Ces schémas d'utilisation finale élargissent le Marché des Services de Gestion de la Conformité à l'Authentification au-delà des cas d'utilisation traditionnels de la criminalité financière.


Analyse Géographique
Marché des Services de Gestion de la Conformité en matière d'Authentification en Amérique du Nord
L'Amérique du Nord détenait 43,17 % de la part du marché des Services de Gestion de la Conformité en matière d'Authentification en 2026. Les États-Unis soutiennent cette position grâce à leur large base d'institutions financières réglementées, d'entreprises de paiement et de sociétés fintech. Les obligations liées au Bank Secrecy Act, à l'OFAC et au FinCEN créent un besoin continu d'outils KYC, AML, de filtrage et de surveillance. Les entreprises adjacentes au secteur des paiements sont exposées à des risques significatifs en matière d'application lorsque leurs contrôles ne satisfont pas aux exigences. Le cadre d'identité numérique Llave MX du Mexique ajoute également un mécanisme d'identité formel que les entreprises nécessitant une vérification d'identité numérique doivent accepter. Cela confère à la région plusieurs facteurs favorisant l'adoption durable des plateformes.
Marché des Services de Gestion de la Conformité en matière d'Authentification en Europe
L'Europe connaît un cycle important de mise à niveau réglementaire. Le Règlement européen sur la lutte contre le blanchiment de capitaux s'applique à partir de juillet 2027 et vise à créer des obligations AML plus cohérentes entre les États membres. Le programme de Portefeuille d'Identité Numérique Européen impose aux États membres de fournir des portefeuilles à leurs citoyens d'ici fin 2026. Cela crée une opportunité pour les fournisseurs capables de prendre en charge des justificatifs numériques de confiance et l'intégration à distance. En Allemagne, IDnow et Docusign ont lancé une solution conjointe en septembre 2025 combinant la vérification d'identité basée sur l'eID avec des signatures électroniques qualifiées pour une intégration conforme aux exigences AML. Le Royaume-Uni clarifie également la manière dont les services d'identité numérique certifiés peuvent interagir avec les règles de lutte contre le blanchiment de capitaux.
Marché des Services de Gestion de la Conformité en matière d'Authentification en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et en Afrique
L'Asie-Pacifique devrait se développer à un CAGR de 15,74 % jusqu'en 2032, ce qui en fait l'opportunité régionale à la croissance la plus rapide. L'écosystème Aadhaar de l'UIDAI en Inde démontre la vérification d'identité biométrique à grande échelle. Singapour dispose d'exigences AML solides et d'un environnement de services financiers numériques bien développé. La hausse de la valeur des amendes AML en Chine en 2025 indique également un besoin accru d'investissement en matière de conformité. L'Amérique du Sud développe une capacité d'identité numérique transfrontalière grâce à l'initiative idLAC entre le Brésil et l'Uruguay. Le Moyen-Orient et l'Afrique partent d'une base plus modeste, mais bénéficient du renforcement de l'application des réglementations et du développement de l'infrastructure d'identité numérique. Le marché des Services de Gestion de la Conformité en matière d'Authentification exige des fournisseurs qu'ils s'adaptent à des différences réglementaires et opérationnelles significatives dans ces régions.
Paysage Concurrentiel
Concentration du Marché
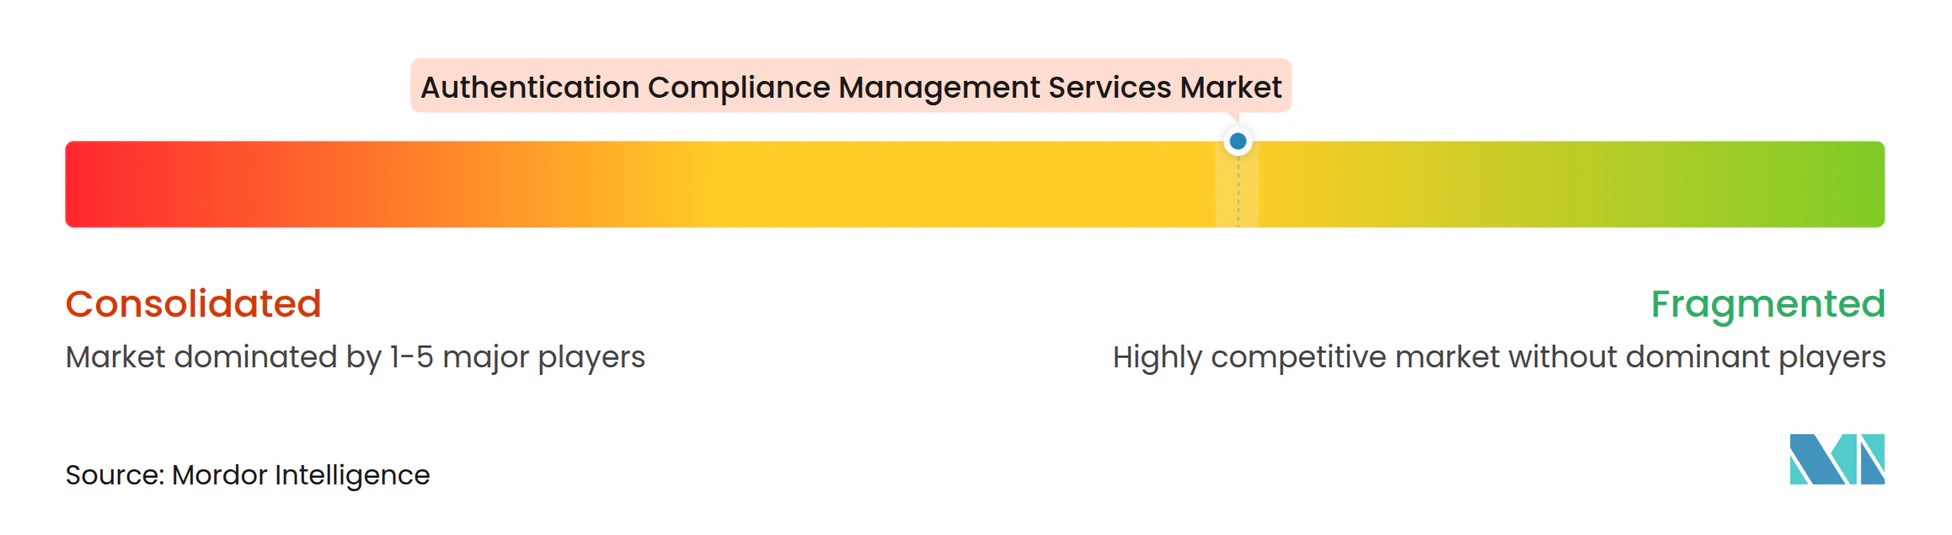
Le Marché des Services de Gestion de la Conformité à l'Authentification est modérément fragmenté dans la vérification et plus concentré dans l'orchestration. Les prestataires spécialisés se concentrent sur l'authentification de documents ou la vivacité biométrique. Les plateformes plus larges combinent la vérification d'identité, le contrôle AML, la gestion des dossiers et les contrôles de flux de travail. Cela crée une division entre les prestataires de fonctionnalités étroites et les prestataires qui soutiennent un processus de conformité de bout en bout. La concurrence s'éloigne des fonctionnalités individuelles pour se concentrer sur la solidité du réseau de prise de décision d'un prestataire. Un réseau construit à partir de nombreuses interactions clients peut identifier des schémas de fraude récurrents qu'un seul client ne peut pas voir seul.
Jumio a lancé Cross-Transaction Risk en avril 2025, en utilisant un réseau préservant la confidentialité de plus de 32 millions d'identités connues. La société a déclaré que cette capacité avait permis une augmentation moyenne de 28 % des détections de fraude dans sa base de clients. La certification de vivacité ISO/IEC 30107-3 de niveau 2 devient également une exigence d'acquisition importante. Les fournisseurs disposant de tests accrédités sont mieux placés pour concourir aux programmes d'entreprise qui nécessitent des preuves de performance biométrique. En mars 2026, Jumio a déclaré que sa solution Liveness Premium avait traité plus de 100 millions de transactions d'authentification depuis son lancement en juin 2025. Ces actions montrent que la certification, l'échelle opérationnelle et l'intelligence réseau deviennent des outils concurrentiels centraux.
Socure a acquis Fravity en août 2026 après avoir annoncé un investissement stratégique de croissance de 156 millions USD à une valorisation de 5,2 milliards USD. L'acquisition a ajouté des capacités d'automatisation agentique de la fraude, du risque et de la conformité à la plateforme RiskOS. Socure a également introduit Remote Verifier en juillet 2026 pour utiliser des agents en direct pour les consommateurs qui ne pouvaient pas être vérifiés instantanément par des méthodes automatisées. Les challengers plus petits, notamment iDenfy, ComplyCube et Shufti Pro, se font concurrence grâce à une tarification transparente et une intégration en libre-service. Leur approche cible la fintech, les jeux et d'autres entreprises numériques qui peuvent être mal desservies par les grands prestataires.
Leaders du Secteur des Services de Gestion de la Conformité à l'Authentification
-
LexisNexis Risk Solutions
-
Experian plc
-
Thales S.A.
-
Jumio Corporation
-
Trulioo Information Services Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services de Gestion de la Conformité en matière d'Authentification Entreprises couvertes dans ce rapport
- Thales S.A.
- Experian plc
- LexisNexis Risk Solutions Inc.
- Trulioo Information Services Inc.
- Jumio Corporation
- IDnow GmbH
- Persona Identities, Inc.
- Socure, Inc.
- iDenfy UAB
- Shufti Pro Ltd.
- ComplyCube Ltd.
- ID-Pal Limited
- Vouched, Inc.
- Intellicheck, Inc.
- AuthenticID, Inc.
- Innovatrics, s.r.o.
- Daon, Inc.
- Facephi Biometria, S.A.
- IDVerse Limited
- Regula Forensics Inc.
- Mitek Systems, Inc.
- Veriff OÜ
- Sum and Substance Ltd
Développements industriels récents dans Marché des Services de Gestion de la Conformité en matière d'Authentification
- Octobre 2026 : Socure a publié ses résultats du troisième trimestre 2026, incluant 42,7 millions USD de nouvelles réservations et un nombre de clients doublé dépassant 6 000, en bonne voie pour atteindre 450 millions USD de revenus récurrents annuels d'ici la fin de l'année.
- Septembre 2026 : l'AMLA a publié ses projets finaux de Normes Techniques Réglementaires sur la Vigilance à l'Égard de la Clientèle en vertu de l'Article 28(1) du Règlement de l'UE sur la Lutte contre le Blanchiment d'Argent, Règlement UE 2024/1624, précisant les exigences relatives aux moyens d'identification électronique dans les flux de travail KYC avant la date d'entrée en vigueur de l'AMLR en juillet 2027.
- Août 2026 : Socure a levé 156 millions USD dans le cadre d'un investissement stratégique de croissance dirigé par Summit Partners, avec la participation de Goldman Sachs Alternatives, Wells Fargo et Docusign, à une valorisation de 5,2 milliards USD. Socure a simultanément acquis Fravity, une plateforme d'IA agentique qui automatise les enquêtes sur la fraude, le risque et la conformité, et a intégré ses capacités dans RiskOS sous le nom de RiskOS_Agents.
- Juillet 2026 : Socure a lancé Remote Verifier, permettant une couverture de vérification d'identité à 100 % en ajoutant des agents en direct à sa plateforme automatisée pour les moins de 1 % de consommateurs non vérifiés instantanément. Le service visait à accroître l'inclusion financière dans les cas d'utilisation des services financiers et gouvernementaux.
Périmètre du Rapport Mondial sur le Marché des Services de Gestion de la Conformité à l'Authentification
Le Marché des Services de Gestion de la Conformité à l'Authentification comprend des services spécialisés de conseil, de mise en œuvre, de surveillance, d'audit et de services gérés conçus pour aider les organisations à s'assurer que leurs systèmes d'authentification, leurs processus de vérification d'identité, leurs contrôles d'accès et leurs pratiques de gestion des justificatifs sont conformes aux exigences réglementaires, aux normes industrielles et aux cadres de cybersécurité.
Le Rapport sur le Marché des Services de Gestion de la Conformité à l'Authentification est Segmenté par Offre (Solutions, Services), Type de Solution (Vérification d'Identité et Authentification de Documents, Authentification Biométrique et Vivacité, KYC, KYB et Vigilance à l'Égard de la Clientèle, AML, Sanctions, PPE et Contrôle des Médias Défavorables, Surveillance des Transactions et Notation des Risques, Gestion des Dossiers et Reporting Réglementaire, Politique d'Authentification et Orchestration des Flux de Travail), Secteur d'Utilisation Final (Services Bancaires et Financiers, fintech et Prestataires de Services de Paiement, Assurance, Commerce de Détail et Commerce Électronique, Télécommunications et Technologies de l'Information, Jeux et Jeux d'Argent en Ligne, Soins de Santé et Sciences de la Vie, Autres Secteurs d'Utilisation Final), et Géographie (Amérique du Nord [États-Unis, Canada, Mexique], Amérique du Sud [Brésil, Argentine, Colombie, Reste de l'Amérique du Sud], Europe [Royaume-Uni, Allemagne, France, Italie, Espagne, Russie, Reste de l'Europe], Asie-Pacifique [Chine, Japon, Inde, Corée du Sud, Singapour, Australie, Reste de l'Asie-Pacifique], Moyen-Orient [Arabie Saoudite, Émirats Arabes Unis, Turquie, Israël, Reste du Moyen-Orient], et Afrique [Afrique du Sud, Nigéria, Égypte, Kenya, Reste de l'Afrique]). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| Solutions |
| Services |
| Vérification d'Identité et Authentification de Documents |
| Authentification Biométrique et Vivacité |
| KYC, KYB et Vigilance à l'Égard de la Clientèle |
| AML, Sanctions, PPE et Contrôle des Médias Défavorables |
| Surveillance des Transactions et Notation des Risques |
| Gestion des Dossiers et Reporting Réglementaire |
| Politique d'Authentification et Orchestration des Flux de Travail |
| Services Bancaires et Financiers |
| fintech et Prestataires de Services de Paiement |
| Assurance |
| Commerce de Détail et Commerce Électronique |
| Télécommunications et Technologies de l'Information |
| Jeux et Jeux d'Argent en Ligne |
| Soins de Santé et Sciences de la Vie |
| Autres Secteurs d'Utilisation Final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Singapour | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | |
| Turquie | |
| Israël | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Égypte | |
| Kenya | |
| Reste de l'Afrique |
| Par Offre | Solutions | |
| Services | ||
| Par Type de Solution | Vérification d'Identité et Authentification de Documents | |
| Authentification Biométrique et Vivacité | ||
| KYC, KYB et Vigilance à l'Égard de la Clientèle | ||
| AML, Sanctions, PPE et Contrôle des Médias Défavorables | ||
| Surveillance des Transactions et Notation des Risques | ||
| Gestion des Dossiers et Reporting Réglementaire | ||
| Politique d'Authentification et Orchestration des Flux de Travail | ||
| Par Secteur d'Utilisation Final | Services Bancaires et Financiers | |
| fintech et Prestataires de Services de Paiement | ||
| Assurance | ||
| Commerce de Détail et Commerce Électronique | ||
| Télécommunications et Technologies de l'Information | ||
| Jeux et Jeux d'Argent en Ligne | ||
| Soins de Santé et Sciences de la Vie | ||
| Autres Secteurs d'Utilisation Final | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Singapour | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Turquie | ||
| Israël | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Égypte | ||
| Kenya | ||
| Reste de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du Marché des Services de Gestion de la Conformité à l'Authentification ?
La taille du Marché des Services de Gestion de la Conformité en matière d'Authentification devrait s'étendre de 12,46 milliards USD en 2026 et 14,14 milliards USD en 2027 à 29,16 milliards USD d'ici 2032, enregistrant un CAGR de 15,58 % entre 2027 et 2032.
Qu'est-ce qui stimule la demande de services de gestion de la conformité à l'authentification ?
La fraude aux identités synthétiques en hausse, les hypertrucages, l'intégration à distance et des exigences plus strictes en matière de KYC, d'AML, de sanctions et d'identité numérique augmentent la demande.
Quelle offre est en tête des services de gestion de la conformité à l'authentification ?
Les Solutions sont en tête avec une part de 85,12 % en 2026 et devraient se développer à un CAGR de 15,91 % jusqu'en 2032.
Quel type de solution se développe le plus rapidement ?
La Politique d'Authentification et l'Orchestration des Flux de Travail devraient se développer à un CAGR de 15,87 % jusqu'en 2032, les acheteurs recherchant une prise de décision centralisée.
Quel segment d'utilisation final connaît la croissance la plus rapide ?
La fintech et les Prestataires de Services de Paiement devraient se développer à un CAGR de 15,82 % jusqu'en 2032, car les entreprises axées sur le numérique ont besoin de contrôles solides sans infrastructure héritée.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 15,74 % jusqu'en 2032, soutenue par l'adoption de la fintech et les initiatives d'identité numérique.