
Marktgröße und Marktanteile für Authentifizierungs-Compliance-Management-Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
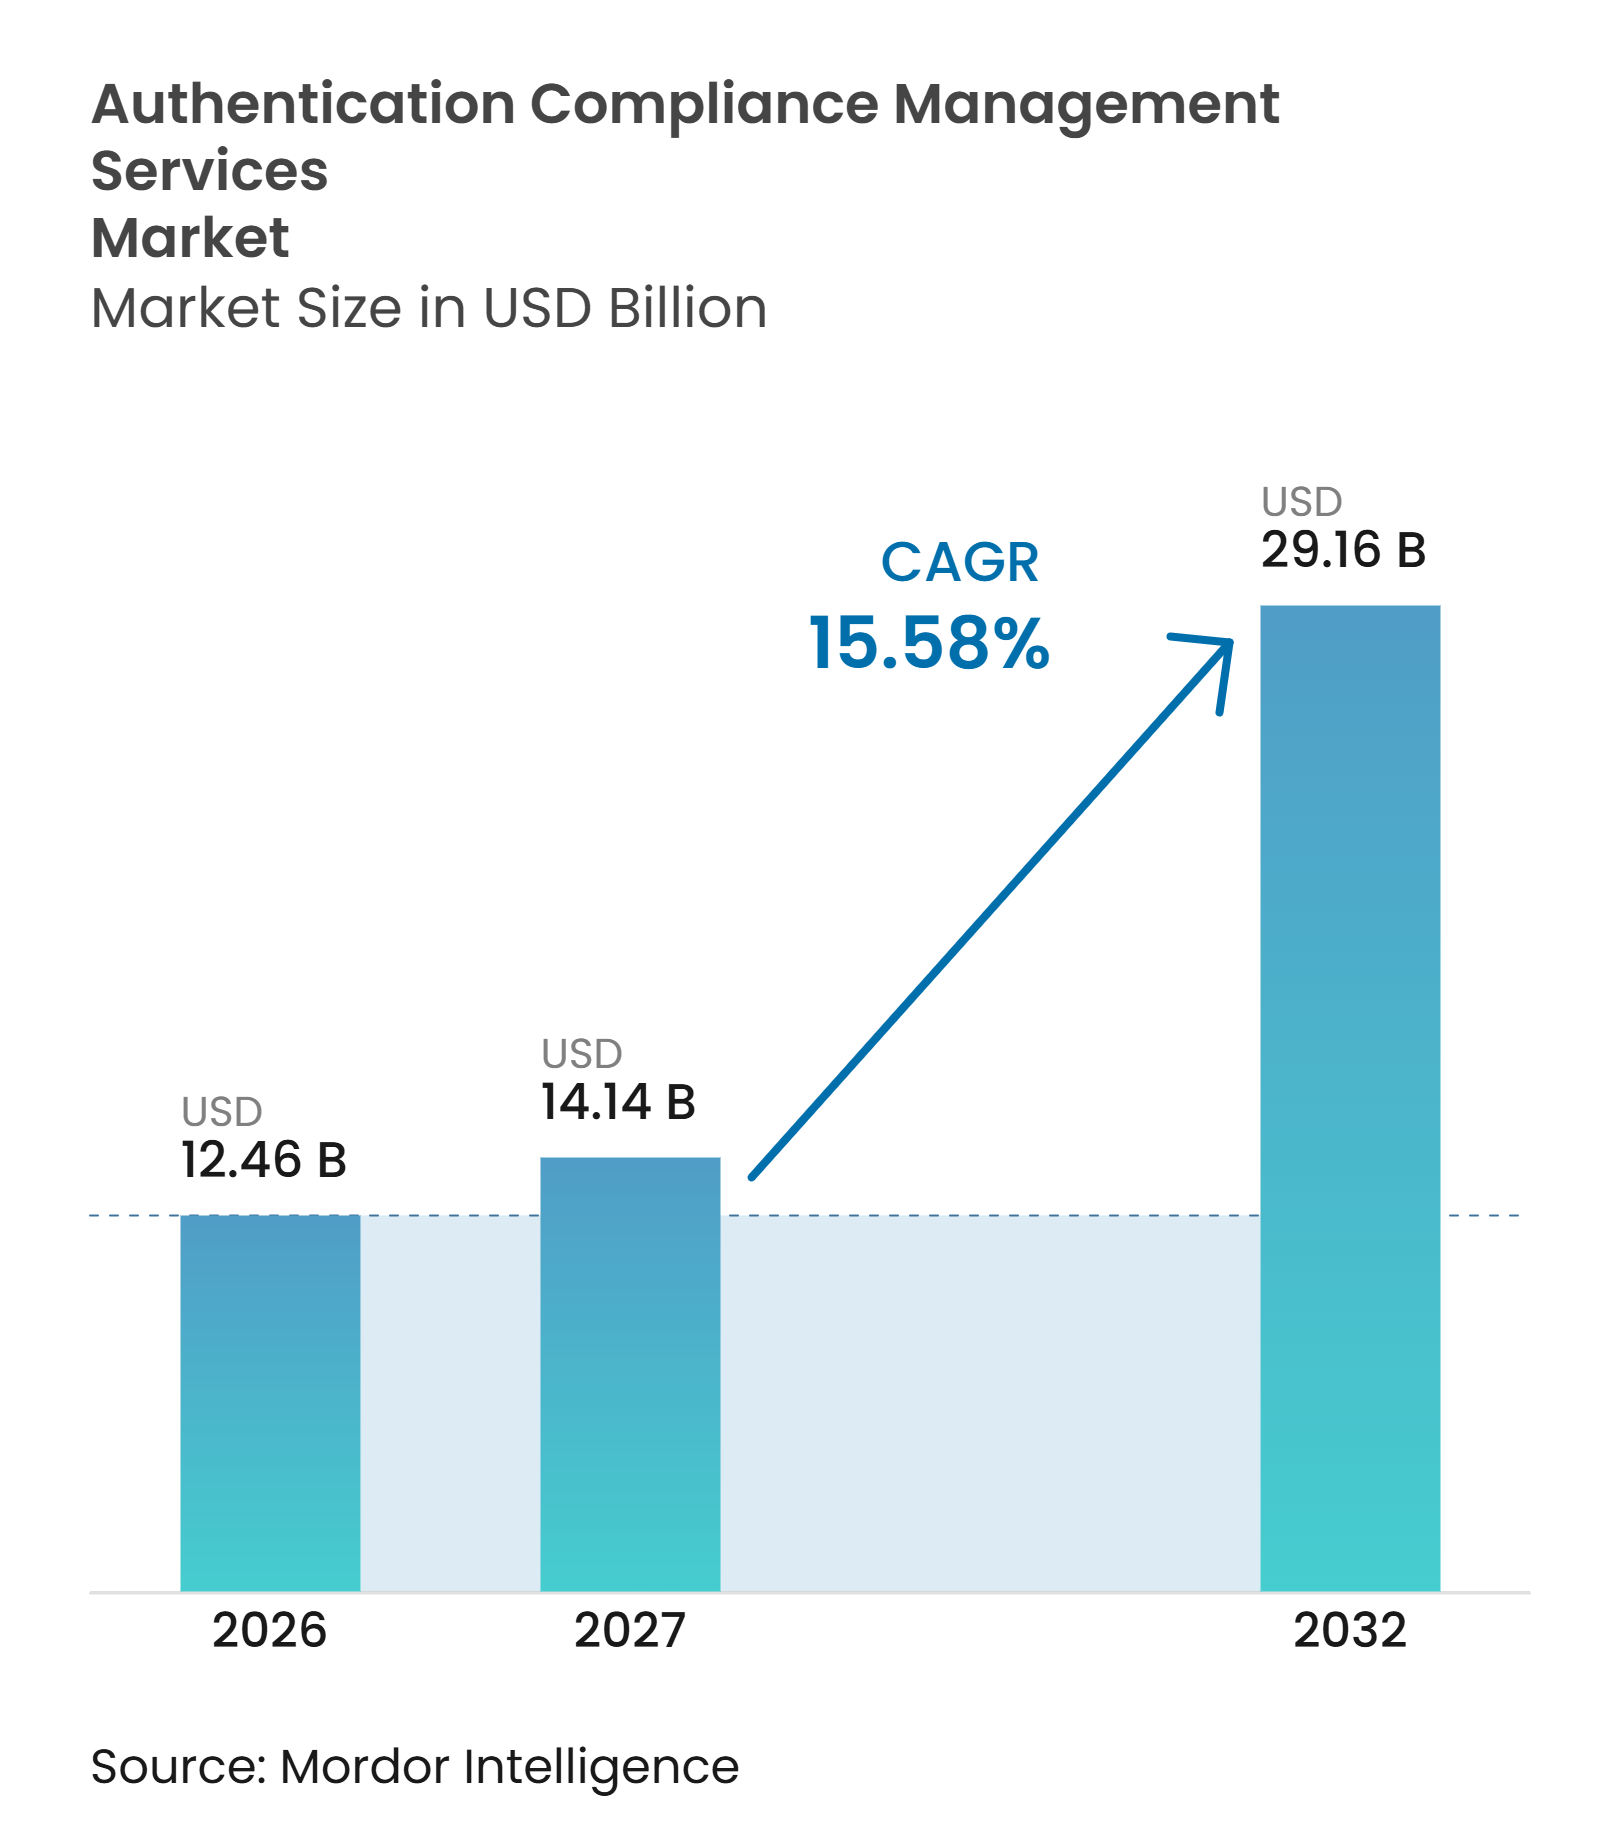
| Marktgröße (2027) | 14.14 Milliarden US-Dollar |
| Marktgröße (2032) | 29.16 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 15.58 % |
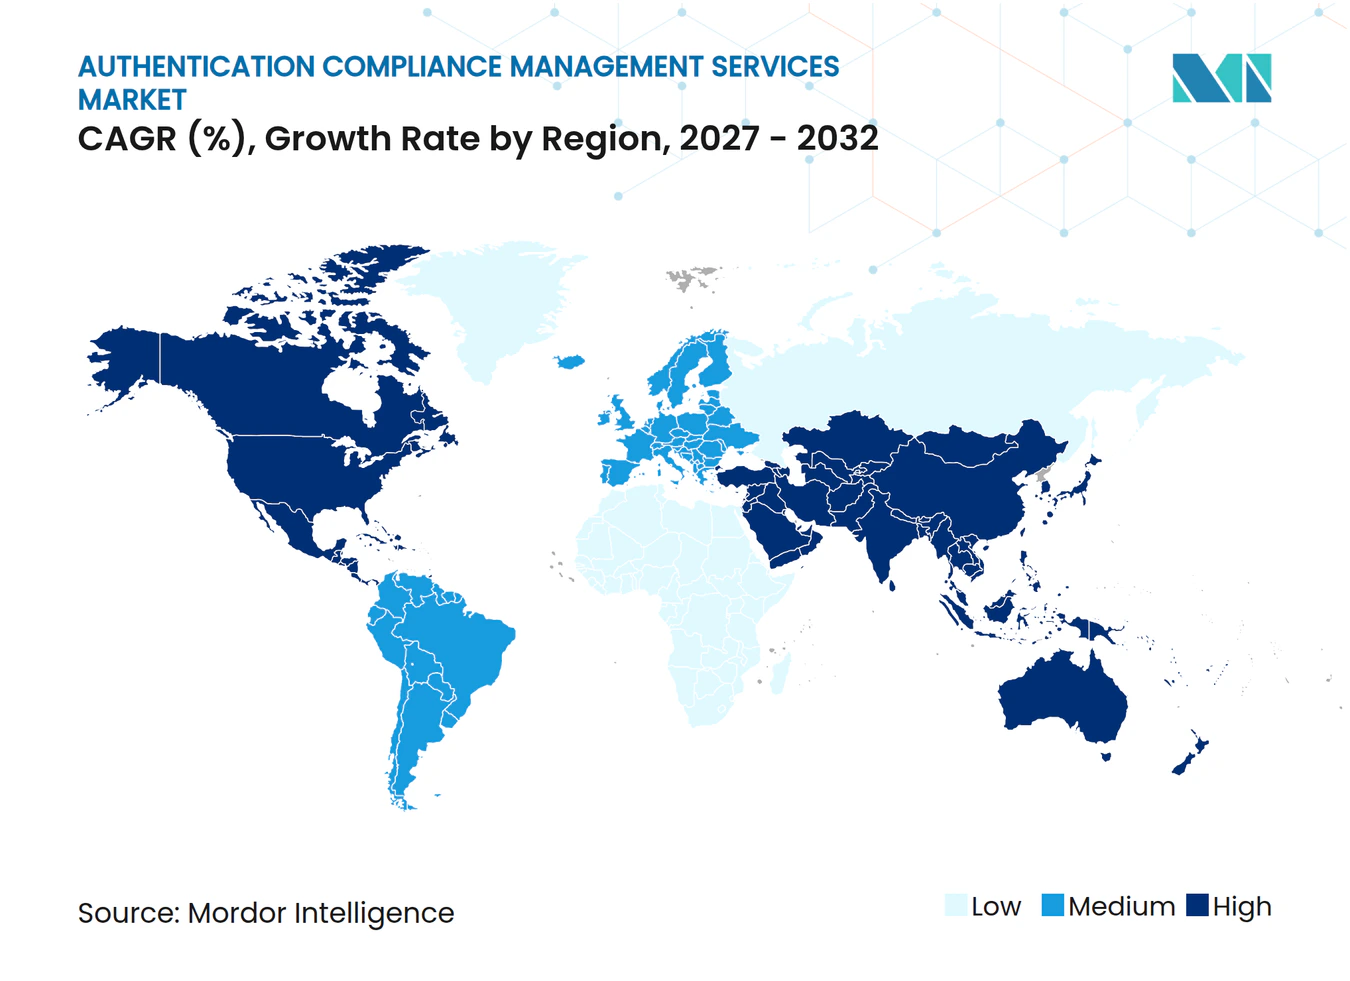
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Authentifizierungs-Compliance-Management-Services von Mordor Intelligence
Die Größe des Marktes für Authentifizierungs-Compliance-Management-Services wird voraussichtlich von 12,46 Milliarden USD im Jahr 2026 und 14,14 Milliarden USD im Jahr 2027 auf 29,16 Milliarden USD bis 2032 anwachsen, was einer CAGR von 15,58 % zwischen 2027 und 2032 entspricht. Die Nachfrage wird durch KI-gestützten Betrug, strengere Vorschriften für KYC, AML, Sanktionsprüfung und digitale Identität sowie den Trend zu Remote- und eingebetteten Finanzdienstleistungen gestützt. Unternehmen ersetzen isolierte Verifizierungstools durch Plattformen, die Dokumentenprüfungen, biometrische Lebenderkennung, Watchlist-Screening und laufende Überwachung kombinieren. Dies verschafft Anbietern einen Vorteil, die Entscheidungen über den gesamten Kundenlebenszyklus hinaus und nicht nur beim Onboarding steuern können. Nordamerika bleibt die größte regionale Chance, während für den asiatisch-pazifischen Raum eine schnellere Expansion erwartet wird, da die Akzeptanz von fintech und digitale Identitätsprogramme zunehmen. Der Wettbewerb konzentriert sich zunehmend auf Orchestrierung, Datennetzwerke, Zertifizierung und die Fähigkeit, lokale regulatorische Anforderungen zu erfüllen.
Wichtigste Erkenntnisse des Berichts
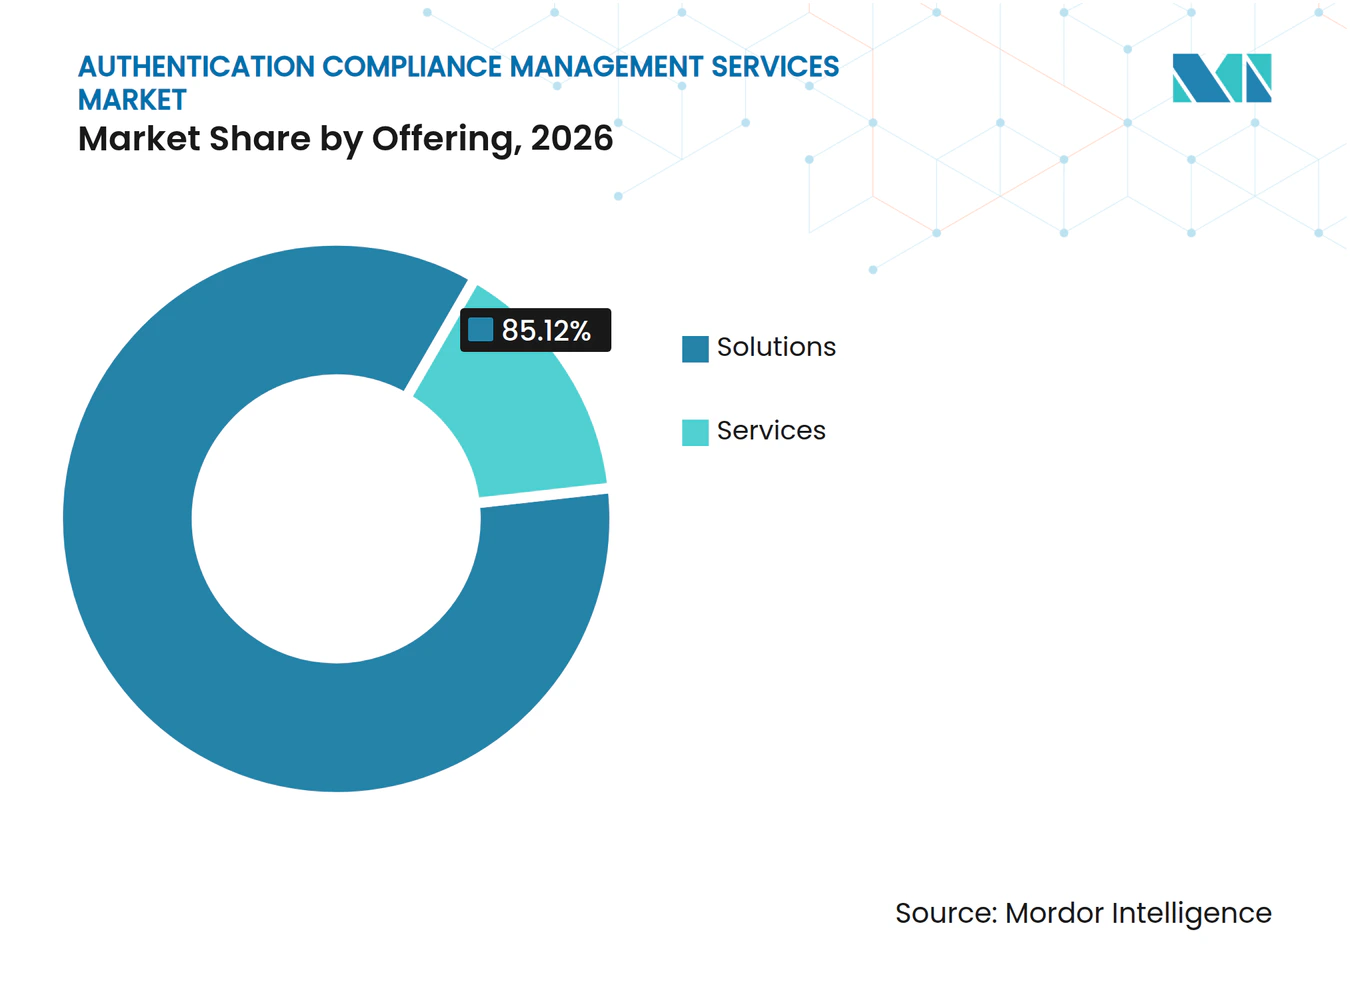
- Nach Angebot hielt Lösungen im Jahr 2026 einen Marktanteil von 85,12 % und soll bis 2032 mit einer CAGR von 15,91 % wachsen.
- Nach Lösungstyp entfiel auf Identitätsverifizierung und Dokumentenauthentifizierung im Jahr 2026 ein Marktanteil von 25,32 %, während Authentifizierungsrichtlinien und Workflow-Orchestrierung bis 2032 voraussichtlich mit einer CAGR von 15,87 % wachsen wird.
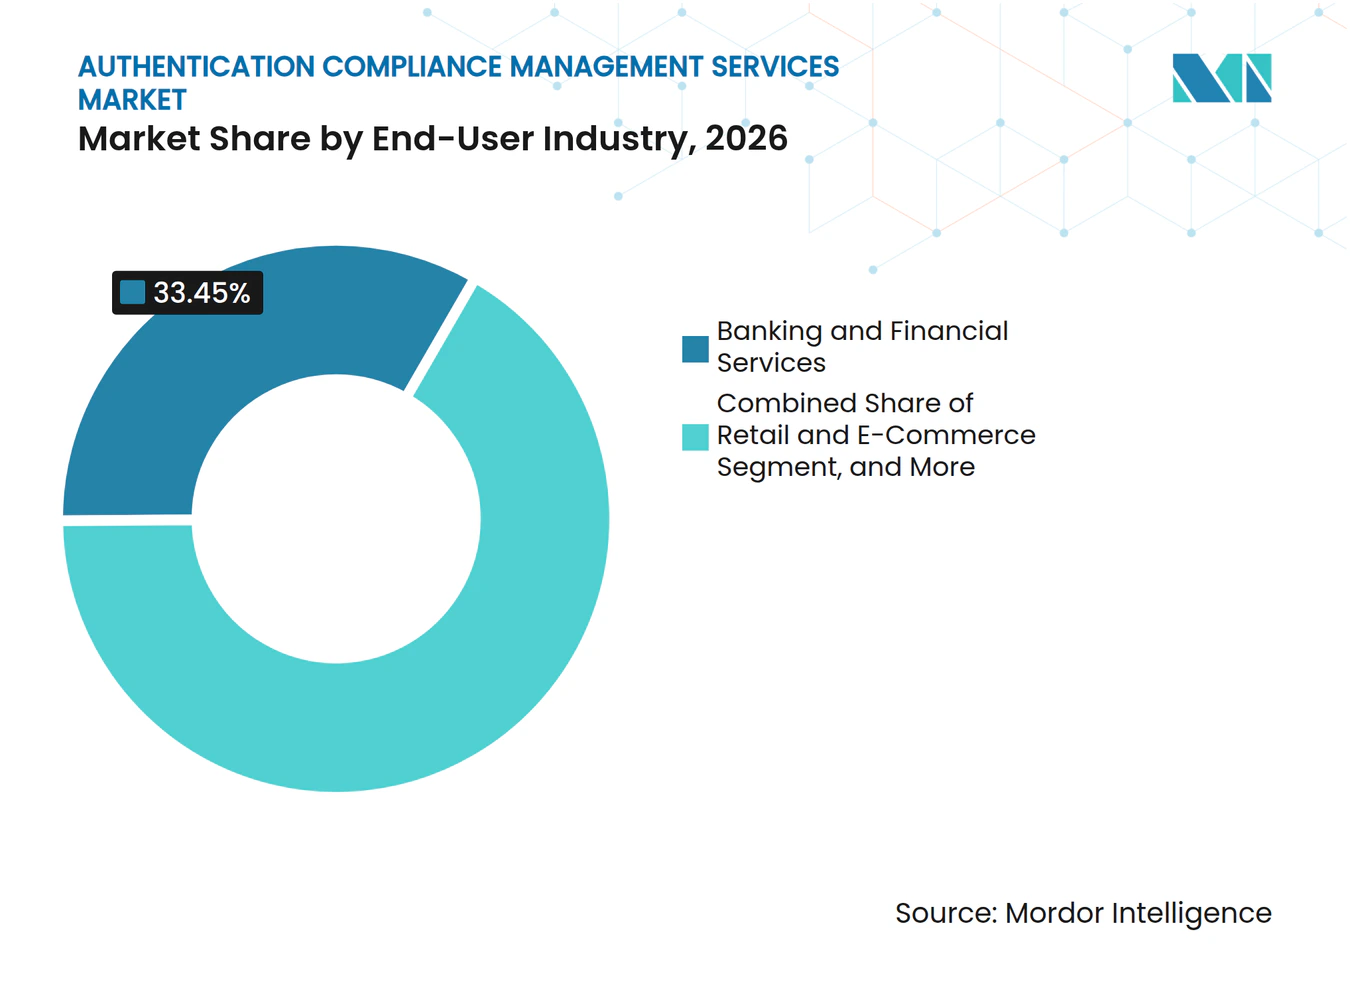
- Nach Endnutzerbranche hielt Bank- und Finanzdienstleistungen im Jahr 2026 einen Marktanteil von 33,45 %, während fintech und Zahlungsdienstleister bis 2032 voraussichtlich mit einer CAGR von 15,82 % wachsen werden.
- Nach Geografie entfiel auf Nordamerika im Jahr 2026 ein Marktanteil von 43,17 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 15,74 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Zunehmender digitaler Betrug, Deepfakes und synthetische Identitäten | +3.5% | Global, mit starker Konzentration in Nordamerika, dem asiatisch-pazifischen Raum und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Verschärfung von KYC-, AML-, Sanktions- und Durchsetzungsmaßnahmen für digitale Identitäten | +3.2% | Global, mit den höchsten Strafvolumina in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausweitung von Remote-Onboarding und eingebetteten Finanzdienstleistungen | +2.4% | Global, mit fortgeschrittener Akzeptanz in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Initiativen zur grenzüberschreitenden Interoperabilität digitaler Identitäten | +1.8% | Europa, Südamerika, asiatisch-pazifischer Raum sowie Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Unternehmensweiter Wandel hin zu kontinuierlicher Authentifizierung und Lebenszyklusüberwachung | +1.5% | Nordamerika und Europa, mit früher Akzeptanz in Singapur und den Vereinigten Arabischen Emiraten | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Compliance-Automatisierung von unterversorgten KMU und digitalen Plattformen | +1.2% | Asiatisch-pazifischer Raum, Südamerika und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender digitaler Betrug, Deepfakes und synthetische Identitäten
Betrugsschemata werden zunehmend so konzipiert, dass sie separate Verifizierungskontrollen entlang der Customer Journey umgehen. Entrust berichtete, dass Injection-Angriffe im Jahresvergleich um 40 % gestiegen sind und Deepfakes 1 von 5 biometrischen Betrugsversuchen ausmachten.[1] Bei diesen Angriffen wird manipuliertes Videomaterial in Verifizierungssysteme eingeschleust, anstatt ein Gesicht vor eine Kamera zu halten. Der Markt für Authentifizierungs-Compliance-Management-Services legt daher zunehmend Wert auf Kontrollen, die Angriffe innerhalb des Verifizierungskanals erkennen können. LexisNexis Risk Solutions berichtete zudem von einem 8-fachen Anstieg bei synthetischem Identitätsbetrug und stellte fest, dass dieser 11 % des globalen Betrugs ausmacht. Anbieter reagieren darauf, indem sie Geräte-, Dokument-, biometrische und Transaktionssignale in einem einzigen Entscheidungsprozess kombinieren. Die operative Herausforderung beschränkt sich nicht mehr auf gefälschte Dokumente beim ersten Onboarding. Ein Kunde kann ein echtes Dokument vorlegen, während ein Angreifer den Live-Erfassungsprozess kompromittiert oder eine synthetische Identität bei späteren Transaktionen verwendet. Die Erkennung von Präsentationsangriffen gemäß ISO/IEC 30107-3 wird zu einem wichtigen Referenzpunkt für die Beschaffung biometrischer Lebenderkennung. Anbieter benötigen außerdem Tools, die Injection-Risiken auf der Serverseite identifizieren, anstatt sich nur auf einen Selfie-Vergleich zu verlassen. Diese Anforderung begünstigt Plattformen, die Risikosignale kontinuierlich überprüfen und Richtlinien aktualisieren, sobald neue Angriffsmuster auftreten. Sie verringert auch die Lücke zwischen Betrugsprävention und Compliance-Betrieb innerhalb des Marktes für Authentifizierungs-Compliance-Management-Services.
Verschärfung von KYC-, AML-, Sanktions- und Durchsetzungsmaßnahmen für digitale Identitäten
KYC-, AML-, Sanktions- und Vorschriften für digitale Identitäten machen Compliance-Technologie zu einer notwendigen Betriebsausgabe für regulierte Organisationen. Die Verordnung EU 2024/1624 schafft einen einheitlicheren Rahmen zur Bekämpfung der Geldwäsche in der Europäischen Union und gilt ab Juli 2027.[2] Der Rahmen verpflichtet betroffene Einrichtungen, qualifizierende digitale Identitätsnachweise für das Remote-Onboarding zu akzeptieren. Die Behörde zur Bekämpfung der Geldwäsche veröffentlichte im September 2026 Entwürfe technischer Standards zur Sorgfaltspflicht gegenüber Kunden, einschließlich Anforderungen an die elektronische Identifizierung in KYC-Prozessen. Diese Maßnahmen erhöhen den Bedarf an Prüfpfaden, Jurisdiktionskontrollen und einer konsistenten Fallbearbeitung. Für Käufer schafft der regulatorische Wandel einen praktischen Bedarf, nachzuweisen, wie jede Entscheidung getroffen wurde. Eine Compliance-Plattform muss Identitätsprüfungen, Sanktionsprüfung, Fallmanagement und Beweissicherung in einer Form unterstützen, die später überprüft werden kann. Dies macht eine Abdeckung mehrerer Jurisdiktionen wertvoller als ein einzelnes Verifizierungsmerkmal. Der Markt für Authentifizierungs-Compliance-Management-Services profitiert, wenn Organisationen manuelle Prozesse ersetzen, die nicht über Produkte oder Territorien hinweg skaliert werden können. Anbieter mit konfigurierbaren Regeln können eine gemeinsame Plattform an lokale Verpflichtungen anpassen, ohne jeden Workflow neu aufzubauen. Diese Flexibilität ist besonders relevant für Finanzinstitute, die in mehreren Märkten tätig sind und unterschiedlichen Onboarding-Standards gegenüberstehen.
Ausweitung von Remote-Onboarding und eingebetteten Finanzdienstleistungen
Remote-Onboarding wird zu einem Standardbestandteil der digitalen Servicebereitstellung, was den Bedarf an zuverlässigen Remote-Identitätsprüfungen erhöht. Die Europäische Kommission verabschiedete im Juli 2025 sieben Durchführungsverordnungen für die EU-Brieftasche für digitale Identitäten. Die Durchführungsverordnung EU 2025/846 der Kommission zur grenzüberschreitenden Identitätsabgleichung trat im Mai 2025 in Kraft. Diese Maßnahmen unterstützen konsistentere Identitätsinteraktionen über Dienste und Grenzen hinweg. Sie erhöhen auch den Druck auf Dienstleister, vertrauenswürdige digitale Anmeldeinformationen in Remote-Workflows zu akzeptieren. Der Markt für Authentifizierungs-Compliance-Management-Services gewinnt, wenn Remote-Onboarding stärkere Nachweise und laufende Kontrollen erfordert. Eingebettete Finanzdienstleistungen erhöhen die Komplexität, da Finanzdienstleistungen in Einzelhandels-, Arbeits-, Mobilitäts- und Software-Journeys eingebettet werden. Diese Modelle können eine Plattform, ein Finanzinstitut, einen Händler und einen Endkunden im selben Transaktionspfad umfassen. Jeder Teilnehmer benötigt definierte Berechtigungen und eine Möglichkeit, die Identität und Rolle der anderen zu verifizieren. Compliance wird zu einer fortlaufenden Lebenszyklusaktivität und nicht zu einer einmaligen Onboarding-Prüfung. Plattformen, die Regeln über B2B-, B2B2C- und B2B2X-Beziehungen hinweg anwenden, können diese Anforderung effektiver erfüllen als eigenständige Dokumentenprüfungstools. Dies begünstigt Anbieter, die Identitätsverifizierung mit Zugriffskontrollen, Überwachung und Widerrufsfunktionen kombinieren.
Initiativen zur grenzüberschreitenden Interoperabilität digitaler Identitäten
Programme zur Interoperabilität digitaler Identitäten entwickeln sich in mehreren Regionen von Pilotprojekten hin zu operativen Rahmenwerken. Die Organisation Amerikanischer Staaten erklärte im April 2026, dass idLAC es Bürgern Brasiliens und Uruguays ermöglicht, gegenseitig auf die digitalen Dienste des jeweils anderen Landes zuzugreifen.[3] Die Organisation berichtete, dass sich 12 südamerikanische Länder zum Rahmenwerk verpflichtet hatten und dass mindestens 6 bis Ende 2026 über operative Kapazitäten verfügen sollten. Die Westbalkan-Sechs verpflichteten sich im Oktober 2025 ebenfalls zu interoperablen Brieftaschen für digitale Identitäten, die am Ansatz der EU-Brieftasche für digitale Identitäten ausgerichtet sind. Diese Initiativen schaffen einen Bedarf an Systemen, die von mehreren vertrauenswürdigen Behörden ausgestellte Anmeldeinformationen erkennen können. Interoperabilität beseitigt keine nationalen Regeln, kann aber grenzüberschreitende Identitätsprüfungen praktikabler machen. Anbieter müssen sich mit föderalen Vertrauenssystemen verbinden und akzeptierte Protokolle wie OpenID Connect und W3C Verifiable Credentials verwenden. Die OpenID Foundation berichtete im Jahr 2025 über Aktivitäten in mehr als 45 Ländern und 25 Organisationen über den SIDI Hub. Eine frühzeitige Integration kann einer Plattform helfen, an neuen grenzüberschreitenden Dienstkorridoren teilzunehmen, sobald diese verfügbar werden. Dies ist eine langfristige Chance, da technische Standards, rechtliche Anerkennung und Nutzerakzeptanz alle gemeinsam entwickelt werden müssen. Der Markt für Authentifizierungs-Compliance-Management-Services kann davon profitieren, da Organisationen Tools benötigen, um diese komplexen Vertrauensbeziehungen zu verwalten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Fragmentierte globale regulatorische Anforderungen und Datenspeicherungsanforderungen | -1.8% | Global, am stärksten ausgeprägt im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Hohe Integrations- und Change-Management-Kosten in Legacy-Umgebungen | -1.4% | Nordamerika und Europa, wo Kernbankensysteme am ältesten sind | Mittelfristig (2–4 Jahre) |
| Risiken durch Datenschutz, Einwilligung und biometrische Verzerrung | -1.0% | Europa, Nordamerika und asiatisch-pazifische Märkte mit biometrischen Datenschutzgesetzen | Mittelfristig (2–4 Jahre) |
| Adversariales Spoofing durch generative KI und Modellabweichung | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte globale regulatorische Anforderungen und Datenspeicherungsanforderungen
Unterschiedliche lokale Vorschriften können es kostspielig machen, denselben Compliance-Service in mehreren Ländern einzusetzen. Chiles Comisión para el Mercado Financiero erließ im Juni 2025 die NCG 538, die eine biometrische starke Kundenauthentifizierung für Zahlungsaussteller und Finanzdienstleister vorschreibt. Die Regelung verlangt ab Juli 2026 eine biometrische Authentifizierung für Kundeninteraktionen. Die israelische Wertpapieraufsichtsbehörde erließ im Februar 2025 ebenfalls eine Richtlinie für Zahlungsunternehmen, die Online-Identifikationstechnologien in AML-Prozessen verwenden. Diese Rahmenwerke schaffen separate Anforderungen an lokale technische Integration, Prüfaufzeichnungen und zugelassene Verifizierungsmethoden. Für kleinere Anbieter können lokalisierte Datenspeicherungs- und Zertifizierungsanforderungen die Anzahl der Länder reduzieren, die profitabel bedient werden können. Größere Plattformen sind besser positioniert, diese Fixkosten zu absorbieren und ihr Compliance-Know-how über Kunden hinweg wiederzuverwenden. Dies kann die Wechselkosten erhöhen, wenn ein Käufer bereits von der lokalen Implementierung eines Anbieters abhängig ist. Es kann auch den Markteintritt in Märkten verlangsamen, in denen sich die Regeln schnell ändern. Der Markt für Authentifizierungs-Compliance-Management-Services bleibt attraktiv, aber Anbieter benötigen lokale rechtliche, datenbezogene und operative Kapazitäten, um die Nachfrage zu erschließen. Organisationen, die eine grenzüberschreitende Expansion anstreben, bevorzugen möglicherweise eine Plattform mit bestehender regionaler Abdeckung, auch wenn deren Anfangskosten höher sind.
Hohe Integrations- und Change-Management-Kosten in Legacy-Umgebungen
Etablierte Finanzinstitute betreiben häufig Kernsysteme, die nicht für eine API-basierte Compliance-Orchestrierung konzipiert wurden. Das Ersetzen oder Hinzufügen einer KYC- oder AML-Entscheidungsschicht kann Modellprüfungen, Mitarbeiterschulungen, Kontrolltests und behördliche Genehmigungen erfordern. Diese Anforderungen machen den Implementierungsprozess länger als eine typische Softwarebereitstellung. Organisationen unter formellen Durchsetzungsmaßnahmen können zusätzlichen Einschränkungen hinsichtlich der Geschwindigkeit von Prozessänderungen unterliegen. Das Ergebnis ist eine Präferenz für Tools, die als Overlay betrieben werden können, anstatt einen vollständigen Austausch zu erfordern. Dies kann die Umsatzkonvertierung innerhalb des Marktes für Authentifizierungs-Compliance-Management-Services verzögern. Kernplattform-Austauschzyklen erstrecken sich häufig über 12–18 Monate. Die Kosten beschränken sich nicht auf Integrationsarbeiten, da Compliance-Teams den überarbeiteten Prozess validieren und die Kontinuität der Kontrollen nachweisen müssen. Anbieter, die eine modulare Bereitstellung anbieten, können diese Belastung reduzieren, indem sie Lebenderkennung, Watchlist-Screening oder Workflow-Komponenten schrittweise hinzufügen. Ein solches Modell ermöglicht es einem Kunden, Kontrollen zu verbessern und gleichzeitig sein bestehendes operatives Rahmenwerk beizubehalten. Es unterstützt auch wiederkehrende Anbieterbeziehungen nach der Installation des ersten Moduls. Das Hemmnis bleibt wesentlich, wo Legacy-Technologie, regulatorische Kontrolle und begrenzte interne technische Kapazitäten zusammentreffen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
Softwareplattformen halten die größte PositionLösungen hielten im Jahr 2026 einen Marktanteil von 85,12 % und sollen bis 2032 mit einer CAGR von 15,91 % wachsen. Dieses Ergebnis zeigt, dass Käufer integrierte Softwareplattformen gegenüber reinen Dienstleistungsengagements bevorzugen. Organisationen möchten zunehmend, dass Dokumentenverifizierung, Lebenderkennung, Watchlist-Screening und Workflow-Regeln über eine einzige Schnittstelle betrieben werden. Eine einheitliche Plattform kann den Aufwand für die Verknüpfung separater Tools und die Pflege separater Nachweispfade reduzieren. Sie kann auch eine konsistentere Sicht auf Kunden- und Transaktionsrisiken bieten. Die Kategorie Lösungen umfasst die Softwareschicht, die Verifizierung, Screening, Überwachung, Entscheidungsfindung und Fallmanagement unterstützt. Ihre Position spiegelt die Notwendigkeit wider, Kontrollen bei höheren Transaktionsvolumina anzuwenden, ohne manuelle Teams im gleichen Tempo zu erweitern.
Die Kategorie Dienstleistungen umfasst verwaltete Compliance-Operationen, ausgelagerte regulatorische Berichterstattung und externe Fallprüfung. Sie bleibt relevant für mittelgroße Institute und regulierte Unternehmen, denen spezialisiertes Compliance-Technologiepersonal fehlt. Dienstleistungen können auch Organisationen unterstützen, die eine unabhängige Prüfung benötigen, während sie unter einer Durchsetzungsanordnung operieren. Zertifizierungserwartungen, einschließlich ISO/IEC 27001-bezogener Beschaffungsanforderungen, ermutigen Käufer, Anbieter mit klaren Kontrollen und dokumentierten Betriebspraktiken auszuwählen. Plattformanbieter, die verwaltete Dienstleistungen hinzufügen, können operative Erkenntnisse aus Live-Fällen nutzen, um ihre Produkte zu verbessern. Reine Dienstleistungsanbieter können mit engeren Margen konfrontiert werden, da die Automatisierung einen größeren Anteil wiederholbarer Verifizierungsaufgaben übernimmt. Der Markt für Authentifizierungs-Compliance-Management-Services bevorzugt daher Angebote, die Softwareskalierung mit gezielter menschlicher Unterstützung kombinieren.


Nach Lösungstyp:
Identitätsverifizierung führt, während Orchestrierung am schnellsten wächstIdentitätsverifizierung und Dokumentenauthentifizierung entfielen im Jahr 2026 auf 25,32 % des Marktanteils für Authentifizierungs-Compliance-Management-Services. Die Echtheit von Dokumenten ist eine grundlegende Anforderung, da reguliertes Onboarding mit dem Nachweis beginnt, wer der Kunde ist. Biometrische Authentifizierung und Lebenderkennung hat sich von einem Premium-Feature zu einer Standardkontrolle für das Remote-Onboarding entwickelt. Die FATF erklärte im Februar 2025, dass das Onboarding ohne persönliche Anwesenheit kein hohes Risiko darstellen muss, wenn solide biometrische Lebendigkeitskontrollen eingesetzt werden. Diese Position unterstützt die Einführung stärkerer Lebendigkeitsprüfungen in digitalen Onboarding-Prozessen. KYC-, KYB- und Sorgfaltspflichtfunktionen gegenüber Kunden bleiben eng mit der Identitätsverifizierung verknüpft, da eine verifizierte Identität auf regulatorisches Risiko bewertet werden muss.
Authentifizierungsrichtlinien und Workflow-Orchestrierung sollen bis 2032 mit einer CAGR von 15,87 % wachsen. Käufer gehen über den Kauf einzelner Tools hinaus und wenden sich Plattformen zu, die jede Transaktion durch die geeignete Verifizierungssequenz leiten. Regeln können je nach Kundentyp, Geografie, Produkt, Transaktionswert oder Risikosignal variieren. AML-, Sanktions-, PEP- und Adverse-Media-Screening bilden einen verbundenen Nachfragepool, da Unternehmen das Kundenrisiko anhand mehrerer Quellen bewerten müssen. Transaktionsüberwachung und Risikobewertung werden wichtiger, da eingebettete Finanzdienstleistungen die Transaktionsaktivität erhöhen. Fallmanagement und regulatorische Berichterstattung schaffen wiederkehrende Nachfrage von Unternehmen, die Untersuchungen dokumentieren und Berichte über verdächtige Aktivitäten einreichen müssen. Die Marktposition der Orchestrierung spiegelt ihre Fähigkeit wider, diese Funktionen in einem nachvollziehbaren operativen Prozess zu verbinden.
Nach Endnutzerbranche:
Banken führen die Nachfrage an, während fintech und Zahlungsdienstleister schneller wachsenBank- und Finanzdienstleistungen hielten im Jahr 2026 einen Marktanteil von 33,45 %. Banken benötigen KYC, AML, Sanktionsprüfung und Transaktionsüberwachung für eine große Anzahl von Kundenbeziehungen. Diese Verpflichtungen gelten für Privatkunden-, Geschäftskunden- und Korrespondenzbankaktivitäten. Der Sektor verwaltet auch hochwertige Transaktionen, was die Kosten von Betrug oder Compliance-Versagen erhöht. Infolgedessen benötigen Finanzinstitute Plattformen, die sowohl hochvolumiges Onboarding als auch detaillierte Untersuchungen unterstützen können. Die etablierten Kontrollanforderungen machen das Bankwesen zu einer Kernquelle der Nachfrage nach Identitäts- und Compliance-Technologie. Der Sektor erfordert auch Integrationen mit Kernbanken-, Zahlungs- und Kundenbeziehungssystemen.
fintech und Zahlungsdienstleister sollen bis 2032 mit einer CAGR von 15,82 % wachsen. Digital-first-Betreiber benötigen Compliance-Fähigkeiten ähnlich wie etablierte Banken, jedoch häufig ohne die gleiche interne Compliance-Infrastruktur. Versicherungen sowie Einzel- und E-Commerce sind ebenfalls relevante Nachfragepools, da risikobasierte Identitätsanforderungen auf angrenzende digitale Transaktionen ausgeweitet werden. Chiles Subtel verpflichtete Telekommunikationsunternehmen ab dem 4. Februar 2025, biometrische Verifizierung für Kundeninteraktionen zu verwenden. Gaming und Online-Glücksspiel sind schnellem Betrug ausgesetzt und erfordern Kontrollen, die Konvertierung und Risikomanagement in Einklang bringen können. Gesundheitswesen und Biowissenschaften sind frühere Nutzer dieser Tools, wobei die Nachfrage an die Verifizierung der Patientenidentität geknüpft ist. Diese Endnutzermuster erweitern den Markt für Authentifizierungs-Compliance-Management-Services über traditionelle Anwendungsfälle der Finanzkriminalität hinaus.


Geografische Analyse
Markt für Authentifizierungs-Compliance-Management-Services in Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 43,17 % am Markt für Authentifizierungs-Compliance-Management-Services. Die Vereinigten Staaten stützen diese Position durch ihre große Basis regulierter Finanzinstitute, Zahlungsunternehmen und Fintech-Unternehmen. Verpflichtungen im Zusammenhang mit dem Bank Secrecy Act, OFAC und FinCEN schaffen einen anhaltenden Bedarf an KYC-, AML-, Screening- und Monitoring-Tools. Zahlungsnahe Unternehmen sind einem erheblichen Durchsetzungsrisiko ausgesetzt, wenn ihre Kontrollen die Anforderungen nicht erfüllen. Das digitale Identitätsrahmenwerk Llave MX in Mexiko fügt zudem einen formalen Identitätsmechanismus hinzu, den Unternehmen, die eine digitale Identitätsverifizierung benötigen, akzeptieren müssen. Dies verschafft der Region mehrere Treiber für eine nachhaltige Plattformakzeptanz.
Markt für Authentifizierungs-Compliance-Management-Services in Europa
Europa durchläuft einen bedeutenden regulatorischen Upgrade-Zyklus. Die EU-Verordnung zur Bekämpfung der Geldwäsche gilt ab Juli 2027 und zielt darauf ab, einheitlichere AML-Verpflichtungen in den Mitgliedstaaten zu schaffen. Das Programm zur Europäischen Digitalen Identitätsbrieftasche verpflichtet die Mitgliedstaaten, den Bürgern bis Ende 2026 entsprechende Brieftaschen bereitzustellen. Dies schafft eine Chance für Anbieter, die vertrauenswürdige digitale Nachweise und Remote-Onboarding unterstützen können. In Deutschland haben IDnow und Docusign im September 2025 eine gemeinsame Lösung eingeführt, die eID-basierte Identitätsverifizierung mit qualifizierten elektronischen Signaturen für AML-konformes Onboarding kombiniert. Das Vereinigte Königreich klärt ebenfalls, wie zertifizierte digitale Identitätsdienste mit den Geldwäschevorschriften interagieren können.
Markt für Authentifizierungs-Compliance-Management-Services in APAC, Südamerika und MEA
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 15,74 % wachsen und ist damit die am schnellsten wachsende regionale Chance. Das UIDAI-Aadhaar-Ökosystem Indiens demonstriert biometrische Identitätsverifizierung in erheblichem Maßstab. Singapur verfügt über hohe AML-Anforderungen und ein gut entwickeltes digitales Finanzdienstleistungsumfeld. Der steigende Wert der AML-Strafen in China im Jahr 2025 deutet ebenfalls auf einen stärkeren Bedarf an Compliance-Investitionen hin. Südamerika entwickelt grenzüberschreitende digitale Identitätsfähigkeiten durch die idLAC-Initiative zwischen Brasilien und Uruguay. Der Nahe Osten und Afrika starten von einer kleineren Basis, profitieren jedoch von einer zunehmenden Durchsetzung und dem Ausbau der digitalen Identitätsinfrastruktur. Der Markt für Authentifizierungs-Compliance-Management-Services erfordert von den Anbietern eine Anpassung an erhebliche regulatorische und betriebliche Unterschiede in diesen Regionen.
Wettbewerbslandschaft
Marktkonzentration
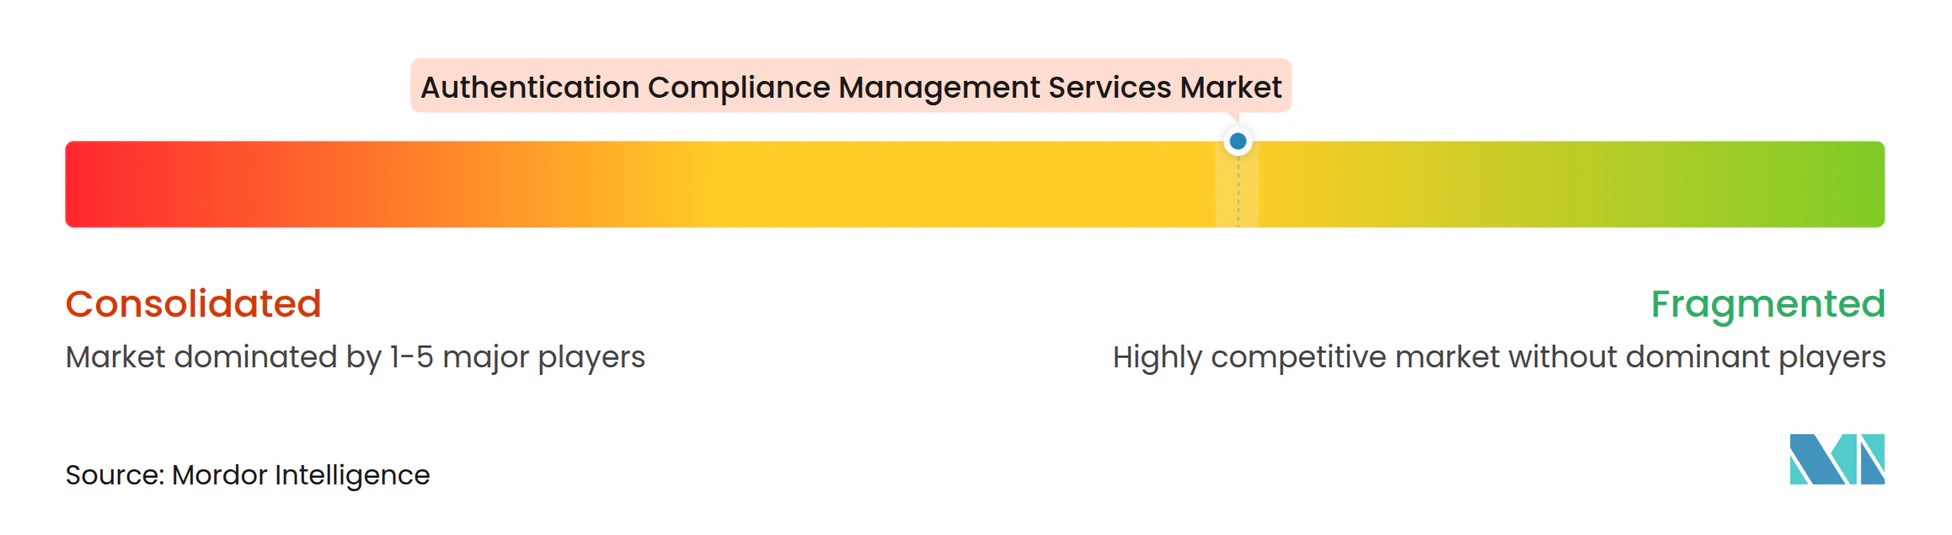
Der Markt für Authentifizierungs-Compliance-Management-Services ist bei der Verifizierung mäßig fragmentiert und bei der Orchestrierung stärker konzentriert. Spezialisierte Anbieter konzentrieren sich auf Dokumentenauthentifizierung oder biometrische Lebenderkennung. Breitere Plattformen kombinieren Identitätsverifizierung, AML-Screening, Fallmanagement und Workflow-Kontrollen. Dies schafft eine Kluft zwischen Anbietern mit einzelnen Funktionen und Anbietern, die einen End-to-End-Compliance-Prozess unterstützen. Der Wettbewerb verlagert sich von einzelnen Funktionen hin zur Stärke des Entscheidungsnetzwerks eines Anbieters. Ein Netzwerk, das aus vielen Kundeninteraktionen aufgebaut wurde, kann wiederkehrende Betrugsmuster identifizieren, die ein einzelner Kunde allein nicht erkennen kann.
Jumio startete Cross-Transaction Risk im April 2025 und nutzte dabei ein datenschutzschonendes Netzwerk von mehr als 32 Millionen bekannten Identitäten. Das Unternehmen erklärte, dass die Funktion eine durchschnittliche Steigerung der Betrugserkennung um 28 % in seiner Kundenbasis erzielt hat. Die ISO/IEC 30107-3 Level 2-Zertifizierung für Lebenderkennung wird ebenfalls zu einer wichtigen Beschaffungsanforderung. Anbieter mit akkreditierter Prüfung sind besser positioniert, um für Unternehmensprogramme zu konkurrieren, die Nachweise über biometrische Leistung erfordern. Im März 2026 erklärte Jumio, dass seine Liveness Premium-Lösung seit ihrem Start im Juni 2025 mehr als 100 Millionen Authentifizierungstransaktionen verarbeitet hat. Diese Maßnahmen zeigen, dass Zertifizierung, operative Skalierung und Netzwerkintelligenz zu zentralen Wettbewerbsinstrumenten werden.
Socure erwarb Fravity im August 2026, nachdem eine strategische Wachstumsinvestition von 156 Millionen USD bei einer Bewertung von 5,2 Milliarden USD angekündigt worden war. Die Akquisition fügte der RiskOS-Plattform agentische Betrugs-, Risiko- und Compliance-Automatisierungsfähigkeiten hinzu. Socure führte im Juli 2026 auch Remote Verifier ein, um Live-Agenten für Verbraucher einzusetzen, die nicht sofort durch automatisierte Methoden verifiziert werden konnten. Kleinere Herausforderer, darunter iDenfy, ComplyCube und Shufti Pro, konkurrieren durch transparente Preisgestaltung und Self-Service-Integration. Ihr Ansatz richtet sich an fintech, Gaming und andere digitale Unternehmen, die von größeren Anbietern möglicherweise unterversorgt werden.
Branchenführer im Bereich Authentifizierungs-Compliance-Management-Services
-
LexisNexis Risk Solutions
-
Experian plc
-
Thales S.A.
-
Jumio Corporation
-
Trulioo Information Services Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Authentifizierungs-Compliance-Management-Dienste Unternehmen in diesem Bericht
- Thales S.A.
- Experian plc
- LexisNexis Risk Solutions Inc.
- Trulioo Information Services Inc.
- Jumio Corporation
- IDnow GmbH
- Persona Identities, Inc.
- Socure, Inc.
- iDenfy UAB
- Shufti Pro Ltd.
- ComplyCube Ltd.
- ID-Pal Limited
- Vouched, Inc.
- Intellicheck, Inc.
- AuthenticID, Inc.
- Innovatrics, s.r.o.
- Daon, Inc.
- Facephi Biometria, S.A.
- IDVerse Limited
- Regula Forensics Inc.
- Mitek Systems, Inc.
- Veriff OÜ
- Sum and Substance Ltd
Neueste Industrielle Entwicklungen in Markt für Authentifizierungs-Compliance-Management-Dienste
- Oktober 2026: Socure berichtete über die Ergebnisse des dritten Quartals 2026, darunter 42,7 Millionen USD an neuen Buchungen und eine verdoppelte Kundenzahl von über 6.000, mit dem Ziel, bis Jahresende 450 Millionen USD an jährlich wiederkehrenden Einnahmen zu erreichen.
- September 2026: Die AMLA veröffentlichte ihre endgültigen Entwürfe der Regulatorischen Technischen Standards zur Sorgfaltspflicht gegenüber Kunden gemäß Artikel 28 Absatz 1 der EU-Verordnung zur Bekämpfung der Geldwäsche, Verordnung EU 2024/1624, in denen die Anforderungen an elektronische Identifizierungsmittel in KYC-Workflows vor dem Inkrafttreten der AMLR im Juli 2027 festgelegt werden.
- August 2026: Socure erhielt eine strategische Wachstumsinvestition von 156 Millionen USD unter der Führung von Summit Partners, mit Beteiligung von Goldman Sachs Alternatives, Wells Fargo und Docusign, bei einer Bewertung von 5,2 Milliarden USD. Socure erwarb gleichzeitig Fravity, eine agentische KI-Plattform, die Betrugs-, Risiko- und Compliance-Untersuchungen automatisiert, und integrierte ihre Fähigkeiten als RiskOS_Agents in RiskOS.
- Juli 2026: Socure startete Remote Verifier, der eine 100%ige Identitätsverifizierungsabdeckung ermöglicht, indem Live-Agenten zur automatisierten Plattform für die weniger als 1 % der Verbraucher hinzugefügt werden, die nicht sofort verifiziert werden. Der Dienst sollte die finanzielle Inklusion in Anwendungsfällen für Finanzdienstleistungen und Behörden verbessern.
Globaler Berichtsumfang für den Markt für Authentifizierungs-Compliance-Management-Services
Der Markt für Authentifizierungs-Compliance-Management-Services umfasst spezialisierte Beratungs-, Implementierungs-, Überwachungs-, Prüfungs- und verwaltete Dienstleistungen, die Organisationen dabei helfen sollen, sicherzustellen, dass ihre Authentifizierungssysteme, Identitätsverifizierungsprozesse, Zugriffskontrollen und Verwaltungspraktiken für Anmeldeinformationen den regulatorischen Anforderungen, Branchenstandards und Cybersicherheitsrahmenwerken entsprechen.
Der Bericht zum Markt für Authentifizierungs-Compliance-Management-Services ist segmentiert nach Angebot (Lösungen, Dienstleistungen), Lösungstyp (Identitätsverifizierung und Dokumentenauthentifizierung, Biometrische Authentifizierung und Lebenderkennung, KYC, KYB und Sorgfaltspflicht gegenüber Kunden, AML-, Sanktions-, PEP- und Adverse-Media-Screening, Transaktionsüberwachung und Risikobewertung, Fallmanagement und regulatorische Berichterstattung, Authentifizierungsrichtlinien und Workflow-Orchestrierung), Endnutzerbranche (Bank- und Finanzdienstleistungen, fintech und Zahlungsdienstleister, Versicherungen, Einzel- und E-Commerce, Telekommunikation und Informationstechnologie, Gaming und Online-Glücksspiel, Gesundheitswesen und Biowissenschaften, Sonstige Endnutzerbranchen) sowie Geografie (Nordamerika [Vereinigte Staaten, Kanada, Mexiko], Südamerika [Brasilien, Argentinien, Kolumbien, Rest von Südamerika], Europa [Vereinigtes Königreich, Deutschland, Frankreich, Italien, Spanien, Russland, Rest von Europa], Asiatisch-pazifischer Raum [China, Japan, Indien, Südkorea, Singapur, Australien, Rest des asiatisch-pazifischen Raums], Naher Osten [Saudi-Arabien, Vereinigte Arabische Emirate, Türkei, Israel, Rest des Nahen Ostens] und Afrika [Südafrika, Nigeria, Ägypten, Kenia, Rest von Afrika]). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Lösungen |
| Dienstleistungen |
| Identitätsverifizierung und Dokumentenauthentifizierung |
| Biometrische Authentifizierung und Lebenderkennung |
| KYC, KYB und Sorgfaltspflicht gegenüber Kunden |
| AML-, Sanktions-, PEP- und Adverse-Media-Screening |
| Transaktionsüberwachung und Risikobewertung |
| Fallmanagement und regulatorische Berichterstattung |
| Authentifizierungsrichtlinien und Workflow-Orchestrierung |
| Bank- und Finanzdienstleistungen |
| fintech und Zahlungsdienstleister |
| Versicherungen |
| Einzel- und E-Commerce |
| Telekommunikation und Informationstechnologie |
| Gaming und Online-Glücksspiel |
| Gesundheitswesen und Biowissenschaften |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Rest von Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Rest von Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Singapur | |
| Australien | |
| Rest des asiatisch-pazifischen Raums | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Israel | |
| Rest des Nahen Ostens | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Kenia | |
| Rest von Afrika |
| Nach Angebot | Lösungen | |
| Dienstleistungen | ||
| Nach Lösungstyp | Identitätsverifizierung und Dokumentenauthentifizierung | |
| Biometrische Authentifizierung und Lebenderkennung | ||
| KYC, KYB und Sorgfaltspflicht gegenüber Kunden | ||
| AML-, Sanktions-, PEP- und Adverse-Media-Screening | ||
| Transaktionsüberwachung und Risikobewertung | ||
| Fallmanagement und regulatorische Berichterstattung | ||
| Authentifizierungsrichtlinien und Workflow-Orchestrierung | ||
| Nach Endnutzerbranche | Bank- und Finanzdienstleistungen | |
| fintech und Zahlungsdienstleister | ||
| Versicherungen | ||
| Einzel- und E-Commerce | ||
| Telekommunikation und Informationstechnologie | ||
| Gaming und Online-Glücksspiel | ||
| Gesundheitswesen und Biowissenschaften | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Rest von Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Rest von Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Singapur | ||
| Australien | ||
| Rest des asiatisch-pazifischen Raums | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Israel | ||
| Rest des Nahen Ostens | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Kenia | ||
| Rest von Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Authentifizierungs-Compliance-Management-Services?
Die Größe des Marktes für Authentifizierungs-Compliance-Management-Services wird voraussichtlich von 12,46 Milliarden USD im Jahr 2026 und 14,14 Milliarden USD im Jahr 2027 auf 29,16 Milliarden USD bis 2032 anwachsen, was einer CAGR von 15,58 % zwischen 2027 und 2032 entspricht.
Was treibt die Nachfrage nach Authentifizierungs-Compliance-Dienstleistungen an?
Zunehmender synthetischer Identitätsbetrug, Deepfakes, Remote-Onboarding sowie strengere KYC-, AML-, Sanktions- und Anforderungen an digitale Identitäten erhöhen die Nachfrage.
Welches Angebot führt bei den Authentifizierungs-Compliance-Management-Services?
Lösungen führen mit einem Anteil von 85,12 % im Jahr 2026 und sollen bis 2032 mit einer CAGR von 15,91 % wachsen.
Welcher Lösungstyp wächst am schnellsten?
Authentifizierungsrichtlinien und Workflow-Orchestrierung sollen bis 2032 mit einer CAGR von 15,87 % wachsen, da Käufer eine zentralisierte Entscheidungsfindung anstreben.
Welches Endnutzersegment wächst am schnellsten?
fintech und Zahlungsdienstleister sollen bis 2032 mit einer CAGR von 15,82 % wachsen, da digital-first-Unternehmen starke Kontrollen ohne Legacy-Infrastruktur benötigen.
Welche Region soll am schnellsten wachsen?
Der asiatisch-pazifische Raum soll bis 2032 mit einer CAGR von 15,74 % wachsen, unterstützt durch fintech-Akzeptanz und Initiativen für digitale Identitäten.