
Tamaño y Participación del Mercado de Servicios de Gestión de Cumplimiento de Autenticación
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 14.14 Mil millones de dólares |
| Tamaño del Mercado (2032) | 29.16 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 15.58 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Gestión de Cumplimiento de Autenticación por Mordor Intelligence
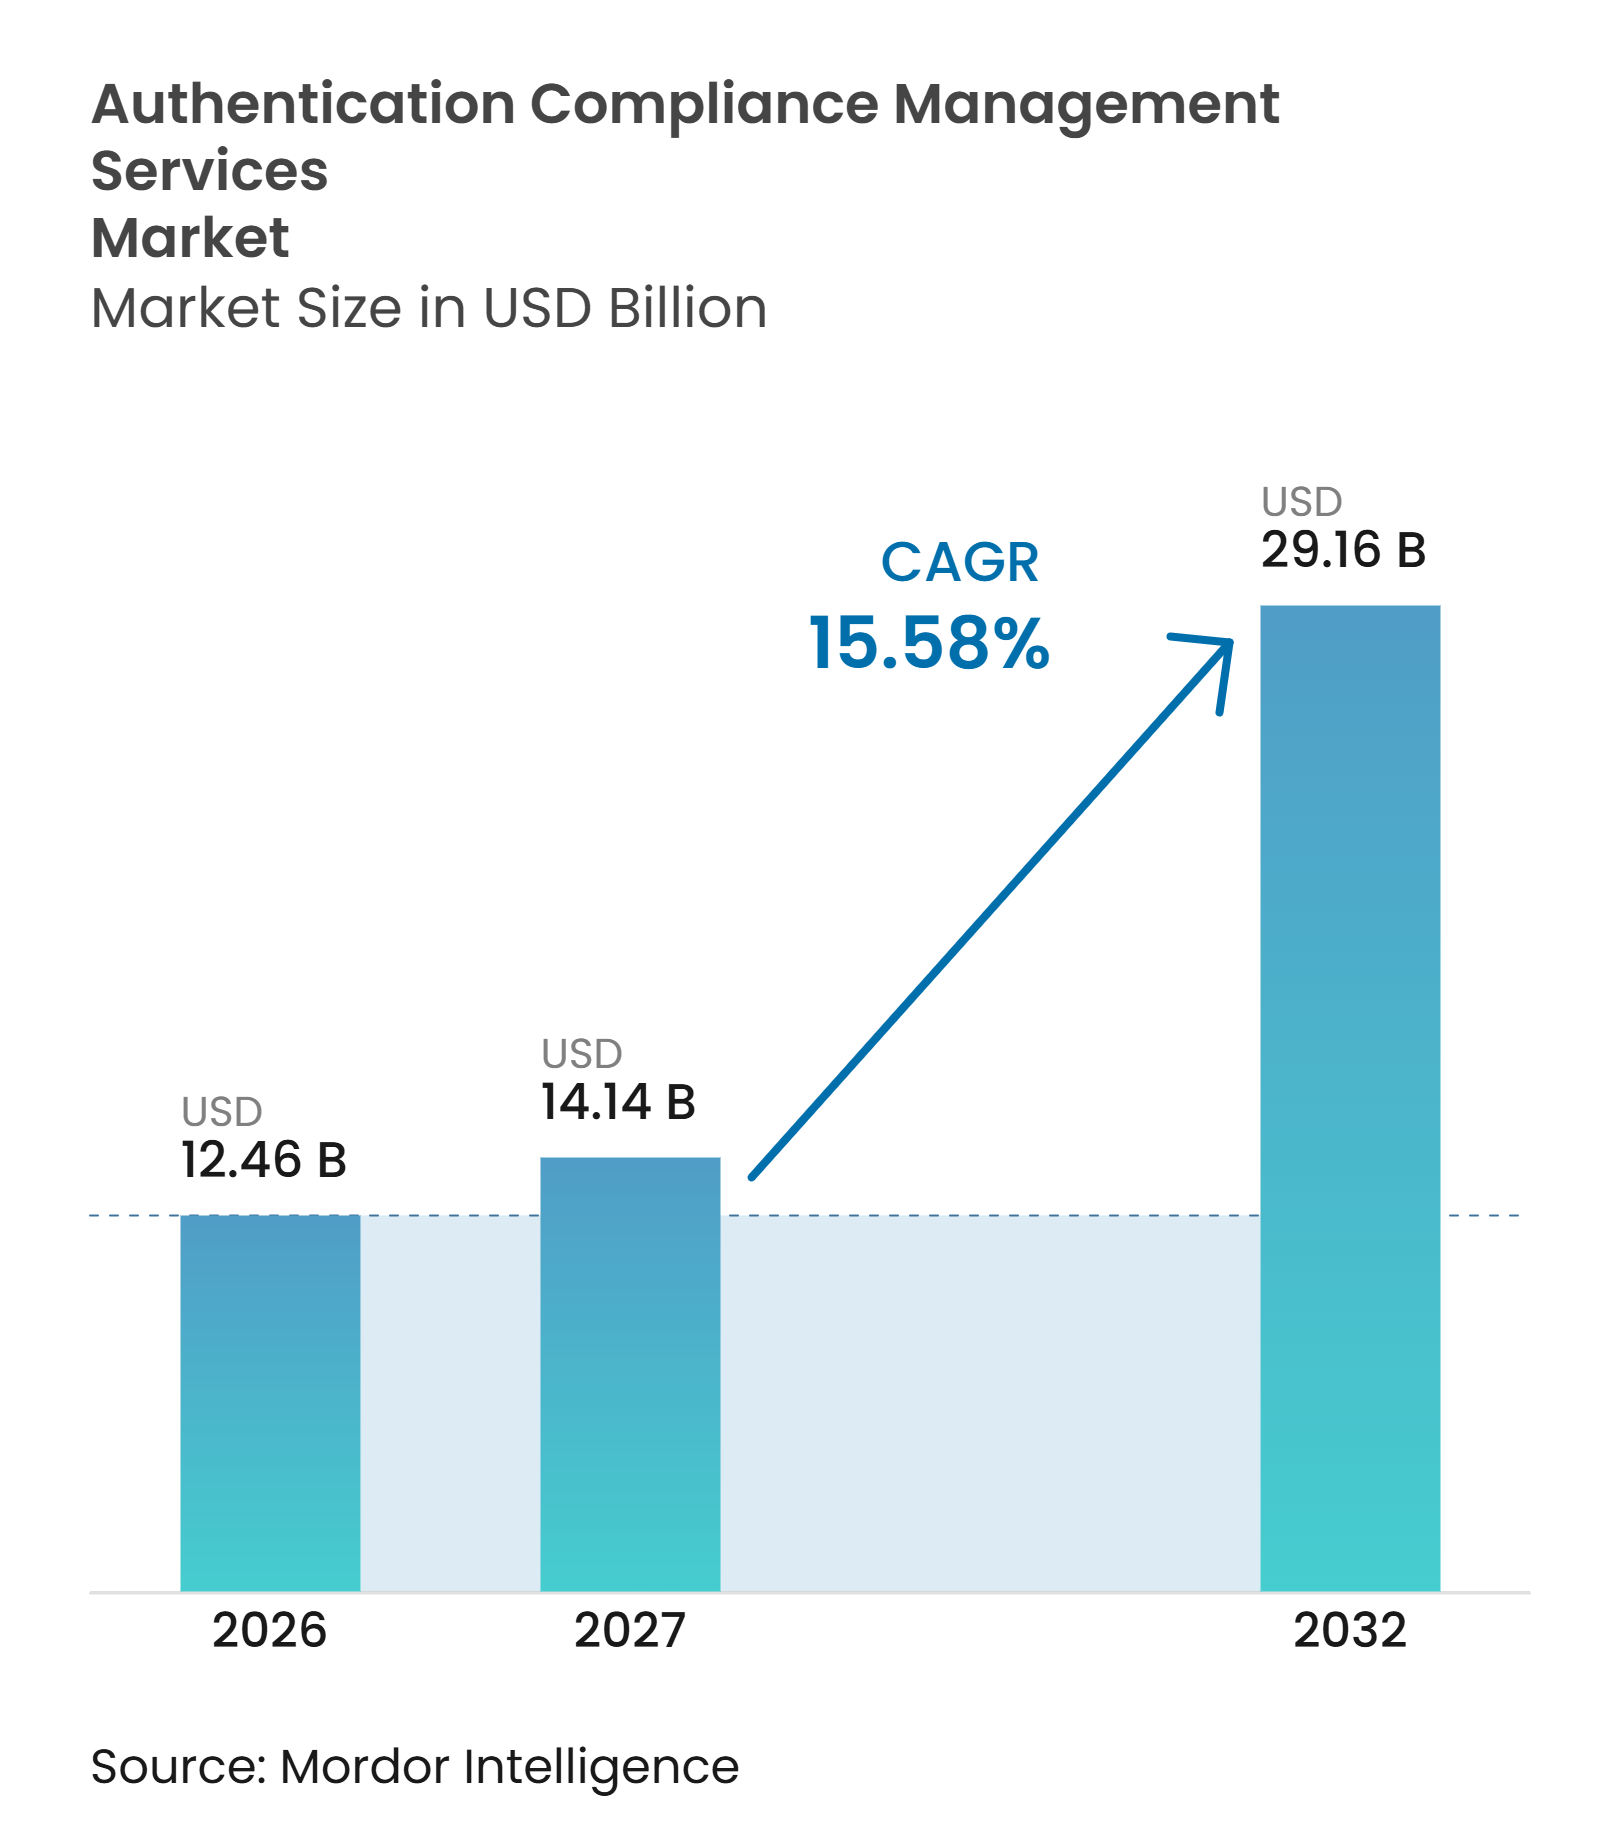
Se proyecta que el tamaño del Mercado de Servicios de Gestión del Cumplimiento de Autenticación se expanda desde 12,46 mil millones de USD en 2026 y 14,14 mil millones de USD en 2027 hasta 29,16 mil millones de USD en 2032, registrando una CAGR del 15,58% entre 2027 y 2032. La demanda está siendo impulsada por el fraude asistido por inteligencia artificial, normas más estrictas para KYC, AML, la verificación de sanciones y la identidad digital, así como por la transición hacia servicios financieros remotos e integrados. Las empresas están reemplazando las herramientas de verificación aisladas por plataformas que combinan verificación de documentos, detección de vida biométrica, verificación en listas de vigilancia y monitoreo continuo. Esto genera una ventaja para los proveedores que pueden gestionar decisiones a lo largo del ciclo de vida del cliente, y no únicamente en el proceso de incorporación. América del Norte sigue siendo la mayor oportunidad regional, mientras que se espera que Asia-Pacífico se expanda más rápidamente a medida que avancen la adopción de fintech y los programas de identidad digital. La competencia se está orientando cada vez más hacia la orquestación, las redes de datos, la certificación y la capacidad de cumplir con los requisitos regulatorios locales.
Conclusiones Clave del Informe
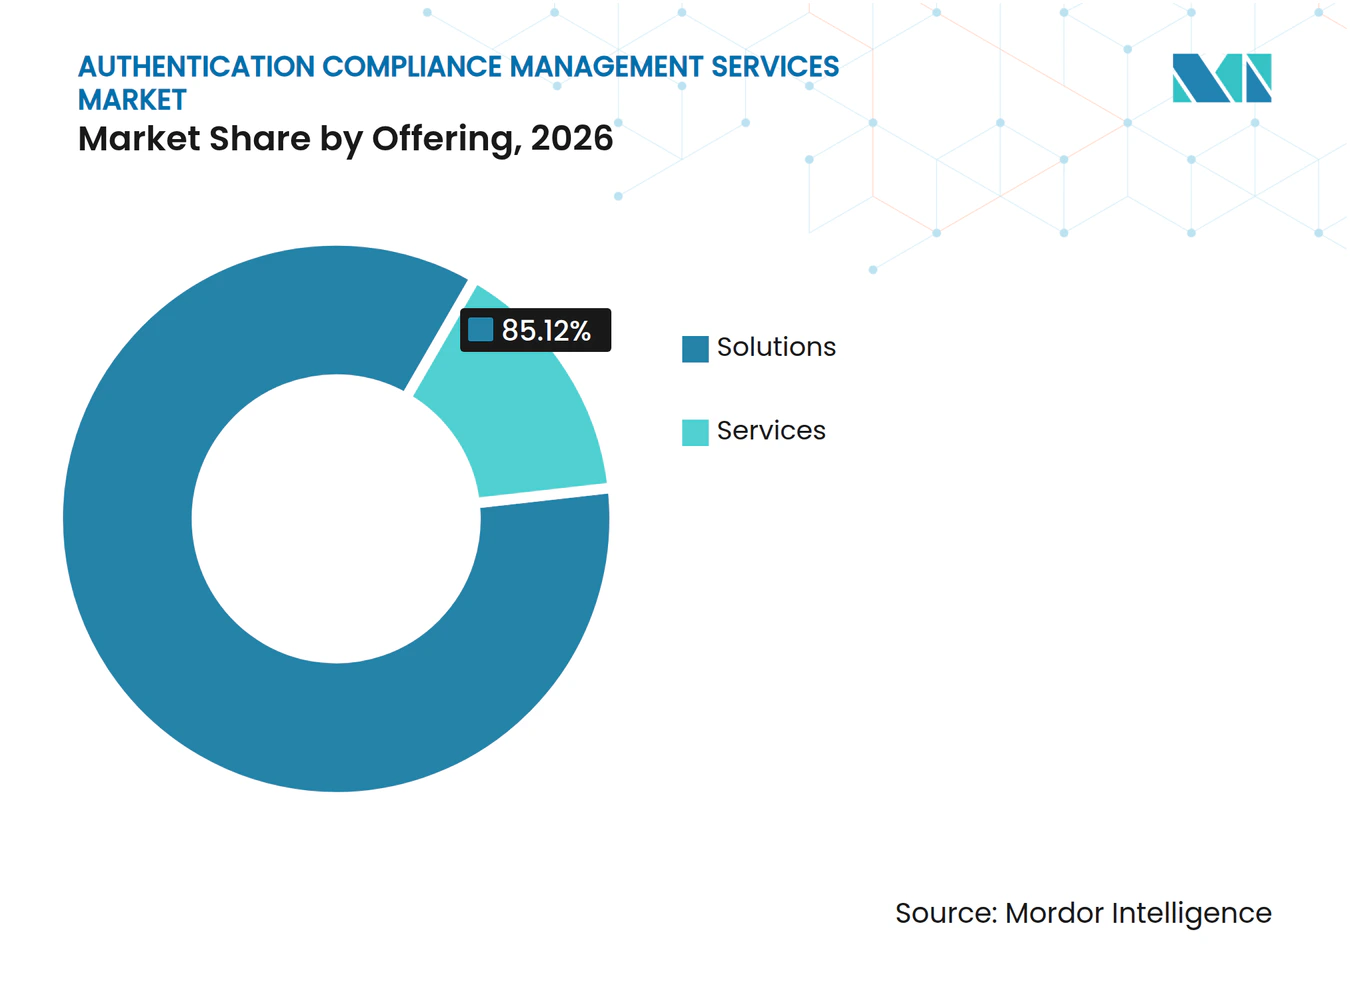
- Por oferta, las Soluciones representaron el 85,12% del mercado en 2026 y se proyecta que se expandan a una CAGR del 15,91% hasta 2032.
- Por tipo de solución, la Verificación de Identidad y Autenticación de Documentos representó el 25,32% del mercado en 2026, mientras que la Política de Autenticación y Orquestación de Flujos de Trabajo se proyecta que se expanda a una CAGR del 15,87% hasta 2032.
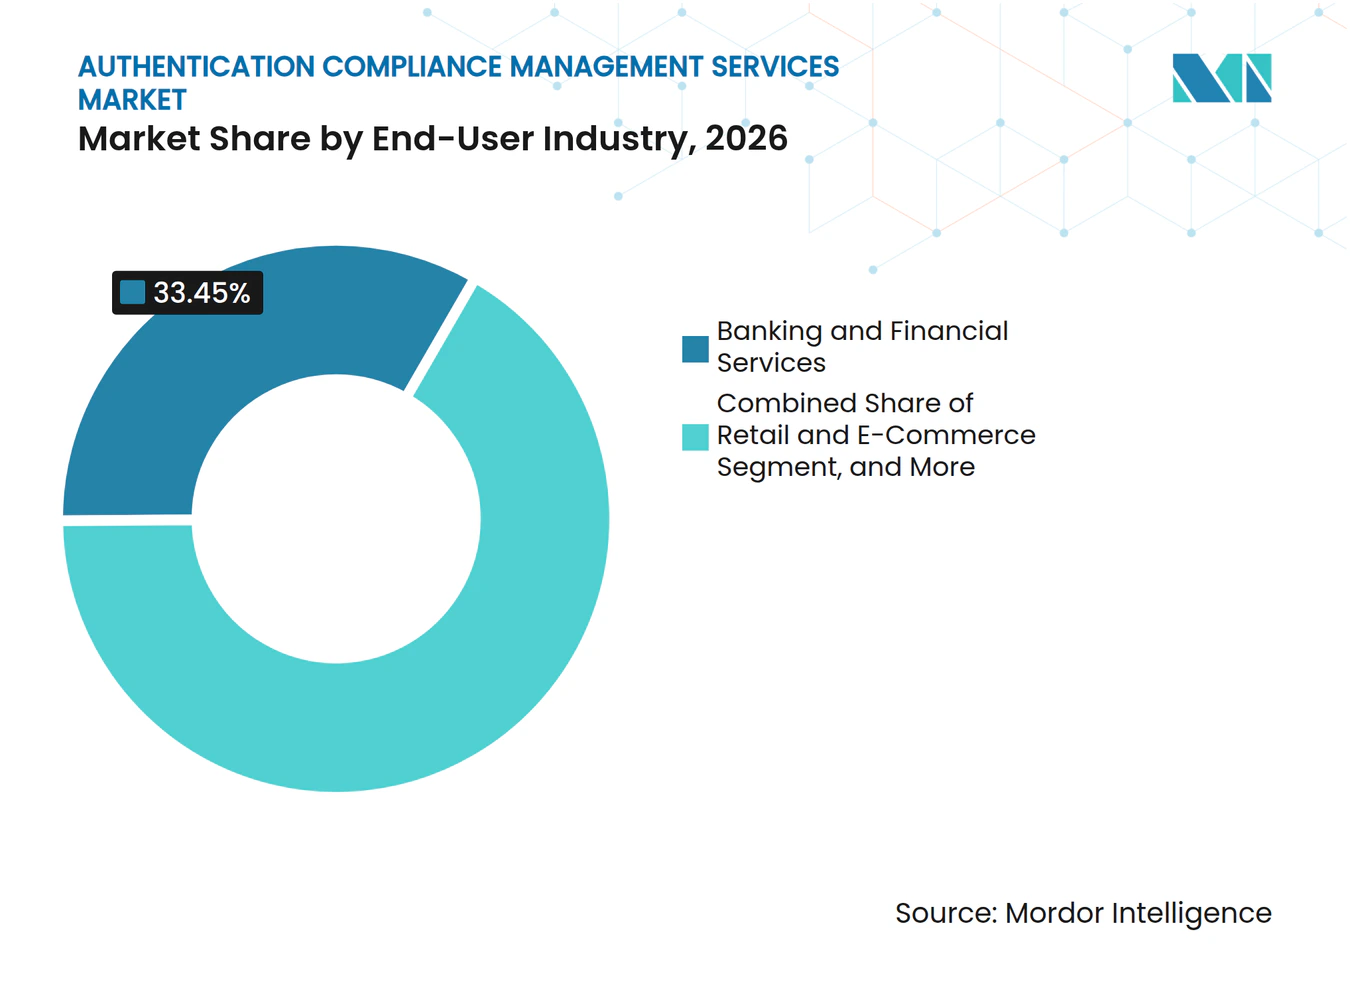
- Por industria de usuario final, la Banca y los Servicios Financieros representaron el 33,45% de la participación del mercado en 2026, mientras que los Proveedores de Servicios de Pago y fintech se proyecta que se expandan a una CAGR del 15,82% hasta 2032.
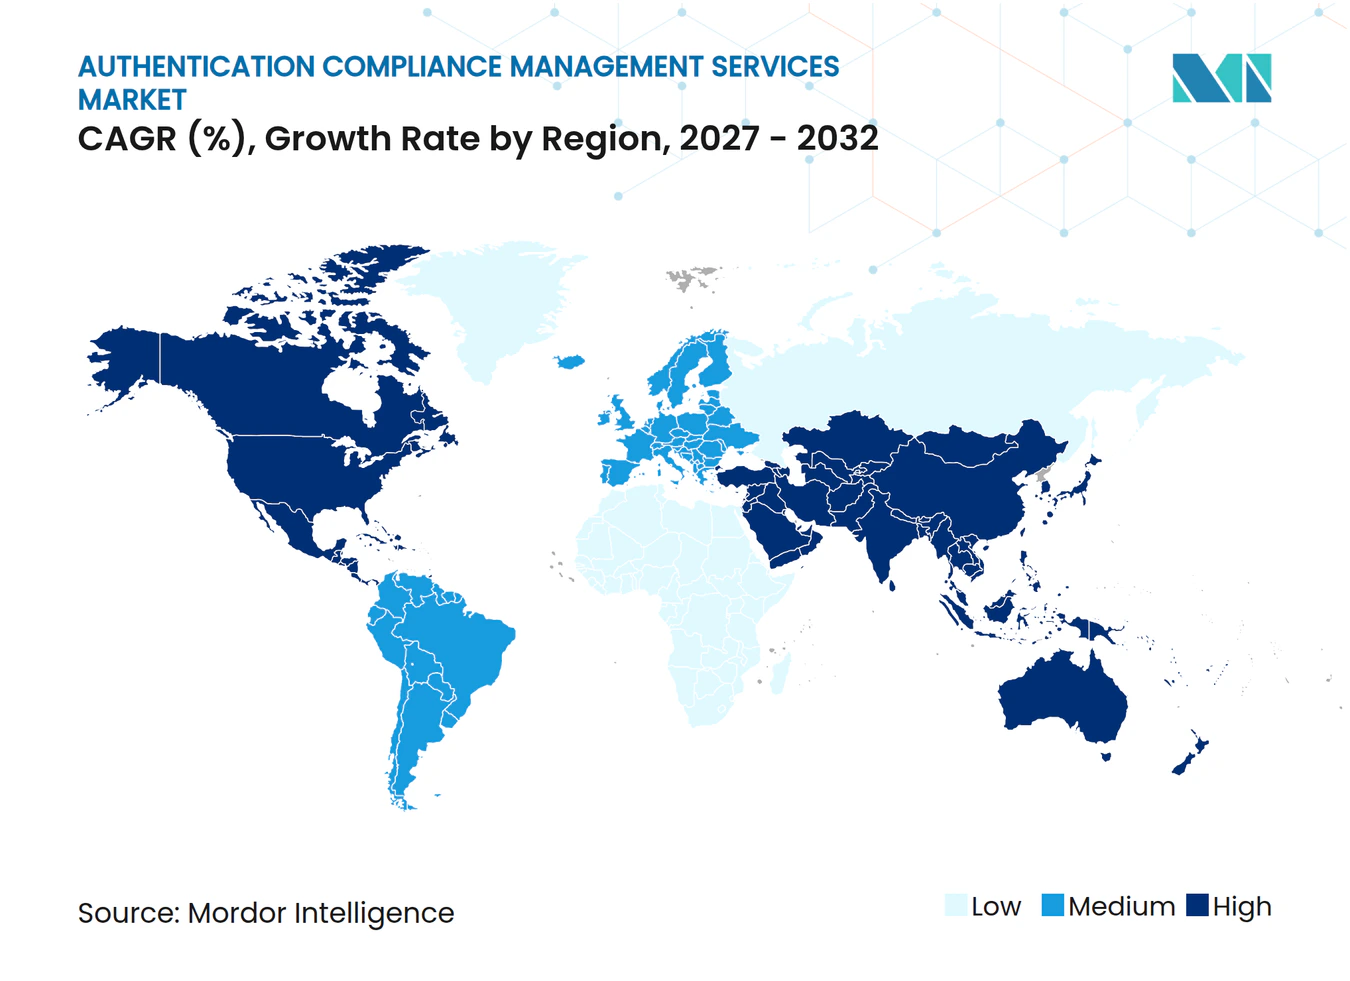
- Por geografía, América del Norte representó el 43,17% de la participación del mercado en 2026, mientras que Asia-Pacífico se proyecta que se expanda a una CAGR del 15,74% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada del Fraude Digital, Deepfakes e Identidades Sintéticas | +3.5% | Global, con concentración aguda en América del Norte, Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Endurecimiento de la Aplicación de KYC, AML, Sanciones e Identidad Digital | +3.2% | Global, con los mayores volúmenes de sanciones en América del Norte y Europa | Mediano plazo (2–4 años) |
| Expansión de la Incorporación Remota y las Finanzas Integradas | +2.4% | Global, con adopción avanzada en América del Norte y Europa | Mediano plazo (2–4 años) |
| Iniciativas de Interoperabilidad de Identidad Digital Transfronteriza | +1.8% | Europa, América del Sur, Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Transición Empresarial hacia la Autenticación Continua y el Monitoreo del Ciclo de Vida | +1.5% | América del Norte y Europa, con adopción temprana en Singapur y los Emiratos Árabes Unidos | Mediano plazo (2–4 años) |
| Demanda de Automatización del Cumplimiento por parte de Pymes y Plataformas Digitales Desatendidas | +1.2% | Asia-Pacífico, América del Sur y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escalada del Fraude Digital, Deepfakes e Identidades Sintéticas
Los esquemas de fraude están diseñados cada vez más para eludir controles de verificación separados a lo largo del recorrido del cliente. Entrust informó que los ataques de inyección aumentaron un 40% interanual y que los deepfakes representaron 1 de cada 5 intentos de fraude biométrico.[1] Estos ataques inyectan video manipulado en los sistemas de verificación en lugar de presentar un rostro ante una cámara. El Mercado de Servicios de Gestión de Cumplimiento de Autenticación está, por tanto, otorgando mayor valor a los controles capaces de detectar ataques dentro del canal de verificación. LexisNexis Risk Solutions también informó un aumento de 8 veces en el fraude de identidad sintética y encontró que representaba el 11% del fraude global. Los proveedores están respondiendo combinando señales de dispositivo, documento, biometría y transacción dentro de un único proceso de decisión. El desafío operativo ya no se limita a documentos falsificados durante la incorporación inicial. Un cliente puede presentar un documento genuino mientras un atacante compromete el proceso de captura en vivo o utiliza una identidad sintética en transacciones posteriores. La detección de ataques de presentación según ISO/IEC 30107-3 se está convirtiendo en un punto de referencia importante para la adquisición de detección de vida biométrica. Los proveedores también necesitan herramientas que identifiquen los riesgos de inyección en el lado del servidor, en lugar de depender únicamente de una comparación de selfies. Este requisito favorece a las plataformas que revisan continuamente las señales de riesgo y actualizan las políticas a medida que aparecen nuevos patrones de ataque. También reduce la brecha entre la prevención del fraude y las operaciones de cumplimiento dentro del Mercado de Servicios de Gestión de Cumplimiento de Autenticación.
Endurecimiento de la Aplicación de KYC, AML, Sanciones e Identidad Digital
Las normas de KYC, AML, sanciones e identidad digital están convirtiendo la tecnología de cumplimiento en un gasto operativo necesario para las organizaciones reguladas. El Reglamento UE 2024/1624 establece un marco de lucha contra el blanqueo de capitales más uniforme en toda la Unión Europea y se aplica a partir de julio de 2027.[2] El marco exige que las entidades obligadas acepten pruebas de identidad digital calificadas para la incorporación remota. La Autoridad de Lucha contra el Blanqueo de Capitales publicó borradores de normas técnicas sobre diligencia debida del cliente en septiembre de 2026, incluidos requisitos para la identificación electrónica en los procesos de KYC. Estas medidas aumentan la necesidad de registros de auditoría, controles jurisdiccionales y gestión coherente de casos. Para los compradores, el cambio regulatorio crea una necesidad práctica de demostrar cómo se tomó cada decisión. Una plataforma de cumplimiento debe admitir verificaciones de identidad, detección de sanciones, gestión de casos y conservación de evidencias en una forma que pueda revisarse posteriormente. Esto hace que la cobertura multijurisdiccional sea más valiosa que una función de verificación limitada. El Mercado de Servicios de Gestión de Cumplimiento de Autenticación se beneficia cuando las organizaciones reemplazan procesos manuales que no pueden escalar entre productos o territorios. Los proveedores con reglas configurables pueden adaptar una plataforma común a las obligaciones locales sin reconstruir cada flujo de trabajo. Esta flexibilidad es especialmente relevante para las instituciones financieras que operan en varios mercados y se enfrentan a diferentes estándares de incorporación.
Expansión de la Incorporación Remota y las Finanzas Integradas
La incorporación remota se está convirtiendo en una parte estándar de la prestación de servicios digitales, lo que aumenta la necesidad de verificaciones de identidad remota confiables. La Comisión Europea adoptó 7 reglamentos de implementación para la Cartera de Identidad Digital de la UE en julio de 2025. El Reglamento de Implementación de la Comisión UE 2025/846 sobre correspondencia de identidad transfronteriza entró en vigor en mayo de 2025. Estas medidas apoyan interacciones de identidad más coherentes entre servicios y fronteras. También aumentan la presión sobre los proveedores de servicios para que acepten credenciales digitales de confianza en flujos de trabajo remotos. El Mercado de Servicios de Gestión de Cumplimiento de Autenticación se beneficia cuando la incorporación remota requiere evidencias más sólidas y controles continuos. Las finanzas integradas añaden complejidad porque los servicios financieros se prestan dentro de recorridos de comercio minorista, fuerza laboral, movilidad y software. Estos modelos pueden involucrar a una plataforma, una institución financiera, un comerciante y un cliente final en el mismo camino de transacción. Cada participante necesita permisos definidos y una forma de verificar la identidad y el rol de los demás. El cumplimiento se convierte en una actividad continua del ciclo de vida en lugar de una verificación de incorporación única. Las plataformas que aplican reglas en relaciones B2B, B2B2C y B2B2X pueden abordar este requisito de manera más eficaz que las herramientas independientes de verificación de documentos. Esto favorece a los proveedores que combinan la verificación de identidad con controles de acceso, monitoreo y capacidades de revocación.
Iniciativas de Interoperabilidad de Identidad Digital Transfronteriza
Los programas de interoperabilidad de identidad digital están pasando de proyectos piloto a marcos operativos en varias regiones. La Organización de los Estados Americanos declaró en abril de 2026 que idLAC permite a los ciudadanos de Brasil y Uruguay acceder a los servicios digitales de cada uno.[3] La organización informó que 12 países de América del Sur se habían comprometido con el marco y que al menos 6 se esperaba que tuvieran capacidades operativas para finales de 2026. Los Seis de los Balcanes Occidentales también se comprometieron con carteras de identidad digital interoperables alineadas con el enfoque de la Cartera de Identidad Digital Europea en octubre de 2025. Estas iniciativas crean la necesidad de sistemas que puedan reconocer credenciales emitidas por múltiples autoridades de confianza. La interoperabilidad no elimina las normas nacionales, pero puede hacer que las verificaciones de identidad transfronterizas sean más prácticas. Los proveedores necesitan conectarse a sistemas de confianza federados y utilizar protocolos aceptados como OpenID Connect y Credenciales Verificables W3C. La Fundación OpenID informó actividad en más de 45 países y 25 organizaciones a través del SIDI Hub en 2025. La integración temprana puede ayudar a una plataforma a participar en nuevos corredores de servicios transfronterizos a medida que estén disponibles. Esta es una oportunidad a largo plazo porque los estándares técnicos, el reconocimiento legal y la adopción por parte de los usuarios deben desarrollarse conjuntamente. El Mercado de Servicios de Gestión de Cumplimiento de Autenticación puede beneficiarse a medida que las organizaciones necesiten herramientas para gestionar estas complejas relaciones de confianza.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos Regulatorios Globales Fragmentados y de Residencia de Datos | -1.8% | Global, más agudo en Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Altos Costos de Integración y Gestión del Cambio en Entornos Heredados | -1.4% | América del Norte y Europa, donde los sistemas bancarios centrales son más antiguos | Mediano plazo (2–4 años) |
| Exposición a la Privacidad, el Consentimiento y el Sesgo Biométrico | -1.0% | Europa, América del Norte y mercados de Asia-Pacífico con leyes de privacidad biométrica | Mediano plazo (2–4 años) |
| Suplantación de Identidad mediante Inteligencia Artificial Generativa Adversarial y Deriva del Modelo | -0.8% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Requisitos Regulatorios Globales Fragmentados y de Residencia de Datos
Las diferentes regulaciones locales pueden hacer que sea costoso implementar el mismo servicio de cumplimiento en varios países. La Comisión para el Mercado Financiero de Chile emitió la NCG 538 en junio de 2025, exigiendo autenticación fuerte de clientes mediante biometría para emisores de pagos y proveedores de servicios financieros. La norma requiere autenticación biométrica para las interacciones con clientes a partir de julio de 2026. La Autoridad de Valores de Israel también emitió una directiva en febrero de 2025 para empresas de pagos que utilizan tecnologías de identificación en línea en procesos de AML. Estos marcos crean necesidades separadas de integración técnica local, registros de auditoría y métodos de verificación aprobados. Para los proveedores más pequeños, los requisitos de almacenamiento de datos localizado y certificación pueden reducir el número de países que pueden atenderse de manera rentable. Las plataformas más grandes están mejor posicionadas para absorber estos costos fijos y reutilizar su experiencia en cumplimiento entre clientes. Esto puede fortalecer los costos de cambio cuando un comprador ya depende de la implementación local de un proveedor. También puede ralentizar la entrada en mercados donde las normas están cambiando rápidamente. El Mercado de Servicios de Gestión de Cumplimiento de Autenticación sigue siendo atractivo, pero los proveedores necesitan capacidades legales, de datos y operativas locales para capturar la demanda. Las organizaciones que buscan expandirse a través de fronteras pueden preferir una plataforma con cobertura regional existente, incluso si su costo inicial es mayor.
Altos Costos de Integración y Gestión del Cambio en Entornos Heredados
Las instituciones financieras establecidas a menudo operan sistemas centrales que no fueron diseñados para la orquestación de cumplimiento basada en API. Reemplazar o añadir una capa de decisión de KYC o AML puede requerir revisiones de modelos, reentrenamiento del personal, pruebas de control y aprobación regulatoria. Estos requisitos hacen que el proceso de implementación sea más largo que un despliegue de software típico. Las organizaciones bajo acciones de cumplimiento formales pueden enfrentar límites adicionales en la velocidad del cambio de procesos. El resultado es una preferencia por herramientas que puedan operar como una capa superpuesta en lugar de requerir un reemplazo completo. Esto puede retrasar la conversión de ingresos dentro del Mercado de Servicios de Gestión de Cumplimiento de Autenticación. Los ciclos de reemplazo de plataformas centrales se extienden comúnmente entre 12 y 18 meses. El costo no se limita al trabajo de integración porque los equipos de cumplimiento deben validar el proceso revisado y demostrar la continuidad del control. Los proveedores que ofrecen implementación modular pueden reducir esta carga añadiendo componentes de detección de vida, detección en listas de vigilancia o flujos de trabajo por etapas. Dicho modelo permite a un cliente mejorar los controles mientras mantiene su marco operativo existente. También apoya relaciones recurrentes con el proveedor después de que se instala el primer módulo. La restricción sigue siendo significativa donde la tecnología heredada, el escrutinio regulatorio y la capacidad técnica interna limitada coinciden.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta:
Las Plataformas de Software Ocupan la Posición más GrandeLas Soluciones representaron el 85,12% del mercado en 2026 y se proyecta que se expandan a una CAGR del 15,91% hasta 2032. Este resultado muestra que los compradores prefieren plataformas de software integradas sobre los compromisos exclusivos de servicios. Las organizaciones quieren cada vez más que la verificación de documentos, las comprobaciones de vida, la detección en listas de vigilancia y las reglas de flujo de trabajo operen a través de una única interfaz. Una plataforma unificada puede reducir la carga de vincular herramientas separadas y mantener registros de evidencia separados. También puede proporcionar una visión más coherente del riesgo del cliente y de las transacciones. La categoría de Soluciones incluye la capa de software que respalda la verificación, la detección, el monitoreo, la toma de decisiones y la gestión de casos. Su posición refleja la necesidad de aplicar controles a mayores volúmenes de transacciones sin expandir los equipos manuales al mismo ritmo.
La categoría de Servicios cubre las operaciones de cumplimiento gestionadas, los informes regulatorios externalizados y la revisión de casos por terceros. Sigue siendo relevante para las instituciones de nivel medio y las empresas reguladas que carecen de personal especializado en tecnología de cumplimiento. Los Servicios también pueden apoyar a las organizaciones que necesitan revisión independiente mientras operan bajo una orden de cumplimiento. Las expectativas de certificación, incluidos los requisitos de adquisición relacionados con ISO/IEC 27001, alientan a los compradores a seleccionar proveedores con controles claros y prácticas operativas documentadas. Los proveedores de plataformas que añaden servicios gestionados pueden utilizar el conocimiento operativo de casos en vivo para mejorar sus productos. Los proveedores exclusivos de servicios pueden enfrentar márgenes más ajustados a medida que la automatización gestiona una mayor parte de las tareas de verificación repetibles. El Mercado de Servicios de Gestión de Cumplimiento de Autenticación favorece, por tanto, las ofertas que combinan la escala del software con el soporte humano específico.


Por Tipo de Solución:
La Verificación de Identidad Lidera Mientras la Orquestación se Expande más RápidoLa Verificación de Identidad y Autenticación de Documentos representó el 25,32% de la participación del Mercado de Servicios de Gestión de Cumplimiento de Autenticación en 2026. La autenticidad de los documentos es un requisito fundamental porque la incorporación regulada comienza con la evidencia de quién es el cliente. La Autenticación Biométrica y la Detección de Vida han pasado de ser una función premium a un control estándar para la incorporación remota. El GAFI declaró en febrero de 2025 que la incorporación no presencial no necesita ser de alto riesgo cuando se utilizan controles sólidos de detección de vida biométrica. Esta posición apoya la adopción de controles de detección de vida más sólidos en los procesos de incorporación digital. Las funciones de KYC, KYB y diligencia debida del cliente siguen estrechamente vinculadas a la verificación de identidad porque una identidad verificada debe evaluarse en cuanto al riesgo regulatorio.
La Política de Autenticación y Orquestación de Flujos de Trabajo se proyecta que se expanda a una CAGR del 15,87% hasta 2032. Los compradores están yendo más allá de la adquisición de herramientas individuales y hacia plataformas que dirigen cada transacción a través de la secuencia de verificación adecuada. Las reglas pueden variar según el tipo de cliente, la geografía, el producto, el valor de la transacción o la señal de riesgo. La detección de AML, sanciones, personas políticamente expuestas y medios adversos forma un conjunto de demanda conectado porque las empresas necesitan evaluar el riesgo del cliente frente a varias fuentes. El monitoreo de transacciones y la puntuación de riesgo se vuelven más importantes a medida que los servicios de finanzas integradas aumentan la actividad transaccional. La gestión de casos y los informes regulatorios crean una demanda recurrente de las empresas que deben documentar investigaciones y presentar informes de actividades sospechosas. La posición de mercado de la orquestación refleja su capacidad para conectar estas funciones en un proceso operativo trazable.
Por Industria de Usuario Final:
La Banca Lidera la Demanda Mientras los Proveedores de fintech y Pagos se Expanden más RápidoLa Banca y los Servicios Financieros representaron el 33,45% del mercado en 2026. Los bancos requieren KYC, AML, detección de sanciones y monitoreo de transacciones en un gran número de relaciones con clientes. Estas obligaciones se aplican a las actividades bancarias de consumo, empresariales y de corresponsalía. El sector también gestiona transacciones de alto valor, lo que aumenta el costo del fraude o el incumplimiento. Como resultado, las instituciones financieras necesitan plataformas que puedan respaldar tanto la incorporación de alto volumen como las investigaciones detalladas. Sus requisitos de control establecidos hacen de la banca una fuente central de demanda de tecnología de identidad y cumplimiento. El sector también requiere integraciones con sistemas bancarios centrales, de pagos y de gestión de relaciones con clientes.
Los Proveedores de Servicios de Pago y fintech se proyecta que se expandan a una CAGR del 15,82% hasta 2032. Los operadores nativos digitales necesitan capacidades de cumplimiento similares a las de los bancos establecidos, pero a menudo sin la misma infraestructura interna de cumplimiento. Los seguros y el comercio minorista y el comercio electrónico también son grupos de demanda relevantes a medida que los requisitos de identidad basados en riesgo se extienden a transacciones digitales adyacentes. La Subtel de Chile exigió a las empresas de telecomunicaciones que utilizaran verificación biométrica para las interacciones con clientes a partir del 4 de febrero de 2025. Los juegos y las apuestas en línea están expuestos a una actividad de fraude rápida y requieren controles que puedan equilibrar la conversión con la gestión del riesgo. La atención médica y las ciencias de la vida son usuarios en etapas más tempranas de estas herramientas, con una demanda vinculada a la verificación de identidad del paciente. Estos patrones de usuarios finales amplían el Mercado de Servicios de Gestión de Cumplimiento de Autenticación más allá de los casos de uso tradicionales de delitos financieros.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Servicios de Gestión de Cumplimiento de Autenticación en América del Norte
América del Norte concentró el 43,17% de la cuota del Mercado de Servicios de Gestión de Cumplimiento de Autenticación en 2026. Estados Unidos respalda esta posición gracias a su amplia base de instituciones financieras reguladas, empresas de pagos y compañías fintech. Las obligaciones derivadas de la Ley de Secreto Bancario, la OFAC y las normativas de FinCEN generan una necesidad continua de herramientas de KYC, AML, cribado y monitoreo. Las empresas vinculadas a los pagos enfrentan una exposición material a sanciones cuando sus controles no cumplen los requisitos establecidos. El marco de identidad digital Llave MX de México también incorpora un mecanismo formal de identidad que las empresas que requieren verificación de identidad digital deben aceptar. Esto otorga a la región varios factores impulsores para una adopción sostenida de plataformas.
Mercado de Servicios de Gestión de Cumplimiento de Autenticación en Europa
Europa atraviesa un ciclo significativo de actualización regulatoria. El Reglamento Antilavado de Dinero de la UE entra en vigor en julio de 2027 y tiene como objetivo crear obligaciones AML más uniformes en todos los estados miembros. El programa de Cartera de Identidad Digital Europea exige a los estados miembros proporcionar carteras digitales a sus ciudadanos antes de finales de 2026. Esto representa una oportunidad para los proveedores capaces de admitir credenciales digitales de confianza e incorporación remota. En Alemania, IDnow y Docusign lanzaron en septiembre de 2025 una solución conjunta que combina la verificación de identidad basada en eID con firmas electrónicas cualificadas para la incorporación conforme con AML. El Reino Unido también está clarificando cómo los servicios de identidad digital certificados pueden interactuar con las normas contra el lavado de dinero.
Mercado de Servicios de Gestión de Cumplimiento de Autenticación en Asia-Pacífico, América del Sur y Oriente Medio y África
Se proyecta que Asia-Pacífico se expanda a una CAGR del 15,74% hasta 2032, lo que la convierte en la oportunidad regional de mayor crecimiento. El ecosistema Aadhaar de la UIDAI de India demuestra la verificación de identidad biométrica a una escala considerable. Singapur cuenta con sólidas expectativas en materia de AML y un entorno de servicios financieros digitales bien desarrollado. El aumento del valor de las sanciones por AML en China en 2025 también apunta a una mayor necesidad de inversión en cumplimiento normativo. América del Sur está desarrollando capacidades de identidad digital transfronteriza a través de la iniciativa idLAC entre Brasil y Uruguay. Oriente Medio y África parten de una base más reducida, pero se benefician de una aplicación normativa en expansión y de una infraestructura de identidad digital en crecimiento. El Mercado de Servicios de Gestión de Cumplimiento de Autenticación exige a los proveedores adaptarse a diferencias regulatorias y operativas significativas en estas regiones.
Panorama Competitivo
Concentración del Mercado
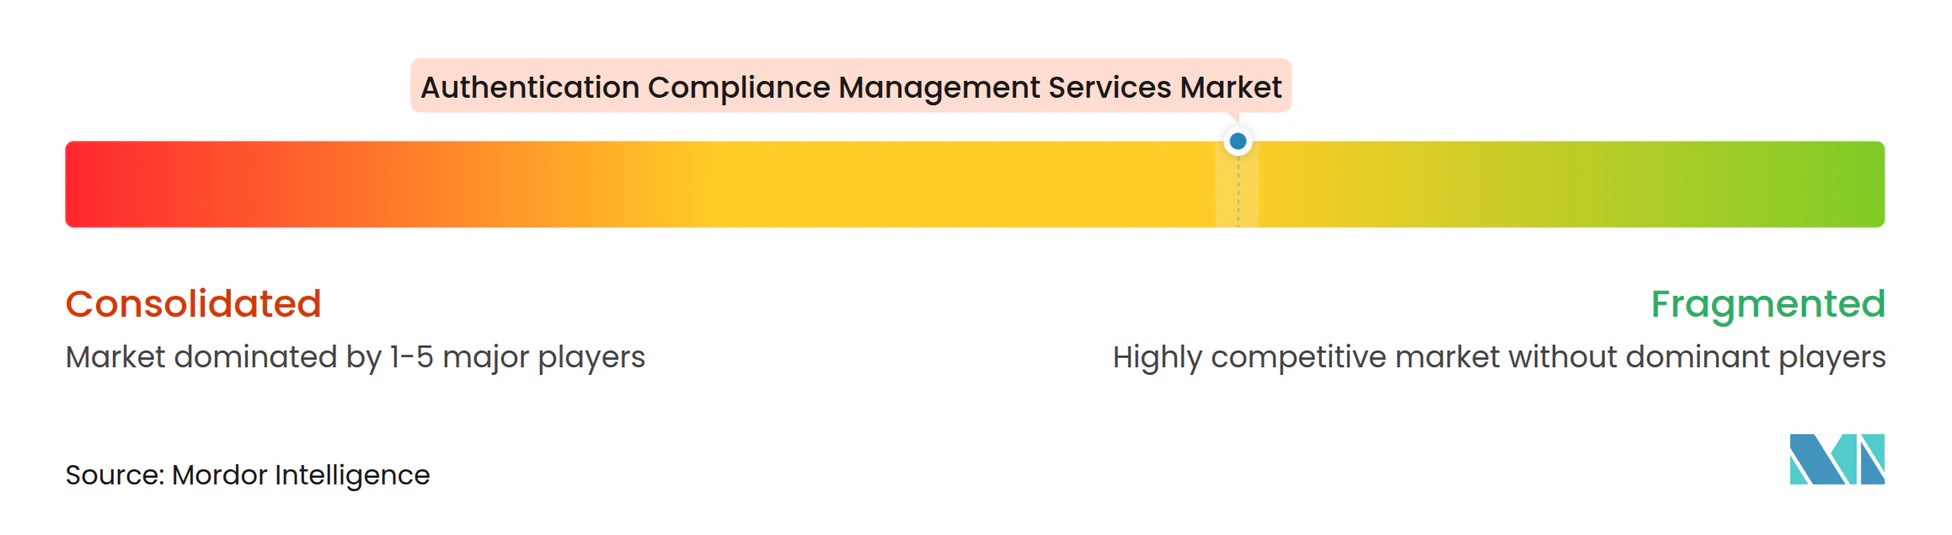
El Mercado de Servicios de Gestión de Cumplimiento de Autenticación está moderadamente fragmentado en verificación y más concentrado en orquestación. Los proveedores especializados se centran en la autenticación de documentos o la detección de vida biométrica. Las plataformas más amplias combinan verificación de identidad, detección de AML, gestión de casos y controles de flujo de trabajo. Esto crea una división entre los proveedores de funciones limitadas y los proveedores que respaldan un proceso de cumplimiento de extremo a extremo. La competencia se está alejando de las funciones individuales y hacia la solidez de la red de toma de decisiones de un proveedor. Una red construida a partir de muchas interacciones con clientes puede identificar patrones de fraude recurrentes que un solo cliente no puede ver por sí solo.
Jumio lanzó Cross-Transaction Risk en abril de 2025, utilizando una red que preserva la privacidad de más de 32 millones de identidades conocidas. La empresa declaró que la capacidad proporcionó un aumento promedio del 28% en las detecciones de fraude en su base de clientes. La certificación de detección de vida de nivel 2 según ISO/IEC 30107-3 también se está convirtiendo en un requisito de adquisición importante. Los proveedores con pruebas acreditadas están mejor posicionados para competir por programas empresariales que requieren evidencia del rendimiento biométrico. En marzo de 2026, Jumio declaró que su solución Liveness Premium había procesado más de 100 millones de transacciones de autenticación desde su lanzamiento en junio de 2025. Estas acciones muestran que la certificación, la escala operativa y la inteligencia de red se están convirtiendo en herramientas competitivas centrales.
Socure adquirió Fravity en agosto de 2026 tras anunciar una inversión estratégica de crecimiento de 156 millones de USD a una valoración de 5,2 mil millones de USD. La adquisición añadió capacidades de automatización de fraude, riesgo y cumplimiento agéntico a la plataforma RiskOS. Socure también introdujo Remote Verifier en julio de 2026 para utilizar agentes en vivo para los consumidores que no podían ser verificados instantáneamente mediante métodos automatizados. Los competidores más pequeños, incluidos iDenfy, ComplyCube y Shufti Pro, compiten a través de precios transparentes e integración de autoservicio. Su enfoque está dirigido a empresas de fintech, juegos y otros negocios digitales que pueden estar desatendidos por los proveedores más grandes.
Líderes de la Industria de Servicios de Gestión de Cumplimiento de Autenticación
-
LexisNexis Risk Solutions
-
Experian plc
-
Thales S.A.
-
Jumio Corporation
-
Trulioo Information Services Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Gestión del Cumplimiento de Autenticación Empresas cubiertas en este informe
- Thales S.A.
- Experian plc
- LexisNexis Risk Solutions Inc.
- Trulioo Information Services Inc.
- Jumio Corporation
- IDnow GmbH
- Persona Identities, Inc.
- Socure, Inc.
- iDenfy UAB
- Shufti Pro Ltd.
- ComplyCube Ltd.
- ID-Pal Limited
- Vouched, Inc.
- Intellicheck, Inc.
- AuthenticID, Inc.
- Innovatrics, s.r.o.
- Daon, Inc.
- Facephi Biometria, S.A.
- IDVerse Limited
- Regula Forensics Inc.
- Mitek Systems, Inc.
- Veriff OÜ
- Sum and Substance Ltd
Desarrollos recientes de la industria en Mercado de Servicios de Gestión del Cumplimiento de Autenticación
- Octubre de 2026: Socure informó los resultados del tercer trimestre de 2026, incluidos 42,7 millones de USD en nuevas reservas y un número de clientes duplicado que supera los 6.000, encaminándose hacia 450 millones de USD en ingresos recurrentes anuales para finales de año.
- Septiembre de 2026: la AMLA publicó su borrador final de Normas Técnicas Regulatorias sobre Diligencia Debida del Cliente en virtud del Artículo 28(1) del Reglamento de Lucha contra el Blanqueo de Capitales de la UE, Reglamento UE 2024/1624, especificando los requisitos para los medios de identificación electrónica en los flujos de trabajo de KYC antes de la fecha de entrada en vigor del AMLR en julio de 2027.
- Agosto de 2026: Socure recaudó 156 millones de USD en una inversión estratégica de crecimiento liderada por Summit Partners, con la participación de Goldman Sachs Alternatives, Wells Fargo y Docusign, a una valoración de 5,2 mil millones de USD. Socure adquirió simultáneamente Fravity, una plataforma de inteligencia artificial agéntica que automatiza las investigaciones de fraude, riesgo y cumplimiento, e integró sus capacidades en RiskOS como RiskOS_Agents.
- Julio de 2026: Socure lanzó Remote Verifier, permitiendo una cobertura de verificación de identidad del 100% al añadir agentes en vivo a su plataforma automatizada para el menos del 1% de los consumidores que no son verificados instantáneamente. El servicio tenía como objetivo aumentar la inclusión financiera en los casos de uso de servicios financieros y gubernamentales.
Alcance del Informe Global del Mercado de Servicios de Gestión de Cumplimiento de Autenticación
El Mercado de Servicios de Gestión de Cumplimiento de Autenticación comprende consultoría especializada, implementación, monitoreo, auditoría y servicios gestionados diseñados para ayudar a las organizaciones a garantizar que sus sistemas de autenticación, procesos de verificación de identidad, controles de acceso y prácticas de gestión de credenciales cumplan con los requisitos regulatorios, los estándares de la industria y los marcos de ciberseguridad.
El Informe del Mercado de Servicios de Gestión de Cumplimiento de Autenticación está segmentado por Oferta (Soluciones, Servicios), Tipo de Solución (Verificación de Identidad y Autenticación de Documentos, Autenticación Biométrica y Detección de Vida, KYC, KYB y Diligencia Debida del Cliente, AML, Sanciones, Personas Políticamente Expuestas y Detección de Medios Adversos, Monitoreo de Transacciones y Puntuación de Riesgo, Gestión de Casos e Informes Regulatorios, Política de Autenticación y Orquestación de Flujos de Trabajo), Industria de Usuario Final (Banca y Servicios Financieros, Proveedores de Servicios de Pago y fintech, Seguros, Comercio Minorista y Comercio Electrónico, Telecomunicaciones y Tecnología de la Información, Juegos y Apuestas en Línea, Atención Médica y Ciencias de la Vida, Otras Industrias de Usuarios Finales) y Geografía (América del Norte [Estados Unidos, Canadá, México], América del Sur [Brasil, Argentina, Colombia, Resto de América del Sur], Europa [Reino Unido, Alemania, Francia, Italia, España, Rusia, Resto de Europa], Asia-Pacífico [China, Japón, India, Corea del Sur, Singapur, Australia, Resto de Asia-Pacífico], Oriente Medio [Arabia Saudita, Emiratos Árabes Unidos, Turquía, Israel, Resto de Oriente Medio] y África [Sudáfrica, Nigeria, Egipto, Kenia, Resto de África]). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Soluciones |
| Servicios |
| Verificación de Identidad y Autenticación de Documentos |
| Autenticación Biométrica y Detección de Vida |
| KYC, KYB y Diligencia Debida del Cliente |
| AML, Sanciones, Personas Políticamente Expuestas y Detección de Medios Adversos |
| Monitoreo de Transacciones y Puntuación de Riesgo |
| Gestión de Casos e Informes Regulatorios |
| Política de Autenticación y Orquestación de Flujos de Trabajo |
| Banca y Servicios Financieros |
| Proveedores de Servicios de Pago y fintech |
| Seguros |
| Comercio Minorista y Comercio Electrónico |
| Telecomunicaciones y Tecnología de la Información |
| Juegos y Apuestas en Línea |
| Atención Médica y Ciencias de la Vida |
| Otras Industrias de Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Singapur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Israel | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Kenia | |
| Resto de África |
| Por Oferta | Soluciones | |
| Servicios | ||
| Por Tipo de Solución | Verificación de Identidad y Autenticación de Documentos | |
| Autenticación Biométrica y Detección de Vida | ||
| KYC, KYB y Diligencia Debida del Cliente | ||
| AML, Sanciones, Personas Políticamente Expuestas y Detección de Medios Adversos | ||
| Monitoreo de Transacciones y Puntuación de Riesgo | ||
| Gestión de Casos e Informes Regulatorios | ||
| Política de Autenticación y Orquestación de Flujos de Trabajo | ||
| Por Industria de Usuario Final | Banca y Servicios Financieros | |
| Proveedores de Servicios de Pago y fintech | ||
| Seguros | ||
| Comercio Minorista y Comercio Electrónico | ||
| Telecomunicaciones y Tecnología de la Información | ||
| Juegos y Apuestas en Línea | ||
| Atención Médica y Ciencias de la Vida | ||
| Otras Industrias de Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Singapur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Israel | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Kenia | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Servicios de Gestión de Cumplimiento de Autenticación?
Se proyecta que el tamaño del Mercado de Servicios de Gestión del Cumplimiento de Autenticación se expanda desde 12,46 mil millones de USD en 2026 y 14,14 mil millones de USD en 2027 hasta 29,16 mil millones de USD en 2032, registrando una CAGR del 15,58% entre 2027 y 2032.
¿Qué está impulsando la demanda de servicios de gestión de cumplimiento de autenticación?
El creciente fraude de identidad sintética, los deepfakes, la incorporación remota y los requisitos más estrictos de KYC, AML, sanciones e identidad digital están aumentando la demanda.
¿Qué oferta lidera los servicios de gestión de cumplimiento de autenticación?
Las Soluciones lideran con una participación del 85,12% en 2026 y se proyecta que se expandan a una CAGR del 15,91% hasta 2032.
¿Qué tipo de solución se expande más rápido?
La Política de Autenticación y Orquestación de Flujos de Trabajo se proyecta que se expanda a una CAGR del 15,87% hasta 2032, ya que los compradores buscan una toma de decisiones centralizada.
¿Qué segmento de usuario final está creciendo más rápido?
Los Proveedores de Servicios de Pago y fintech se proyecta que se expandan a una CAGR del 15,82% hasta 2032, porque las empresas nativas digitales necesitan controles sólidos sin infraestructura heredada.
¿Qué región se proyecta que se expanda más rápido?
Asia-Pacífico se proyecta que se expanda a una CAGR del 15,74% hasta 2032, respaldada por la adopción de fintech y las iniciativas de identidad digital.