
Tamanho e Participação do Mercado de Acomodação Estudantil na Austrália
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
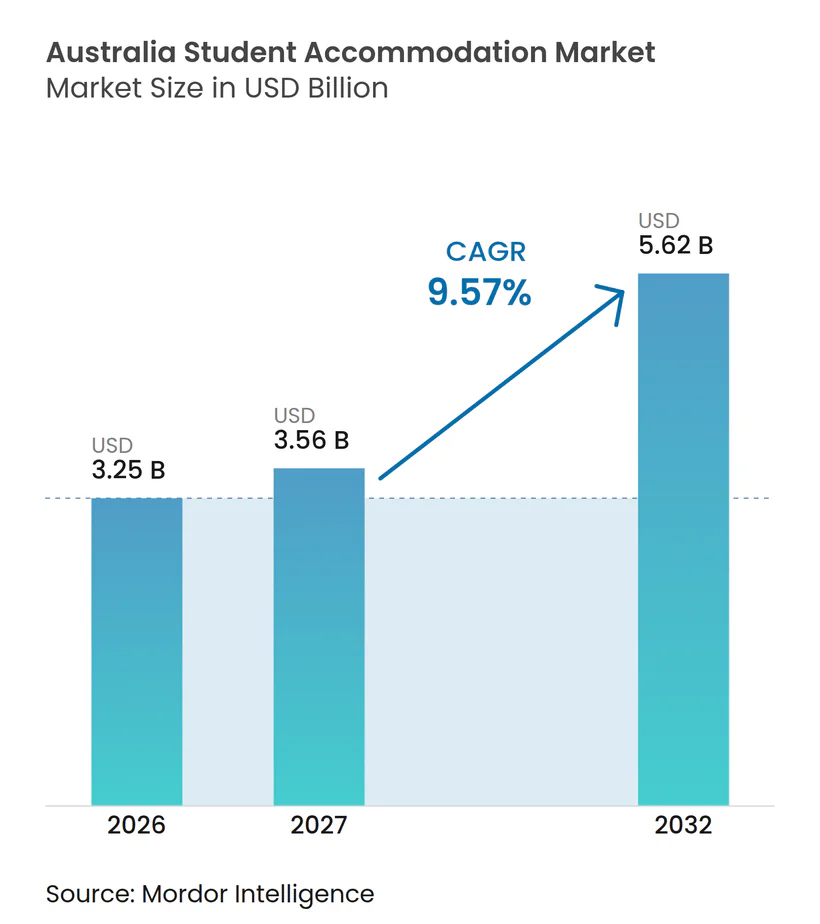
| Tamanho do mercado no ano base (2026) | 3.25 Bilhões de dólares |
| Tamanho do Mercado (2027) | 3.56 Bilhões de dólares |
| Tamanho do Mercado (2032) | 5.62 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.57 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Acomodação Estudantil na Austrália por Mordor Intelligence
O tamanho do Mercado de Acomodação Estudantil na Austrália deve aumentar de 3,25 bilhões de USD em 2026 para 3,56 bilhões de USD em 2027 e atingir 5,62 bilhões de USD até 2032, crescendo a um CAGR de 9,57% no período de 2027 a 2032.
O mercado de acomodação estudantil na Austrália é sustentado por uma grande lacuna entre a demanda dos estudantes e a oferta de acomodação estudantil de uso específico (PBSA). A PBSA abrange habitações projetadas e gerenciadas especificamente para estudantes. A Austrália continua sendo um destino importante para o ensino superior internacional, enquanto a entrega de habitações tornou-se mais estreitamente vinculada às tendências de matrículas universitárias. O quadro nacional de planejamento oferece às instituições uma razão mais forte para incorporar acomodação em seus planos de crescimento. Isso cria oportunidades para operadores que possam fornecer habitações próximas aos campi e adaptar sua combinação de quartos a diferentes necessidades de acessibilidade financeira.
Principais Conclusões do Relatório
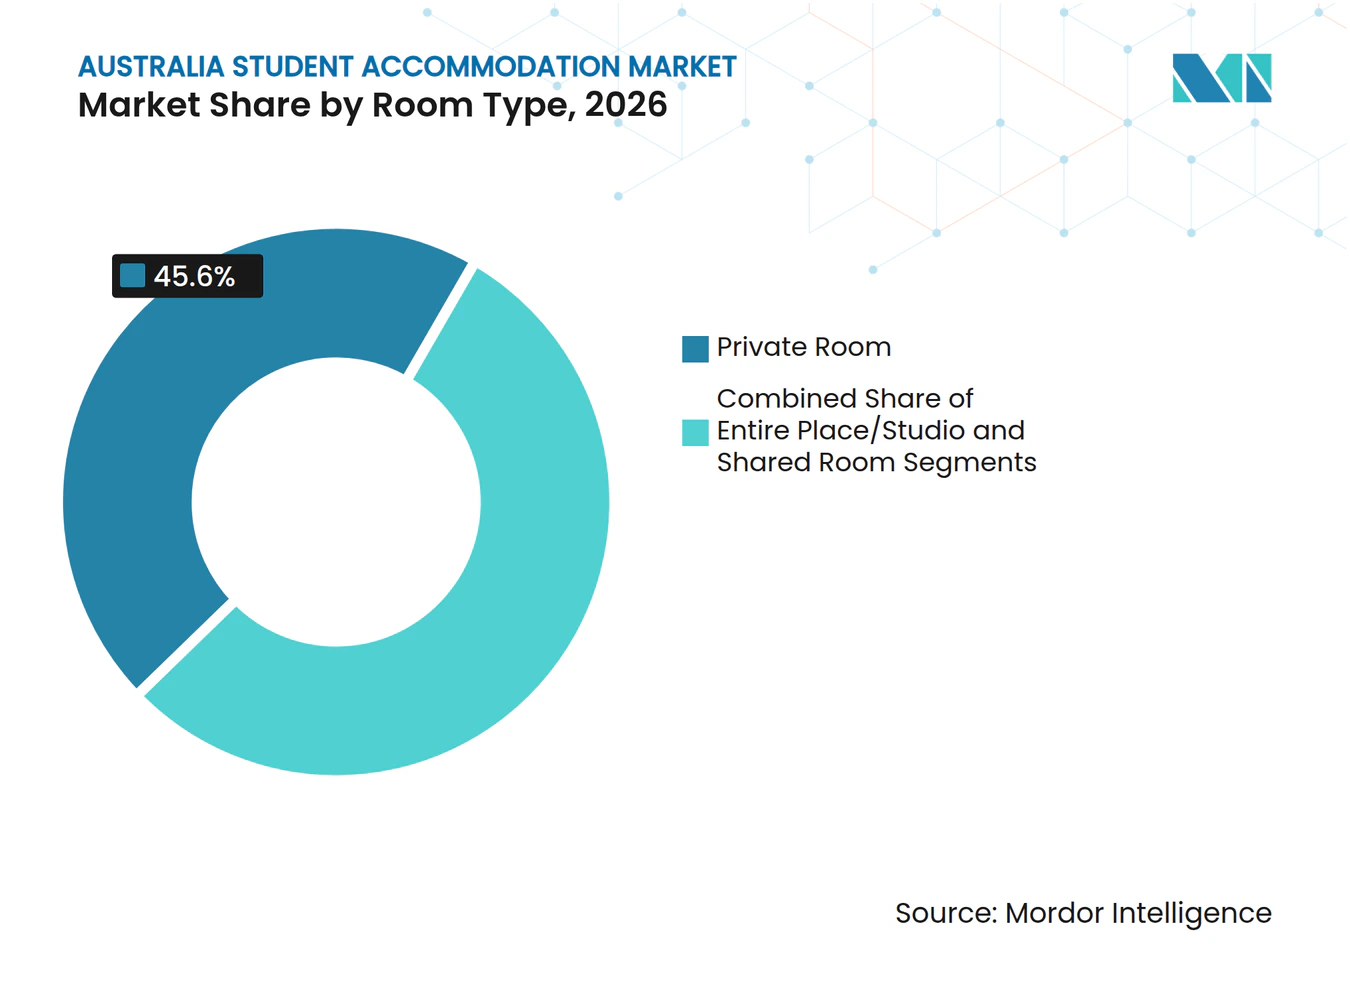
- Por tipo de quarto, os quartos privativos detinham 45,6% da participação do mercado de acomodação estudantil na Austrália em 2026, enquanto os quartos compartilhados têm previsão de crescer a um CAGR de 10,55% até 2032.
- Por tipo de estudante, os estudantes internacionais representavam 59,9% da participação do mercado de acomodação estudantil na Austrália em 2026, enquanto os estudantes domésticos têm previsão de crescer a um CAGR de 10,22% até 2032.
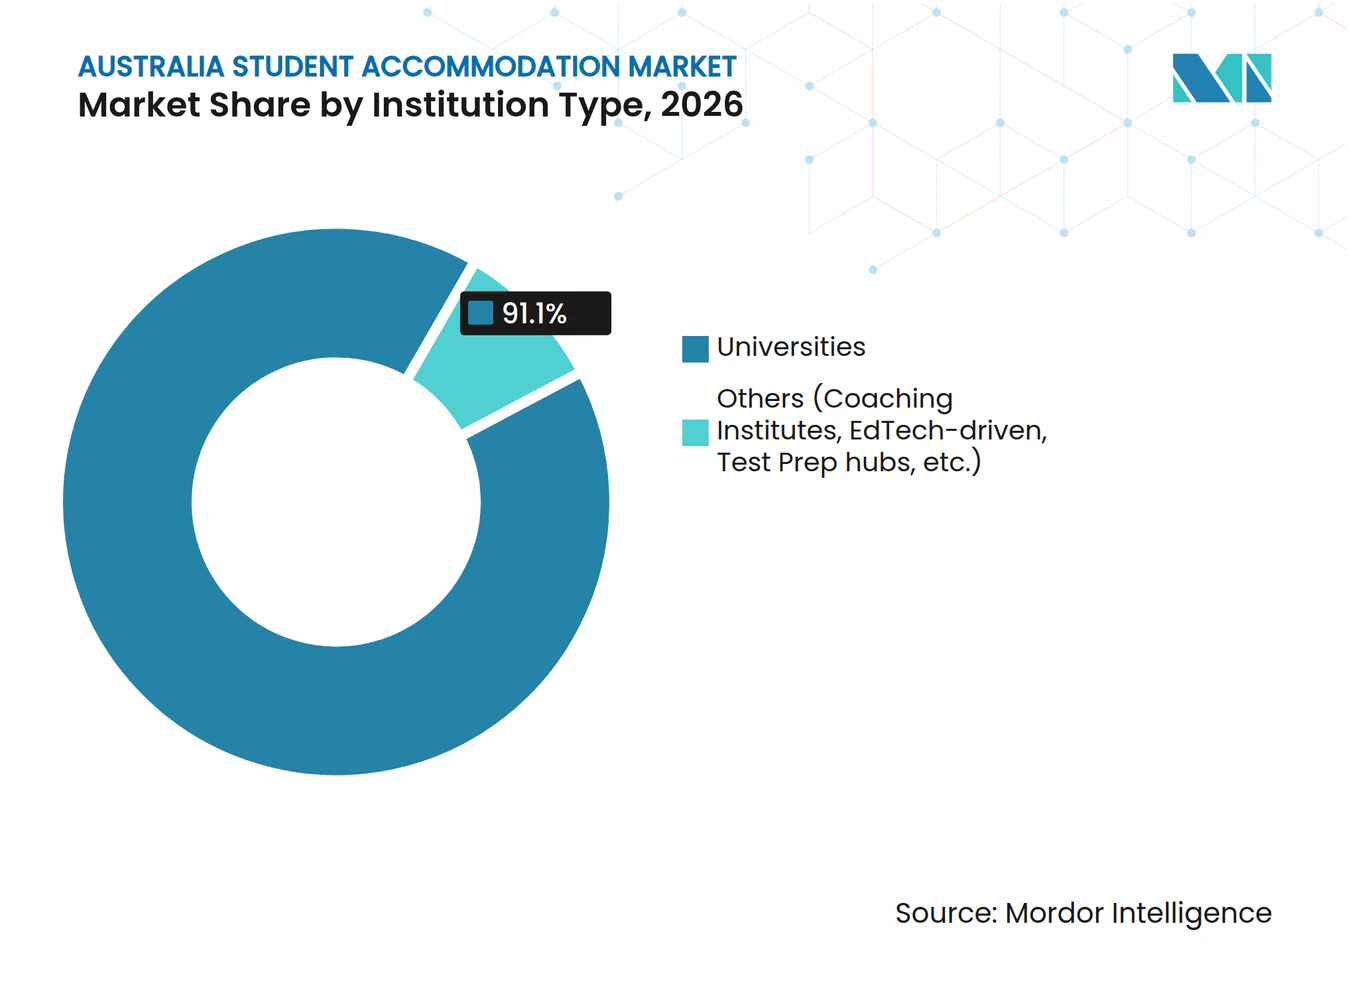
- Por tipo de instituição, as universidades detinham 91,1% da participação do mercado de acomodação estudantil na Austrália em 2026 e têm previsão de crescer a um CAGR de 10,33% até 2032.
- Por cidade principal, Melbourne representava 30,2% da participação do mercado de acomodação estudantil na Austrália em 2026, enquanto Perth tem previsão de crescer a um CAGR de 10,65% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Capacidade Limitada de PBSA nos Principais Mercados Universitários | +2.5% | Nacional, concentrado em Melbourne e Sydney | Curto prazo (≤ 2 anos) |
| Investimento Institucional em Acomodação Gerenciada | +2.0% | Nacional, com ganhos iniciais em Melbourne, Perth e Sydney | Médio prazo (2 a 4 anos) |
| Mercados de Aluguel Convencional Restrito | +1.5% | Principais capitais, mais acentuado em Perth e Melbourne | Curto prazo (≤ 2 anos) |
| Parcerias Universitárias com Operadores Privados | +1.3% | Nacional, liderado por Melbourne, Sydney e Perth | Médio prazo (2 a 4 anos) |
| Preferência por Habitação Segura e Rica em Comodidades | +1.0% | Sydney, Melbourne e Brisbane | Médio prazo (2 a 4 anos) |
| Crescimento de Universidades Regionais | +0.7% | Gold Coast, Darwin, Wollongong, Newcastle e Geelong | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Capacidade Limitada de PBSA Sustentando a Demanda
O mercado australiano de acomodação estudantil enfrenta uma lacuna significativa de oferta, pois a acomodação estudantil de uso específico (PBSA) atende apenas 7% dos estudantes do ensino superior. O pipeline planejado de 34.000 leitos até 2029 aumentaria a cobertura para apenas 9%, indicando uma necessidade habitacional substancial não atendida. O Escritório Australiano de Estatísticas informou que as aprovações aumentaram de 1.684 quartos em 2021-22 para 5.178 quartos em 2023-24, refletindo maior atividade de desenvolvimento em resposta às deficiências de oferta[1]. O centro de Melbourne e o interior de Sydney apresentam desafios para novos projetos devido à escassez de terrenos próximos às universidades. Como resultado, ativos bem localizados e operados profissionalmente com forte conectividade ao campus mantêm grande atratividade. O mercado tende a se beneficiar mais nas áreas onde os processos de aprovação e a disponibilidade de terrenos permitem que os projetos avancem do planejamento para a construção.
Investimento Institucional Apoiando a Acomodação Gerenciada
O capital institucional confere aos operadores estabelecidos maior capacidade para adquirir, desenvolver e gerenciar habitações estudantis. Em abril de 2025, a Scape converteu seu fundo principal em um veículo de capital aberto e consolidou portfólios adicionais, ampliando seu conjunto de capital de longo prazo[2]. Esse modelo apoia um programa de desenvolvimento mais estável, oferecendo aos investidores uma rota estruturada para entrar e sair do fundo. No mercado de acomodação estudantil na Austrália, grandes plataformas também podem distribuir custos operacionais por mais propriedades e construir redes de reservas mais robustas. Provedores menores podem ter mais dificuldade em acessar financiamento semelhante ou competir por terrenos de alto custo. O resultado é um maior interesse em parcerias, transações de portfólio e plataformas operacionais especializadas.
Mercados de Aluguel Convencional Restrito Apoiando a Demanda por PBSA
As baixas taxas de vacância nos aluguéis convencionais estão tornando a PBSA uma opção mais atraente para estudantes que buscam acomodação próxima ao campus. Perth registrou uma taxa de vacância de aluguel de 0,7% no final de 2025, enquanto Brisbane também reportou uma taxa de vacância abaixo de 1%. A PBSA consolida aluguel, serviços públicos, internet, segurança e instalações compartilhadas em um único pagamento, simplificando o planejamento do custo total de vida. Esse formato também reduz a necessidade de mobiliar um quarto ou configurar contas de serviços separadas. Os operadores estão respondendo com a oferta de tipos de quartos adequados tanto para estudantes internacionais do primeiro ano quanto para estudantes domésticos que anteriormente alugavam em casas compartilhadas. O mercado australiano de acomodação estudantil tende a manter essa vantagem enquanto a oferta de aluguel permanecer restrita nas principais cidades universitárias.
Parcerias Universitárias com Operadores Privados Acelerando a Entrega
As parcerias universitárias podem reduzir os riscos de terreno e entrega que os incorporadores privados enfrentam próximo aos principais campi. A Edith Cowan University nomeou a UniLodge como operadora de sua acomodação no campus em setembro de 2026, após um processo de contratação competitivo. Esses arranjos permitem que as universidades melhorem o acesso à habitação sem gerenciar diretamente cada residência, ao mesmo tempo que oferecem aos operadores acesso à demanda vinculada às matrículas e aos serviços do campus. O Departamento de Educação declarou que 31 das 32 universidades tiveram seus pedidos de crescimento para 2026 aprovados, com compromissos habitacionais vinculados a essas alocações[3]. Como resultado, o mercado australiano de acomodação estudantil está se tornando mais estreitamente conectado ao planejamento universitário e às decisões de conformidade.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de Visto para Estudantes Internacionais e Incerteza nas Matrículas | -1.5% | Nacional, mais acentuado para universidades de pesquisa em Sydney e Melbourne | Curto prazo (≤ 2 anos) |
| Altos Custos de Terreno e Construção | -1.2% | Sydney e Melbourne, expandindo-se para Perth | Médio prazo (2 a 4 anos) |
| Aprovações de Planejamento Demoradas e Restrições de Zoneamento | -0.8% | Victoria e Nova Gales do Sul, menos restritivo na Austrália Ocidental e na Austrália do Sul. | Longo prazo (≥ 4 anos) |
| Altas Taxas de Acomodação e Custos de Vida dos Estudantes | -0.6% | Nacional | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Visto para Estudantes Internacionais e Incerteza na Política de Matrículas
O nível nacional de planejamento para o início de estudantes internacionais aumentou de 270.000 em 2025 para 295.000 em 2026. Embora o nível mais elevado apoie a demanda universitária, os operadores ainda precisam planejar cuidadosamente em torno dos prazos de processamento de vistos e dos cronogramas de chegada dos estudantes. As mudanças em vigor a partir de outubro de 2026 restringem muitos titulares de visto temporário de solicitar um visto de estudante enquanto estão na Austrália e limitam a inclusão de membros da família. Essas regras podem afetar o cronograma de ocupação, particularmente em edifícios recém-inaugurados com grande número de residentes internacionais. As universidades e os operadores precisam alinhar mais estreitamente a entrega de quartos, os cronogramas de locação e as previsões de matrículas. Essa restrição é mais visível nas grandes cidades, onde a nova oferta está chegando junto com uma captação de estudantes mais controlada.
Altos Custos de Aquisição de Terrenos e Construção
Os altos custos de terreno, materiais, mão de obra e financiamento estão tornando os novos projetos de PBSA cada vez mais difíceis de financiar. Os arranjos de imposto sobre propriedade de Victoria aumentaram os custos efetivos de desenvolvimento de alguns projetos em 30%, limitando a progressão de esquemas aprovados para a construção. Os incorporadores em Sydney também enfrentam escassez de terrenos próximos às principais universidades, empurrando os projetos para reutilização adaptativa ou localizações menos centrais. Regras de planejamento mais flexíveis podem ser necessárias para tornar os projetos viáveis em uma gama mais ampla de terrenos no mercado australiano de acomodação estudantil. Um quadro de planejamento definido para PBSA poderia reduzir a incerteza tanto para os incorporadores quanto para as autoridades locais. Sem tais mudanças, a escassez de leitos pode persistir mesmo onde a demanda é evidente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Quarto:
Quartos Privativos Lideram Enquanto Quartos Compartilhados Melhoram a Acessibilidade FinanceiraOs quartos privativos detinham 45,6% da participação do mercado de acomodação estudantil na Austrália em 2026. Essa dominância reflete a demanda de estudantes internacionais do primeiro ano que valorizam a locação separada e pagamentos semanais previsíveis. Um quarto privativo típico inclui serviços públicos, internet, acesso ao edifício, áreas de estudo e serviços de bem-estar. Essas características reduzem os desafios práticos associados ao aluguel de um apartamento convencional. Os quartos privativos também oferecem aos operadores um produto premium claro para estudantes que priorizam a privacidade. O segmento permanece importante nos bairros universitários do centro da cidade, onde a distância de deslocamento e a segurança influenciam as escolhas de acomodação.
Os quartos compartilhados têm previsão de expansão a um CAGR de 10,55% até 2032. O formato oferece uma alternativa de menor custo para estudantes domésticos e para aqueles acostumados à vida comunitária. As unidades compartilhadas podem ajudar os operadores a ampliar sua base de clientes quando os aluguéis de estúdio se tornam inacessíveis. Novos projetos estão incorporando uma combinação mais ampla de configurações de dois e três quartos, em vez de depender de um único formato de quarto. O Yugo Perth University Campus inclui apartamentos compartilhados, e o UniLodge Perth Central inclui quartos em cluster. Essa variedade de formatos oferece ao mercado australiano de acomodação estudantil uma resposta mais prática às pressões de acessibilidade financeira.



Por Tipo de Estudante:
Estudantes Internacionais Ancoram a Receita Enquanto a Demanda Doméstica se ExpandeOs estudantes internacionais representavam uma participação de 59,9% em 2026. Esse grupo permanece central para a ocupação, pois muitos estudantes internacionais chegam sem uma rede de aluguel local estabelecida. A Austrália tinha mais de 550.000 estudantes internacionais no ensino superior, refletindo a escala da demanda potencial. O nível nacional de planejamento vincula o crescimento mais diretamente à entrega de habitações e incentiva as universidades a levarem o planejamento de acomodação a sério. As matrículas no ensino superior cresceram 2% ano a ano durante janeiro a maio de 2026 sob configurações de captação moderadas. Operadores com processos de reserva claros, preços transparentes e forte suporte ao estudante podem manter uma vantagem com esse grupo.
Os estudantes domésticos têm projeção de crescimento a um CAGR de 10,22% até 2032. O aumento dos custos de aluguel privado e as baixas taxas de vacância estão levando mais estudantes domésticos a considerar a acomodação estudantil de uso específico (PBSA). As universidades regionais receberam os maiores aumentos proporcionais nas alocações do nível nacional de planejamento, o que pode aumentar as necessidades habitacionais em cidades universitárias menores. Contratos de locação flexíveis e quartos compartilhados de menor custo podem tornar o produto mais acessível a esse grupo. A demanda doméstica também pode reduzir a dependência de uma única fonte de matrículas internacionais, ampliando o mercado australiano de acomodação estudantil além de sua base tradicional de estudantes internacionais.
Por Tipo de Instituição:
Universidades Permanecem a Principal Fonte de DemandaAs universidades representavam 91,1% do mercado australiano de acomodação estudantil em 2026. Os grandes campi universitários concentram matrículas, ligações de transporte, instalações de ensino e serviços estudantis de maneiras que apoiam habitações dedicadas. Universidades com foco em pesquisa em Sydney e Melbourne geram densa demanda local, enquanto os campi regionais estão criando novos locais de crescimento. O quadro nacional de planejamento confere à habitação um papel mais direto na expansão universitária, pois as instituições que buscam crescimento nas matrículas são obrigadas a demonstrar como apoiarão os estudantes com acomodação adequada. Isso torna os acordos universitários uma parte central do planejamento de desenvolvimento de longo prazo.
As universidades também têm previsão de registrar um CAGR de 10,33% até 2032. O campus central de Perth da Edith Cowan University pode acomodar até 10.000 estudantes e ajudou a estimular a atividade habitacional nas proximidades. Outros provedores, incluindo empresas de coaching e tecnologia educacional, permanecem partes menores da demanda, mas podem oferecer aos operadores uma forma de utilizar quartos fora do calendário acadêmico padrão. A Austrália do Sul atualizou seu código de planejamento para incluir habitações autossuficientes nas definições de acomodação estudantil, enquanto a Austrália Ocidental emitiu uma declaração de posição preliminar sobre PBSA. Essas mudanças podem permitir que mais campi e provedores participem do mercado australiano de acomodação estudantil.

Análise Geográfica
Melbourne representava 30,2% da participação do mercado de acomodação estudantil na Austrália em 2026. Sua concentração de universidades e bairros educacionais centrais apoia a demanda por habitação a uma curta distância do campus. A cidade possui o maior pipeline de acomodação estudantil de uso específico do país, com mais de 12.000 leitos em vários estágios de desenvolvimento, mas os altos impostos sobre propriedade e os custos de construção estão atrasando alguns projetos. A RMIT University e a Scape firmaram compromisso com o State Library Exchange em setembro de 2026, combinando habitação estudantil e transporte público no mesmo bairro.
Perth tem previsão de crescer a um CAGR de 10,65% até 2032, a maior taxa entre os segmentos das principais cidades. O novo campus no distrito central de negócios da Edith Cowan University está gerando demanda próxima ao centro da cidade. Novos empreendimentos estão adicionando quartos privativos, apartamentos compartilhados e quartos em cluster, oferecendo aos estudantes mais opções em diferentes faixas de preço. Perth registrou um crescimento de 13% nos aluguéis de acomodação estudantil de uso específico no Semestre 2 de 2025, refletindo uma posição de oferta restrita. A declaração de posição preliminar da autoridade de planejamento da Austrália Ocidental busca critérios de avaliação mais consistentes entre os governos locais, o que pode melhorar a entrega de projetos.
Sydney tem a maior escassez identificada, com 25.000 leitos não atendidos em seus bairros Central e Inner West. A escassez de terrenos próximos às principais universidades continua a restringir a nova oferta, apoiando o valor das propriedades bem localizadas existentes. Brisbane inaugurou o UniLodge Brisbane City com 1.182 leitos no Semestre 2 de 2026, seu primeiro novo edifício de acomodação estudantil de uso específico desde 2022. As cidades regionais também estão atraindo investimentos à medida que os estudantes consideram opções além das maiores capitais. A Griffith University inaugurou uma torre de 460 leitos na Gold Coast em agosto de 2026, enquanto a Charles Darwin University iniciou um projeto de 352 leitos em Darwin em julho de 2026.
Cenário Competitivo
Concentração do Mercado
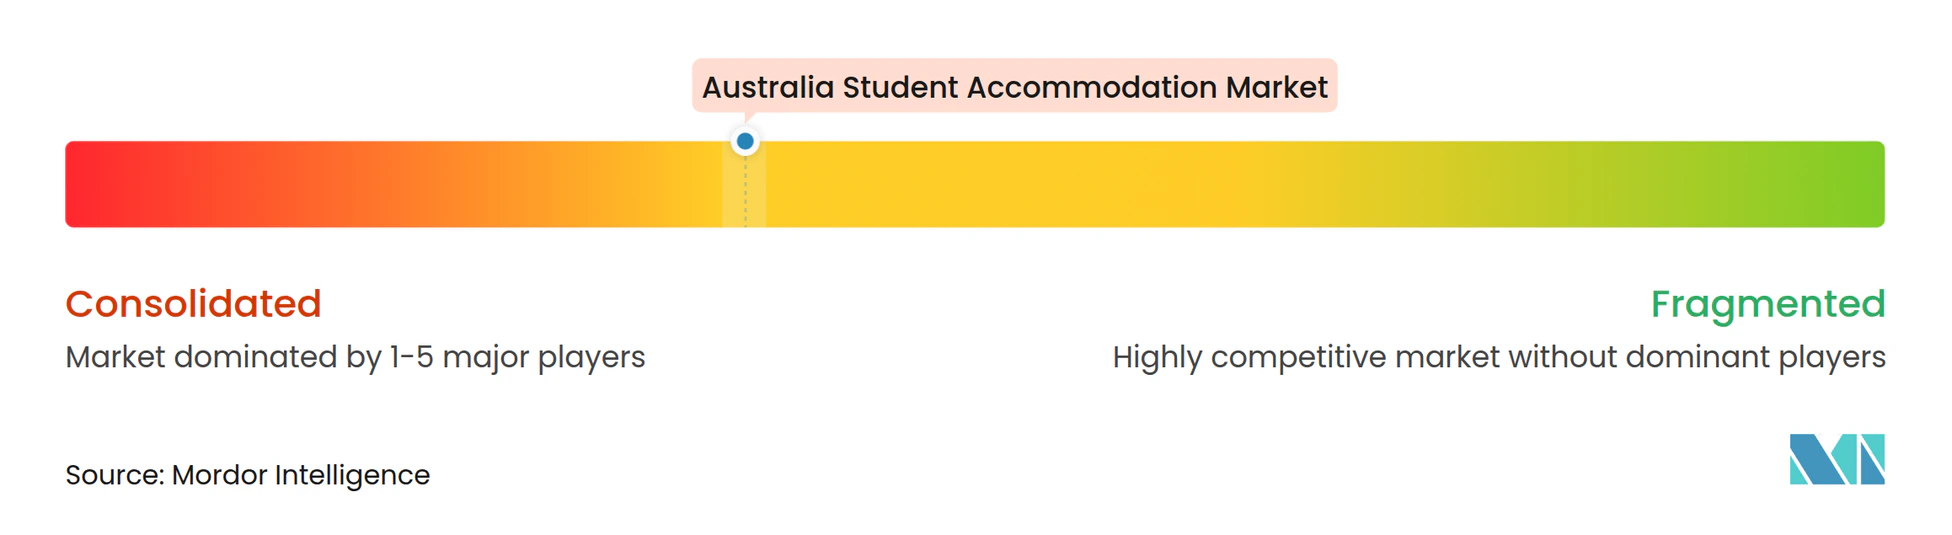
O mercado australiano de acomodação estudantil tem uma estrutura em camadas. Os cinco maiores operadores respondem pela maior parte da capacidade, enquanto muitos provedores menores têm acesso limitado ao capital institucional. A UniLodge Australia e a Scape têm as maiores pegadas operacionais. Operadores maiores podem distribuir sistemas digitais, operações de reserva e serviços de suporte ao estudante por um portfólio mais amplo, o que pode melhorar a eficiência. No entanto, a qualidade da localização e os relacionamentos universitários continuam sendo fatores competitivos importantes. A lacuna entre plataformas maiores e provedores menores está apoiando a consolidação contínua.
O investimento em plataformas está mudando o comportamento competitivo. A Greystar entrou no mercado por meio de uma aquisição em 2025 e lançou a marca Accolade by Greystar, com meta de 10.000 leitos sob gestão até 2027. A Scape reestruturou sua base de capital em 2025 por meio de um fundo de capital aberto, apoiando a propriedade e o desenvolvimento de longo prazo. Esses desenvolvimentos indicam que a escala é cada vez mais construída por meio de fundos, aquisições e parcerias, em vez de apenas empreendimentos individuais. Operadores incapazes de garantir capital podem se concentrar em contratos de gestão universitária ou nichos regionais específicos. Como resultado, a pressão de consolidação no mercado australiano de acomodação estudantil está aumentando.
O design de produtos e a tecnologia também estão moldando a concorrência. O UniLodge Perth Central utiliza uma plataforma digital para reservas de quartos, acesso ao edifício e engajamento comunitário. Os operadores estão introduzindo quartos compartilhados, estruturas de locação flexíveis e suporte estudantil direcionado para abordar preocupações com acessibilidade financeira. Um estudo revisado por pares identificou a locação flexível e o suporte ampliado apoiado por universidades como medidas eficazes para melhorar o acesso para estudantes domésticos. Propriedades premium podem se diferenciar por meio de recursos de bem-estar, quartos privativos e espaços comuns de alta qualidade. As posições competitivas mais fortes provavelmente combinarão localização, acessibilidade financeira, operações digitais e um relacionamento universitário confiável.
Líderes do Setor de Acomodação Estudantil na Austrália
-
Scape
-
UniLodge Australia
-
Campus Living Villages
-
Yugo
-
GSA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Acomodação Estudantil na Austrália Empresas cobertas neste relatório
- Scape
- UniLodge Australia
- Campus Living Villages
- Yugo
- GSA
- Iglu
- Journal Student Living
- Student One
- Wee Hur Holdings
- Cedar Pacific
- Centurion Corporation
- Dwell Student Living
- The Switch
- Australian Unity
- Pamoja Capital
- Nuveen
- Atira Student Living
- Greystar
- University of Sydney Accommodation
- University of Melbourne Accommodation
Desenvolvimentos industriais recentes em Mercado de Acomodação Estudantil na Austrália
- Setembro de 2026: A ECU nomeou a UniLodge Australia como nova operadora de sua acomodação no campus, substituindo a Campus Living Villages após um processo de contratação competitivo. Essa transição amplia a presença da UniLodge na gestão de acomodação universitária na Austrália Ocidental.
- Agosto de 2026: A Griffith University inaugurou uma torre de acomodação estudantil de 460 leitos em seu campus na Gold Coast, desenvolvida em parceria com a Campus Living Villages. Isso elevou a capacidade total no campus do local para quase 1.000 leitos, demonstrando a expansão do investimento em PBSA para mercados universitários regionais.
- Julho de 2026: As obras foram iniciadas em um projeto de acomodação estudantil de 352 leitos para a Charles Darwin University no centro de Darwin. O projeto, apoiado por um empréstimo do Governo Australiano, está sendo executado pela Campus Living Villages e pela DCOH, sediada em Darwin, com conclusão prevista para o final de 2028.
Escopo do Relatório do Mercado de Acomodação Estudantil na Austrália
Visão geral da segmentação
| Espaço Inteiro/Estúdio |
| Quarto Privativo |
| Quarto Compartilhado |
| Doméstico |
| Internacional |
| Universidades |
| Outros (Institutos de Coaching, Empresas de Tecnologia Educacional, Centros de Preparação para Exames, etc.) |
| Sydney |
| Melbourne |
| Brisbane |
| Perth |
| Restante da Austrália |
| Por Tipo de Quarto | Espaço Inteiro/Estúdio |
| Quarto Privativo | |
| Quarto Compartilhado | |
| Por Tipo de Estudante | Doméstico |
| Internacional | |
| Por Tipo de Instituição | Universidades |
| Outros (Institutos de Coaching, Empresas de Tecnologia Educacional, Centros de Preparação para Exames, etc.) | |
| Por Principais Cidades | Sydney |
| Melbourne | |
| Brisbane | |
| Perth | |
| Restante da Austrália |
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para a acomodação estudantil na Austrália até 2032?
O setor tem previsão de crescer a um CAGR de 9,57% de 2027 a 2032, aumentando de 3,25 bilhões de USD em 2026 para 5,62 bilhões de USD até 2032. A previsão reflete a demanda contínua por quartos gerenciados profissionalmente próximos aos campi universitários, particularmente onde o estoque de aluguel convencional permanece limitado.
O que está impulsionando a demanda por acomodação estudantil de uso específico na Austrália?
Uma oferta limitada de PBSA, mercados de aluguel privado restritos, matrículas internacionais e um planejamento de acomodação universitária mais robusto estão apoiando a demanda. Esses fatores tornam as propriedades com aluguéis inclusivos, serviço confiável e bom acesso ao transporte particularmente relevantes para os estudantes e suas famílias.
Qual tipo de quarto tem a maior participação na acomodação estudantil na Austrália?
Os quartos privativos lideram com uma participação de 45,6% em 2026, enquanto os quartos compartilhados têm projeção de crescimento mais rápido a um CAGR de 10,55% até 2032. As configurações compartilhadas oferecem aos estudantes uma opção de menor custo quando os aluguéis de quartos privativos são difíceis de gerenciar, enquanto os quartos privativos mantêm valor para os residentes que priorizam a privacidade.
Qual grupo de estudantes representa a maior participação na demanda por acomodação?
Os estudantes internacionais representam uma participação de 59,9% em 2026, enquanto os estudantes domésticos têm expectativa de crescimento a um CAGR de 10,22% até 2032. Uma base de clientes domésticos mais ampla pode ajudar os operadores a equilibrar a demanda em diferentes padrões de matrículas e a fazer melhor uso de configurações variadas de quartos.
Qual cidade tem expectativa de crescimento mais rápido para acomodação estudantil na Austrália?
Perth tem previsão de crescer a um CAGR de 10,65% até 2032, apoiada pela nova capacidade universitária, baixa vacância de aluguel e um crescente pipeline de PBSA. A direção de planejamento da cidade e o novo campus no centro de negócios estão apoiando o interesse de desenvolvimento adicional por parte de operadores e parceiros de capital.