
Tamaño y Participación del Mercado de Alojamiento Estudiantil en Australia
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 3.25 Mil millones de dólares |
| Tamaño del Mercado (2027) | 3.56 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.62 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.57 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alojamiento Estudiantil en Australia por Mordor Intelligence
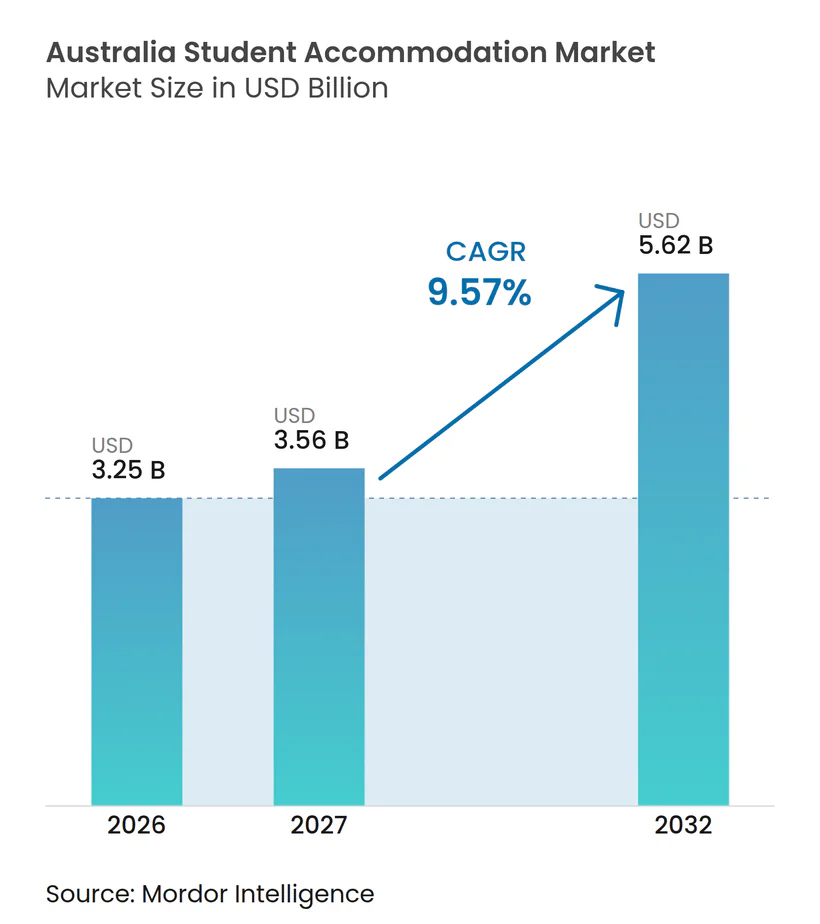
Se espera que el tamaño del Mercado de Alojamiento Estudiantil en Australia aumente de 3,25 mil millones de USD en 2026 a 3,56 mil millones de USD en 2027 y alcance los 5,62 mil millones de USD para 2032, creciendo a una CAGR del 9,57% durante 2027-2032.
El mercado de alojamiento estudiantil en Australia está respaldado por una gran brecha entre la demanda estudiantil y la oferta de alojamiento estudiantil de construcción específica (PBSA, por sus siglas en inglés). El PBSA comprende viviendas diseñadas y gestionadas específicamente para estudiantes. Australia sigue siendo un destino importante para la educación superior internacional, mientras que la entrega de viviendas se ha vinculado más estrechamente a las tendencias de matrícula universitaria. El marco nacional de planificación otorga a las instituciones una razón más sólida para incorporar el alojamiento en sus planes de crecimiento. Esto crea oportunidades para los operadores que pueden ofrecer viviendas cerca de los campus y adaptar su combinación de habitaciones a diferentes necesidades de asequibilidad.
Conclusiones Clave del Informe
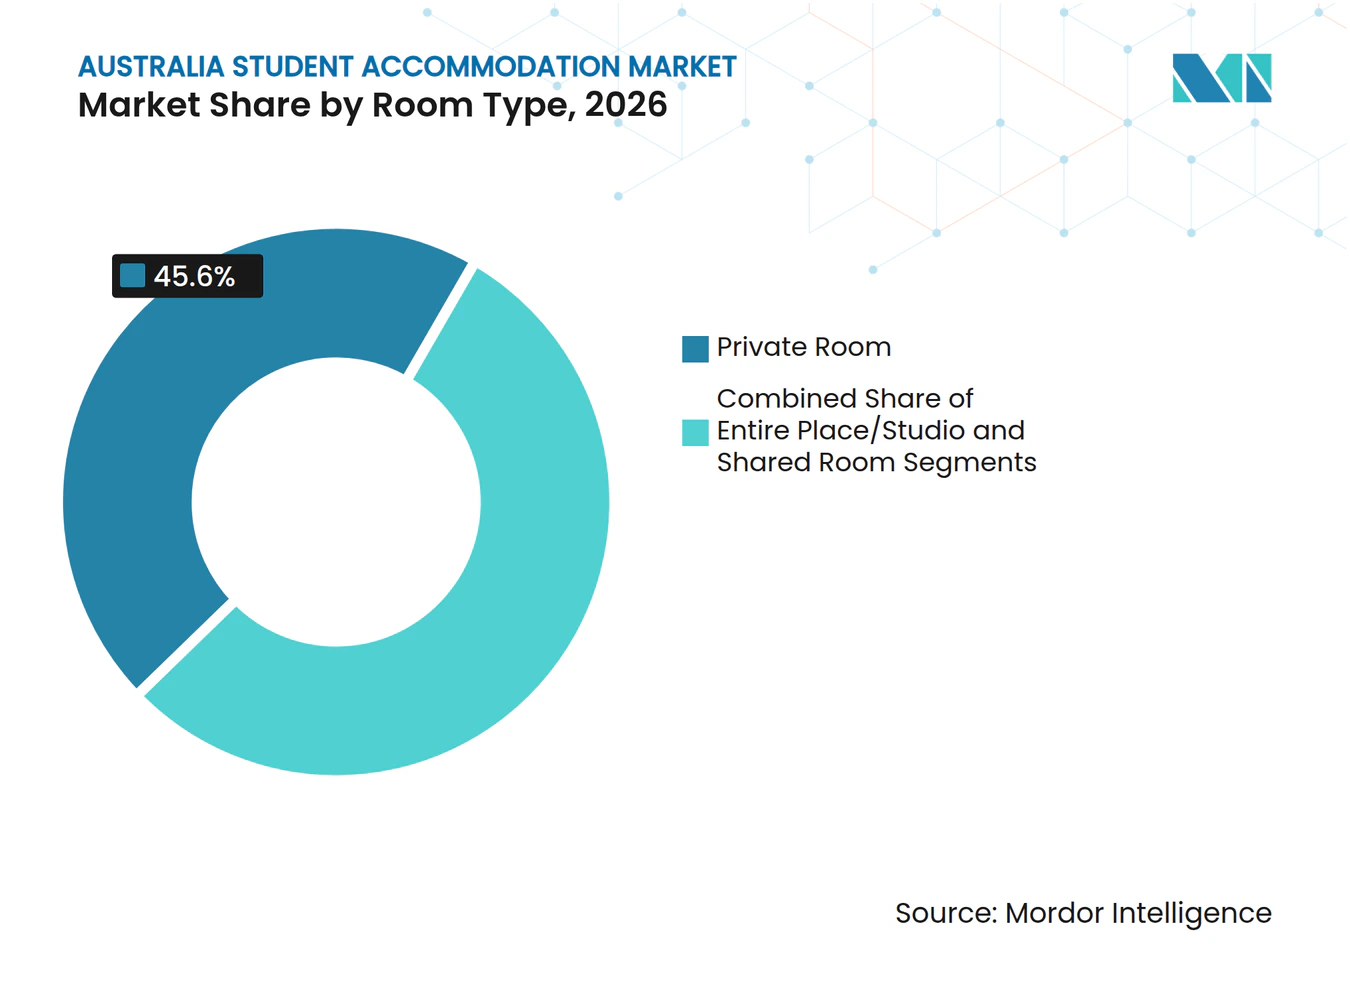
- Por tipo de habitación, las habitaciones privadas representaron el 45,6% de la participación del mercado de alojamiento estudiantil en Australia en 2026, mientras que se prevé que las habitaciones compartidas crezcan a una CAGR del 10,55% hasta 2032.
- Por tipo de estudiante, los estudiantes internacionales representaron el 59,9% de la participación del mercado de alojamiento estudiantil en Australia en 2026, mientras que se prevé que los estudiantes nacionales crezcan a una CAGR del 10,22% hasta 2032.
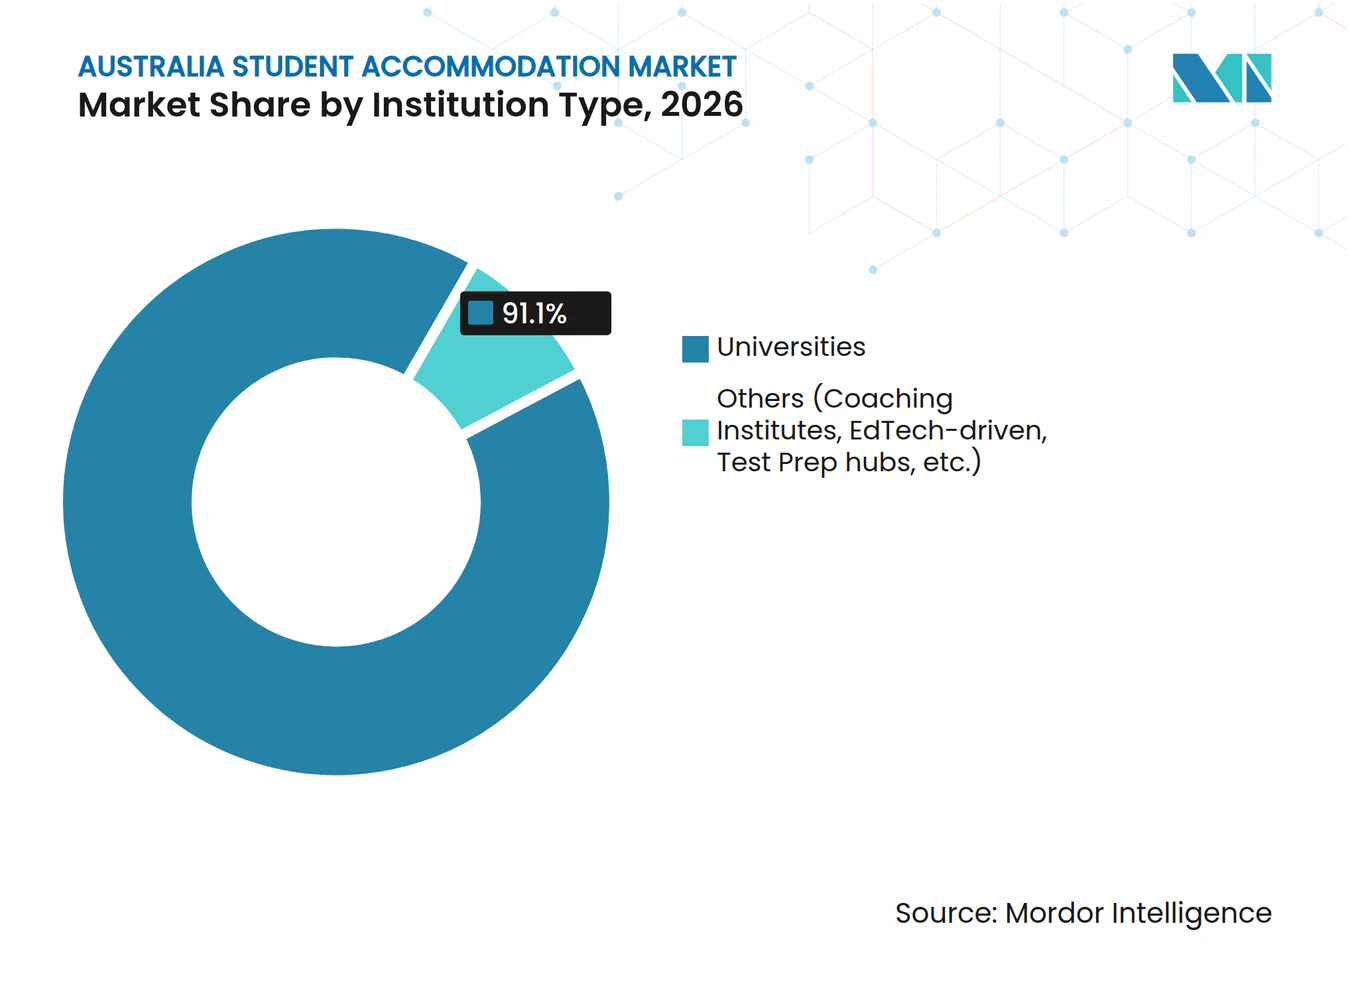
- Por tipo de institución, las universidades representaron el 91,1% de la participación del mercado de alojamiento estudiantil en Australia en 2026 y se prevé que crezcan a una CAGR del 10,33% hasta 2032.
- Por ciudad clave, Melbourne representó el 30,2% de la participación del mercado de alojamiento estudiantil en Australia en 2026, mientras que se prevé que Perth crezca a una CAGR del 10,65% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Capacidad Limitada de PBSA en los Principales Mercados Universitarios | +2.5% | Nacional, concentrado en Melbourne y Sídney | Corto plazo (≤ 2 años) |
| Inversión Institucional en Alojamiento Gestionado | +2.0% | Nacional, con ganancias tempranas en Melbourne, Perth y Sídney | Mediano plazo (2-4 años) |
| Mercados de Alquiler Convencional Ajustados | +1.5% | Principales capitales, más pronunciado en Perth y Melbourne | Corto plazo (≤ 2 años) |
| Alianzas Universitarias con Operadores Privados | +1.3% | Nacional, liderado por Melbourne, Sídney y Perth | Mediano plazo (2-4 años) |
| Preferencia por Viviendas Seguras y con Servicios | +1.0% | Sídney, Melbourne y Brisbane | Mediano plazo (2-4 años) |
| Crecimiento de Universidades Regionales | +0.7% | Gold Coast, Darwin, Wollongong, Newcastle y Geelong | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Capacidad Limitada de PBSA que Sostiene la Demanda
El mercado de alojamiento estudiantil australiano enfrenta una brecha de oferta significativa, ya que el alojamiento estudiantil de construcción específica (PBSA) atiende solo al 7% de los estudiantes de educación terciaria. La cartera planificada de 34.000 camas hasta 2029 aumentaría la cobertura solo al 9%, lo que indica una necesidad habitacional insatisfecha sustancial. La Oficina Australiana de Estadísticas informó que las aprobaciones aumentaron de 1.684 habitaciones en 2021-22 a 5.178 habitaciones en 2023-24, lo que refleja una mayor actividad de desarrollo en respuesta a la escasez de oferta[1]. El centro de Melbourne y el interior de Sídney presentan desafíos para nuevos proyectos debido a la escasez de terrenos cerca de las universidades. Como resultado, los activos bien ubicados y gestionados profesionalmente con una sólida conectividad con el campus mantienen un fuerte atractivo. El mercado se beneficiará más en las áreas donde los procesos de aprobación y la disponibilidad de terrenos permitan que los proyectos avancen desde la planificación hasta la construcción.
Inversión Institucional que Respalda el Alojamiento Gestionado
El capital institucional otorga a los operadores establecidos una mayor capacidad para adquirir, desarrollar y gestionar viviendas estudiantiles. En abril de 2025, Scape convirtió su fondo principal en un vehículo de capital abierto y consolidó carteras adicionales, ampliando su reserva de capital a largo plazo[2]. Este modelo respalda un programa de desarrollo más estable al proporcionar a los inversores una vía estructurada para entrar y salir del fondo. En el mercado de alojamiento estudiantil en Australia, las grandes plataformas también pueden distribuir los costos operativos entre más propiedades y construir redes de reservas más sólidas. Los proveedores más pequeños pueden encontrar más difícil acceder a financiación similar o competir por terrenos de alto costo. El resultado es un mayor interés en alianzas, transacciones de carteras y plataformas operativas especializadas.
Mercados de Alquiler Convencional Ajustados que Respaldan la Demanda de PBSA
Las bajas tasas de vacancia en los alquileres convencionales están convirtiendo al PBSA en una opción más atractiva para los estudiantes que buscan alojamiento cerca del campus. Perth registró una tasa de vacancia de alquiler del 0,7% a finales de 2025, mientras que Brisbane también reportó una tasa de vacancia inferior al 1%. El PBSA consolida el alquiler, los servicios públicos, internet, la seguridad y las instalaciones compartidas en un único pago, simplificando la planificación del costo total de vida. Este formato también reduce la necesidad de amueblar una habitación o configurar cuentas de servicio separadas. Los operadores están respondiendo ofreciendo tipos de habitaciones adecuados tanto para estudiantes internacionales de primer año como para estudiantes nacionales que anteriormente alquilaban en casas compartidas. Es probable que el mercado de alojamiento estudiantil australiano mantenga esta ventaja mientras la oferta de alquiler siga siendo limitada en las principales ciudades universitarias.
Alianzas Universitarias con Operadores Privados que Aceleran la Entrega
Las alianzas universitarias pueden reducir los riesgos de terreno y entrega que enfrentan los promotores privados cerca de los principales campus. La Universidad Edith Cowan designó a UniLodge como operador de su alojamiento en el campus en septiembre de 2026 tras un proceso de contratación competitivo. Estos acuerdos permiten a las universidades mejorar el acceso a la vivienda sin gestionar directamente cada residencia, al tiempo que otorgan a los operadores acceso a la demanda vinculada a la matrícula y los servicios del campus. El Departamento de Educación declaró que 31 de 32 universidades tuvieron sus solicitudes de crecimiento para 2026 aprobadas, con compromisos de vivienda vinculados a esas asignaciones[3]. Como resultado, el mercado de alojamiento estudiantil australiano está conectándose más estrechamente con las decisiones de planificación y cumplimiento universitario.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones de Visa para Estudiantes Internacionales e Incertidumbre en las Matrículas | -1.5% | Nacional, más pronunciado en las universidades de investigación de Sídney y Melbourne | Corto plazo (≤ 2 años) |
| Altos Costos de Terreno y Construcción | -1.2% | Sídney y Melbourne, extendiéndose a Perth | Mediano plazo (2-4 años) |
| Largas Aprobaciones de Planificación y Restricciones de Zonificación | -0.8% | Victoria y Nueva Gales del Sur, menos restrictivo en Australia Occidental y Australia del Sur. | Largo plazo (≥ 4 años) |
| Altas Tarifas de Alojamiento y Costos de Vida Estudiantil | -0.6% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones de Visa para Estudiantes Internacionales e Incertidumbre en la Política de Matrículas
El nivel de planificación nacional para el inicio de estudios de estudiantes internacionales aumentó de 270.000 en 2025 a 295.000 en 2026. Si bien el nivel más alto respalda la demanda universitaria, los operadores aún necesitan planificar cuidadosamente en torno a los plazos de procesamiento de visas y los calendarios de llegada de estudiantes. Los cambios vigentes a partir de octubre de 2026 restringen a muchos titulares de visas temporales de solicitar una visa de estudiante mientras se encuentran en Australia y limitan la inclusión de familiares. Estas normas pueden afectar el calendario de ocupación, particularmente en edificios recién inaugurados con un gran número de residentes internacionales. Las universidades y los operadores deben alinear más estrechamente la entrega de habitaciones, los calendarios de arrendamiento y los pronósticos de matrícula. Esta restricción es más visible en las grandes ciudades donde la nueva oferta llega junto con una captación de estudiantes más controlada.
Altos Costos de Adquisición de Terrenos y Construcción
Los altos costos de terreno, materiales, mano de obra y financiación están dificultando cada vez más la financiación de nuevos proyectos de PBSA. Los acuerdos de impuesto territorial de Victoria han aumentado los costos efectivos de desarrollo de algunos proyectos en un 30%, limitando la progresión de los esquemas aprobados hacia la construcción. Los promotores en Sídney también enfrentan escasez de terrenos cerca de las principales universidades, lo que empuja los proyectos hacia la reutilización adaptativa o ubicaciones menos céntricas. Es posible que se necesiten normas de planificación más flexibles para hacer viables los proyectos en una gama más amplia de terrenos en el mercado de alojamiento estudiantil australiano. Un marco de planificación definido para el PBSA podría reducir la incertidumbre tanto para los promotores como para las autoridades locales. Sin tales cambios, la escasez de camas puede persistir incluso donde la demanda es evidente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Habitación:
Las Habitaciones Privadas Lideran Mientras las Habitaciones Compartidas Mejoran la AsequibilidadLas habitaciones privadas representaron el 45,6% de la participación del mercado de alojamiento estudiantil en Australia en 2026. Este dominio refleja la demanda de estudiantes internacionales de primer año que valoran el arrendamiento independiente y los pagos semanales predecibles. Una habitación privada típica incluye servicios públicos, internet, acceso al edificio, áreas de estudio y servicios de bienestar. Estas características reducen los desafíos prácticos asociados con el alquiler de un apartamento convencional. Las habitaciones privadas también ofrecen a los operadores un producto premium claro para los estudiantes que priorizan la privacidad. El segmento sigue siendo importante en los recintos universitarios del centro de la ciudad, donde la distancia de desplazamiento y la seguridad influyen en las decisiones de alojamiento.
Se prevé que las habitaciones compartidas se expandan a una CAGR del 10,55% hasta 2032. El formato ofrece una alternativa de menor costo para los estudiantes nacionales y para aquellos acostumbrados a la vida comunitaria. Las unidades compartidas pueden ayudar a los operadores a ampliar su base de clientes cuando los alquileres de estudios se vuelven inasequibles. Los nuevos proyectos están incorporando una combinación más amplia de configuraciones de dos y tres dormitorios en lugar de depender de un único formato de habitación. Yugo Perth University Campus incluye apartamentos compartidos, y UniLodge Perth Central incluye habitaciones en clúster. Esta variedad de formatos le da al mercado de alojamiento estudiantil en Australia una respuesta más práctica a las presiones de asequibilidad.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Estudiante:
Los Estudiantes Internacionales Anclan los Ingresos Mientras la Demanda Nacional se ExpandeLos estudiantes internacionales representaron una participación del 59,9% en 2026. Este grupo sigue siendo central para la ocupación, ya que muchos estudiantes internacionales llegan sin una red de alquiler local establecida. Australia contaba con más de 550.000 estudiantes internacionales de educación superior, lo que refleja la escala de la demanda potencial. El nivel de planificación nacional vincula el crecimiento más directamente a la entrega de viviendas y alienta a las universidades a tomar en serio la planificación del alojamiento. La matrícula en educación superior creció un 2% interanual durante enero a mayo de 2026 bajo configuraciones de captación moderadas. Los operadores con procesos de reserva claros, precios transparentes y un sólido apoyo estudiantil pueden mantener una ventaja con este grupo.
Se proyecta que los estudiantes nacionales crezcan a una CAGR del 10,22% hasta 2032. El aumento de los costos de alquiler privado y las bajas tasas de vacancia están llevando a más estudiantes nacionales a considerar el alojamiento estudiantil de construcción específica (PBSA). Las universidades regionales recibieron los mayores aumentos proporcionales en las asignaciones del nivel de planificación nacional, lo que puede aumentar las necesidades de vivienda en ciudades universitarias más pequeñas. Los arrendamientos flexibles y las habitaciones compartidas de menor costo pueden hacer que el producto sea más accesible para este grupo. La demanda nacional también puede reducir la dependencia de una única fuente de matrícula internacional, ampliando el mercado de alojamiento estudiantil en Australia más allá de su base tradicional de estudiantes internacionales.
Por Tipo de Institución:
Las Universidades Siguen Siendo la Principal Fuente de DemandaLas universidades representaron el 91,1% del mercado de alojamiento estudiantil en Australia en 2026. Los grandes campus universitarios concentran la matrícula, los enlaces de transporte, las instalaciones docentes y los servicios estudiantiles de maneras que respaldan la vivienda dedicada. Las universidades de investigación intensiva en Sídney y Melbourne generan una densa demanda local, mientras que los campus regionales están creando nuevas ubicaciones de crecimiento. El marco de planificación nacional otorga a la vivienda un papel más directo en la expansión universitaria, ya que las instituciones que buscan el crecimiento de la matrícula deben demostrar cómo apoyarán a los estudiantes con alojamiento adecuado. Esto convierte los acuerdos universitarios en una parte central de la planificación del desarrollo a largo plazo.
También se prevé que las universidades registren una CAGR del 10,33% hasta 2032. El campus central de Perth de la Universidad Edith Cowan puede albergar hasta 10.000 estudiantes y ha contribuido a estimular la actividad habitacional cercana. Otros proveedores, incluidas las empresas de preparación académica y tecnología educativa, siguen siendo partes más pequeñas de la demanda, pero pueden ofrecer a los operadores una forma de utilizar habitaciones fuera del calendario académico estándar. Australia del Sur ha actualizado su código de planificación para incluir viviendas autónomas dentro de las definiciones de alojamiento estudiantil, mientras que Australia Occidental ha emitido un borrador de declaración de posición sobre PBSA. Estos cambios pueden permitir que más campus y proveedores participen en el mercado de alojamiento estudiantil en Australia.

Análisis Geográfico
Melbourne representó el 30,2% de la participación del mercado de alojamiento estudiantil en Australia en 2026. Su concentración de universidades y recintos educativos centrales respalda la demanda de viviendas a corta distancia del campus. La ciudad cuenta con la mayor cartera de alojamiento estudiantil de construcción específica del país, con más de 12.000 camas en diversas etapas de desarrollo, pero los altos impuestos territoriales y los costos de construcción están retrasando algunos proyectos. La Universidad RMIT y Scape se comprometieron con el State Library Exchange en septiembre de 2026, combinando alojamiento estudiantil y transporte público dentro del mismo recinto.
Se prevé que Perth crezca a una CAGR del 10,65% hasta 2032, la tasa más alta entre los segmentos de ciudades clave. El nuevo campus del distrito central de negocios de la Universidad Edith Cowan está generando demanda cerca del centro de la ciudad. Los nuevos desarrollos están añadiendo habitaciones privadas, apartamentos compartidos y habitaciones en clúster, ofreciendo a los estudiantes más opciones a diferentes precios. Perth registró un crecimiento del 13% en el alquiler de alojamiento estudiantil de construcción específica en el Semestre 2 de 2025, lo que refleja una posición de oferta ajustada. El borrador de declaración de posición de la autoridad de planificación de Australia Occidental busca criterios de evaluación más consistentes entre los gobiernos locales, lo que puede mejorar la entrega de proyectos.
Sídney tiene la mayor escasez identificada, con 25.000 camas insatisfechas en sus recintos del Centro y el Oeste Interior. La escasez de terrenos cerca de las principales universidades sigue restringiendo la nueva oferta, respaldando el valor de las propiedades bien ubicadas existentes. Brisbane inauguró UniLodge Brisbane City con 1.182 camas en el Semestre 2 de 2026, su primer nuevo edificio de alojamiento estudiantil de construcción específica desde 2022. Las ciudades regionales también están atrayendo inversiones a medida que los estudiantes consideran opciones más allá de las principales capitales. La Universidad Griffith inauguró una torre de 460 camas en Gold Coast en agosto de 2026, mientras que la Universidad Charles Darwin inició un proyecto de 352 camas en Darwin en julio de 2026.
Panorama Competitivo
Concentración del Mercado
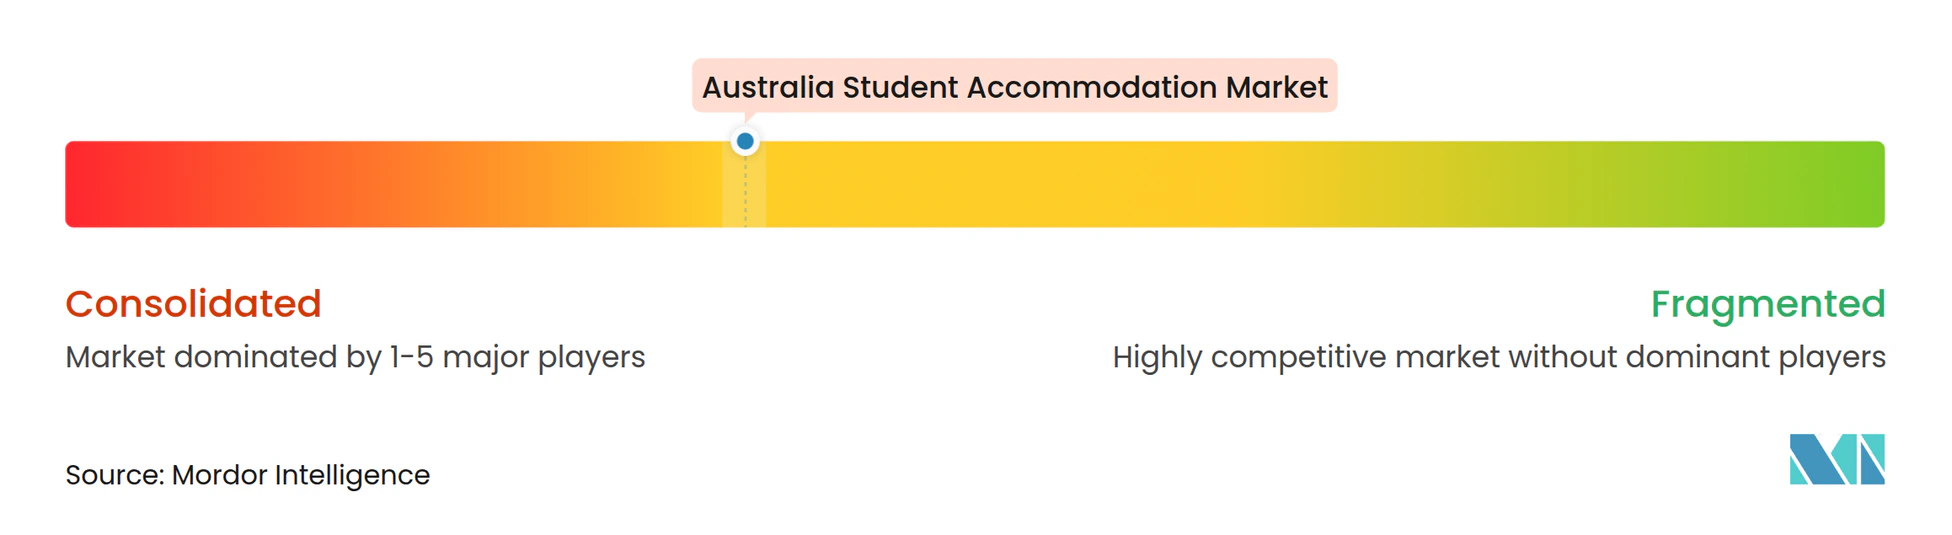
El mercado de alojamiento estudiantil en Australia tiene una estructura escalonada. Los cinco operadores más grandes representan la mayor parte de la capacidad, mientras que muchos proveedores más pequeños tienen acceso limitado al capital institucional. UniLodge Australia y Scape tienen las mayores huellas operativas. Los operadores más grandes pueden distribuir sistemas digitales, operaciones de reservas y servicios de apoyo estudiantil en una cartera más amplia, lo que puede mejorar la eficiencia. Sin embargo, la calidad de la ubicación y las relaciones universitarias siguen siendo factores competitivos importantes. La brecha entre las plataformas más grandes y los proveedores más pequeños está impulsando una consolidación continua.
La inversión en plataformas está cambiando el comportamiento competitivo. Greystar entró al mercado a través de una adquisición en 2025 y lanzó la marca Accolade by Greystar, con el objetivo de gestionar 10.000 camas para 2027. Scape reestructuró su base de capital en 2025 a través de un fondo de capital abierto, respaldando la propiedad y el desarrollo a largo plazo. Estos desarrollos indican que la escala se construye cada vez más a través de fondos, adquisiciones y alianzas en lugar de desarrollos individuales únicamente. Los operadores que no puedan asegurar capital pueden centrarse en contratos de gestión universitaria o nichos regionales específicos. Como resultado, la presión de consolidación en el mercado de alojamiento estudiantil en Australia está aumentando.
El diseño de productos y la tecnología también están dando forma a la competencia. UniLodge Perth Central utiliza una plataforma digital para reservas de habitaciones, acceso al edificio y participación comunitaria. Los operadores están introduciendo habitaciones compartidas, estructuras de arrendamiento flexibles y apoyo estudiantil específico para abordar las preocupaciones de asequibilidad. Un estudio revisado por pares identificó el arrendamiento flexible y el apoyo respaldado por universidades ampliado como medidas efectivas para mejorar el acceso para los estudiantes nacionales. Las propiedades premium pueden diferenciarse a través de características de bienestar, habitaciones privadas y espacios comunes de alta calidad. Las posiciones competitivas más sólidas probablemente combinarán ubicación, asequibilidad, operaciones digitales y una relación universitaria confiable.
Líderes de la Industria de Alojamiento Estudiantil en Australia
-
Scape
-
UniLodge Australia
-
Campus Living Villages
-
Yugo
-
GSA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Alojamiento Estudiantil en Australia Empresas cubiertas en este informe
- Scape
- UniLodge Australia
- Campus Living Villages
- Yugo
- GSA
- Iglu
- Journal Student Living
- Student One
- Wee Hur Holdings
- Cedar Pacific
- Centurion Corporation
- Dwell Student Living
- The Switch
- Australian Unity
- Pamoja Capital
- Nuveen
- Atira Student Living
- Greystar
- University of Sydney Accommodation
- University of Melbourne Accommodation
Desarrollos recientes de la industria en Mercado de Alojamiento Estudiantil en Australia
- Septiembre de 2026: ECU designó a UniLodge Australia como el nuevo operador de su alojamiento en el campus, reemplazando a Campus Living Villages tras un proceso de contratación competitivo. Esta transición amplía la presencia de UniLodge en la gestión de alojamiento universitario en Australia Occidental.
- Agosto de 2026: La Universidad Griffith inauguró una torre de alojamiento estudiantil de 460 camas en su campus de Gold Coast, desarrollada en asociación con Campus Living Villages. Esto elevó la capacidad total en el campus del sitio a casi 1.000 camas, demostrando la expansión de la inversión en PBSA hacia los mercados universitarios regionales.
- Julio de 2026: Se ha iniciado la construcción de un proyecto de alojamiento estudiantil de 352 camas para la Universidad Charles Darwin en el distrito central de negocios de Darwin. El proyecto, respaldado por un préstamo del Gobierno Australiano, está siendo ejecutado por Campus Living Villages y DCOH, con sede en Darwin, con una finalización prevista para finales de 2028.
Alcance del Informe del Mercado de Alojamiento Estudiantil en Australia
Resumen de la segmentación
| Lugar Completo/Estudio |
| Habitación Privada |
| Habitación Compartida |
| Nacional |
| Internacional |
| Universidades |
| Otros (Institutos de Preparación Académica, Impulsados por Tecnología Educativa, Centros de Preparación para Exámenes, etc.) |
| Sídney |
| Melbourne |
| Brisbane |
| Perth |
| Resto de Australia |
| Por Tipo de Habitación | Lugar Completo/Estudio |
| Habitación Privada | |
| Habitación Compartida | |
| Por Tipo de Estudiante | Nacional |
| Internacional | |
| Por Tipo de Institución | Universidades |
| Otros (Institutos de Preparación Académica, Impulsados por Tecnología Educativa, Centros de Preparación para Exámenes, etc.) | |
| Por Ciudades Clave | Sídney |
| Melbourne | |
| Brisbane | |
| Perth | |
| Resto de Australia |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el alojamiento estudiantil en Australia hasta 2032?
Se prevé que el sector crezca a una CAGR del 9,57% de 2027 a 2032, aumentando de 3,25 mil millones de USD en 2026 a 5,62 mil millones de USD para 2032. El pronóstico refleja la demanda continua de habitaciones gestionadas profesionalmente cerca de los campus universitarios, particularmente donde la oferta de alquiler convencional sigue siendo limitada.
¿Qué está impulsando la demanda de alojamiento estudiantil de construcción específica en Australia?
Una oferta limitada de PBSA, mercados de alquiler privado ajustados, matrícula internacional y una planificación de alojamiento universitario más sólida están respaldando la demanda. Estos factores hacen que las propiedades con alquileres inclusivos, servicio confiable y buen acceso al transporte sean particularmente relevantes para los estudiantes y sus familias.
¿Qué tipo de habitación tiene la mayor participación en el alojamiento estudiantil en Australia?
Las habitaciones privadas lideran con una participación del 45,6% en 2026, mientras que se proyecta que las habitaciones compartidas crezcan más rápido a una CAGR del 10,55% hasta 2032. Las configuraciones compartidas ofrecen a los estudiantes una opción de menor costo cuando los alquileres de habitaciones privadas son difíciles de gestionar, mientras que las habitaciones privadas retienen valor para los residentes que priorizan la privacidad.
¿Qué grupo de estudiantes representa la mayor participación en la demanda de alojamiento?
Los estudiantes internacionales representan una participación del 59,9% en 2026, mientras que se espera que los estudiantes nacionales crezcan a una CAGR del 10,22% hasta 2032. Una base de clientes nacionales más amplia puede ayudar a los operadores a equilibrar la demanda entre diferentes patrones de matrícula y hacer un mejor uso de las variadas configuraciones de habitaciones.
¿Qué ciudad se espera que crezca más rápido en alojamiento estudiantil en Australia?
Se prevé que Perth crezca a una CAGR del 10,65% hasta 2032, respaldada por la nueva capacidad universitaria, la baja vacancia de alquiler y una creciente cartera de PBSA. La dirección de planificación de la ciudad y el nuevo campus del distrito central de negocios están respaldando un mayor interés de desarrollo por parte de operadores y socios de capital.