
Taille et part du marché de l'hébergement étudiant en Australie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
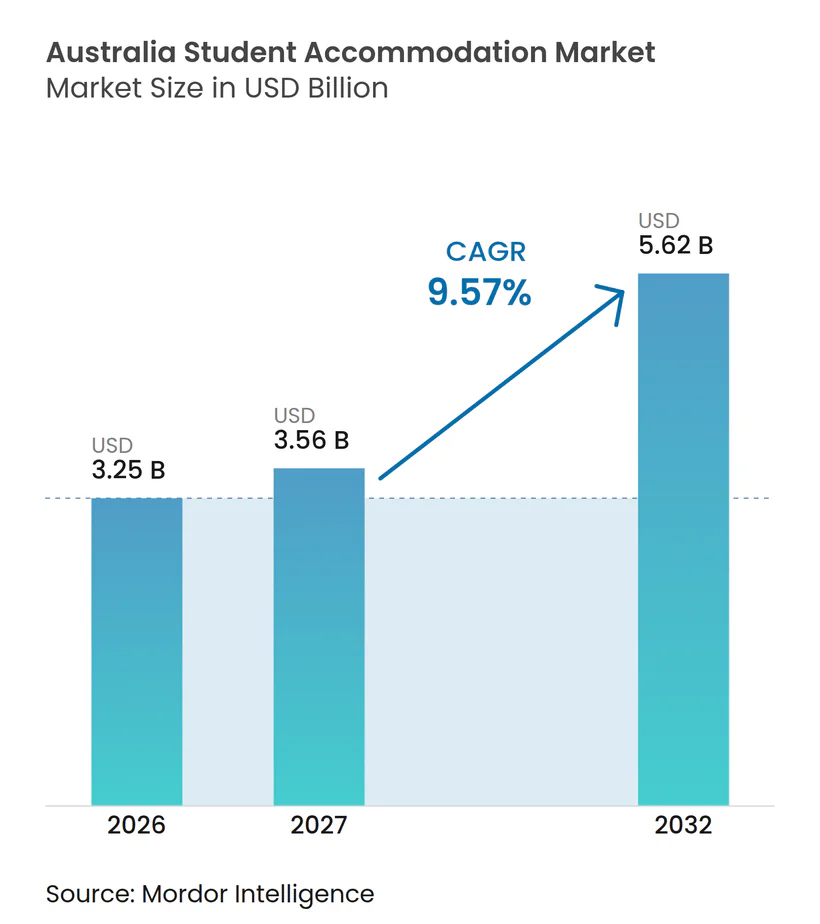
| Taille du marché de l'année de base (2026) | 3.25 Milliards de dollars |
| Taille du Marché (2027) | 3.56 Milliards de dollars |
| Taille du Marché (2032) | 5.62 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.57 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'hébergement étudiant en Australie par Mordor Intelligence
La taille du marché de l'hébergement étudiant en Australie devrait augmenter de 3,25 milliards USD en 2026 à 3,56 milliards USD en 2027 et atteindre 5,62 milliards USD d'ici 2032, avec une croissance à un CAGR de 9,57 % sur la période 2027-2032.
Le marché de l'hébergement étudiant en Australie est soutenu par un écart important entre la demande des étudiants et l'offre de logements étudiants dédiés (PBSA). Le PBSA désigne les logements conçus et gérés spécifiquement pour les étudiants. L'Australie reste une destination importante pour l'enseignement supérieur international, tandis que la livraison de logements est devenue plus étroitement liée aux tendances d'inscription universitaire. Le cadre national de planification donne aux établissements une raison plus forte d'intégrer l'hébergement dans leurs plans de croissance. Cela crée des opportunités pour les opérateurs capables de livrer des logements à proximité des campus et d'adapter leur offre de chambres à différents besoins en matière d'accessibilité financière.
Points clés du rapport
- Par type de chambre, les chambres privées détenaient 45,6 % de la part du marché de l'hébergement étudiant en Australie en 2026, tandis que les chambres partagées devraient croître à un CAGR de 10,55 % jusqu'en 2032.
- Par type d'étudiant, les étudiants internationaux représentaient 59,9 % de la part du marché de l'hébergement étudiant en Australie en 2026, tandis que les étudiants nationaux devraient croître à un CAGR de 10,22 % jusqu'en 2032.
- Par type d'établissement, les universités détenaient 91,1 % de la part du marché de l'hébergement étudiant en Australie en 2026 et devraient croître à un CAGR de 10,33 % jusqu'en 2032.
- Par ville clé, Melbourne représentait 30,2 % de la part du marché de l'hébergement étudiant en Australie en 2026, tandis que Perth devrait croître à un CAGR de 10,65 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Capacité PBSA limitée dans les principaux marchés universitaires | +2.5% | National, concentré à Melbourne et Sydney | Court terme (≤ 2 ans) |
| Investissement institutionnel dans l'hébergement géré | +2.0% | National, avec des gains précoces à Melbourne, Perth et Sydney | Moyen terme (2-4 ans) |
| Marchés locatifs conventionnels tendus | +1.5% | Grandes capitales, plus marqué à Perth et Melbourne | Court terme (≤ 2 ans) |
| Partenariats universitaires avec des opérateurs privés | +1.3% | National, porté par Melbourne, Sydney et Perth | Moyen terme (2-4 ans) |
| Préférence pour un logement sécurisé et riche en équipements | +1.0% | Sydney, Melbourne et Brisbane | Moyen terme (2-4 ans) |
| Croissance des universités régionales | +0.7% | Gold Coast, Darwin, Wollongong, Newcastle et Geelong | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Capacité PBSA limitée soutenant la demande
Le marché australien de l'hébergement étudiant fait face à un écart d'offre significatif, les logements étudiants dédiés (PBSA) ne couvrant que 7 % des étudiants du tertiaire. Le pipeline prévu de 34 000 lits d'ici 2029 ne porterait la couverture qu'à 9 %, indiquant un besoin de logement non satisfait substantiel. L'Australian Bureau of Statistics a signalé que les approbations sont passées de 1 684 chambres en 2021-22 à 5 178 chambres en 2023-24, reflétant une activité de développement accrue en réponse aux pénuries d'offre[1]. Le centre de Melbourne et le centre de Sydney présentent des défis pour les nouveaux projets en raison du nombre limité de sites à proximité des universités. En conséquence, les actifs bien situés, exploités de manière professionnelle et bénéficiant d'une bonne connectivité avec les campus conservent un fort attrait. Le marché est susceptible de bénéficier le plus dans les zones où les processus d'approbation et la disponibilité des sites permettent aux projets de passer de la planification à la construction.
Investissement institutionnel soutenant l'hébergement géré
Le capital institutionnel donne aux opérateurs établis une plus grande capacité à acquérir, développer et gérer des logements étudiants. En avril 2025, Scape a converti son fonds principal en un véhicule à capital ouvert et a consolidé des portefeuilles supplémentaires, élargissant ainsi son pool de capital à long terme[2]. Ce modèle soutient un programme de développement plus stable en offrant aux investisseurs une voie structurée pour entrer et sortir du fonds. Sur le marché australien de l'hébergement étudiant, les grandes plateformes peuvent également répartir les coûts d'exploitation sur un plus grand nombre de propriétés et développer des réseaux de réservation plus solides. Les petits prestataires peuvent avoir plus de difficultés à accéder à des financements similaires ou à concourir pour des sites à coût élevé. Il en résulte un intérêt accru pour les partenariats, les transactions de portefeuille et les plateformes d'exploitation spécialisées.
Marchés locatifs conventionnels tendus soutenant la demande de PBSA
Les faibles taux de vacance dans les locations conventionnelles rendent le PBSA plus attractif pour les étudiants cherchant un hébergement à proximité du campus. Perth a enregistré un taux de vacance locative de 0,7 % fin 2025, tandis que Brisbane a également signalé un taux de vacance inférieur à 1 %. Le PBSA regroupe le loyer, les charges, internet, la sécurité et les équipements partagés en un seul paiement, simplifiant la planification du coût total de la vie. Ce format réduit également la nécessité de meubler une chambre ou de créer des comptes de service séparés. Les opérateurs répondent en proposant des types de chambres adaptés à la fois aux étudiants internationaux de première année et aux étudiants nationaux qui louaient auparavant dans des maisons partagées. Le marché australien de l'hébergement étudiant est susceptible de conserver cet avantage tant que l'offre locative reste contrainte dans les grandes villes universitaires.
Partenariats universitaires avec des opérateurs privés accélérant la livraison
Les partenariats universitaires peuvent réduire les risques fonciers et de livraison auxquels font face les promoteurs privés à proximité des grands campus. Edith Cowan University a nommé UniLodge comme opérateur de son hébergement sur campus en septembre 2026 à l'issue d'un processus d'appel d'offres concurrentiel. Ces arrangements permettent aux universités d'améliorer l'accès au logement sans gérer directement chaque résidence, tout en donnant aux opérateurs accès à une demande liée aux inscriptions et aux services du campus. Le Département de l'Éducation a déclaré que 31 des 32 universités avaient vu leurs demandes de croissance 2026 approuvées, avec des engagements en matière de logement liés à ces allocations[3]. En conséquence, le marché australien de l'hébergement étudiant est de plus en plus étroitement lié aux décisions de planification et de conformité des universités.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Restrictions de visa pour étudiants internationaux et incertitude sur les inscriptions | -1.5% | National, plus marqué pour les universités de recherche de Sydney et Melbourne | Court terme (≤ 2 ans) |
| Coûts élevés du foncier et de la construction | -1.2% | Sydney et Melbourne, s'étendant à Perth | Moyen terme (2-4 ans) |
| Longues procédures d'approbation de permis et restrictions de zonage | -0.8% | Victoria et Nouvelle-Galles du Sud, moins restrictif en Australie-Occidentale et en Australie-Méridionale. | Long terme (≥ 4 ans) |
| Frais d'hébergement élevés et coût de la vie étudiante | -0.6% | National | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Restrictions de visa pour étudiants internationaux et incertitude sur la politique d'inscription
Le niveau de planification national pour les commencements d'étudiants internationaux est passé de 270 000 en 2025 à 295 000 en 2026. Bien que le niveau plus élevé soutienne la demande universitaire, les opérateurs doivent encore planifier soigneusement autour des délais de traitement des visas et des calendriers d'arrivée des étudiants. Les modifications effectives en octobre 2026 restreignent de nombreux titulaires de visa temporaire de demander un visa étudiant depuis l'Australie et limitent l'inclusion des membres de la famille. Ces règles peuvent affecter le calendrier d'occupation, en particulier dans les nouveaux bâtiments accueillant un grand nombre de résidents internationaux. Les universités et les opérateurs doivent aligner plus étroitement la livraison des chambres, les calendriers de location et les prévisions d'inscription. Cette contrainte est la plus visible dans les grandes villes où la nouvelle offre arrive parallèlement à un accueil étudiant plus contrôlé.
Coûts élevés d'acquisition foncière et de construction
Les coûts élevés du foncier, des matériaux, de la main-d'œuvre et du financement rendent les nouveaux projets PBSA de plus en plus difficiles à financer. Les dispositions fiscales foncières de Victoria ont augmenté les coûts de développement effectifs de certains projets de 30 %, limitant la progression des schémas approuvés vers la construction. Les promoteurs à Sydney font également face à une pénurie de sites à proximité des grandes universités, poussant les projets vers la réutilisation adaptative ou des emplacements moins centraux. Des règles de planification plus flexibles pourraient être nécessaires pour rendre les projets réalisables sur un plus large éventail de sites dans le marché australien de l'hébergement étudiant. Un cadre de planification défini pour le PBSA pourrait réduire l'incertitude pour les promoteurs et les autorités locales. Sans de tels changements, la pénurie de lits pourrait persister même là où la demande est évidente.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de chambre :
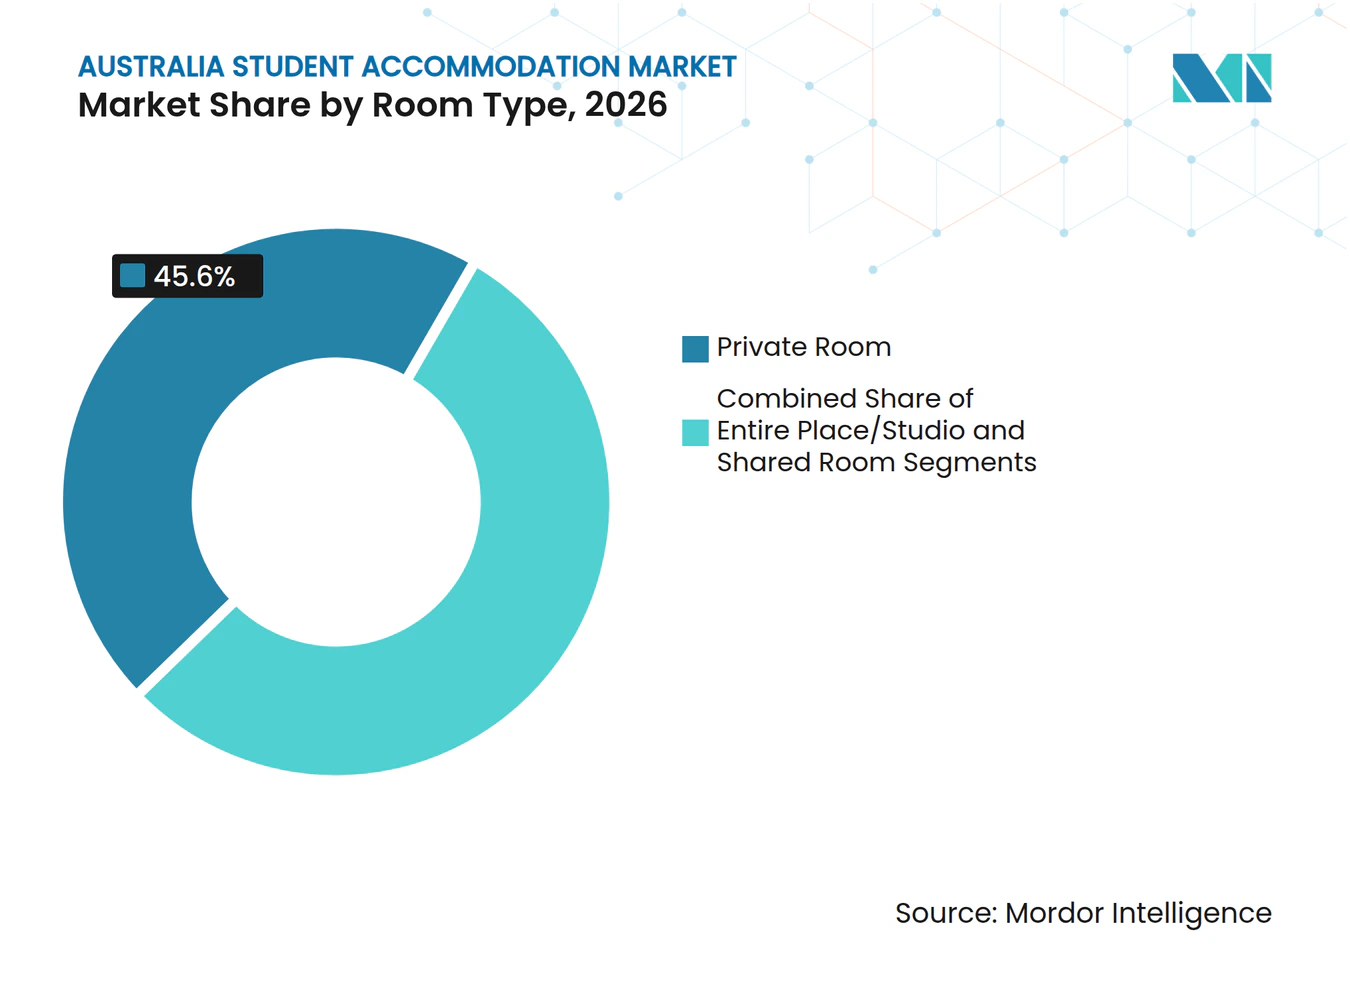
les chambres privées en tête tandis que les chambres partagées améliorent l'accessibilité financièreLes chambres privées détenaient 45,6 % de la part du marché de l'hébergement étudiant en Australie en 2026. Cette domination reflète la demande des étudiants internationaux de première année qui valorisent la location séparée et les paiements hebdomadaires prévisibles. Une chambre privée typique comprend les charges, internet, l'accès au bâtiment, des espaces d'étude et des services de bien-être. Ces caractéristiques réduisent les défis pratiques associés à la location d'un appartement conventionnel. Les chambres privées offrent également aux opérateurs un produit premium clair pour les étudiants qui privilégient la vie privée. Le segment reste important dans les quartiers universitaires du centre-ville où la distance de déplacement et la sécurité influencent les choix d'hébergement.
Les chambres partagées devraient se développer à un CAGR de 10,55 % jusqu'en 2032. Le format offre une alternative moins coûteuse pour les étudiants nationaux et pour ceux habitués à la vie communautaire. Les unités partagées peuvent aider les opérateurs à élargir leur base de clientèle lorsque les loyers des studios deviennent inabordables. Les nouveaux projets intègrent un plus large éventail de configurations à deux et trois chambres plutôt que de s'appuyer sur un seul format de chambre. Yugo Perth University Campus comprend des appartements partagés, et UniLodge Perth Central comprend des chambres en cluster. Cette gamme de formats donne au marché australien de l'hébergement étudiant une réponse plus pratique aux pressions sur l'accessibilité financière.



Par type d'étudiant :
les étudiants internationaux ancrent les revenus tandis que la demande nationale s'élargitLes étudiants internationaux représentaient une part de 59,9 % en 2026. Ce groupe reste central pour l'occupation, car de nombreux étudiants internationaux arrivent sans réseau de location local établi. L'Australie comptait plus de 550 000 étudiants internationaux dans l'enseignement supérieur, reflétant l'ampleur de la demande potentielle. Le niveau de planification national lie la croissance plus directement à la livraison de logements et encourage les universités à prendre sérieusement en compte la planification de l'hébergement. Les inscriptions dans l'enseignement supérieur ont augmenté de 2 % d'une année sur l'autre de janvier à mai 2026 dans des conditions d'accueil modérées. Les opérateurs disposant de processus de réservation clairs, de tarifs transparents et d'un solide soutien aux étudiants peuvent maintenir un avantage auprès de ce groupe.
Les étudiants nationaux devraient croître à un CAGR de 10,22 % jusqu'en 2032. La hausse des coûts de location privée et les faibles taux de vacance amènent davantage d'étudiants nationaux à envisager les logements étudiants dédiés (PBSA). Les universités régionales ont reçu les augmentations proportionnelles les plus importantes dans les allocations du niveau de planification national, ce qui peut accroître les besoins en logement dans les petites villes universitaires. Les baux flexibles et les chambres partagées moins coûteuses peuvent rendre le produit plus accessible à ce groupe. La demande nationale peut également réduire la dépendance à une seule source d'inscription internationale, élargissant le marché australien de l'hébergement étudiant au-delà de sa base traditionnelle d'étudiants internationaux.
Par type d'établissement :
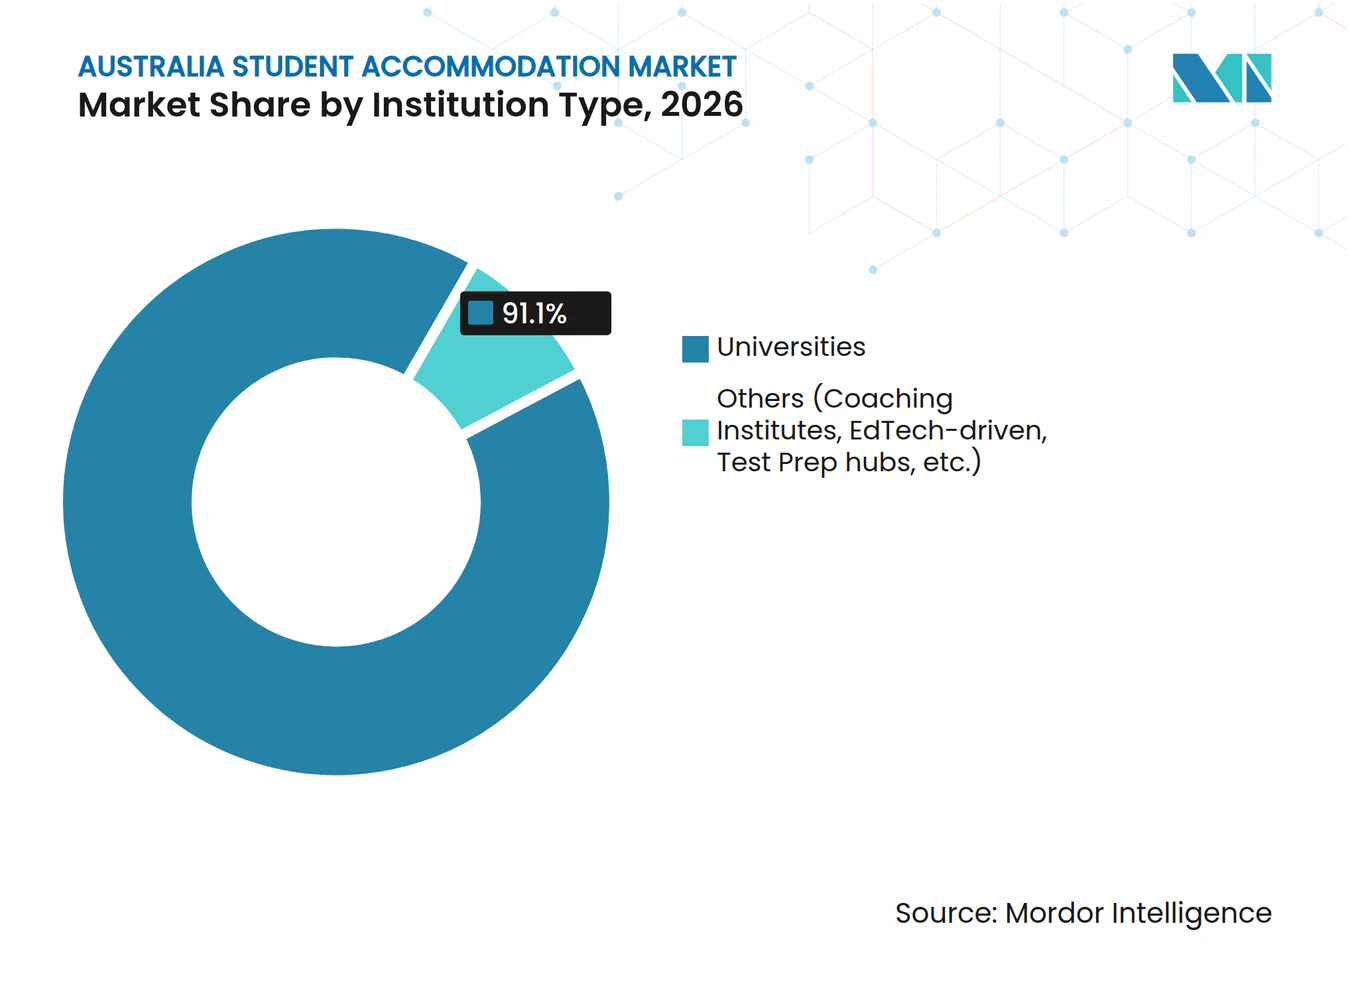
les universités restent la principale source de demandeLes universités représentaient 91,1 % du marché australien de l'hébergement étudiant en 2026. Les grands campus universitaires concentrent les inscriptions, les liaisons de transport, les installations d'enseignement et les services aux étudiants d'une manière qui soutient le logement dédié. Les universités à forte intensité de recherche à Sydney et Melbourne génèrent une demande locale dense, tandis que les campus régionaux créent de nouveaux emplacements de croissance. Le cadre de planification national donne au logement un rôle plus direct dans l'expansion universitaire, car les établissements cherchant une croissance des inscriptions sont tenus de démontrer comment ils soutiendront les étudiants avec un hébergement approprié. Cela fait des accords universitaires un élément central de la planification du développement à long terme.
Les universités devraient également enregistrer un CAGR de 10,33 % jusqu'en 2032. Le campus central de Perth d'Edith Cowan University peut accueillir jusqu'à 10 000 étudiants et a contribué à stimuler l'activité de logement à proximité. D'autres prestataires, notamment les entreprises de coaching et de technologie éducative, restent des parts plus petites de la demande mais peuvent offrir aux opérateurs un moyen d'utiliser les chambres en dehors du calendrier académique standard. L'Australie-Méridionale a mis à jour son code de planification pour inclure les logements autonomes dans les définitions de l'hébergement étudiant, tandis que l'Australie-Occidentale a publié un projet de déclaration de position sur le PBSA. Ces changements peuvent permettre à davantage de campus et de prestataires de participer au marché australien de l'hébergement étudiant.

Analyse géographique
Melbourne représentait 30,2 % de la part du marché de l'hébergement étudiant en Australie en 2026. Sa concentration d'universités et de quartiers éducatifs centraux soutient la demande de logements à courte distance des campus. La ville dispose du plus grand pipeline de logements étudiants dédiés du pays, avec plus de 12 000 lits à différents stades de développement, mais les coûts élevés de la taxe foncière et de la construction retardent certains projets. RMIT University et Scape se sont engagés dans le State Library Exchange en septembre 2026, combinant logements étudiants et transports en commun au sein du même quartier.
Perth devrait croître à un CAGR de 10,65 % jusqu'en 2032, le taux le plus élevé parmi les segments des villes clés. Le nouveau campus du quartier central des affaires d'Edith Cowan University génère une demande à proximité du centre-ville. De nouveaux développements ajoutent des chambres privées, des appartements partagés et des chambres en cluster, offrant aux étudiants plus de choix à différents niveaux de prix. Perth a enregistré une croissance de 13 % des loyers des logements étudiants dédiés au deuxième semestre 2025, reflétant une position d'offre tendue. Le projet de déclaration de position de l'autorité de planification d'Australie-Occidentale vise des critères d'évaluation plus cohérents entre les gouvernements locaux, ce qui pourrait améliorer la livraison des projets.
Sydney présente la pénurie identifiée la plus importante, avec 25 000 lits non satisfaits dans ses quartiers Central et Inner West. Le nombre limité de sites à proximité des grandes universités continue de restreindre la nouvelle offre, soutenant la valeur des propriétés bien situées existantes. Brisbane a ouvert UniLodge Brisbane City avec 1 182 lits au deuxième semestre 2026, son premier nouveau bâtiment de logements étudiants dédiés depuis 2022. Les villes régionales attirent également des investissements alors que les étudiants envisagent des options au-delà des plus grandes capitales. Griffith University a ouvert une tour de 460 lits sur la Gold Coast en août 2026, tandis que Charles Darwin University a lancé un projet de 352 lits à Darwin en juillet 2026.
Paysage concurrentiel
Concentration du Marché
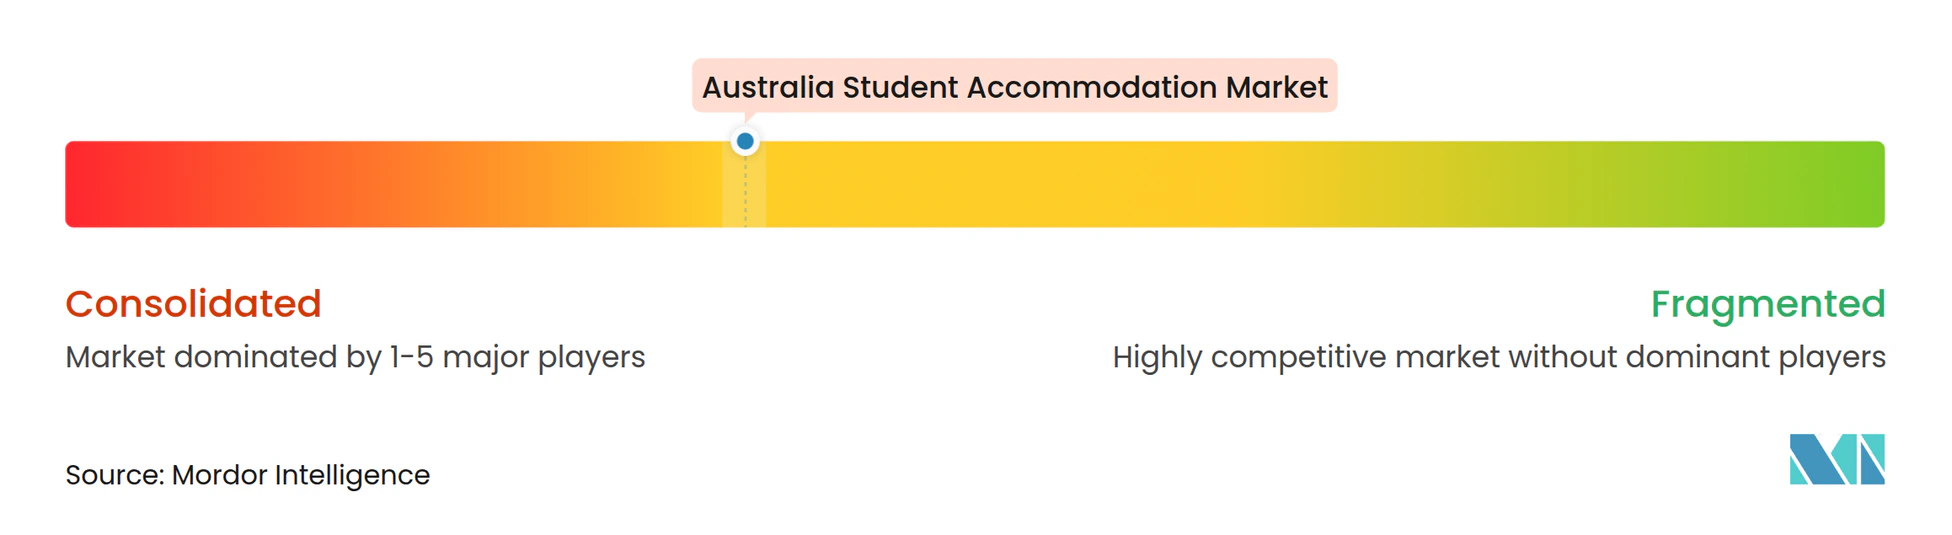
Le marché australien de l'hébergement étudiant présente une structure à plusieurs niveaux. Les cinq plus grands opérateurs représentent la majorité de la capacité, tandis que de nombreux prestataires plus petits ont un accès limité au capital institutionnel. UniLodge Australia et Scape ont les plus grandes empreintes opérationnelles. Les grands opérateurs peuvent répartir les systèmes numériques, les opérations de réservation et les services de soutien aux étudiants sur un portefeuille plus large, ce qui peut améliorer l'efficacité. Cependant, la qualité de l'emplacement et les relations avec les universités restent des facteurs concurrentiels importants. L'écart entre les grandes plateformes et les petits prestataires soutient la consolidation continue.
L'investissement dans les plateformes modifie le comportement concurrentiel. Greystar est entré sur le marché par une acquisition en 2025 et a lancé la marque Accolade by Greystar, visant 10 000 lits sous gestion d'ici 2027. Scape a restructuré sa base de capital en 2025 par le biais d'un fonds à capital ouvert, soutenant la propriété et le développement à long terme. Ces développements indiquent que la taille est de plus en plus construite par le biais de fonds, d'acquisitions et de partenariats plutôt que par des développements individuels seuls. Les opérateurs incapables de sécuriser des capitaux peuvent se concentrer sur des contrats de gestion universitaire ou des niches régionales spécifiques. En conséquence, la pression de consolidation sur le marché australien de l'hébergement étudiant s'intensifie.
La conception des produits et la technologie façonnent également la concurrence. UniLodge Perth Central utilise une plateforme numérique pour les réservations de chambres, l'accès au bâtiment et l'engagement communautaire. Les opérateurs introduisent des chambres partagées, des structures de bail flexibles et un soutien ciblé aux étudiants pour répondre aux préoccupations d'accessibilité financière. Une étude évaluée par des pairs a identifié la location flexible et le soutien élargi soutenu par les universités comme des mesures efficaces pour améliorer l'accès aux étudiants nationaux. Les propriétés haut de gamme peuvent se différencier par des caractéristiques de bien-être, des chambres privées et des espaces communs de haute qualité. Les positions concurrentielles les plus solides combineront probablement l'emplacement, l'accessibilité financière, les opérations numériques et une relation universitaire fiable.
Leaders du secteur de l'hébergement étudiant en Australie
-
Scape
-
UniLodge Australia
-
Campus Living Villages
-
Yugo
-
GSA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'hébergement étudiant en Australie Entreprises couvertes dans ce rapport
- Scape
- UniLodge Australia
- Campus Living Villages
- Yugo
- GSA
- Iglu
- Journal Student Living
- Student One
- Wee Hur Holdings
- Cedar Pacific
- Centurion Corporation
- Dwell Student Living
- The Switch
- Australian Unity
- Pamoja Capital
- Nuveen
- Atira Student Living
- Greystar
- University of Sydney Accommodation
- University of Melbourne Accommodation
Développements industriels récents dans Marché de l'hébergement étudiant en Australie
- Septembre 2026 : ECU a nommé UniLodge Australia comme nouvel opérateur de son hébergement sur campus, remplaçant Campus Living Villages à l'issue d'un processus d'appel d'offres concurrentiel. Cette transition étend la présence de UniLodge dans la gestion de l'hébergement universitaire en Australie-Occidentale.
- Août 2026 : Griffith University a ouvert une tour d'hébergement étudiant de 460 lits sur son campus de la Gold Coast, développée en partenariat avec Campus Living Villages. Cela a porté la capacité totale sur campus du site à près de 1 000 lits, démontrant l'expansion de l'investissement PBSA dans les marchés universitaires régionaux.
- Juillet 2026 : La construction a commencé sur un projet d'hébergement étudiant de 352 lits pour Charles Darwin University dans le quartier central des affaires de Darwin. Le projet, soutenu par un prêt du gouvernement australien, est réalisé par Campus Living Villages et DCOH basé à Darwin, avec une livraison prévue fin 2028.
Périmètre du rapport sur le marché de l'hébergement étudiant en Australie
Aperçu de la segmentation
| Logement entier/Studio |
| Chambre privée |
| Chambre partagée |
| National |
| International |
| Universités |
| Autres (instituts de coaching, établissements axés sur l'EdTech, centres de préparation aux examens, etc.) |
| Sydney |
| Melbourne |
| Brisbane |
| Perth |
| Reste de l'Australie |
| Par type de chambre | Logement entier/Studio |
| Chambre privée | |
| Chambre partagée | |
| Par type d'étudiant | National |
| International | |
| Par type d'établissement | Universités |
| Autres (instituts de coaching, établissements axés sur l'EdTech, centres de préparation aux examens, etc.) | |
| Par villes clés | Sydney |
| Melbourne | |
| Brisbane | |
| Perth | |
| Reste de l'Australie |
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour l'hébergement étudiant en Australie jusqu'en 2032 ?
Le secteur devrait croître à un CAGR de 9,57 % de 2027 à 2032, passant de 3,25 milliards USD en 2026 à 5,62 milliards USD d'ici 2032. Les prévisions reflètent une demande continue de chambres gérées de manière professionnelle à proximité des campus universitaires, en particulier là où le parc locatif conventionnel reste limité.
Qu'est-ce qui stimule la demande de logements étudiants dédiés en Australie ?
Une offre PBSA limitée, des marchés locatifs privés tendus, les inscriptions internationales et une planification de l'hébergement universitaire renforcée soutiennent la demande. Ces facteurs rendent les propriétés avec des loyers tout compris, un service fiable et un bon accès aux transports particulièrement pertinentes pour les étudiants et leurs familles.
Quel type de chambre détient la plus grande part dans l'hébergement étudiant en Australie ?
Les chambres privées sont en tête avec une part de 45,6 % en 2026, tandis que les chambres partagées devraient croître le plus rapidement à un CAGR de 10,55 % jusqu'en 2032. Les configurations partagées offrent aux étudiants une option moins coûteuse lorsque les loyers des chambres privées sont difficiles à gérer, tandis que les chambres privées conservent leur valeur pour les résidents qui privilégient la vie privée.
Quel groupe d'étudiants représente la plus grande part de la demande d'hébergement ?
Les étudiants internationaux représentent une part de 59,9 % en 2026, tandis que les étudiants nationaux devraient croître à un CAGR de 10,22 % jusqu'en 2032. Une base de clientèle nationale plus large peut aider les opérateurs à équilibrer la demande selon différents schémas d'inscription et à mieux utiliser des configurations de chambres variées.
Quelle ville devrait connaître la croissance la plus rapide pour l'hébergement étudiant en Australie ?
Perth devrait croître à un CAGR de 10,65 % jusqu'en 2032, soutenu par la nouvelle capacité universitaire, le faible taux de vacance locative et un pipeline PBSA en croissance. L'orientation de la planification de la ville et le nouveau campus du quartier central des affaires soutiennent l'intérêt croissant des opérateurs et des partenaires en capital.