
Marktgröße und Marktanteile australischer Studierendenunterkünfte
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 3.25 Milliarden US-Dollar |
| Marktgröße (2027) | 3.56 Milliarden US-Dollar |
| Marktgröße (2032) | 5.62 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.57 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse australischer Studierendenunterkünfte von Mordor Intelligence
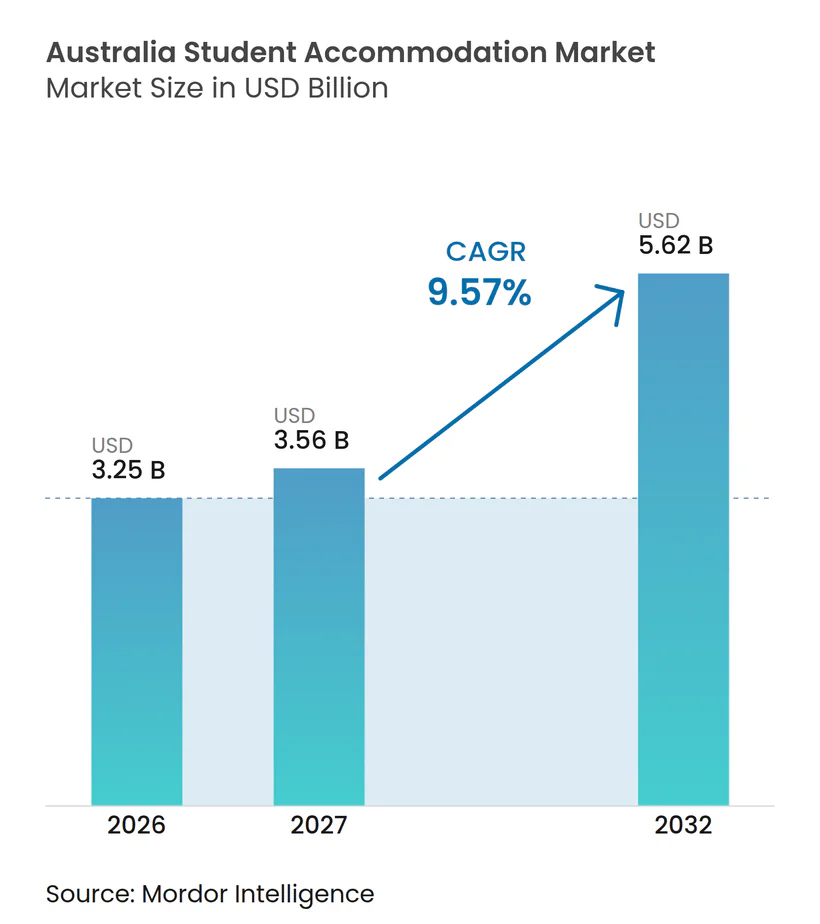
Die Marktgröße des australischen Marktes für Studierendenunterkünfte soll von 3,25 Milliarden USD im Jahr 2026 auf 3,56 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 5,62 Milliarden USD erreichen, was einem CAGR von 9,57 % über den Zeitraum 2027–2032 entspricht.
Der australische Markt für Studierendenunterkünfte wird durch eine erhebliche Lücke zwischen der Studierendennachfrage und dem Angebot an zweckgebundenen Studierendenunterkünften (PBSA) gestützt. PBSA umfasst Wohnraum, der speziell für Studierende konzipiert und verwaltet wird. Australien bleibt ein wichtiges Ziel für internationale Hochschulbildung, während die Wohnraumbereitstellung enger mit den Einschreibungstrends der Universitäten verknüpft wurde. Der nationale Planungsrahmen gibt den Institutionen einen stärkeren Anreiz, Unterkünfte in ihre Wachstumspläne einzubeziehen. Dies schafft Chancen für Betreiber, die Wohnraum in der Nähe von Hochschulgeländen bereitstellen und ihren Zimmermix an unterschiedliche Erschwinglichkeitsbedürfnisse anpassen können.
Wichtigste Erkenntnisse des Berichts
- Nach Zimmertyp hielten Privatzimmer im Jahr 2026 einen Marktanteil von 45,6 % am australischen Markt für Studierendenunterkünfte, während Gemeinschaftszimmer bis 2032 mit einem CAGR von 10,55 % wachsen sollen.
- Nach Studierendentyp entfielen auf internationale Studierende im Jahr 2026 59,9 % des Marktanteils am australischen Markt für Studierendenunterkünfte, während inländische Studierende bis 2032 mit einem CAGR von 10,22 % wachsen sollen.
- Nach Institutionstyp hielten Universitäten im Jahr 2026 einen Marktanteil von 91,1 % am australischen Markt für Studierendenunterkünfte und sollen bis 2032 mit einem CAGR von 10,33 % wachsen.
- Nach Schlüsselstadt entfiel auf Melbourne im Jahr 2026 ein Marktanteil von 30,2 % am australischen Markt für Studierendenunterkünfte, während Perth bis 2032 mit einem CAGR von 10,65 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte PBSA-Kapazität in wichtigen Universitätsmärkten | +2.5% | National, konzentriert in Melbourne und Sydney | Kurzfristig (≤ 2 Jahre) |
| Institutionelle Investitionen in verwaltete Unterkünfte | +2.0% | National, mit frühen Gewinnen in Melbourne, Perth und Sydney | Mittelfristig (2–4 Jahre) |
| Angespannte konventionelle Mietmärkte | +1.5% | Große Hauptstädte, am stärksten in Perth und Melbourne | Kurzfristig (≤ 2 Jahre) |
| Universitätspartnerschaften mit privaten Betreibern | +1.3% | National, angeführt von Melbourne, Sydney und Perth | Mittelfristig (2–4 Jahre) |
| Präferenz für sichere, ausstattungsreiche Unterkünfte | +1.0% | Sydney, Melbourne und Brisbane | Mittelfristig (2–4 Jahre) |
| Wachstum regionaler Universitäten | +0.7% | Gold Coast, Darwin, Wollongong, Newcastle und Geelong | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte PBSA-Kapazität stützt die Nachfrage
Der australische Markt für Studierendenunterkünfte sieht sich einer erheblichen Angebotslücke gegenüber, da zweckgebundene Studierendenunterkünfte (PBSA) nur 7 % der Tertiärstudierenden versorgen. Die geplante Pipeline von 34.000 Betten bis 2029 würde die Versorgungsquote lediglich auf 9 % erhöhen, was auf einen erheblichen ungedeckten Wohnbedarf hinweist. Das Australische Statistikamt berichtete, dass die Genehmigungen von 1.684 Zimmern im Jahr 2021–22 auf 5.178 Zimmer im Jahr 2023–24 gestiegen sind, was auf eine verstärkte Bautätigkeit als Reaktion auf Angebotsengpässe hindeutet[1]. Die Innenstadt von Melbourne und das innere Sydney stellen aufgrund begrenzter Grundstücke in Universitätsnähe Herausforderungen für neue Projekte dar. Infolgedessen behalten gut gelegene, professionell betriebene Objekte mit starker Campusanbindung eine hohe Attraktivität. Der Markt profitiert am meisten in Gebieten, in denen Genehmigungsverfahren und Grundstücksverfügbarkeit es Projekten ermöglichen, von der Planungs- in die Bauphase überzugehen.
Institutionelle Investitionen unterstützen verwaltete Unterkünfte
Institutionelles Kapital gibt etablierten Betreibern eine größere Kapazität zum Erwerb, zur Entwicklung und zur Verwaltung von Studierendenwohnheimen. Im April 2025 wandelte Scape seinen Kernfonds in ein offenes Vehikel um und konsolidierte zusätzliche Portfolios, wodurch sein Pool an langfristigem Kapital erweitert wurde[2]. Dieses Modell unterstützt ein stabileres Entwicklungsprogramm, indem es Investoren einen strukturierten Weg zum Ein- und Ausstieg aus dem Fonds bietet. Im australischen Markt für Studierendenunterkünfte können große Plattformen auch Betriebskosten auf mehr Objekte verteilen und stärkere Buchungsnetzwerke aufbauen. Kleinere Anbieter haben möglicherweise größere Schwierigkeiten, ähnliche Finanzierungen zu erhalten oder um hochpreisige Grundstücke zu konkurrieren. Das Ergebnis ist ein gesteigertes Interesse an Partnerschaften, Portfoliotransaktionen und spezialisierten Betriebsplattformen.
Angespannte konventionelle Mietmärkte stützen die PBSA-Nachfrage
Niedrige Leerstandsquoten im konventionellen Mietmarkt machen PBSA zu einer attraktiveren Option für Studierende, die eine Unterkunft in Campusnähe suchen. Perth verzeichnete Ende 2025 eine Mietleerstandsquote von 0,7 %, während Brisbane ebenfalls eine Leerstandsquote unter 1 % meldete. PBSA fasst Miete, Nebenkosten, Internet, Sicherheit und gemeinsame Einrichtungen in einer einzigen Zahlung zusammen, was die Planung der Gesamtlebenshaltungskosten vereinfacht. Dieses Format reduziert auch den Bedarf, ein Zimmer einzurichten oder separate Dienstleistungskonten einzurichten. Betreiber reagieren darauf, indem sie Zimmertypen anbieten, die sowohl für internationale Erstsemester als auch für inländische Studierende geeignet sind, die zuvor in Wohngemeinschaften gemietet haben. Der australische Markt für Studierendenunterkünfte dürfte diesen Vorteil behalten, solange das Mietangebot in großen Universitätsstädten knapp bleibt.
Universitätspartnerschaften mit privaten Betreibern beschleunigen die Bereitstellung
Universitätspartnerschaften können die Grundstücks- und Bereitstellungsrisiken reduzieren, denen private Entwickler in der Nähe großer Hochschulgeländen ausgesetzt sind. Die Edith Cowan University ernannte UniLodge im September 2026 nach einem wettbewerblichen Beschaffungsverfahren zum Betreiber ihrer campusinternen Unterkünfte. Diese Vereinbarungen ermöglichen es Universitäten, den Wohnungszugang zu verbessern, ohne jede Unterkunft direkt zu verwalten, während Betreiber Zugang zu einer Nachfrage erhalten, die mit Einschreibungen und Campusdienstleistungen verknüpft ist. Das Bildungsministerium erklärte, dass 31 von 32 Universitäten ihre Wachstumsanträge für 2026 genehmigt bekamen, wobei Wohnverpflichtungen an diese Zuteilungen geknüpft waren[3]. Infolgedessen wird der australische Markt für Studierendenunterkünfte enger mit den Planungs- und Compliance-Entscheidungen der Universitäten verknüpft.
Analyse der Hemmnisauswirkungen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschränkungen bei internationalen Studierendenvisa und Unsicherheit bei der Einschreibungspolitik | -1.5% | National, am stärksten für Forschungsuniversitäten in Sydney und Melbourne | Kurzfristig (≤ 2 Jahre) |
| Hohe Grundstücks- und Baukosten | -1.2% | Sydney und Melbourne, ausbreitend nach Perth | Mittelfristig (2–4 Jahre) |
| Langwierige Baugenehmigungen und Zonenrestriktionen | -0.8% | Victoria und New South Wales, weniger restriktiv in Western Australia und South Australia. | Langfristig (≥ 4 Jahre) |
| Hohe Unterkunftsgebühren und Lebenshaltungskosten für Studierende | -0.6% | National | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschränkungen bei internationalen Studierendenvisa und Unsicherheit in der Einschreibungspolitik
Das nationale Planungsniveau für internationale Studierendenanfänger stieg von 270.000 im Jahr 2025 auf 295.000 im Jahr 2026. Obwohl das höhere Niveau die universitäre Nachfrage unterstützt, müssen Betreiber weiterhin sorgfältig um Visabearbeitungszeiten und Ankunftspläne der Studierenden planen. Ab Oktober 2026 in Kraft tretende Änderungen schränken viele Inhaber temporärer Visa ein, in Australien einen Studierendenvisum zu beantragen, und begrenzen die Einbeziehung von Familienmitgliedern. Diese Regelungen können die Belegungszeitplanung beeinflussen, insbesondere in neu eröffneten Gebäuden mit einer großen Anzahl internationaler Bewohner. Universitäten und Betreiber müssen Zimmerbereitstellung, Mietpläne und Einschreibungsprognosen enger aufeinander abstimmen. Diese Einschränkung ist am deutlichsten in großen Städten sichtbar, wo neues Angebot neben einer stärker kontrollierten Studierendenaufnahme entsteht.
Hohe Grundstückserwerbs- und Baukosten
Hohe Grundstücks-, Material-, Arbeits- und Finanzierungskosten machen die Finanzierung neuer PBSA-Projekte zunehmend schwieriger. Die Grundsteuerregelungen in Victoria haben die effektiven Entwicklungskosten für einige Projekte um 30 % erhöht, was den Fortschritt genehmigter Vorhaben in die Bauphase einschränkt. Entwickler in Sydney sehen sich zudem einem Mangel an Grundstücken in der Nähe großer Universitäten gegenüber, was Projekte in Richtung adaptiver Wiederverwendung oder weniger zentraler Lagen drängt. Flexiblere Planungsregeln könnten erforderlich sein, um Projekte auf einer breiteren Palette von Grundstücken im australischen Markt für Studierendenunterkünfte realisierbar zu machen. Ein klar definierter Planungsrahmen für PBSA könnte die Unsicherheit sowohl für Entwickler als auch für lokale Behörden reduzieren. Ohne solche Änderungen könnte der Bettenmangel auch dort bestehen bleiben, wo die Nachfrage offensichtlich ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zimmertyp:
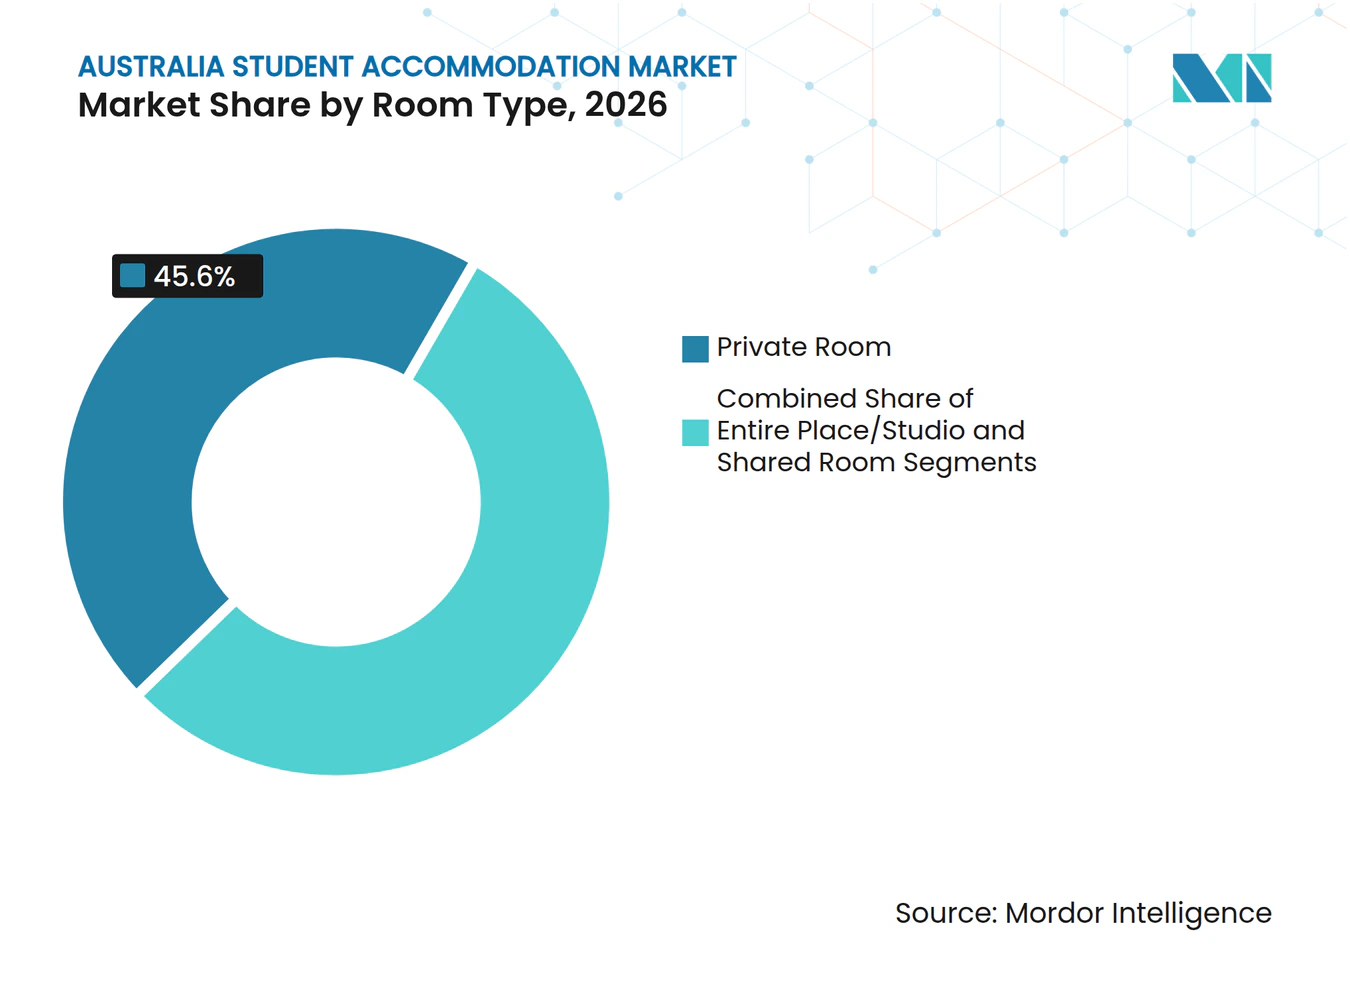
Privatzimmer führen, während Gemeinschaftszimmer die Erschwinglichkeit verbessernPrivatzimmer hielten im Jahr 2026 einen Marktanteil von 45,6 % am australischen Markt für Studierendenunterkünfte. Diese Dominanz spiegelt die Nachfrage von internationalen Erstsemestern wider, die separate Mietverhältnisse und vorhersehbare Wochenzahlungen schätzen. Ein typisches Privatzimmer umfasst Nebenkosten, Internet, Gebäudezugang, Lernbereiche und Wellbeing-Dienste. Diese Merkmale reduzieren die praktischen Herausforderungen, die mit der Anmietung einer konventionellen Wohnung verbunden sind. Privatzimmer geben Betreibern auch ein klares Premiumprodukt für Studierende, die Privatsphäre priorisieren. Das Segment bleibt in innerstädtischen Universitätsvierteln wichtig, wo Pendelentfernung und Sicherheit die Unterkunftswahl beeinflussen.
Gemeinschaftszimmer sollen bis 2032 mit einem CAGR von 10,55 % wachsen. Das Format bietet eine kostengünstigere Alternative für inländische Studierende und für jene, die an gemeinschaftliches Wohnen gewöhnt sind. Gemeinschaftseinheiten können Betreibern helfen, ihre Kundenbasis zu erweitern, wenn Studiomieten unerschwinglich werden. Neue Projekte integrieren eine breitere Mischung aus Zwei- und Drei-Zimmer-Konfigurationen, anstatt sich auf ein einziges Zimmerformat zu verlassen. Yugo Perth University Campus umfasst Gemeinschaftsapartments, und UniLodge Perth Central umfasst Cluster-Zimmer. Diese Bandbreite an Formaten gibt dem australischen Markt für Studierendenunterkünfte eine praktischere Antwort auf den Erschwinglichkeitsdruck.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Studierendentyp:
Internationale Studierende sichern den Umsatz, während die inländische Nachfrage wächstInternationale Studierende entfielen im Jahr 2026 auf einen Anteil von 59,9 %. Diese Gruppe bleibt zentral für die Belegung, da viele internationale Studierende ohne ein etabliertes lokales Mietnetzwerk ankommen. Australien hatte mehr als 550.000 internationale Hochschulstudierende, was das Ausmaß der potenziellen Nachfrage widerspiegelt. Das nationale Planungsniveau verknüpft Wachstum direkter mit der Wohnraumbereitstellung und ermutigt Universitäten, die Unterkunftsplanung ernst zu nehmen. Die Hochschuleinschreibungen wuchsen von Januar bis Mai 2026 unter moderaten Aufnahmebedingungen um 2 % im Jahresvergleich. Betreiber mit klaren Buchungsprozessen, transparenter Preisgestaltung und starker Studierendenunterstützung können bei dieser Gruppe einen Vorteil behalten.
Inländische Studierende sollen bis 2032 mit einem CAGR von 10,22 % wachsen. Steigende private Mietkosten und niedrige Leerstandsquoten veranlassen mehr inländische Studierende, zweckgebundene Studierendenunterkünfte (PBSA) in Betracht zu ziehen. Regionale Universitäten erhielten die größten proportionalen Zuwächse bei den nationalen Planungsniveauzuteilungen, was den Wohnbedarf in kleineren Universitätsstädten erhöhen kann. Flexible Mietverträge und kostengünstigere Gemeinschaftszimmer können das Produkt für diese Gruppe zugänglicher machen. Die inländische Nachfrage kann auch die Abhängigkeit von einer einzigen Quelle internationaler Einschreibungen verringern und den australischen Markt für Studierendenunterkünfte über seine traditionelle internationale Studierendenbasis hinaus erweitern.
Nach Institutionstyp:
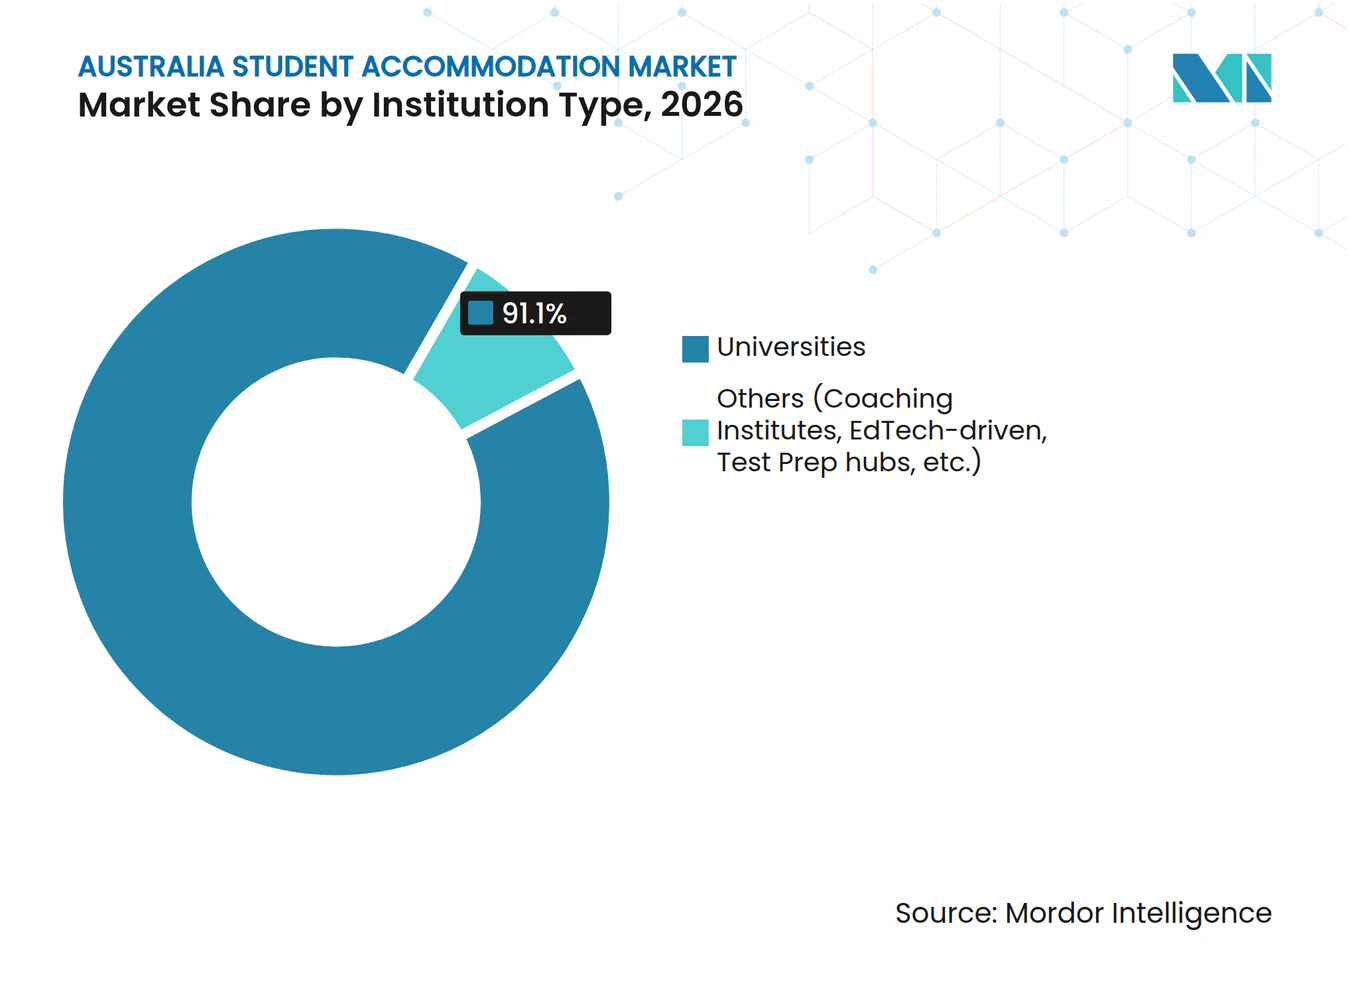
Universitäten bleiben die HauptnachfragequelleUniversitäten entfielen im Jahr 2026 auf 91,1 % des australischen Marktes für Studierendenunterkünfte. Große Universitätscampusse konzentrieren Einschreibungen, Verkehrsanbindungen, Lehreinrichtungen und Studierendenservices auf eine Weise, die dedizierte Unterkünfte unterstützt. Forschungsintensive Universitäten in Sydney und Melbourne erzeugen eine dichte lokale Nachfrage, während regionale Campusse neue Wachstumsstandorte schaffen. Der nationale Planungsrahmen gibt Wohnraum eine direktere Rolle bei der Universitätserweiterung, da Institutionen, die Einschreibungswachstum anstreben, nachweisen müssen, wie sie Studierende mit geeigneten Unterkünften unterstützen werden. Dies macht Universitätsvereinbarungen zu einem zentralen Bestandteil der langfristigen Entwicklungsplanung.
Universitäten sollen bis 2032 ebenfalls einen CAGR von 10,33 % verzeichnen. Der zentrale Perth-Campus der Edith Cowan University kann bis zu 10.000 Studierende aufnehmen und hat dazu beigetragen, die nahegelegene Wohnbautätigkeit anzukurbeln. Andere Anbieter, darunter Coaching- und Bildungstechnologieunternehmen, bleiben kleinere Teile der Nachfrage, können Betreibern jedoch eine Möglichkeit bieten, Zimmer außerhalb des regulären akademischen Kalenders zu nutzen. South Australia hat seinen Planungskodex aktualisiert, um eigenständige Wohneinheiten in die Definitionen von Studierendenunterkünften einzubeziehen, während Western Australia einen Entwurf einer PBSA-Positionserklärung herausgegeben hat. Diese Änderungen können es mehr Campussen und Anbietern ermöglichen, am australischen Markt für Studierendenunterkünfte teilzunehmen.

Geografische Analyse
Melbourne entfiel im Jahr 2026 auf einen Marktanteil von 30,2 % am australischen Markt für Studierendenunterkünfte. Die Konzentration von Universitäten und zentralen Bildungsvierteln unterstützt die Nachfrage nach Wohnraum in kurzer Entfernung zum Campus. Die Stadt verfügt über die größte Pipeline an zweckgebundenen Studierendenunterkünften des Landes mit mehr als 12.000 Betten in verschiedenen Entwicklungsstadien, aber hohe Grundsteuern und Baukosten verzögern einige Projekte. Die RMIT University und Scape verpflichteten sich im September 2026 zum State Library Exchange, der Studierendenwohnraum und öffentlichen Nahverkehr innerhalb desselben Viertels kombiniert.
Perth soll bis 2032 mit einem CAGR von 10,65 % wachsen, der höchsten Rate unter den Schlüsselstadtsegmenten. Der neue Campus der Edith Cowan University im zentralen Geschäftsviertel erzeugt Nachfrage in der Nähe des Stadtzentrums. Neue Entwicklungen fügen Privatzimmer, Gemeinschaftsapartments und Cluster-Zimmer hinzu und bieten Studierenden mehr Auswahlmöglichkeiten zu unterschiedlichen Preispunkten. Perth verzeichnete im 2. Semester 2025 ein Mietwachstum von 13 % bei zweckgebundenen Studierendenunterkünften, was eine angespannte Angebotssituation widerspiegelt. Die Entwurfspositionserklärung der westaustralischen Planungsbehörde strebt einheitlichere Bewertungskriterien für lokale Behörden an, was die Projektrealisierung verbessern könnte.
Sydney weist den größten identifizierten Mangel auf, mit 25.000 ungedeckten Betten in seinen Vierteln Central und Inner West. Begrenzte Grundstücke in der Nähe großer Universitäten schränken weiterhin das neue Angebot ein und stützen den Wert bestehender gut gelegener Objekte. Brisbane eröffnete UniLodge Brisbane City mit 1.182 Betten im 2. Semester 2026, das erste neue zweckgebundene Studierendenunterkunftsgebäude seit 2022. Auch regionale Städte ziehen Investitionen an, da Studierende Optionen jenseits der größten Hauptstädte in Betracht ziehen. Die Griffith University eröffnete im August 2026 einen 460-Betten-Turm am Gold Coast Campus, während die Charles Darwin University im Juli 2026 ein 352-Betten-Projekt in Darwin begann.
Wettbewerbslandschaft
Marktkonzentration
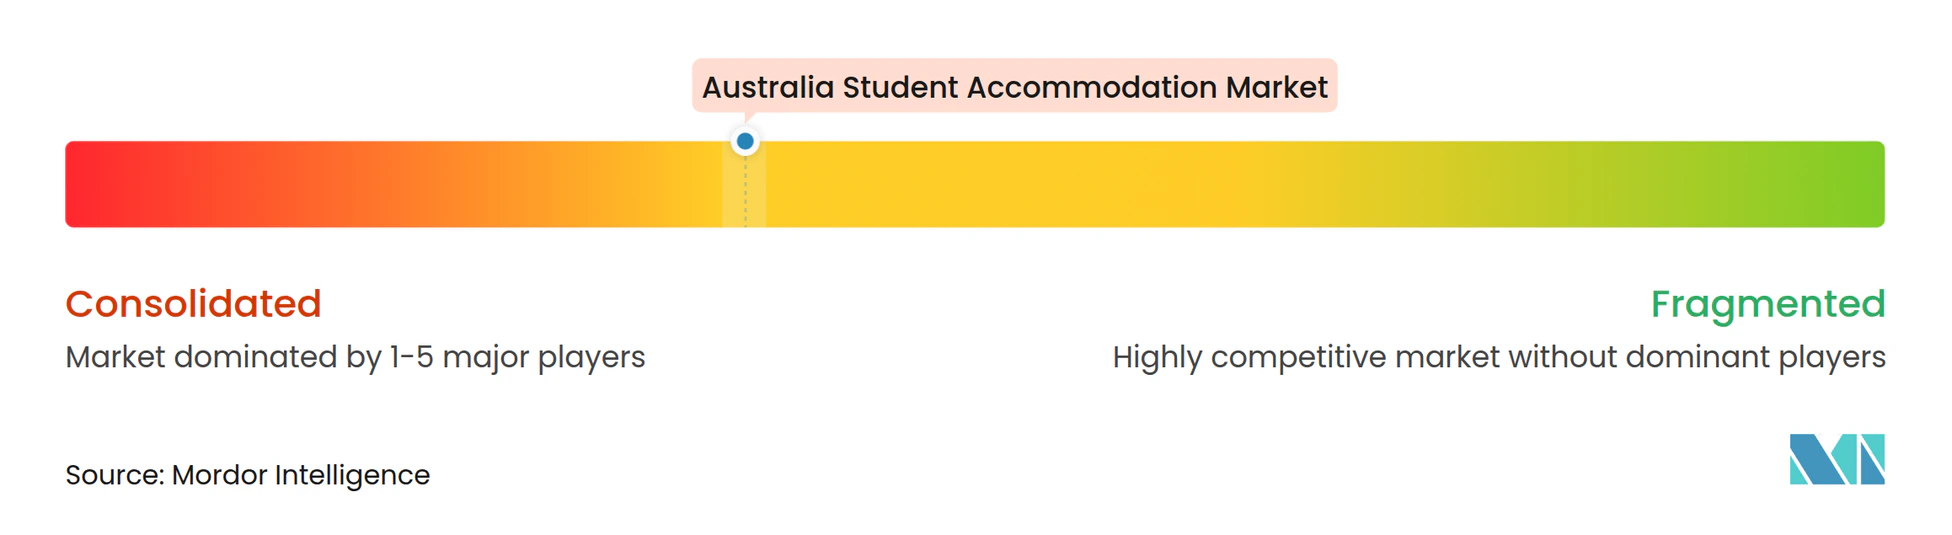
Der australische Markt für Studierendenunterkünfte hat eine gestufte Struktur. Die fünf größten Betreiber entfallen auf den Großteil der Kapazität, während viele kleinere Anbieter nur begrenzten Zugang zu institutionellem Kapital haben. UniLodge Australia und Scape haben die größten Betriebspräsenzen. Größere Betreiber können digitale Systeme, Buchungsabläufe und Studierendenunterstützungsdienste über ein breiteres Portfolio verteilen, was die Effizienz verbessern kann. Standortqualität und Universitätsbeziehungen bleiben jedoch wichtige Wettbewerbsfaktoren. Die Lücke zwischen größeren Plattformen und kleineren Anbietern fördert die anhaltende Konsolidierung.
Plattforminvestitionen verändern das Wettbewerbsverhalten. Greystar trat durch eine Akquisition im Jahr 2025 in den Markt ein und lancierte die Marke Accolade by Greystar mit dem Ziel, bis 2027 10.000 Betten unter Verwaltung zu haben. Scape restrukturierte seine Kapitalbasis im Jahr 2025 durch einen offenen Fonds, der langfristiges Eigentum und Entwicklung unterstützt. Diese Entwicklungen zeigen, dass Skalierung zunehmend durch Fonds, Akquisitionen und Partnerschaften statt durch einzelne Entwicklungen allein aufgebaut wird. Betreiber, die kein Kapital sichern können, konzentrieren sich möglicherweise auf Universitätsverwaltungsverträge oder spezifische regionale Nischen. Infolgedessen nimmt der Konsolidierungsdruck im australischen Markt für Studierendenunterkünfte zu.
Produktdesign und Technologie prägen ebenfalls den Wettbewerb. UniLodge Perth Central nutzt eine digitale Plattform für Zimmerbuchungen, Gebäudezugang und Community-Engagement. Betreiber führen Gemeinschaftszimmer, flexible Mietstrukturen und gezielte Studierendenunterstützung ein, um Erschwinglichkeitsbedenken zu begegnen. Eine von Fachleuten begutachtete Studie identifizierte flexible Mietverträge und erweiterte universitätsgestützte Unterstützung als wirksame Maßnahmen zur Verbesserung des Zugangs für inländische Studierende. Premiumobjekte können sich durch Wellness-Angebote, Privatzimmer und hochwertige Gemeinschaftsbereiche differenzieren. Die stärksten Wettbewerbspositionen werden voraussichtlich Standort, Erschwinglichkeit, digitalen Betrieb und eine zuverlässige Universitätsbeziehung kombinieren.
Marktführer im Bereich australischer Studierendenunterkünfte
-
Scape
-
UniLodge Australia
-
Campus Living Villages
-
Yugo
-
GSA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Australischer Markt für Studierendenunterkünfte Unternehmen in diesem Bericht
- Scape
- UniLodge Australia
- Campus Living Villages
- Yugo
- GSA
- Iglu
- Journal Student Living
- Student One
- Wee Hur Holdings
- Cedar Pacific
- Centurion Corporation
- Dwell Student Living
- The Switch
- Australian Unity
- Pamoja Capital
- Nuveen
- Atira Student Living
- Greystar
- University of Sydney Accommodation
- University of Melbourne Accommodation
Neueste Industrielle Entwicklungen in Australischer Markt für Studierendenunterkünfte
- September 2026: ECU ernannte UniLodge Australia zum neuen Betreiber seiner campusinternen Unterkünfte und ersetzte damit Campus Living Villages nach einem wettbewerblichen Beschaffungsverfahren. Dieser Übergang erweitert UniLodges Präsenz im Bereich der Universitätsunterkunftsverwaltung in Western Australia.
- August 2026: Die Griffith University eröffnete einen 460-Betten-Studierendenunterkunftsturm auf ihrem Gold Coast Campus, der in Partnerschaft mit Campus Living Villages entwickelt wurde. Damit stieg die Gesamtkapazität auf dem Campus auf nahezu 1.000 Betten, was die Ausweitung von PBSA-Investitionen in regionale Universitätsmärkte demonstriert.
- Juli 2026: Der Bau eines 352-Betten-Studierendenunterkunftsprojekts für die Charles Darwin University im Zentralen Geschäftsviertel von Darwin hat begonnen. Das Projekt, das durch ein Darlehen der australischen Bundesregierung unterstützt wird, wird von Campus Living Villages und dem in Darwin ansässigen Unternehmen DCOH realisiert, mit einer erwarteten Fertigstellung Ende 2028.
Berichtsumfang des australischen Marktes für Studierendenunterkünfte
Segmentierungsübersicht
| Gesamte Unterkunft/Studio |
| Privatzimmer |
| Gemeinschaftszimmer |
| Inländisch |
| International |
| Universitäten |
| Sonstige (Coaching-Institute, EdTech-gesteuerte Einrichtungen, Testvorbeitungszentren usw.) |
| Sydney |
| Melbourne |
| Brisbane |
| Perth |
| Übriges Australien |
| Nach Zimmertyp | Gesamte Unterkunft/Studio |
| Privatzimmer | |
| Gemeinschaftszimmer | |
| Nach Studierendentyp | Inländisch |
| International | |
| Nach Institutionstyp | Universitäten |
| Sonstige (Coaching-Institute, EdTech-gesteuerte Einrichtungen, Testvorbeitungszentren usw.) | |
| Nach Schlüsselstädten | Sydney |
| Melbourne | |
| Brisbane | |
| Perth | |
| Übriges Australien |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für australische Studierendenunterkünfte bis 2032?
Der Sektor soll von 2027 bis 2032 mit einem CAGR von 9,57 % wachsen und von 3,25 Milliarden USD im Jahr 2026 auf 5,62 Milliarden USD bis 2032 steigen. Die Prognose spiegelt die anhaltende Nachfrage nach professionell verwalteten Zimmern in der Nähe von Universitätscampussen wider, insbesondere dort, wo das konventionelle Mietangebot weiterhin begrenzt ist.
Was treibt die Nachfrage nach zweckgebundenen Studierendenunterkünften in Australien an?
Ein begrenztes PBSA-Angebot, angespannte private Mietmärkte, internationale Einschreibungen und eine stärkere universitäre Unterkunftsplanung stützen die Nachfrage. Diese Faktoren machen Objekte mit inklusiven Mieten, zuverlässigem Service und guter Verkehrsanbindung für Studierende und ihre Familien besonders relevant.
Welcher Zimmertyp hat den größten Anteil an australischen Studierendenunterkünften?
Privatzimmer führen mit einem Anteil von 45,6 % im Jahr 2026, während Gemeinschaftszimmer mit einem CAGR von 10,55 % bis 2032 am schnellsten wachsen sollen. Gemeinschaftskonfigurationen bieten Studierenden eine kostengünstigere Option, wenn Privatzimmermieten schwer zu bewältigen sind, während Privatzimmer für Bewohner, die Privatsphäre priorisieren, ihren Wert behalten.
Welche Studierendengruppe hat den größten Anteil an der Unterkunftsnachfrage?
Internationale Studierende entfallen im Jahr 2026 auf einen Anteil von 59,9 %, während inländische Studierende bis 2032 mit einem CAGR von 10,22 % wachsen sollen. Eine breitere inländische Kundenbasis kann Betreibern helfen, die Nachfrage über verschiedene Einschreibungsmuster hinweg auszugleichen und unterschiedliche Zimmerkonfigurationen besser zu nutzen.
Welche Stadt soll beim Studierendenwohnraum in Australien am schnellsten wachsen?
Perth soll bis 2032 mit einem CAGR von 10,65 % wachsen, unterstützt durch neue Universitätskapazitäten, niedrige Mietleerstandsquoten und eine wachsende PBSA-Pipeline. Die Planungsausrichtung der Stadt und der neue Campus im zentralen Geschäftsviertel fördern das weitere Entwicklungsinteresse von Betreibern und Kapitalpartnern.