
オーストラリア学生向け宿泊市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 3.25 十億米ドル |
| 市場規模 (2027) | 3.56 十億米ドル |
| 市場規模 (2032) | 5.62 十億米ドル |
| 成長率 (2027 - 2032) | 9.57 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによオーストラリア学生向け宿泊市場分析
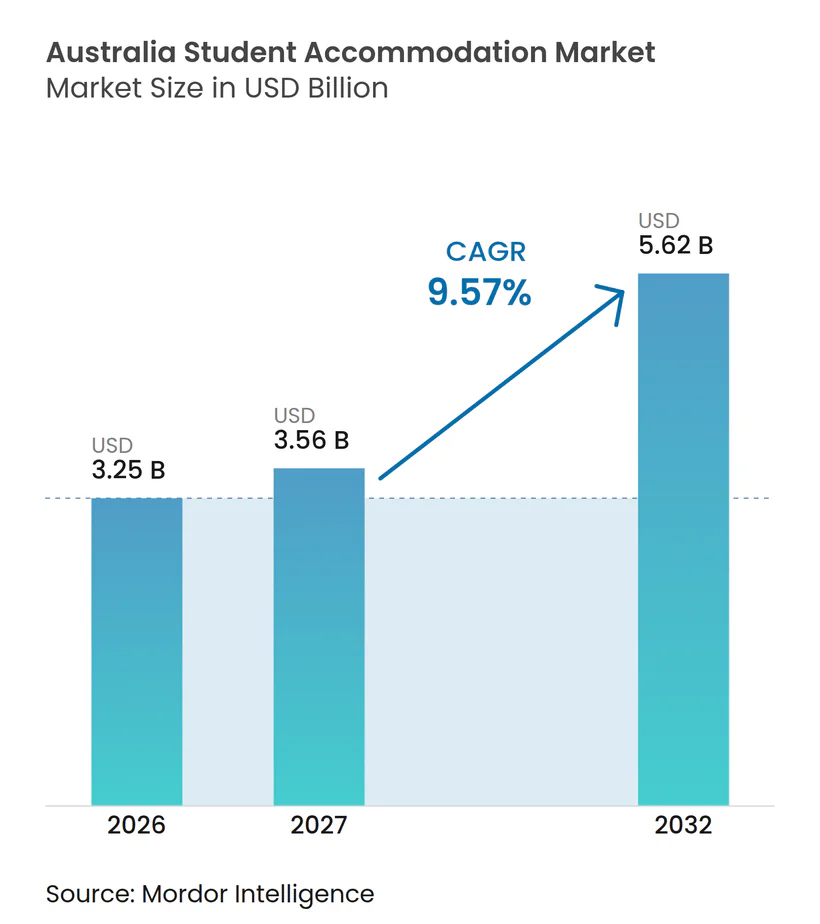
オーストラリア学生向け宿泊市場の規模は、2026年の3.25 ビリオン 米ドルから2027年には3.56 ビリオン 米ドルに増加し、2032年までに5.62 ビリオン 米ドルに達すると予想されており、2027年から2032年にかけてCAGR 9.57%で成長します。
オーストラリア学生向け宿泊市場は、学生需要と目的建設型学生宿泊施設(PBSA)の供給との大きなギャップによって支えられています。PBSAとは、学生向けに設計・管理された住宅を指します。オーストラリアは国際的な高等教育の重要な目的地であり続けており、住宅供給は大学入学動向とより密接に連動するようになっています。国家計画の枠組みにより、教育機関は成長計画に宿泊施設を組み込む強い動機を持つようになっています。これにより、キャンパス近くに住宅を提供し、異なる価格帯のニーズに合わせて部屋の構成を調整できる事業者に機会が生まれています。
主要レポートのポイント
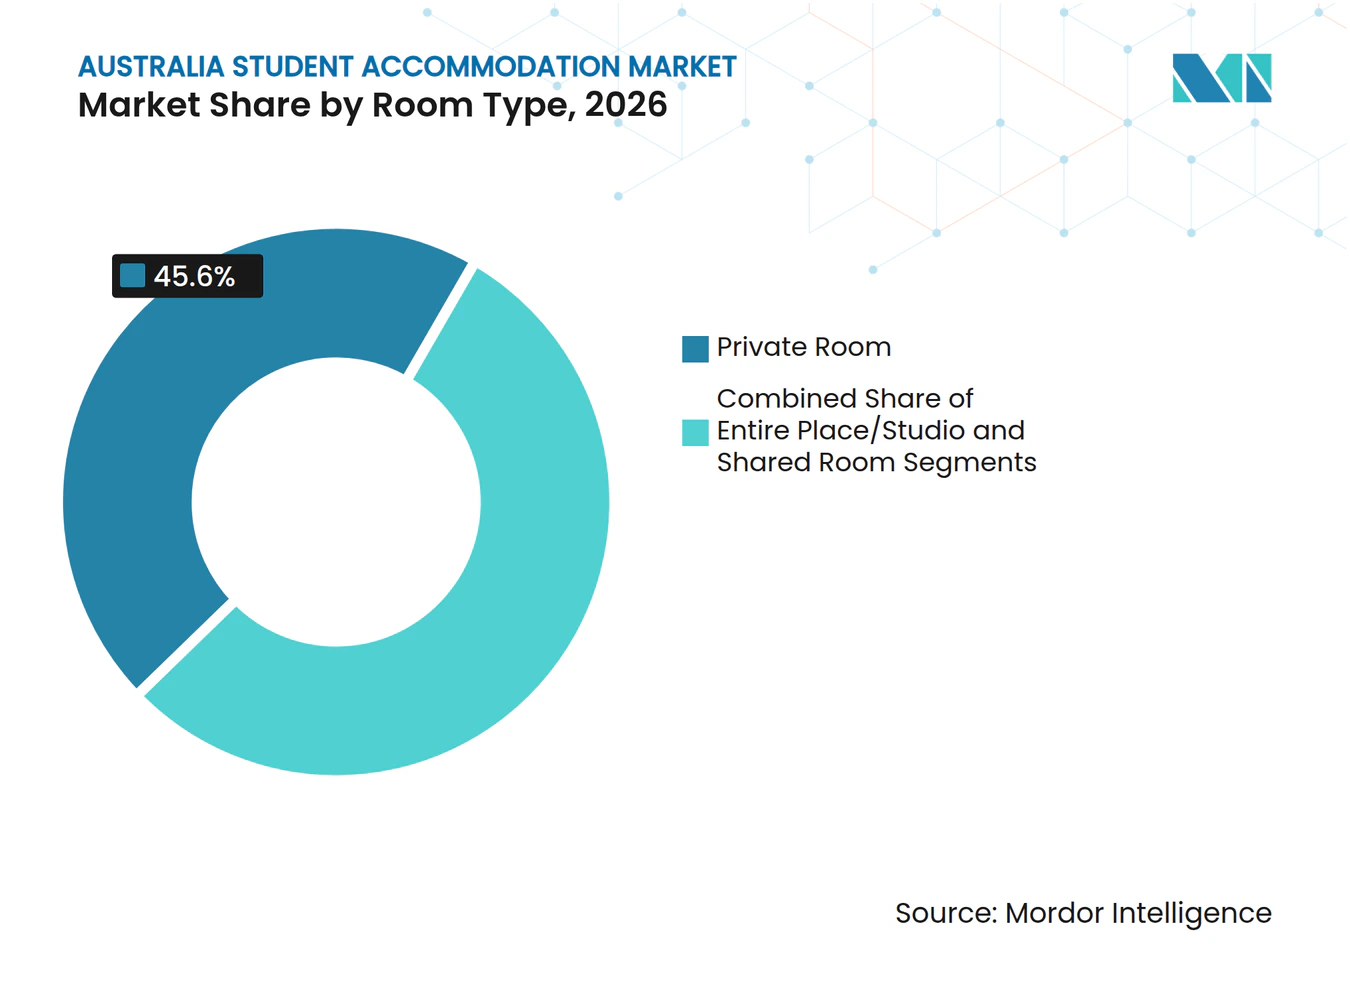
- 部屋タイプ別では、個室が2026年のオーストラリア学生向け宿泊市場シェアの45.6%を占め、相部屋は2032年までCAGR 10.55%で成長すると予測されています。
- 学生タイプ別では、留学生が2026年のオーストラリア学生向け宿泊市場シェアの59.9%を占め、国内学生は2032年までCAGR 10.22%で成長すると予測されています。
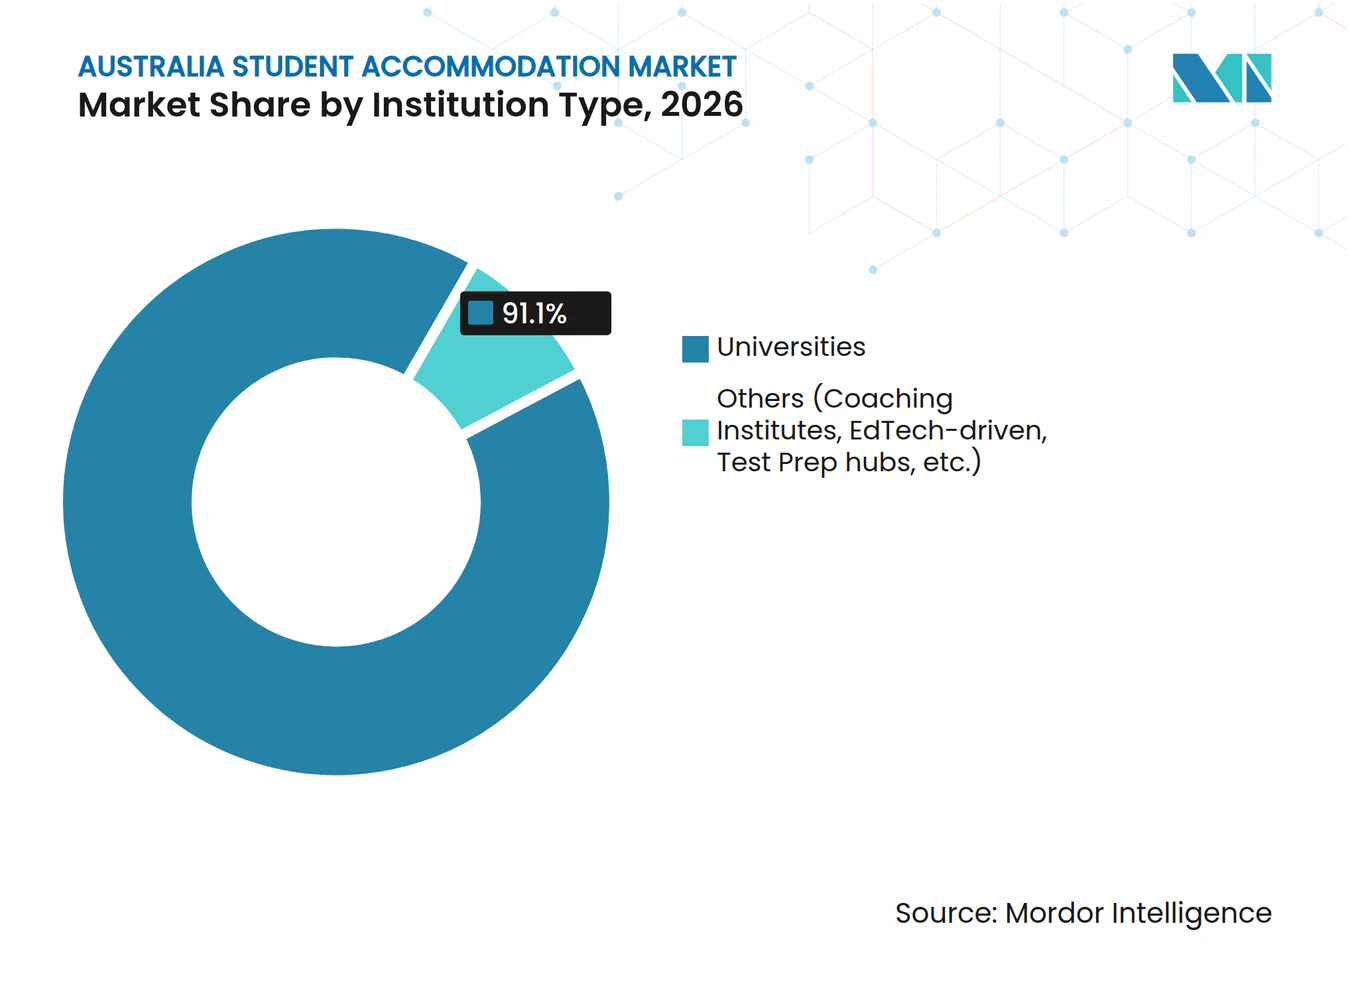
- 教育機関タイプ別では、大学2026年のオーストラリア学生向け宿泊市場シェアの91.1%を占め、2032年までCAGR 10.33%で成長すると予測されています。
- 主要都市別では、メルボルンが2026年のオーストラリア学生向け宿泊市場シェアの30.2%を占め、パースは2032年までCAGR 10.65%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 主要大学市場における PBSA供給能力の不足 | +2.5% | 全国規模、メルボルンおよびシドニーに集中 | 短期(2年以内) |
| 管理型宿泊施設への 機関投資 | +2.0% | 全国規模、メルボルン、パース、シドニーで早期の成果 | 中期(2〜4年) |
| 一般賃貸市場の逼迫 | +1.5% | 主要都市、パースおよびメルボルンで最も顕著 | 短期(2年以内) |
| 民間事業者との 大学パートナーシップ | +1.3% | 全国規模、メルボルン、シドニー、パースが主導 | 中期(2〜4年) |
| 安全で設備の充実した 住宅への需要 | +1.0% | シドニー、メルボルン、ブリスベン | 中期(2〜4年) |
| 地方大学の成長 | +0.7% | ゴールドコースト、ダーウィン、ウロンゴン、 ニューカッスル、ジーロング | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
PBSA供給能力の不足が需要を持続させる
オーストラリアの学生向け宿泊市場は大きな供給不足に直面しており、目的建設型学生宿泊施設(PBSA)は高等教育学生のわずか7%にしか対応していません。2029年までに計画されている34,000床のパイプラインが実現しても、カバー率は9%にしか増加せず、相当規模の未充足住宅需要が残ることを示しています。オーストラリア統計局は、承認件数が2021〜22年の1,684室から2023〜24年の5,178室に増加したと報告しており、供給不足への対応として開発活動が活発化していることを反映しています[1]。メルボルン中心部および内シドニーは、大学近くの用地が限られているため、新規プロジェクトに課題があります。その結果、キャンパスへのアクセスが良好で、専門的に運営されている資産は引き続き強い魅力を保っています。市場は、承認プロセスと用地確保が計画から建設へのプロジェクト進行を可能にする地域で最も恩恵を受けます。
管理型宿泊施設を支援する機関投資
機関投資家の資本により、確立された事業者は学生向け住宅の取得、開発、管理においてより大きな能力を持つようになっています。2025年4月、Scapeはコアファンドをオープンエンド型ビークルに転換し、追加ポートフォリオを統合することで、長期資本のプールを拡大しました[2]。このモデルは、投資家にファンドへの参入・退出の構造化されたルートを提供することで、より安定した開発プログラムを支援します。オーストラリア学生向け宿泊市場では、大規模プラットフォームはより多くの物件にわたって運営コストを分散させ、より強力な予約ネットワークを構築することもできます。小規模プロバイダーは、同様の資金調達へのアクセスや高コスト用地での競争が難しくなる可能性があります。その結果、パートナーシップ、ポートフォリオ取引、専門的な運営プラットフォームへの関心が高まっています。
一般賃貸市場の逼迫がPBSA需要を支援
一般賃貸の低い空室率により、キャンパス近くの宿泊施設を求める学生にとってPBSAがより魅力的な選択肢となっています。パースは2025年末に賃貸空室率0.7%を記録し、ブリスベンも1%未満の空室率を報告しました。PBSAは家賃、光熱費、インターネット、セキュリティ、共用施設を一括払いに統合し、総生活費の計画を簡素化します。この形式は、部屋を家具付きにしたり、別途サービスアカウントを設定したりする必要性も軽減します。事業者は、以前シェアハウで賃貸していた初年度の留学生と国内学生の両方に適した部屋タイプを提供することで対応しています。オーストラリア学生向け宿泊市場は、主要大学都市で賃貸供給が制約されている間、この優位性を維持する可能性が高いです。
民間事業者との大学パートナーシップが供給を加速
大学パートナーシップは、民間開発業者が主要キャンパス近くで直面する用地確保と供給リスクを軽減できます。エディス・コーワン大学は、競争的調達プロセスを経て、2026年9月にUniLodgeをキャンパス内宿泊施設の運営者として任命しました。これらの取り決めにより、大学はすべての寮を直接管理することなく住宅へのアクセスを改善でき、事業者は入学者数とキャンパスサービスに連動した需要へのアクセスを得られます。教育省は、32大学のうち31大学が2026年の成長申請を承認され、それらの割り当てに住宅コミットメントが結びついていると述べました[3]。その結果、オーストラリア学生向け宿泊市場は大学の計画とコンプライアンス上の決定とより密接に結びつくようになっています。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 留学生ビザ制限と 入学政策の不確実性 | -1.5% | 全国規模、シドニーおよびメルボルンの研究大学で最も顕著 | 短期(2年以内) |
| 高い土地・建設コスト | -1.2% | シドニーおよびメルボルン、パースへ拡大 | 中期(2〜4年) |
| 長期にわたる計画承認と ゾーニング規制 | -0.8% | ビクトリア州およびニューサウスウェールズ州、西オーストラリア州および南オーストラリア州では規制が緩い | 長期(4年以上) |
| 高い宿泊費と 学生生活費 | -0.6% | 全国規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
留学生ビザ制限と入学政策の不確実性
留学生の入学開始に関する国家計画水準は、2025年の270,000人から2026年には295,000人に増加しました。より高い水準は大学の需要を支援しますが、事業者はビザ処理のタイムラインと学生の到着スケジュールを慎重に計画する必要があります。2026年10月に施行された変更により、多くの一時ビザ保有者がオーストラリア国内で学生ビザを申請することが制限され、家族の同伴も制限されます。これらの規則は、特に多数の留学生居住者を抱える新規開業の建物において、入居タイミングに影響を与える可能性があります。大学と事業者は、部屋の供給、リーススケジュール、入学予測をより緊密に調整する必要があります。この制約は、より管理された学生受け入れと並行して新規供給が到着している大都市で最も顕著です。
高い土地取得・建設コスト
高い土地、材料、労働力、資金調達コストにより、新規PBSAプロジェクトの資金調達がますます困難になっています。ビクトリア州の土地税の取り決めにより、一部のプロジェクトの実効開発コストが30%増加し、承認済みスキームの建設への進行が制限されています。シドニーの開発業者も主要大学近くの用地不足に直面しており、プロジェクトを適応的再利用中心部から離れた場所に向けることを余儀なくされています。オーストラリア学生向け宿泊市場において、より広範な用地でプロジェクトを実現可能にするためには、より柔軟な計画規則が必要かもしれません。PBSAに対する明確な計画の枠組みは、開発業者と地方当局の両方の不確実性を軽減できます。このような変更がなければ、需要が明らかな場所でも床数不足が続く可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
部屋タイプ別:
個室が主導し、相部屋が手頃な価格を改善個室は2026年のオーストラリア学生向け宿泊市場シェアの45.6%を占めました。この優位性は、独立した賃貸と予測可能な週払いを重視する初年度留学生からの需要を反映しています。典型的な個室には、光熱費、インターネット、建物へのアクセス、学習エリア、ウェルビーイングサービスが含まれます。これらの機能は、一般的なアパートを賃貸する際の実際的な課題を軽減します。個室はまた、プライバシーを優先する学生向けに事業者が明確なプレミアム製品を提供できます。このセグメントは、通勤距離とセキュリティが宿泊選択に影響する都心部の大学地区で引き続き重要です。
相部屋は2032年までCAGR 10.55%で拡大すると予測されています。この形式は、国内学生や共同生活に慣れた学生にとって低コストの代替手段を提供します。スタジオの家賃が手頃でなくなった場合、共用ユニットは事業者が顧客基盤を広げるのに役立ちます。新規プロジェクトは、単一の部屋形式に依存するのではなく、2ベッドルームおよび3ベッドルームの構成をより幅広く取り入れています。Yugo Perth University Campusには共用アパートが含まれており、UniLodge Perth Centralにはクラスタールームが含まれています。この多様な形式により、オーストラリア学生向け宿泊市場は価格負担の問題に対してより実際的な対応が可能になっています。


注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
学生タイプ別:
留学生が収益を支え、国内需要が拡大留学生は2026年に59.9%のシェアを占めました。このグループは、多くの留学生が確立された地元の賃貸ネットワークなしに到着するため、入居率の中心であり続けています。オーストラリアには550,000人以上の留学生高等教育学生がおり、潜在的な需要の規模を反映しています。国家計画水準は成長を住宅供給とより直接的に結びつけ、大学が宿泊計画を真剣に取り組むよう促しています。高等教育入学者数は、緩和された受け入れ設定の下で2026年1月から5月の間に前年比2%増加しました。明確な予約プロセス、透明な価格設定、強力な学生サポートを持つ事業者は、このグループに対して優位性を維持できます。
国内学生は2032年までCAGR 10.22%で成長すると予測されています。民間賃貸コストの上昇と低い空室率により、より多くの国内学生が目的建設型学生宿泊施設(PBSA)を検討するようになっています。地方大学は国家計画水準の割り当てで最大の比例増加を受け、小規模な大学都市での住宅需要を増加させる可能性があります。柔軟なリースと低コストの相部屋により、製品がこのグループにとってよりアクセスしやすくなります。国内需要はまた、単一の留学生入学源への依存を減らし、オーストラリア学生向け宿泊市場を従来の留学生基盤を超えて広げることができます。
教育機関タイプ別:
大学が主要な需要源であり続ける大学は2026年のオーストラリア学生向け宿泊市場の91.1%を占めました。大規模な大学キャンパスは、専用住宅を支援する形で入学者数、交通機関、教育施設、学生サービスを集中させています。シドニーとメルボルンの研究集約型大学は密度の高い地域需要を生み出し、地方キャンパスは新たな成長拠点を生み出しています。国家計画の枠組みにより、住宅は大学拡張においてより直接的な役割を果たすようになっており、入学者数の増加を求める教育機関は適切な宿泊施設で学生をどのように支援するかを示すことが求められています。これによ、大学との協定が長期的な開発計画の中核となっています。
大学はまた、2032年までCAGR 10.33%を記録すると予測されています。エディス・コーワン大学のパース中心部キャンパスは最大10,000人の学生を収容でき、近隣の住宅活動を刺激するのに役立っています。コーチングや教育技術事業を含む他のプロバイダーは需要の小さな部分を占めるに留まりますが、事業者が標準的な学事暦外に部屋を活用する方法を提供する可能性があります。南オーストラリア州は学生宿泊施設の定義に自己完結型住居を含めるよう計画コードを更新し、西オーストラリア州はPBSAポジションステートメントの草案を発行しました。これらの変更により、より多くのキャンパスとプロバイダーがオーストラリア学生向け宿泊市場に参加できるようになります。

地理的分析
メルボルンは2026年のオーストラリア学生向け宿泊市場シェアの30.2%を占めました。大学と中央教育地区の集中により、キャンパスから短距離の住宅需要が支えられています。同市はオーストラリア最大の目的建設型学生宿泊施設パイプラインを持ち、様々な開発段階にわたって12,000床以上がありますが、高い土地税と建設コストが一部のプロジェクトを遅延させています。RMIT大学とScapeは2026年9月にState Library Exchangeにコミットし、学生住宅と公共交通機関を同一地区内に組み合わせました。
パースは2032年までCAGR 10.65%で成長すると予測されており、主要都市セグメントの中で最高の成長率です。エディス・コーワン大学の新しい中央ビジネス地区キャンパスが都市中心部近くで需要を生み出しています。新規開発により個室、共用アパート、クラスタールームが追加され、学生に異なる価格帯でより多くの選択肢を提供しています。パースは2025年第2学期に目的建設型学生宿泊施設の賃料が13%上昇し、供給が逼迫した状況を反映しています。西オーストラリア州計画当局の草案ポジションステートメントは、地方政府間でより一貫した審査基準を求めており、プロジェクト供給を改善する可能性があります。
シドニーは最大の特定不足を抱えており、中央部および内西部地区で25,000床の未充足需要があります。主要大学近くの用地の限界が新規供給を引き続き制限し、既存の好立地物件の価値を支えています。ブリスベンは2026年第2学期にUniLodge Brisbane Cityを1,182床でオープンし、2022年以来初の新規目的建設型学生宿泊施設建物となりました。地方都市も、学生が最大の都市以外の選択肢を検討するにつれて投資を集めています。グリフィス大学は2026年8月にゴールドコーストに460床のタワーをオープンし、チャールズ・ダーウィン大学は2026年7月にダーウィンで352床のプロジェクトを開始しました。
競争環境
市場集中度
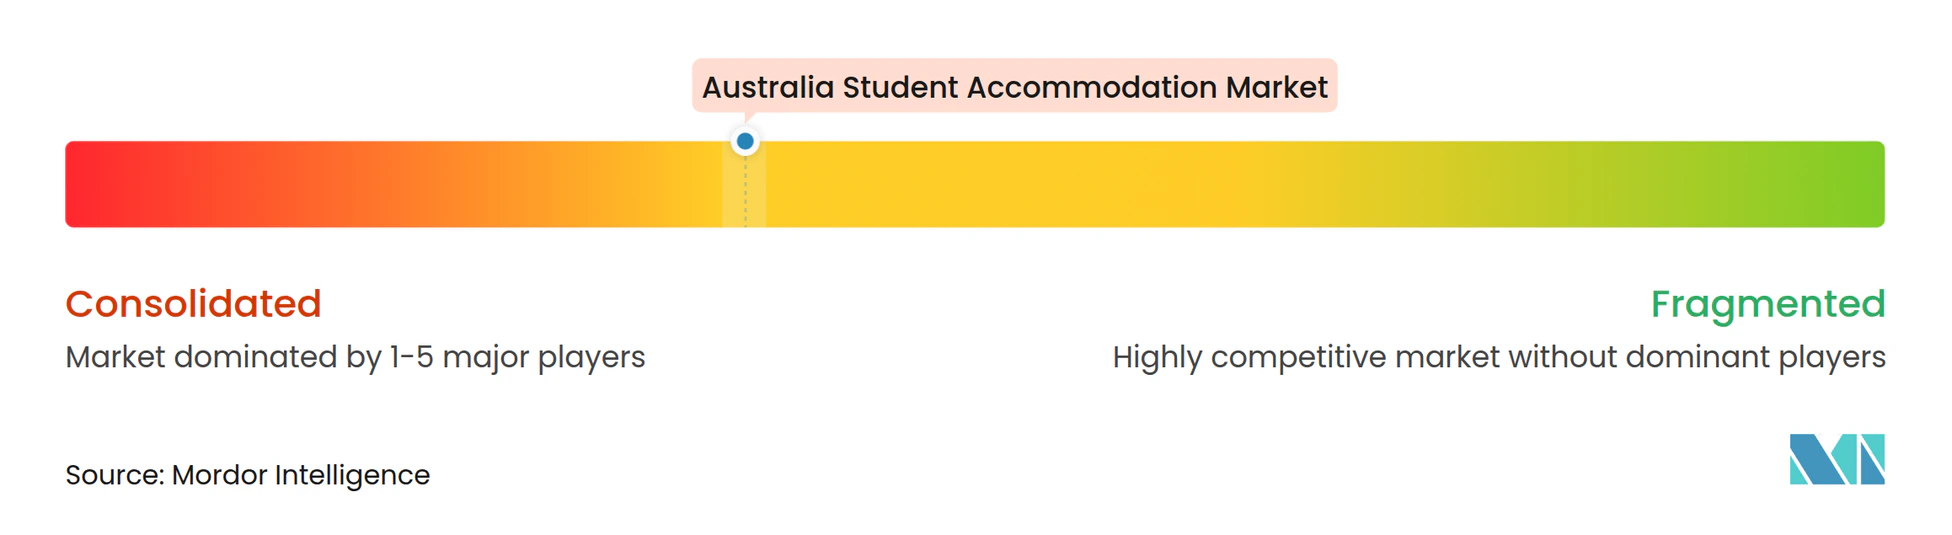
オーストラリア学生向け宿泊市場は階層的な構造を持っています。上位5社の事業者が供給能力の大部分のシェアを占め、多くの小規模プロバイダーは機関投資家の資本へのアクセスが限らています。UniLodge AustraliaとScapeが最大の運営規模を持っています。大規模な事業者はデジタルシステム、予約業務、学生サポートサービスをより広いポートフォリオにわたって分散させることができ、効率性を向上させることができます。しかし、立地の質と大学との関係は引き続き重要な競争要因です。大規模プラットフォームと小規模プロバイダーの差は、継続的な統合を支援しています。
プラットフォーム投資が競争行動を変えています。Greystarは2025年の買収を通じて市場に参入し、Accolade by Greystarブランドを立ち上げ、2027年までに10,000床の管理を目標としています。Scapeは2025年にオープンエンド型ファンドを通じて資本基盤を再構築し、長期的な所有と開発を支援しています。これらの動向は、規模が個別の開発だけでなく、ファンド、買収、パートナーシップを通じてますます構築されていることを示しています。資本を確保できない事業者は、大学管理契約や特定の地域ニッチに注力する可能性があります。その結果、オーストラリア学生向け宿泊市場における統合圧力が高まっています。
製品設計とテクノロジーも競争を形成しています。UniLodge Perth Centralは部屋の予約、建物へのアクセス、コミュニティエンゲージメントにデジタルプラットフォームを使用しています。事業者は価格負担の懸念に対応するため、相部屋、柔軟なリース構造、的を絞った学生サポートを導入しています。査読済み研究により、柔軟なリースと大学が支援する拡充されたサポートが国内学生のアクセスを改善する効果的な手段として特定されました。プレミアム物件はウェルネス機能、個室、高品質の共用スペースで差別化できます。最も強力な競争ポジションは、立地、価格の手頃さ、デジタル運営、信頼できる大学との関係を組み合わせたものになる可能性が高いです。
オーストラリア学生向け宿泊産業のリーダー企業
-
Scape
-
UniLodge Australia
-
Campus Living Villages
-
Yugo
-
GSA
- 注:主要企業の掲載順は順位を示すものではありません。
オーストラリア学生向け宿泊市場 このレポートでカバーされる企業
- Scape
- UniLodge Australia
- Campus Living Villages
- Yugo
- GSA
- Iglu
- Journal Student Living
- Student One
- Wee Hur Holdings
- Cedar Pacific
- Centurion Corporation
- Dwell Student Living
- The Switch
- Australian Unity
- Pamoja Capital
- Nuveen
- Atira Student Living
- Greystar
- University of Sydney Accommodation
- University of Melbourne Accommodation
最近の産業開発事情 オーストラリア学生向け宿泊市場
- 2026年9月:エディス・コーワン大学(ECU)は、競争的調達プロセスを経てCampus Living Villagesに代わり、UniLodge Australiaをキャンパス内宿泊施設の新たな運営者として任命しました。この移行により、UniLodgeの西オーストラリア州における大学宿泊施設管理の存在感が拡大します。
- 2026年8月:グリフィス大学はCampus Living Villagesとのパートナーシップで開発されたゴールドコーストキャンパスに460床の学生宿泊タワーをオープンしました。これにより、同サイトのキャンパス内総収容能力はほぼ1,000床となり、地方大学市場へのPBSA投資の拡大を示しています。
- 2026年7月:ダーウィンのCBDにあるチャールズ・ダーウィン大学向けの352床の学生宿泊プロジェクトの建設が開始されました。オーストラリア政府のローンで支援されたこのプロジェクトは、Campus Living VillagesとダーウィンのDCOHが共同で実施し、2028年末に完成予定です。
オーストラリア学生向け宿泊市場レポートの範囲
セグメンテーション概要
| 全室/スタジオ |
| 個室 |
| 相部屋 |
| 国内 |
| 国際 |
| 大学 |
| その他(コーチング機関、EdTech主導、テスト準備ハブなど) |
| シドニー |
| メルボルン |
| ブリスベン |
| パース |
| オーストラリアその他地域 |
| 部屋タイプ別 | 全室/スタジオ |
| 個室 | |
| 相部屋 | |
| 学生別 | 国内 |
| 国際 | |
| 教育機関タイプ別 | 大学 |
| その他(コーチング機関、EdTech主導、テスト準備ハブなど) | |
| 主要都市別 | シドニー |
| メルボルン | |
| ブリスベン | |
| パース | |
| オーストラリアその他地域 |
レポートで回答される主要な質問
2032年までのオーストラリア学生向け宿泊の予測成長率は?
このセクターは2027年から2032年にかけてCAGR 9.57%で成長し、2026年の3.25 ビリオン 米ドルから2032年には5.62 ビリオン 米ドルに増加すると予測されています。この予測は、特に一般賃貸住宅が限られている地域において、大学キャンパス近くの専門的に管理された部屋への継続的な需要を反映しています。
オーストラリアにおける目的建設型学生宿泊施設への需要を促進しているものは何ですか?
PBSA供給の不足、逼迫した民間賃貸市場、留学生の入学者数、および大学の宿泊計画の強化が需要を支援しています。これらの要因により、包括的な家賃、信頼できるサービス、良好な交通アクセスを持つ物件が学生とその家族にとって特に重要になっています。
オーストラリアの学生向け宿泊で最大のシェアを持つ部屋タイプはどれですか?
個室は2026年に45.6%のシェアで主導してお、相部屋は2032年までCAGR 10.55%で最も速く成長すると予測されています。共用構成は、個室の家賃が管理しにくい場合に学生に低コストの選択肢を提供し、個室はプライバシーを優先する居住者にとって価値を保ちます。
宿泊需要の最大のシェアを占める学生グループはどれですか?
留学生は2026年に59.9%のシェアを占め、国内学生は2032年までCAGR 10.22%で成長すると予想されています。より広い国内顧客基盤は、事業者が異なる入学パターンにわたって需要のバランスを取り、多様な部屋構成をより有効に活用するのに役立ちます。
オーストラリアで学生向け宿泊が最も速く成長すると予想される都市はどこですか?
パースは2032年までCAGR 10.65%で成長すると予測されており、新しい大学の収容能力、低い賃貸空室率、成長するPBSAパイプラインによって支えられています。同市の計画の方向性と新しいCBDキャンパスが、事業者と資本パートナーからのさらなる開発関心を支援しています。