
Tamanho e Participação do Mercado de Embalagens Cartonadas Líquidas da Austrália
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
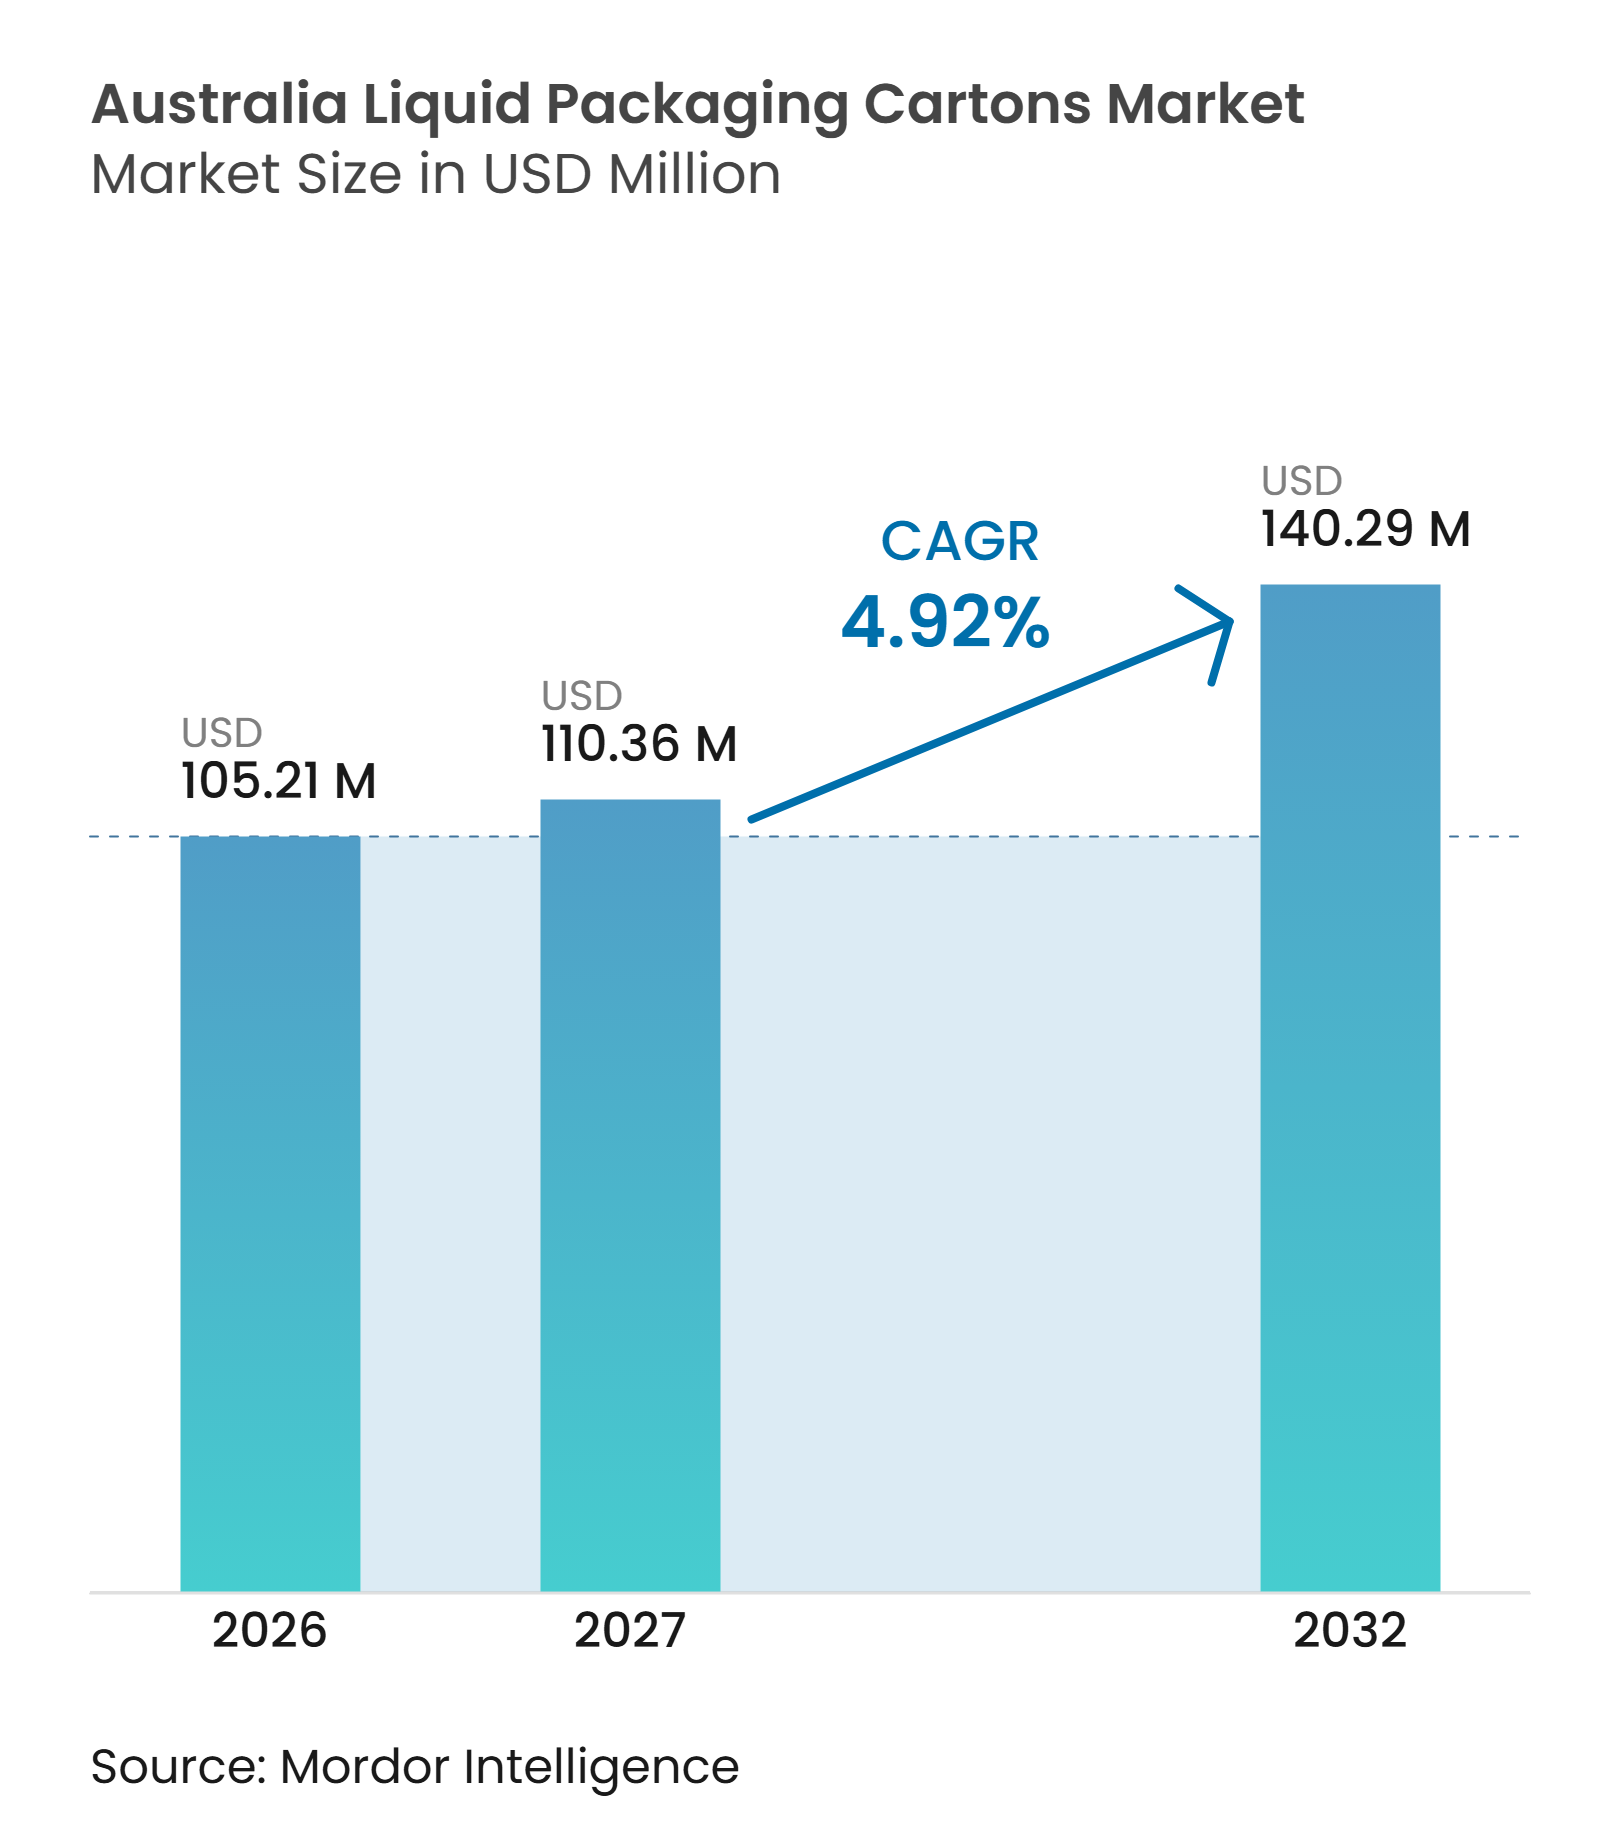
| Tamanho do mercado no ano base (2026) | 105.21 Milhões de dólares |
| Tamanho do Mercado (2027) | 110.36 Milhões de dólares |
| Tamanho do Mercado (2032) | 140.29 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.92 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens Cartonadas Líquidas da Austrália pela Mordor Intelligence
O tamanho do mercado de embalagens cartonadas líquidas da Austrália é avaliado em 105,21 milhões de USD em 2026 e tem previsão de atingir 140,29 milhões de USD até 2032, crescendo a um CAGR de 4,92% durante 2027-2032. Os formatos assépticos se beneficiam da necessidade de transportar bebidas de longa vida útil por longas distâncias sem uma cadeia de frio refrigerada. Essa vantagem é relevante para laticínios, sucos, bebidas à base de plantas e produção de bebidas orientada para exportação. Os varejistas também valorizam embalagens que utilizam o espaço de armazenamento de forma eficiente e reduzem o peso do frete em comparação com os formatos de vidro. O redesenho de materiais está se tornando central para a competição entre fornecedores, à medida que os produtores de embalagens cartonadas buscam reduzir o uso de alumínio e aumentar o teor de papel. O mercado de embalagens cartonadas líquidas da Austrália, portanto, combina demanda estável de produtos lácteos estabelecidos com novos casos de uso em bebidas de dose única, funcionais e à base de plantas.
Principais Conclusões do Relatório
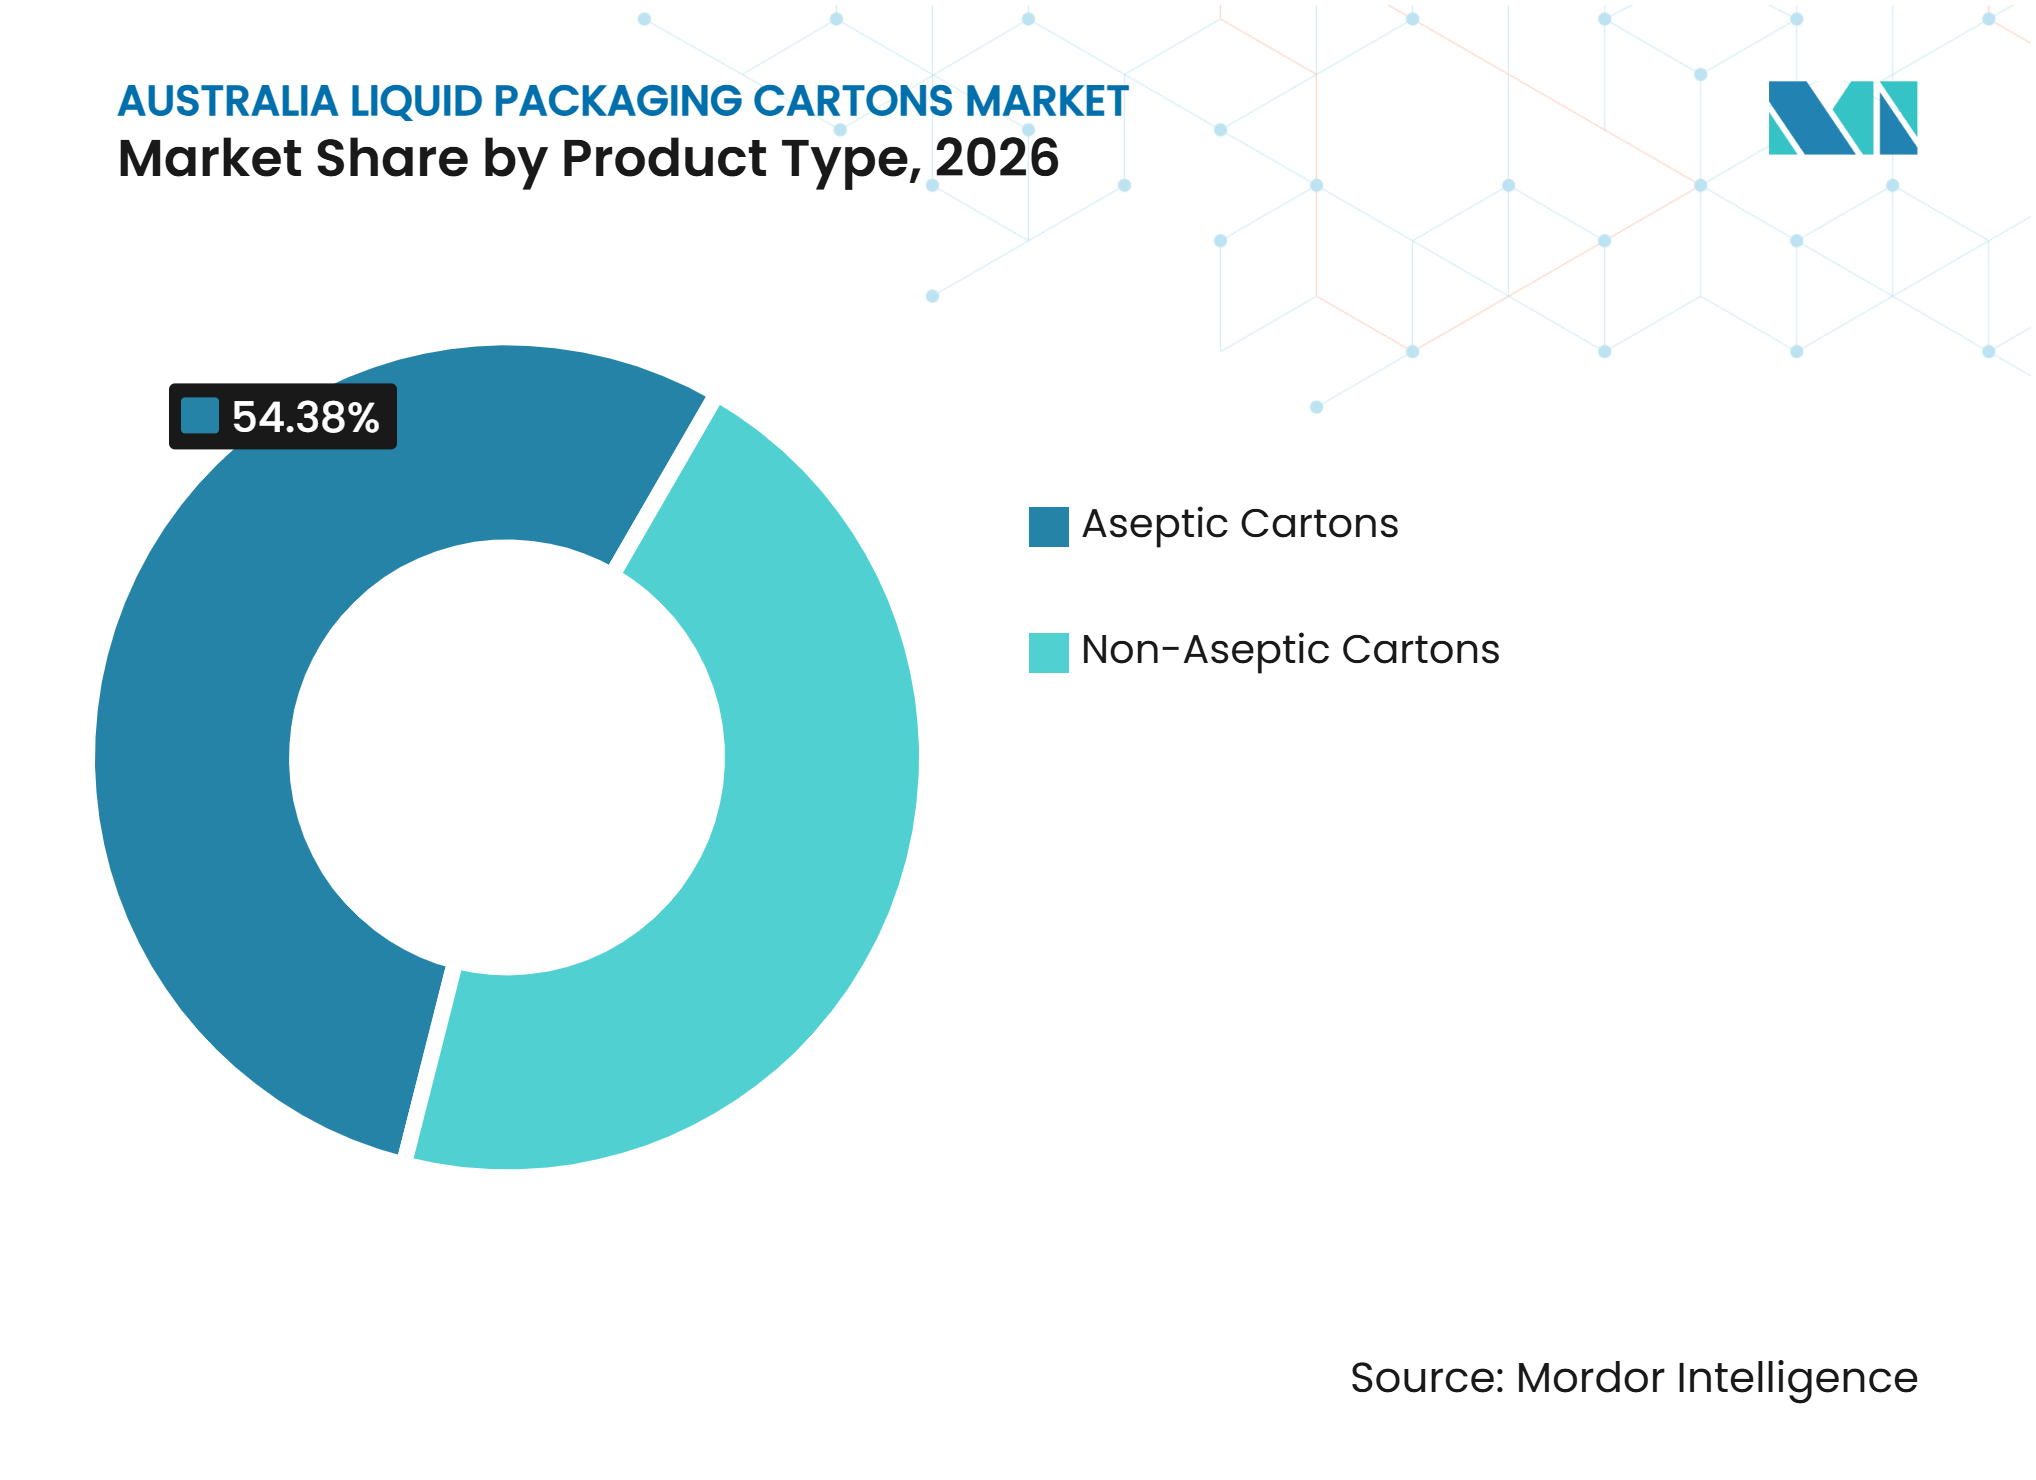
- Por tipo de produto, as embalagens cartonadas assépticas detinham 54,38% da participação do mercado de embalagens cartonadas líquidas da Austrália em 2026 e têm projeção de expansão a um CAGR de 5,68% até 2032.
- Por aplicação, o leite representou 46,29% do tamanho do mercado de embalagens cartonadas líquidas da Austrália em 2026, enquanto as bebidas à base de plantas têm projeção de registrar o maior CAGR de 5,82% até 2032.
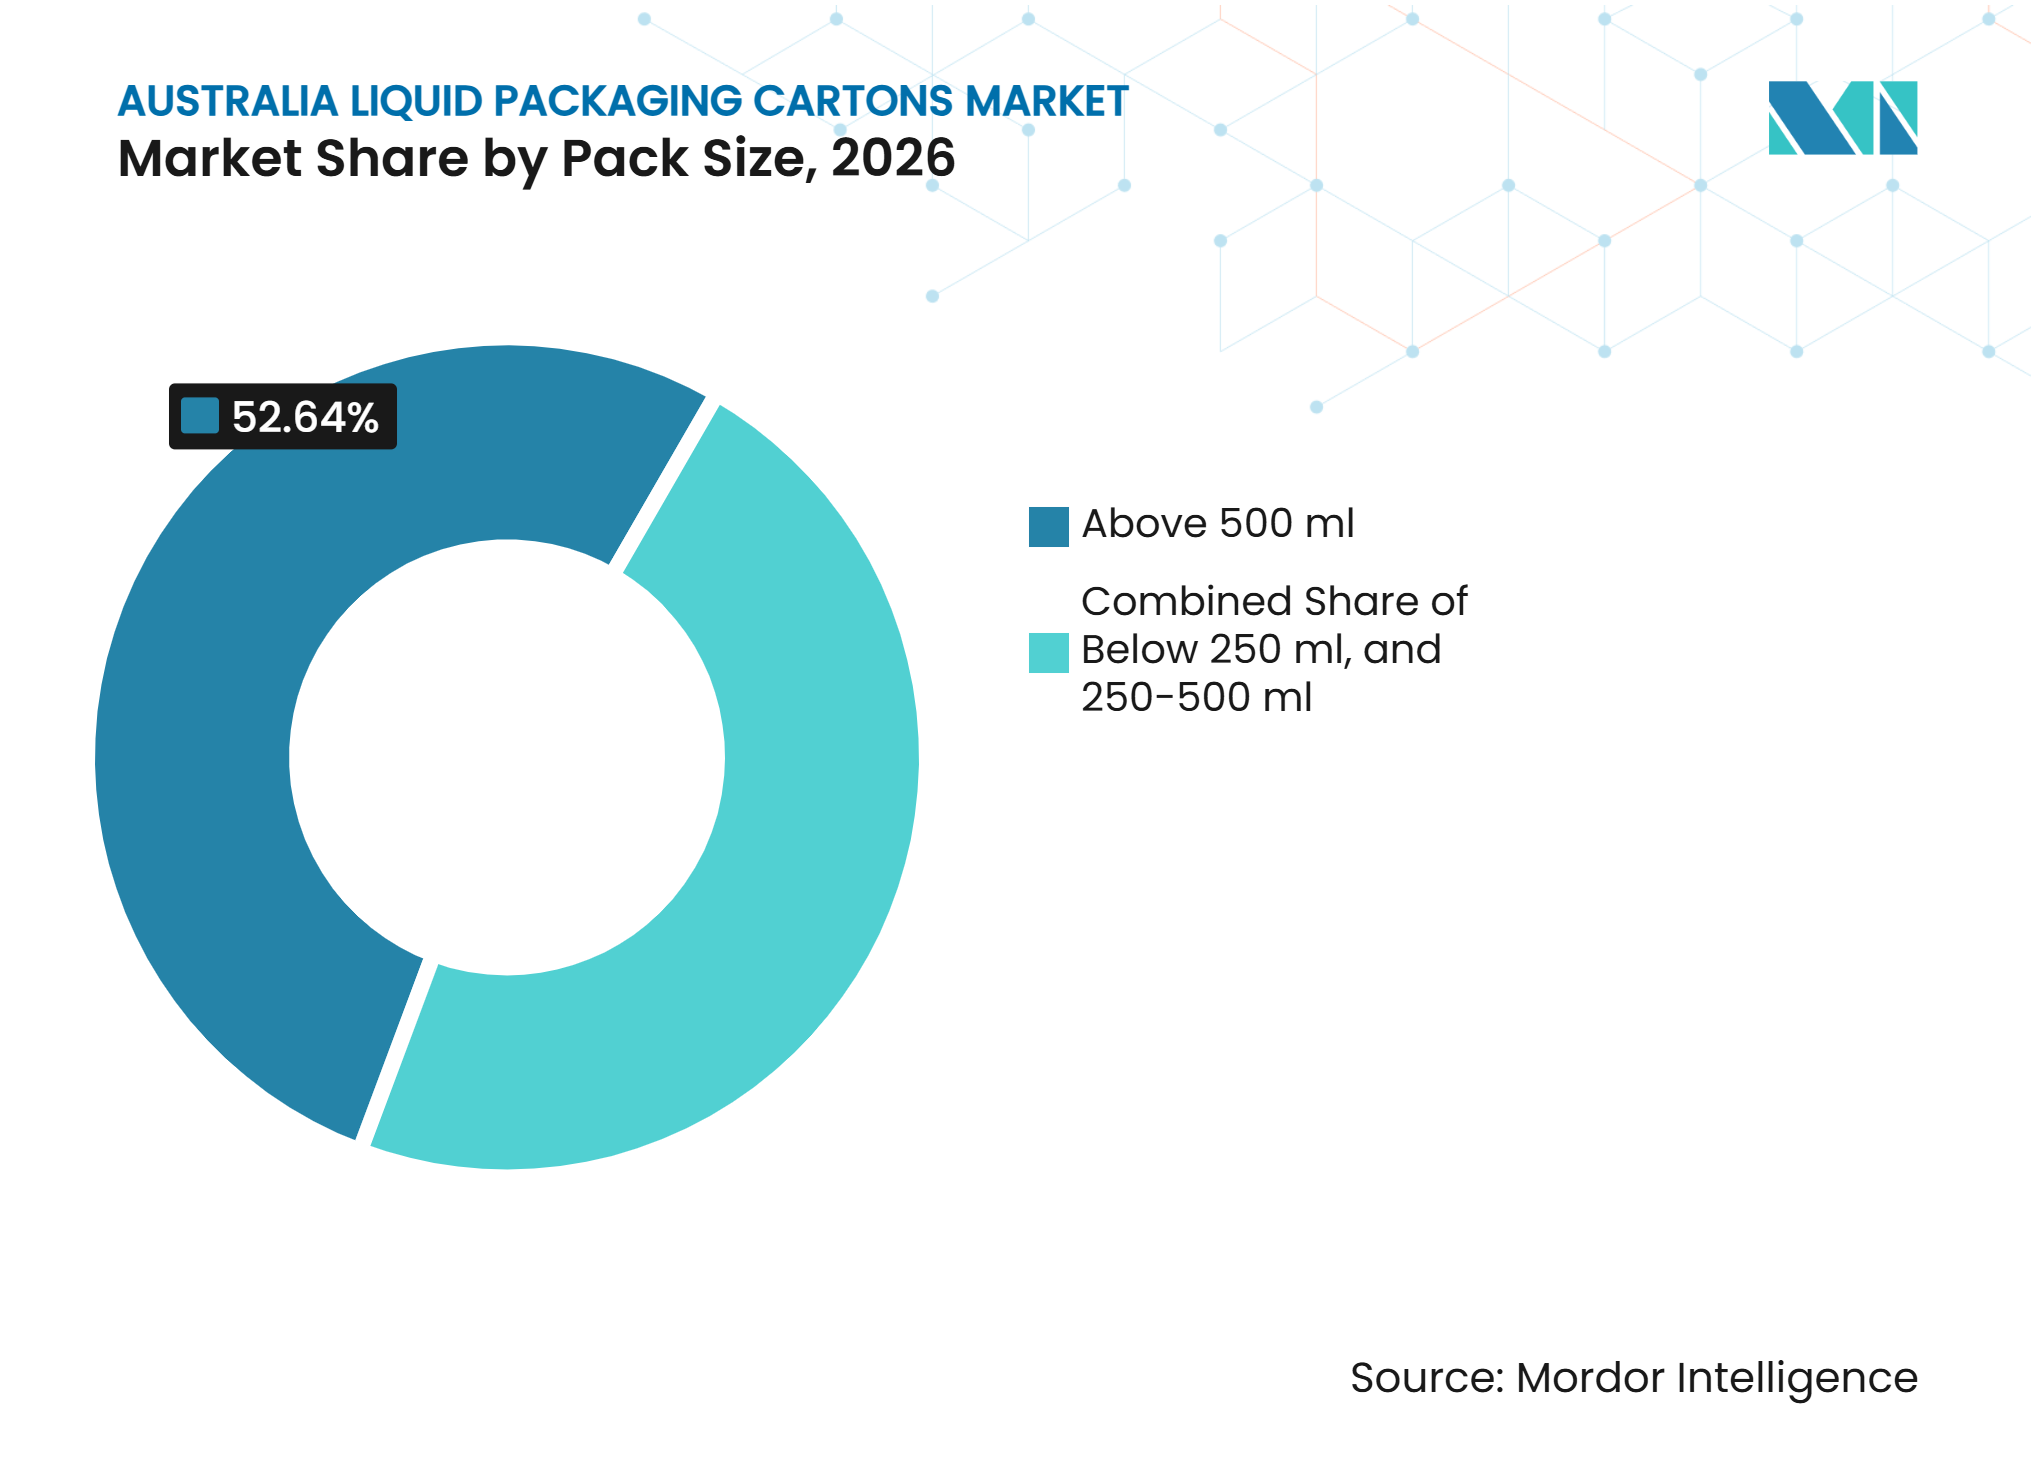
- Por tamanho de embalagem, os formatos acima de 500 ml detinham 52,64% do mercado em 2026, enquanto as embalagens de 250-500 ml têm projeção de expansão a um CAGR de 5,74% até 2032.
- Por geografia, Victoria, Nova Gales do Sul e Queensland lideram a demanda por meio de sua base de processamento de laticínios e fabricação de bebidas, enquanto a Austrália Ocidental está adicionando capacidade de envase asséptico para dose única.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento das Bebidas à Base de Plantas e Funcionais | +1.8% | Nacional, com os maiores ganhos de volume em Nova Gales do Sul, Victoria e Queensland | Longo prazo (≥ 4 anos) |
| Demanda por Distribuição Ambiente e Vida Útil Estendida | +1.2% | Nacional, com forte benefício na Austrália Ocidental, Território do Norte e sul rural da Austrália do Sul | Médio prazo (2-4 anos) |
| Preferência do Varejo por Embalagens Leves e com Uso Eficiente do Espaço | +0.7% | Nacional, mais relevante em formatos de varejo metropolitano de alto giro | Curto prazo (≤ 2 anos) |
| Crescimento em Formatos de Porção Controlada e Para Consumo em Movimento | +0.5% | Nacional, com ganhos iniciais no varejo de conveniência urbano e serviço de alimentação | Médio prazo (2-4 anos) |
| Metas de Circularidade de Embalagens e Redesenho Orientado à Reciclabilidade | +0.3% | Nacional, com adoção inicial na Austrália do Sul, Território da Capital Australiana e Nova Gales do Sul | Médio prazo (2-4 anos) |
| Processamento de Laticínios e Bebidas Orientado para Exportação da Austrália | +0.2% | Corredores de exportação de laticínios de Queensland, Victoria e Austrália Ocidental | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento das Bebidas à Base de Plantas e Funcionais
As bebidas de origem vegetal estão a expandir a gama de produtos que requerem embalagens de longa duração. A categoria de laticínios de origem vegetal da Austrália cresceu 5,2% em 2025, enquanto a categoria de laticínios em geral cresceu 3,6%, sustentando a procura por formatos de bebidas ambiente. O mercado australiano de embalagens cartonadas para líquidos beneficia porque a aveia, amêndoa, macadâmia, soja e outras alternativas são habitualmente comercializadas em formatos estáveis à temperatura ambiente. A unidade de Ingleburn da Noumi produz bebidas de origem vegetal de longa duração para canais domésticos e de exportação, demonstrando como esta procura se concentra em torno de capacidades especializadas de enchimento.[1] O seu material para investidores do exercício de 2026 reportou que as vendas de exportação de produtos de origem vegetal cresceram 9,8%, o que associa a atividade de exportação a uma procura adicional de embalagens.[2] O mercado australiano de embalagens cartonadas para líquidos ganha volume quando as marcas adicionam variedades de origem vegetal, pois estes produtos podem utilizar sistemas assépticos existentes enquanto alcançam canais de retalho refrigerados e ambiente.
Demanda por Distribuição Ambiente e Vida Útil Estendida
A distribuição ambiente continua a ser um fator determinante para que os processadores selecionem embalagens cartonadas assépticas. O formato pode proporcionar um prazo de validade de até 12 meses à temperatura ambiente, ajudando os fornecedores a alcançar comunidades regionais e destinos de exportação sem refrigeração contínua. O Serviço Agrícola Estrangeiro do Departamento de Agricultura dos Estados Unidos estimou a produção australiana de leite em 8,6 milhões de toneladas métricas em 2026, 1,4% acima do ano anterior, preservando a base de abastecimento para a produção de laticínios de longa duração.[3] O mercado australiano de embalagens cartonadas para líquidos está associado a esta base de processamento porque o leite UHT requer embalagens que protejam a qualidade do produto em condições variáveis de transporte. A Noumi declarou que as exportações representaram 40,4% das receitas de laticínios de longa duração no exercício de 2026, face a 30,2% no exercício de 2025. Esta mudança demonstra por que razão a procura de embalagens cartonadas depende cada vez mais de cadeias de abastecimento que se estendem para além da distribuição nos supermercados locais.
Preferência do Varejo por Embalagens Leves e com Uso Eficiente do Espaço
Os compradores de produtos de mercearia avaliam o peso das embalagens, a eficiência das paletes, as dimensões nas prateleiras e os custos de transporte, a par do preço do produto. Estes fatores favorecem os formatos cartonados em categorias de grande volume, como leite e sumo. As embalagens leves podem melhorar a utilização de camiões e armazéns em comparação com recipientes de vidro mais pesados. A sua forma retangular também ajuda os retalhistas a organizar o espaço nas prateleiras e a reabastecer os produtos essenciais de forma eficiente. O mercado australiano de embalagens cartonadas para líquidos é favorecido quando os retalhistas preferem formatos que combinam visibilidade de marca com armazenamento compacto. Esta preferência é importante nas lojas metropolitanas, onde o reabastecimento frequente e a elevada rotatividade aumentam o valor das embalagens eficientes.
Crescimento em Formatos de Porção Controlada e Para Consumo em Movimento
As embalagens cartonadas de dose individual estão a alargar a gama de produtos endereçáveis para além do leite e sumo domésticos. O formato de 250-500 ml está projetado para expandir a uma CAGR de 5,74% até 2032, sustentado por laticínios para serviço de alimentação, café RTD, sumo premium, vinho e outras bebidas portáteis. Esta mudança permite que as marcas introduzam produtos assépticos nos canais de conveniência e de compra por impulso. Também oferece aos produtores de menor dimensão uma via para produtos que não requerem uma grande tiragem de embalagens multi-dose. O mercado australiano de embalagens cartonadas para líquidos pode, assim, capturar a procura de categorias tradicionalmente fornecidas em vidro, latas ou plástico refrigerado. O controlo de porções é igualmente relevante para o leite escolar, catering de companhias aéreas e serviços de alimentação institucional, onde as doses individuais são úteis.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Recuperação Fragmentada de Embalagens Cartonadas com Revestimento de Alumínio | -0.5% | Nacional, mais aguda fora das principais redes de esquemas de depósito de recipientes metropolitanos | Longo prazo (≥ 4 anos) |
| Alta Intensidade de Capital dos Ecossistemas de Envase Asséptico | -0.4% | Nacional | Médio prazo (2-4 anos) |
| Volatilidade dos Custos de Insumos de Papelão, Polímero e Alumínio | -0.3% | Perturbações globais que se refletem nos conversores australianos | Curto prazo (≤ 2 anos) |
| Concorrência Estrutural de PET, HDPE e Embalagens Flexíveis | -0.2% | Nacional, mais relevante em sucos ambiente e bebidas sem laticínios | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Recuperação Fragmentada de Embalagens Cartonadas com Revestimento de Alumínio
A reciclagem continua a ser uma limitação para as embalagens cartonadas assépticas convencionais que combinam cartão, polietileno e folha de alumínio. Muitos sistemas locais de reciclagem não dispõem da capacidade de separação especializada necessária para esta estrutura de materiais. Isto pode gerar confusão nos consumidores e reduzir a confiança nas declarações de reciclagem das embalagens cartonadas. O mercado australiano de embalagens cartonadas para líquidos enfrenta um desafio reputacional quando os consumidores percecionam as embalagens multicamada como difíceis de reciclar. O problema não se limita à triagem doméstica, pois os recicladores também necessitam de um retorno viável na recuperação de materiais. Os compósitos de fibra de cartão e folha de alumínio podem ter menor valor do que os fluxos limpos de papel recuperado ou alumínio.
Alta Intensidade de Capital dos Ecossistemas de Envase Asséptico
A produção de embalagens cartonadas assépticas requer sistemas especializados de enchimento, esterilização, limpeza, inspeção e manutenção. Isto cria uma barreira de investimento material para os produtores de alimentos e bebidas de pequena e média dimensão. Estas empresas podem considerar os formatos refrigerados, as bolsas ou a produção externalizada mais acessíveis. A limitação é particularmente relevante quando as marcas têm previsões de volume incertas ou várias dimensões de embalagem. O mercado australiano de embalagens cartonadas para líquidos pode, portanto, permanecer concentrado entre os maiores processadores de laticínios e bebidas com infraestrutura de enchimento estabelecida. Os novos operadores frequentemente necessitam de enchimento por contrato para participar nas categorias de produtos estáveis à temperatura ambiente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Formatos Assépticos Lideram à Medida que o Design de Materiais MudaAs embalagens cartonadas assépticas detinham 54,38% do mercado em 2026 e estão projetadas para crescer a uma CAGR de 5,68% até 2032. Esta posição reflete o seu papel no leite estável à temperatura ambiente, sumo, bebidas de origem vegetal e produtos alimentares líquidos. A categoria beneficia da procura por distribuição ambiente ao longo de longas rotas domésticas e corredores de exportação. Beneficia igualmente do interesse dos retalhistas em formatos que reduzem a dependência de prateleiras refrigeradas. O tamanho do mercado australiano de embalagens cartonadas para líquidos para formatos assépticos é impulsionado por processadores que requerem proteção fiável do produto durante o armazenamento e o transporte.
A SIG lançou a Terra Alu-free + Full Barrier em julho de 2025, um material de embalagem cartonada asséptica de barreira total sem camada de alumínio para embalagens multi-dose de 1 litro. O material contém mais de 80% de papel e pode reduzir a pegada de carbono das embalagens cartonadas assépticas multi-dose padrão da SIG em até 61% quando combinado com polímeros de base florestal. Este desenvolvimento é relevante porque preserva o desempenho de barreira esperado das embalagens de longa duração, reduzindo simultaneamente a dependência do alumínio. Os fornecedores estão a utilizar este tipo de redesenho para melhorar as perspetivas de recuperação e gerir a exposição a materiais. Demonstra igualmente que o principal tipo de produto está a sofrer mudanças técnicas ativas, em vez de depender apenas da procura existente.


Por Aplicação:
Os Laticínios Ancoram o Volume Enquanto as Bebidas à Base de Plantas Ganham TerrenoO leite representou 46,29% do tamanho do mercado australiano de embalagens cartonadas para líquidos em 2026. Esta quota reflete a base estabelecida de processamento de laticínios UHT e de longa duração em Victoria, Nova Gales do Sul e Queensland. O formato suporta produtos lácteos que necessitam de prazo de validade ambiente para distribuição doméstica e exportação. O Departamento de Agricultura dos Estados Unidos projetou a produção australiana de leite em 8,6 milhões de toneladas métricas em 2026, sustentando assim a base de matéria-prima para os processadores de laticínios. O leite continuará a ser a principal aplicação em volume porque os consumidores e os retalhistas continuam a utilizar formatos multi-dose de longa duração.
As bebidas de origem vegetal estão projetadas para registar a CAGR de aplicação mais rápida, de 5,82%, durante 2027-2032. O segmento inclui produtos de amêndoa, aveia, macadâmia, soja, coco e produtos relacionados. A operação de Ingleburn da Noumi é um exemplo útil porque serve bebidas de origem vegetal de longa duração para canais de retalho e exportação. Estes produtos geralmente requerem proteção estável à temperatura ambiente, criando uma ligação direta com a capacidade de embalagem cartonada asséptica. A crescente quota desta aplicação é importante porque acrescenta crescimento sem deslocar a base de procura central de laticínios.
Por Tamanho de Embalagem:
Formatos de Múltiplas Doses Mantêm Escala Enquanto as Embalagens de 250-500 ml se ExpandemOs formatos acima de 500 ml representaram 52,64% do mercado em 2026. O segmento é liderado pelo leite UHT multi-dose e sumo vendidos através dos principais canais de mercearia. As embalagens de um litro e de 1,5 litros continuam a ser unidades de compra familiares para os consumidores que adquirem produtos lácteos e bebidas de despensa. As suas dimensões adaptam-se às prateleiras de retalho estabelecidas, aos sistemas de armazém e aos processos de reabastecimento. Isto torna as embalagens cartonadas multi-dose a base do volume de embalagens cartonadas no retalho de mercearia convencional.
O segmento de 250-500 ml está projetado para expandir a uma CAGR de 5,74% durante 2027-2032. É sustentado por laticínios para serviço de alimentação, café RTD, sumo premium, vinho de dose individual e produtos de bebidas portáteis. Esta gama de tamanhos é adequada para o retalho de conveniência e para ocasiões em que os consumidores pretendem uma dose individual. Permite igualmente que os produtores de bebidas introduzam formatos que diferem da embalagem multi-dose padrão. O mercado australiano de embalagens cartonadas para líquidos beneficia porque estas novas utilizações alargam o papel das embalagens cartonadas nas categorias premium e de consumo em movimento.

Análise Geográfica
Victoria, Nova Gales do Sul e Queensland
Victoria, Nova Gales do Sul e Queensland formam a base de fabricação central do mercado de embalagens cartonadas líquidas da Austrália. As regiões de Gippsland e Murray-Darling de Victoria fornecem leite cru para produtos UHT e de longa vida. A unidade de Shepparton da Noumi produz leite lácteo de longa vida e o exporta para 24 países, tornando-se um elo importante entre o processamento doméstico e a demanda no exterior. Nova Gales do Sul adiciona produção especializada de bebidas à base de plantas por meio da unidade de Ingleburn da Noumi. O Rabobank relatou um aumento de 9% em relação ao ano anterior nas exportações australianas de leite fluido em 2025/26, com melhores condições em Victoria e resultados mais fortes em Nova Gales do Sul. Queensland contribui com bebidas funcionais e produtos RTD, particularmente no formato de 250-500 ml. Juntos, esses estados combinam escala de laticínios, produção especializada de bebidas e acesso a grandes mercados consumidores.
Austrália Ocidental
A Austrália Ocidental está se desenvolvendo de um local de consumo para um polo de produção e exportação de bebidas assépticas de porção controlada. O estado é relevante para o mercado de embalagens cartonadas líquidas da Austrália porque está adicionando capacidade voltada para produtos de vinho, RTD e bebidas premium. A capacidade de envase por contrato local pode ajudar produtores menores a acessar formatos assépticos sem possuir uma linha de envase completa. A região também se beneficia de sua localização para atividades de alimentos e bebidas orientadas para exportação. O formato é útil na Austrália Ocidental porque as longas rotas domésticas e as jornadas de exportação aumentam o valor da estabilidade em prateleira. A expansão do esquema de depósito de recipientes pode fortalecer os incentivos de coleta em todos os formatos de bebidas. Essas condições apoiam um papel emergente para o estado em embalagens cartonadas menores e novas aplicações de bebidas.
Austrália do Sul, Tasmânia, Território da Capital Australiana e Território do Norte
A Austrália do Sul, a Tasmânia, o Território da Capital Australiana e o Território do Norte afetam a demanda por meio de políticas de reciclagem e sistemas de coleta, em vez de pela mesma concentração de processamento de bebidas. A Austrália alcançou cobertura total do esquema de depósito de recipientes em 2025 quando a Tasmânia lançou o Recycle Rewards. O sistema de reembolso maduro da Austrália do Sul oferece um modelo de longa data para outras jurisdições. O Território da Capital Australiana cobre a maioria dos recipientes de bebidas de até 3 litros, com exclusões para leite puro e grandes recipientes de suco puro. Essas regras influenciam como as marcas avaliam as vias de recuperação e os fatores de conformidade para formatos de embalagem cartonada. As diretrizes de design para reciclagem da Aliança de Embalagens Cartonadas de Alimentos e Bebidas fornecem uma estrutura específica de material que apoia o desenvolvimento de embalagens cartonadas líquidas mais recicláveis. A participação do mercado de embalagens cartonadas líquidas da Austrália de designs com predominância de papel pode melhorar quando os programas de coleta estaduais e as rotas de reciclagem especializadas se desenvolverem ainda mais.
Cenário Competitivo
Concentração do Mercado
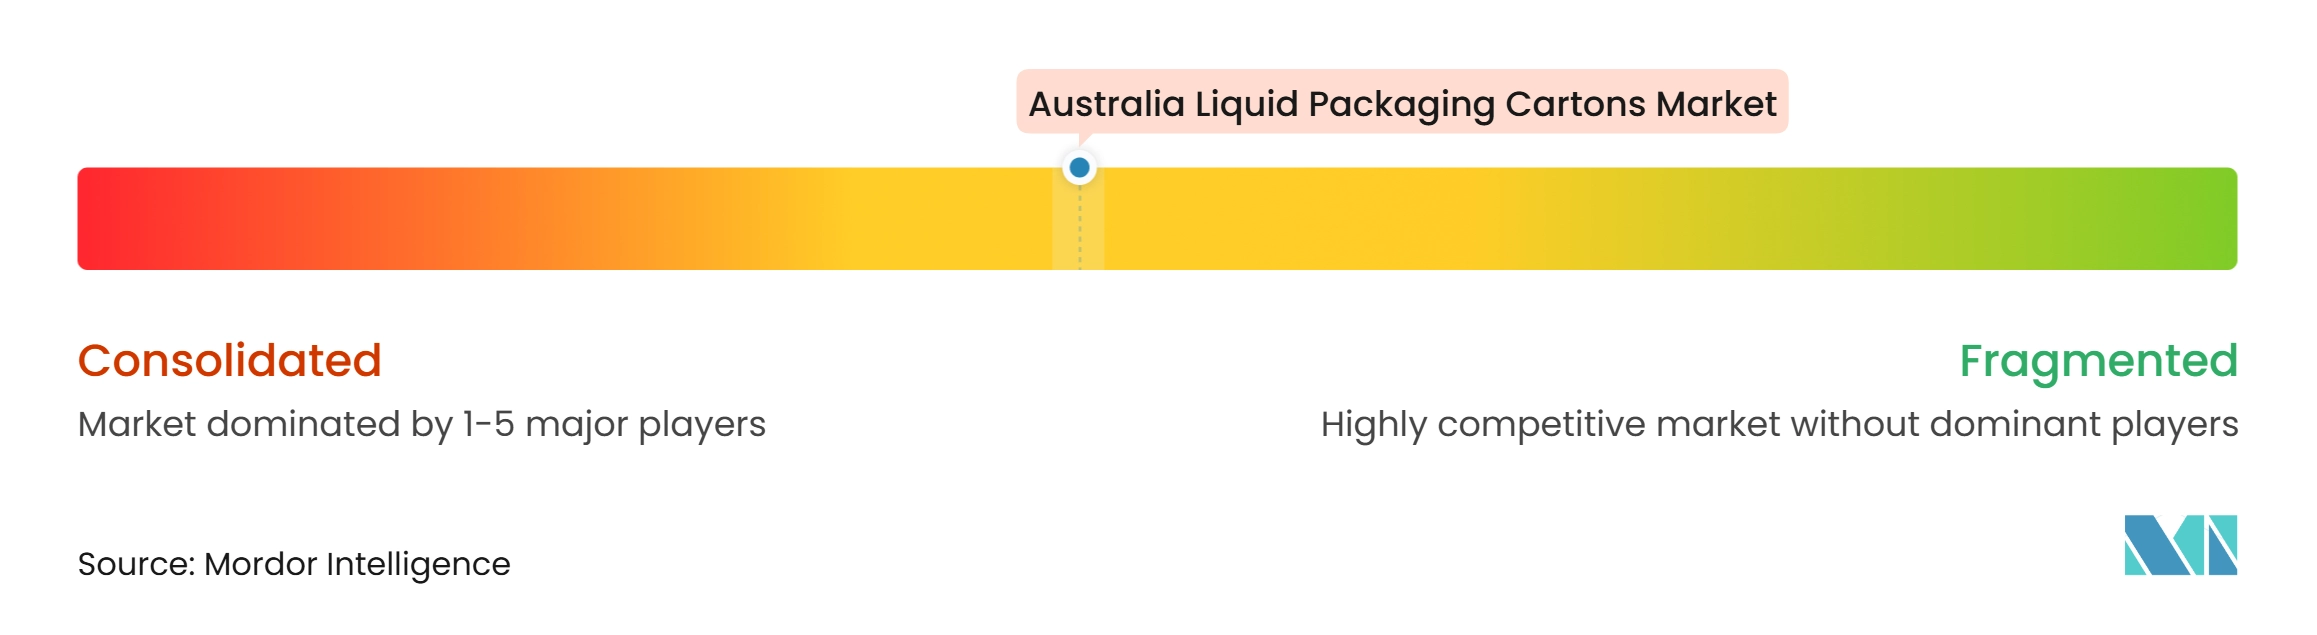
O mercado de embalagens cartonadas líquidas da Austrália é moderadamente concentrado na extremidade asséptica premium. A Tetra Pak International S.A. tem uma posição forte por meio de relacionamentos de longo prazo com clientes, uma ampla gama de formatos de embalagem cartonada e um ecossistema integrado de linha de envase. A SIG Group AG se diferencia por sua presença em Adelaide, desenvolvimento de produtos locais e foco em formatos prontos para reciclagem. A Elopak ASA atende usos refrigerados e não assépticos, ao mesmo tempo que oferece designs de embalagem cartonada sem alumínio para distribuição ambiente. A posição competitiva de cada fornecedor é moldada pelo desempenho do formato, pela capacidade de serviço e pela capacidade de atender às expectativas locais de reciclagem. Conversores assépticos menores e independentes podem competir onde os compradores desejam uma fonte alternativa para formatos UHT padrão.
A SIG Group AG fez vários movimentos estratégicos que mostram como o foco competitivo está mudando. Seu lançamento em julho de 2025 do Terra Alu-free + Full Barrier forneceu uma embalagem cartonada de 1 litro de barreira total sem camada de alumínio e com mais de 80% de teor de papel. Em agosto de 2025, a SIG Group AG desenvolveu a primeira embalagem bag-in-box de vinho pronta para reciclagem da Austrália com Hill-Smith Family Estates, Vinarchy, DeBortoli Wines e Calabria Family Wines. A SIG Group AG também fez parceria com a PulPac em julho de 2025 para desenvolver fechamentos à base de papel para embalagens cartonadas assépticas usando tecnologia de Fibra Moldada a Seco. Esses movimentos mostram que materiais, fechamentos e compatibilidade de reciclagem estão se tornando áreas-chave de competição. Eles também apoiam uma mudança em direção a maior teor de papel sem alterar o valor básico da embalagem ambiente.
As Diretrizes de Design para Reciclagem de 2025 da Aliança de Embalagens Cartonadas de Alimentos e Bebidas adicionam uma estrutura comum para marcas e conversores que buscam melhores resultados de reciclabilidade. Isso pode criar uma barreira para fornecedores que não conseguem fornecer documentação clara de reciclagem ou materiais compatíveis. As empresas também precisam gerenciar os custos de insumos de papelão, polímero e alumínio enquanto mantêm o desempenho de barreira. Os compradores provavelmente preferirão fornecedores que possam suportar equipamentos de envase, fornecimento de materiais, mudanças de design e necessidades de conformidade em conjunto. O setor de embalagens cartonadas líquidas da Austrália está, consequentemente, competindo por meio de serviço técnico, bem como de fornecimento de produtos.
Líderes do Setor de Embalagens Cartonadas Líquidas da Austrália
-
Tetra Pak International S.A.
-
SIG Group AG
-
Elopak ASA
-
Greatview Aseptic Packaging Company Limited
-
Nippon Paper Industries Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Australiano de Embalagens Cartonadas para Líquidos Empresas cobertas neste relatório
- Tetra Pak International S.A.
- SIG Group AG
- Elopak ASA
- Greatview Aseptic Packaging Company Limited
- Nippon Paper Industries Co., Ltd.
- Oji Holdings Corporation
- IPI S.r.l.
- Lamipak International Co., Ltd.
- UFlex Limited
- Stora Enso Oyj
- Shandong Bihai Packaging Materials Co., Ltd.
- Southern Packaging Group Co., Ltd.
- Lami Packaging (Kunshan) Co., Ltd.
- Qingdao Likang Food Packaging Technology Co., Ltd.
Desenvolvimentos industriais recentes em Mercado Australiano de Embalagens Cartonadas para Líquidos
- Outubro de 2026: A Alternicq Limited fez parceria com a Pulpex Limited para introduzir tecnologia de garrafas de fibra de polpa e avaliar oportunidades de expansão, incluindo a Austrália. A parceria reflete o investimento em embalagens líquidas à base de fibra que competem e complementam os formatos de embalagem cartonada. O foco em materiais recicláveis e renováveis pode apoiar a inovação e a demanda por embalagens à base de fibra nos setores de bebidas e alimentos líquidos da Austrália.
- Outubro de 2026: A Pact Group e a ALDI lançaram uma das maiores iniciativas de embalagem reciclada da Austrália, incorporando até 50% de plástico reciclado localmente em mais de 19 milhões de garrafas de produtos domésticos anualmente. Essa iniciativa reflete o crescente foco de varejistas e marcas em embalagens circulares, conteúdo reciclado e sustentabilidade. Essas tendências estão influenciando as escolhas de materiais de embalagem em todo o setor de embalagens líquidas mais amplo, incluindo embalagens cartonadas líquidas, e estão acelerando a demanda por soluções de embalagem ambientalmente responsáveis.
- Julho de 2025: A SIG Group AG lançou comercialmente o SIG Terra Alu-free + Full Barrier, o primeiro material de embalagem cartonada asséptica de barreira total do mundo para embalagens de múltiplas doses de 1 litro sem camada de alumínio, feito de mais de 80% de papel. O material reduz a pegada de carbono das embalagens cartonadas assépticas padrão da SIG em até 61% quando combinado com polímeros de base florestal, está disponível globalmente em escala e opera nas linhas de envase existentes da SIG com adaptações menores de baixo custo.
- Julho de 2025: A SIG Group AG e a PulPac anunciaram uma parceria exclusiva para desenvolver e escalar fechamentos à base de papel para embalagens cartonadas assépticas usando tecnologia de Fibra Moldada a Seco, visando o mesmo desempenho que os fechamentos plásticos convencionais. O programa apoia o compromisso da SIG de atingir 90% de teor de papel em embalagens cartonadas assépticas até 2030, com uma meta intermediária de 85% de teor de papel, excluindo fechamentos, estabelecida para 2025.
Escopo do Relatório do Mercado de Embalagens Cartonadas Líquidas da Austrália
O Mercado de Embalagens Cartonadas Líquidas da Austrália abrange a fabricação e o fornecimento de soluções de embalagem à base de papelão projetadas para o armazenamento seguro, transporte e distribuição de bebidas líquidas e produtos alimentares. Essas embalagens cartonadas fornecem proteção ao produto, vida útil estendida e manuseio conveniente, ao mesmo tempo que suportam embalagem e distribuição eficientes. O mercado inclui soluções de embalagem projetadas para manter a frescura do produto, prevenir contaminação e atender aos requisitos em evolução de segurança alimentar e sustentabilidade. O crescente consumo de bebidas embaladas, a crescente demanda por produtos convenientes e estáveis em prateleira e a mudança em direção a materiais de embalagem recicláveis impulsionam o crescimento do mercado na Austrália.
O Relatório do Mercado de Embalagens Cartonadas Líquidas da Austrália é Segmentado por Tipo de Produto (Embalagens Cartonadas Assépticas e Embalagens Cartonadas Não Assépticas), Aplicações (Leite, Sucos, Bebidas à Base de Plantas, Produtos Lácteos Excluindo Leite, Bebidas Energéticas e Funcionais, Alimentos Líquidos e Outras Aplicações) e Tamanho da Embalagem (Abaixo de 250 ml, 250-500 ml e Acima de 500 ml). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Embalagens Cartonadas Assépticas |
| Embalagens Cartonadas Não Assépticas |
| Leite |
| Sucos |
| Bebidas à Base de Plantas |
| Produtos Lácteos (Excluindo Leite) |
| Bebidas Energéticas e Funcionais |
| Alimentos Líquidos |
| Outras Aplicações |
| Abaixo de 250 ml |
| 250-500 ml |
| Acima de 500 ml |
| Por Tipo de Produto | Embalagens Cartonadas Assépticas |
| Embalagens Cartonadas Não Assépticas | |
| Por Aplicações | Leite |
| Sucos | |
| Bebidas à Base de Plantas | |
| Produtos Lácteos (Excluindo Leite) | |
| Bebidas Energéticas e Funcionais | |
| Alimentos Líquidos | |
| Outras Aplicações | |
| Por Tamanho de Embalagem | Abaixo de 250 ml |
| 250-500 ml | |
| Acima de 500 ml |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de embalagens cartonadas líquidas da Austrália?
O mercado de embalagens cartonadas líquidas da Austrália é avaliado em 105,21 milhões de USD em 2026 e tem previsão de atingir 140,29 milhões de USD até 2032 a um CAGR de 4,92%.
Qual tipo de produto lidera a demanda por embalagens cartonadas líquidas na Austrália?
As embalagens cartonadas assépticas lideram com 54,38% de participação em 2026 e têm projeção de crescimento a um CAGR de 5,68% até 2032.
Qual aplicação está crescendo mais rapidamente nas embalagens cartonadas líquidas da Austrália?
As bebidas à base de plantas têm projeção de registrar o maior CAGR de aplicação de 5,82% durante 2027-2032.
Por que as embalagens cartonadas assépticas são importantes para os produtores de bebidas australianos?
Elas podem proporcionar até 12 meses de vida útil ambiente, ajudando os produtores a gerenciar longas rotas de distribuição doméstica e remessas de exportação.
Qual tamanho de embalagem está crescendo mais rapidamente para embalagens cartonadas líquidas na Austrália?
O segmento de 250-500 ml tem projeção de expansão a um CAGR de 5,74% até 2032, impulsionado por usos de bebidas portáteis e serviço de alimentação.
O que está limitando a adoção mais ampla de embalagens cartonadas assépticas na Austrália?
A recuperação desigual de embalagens cartonadas com revestimento de alumínio e o alto custo de capital dos sistemas de envase asséptico continuam sendo as principais restrições.