
Taille et part du marché des cartons d'emballage liquide en Australie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
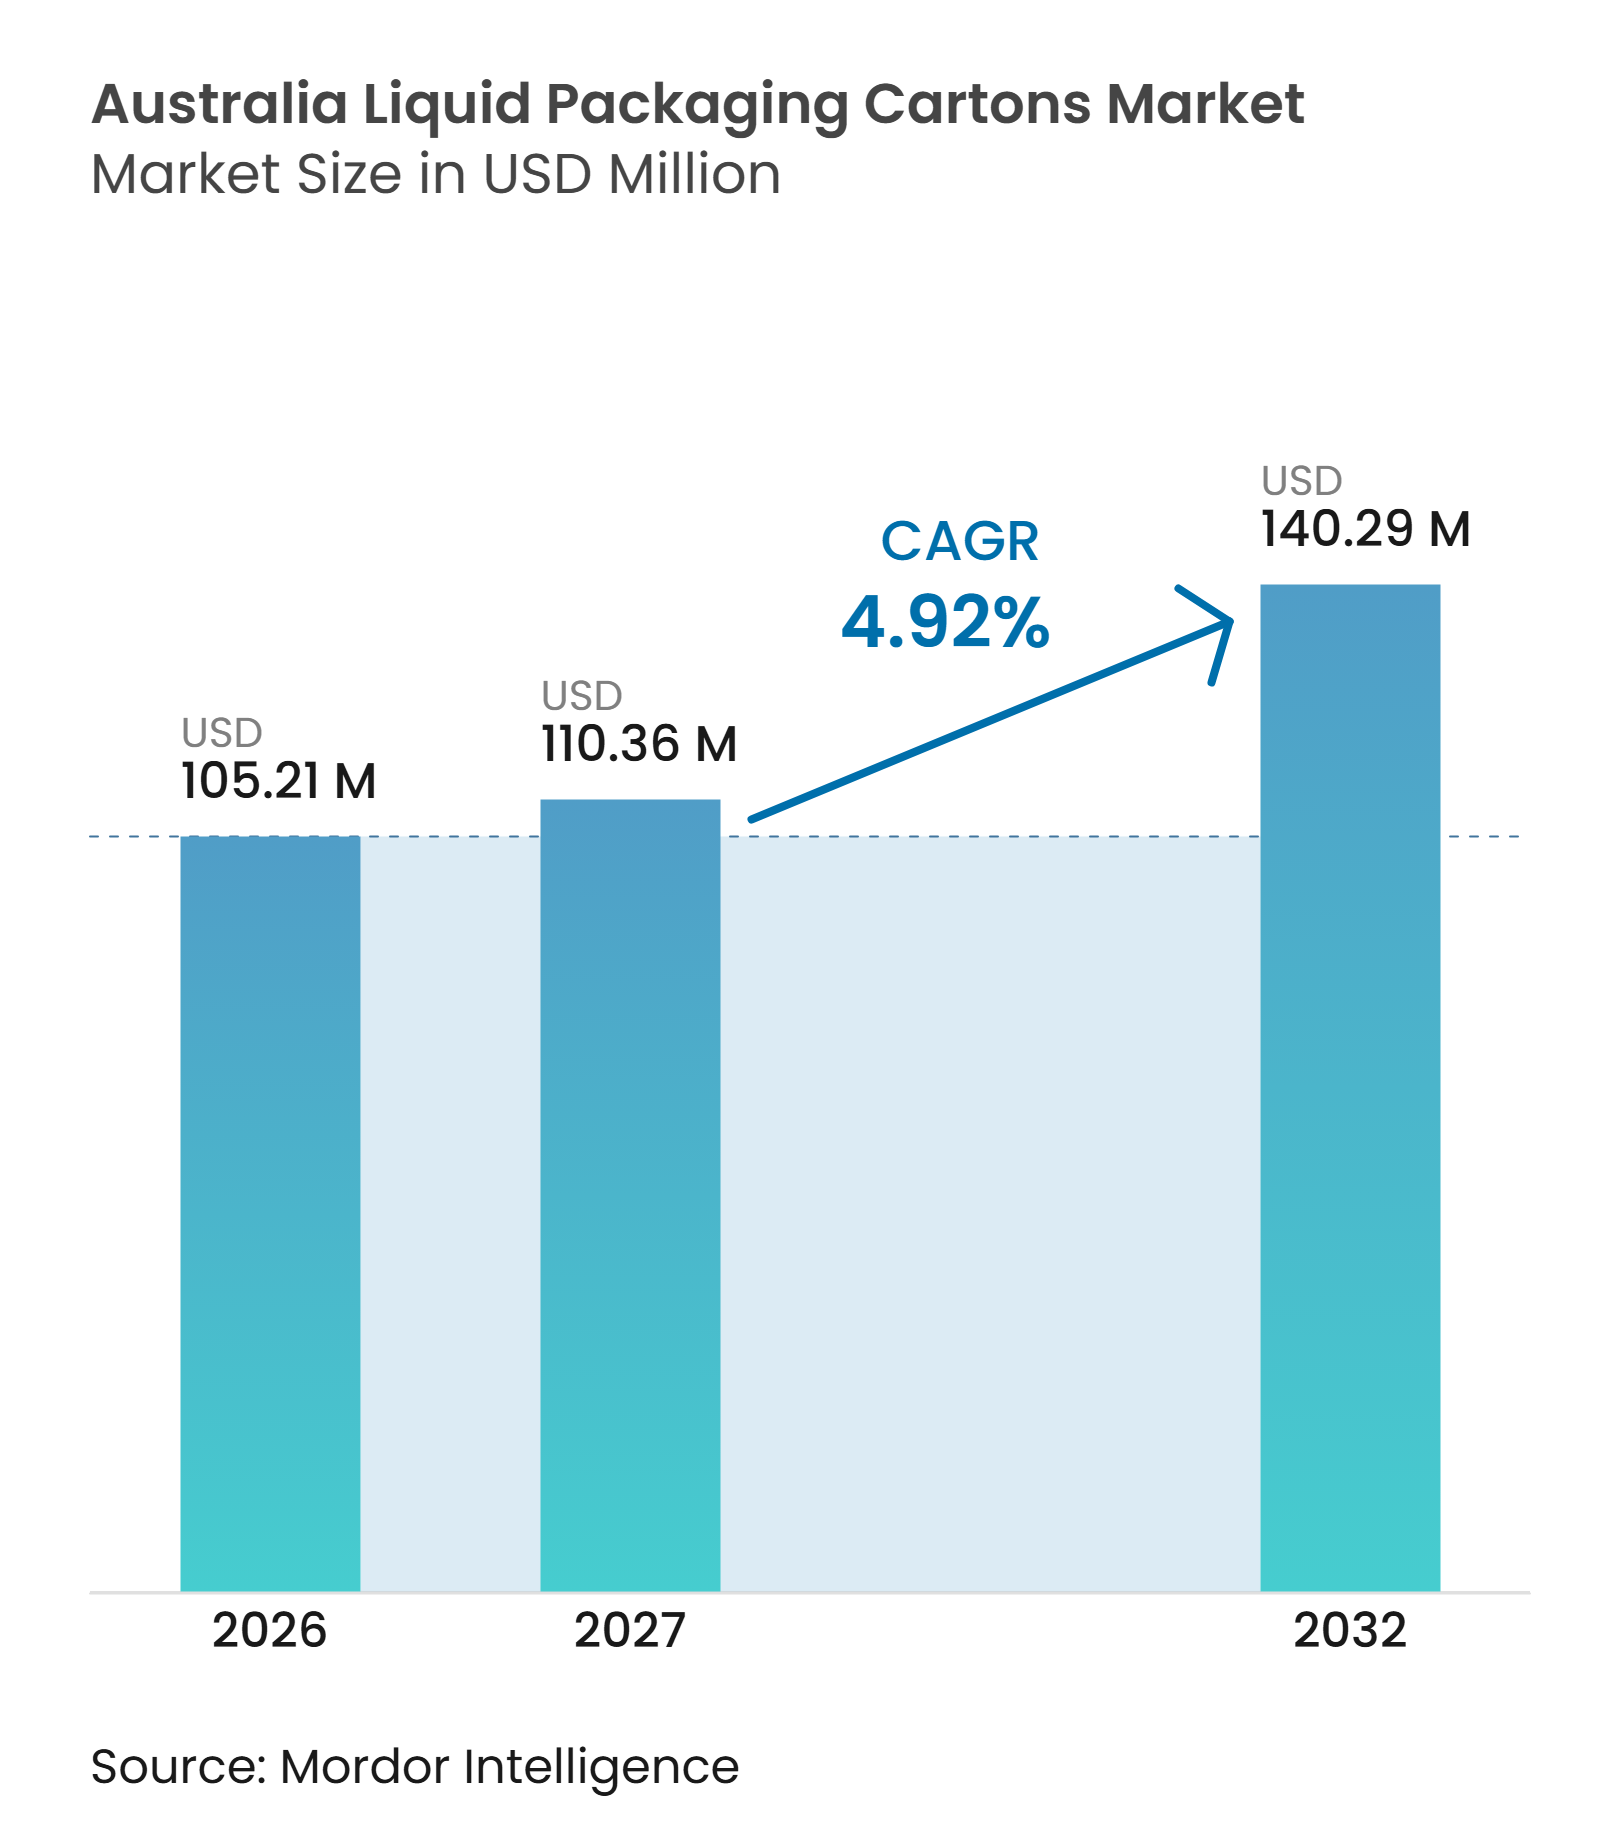
| Taille du marché de l'année de base (2026) | 105.21 Millions de dollars américains |
| Taille du Marché (2027) | 110.36 Millions de dollars américains |
| Taille du Marché (2032) | 140.29 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 4.92 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des cartons d'emballage liquide en Australie par Mordor Intelligence
La taille du marché des cartons d'emballage liquide en Australie est évaluée à 105,21 millions USD en 2026 et devrait atteindre 140,29 millions USD d'ici 2032, avec un CAGR de 4,92 % sur la période 2027-2032. Les formats aseptiques bénéficient de la nécessité d'acheminer des boissons longue conservation sur de longues distances sans chaîne d'approvisionnement réfrigérée. Cet avantage est pertinent pour les produits laitiers, les jus, les boissons à base de plantes et la production de boissons orientée vers l'exportation. Les détaillants apprécient également les emballages qui utilisent efficacement l'espace de stockage et réduisent le poids du fret par rapport aux formats en verre. La refonte des matériaux devient centrale dans la compétition entre fournisseurs, les fabricants de cartons cherchant à réduire leur utilisation d'aluminium et à augmenter la teneur en papier. Le marché des cartons d'emballage liquide en Australie combine donc une demande stable issue des produits laitiers établis avec de nouveaux cas d'usage dans les boissons à portion individuelle, fonctionnelles et à base de plantes.
Principaux enseignements du rapport
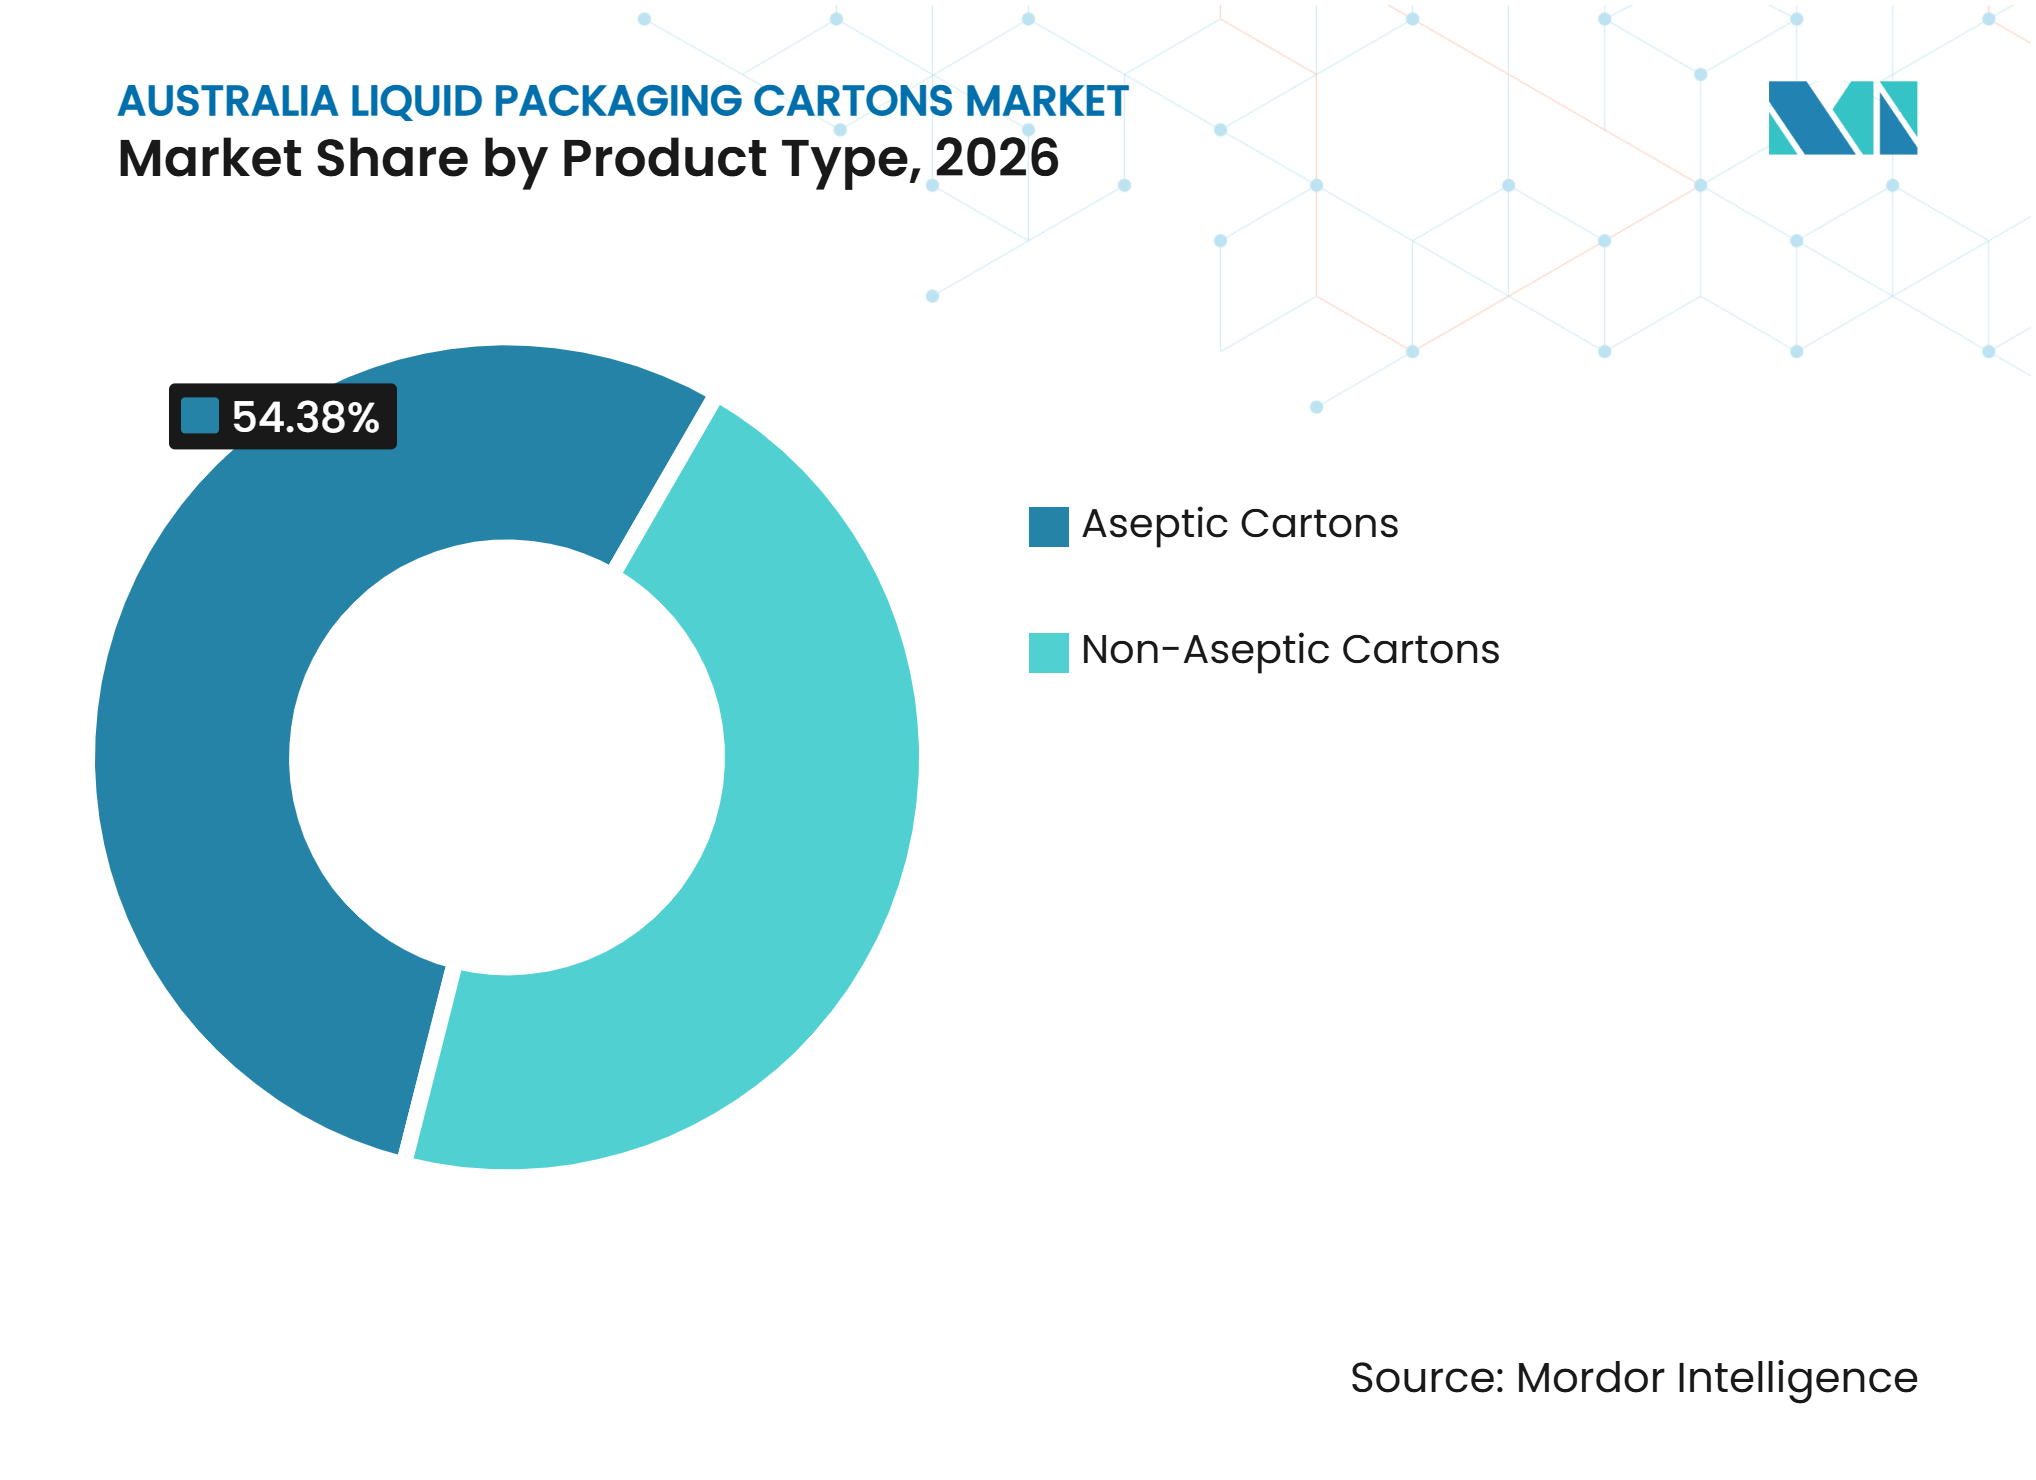
- Par type de produit, les cartons aseptiques détenaient 54,38 % de la part du marché des cartons d'emballage liquide en Australie en 2026 et devraient se développer à un CAGR de 5,68 % jusqu'en 2032.
- Par application, le lait représentait 46,29 % de la taille du marché des cartons d'emballage liquide en Australie en 2026, tandis que les boissons à base de plantes devraient enregistrer le CAGR le plus élevé de 5,82 % jusqu'en 2032.
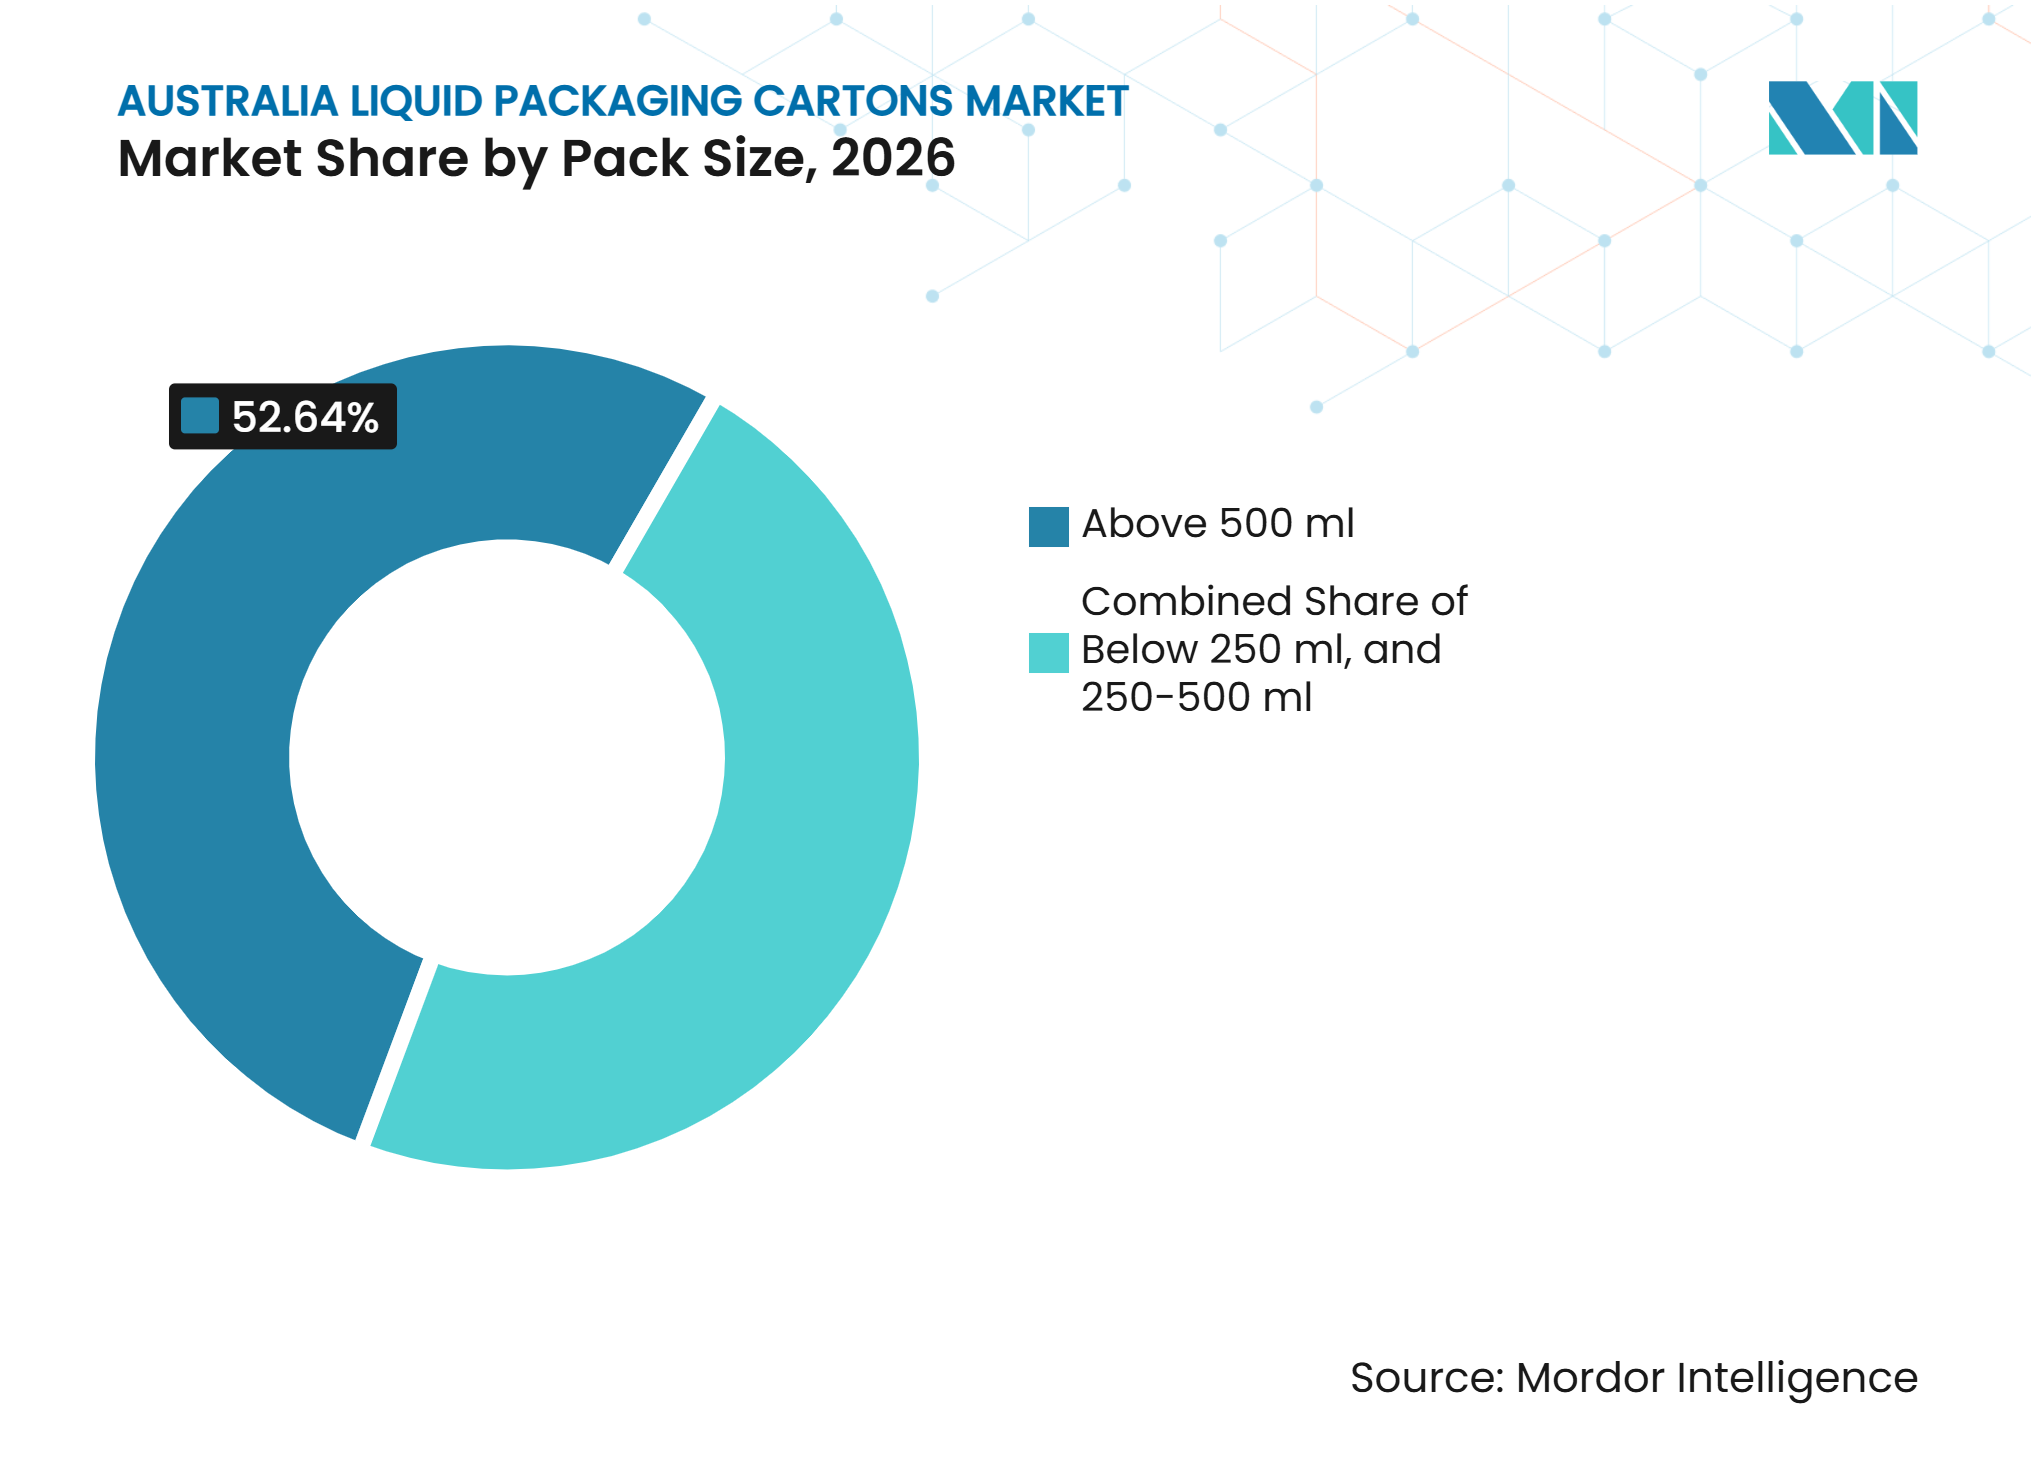
- Par taille d'emballage, les formats de plus de 500 ml détenaient 52,64 % du marché en 2026, tandis que les emballages de 250-500 ml devraient se développer à un CAGR de 5,74 % jusqu'en 2032.
- Par zone géographique, Victoria, la Nouvelle-Galles du Sud et le Queensland dominent la demande grâce à leur base de transformation laitière et de fabrication de boissons, tandis que l'Australie-Occidentale développe des capacités de remplissage aseptique à portion individuelle.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance des boissons à base de plantes et des boissons fonctionnelles | +1.8% | National, avec les gains de volume les plus importants en Nouvelle-Galles du Sud, Victoria et Queensland | Long terme (≥ 4 ans) |
| Demande de distribution ambiante et de longue durée de conservation | +1.2% | National, avec un fort avantage en Australie-Occidentale, dans le Territoire du Nord et dans les zones rurales d'Australie-Méridionale | Moyen terme (2-4 ans) |
| Préférence des détaillants pour des emballages légers et peu encombrants | +0.7% | National, plus pertinent dans les formats de vente au détail métropolitains à fort débit | Court terme (≤ 2 ans) |
| Croissance des formats à portion contrôlée et à emporter | +0.5% | National, avec des gains précoces dans la vente au détail de proximité urbaine et la restauration hors domicile | Moyen terme (2-4 ans) |
| Objectifs de circularité des emballages et refonte axée sur la recyclabilité | +0.3% | National, avec une adoption précoce en Australie-Méridionale, dans le Territoire de la capitale australienne et en Nouvelle-Galles du Sud | Moyen terme (2-4 ans) |
| Transformation laitière et de boissons australienne orientée vers l'exportation | +0.2% | Corridors d'exportation laitière du Queensland, de Victoria et d'Australie-Occidentale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance des boissons à base de plantes et des boissons fonctionnelles
Les boissons à base de plantes élargissent la gamme de produits nécessitant un emballage longue conservation. La catégorie des produits laitiers à base de plantes en Australie a progressé de 5,2 % en 2025, tandis que la catégorie laitière au sens large a crû de 3,6 %, soutenant la demande pour les formats de boissons ambiants. Le marché australien des cartons d'emballage liquide en bénéficie, car l'avoine, l'amande, la macadamia, le soja et d'autres alternatives sont couramment vendus dans des formats stables à température ambiante. Le site d'Ingleburn de Noumi produit des boissons à base de plantes longue conservation pour les circuits domestiques et d'exportation, illustrant la concentration de cette demande autour d'une capacité de remplissage spécialisée.[1] Ses documents destinés aux investisseurs pour l'exercice 2026 ont indiqué que les ventes à l'exportation de produits à base de plantes ont augmenté de 9,8 %, ce qui relie l'activité exportatrice à une demande d'emballage supplémentaire.[2] Le marché australien des cartons d'emballage liquide gagne en volume lorsque les marques ajoutent des variétés à base de plantes, car ces produits peuvent utiliser les systèmes aseptiques existants tout en atteignant les circuits de distribution réfrigérés et ambiants.
Demande de distribution ambiante et de longue durée de conservation
La distribution en température ambiante demeure une raison essentielle pour laquelle les transformateurs choisissent les cartons aseptiques. Ce format peut offrir une durée de conservation allant jusqu'à 12 mois à température ambiante, aidant les fournisseurs à atteindre les communautés régionales et les destinations d'exportation sans réfrigération continue. Le Département de l'Agriculture des États-Unis a estimé la production laitière australienne à 8,6 millions de tonnes métriques en 2026, soit 1,4 % de plus que l'année précédente, préservant ainsi la base d'approvisionnement pour la production laitière longue conservation.[3] Le marché australien des cartons d'emballage liquide est lié à cette base de transformation, car le lait UHT nécessite un emballage qui protège la qualité du produit dans des conditions de transit variables. Noumi a indiqué que les exportations représentaient 40,4 % du chiffre d'affaires des produits laitiers longue conservation au cours de l'exercice 2026, contre 30,2 % lors de l'exercice 2025. Cette évolution explique pourquoi la demande de cartons dépend de plus en plus de chaînes d'approvisionnement qui s'étendent au-delà de la distribution en supermarchés locaux.
Préférence des détaillants pour des emballages légers et peu encombrants
Les acheteurs de la grande distribution évaluent le poids de l'emballage, l'efficacité des palettes, les dimensions en rayon et le coût de transport en parallèle du prix du produit. Ces facteurs favorisent les formats en carton dans les catégories à fort volume telles que le lait et le jus. Les emballages légers peuvent améliorer l'utilisation des camions et des entrepôts par rapport aux contenants en verre plus lourds. Leur forme rectangulaire aide également les détaillants à organiser l'espace en rayon et à réapprovisionner efficacement les produits de base. Le marché australien des cartons d'emballage liquide est soutenu lorsque les détaillants privilégient des formats qui combinent une image de marque visible avec un stockage compact. Cette préférence est importante dans les magasins métropolitains où le réapprovisionnement fréquent et la forte rotation augmentent la valeur des emballages efficaces.
Croissance des formats à portion contrôlée et à emporter
Les cartons individuels élargissent la gamme de produits adressables au-delà du lait et du jus ménagers. Le format 250-500 ml devrait se développer à un CAGR de 5,74 % jusqu'en 2032, soutenu par les produits laitiers de restauration collective, le café prêt-à-boire (RTD), les jus premium, le vin et d'autres boissons portables. Cette évolution permet aux marques d'introduire des produits aseptiques dans les circuits de commodité et d'achat impulsif. Elle offre également aux petits producteurs un accès à des produits ne nécessitant pas une grande série d'emballages multi-portions. Le marché australien des cartons d'emballage liquide peut ainsi capter la demande de catégories traditionnellement approvisionnées en verre, en boîtes métalliques ou en plastique réfrigéré. Le contrôle des portions est également pertinent pour le lait scolaire, la restauration aérienne et la restauration collective institutionnelle, où les portions individuelles sont utiles.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Collecte fragmentée des cartons avec revêtement en aluminium | -0.5% | National, plus aigu en dehors des grands réseaux métropolitains de consigne | Long terme (≥ 4 ans) |
| Intensité capitalistique élevée des écosystèmes de remplissage aseptique | -0.4% | National | Moyen terme (2-4 ans) |
| Volatilité des coûts des intrants en carton, polymères et aluminium | -0.3% | Perturbations mondiales se répercutant sur les transformateurs australiens | Court terme (≤ 2 ans) |
| Concurrence structurelle du PET, du PEHD et des pochettes souples | -0.2% | National, plus pertinent pour les jus ambiants et les boissons sans produits laitiers | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Collecte fragmentée des cartons avec revêtement en aluminium
La valorisation reste une contrainte pour les cartons aseptiques conventionnels qui combinent carton, polyéthylène et feuille d'aluminium. De nombreux systèmes de recyclage locaux ne disposent pas de la capacité de séparation spécialisée nécessaire pour cette structure de matériaux. Cela peut créer de la confusion chez les ménages et réduire la confiance dans les affirmations relatives au recyclage des cartons. Le marché australien des cartons d'emballage liquide fait face à un défi de réputation lorsque les consommateurs perçoivent les emballages multicouches comme difficiles à recycler. Le problème ne se limite pas au tri ménager, car les recycleurs ont également besoin d'un retour sur investissement viable pour la valorisation des matériaux. Les composites de fibres de carton et de feuilles d'aluminium peuvent être moins valorisables que des flux propres de papier récupéré ou d'aluminium.
Intensité capitalistique élevée des écosystèmes de remplissage aseptique
La production de cartons aseptiques nécessite des systèmes spécialisés de remplissage, de stérilisation, de nettoyage, d'inspection et de maintenance. Cela crée une barrière d'investissement matérielle pour les petits et moyens producteurs de produits alimentaires et de boissons. Ces entreprises peuvent trouver les formats réfrigérés, les sachets souples ou la production externalisée plus accessibles. Cette contrainte est particulièrement pertinente lorsque les marques ont des prévisions de volume incertaines ou plusieurs tailles d'emballage. Le marché australien des cartons d'emballage liquide peut donc rester concentré parmi les grands transformateurs laitiers et de boissons disposant d'une infrastructure de remplissage établie. Les nouveaux entrants ont souvent besoin d'un remplissage à façon pour participer aux catégories stables à température ambiante.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les formats aseptiques en tête alors que la conception des matériaux évolueLes cartons aseptiques détenaient 54,38 % du marché en 2026 et devraient croître à un CAGR de 5,68 % jusqu'en 2032. Cette position reflète leur rôle dans le lait stable à température ambiante, les jus, les boissons à base de plantes et les produits alimentaires liquides. La catégorie bénéficie de la demande pour la distribution ambiante sur de longues routes domestiques et des corridors d'exportation. Elle bénéficie également de l'intérêt des détaillants pour des formats réduisant la dépendance aux rayons réfrigérés. La taille du marché australien des cartons d'emballage liquide pour les formats aseptiques est portée par les transformateurs qui exigent une protection fiable des produits pendant le stockage et le transit.
SIG a lancé Terra Alu-free + Full Barrier en juillet 2025, un matériau de carton aseptique à barrière totale sans couche d'aluminium pour les emballages multi-portions d'un litre. Le matériau contient plus de 80 % de papier et peut réduire l'empreinte carbone des cartons aseptiques multi-portions standard de SIG jusqu'à 61 % lorsqu'il est combiné avec des polymères d'origine forestière. Cette évolution est importante car elle préserve les performances de barrière attendues des emballages longue conservation tout en réduisant la dépendance à l'aluminium. Les fournisseurs utilisent ce type de reconception pour améliorer les perspectives de valorisation et gérer l'exposition aux matériaux. Cela montre également que le principal type de produit fait l'objet d'une évolution technique active plutôt que de reposer uniquement sur la demande existante.


Par application :
les produits laitiers ancrent le volume tandis que les boissons à base de plantes gagnent du terrainLe lait représentait 46,29 % de la taille du marché australien des cartons d'emballage liquide en 2026. Cette part reflète la base établie de transformation laitière UHT et longue conservation en Nouvelle-Galles du Sud, dans le Victoria et dans le Queensland. Le format soutient les produits laitiers nécessitant une durée de conservation ambiante pour la distribution domestique et l'exportation. Le Département de l'Agriculture des États-Unis a projeté la production laitière australienne à 8,6 millions de tonnes métriques en 2026, soutenant ainsi la base de matières premières pour les transformateurs laitiers. Le lait restera l'application principale en volume, car les consommateurs et les détaillants continuent d'utiliser les formats multi-portions longue conservation.
Les boissons à base de plantes devraient enregistrer le CAGR d'application le plus rapide, soit 5,82 %, durant la période 2027-2032. Le segment comprend les produits à base d'amande, d'avoine, de macadamia, de soja, de noix de coco et produits connexes. L'opération d'Ingleburn de Noumi constitue un exemple pertinent, car elle dessert les boissons à base de plantes longue conservation pour les circuits de distribution au dtail et à l'exportation. Ces produits nécessitent généralement une protection stable à température ambiante, créant un lien direct avec la capacité des cartons aseptiques. La part croissante de cette application est importante car elle génère de la croissance sans déplacer la base de demande laitière principale.
Par taille d'emballage :
les formats multi-portions maintiennent leur échelle tandis que les emballages de 250-500 ml se développentLes formats de plus de 500 ml représentaient 52,64 % du marché en 2026. Le segment est dominé par le lait UHT multi-portions et les jus vendus dans les principaux circuits de grande distribution. Les emballages d'un litre et de 1,5 litre restent des unités d'achat familières pour les ménages qui achètent des produits laitiers et des boissons de garde. Leurs dimensions s'adaptent aux rayons de vente au détail établis, aux systèmes d'entrepôt et aux processus de réapprovisionnement. Cela fait des cartons multi-portions le fondement du volume de cartons dans la grande distribution alimentaire traditionnelle.
Le segment 250-500 ml devrait se développer à un CAGR de 5,74 % durant la période 2027-2032. Il est soutenu par les produits laitiers de restauration collective, le café RTD, les jus premium, le vin en portion individuelle et les boissons portables. Cette gamme de tailles convient à la distribution de proximité et aux occasions où les consommateurs souhaitent une portion individuelle. Elle permet également aux producteurs de boissons d'introduire des formats différents de l'emballage multi-portions standard. Le marché australien des cartons d'emballage liquide en bénéficie, car ces nouveaux usages élargissent le rôle des cartons dans les catégories premium et de consommation nomade.

Analyse géographique
Victoria, Nouvelle-Galles du Sud et Queensland
Victoria, la Nouvelle-Galles du Sud et le Queensland forment la base manufacturière principale du marché des cartons d'emballage liquide en Australie. Les régions de Gippsland et de Murray-Darling en Victoria fournissent du lait cru pour les produits UHT et longue conservation. L'installation de Shepparton de Noumi produit du lait laitier longue conservation et l'exporte vers 24 pays, en faisant un lien important entre la transformation domestique et la demande étrangère. La Nouvelle-Galles du Sud ajoute une production spécialisée de boissons à base de plantes via l'installation d'Ingleburn de Noumi. Rabobank a signalé une augmentation de 9 % d'une année sur l'autre des exportations australiennes de lait liquide en 2025/26, avec de meilleures conditions en Victoria et de meilleurs résultats en Nouvelle-Galles du Sud. Le Queensland contribue avec des boissons fonctionnelles et des produits prêts à boire, notamment dans le format 250-500 ml. Ensemble, ces États combinent l'échelle laitière, la production spécialisée de boissons et l'accès à de grands marchés de consommateurs.
Australie-Occidentale
L'Australie-Occidentale évolue d'un lieu de consommation vers un pôle de production et d'exportation de boissons aseptiques à portion contrôlée. L'État est pertinent pour le marché des cartons d'emballage liquide en Australie car il développe des capacités destinées aux produits vinicoles, aux boissons prêtes à boire et aux boissons premium. La capacité de remplissage à façon locale peut aider les petits producteurs à accéder aux formats aseptiques sans posséder une ligne de remplissage complète. La région bénéficie également de sa situation géographique pour les activités agroalimentaires orientées vers l'exportation. Le format est utile en Australie-Occidentale car les longs circuits domestiques et les trajets d'exportation augmentent la valeur de la stabilité en rayon. L'expansion du système de consigne peut renforcer les incitations à la collecte pour tous les formats de boissons. Ces conditions soutiennent un rôle émergent pour l'État dans les petits cartons et les nouvelles applications de boissons.
Australie-Méridionale, Tasmanie, Territoire de la capitale australienne et Territoire du Nord
L'Australie-Méridionale, la Tasmanie, le Territoire de la capitale australienne et le Territoire du Nord influencent la demande davantage par les politiques de recyclage et les systèmes de collecte que par la même concentration de transformation de boissons. L'Australie a atteint une couverture complète du système de consigne en 2025 lorsque la Tasmanie a lancé Recycle Rewards. Le système de remboursement mature d'Australie-Méridionale offre un modèle de longue date pour les autres juridictions. Le Territoire de la capitale australienne couvre la plupart des contenants de boissons jusqu'à 3 litres, avec des exclusions pour le lait nature et les grands contenants de jus pur. Ces règles influencent la façon dont les marques évaluent les voies de valorisation et les facteurs de conformité pour les formats de cartons. Les directives de conception pour le recyclage de la Food and Beverage Carton Alliance fournissent un cadre spécifique aux matériaux qui soutient le développement de cartons liquides plus recyclables. La part du marché des cartons d'emballage liquide en Australie pour les designs à dominante papier pourrait s'améliorer lorsque les programmes de collecte des États et les circuits de recyclage spécialisés se développeront davantage.
Paysage concurrentiel
Concentration du Marché
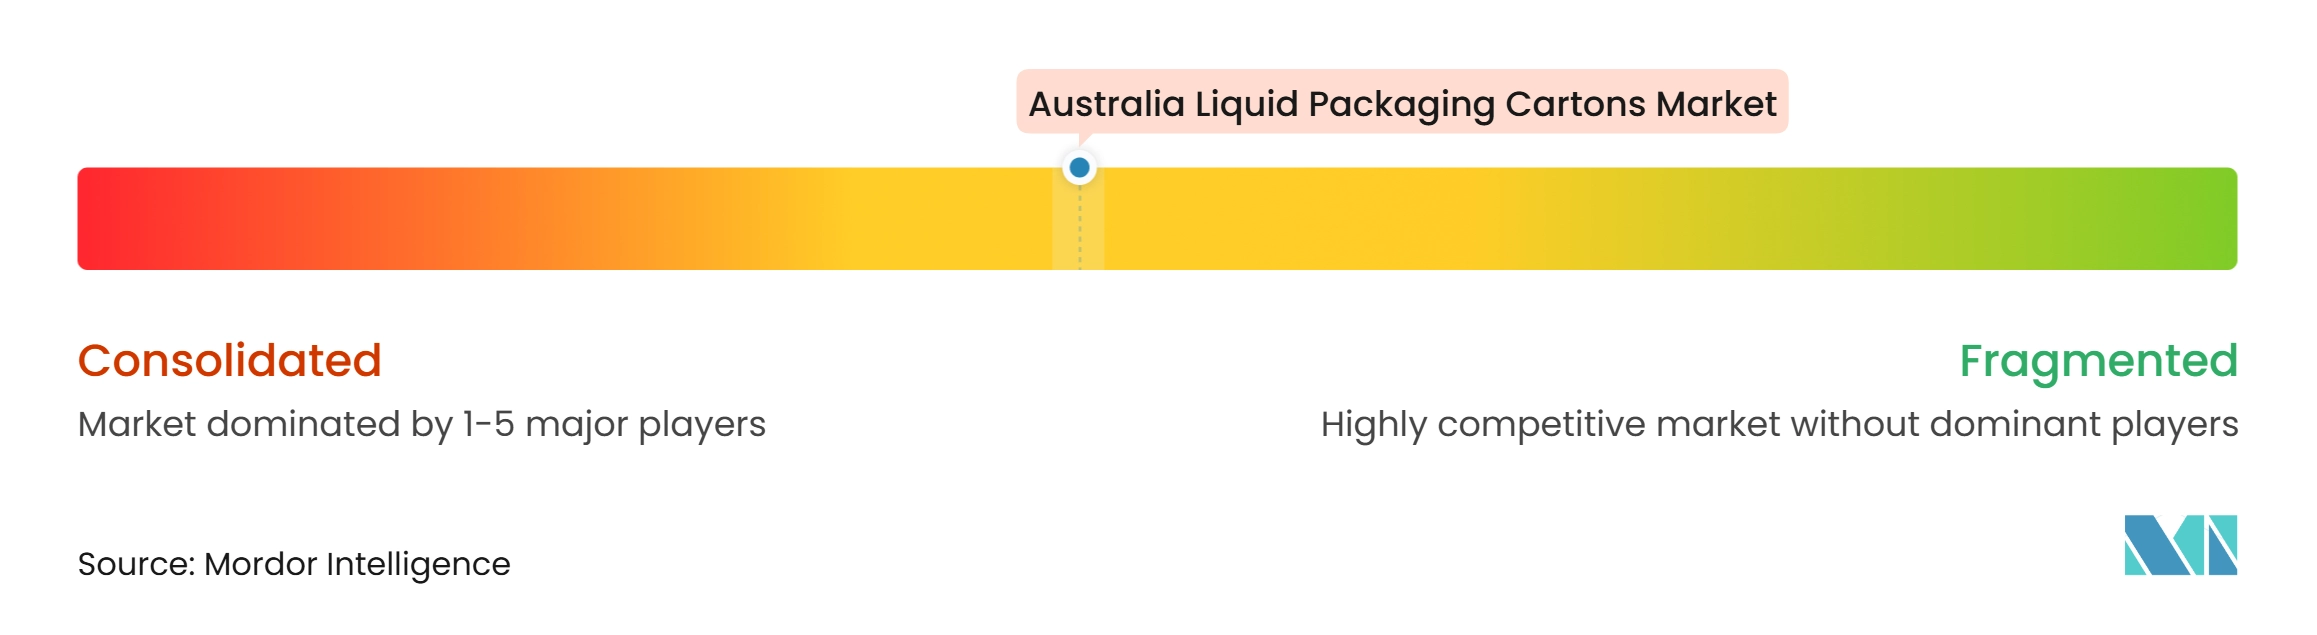
Le marché des cartons d'emballage liquide en Australie est modérément concentré dans le segment aseptique premium. Tetra Pak occupe une position forte grâce à des relations clients à long terme, une large gamme de formats de cartons et un écosystème de lignes de remplissage intégré. SIG se différencie par sa présence à Adélaïde, son développement de produits locaux et son accent sur les formats recyclables. Elopak répond aux besoins réfrigérés et non aseptiques tout en proposant également des designs de cartons sans aluminium pour la distribution ambiante. La position concurrentielle de chaque fournisseur est façonnée par les performances du format, la capacité de service et la capacité à répondre aux attentes locales en matière de recyclage. Les convertisseurs aseptiques plus petits et indépendants peuvent concurrencer là où les acheteurs souhaitent une source alternative pour les formats UHT standard.
SIG a réalisé plusieurs mouvements stratégiques qui montrent comment l'axe concurrentiel évolue. Son lancement en juillet 2025 de Terra Alu-free + Full Barrier a fourni un carton d'un litre à barrière complète sans couche d'aluminium et avec plus de 80 % de teneur en papier. En août 2025, SIG a développé le premier emballage bag-in-box pour vin recyclable d'Australie avec Hill-Smith Family Estates, Vinarchy, DeBortoli Wines et Calabria Family Wines. SIG s'est également associé à PulPac en juillet 2025 pour développer des bouchons à base de papier pour les cartons aseptiques en utilisant la technologie Dry Molded Fiber. Ces mouvements montrent que les matériaux, les bouchons et la compatibilité avec le recyclage deviennent des domaines clés de la concurrence. Ils soutiennent également une transition vers une teneur en papier plus élevée sans modifier la valeur fondamentale de l'emballage ambiant.
Les directives de conception pour le recyclage 2025 de la Food and Beverage Carton Alliance ajoutent un cadre commun pour les marques et les convertisseurs cherchant de meilleurs résultats en matière de recyclabilité. Cela peut créer une barrière pour les fournisseurs qui ne peuvent pas fournir une documentation claire sur le recyclage ou des matériaux compatibles. Les entreprises doivent également gérer les coûts des intrants en carton, polymères et aluminium tout en maintenant les performances de barrière. Les acheteurs préféreront probablement les fournisseurs capables de soutenir ensemble l'équipement de remplissage, l'approvisionnement en matériaux, les modifications de conception et les besoins de conformité. Le secteur des cartons d'emballage liquide en Australie est par conséquent en concurrence par le service technique autant que par l'offre de produits.
Leaders du secteur des cartons d'emballage liquide en Australie
-
Tetra Pak International S.A.
-
SIG Group AG
-
Elopak ASA
-
Greatview Aseptic Packaging Company Limited
-
Nippon Paper Industries Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché australien des cartons d'emballage liquide Entreprises couvertes dans ce rapport
- Tetra Pak International S.A.
- SIG Group AG
- Elopak ASA
- Greatview Aseptic Packaging Company Limited
- Nippon Paper Industries Co., Ltd.
- Oji Holdings Corporation
- IPI S.r.l.
- Lamipak International Co., Ltd.
- UFlex Limited
- Stora Enso Oyj
- Shandong Bihai Packaging Materials Co., Ltd.
- Southern Packaging Group Co., Ltd.
- Lami Packaging (Kunshan) Co., Ltd.
- Qingdao Likang Food Packaging Technology Co., Ltd.
Développements industriels récents dans Marché australien des cartons d'emballage liquide
- Octobre 2026 : Alternicq Limited s'est associé à Pulpex Limited pour introduire la technologie des bouteilles en fibres de pulpe et évaluer les opportunités d'expansion, notamment en Australie. Ce partenariat reflète l'investissement dans l'emballage liquide à base de fibres qui concurrence et complète les formats de cartons. L'accent mis sur les matériaux recyclables et renouvelables pourrait soutenir l'innovation et la demande d'emballages à base de fibres dans les secteurs australiens des boissons et des aliments liquides.
- Octobre 2026 : Pact Group et ALDI ont lancé l'une des plus grandes initiatives d'emballage recyclé d'Australie, incorporant jusqu'à 50 % de plastique recyclé localement dans plus de 19 millions de bouteilles de produits ménagers par an. Cette initiative reflète l'attention croissante des détaillants et des marques sur l'emballage circulaire, le contenu recyclé et la durabilité. Ces tendances influencent les choix de matériaux d'emballage dans l'ensemble du secteur de l'emballage liquide, y compris les cartons liquides, et accélèrent la demande de solutions d'emballage respectueuses de l'environnement.
- Juillet 2025 : SIG Group AG a lancé commercialement SIG Terra Alu-free + Full barrier, le premier matériau de carton aseptique à barrière complète au monde pour les emballages multi-portions d'un litre sans couche d'aluminium, fabriqué à partir de plus de 80 % de papier. Le matériau réduit l'empreinte carbone des cartons aseptiques standard de SIG jusqu'à 61 % lorsqu'il est combiné avec des polymères d'origine forestière, est disponible à l'échelle mondiale et fonctionne sur les lignes de remplissage SIG existantes avec des adaptations mineures à faible coût.
- Juillet 2025 : SIG Group AG et PulPac ont annoncé un partenariat exclusif pour développer et mettre à l'échelle des bouchons à base de papier pour les cartons aseptiques en utilisant la technologie Dry Molded Fiber, visant les mêmes performances que les bouchons en plastique conventionnels. Le programme soutient l'engagement de SIG d'atteindre 90 % de teneur en papier dans les cartons aseptiques d'ici 2030, avec un objectif intermédiaire de 85 % de teneur en papier, hors bouchons, fixé pour 2025.
Périmètre du rapport sur le marché des cartons d'emballage liquide en Australie
Le marché des cartons d'emballage liquide en Australie englobe la fabrication et la fourniture de solutions d'emballage à base de carton conçues pour le stockage, le transport et la distribution sécurisés de boissons liquides et de produits alimentaires. Ces cartons assurent la protection des produits, une durée de conservation prolongée et une manipulation pratique tout en soutenant un emballage et une distribution efficaces. Le marché comprend des solutions d'emballage conçues pour maintenir la fraîcheur des produits, prévenir la contamination et répondre aux exigences évolutives en matière de sécurité alimentaire et de durabilité. La consommation croissante de boissons emballées, la demande croissante de produits pratiques et stables à température ambiante, et la transition vers des matériaux d'emballage recyclables stimulent la croissance du marché en Australie.
Le rapport sur le marché des cartons d'emballage liquide en Australie est segmenté par type de produit (cartons aseptiques et cartons non aseptiques), par application (lait, jus, boissons à base de plantes, produits laitiers hors lait, boissons énergétiques et fonctionnelles, aliments liquides et autres applications) et par taille d'emballage (moins de 250 ml, 250-500 ml et plus de 500 ml). Les prévisions de marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Cartons aseptiques |
| Cartons non aseptiques |
| Lait |
| Jus |
| Boissons à base de plantes |
| Produits laitiers (hors lait) |
| Boissons énergétiques et fonctionnelles |
| Aliments liquides |
| Autres applications |
| Moins de 250 ml |
| 250-500 ml |
| Plus de 500 ml |
| Par type de produit | Cartons aseptiques |
| Cartons non aseptiques | |
| Par application | Lait |
| Jus | |
| Boissons à base de plantes | |
| Produits laitiers (hors lait) | |
| Boissons énergétiques et fonctionnelles | |
| Aliments liquides | |
| Autres applications | |
| Par taille d'emballage | Moins de 250 ml |
| 250-500 ml | |
| Plus de 500 ml |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des cartons d'emballage liquide en Australie ?
Le marché des cartons d'emballage liquide en Australie est évalué à 105,21 millions USD en 2026 et devrait atteindre 140,29 millions USD d'ici 2032 à un CAGR de 4,92 %.
Quel type de produit domine la demande de cartons d'emballage liquide en Australie ?
Les cartons aseptiques sont en tête avec une part de 54,38 % en 2026 et devraient croître à un CAGR de 5,68 % jusqu'en 2032.
Quelle application connaît la croissance la plus rapide dans les cartons d'emballage liquide en Australie ?
Les boissons à base de plantes devraient enregistrer le CAGR d'application le plus élevé à 5,82 % durant 2027-2032.
Pourquoi les cartons aseptiques sont-ils importants pour les producteurs de boissons australiens ?
Ils peuvent offrir jusqu'à 12 mois de durée de conservation ambiante, aidant les producteurs à gérer les longs circuits de distribution domestique et les expéditions à l'exportation.
Quelle taille d'emballage connaît la croissance la plus rapide pour les cartons d'emballage liquide en Australie ?
Le segment 250-500 ml devrait se développer à un CAGR de 5,74 % jusqu'en 2032, porté par les boissons portables et les usages en restauration hors domicile.
Qu'est-ce qui limite l'adoption plus large des cartons aseptiques en Australie ?
La collecte inégale des cartons avec revêtement en aluminium et le coût en capital élevé des systèmes de remplissage aseptique restent les principales contraintes.