
Tamaño y Participación del Mercado de Envases Cartonados para Líquidos de Australia
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
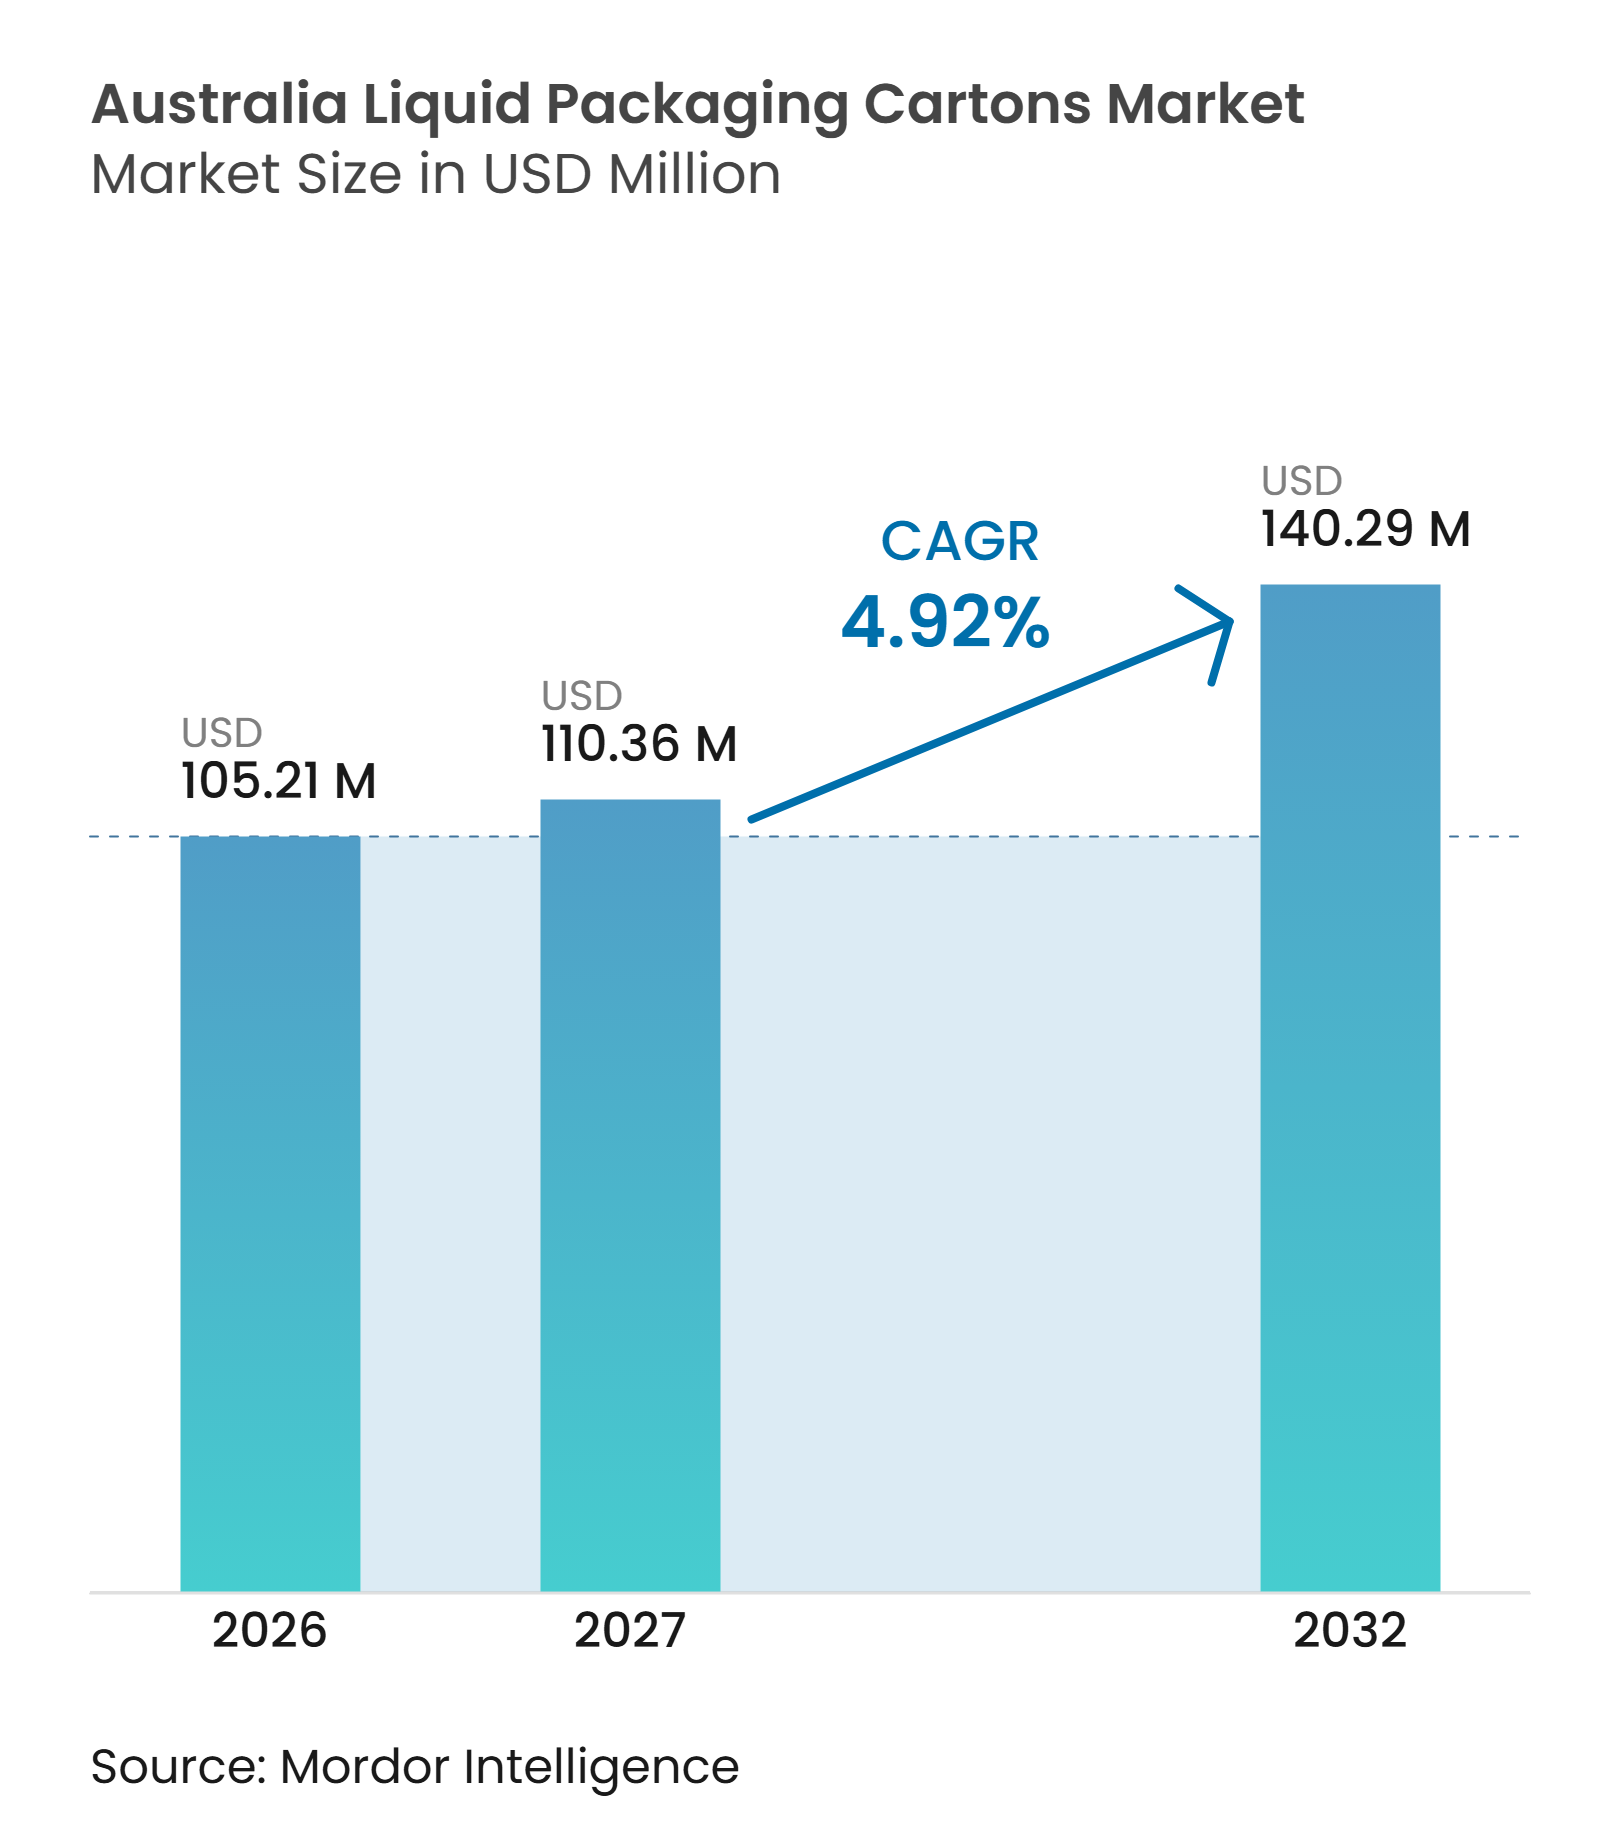
| Tamaño del mercado en el año base (2026) | 105.21 Millones de dólares |
| Tamaño del Mercado (2027) | 110.36 Millones de dólares |
| Tamaño del Mercado (2032) | 140.29 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.92 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Envases Cartonados para Líquidos de Australia por Mordor Intelligence
El tamaño del mercado de envases cartonados para líquidos de Australia se valora en 105,21 millones USD en 2026 y se prevé que alcance los 140,29 millones USD en 2032, con un crecimiento a una CAGR del 4,92% durante 2027-2032. Los formatos asépticos se benefician de la necesidad de transportar bebidas de larga vida útil a grandes distancias sin una cadena de suministro refrigerada. Esta ventaja es relevante para los productos lácteos, los jugos, las bebidas de origen vegetal y la producción de bebidas orientada a la exportación. Los minoristas también valoran los envases que utilizan el espacio de almacenamiento de manera eficiente y reducen el peso del flete en comparación con los formatos de vidrio. El rediseño de materiales se está convirtiendo en un elemento central de la competencia entre proveedores, ya que los fabricantes de envases cartonados buscan reducir el uso de aluminio y aumentar el contenido de papel. El mercado de envases cartonados para líquidos de Australia combina, por tanto, la demanda estable de los productos lácteos consolidados con nuevos casos de uso en bebidas de porción individual, funcionales y de origen vegetal.
Conclusiones Clave del Informe
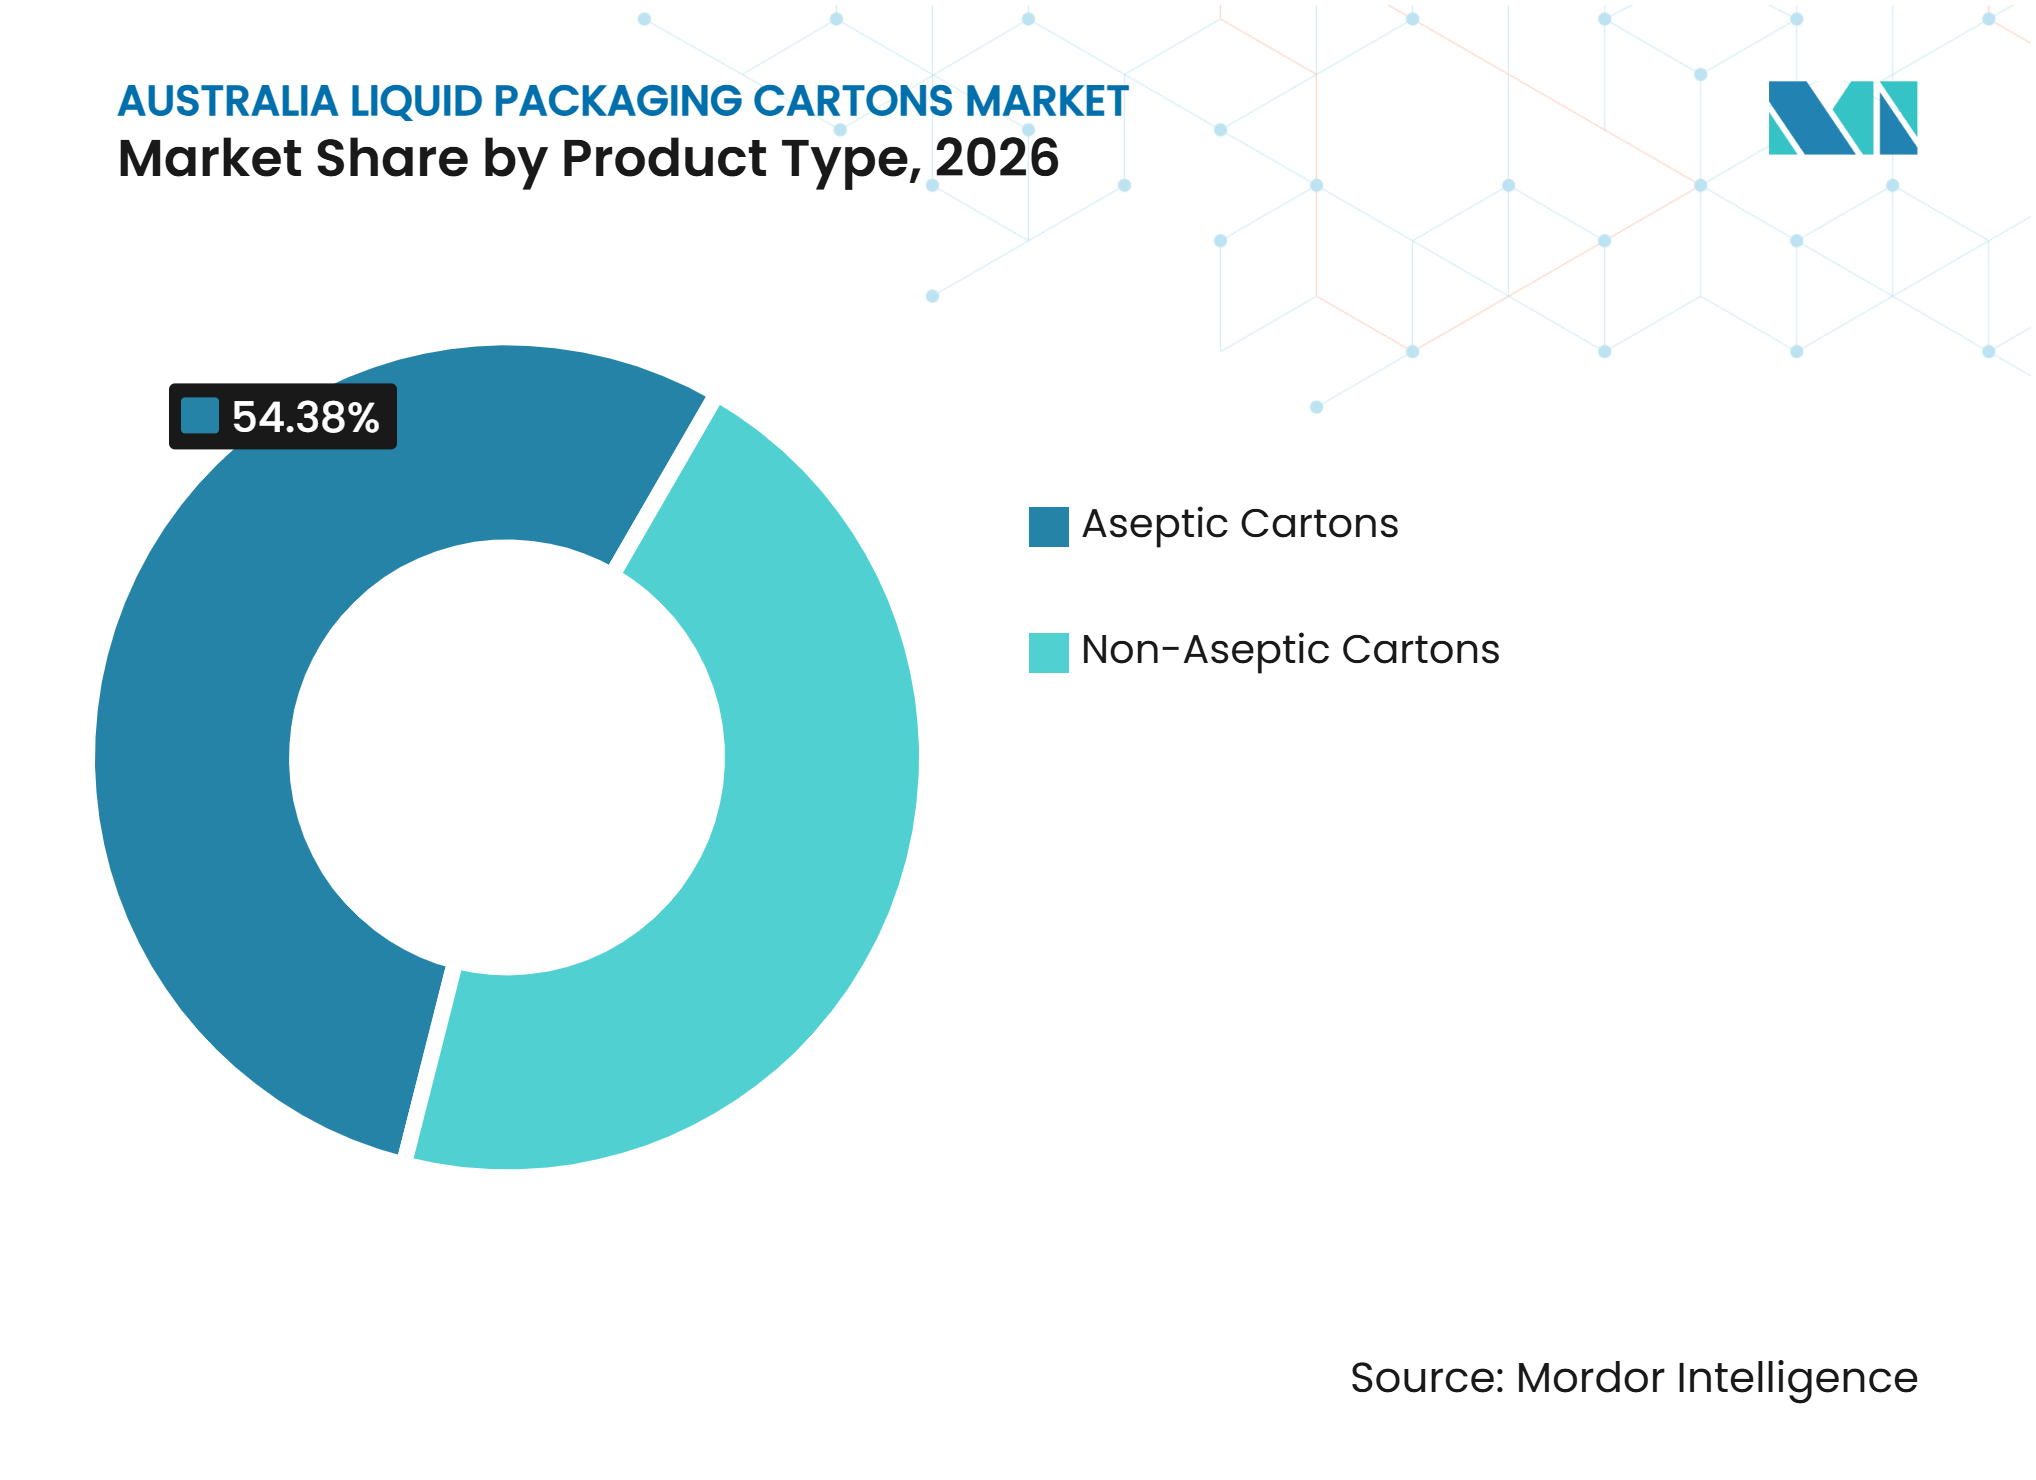
- Por tipo de producto, los envases asépticos representaron el 54,38% de la participación del mercado de envases cartonados para líquidos de Australia en 2026 y se proyecta que se expandan a una CAGR del 5,68% hasta 2032.
- Por aplicación, la leche representó el 46,29% del tamaño del mercado de envases cartonados para líquidos de Australia en 2026, mientras que se proyecta que las bebidas de origen vegetal registren la CAGR más alta del 5,82% hasta 2032.
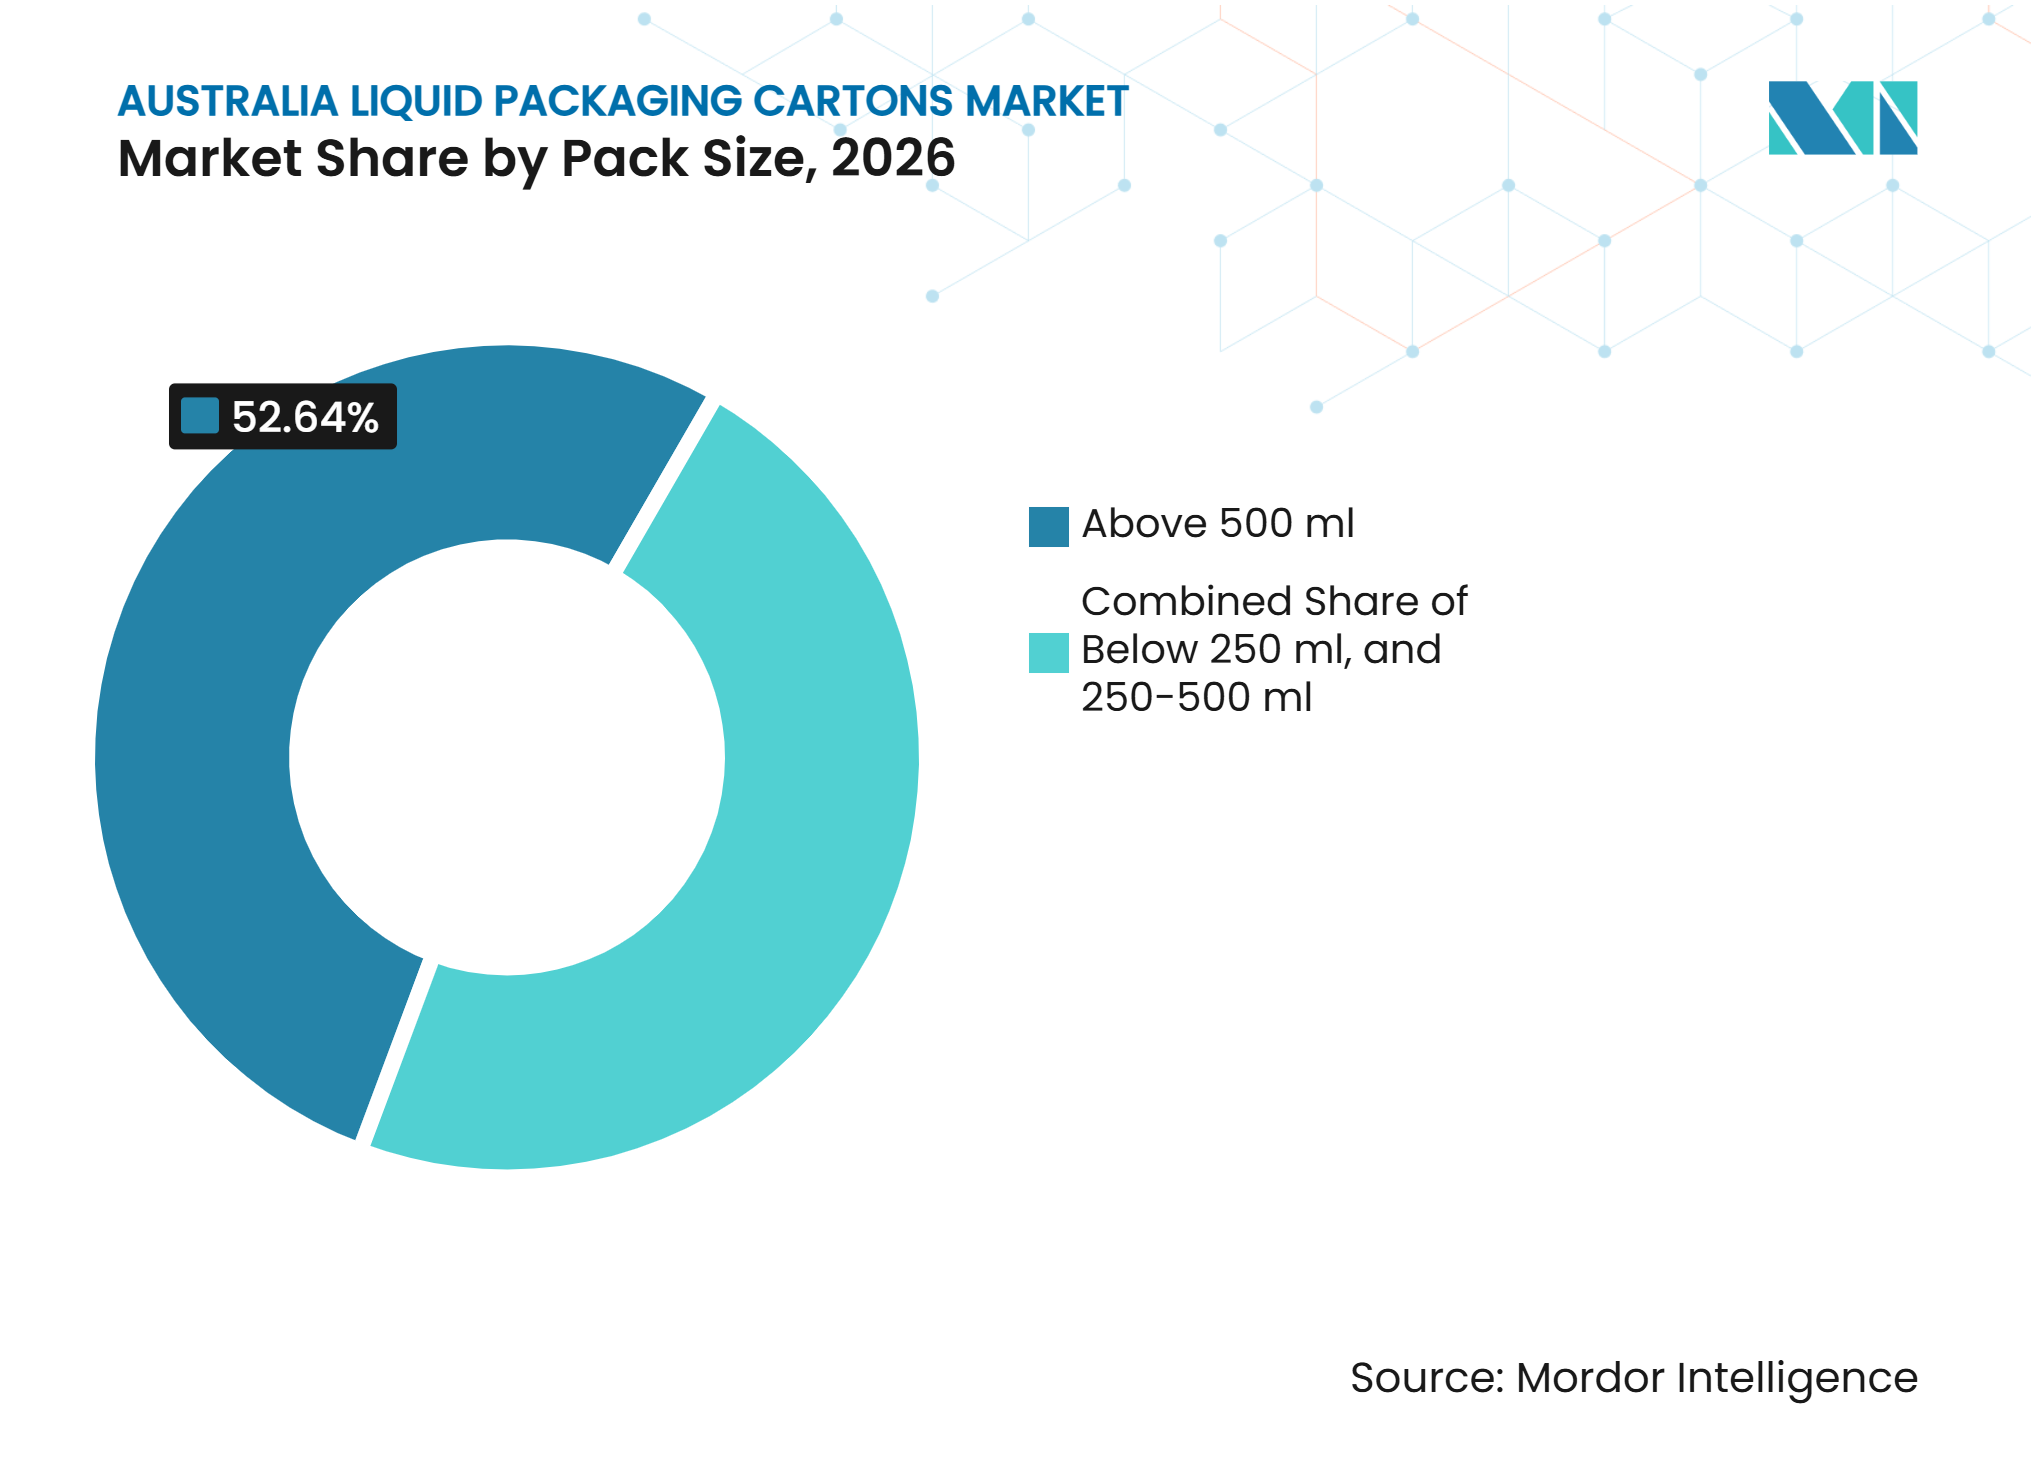
- Por tamaño de envase, los formatos de más de 500 ml representaron el 52,64% del mercado en 2026, mientras que se proyecta que los envases de 250-500 ml se expandan a una CAGR del 5,74% hasta 2032.
- Por geografía, Victoria, Nueva Gales del Sur y Queensland lideran la demanda gracias a su base de procesamiento lácteo y fabricación de bebidas, mientras que Australia Occidental está añadiendo capacidad de llenado aséptico para porciones individuales.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de las Bebidas de Origen Vegetal y Funcionales | +1.8% | Nacional, con las mayores ganancias de volumen en Nueva Gales del Sur, Victoria y Queensland | Largo plazo (≥ 4 años) |
| Demanda de Distribución Ambiente y Vida Útil Extendida | +1.2% | Nacional, con un fuerte beneficio en Australia Occidental, el Territorio del Norte y el sur rural de Australia del Sur | Mediano plazo (2-4 años) |
| Preferencia Minorista por Envases Ligeros y de Uso Eficiente del Espacio | +0.7% | Nacional, más relevante en los formatos minoristas metropolitanos de alta rotación | Corto plazo (≤ 2 años) |
| Crecimiento en Formatos de Porción Controlada y Para Llevar | +0.5% | Nacional, con ganancias tempranas en el comercio minorista de conveniencia urbana y el servicio de alimentos | Mediano plazo (2-4 años) |
| Objetivos de Circularidad del Embalaje y Rediseño Orientado a la Reciclabilidad | +0.3% | Nacional, con adopción temprana en Australia del Sur, el Territorio de la Capital Australiana y Nueva Gales del Sur | Mediano plazo (2-4 años) |
| Procesamiento Lácteo y de Bebidas Orientado a la Exportación en Australia | +0.2% | Corredores de exportación láctea de Queensland, Victoria y Australia Occidental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de las Bebidas de Origen Vegetal y Funcionales
Las bebidas de origen vegetal están ampliando la gama de productos que requieren envases de larga duración. La categoría de lácteos de origen vegetal en Australia creció un 5,2% en 2025, mientras que la categoría láctea en general creció un 3,6%, lo que impulsa la demanda de formatos de bebidas ambiente. El mercado de cartones de envasado líquido de Australia se beneficia porque la avena, la almendra, la macadamia, la soja y otras alternativas se comercializan habitualmente en formatos estables a temperatura ambiente. El sitio de Ingleburn de Noumi produce bebidas de origen vegetal de larga duración para canales domésticos y de exportación, lo que muestra cómo esta demanda se concentra en torno a una capacidad de llenado especializada.[1] Su material para inversores del ejercicio fiscal 2026 informó que las ventas de exportación de productos de origen vegetal aumentaron un 9,8%, lo que vincula la actividad exportadora con una demanda adicional de envases.[2] El mercado de cartones de envasado líquido de Australia gana volumen cuando las marcas añaden variedades de origen vegetal, ya que estos productos pueden utilizar los sistemas asépticos existentes al tiempo que llegan a los canales minoristas refrigerados y ambiente.
Demanda de Distribución Ambiente y Vida Útil Extendida
La distribución ambiente sigue siendo una razón clave por la que los procesadores eligen los cartones asépticos. El formato puede proporcionar una vida útil de hasta 12 meses a temperatura ambiente, lo que ayuda a los proveedores a llegar a comunidades regionales y destinos de exportación sin refrigeración continua. El Departamento de Agricultura de los Estados Unidos estimó la producción de leche australiana en 8,6 millones de toneladas métricas en 2026, un 1,4% por encima del año anterior, preservando la base de suministro para la producción de lácteos de larga duración.[3] El mercado de cartones de envasado líquido de Australia está vinculado a esta base de procesamiento porque la leche UHT requiere envases que protejan la calidad del producto en condiciones de tránsito variables. Noumi declaró que las exportaciones representaron el 40,4% de los ingresos por lácteos de larga duración en el ejercicio fiscal 2026, frente al 30,2% en el ejercicio fiscal 2025. Este cambio muestra por qué la demanda de cartones depende cada vez más de cadenas de suministro que se extienden más allá de la distribución en supermercados locales.
Preferencia Minorista por Envases Ligeros y de Uso Eficiente del Espacio
Los compradores de productos de gran consumo evalúan el peso del envase, la eficiencia del palé, las dimensiones en estantería y el coste de transporte junto con el precio del producto. Estos factores favorecen los formatos de cartón en categorías de alto volumen como la leche y el zumo. Los envases ligeros pueden mejorar el aprovechamiento de camiones y almacenes en comparación con los envases de vidrio más pesados. Su forma rectangular también ayuda a los minoristas a organizar el espacio en estantería y a reponer los productos básicos de manera eficiente. El mercado de cartones de envasado líquido de Australia se ve respaldado cuando los minoristas prefieren formatos que combinan una marca visible con un almacenamiento compacto. Esta preferencia es importante en las tiendas metropolitanas donde la reposición frecuente y la alta rotación aumentan el valor de los envases eficientes.
Crecimiento en Formatos de Porción Controlada y Para Llevar
Los cartones de uso individual están ampliando la gama de productos accesibles más allá de la leche y el zumo para el hogar. Se proyecta que el formato de 250-500 ml se expanda a una CAGR del 5,74% hasta 2032, impulsado por los lácteos para el sector de la restauración, el café listo para beber, el zumo premium, el vino y otras bebidas portátiles. Este cambio permite a las marcas introducir productos asépticos en los canales de conveniencia e impulso. También ofrece a los productores más pequeños una vía hacia productos que no requieren una gran tirada de envases multiservicio. El mercado de cartones de envasado líquido de Australia puede, por tanto, capturar la demanda de categorías tradicionalmente suministradas en vidrio, latas o plástico refrigerado. El control de porciones también es relevante para la leche escolar, el catering aéreo y el servicio de alimentación institucional, donde las raciones individuales resultan útiles.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Recuperación Fragmentada de Envases Cartonados con Revestimiento de Aluminio | -0.5% | Nacional, más aguda fuera de las principales redes metropolitanas de sistemas de depósito de contenedores | Largo plazo (≥ 4 años) |
| Alta Intensidad de Capital de los Ecosistemas de Llenado Aséptico | -0.4% | Nacional | Mediano plazo (2-4 años) |
| Volatilidad en el Costo de los Insumos de Cartón, Polímeros y Aluminio | -0.3% | Perturbaciones globales que repercuten en los convertidores australianos | Corto plazo (≤ 2 años) |
| Competencia Estructural del PET, el HDPE y las Bolsas Flexibles | -0.2% | Nacional, más relevante en jugos ambiente y bebidas sin lácteos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Recuperación Fragmentada de Envases Cartonados con Revestimiento de Aluminio
La recuperación sigue siendo una limitación para los cartones asépticos convencionales que combinan cartón, polietileno y papel de aluminio. Muchos sistemas de reciclaje locales no disponen de la capacidad de separación especializada necesaria para esta estructura de materiales. Esto puede generar confusión en los hogares y reducir la confianza en las declaraciones de reciclaje de cartones. El mercado de cartones de envasado líquido de Australia se enfrenta a un desafío reputacional cuando los consumidores perciben los envases multicapa como difíciles de reciclar. El problema no se limita a la clasificación doméstica, ya que los recicladores también necesitan un retorno viable de la recuperación de materiales. Los compuestos de fibra de cartón y papel de aluminio pueden tener menos valor que las corrientes limpias de papel recuperado o aluminio.
Alta Intensidad de Capital de los Ecosistemas de Llenado Aséptico
La producción de cartones asépticos requiere sistemas especializados de llenado, esterilización, limpieza, inspección y mantenimiento. Esto crea una barrera de inversión material para los productores de alimentos y bebidas de pequeño y mediano tamaño. Estas empresas pueden encontrar más accesibles los formatos refrigerados, las bolsas o la producción externalizada. La limitación es especialmente relevante cuando las marcas tienen previsiones de volumen inciertas o varios tamaños de envase. El mercado de cartones de envasado líquido de Australia puede, por tanto, mantenerse concentrado entre los procesadores de lácteos y bebidas de mayor tamaño con infraestructura de llenado establecida. Los nuevos participantes suelen necesitar el llenado por contrato para acceder a las categorías estables a temperatura ambiente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Formatos Asépticos Lideran a Medida que Cambia el Diseño de MaterialesLos cartones asépticos representaron el 54,38% del mercado en 2026 y se proyecta que crezcan a una CAGR del 5,68% hasta 2032. Esta posición refleja su papel en la leche estable a temperatura ambiente, el zumo, las bebidas de origen vegetal y los productos alimenticios líquidos. La categoría se beneficia de la demanda de distribución ambiente a lo largo de largas rutas domésticas y corredores de exportación. También se beneficia del interés minorista en formatos que reducen la dependencia de las estanterías refrigeradas. El tamaño del mercado australiano de cartones de envasado líquido para formatos asépticos está impulsado por los procesadores que requieren una protección fiable del producto durante el almacenamiento y el tránsito.
SIG lanzó Terra Alu-free + Full Barrier en julio de 2025 como un material de cartón aséptico de barrera completa sin capa de aluminio para envases multiservicio de 1 litro. El material contiene más del 80% de papel y puede reducir la huella de carbono de los cartones asépticos multiservicio estándar de SIG hasta en un 61% cuando se combina con polímeros de origen forestal. Este desarrollo es relevante porque preserva el rendimiento de barrera esperado de los envases de larga duración al tiempo que reduce la dependencia del aluminio. Los proveedores están utilizando este tipo de rediseño para mejorar las perspectivas de recuperación y gestionar la exposición a materiales. También demuestra que el tipo de producto líder está experimentando un cambio técnico activo en lugar de depender únicamente de la demanda existente.


Por Aplicación:
Los Lácteos Anclan el Volumen Mientras las Bebidas de Origen Vegetal Ganan TerrenoLa leche representó el 46,29% del tamaño del mercado de cartones de envasado líquido de Australia en 2026. Esta cuota refleja la consolidada base de procesamiento de lácteos UHT y de larga duración en Victoria, Nueva Gales del Sur y Queensland. El formato es compatible con productos lácteos que necesitan vida útil ambiente para la distribución doméstica y la exportación. El Departamento de Agricultura de los Estados Unidos proyectó la producción de leche australiana en 8,6 millones de toneladas métricas en 2026, sustentando así la base de materias primas para los procesadores lácteos. La leche seguirá siendo la aplicación de mayor volumen porque los consumidores y los minoristas continúan utilizando formatos multiservicio de larga duración.
Se proyecta que las bebidas de origen vegetal registren la CAGR de aplicación más rápida del 5,82% durante 2027-2032. El segmento incluye productos de almendra, avena, macadamia, soja, coco y productos relacionados. La operación de Ingleburn de Noumi es un ejemplo útil porque sirve bebidas de origen vegetal de larga duración para canales minoristas y de exportación. Estos productos generalmente requieren protección estable a temperatura ambiente, lo que crea un vínculo directo con la capacidad de cartones asépticos. La creciente participación de esta aplicación es importante porque añade crecimiento sin desplazar la base de demanda láctea principal.
Por Tamaño de Envase:
Los Formatos de Múltiples Porciones Mantienen la Escala Mientras los Envases de 250-500 ml se ExpandenLos formatos de más de 500 ml representaron el 52,64% del mercado en 2026. El segmento está liderado por la leche UHT multiservicio y el zumo vendidos a través de los principales canales de gran consumo. Los envases de un litro y 1,5 litros siguen siendo unidades de compra habituales para los hogares que adquieren productos lácteos y bebidas de despensa. Sus dimensiones se adaptan a las estanterías minoristas establecidas, los sistemas de almacén y los procesos de reposición. Esto convierte a los cartones multiservicio en la base del volumen de cartones en el comercio minorista de gran consumo convencional.
Se proyecta que el segmento de 250-500 ml se expanda a una CAGR del 5,74% durante 2027-2032. Está respaldado por los lácteos para el sector de la restauración, el café listo para beber, el zumo premium, el vino de uso individual y los productos de bebidas portátiles. Este rango de tamaño es adecuado para el comercio minorista de conveniencia y para ocasiones en las que los consumidores desean una porción individual. También permite a los productores de bebidas introducir formatos que difieren del envase multiservicio estándar. El mercado de cartones de envasado líquido de Australia se beneficia porque estos nuevos usos amplían el papel de los cartones en las categorías premium y de consumo en movimiento.

Análisis Geográfico
Victoria, Nueva Gales del Sur y Queensland
Victoria, Nueva Gales del Sur y Queensland forman la base manufacturera principal del mercado de envases cartonados para líquidos de Australia. Las regiones de Gippsland y Murray-Darling de Victoria suministran leche cruda para productos UHT y de larga vida útil. La instalación de Shepparton de Noumi produce leche láctea de larga vida útil y la exporta a 24 países, convirtiéndola en un vínculo importante entre el procesamiento doméstico y la demanda exterior. Nueva Gales del Sur añade producción especializada de bebidas de origen vegetal a través de la instalación de Ingleburn de Noumi. Rabobank informó un aumento interanual del 9% en las exportaciones australianas de leche fluida en 2025/26, con mejores condiciones en Victoria y resultados más sólidos en Nueva Gales del Sur. Queensland contribuye con bebidas funcionales y productos listos para beber, particularmente en el formato de 250-500 ml. En conjunto, estos estados combinan escala láctea, producción especializada de bebidas y acceso a grandes mercados de consumidores.
Australia Occidental
Australia Occidental está evolucionando de una ubicación de consumo a un centro de producción y exportación de bebidas asépticas de porción controlada. El estado es relevante para el mercado de envases cartonados para líquidos de Australia porque está añadiendo capacidad orientada a productos de vino, listos para beber y bebidas premium. La capacidad de llenado por contrato local puede ayudar a los productores más pequeños a acceder a los formatos asépticos sin poseer una línea de llenado completa. La región también se beneficia de su ubicación para la actividad de alimentos y bebidas orientada a la exportación. El formato es útil en Australia Occidental porque las largas rutas domésticas y los trayectos de exportación aumentan el valor de la estabilidad en estantería. La expansión del sistema de depósito de contenedores puede fortalecer los incentivos de recolección en todos los formatos de bebidas. Estas condiciones respaldan un papel emergente para el estado en envases cartonados más pequeños y nuevas aplicaciones de bebidas.
Australia del Sur, Tasmania, el Territorio de la Capital Australiana y el Territorio del Norte
Australia del Sur, Tasmania, el Territorio de la Capital Australiana y el Territorio del Norte afectan la demanda a través de la política de reciclaje y los sistemas de recolección, más que a través de la misma concentración de procesamiento de bebidas. Australia alcanzó una cobertura completa del sistema de depósito de contenedores en 2025 cuando Tasmania lanzó Recycle Rewards. El sistema de reembolso maduro de Australia del Sur ofrece un modelo de larga trayectoria para otras jurisdicciones. El Territorio de la Capital Australiana cubre la mayoría de los contenedores de bebidas de hasta 3 litros, con exclusiones para la leche sin procesar y los grandes contenedores de jugo puro. Estas normas influyen en cómo las marcas evalúan las vías de recuperación y los factores de cumplimiento para los formatos de envases cartonados. Las directrices de diseño para el reciclaje de la Alianza de Envases Cartonados de Alimentos y Bebidas proporcionan un marco específico para los materiales que respalda el desarrollo de envases cartonados para líquidos más reciclables. La participación del mercado de envases cartonados para líquidos de Australia de los diseños con predominio de papel puede mejorar cuando los programas de recolección estatales y las rutas de reciclaje especializadas se desarrollen más.
Panorama Competitivo
Concentración del Mercado
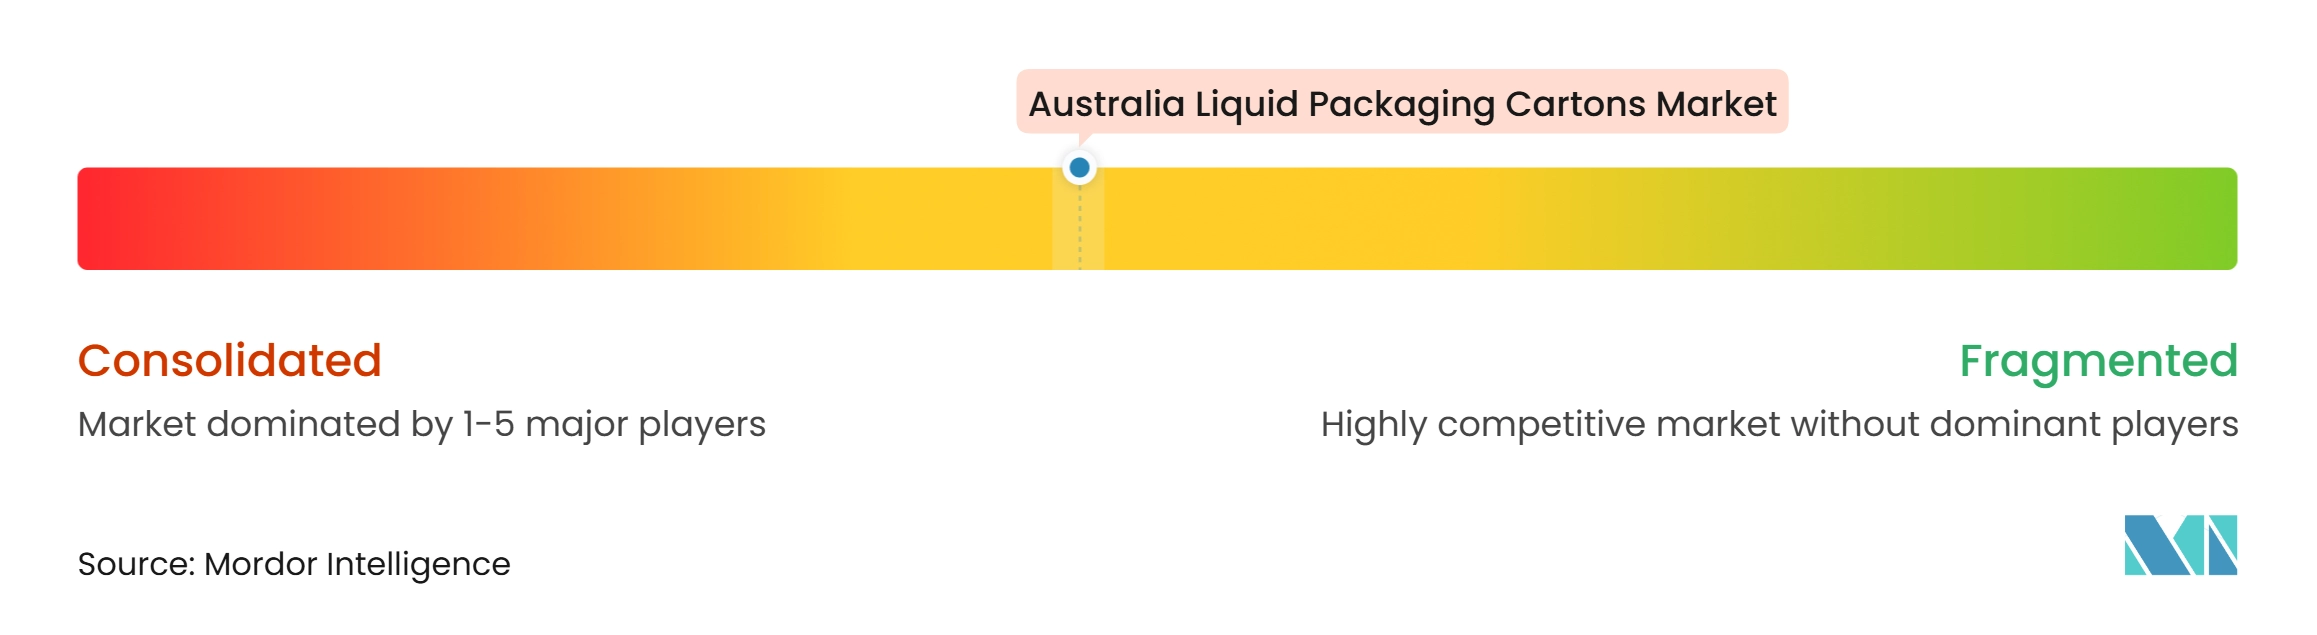
El mercado de envases cartonados para líquidos de Australia está moderadamente concentrado en el extremo aséptico premium. Tetra Pak tiene una posición sólida gracias a las relaciones a largo plazo con los clientes, una amplia gama de formatos de envases cartonados y un ecosistema integrado de líneas de llenado. SIG se diferencia a través de su presencia en Adelaida, el desarrollo de productos locales y su enfoque en formatos listos para reciclar. Elopak aborda los usos refrigerados y no asépticos al tiempo que ofrece diseños de envases cartonados sin aluminio para la distribución ambiente. La posición competitiva de cada proveedor está determinada por el rendimiento del formato, la capacidad de servicio y la capacidad de cumplir con las expectativas de reciclaje locales. Los convertidores asépticos más pequeños e independientes pueden competir donde los compradores desean una fuente alternativa para los formatos UHT estándar.
SIG ha realizado varios movimientos estratégicos que muestran cómo está cambiando el enfoque competitivo. Su lanzamiento en julio de 2025 de Terra Alu-free + Full Barrier proporcionó un envase cartonado de 1 litro de barrera completa sin capa de aluminio y con más del 80% de contenido de papel. En agosto de 2025, SIG desarrolló el primer embalaje de vino en bolsa dentro de caja reciclable de Australia con Hill-Smith Family Estates, Vinarchy, DeBortoli Wines y Calabria Family Wines. SIG también se asoció con PulPac en julio de 2025 para desarrollar cierres de papel para envases asépticos utilizando la tecnología de Fibra Moldeada en Seco. Estos movimientos muestran que los materiales, los cierres y la compatibilidad con el reciclaje se están convirtiendo en áreas clave de competencia. También respaldan un cambio hacia un mayor contenido de papel sin cambiar el valor básico del embalaje ambiente.
Las Directrices de Diseño para el Reciclaje 2025 de la Alianza de Envases Cartonados de Alimentos y Bebidas añaden un marco común para las marcas y los convertidores que buscan mejores resultados de reciclabilidad. Esto puede crear una barrera para los proveedores que no pueden proporcionar documentación clara de reciclaje o materiales compatibles. Las empresas también necesitan gestionar los costos de los insumos de cartón, polímeros y aluminio mientras mantienen el rendimiento de barrera. Es probable que los compradores prefieran a los proveedores que puedan respaldar el equipo de llenado, el suministro de materiales, los cambios de diseño y las necesidades de cumplimiento de manera conjunta. La industria de envases cartonados para líquidos de Australia compite, en consecuencia, a través del servicio técnico además del suministro de productos.
Líderes de la Industria de Envases Cartonados para Líquidos de Australia
-
Tetra Pak International S.A.
-
SIG Group AG
-
Elopak ASA
-
Greatview Aseptic Packaging Company Limited
-
Nippon Paper Industries Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cartones de Envasado Líquido de Australia Empresas cubiertas en este informe
- Tetra Pak International S.A.
- SIG Group AG
- Elopak ASA
- Greatview Aseptic Packaging Company Limited
- Nippon Paper Industries Co., Ltd.
- Oji Holdings Corporation
- IPI S.r.l.
- Lamipak International Co., Ltd.
- UFlex Limited
- Stora Enso Oyj
- Shandong Bihai Packaging Materials Co., Ltd.
- Southern Packaging Group Co., Ltd.
- Lami Packaging (Kunshan) Co., Ltd.
- Qingdao Likang Food Packaging Technology Co., Ltd.
Desarrollos recientes de la industria en Mercado de Cartones de Envasado Líquido de Australia
- Octubre de 2026: Alternicq Limited se asoció con Pulpex Limited para introducir la tecnología de botellas de fibra de pulpa y evaluar oportunidades de expansión, incluida Australia. La asociación refleja la inversión en embalaje líquido a base de fibra que compite y complementa a los formatos de envases cartonados. El enfoque en materiales reciclables y renovables puede respaldar la innovación y la demanda de embalaje a base de fibra en los sectores australianos de bebidas y alimentos líquidos.
- Octubre de 2026: Pact Group y ALDI lanzaron una de las mayores iniciativas de embalaje reciclado de Australia, incorporando hasta un 50% de plástico reciclado localmente en más de 19 millones de botellas de productos del hogar anualmente. Esta iniciativa refleja el creciente enfoque de los minoristas y las marcas en el embalaje circular, el contenido reciclado y la sostenibilidad. Estas tendencias están influyendo en las elecciones de materiales de embalaje en toda la industria de embalaje líquido en general, incluidos los envases cartonados para líquidos, y están acelerando la demanda de soluciones de embalaje ambientalmente responsables.
- Julio de 2025: SIG Group AG lanzó comercialmente SIG Terra Alu-free + Full barrier, el primer material de envase aséptico de barrera completa del mundo para envases de múltiples porciones de 1 litro sin capa de aluminio, fabricado con más del 80% de papel. El material reduce la huella de carbono de los envases asépticos estándar de SIG hasta en un 61% cuando se combina con polímeros de base forestal, está disponible globalmente a escala y funciona en las líneas de llenado existentes de SIG con adaptaciones menores de bajo costo.
- Julio de 2025: SIG Group AG y PulPac anunciaron una asociación exclusiva para desarrollar y escalar cierres de papel para envases asépticos utilizando la tecnología de Fibra Moldeada en Seco, con el objetivo de lograr el mismo rendimiento que los cierres de plástico convencionales. El programa respalda el compromiso de SIG de alcanzar el 90% de contenido de papel en los envases asépticos para 2030, con un objetivo intermedio del 85% de contenido de papel, excluyendo los cierres, establecido para 2025.
Alcance del Informe del Mercado de Envases Cartonados para Líquidos de Australia
El Mercado de Envases Cartonados para Líquidos de Australia abarca la fabricación y el suministro de soluciones de embalaje a base de cartón diseñadas para el almacenamiento seguro, el transporte y la distribución de bebidas líquidas y productos alimenticios. Estos envases cartonados proporcionan protección del producto, vida útil extendida y manipulación conveniente, al tiempo que respaldan un embalaje y una distribución eficientes. El mercado incluye soluciones de embalaje diseñadas para mantener la frescura del producto, prevenir la contaminación y cumplir con los requisitos cambiantes de seguridad alimentaria y sostenibilidad. El creciente consumo de bebidas envasadas, la creciente demanda de productos convenientes y estables en estantería, y el cambio hacia materiales de embalaje reciclables impulsan el crecimiento del mercado en toda Australia.
El Informe del Mercado de Envases Cartonados para Líquidos de Australia está Segmentado por Tipo de Producto (Envases Asépticos y Envases No Asépticos), Aplicaciones (Leche, Jugos, Bebidas de Origen Vegetal, Productos Lácteos Excluyendo Leche, Bebidas Energéticas y Funcionales, Alimentos Líquidos y Otras Aplicaciones) y Tamaño de Envase (Por Debajo de 250 ml, 250-500 ml y Por Encima de 500 ml). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Envases Asépticos |
| Envases No Asépticos |
| Leche |
| Jugos |
| Bebidas de Origen Vegetal |
| Productos Lácteos (Excluyendo Leche) |
| Bebidas Energéticas y Funcionales |
| Alimentos Líquidos |
| Otras Aplicaciones |
| Por Debajo de 250 ml |
| 250-500 ml |
| Por Encima de 500 ml |
| Por Tipo de Producto | Envases Asépticos |
| Envases No Asépticos | |
| Por Aplicaciones | Leche |
| Jugos | |
| Bebidas de Origen Vegetal | |
| Productos Lácteos (Excluyendo Leche) | |
| Bebidas Energéticas y Funcionales | |
| Alimentos Líquidos | |
| Otras Aplicaciones | |
| Por Tamaño de Envase | Por Debajo de 250 ml |
| 250-500 ml | |
| Por Encima de 500 ml |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de envases cartonados para líquidos de Australia?
El mercado de envases cartonados para líquidos de Australia se valora en 105,21 millones USD en 2026 y se prevé que alcance los 140,29 millones USD en 2032 a una CAGR del 4,92%.
¿Qué tipo de producto lidera la demanda de envases cartonados para líquidos en Australia?
Los envases asépticos lideran con una participación del 54,38% en 2026 y se proyecta que crezcan a una CAGR del 5,68% hasta 2032.
¿Qué aplicación está creciendo más rápido en los envases cartonados para líquidos de Australia?
Se proyecta que las bebidas de origen vegetal registren la CAGR de aplicación más alta del 5,82% durante 2027-2032.
¿Por qué son importantes los envases asépticos para los productores de bebidas australianos?
Pueden proporcionar hasta 12 meses de vida útil ambiente, lo que ayuda a los productores a gestionar largas rutas de distribución doméstica y envíos de exportación.
¿Qué tamaño de envase está creciendo más rápido para los envases cartonados para líquidos en Australia?
Se proyecta que el segmento de 250-500 ml se expanda a una CAGR del 5,74% hasta 2032, impulsado por los usos de bebidas portátiles y servicios de alimentos.
¿Qué está limitando una adopción más amplia de los envases asépticos en Australia?
La recuperación desigual de los envases cartonados con revestimiento de aluminio y el alto costo de capital de los sistemas de llenado aséptico siguen siendo las principales restricciones.