
オーストラリア液体包装カートン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
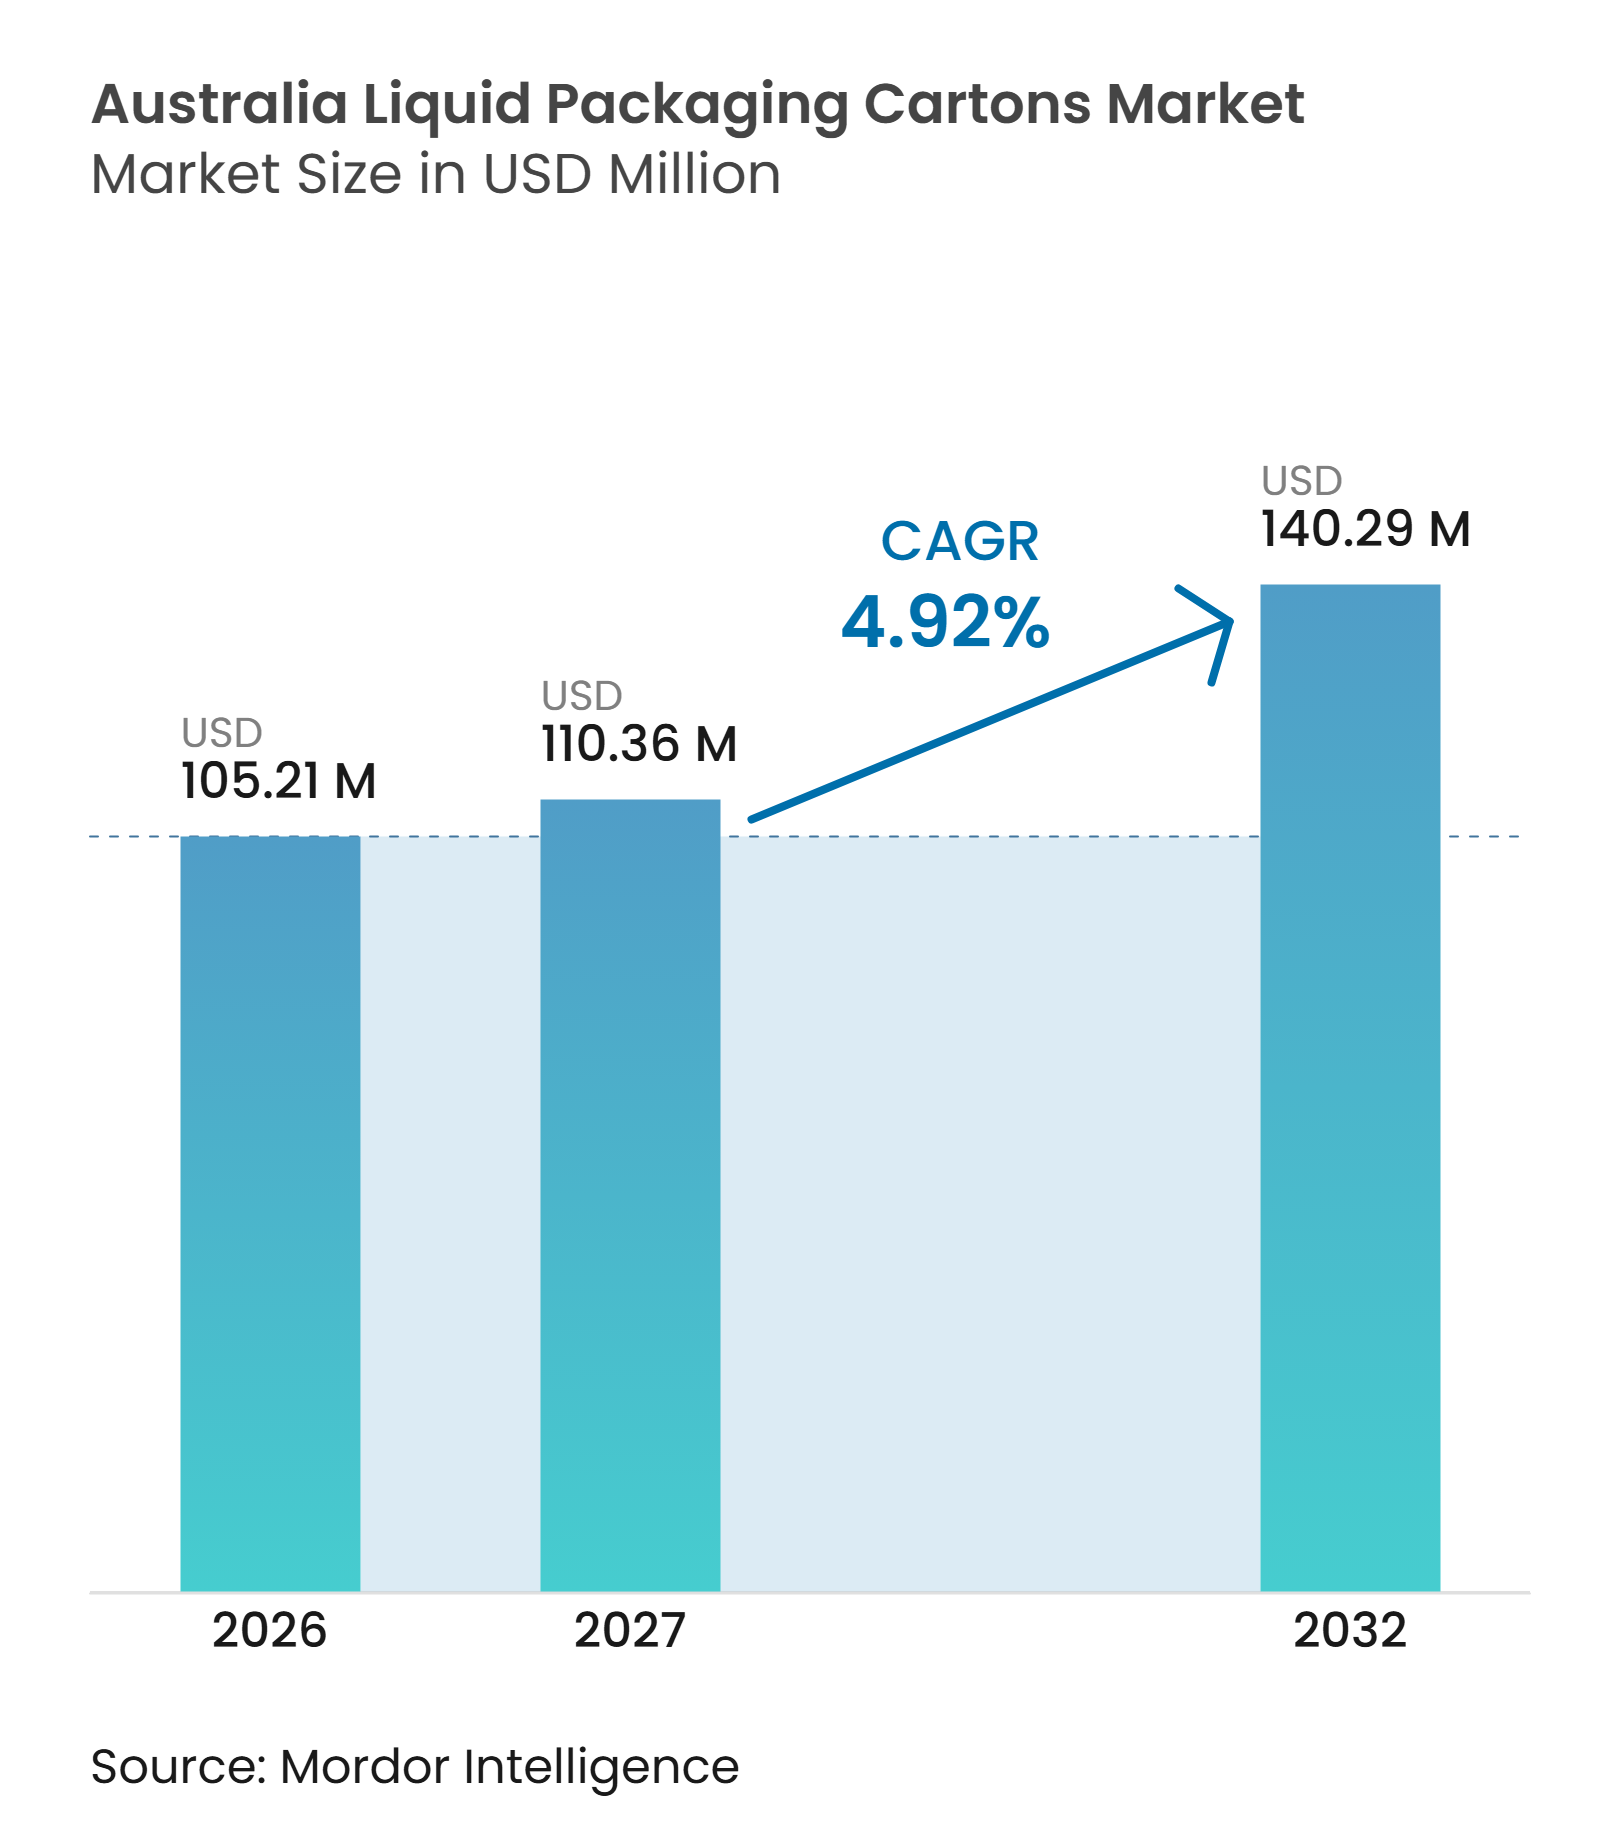
| 基準年の市場規模 (2026) | 105.21 百万米ドル |
| 市場規模 (2027) | 110.36 百万米ドル |
| 市場規模 (2032) | 140.29 百万米ドル |
| 成長率 (2027 - 2032) | 4.92 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーストラリア液体包装カートン市場分析
オーストラリア液体包装カートン市場規模は2026年に105.21 ミリオン 米ドルと評価され、2032年までに140.29 ミリオン 米ドルに達すると予測されており、2027年から2032年の間に4.92%のCAGRで成長します。無菌フォーマットは、冷蔵サプライチェーンなしに長距離で長期保存可能な飲料を輸送する必要性から恩恵を受けています。この優位性は、乳製品、ジュース、植物性飲料、および輸出志向の飲料生産に関連しています。小売業者はまた、ガラスフォーマットと比較して保管スペースを効率的に使用し、輸送重量を削減するパックを評価しています。カートンメーカーがアルミニウムの使用を削減し紙の含有量を増やそうとする中、素材の再設計はサプライヤー間の競争の中心となっています。したがって、オーストラリア液体包装カートン市場は、確立された乳製品からの安定した需要と、シングルサーブ、機能性、植物性飲料における新たなユースケースを組み合わせています。
主要レポートのポイント
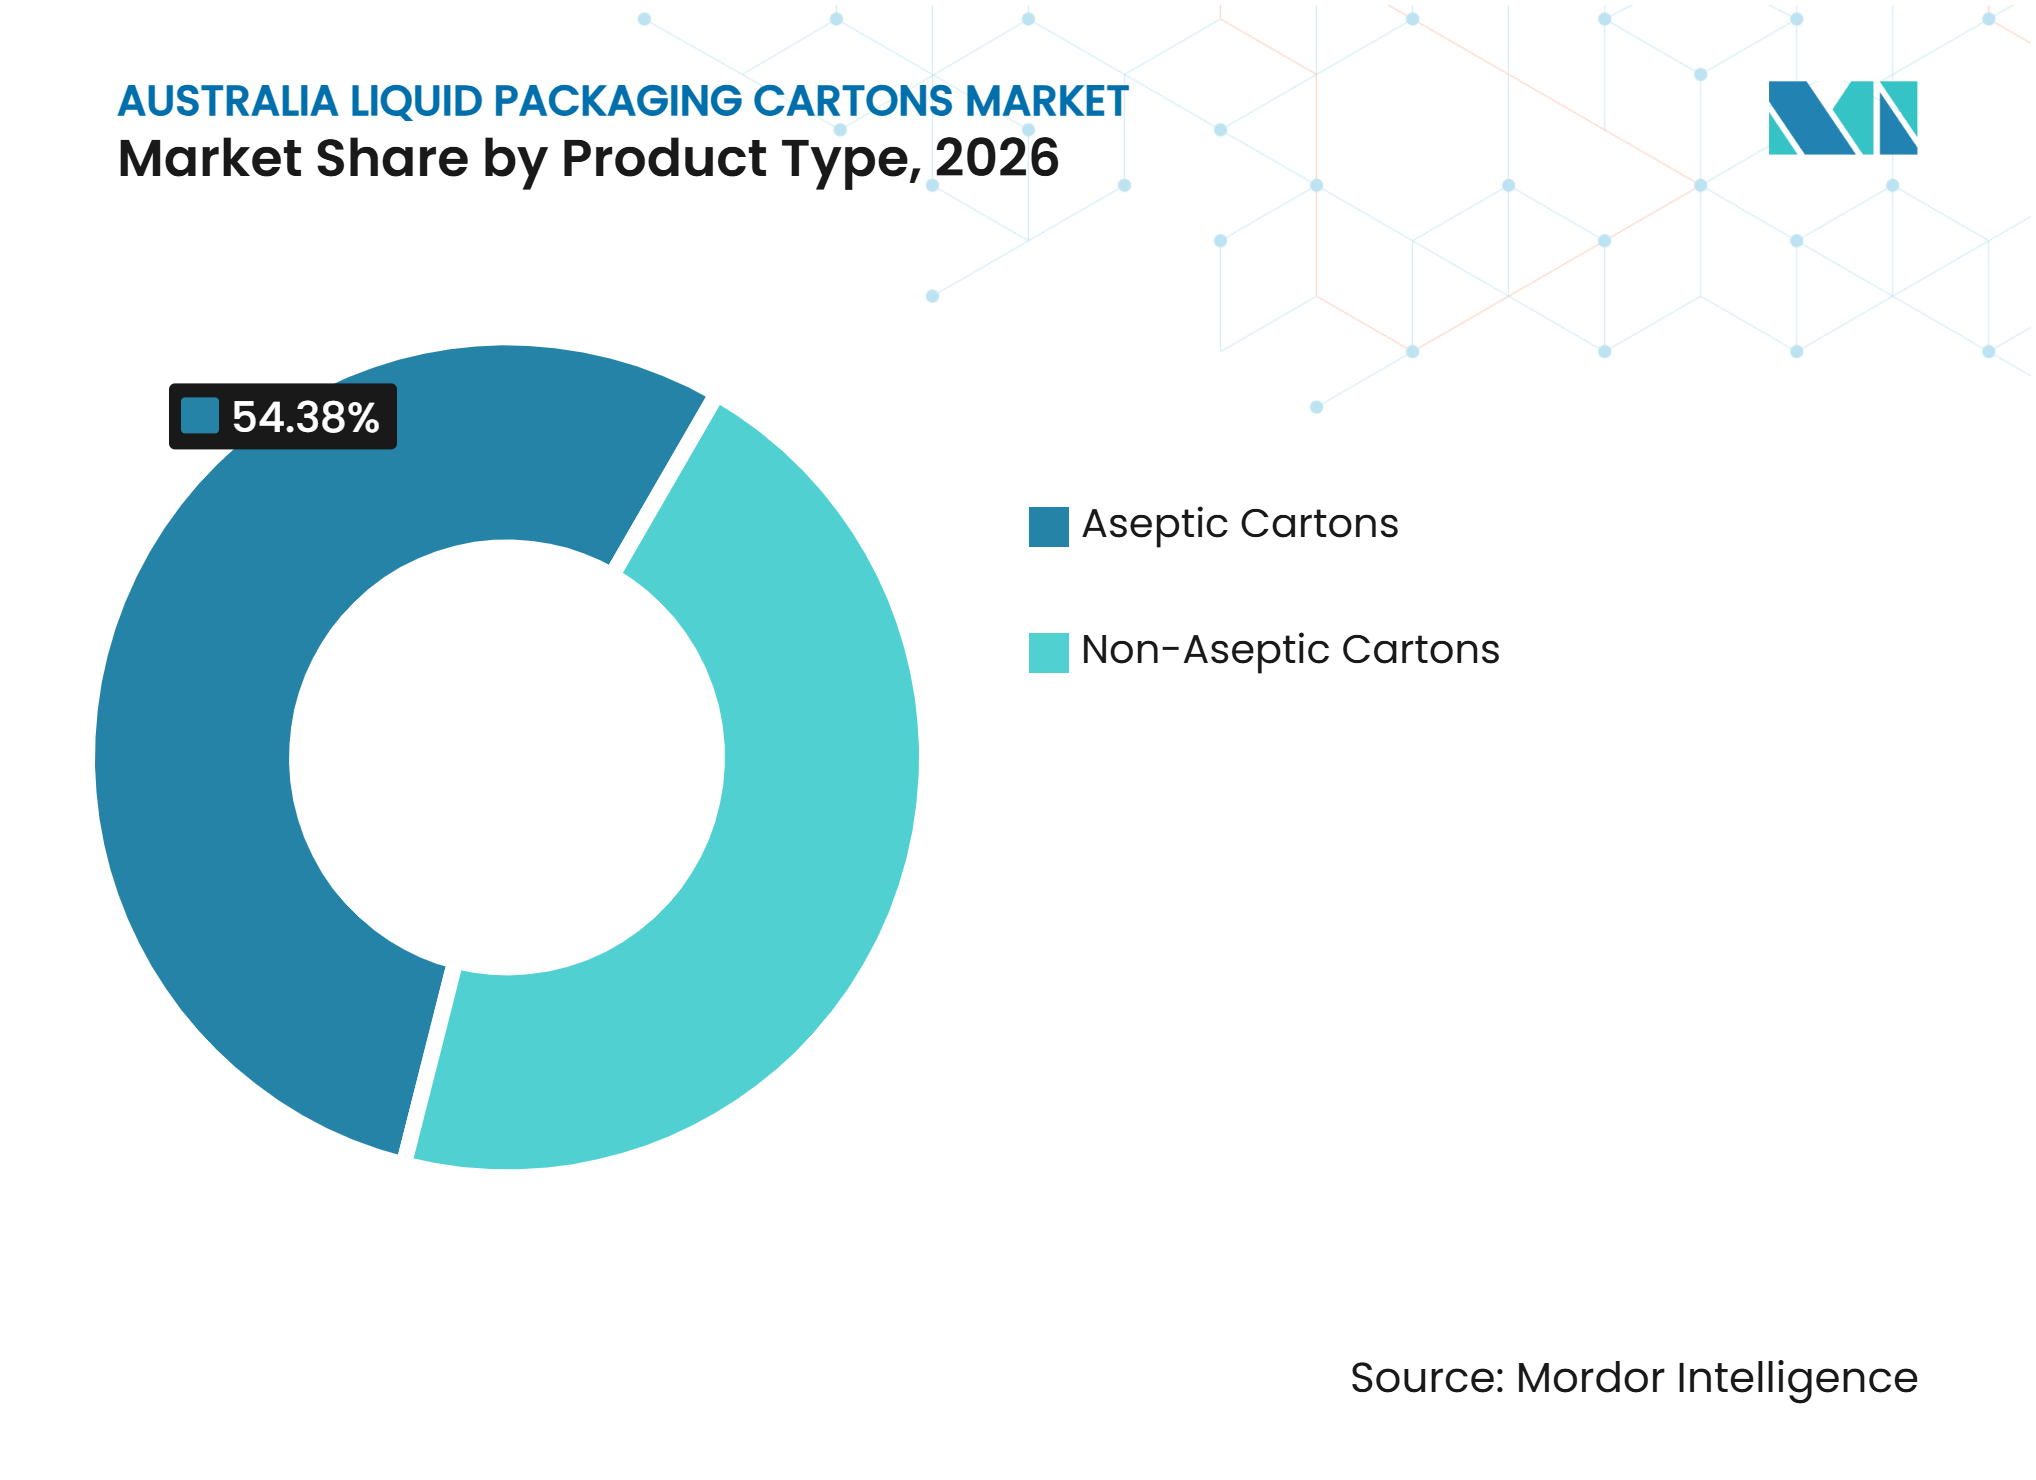
- 製品タイプ別では、無菌カートンが2026年のオーストラリア液体包装カートン市場シェアの54.38%を占め、2032年にかけて5.68%のCAGRで拡大すると予測されています。
- 用途別では、牛乳が2026年のオーストラリア液体包装カートン市場規模の46.29%を占め、植物性飲料は2032年にかけて最高のCAGR5.82%を記録すると予測されています。
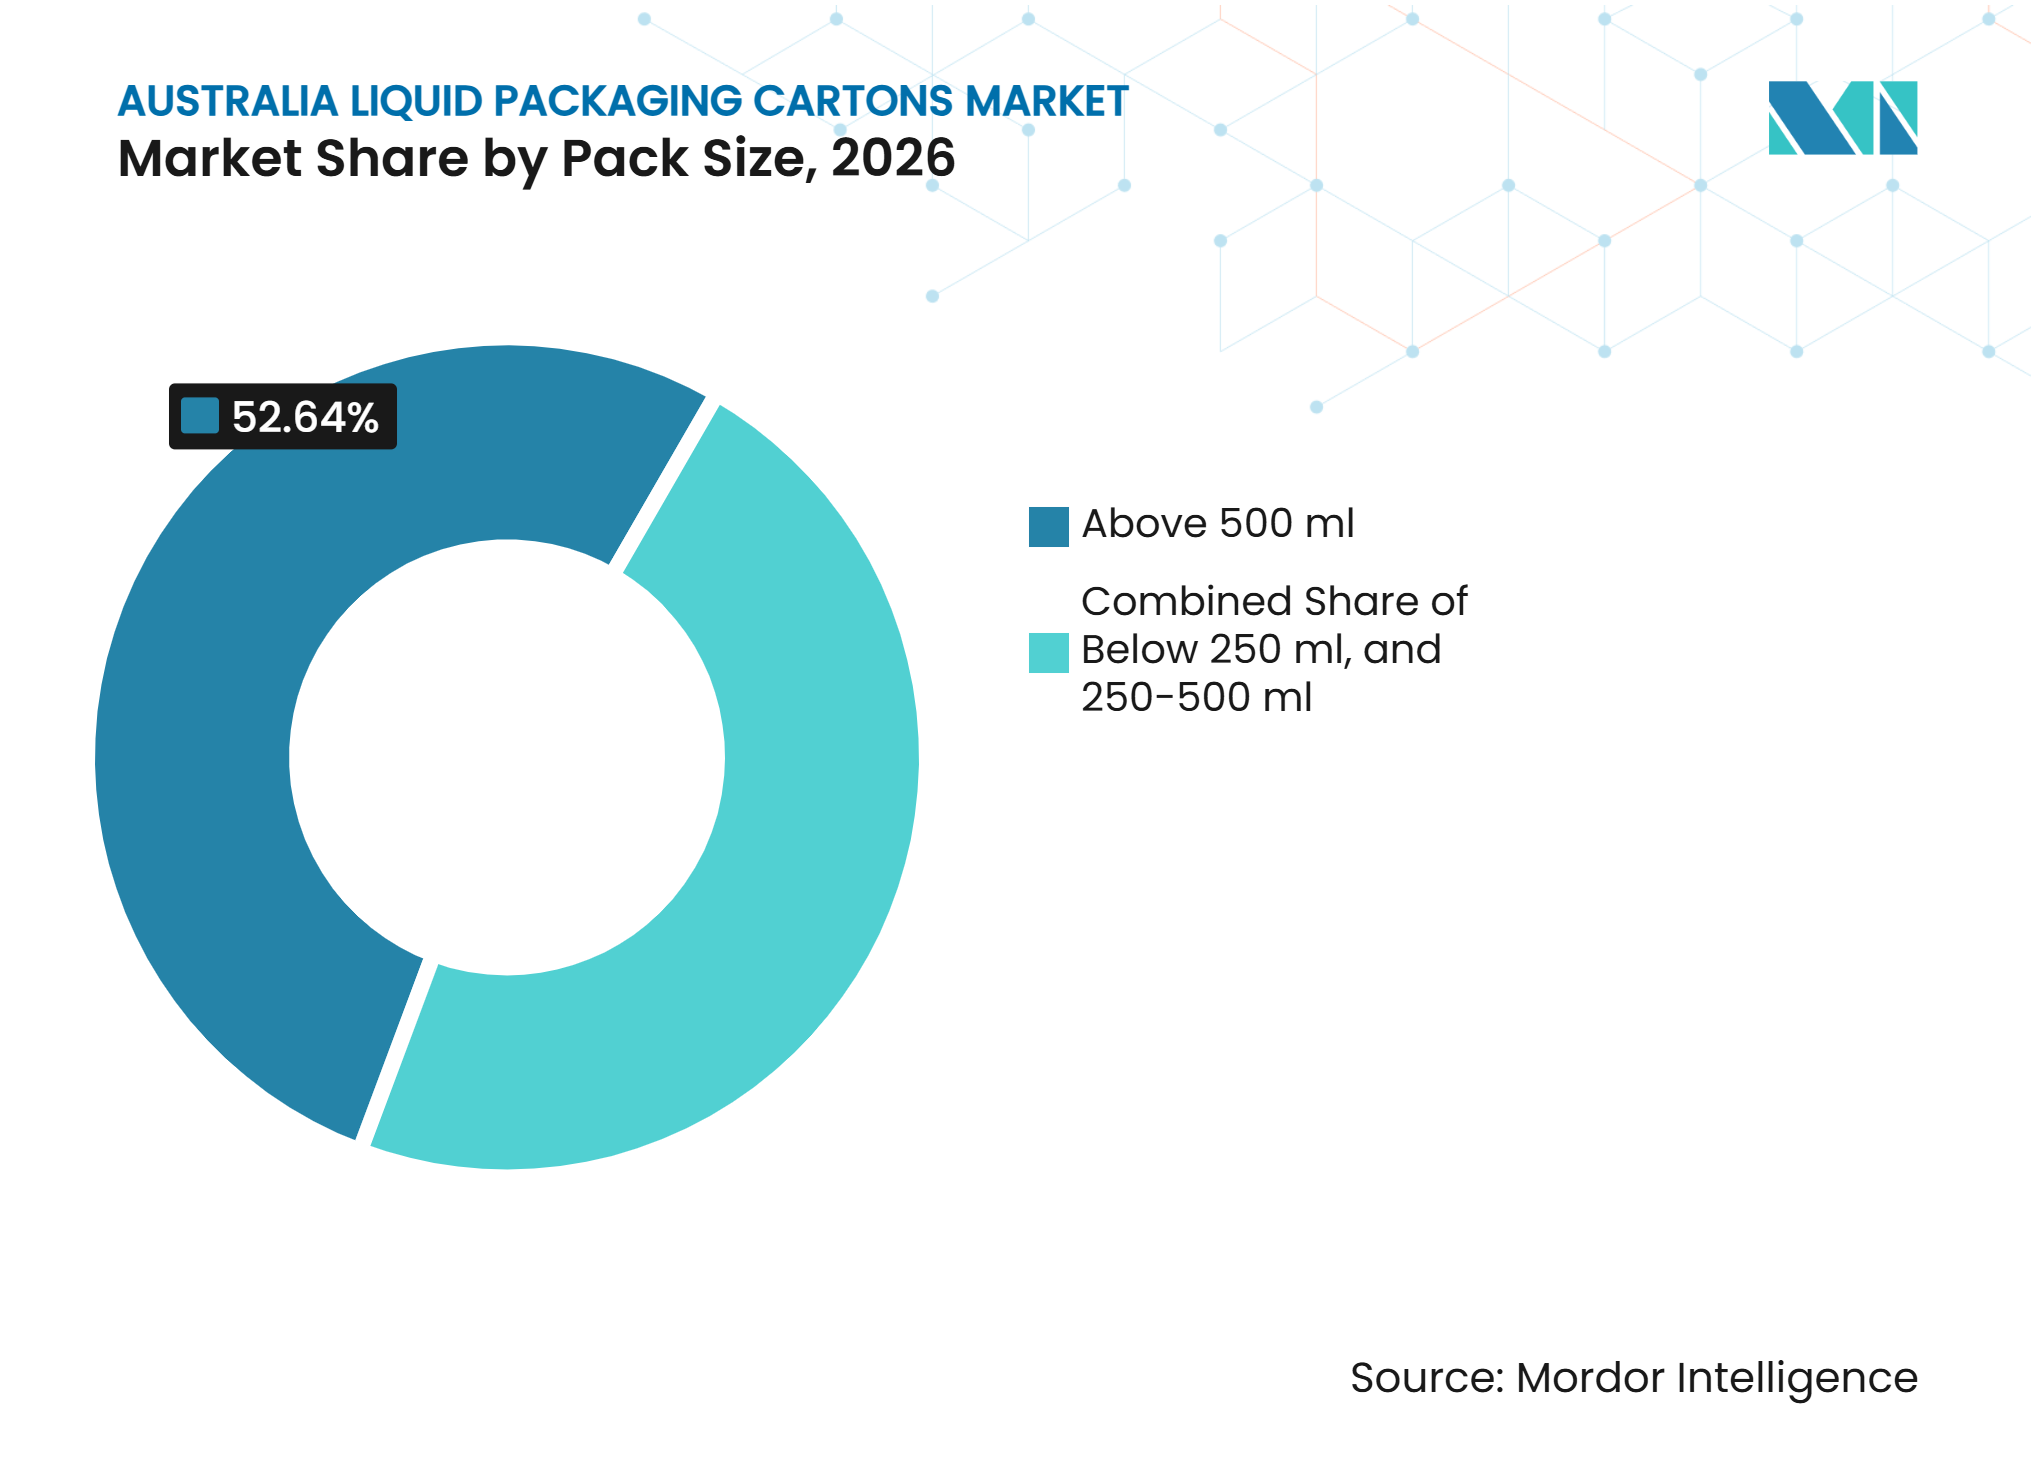
- パックサイズ別では、500ml超のフォーマットが2026年の市場の52.64%を占め、250~500mlパックは2032年にかけて5.74%のCAGRで拡大すると予測されています。
- 地域別では、ビクトリア州、ニューサウスウェールズ州、クイーンズランド州が乳製品加工・飲料製造基盤を通じて需要をリードしており、西オーストラリア州はシングルサーブ無菌充填能力を追加しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 植物性・機能性飲料の成長 | +1.8% | 全国的、ニューサウスウェールズ州、ビクトリア州、クイーンズランド州で最も強い数量増加 | 長期(4年以上) |
| 常温流通および長期保存期間への需要 | +1.2% | 全国的、西オーストラリア州、ノーザンテリトリー、南オーストラリア州農村部で強い恩恵 | 中期(2~4年) |
| 軽量かつスペース効率の高いパックに対する小売業者の需要 | +0.7% | 全国的、高回転率の都市部小売フォーマットで最も関連性が高い | 短期(2年以内) |
| 部分管理型およびオンザゴーフォーマットの成長 | +0.5% | 全国的、都市部のコンビニエンス小売および外食サービスで早期の利益 | 中期(2~4年) |
| 包装の循環性目標とリサイクル主導の再設計 | +0.3% | 全国的、南オーストラリア州、オーストラリア首都特別地域、ニューサウスウェールズ州での早期採用 | 中期(2~4年) |
| オーストラリアの輸出志向型乳製品・飲料加工 | +0.2% | クイーンズランド州、ビクトリア州、西オーストラリア州の乳製品輸出回廊 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
植物性・機能性飲料の成長
植物性飲料は、長期保存包装を必要とする製品の範囲を拡大しています。オーストラリアの植物性乳製品カテゴリーは2025年に5.2%成長し、乳製品カテゴリー全体の3.6%成長を上回り、常温飲料フォーマットへの需要を支えています。オーストラリア液体包装カートン市場は、オーツ麦、アーモンド、マカダミア、大豆、その他の代替品が常温保存フォーマットで一般的に販売されていることから恩恵を受けています。Noumiのイングルバーン工場は、国内および輸出チャネル向けに長期保存植物性飲料を生産しており、この需要が専門的な充填能力に集中していることを示しています。[1] 同社のFY2026投資家向け資料では、植物性製品の輸出売上が9.8%増加したと報告されており、輸出活動と追加の包装需要が結びついていることを示しています。[2] オーストラリア液体包装カートン市場は、ブランドが植物性バリエーションを追加する際に数量を獲得します。これらの製品は既存の無菌システムを活用しながら、チルドおよび常温の小売チャネルに到達できるためです。
常温流通および長期保存期間への需要
常温流通は、プロセッサーが無菌カートンを選択する主要な理由であり続けています。このフォーマットは室温で最長12ヶ月の賞味期限を提供でき、継続的な冷蔵なしに地方コミュニティや輸出先へのサプライヤーのリーチを支援します。米国農務省は、2026年のオーストラリアの牛乳生産量を860万メトリックトンと推定しており、前年比1.4%増となり、長期保存乳製品生産のための供給基盤を維持しています。[3] オーストラリア液体包装カートン市場はこの加工基盤と密接に結びついています。UHT牛乳は、変動する輸送条件下で製品品質を護する包装を必要とするためです。Noumiは、FY2026における乳製品長期保存売上に占める輸出の割合が40.4%となり、FY2025の30.2%から上昇したと述べています。この変化は、カートン需要が地元スーパーマーケット流通を超えたサプライチェーンにますます依存するようになっている理由を示しています。
軽量かつスペース効率の高いパックに対する小売業者の需要
食料品バイヤーは、製品価格とともに包装重量、パレット効率、棚の寸法、輸送コストを評価します。これらの要因は、牛乳やジュースなどの大量販売カテゴリーにおいてカートンフォーマットを有利にします。軽量パックは、重いガラス容器と比較してトラックおよび倉庫の利用効率を向上させることができます。また、長方形の形状は小売業者が棚スペースを整理し、主要製品を効率的に補充するのに役立ちます。オーストラリア液体包装カートン市場は、小売業者が目に見えるブランディングとコンパクトな保管を組み合わせたフォーマットを好む場合に支持されます。この傾向は、頻繁な補充と高い回転率が効率的なパックの価値を高める都市部の店舗において重要です。
部分管理型およびオンザゴーフォーマットの成長
シングルサーブカートンは、家庭用牛乳やジュースを超えて対応可能な製品範囲を拡大しています。250〜500 mlフォーマットは、フードサービス乳製品、RTDコーヒー、プレミアムジュース、ワイン、その他の携帯用飲料に支えられ、2032年まで5.74%のCAGRで拡大すると予測されています。このシフトにより、ブランドは無菌製品をコンビニエンスおよびインパルスチャネルに展開できます。また、小規模生産者が大規模なマルチサーブ包装ランを必要としない製品への参入経路を提供します。オーストラリア液体包装カートン市場は、従来ガラス、缶、またはチルドプラスチックで供給されていたカテゴリーからの需要を取り込むことができます。ポーションコントロールは、個別サービングが有用なスクールミルク、航空機内ケータリング、および施設向けフードサービスにも関連しています。
制約影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| アルミ箔ライニングカートンの回収の断片化 | -0.5% | 全国的、主要都市部の容器デポジット制度ネットワーク外で最も深刻 | 長期(4年以上) |
| 無菌充填エコシステムの高い資本集約性 | -0.4% | 全国的 | 中期(2~4年) |
| 板紙、ポリマー、アルミニウム原材料コストの変動 | -0.3% | オーストラリアのコンバーターに波及するグローバルな混乱 | 短期(2年以内) |
| PET、HDPE、フレキシブルパウチからの構造的競争 | -0.2% | 全国的、常温ジュースおよび乳製品不使用飲料で最も関連性が高い | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
アルミ箔ライニングカートンの回収の断片化
回収は、ペーパーボード、ポリエチレン、およびアルミニウム箔を組み合わせた従来の無菌カートンにとって依然として制約となっています。多くの地域のリサイクルシステムはこの材料構造に必要な専門的な分離能力を持っていません。これは家庭での混乱を招き、カートンリサイクルの主張に対する信頼を低下させる可能性があります。オーストラリア液体包装カートン市場は、消費者が多層パックをリサイクルしにくいと認識した場合、評判上の課題に直面します。この問題は家庭での分別に限らず、リサイクル業者も材料回収において実行可能なリターンを必要とするためです。カートン繊維とアルミ箔の複合材料は、回収された紙やアルミニウムのクリーンなストリームよりも価値が低い場合があります。
無菌充填エコシステムの高い資本集約性
無菌カートン生産には、専門的な充填、滅菌、洗浄、検査、およびメンテナンスシステムが必要です。これにより、中小規模の食品・飲料メーカーにとって重大な投資障壁が生じます。これらの企業は、チルドフォーマット、パウチ、または外部委託生産の方がアクセスしやすいと感じる場合があります。この制約は、ブランドが不確実な数量予測や複数のパッケージサイズを抱えている場合に特に関連します。オーストラリア液体包装カートン市場は、確立された充填インフラを持つ大規模な乳製品・飲料プロセッサーに集中したままになる可能性があります。新規参入者は、常温保存カテゴリーに参加するためにコントラクト充填を必要とすることが多いです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
素材設計の変化の中で無菌フォーマットがリード無菌カートンは2026年に市場の54.38%を占め、2032年まで5.68%のCAGRで成長すると予測されています。この地位は、常温保存牛乳、ジュース、植物性飲料、および液体食品における役割を反映しています。このカテゴリーは、長距離国内ルートおよび輸出回廊にわたる常温流通への需要から恩恵を受けています。また、冷蔵ラックへの依存を低減するフォーマットへの小売業者の関心からも恩恵を受けています。無菌フォーマットにおけるオーストラリア液体包装カートン市場規模は、保管および輸送中に信頼性の高い製品保護を必要とするプロセッサーによって牽引されています。
SIGは2025年7月に、1リットルのマルチサーブパック向けにアルミニウム層を使用しないフルバリア無菌カートン材料「Terra Alu-free + Full Barrier」を発売しました。この材料は80%以上の紙を含み、森林由来のポリマーと組み合わせることで、標準的なSIGマルチサーブ無菌カートンのカーボンフットプリントを最大61%削減できます。この発は、長期保存パックに期待されるバリア性能を維持しながら、アルミニウムへの依存を低減するため重要です。サプライヤーはこのような再設計を活用して、回収の見通しを改善し、材料リスクを管理しています。また、主要製品タイプが既存の需要のみに依存するのではなく、積極的な技術変革を遂げていることも示しています。


用途別:
乳製品が数量を支える一方、植物性飲料が台頭牛乳は2026年のオーストラリア液体包装カートン市場規模の46.29%を占めました。このシェアは、ビクトリア州、ニューサウスウェールズ州、クイーンズランド州における確立されたUHTおよび長期保存乳製品加工基盤を反映しています。このフォーマットは、国内流通および輸出向けに常温賞味期限を必要とする牛乳製品を支援します。米国農務省は2026年のオーストラリアの牛乳生産量を860万メトリックトンと予測しており、乳製品プロセッサーの原材料基盤を維持しています。消費者と小売業者がマルチサーブ長期保存フォーマットを引き続き使用するため、牛乳は主要な数量用途であり続けるでしょう。
植物性飲料は、2027〜2032において最も速い用途CAGRである5.82%を記録すると予測されています。このセグメントには、アーモンド、オーツ麦、マカダミア、大豆、ココナッツ、および関連製品が含まれます。Noumiのイングルバーン工場は、小売および輸出チャネル向けに長期保存植物性飲料を提供しているため、有用な事例です。これらの製品は通常、常温保存保護を必要とし、無菌カートン能力との直接的な結びつきを生み出しています。この用途のシェア上昇は、コア乳製品需要基盤を置き換えることなく成長を加えるため重要です。
パックサイズ別:
マルチサーブフォーマットが規模を維持する一方、250~500mlパックが拡大500 ml超のフォーマットは2026年に市場の52.64%を占めました。このセグメントは、主要な食料品チャネルで販売されるマルチサーブUHT牛乳およびジュースが牽引しています。1リットルおよび1.5リットルパックは、乳製品やパントリー飲料を購入する家庭にとって馴染みのある購入単位であり続けています。その寸法は、確立された小売棚、倉庫システム、および補充プロセスに適合しています。これにより、マルチサーブカートンは主流の食料品小売全体にわたるカートン数量の盤となっています。
250〜500 mlセグメントは、2027〜2032年において5.74%のCAGRで拡大すると予測されています。フードサービス乳製品、RTDコーヒー、プレミアムジュース、シングルサーブワイン、および携帯用飲料製品に支えられています。このサイズ範囲は、コンビニエンス小売や消費者が1人分を求める場面に適しています。また、飲料メーカーが標準的なマルチサーブパックとは異なるフォーマットを導入することも可能にします。オーストラリア液体包装カートン市場は、これらの新たな用途がプレミアムおよびオンザゴーカテゴリーにおけるカートンの役割を広げることで恩恵を受けています。

地域分析
ビクトリア州、ニューサウスウェールズ州、クイーンズランド州
ビクトリア州、ニューサウスウェールズ州、クイーンズランド州は、オーストラリア液体包装カートン市場のコア製造基盤を形成しています。ビクトリア州のギップスランドおよびマレー・ダーリング地域は、UHTおよび長期保存製品向けの生乳を供給しています。NoumiのShepparton施設は長期保存乳製品牛乳を生産し、24カ国に輸出しており、国内加工と海外需要の重要なリンクとなっています。ニューサウスウェールズ州は、NoumiのIngleburnサイトを通じて専門的な植物性飲料生産を加えています。Raboankは、2025/26年のオーストラリアの液体牛乳輸出が前年比9%増加し、ビクトリア州での改善とニューサウスウェールズ州での強い結果があったと報告しました。クイーンズランド州は、特に250~500mlフォーマットで機能性飲料とRTD製品に貢献しています。これらの州は合わせて、乳製品の規模、専門的な飲料生産、大規模な消費者市場へのアクセスを組み合わせています。
西オーストラリア州
西オーストラリア州は、消費地から部分管理型無菌飲料の生産・輸出ハブへと発展しています。同州は、ワイン、RTD、プレミアム飲料製品を対象とした能力を追加しているため、オーストラリア液体包装カートン市場に関連しています。地域の契約充填能力は、小規模メーカーがフルの充填ラインを所有することなく無菌フォーマットにアクセスするのを助けることができます。この地域はまた、輸出志向の食品・飲料活動のための立地からも恩恵を受けています。長い国内ルートと輸出輸送が常温保存の価値を高めるため、このフォーマットは西オーストラリア州で有用です。容器デポジット制度の拡大は、飲料フォーマット全体で回収インセンティブを強化できます。これらの条件は、小型カートンと新しい飲料用途における同州の新興の役割を支えています。
南オーストラリア州、タスマニア州、オーストラリア首都特別地域、ノーザンテリトリー
南オーストラリア州、タスマニア州、オーストラリア首都特別地域、ノーザンテリトリーは、飲料加工の同様の集中を通じてではなく、リサイクル政策と回収システムを通じて需要に影響を与えています。タスマニア州がRecycle Rewardsを開始した2025年に、オーストラリアは容器デポジット制度の完全なカバレッジを達成しました。南オーストラリア州の成熟した払い戻しシステムは、他の管轄区域に長年のモデルを提供しています。オーストラリア首都特別地域は、プレーン牛乳と大型純ジュース容器の除外を除き、3リットルまでのほとんどの飲料容器をカバーしています。これらのルールは、ブランドがカートンフォーマットの回収経路とコンプライアンス要因をどのように評価するかに影響を与えます。食品・飲料カートンアライアンスのリサイクル設計ガイダンスは、より多くのリサイクル可能な液体カートンの開発をサポートする素材固有のフレームワークを提供します。州の回収プログラムと専門リサイクルルートがさらに発展すれば、オーストラリア液体包装カートン市場における紙主体設計のシェアが改善する可能性があります。
競争環境
市場集中度
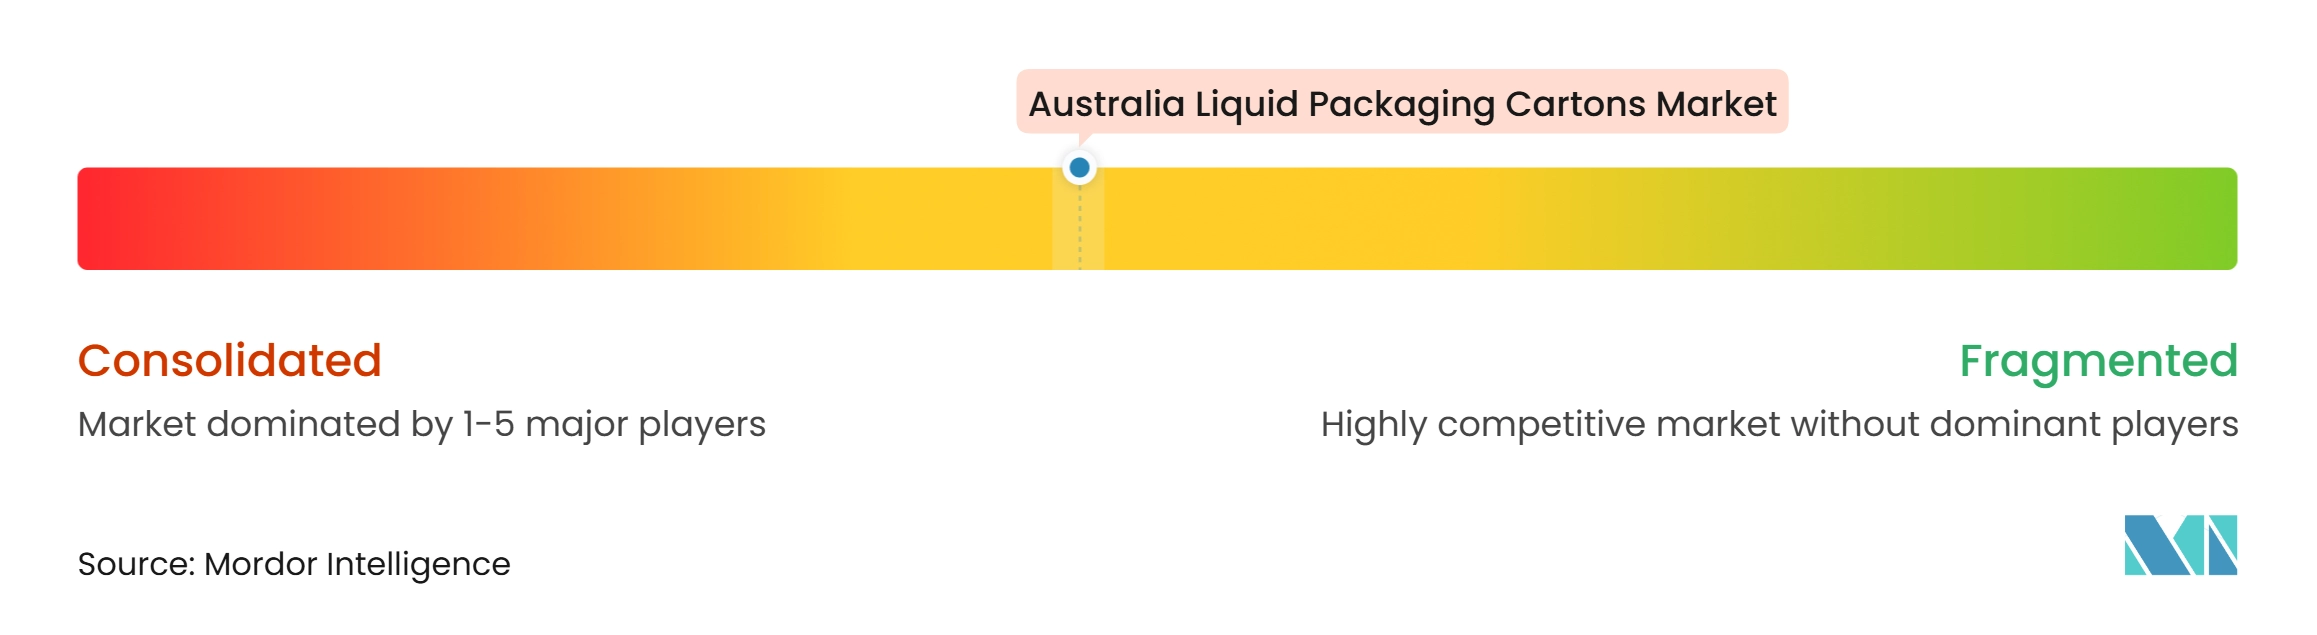
オーストラリア液体包装カートン市場は、プレミアム無菌端において適度に集中しています。Tetra Pakは、長期的な顧客関係、幅広いカートンフォーマット、統合された充填ラインエコシステムを通じて強い地位を持っています。SIGは、アデレードでの存在感、地域製品開発、リサイクル対応フォーマットへの注力によって差別化しています。Elopakは冷蔵および非無菌用途に対応しながら、常温流通向けのアルミニウムフリーカートン設計も提供しています。各サプライヤーの競争上の地位は、フォーマットのパフォーマンス、サービス能力、地域のリサイクル期待を満たす能力によって形成されています。小規模および独立した無菌コンバーターは、バイヤーが標準的なUHTフォーマットの代替ソースを求める場合に競争できます。
SIGは、競争の焦点がどのように変化しているかを示すいくつかの戦略的な動きを行っています。2025年7月のTerra Alu-free + Full Barrierの発売は、アルミニウム層なしで80%以上の紙含有量を持つ完全バリア1リットルカートンを提供しました。2025年8月、SIGはHill-Smith Family Estates、Vinarchy、DeBortoli Wines、Calabria Family Winesとともにオーストラリア初のリサイクル対応バッグインボックスワイン包装を開発しました。SIGはまた、2025年7月にPulPacと提携し、ドライモールドファイバー技術を使用した無菌カートン向けの紙ベースのクロージャーを開発しました。これらの動きは、素材、クロージャー、リサイクル互換性が競争の主要な領域になりつつあることを示しています。また、常温包装の基本的な価値を変えることなく、より高い紙含有量へのシフトを支えています。
食品・飲料カートンアライアンスの2025年リサイクル設計ガイドラインは、より良いリサイクル可能性の結果を求めるブランドとコンバーターに共通のフレームワークを加えます。これにより、明確なリサイクル文書や互換性のある素材を提供できないサプライヤーに対して参入障壁が生じる可能性があります。企業はまた、バリア性能を維持しながら板紙、ポリマー、アルミニウムの原材料コストを管理する必要があります。バイヤーは、充填設備、素材供給、設計変更、コンプライアンスニーズをまとめてサポートできるサプライヤーを好む可能性があります。したがって、オーストラリア液体包装カートン産業は、製品供給だけでなく技術サービスを通じても競争しています。
オーストラリア液体包装カートン産業のリーダー企業
-
Tetra Pak International S.A.
-
SIG Group AG
-
Elopak ASA
-
Greatview Aseptic Packaging Company Limited
-
Nippon Paper Industries Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
オーストラリア液体包装カートン市場 このレポートでカバーされる企業
- Tetra Pak International S.A.
- SIG Group AG
- Elopak ASA
- Greatview Aseptic Packaging Company Limited
- Nippon Paper Industries Co., Ltd.
- Oji Holdings Corporation
- IPI S.r.l.
- Lamipak International Co., Ltd.
- UFlex Limited
- Stora Enso Oyj
- Shandong Bihai Packaging Materials Co., Ltd.
- Southern Packaging Group Co., Ltd.
- Lami Packaging (Kunshan) Co., Ltd.
- Qingdao Likang Food Packaging Technology Co., Ltd.
最近の産業開発事情 オーストラリア液体包装カートン市場
- 2026年10月:Alternicq LimitedはPulpex Limitedと提携し、パルプ繊維ボトル技術を導入し、オーストラリアを含む拡大機会を評価しました。このパートナーシップは、カートンフォーマットと競合・補完する繊維ベースの液体包装への投資を反映しています。リサイクル可能で再生可能な素材への注力は、オーストラリアの飲料・液体食品セクターにおける繊維ベース包装のイノベーションと需要を支える可能性があります。
- 2026年10月:Pact GroupとALDIは、オーストラリア最大級のリサイクル包装イニシアチブの1つを開始し、年間1,900万本以上の家庭用製品ボトルに最大50%の地域リサイクルプラスチックを組み込みました。このイニシアチブは、小売業者とブランドの間で循環型包装、リサイクルコンテンツ、持続可能性への注目が高まっていることを反映しています。これらのトレンドは、液体カートンを含む広範な液体包装産業全体の包装素材の選択に影響を与えており、環境に配慮した包装ソリューションへの需要を加速させています。
- 2025年7月:SIG Group AGは、アルミニウム層なしで80%以上の紙から作られた1リットルのマルチサーブパック向けの世界初の完全バリア無菌カートン素材であるSIG Terra Alu-free + Full Barrierを商業的に発売しました。この素材は、森林由来のポリマーと組み合わせることで標準的なSIG無菌カートンのカーボンフットプリントを最大61%削減し、既存のSIG充填ラインで軽微な低コストの適応により世界規模で利用可能です。
- 2025年7月:SIG Group AGとPulPacは、ドライモールドファイバー技術を使用して無菌カートン向けの紙ベースのクロージャーを開発・拡大するための独占的パートナーシップを発表し、従来のプラスチッククロージャーと同等のパフォーマンスを目指しています。このプログラムは、2030年までに無菌カートンの紙含有量90%達成というSIGのコミットメントを支えており、2025年に設定されたクロージャーを除く紙含有量85%の中間目標があります。
オーストラリア液体包装カートン市場レポートの範囲
オーストラリア液体包装カートン市場は、液体飲料および食品の安全な保管、輸送、流通のために設計された板紙ベースの包装ソリューションの製造と供給を包含しています。これらのカートンは、製品保護、長期保存期間の延長、便利な取り扱いを提供しながら、効率的な包装と流通をサポートします。市場には、製品の鮮度を維持し、汚染を防ぎ、進化する食品安全と持続可能性の要件を満たすために設計された包装ソリューションが含まれます。包装飲料の消費増加、便利で常温保存可能な製品への需要増加、リサイクル可能な包装素材へのシフトが、オーストラリア全体の市場成長を促進しています。
オーストラリア液体包装カートン市場レポートは、製品タイプ(無菌カートン、非無菌カートン)、用途(牛乳、ジュース、植物性飲料、牛乳を除く乳製品、エネルギー・機能性飲料、液体食品、その他の用途)、パックサイズ(250ml未満、250~500ml、500ml超)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 無菌カートン |
| 非無菌カートン |
| 牛乳 |
| ジュース |
| 植物性飲料 |
| 乳製品(牛乳を除く) |
| エネルギー・機能性飲料 |
| 液体食品 |
| その他の用途 |
| 250ml未満 |
| 250~500ml |
| 500ml超 |
| 製品タイプ別 | 無菌カートン |
| 非無菌カートン | |
| 用途別 | 牛乳 |
| ジュース | |
| 植物性飲料 | |
| 乳製品(牛乳を除く) | |
| エネルギー・機能性飲料 | |
| 液体食品 | |
| その他の用途 | |
| パックサイズ別 | 250ml未満 |
| 250~500ml | |
| 500ml超 |
レポートで回答される主要な質問
オーストラリア液体包装カートン市場の規模はどのくらいですか?
オーストラリア液体包装カートン市場は2026年に105.21 ミリオン 米ドルと評価され、4.92%のCAGRで2032年までに140.29 ミリオン 米ドルに達すると予測されています。
オーストラリア液体包装カートンの需要をリードしている製品タイプはどれですか?
無菌カートンが2026年に54.38%のシェアでリードしており、2032年にかけて5.68%のCAGRで成長すると予測されています。
オーストラリア液体包装カートンで最も急速に成長している用途はどれですか?
植物性飲料は、2027年から2032年の間に最高の用途CAGRである5.82%を記録すると予測されています。
無菌カートンがオーストラリアの飲料メーカーにとって重要な理由は何ですか?
最長12ヶ月の常温保存期間を提供でき、メーカーが長い国内流通ルートと輸出出荷を管理するのに役立ちます。
オーストラリアで液体包装カートンの最も急速に成長しているパックサイズはどれですか?
250~500mlセグメントは、ポータブル飲料および外食サービス用途に牽引され、2032年にかけて5.74%のCAGRで拡大すると予測されています。
オーストラリアにおける無菌カートンのより広い採用を制限しているものは何ですか?
アルミ箔ライニングカートンの不均一な回収と無菌充填システムの高い資本コストが主な制約として残っています。