
Größe und Marktanteil des australischen Marktes für Flüssigkeitsverpackungskartons
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
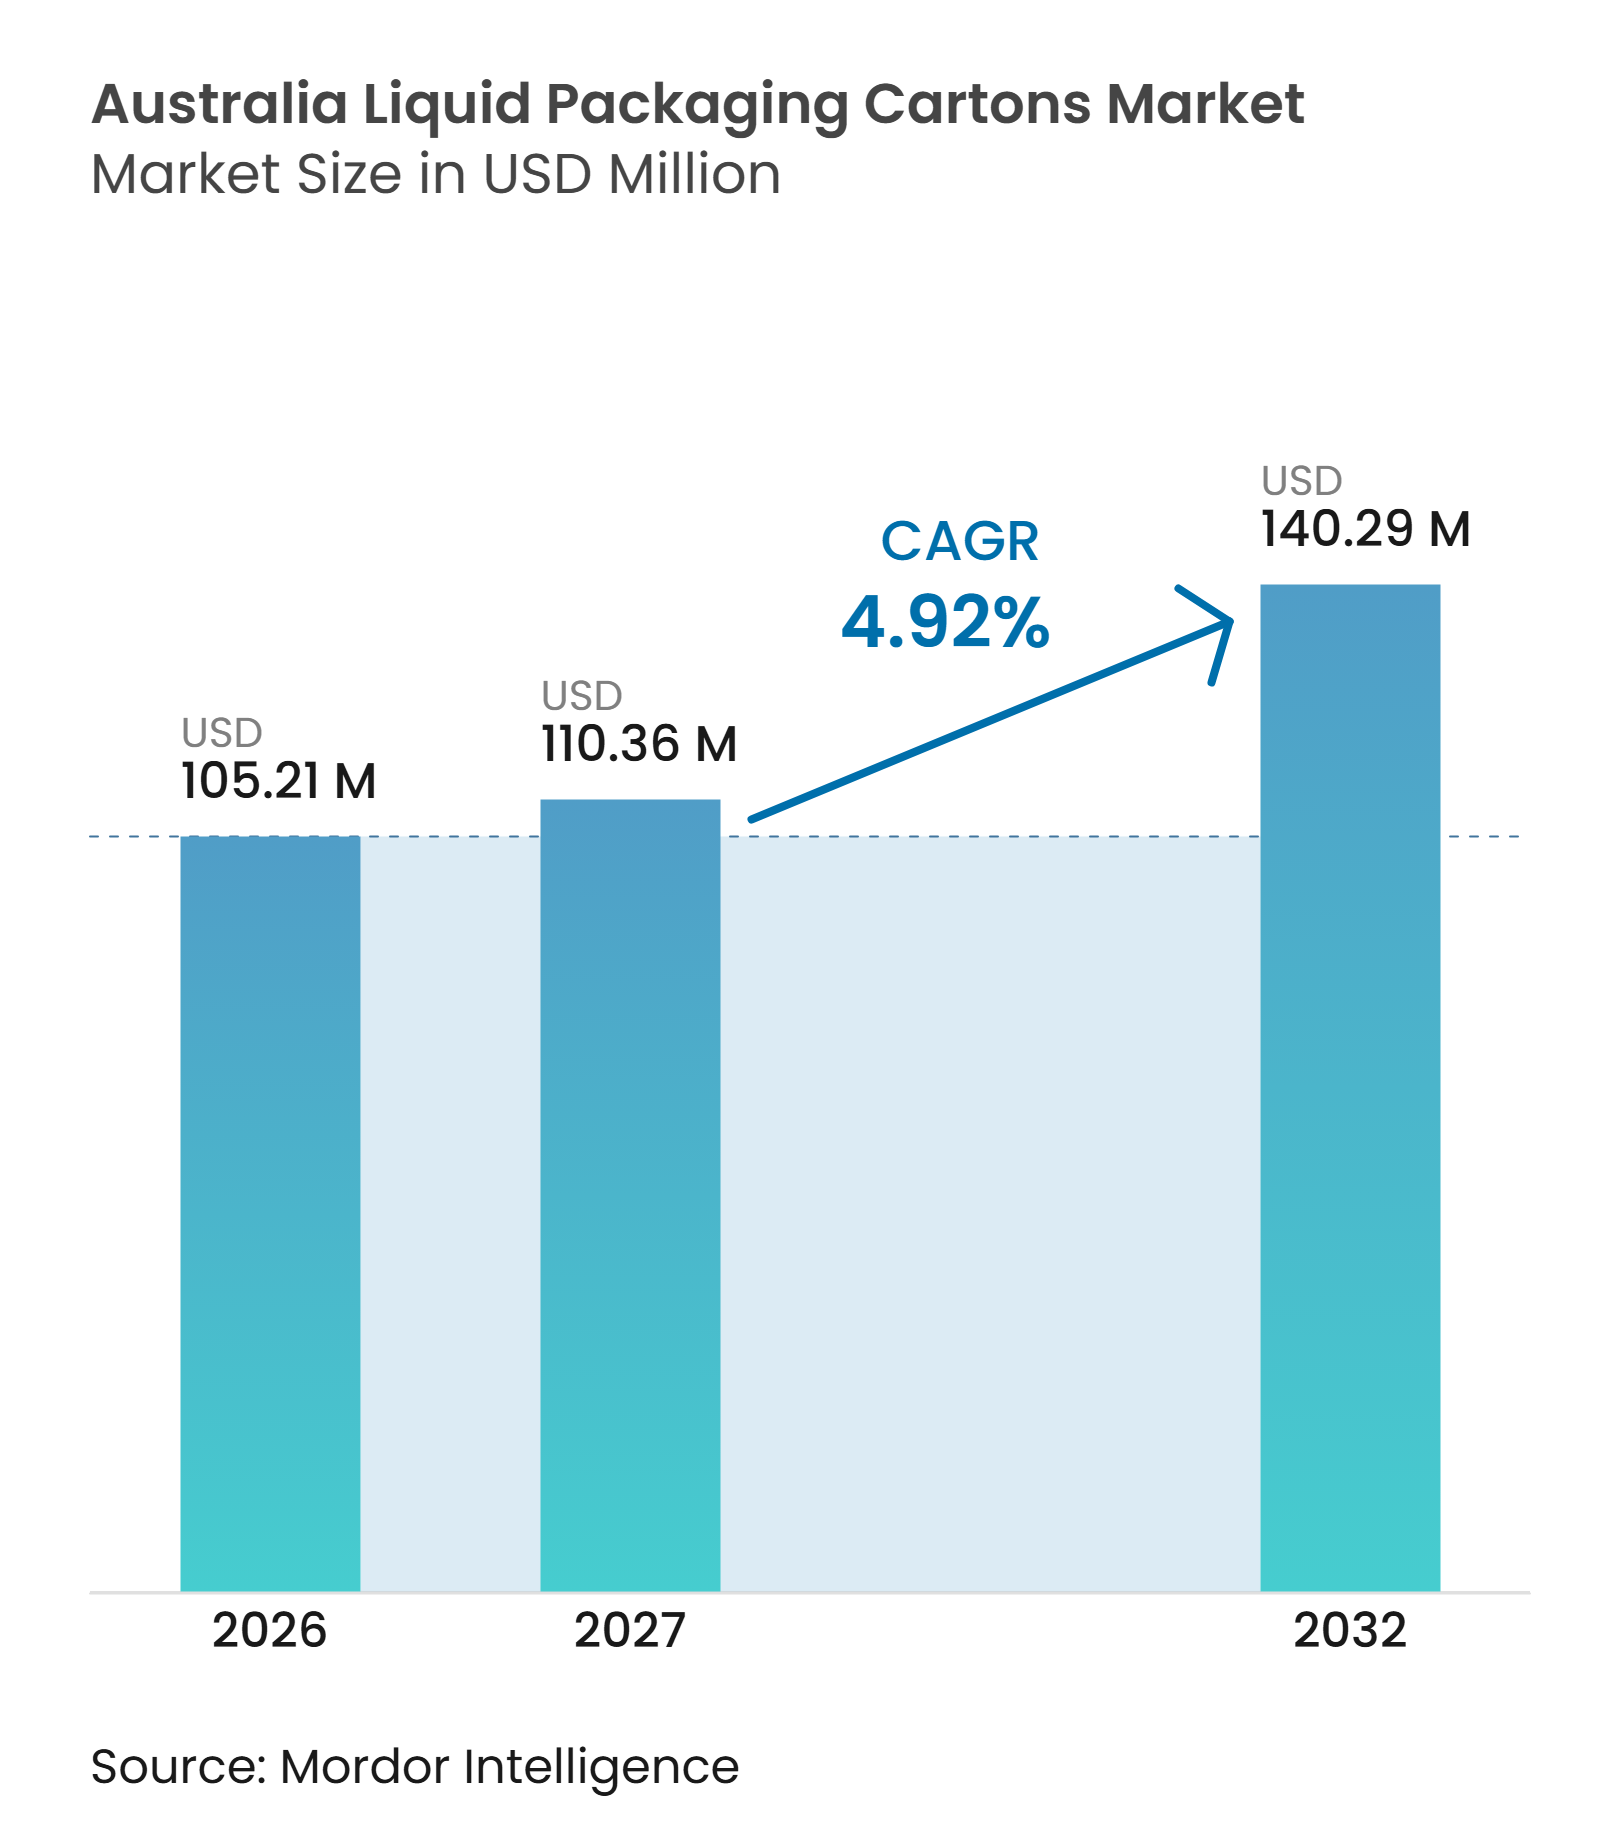
| Marktgröße im Basisjahr (2026) | 105.21 Millionen US-Dollar |
| Marktgröße (2027) | 110.36 Millionen US-Dollar |
| Marktgröße (2032) | 140.29 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.92 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des australischen Marktes für Flüssigkeitsverpackungskartons von Mordor Intelligence
Die Größe des australischen Marktes für Flüssigkeitsverpackungskartons wird im Jahr 2026 auf 105,21 Millionen USD bewertet und soll bis 2032 auf 140,29 Millionen USD anwachsen, mit einem CAGR von 4,92 % im Zeitraum 2027–2032. Aseptische Formate profitieren von der Notwendigkeit, haltbare Getränke über weite Strecken ohne eine gekühlte Lieferkette zu transportieren. Dieser Vorteil ist für Milchprodukte, Säfte, pflanzenbasierte Getränke und exportorientierte Getränkeproduktion relevant. Einzelhändler schätzen auch Verpackungen, die den Lagerraum effizient nutzen und das Frachtgewicht im Vergleich zu Glasformaten reduzieren. Die Neugestaltung von Materialien wird zu einem zentralen Wettbewerbsfaktor für Lieferanten, da Kartonhersteller ihren Aluminiumeinsatz reduzieren und den Papieranteil erhöhen möchten. Der australische Markt für Flüssigkeitsverpackungskartons verbindet daher eine stabile Nachfrage aus etablierten Milchprodukten mit neuen Anwendungsfällen bei Einzelportions-, Funktions- und pflanzenbasierten Getränken.
Wichtigste Erkenntnisse des Berichts
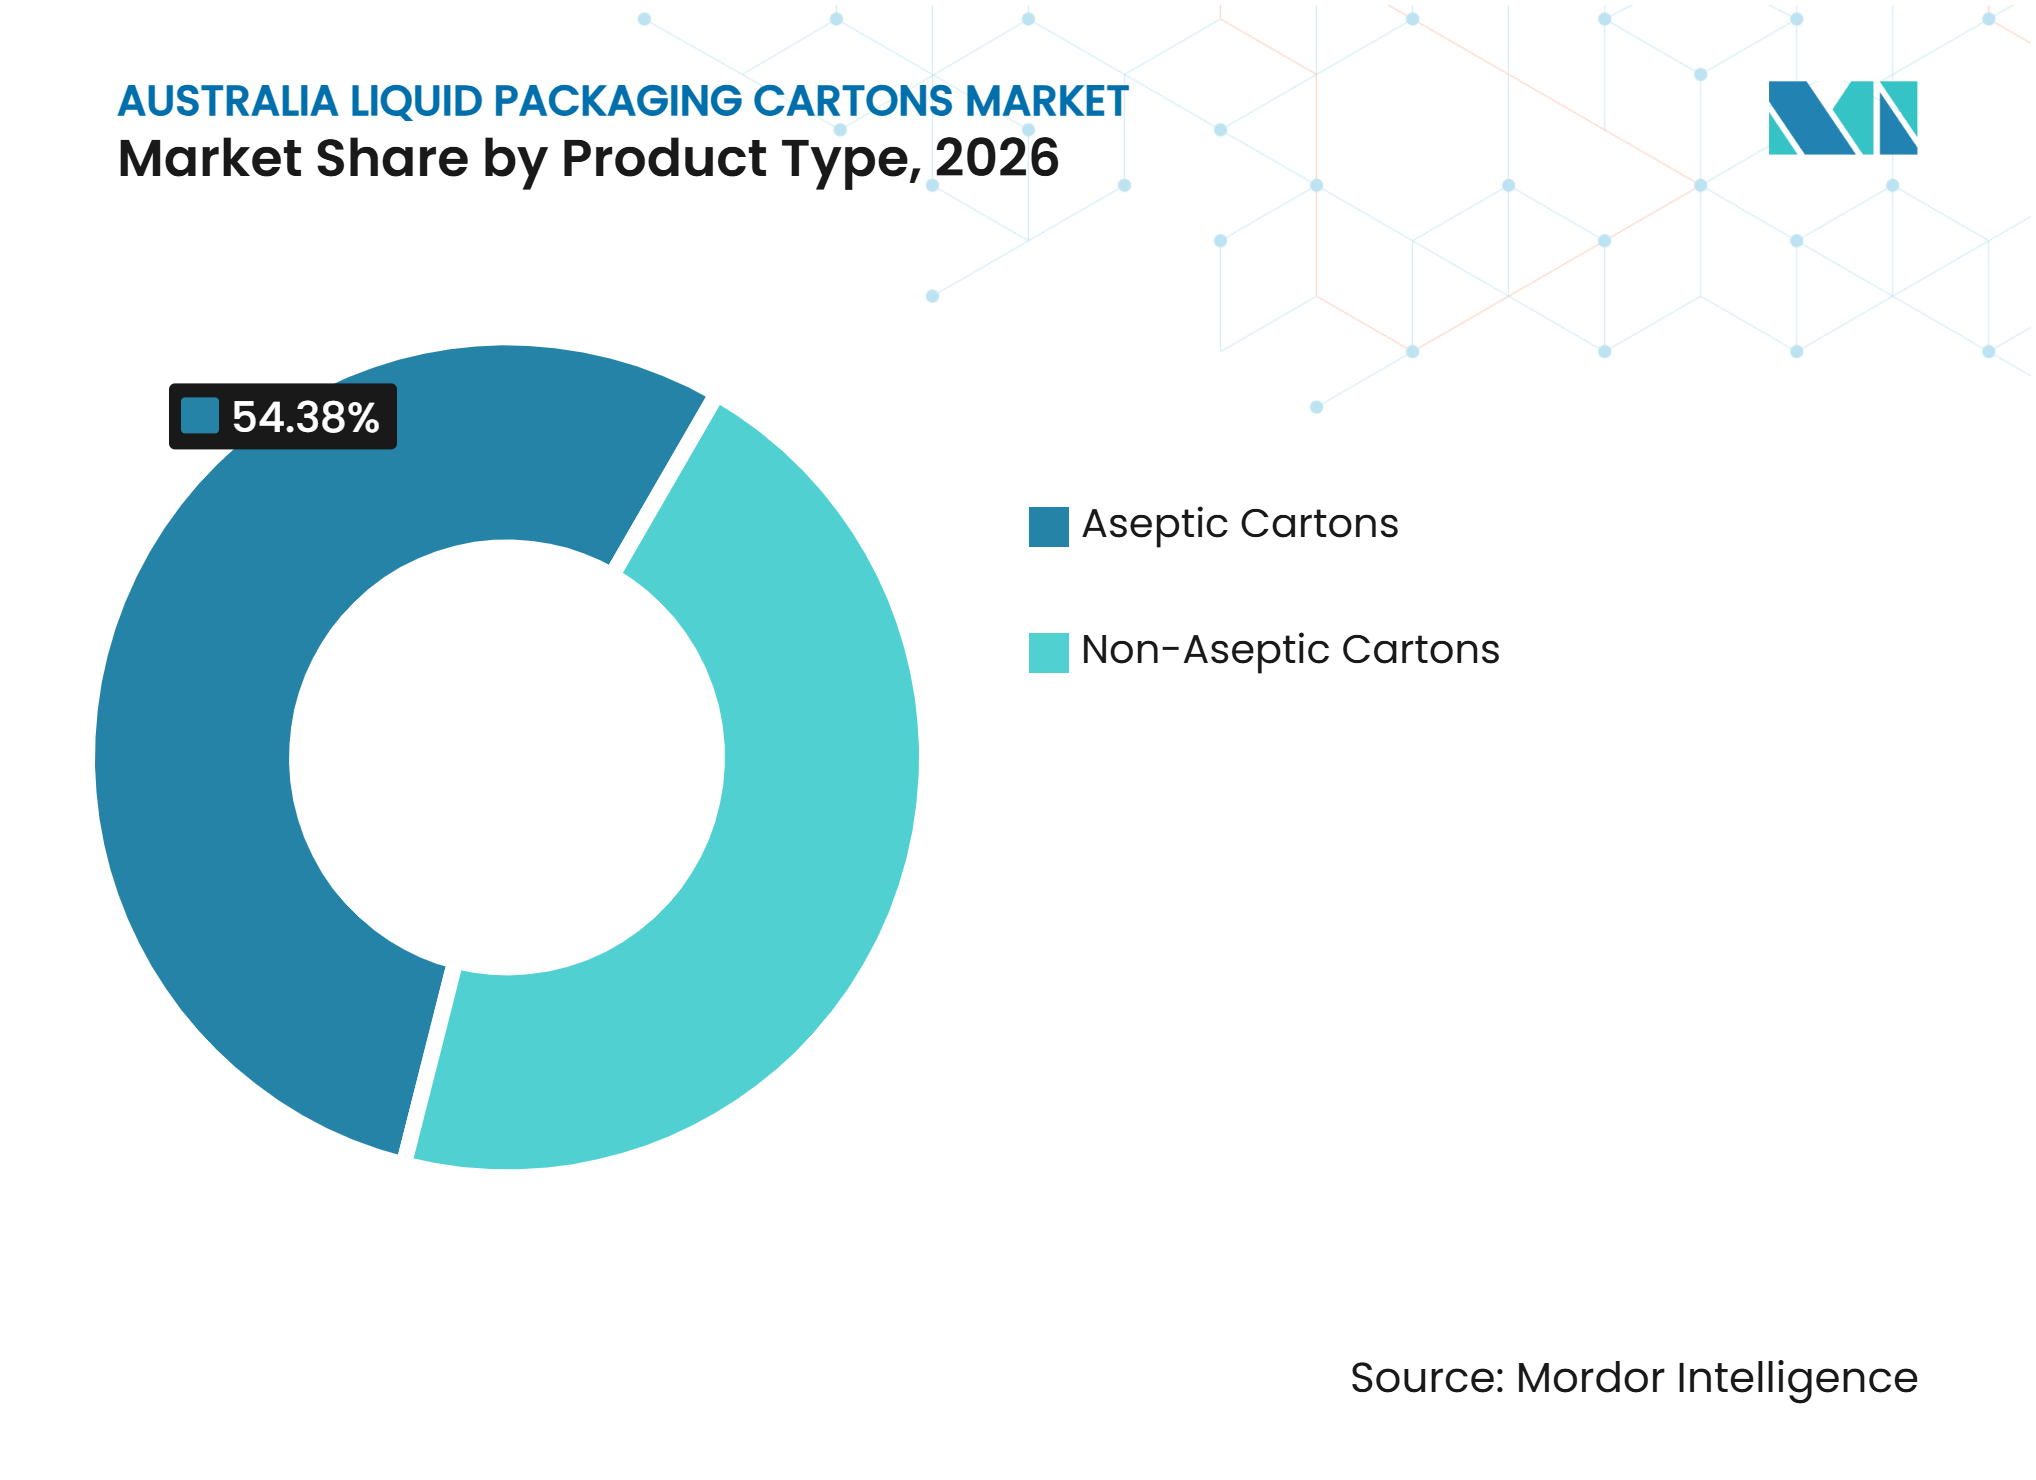
- Nach Produkttyp hielten aseptische Kartons im Jahr 2026 einen Marktanteil von 54,38 % am australischen Markt für Flüssigkeitsverpackungskartons und sollen bis 2032 mit einem CAGR von 5,68 % wachsen.
- Nach Anwendung entfiel auf Milch im Jahr 2026 ein Anteil von 46,29 % an der Marktgröße des australischen Marktes für Flüssigkeitsverpackungskartons, während pflanzenbasierte Getränke bis 2032 den höchsten CAGR von 5,82 % verzeichnen sollen.
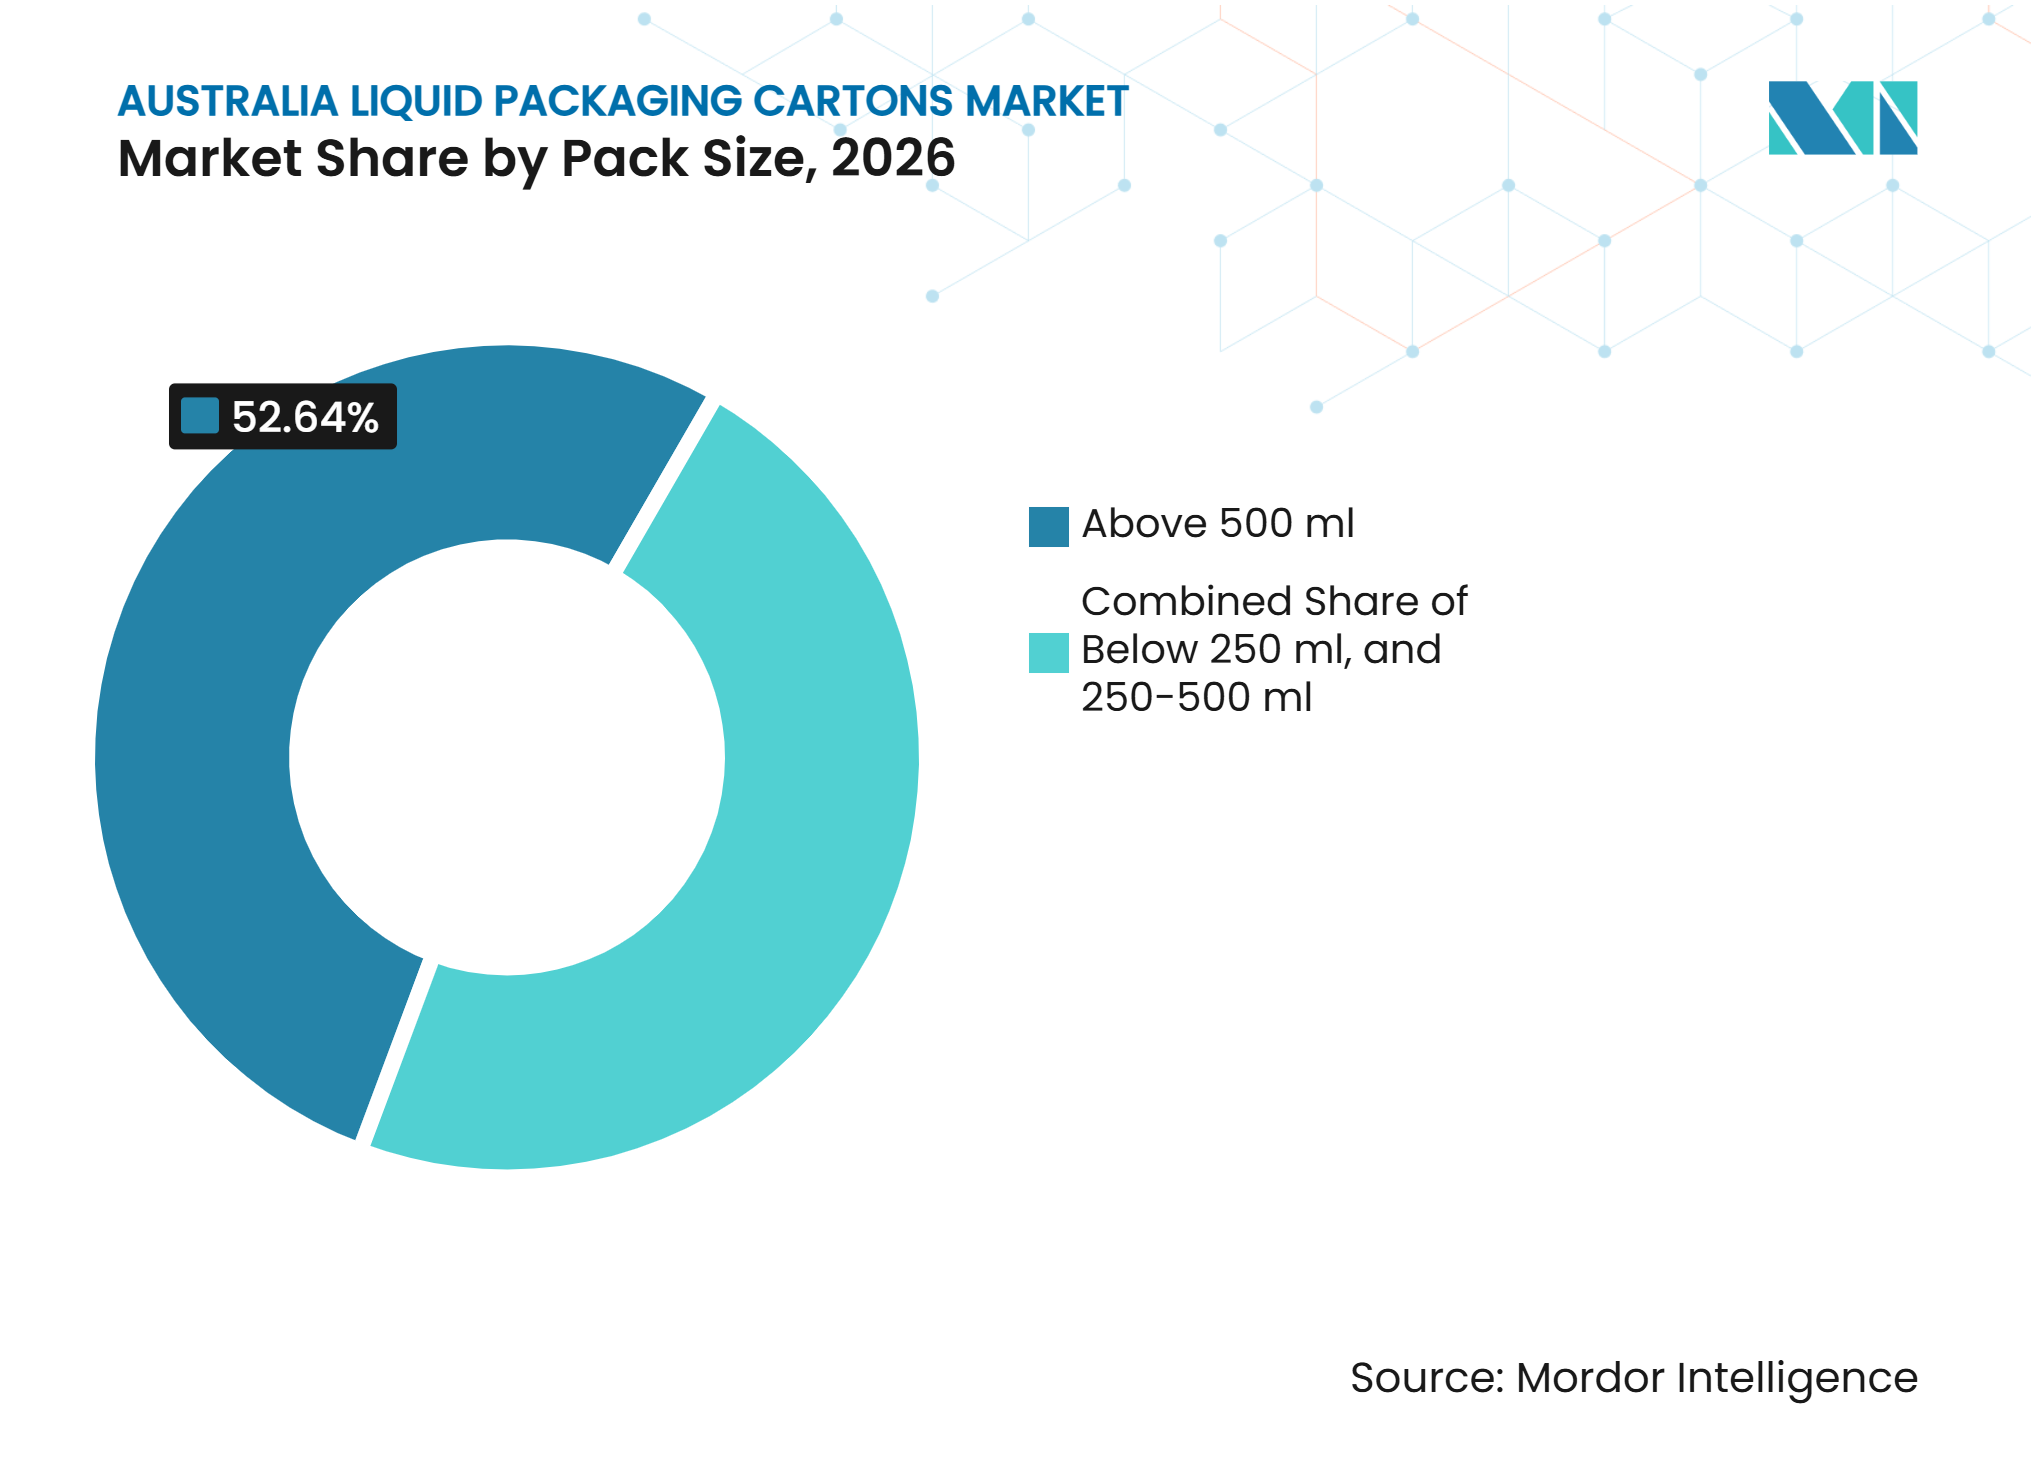
- Nach Packungsgröße hielten Formate über 500 ml im Jahr 2026 einen Marktanteil von 52,64 %, während 250–500-ml-Verpackungen bis 2032 mit einem CAGR von 5,74 % wachsen sollen.
- Nach Geografie führen Victoria, New South Wales und Queensland die Nachfrage durch ihre Milchverarbeitungs- und Getränkeherstellungsbasis an, während Western Australia aseptische Abfüllkapazitäten für Einzelportionen aufbaut.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum bei pflanzenbasierten und funktionellen Getränken | +1.8% | National, mit den stärksten Volumenzuwächsen in New South Wales, Victoria und Queensland | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Umgebungsverteilung und verlängerter Haltbarkeit | +1.2% | National, mit starkem Nutzen in Western Australia, Northern Territory und dem ländlichen South Australia | Mittelfristig (2–4 Jahre) |
| Einzelhandelspräferenz für leichte, platzsparende Verpackungen | +0.7% | National, am relevantesten in umsatzstarken städtischen Einzelhandelsformaten | Kurzfristig (≤ 2 Jahre) |
| Wachstum bei portionskontrollierten und unterwegs konsumierbaren Formaten | +0.5% | National, mit frühen Zuwächsen im städtischen Convenience-Einzelhandel und in der Gastronomie | Mittelfristig (2–4 Jahre) |
| Kreislaufwirtschaftsziele für Verpackungen und recyclinggerechtes Redesign | +0.3% | National, mit früher Einführung in South Australia, Australian Capital Territory und New South Wales | Mittelfristig (2–4 Jahre) |
| Exportorientierte australische Milch- und Getränkeverarbeitung | +0.2% | Milchexportkorridore in Queensland, Victoria und Western Australia | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum bei pflanzenbasierten und funktionellen Getränken
Pflanzenbasierte Getränke erweitern das Sortiment an Produkten, die eine Langzeitverpackung erfordern. Die pflanzenbasierte Milchkategorie in Australien wuchs 2025 um 5,2 %, während die breitere Milchkategorie um 3,6 % wuchs, was die Nachfrage nach Umgebungstemperatur-Getränkeformaten unterstützt. Der australische Markt für Flüssigkeitsverpackungskartons profitiert davon, dass Hafer-, Mandel-, Macadamia-, Soja- und andere Alternativen häufig in haltbaren Formaten verkauft werden. Der Standort Ingleburn von Noumi produziert langlebige pflanzenbasierte Getränke für den Inlands- und Exportmarkt und zeigt, wie diese Nachfrage auf spezialisierte Abfüllkapazitäten konzentriert ist.[1] Das Investorenmaterial für das Geschäftsjahr 2026 berichtete, dass die pflanzenbasierten Exportumsätze um 9,8 % gestiegen sind, was die Exportaktivität mit einer zusätzlichen Verpackungsnachfrage verknüpft.[2] Der australische Markt für Flüssigkeitsverpackungskartons gewinnt an Volumen, wenn Marken pflanzenbasierte Varianten einführen, da diese Produkte bestehende Aseptik-Systeme nutzen können und gleichzeitig gekühlte und Umgebungstemperatur-Einzelhandelskanäle erreichen.
Nachfrage nach Umgebungsverteilung und verlängerter Haltbarkeit
Die Umgebungstemperatur-Distribution bleibt ein wesentlicher Grund, warum Verarbeiter aseptische Kartons wählen. Das Format kann eine Haltbarkeit von bis zu 12 Monaten bei Raumtemperatur bieten und hilft Lieferanten, regionale Gemeinden und Exportziele ohne kontinuierliche Kühlung zu erreichen. Das Landwirtschaftsministerium der Vereinigten Staaten schätzte die australische Milchproduktion im Jahr 2026 auf 8,6 Millionen Tonnen, 1,4 % über dem Vorjahr, was die Versorgungsbasis für die Langzeit-Milchproduktion erhält.[3] Der australische Markt für Flüssigkeitsverpackungskartons ist mit dieser Verarbeitungsbasis verbunden, da UHT-Milch eine Verpackung erfordert, die die Produktqualität unter variablen Transportbedingungen schützt. Noumi erklärte, dass Exporte im Geschäftsjahr 2026 40,4 % des Umsatzes mit langlebigen Milchprodukten ausmachten, gegenüber 30,2 % im Geschäftsjahr 2025. Diese Veränderung zeigt, warum die Kartonnnachfrage zunehmend von Lieferketten abhängt, die über die lokale Supermarktdistribution hinausgehen.
Einzelhandelspräferenz für leichte, platzsparende Verpackungen
Lebensmitteleinkäufer bewerten Verpackungsgewicht, Paletteneffizienz, Regalabmessungen und Transportkosten neben dem Produktpreis. Diese Faktoren begünstigen Kartonformate in volumenstarken Kategorien wie Milch und Saft. Leichte Verpackungen können die Auslastung von Lkw und Lagern im Vergleich zu schwereren Glasbehältern verbessern. Ihre rechteckige Form hilft Einzelhändlern auch dabei, Regalflächen zu organisieren und Kernprodukte effizient nachzufüllen. Der australische Markt für Flüssigkeitsverpackungskartons wird unterstützt, wenn Einzelhändler Formate bevorzugen, die sichtbares Branding mit kompakter Lagerung verbinden. Diese Präferenz ist in städtischen Geschäften wichtig, wo häufige Nachfüllung und hoher Umsatz den Wert effizienter Verpackungen erhöhen.
Wachstum bei portionskontrollierten und unterwegs konsumierbaren Formaten
Einzelportionskartons erweitern das adressierbare Produktsortiment über Haushaltsmilch und -saft hinaus. Das 250-500-ml-Format wird voraussichtlich bis 2032 mit einem CAGR von 5,74 % wachsen, unterstützt durch Gastronomie-Milchprodukte, RTD-Kaffee, Premium-Saft, Wein und andere tragbare Getränke. Dieser Wandel ermöglicht es Marken, aseptische Produkte in Convenience- und Impulskaufkanäle zu bringen. Er bietet auch kleineren Produzenten einen Weg zu Produkten, die keine große Mehrportionen-Verpackungsproduktion erfordern. Der australische Markt für Flüssigkeitsverpackungskartons kann daher Nachfrage aus Kategorien erschließen, die traditionell in Glas, Dosen oder gekühltem Kunststoff angeboten werden. Portionskontrolle ist auch für Schulmilch, Flugzeugcatering und institutionelle Gastronomie relevant, wo Einzelportionen nützlich sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Rückgewinnung von folienbeschichteten Kartons | -0.5% | National, am stärksten ausgeprägt außerhalb der großen städtischen Netzwerke für Pfandsysteme | Langfristig (≥ 4 Jahre) |
| Hohe Kapitalintensität aseptischer Abfüllsysteme | -0.4% | National | Mittelfristig (2–4 Jahre) |
| Volatilität der Inputkosten für Karton, Polymere und Aluminium | -0.3% | Globale Störungen, die sich auf australische Verarbeiter auswirken | Kurzfristig (≤ 2 Jahre) |
| Struktureller Wettbewerb durch PET, HDPE und flexible Beutel | -0.2% | National, am relevantesten bei Umgebungssäften und milchfreien Getränken | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Rückgewinnung von folienbeschichteten Kartons
Die Rückgewinnung bleibt eine Einschränkung für konventionelle aseptische Kartons, die Karton, Polyethylen und Aluminiumfolie kombinieren. Viele lokale Recyclingsysteme verfügen nicht über die spezialisierte Trennkapazität, die für diese Materialstruktur erforderlich ist. Dies kann bei Haushalten zu Verwirrung führen und das Vertrauen in Karton-Recyclingaussagen verringern. Der australische Markt für Flüssigkeitsverpackungskartons steht vor einer Reputationsherausforderung, wenn Verbraucher Mehrschichtverpackungen als schwer recycelbar wahrnehmen. Das Problem beschränkt sich nicht auf die Haushaltssortierung, da auch Recycler eine rentable Materialrückgewinnung benötigen. Kartonverbundstoffe aus Fasern und Folie können weniger wertvoll sein als saubere Ströme aus rückgewonnenem Papier oder Aluminium.
Hohe Kapitalintensität aseptischer Abfüllsysteme
Die aseptische Kartonproduktion erfordert spezialisierte Abfüll-, Sterilisierungs-, Reinigungs-, Inspektions- und Wartungssysteme. Dies schafft eine erhebliche Investitionsbarriere für kleine und mittelständische Lebensmittel- und Getränkehersteller. Diese Unternehmen finden möglicherweise gekühlte Formate, Beutel oder ausgelagerte Produktion leichter zugänglich. Die Einschränkung ist besonders relevant, wenn Marken unsichere Volumenprognosen oder mehrere Verpackungsgrößen haben. Der australische Markt für Flüssigkeitsverpackungskartons kann daher unter größeren Molkerei- und Getränkeverarbeitern mit etablierter Abfüllinfrastruktur konzentriert bleiben. Neue Marktteilnehmer benötigen häufig Lohnabfüllung, um in haltbaren Kategorien teilnehmen zu können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Aseptische Formate führen, während sich das Materialdesign verändertAseptische Kartons hielten 2026 einen Marktanteil von 54,38 % und werden voraussichtlich bis 2032 mit einem CAGR von 5,68 % wachsen. Diese Position spiegelt ihre Rolle bei haltbarer Milch, Saft, pflanzenbasierten Getränken und flüssigen Lebensmittelprodukten wider. Die Kategorie profitiert von der Nachfrage nach Umgebungstemperatur-Distribution auf langen Inlandsrouten und Exportkorridoren. Sie profitiert auch vom Interesse des Einzelhandels an Formaten, die die Abhängigkeit von Kühlregalen verringern. Die Größe des australischen Marktes für Flüssigkeitsverpackungskartons im Bereich aseptischer Formate wird von Verarbeitern angetrieben, die einen zuverlässigen Produktschutz während Lagerung und Transport benötigen.
SIG brachte im Juli 2025 Terra Alu-free + Full Barrier als vollständiges Barriere-Aseptikkartonmaterial ohne Aluminiumschicht für 1-Liter-Mehrportionspackungen auf den Markt. Das Material enthält mehr als 80 % Papier und kann den CO₂-Fußabdruck von Standard-SIG-Mehrportions-Aseptikkartons in Kombination mit biobasierten Polymeren um bis zu 61 % senken. Diese Entwicklung ist bedeutsam, weil sie die von Langzeitverpackungen erwartete Barriereleistung erhält und gleichzeitig die Abhängigkeit von Aluminium reduziert. Lieferanten nutzen diese Art von Neugestaltung, um die Rückgewinnungsaussichten zu verbessern und den Materialeinsatz zu steuern. Es zeigt auch, dass der führende Produkttyp einem aktiven technischen Wandel unterliegt und sich nicht nur auf die bestehende Nachfrage verlässt.


Nach Anwendung:
Milchprodukte verankern das Volumen, während pflanzenbasierte Getränke an Bedeutung gewinnenMilch machte 2026 einen Anteil von 46,29 % am australischen Markt für Flüssigkeitsverpackungskartons aus. Dieser Anteil spiegelt die etablierte UHT- und Langzeit-Milchverarbeitungsbasis in Victoria, New South Wales und Queensland wider. Das Format unterstützt Milchprodukte, die eine Umgebungstemperatur-Haltbarkeit für die Inlandsverteilung und den Export benötigen. Das Landwirtschaftsministerium der Vereinigten Staaten prognostizierte die australische Milchproduktion für 2026 auf 8,6 Millionen Tonnen und sichert damit die Rohstoffbasis für Milchverarbeiter. Milch wird die primäre Volumenanwendung bleiben, da Verbraucher und Einzelhändler weiterhin Mehrportions-Langzeitformate verwenden.
Pflanzenbasierte Getränke werden voraussichtlich den schnellsten Anwendungs-CAGR von 5,82 % im Zeitraum 2027–2032 verzeichnen. Das Segment umfasst Mandel-, Hafer-, Macadamia-, Soja-, Kokos- und verwandte Produkte. Der Standort Ingleburn von Noumi ist ein nützliches Beispiel, da er langlebige pflanzenbasierte Getränke für den Einzel- und Exporthandel bedient. Diese Produkte erfordern in der Regel haltbaren Schutz, was eine direkte Verbindung mit aseptischer Kartonkapazität schafft. Der steigende Anteil dieser Anwendung ist bedeutsam, weil er Wachstum hinzufügt, ohne die Kernmilchnachfragebasis zu verdrängen.
Nach Packungsgröße:
Mehrportionsformate halten das Volumen, während 250–500-ml-Verpackungen wachsenFormate über 500 ml machten 2026 einen Anteil von 52,64 % am Markt aus. Das Segment wird von Mehrportions-UHT-Milch und -Saft angeführt, die über die großen Lebensmittelhandelskanäle verkauft werden. Ein-Liter- und 1,5-Liter-Packungen bleiben vertraute Kaufeinheiten für Haushalte, die Milchprodukte und Vorratsgetränke kaufen. Ihre Abmessungen passen zu etablierten Einzelhandelsregalen, Lagersystemen und Nachfüllprozessen. Dies macht Mehrportionskartons zur Grundlage des Kartonvolumens im Mainstream-Lebensmitteleinzelhandel.
Das 250-500-ml-Segment wird voraussichtlich im Zeitraum 2027–2032 mit einem CAGR von 5,74 % wachsen. Es wird durch Gastronomie-Milchprodukte, RTD-Kaffee, Premium-Saft, Einzelportionswein und tragbare Getränkeprodukte unterstützt. Diese Größenklasse eignet sich für den Convenience-Einzelhandel und Gelegenheiten, bei denen Verbraucher eine Einzelportion wünschen. Sie ermöglicht es Getränkeherstellern auch, Formate einzuführen, die sich von der Standard-Mehrportionspackung unterscheiden. Der australische Markt für Flüssigkeitsverpackungskartons profitiert davon, da diese neuen Verwendungszwecke die Rolle von Kartons in Premium- und Unterwegs-Kategorien erweitern.

Geografische Analyse
Victoria, New South Wales und Queensland
Victoria, New South Wales und Queensland bilden die Kernfertigungsbasis für den australischen Markt für Flüssigkeitsverpackungskartons. Die Gippsland- und Murray-Darling-Regionen Victorias liefern Rohmilch für UHT- und Langzeitprodukte. Die Shepparton-Anlage von Noumi produziert haltbare Milch und exportiert sie in 24 Länder, was sie zu einem wichtigen Bindeglied zwischen inländischer Verarbeitung und Auslandsnachfrage macht. New South Wales fügt spezialisierte pflanzenbasierte Getränkeproduktion durch die Ingleburn-Anlage von Noumi hinzu. Rabobank berichtete von einem 9-prozentigen Anstieg der australischen Frischmilchexporte im Jahresvergleich im Jahr 2025/26, mit verbesserten Bedingungen in Victoria und stärkeren Ergebnissen in New South Wales. Queensland trägt Funktionsgetränke und trinkfertige Produkte bei, insbesondere im 250–500-ml-Format. Zusammen kombinieren diese Bundesstaaten Milchproduktionskapazität, spezialisierte Getränkeproduktion und Zugang zu großen Verbrauchermärkten.
Western Australia
Western Australia entwickelt sich von einem Verbrauchsstandort zu einem Produktions- und Exportzentrum für portionskontrollierte aseptische Getränke. Der Bundesstaat ist für den australischen Markt für Flüssigkeitsverpackungskartons relevant, da er Kapazitäten für Wein-, trinkfertige und Premium-Getränkeprodukte aufbaut. Lokale Lohnabfüllkapazitäten können kleineren Herstellern helfen, aseptische Formate zu erschließen, ohne eine vollständige Abfülllinie zu besitzen. Die Region profitiert auch von ihrer Lage für exportorientierte Lebensmittel- und Getränkeaktivitäten. Das Format ist in Western Australia nützlich, weil lange Inlandswege und Exportreisen den Wert der Haltbarkeit bei Raumtemperatur erhöhen. Die Ausweitung des Pfandsystems kann die Sammelanreize für Getränkeformate stärken. Diese Bedingungen unterstützen eine aufkommende Rolle des Bundesstaates bei kleineren Kartons und neuen Getränkeanwendungen.
South Australia, Tasmanien, Australian Capital Territory und Northern Territory
South Australia, Tasmanien, das Australian Capital Territory und das Northern Territory beeinflussen die Nachfrage eher durch Recyclingpolitik und Sammelsysteme als durch die gleiche Konzentration der Getränkeverarbeitung. Australien erreichte im Jahr 2025 eine vollständige Abdeckung durch Pfandsysteme, als Tasmanien Recycle Rewards einführte. Das ausgereifte Rückerstattungssystem South Australias bietet ein langjähriges Modell für andere Bundesstaaten. Das Australian Capital Territory deckt die meisten Getränkebehälter bis zu 3 Litern ab, mit Ausnahmen für reine Milch und große Behälter mit reinem Saft. Diese Regeln beeinflussen, wie Marken Rückgewinnungswege und Compliance-Faktoren für Kartonformate bewerten. Die Designrichtlinien für das Recycling der Food and Beverage Carton Alliance bieten einen materialspezifischen Rahmen, der die Entwicklung besser recycelbarer Flüssigkeitskartons unterstützt. Der Marktanteil papierbasierter Designs im australischen Markt für Flüssigkeitsverpackungskartons kann sich verbessern, wenn staatliche Sammlungsprogramme und spezialisierte Recyclingwege weiter ausgebaut werden.
Wettbewerbslandschaft
Marktkonzentration
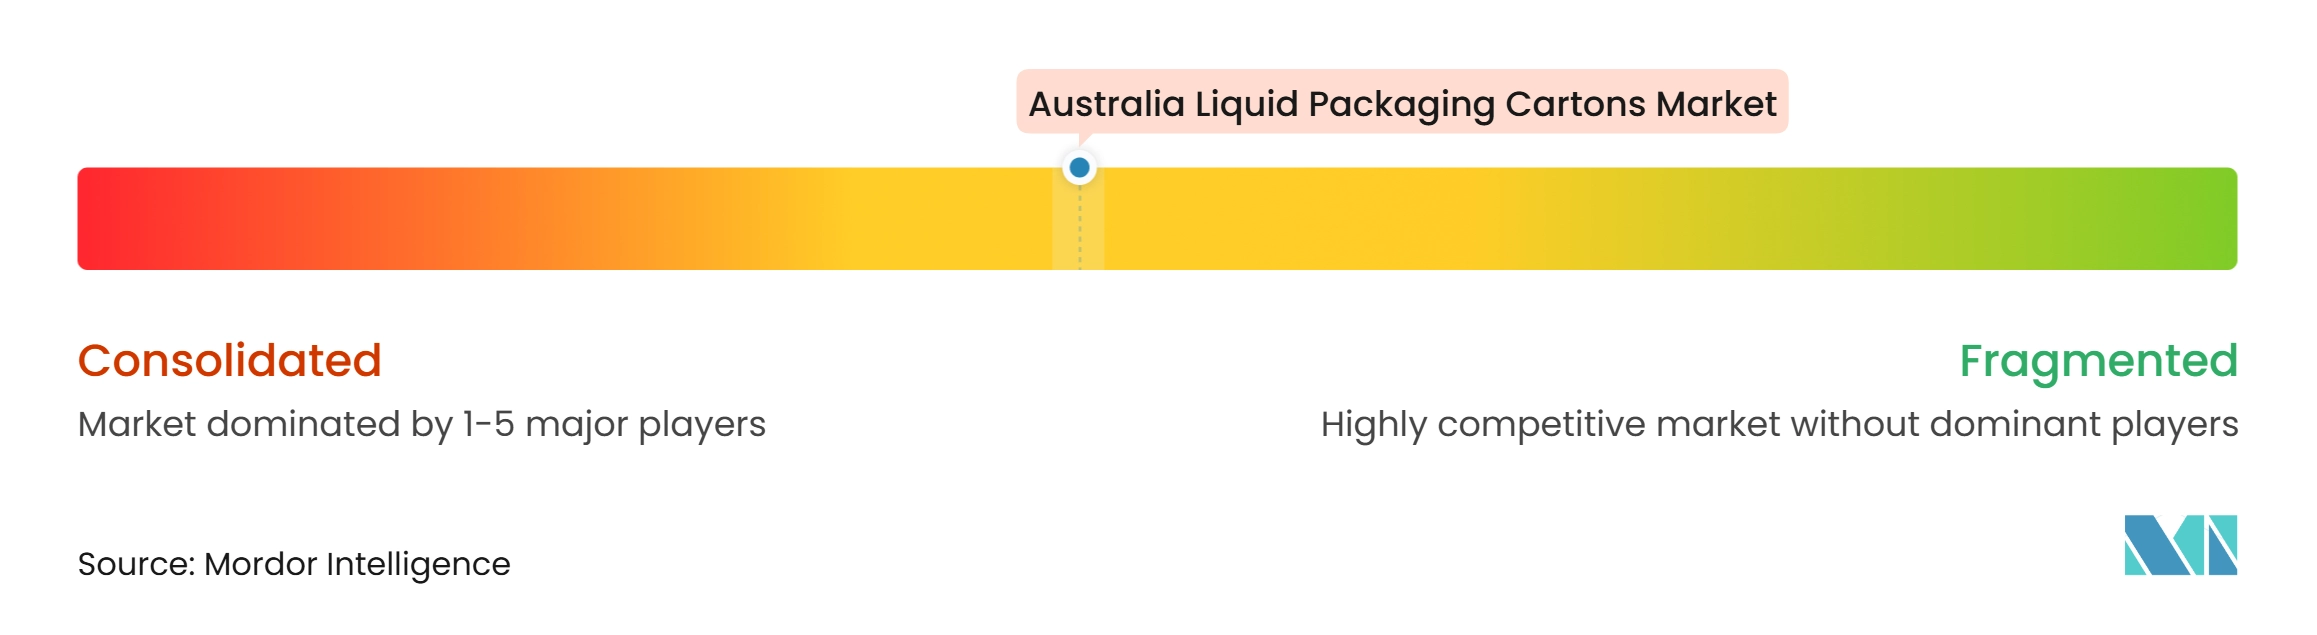
Der australische Markt für Flüssigkeitsverpackungskartons ist am Premium-aseptischen Ende mäßig konzentriert. Tetra Pak hat eine starke Position durch langfristige Kundenbeziehungen, eine breite Palette von Kartonformaten und ein integriertes Abfülllinien-Ökosystem. SIG differenziert sich durch seine Präsenz in Adelaide, lokale Produktentwicklung und den Fokus auf recyclingfähige Formate. Elopak bedient gekühlte und nicht-aseptische Anwendungen und bietet auch aluminiumfreie Kartondesigns für die Umgebungsverteilung an. Die Wettbewerbsposition jedes Lieferanten wird durch Formatleistung, Servicefähigkeit und die Fähigkeit geprägt, lokale Recyclinganforderungen zu erfüllen. Kleinere und unabhängige aseptische Verarbeiter können dort konkurrieren, wo Käufer eine alternative Quelle für Standard-UHT-Formate wünschen.
SIG hat mehrere strategische Schritte unternommen, die zeigen, wie sich der Wettbewerbsfokus verändert. Die Einführung von Terra Alu-free + Full Barrier im Juli 2025 bot einen vollständigen Barriere-1-Liter-Karton ohne Aluminiumschicht und mit mehr als 80 % Papiergehalt. Im August 2025 entwickelte SIG Australiens erste recyclingfähige Bag-in-Box-Weinverpackung mit Hill-Smith Family Estates, Vinarchy, DeBortoli Wines und Calabria Family Wines. SIG kooperierte auch im Juli 2025 mit PulPac, um papierbasierte Verschlüsse für aseptische Kartons unter Verwendung der Dry Molded Fiber-Technologie zu entwickeln. Diese Schritte zeigen, dass Materialien, Verschlüsse und Recyclingkompatibilität zu wichtigen Wettbewerbsbereichen werden. Sie unterstützen auch eine Verschiebung hin zu höherem Papiergehalt, ohne den grundlegenden Wert der Umgebungsverpackung zu verändern.
Die Designrichtlinien für das Recycling 2025 der Food and Beverage Carton Alliance fügen einen gemeinsamen Rahmen für Marken und Verarbeiter hinzu, die bessere Recyclingergebnisse anstreben. Dies kann eine Barriere für Lieferanten schaffen, die keine klare Recyclingdokumentation oder kompatible Materialien bereitstellen können. Unternehmen müssen auch Karton-, Polymer- und Aluminium-Inputkosten verwalten und gleichzeitig die Barriereleistung aufrechterhalten. Käufer werden wahrscheinlich Lieferanten bevorzugen, die Abfüllausrüstung, Materialversorgung, Designänderungen und Compliance-Anforderungen gemeinsam unterstützen können. Die australische Branche für Flüssigkeitsverpackungskartons konkurriert daher durch technischen Service sowie durch Produktlieferung.
Marktführer der australischen Branche für Flüssigkeitsverpackungskartons
-
Tetra Pak International S.A.
-
SIG Group AG
-
Elopak ASA
-
Greatview Aseptic Packaging Company Limited
-
Nippon Paper Industries Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Australischer Markt für Flüssigkeitsverpackungskartons Unternehmen in diesem Bericht
- Tetra Pak International S.A.
- SIG Group AG
- Elopak ASA
- Greatview Aseptic Packaging Company Limited
- Nippon Paper Industries Co., Ltd.
- Oji Holdings Corporation
- IPI S.r.l.
- Lamipak International Co., Ltd.
- UFlex Limited
- Stora Enso Oyj
- Shandong Bihai Packaging Materials Co., Ltd.
- Southern Packaging Group Co., Ltd.
- Lami Packaging (Kunshan) Co., Ltd.
- Qingdao Likang Food Packaging Technology Co., Ltd.
Neueste Industrielle Entwicklungen in Australischer Markt für Flüssigkeitsverpackungskartons
- Oktober 2026: Alternicq Limited kooperierte mit Pulpex Limited, um Pulpfaser-Flaschentechnologie einzuführen und Expansionsmöglichkeiten, einschließlich Australien, zu bewerten. Die Partnerschaft spiegelt Investitionen in faserbasierte Flüssigkeitsverpackungen wider, die mit Kartonformaten konkurrieren und diese ergänzen. Der Fokus auf recycelbare und erneuerbare Materialien kann Innovation und Nachfrage nach faserbasierten Verpackungen in Australiens Getränke- und Flüssignahrungsmittelsektoren unterstützen.
- Oktober 2026: Pact Group und ALDI starteten eine der größten Recyclingverpackungsinitiativen Australiens, bei der bis zu 50 % lokal recycelter Kunststoff in mehr als 19 Millionen Haushaltsproduktflaschen jährlich eingearbeitet wird. Diese Initiative spiegelt den wachsenden Fokus von Einzelhändlern und Marken auf Kreislaufverpackungen, recycelten Inhalt und Nachhaltigkeit wider. Diese Trends beeinflussen die Materialauswahl für Verpackungen in der gesamten Flüssigverpackungsbranche, einschließlich Flüssigkeitskartons, und beschleunigen die Nachfrage nach umweltverantwortlichen Verpackungslösungen.
- Juli 2025: SIG Group AG brachte kommerziell SIG Terra Alu-free + Full Barrier auf den Markt, das weltweit erste vollständige Barriere-aseptische Kartonmaterial für 1-Liter-Mehrportionsverpackungen ohne Aluminiumschicht, hergestellt aus mehr als 80 % Papier. Das Material reduziert den CO₂-Fußabdruck von Standard-SIG-aseptischen Kartons um bis zu 61 %, wenn es mit waldbasierten Polymeren kombiniert wird, ist weltweit in großem Maßstab verfügbar und funktioniert auf bestehenden SIG-Abfülllinien mit geringfügigen kostengünstigen Anpassungen.
- Juli 2025: SIG Group AG und PulPac kündigten eine exklusive Partnerschaft an, um papierbasierte Verschlüsse für aseptische Kartons unter Verwendung der Dry Molded Fiber-Technologie zu entwickeln und zu skalieren, mit dem Ziel, die gleiche Leistung wie herkömmliche Kunststoffverschlüsse zu erreichen. Das Programm unterstützt SIGs Verpflichtung, bis 2030 90 % Papiergehalt in aseptischen Kartons zu erreichen, mit einem Zwischenziel von 85 % Papiergehalt, ohne Verschlüsse, für 2025.
Berichtsumfang des australischen Marktes für Flüssigkeitsverpackungskartons
Der australische Markt für Flüssigkeitsverpackungskartons umfasst die Herstellung und Lieferung von Verpackungslösungen auf Kartonbasis, die für die sichere Lagerung, den Transport und die Verteilung von flüssigen Getränken und Lebensmitteln konzipiert sind. Diese Kartons bieten Produktschutz, verlängerte Haltbarkeit und bequeme Handhabung und unterstützen gleichzeitig eine effiziente Verpackung und Verteilung. Der Markt umfasst Verpackungslösungen, die darauf ausgelegt sind, die Produktfrische zu erhalten, Kontaminationen zu verhindern und sich entwickelnden Anforderungen an Lebensmittelsicherheit und Nachhaltigkeit gerecht zu werden. Der wachsende Konsum verpackter Getränke, die steigende Nachfrage nach praktischen und haltbaren Produkten sowie die Verlagerung hin zu recycelbaren Verpackungsmaterialien treiben das Marktwachstum in Australien voran.
Der Bericht über den australischen Markt für Flüssigkeitsverpackungskartons ist segmentiert nach Produkttyp (Aseptische Kartons und Nicht-aseptische Kartons), Anwendungen (Milch, Säfte, Pflanzenbasierte Getränke, Milchprodukte ohne Milch, Energie- und Funktionsgetränke, Flüssige Lebensmittel und Sonstige Anwendungen) sowie Packungsgröße (Unter 250 ml, 250–500 ml und Über 500 ml). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Aseptische Kartons |
| Nicht-aseptische Kartons |
| Milch |
| Säfte |
| Pflanzenbasierte Getränke |
| Milchprodukte (ohne Milch) |
| Energie- und Funktionsgetränke |
| Flüssige Lebensmittel |
| Sonstige Anwendungen |
| Unter 250 ml |
| 250–500 ml |
| Über 500 ml |
| Nach Produkttyp | Aseptische Kartons |
| Nicht-aseptische Kartons | |
| Nach Anwendungen | Milch |
| Säfte | |
| Pflanzenbasierte Getränke | |
| Milchprodukte (ohne Milch) | |
| Energie- und Funktionsgetränke | |
| Flüssige Lebensmittel | |
| Sonstige Anwendungen | |
| Nach Packungsgröße | Unter 250 ml |
| 250–500 ml | |
| Über 500 ml |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der australische Markt für Flüssigkeitsverpackungskartons?
Der australische Markt für Flüssigkeitsverpackungskartons wird im Jahr 2026 auf 105,21 Millionen USD bewertet und soll bis 2032 bei einem CAGR von 4,92 % auf 140,29 Millionen USD anwachsen.
Welcher Produkttyp führt die Nachfrage nach australischen Flüssigkeitsverpackungskartons an?
Aseptische Kartons führen mit einem Anteil von 54,38 % im Jahr 2026 und sollen bis 2032 mit einem CAGR von 5,68 % wachsen.
Welche Anwendung wächst am schnellsten bei australischen Flüssigkeitsverpackungskartons?
Pflanzenbasierte Getränke sollen im Zeitraum 2027–2032 den höchsten Anwendungs-CAGR von 5,82 % verzeichnen.
Warum sind aseptische Kartons für australische Getränkehersteller wichtig?
Sie können eine Haltbarkeit bei Raumtemperatur von bis zu 12 Monaten bieten und helfen Herstellern, lange Inlandsverteilungswege und Exportsendungen zu bewältigen.
Welche Packungsgröße wächst am schnellsten bei Flüssigkeitsverpackungskartons in Australien?
Das 250–500-ml-Segment soll bis 2032 mit einem CAGR von 5,74 % wachsen, angetrieben durch tragbare Getränke und Gastronomiezwecke.
Was schränkt die breitere Einführung aseptischer Kartons in Australien ein?
Die uneinheitliche Rückgewinnung folienbeschichteter Kartons und die hohen Kapitalkosten aseptischer Abfüllanlagen bleiben die Haupthemmnisse.