
Tamanho e Quota do Mercado de Dispositivos de Administração de Insulina da Austrália
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
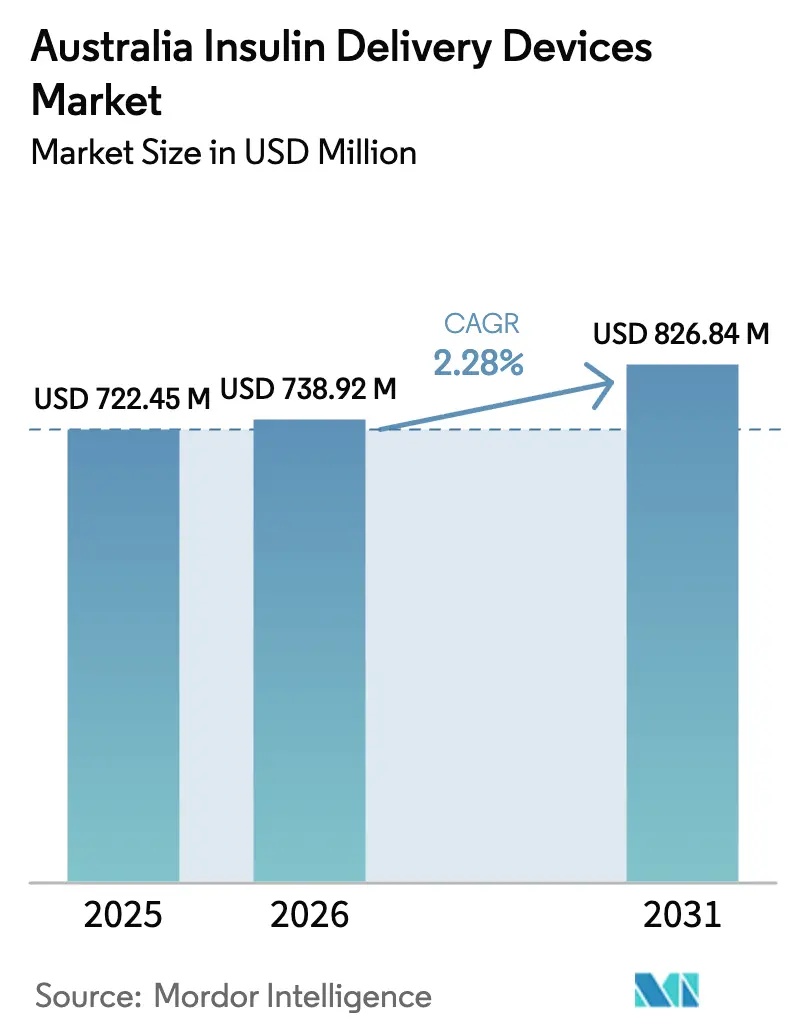
| Tamanho do mercado no ano base (2025) | 722.45 Milhões de dólares |
| Tamanho do Mercado (2026) | 738.92 Milhões de dólares |
| Tamanho do Mercado (2031) | 826.84 Milhões de dólares |
| Growth Rate (2026 - 2031) | 2.28 % |
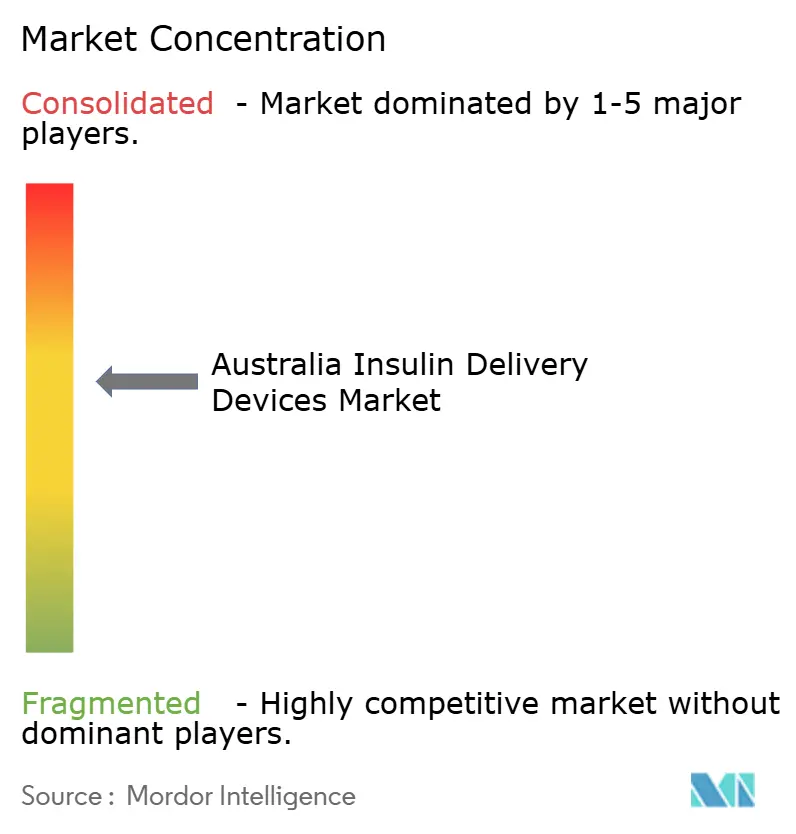
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos de Administração de Insulina da Austrália por Mordor Intelligence
O tamanho do mercado de dispositivos de administração de insulina da Austrália em 2026 é estimado em USD 738,92 milhões, crescendo a partir do valor de 2025 de USD 722,45 milhões, com projeções para 2031 a indicar USD 826,84 milhões, crescendo a uma CAGR de 2,28% ao longo de 2026-2031. Este crescimento moderado reflete um setor que transita de uma expansão acelerada para uma maturação gradual, equilibrando uma população diabética em expansão com a pressão competitiva das terapias com agonistas do recetor de GLP-1, que podem adiar o uso de insulina[1]Instituto Australiano de Estatística, "Inquérito Nacional de Saúde 2024," abs.gov.au. A prevalência persistente de diabetes, o alargamento do reembolso de dispositivos avançados ao abrigo do Esquema Nacional de Serviços de Diabetes (NDSS) e a integração de monitorização contínua de glicose (CGM) mantêm a procura resiliente, mesmo que alguns doentes com diabetes tipo 2 adiem o início da insulinoterapia. Os fabricantes centram-se em ecossistemas de hardware-software que automatizam as decisões de dosagem, abrindo nichos de preço premium e uma receita vitalícia mais prolongada por utilizador. O crescimento dos consumíveis supera o do hardware porque cada nova colocação de bomba garante anos de vendas de conjuntos de infusão e sensores. Ao mesmo tempo, a infraestrutura de telemedicina desenvolvida durante a pandemia suporta agora a programação remota de bombas, melhorando o acesso nas zonas rurais e reduzindo a sobrecarga clínica associada à iniciação do dispositivo.
Principais Conclusões do Relatório
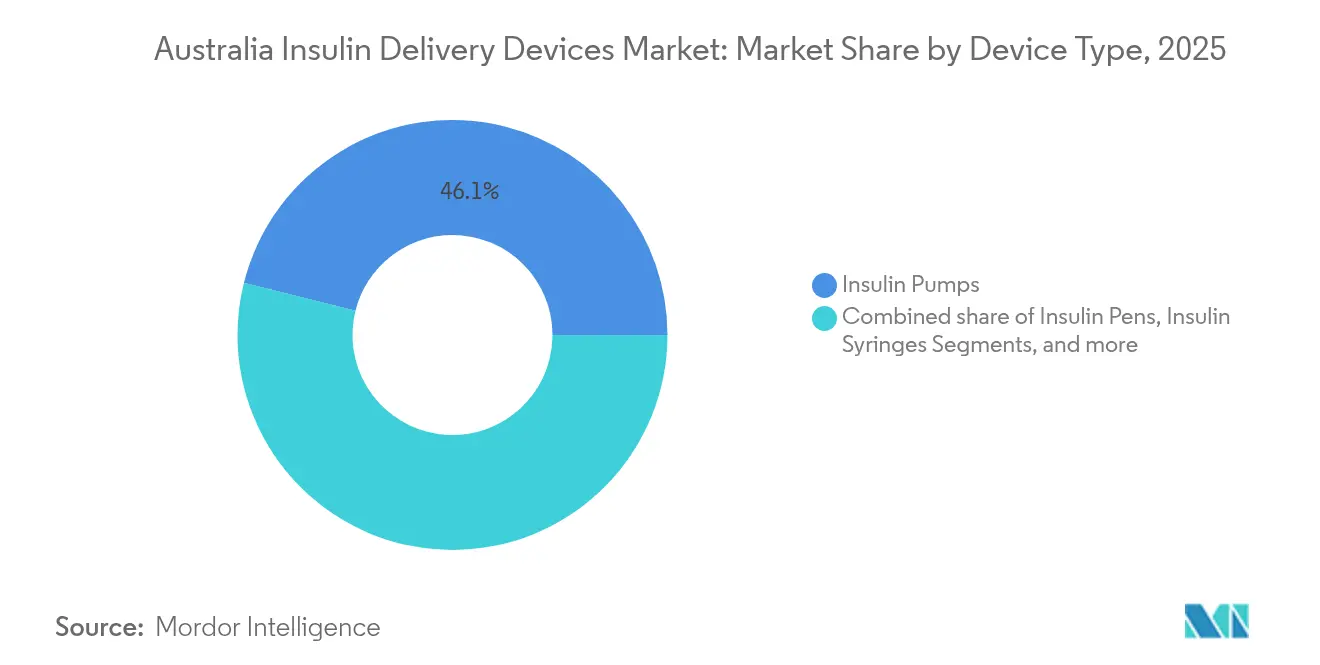
- Por tipo de dispositivo, as bombas de insulina captaram 46,10% da quota do mercado de dispositivos de administração de insulina da Austrália em 2025, enquanto as bombas patch inteligentes têm previsão de crescer a uma CAGR de 5,39% até 2031.
- Por componente, os dispositivos de administração representaram 63,05% do tamanho do mercado de dispositivos de administração de insulina da Austrália em 2025; os consumíveis estão projetados para crescer a uma CAGR de 5,62% até 2031.
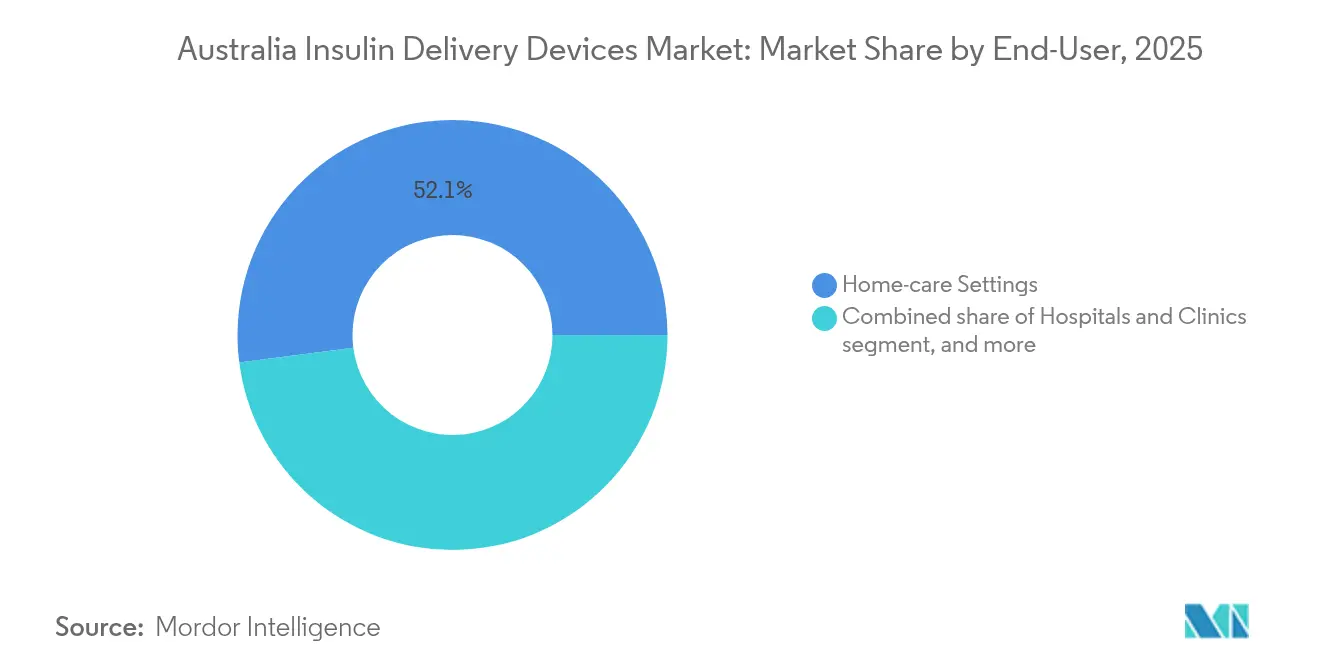
- Por utilizador final, os ambientes de cuidados domiciliários representaram 52,05% do mercado de dispositivos de administração de insulina da Austrália em 2025 e estão a avançar a uma CAGR de 6,08% até 2031.
- Por canal de distribuição, as farmácias de retalho lideraram com uma quota de 41,05% em 2025, ao passo que as farmácias online registam a CAGR projetada mais elevada, de 4,33%, até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Dispositivos de Administração de Insulina da Austrália
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescimento da prevalência de diabetes na Austrália | +0.8% | Nacional, com maior concentração nas áreas urbanas | Longo prazo (≥ 4 anos) |
| Subsídios do NDSS e de seguros privados para bombas | +0.6% | Nacional, com efeito mais forte nos centros metropolitanos | Médio prazo (2-4 anos) |
| Integração de sistemas de circuito fechado com CGM | +0.5% | Nacional | Médio prazo (2-4 anos) |
| Crescimento da procura impulsionado pelo envelhecimento e obesidade | +0.4% | Nacional, mais pronunciado nas comunidades regionais | Longo prazo (≥ 4 anos) |
| Programação remota de bombas via telemedicina | +0.3% | Nacional, com maior benefício nas zonas rurais | Curto prazo (≤ 2 anos) |
| Retorno da terapia com insulina basal por efeitos secundários de agonistas do recetor de GLP-1 | +0.2% | Nacional, concentrado nos cuidados de saúde privados | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Prevalência de Diabetes na Austrália
Inquéritos oficiais indicam que 6,6% dos adultos australianos vivem com diabetes; contudo, investigadores da Universidade de Sydney estimam que o número real é 35% superior, elevando o conjunto de doentes acima dos 2 milhões. A discrepância resulta do sub-registo no NDSS, indicando procura latente que entra no canal comercial à medida que o diagnóstico melhora. Os agrupamentos urbanos coincidem com a rede de fornecimento dos principais distribuidores de bombas, facilitando o apoio pós-venda. O início mais precoce da doença em coortes mais jovens prolonga a duração da terapia ao longo da vida, o que aumenta o interesse em bombas tecnologicamente avançadas, canetas e wearables conectados que se adequam a estilos de vida digitais.
Expansão do NDSS e dos Subsídios de Seguros Privados para Bombas
Desde março de 2025, o NDSS subsidiou os sensores Dexcom G7 e, a partir de abril de 2025, os sensores Abbott FreeStyle Libre 2 Plus, reduzindo os custos suportados pelo utilizador na terapia de circuito fechado híbrido[2]Esquema Nacional de Serviços de Diabetes, "Atualizações de Produtos e Subsídios 2024–25," ndss.com.au. As seguradoras privadas seguem o mesmo caminho: o programa OmnipodPromise da Insulet cobre os períodos de espera para que os membros possam transitar imediatamente para o Omnipod 5. A Medtronic implementa o programa "Bridging the Gap" (Colmatando a Lacuna), fornecendo o MiniMed 780G durante o processo de adesão ao seguro. O financiamento público-privado combinado elimina as barreiras de custo para aproximadamente 18.000 australianos considerados clinicamente elegíveis para sistemas de administração automatizada de insulina[3]Departamento Governamental Australiano de Saúde, "Anúncio de Financiamento da Rede de Investigação Clínica de Diabetes Tipo 1," health.gov.au.
Integração de Sistemas de Circuito Fechado com CGM
Meta-análises de quase 14.000 utilizadores europeus demonstram que a terapia de circuito fechado híbrido proporciona 64% de tempo no intervalo alvo, em comparação com 52% nos cuidados em circuito aberto, reduzindo simultaneamente as taxas de hipoglicemia grave. A Austrália beneficia de lançamentos globais praticamente simultâneos: o MiniMed 780G apresenta o maior tempo no intervalo alvo publicado entre sete sistemas comerciais, o Omnipod 5 chegou em março de 2025 com compatibilidade Dexcom G6/G7, e o t:slim X2 da Tandem lê agora dados do Abbott Libre 2 Plus. A convergência reduz a complexidade multi-dispositivo, aumentando a adoção tanto entre os recém-diagnosticados como entre os utilizadores de longa data.
Crescimento da Procura Impulsionado pelo Envelhecimento e pela Obesidade
A diabetes foi a sexta principal causa de morte na Austrália em 2023, um fardo amplificado pelo envelhecimento da população e pela obesidade juvenil. Os doentes mais idosos valorizam a automatização que alivia a gestão diária da doença, enquanto os utilizadores mais jovens e familiarizados com a tecnologia exigem captura de doses integrada em smartphones, como a função de registo automático da NovoPen 6. A telemedicina colmata as lacunas de serviço nas zonas rurais, permitindo que os clínicos ajustem as definições remotamente, o que é crítico à medida que as taxas de obesidade regionais superam as médias metropolitanas e impulsionam novos inícios de insulinoterapia.
Análise do Impacto dos Fatores de Contenção*
| Análise do Impacto dos Fatores de Contenção | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Elevados custos iniciais e de consumíveis dos dispositivos avançados | -0.7% | Nacional, com maior peso nas regiões | Médio prazo (2-4 anos) |
| Rápida adoção de medicamentos para perda de peso com agonistas do recetor de GLP-1 a reduzir a procura de insulina | -0.5% | Nacional, mais forte nos cuidados privados urbanos | Médio prazo (2-4 anos) |
| Reembolso irregular de consumíveis fora do NDSS | -0.4% | Nacional, varia consoante a seguradora privada | Médio prazo (2-4 anos) |
| Vulnerabilidade da cadeia de abastecimento para consumíveis de utilização única | -0.3% | Nacional, influenciada pela dependência de importações | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Elevados Custos Iniciais e de Consumíveis dos Dispositivos Avançados
Mesmo após os descontos do NDSS, os gastos anuais em consumíveis para um utilizador de bomba — conjuntos de infusão, reservatórios, sensores — podem ultrapassar USD 1.000, um encargo considerável para os agregados familiares de rendimento médio. As interrupções no abastecimento, como a retirada em abril de 2024 de determinados conjuntos de infusão da Medtronic, agravam os custos ao forçar mudanças de marca ou compras de emergência. A cobertura do seguro varia: alguns fundos limitam agora os reembolsos de Ozempic e gerem de forma restrita os benefícios dos dispositivos, criando um acesso dependente do código postal.
Rápida Adoção de Medicamentos com Agonistas do Recetor de GLP-1 para Perda de Peso a Reduzir a Procura de Insulina
Os agonistas do recetor de GLP-1 como o Ozempic reduzem a HbA1c e auxiliam a perda de peso, adiando o início da insulinoterapia para muitos doentes com diabetes tipo 2. Os analistas projetam que o segmento global de agonistas do recetor de GLP-1 poderá atingir USD 150 mil milhões até 2032, desviando o crescimento dos canais tradicionais de administração de insulina. À medida que a Administração de Bens Terapêuticos analisa o Wegovy para indicações cardiovasculares, uma prescrição mais alargada poderá suprimir ainda mais os novos inícios de insulina basal, reduzindo as potenciais conversões para bombas[4]Administração de Bens Terapêuticos, "Consulta sobre Isenções de Composição de Agonistas do Recetor de GLP-1," tga.gov.au.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Dispositivo: As Bombas Lideram Apesar da Inovação nas Bombas Patch
As bombas de insulina captaram uma fatia de 46,10% do mercado de dispositivos de administração de insulina da Austrália em 2025, uma dominância enraizada nos comprovados benefícios glicémicos e na expansão do reembolso. Os utilizadores do MiniMed 780G alcançam um tempo no intervalo alvo superior, reforçando a confiança nas bombas com tubo. No entanto, as bombas patch são o motor de crescimento, com uma CAGR projetada de 5,39% até 2031, à medida que o Omnipod 5 e os concorrentes tubeless emergentes reduzem a ansiedade de inserção e simplificam o uso. Como resultado, as plataformas patch estão posicionadas para aumentar a sua quota do tamanho do mercado de dispositivos de administração de insulina da Austrália para as coortes de diabetes tipo 1 entre 2026 e 2031.
As canetas inteligentes continuam a ser essenciais para os doentes com diabetes tipo 2 sensíveis ao custo. A NovoPen 6 e dispositivos similares registam doses automaticamente, apoiando a revisão por telemedicina sem acrescentar o custo de uma bomba. As seringas e os injetores a jato continuam um declínio lento à medida que os consumidores migram para opções mais simples e conectadas. A futura bomba patch da Embecta para utilizadores com diabetes tipo 2 e o sistema modular twiist da Sequel sugerem um futuro bifurcado: circuitos fechados premium para utilizadores intensivos e wearables simplificados para a população em geral.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Componente: Os Dispositivos de Administração Dominam os Fluxos de Receita
O hardware gerou 63,05% da receita em 2025, sustentado por colocações de bombas de vários milhares de dólares que ancoram a terapia durante 4 a 5 anos. Os consumíveis seguem um modelo de lâmina de barbear e registo e apresentam a CAGR mais acentuada de 5,62%, uma vez que cada utilizador de bomba consome conjuntos de infusão a cada 2-3 dias e sensores CGM a cada 10 dias. Como cada utilizador ativo representa uma receita do tipo anuidade, o aumento da base instalada aumenta o valor vitalício mesmo que os preços médios de venda do hardware se estabilizem.
A segurança do abastecimento é crítica. A saída em abril de 2024 de determinados conjuntos de infusão da Medtronic evidenciou a vulnerabilidade e incentivou um armazenamento mais alargado de marcas alternativas através da logística do NDSS. Os conjuntos de uso prolongado prometem agora até 7 dias de utilização, melhorando a comodidade, mas também reduzindo os volumes de unidades brutas. Ainda assim, a adoção de sensores associados a bombas está a crescer rapidamente o suficiente para sustentar o impulso dos consumíveis, consolidando metade do crescimento futuro do tamanho do mercado de dispositivos de administração de insulina da Austrália em fornecimentos recorrentes.
Por Utilizador Final: Os Ambientes de Cuidados Domiciliários Impulsionam a Expansão do Mercado
Os cuidados domiciliários representaram 52,05% da receita de 2025 e estão a registar uma CAGR de 6,08% até 2031, à medida que a tecnologia permite uma autogestão segura. As consultas de telemedicina cobertas pelo Medicare permitem aos clínicos ajustar as taxas basais ou fornecer orientação sobre bólus sem visitas à clínica, um benefício particularmente sentido nas regiões remotas. A iniciação hospitalar persiste para novos inícios de bomba, mas uma vez configurados, a maioria dos utilizadores transita para o acompanhamento comunitário.
As ferramentas digitais da era da Covid sustentam agora a educação de rotina: o painel de controlo em nuvem Smart MDI da Medtronic e a aplicação móvel de bólus da Tandem fornecem aos prestadores feeds de dados em tempo real, deslocando o trabalho dos cuidados presenciais para os cuidados virtuais. Esta mudança estrutural ancora o mercado de dispositivos de administração de insulina da Austrália como um domínio centrado no doente e rico em serviços, que tanto melhora os resultados como desbloqueia uma penetração geográfica mais ampla.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Canal de Distribuição: A Dominância do Retalho Enfrenta a Disrupção Digital
As farmácias de retalho detinham uma quota de 41,05% em 2025 graças ao seu papel consultivo e aos fluxos de trabalho de reembolso estabelecidos. No entanto, as plataformas online estão a escalar a uma CAGR de 4,33%, à medida que os pedidos repetidos de pods ou sensores migram para modelos de subscrição. O plano da Tandem para 2025 de vender bombas diretamente através de farmácias dilui as fronteiras entre canais e exige a atualização de competências dos farmacêuticos.
Entretanto, as lojas web diretas ao consumidor integram-se nas teleconsultas, tornando as renovações de dispositivos sem descontinuidades. Os percursos híbridos prevalecerão provavelmente, em que a prescrição inicial flui através de endocrinologistas e farmácias hospitalares, mas o reabastecimento de consumíveis migra para o online. Esta transição omnicanal mantém o mercado de dispositivos de administração de insulina da Austrália acessível mesmo em territórios que carecem de capacidade física de comércio.
Análise Geográfica
O mosaico australiano de costas densamente povoadas e interiores escassamente habitados molda a adoção de dispositivos. Os centros urbanos — Sydney, Melbourne, Brisbane — concentram a maioria dos endocrinologistas e clínicas de treino de bombas, o que acelera a adoção de circuitos fechados híbridos entre os residentes urbanos. As taxas de diabetes regionais são percentualmente mais baixas, mas permanecem significativas em números absolutos; combinadas com um menor número de especialistas, isso impulsiona a dependência de bombas com telemedicina e canetas inteligentes que os clínicos podem programar remotamente. As regras de reembolso do NDSS aplicam-se a nível nacional, mas o acesso prático ainda depende da logística de transporte e dos stocks das farmácias locais.
O apoio do Governo Australiano de USD 50,1 milhões à Rede de Investigação Clínica de Diabetes Tipo 1 concentra a maior parte da atividade de ensaios clínicos em hospitais de investigação metropolitanos, reforçando um ciclo de inovação centrado nas cidades. Em contrapartida, as comunidades rurais beneficiam quando os fornecedores de dispositivos integram a formação em pacotes de cuidados virtuais, limitando os encargos de deslocação. O trabalho emergente sobre insulina oral da Universidade de Sydney poderia, em caso de sucesso, democratizar ainda mais o acesso ao eliminar completamente os requisitos de inserção.
Os ecossistemas CGM-bomba que armazenam dados na nuvem comprimem a distância; os clínicos ajustam os parâmetros em qualquer lugar onde exista uma ligação à internet. Esta capacidade de suporte remoto ajuda o mercado de dispositivos de administração de insulina da Austrália a manter a penetração mesmo nas zonas de baixa densidade, onde o envio de consumíveis pode demorar dias e as visitas presenciais a endocrinologistas são, na melhor das hipóteses, trimestrais. O investimento governamental contínuo em banda larga rural promete reforçar a adoção a longo prazo em todos os códigos postais.
Panorama regulatório
Os dispositivos de administração de insulina na Austrália estão sujeitos à supervisão da Therapeutic Goods Administration (TGA) por meio do Therapeutic Goods (Medical Devices) Regulations 2002, e os produtos devem estar listados no Australian Register of Therapeutic Goods (ARTG) para serem legalmente fornecidos. As bombas de infusão de insulina são geralmente tratadas como dispositivos ativos de maior risco (frequentemente Classe IIb), o que afeta a avaliação de conformidade, as expectativas de evidência clínica e as obrigações pós-mercado. A listagem no ARTG do sistema de administração automatizada de insulina Omnipod 5 da Insulet (ARTG 455009) reflete o caminho para novos entrantes de administração automatizada de insulina.
O acesso ao mercado também está vinculado ao National Diabetes Services Scheme (NDSS), que mantém listagens de produtos e estabelece regras de acesso subsidiado para tecnologias de diabetes, incluindo critérios de elegibilidade para CGM e requisitos de atualização de produtos. A partir de 1º de julho de 2026, a Austrália inicia os requisitos de Identificação Única de Dispositivos (UDI) para dispositivos médicos, elevando as expectativas quanto à rotulagem, rastreabilidade e prontidão de dados da cadeia de suprimentos em bombas, conjuntos de administração e plataformas de canetas conectadas.
Panorama Competitivo
Os líderes globais em tecnologia de diabetes Medtronic, Insulet e Tandem dominam o mercado nacional, gerando em conjunto mais de 55% das vendas em 2024. A Medtronic apoia-se na liderança algorítmica; o MiniMed 780G combinado com o CGM Simplera proporcionou um crescimento de 12,4% na receita do segmento no segundo trimestre do exercício fiscal de 2025, ao impulsionar os ganhos de tempo no intervalo alvo. O design tubeless da Insulet registou uma expansão de receita de 22% em 2024 e chegou à Austrália em março de 2025, intensificando a competição pelas atualizações de bombas. A Tandem registou USD 940,2 milhões em 2024, um aumento de 26%, e diferenciou-se através de uma postura de sensor aberto que integra tanto os dados da Dexcom como da Abbott.
Os desafiantes emergentes abordam os segmentos de mercado ainda por explorar. A Embecta submeteu um pedido à FDA para uma bomba patch descartável concebida para doentes com diabetes tipo 2, historicamente sub-servidos pelos sistemas de circuito fechado premium. O sistema modular twiist da Sequel Med Tech utiliza o software Tidepool Loop e peças intercambiáveis para reduzir a fricção das atualizações, aceitando simultaneamente várias marcas de CGM. A biotecnológica local EndoAxiom desenvolve insulina oral que poderia contornar completamente os dispositivos de injeção, com o apoio de um investimento de USD 5 milhões da Proto Axiom.
As grandes empresas tecnológicas detêm patentes de sensores de glicose que antecipam uma convergência mais profunda: a Samsung e a Apple registaram candidaturas de CGM em smartwatch, configurando potenciais alianças com fornecedores de bombas. A vantagem competitiva está a deslocar-se das características puras de hardware para ecossistemas de pilha completa — conectividade, análise de dados e programas de reembolso que facilitam a integração do doente. As empresas que orquestrem plataformas abertas em torno de canais de seguros e serviços de telemedicina estão melhor posicionadas para capturar quota incremental do mercado de dispositivos de administração de insulina da Austrália à medida que o crescimento desacelera em direção à maturidade.
Líderes do Setor de Dispositivos de Administração de Insulina da Austrália
Insulet Corporation
Ypsomed
Novo Nordisk A/S
Medtronic
Eli Lilly and Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma oportunidade central está no ponto em que o acesso à tecnologia de diabetes apoiado pelo NDSS encontra uma integração mais estreita entre a administração de insulina e o monitoramento contínuo de glicose (CGM). As listagens de produtos do NDSS e os critérios de acesso ao CGM criam um canal de reembolso definido para ecossistemas integrados de bomba-CGM e serviços relacionados, incluindo treinamento, monitoramento remoto e reposição, o que se alinha ao crescimento da demanda em ambientes de cuidados domiciliares. Com o Omnipod 5 listado no ARTG (ARTG 455009) e o NDSS continuando a manter e atualizar o acesso subsidiado, os fornecedores podem se diferenciar por meio da interoperabilidade (compatibilidade com Dexcom e FreeStyle Libre), integração digital e distribuição habilitada por farmacêuticos para consumíveis recorrentes.
Também se abre um espaço em branco em torno da gestão de transições e substituições, à medida que o fornecimento e os portfólios de produtos de insulina são racionalizados. Com a descontinuação de algumas apresentações de frascos e canetas de insulina na Austrália, provedores e pacientes precisam adaptar rotinas terapêuticas, o que aumenta o valor da captura conectada de doses, do apoio à titulação e da educação padronizada oferecida por telemedicina. Em relação à conformidade, o início dos requisitos de UDI a partir de 1º de julho de 2026 cria espaço para que fornecedores e distribuidores fortaleçam a rastreabilidade, automatizem recalls e ações de campo, e melhorem o planejamento de estoque para consumíveis de uso único, uma área já sinalizada por disrupções anteriores de fornecimento.
Desenvolvimentos recentes do setor
- Fevereiro de 2026: A Insulet Corporation confirmou o foco contínuo na expansão do acesso ao Omnipod 5 na Austrália, como parte de sua estratégia contínua de crescimento internacional. A expansão fortalece o alcance direto ao consumidor e apoia a adoção premium de sistemas de circuito fechado em mercados-chave. Esse movimento reforça o posicionamento competitivo no mercado australiano de dispositivos de administração de insulina.
- Janeiro de 2026: Pharma In Focus - Eli Lilly e Novo Nordisk continuam a descontinuação de apresentações específicas de frascos e canetas de insulina no mercado australiano, com mais produtos da Eli Lilly a serem retirados ao longo de 2026. O realinhamento concentra o portfólio em sistemas de administração modernos e pode afetar a dinâmica de canais. A ação sinaliza mudanças na viabilidade dos produtos e leva clínicos e pacientes a se adaptarem a opções alternativas de administração.
- Janeiro de 2026: Therapeutic Goods Administration - Publicou a Therapeutic Goods (Restricted Representations - Diabetes Devices) Permission 2026, que descreve requisitos atualizados de publicidade para bombas de insulina e dispositivos de monitoramento de glicose. A publicação atualiza as diretrizes de publicidade para bombas de insulina e dispositivos de monitoramento de glicose. Essa mudança molda as comunicações de mercado e pode afetar as práticas de marketing dos fornecedores.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para esta metodologia, o mercado abrange dispositivos usados para administrar insulina a pacientes na Austrália, incluindo hardware de administração duráveis e os suprimentos de uso único relacionados adquiridos para a terapia contínua.
Exclusões de escopo: dispositivos de monitoramento de diabetes (como medidores de SMBG e CGMs) e medicamentos de insulina são excluídos deste dimensionamento de mercado.
Visão geral da segmentação
- Por Tipo de Dispositivo
- Bombas de Insulina
- Bombas Patch
- Bombas Tradicionais
- Canetas de Insulina
- Canetas Reutilizáveis
- Canetas Descartáveis
- Seringas de Insulina
- Injetores de Insulina a Jato
- Wearables Inteligentes de Administração de Insulina
- Bombas de Insulina
- Por Componente
- Dispositivos de Administração
- Consumíveis (Reservatórios, Cartuchos, Conjuntos de Infusão, Agulhas)
- Por Utilizador Final
- Hospitais e Clínicas
- Ambientes de Cuidados Domiciliários
- Centros Cirúrgicos Ambulatoriais
- Por Canal de Distribuição
- Farmácias Hospitalares
- Farmácias de Retalho
- Farmácias Online
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para construir o panorama inicial de demanda e oferta para a Austrália e para estabelecer limites realistas do que é contabilizado como um dispositivo de administração de insulina. Consultamos estatísticas de saúde pública e indicadores da carga de diabetes de fontes como o Australian Bureau of Statistics, o Australian Institute of Health and Welfare e a Diabetes Australia, e depois alinhamos esses sinais com informações de política e acesso.
Para compreender a disponibilidade de produtos e o fluxo para o país, revisamos informações públicas da Therapeutic Goods Administration, junto com indicadores de nível comercial e aduaneiro de fontes como o UN Comtrade, antes de traduzi-los em variáveis de mercado que podem ser modeladas. Também revisamos relatórios anuais de empresas, apresentações a investidores e imprensa de saúde confiável para verificar movimentos de preços e mudanças de canal, e usamos seletivamente assinaturas pagas para dados financeiros de empresas, consultas de patentes e verificações de importação e exportação em nível de embarque. Esta lista é apenas ilustrativa, e muitas outras fontes públicas e pagas também foram revisadas para coletar dados, validar suposições e esclarecer questões pendentes.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para testar sob pressão o que a pesquisa documental não conseguia mostrar claramente, especialmente a combinação de dispositivos, a intensidade de consumíveis e como os pacientes se movem entre uso hospitalar, clínico e domiciliar. Conversamos com partes interessadas como clínicos, equipes de compras e farmácia, distribuidores e especialistas do setor de dispositivos em toda a Austrália, para que as suposições sobre adoção, tempo de substituição e preços permanecessem práticas e consistentes com a forma como as compras ocorrem.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 27% | CXOs: 13% |
| Nível médio: 55% | Líderes funcionais/de unidade: 39% |
| Empresas menores: 18% | Gerentes: 48% |
Dimensionamento de mercado e previsão
O dimensionamento começa com uma construção top-down, na qual a população tratada com insulina e os padrões de terapia na Austrália são convertidos em um pool anual de demanda por dispositivos, depois divididos pelos modos de administração mais comuns. Uma vez que essa estrutura esteja estável, corroboramos com aproximações bottom-up seletivas, como preço médio de venda (ASP) amostrado multiplicado pelo volume unitário estimado por categoria de dispositivo, além de verificações de canal, que são então usadas para refinar os totais onde surgem lacunas.
Os principais insumos incluem o tamanho da coorte tratada com insulina, a adoção de bombas versus canetas, o uso médio de consumíveis por usuário ativo, os ciclos de substituição e atualização de dispositivos duráveis, e os níveis de preço observados por canal (hospitalar, varejo e online). Para manter a previsão fundamentada, realizamos análises de cenários em torno de algumas variáveis que os respondentes primários consistentemente indicaram como mais sensíveis, incluindo o acesso e as configurações de subsídio do NDSS, as taxas de mudança entre métodos de administração e o ritmo de atualização tecnológica. Quando um ponto de dado não está disponível para um canal menor ou dispositivo de nicho, a lacuna é preenchida usando índices de proxy conservadores extraídos de coortes próximas, sendo verificada novamente durante as chamadas de validação.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de triangulação em múltiplas verificações independentes, para que o viés de fonte única não determine o número final. Nossa equipe compara os resultados com sinais externos, como tendências da carga de diabetes, atividade de listagem em reguladores públicos e direção do fluxo comercial, e revisa quaisquer valores atípicos revisitando as suposições e recontatando especialistas quando uma variação não é fácil de explicar.
Antes da aprovação final, o modelo e o texto passam por uma revisão de analista em múltiplas etapas, para que a lógica de unidades, os cálculos de preços e o alinhamento de anos sejam consistentes em todo o conjunto de dados. O relatório é atualizado anualmente, com atualizações intermediárias acionadas quando ocorrem eventos materiais, incluindo mudanças de política, grandes transições de produtos ou mudanças súbitas de preços. Pouco antes da entrega, realizamos uma revisão final para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do mercado australiano de dispositivos de administração de insulina segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para dispositivos de administração de insulina na Austrália podem variar entre fontes, mesmo quando o tema parece o mesmo. Essas diferenças geralmente decorrem do que é contabilizado na cesta de dispositivos, de como os consumíveis são tratados e de qual ano é usado como base para preços e adoção.
Os itens de monitoramento de diabetes, especialmente CGMs e tiras de teste, são os complementos mais comuns que ampliam os totais, mas ficam fora do escopo da Mordor Intelligence para este mercado, o que mantém o dimensionamento vinculado apenas ao hardware de administração de insulina e aos suprimentos relacionados. As diferenças também podem surgir quando as estimativas assumem uma adoção de bombas mais rápida do que a prática clínica atual sustenta, aplicam erosão de preços de forma ampla sem verificar os preços de canais locais, ou dependem de dados de prevalência e reembolso mais antigos que já foram alterados desde o ano-base.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 722,45 milhões de USD (2025) | |
| Editora do Setor A | 579,40 milhões de USD (2023) | Usa uma lente mais ampla de dispositivos para diabetes na narrativa subjacente e se ancora em um ano anterior, o que pode subestimar os totais de dispositivos de administração se a adoção de bombas e a intensidade de consumíveis não forem totalmente captadas na base de 2023. |
| Plataforma do Setor B | 1,11 bilhão de USD (2032) | Apresenta uma perspectiva de longo prazo e parece incorporar categorias adjacentes de dispositivos para diabetes e suposições agressivas de crescimento, o que pode elevar o valor principal além de um pool de demanda exclusivo de administração de insulina. |
A dispersão nos valores publicados decorre principalmente do escopo do produto e do alinhamento do ano, seguido de como a precificação e a intensidade de uso são tratadas para suprimentos contínuos. Ao manter a cesta de dispositivos consistente, usar insumos claros de adoção e substituição, e verificar as suposições com feedback de canais locais, nossa estimativa permanece rastreável a etapas repetíveis que os compradores podem revisitar conforme as condições mudam.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de dispositivos de administração de insulina da Austrália?
O mercado situa-se em USD 738,92 milhões em 2026 e está projetado para atingir USD 826,84 milhões até 2031, a uma CAGR de 2,28%.
Qual a categoria de dispositivos com maior quota de mercado?
As bombas de insulina convencionais e híbridas lideram com 46,10% da receita de 2025, impulsionadas pela ampla adoção clínica e pelo apoio de subsídios.
Qual é a velocidade de crescimento das bombas patch na Austrália?
As bombas patch tubeless inteligentes estão a registar uma CAGR de 5,39% até 2031, tornando-as o subsegmento de dispositivos com crescimento mais rápido.
Por que razão os consumíveis são um fluxo de receita tão importante?
Cada novo utilizador de bomba necessita de conjuntos de infusão e sensores CGM num ciclo quase semanal, impulsionando os consumíveis para uma CAGR de 5,62%, mesmo que o crescimento do hardware se estabilize.
Como estão os medicamentos com agonistas do recetor de GLP-1 a afetar a procura de dispositivos de insulina?
As terapias com agonistas do recetor de GLP-1 atrasam o início da insulinoterapia para alguns doentes com diabetes tipo 2, subtraindo aproximadamente 0,5 pontos percentuais à CAGR do mercado; contudo, a insulina permanece indispensável para os casos de diabetes tipo 1 e para muitos utilizadores de longa data com diabetes tipo 2.
Qual é o papel da telemedicina na adoção de dispositivos nas zonas rurais?
As bombas ligadas à nuvem e as canetas inteligentes permitem que os endocrinologistas ajustem as definições remotamente, possibilitando uma utilização domiciliária segura e alargando o acesso em regiões que carecem de clínicas especializadas.
Página atualizada pela última vez em:



