
Tamanho e Participação do Mercado de Suprimentos Hospitalares da Austrália
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 3.26 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.54 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.36 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.64 % |
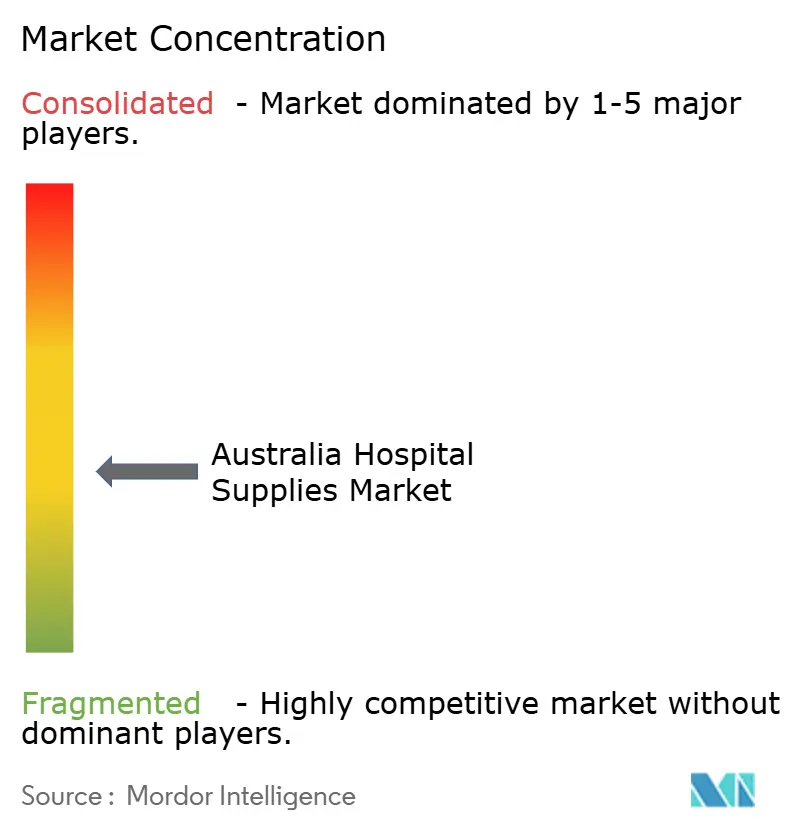
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Suprimentos Hospitalares da Austrália por Mordor Intelligence
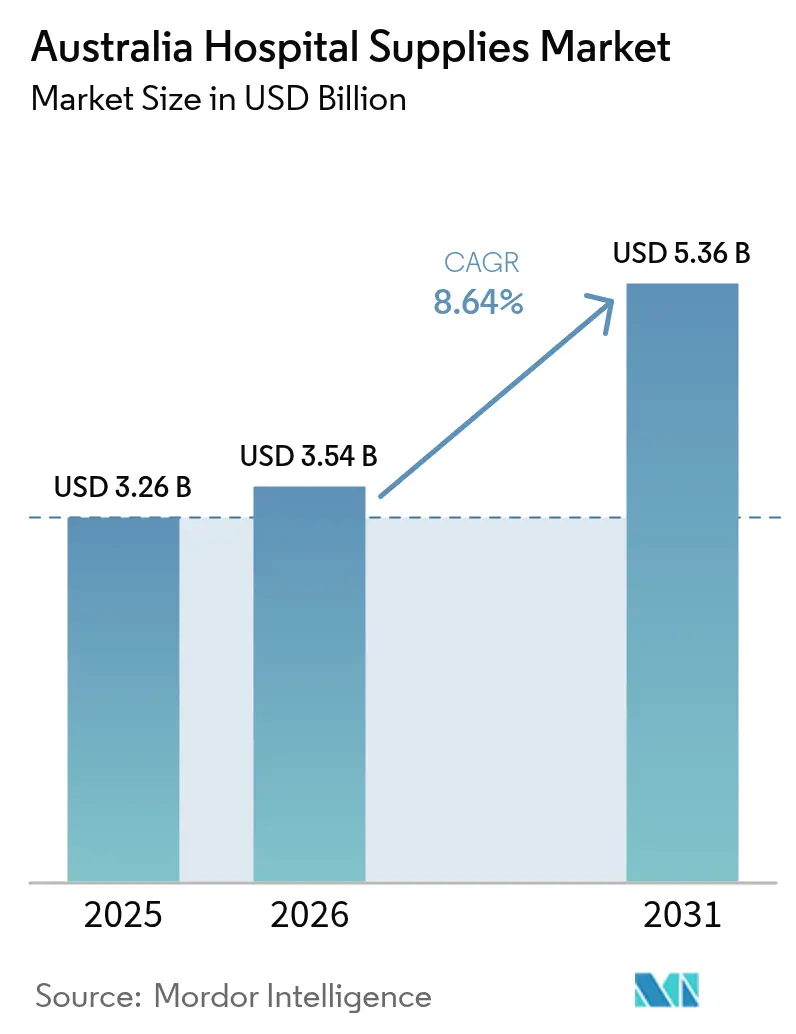
O tamanho do Mercado de Suprimentos Hospitalares da Austrália foi avaliado em USD 3,26 bilhões em 2025 e estima-se que cresça de USD 3,54 bilhões em 2026 para atingir USD 5,36 bilhões até 2031, a um CAGR de 8,64% durante o período de previsão (2026-2031).
O rápido envelhecimento populacional, o aumento das internações por doenças crônicas e a transição nacional em direção a modelos minimamente invasivos e de cirurgia ambulatorial estão elevando a demanda de base em descartáveis, kits de diagnóstico e dispositivos de esterilização de alto rendimento. Regras mais rígidas de controle de infecção, exemplificadas pelo novo marco de Identificação Única de Dispositivos da Administração de Bens Terapêuticos, estão direcionando as aquisições para produtos rastreáveis, de uso único e reprocessáveis que possam demonstrar qualidade verificável. O aumento dos investimentos de capital estaduais e federais em infraestrutura hospitalar está impulsionando pedidos de equipamentos para salas cirúrgicas e sistemas de monitoramento inteligente, enquanto a escassez regional de mão de obra incentiva compras em grande volume de auxílios de mobilidade que apoiam uma rotatividade mais rápida de pacientes. Do ponto de vista competitivo, marcas globais com capacidade interna de P&D e serviços locais agora enfatizam contratos baseados em valor que vinculam o desempenho do produto a reduções mensuráveis nas complicações dos pacientes
Principais Conclusões do Relatório
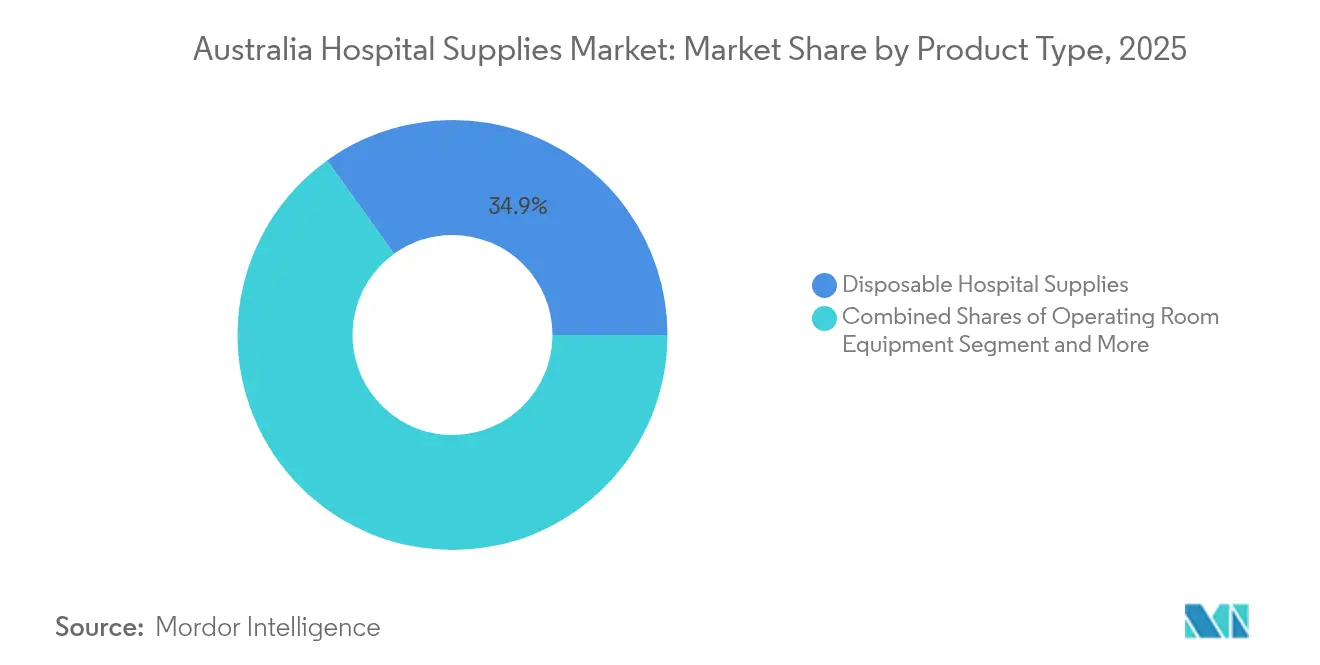
- Por tipo de produto, os descartáveis lideraram com 34,92% da participação do mercado de suprimentos hospitalares da Austrália em 2025; os equipamentos de esterilização e desinfecção devem crescer a um CAGR de 9,34% até 2031, superando todas as outras categorias.
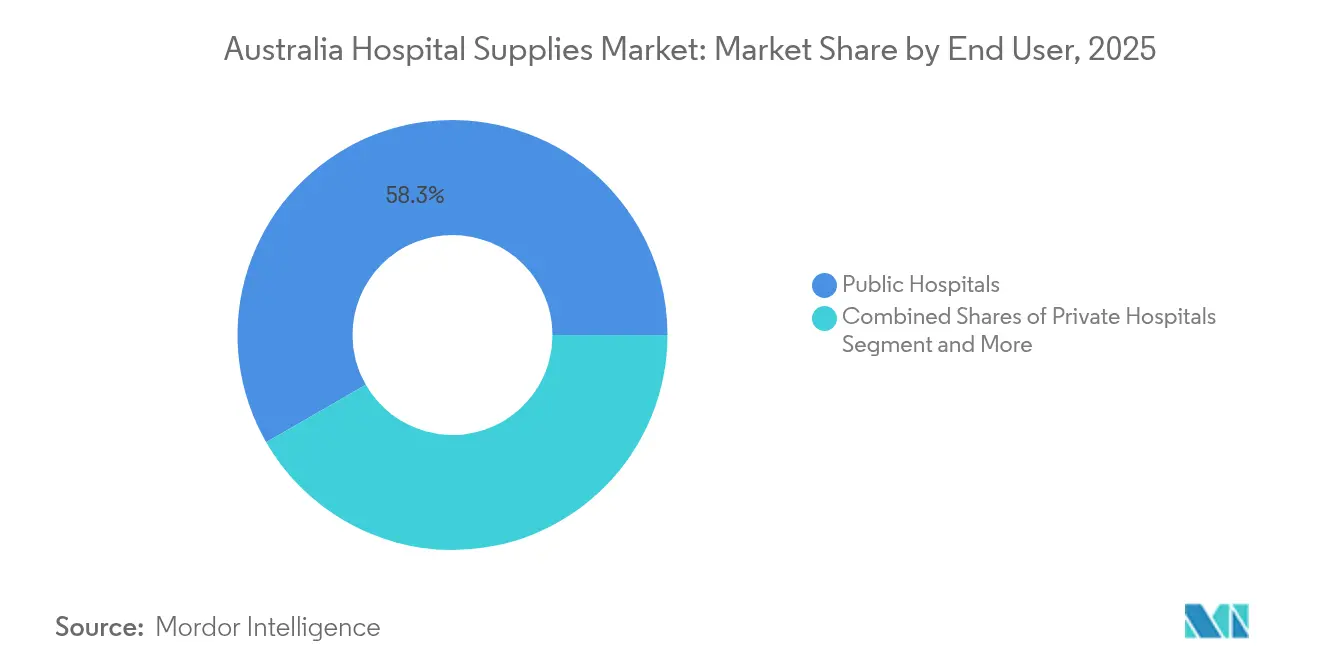
- Por usuário final, os hospitais públicos detinham 58,31% da participação do mercado de suprimentos hospitalares da Austrália em 2025, enquanto os hospitais privados e centros de cirurgia ambulatorial registraram o maior CAGR projetado de 9,92% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Suprimentos Hospitalares da Austrália
Análise de Impacto dos Impulsionadores*
| Análise de Impacto dos Impulsionadores | (~) % Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Envelhecimento populacional e internações por doenças crônicas elevando a demanda de base por suprimentos | +2.10% | Nacional; foco metropolitano | Longo prazo (≥ 4 anos) |
| Escalada dos gastos de capital federais e estaduais em infraestrutura hospitalar | +1.80% | Nova Gales do Sul, Victoria | Médio prazo (2-4 anos) |
| Aumento nos volumes de procedimentos cirúrgicos — particularmente cirurgias minimamente invasivas e ambulatoriais | +1.50% | Principais centros urbanos | Médio prazo (2-4 anos) |
| Aumento de infecções multirresistentes impulsionando a demanda por soluções avançadas de esterilização | +1.00% | Centros de cuidados intensivos de alta densidade | Longo prazo (≥ 4 anos) |
| Transição para monitoramento digital de pacientes aumentando a demanda por dispositivos de exame conectados | +1.20% | Nacional | Médio prazo (2-4 anos) |
| Conformidade Regulatória Impulsionando o Crescimento | +1.40% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento Populacional e Aumento das Internações por Doenças Crônicas Elevando a Demanda de Base por Suprimentos
Estima-se que as apresentações em departamentos de emergência entre australianos com 65 anos ou mais aumentem 574% até 2050 em comparação com os níveis de 2010, aumentando significativamente a utilização de consumíveis de diagnóstico e kits de monitoramento de pacientes.[1]Mark Burkett, "Crescimento Projetado nas Apresentações de Emergência entre Australianos Idosos," Emergency Medicine Australasia, onlinelibrary.wiley.com Pacientes com demência já apresentam taxas mais elevadas de complicações adquiridas em hospitais, impulsionando as vendas de curativos especializados para lesões por pressão, tapetes de prevenção de quedas e auxílios de mobilidade inovadores. As hospitalizações não planejadas para beneficiários de cuidados domiciliares com 65 anos ou mais chegam a 39,8%, evidenciando a dependência persistente de ambientes de cuidados intensivos mesmo com a expansão dos programas comunitários. O mercado de suprimentos hospitalares da Austrália, portanto, registra pedidos sustentados de descartáveis para controle de infecção e portfólios avançados de cuidados com feridas que reduzem o risco de complicações. As políticas de aquisição agora agrupam rotineiramente sensores de queda, colchões de baixa pressão de ar e tiras de triagem rápida de sepse como pacotes integrados de segurança que atraem equipes clínicas sobrecarregadas.
Escalada dos Gastos de Capital Federais e Estaduais em Infraestrutura Hospitalar
O Orçamento da Commonwealth de 2024-25 destinou AUD 20,2 bilhões (USD 13,2 bilhões) para a expansão hospitalar e modernização de equipamentos nos estados prioritários.[2]"Recursos Hospitalares — Medidas Orçamentárias 2025," Documentos Orçamentários do Governo Australiano, budget.gov.au Combinado com o cofinanciamento de Nova Gales do Sul e Victoria, o programa canaliza nova demanda para robótica cirúrgica, torres de endoscopia 4K e suítes modulares de Departamento de Serviços de Esterilização Central (CSSD). As subvenções de capital estipulam economias demonstráveis no custo do ciclo de vida, motivando os fornecedores a oferecer autoclaves energeticamente eficientes e etiquetas de rastreamento de ativos habilitadas para IoT que se alinham com os mandatos de hospitais verdes. O mercado de suprimentos hospitalares da Austrália se beneficia, assim, de acordos-quadro plurianuais que garantem volumes de base e abrem caminho para atualizações incrementais.
Aumento nos Volumes de Procedimentos Cirúrgicos — Particularmente Cirurgias Minimamente Invasivas e Ambulatoriais
A cirurgia ambulatorial já representa mais de 90% dos procedimentos de catarata e 75% das correções de hérnia na Austrália, espelhando os países da OCDE.[3]"Tendências de Cirurgia Ambulatorial nos Países da OCDE," Organização para a Cooperação e Desenvolvimento Económico, oecd.org As internações mais curtas redirecionam o estoque para kits descartáveis pré-embalados, portas laparoscópicas de uso único e bandejas de esterilização compactas que se encaixam nos ciclos de teatro ambulatorial. A Philips relata que seu sistema LumiGuide reduz os tempos de procedimento em 37% e elimina a exposição a raios X, incentivando os hospitais a investir em consumíveis de navegação baseados em luz e matrizes de sensores descartáveis. Com plataformas robóticas com custo médio de USD 4,4 milhões por instalação, as organizações de compras em grupo negociam cada vez mais contratos de consumíveis em pacote para compensar os custos de capital, aprofundando a fidelização de fornecedores em todo o mercado de suprimentos hospitalares da Austrália.
Aumento de Infecções Multirresistentes Impulsionando a Demanda por Soluções Avançadas de Esterilização
Relatórios de surtos de organismos resistentes a carbapenêmicos em UTIs terciárias levam os comitês de controle de infecção a exigir esterilizadores de plasma a baixa temperatura, indicadores de desinfetantes com elementos-traço e bandejas de instrumentos antimicrobianas. Fornecedores que combinam autoclaves inteligentes com análises em nuvem oferecem manutenção preditiva e registros de ciclos prontos para auditoria, auxiliando os hospitais no cumprimento da conformidade com a norma AS/NZS 4187 e na redução de falhas no reprocessamento.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Surgimento de serviços de cuidados domiciliares | -1.20% | Nacional; maior impacto em áreas metropolitanas | Médio prazo (2-4 anos) |
| Marco regulatório australiano rigoroso para pequenas e médias empresas (PMEs) | -0.90% | Nacional | Curto prazo (≤ 2 anos) |
| Regulamentações de sustentabilidade reduzindo gradualmente os plásticos de uso único | -0.70% | Nacional; efeito mais forte nos estados com esquemas ativos de taxas sobre resíduos | Médio prazo (2-4 anos) |
| Aumento do poder de compra das organizações de aquisição em grupo comprimindo as margens | -0.60% | Nacional; mais pronunciado nos agrupamentos de hospitais públicos de Nova Gales do Sul e Victoria | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Surgimento de Serviços de Cuidados Domiciliares
As admissões em programas de cuidados domiciliares financiados pelo governo cresceram 32% entre os anos fiscais de 2017-18 e 2023-24, atingindo 102.000 novas colocações.[4]"Sistema Nacional de Identificação Única de Dispositivos," Administração de Bens Terapêuticos, tga.gov.au A mudança desvia casos de baixa complexidade das enfermarias, moderando o crescimento em pacotes básicos de roupas de cama e descartáveis não críticos. No entanto, a demanda por bombas de infusão portáteis, monitores de sinais vitais por telemedicina e curativos de terapia de feridas por pressão negativa aumenta à medida que os médicos atendem pacientes remotamente. Os fornecedores estão redesenhando as embalagens em formatos mais acessíveis ao consumidor e formando parcerias logísticas de última milha, garantindo que o mercado de suprimentos hospitalares da Austrália continue a capturar valor mesmo com a migração dos cuidados para os domicílios.
Marco Regulatório Australiano Rigoroso para Pequenas e Médias Empresas (PMEs)
A conformidade com o novo Programa de Vigilância de Dispositivos Médicos obriga os fabricantes a manter bancos de dados de incidentes pós-mercado e planos de ação corretiva de segurança em campo. Para as PMEs com infraestrutura limitada de gestão da qualidade, os custos aumentam, os portfólios de produtos se estreitam e os lançamentos australianos são adiados. Os hospitais respondem consolidando os painéis de fornecedores em favor de empresas com comprovada prontidão para auditoria. Embora os ganhos em segurança sejam evidentes, o mercado de suprimentos hospitalares da Austrália enfrenta restrições de variedade de produtos no curto prazo até que os players menores se adaptem ou busquem estratégias de parceria.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Os Descartáveis Permanecem como Núcleo Enquanto os Equipamentos de Esterilização Aceleram
Os itens descartáveis, que vão de luvas cirúrgicas a aventais de isolamento, geraram a fatia mais significativa do tamanho do mercado de suprimentos hospitalares da Austrália, com 34,92% em 2025. A alta rotatividade nas salas de emergência e o aumento de organismos multirresistentes alertam para pedidos em grande volume de campos cirúrgicos estéreis, recipientes para materiais perfurocortantes e pacotes de procedimentos de uso único. As diretrizes nacionais que obrigam o uso por paciente único para numerosos acessórios invasivos continuam a elevar os volumes unitários. Os fornecedores se diferenciam por meio de materiais hipoalergênicos e polímeros biodegradáveis que se alinham com os compromissos de sustentabilidade dos hospitais e os limites das taxas sobre resíduos. Os grupos de aquisição privados agora insistem na divulgação completa de carbono, recompensando as empresas capazes de quantificar menores emissões de incineração.
Os equipamentos de esterilização e desinfecção são a linha de crescimento mais rápido, avançando a um CAGR de 9,34%, bem à frente das outras categorias no mercado de suprimentos hospitalares da Austrália. Os CSSDs estão substituindo os esterilizadores a vapor convencionais por unidades de plasma de peróxido de hidrogênio a baixa temperatura que protegem ópticas delicadas e peças de mão de artroscopia integradas com bateria. As autoclaves inteligentes registram os parâmetros do ciclo em painéis de controle em nuvem, permitindo manutenção preditiva e rastreabilidade de carga vinculada à Identificação Única de Dispositivos. As instalações regionais — particularmente no litoral de Queensland — investem em esterilizadores de bancada compactos que apoiam clínicas de extensão. Os fornecedores multinacionais agrupam tiras indicadoras de consumíveis e etiquetas RFID de carga para garantir receita recorrente, inflacionando o tamanho geral do mercado de suprimentos hospitalares da Austrália para insumos de esterilização.
Os dispositivos de exame de pacientes, incluindo estetoscópios digitais e otoscópios integrados a tablets, capturam uma participação crescente à medida que a documentação no ponto de atendimento aumenta. Os auxílios de mobilidade e equipamentos de transporte se beneficiam do apoio do Programa Nacional de Seguro por Deficiência para auxílios de comprometimento funcional, expandindo-se além de andadores para elevadores de transferência motorizados que reduzem lesões por manuseio manual. O agrupamento de "outros tipos" apresenta camas hospitalares inteligentes com sensores integrados e cortinas de privacidade antimicrobianas, sinalizando uma sofisticação crescente na infraestrutura de controle de infecção em todo o setor de suprimentos hospitalares da Austrália.


Por Usuário Final: Hospitais Públicos Dominam Enquanto as Instalações Privadas Ganham Impulso
Os hospitais públicos controlaram 58,31% da demanda total em 2025, por possuírem aproximadamente dois terços do estoque de leitos do país e 90% das apresentações de emergência. As autoridades de aquisição buscam cada vez mais modelos de licitação coletiva, concedendo contratos plurianuais que abrangem descartáveis, reagentes de diagnóstico e consumíveis de CSSD. As agências de suprimentos estaduais incorporam cláusulas de aquisição social, incentivando os fornecedores a obter matérias-primas domesticamente quando viável. Os imperativos de contenção de custos aprofundam o interesse em sistemas de inventário de circuito fechado que rastreiam o consumo de SKU no nível do procedimento, alimentando dados nos cálculos de financiamento baseado em atividades.
Os hospitais privados e centros de cirurgia ambulatorial são o bloco de clientes de crescimento mais rápido, com previsão de registrar um CAGR de 9,92% até 2031. Apesar da compressão dos lucros na era pandêmica, as admissões retornaram a um crescimento de 4% no ano fiscal de 2024, impulsionadas por transferências de listas de espera de cirurgias eletivas e incentivos de seguradoras. As instalações destacam tempos de espera mais curtos e comodidades de padrão hoteleiro, estimulando o investimento em descartáveis premium, como linhas de aventais sem látex e kits de trocarte codificados por cores. A aquisição ágil privilegia fornecedores capazes de garantir reposição no dia seguinte e conjuntos de empréstimo para ortopedia complexa, ajudando-os a conquistar um nicho estratégico no mercado de suprimentos hospitalares da Austrália. As clínicas especializadas e centros de reabilitação ampliam o uso de auxílios de fisioterapia assistida por robótica, atendendo a uma coorte envelhecida que busca programas de recuperação funcional pós-aguda.
Análise Geográfica
Nova Gales do Sul (NSW) e Victoria abrigam os agrupamentos mais significativos de hospitais terciários e quaternários, respondendo juntos por uma parcela significativa da demanda geral do mercado de suprimentos hospitalares da Austrália em 2024. Os projetos-piloto de cuidados integrados no Oeste de Sydney e no norte de Melbourne enfatizam a visibilidade do fornecimento entre diferentes ambientes, incentivando os fornecedores a fornecer software de rastreamento interoperável junto com os descartáveis. A alta densidade urbana concentra surtos de organismos multirresistentes, promovendo taxas de compra acima da média para laringoscópios de uso único e lenços bactericidas para superfícies.
As jurisdições regionais e remotas enfrentam desafios logísticos que impulsionam uma aquisição per capita mais elevada de estoque com longa vida útil. O Território do Norte e partes da Austrália Ocidental estocam soluções intravenosas termoestáveis e refrigeradores de vacinas movidos a energia solar, mitigando os longos prazos de entrega causados pelo fechamento sazonal de estradas. Os subsídios de frete do governo no âmbito do programa Remote Area Health Corps garantem a paridade de fornecimento, reforçando a previsibilidade da demanda nessas zonas do mercado de suprimentos hospitalares da Austrália. A expansão da telemedicina, combinando banda larga via satélite e kits de diagnóstico domiciliar guiados por médicos, diversifica ainda mais os padrões de fornecimento, movendo certos SKUs diretamente para os pacientes em vez de hospitais regionais.
Queensland registra o crescimento mais rápido, auxiliado pelo acelerado aumento populacional ao longo da Costa do Sol e por grandes programas de capital, como a expansão de AUD 1,8 bilhão (USD 1,2 bilhão) do Hospital Universitário da Costa do Sol. O planejamento de capacidade de pico prioriza construções de teatros modulares equipados com saídas de gás de conexão rápida e módulos portáteis de CSSD. A Austrália Ocidental investe em departamentos de emergência de alta complexidade para atender aos distritos de mineração, impulsionando a aquisição de analisadores rápidos de gases sanguíneos e macas de transporte de pacientes robustas. Em todos os estados, o Plano de Coinvestimento em Ciências Médicas e as políticas de diversificação da cadeia de suprimentos cultivam a fabricação doméstica de pacotes estéreis e pontas eletrocirúrgicas complexas, moderando a exposição à volatilidade do frete e aumentando a resiliência de longo prazo do mercado de suprimentos hospitalares da Austrália.
Panorama regulatório
Os suprimentos hospitalares vendidos na Austrália estão sujeitos ao Therapeutic Goods Act 1989 e ao Therapeutic Goods (Medical Devices) Regulations 2002, administrados pela Therapeutic Goods Administration (TGA). Os dispositivos devem atender aos Princípios Essenciais de segurança e desempenho e (com poucas exceções) estar incluídos no Australian Register of Therapeutic Goods (ARTG) antes do fornecimento legal. Isso cria uma trajetória orientada por conformidade para descartáveis, sistemas de esterilização e dispositivos de exame de pacientes utilizados em hospitais.
A rastreabilidade adiciona um marco de conformidade específico para fabricantes e patrocinadores. Os requisitos de Identificação Única de Dispositivo (UDI) exigem conformidade para dispositivos fornecidos a partir de 1º de julho de 2026, apoiados pela orientação da TGA sobre prazos e processos de UDI. A supervisão pós-mercado também continua, com a TGA podendo tomar medidas de conformidade, incluindo cancelamentos no ARTG, quando a segurança ou o desempenho não forem mantidos. Além da regulamentação federal, a governança estadual de compras (por exemplo, as diretrizes de política do NSW Health e a política de aquisição de equipamentos médicos do WA Country Health Service) também vincula o acesso ao mercado a critérios de custo-benefício e alinhamento com estruturas de compra, de modo que a elegibilidade depende tanto do status no ARTG quanto dos requisitos de licitação estaduais.
Cenário Competitivo
Cenário Competitivo
A concorrência é moderada, com os cinco principais fornecedores controlando uma parcela estimada majoritária da receita do mercado de suprimentos hospitalares da Austrália. Conglomerados globais como Johnson & Johnson, Medtronic e Philips aproveitam dossiês regulatórios multinacionais e eficiências de escala, mas mantêm centros locais de suporte técnico para cumprir os requisitos de manutenção da Administração de Bens Terapêuticos. Os fabricantes locais se especializam em acessórios de esterilização de nicho e pacotes de procedimentos personalizados, frequentemente em parceria com médicos hospitalares para co-projetar novas iterações de produtos que atendam aos ciclos de conformidade com a norma australiana AS/NZS 4187.
As alianças estratégicas entre fornecedores e redes de serviços de saúde promovem modelos de economia compartilhada nos quais os fornecedores disponibilizam equipamentos de capital a um custo inicial reduzido em troca de compromissos de longo prazo com consumíveis. A aquisição da Shockwave Medical pela Johnson & Johnson em 2025 traz dispositivos de litotripsia intravascular para seu pacote cardiovascular, ampliando as oportunidades para contratos de plataforma em todo o hospital que consolidam as linhas de aquisição. A Philips usa dados de implantações-piloto do LumiGuide para negociar acordos baseados em resultados que vinculam os níveis de pagamento a reduções mensuráveis na exposição à radiação e no tempo de procedimento, diferenciando-se nos segmentos de alta tecnologia do mercado de suprimentos hospitalares da Austrália.
As áreas de crescimento de espaço em branco incluem embalagens biodegradáveis para instrumentos, indicadores de esterilização de circuito fechado que se integram a prontuários eletrônicos e camas inteligentes capazes de micro-rotação automatizada para prevenir lesões por pressão. Os fornecedores que investem em P&D localmente relevante, como embalagens resistentes à umidade adaptadas para as regiões tropicais do norte, obtêm acesso preferencial aos painéis de aquisição estaduais em todos os níveis do setor de suprimentos hospitalares da Austrália.
Líderes do Setor de Suprimentos Hospitalares da Austrália
B. Braun Melsungen AG
Becton, Dickinson and Company
Cardinal Health Inc.
ResMed Inc.
3M
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A transição para UDI cria uma oportunidade de curto prazo para fornecedores que possam entregar rastreabilidade pronta para hospitais, incluindo rotulagem compatível com UDI, gestão de dados e integração aos fluxos de processamento estéril e gestão de estoque. Com a conformidade obrigatória de UDI a partir de 1º de julho de 2026 e a orientação atualizada da TGA em março de 2026 para dispositivos de alto risco, hospitais e agências de compras têm uma base mais clara para priorizar portfólios rastreáveis e prontos para auditoria. Fornecedores que combinam consumíveis habilitados para UDI (etiquetas, compatibilidade com leitura RFID/2D) com registro de ciclos de esterilização e rastreamento de ativos podem se encaixar nesse foco de compras cada vez mais rigoroso.
Os programas de infraestrutura hospitalar oferecem uma âncora de demanda paralela para equipamentos de sala de cirurgia, dispositivos de monitoramento e serviços estéreis de alto volume vinculados a novas construções e reformas. Em 2026, New South Wales avançou grandes projetos, incluindo o início da construção do Bankstown Hospital de AUD 2 bilhões, investimento adicional para o Liverpool Health and Academic Precinct, a apresentação dos projetos do Fairfield Hospital Redevelopment de AUD 630 milhões, e grandes entregas de equipamentos médicos para a Etapa 2 do Nepean Hospital, enquanto o Território da Capital Australiana comprometeu AUD 1,5 bilhão para o North Canberra Hospital Redevelopment. Esses programas ampliam os volumes de licitação para kits de procedimentos, consumíveis de sala de cirurgia, equipamentos de esterilização e desinfecção, e dispositivos de exame conectados, e tendem a favorecer fornecedores com cobertura de serviço local e disciplina operacional para sustentar contratos de painel de vários anos dentro dos sistemas de compras estaduais.
Desenvolvimentos recentes do setor
- Maio de 2026: a BD apresentou o sistema Elyra Thulium Fiber Laser (TFL) para urologia e manejo de cálculos renais na Austrália. O lançamento expande a presença da empresa em dispositivos de sala de cirurgia e procedimentos, e pode impulsionar a demanda recorrente por consumíveis hospitalares associados usados em fluxos de trabalho endoscópicos e urológicos.
- Maio de 2025: a Cardinal Health inaugurou uma instalação de remanufatura de dispositivos médicos Sustainable Technologies em Beresfield, Newcastle, seu primeiro local desse tipo fora dos Estados Unidos. A instalação fortalece a capacidade local de reprocessamento de dispositivos elegíveis, apoiando as metas de redução de custos e resíduos dos hospitais, além de adicionar um nó doméstico à cadeia de suprimentos para o retorno de dispositivos regulamentados.
- Julho de 2024: o Governo da Austrália do Sul avançou a expansão de AUD 117 milhões do Modbury Hospital, incluindo um novo centro de câncer e leitos adicionais de saúde mental. O projeto aumenta os requisitos de compras de curto prazo para suprimentos de enfermaria e sala de cirurgia, e apoia compras multicategoria em descartáveis, equipamentos de mobilidade e transporte, e infraestrutura de esterilização à medida que a capacidade é expandida.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado é definido como o valor dos suprimentos hospitalares vendidos para uso dentro de hospitais públicos e privados e centros de cirurgia ambulatorial na Austrália, abrangendo itens de exame de rotina, ferramentas de sala de cirurgia, auxiliares de mobilidade, sistemas de esterilização e desinfecção, e consumíveis de uso único.
Exclusões de escopo: excluímos produtos farmacêuticos, equipamentos de imagem de grande porte, consumíveis exclusivos para cuidados domiciliares e contratos de serviço de pós-venda autônomos.
Visão geral da segmentação
- Por Tipo de Produto
- Dispositivos de Exame de Pacientes
- Equipamentos de Sala Cirúrgica
- Auxílios de Mobilidade e Equipamentos de Transporte
- Equipamentos de Esterilização e Desinfecção
- Suprimentos Hospitalares Descartáveis
- Outros Tipos
- Por Usuário Final
- Hospitais Públicos
- Hospitais Privados e Centros de Cirurgia Ambulatorial
- Clínicas Especializadas e Centros de Reabilitação
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa mapeando o contexto de demanda para a atividade hospitalar e compras na Austrália, e depois vinculando-o ao lado da oferta observável em conjuntos de dados públicos. Normalmente revisamos fontes como o Australian Institute of Health and Welfare para sinais de atividade hospitalar, o Australian Bureau of Statistics para índices populacionais e de preços, e o Department of Health and Aged Care para configurações do sistema que afetam os ciclos de compras.
Para ancorar o componente comercializado dos suprimentos e verificar a direcionalidade, revisamos estatísticas de importação e exportação da Australian Border Force e do UN Comtrade, seguidas de avisos de compras publicados e resumos de adjudicação de licitações, quando disponíveis. Também usamos relatórios anuais de empresas, apresentações a investidores e comunicados de imprensa confiáveis para entender combinações de categorias, lançamentos de produtos e narrativas de preços. Em alguns casos, são utilizadas assinaturas pagas para dados financeiros de empresas e inteligência de notícias, visibilidade comercial em nível de embarque e buscas de patentes para verificação cruzada do que é mais difícil de observar em fontes públicas. Essas fontes de pesquisa documental são apenas ilustrativas, e muitas outras referências públicas e pagas também foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário se concentra em confirmar o que os hospitais estão realmente comprando e como a demanda se desloca entre consumíveis e suprimentos duráveis durante os ciclos orçamentários. Conversamos com contatos de compras hospitalares e operações clínicas, distribuidores e gerentes de produto, e usamos suas contribuições para validar taxas de utilização, ciclos de substituição e movimentos de preços realistas.
Como este é um mercado exclusivo da Austrália, os entrevistados são selecionados para representar diferentes ambientes de atendimento (grandes hospitais metropolitanos, instalações regionais e centros de cirurgia ambulatorial), de modo que as premissas possam ser corrigidas antes da finalização do modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 26% | Diretores executivos (CXOs): 15% |
| Nível intermediário: 55% | Líderes funcionais/de unidade: 25% |
| Participantes menores: 19% | Gerentes: 60% |
Dimensionamento e previsão de mercado
Para o dimensionamento, expressamos o mercado como vendas anuais para hospitais e centros de cirurgia ambulatorial, e depois reconstruímos o pool de valor usando uma abordagem top-down ancorada em indicadores de atividade hospitalar e premissas de intensidade de compras. As entradas relevantes neste mercado incluem volumes de internação e cirurgia ambulatorial, capacidade de leitos e tendências de ocupação, throughput de sala de cirurgia, cargas de esterilização e normas de uso em nível de categoria para itens de uso único que escalam com os procedimentos.
Esses totais são corroborados com aproximações bottom-up seletivas, nas quais combinações amostradas de receita de fornecedores e distribuidores são combinadas com faixas de preço médio de venda e volumes estimados para verificar a consistência do valor total. Quando a visibilidade bottom-up é incompleta, as lacunas são tratadas usando proxies de categoria vinculados a contagens de procedimentos e aplicando faixas de participação conservadoras discutidas em entrevistas, ajustando apenas quando múltiplos sinais se alinham.
As previsões são construídas por meio de análise de cenários, em que o crescimento de procedimentos, as mudanças de atividade entre os setores público e privado, e a inflação de preços variam dentro de limites realistas. A trajetória final é selecionada com base no que os respondentes primários consideram mais provável para orçamentos de compras e ciclos de substituição.
Validação de dados e ciclo de atualização
A validação é feita por meio de triangulação entre o resultado do modelo e sinais independentes, como tendências de atividade hospitalar, movimentos comerciais para categorias intensivas em suprimentos, e comentários de preços relatados pela cadeia de suprimentos. Os valores discrepantes são identificados, verificados em relação à premissa subjacente e revisados por outro analista para que erros simples não se propaguem.
Se uma variação for grande ou uma premissa-chave mudar, chamadas de acompanhamento são acionadas para reverificar a entrada, e então a matemática do mercado é refeita para confirmar o impacto. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como mudanças de política, alterações significativas nas compras ou movimentos cambiais abruptos. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível.
Comparação do tamanho do mercado australiano de suprimentos hospitalares da Mordor Intelligence com outras estimativas publicadas
É comum encontrar números de tamanho de mercado diferentes para suprimentos hospitalares porque a fronteira entre suprimentos, equipamentos e dispositivos médicos mais amplos não é traçada da mesma forma por todos os editores. A escolha do ano também é importante, já que algumas estimativas usam um ano-base diferente ou convertem moedas usando cronogramas diferentes, o que pode alterar o total em USD mesmo que a demanda local seja semelhante.
Neste mercado, os maiores fatores de divergência geralmente vêm do que é contabilizado como demanda exclusivamente hospitalar, e se grandes itens de capital e categorias de cuidados domiciliares são incorporados ao total. Ao acompanhar sinais de compras exclusivamente hospitalares e atualizar as verificações de escopo a cada revisão, a Mordor Intelligence mantém a estimativa focada em suprimentos usados dentro de hospitais e centros de cirurgia ambulatorial, em vez de expandir para produtos farmacêuticos ou equipamentos de imagem de grande porte.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 3,26 bilhões de USD (2025) | |
| Consultoria global A | 5,00 bilhões de USD (2024) | Usa um ano-base anterior e parece aplicar uma definição mais ampla de suprimentos hospitalares, o que pode incluir categorias adjacentes de dispositivos médicos e instalações que não são estritamente consumo exclusivo de hospitais. |
| Editora do setor B | 9,00 bilhões de USD (2031) | Reporta um total para o ano de previsão com visibilidade limitada sobre os limites de categoria, o que pode inflar o mercado se equipamentos de capital ou canais não hospitalares forem incluídos, e se o crescimento de preços for assumido de forma uniforme entre os produtos. |
A dispersão na tabela é explicada principalmente por diferenças de escopo e alinhamento de ano, não apenas por expectativas de crescimento. Quando o limite do mercado é mantido restrito ao uso em hospitais e centros de cirurgia ambulatorial, e as entradas são vinculadas a sinais de procedimentos e utilização, o resultado se torna mais fácil de rastrear e replicar em atualizações futuras.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de suprimentos hospitalares da Austrália?
O mercado é avaliado em USD 3,54 bilhões em 2026 e prevê-se que atinja USD 5,36 bilhões até 2031, crescendo a um CAGR de 8,64%.
Qual categoria de produto detém a maior participação de mercado?
Os descartáveis lideram com 34,92% da participação do mercado de suprimentos hospitalares da Austrália, refletindo as prioridades persistentes de controle de infecção.
Por que os equipamentos de esterilização estão crescendo tão rapidamente?
Diretrizes mais rígidas de controle de infecção e a necessidade de reprocessamento de instrumentos delicados minimamente invasivos estão impulsionando um CAGR de 9,34% neste segmento.
Qual segmento de usuário final está se expandindo mais rapidamente?
Os hospitais privados e centros de cirurgia ambulatorial, apoiados por tempos de espera mais curtos e cuidados especializados, têm previsão de crescer a 9,92% ao ano até 2031.
Página atualizada pela última vez em:



