
Tamanho e Participação do Mercado de Alimentos Asiáticos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 39.53 Bilhões de dólares |
| Tamanho do Mercado (2032) | 58.21 Bilhões de dólares |
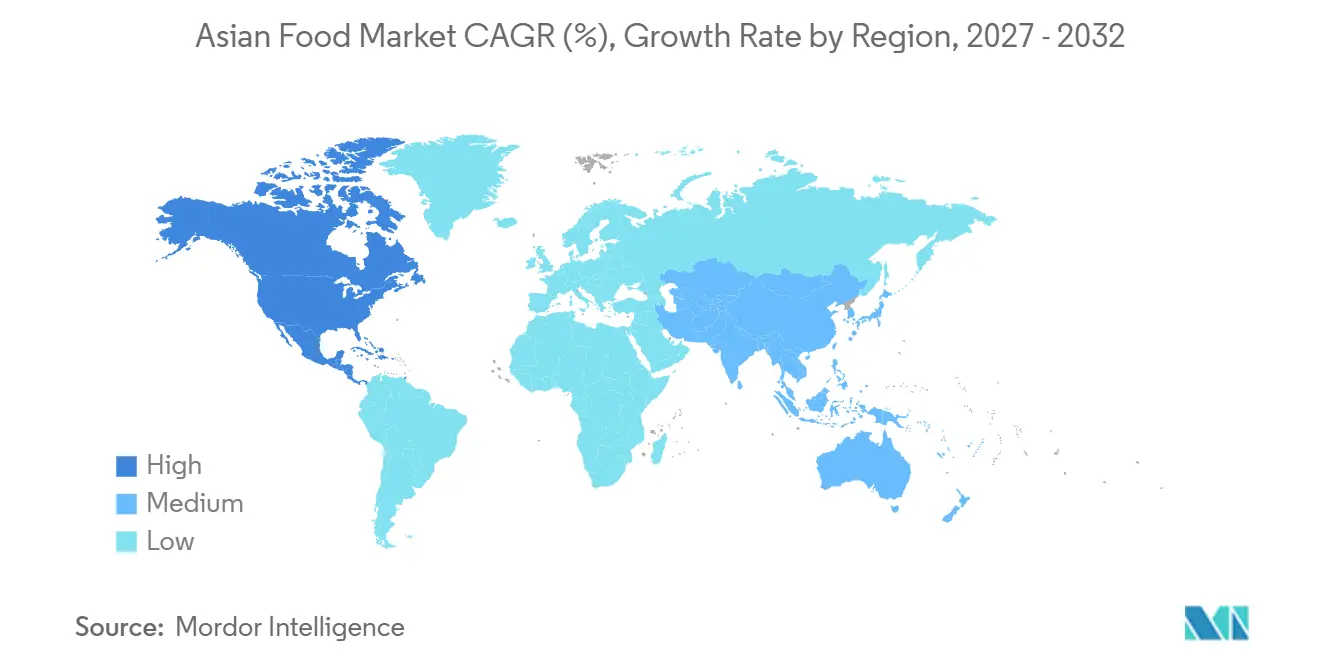
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
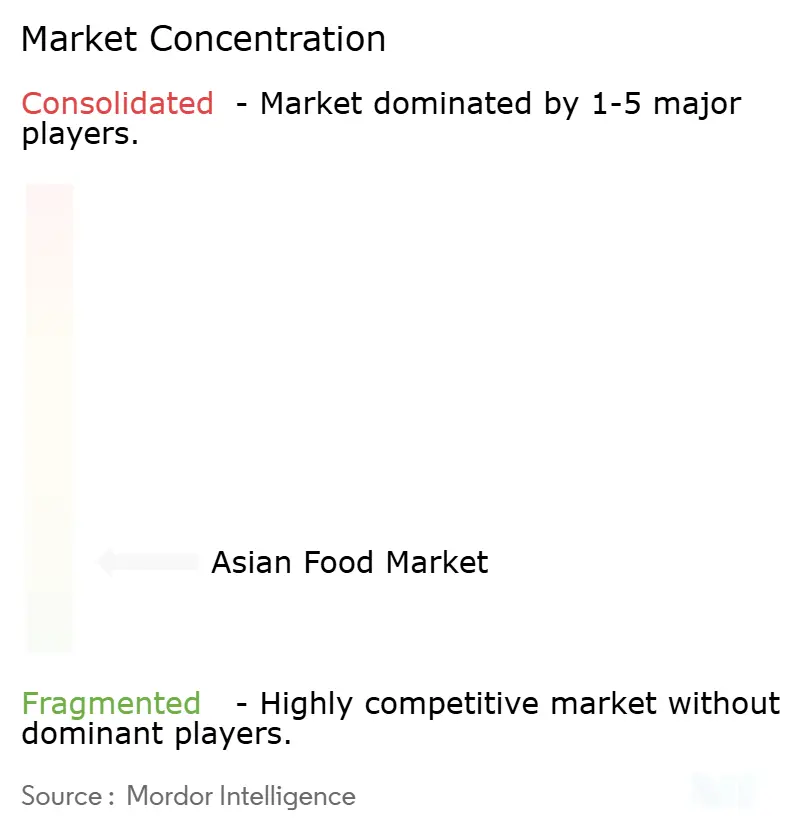
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Alimentos Asiáticos por Mordor Intelligence
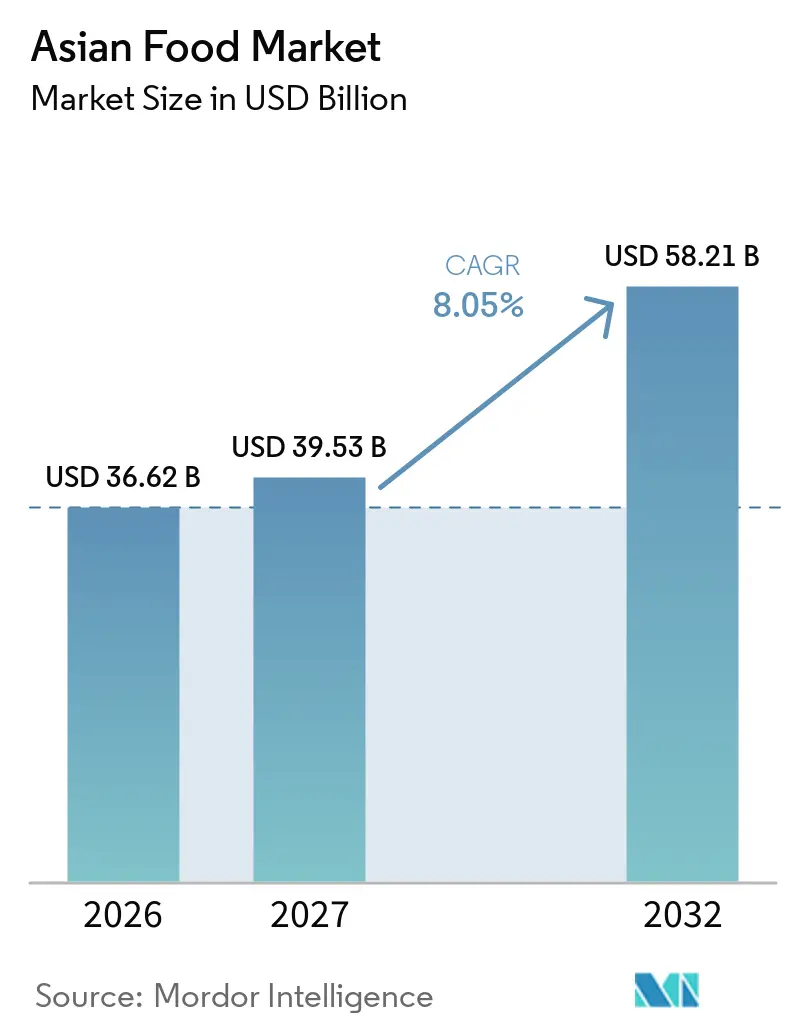
O tamanho do mercado de alimentos asiáticos foi avaliado em 36,62 bilhões de USD em 2026 e estima-se que cresça de 39,53 bilhões de USD em 2027 para atingir 58,21 bilhões de USD até 2032, a um CAGR de 8,05% durante o período de previsão (2027-2032). A demanda está aumentando à medida que os domicílios urbanos dispõem de menos tempo para cozinhar e buscam produtos convenientes que ainda reflitam sabores regionais familiares. O mercado digital de alimentos, o comércio rápido e o varejo especializado estão ampliando o acesso a alimentos asiáticos importados e produzidos localmente. A culinária coreana e os conteúdos culturais relacionados estão ajudando as marcas a alcançar consumidores além das comunidades da diáspora estabelecidas. A qualidade dos produtos, a segurança alimentar e a divulgação de ingredientes estão se tornando importantes pontos de diferenciação, especialmente nos mercados urbanos de maior renda. O crescimento permanece limitado por lacunas na cobertura da cadeia de frio, regulamentações fragmentadas, sensibilidade ao preço e a preferência contínua por alimentos frescos em vários países asiáticos.
Principais Conclusões do Relatório
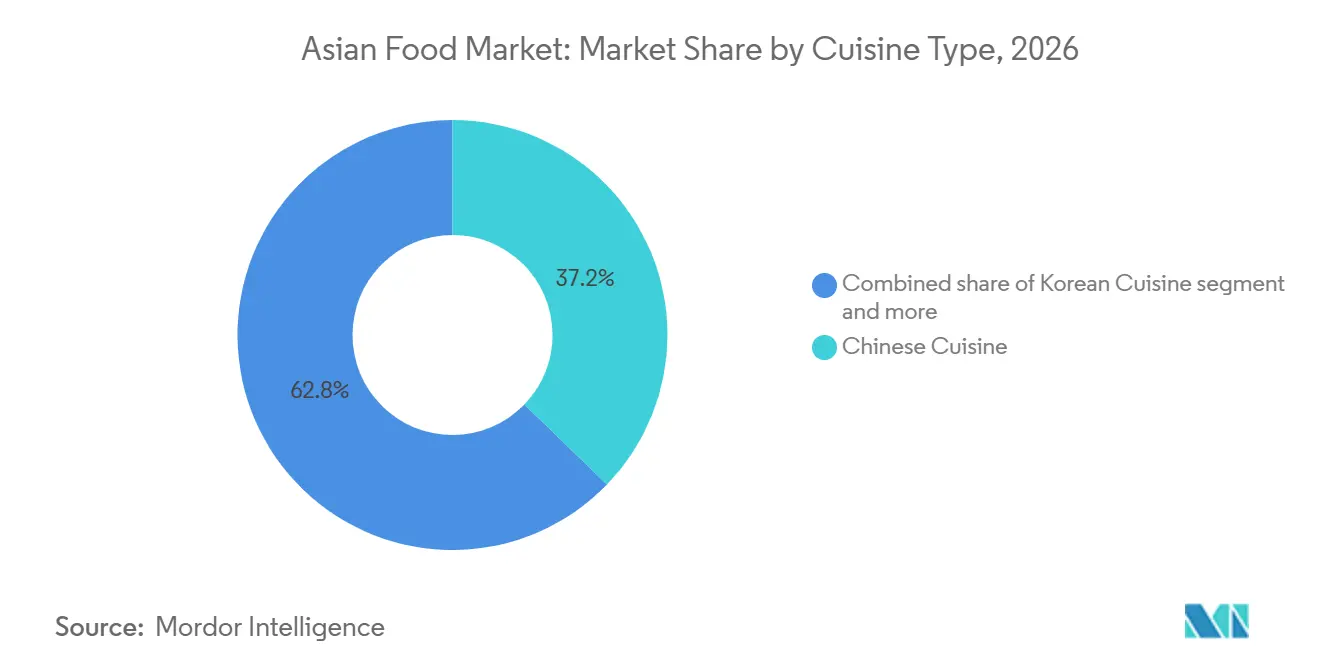
- Por tipo de culinária, a culinária chinesa detinha 37,23% da participação do mercado de alimentos asiáticos em 2026, enquanto a culinária coreana está projetada para crescer a um CAGR de 9,72% até 2032.
- Por tipo de alimento, os alimentos não vegetarianos representaram 26,28% da categoria em 2026, enquanto os alimentos vegetarianos e veganos devem se expandir a um CAGR de 9,58% até 2032.
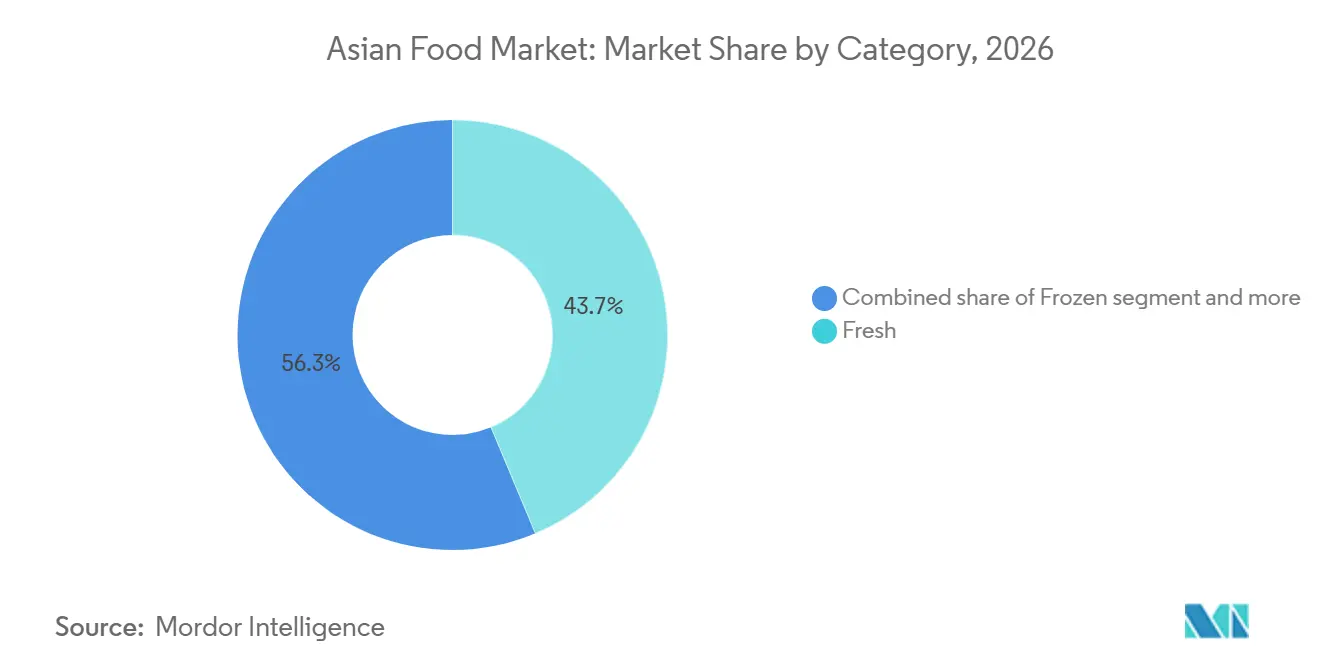
- Por categoria, os produtos frescos representaram 43,65% do mercado de alimentos asiáticos em 2026, enquanto os produtos congelados devem crescer a um CAGR de 9,20% até 2032.
- Por canal de distribuição, o off-trade representou 64,87% da categoria em 2026, enquanto o on-trade está projetado para crescer a um CAGR de 9,49% até 2032.
- Por geografia, a Ásia-Pacífico representou 61,56% da categoria em 2026, enquanto a América do Norte deve registrar um CAGR de 9,41% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Urbanização e demanda de domicílios com dupla renda por refeições convenientes | +2.1% | Global, concentrado na China, Índia, Sudeste Asiático e América do Norte urbana | Longo prazo (≥ 4 anos) |
| Expansão do mercado digital de alimentos, comércio rápido e pagamentos móveis | +1.4% | Núcleo da APAC e América do Norte | Médio prazo (2-4 anos) |
| Demanda por sabores asiáticos autênticos e localizados | +1.2% | Global, mais forte na América do Norte, Europa e GCC | Médio prazo (2-4 anos) |
| Segurança alimentar, higiene e transparência de ingredientes | +0.8% | China, Índia, Japão e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Crescimento dos formatos congelados, prontos para cozinhar e prontos para consumir | +1.0% | Global, mais forte no Japão, Austrália, Estados Unidos e Reino Unido | Médio prazo (2-4 anos) |
| Onda Coreana e descoberta de culinária impulsionada pelas redes sociais | +1.1% | América do Norte, Europa, GCC, Japão e Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Urbanização e Demanda de Domicílios com Dupla Renda por Refeições Convenientes
A urbanização e o crescimento dos domicílios com dupla renda estão aumentando a demanda por alimentos que reduzam o tempo de preparo sem perder sabor ou familiaridade cultural. As rotinas domésticas atuais favorecem produtos que simplificam o planejamento, o preparo e o armazenamento das refeições. Nas Filipinas, as lojas de conveniência continuam sendo um importante canal de alimentos e bebidas, com alimentos e bebidas gerando 2 terços da receita do canal[1]. Essas mudanças favorecem refeições individuais, kits de refeição, produtos congelados e formatos prontos para consumir em todo o mercado de alimentos asiáticos. A conveniência é cada vez mais avaliada em conjunto com nutrição, qualidade dos ingredientes e autenticidade, e não apenas com a velocidade. Isso oferece aos fornecedores uma oportunidade de construir fidelidade por meio de formatos que se encaixam em rotinas agitadas, preservando referências culinárias reconhecíveis.
Expansão do Mercado Digital de Alimentos, Comércio Rápido e Pagamentos Móveis
O varejo digital está tornando os produtos alimentícios asiáticos mais fáceis de descobrir, comprar e reabastecer. A China possui uma infraestrutura madura de varejo online para alimentos e bebidas. Ferramentas de busca, sistemas de recomendação e entrega rápida permitem que os consumidores experimentem produtos fora do corredor convencional de alimentos étnicos. Os sistemas de pagamento móvel também facilitam compras de alimentos pequenas e frequentes em grandes mercados urbanos. Isso apoia compras recorrentes de macarrão, molhos, dumplings, salgadinhos e refeições refrigeradas. O mercado de alimentos asiáticos se beneficia quando os varejistas utilizam canais digitais para combinar descoberta, conveniência e atendimento confiável.
Crescimento da Demanda por Sabores Asiáticos Autênticos e Localizados
Os consumidores buscam cada vez mais produtos que ofereçam sabores asiáticos reconhecíveis, adaptando-se aos hábitos alimentares e às ocasiões de refeição locais. O mercado de alimentos asiáticos é sustentado por uma mudança mais ampla, da experimentação ocasional para o consumo doméstico regular de alimentos coreanos, japoneses, chineses, indianos, tailandeses e de outras culinárias regionais. A Unilever Food Solutions relatou que as culinárias chinesa e japonesa figuraram entre as 5 principais culinárias globais em todas as faixas etárias em sua pesquisa de cardápios de 2025, enquanto os sabores coreanos despertaram forte interesse entre os consumidores da Geração Z. A autenticidade não é idêntica em todos os locais, pois os consumidores respondem a diferentes sinais de procedência, sabor e preparo. As marcas podem adaptar tamanhos de porções, formatos de embalagem e níveis de picância sem remover os elementos que tornam uma culinária distinta. Esse equilíbrio é importante para escalar o mercado de alimentos asiáticos por meio de varejistas convencionais e operadores de serviços de alimentação.
Crescimento dos Formatos Congelados, Prontos para Cozinhar e Prontos para Consumir
Os formatos congelados, prontos para cozinhar e prontos para consumir ajudam os consumidores a preparar pratos asiáticos com menos tempo e menos desperdício. Eles são particularmente relevantes em mercados onde os domicílios desejam refeições com qualidade de restaurante, mas não conseguem prepará-las do zero todos os dias. Melhores tecnologias de congelamento e um gerenciamento de temperatura mais disciplinado estão melhorando a consistência dos produtos. A produção japonesa de gyoza congelado aumentou 13% em 2025, refletindo a demanda contínua por produtos congelados convenientes. Esses formatos oferecem aos produtores mais opções para atender supermercados, lojas de conveniência, plataformas de compras online de alimentos e clientes de serviços de alimentação. Seu crescimento também cria oportunidades para pratos regionais que necessitam de armazenamento controlado, mas podem ser transportados com mais facilidade do que as alternativas frescas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preferência por Alimentos Frescos Preparados e Mercados Tradicionais | -0.6% | China, Vietnã, Tailândia, Índia, Indonésia; Sudeste Asiático rural e periurbano | Longo prazo (≥ 4 anos) |
| Infraestrutura Desigual de Cadeia de Frio e Última Milha | -0.7% | Sudeste Asiático (Indonésia, Filipinas, Vietnã, Mianmar), Sul da Ásia, APAC rural | Médio prazo (2–4 anos) |
| Sensibilidade ao Preço e Lacunas de Acessibilidade a Produtos Premium | -0.5% | Mercados emergentes da APAC; faixas de menor renda no Sudeste Asiático, Índia, Sul da Ásia | Longo prazo (≥ 4 anos) |
| Fragmentação Regulatória e Custos de Reformulação | -0.4% | Comércio transfronteiriço da ASEAN; produtores que visam múltiplos mercados da APAC simultaneamente | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Preferência por Alimentos Frescos Preparados e Mercados Tradicionais
Os alimentos frescos preparados e as compras em mercados tradicionais continuam sendo centrais para a aquisição de alimentos na China e em grande parte do Sudeste Asiático. Esses canais são valorizados pela frescura diária, visibilidade de preços, qualidade nutricional percebida e acesso a pratos preparados. Essa preferência reduz o ritmo com que os alimentos asiáticos embalados podem substituir as ocasiões de refeição fresca em áreas de menor renda e periurbanas. A restrição é especialmente relevante onde os consumidores consideram os produtos de mercados tradicionais mais autênticos do que as alternativas embaladas de marcas. Os fornecedores podem responder concentrando-se em ocasiões que os canais frescos não atendem bem, incluindo viagens, refeições no local de trabalho, consumo noturno e armazenamento doméstico. Produtos com procedência visível e alegações de processamento mínimo podem reduzir a lacuna de qualidade, mas é improvável que eliminem o papel dos canais tradicionais.
Infraestrutura Desigual de Cadeia de Frio e Última Milha
A infraestrutura desigual de cadeia de frio restringe o alcance geográfico dos produtos congelados e refrigerados no mercado de alimentos asiáticos. A Aliança Global da Cadeia de Frio relatou que redes de cadeia de frio deficientes contribuem significativamente para a perda de alimentos relacionada ao transporte no Sudeste Asiático. O ônus é maior fora das principais áreas urbanas, onde a capacidade de armazenamento, o transporte com controle de temperatura e a entrega confiável na última milha são menos desenvolvidos. O Japão também enfrenta necessidades de renovação de infraestrutura, pois 33% de sua área de armazenamento refrigerado está em instalações com pelo menos 40 anos de idade[2]. O investimento público pode melhorar a capacidade nacional, mas as redes de distribuição comercial ainda precisam de equipamentos, operadores treinados e volumes sustentados. Até que esses sistemas melhorem, os alimentos refrigerados e congelados premium permanecerão concentrados nas cidades e nos corredores de varejo mais abastados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Culinária:
A Culinária Chinesa Detém a Maior Participação Enquanto a Culinária Coreana Cresce Mais RapidamenteA culinária chinesa detinha 37,23% da categoria em 2026. Sua escala reflete a ampla disponibilidade de macarrão, dumplings, molhos e refeições prontas, bem como a forte presença de comunidades e restaurantes chineses nos mercados internacionais. A categoria atende às ocasiões de alimentação cotidiana por meio de produtos tanto estáveis em prateleira quanto congelados. Os alimentos chineses embalados também se beneficiam da familiaridade do consumidor, o que pode reduzir as barreiras à experimentação nos canais de supermercado convencionais. Os fabricantes estão expandindo além dos produtos básicos orientados ao valor com dumplings congelados e dumplings de sopa de maior qualidade para clientes do varejo. Esses produtos atraem consumidores que desejam alimentos com qualidade de restaurante que possam ser preparados em casa. A culinária chinesa, portanto, permanece uma importante base de volume para o mercado de alimentos asiáticos.
A culinária coreana está prevista para crescer a um CAGR de 9,72% até 2032. A demanda é sustentada pelo interesse global no entretenimento coreano, conteúdo alimentar online, sabores picantes e formatos convenientes de macarrão e salgadinhos. As empresas de serviços de alimentação coreanas operavam 4.644 estabelecimentos no exterior em 56 países em dezembro de 2025[3]. Essa base mais ampla de restaurantes ajuda os consumidores a se familiarizarem com bibimbap, kimchi, frango frito coreano, ramen e tteokbokki antes de encontrarem versões embaladas. Os produtos de exportação podem então circular por lojas especializadas, grandes varejistas e marketplaces digitais. Os fornecedores coreanos também estão adaptando perfis de sabor e níveis de picância para consumidores locais, mantendo os identificadores visuais e culinários coreanos.

Por Tipo de Alimento:
Alimentos Não Vegetarianos Lideram Enquanto Alimentos Vegetarianos e Veganos se Expandem RapidamenteOs alimentos não vegetarianos representaram 26,28% da categoria em 2026. Caldos à base de carne, dumplings, frango frito, curries e produtos de frutos do mar são opções comuns de refeição em muitos países. Esses produtos demonstram a importância dos formatos convenientes, ricos em proteínas e de sabor intenso no consumo global de alimentos asiáticos. As escolhas não vegetarianas também têm demanda estabelecida em restaurantes e no varejo, apoiando a familiaridade com os produtos e as compras recorrentes. Os fabricantes podem proteger essa posição por meio de fornecimento de proteínas de qualidade, inovação de sabores e formatos que atendam às necessidades domésticas e de serviços de alimentação. A amplitude dos estilos culinários oferece ao segmento espaço para atender tanto os pontos de preço de valor quanto os premium.
Os alimentos vegetarianos e veganos estão projetados para registrar um CAGR de 9,58% até 2032. A culinária asiática tradicional oferece uma base familiar de tofu, tempeh, leguminosas, cogumelos, vegetais e caldos à base de plantas. Essa base pode conferir credibilidade às marcas asiáticas ao lançar alimentos preparados sem carne. As compras relacionadas à saúde, a demanda por transparência de ingredientes e o interesse em uma alimentação mais baseada em plantas estão ampliando o público para esses produtos. Os produtores também podem usar pratos regionais estabelecidos para evitar posicionar os alimentos à base de plantas como uma imitação direta da carne. A demanda provavelmente será mais forte onde produtos convenientes ofereçam sabor reconhecível, nutrição credível e preços acessíveis. Isso confere aos alimentos vegetarianos e veganos um papel significativo no futuro mercado de alimentos asiáticos.
Por Categoria:
Produtos Frescos Lideram Enquanto Produtos Congelados Ganham ImpulsoOs produtos frescos representaram 43,65% do mercado de alimentos asiáticos em 2026. Sua posição de liderança reflete a estreita conexão entre frescura e qualidade culinária percebida nas culinárias asiáticas. Macarrão fresco, refeições preparadas, ingredientes à base de produtos agrícolas e pratos refrigerados podem replicar de forma mais direta as experiências comuns de restaurante e culinária doméstica do que os formatos estáveis em prateleira. Esses produtos têm forte apelo em cidades densas com sistemas ativos de varejo e serviços de alimentação. Seu alcance comercial é limitado pela curta vida útil, pelos custos de manuseio e pela necessidade de controle de temperatura confiável. Os varejistas devem gerenciar cuidadosamente o desperdício e o reabastecimento, especialmente ao expandir para fora dos centros urbanos. Os produtos frescos, portanto, permanecem importantes, mas seu papel depende da logística local e das capacidades das lojas.
Os produtos congelados estão previstos para avançar a um CAGR de 9,20% até 2032. Métodos de congelamento aprimorados, melhor design de produtos e redes crescentes de armazenamento refrigerado estão ajudando os fornecedores a oferecer alimentos com textura e sabor mais consistentes. A produção japonesa de gyoza congelado aumentou 13% em 2025, ilustrando a demanda contínua por soluções convenientes de refeições congeladas. Os alimentos congelados oferecem aos varejistas uma vida útil mais longa e aos consumidores uma forma de manter itens com qualidade de restaurante em casa. Também apoia a expansão regional quando as empresas conseguem manter armazenamento e transporte confiáveis. O crescimento dependerá de investimentos na cobertura da cadeia de frio e de produtos que superem a percepção mais antiga de que os alimentos congelados são inferiores aos alimentos frescos.
Por Canal de Distribuição:
Off-Trade Detém a Maior Participação Enquanto On-Trade Cresce Mais RapidamenteOs canais off-trade representaram 64,87% da categoria em 2026. Supermercados, hipermercados, lojas de conveniência, lojas especializadas e plataformas de comércio eletrônico apoiam as compras domésticas planejadas e o abastecimento de despensa. As lojas asiáticas especializadas continuam sendo importantes para ingredientes autênticos e experimentação de novos produtos. Os grandes varejistas ajudam os produtos bem-sucedidos a alcançar uma base de consumidores mais ampla, uma vez que a demanda tenha sido estabelecida. O varejo online oferece outro canal para consumidores que buscam culinárias, marcas ou formatos dietéticos específicos. O ecossistema de comércio eletrônico de alimentos e bebidas estabelecido na China demonstra como o varejo digital pode expandir a visibilidade dos produtos. O off-trade permanecerá essencial porque combina compras de rotina, uma ampla variedade e consumo doméstico.
O on-trade está projetado para crescer a um CAGR de 9,49% até 2032. O crescimento de restaurantes ajuda os consumidores a descobrir culinárias regionais antes de comprarem molhos, macarrão, dumplings e outros produtos para uso doméstico. Os estabelecimentos de serviços de alimentação coreanos nos Estados Unidos chegaram a 1.106 em dezembro de 2025. Comer fora também apoia a premiumização, pois os consumidores podem experimentar pratos com qualidade de serviço completo. Os operadores de restaurantes e as marcas de alimentos embalados podem se reforçar mutuamente quando sabores familiares transitam entre cardápios e prateleiras de supermercados. O crescimento dos serviços de alimentação será mais forte nas cidades onde jovens consumidores, turismo e gastronomia multicultural estão se expandindo. Esse canal pode melhorar a conscientização sobre culinárias que ainda estão sub-representadas no varejo embalado.
Análise Geográfica
Mercado de Alimentos Asiáticos da APAC
A Ásia-Pacífico representou 61,56% da categoria em 2026. A China fornece uma grande base de demanda para macarrão, dumplings, molhos, salgadinhos e compras de alimentos online, enquanto o Japão e a Coreia do Sul contribuem com inovação de produtos e ecossistemas maduros de alimentos de conveniência. A Índia e o Sudeste Asiático agregam grandes populações, áreas urbanas em crescimento e diversas tradições alimentares locais. As redes de cadeia de frio da região são importantes para manter a qualidade e a disponibilidade de produtos congelados. A escala da região também a torna uma base de produção e exportação para marcas globais. A coordenação de segurança alimentar é relevante para o comércio, pois a República da Coreia sediou a 3ª Cúpula de Autoridades Regulatórias de Alimentos da Ásia-Pacífico em 2025. O tamanho do mercado de alimentos asiáticos na Ásia-Pacífico continuará sendo sustentado pelo consumo doméstico, desenvolvimento de produtos e redes de abastecimento regionais.
Mercado de Alimentos Asiáticos na América do Norte
A América do Norte tem previsão de expansão a um CAGR de 9,41% até 2032. Os Estados Unidos são um destino-chave para exportadores sul-coreanos de serviços de alimentação e alimentos embalados, com as exportações de produtos agroalimentares coreanos para a América do Norte aumentando 21,7% em relação ao ano anterior no primeiro trimestre de 2025. Restaurantes, lojas especializadas, supermercados convencionais e o comércio eletrônico estão ampliando a base de distribuição de alimentos asiáticos. As comunidades da diáspora continuam sendo importantes, mas a demanda está se expandindo para consumidores que buscam refeições inspiradas em restaurantes e novas experiências de sabor. O Canadá e o México podem se beneficiar do reconhecimento de marca transfronteiriço e da expansão liderada por varejistas a partir dos Estados Unidos. A região oferece condições favoráveis para alimentos congelados premium, molhos, macarrão e salgadinhos, pois os sistemas de supermercados estabelecidos podem suportar uma distribuição ampla. A entrada no mercado ainda exige que os produtos se adequem às expectativas locais de rotulagem, preços e sabor.
Mercado de Alimentos Asiáticos na EMEA e América do Sul
A Europa é uma das principais áreas de consumo fora da Ásia-Pacífico, liderada pela Alemanha, pelo Reino Unido e pela França. As exportações de produtos agroalimentares coreanos para a Europa cresceram 34,1% no primeiro trimestre de 2025, incluindo maiores exportações de ramen, arroz instantâneo e tteokbokki. Esses fluxos refletem oportunidades para fornecedores que conseguem combinar um posicionamento autêntico com parcerias locais no varejo. A América do Sul oferece uma oportunidade em desenvolvimento, apoiada pelas comunidades da diáspora japonesa no Brasil e pelo crescente interesse em produtos coreanos. O Oriente Médio e a África também apresentam oportunidades para alimentos asiáticos premium e com certificação halal, particularmente nos mercados do Golfo. As exportações de produtos agroalimentares coreanos para o Conselho de Cooperação do Golfo cresceram 22,6%, atingindo 411,6 milhões de USD em 2025. Os padrões comerciais, a certificação de produtos e a capacidade de distribuição local determinarão a rapidez com que essas regiões contribuirão para o mercado de alimentos asiáticos.
Cenário Competitivo
O mercado de alimentos asiáticos é fragmentado porque a concorrência é dividida por culinária, formato e geografia. Ajinomoto e Nissin possuem distribuição global estabelecida e capacidades de desenvolvimento de produtos, enquanto empresas coreanas como CJ CheilJedang e Samyang Foods estão expandindo sua presença em refeições embaladas, macarrão, molhos e alimentos congelados. A CJ CheilJedang concluiu uma instalação de produção de mandu no valor de KRW 100 bilhões (aproximadamente 68 milhões de USD) em Kisarazu, Japão, em setembro de 2025, possibilitando a produção local de dumplings Bibigo e um acesso mais amplo aos pontos de venda do varejo japonês. A Nissin lançou a linha de macarrão picante GEKI nos Estados Unidos em outubro de 2025, aplicando um formato picante ao estilo coreano à familiar categoria de macarrão instantâneo. Esses investimentos mostram que os grandes fornecedores estão usando produção local, renovação de produtos e execução no varejo para competir em mercados específicos, em vez de buscar uma oferta global uniforme.
A diferenciação competitiva baseia-se na autenticidade do produto, na qualidade confiável, no acesso ao varejo e na capacidade de adaptar alimentos familiares para novos mercados. A Nissin introduziu o Top Ramen HotPot Fusions Korean Spicy Beef em lojas selecionadas do Sam's Club em fevereiro de 2025, adaptando um conceito de hot-pot de inspiração coreana para o varejo de massa dos EUA. A Ajinomoto introduziu Salt Answer e Palate Perfect na América do Norte em junho de 2025 para ajudar os fabricantes de alimentos a trabalhar na redução de sódio e na formulação de sabores. Esses exemplos mostram como as empresas podem atender tanto marcas de consumo quanto clientes business-to-business, respondendo a novos requisitos de sabor, saúde e conveniência. Empresas menores podem desenvolver posições em produtos tailandeses, vietnamitas, filipinos e certificados como halal, onde a disponibilidade de alimentos embalados é menos desenvolvida do que para as culinárias chinesa, japonesa e coreana.
O ambiente competitivo favorece empresas que conseguem gerenciar regulamentações alimentares, cadeias de abastecimento e reformulação em vários países. O trabalho do Codex Alimentarius na Ásia-Pacífico apoia o diálogo regulatório, mas os fornecedores ainda precisam atender aos requisitos locais de segurança alimentar, rotulagem e ingredientes. Isso pode aumentar os custos para exportadores menores e beneficiar empresas com cadeias de abastecimento auditadas, parceiros de fabricação estabelecidos e expertise em conformidade. O varejo digital e a entrega rápida melhoram o acesso para marcas mais novas, mas a disponibilidade confiável de produtos continua sendo essencial para a compra recorrente. Colaborações de produtos e edições limitadas podem atrair novos compradores quando combinadas com distribuição confiável e qualidade consistente. O setor de alimentos asiáticos permanece competitivo no nível de culinária e canal, em vez de ser dominado por uma única empresa em todos os formatos. As empresas que combinam relevância cultural com fabricação local, forte acesso à cadeia de frio e rotulagem clara têm maior probabilidade de construir posições sustentáveis.
Líderes do Setor de Alimentos Asiáticos
-
Ajinomoto Co., Inc.
-
Nissin Foods Holdings Co., Ltd.
-
Nestlé S.A.
-
Toyo Suisan Kaisha, Ltd.
-
Unilever PLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Alimentos Asiáticos Empresas cobertas neste relatório
- Ajinomoto Co., Inc.
- Nissin Foods Holdings Co., Ltd.
- Nestlé S.A.
- Toyo Suisan Kaisha, Ltd.
- Unilever PLC
- Kikkoman Corporation
- Calbee, Inc.
- ITC Limited
- CJ CheilJedang Corporation
- Samyang Foods Co., Ltd.
- Nongshim Co., Ltd.
- Indofood CBP Sukses Makmur Tbk
- Thai President Foods Public Company Limited
- Uni-President Enterprises Corporation
- Tingyi Holding Corp.
- Lee Kum Kee Company Limited
- General Mills, Inc.
- McCormick and Company, Incorporated
- Conagra Brands, Inc.
- Tata Consumer Products Limited
Desenvolvimentos industriais recentes em Mercado de Alimentos Asiáticos
- Setembro de 2025: CJ CheilJedang: Concluiu uma instalação de produção de mandu no valor de KRW 100 bilhões (aproximadamente 68 milhões de USD) em Kisarazu, Prefeitura de Chiba, Japão, sua primeira planta de fabricação no exterior, possibilitando o fornecimento doméstico de dumplings bibigo e acelerando a distribuição no Japão para aproximadamente 40.000 pontos de venda, incluindo AEON, Costco, Amazon e Don Quijote.
- Setembro de 2025: Nissin Foods USA: Lançou a linha de ramen picante GEKI nos Estados Unidos, com macarrão ondulado totalmente novo e sem MSG adicionado, competindo diretamente com os formatos de ramen picante ao estilo coreano e capitalizando a tendência global de alimentos picantes.
- Fevereiro de 2025: Nissin Foods USA: Lançou o Top Ramen HotPot Fusions Korean Spicy Beef em pontos de venda selecionados do Sam's Club, adaptando o formato tradicional asiático de hot-pot para a distribuição no varejo de massa dos EUA e capturando a popularização da culinária coreana por meio de uma marca consolidada.
Escopo do Relatório Global do Mercado de Alimentos Asiáticos
Alimentos asiáticos referem-se a pratos e ingredientes originários ou inspirados nas tradições culinárias asiáticas, incluindo as culinárias chinesa, japonesa, indiana, coreana, tailandesa e outras culinárias asiáticas. O Mercado de Alimentos Asiáticos é segmentado por tipo de culinária, tipo de alimento, categoria, canal de distribuição e geografia. Por tipo de culinária, o mercado inclui as culinárias Chinesa, Japonesa, Indiana, Coreana, Tailandesa e Outras Culinárias Asiáticas. Por tipo de alimento, o mercado é segmentado em Alimentos Vegetarianos e Veganos e Alimentos Não Vegetarianos. Por categoria, o mercado é categorizado em Frescos, Congelados, Enlatados, Alimentos Secos e Outras Categorias. Por canal de distribuição, o mercado é dividido em On-Trade e Off-Trade, com o Off-Trade sendo ainda segmentado em Supermercados e Hipermercados, Lojas de Conveniência, Lojas Especializadas de Alimentos Asiáticos, Varejo Online e Outros Canais Off-Trade. Por geografia, o relatório abrange América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África, com tamanho de mercado e previsões fornecidos para cada região. O dimensionamento do mercado foi realizado em termos de valor em USD para todos os segmentos mencionados acima.
Visão geral da segmentação
| Culinária Chinesa |
| Culinária Japonesa |
| Culinária Indiana |
| Culinária Coreana |
| Culinária Tailandesa |
| Outras Culinárias Asiáticas |
| Alimentos Vegetarianos e Veganos |
| Alimentos Não Vegetarianos |
| Frescos |
| Congelados |
| Enlatados |
| Alimentos Secos |
| Outras Categorias |
| On-Trade | |
| Off-Trade | Supermercados e Hipermercados |
| Lojas de Conveniência | |
| Lojas Especializadas de Alimentos Asiáticos | |
| Varejo Online | |
| Outros Canais Off-Trade |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Suécia | |
| Bélgica | |
| Polônia | |
| Países Baixos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Tailândia | |
| Singapura | |
| Indonésia | |
| Coreia do Sul | |
| Austrália | |
| Nova Zelândia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| África do Sul | |
| Arábia Saudita | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Culinária | Culinária Chinesa | |
| Culinária Japonesa | ||
| Culinária Indiana | ||
| Culinária Coreana | ||
| Culinária Tailandesa | ||
| Outras Culinárias Asiáticas | ||
| Por Tipo de Alimento | Alimentos Vegetarianos e Veganos | |
| Alimentos Não Vegetarianos | ||
| Por Categoria | Frescos | |
| Congelados | ||
| Enlatados | ||
| Alimentos Secos | ||
| Outras Categorias | ||
| Por Canal de Distribuição | On-Trade | |
| Off-Trade | Supermercados e Hipermercados | |
| Lojas de Conveniência | ||
| Lojas Especializadas de Alimentos Asiáticos | ||
| Varejo Online | ||
| Outros Canais Off-Trade | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Suécia | ||
| Bélgica | ||
| Polônia | ||
| Países Baixos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Tailândia | ||
| Singapura | ||
| Indonésia | ||
| Coreia do Sul | ||
| Austrália | ||
| Nova Zelândia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| África do Sul | ||
| Arábia Saudita | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do setor de alimentos asiáticos até 2032?
O mercado de alimentos asiáticos está previsto para atingir 58,21 bilhões de USD até 2032, crescendo a um CAGR de 8,05% de 2027 a 2032. A conveniência urbana, a distribuição mais ampla e a demanda por culinárias diversificadas sustentam essa perspectiva nos canais de varejo e serviços de alimentação.
Qual culinária lidera as vendas de alimentos asiáticos?
A culinária chinesa liderou com 37,23% de participação em 2026, sustentada pela ampla disponibilidade de macarrão, dumplings, molhos e alimentos preparados. Sua gama de produtos atende tanto ao varejo doméstico quanto às ocasiões de serviços de alimentação, desde produtos básicos orientados ao valor até ofertas congeladas premium.
Qual culinária está se expandindo mais rapidamente?
A culinária coreana está prevista para crescer a um CAGR de 9,72% até 2032, sustentada pelo interesse global na gastronomia e no entretenimento coreanos. A expansão de restaurantes, a disponibilidade de alimentos embalados e uma distribuição digital mais ampla ajudam a sustentar a descoberta pelo consumidor e as compras recorrentes.
Por que os alimentos asiáticos congelados estão ganhando demanda?
Os produtos congelados estão projetados para crescer a um CAGR de 9,20% à medida que a qualidade dos produtos e a cobertura da cadeia de frio melhoram. O formato oferece maior vida útil de armazenamento, preparo conveniente e acesso mais confiável a alimentos com qualidade de restaurante para domicílios ocupados.