
Größe und Marktanteil des asiatischen Lebensmittelmarkts
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 39.53 Milliarden US-Dollar |
| Marktgröße (2032) | 58.21 Milliarden US-Dollar |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des asiatischen Lebensmittelmarkts von Mordor Intelligence
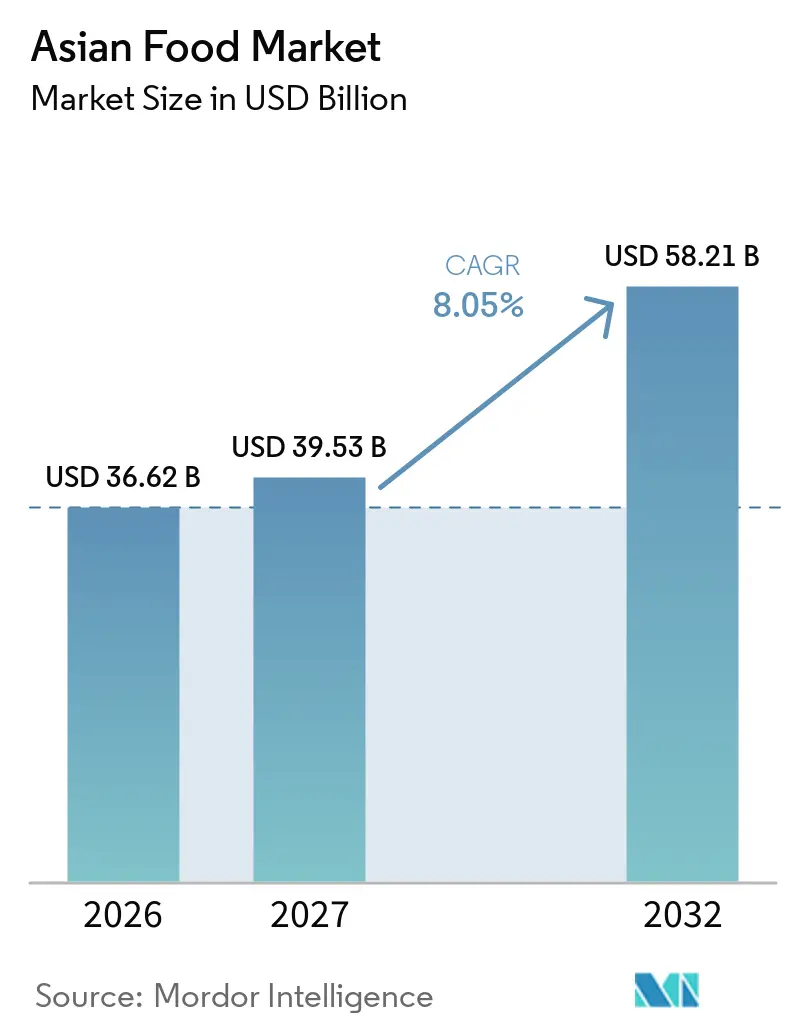
Die Größe des asiatischen Lebensmittelmarkts wurde im Jahr 2026 auf 36,62 Milliarden USD geschätzt und soll von 39,53 Milliarden USD im Jahr 2027 auf 58,21 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,05 % während des Prognosezeitraums (2027–2032). Die Nachfrage steigt, da städtische Haushalte weniger Zeit zum Kochen haben und nach praktischen Produkten suchen, die dennoch vertraute regionale Aromen widerspiegeln. Digitaler Lebensmittelhandel, Quick Commerce und Facheinzelhandel erweitern den Zugang zu importierten und lokal produzierten asiatischen Lebensmitteln. Die koreanische Küche und damit verbundene kulturelle Inhalte helfen Marken dabei, Verbraucher über etablierte Diaspora-Gemeinschaften hinaus zu erreichen. Produktqualität, Lebensmittelsicherheit und Transparenz bei Zutaten werden zu wichtigen Differenzierungsmerkmalen, insbesondere in einkommensstärkeren städtischen Märkten. Das Wachstum wird durch Lücken in der Kühlkettenabdeckung, fragmentierte Vorschriften, Preissensibilität und die anhaltende Präferenz für frische Lebensmittel in mehreren asiatischen Ländern begrenzt.
Wichtigste Erkenntnisse des Berichts
- Nach Küchentyp hielt die chinesische Küche im Jahr 2026 einen Marktanteil von 37,23 % am asiatischen Lebensmittelmarkt, während die koreanische Küche bis 2032 voraussichtlich mit einer CAGR von 9,72 % wachsen wird.
- Nach Lebensmitteltyp entfiel im Jahr 2026 ein Anteil von 26,28 % der Kategorie auf nicht-vegetarische Lebensmittel, während vegetarische und vegane Lebensmittel bis 2032 voraussichtlich mit einer CAGR von 9,58 % wachsen werden.
- Nach Kategorie entfielen im Jahr 2026 43,65 % des asiatischen Lebensmittelmarkts auf Frischprodukte, während Tiefkühlprodukte bis 2032 voraussichtlich mit einer CAGR von 9,20 % wachsen werden.
- Nach Vertriebskanal entfiel im Jahr 2026 ein Anteil von 64,87 % der Kategorie auf den Off-Trade, während der On-Trade bis 2032 voraussichtlich mit einer CAGR von 9,49 % wachsen wird.
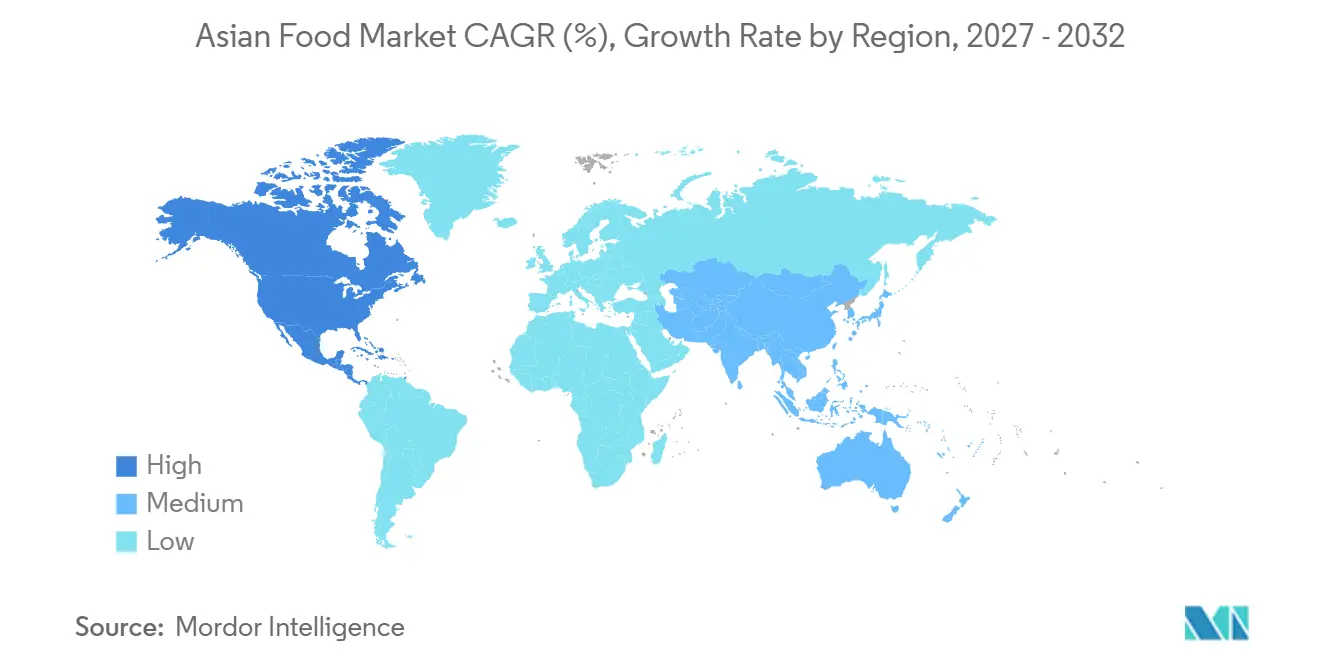
- Nach Geografie entfiel im Jahr 2026 ein Anteil von 61,56 % der Kategorie auf Asien-Pazifik, während für Nordamerika bis 2032 eine CAGR von 9,41 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Urbanisierung und Nachfrage nach Conveniencemahlzeiten in Doppelverdiener-Haushalten | +2.1% | Global, konzentriert in China, Indien, Südostasien und städtischen Gebieten Nordamerikas | Langfristig (≥ 4 Jahre) |
| Digitaler Lebensmittelhandel, Quick Commerce und Ausweitung mobiler Zahlungssysteme | +1.4% | APAC-Kernregion und Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach authentischen und lokalisierten asiatischen Aromen | +1.2% | Global, am stärksten in Nordamerika, Europa und dem GCC | Mittelfristig (2–4 Jahre) |
| Lebensmittelsicherheit, Hygiene und Transparenz bei Zutaten | +0.8% | China, Indien, Japan und Südostasien | Langfristig (≥ 4 Jahre) |
| Wachstum von Tiefkühl-, Koch- und Fertiggerichten | +1.0% | Global, am stärksten in Japan, Australien, den Vereinigten Staaten und dem Vereinigten Königreich | Mittelfristig (2–4 Jahre) |
| Koreanische Welle und durch soziale Medien getriebene Entdeckung von Küchen | +1.1% | Nordamerika, Europa, GCC, Japan und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Urbanisierung und Nachfrage nach Conveniencemahlzeiten in Doppelverdiener-Haushalten
Urbanisierung und das Wachstum von Doppelverdiener-Haushalten erhöhen die Nachfrage nach Lebensmitteln, die die Zubereitungszeit verkürzen, ohne Geschmack oder kulturelle Vertrautheit einzubüßen. Aktuelle Haushaltsroutinen begünstigen Produkte, die Mahlzeitenplanung, Zubereitung und Lagerung vereinfachen. Auf den Philippinen sind Convenience-Stores nach wie vor ein wichtiger Kanal für Lebensmittel und Getränke, wobei Lebensmittel und Getränke zwei Drittel des Kanalumsatzes generieren[1]. Diese Veränderungen begünstigen Einzelportionsmahlzeiten, Mahlzeitenkits, Tiefkühlprodukte und Fertiggerichte im gesamten asiatischen Lebensmittelmarkt. Convenience wird zunehmend neben Ernährung, Zutatenqualität und Authentizität bewertet, nicht nur nach Schnelligkeit. Dies gibt Lieferanten die Möglichkeit, durch Formate, die in den Alltag passen und gleichzeitig erkennbare kulinarische Merkmale bewahren, Kundentreue aufzubauen.
Ausweitung des digitalen Lebensmittelhandels, Quick Commerce und mobiler Zahlungssysteme
Der digitale Einzelhandel erleichtert die Entdeckung, den Kauf und die Wiederbeschaffung asiatischer Lebensmittelprodukte. China verfügt über eine ausgereifte Online-Einzelhandelsinfrastruktur für Lebensmittel und Getränke. Suchtools, Empfehlungssysteme und schnelle Lieferung ermöglichen es Verbrauchern, Produkte außerhalb des herkömmlichen Ethno-Lebensmittelgangs auszuprobieren. Mobile Zahlungssysteme erleichtern auch kleine und häufige Lebensmitteleinkäufe in großen städtischen Märkten. Dies unterstützt Wiederholungskäufe von Nudeln, Soßen, Teigtaschen, Snacks und gekühlten Mahlzeiten. Der asiatische Lebensmittelmarkt profitiert, wenn Einzelhändler digitale Kanäle nutzen, um Entdeckung, Convenience und zuverlässige Auftragserfüllung zu kombinieren.
Steigende Nachfrage nach authentischen und lokalisierten asiatischen Aromen
Verbraucher suchen zunehmend nach Produkten, die erkennbare asiatische Aromen bieten und gleichzeitig zu lokalen Essgewohnheiten und Mahlzeitengelegenheiten passen. Der asiatische Lebensmittelmarkt wird durch einen breiteren Wandel vom gelegentlichen Ausprobieren hin zum regelmäßigen Heimkonsum koreanischer, japanischer, chinesischer, indischer, thailändischer und anderer regionaler Küchen unterstützt. Unilever Food Solutions berichtete, dass chinesische und japanische Küchen in seiner Menüforschung 2025 zu den 5 führenden globalen Küchen aller Altersgruppen zählten, während koreanische Aromen bei der Generation Z auf starkes Interesse stießen. Authentizität ist nicht überall gleich, da Verbraucher auf unterschiedliche Signale von Herkunft, Geschmack und Zubereitung reagieren. Marken können Portionsgrößen, Verpackungsformate und Schärfegrade anpassen, ohne die Elemente zu entfernen, die eine Küche einzigartig machen. Dieses Gleichgewicht ist wichtig für die Skalierung des asiatischen Lebensmittelmarkts über Mainstream-Einzelhändler und Foodservice-Betreiber.
Wachstum von Tiefkühl-, Koch- und Fertiggerichten
Tiefkühl-, Koch- und Fertiggerichte helfen Verbrauchern, asiatische Gerichte mit weniger Zeit- und Lebensmittelverschwendung zuzubereiten. Sie sind besonders relevant in Märkten, in denen Haushalte restaurantähnliche Mahlzeiten wünschen, diese aber nicht jeden Tag von Grund auf zubereiten können. Bessere Gefrierverfahren und eine diszipliniertere Temperaturführung verbessern die Produktkonsistenz. Die japanische Produktion von Tiefkühl-Gyoza stieg 2025 um 13 %, was die anhaltende Nachfrage nach praktischen Tiefkühlprodukten widerspiegelt. Diese Formate geben Herstellern mehr Möglichkeiten, Supermärkte, Convenience-Stores, Online-Lebensmittelplattformen und Foodservice-Kunden zu bedienen. Ihr Wachstum schafft auch Chancen für regionale Gerichte, die eine kontrollierte Lagerung erfordern, aber leichter transportiert werden können als frische Alternativen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Präferenz für frisch zubereitete Lebensmittel und traditionelle Wochenmärkte | -0.6% | China, Vietnam, Thailand, Indien, Indonesien; ländliches und stadtnahes Südostasien | Langfristig (≥ 4 Jahre) |
| Ungleichmäßige Kühlketten- und Letzte-Meile-Infrastruktur | -0.7% | Südostasien (Indonesien, Philippinen, Vietnam, Myanmar), Südasien, ländlicher APAC-Raum | Mittelfristig (2–4 Jahre) |
| Preissensibilität und Erschwinglichkeitslücken bei Premiumprodukten | -0.5% | Aufstrebende APAC-Märkte; einkommensschwächere Bevölkerungsschichten in Südostasien, Indien, Südasien | Langfristig (≥ 4 Jahre) |
| Regulatorische Fragmentierung und Kosten für Rezepturanpassungen | -0.4% | Grenzüberschreitender ASEAN-Handel; Hersteller, die gleichzeitig mehrere APAC-Märkte anvisieren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Präferenz für frisch zubereitete Lebensmittel und traditionelle Wochenmärkte
Frisch zubereitete Lebensmittel und der Einkauf auf Wochenmärkten bleiben in China und weiten Teilen Südostasiens zentral für den Lebensmitteleinkauf. Diese Kanäle werden wegen ihrer täglichen Frische, Preistransparenz, wahrgenommenen Nährwertqualität und des Zugangs zu zubereiteten Gerichten geschätzt. Diese Präferenz verlangsamt das Tempo, mit dem verpackte asiatische Lebensmittel frische Mahlzeitengelegenheiten in einkommensschwächeren und stadtnahen Gebieten ersetzen können. Das Hemmnis ist besonders relevant, wo Verbraucher Wochenmarktprodukte als authentischer als verpackte Markenalternativen wahrnehmen. Lieferanten können reagieren, indem sie sich auf Gelegenheiten konzentrieren, die frische Kanäle nicht gut bedienen, darunter Reisen, Mahlzeiten am Arbeitsplatz, Konsum am späten Abend und Heimlagerung. Produkte mit sichtbarer Herkunft und Ansprüchen auf minimale Verarbeitung können die Qualitätslücke verringern, werden aber die Rolle traditioneller Kanäle voraussichtlich nicht beseitigen.
Ungleichmäßige Kühlketten- und Letzte-Meile-Infrastruktur
Eine ungleichmäßige Kühlketteninfrastruktur schränkt die geografische Reichweite von Tiefkühl- und Kühlprodukten im asiatischen Lebensmittelmarkt ein. Die Global Cold Chain Alliance berichtete, dass schwache Kühlkettennetzwerke erheblich zu transportbedingten Lebensmittelverlusten in Südostasien beitragen. Die Belastung ist außerhalb großer städtischer Gebiete am größten, wo Lagerkapazität, temperaturgeführter Transport und zuverlässige Letzte-Meile-Lieferung weniger entwickelt sind. Japan steht ebenfalls vor Erneuerungsbedarf bei der Infrastruktur, da 33 % seiner Kühllagerfläche in Einrichtungen liegt, die mindestens 40 Jahre alt sind[2]. Öffentliche Investitionen können die nationale Kapazität verbessern, aber kommerzielle Vertriebsnetzwerke benötigen weiterhin Ausrüstung, geschultes Personal und nachhaltige Volumina. Bis diese Systeme verbessert werden, bleiben Premium-Kühl- und Tiefkühlprodukte auf Städte und wohlhabende Einzelhandelskorridore konzentriert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Küchentyp:
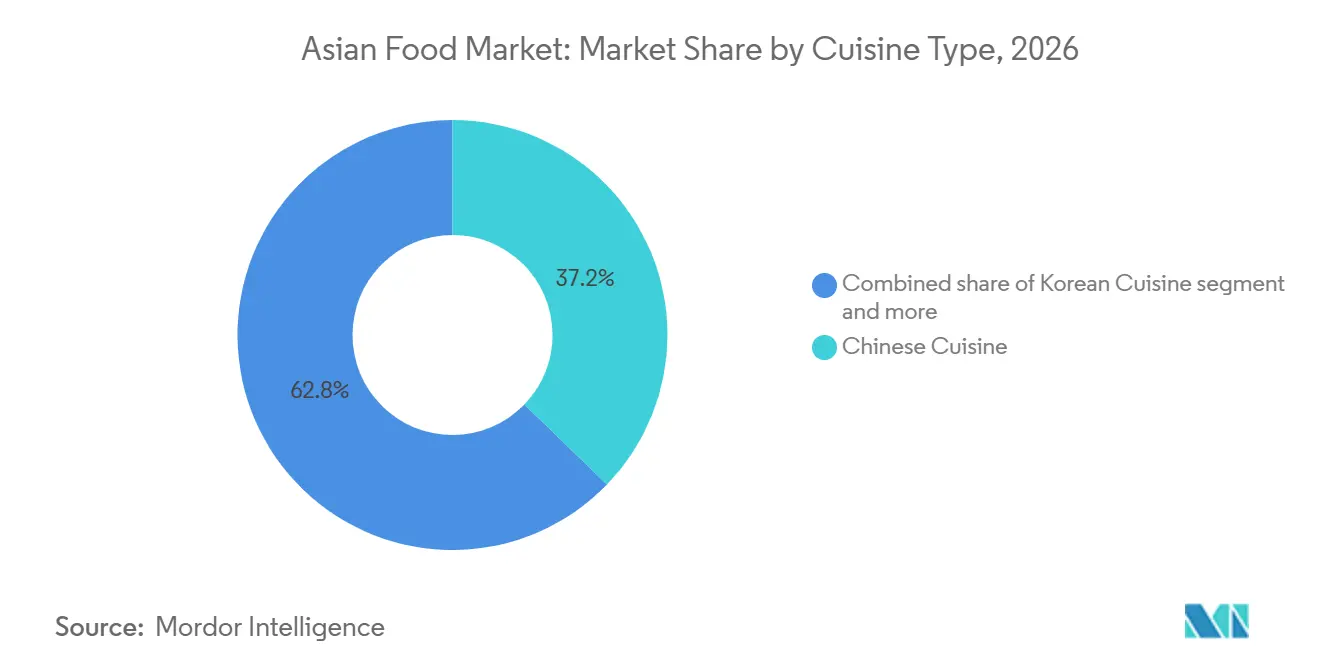
Chinesische Küche hält den größten Anteil, während koreanische Küche am schnellsten wächstDie chinesische Küche hielt im Jahr 2026 einen Anteil von 37,23 % der Kategorie. Ihre Größe spiegelt die breite Verfügbarkeit von Nudeln, Teigtaschen, Soßen und Fertiggerichten sowie die starke Präsenz chinesischer Gemeinschaften und Restaurants in internationalen Märkten wider. Die Kategorie bedient alltägliche Mahlzeitengelegenheiten durch haltbare und tiefgekühlte Produkte. Verpackte chinesische Lebensmittel profitieren auch von der Vertrautheit der Verbraucher, was Einstiegshürden im Mainstream-Lebensmittelhandel senken kann. Hersteller erweitern ihr Angebot über preisorientierte Grundnahrungsmittel hinaus mit hochwertigen Tiefkühl-Teigtaschen und Suppen-Teigtaschen für Einzelhandelskunden. Diese Produkte sprechen Verbraucher an, die restaurantähnliche Speisen wünschen, die zu Hause zubereitet werden können. Die chinesische Küche bleibt daher eine wichtige Volumenbasis für den asiatischen Lebensmittelmarkt.
Für die koreanische Küche wird bis 2032 eine CAGR von 9,72 % prognostiziert. Die Nachfrage wird durch das globale Interesse an koreanischer Unterhaltung, Online-Lebensmittelinhalten, würzigen Aromen sowie praktischen Nudel- und Snackformaten unterstützt. Koreanische Foodservice-Unternehmen betrieben im Dezember 2025 4.644 Auslandsstandorte in 56 Ländern[3]. Diese breitere Restaurantbasis hilft Verbrauchern, sich mit Bibimbap, Kimchi, koreanischem Brathähnchen, Ramen und Tteokbokki vertraut zu machen, bevor sie auf verpackte Versionen treffen. Exportprodukte können dann über Fachgeschäfte, große Einzelhändler und digitale Marktplätze vertrieben werden. Koreanische Lieferanten passen auch Geschmacksprofile und Schärfegrade für lokale Verbraucher an, behalten dabei aber koreanische visuelle und kulinarische Erkennungsmerkmale bei.

Nach Lebensmitteltyp:
Nicht-vegetarische Lebensmittel führen, während vegetarische und vegane Lebensmittel schnell wachsenNicht-vegetarische Lebensmittel entfielen im Jahr 2026 auf 26,28 % der Kategorie. Fleischbasierte Brühen, Teigtaschen, Brathähnchen, Currys und Meeresfrüchteprodukte sind in vielen Ländern gängige Mahlzeitenoptionen. Diese Produkte zeigen die Bedeutung von kräftigen, proteinreichen Convenienceformaten im globalen Konsum asiatischer Lebensmittel. Nicht-vegetarische Produkte haben auch eine etablierte Nachfrage in Restaurants und im Einzelhandel, was Produktvertrautheit und Wiederholungskäufe unterstützt. Hersteller können diese Position durch hochwertige Proteinbeschaffung, Geschmacksinnovation und Formate sichern, die Haushalts- und Foodservice-Bedürfnisse erfüllen. Die Breite der Küchenstile gibt dem Segment Raum, sowohl preis- als auch premiumorientierte Preispunkte anzusprechen.
Für vegetarische und vegane Lebensmittel wird bis 2032 eine CAGR von 9,58 % prognostiziert. Die traditionelle asiatische Küche bietet eine vertraute Basis aus Tofu, Tempeh, Hülsenfrüchten, Pilzen, Gemüse und pflanzlichen Brühen. Dieses Fundament kann asiatischen Marken Glaubwürdigkeit verleihen, wenn sie fleischfreie Fertiggerichte einführen. Gesundheitsbewusstes Kaufverhalten, die Nachfrage nach Transparenz bei Zutaten und das Interesse an pflanzlicher Ernährung erweitern die Zielgruppe für diese Produkte. Hersteller können auch etablierte regionale Gerichte nutzen, um pflanzliche Lebensmittel nicht als direkte Imitation von Fleisch zu positionieren. Die Nachfrage wird voraussichtlich dort am stärksten sein, wo praktische Produkte einen erkennbaren Geschmack, glaubwürdige Nährwerte und zugängliche Preise bieten. Dies gibt vegetarischen und veganen Lebensmitteln eine bedeutende Rolle im zukünftigen asiatischen Lebensmittelmarkt.
Nach Kategorie:
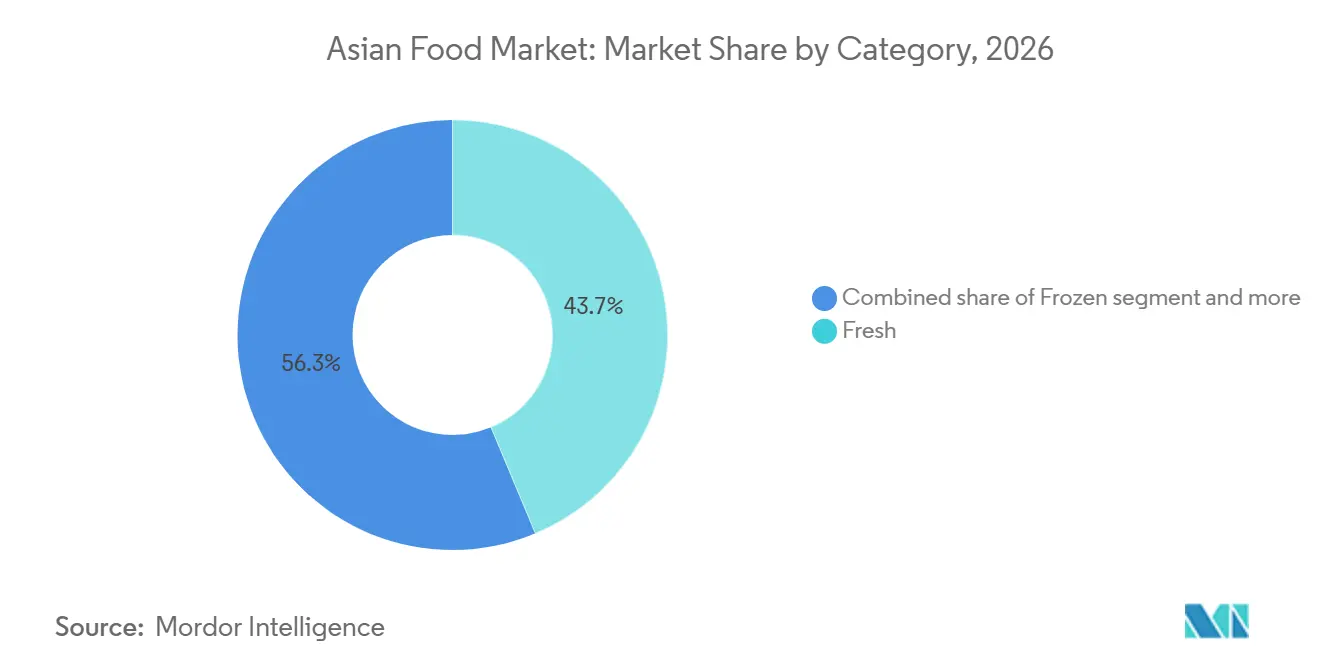
Frischprodukte führen, während Tiefkühlprodukte an Dynamik gewinnenFrischprodukte entfielen im Jahr 2026 auf 43,65 % des asiatischen Lebensmittelmarkts. Ihre führende Position spiegelt die enge Verbindung zwischen Frische und wahrgenommener kulinarischer Qualität in asiatischen Küchen wider. Frische Nudeln, zubereitete Mahlzeiten, produzentenbasierte Zutaten und gekühlte Gerichte können normale Restaurant- und Heimkocherlebnisse direkter nachbilden als haltbare Formate. Diese Produkte haben eine starke Anziehungskraft in dicht besiedelten Städten mit aktiven Einzelhandels- und Foodservice-Systemen. Ihre kommerzielle Reichweite ist durch kurze Haltbarkeit, Handhabungskosten und die Notwendigkeit einer zuverlässigen Temperaturkontrolle begrenzt. Einzelhändler müssen Abfall und Nachschub sorgfältig verwalten, insbesondere bei der Expansion außerhalb städtischer Zentren. Frischprodukte bleiben daher wichtig, aber ihre Rolle hängt von der lokalen Logistik und den Fähigkeiten der Geschäfte ab.
Für Tiefkühlprodukte wird bis 2032 eine CAGR von 9,20 % prognostiziert. Verbesserte Gefrierverfahren, besseres Produktdesign und wachsende Kühllagernetzwerke helfen Lieferanten, Lebensmittel mit konsistenterer Textur und konsistenterem Geschmack anzubieten. Die japanische Produktion von Tiefkühl-Gyoza stieg 2025 um 13 % und verdeutlicht die anhaltende Nachfrage nach praktischen Tiefkühlmahlzeiten. Tiefkühlkost bietet Einzelhändlern eine längere Haltbarkeit und Verbrauchern die Möglichkeit, restaurantähnliche Produkte zu Hause aufzubewahren. Sie unterstützt auch die regionale Expansion, wenn Unternehmen eine zuverlässige Lagerung und einen zuverlässigen Transport aufrechterhalten können. Das Wachstum wird von Investitionen in die Kühlkettenabdeckung und von Produkten abhängen, die die ältere Wahrnehmung überwinden, dass Tiefkühlkost frisch zubereiteten Lebensmitteln unterlegen ist.
Nach Vertriebskanal:
Off-Trade hält den größten Anteil, während On-Trade am schnellsten wächstOff-Trade-Kanäle entfielen im Jahr 2026 auf 64,87 % der Kategorie. Supermärkte, Verbrauchermärkte, Convenience-Stores, Fachgeschäfte und E-Commerce-Plattformen unterstützen geplante Haushaltseinkäufe und die Vorratshaltung. Asiatische Fachgeschäfte bleiben wichtig für authentische Zutaten und neue Produkterprobungen. Große Einzelhändler helfen erfolgreichen Produkten, eine breitere Verbraucherbasis zu erreichen, sobald die Nachfrage etabliert ist. Der Online-Handel bietet einen weiteren Kanal für Verbraucher, die nach bestimmten Küchen, Marken oder Ernährungsformaten suchen. Das etablierte E-Commerce-Ökosystem für Lebensmittel und Getränke in China zeigt, wie der digitale Einzelhandel die Produktsichtbarkeit erweitern kann. Der Off-Trade wird wesentlich bleiben, da er routinemäßiges Einkaufen, ein breites Sortiment und Heimkonsum kombiniert.
Für den On-Trade wird bis 2032 eine CAGR von 9,49 % prognostiziert. Das Restaurantwachstum hilft Verbrauchern, regionale Küchen zu entdecken, bevor sie Soßen, Nudeln, Teigtaschen und andere Produkte für den Heimgebrauch kaufen. Koreanische Foodservice-Standorte in den Vereinigten Staaten erreichten im Dezember 2025 die Zahl 1.106. Das Auswärtsessen unterstützt auch die Premiumisierung, da Verbraucher Gerichte in Full-Service-Qualität erleben können. Restaurantbetreiber und Marken für verpackte Lebensmittel können sich gegenseitig stärken, wenn vertraute Aromen zwischen Speisekarten und Supermarktregalen wandern. Das Foodservice-Wachstum wird in Städten am stärksten sein, in denen junge Verbraucher, Tourismus und multikulturelles Speisen zunehmen. Dieser Kanal kann das Bewusstsein für Küchen verbessern, die im verpackten Einzelhandel noch unterrepräsentiert sind.
Geografische Analyse
APAC Asiatischer Lebensmittelmarkt
Asien-Pazifik hatte im Jahr 2026 einen Anteil von 61,56 % an der Kategorie. China bietet eine große Nachfragebasis für Nudeln, Teigtaschen, Saucen, Snacks und Online-Lebensmitteleinkäufe, während Japan und Südkorea Produktinnovationen und ausgereifte Ökosysteme für Convenience-Food beisteuern. Indien und Südostasien ergänzen dies durch große Bevölkerungszahlen, wachsende städtische Gebiete und vielfältige lokale Lebensmitteltraditionen. Die Kühlkettennetze der Region sind wichtig für die Aufrechterhaltung der Qualität und Verfügbarkeit von Tiefkühlprodukten. Die Größe der Region macht sie zudem zu einer Produktions- und Exportbasis für globale Marken. Die Koordination der Lebensmittelsicherheit ist für den Handel relevant, da die Republik Korea im Jahr 2025 den 3. Asien-Pazifik-Gipfel der Lebensmittelaufsichtsbehörden ausgerichtet hat. Die Größe des asiatischen Lebensmittelmarkts in Asien-Pazifik wird weiterhin durch den Inlandskonsum, die Produktentwicklung und regionale Versorgungsnetzwerke gestützt.
Nordamerikanischer Asiatischer Lebensmittelmarkt
Nordamerika wird voraussichtlich bis 2032 mit einer CAGR von 9,41 % wachsen. Die Vereinigten Staaten sind ein wichtiges Ziel für koreanische Lebensmittelservice- und Verpackungslebensmittelexporteure, wobei die koreanischen Agrar- und Lebensmittelexporte nach Nordamerika im ersten Quartal 2025 um 21,7 % im Jahresvergleich gestiegen sind. Restaurants, Fachgeschäfte, konventionelle Supermärkte und E-Commerce erweitern die Vertriebsbasis für asiatische Lebensmittel. Diaspora-Gemeinschaften bleiben wichtig, aber die Nachfrage weitet sich auf Verbraucher aus, die nach restaurantinspirierten Mahlzeiten und neuen Geschmackserlebnissen suchen. Kanada und Mexiko können von grenzüberschreitender Markenbekanntheit und händlergeführter Expansion aus den Vereinigten Staaten profitieren. Die Region bietet günstige Bedingungen für Premium-Tiefkühlkost, Saucen, Nudeln und Snacks, da etablierte Lebensmittelhandelssysteme eine breite Distribution unterstützen können. Der Markteintritt erfordert nach wie vor, dass Produkte den lokalen Anforderungen an Kennzeichnung, Preisgestaltung und Geschmackserwartungen entsprechen.
EMEA und Südamerika Asiatischer Lebensmittelmarkt
Europa ist ein bedeutendes Verbrauchsgebiet außerhalb Asien-Pazifiks, angeführt von Deutschland, dem Vereinigten Königreich und Frankreich. Die koreanischen Agrar- und Lebensmittelexporte nach Europa stiegen im ersten Quartal 2025 um 34,1 %, einschließlich höherer Exporte von Ramen, Instant-Reis und Tteokbokki. Diese Handelsströme spiegeln Chancen für Lieferanten wider, die authentische Positionierung mit lokalen Einzelhandelspartnerschaften verbinden können. Südamerika bietet eine sich entwickelnde Chance, unterstützt durch japanische Diaspora-Gemeinschaften in Brasilien und wachsendes Interesse an koreanischen Produkten. Der Nahe Osten und Afrika bieten ebenfalls Chancen für Premium- und Halal-zertifizierte asiatische Lebensmittel, insbesondere in den Golfmärkten. Die koreanischen Agrar- und Lebensmittelexporte in den Golfkooperationsrat stiegen im Jahr 2025 um 22,6 % auf 411,6 Millionen USD. Handelsmuster, Produktzertifizierung und lokale Vertriebskapazitäten werden bestimmen, wie schnell diese Regionen zum asiatischen Lebensmittelmarkt beitragen.
Wettbewerbslandschaft
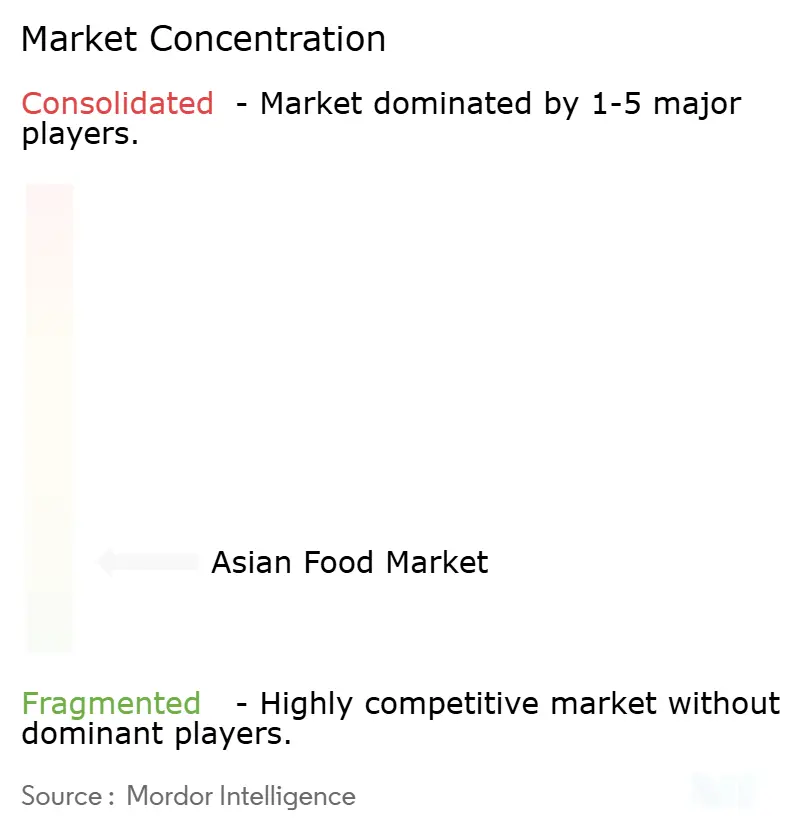
Der asiatische Lebensmittelmarkt ist fragmentiert, da der Wettbewerb nach Küche, Format und Geografie aufgeteilt ist. Ajinomoto und Nissin verfügen über etablierte globale Vertriebskapazitäten und Produktentwicklungskompetenzen, während koreanische Unternehmen wie CJ CheilJedang und Samyang Foods ihre Präsenz bei verpackten Mahlzeiten, Nudeln, Soßen und Tiefkühlprodukten ausbauen. CJ CheilJedang schloss im September 2025 eine Mandu-Produktionsanlage im Wert von 100 Milliarden KRW (ca. 68 Millionen USD) in Kisarazu, Japan, ab, die die lokale Produktion von Bibigo-Teigtaschen ermöglicht und den Zugang zu japanischen Einzelhandelsgeschäften erweitert. Nissin führte im Oktober 2025 die GEKI-Linie würziger Nudeln in den Vereinigten Staaten ein und wandte ein koreanisch inspiriertes würziges Format auf die vertraute Kategorie der Instant-Nudeln an. Diese Investitionen zeigen, dass große Lieferanten lokale Produktion, Produkterneuerung und Einzelhandelsausführung nutzen, um in bestimmten Märkten zu konkurrieren, anstatt ein einheitliches globales Angebot zu verfolgen.
Wettbewerbliche Differenzierung beruht auf Produktauthentizität, zuverlässiger Qualität, Einzelhandelszugang und der Fähigkeit, vertraute Lebensmittel für neue Märkte anzupassen. Nissin führte im Februar 2025 Top Ramen HotPot Fusions Korean Spicy Beef in ausgewählten Sam's Club-Filialen ein und adaptierte ein koreanisch inspiriertes Hot-Pot-Konzept für den US-Masseneinzelhandel. Ajinomoto führte im Juni 2025 Salt Answer und Palate Perfect in Nordamerika ein, um Lebensmittelherstellern bei der Natriumreduzierung und Geschmacksformulierung zu helfen. Diese Beispiele zeigen, wie Unternehmen sowohl Verbrauchermarken als auch Business-to-Business-Kunden bedienen können, während sie auf neue Anforderungen an Geschmack, Gesundheit und Convenience reagieren. Kleinere Unternehmen können Positionen in thailändischen, vietnamesischen, philippinischen und Halal-zertifizierten Produkten aufbauen, wo die Verfügbarkeit verpackter Lebensmittel weniger entwickelt ist als bei chinesischen, japanischen und koreanischen Küchen.
Das Wettbewerbsumfeld begünstigt Unternehmen, die Lebensmittelvorschriften, Lieferketten und Rezepturanpassungen in mehreren Ländern verwalten können. Die Codex-Alimentarius-Arbeit in Asien-Pazifik unterstützt den regulatorischen Dialog, aber Lieferanten müssen weiterhin lokale Lebensmittelsicherheits-, Kennzeichnungs- und Zutatenanforderungen erfüllen. Dies kann die Kosten für kleinere Exporteure erhöhen und Unternehmen mit geprüften Lieferketten, etablierten Fertigungspartnern und Compliance-Expertise begünstigen. Digitaler Einzelhandel und schnelle Lieferung verbessern den Zugang für neuere Marken, aber eine zuverlässige Produktverfügbarkeit bleibt für Wiederholungskäufe unerlässlich. Produktkooperationen und limitierte Editionen können neue Käufer anziehen, wenn sie mit zuverlässigem Vertrieb und konsistenter Qualität kombiniert werden. Die asiatische Lebensmittelbranche bleibt auf Küchen- und Kanalebene wettbewerbsintensiv und wird nicht von einem einzigen Unternehmen in allen Formaten dominiert. Unternehmen, die kulturelle Relevanz mit lokaler Fertigung, starkem Kühlkettenzugang und klarer Kennzeichnung verbinden, werden mit größerer Wahrscheinlichkeit nachhaltige Positionen aufbauen.
Marktführer der asiatischen Lebensmittelbranche
-
Ajinomoto Co., Inc.
-
Nissin Foods Holdings Co., Ltd.
-
Nestlé S.A.
-
Toyo Suisan Kaisha, Ltd.
-
Unilever PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asiatischer Lebensmittelmarkt Unternehmen in diesem Bericht
- Ajinomoto Co., Inc.
- Nissin Foods Holdings Co., Ltd.
- Nestlé S.A.
- Toyo Suisan Kaisha, Ltd.
- Unilever PLC
- Kikkoman Corporation
- Calbee, Inc.
- ITC Limited
- CJ CheilJedang Corporation
- Samyang Foods Co., Ltd.
- Nongshim Co., Ltd.
- Indofood CBP Sukses Makmur Tbk
- Thai President Foods Public Company Limited
- Uni-President Enterprises Corporation
- Tingyi Holding Corp.
- Lee Kum Kee Company Limited
- General Mills, Inc.
- McCormick and Company, Incorporated
- Conagra Brands, Inc.
- Tata Consumer Products Limited
Neueste Industrielle Entwicklungen in Asiatischer Lebensmittelmarkt
- September 2025: CJ CheilJedang: Fertigstellung einer Mandu-Produktionsanlage im Wert von 100 Milliarden KRW (ca. 68 Millionen USD) in Kisarazu, Präfektur Chiba, Japan – das erste Auslandsfertigungswerk des Unternehmens – zur Ermöglichung der Inlandsversorgung mit Bibigo-Teigtaschen und Beschleunigung des Japan-Vertriebs auf ca. 40.000 Einzelhandelsstandorte, darunter AEON, Costco, Amazon und Don Quijote.
- September 2025: Nissin Foods USA: Einführung der GEKI-Linie würziger Ramen in den Vereinigten Staaten mit völlig neuen gewellten Nudeln und ohne zugesetztes MSG, in direktem Wettbewerb mit koreanisch inspirierten würzigen Ramen-Formaten und Nutzung des globalen Trends zu würzigen Lebensmitteln.
- Februar 2025: Nissin Foods USA: Einführung von Top Ramen HotPot Fusions Korean Spicy Beef in ausgewählten Sam's Club-Filialen, Anpassung des traditionellen asiatischen Hot-Pot-Formats für den US-Masseneinzelhandel und Nutzung der Mainstream-Verbreitung der koreanischen Küche über eine etablierte Marke.
Umfang des globalen Berichts über den asiatischen Lebensmittelmarkt
Asiatische Lebensmittel beziehen sich auf Gerichte und Zutaten, die aus asiatischen Kochtraditionen stammen oder von diesen inspiriert sind, einschließlich chinesischer, japanischer, indischer, koreanischer, thailändischer und anderer asiatischer Küchen. Der asiatische Lebensmittelmarkt ist nach Küchentyp, Lebensmitteltyp, Kategorie, Vertriebskanal und Geografie segmentiert. Nach Küchentyp umfasst der Markt chinesische, japanische, indische, koreanische, thailändische und sonstige asiatische Küchen. Nach Lebensmitteltyp ist der Markt in vegetarische und vegane Lebensmittel sowie nicht-vegetarische Lebensmittel segmentiert. Nach Kategorie ist der Markt in Frisch, Tiefgekühlt, Konserven, Trockenlebensmittel und sonstige Kategorien unterteilt. Nach Vertriebskanal ist der Markt in On-Trade und Off-Trade unterteilt, wobei der Off-Trade weiter in Supermärkte und Verbrauchermärkte, Convenience-Stores, asiatische Fachlebensmittelgeschäfte, Online-Handel und sonstige Off-Trade-Kanäle segmentiert ist. Nach Geografie deckt der Bericht Nordamerika, Südamerika, Europa, Asien-Pazifik sowie den Nahen Osten und Afrika ab, mit Marktgröße und Prognosen für jede Region. Die Marktgröße wurde für alle oben genannten Segmente in Wertangaben in USD ermittelt.
Segmentierungsübersicht
| Chinesische Küche |
| Japanische Küche |
| Indische Küche |
| Koreanische Küche |
| Thailändische Küche |
| Sonstige asiatische Küchen |
| Vegetarische und vegane Lebensmittel |
| Nicht-vegetarische Lebensmittel |
| Frisch |
| Tiefgekühlt |
| Konserven |
| Trockenlebensmittel |
| Sonstige Kategorie |
| On-Trade | |
| Off-Trade | Supermärkte und Verbrauchermärkte |
| Convenience-Stores | |
| Asiatische Fachlebensmittelgeschäfte | |
| Online-Handel | |
| Sonstige Off-Trade-Kanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Schweden | |
| Belgien | |
| Polen | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Thailand | |
| Singapur | |
| Indonesien | |
| Südkorea | |
| Australien | |
| Neuseeland | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Südafrika | |
| Saudi-Arabien | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Küchentyp | Chinesische Küche | |
| Japanische Küche | ||
| Indische Küche | ||
| Koreanische Küche | ||
| Thailändische Küche | ||
| Sonstige asiatische Küchen | ||
| Nach Lebensmitteltyp | Vegetarische und vegane Lebensmittel | |
| Nicht-vegetarische Lebensmittel | ||
| Nach Kategorie | Frisch | |
| Tiefgekühlt | ||
| Konserven | ||
| Trockenlebensmittel | ||
| Sonstige Kategorie | ||
| Nach Vertriebskanal | On-Trade | |
| Off-Trade | Supermärkte und Verbrauchermärkte | |
| Convenience-Stores | ||
| Asiatische Fachlebensmittelgeschäfte | ||
| Online-Handel | ||
| Sonstige Off-Trade-Kanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Schweden | ||
| Belgien | ||
| Polen | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Thailand | ||
| Singapur | ||
| Indonesien | ||
| Südkorea | ||
| Australien | ||
| Neuseeland | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Südafrika | ||
| Saudi-Arabien | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der asiatische Lebensmittelsektor bis 2032 erreichen?
Der asiatische Lebensmittelmarkt soll bis 2032 einen Wert von 58,21 Milliarden USD erreichen und von 2027 bis 2032 mit einer CAGR von 8,05 % wachsen. Städtische Convenience, eine breitere Distribution und die Nachfrage nach vielfältigen Küchen unterstützen diesen Ausblick in Einzelhandels- und Foodservice-Kanälen.
Welche Küche führt die Verkäufe asiatischer Lebensmittel an?
Die chinesische Küche führte im Jahr 2026 mit einem Anteil von 37,23 %, unterstützt durch die breite Verfügbarkeit von Nudeln, Teigtaschen, Soßen und Fertiggerichten. Ihr Produktsortiment bedient sowohl den Haushaltseinzelhandel als auch Foodservice-Gelegenheiten, von preiswerten Grundnahrungsmitteln bis hin zu Premium-Tiefkühlangeboten.
Welche Küche wächst am schnellsten?
Für die koreanische Küche wird bis 2032 eine CAGR von 9,72 % prognostiziert, unterstützt durch das globale Interesse an koreanischen Lebensmitteln und Unterhaltung. Restaurantexpansion, Verfügbarkeit verpackter Lebensmittel und eine breitere digitale Distribution helfen dabei, die Entdeckung durch Verbraucher und Wiederholungskäufe aufrechtzuerhalten.
Warum gewinnen tiefgekühlte asiatische Lebensmittel an Nachfrage?
Tiefkühlprodukte sollen mit einer CAGR von 9,20 % wachsen, da sich Produktqualität und Kühlkettenabdeckung verbessern. Das Format bietet eine längere Lagerdauer, eine bequeme Zubereitung und einen zuverlässigeren Zugang zu restaurantähnlichen Lebensmitteln für vielbeschäftigte Haushalte.