
Taille et Part du Marché des Aliments Asiatiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 39.53 Milliards de dollars |
| Taille du Marché (2032) | 58.21 Milliards de dollars |
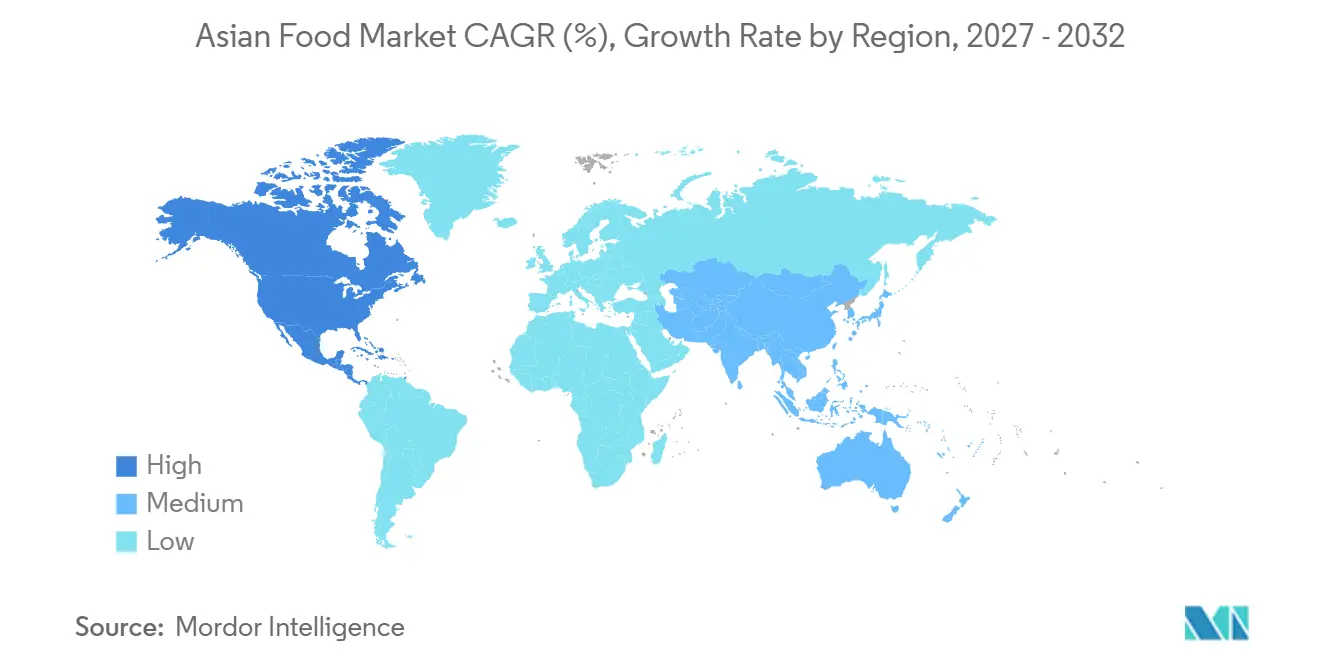
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Aliments Asiatiques par Mordor Intelligence
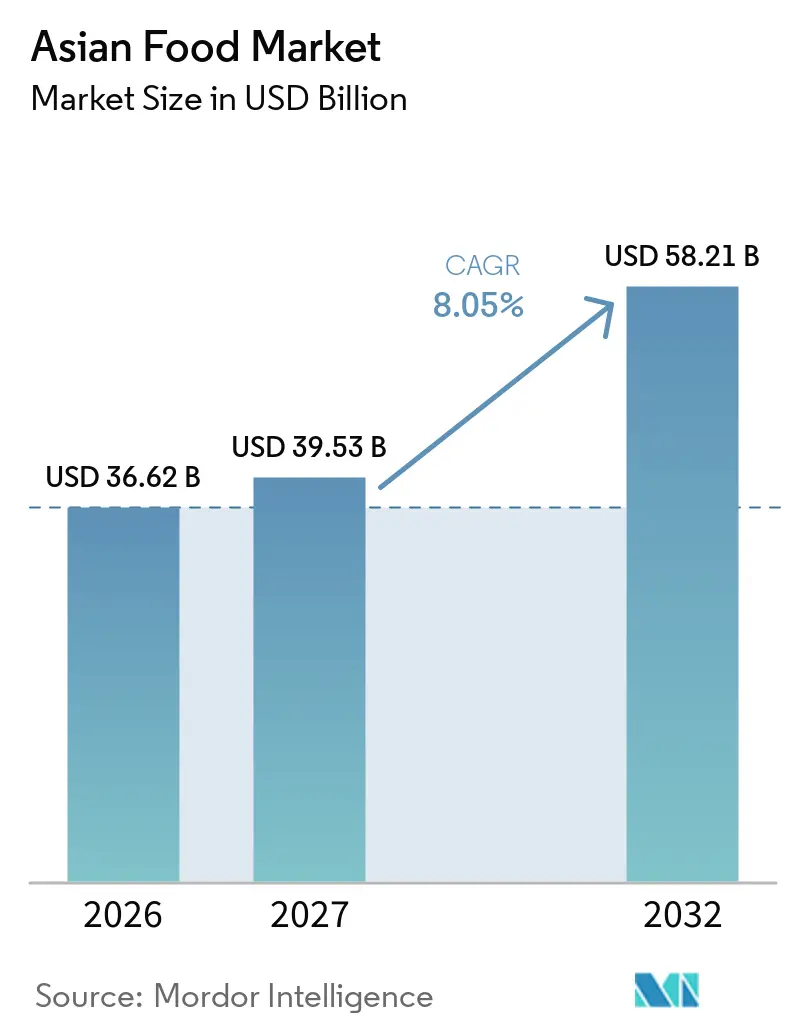
La taille du marché des aliments asiatiques était évaluée à 36,62 milliards USD en 2026 et devrait croître de 39,53 milliards USD en 2027 pour atteindre 58,21 milliards USD d'ici 2032, à un CAGR de 8,05 % durant la période de prévision (2027-2032). La demande augmente car les ménages urbains disposent de moins de temps pour cuisiner et recherchent des produits pratiques qui reflètent encore des saveurs régionales familières. L'épicerie numérique, le commerce rapide et la distribution spécialisée élargissent l'accès aux aliments asiatiques importés et produits localement. La cuisine coréenne et les contenus culturels associés aident les marques à atteindre des consommateurs au-delà des communautés diasporiques établies. La qualité des produits, la sécurité alimentaire et la transparence des ingrédients deviennent des points de différenciation importants, notamment sur les marchés urbains à revenus élevés. La croissance reste limitée par les lacunes de la chaîne du froid, la fragmentation des réglementations, la sensibilité aux prix et la préférence persistante pour les aliments frais dans plusieurs pays asiatiques.
Points Clés du Rapport
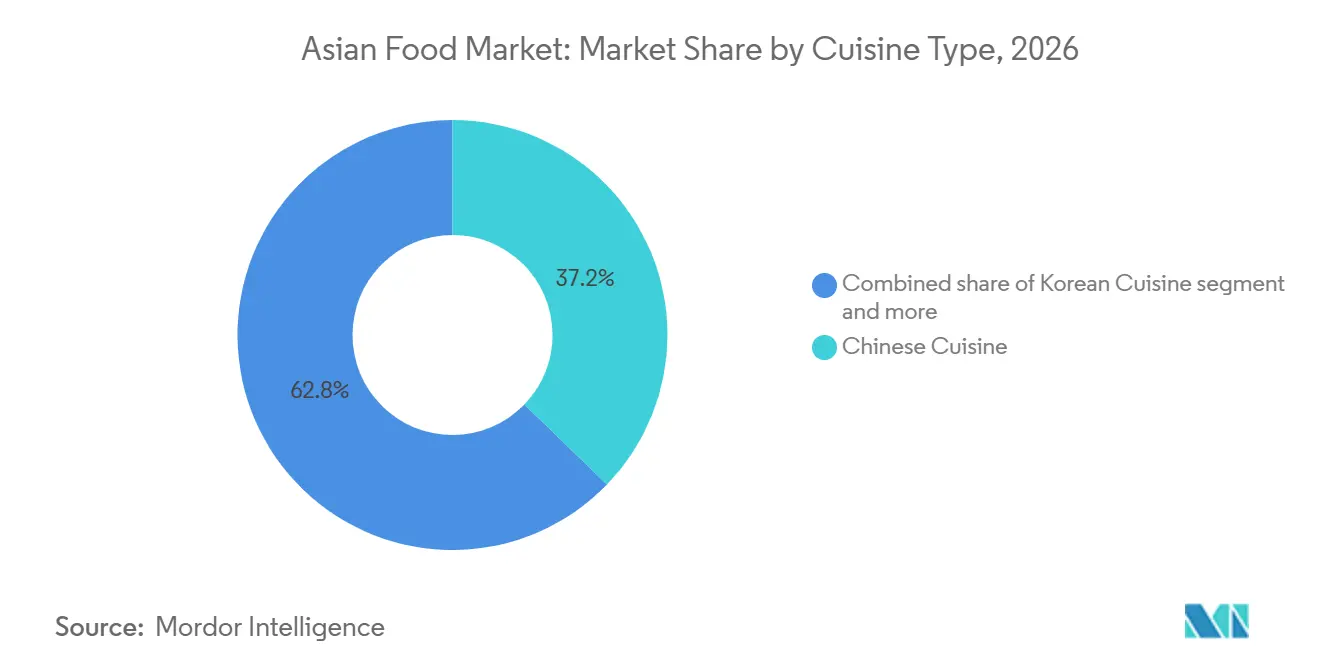
- Par type de cuisine, la cuisine chinoise détenait 37,23 % de la part du marché des aliments asiatiques en 2026, tandis que la cuisine coréenne devrait croître à un CAGR de 9,72 % jusqu'en 2032.
- Par type d'aliment, les aliments non végétariens représentaient 26,28 % de la catégorie en 2026, tandis que les aliments végétariens et végétaliens devraient se développer à un CAGR de 9,58 % jusqu'en 2032.
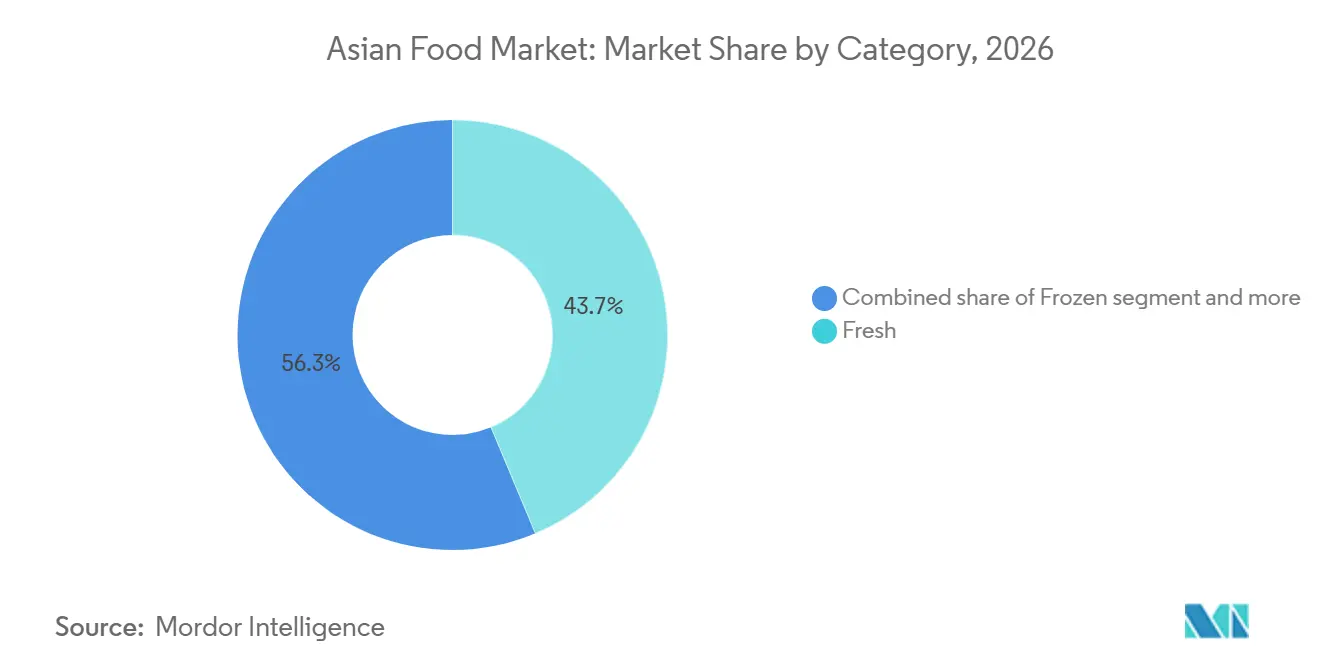
- Par catégorie, les produits frais représentaient 43,65 % du marché des aliments asiatiques en 2026, tandis que les produits surgelés devraient croître à un CAGR de 9,20 % jusqu'en 2032.
- Par canal de distribution, le hors établissement représentait 64,87 % de la catégorie en 2026, tandis que la restauration sur place devrait croître à un CAGR de 9,49 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique représentait 61,56 % de la catégorie en 2026, tandis que l'Amérique du Nord devrait enregistrer un CAGR de 9,41 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Urbanisation et demande des ménages à double revenu pour des repas pratiques | +2.1% | Mondial, concentré en Chine, en Inde, en Asie du Sud-Est et dans les zones urbaines d'Amérique du Nord | Long terme (≥ 4 ans) |
| Épicerie numérique, commerce rapide et expansion des paiements mobiles | +1.4% | Cœur de l'APAC et Amérique du Nord | Moyen terme (2-4 ans) |
| Demande de saveurs asiatiques authentiques et localisées | +1.2% | Mondial, plus fort en Amérique du Nord, en Europe et dans le GCC | Moyen terme (2-4 ans) |
| Sécurité alimentaire, hygiène et transparence des ingrédients | +0.8% | Chine, Inde, Japon et Asie du Sud-Est | Long terme (≥ 4 ans) |
| Croissance des formats surgelés, prêts à cuisiner et prêts à consommer | +1.0% | Mondial, plus fort au Japon, en Australie, aux États-Unis et au Royaume-Uni | Moyen terme (2-4 ans) |
| Vague coréenne et découverte culinaire portée par les réseaux sociaux | +1.1% | Amérique du Nord, Europe, GCC, Japon et Asie du Sud-Est | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Urbanisation et Demande des Ménages à Double Revenu pour des Repas Pratiques
L'urbanisation et la croissance des ménages à double revenu augmentent la demande de produits qui réduisent le temps de préparation sans perdre la saveur ni la familiarité culturelle. Les habitudes domestiques actuelles favorisent les produits qui simplifient la planification des repas, leur préparation et leur conservation. Aux Philippines, les épiceries de proximité restent un canal important pour les aliments et boissons, ces derniers générant les 2 tiers des revenus du canal[1]. Ces changements favorisent les repas individuels, les kits repas, les produits surgelés et les formats prêts à consommer sur le marché des aliments asiatiques. La praticité est de plus en plus évaluée conjointement avec la nutrition, la qualité des ingrédients et l'authenticité, et non plus uniquement en termes de rapidité. Cela offre aux fournisseurs une opportunité de fidéliser la clientèle grâce à des formats adaptés aux routines chargées tout en préservant des repères culinaires reconnaissables.
Expansion de l'Épicerie Numérique, du Commerce Rapide et des Paiements Mobiles
La distribution numérique facilite la découverte, l'achat et le réapprovisionnement des produits alimentaires asiatiques. La Chine dispose d'une infrastructure de vente au détail en ligne mature pour les aliments et boissons. Les outils de recherche, les systèmes de recommandation et la livraison rapide permettent aux consommateurs d'essayer des produits en dehors du rayon ethnique conventionnel. Les systèmes de paiement mobile facilitent également les achats alimentaires petits et fréquents dans les grands marchés urbains. Cela soutient les achats répétés de nouilles, sauces, raviolis, snacks et plats réfrigérés. Le marché des aliments asiatiques bénéficie lorsque les distributeurs utilisent les canaux numériques pour combiner découverte, praticité et exécution fiable des commandes.
Demande Croissante de Saveurs Asiatiques Authentiques et Localisées
Les consommateurs recherchent de plus en plus des produits qui offrent des saveurs asiatiques reconnaissables tout en s'adaptant aux habitudes alimentaires et aux occasions de repas locales. Le marché des aliments asiatiques est soutenu par une évolution plus large, passant de l'essai occasionnel vers une consommation régulière à domicile de cuisines coréenne, japonaise, chinoise, indienne, thaïlandaise et d'autres cuisines régionales. Unilever Food Solutions a rapporté que les cuisines chinoise et japonaise figuraient parmi les 5 principales cuisines mondiales dans toutes les tranches d'âge dans ses recherches sur les menus de 2025, tandis que les saveurs coréennes suscitaient un fort intérêt chez les consommateurs de la Génération Z. L'authenticité n'est pas identique selon les lieux, car les consommateurs répondent à différents signaux de provenance, de saveur et de préparation. Les marques peuvent adapter les portions, les formats d'emballage et les niveaux de piquant sans supprimer les éléments qui rendent une cuisine distinctive. Cet équilibre est important pour développer le marché des aliments asiatiques à travers les grandes surfaces et les opérateurs de restauration collective.
Croissance des Formats Surgelés, Prêts à Cuisiner et Prêts à Consommer
Les formats surgelés, prêts à cuisiner et prêts à consommer aident les consommateurs à préparer des plats asiatiques en moins de temps et avec moins de gaspillage. Ils sont particulièrement pertinents sur les marchés où les ménages souhaitent des repas de qualité restaurant sans pouvoir les préparer de zéro chaque jour. De meilleures technologies de congélation et une gestion plus rigoureuse de la température améliorent la régularité des produits. La production japonaise de gyoza surgelés a augmenté de 13 % en 2025, reflétant une demande soutenue pour des produits surgelés pratiques. Ces formats offrent aux producteurs davantage d'options pour servir les supermarchés, les épiceries de proximité, les plateformes d'épicerie en ligne et les clients de la restauration. Leur croissance crée également des opportunités pour les plats régionaux nécessitant une conservation contrôlée mais pouvant voyager plus facilement que les alternatives fraîches.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Préférence pour les aliments fraîchement préparés et les marchés traditionnels | -0.6% | Chine, Vietnam, Thaïlande, Inde, Indonésie ; Asie du Sud-Est rurale et périurbaine | Long terme (≥ 4 ans) |
| Inégalités de la chaîne du froid et des infrastructures de livraison intermédiaire | -0.7% | Asie du Sud-Est (Indonésie, Philippines, Vietnam, Myanmar), Asie du Sud, APAC rurale | Moyen terme (2-4 ans) |
| Sensibilité aux prix et écarts d'accessibilité aux produits premium | -0.5% | Marchés émergents d'APAC ; tranches à faibles revenus en Asie du Sud-Est, en Inde, en Asie du Sud | Long terme (≥ 4 ans) |
| Fragmentation réglementaire et coûts de reformulation | -0.4% | Commerce transfrontalier ASEAN ; producteurs ciblant simultanément plusieurs marchés APAC | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Préférence pour les Aliments Fraîchement Préparés et les Marchés Traditionnels
Les aliments fraîchement préparés et les achats sur les marchés traditionnels restent au cœur des habitudes d'achat alimentaire en Chine et dans une grande partie de l'Asie du Sud-Est. Ces canaux sont appréciés pour la fraîcheur quotidienne, la transparence des prix, la qualité nutritionnelle perçue et l'accès aux plats préparés. Cette préférence ralentit le rythme auquel les aliments asiatiques emballés peuvent remplacer les occasions de repas frais dans les zones à faibles revenus et périurbaines. La contrainte est particulièrement pertinente là où les consommateurs perçoivent les produits des marchés traditionnels comme plus authentiques que les alternatives emballées de marque. Les fournisseurs peuvent répondre en se concentrant sur les occasions que les circuits frais ne servent pas bien, notamment les voyages, les repas sur le lieu de travail, la consommation en soirée tardive et le stockage à domicile. Les produits affichant une provenance visible et des allégations de transformation minimale peuvent réduire l'écart de qualité, mais ils ne sont pas susceptibles d'éliminer le rôle des circuits traditionnels.
Inégalités de la Chaîne du Froid et des Infrastructures de Livraison Intermédiaire
Les inégalités des infrastructures de chaîne du froid limitent la portée géographique des produits surgelés et réfrigérés sur le marché des aliments asiatiques. L'Alliance mondiale de la chaîne du froid a rapporté que la faiblesse des réseaux de chaîne du froid contribue de manière significative aux pertes alimentaires liées au transport en Asie du Sud-Est. Le fardeau est le plus lourd en dehors des grandes zones urbaines, où les capacités de stockage, le transport à température contrôlée et la livraison intermédiaire fiable sont moins développés. Le Japon fait également face à des besoins de renouvellement des infrastructures, car 33 % de sa surface de stockage frigorifique se trouve dans des installations vieilles d'au moins 40 ans[2]. L'investissement public peut améliorer la capacité nationale, mais les réseaux de distribution commerciale ont encore besoin d'équipements, d'opérateurs formés et de volumes soutenus. Tant que ces systèmes ne s'améliorent pas, les aliments réfrigérés et surgelés premium resteront concentrés dans les villes et les corridors de distribution aisés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Cuisine :
La Cuisine Chinoise Détient la Plus Grande Part Tandis que la Cuisine Coréenne Croît le Plus RapidementLa cuisine chinoise détenait 37,23 % de la catégorie en 2026. Son ampleur reflète la large disponibilité des nouilles, raviolis, sauces et plats préparés, ainsi que la forte présence des communautés et restaurants chinois sur les marchés internationaux. La catégorie répond aux occasions de repas quotidiens à travers des produits à longue conservation et surgelés. Les aliments chinois emballés bénéficient également de la familiarité des consommateurs, ce qui peut réduire les obstacles à l'essai dans les circuits d'épicerie grand public. Les fabricants élargissent leur offre au-delà des produits de base orientés vers la valeur avec des raviolis surgelés et des raviolis à la vapeur de qualité supérieure pour les clients de la distribution. Ces produits séduisent les consommateurs qui souhaitent des aliments de qualité restaurant pouvant être préparés à domicile. La cuisine chinoise reste donc une base de volume importante pour le marché des aliments asiatiques.
La cuisine coréenne devrait croître à un CAGR de 9,72 % jusqu'en 2032. La demande est soutenue par l'intérêt mondial pour le divertissement coréen, les contenus alimentaires en ligne, les saveurs épicées et les formats pratiques de nouilles et de snacks. Les entreprises de restauration coréennes exploitaient 4 644 établissements à l'étranger dans 56 pays en décembre 2025[3]. Ce réseau de restaurants plus large aide les consommateurs à se familiariser avec le bibimbap, le kimchi, le poulet frit coréen, le ramen et le tteokbokki avant de rencontrer les versions emballées. Les produits d'exportation peuvent ensuite circuler dans les épiceries spécialisées, les grandes surfaces et les marchés numériques. Les fournisseurs coréens adaptent également les profils de saveurs et les niveaux de piquant pour les consommateurs locaux tout en conservant les identifiants visuels et culinaires coréens.

Par Type d'Aliment :
Les Aliments Non Végétariens Dominent Tandis que les Aliments Végétariens et Végétaliens se Développent RapidementLes aliments non végétariens représentaient 26,28 % de la catégorie en 2026. Les bouillons à base de viande, les raviolis, le poulet frit, les currys et les produits de la mer sont des options de repas courantes dans de nombreux pays. Ces produits illustrent l'importance des formats pratiques riches en protéines et aux saveurs prononcées dans la consommation mondiale d'aliments asiatiques. Les choix non végétariens bénéficient également d'une demande établie dans les restaurants et la distribution, soutenant la familiarité des produits et les achats répétés. Les fabricants peuvent protéger cette position grâce à un approvisionnement en protéines de qualité, à l'innovation des saveurs et à des formats répondant aux besoins des ménages et de la restauration. L'étendue des styles de cuisine offre au segment la possibilité de répondre à la fois aux segments de valeur et aux segments premium.
Les aliments végétariens et végétaliens devraient enregistrer un CAGR de 9,58 % jusqu'en 2032. La cuisine asiatique traditionnelle offre une base familière de tofu, tempeh, légumineuses, champignons, légumes et bouillons à base de plantes. Cette base peut conférer aux marques asiatiques une crédibilité lors du lancement d'aliments préparés sans viande. Les achats liés à la santé, la demande de transparence des ingrédients et l'intérêt pour une alimentation à base de plantes élargissent le public de ces produits. Les producteurs peuvent également utiliser des plats régionaux établis pour éviter de positionner les aliments à base de plantes comme une imitation directe de la viande. La demande sera probablement la plus forte là où des produits pratiques offrent un goût reconnaissable, une nutrition crédible et des prix accessibles. Cela confère aux aliments végétariens et végétaliens un rôle significatif dans le futur marché des aliments asiatiques.
Par Catégorie :
Les Produits Frais Dominent Tandis que les Produits Surgelés Gagnent en DynamismeLes produits frais représentaient 43,65 % du marché des aliments asiatiques en 2026. Leur position dominante reflète le lien étroit entre fraîcheur et qualité culinaire perçue dans les cuisines asiatiques. Les nouilles fraîches, les plats préparés, les ingrédients à base de produits frais et les plats réfrigérés peuvent reproduire plus directement les expériences ordinaires de restaurant et de cuisine maison que les formats à longue conservation. Ces produits ont un fort attrait dans les villes denses dotées de systèmes de distribution et de restauration actifs. Leur portée commerciale est limitée par une courte durée de conservation, des coûts de manutention et la nécessité d'un contrôle fiable de la température. Les distributeurs doivent gérer soigneusement les pertes et le réapprovisionnement, notamment lors de l'expansion en dehors des centres urbains. Les produits frais restent donc importants, mais leur rôle dépend de la logistique locale et des capacités des points de vente.
Les produits surgelés devraient progresser à un CAGR de 9,20 % jusqu'en 2032. L'amélioration des méthodes de congélation, une meilleure conception des produits et le développement des réseaux de stockage frigorifique aident les fournisseurs à proposer des aliments avec une texture et une saveur plus régulières. La production japonaise de gyoza surgelés a augmenté de 13 % en 2025, illustrant la demande soutenue pour des solutions de repas surgelés pratiques. Les aliments surgelés offrent aux distributeurs une durée de conservation plus longue et aux consommateurs un moyen de conserver des produits de qualité restaurant à domicile. Ils soutiennent également l'expansion régionale lorsque les entreprises peuvent maintenir un stockage et un transport fiables. La croissance dépendra des investissements dans la couverture de la chaîne du froid et de produits qui surmontent la perception ancienne selon laquelle les aliments surgelés sont inférieurs aux aliments fraîchement préparés.
Par Canal de Distribution :
Le Hors Établissement Détient la Plus Grande Part Tandis que la Restauration sur Place Croît le Plus RapidementLes canaux hors établissement représentaient 64,87 % de la catégorie en 2026. Les supermarchés, hypermarchés, épiceries de proximité, magasins spécialisés et plateformes de commerce électronique soutiennent les achats planifiés des ménages et le stockage des garde-manger. Les épiceries asiatiques spécialisées restent importantes pour les ingrédients authentiques et les essais de nouveaux produits. Les grandes surfaces aident les produits à succès à atteindre une base de consommateurs plus large une fois la demande établie. La vente en ligne offre un autre canal aux consommateurs à la recherche de cuisines, marques ou formats alimentaires spécifiques. L'écosystème de commerce électronique alimentaire et boissons établi en Chine démontre comment la distribution numérique peut élargir la visibilité des produits. Le hors établissement restera essentiel car il combine achats courants, large assortiment et consommation à domicile.
La restauration sur place devrait croître à un CAGR de 9,49 % jusqu'en 2032. La croissance de la restauration aide les consommateurs à découvrir les cuisines régionales avant d'acheter sauces, nouilles, raviolis et autres produits pour usage domestique. Les établissements de restauration coréenne aux États-Unis ont atteint 1 106 en décembre 2025. La restauration soutient également la premiumisation car les consommateurs peuvent expérimenter des plats à pleine qualité de service. Les opérateurs de restauration et les marques d'aliments emballés peuvent se renforcer mutuellement lorsque des saveurs familières circulent entre les menus et les rayons des supermarchés. La croissance de la restauration sera la plus forte dans les villes où les jeunes consommateurs, le tourisme et la restauration multiculturelle se développent. Ce canal peut améliorer la notoriété des cuisines encore sous-représentées dans la distribution emballée.
Analyse Géographique
Marché des Aliments Asiatiques en Asie-Pacifique
L'Asie-Pacifique représentait 61,56 % de la catégorie en 2026. La Chine constitue une large base de demande pour les nouilles, les raviolis, les sauces, les snacks et les achats alimentaires en ligne, tandis que le Japon et la Corée du Sud contribuent à l'innovation produit et à des écosystèmes d'alimentation de commodité matures. L'Inde et l'Asie du Sud-Est ajoutent de larges populations, des zones urbaines en croissance et des traditions alimentaires locales diversifiées. Les réseaux de chaîne du froid de la région sont importants pour maintenir la qualité et la disponibilité des produits surgelés. L'échelle de la région en fait également une base de production et d'exportation pour les marques mondiales. La coordination en matière de sécurité alimentaire est pertinente pour le commerce, car la République de Corée a accueilli le 3e Sommet des autorités de réglementation alimentaire d'Asie-Pacifique en 2025. La taille du marché des aliments asiatiques en Asie-Pacifique restera soutenue par la consommation intérieure, le développement de produits et les réseaux d'approvisionnement régionaux.
Marché des Aliments Asiatiques en Amérique du Nord
L'Amérique du Nord devrait se développer à un CAGR de 9,41 % jusqu'en 2032. Les États-Unis constituent une destination clé pour les exportateurs coréens de restauration et d'aliments conditionnés, les exportations agroalimentaires coréennes vers l'Amérique du Nord ayant augmenté de 21,7 % d'une année sur l'autre au premier trimestre 2025. Les restaurants, les épiceries spécialisées, les supermarchés conventionnels et le commerce électronique élargissent la base de distribution des aliments asiatiques. Les communautés de la diaspora restent importantes, mais la demande se répand vers des consommateurs qui recherchent des repas inspirés de la restauration et de nouvelles expériences gustatives. Le Canada et le Mexique peuvent bénéficier de la reconnaissance des marques transfrontalières et de l'expansion menée par les détaillants depuis les États-Unis. La région offre des conditions favorables pour les aliments surgelés haut de gamme, les sauces, les nouilles et les snacks, car les systèmes d'épicerie établis peuvent soutenir une large distribution. L'entrée sur le marché exige encore que les produits correspondent aux attentes locales en matière d'étiquetage, de prix et de goût.
Marché des Aliments Asiatiques en EMEA et en Amérique du Sud
L'Europe est une zone de consommation majeure hors Asie-Pacifique, portée par l'Allemagne, le Royaume-Uni et la France. Les exportations agroalimentaires coréennes vers l'Europe ont augmenté de 34,1 % au premier trimestre 2025, incluant des exportations plus importantes de ramen, de riz instantané et de tteokbokki. Ces flux reflètent des opportunités pour les fournisseurs capables de combiner un positionnement authentique avec des partenariats de distribution locale. L'Amérique du Sud offre une opportunité en développement, soutenue par les communautés de la diaspora japonaise au Brésil et par un intérêt croissant pour les produits coréens. Le Moyen-Orient et l'Afrique présentent également des opportunités pour les aliments asiatiques haut de gamme et certifiés halal, notamment dans les marchés du Golfe. Les exportations agroalimentaires coréennes vers le Conseil de coopération du Golfe ont augmenté de 22,6 % pour atteindre 411,6 millions USD en 2025. Les tendances commerciales, la certification des produits et la capacité de distribution locale détermineront la rapidité avec laquelle ces régions contribueront au marché des aliments asiatiques.
Paysage Concurrentiel
Le marché des aliments asiatiques est fragmenté car la concurrence est divisée par cuisine, format et géographie. Ajinomoto et Nissin disposent d'une distribution mondiale établie et de capacités de développement de produits, tandis que des entreprises coréennes telles que CJ CheilJedang et Samyang Foods étendent leur présence dans les plats préparés emballés, les nouilles, les sauces et les aliments surgelés. CJ CheilJedang a achevé une installation de production de mandu d'une valeur de 100 milliards KRW, soit environ 68 millions USD, à Kisarazu, au Japon, en septembre 2025, permettant la production locale de raviolis Bibigo et un accès élargi aux points de vente au détail japonais. Nissin a lancé la gamme de nouilles épicées GEKI aux États-Unis en octobre 2025, appliquant un format épicé de style coréen à la catégorie familière des nouilles instantanées. Ces investissements montrent que les grands fournisseurs utilisent la production locale, la rénovation des produits et l'exécution en distribution pour concurrencer sur des marchés spécifiques plutôt que de poursuivre une offre mondiale uniforme.
La différenciation concurrentielle repose sur l'authenticité des produits, la qualité fiable, l'accès à la distribution et la capacité d'adapter des aliments familiers à de nouveaux marchés. Nissin a lancé Top Ramen HotPot Fusions Korean Spicy Beef dans certains magasins Sam's Club en février 2025, adaptant un concept de fondue d'inspiration coréenne pour la grande distribution américaine. Ajinomoto a lancé Salt Answer et Palate Perfect en Amérique du Nord en juin 2025 pour aider les fabricants alimentaires à travailler sur la réduction du sodium et la formulation des saveurs. Ces exemples montrent comment les entreprises peuvent servir à la fois les marques grand public et les clients interentreprises tout en répondant aux nouvelles exigences en matière de goût, de santé et de praticité. Les petites entreprises peuvent développer des positions dans les produits thaïlandais, vietnamiens, philippins et certifiés halal, où la disponibilité des aliments emballés est moins développée que pour les cuisines chinoise, japonaise et coréenne.
L'environnement concurrentiel favorise les entreprises capables de gérer les réglementations alimentaires, les chaînes d'approvisionnement et la reformulation dans plusieurs pays. Les travaux du Codex Alimentarius en Asie-Pacifique soutiennent le dialogue réglementaire, mais les fournisseurs doivent encore satisfaire aux exigences locales en matière de sécurité alimentaire, d'étiquetage et d'ingrédients. Cela peut augmenter les coûts pour les petits exportateurs et avantager les entreprises disposant de chaînes d'approvisionnement auditées, de partenaires de fabrication établis et d'une expertise en conformité. La distribution numérique et la livraison rapide améliorent l'accès pour les nouvelles marques, mais la disponibilité fiable des produits reste essentielle pour les achats répétés. Les collaborations de produits et les éditions limitées peuvent attirer de nouveaux acheteurs lorsqu'elles sont combinées à une distribution fiable et à une qualité constante. Le secteur des aliments asiatiques reste concurrentiel au niveau de la cuisine et du canal plutôt que dominé par une seule entreprise dans tous les formats. Les entreprises qui associent pertinence culturelle, fabrication locale, accès solide à la chaîne du froid et étiquetage clair sont plus susceptibles de construire des positions durables.
Leaders du Secteur des Aliments Asiatiques
-
Ajinomoto Co., Inc.
-
Nissin Foods Holdings Co., Ltd.
-
Nestlé S.A.
-
Toyo Suisan Kaisha, Ltd.
-
Unilever PLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Aliments Asiatiques Entreprises couvertes dans ce rapport
- Ajinomoto Co., Inc.
- Nissin Foods Holdings Co., Ltd.
- Nestlé S.A.
- Toyo Suisan Kaisha, Ltd.
- Unilever PLC
- Kikkoman Corporation
- Calbee, Inc.
- ITC Limited
- CJ CheilJedang Corporation
- Samyang Foods Co., Ltd.
- Nongshim Co., Ltd.
- Indofood CBP Sukses Makmur Tbk
- Thai President Foods Public Company Limited
- Uni-President Enterprises Corporation
- Tingyi Holding Corp.
- Lee Kum Kee Company Limited
- General Mills, Inc.
- McCormick and Company, Incorporated
- Conagra Brands, Inc.
- Tata Consumer Products Limited
Développements industriels récents dans Marché des Aliments Asiatiques
- Septembre 2025 : CJ CheilJedang : Achèvement d'une installation de production de mandu d'une valeur de 100 milliards KRW (environ 68 millions USD) à Kisarazu, préfecture de Chiba, au Japon, sa première usine de fabrication à l'étranger, permettant l'approvisionnement domestique en raviolis bibigo et accélérant la distribution au Japon vers environ 40 000 points de vente au détail, dont AEON, Costco, Amazon et Don Quijote.
- Septembre 2025 : Nissin Foods USA : Lancement de la gamme de ramen épicé GEKI aux États-Unis, avec des nouilles ondulées entièrement nouvelles et sans glutamate monosodique ajouté, en concurrence directe avec les formats de ramen épicé de style coréen et capitalisant sur la tendance mondiale des aliments épicés.
- Février 2025 : Nissin Foods USA : Lancement de Top Ramen HotPot Fusions Korean Spicy Beef dans certains magasins Sam's Club, adaptant le format traditionnel de fondue asiatique pour la grande distribution américaine et capitalisant sur la généralisation de la cuisine coréenne à travers une marque historique.
Périmètre du Rapport sur le Marché Mondial des Aliments Asiatiques
Les aliments asiatiques désignent les plats et ingrédients originaires ou inspirés des traditions culinaires asiatiques, notamment les cuisines chinoise, japonaise, indienne, coréenne, thaïlandaise et autres cuisines asiatiques. Le marché des aliments asiatiques est segmenté par type de cuisine, type d'aliment, catégorie, canal de distribution et géographie. Par type de cuisine, le marché comprend les cuisines chinoise, japonaise, indienne, coréenne, thaïlandaise et autres cuisines asiatiques. Par type d'aliment, le marché est segmenté en aliments végétariens et végétaliens et en aliments non végétariens. Par catégorie, le marché est classé en produits frais, surgelés, en conserve, aliments séchés et autres catégories. Par canal de distribution, le marché est divisé en restauration sur place et hors établissement, le hors établissement étant lui-même segmenté en supermarchés et hypermarchés, épiceries de proximité, épiceries asiatiques spécialisées, vente en ligne et autres canaux hors établissement. Par géographie, le rapport couvre l'Amérique du Nord, l'Amérique du Sud, l'Europe, l'Asie-Pacifique et le Moyen-Orient et l'Afrique, avec la taille du marché et les prévisions fournies pour chaque région. La taille du marché a été calculée en termes de valeur en USD pour tous les segments mentionnés ci-dessus.
Aperçu de la segmentation
| Cuisine Chinoise |
| Cuisine Japonaise |
| Cuisine Indienne |
| Cuisine Coréenne |
| Cuisine Thaïlandaise |
| Autres Cuisines Asiatiques |
| Aliments Végétariens et Végétaliens |
| Aliments Non Végétariens |
| Frais |
| Surgelés |
| En Conserve |
| Aliments Séchés |
| Autre Catégorie |
| Restauration sur Place | |
| Hors Établissement | Supermarchés et Hypermarchés |
| Épiceries de Proximité | |
| Épiceries Asiatiques Spécialisées | |
| Vente en Ligne | |
| Autres Canaux Hors Établissement |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Suède | |
| Belgique | |
| Pologne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Thaïlande | |
| Singapour | |
| Indonésie | |
| Corée du Sud | |
| Australie | |
| Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats Arabes Unis |
| Afrique du Sud | |
| Arabie Saoudite | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Cuisine | Cuisine Chinoise | |
| Cuisine Japonaise | ||
| Cuisine Indienne | ||
| Cuisine Coréenne | ||
| Cuisine Thaïlandaise | ||
| Autres Cuisines Asiatiques | ||
| Par Type d'Aliment | Aliments Végétariens et Végétaliens | |
| Aliments Non Végétariens | ||
| Par Catégorie | Frais | |
| Surgelés | ||
| En Conserve | ||
| Aliments Séchés | ||
| Autre Catégorie | ||
| Par Canal de Distribution | Restauration sur Place | |
| Hors Établissement | Supermarchés et Hypermarchés | |
| Épiceries de Proximité | ||
| Épiceries Asiatiques Spécialisées | ||
| Vente en Ligne | ||
| Autres Canaux Hors Établissement | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Suède | ||
| Belgique | ||
| Pologne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Thaïlande | ||
| Singapour | ||
| Indonésie | ||
| Corée du Sud | ||
| Australie | ||
| Nouvelle-Zélande | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats Arabes Unis | |
| Afrique du Sud | ||
| Arabie Saoudite | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du secteur des aliments asiatiques d'ici 2032 ?
Le marché des aliments asiatiques devrait atteindre 58,21 milliards USD d'ici 2032, avec un CAGR de 8,05 % de 2027 à 2032. La praticité urbaine, l'élargissement de la distribution et la demande de cuisines diversifiées soutiennent ces perspectives dans les canaux de distribution et de restauration.
Quelle cuisine domine les ventes d'aliments asiatiques ?
La cuisine chinoise était en tête avec une part de 37,23 % en 2026, soutenue par la large disponibilité des nouilles, raviolis, sauces et plats préparés. Sa gamme de produits sert à la fois la distribution grand public et la restauration, des produits de base orientés vers la valeur aux offres surgelées premium.
Quelle cuisine se développe le plus rapidement ?
La cuisine coréenne devrait croître à un CAGR de 9,72 % jusqu'en 2032, soutenue par l'intérêt mondial pour la gastronomie et le divertissement coréens. L'expansion de la restauration, la disponibilité des aliments emballés et une distribution numérique plus large contribuent à soutenir la découverte par les consommateurs et les achats répétés.
Pourquoi les aliments asiatiques surgelés gagnent-ils en demande ?
Les produits surgelés devraient croître à un CAGR de 9,20 % à mesure que la qualité des produits et la couverture de la chaîne du froid s'améliorent. Le format offre une durée de conservation plus longue, une préparation pratique et un accès plus fiable aux aliments de qualité restaurant pour les ménages actifs.