
Tamaño y Participación del Mercado de Alimentos Asiáticos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 39.53 Mil millones de dólares |
| Tamaño del Mercado (2032) | 58.21 Mil millones de dólares |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alimentos Asiáticos por Mordor Intelligence
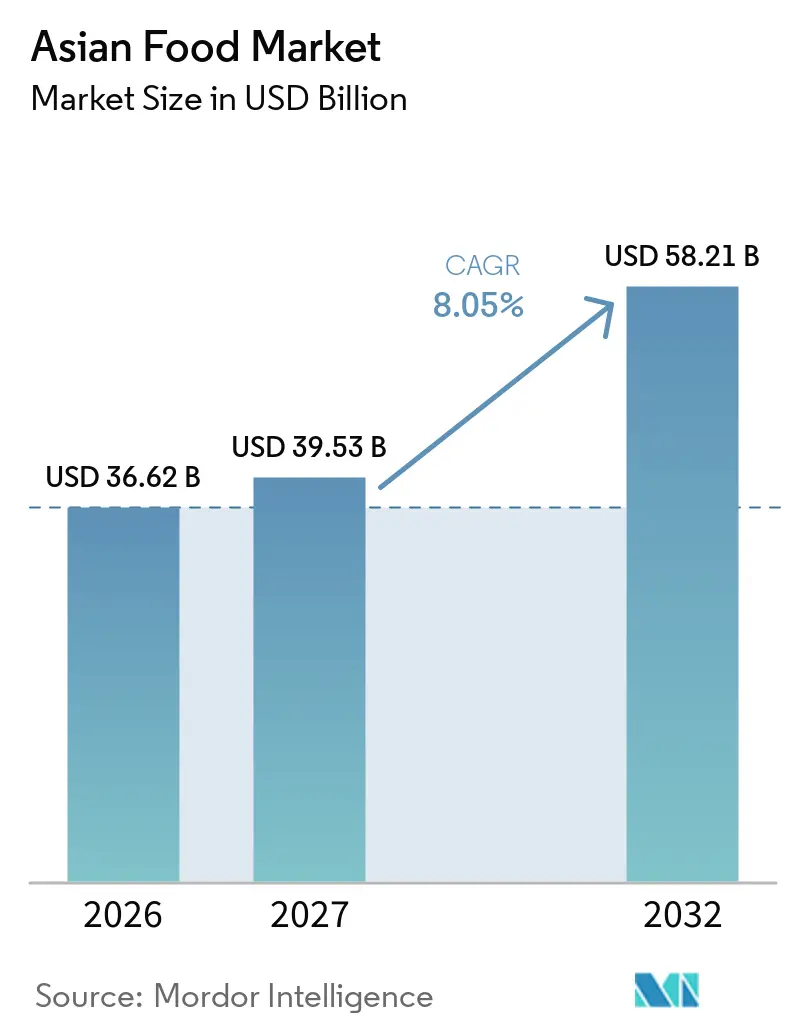
El tamaño del mercado de alimentos asiáticos fue valorado en 36,62 mil millones de USD en 2026 y se estima que crecerá desde 39,53 mil millones de USD en 2027 hasta alcanzar los 58,21 mil millones de USD en 2032, a una CAGR del 8,05% durante el período de pronóstico (2027-2032). La demanda está aumentando a medida que los hogares urbanos disponen de menos tiempo para cocinar y buscan productos convenientes que aún reflejen los sabores regionales familiares. La compra de comestibles en línea, el comercio rápido y el comercio minorista especializado están ampliando el acceso a los alimentos asiáticos importados y producidos localmente. La cocina coreana y el contenido cultural relacionado están ayudando a las marcas a llegar a consumidores más allá de las comunidades de la diáspora establecidas. La calidad del producto, la seguridad alimentaria y la divulgación de ingredientes se están convirtiendo en importantes puntos de diferenciación, especialmente en los mercados urbanos de mayores ingresos. El crecimiento sigue limitado por las deficiencias en la cobertura de la cadena de frío, las regulaciones fragmentadas, la sensibilidad al precio y la preferencia continua por los alimentos frescos en varios países asiáticos.
Conclusiones Clave del Informe
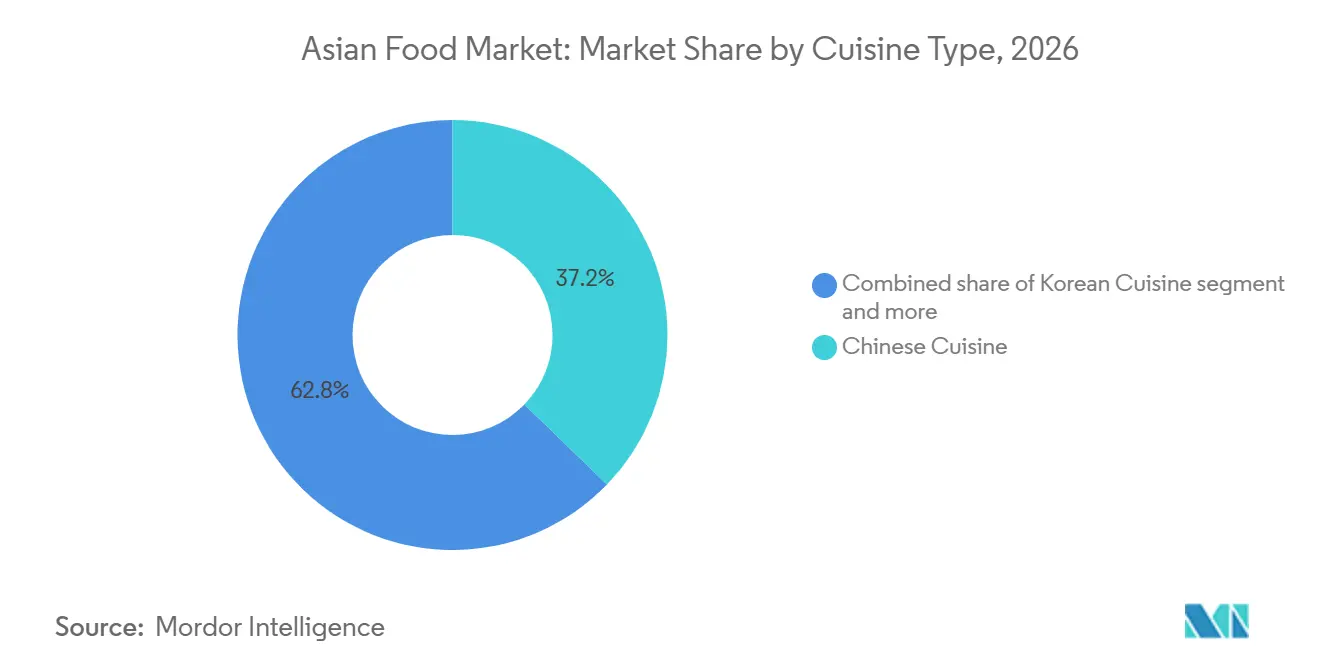
- Por tipo de cocina, la cocina china representó el 37,23% de la participación del mercado de alimentos asiáticos en 2026, mientras que se proyecta que la cocina coreana crezca a una CAGR del 9,72% hasta 2032.
- Por tipo de alimento, los alimentos no vegetarianos representaron el 26,28% de la categoría en 2026, mientras que se prevé que los alimentos vegetarianos y veganos se expandan a una CAGR del 9,58% hasta 2032.
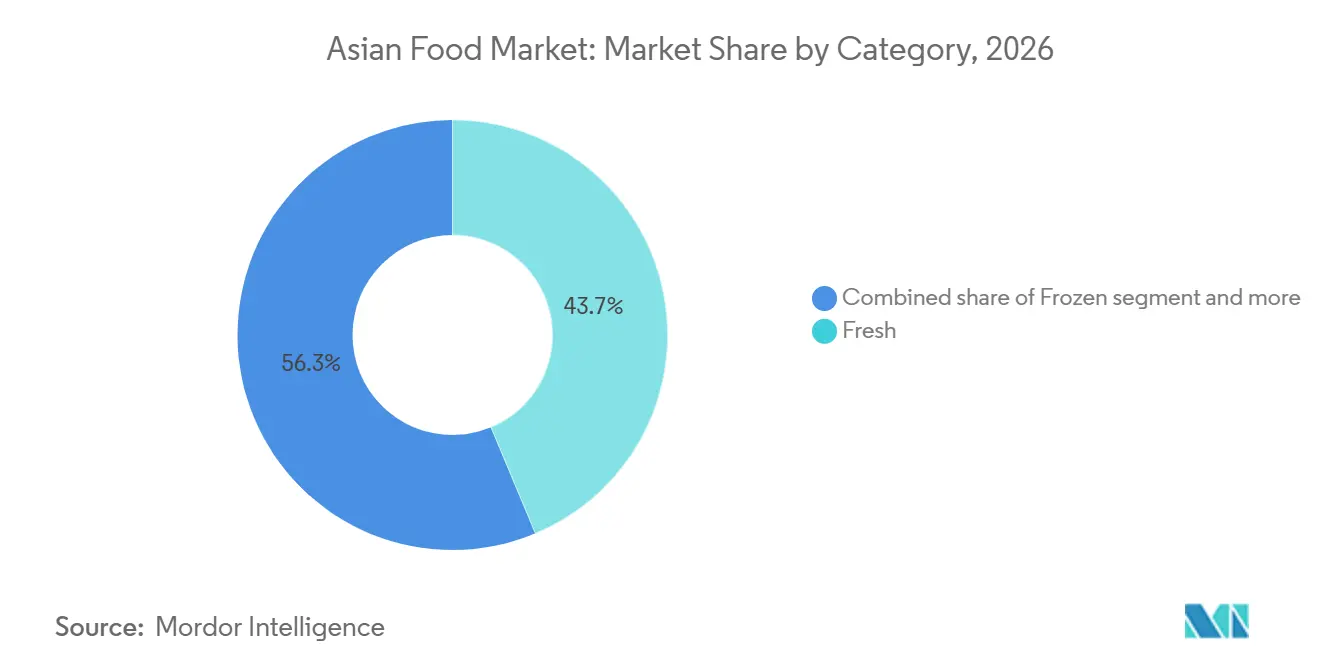
- Por categoría, los productos frescos representaron el 43,65% del mercado de alimentos asiáticos en 2026, mientras que se espera que los productos congelados crezcan a una CAGR del 9,20% hasta 2032.
- Por canal de distribución, el canal minorista representó el 64,87% de la categoría en 2026, mientras que se proyecta que el canal horeca crezca a una CAGR del 9,49% hasta 2032.
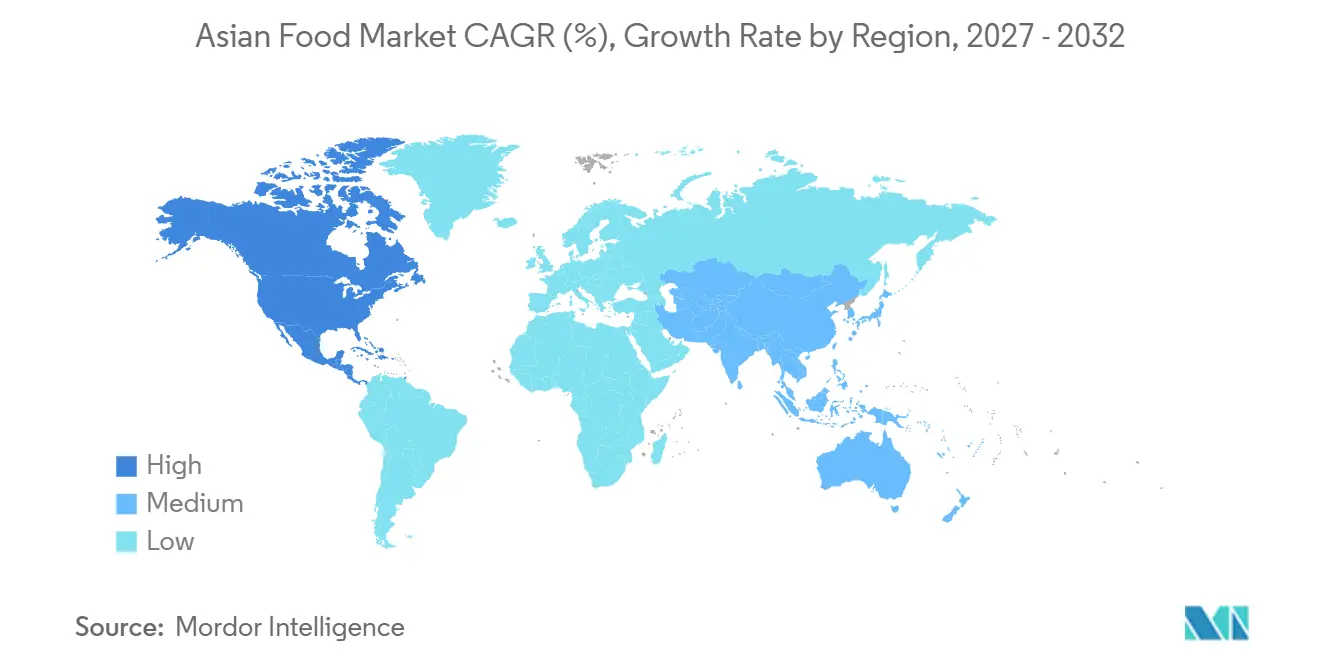
- Por geografía, Asia-Pacífico representó el 61,56% de la categoría en 2026, mientras que se prevé que América del Norte registre una CAGR del 9,41% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Urbanización y demanda de comidas convenientes en hogares con doble ingreso | +2.1% | Global, concentrado en China, India, el Sudeste Asiático y el norte de América urbano | Largo plazo (≥ 4 años) |
| Expansión de la compra de comestibles en línea, el comercio rápido y los pagos móviles | +1.4% | Núcleo de APAC y América del Norte | Mediano plazo (2-4 años) |
| Demanda de sabores asiáticos auténticos y localizados | +1.2% | Global, más fuerte en América del Norte, Europa y el CCG | Mediano plazo (2-4 años) |
| Seguridad alimentaria, higiene y transparencia de ingredientes | +0.8% | China, India, Japón y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Crecimiento de los formatos congelados, listos para cocinar y listos para consumir | +1.0% | Global, más fuerte en Japón, Australia, Estados Unidos y el Reino Unido | Mediano plazo (2-4 años) |
| Ola Coreana y descubrimiento de cocinas impulsado por las redes sociales | +1.1% | América del Norte, Europa, CCG, Japón y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Urbanización y Demanda de Comidas Convenientes en Hogares con Doble Ingreso
La urbanización y el crecimiento de los hogares con doble ingreso están incrementando la demanda de alimentos que reducen el tiempo de preparación sin perder sabor ni familiaridad cultural. Las rutinas domésticas actuales favorecen los productos que simplifican la planificación, preparación y almacenamiento de comidas. En Filipinas, las tiendas de conveniencia siguen siendo un canal importante de alimentos y bebidas, generando 2 tercios de los ingresos del canal[1]. Estos cambios favorecen las comidas individuales, los kits de comida, los productos congelados y los formatos listos para consumir en el mercado de alimentos asiáticos. La conveniencia se evalúa cada vez más junto con la nutrición, la calidad de los ingredientes y la autenticidad, y no solo en función de la rapidez. Esto brinda a los proveedores la oportunidad de fidelizar a los clientes mediante formatos que se adaptan a las rutinas ocupadas y al mismo tiempo preservan las señales culinarias reconocibles.
Expansión de la Compra de Comestibles en Línea, el Comercio Rápido y los Pagos Móviles
El comercio minorista digital está facilitando el descubrimiento, la compra y la reposición de productos alimentarios asiáticos. China cuenta con una infraestructura de comercio minorista en línea madura para alimentos y bebidas. Las herramientas de búsqueda, los sistemas de recomendación y la entrega rápida permiten a los consumidores probar productos fuera del pasillo convencional de alimentos étnicos. Los sistemas de pago móvil también facilitan las compras de alimentos pequeñas y frecuentes en los grandes mercados urbanos. Esto favorece las compras repetidas de fideos, salsas, dumplings, aperitivos y comidas refrigeradas. El mercado de alimentos asiáticos se beneficia cuando los minoristas utilizan los canales digitales para combinar el descubrimiento, la conveniencia y el cumplimiento confiable de pedidos.
Creciente Demanda de Sabores Asiáticos Auténticos y Localizados
Los consumidores buscan cada vez más productos que ofrezcan sabores asiáticos reconocibles y que se adapten a los hábitos alimentarios y las ocasiones de consumo locales. El mercado de alimentos asiáticos está respaldado por un cambio más amplio, que va desde la prueba ocasional hacia el consumo habitual en el hogar de alimentos coreanos, japoneses, chinos, indios, tailandeses y de otras cocinas regionales. Unilever Food Solutions informó que las cocinas china y japonesa se ubicaron entre las 5 principales cocinas globales en todos los grupos de edad en su investigación de menús de 2025, mientras que los sabores coreanos generaron un fuerte interés entre los consumidores de la Generación Z. La autenticidad no es idéntica en todos los lugares, ya que los consumidores responden a diferentes señales de procedencia, sabor y preparación. Las marcas pueden adaptar los tamaños de las porciones, los formatos de los envases y los niveles de picante sin eliminar los elementos que hacen distintiva a una cocina. Este equilibrio es importante para escalar el mercado de alimentos asiáticos a través de los minoristas convencionales y los operadores de servicios de alimentación.
Crecimiento de los Formatos Congelados, Listos para Cocinar y Listos para Consumir
Los formatos congelados, listos para cocinar y listos para consumir ayudan a los consumidores a preparar platos asiáticos con menos tiempo y menos desperdicio. Son especialmente relevantes en mercados donde los hogares desean comidas de estilo restaurante pero no pueden prepararlas desde cero todos los días. La mejora de la tecnología de congelación y una gestión de temperatura más disciplinada están mejorando la consistencia del producto. La producción japonesa de gyoza congelado aumentó un 13% en 2025, lo que refleja la demanda continua de productos congelados convenientes. Estos formatos ofrecen a los productores más opciones para atender a supermercados, tiendas de conveniencia, plataformas de comestibles en línea y clientes de servicios de alimentación. Su crecimiento también crea oportunidades para los platos regionales que requieren almacenamiento controlado pero que pueden transportarse con mayor facilidad que las alternativas frescas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preferencia por Alimentos Recién Preparados y Mercados Tradicionales de Productos Frescos | -0.6% | China, Vietnam, Tailandia, India, Indonesia; Sudeste Asiático rural y periurbano | Largo plazo (≥ 4 años) |
| Infraestructura Desigual de Cadena de Frío y Última Milla | -0.7% | Sudeste Asiático (Indonesia, Filipinas, Vietnam, Myanmar), Asia del Sur, APAC rural | Mediano plazo (2–4 años) |
| Sensibilidad al Precio y Brechas de Asequibilidad de Productos Premium | -0.5% | Mercados emergentes de APAC; segmentos de menores ingresos en el Sudeste Asiático, India, Asia del Sur | Largo plazo (≥ 4 años) |
| Fragmentación Regulatoria y Costos de Reformulación | -0.4% | Comercio transfronterizo de la ASEAN; productores que apuntan a múltiples mercados de APAC simultáneamente | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Preferencia por Alimentos Recién Preparados y Mercados Tradicionales de Productos Frescos
Los alimentos recién preparados y las compras en mercados tradicionales de productos frescos siguen siendo fundamentales para la adquisición de alimentos en China y gran parte del Sudeste Asiático. Estos canales son valorados por la frescura diaria, la visibilidad de precios, la calidad nutricional percibida y el acceso a platos preparados. Esta preferencia reduce el ritmo al que los alimentos asiáticos envasados pueden reemplazar las ocasiones de comida fresca en las zonas de menores ingresos y periurbanas. La restricción es especialmente relevante donde los consumidores perciben los productos de los mercados tradicionales como más auténticos que las alternativas envasadas de marca. Los proveedores pueden responder centrándose en ocasiones que los canales frescos no atienden bien, incluidos los viajes, las comidas en el lugar de trabajo, el consumo nocturno y el almacenamiento doméstico. Los productos con procedencia visible y declaraciones de procesamiento mínimo pueden reducir la brecha de calidad, pero es poco probable que eliminen el papel de los canales tradicionales.
Infraestructura Desigual de Cadena de Frío y Última Milla
La infraestructura desigual de la cadena de frío restringe el alcance geográfico de los productos congelados y refrigerados en el mercado de alimentos asiáticos. La Alianza Global de la Cadena de Frío informó que las redes débiles de cadena de frío contribuyen significativamente a las pérdidas de alimentos relacionadas con el transporte en el Sudeste Asiático. La carga es mayor fuera de las principales áreas urbanas, donde la capacidad de almacenamiento, el transporte con control de temperatura y la entrega confiable de última milla están menos desarrollados. Japón también enfrenta necesidades de renovación de infraestructura, ya que el 33% de su espacio de almacenamiento en frío se encuentra en instalaciones de al menos 40 años de antigüedad[2]. La inversión pública puede mejorar la capacidad nacional, pero las redes de distribución comercial aún necesitan equipos, operadores capacitados y volúmenes sostenidos. Hasta que esos sistemas mejoren, los alimentos refrigerados y congelados premium seguirán concentrados en las ciudades y los corredores minoristas de mayor poder adquisitivo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Cocina:
La Cocina China Tiene la Mayor Participación Mientras que la Cocina Coreana Crece Más RápidoLa cocina china representó el 37,23% de la categoría en 2026. Su escala refleja la amplia disponibilidad de fideos, dumplings, salsas y comidas preparadas, así como la fuerte presencia de comunidades y restaurantes chinos en los mercados internacionales. La categoría aborda las ocasiones de consumo cotidiano tanto a través de productos estables en estantería como congelados. Los alimentos chinos envasados también se benefician de la familiaridad del consumidor, lo que puede reducir las barreras de prueba en los canales de comestibles convencionales. Los fabricantes están expandiéndose más allá de los productos básicos orientados al valor con dumplings congelados y dumplings de sopa de mayor calidad para los clientes minoristas. Estos productos atraen a los consumidores que desean alimentos de estilo restaurante que se puedan preparar en casa. La cocina china, por lo tanto, sigue siendo una base de volumen importante para el mercado de alimentos asiáticos.
Se prevé que la cocina coreana crezca a una CAGR del 9,72% hasta 2032. La demanda está respaldada por el interés global en el entretenimiento coreano, el contenido de alimentos en línea, los sabores picantes y los formatos convenientes de fideos y aperitivos. Las empresas de servicios de alimentación coreanas operaban 4.644 establecimientos en el extranjero en 56 países a diciembre de 2025[3]. Esta base de restaurantes más amplia ayuda a los consumidores a familiarizarse con el bibimbap, el kimchi, el pollo frito coreano, el ramen y el tteokbokki antes de encontrar las versiones envasadas. Los productos de exportación pueden entonces distribuirse a través de tiendas especializadas, grandes minoristas y mercados digitales. Los proveedores coreanos también están adaptando los perfiles de sabor y los niveles de picante para los consumidores locales, manteniendo al mismo tiempo los identificadores visuales y culinarios coreanos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Alimento:
Los Alimentos No Vegetarianos Lideran Mientras que los Alimentos Vegetarianos y Veganos se Expanden RápidamenteLos alimentos no vegetarianos representaron el 26,28% de la categoría en 2026. Los caldos a base de carne, los dumplings, el pollo frito, los currys y los productos de mariscos son opciones de comida comunes en muchos países. Estos productos muestran la importancia de los formatos convenientes, ricos en proteínas y de sabores intensos en el consumo global de alimentos asiáticos. Las opciones no vegetarianas también tienen una demanda establecida en restaurantes y comercio minorista, lo que favorece la familiaridad con el producto y las compras repetidas. Los fabricantes pueden proteger esta posición mediante el abastecimiento de proteínas de calidad, la innovación en sabores y los formatos que satisfacen las necesidades domésticas y de servicios de alimentación. La amplitud de los estilos de cocina le da al segmento espacio para abordar tanto los puntos de precio de valor como los premium.
Se proyecta que los alimentos vegetarianos y veganos registren una CAGR del 9,58% hasta 2032. La cocina asiática tradicional proporciona una base familiar de tofu, tempeh, legumbres, champiñones, verduras y caldos a base de plantas. Esta base puede dar credibilidad a las marcas asiáticas al lanzar alimentos preparados sin carne. Las compras relacionadas con la salud, la demanda de transparencia de ingredientes y el interés en la alimentación basada en plantas están ampliando el público para estos productos. Los productores también pueden utilizar platos regionales establecidos para evitar posicionar los alimentos de origen vegetal como una imitación directa de la carne. Es probable que la demanda sea más fuerte donde los productos convenientes ofrezcan un sabor reconocible, una nutrición creíble y precios accesibles. Esto le da a los alimentos vegetarianos y veganos un papel significativo en el futuro mercado de alimentos asiáticos.
Por Categoría:
Los Productos Frescos Lideran Mientras que los Productos Congelados Ganan ImpulsoLos productos frescos representaron el 43,65% del mercado de alimentos asiáticos en 2026. Su posición de liderazgo refleja la estrecha conexión entre la frescura y la calidad culinaria percibida en las cocinas asiáticas. Los fideos frescos, las comidas preparadas, los ingredientes a base de productos frescos y los platos refrigerados pueden replicar de manera más directa las experiencias ordinarias de restaurante y cocina casera que los formatos estables en estantería. Estos productos tienen un fuerte atractivo en las ciudades densas con sistemas activos de comercio minorista y servicios de alimentación. Su alcance comercial está limitado por la corta vida útil, los costos de manipulación y la necesidad de un control de temperatura confiable. Los minoristas deben gestionar cuidadosamente el desperdicio y la reposición, especialmente al expandirse fuera de los centros urbanos. Los productos frescos, por lo tanto, siguen siendo importantes, pero su papel depende de la logística local y las capacidades de las tiendas.
Se prevé que los productos congelados avancen a una CAGR del 9,20% hasta 2032. Los métodos de congelación mejorados, un mejor diseño de productos y el crecimiento de las redes de almacenamiento en frío están ayudando a los proveedores a ofrecer alimentos con una textura y sabor más consistentes. La producción japonesa de gyoza congelado aumentó un 13% en 2025, lo que ilustra la demanda continua de soluciones de comidas congeladas convenientes. Los alimentos congelados ofrecen a los minoristas una vida útil más larga y a los consumidores una forma de mantener artículos de estilo restaurante en casa. También apoya la expansión regional cuando las empresas pueden mantener un almacenamiento y transporte confiables. El crecimiento dependerá de la inversión en cobertura de la cadena de frío y de productos que superen la percepción más antigua de que los alimentos congelados son inferiores a los alimentos recién preparados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
El Canal Minorista Tiene la Mayor Participación Mientras que el Canal Horeca Crece Más RápidoLos canales minoristas representaron el 64,87% de la categoría en 2026. Los supermercados, hipermercados, tiendas de conveniencia, tiendas especializadas y plataformas de comercio electrónico respaldan las compras domésticas planificadas y el abastecimiento de despensa. Las tiendas asiáticas especializadas siguen siendo importantes para los ingredientes auténticos y las pruebas de nuevos productos. Los grandes minoristas ayudan a que los productos exitosos lleguen a una base de consumidores más amplia una vez que se ha establecido la demanda. El comercio en línea ofrece otro canal para los consumidores que buscan cocinas, marcas o formatos dietéticos específicos. El ecosistema de comercio electrónico de alimentos y bebidas establecido en China demuestra cómo el comercio minorista digital puede ampliar la visibilidad del producto. El canal minorista seguirá siendo esencial porque combina las compras rutinarias, una amplia variedad y el consumo en el hogar.
Se proyecta que el canal horeca crezca a una CAGR del 9,49% hasta 2032. El crecimiento de los restaurantes ayuda a los consumidores a descubrir las cocinas regionales antes de comprar salsas, fideos, dumplings y otros productos para uso doméstico. Los establecimientos de servicios de alimentación coreanos en los Estados Unidos alcanzaron 1.106 a diciembre de 2025. Comer fuera también favorece la premiumización porque los consumidores pueden experimentar los platos con calidad de servicio completo. Los operadores de restaurantes y las marcas de alimentos envasados pueden reforzarse mutuamente cuando los sabores familiares se trasladan entre los menús y las estanterías de los supermercados. El crecimiento de los servicios de alimentación será más fuerte en las ciudades donde los consumidores jóvenes, el turismo y la gastronomía multicultural están en expansión. Este canal puede mejorar el conocimiento de las cocinas que siguen estando subrepresentadas en el comercio minorista envasado.
Análisis Geográfico
Mercado de Alimentos Asiáticos en Asia-Pacífico
Asia-Pacífico representó el 61,56% de la categoría en 2026. China proporciona una gran base de demanda para fideos, dumplings, salsas, snacks y compras de alimentos en línea, mientras que Japón y Corea del Sur contribuyen con innovación de productos y ecosistemas maduros de alimentos de conveniencia. India y el Sudeste Asiático aportan grandes poblaciones, áreas urbanas en crecimiento y diversas tradiciones alimentarias locales. Las redes de cadena de frío de la región son importantes para mantener la calidad y disponibilidad de los productos congelados. La escala de la región también la convierte en una base de producción y exportación para marcas globales. La coordinación en materia de seguridad alimentaria es relevante para el comercio, dado que la República de Corea fue sede de la 3.ª Cumbre de Autoridades Reguladoras de Alimentos de Asia-Pacífico en 2025. El tamaño del mercado de alimentos asiáticos en Asia-Pacífico seguirá respaldado por el consumo doméstico, el desarrollo de productos y las redes de suministro regionales.
Mercado de Alimentos Asiáticos en América del Norte
Se prevé que América del Norte se expanda a una CAGR del 9,41% hasta 2032. Estados Unidos es un destino clave para los exportadores coreanos de servicios de alimentación y alimentos envasados, con exportaciones agroalimentarias coreanas hacia América del Norte que aumentaron un 21,7% interanual en el primer trimestre de 2025. Los restaurantes, las tiendas especializadas, los supermercados convencionales y el comercio electrónico están ampliando la base de distribución de los alimentos asiáticos. Las comunidades de la diáspora siguen siendo importantes, pero la demanda se está extendiendo hacia consumidores que buscan comidas inspiradas en restaurantes y nuevas experiencias de sabor. Canadá y México pueden beneficiarse del reconocimiento de marca transfronterizo y de la expansión liderada por minoristas desde Estados Unidos. La región ofrece condiciones favorables para alimentos congelados premium, salsas, fideos y snacks, dado que los sistemas de distribución minorista establecidos pueden respaldar una distribución amplia. La entrada al mercado aún requiere que los productos se adapten a las expectativas locales en materia de etiquetado, precios y sabor.
Mercado de Alimentos Asiáticos en EMEA y América del Sur
Europa es una de las principales áreas de consumo fuera de Asia-Pacífico, liderada por Alemania, el Reino Unido y Francia. Las exportaciones agroalimentarias coreanas hacia Europa crecieron un 34,1% en el primer trimestre de 2025, incluyendo mayores exportaciones de ramen, arroz instantáneo y tteokbokki. Estos flujos reflejan oportunidades para los proveedores que pueden combinar un posicionamiento auténtico con alianzas con minoristas locales. América del Sur ofrece una oportunidad en desarrollo, respaldada por las comunidades de la diáspora japonesa en Brasil y el creciente interés en los productos coreanos. Oriente Medio y África también presentan oportunidades para alimentos asiáticos premium y con certificación halal, particularmente en los mercados del Golfo. Las exportaciones agroalimentarias coreanas al Consejo de Cooperación del Golfo aumentaron un 22,6% hasta alcanzar los 411,6 millones de USD en 2025. Los patrones comerciales, la certificación de productos y la capacidad de distribución local determinarán la rapidez con que estas regiones contribuyan al mercado de alimentos asiáticos.
Panorama Competitivo
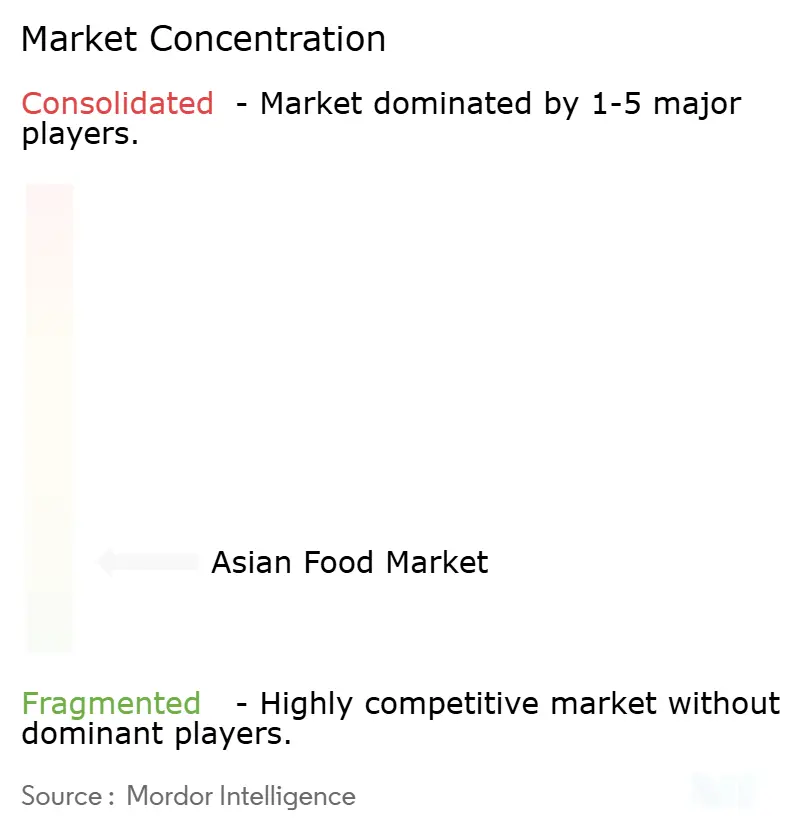
El mercado de alimentos asiáticos está fragmentado porque la competencia está dividida por cocina, formato y geografía. Ajinomoto y Nissin tienen capacidades establecidas de distribución global y desarrollo de productos, mientras que empresas coreanas como CJ CheilJedang y Samyang Foods están expandiendo su presencia en comidas envasadas, fideos, salsas y alimentos congelados. CJ CheilJedang completó una instalación de producción de mandu por valor de 100 mil millones de KRW, aproximadamente 68 millones de USD, en Kisarazu, Japón, en septiembre de 2025, lo que permite la producción local de dumplings Bibigo y un acceso más amplio a los puntos de venta minoristas japoneses. Nissin lanzó la gama de fideos picantes GEKI en los Estados Unidos en octubre de 2025, aplicando un formato picante de estilo coreano a la familiar categoría de fideos instantáneos. Estas inversiones muestran que los grandes proveedores están utilizando la producción local, la renovación de productos y la ejecución minorista para competir en mercados específicos en lugar de perseguir una oferta global uniforme.
La diferenciación competitiva se basa en la autenticidad del producto, la calidad confiable, el acceso minorista y la capacidad de adaptar alimentos familiares para nuevos mercados. Nissin introdujo Top Ramen HotPot Fusions Korean Spicy Beef en tiendas seleccionadas de Sam's Club en febrero de 2025, adaptando un concepto de olla caliente de inspiración coreana para el comercio minorista masivo de los Estados Unidos. Ajinomoto introdujo Salt Answer y Palate Perfect en América del Norte en junio de 2025 para ayudar a los fabricantes de alimentos a trabajar en la reducción de sodio y la formulación de sabores. Estos ejemplos muestran cómo las empresas pueden atender tanto a las marcas de consumo como a los clientes de empresa a empresa, respondiendo al mismo tiempo a los nuevos requisitos de sabor, salud y conveniencia. Las empresas más pequeñas pueden desarrollar posiciones en productos tailandeses, vietnamitas, filipinos y con certificación halal, donde la disponibilidad de alimentos envasados está menos desarrollada que para las cocinas china, japonesa y coreana.
El entorno competitivo favorece a las empresas que pueden gestionar las regulaciones alimentarias, las cadenas de suministro y la reformulación en varios países. El trabajo del Codex Alimentarius en Asia-Pacífico apoya el diálogo regulatorio, pero los proveedores aún deben cumplir con los requisitos locales de seguridad alimentaria, etiquetado e ingredientes. Esto puede aumentar los costos para los exportadores más pequeños y beneficiar a las empresas con cadenas de suministro auditadas, socios de fabricación establecidos y experiencia en cumplimiento normativo. El comercio minorista digital y la entrega rápida mejoran el acceso para las marcas más nuevas, pero la disponibilidad confiable del producto sigue siendo esencial para las compras repetidas. Las colaboraciones de productos y las ediciones limitadas pueden atraer a nuevos compradores cuando se combinan con una distribución confiable y una calidad consistente. La industria de alimentos asiáticos sigue siendo competitiva a nivel de cocina y canal, en lugar de estar dominada por una sola empresa en todos los formatos. Las empresas que combinan la relevancia cultural con la fabricación local, un sólido acceso a la cadena de frío y un etiquetado claro tienen más probabilidades de construir posiciones sostenibles.
Líderes de la Industria de Alimentos Asiáticos
-
Ajinomoto Co., Inc.
-
Nissin Foods Holdings Co., Ltd.
-
Nestlé S.A.
-
Toyo Suisan Kaisha, Ltd.
-
Unilever PLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Alimentos Asiáticos Empresas cubiertas en este informe
- Ajinomoto Co., Inc.
- Nissin Foods Holdings Co., Ltd.
- Nestlé S.A.
- Toyo Suisan Kaisha, Ltd.
- Unilever PLC
- Kikkoman Corporation
- Calbee, Inc.
- ITC Limited
- CJ CheilJedang Corporation
- Samyang Foods Co., Ltd.
- Nongshim Co., Ltd.
- Indofood CBP Sukses Makmur Tbk
- Thai President Foods Public Company Limited
- Uni-President Enterprises Corporation
- Tingyi Holding Corp.
- Lee Kum Kee Company Limited
- General Mills, Inc.
- McCormick and Company, Incorporated
- Conagra Brands, Inc.
- Tata Consumer Products Limited
Desarrollos recientes de la industria en Mercado de Alimentos Asiáticos
- Septiembre de 2025: CJ CheilJedang: Completó una instalación de producción de mandu por valor de 100 mil millones de KRW (aproximadamente 68 millones de USD) en Kisarazu, Prefectura de Chiba, Japón, su primera planta de fabricación en el extranjero, lo que permite el suministro doméstico de dumplings bibigo y acelera la distribución en Japón a aproximadamente 40.000 puntos de venta minoristas, incluidos AEON, Costco, Amazon y Don Quijote.
- Septiembre de 2025: Nissin Foods USA: Lanzó la línea de ramen picante GEKI en los Estados Unidos, con fideos ondulados completamente nuevos y sin glutamato monosódico añadido, compitiendo directamente con los formatos de ramen picante de estilo coreano y aprovechando la tendencia global de los alimentos picantes.
- Febrero de 2025: Nissin Foods USA: Lanzó Top Ramen HotPot Fusions Korean Spicy Beef en tiendas seleccionadas de Sam's Club, adaptando el formato tradicional asiático de olla caliente para la distribución minorista masiva en los Estados Unidos y capitalizando la incorporación de la cocina coreana a la corriente principal a través de una marca consolidada.
Alcance del Informe Global del Mercado de Alimentos Asiáticos
Los alimentos asiáticos se refieren a platos e ingredientes originarios o inspirados en las tradiciones culinarias asiáticas, incluidas las cocinas china, japonesa, india, coreana, tailandesa y otras cocinas asiáticas. El Mercado de Alimentos Asiáticos está segmentado por tipo de cocina, tipo de alimento, categoría, canal de distribución y geografía. Por tipo de cocina, el mercado incluye las cocinas China, Japonesa, India, Coreana, Tailandesa y Otras Cocinas Asiáticas. Por tipo de alimento, el mercado está segmentado en Alimentos Vegetarianos y Veganos y Alimentos No Vegetarianos. Por categoría, el mercado está categorizado en Frescos, Congelados, Enlatados, Alimentos Secos y Otras Categorías. Por canal de distribución, el mercado está dividido en Canal Horeca y Canal Minorista, con el Canal Minorista segmentado adicionalmente en Supermercados e Hipermercados, Tiendas de Conveniencia, Tiendas Especializadas de Alimentos Asiáticos, Comercio Minorista en Línea y Otros Canales Minoristas. Por geografía, el informe cubre América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África, con el tamaño del mercado y los pronósticos proporcionados para cada región. El dimensionamiento del mercado se ha realizado en términos de valor en USD para todos los segmentos mencionados anteriormente.
Resumen de la segmentación
| Cocina China |
| Cocina Japonesa |
| Cocina India |
| Cocina Coreana |
| Cocina Tailandesa |
| Otras Cocinas Asiáticas |
| Alimentos Vegetarianos y Veganos |
| Alimentos No Vegetarianos |
| Frescos |
| Congelados |
| Enlatados |
| Alimentos Secos |
| Otras Categorías |
| Canal Horeca | |
| Canal Minorista | Supermercados e Hipermercados |
| Tiendas de Conveniencia | |
| Tiendas Especializadas de Alimentos Asiáticos | |
| Comercio Minorista en Línea | |
| Otros Canales Minoristas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Tailandia | |
| Singapur | |
| Indonesia | |
| Corea del Sur | |
| Australia | |
| Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Arabia Saudita | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Cocina | Cocina China | |
| Cocina Japonesa | ||
| Cocina India | ||
| Cocina Coreana | ||
| Cocina Tailandesa | ||
| Otras Cocinas Asiáticas | ||
| Por Tipo de Alimento | Alimentos Vegetarianos y Veganos | |
| Alimentos No Vegetarianos | ||
| Por Categoría | Frescos | |
| Congelados | ||
| Enlatados | ||
| Alimentos Secos | ||
| Otras Categorías | ||
| Por Canal de Distribución | Canal Horeca | |
| Canal Minorista | Supermercados e Hipermercados | |
| Tiendas de Conveniencia | ||
| Tiendas Especializadas de Alimentos Asiáticos | ||
| Comercio Minorista en Línea | ||
| Otros Canales Minoristas | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Tailandia | ||
| Singapur | ||
| Indonesia | ||
| Corea del Sur | ||
| Australia | ||
| Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Arabia Saudita | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector de alimentos asiáticos para 2032?
Se prevé que el mercado de alimentos asiáticos alcance los 58,21 mil millones de USD en 2032, creciendo a una CAGR del 8,05% de 2027 a 2032. La conveniencia urbana, una distribución más amplia y la demanda de cocinas diversas respaldan esta perspectiva en los canales minoristas y de servicios de alimentación.
¿Qué cocina lidera las ventas de alimentos asiáticos?
La cocina china lideró con una participación del 37,23% en 2026, respaldada por la amplia disponibilidad de fideos, dumplings, salsas y alimentos preparados. Su gama de productos atiende tanto las ocasiones minoristas domésticas como las de servicios de alimentación, desde productos básicos orientados al valor hasta ofertas congeladas premium.
¿Qué cocina se está expandiendo más rápido?
Se prevé que la cocina coreana crezca a una CAGR del 9,72% hasta 2032, respaldada por el interés global en la gastronomía y el entretenimiento coreanos. La expansión de restaurantes, la disponibilidad de alimentos envasados y una distribución digital más amplia ayudan a sostener el descubrimiento por parte del consumidor y las compras repetidas.
¿Por qué los alimentos asiáticos congelados están ganando demanda?
Se proyecta que los productos congelados crezcan a una CAGR del 9,20% a medida que mejoran la calidad del producto y la cobertura de la cadena de frío. El formato ofrece una vida útil de almacenamiento más larga, una preparación conveniente y un acceso más confiable a alimentos de estilo restaurante para los hogares ocupados.