
アジア料理市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
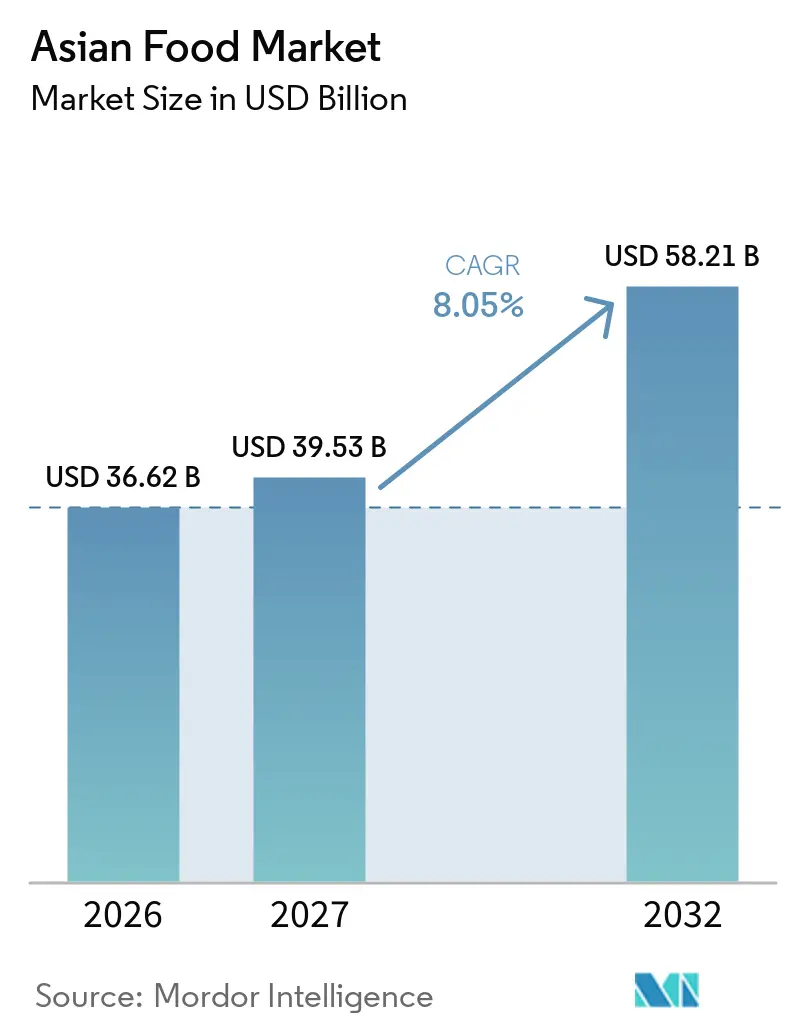
| 市場規模 (2027) | 39.53 十億米ドル |
| 市場規模 (2032) | 58.21 十億米ドル |
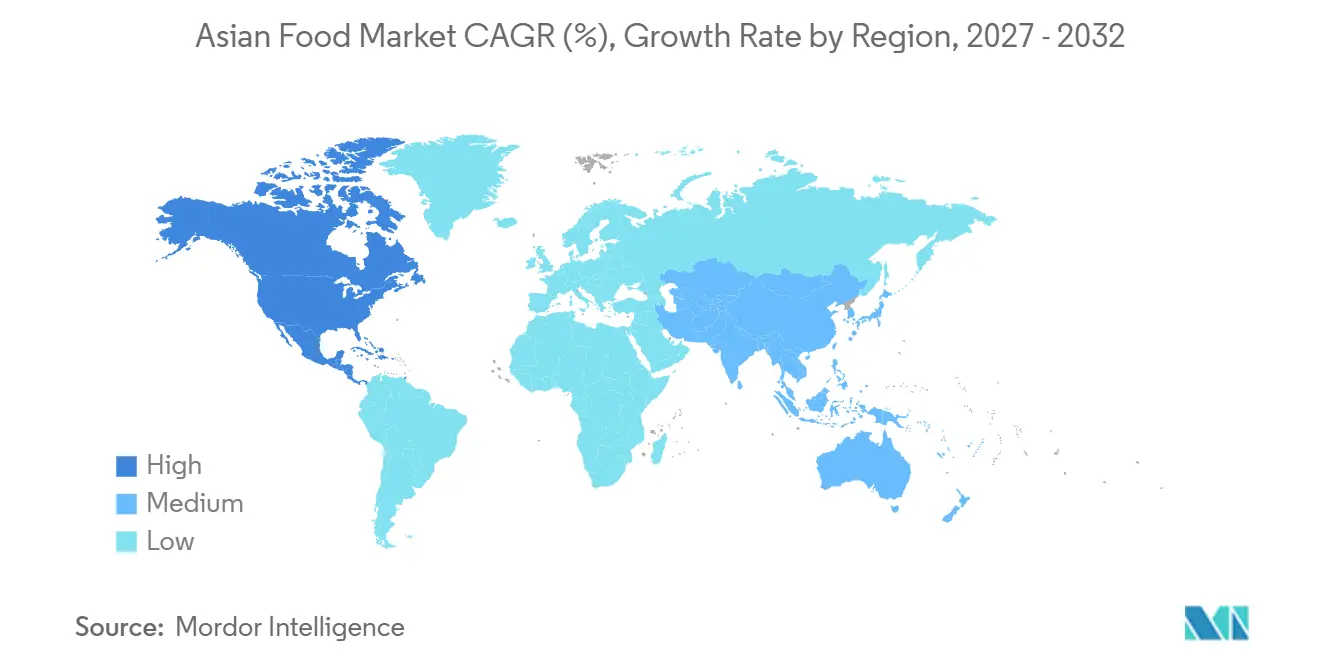
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
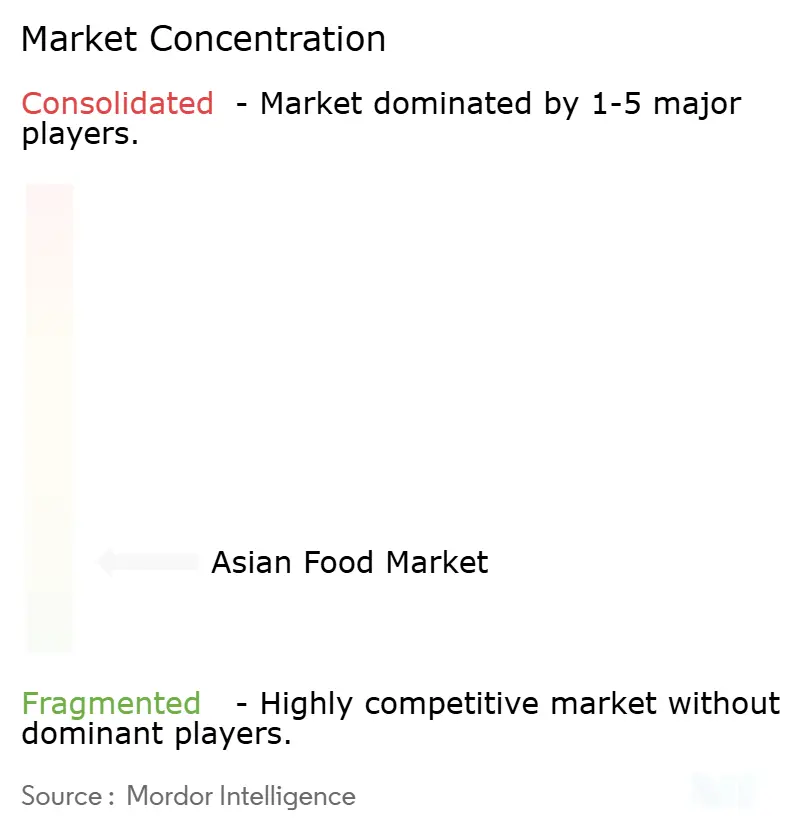
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア料理市場分析
アジア料理場規模は2026年に36.62 ビリオン 米ドルと評価され、2027年の39.53 ビリオン 米ドルから2032年には58.21 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは8.05%です。都市部の世帯が料理に費やす時間が減少し、馴染みのある地域の風味を保ちながらも利便性の高い製品を求めるようになるにつれ、需要は高まっています。デジタル食料品、クイックコマース、専門小売店が、輸入品および国内産アジア料理食品へのアクセスを拡大しています。韓国料理および関連する文化コンテンツは、既存のディアスポラコミュニティを超えてブランドが消費者にリーチするのを助けています。製品品質、食品安全、原材料の開示は、特に高所得都市市場において重要な差別化ポイントになりつつあります。コールドチェーンカバレッジのギャップ、規制の断片化、価格感度、およびいくつかのアジア諸国における生鮮食品への継続的な嗜好により、成長は依然として制限されています。
レポートの主要なポイント
- 料理タイプ別では、中華料理が2026年のアジア料理市場シェアの37.23%をめ、韓国料理は2032年にかけて9.72%のCAGRで成長すると予測されています。
- 食品タイプ別では、非ベジタリアン食品が2026年のカテゴリーの26.28%を占め、ベジタリアン・ビーガン食品は2032年にかけて9.58%のCAGRで拡大すると予測されています。
- カテゴリー別では、生鮮製品が2026年のアジア料理市場の43.65%を占め、冷凍製品は2032年にかけて9.20%のCAGRで成長すると予測されています。
- 流通チャネル別では、家庭用が2026年のカテゴリーの64.87%を占め、業務用は2032年にかけて9.49%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年のカテゴリーの61.56%を占め、北米は2032年にかけて9.41%のCAGRを記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 都市化および共働き世帯による利便性の高い食事への需要 | +2.1% | グローバル、特に中国、インド、東南アジア、および都市部の北米に集中 | 長期(4年以上) |
| デジル食料品、クイックコマース、モバイル決済の拡大 | +1.4% | アジア太平洋中核および北米 | 中期(2~4年) |
| 本格的かつ地域化されたアジアの風味への需要 | +1.2% | グローバル、特に北米、欧州、GCCで強い | 中期(2~4年) |
| 食品安全、衛生、原材料の透明性 | +0.8% | 中国、インド、日本、東南アジア | 長期(4年以上) |
| 冷凍・調理済み・即食フォーマットの成長 | +1.0% | グローバル、特に日本、オーストラリア、米国、英国で強い | 中期(2~4年) |
| 韓流およびソーシャルメディア主導の料理発見 | +1.1% | 北米、欧州、GCC、日本、東南アジア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
都市化および共働き世帯による利便性の高い食事への需要
都市化と共働き世帯の増加により、風味や文化的な親しみやすさを失わずに調理時間を短縮できる食品への需要が高まっています。現在の家庭のルーティンは、食事の計画、準備、保存を簡素化する製品を好む傾向にあります。フィリピンでは、コンビニエンスストアが依然として重要な食品・飲料チャネルであり、食品・飲料がチャネル収益の3分の2を生み出しています[1]。こうした変化は、アジア料理市場全体において、一人前の食事、ミールキット、冷凍製品、即食フォーマットを後押ししています。利便性は、速さだけでなく、栄養、原材料の品質、本格性とともに評価されるようになっています。これにより、サプライヤーは、認識可能な料理の手がかりを保ちながら忙しいルーティンに合ったフォーマットを通じてロイヤルティを構築する機会を得ています。
デジタル食料品、クイックコマース、モバイル決済の拡大
デジタル小売は、アジア料理製品の発見、購入、補充をより容易にしています。中国は食品・飲料向けの成熟したオンライン小売インフラを有しています。検索ツール、レコメンデーションシステム、迅速な配送により、消費者は従来のエスニックフードの棚以外の製品を試すことができます。モバイル決済システムも、大都市圏での少額かつ頻繁な食品購入を容易にしています。これにより、麺類、ソース、餃子、スナック、チルド食品の繰り返し購入が促進されます。小売業者がデジタルチャネルを活用して発見、利便性、信頼性の高いフルフィルメントを組み合わせることで、アジア料理市場は恩恵を受けます。
本格的かつ地域化されたアジアの風味への高まる需要
消費者はますます、地域の食習慣や食事の機会に合いながらも、認識可能なアジアの風味を提供する製品を求めています。アジア料理市場は、韓国料理、日本料理、中華料理、インド料理、タイ料理、その他の地域料理の家庭での定期的な消費に向けた、散発的な試食から定常的な消費へのより広範なシフトによって支えられています。Unilever Food Solutionsは、2025年のメニュー調査において、中華料理と日本料理が全年齢層にわたるグローバルな主要5料理の中にランクインし、韓国の風味はZ世代の消費者の間で強い関心を集めたと報告しています。本格性は場所によって同一ではなく、消費者は産地、風味、調理法の異なるシグナルに反応します。ブランドは、料理を独自のものにしている要素を取り除くことなく、分量、パックフォーマット、辛さのレベルを適応させることができます。このバランスは、主流の小売業者やフードサービス事業者を通じてアジア料理市場を拡大するために重要です。
冷凍・調理済み・即食フォーマットの成長
冷凍・調理済み・即食フォーマットは、消費者がより少ない時間とより少ない廃棄物でアジア料理を準備するのに役立ちます。これらは特に、家庭がレストランスタイルの食事を望んでいるが、毎日ゼロから作ることができない市場で関連性が高いです。より優れた冷凍技術とより規律ある温度管理が製品の一貫性を向上させています。日本の冷凍餃子の生産量は2025年に13%増加し、便利な冷凍製品への継続的な需要を反映しています。これらのフォーマットにより、生産者はスーパーマーケット、コンビニエンスストア、オンライン食料品プラットフォーム、フードサービス顧客にサービスを提供するためのより多くの選択肢を得ることができます。その成長はた、管理された保存が必要だが生鮮品の代替品よりも容易に流通できる地域料理の機会を生み出します。
制約の影響分析*
| 制約 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 調理済み生鮮食品および伝統的な生鮮市場への嗜好 | -0.6% | 中国、ベトナム、タイ、インド、インドネシア;農村部および都市周辺部の東南アジア | 長期(4年以上) |
| 不均一なコールドチェーンおよびラストマイルインフラ | -0.7% | 東南アジア(インドネシア、フィリピン、ベトナム、ミャンマー)、南アジア、農村部のアジア太平洋 | 中期(2~4年) |
| 価格感度およびプレミアム製品の手頃さのギャップ | -0.5% | アジア太平洋新興市場;東南アジア、インド、南アジア全域の低所得層 | 長期(4年以上) |
| 規制の断片化および処方変更コスト | -0.4% | ASEAN域内貿易;複数のアジア太平洋市場を同時にターゲットとする生産者 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
調理済み生鮮食品および伝統的な生鮮市場への嗜好
調理済み生鮮食品と生鮮市場での買い物は、中国および東南アジアの多くの地域において食品購入の中心であり続けいます。これらのチャネルは、日々の新鮮さ、価格の透明性、栄養品質の認識、および調理済み料理へのアクセスのために重視されています。この嗜好は、低所得層および都市周辺部において、パッケージ化されたアジア料理が生鮮食事の機会に取って代わるペースを遅らせています。この制約は、消費者が生鮮市場の製品をブランドのパッケージ代替品よりも本格的と見なす場合に特に関連性が高いです。サプライヤーは、生鮮チャネルがうまく対応していない機会、すなわち旅行、職場での食事、深夜の消費、家庭での保存に焦点を当てることで対応できます。産地が見える製品や最小限の加工を主張する製品は品質のギャップを縮めるかもしれませんが、伝統的なチャネルの役割を排除する可能性は低いです。
不均一なコールドチェーンおよびラストマイルインフラ
不均一なコールドチェーンインフラは、アジア料理市場における冷凍・チルド製品の地理的リーチを制限しています。グローバルコールドチェーンアライアンスは、脆弱なコールドチェーンネットワークが東南アジアにおける輸送関連の食品ロスに大きく貢献していると報告しています。負担は主要都市部以外で最も大きく、保管能力、温度管理輸送、信頼性の高いラストマイル配送の発展が遅れています。日本もインフラ更新の必要性に直面しており、冷蔵保管床面積の33%が築40年以上の施設にあります[2]。公共投資は国家的な能力を向上させることができますが、商業流通ネットワークには依然として設備、訓練を受けたオペレーター、および持続的な取扱量が必要です。これらのシステムが改善されるまで、プレミアムチルドおよび冷凍食品は都市部および富裕層向け小売回廊に集中したままとなります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
グメント分析
料理タイプ別:
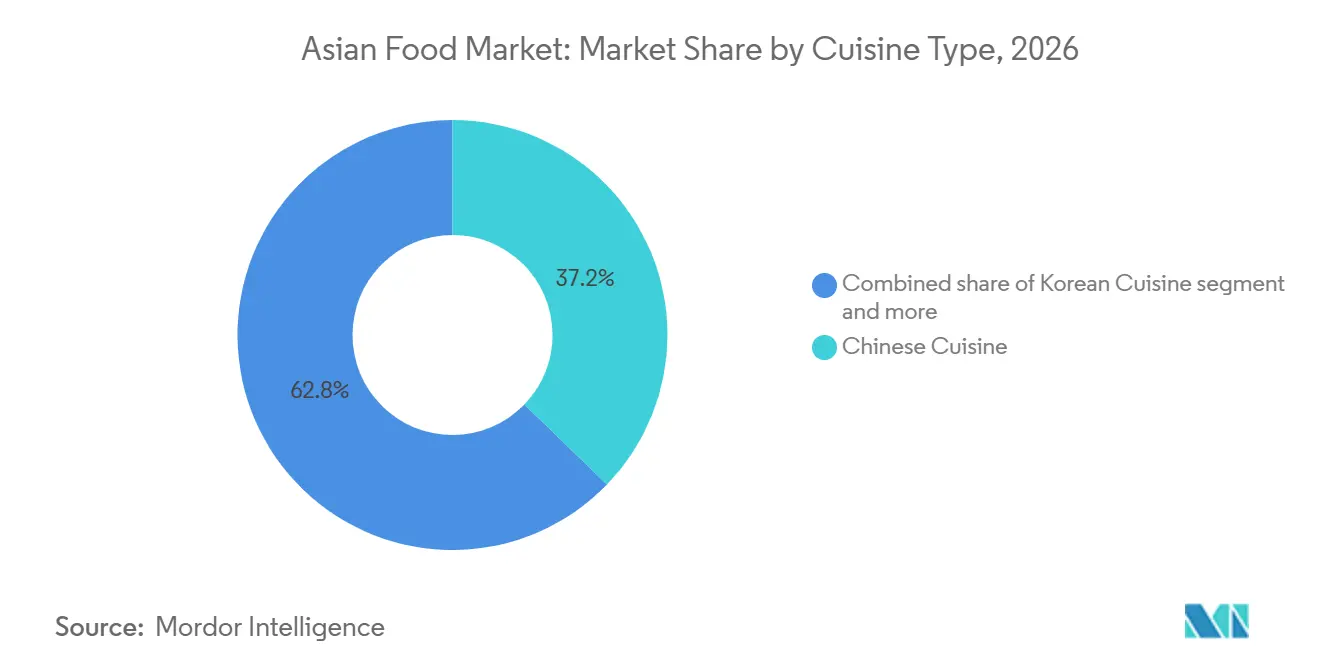
中華料理が最大シェアを保持し、韓国料理が最も速く成長中華料理は2026年のカテゴリーの37.23%を占めました。その規模は、麺類、餃子、ソース、レディミールの幅広い入手可能性、ならびに国際市場における中国系コミュニティとレストランの強い存在感を反映しています。このカテゴリーは、常温保存品と冷凍製品の両方を通じて日常の食事機会に対応しています。パッケージ化された中華料理はまた、消費者の親しみやすさから恩恵を受けており、主流の食料品チャネルでの試食への障壁を低減することができます。メーカーは、小売顧客向けの高品質な冷凍餃子やスープ餃子で価値志向の定番品を超えた展開を進めています。これらの製品は、家庭で調理できるレストランスタイルの食事を求める消費者にアピールします。したがって、中華料理はアジア料理市場にとって重要な数量基盤であり続けています。
韓国料理は2032年にかけて9.72%のCAGRで成長すると予測されています。需要は、韓国のエンターテインメント、オンラインフードコンテンツ、スパイシー風味、便利な麺類・スナックフォーマットへのグローバルな関心によって支えられています。韓国のフードサービス企業は2025年12月時点で56カ国に4,644の海外店舗を運営していました[3]。この広範なレストランベースは、消費者がパッケージ版に出会う前にビビンバ、キムチ、韓国フライドチキン、ラーメン、トッポッキに親しむのを助けています。輸出製品はその後、専門店、大型小売店、デジタルマーケットプレイスを通じて流通することができます。韓国のサプライヤーはまた、韓国のビジュアルおよび料理的アイデンティティを保ちながら、地元の消費者向けに風味プロファイルと辛さのレベルを適応させています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
食品タイプ別:
非ベジタリアン食品がリードし、ベジタリアン・ビーガン食品が急速に拡大非ベジタリアン食品は2026年のカテゴリーの26.28%を占めました。肉ベースのブロス、餃子、フライドチキン、カレー、シーフード製品は多くの国で一般的な食事の選択肢です。これらの製品は、グローバルなアジア料理消費における大胆でタンパク質主導の利便性フォーマットの重要性を示しています。非ベジタリアンの選択肢はまた、レストランと小売において確立された需要があり、製品の親しみやすさと繰り返し購入を支えています。メーカーは、高品質なタンパク質の調達、風味の革新、および家庭用とフードサービスのニーズを満たすフォーマットを通じてこのポジションを守ることができます。料理スタイルの幅広さにより、このセグメントはバリューとプレミアムの両方の価格帯に対応する余地があります。
ベジタリアン・ビーガン食品は2032年にかけて9.58%のCAGRを記録すると予測されています。伝統的なアジア料理は、豆腐、テンペ、豆類、きのこ、野菜、植物性ブロスという親しみやすい基盤を提供しています。この基盤は、アジアブランドが肉不使用の調理済み食品を発売する際に信頼性を与えることができます。健康関連の購買、原材料の透明性への需要、植物性食品への関心が、これらの製品の対象者を広げています。生産者はまた、植物性食品を肉の直接的な模倣として位置づけることを避けるために、確立された地域料理を活用することができます。需要は、便利な製品が認識可能な味、信頼できる栄養、手頃な価格を提供する場所で最も強くなる可能性があります。これにより、ベジタリアン・ビーガン食品は将来のアジア料理市場において重要な役割を果たします。
カテゴリー別:
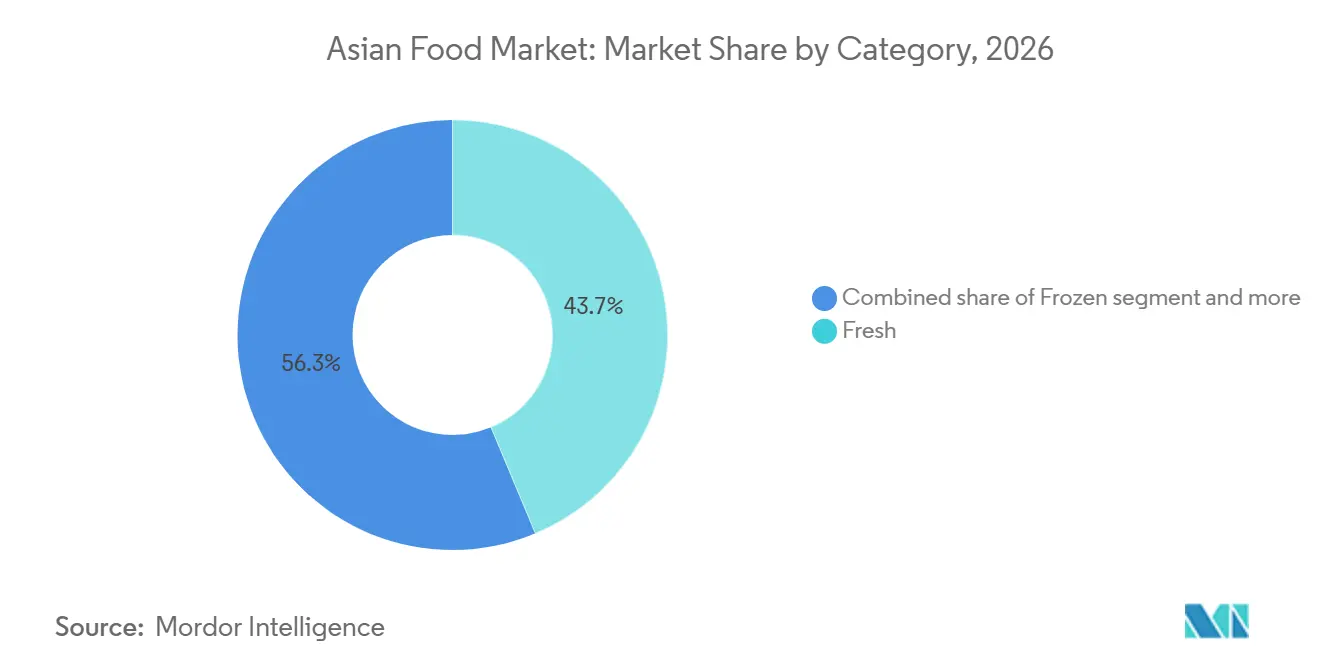
生鮮製品がリードし、冷凍製品が勢いを増す生鮮製品は2026年のアジア料理市場の43.65%を占めました。その主導的な地位は、アジア料理全体における新鮮さと認識される料理品質との密接な関係を反映しています。生鮮麺類、調理済み食事、農産物ベースの食材、チルド料理は、常温保存フォーマットよりも直接的に通常のレストランや家庭料理の体験を再現することができます。これらの製品は、活発な小売・フードサービスシステムを持つ密集した都市部で強い魅力を持っています。その商業的リーチは、短い賞味期限、取り扱いコスト、信頼性の高い温度管理の必要性によって制限されています。小売業者は、特に都市部以外に拡大する際に、廃棄と補充を慎重に管理する必要があります。したがって、生鮮製品は依然として重要ですが、その役割は地域の物流と店舗の能力に依存します。
冷凍製品は2032年にかけて9.20%のCAGRで前進すると予測されています。改善された冷凍方法、より優れた製品設計、成長する冷蔵保管ネットワークにより、サプライヤーはより一貫したテクスチャーと風味を持つ食品を提供できるようになっています。日本の冷凍餃子の生産量は2025年に13%増加し、便利な冷凍食事ソリューションへの継続的な需要を示しています。冷凍食品は小売業者に長い賞味期限を、消費者にはレストランスタイルのアイテムを家庭に保管する方法を提供します。また、企業が信頼性の高い保管と輸送を維持できる場合、地域展開を支援します。成長は、コールドチェーンカバレッジへの投資と、冷凍食品が手作り食品より劣るという古い認識を服する製品にかかっています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
家庭用が最大シェアを保持し、業務用が最も速く成長家庭用チャネルは2026年のカテゴリーの64.87%を占めました。スーパーマーケット、ハイパーマーケット、コンビニエンスストア、専門店、eコマースプラットフォームは、計画的な家庭購入とパントリーの備蓄を支援しています。アジア専門店は本格的な食材と新製品の試食において依然として重要です。大型小売業者は、需要が確立された後に成功した製品がより広い消費者基盤にリーチするのを助けます。オンライン小売は、特定の料理、ブランド、または食事フォーマットを求める消費者に別のチャネルを提供ます。中国の確立された食品・飲料eコマースエコシステムは、デジタル小売が製品の可視性を拡大できることを示しています。家庭用は、日常的な買い物、幅広い品揃え、家庭での消費を組み合わせているため、引き続き不可欠です。
業務用は2032年にかけて9.49%のCAGRで成長すると予測されています。レストランの成長は、消費者がソース、麺類、餃子、その他の製品を家庭用に購入する前に地域料理を発見するのを助けます。米国の韓国系フードサービス店舗は2025年12月までに1,106店舗に達しました。外食はまた、消費者がフルサービスの品質で料理を体験できるため、プレミアム化を支援します。レストラン事業者とパッケージ食品ブランドは、馴染みのある風味がメニューとスーパーマーケットの棚の間を行き来する際に互いを強化することができます。フードサービスの成長は、若い消費者、観光、多文化的な食事が拡大している都市で最も強くなります。このチャネルは、パッケージ小売において依然として代表性が低い料理の認知度を向上させることができます。
地域分析
アジア太平のアジア料理市場
アジア太平洋は2026年のカテゴリーの61.56%を占めました。中国は麺類、餃子、ソース、スナック、オンライン食品購入の大きな需要基盤を提供し、日本と韓国は製品革新と成熟したコンビニエンスフードエコシステムを貢献しています。インドと東南アジアは大きな人口、成長する都市部、多様な地域の食の伝統を加えています。この地域のコールドチェーンネットワークは、冷凍製品の品質と入手可能性を維持するために重要です。この地域の規模はまた、グローバルブランドの生産・輸出基盤となっています。食品安全の調整は貿易に関連しており、大韓民国は2025年に第3回アジア太平洋食品規制当局サミットを主催しました。アジア太平洋のアジア料理市場規模は、国内消費、製品開発、地域サプライネットワークによって引き続き支えられます。
北米のアジア料理市場
北米は2032年にかけて9.41%のCAGRで拡大すると予測されています。米国は韓国のフードサービスおよびパッケージ食品輸出業者にとって主要な目的地であり、北米への韓国農食品輸出は2025年第1四半期に前年21.7%増加しました。レストラン、専門店、一般的なスーパーマーケット、eコマースがアジア料理の流通基盤を拡大しています。ディアスポラコミュニティは依然として重要ですが、需要はレストランにインスパイアされた食事と新しい風味体験を求める消費者へと広がっています。カナダとメキシコは、米国からのブランド認知度と小売主導の拡大から恩恵を受けることができます。確立された食料品システムが幅広い流通を支援できるため、この地域はプレミアム冷凍食品、ソース、麺類、スナックに有利な条件を提供しています。市場参入には依然として、製品が地域のラベリング、価格設定、味の期待に合致することが必要です。
欧州・中東・アフリカおよび南米のアジア料理市場
欧州はアジア太平洋以外の主要消費地域であり、ドイツ、英国、フランスが主導しています。欧州への韓国農食品輸出は2025年第1四半期に34.1%増加し、ラーメン、インスタントライス、トッポッキの輸出増加を含んでいます。これらの流れは、本格的なポジショニングと地域の小売パートナーシップを組み合わせるとができるサプライヤーの機会を反映しています。南米は、ブラジルの日系ディアスポラコミュニティと韓国製品への高まる関心に支えられた発展途上の機会を提供しています。中東・アフリカもまた、特に湾岸市場においてプレミアムおよびハラール認証アジア料理の機会を提供しています。湾岸協力会議への韓国農食品輸出は2025年に22.6%増加し、411.6 ミリオン 米ドルに達しました。貿易パターン、製品認証、地域流通能力が、これらの地域がアジア料理市場にどれだけ早く貢献するかを決定します。
競合環境
アジア料理市場は、競争が料理、フォーマット、地域によって分断されているため、断片化しています。Ajinomoto と Nissin は確立されたグローバル流と製品開発能力を持ち、CJ CheilJedang や Samyang Foods などの韓国企業はパッケージ食事、麺類、ソース、冷凍食品での存在感を拡大しています。CJ CheilJedang は2025年9月に日本の木更津に1,000 ビリオン 韓国ウォン(約68 ミリオン 米ドル)の餃子製造施設を完成させ、Bibigoの餃子の国内生産を可能にし、日本の小売店舗へのより広いアクセスを実現しました。Nissin は2025年10月に米国でGEKIスパイシーヌードルレンジを発売し、韓国スタイルのスパイシーフォーマットを馴染みのあるインスタント麺カテゴリーに適用しました。これらの投資は、大手サプライヤーが均一なグローバル提供を追求するのではなく、特定の市場で競争するために地域生産、製品刷新、小売実行を活用していることを示しています。
競合上の差別化は、製品の本格性、信頼できる品質、小売アクセス、および馴染みのある食品を新市場向けに適応させる能力に依存しています。Nissin は2025年2月に選択されたSam's Clubストアでトップラーメンホットポットフュージョンズ韓国スパイシービーフを発売し、韓国にインスパイアされたホットポットコンセプトを米国の大衆小売向けに適応させました。Ajinomoto は2025年6月に北米でSalt AnswerとPalate Perfectを発売し、食品メーカーがナトリウム削減と風味処方に取り組むのを支援しました。これらの例は、企業が味、健康、利便性に関する新しい要件に対応しながら、消費者ブランドと企業間顧客の両方にサービスを提供できることを示しています。中小企業は、パッケージ食品の入手可能性が中華料理、日本料理、韓国料理ほど発展していないタイ料理、ベトナム料理、フィリピン料理、ハラール認証製品においてポジションを開発することができます。
競合環境は、複数の国にわたって食品規制、サプライチェーン、処方変更を管理できる企業に有利です。アジア太平洋におけるコーデックス・アリメンタリウスの取り組みは規制対話を支援していますが、サプライヤーは依然として地域の食品安全、ラベリング、原材料要件を満たす必要があります。これにより、小規模輸出業者のコストが上昇し、監査済みサプライチェーン、確立された製造パートナー、コンプライアンスの専門知識を持つ企業が恩恵を受けることができます。デジタル小売とクイック配送は新興ブランドのアクセスを向上させますが、信頼性の高い製品の入手可能性は繰り返し購入に不可欠です。製品コラボレーションと限定版は、信頼性の高い流通と一貫した品質と組み合わせることで新しい購買者を引き付けることができます。アジア料理産業は、すべてのフォーマットにわたって単一の企業が支配するのではなく、料理とチャネルレベルで競争力を維持しています。文化的関連性と地域製造、強力なコールドチェーンアクセス、明確なラベリングを組み合わせた企業は、持続可能なポジションを構築する可能性が高いです。
アジア料理産業のリーダー企業
-
Ajinomoto Co., Inc.
-
Nissin Foods Holdings Co., Ltd.
-
Nestlé S.A.
-
Toyo Suisan Kaisha, Ltd.
-
Unilever PLC
- 注:主要企業の掲載順は順位を示すものではありません。
アジア料理市場 このレポートでカバーされる企業
- Ajinomoto Co., Inc.
- Nissin Foods Holdings Co., Ltd.
- Nestlé S.A.
- Toyo Suisan Kaisha, Ltd.
- Unilever PLC
- Kikkoman Corporation
- Calbee, Inc.
- ITC Limited
- CJ CheilJedang Corporation
- Samyang Foods Co., Ltd.
- Nongshim Co., Ltd.
- Indofood CBP Sukses Makmur Tbk
- Thai President Foods Public Company Limited
- Uni-President Enterprises Corporation
- Tingyi Holding Corp.
- Lee Kum Kee Company Limited
- General Mills, Inc.
- McCormick and Company, Incorporated
- Conagra Brands, Inc.
- Tata Consumer Products Limited
最近の産業開発事情 アジア料理市場
- 2025年9月:CJ CheilJedang:日本千葉県木更津市に1,000 ビリオン 韓国ウォン(約68 ミリオン 米ドル)の餃子製造施設を完成させ、同社初の海外製造拠点となり、Bibigoの餃子の国内供給を可能にし、AEON、コストコ、Amazon、ドン・キホーテを含む約40,000の小売店舗への日本流通を加速させました。
- 2025年9月:Nissin Foods USA:米国でGEKIスパイシーラーメンラインを発売し、全く新しいウェーブ麺とMSG不使用を特徴とし、韓国スタイルのスパイシーラーメンフォーマットと直接競合し、グローバルなスパイシーフード トレンドを活用しています。
- 2025年2月:Nissin Foods USA:選択されたSam's Club店舗でトップラーメンホットポットフュージョンズ韓国スパイシービーフを発売し、伝統的なアジアのホットポットフォーマットを米国の大衆小売流通向けに適応させ、レガシーブランドを通じて韓国料理の主流化を捉えました。
グローバルアジア料理市場レポートの範囲
アジア料理とは、中華料理、日本料理、インド料理、韓国料理、タイ料理、その他のアジア料理を含む、アジアの料理の伝統に由来するまたはインスパイアされた料理と食材を指します。アジア料理市場は、料理タイプ、食品タイプ、カテゴリー、流通チャネル、地によってセグメント化されています。料理タイプ別では、市場は中華料理、日本料理、インド料理、韓国料理、タイ料理、その他のアジア料理を含みます。食品タイプ別では、市場はベジタリアン・ビーガン食品と非ベジタリアン食品にセグメント化されています。カテゴリー別では、市場は生鮮食品、冷凍食品、缶詰食品、乾燥食品、その他のカテゴリーに分類されています。流通チャネル別では、市場は業務用と家庭用に分けられており、家庭用はさらにスーパーマーケット・ハイパーマーケット、コンビニエンスストア、アジア料理専門店、オンライン小売、その他の家庭用チャネルにセグメント化されています。地域別では、レポートは北米、南米、欧州、アジア太平洋、中東・アフリカをカバーし、各地域の市場規模と予測が提供されています。市場規模の算定は、上記のすべてのセグメントについて米ドルの金額ベースで行われています。
セグメンテーション概要
| 中華料理 |
| 日本料理 |
| インド料理 |
| 韓国料理 |
| タイ料理 |
| その他のアジア料理 |
| ベジタリアン・ビーガン食品 |
| 非ベジタリアン食品 |
| 生鮮食品 |
| 冷凍食品 |
| 缶詰食品 |
| 乾燥食品 |
| その他のカテゴー |
| 業務用 | |
| 家庭用 | スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア | |
| アジア料理専門店 | |
| オンライン小売 | |
| その他の家庭用チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| スウェーデン | |
| ベルギー | |
| ポーランド | |
| オランダ | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| タイ | |
| シンガポール | |
| インドネシア | |
| 韓国 | |
| オーストラリア | |
| ニュージーランド | |
| その他のアジア太平洋 | |
| 中東・アフリカ | アラブ首長国連邦 |
| 南アフリカ | |
| サウジアラビア | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| その他の中東・アフリカ |
| 料理タイプ別 | 中華料理 | |
| 日本料理 | ||
| インド料理 | ||
| 韓国料理 | ||
| タイ料理 | ||
| その他のアジア料理 | ||
| 食品タイプ別 | ベジタリアン・ビーガン食品 | |
| 非ベジタリアン食品 | ||
| カテゴリー別 | 生鮮食品 | |
| 冷凍食品 | ||
| 缶詰食品 | ||
| 乾燥食品 | ||
| その他のカテゴー | ||
| 流通チャネル別 | 業務用 | |
| 家庭用 | スーパーマーケット・ハイパーマーケット | |
| コンビニエンスストア | ||
| アジア料理専門店 | ||
| オンライン小売 | ||
| その他の家庭用チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| スウェーデン | ||
| ベルギー | ||
| ポーランド | ||
| オランダ | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| タイ | ||
| シンガポール | ||
| インドネシア | ||
| 韓国 | ||
| オーストラリア | ||
| ニュージーランド | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| 南アフリカ | ||
| サウジアラビア | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までのアジア料理セクターの予測値は?
アジア料理市場は2032年までに58.21 ビリオン 米ドルに達し、2027年から2032年にかけて8.05%のCAGRで成長すると予測されています。都市部の利便性、より広い流通、多様な料理への需要が、小売とフードサービスチャネル全体でこの見通しを支えています。
アジア料理の売上をリードしている料理は?
中華料理は2026年に37.23%のシェアでリードし、麺類、餃子、ソース、調理済み食品の幅広い入手可能性によって支えられています。その製品レンジは、バリュー志向の定番品からプレミアム冷凍品まで、家庭用小売とフードサービスの両方の機会に対応しています。
最も速く拡大している料理は?
韓国料理は2032年にかけて9.72%のCAGRで成長すると予測されており、韓国の食品とエンターテインメントへのグローバルな関心によって支えられています。レストランの拡大、パッケージ食品の入手可能性、より広いデジタル流通が消費者の発見と繰り返し購入を持続させるのに役立っています。
冷凍アジア料理の需要が高まっている理由は?
冷凍製品は、製品品質とコールドチェーンカバレッジの改善に伴い、9.20%のCAGRで成長すると予測されています。このフォーマットは、より長い保存期間、便利な調理、および忙しい家庭向けのレストランスタイルの食品へのより信頼性の高いアクセスを提供します。