
Tamanho e Participação do Mercado de Imóveis Logísticos na Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
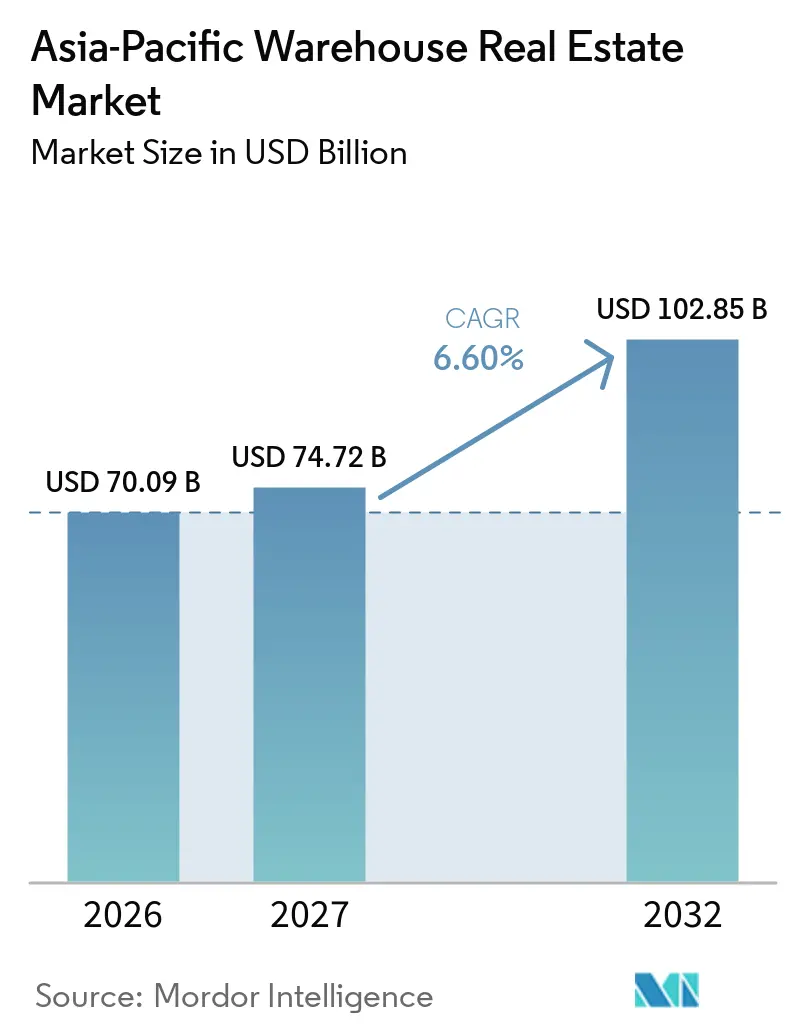
| Tamanho do mercado no ano base (2026) | 70.09 Bilhões de dólares |
| Tamanho do Mercado (2027) | 74.72 Bilhões de dólares |
| Tamanho do Mercado (2032) | 102.85 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.60 % |
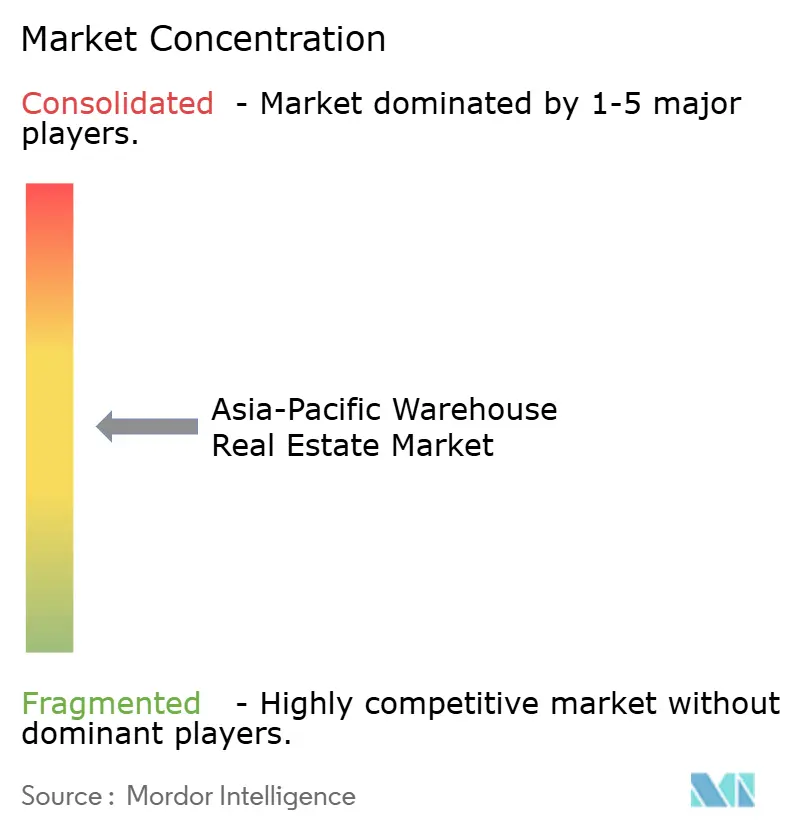
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Imóveis Logísticos na Ásia-Pacífico por Mordor Intelligence
O tamanho do Mercado de Imóveis Logísticos na Ásia-Pacífico tem projeção de expansão de 70,09 bilhões de USD em 2026 e 74,72 bilhões de USD em 2027 para 102,85 bilhões de USD até 2032, registrando um CAGR de 6,60% entre 2027 e 2032.
O mercado de imóveis logísticos na Ásia-Pacífico está superando o excesso de oferta observado até 2025, à medida que a nova capacidade é absorvida e os pipelines de desenvolvimento se tornam mais restritos na Austrália, no Japão e em Singapura. Os inquilinos estão concentrando seus portfólios em instalações mais bem localizadas e renovando contratos de locação para espaços modernos, o que está reduzindo a vacância efetiva em localizações urbanas centrais. Provedores de logística terceirizada e operadores de comércio eletrônico continuam a sustentar a demanda por locações, enquanto os fabricantes estão atribuindo maior valor a instalações que suportam automação. O investimento em manufatura China-mais-um está ampliando a base de demanda endereçável na Índia e no Sudeste Asiático. O mercado de imóveis logísticos na Ásia-Pacífico também enfrenta condições desiguais, pois o excesso de oferta em algumas cidades chinesas e a exposição cambial no Sudeste Asiático podem afetar os retornos dos investidores.
Principais Conclusões do Relatório
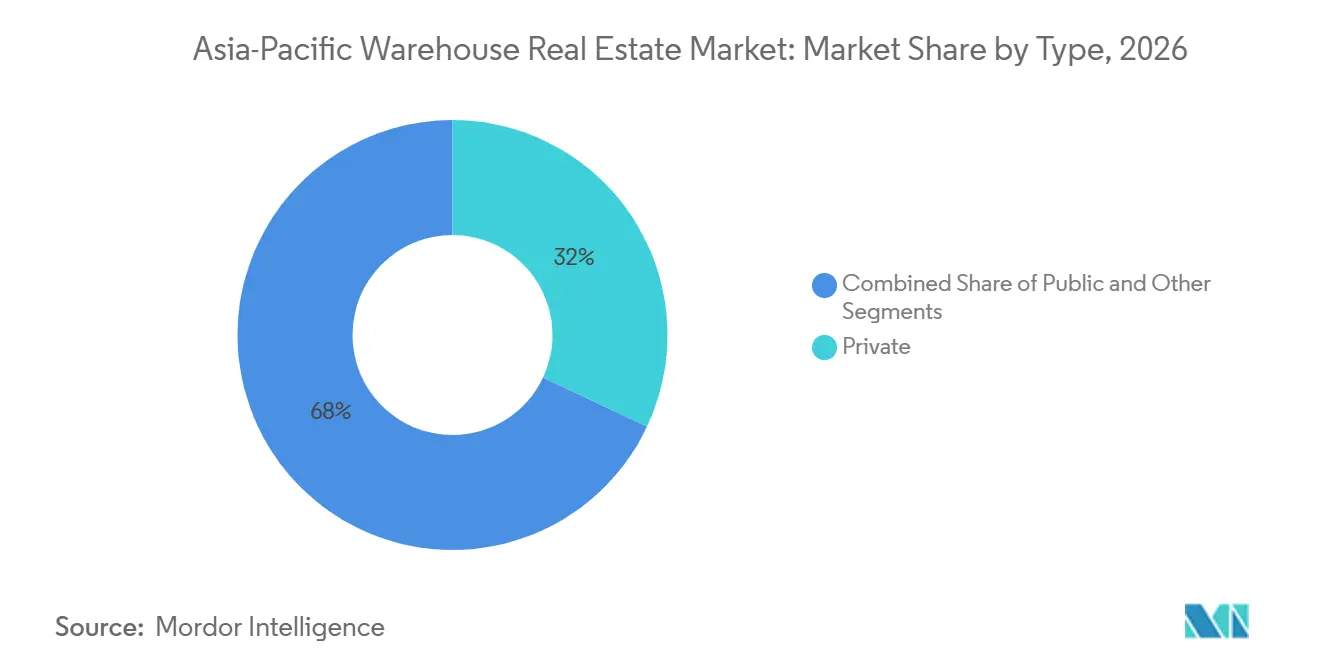
- Por tipo, os armazéns privados detinham 32,00% da participação do mercado de imóveis logísticos na Ásia-Pacífico em 2026, enquanto outros tipos de armazéns têm previsão de crescimento a um CAGR de 8,10% até 2032.
- Por controle de temperatura, os armazéns gerais respondiam por 61,00% do tamanho do mercado de imóveis logísticos na Ásia-Pacífico em 2026, enquanto os armazéns refrigerados têm projeção de expansão a um CAGR de 7,50% até 2032.
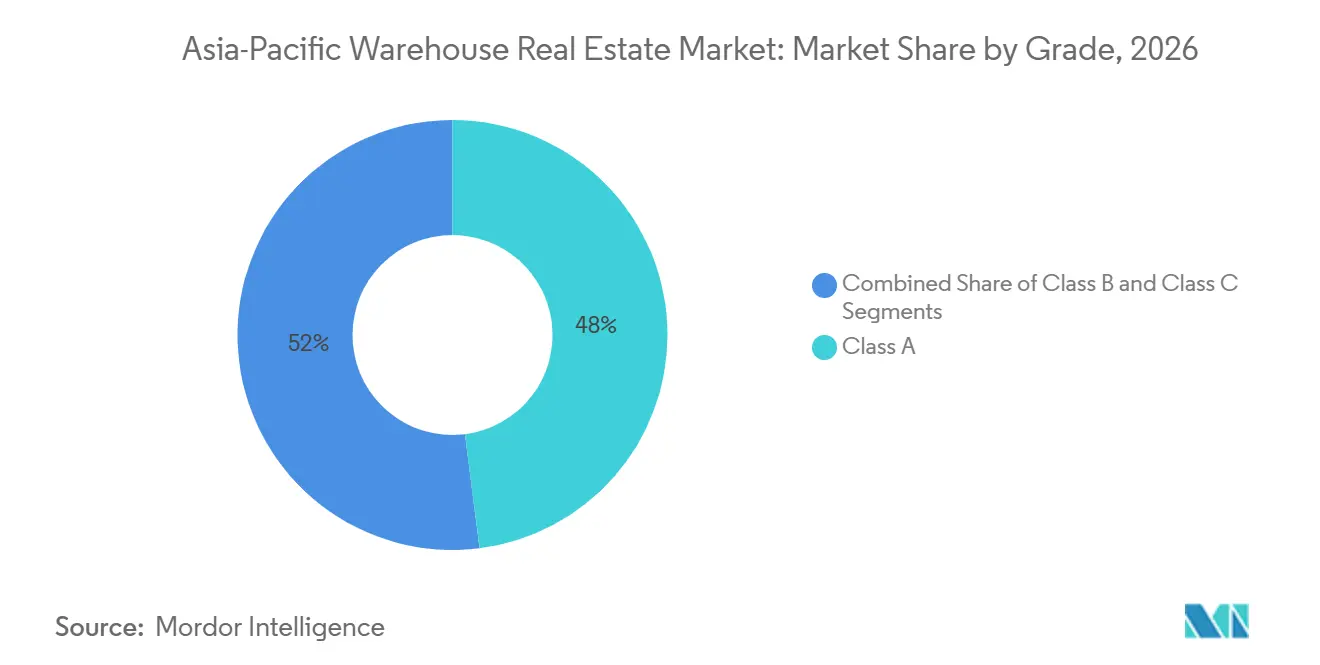
- Por classe, os armazéns Classe A detinham 48,00% da participação do mercado de imóveis logísticos na Ásia-Pacífico em 2026, enquanto os armazéns Classe A têm previsão de crescimento a um CAGR de 9,20% até 2032.
- Por tamanho de armazém, os armazéns de grande porte detinham 36,00% do tamanho do mercado de imóveis logísticos na Ásia-Pacífico em 2026, enquanto os armazéns de pequeno porte têm previsão de crescimento a um CAGR de 9,10% até 2032.
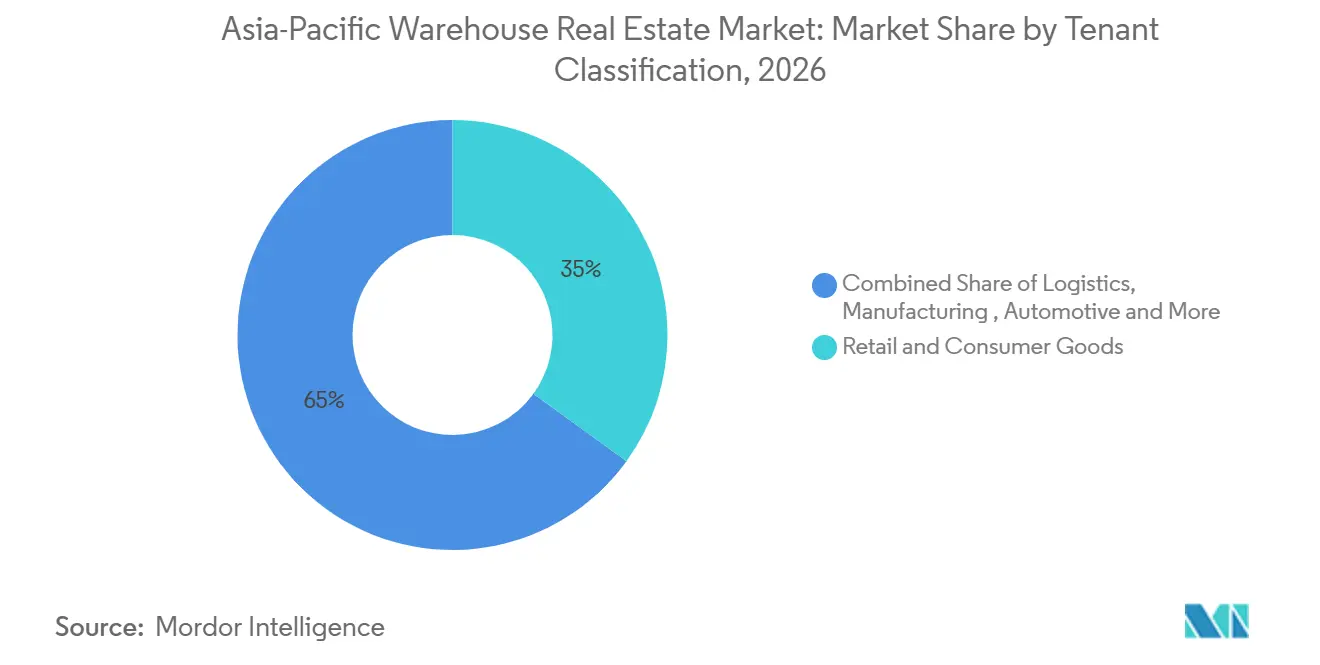
- Por classificação de inquilino, o varejo e bens de consumo respondiam por 35,00% do tamanho do mercado de imóveis logísticos na Ásia-Pacífico em 2026, enquanto farmacêuticos e saúde têm previsão de crescimento a um CAGR de 8,70% at 2032.
- Por geografia, a China detinha 34,00% do tamanho do mercado de imóveis logísticos na Ásia-Pacífico em 2026, enquanto a Índia tem previsão de expansão a um CAGR de 9,40% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do Atendimento de Pedidos do Comércio Eletrônico | +2.0% | Ásia-Pacífico, especialmente China, Índia, Coreia do Sul e Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Diversificação da Manufatura China-mais-um | +1.2% | Vietnã, Indonésia, Índia, Malásia e Tailândia | Médio prazo (2-4 anos) |
| Política Nacional de Logística da Índia | +0.9% | Índia, incluindo Chennai, Bengaluru, Delhi-NCR e Mumbai | Médio prazo (2-4 anos) |
| Logística Urbana de Preenchimento e de Última Milha | +0.8% | Índia, Coreia do Sul, Austrália, Japão e centros urbanos do Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Automação, Robótica e Instalações de Alta Especificação | +0.7% | Japão, Coreia do Sul, Austrália, Singapura e principais cidades chinesas | Médio prazo (2-4 anos) |
| Investimento em Cadeia de Frio para Farmacêuticos, Alimentos e Biológicos | +0.6% | Japão, Índia, Coreia do Sul, Malásia, Singapura e Tailândia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Atendimento de Pedidos do Comércio Móvel e do Comércio Eletrônico
O comércio eletrônico tornou-se uma fonte central de demanda por locações no mercado de imóveis logísticos na Ásia-Pacífico. Operadores de comércio rápido na Índia estão utilizando pequenas instalações dentro de áreas residenciais para suportar prazos de entrega curtos. Essas localizações necessitam de layouts diferentes, capacidade de energia, acesso de carga e resistência de piso em comparação com armazéns convencionais. Inquilinos maiores de comércio eletrônico e logística terceirizada também buscam instalações capazes de processar volumes de pedidos mais elevados e suportar automação. Isso está ampliando a diferença entre propriedades modernas e estoque mais antigo que não pode ser facilmente modernizado. O resultado é uma preferência mais forte por localizações que possam atender à demanda urbana densa e, ao mesmo tempo, satisfazer os requisitos operacionais.
Diversificação da Manufatura China-mais-um e da Cadeia de Suprimentos
A diversificação da manufatura está criando demanda por espaço moderno de armazenagem e industrial leve em todo o Sudeste Asiático e na Índia. Na Grande Jacarta, a taxa de ocupação de armazéns logísticos modernos atingiu 90% no primeiro trimestre de 2025, impulsionada por fabricantes chineses que ingressam na cadeia de suprimentos de veículos elétricos. Essas empresas inicialmente buscaram fábricas prontas para locação e depois recorreram a espaços de armazém adaptados onde o estoque adequado era limitado. A Malásia está observando um padrão comparável em Penang, onde investimentos em eletroeletrônicos, instrumentos médicos e engenharia de precisão estão sustentando a demanda por parques industriais. A onda atual favorece instalações construídas sob medida e formatos híbridos de armazenagem com manufatura leve. Esses formatos podem suportar prazos de locação mais longos e exigem mais capital tanto de proprietários quanto de ocupantes.
Política Nacional de Logística da Índia e Armazenagem Organizada
A Política Nacional de Logística da Índia está contribuindo para direcionar a demanda por armazéns para instalações mais organizadas. Até agosto de 2025, a Plataforma Unificada de Interface Logística havia facilitado mais de 160 crore de transações digitais em mais de 30 sistemas conectados e rastreado mais de 75 milhões de contêineres de exportação e importação em 101 Depósitos de Contêineres do Interior[1]. O arcabouço político está reduzindo as fricções nos processos logísticos e apoia o desenvolvimento de armazéns em áreas verdes. A demanda está sendo cada vez mais direcionada para instalações modernas em vez de estoques mais antigos e desorganizados. Isso é relevante porque os inquilinos precisam de edificações de maior qualidade para visibilidade de estoque, automação e operações confiáveis. O mercado de imóveis logísticos na Ásia-Pacífico se beneficia à medida que a Índia desenvolve um pipeline mais amplo de ativos logísticos com grau de investimento.
Logística Urbana de Preenchimento, Baias Pequenas e Última Milha
A demanda por preenchimento urbano está expandindo o papel das pequenas instalações no mercado de imóveis logísticos na Ásia-Pacífico. Na Índia, plataformas de comércio rápido estão convertendo instalações comerciais menores em centros de atendimento de pedidos que tipicamente atendem a um raio de entrega de 2 km a 3 km. As localizações logísticas urbanas do Japão também permanecem restritas porque grandes instalações com rampas não conseguem cobrir os mesmos corredores de entrega. A Autoridade de Reurbanização Urbana e a Autoridade de Transporte Terrestre de Singapura emitiram orientações para infraestrutura de entrega de última milha em empreendimentos de uso misto em 2026[2]. Isso reflete uma mudança mais ampla na qual o espaço logístico é considerado durante o planejamento urbano. Ativos de baias pequenas em localizações centrais podem, portanto, atender a inquilinos que não podem depender exclusivamente de centros de distribuição na periferia.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Excesso de Oferta nas Cidades de Segundo e Terceiro Nível da China | -0.8% | China, incluindo cidades de segundo e terceiro nível, a Grande Área da Baía, Pequim e Xangai | Curto prazo (≤ 2 anos) |
| Volatilidade Cambial e Custos de Financiamento Mais Elevados | -0.5% | Indonésia, Vietnã, Índia e Sudeste Asiático | Médio prazo (2-4 anos) |
| Escassez de Terrenos e Longos Processos de Aprovação de Infraestrutura | -0.4% | Mumbai, Jacarta, Seul, Sydney e Singapura | Longo prazo (≥ 4 anos) |
| Confiabilidade de Energia e Custos de Integração Tecnológica | -0.3% | Cidades de segundo nível da Índia, Indonésia, Vietnã e Filipinas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Excesso de Oferta e Vacância nas Cidades de Segundo e Terceiro Nível da China
O excesso de oferta em partes da China continua sendo uma restrição relevante para o mercado de imóveis logísticos na Ásia-Pacífico. A nova capacidade foi adicionada mais rapidamente do que a absorção líquida em diversas localizações de segundo e terceiro nível durante o ciclo de desenvolvimento anterior. Isso exerceu pressão sobre os aluguéis e reduziu a capacidade dos proprietários de garantir inquilinos rapidamente. O problema é mais estrutural onde a atividade manufatureira se deslocou para o Sudeste Asiático e a Índia. Espera-se que a nova oferta não vinculada e de alta especificação desacelere, o que pode ajudar o mercado a se equilibrar ao longo do tempo. No entanto, a recuperação variará por cidade e dependerá da demanda local, do estoque disponível e do ritmo de novas construções.
Volatilidade Cambial e Custos de Financiamento Local Mais Elevados
Os movimentos cambiais e os custos de financiamento podem atrasar as decisões de locação e desenvolvimento em países de crescimento acelerado. Investidores que reportam retornos em USD podem ver os ganhos de aluguel locais reduzidos quando as moedas se enfraquecem frente ao USD. O UOB identificou taxas de juros mais elevadas e custos crescentes de fornecimento como desafios significativos de gestão da cadeia de suprimentos para empresas em todo o Sudeste Asiático[3]. Os inquilinos podem responder locando espaço em fases em vez de assumir compromissos maiores e de longo prazo de uma só vez. Isso pode retardar a conversão do interesse em locação em contratos assinados. Também aumenta o valor de programas de desenvolvimento flexíveis e implantação de capital em fases.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Armazéns Privados Detêm a Maior Posição Enquanto Outros Formatos Crescem Mais RapidamenteOs armazéns privados detinham 32,00% do mercado de imóveis logísticos na Ásia-Pacífico em 2026. Grandes empresas utilizam instalações dedicadas quando precisam de controle sobre o projeto da edificação, os equipamentos e os processos operacionais diários. Essas instalações podem suportar cadeias de suprimentos proprietárias e sistemas de automação personalizados. Elas são especialmente relevantes para fabricantes, varejistas e distribuidores de maior porte que necessitam de capacidade estável. O modelo privado também permite que os inquilinos alinhem as especificações de piso, o fornecimento de energia e as áreas de carga com seus próprios equipamentos. É por isso que as instalações dedicadas permanecem importantes mesmo com a contínua expansão das plataformas logísticas multilocatárias.
Outros tipos de armazéns têm projeção de crescimento a um CAGR de 8,10% até 2032. Essa categoria inclui armazéns alfandegados, reservas estratégicas governamentais e instalações em zonas de livre comércio. O comércio eletrônico transfronteiriço está sustentando a demanda por espaço alfandegado porque pode diferir impostos de importação e reduzir os prazos de entrega. Os armazéns públicos mantêm um papel para provedores de logística terceirizada e empresas menores de comércio eletrônico que precisam de flexibilidade. A divisão entre instalações públicas e privadas está se tornando menos distinta à medida que os incorporadores constroem propriedades de locatário único e construídas sob medida, de propriedade de fundos de investimento. O setor de imóveis logísticos na Ásia-Pacífico está, portanto, suportando uma gama mais ampla de arranjos de propriedade e operação.

Por Controle de Temperatura:
Armazéns Gerais Lideram Enquanto o Espaço Refrigerado AvançaOs armazéns gerais respondiam por 61,00% do tamanho do mercado de imóveis logísticos na Ásia-Pacífico em 2026. Sua escala reflete a ampla demanda do varejo, da manufatura, do comércio eletrônico e das atividades de distribuição padrão. Essas instalações continuam sendo a base das redes logísticas porque atendem a muitas categorias de produtos. Os varejistas as utilizam para posicionamento de estoque, enquanto os fabricantes as utilizam para componentes e produtos acabados. Os provedores de logística terceirizada também dependem da capacidade de armazéns gerais para atender a vários clientes. O segmento permanecerá essencial mesmo com as instalações especializadas captando mais investimentos.
Os armazéns refrigerados têm previsão de crescimento a um CAGR de 7,50% até 2032. As empresas farmacêuticas precisam de armazenagem em múltiplas temperaturas para biológicos, terapias celulares e gênicas e outros produtos sensíveis. A distribuição de alimentos e mercearia também requer armazenagem a frio confiável à medida que o comércio eletrônico de produtos frescos e o comércio rápido se expandem. O DHL Group comprometeu capital com a logística de saúde na Ásia-Pacífico até 2030, incluindo novos centros farmacêuticos certificados e capacidade expandida de cadeia de frio. Essas instalações precisam de zonas de temperatura controlada, sistemas de monitoramento e procedimentos operacionais que os armazéns convencionais não oferecem. Isso eleva a barreira de entrada para os incorporadores e favorece ativos projetados para armazenagem regulamentada desde o início.
Por Classe:
Armazéns Classe A Estabelecem o Padrão para a Demanda Logística ModernaOs armazéns Classe A detinham 48,00% do mercado de imóveis logísticos na Ásia-Pacífico em 2026. Essas instalações oferecem pé-direito elevado, maior resistência de piso, áreas de carga modernas e infraestrutura de energia mais confiável. Os ocupantes utilizam essas características para instalar automação e melhorar o rendimento. O segmento também se beneficia da demanda por projetos de edificações energeticamente eficientes e melhores padrões operacionais. Os ativos Classe A geralmente estão concentrados em corredores logísticos consolidados e mercados de cidades-gateway. Sua posição de liderança demonstra que muitos ocupantes institucionais agora tratam as especificações modernas como um requisito básico.
A Classe A também é a classe de crescimento mais rápido, com um CAGR previsto de 9,20% até 2032. As instalações Classe B permanecem relevantes onde a oferta moderna é limitada ou a sensibilidade a custos é elevada. As propriedades Classe C enfrentam maior pressão onde layouts mais antigos não conseguem acomodar automação, altas necessidades de energia ou requisitos de conformidade. Nas cidades-gateway, os preços mais elevados de terrenos tornam mais difícil justificar o desenvolvimento de especificação inferior em locais bem posicionados. O relatório do ano fiscal de 2026 do Goodman Group descreve o codesenvolvimento de logística e centros de dados no Japão, em Hong Kong e na Austrália, refletindo uma tendência em direção a locais com maior intensidade de energia. O setor de imóveis logísticos na Ásia-Pacífico está, portanto, observando uma separação mais ampla entre propriedades premium modernas e estoque secundário envelhecido.
Por Tamanho de Armazém:
Grandes Instalações Lideram a Base Enquanto os Formatos Pequenos Expandem Mais RapidamenteOs armazéns de grande porte detinham 36,00% do mercado de imóveis logísticos na Ásia-Pacífico em 2026. Essas propriedades suportam centros de distribuição nacionais, centros de atendimento de pedidos de comércio eletrônico e grandes requisitos de armazenagem manufatureira. Sua escala pode reduzir a intensidade de gestão por metro quadrado e acomodar compromissos de locação de longo prazo. Os investidores institucionais também valorizam grandes instalações onde os inquilinos têm perfis de crédito sólidos e as operações estão bem estabelecidas. O espaço moderno de grande formato permanece importante em corredores logísticos regionais com acesso a rodovias e amplos mercados de trabalho. Continuará a ancorar os volumes de locação em toda a região.
Os armazéns de pequeno porte têm projeção de expansão a um CAGR de 9,10% até 2032. Essas instalações estão sendo utilizadas para logística de última milha, dark stores, pontos de distribuição farmacêutica e redes de entrega urbana densa. Os edifícios de médio porte atendem à distribuição regional e de alimentos, mas enfrentam concorrência tanto de grandes centros quanto de locais urbanos menores. O crescimento mais rápido está ocorrendo onde os inquilinos precisam de acesso próximo aos consumidores e não conseguem atender à área de forma eficiente a partir de um centro de distribuição distante. O zoneamento, a disponibilidade de terrenos e as oportunidades de conversão de edificações moldarão a resposta da oferta. Os incorporadores com bancos de terrenos urbanos em Mumbai, Delhi-NCR e Bengaluru podem ter vantagem nessa parte do mercado de imóveis logísticos na Ásia-Pacífico.
Por Classificação de Inquilino:
Varejo Lidera a Demanda Atual Enquanto a Saúde Cresce Mais RapidamenteOs ocupantes de varejo e bens de consumo detinham 35,00% do mercado de imóveis logísticos na Ásia-Pacífico em 2026. Os modelos de estoque omnicanal exigem que as empresas posicionem o estoque em múltiplas localizações em vez de depender apenas de centros de distribuição centralizados. Os inquilinos de alimentos e bebidas acrescentam demanda por espaço de grande formato e com controle de temperatura. Os usuários manufatureiros permanecem importantes nas cadeias de suprimentos automotivas, de eletrônicos e de produtos químicos. Esses inquilinos são valorizados pelos proprietários porque suas necessidades operacionais podem suportar compromissos mais longos. A escala atual do varejo reflete a contínua importância da distribuição ao consumidor em toda a Ásia-Pacífico.
Os farmacêuticos e a saúde têm previsão de crescimento a um CAGR de 8,70% até 2032. Os inquilinos de saúde precisam de espaço regulamentado, operadores qualificados e desempenho consistente de temperatura. Os provedores de logística terceirizada frequentemente operam entre os expedidores farmacêuticos e os proprietários, mas os requisitos de qualidade são definidos pelo cliente de saúde subjacente. A DHL Global Forwarding inaugurou uma instalação de cadeia de frio com dupla certificação na Malásia em agosto de 2025 para armazenagem entre 15°C e 25°C e entre 2°C e 8°C. Esses requisitos podem suportar locações mais longas e aluguéis efetivos mais elevados em instalações adequadas. O mercado de imóveis logísticos na Ásia-Pacífico está, consequentemente, atraindo mais capital para edificações que combinam capacidade de cadeia de frio com processos robustos de conformidade.
Análise Geográfica
A China detinha 34,00% da participação do mercado de imóveis logísticos na Ásia-Pacífico em 2026, refletindo a escala de sua base logística. As condições diferem acentuadamente por localização, com pressão de oferta em alguns mercados principais e secundários afetando os aluguéis e a vacância. O ciclo de construção anterior adicionou uma grande quantidade de capacidade moderna, e a absorção não foi uniforme. As cidades ocidentais e centrais podem se estabilizar mais cedo onde a realocação manufatureira e o comércio interiorano sustentam a demanda. A China permanecerá o maior mercado em volume da região devido ao seu parque manufatureiro, ao consumo doméstico e à infraestrutura de distribuição. No entanto, os investidores tendem a distinguir com mais cuidado entre áreas com oferta restrita e localizações com excesso de capacidade persistente.
A Índia tem previsão de crescimento a um CAGR de 9,40% até 2032, a taxa mais rápida entre os mercados geográficos cobertos. O tamanho do mercado de imóveis logísticos na Ásia-Pacífico na Índia é sustentado por reformas na política logística, crescimento do comércio eletrônico, investimento manufatureiro e uso mais amplo de instalações organizadas de Grau A. A Prologis comprometeu aproximadamente 1 bilhão de USD ao longo de 5 a 7 anos para parques logísticos de Grau A em Bengaluru, Chennai, Mumbai, Delhi e Pune. O Japão continua a necessitar de espaço logístico moderno devido à demanda do comércio eletrônico e à escassez em cidades regionais. Os mercados de Sydney e Brisbane na Austrália estão posicionados para se beneficiar à medida que o pipeline de desenvolvimento se torna mais restrito. A Coreia do Sul também está atraindo interesse em instalações de logística seca que podem suportar cadeias de suprimentos de tecnologia e operações avançadas de atendimento de pedidos.
O Sudeste Asiático é uma parte importante da oportunidade regional mais ampla à medida que a diversificação manufatureira continua. O corredor de Penang na Malásia está se desenvolvendo como uma localização logística industrial orientada para tecnologia com oferta de terrenos planejada próxima ao Aeroporto Internacional de Bayan Lepas. O Vietnã também está recebendo nova oferta à medida que sua base de ocupantes amadurece. Singapura permanece importante para logística de alto valor habilitada por tecnologia e gestão de investimentos. Em todo o mercado de imóveis logísticos na Ásia-Pacífico, o desempenho geográfico dependerá do equilíbrio entre novas construções, atividade manufatureira, demanda do consumidor e entrega de infraestrutura.
Cenário Competitivo
O mercado de imóveis logísticos na Ásia-Pacífico é moderadamente concentrado entre os proprietários de plataformas regionais, mas permanece fragmentado nas cidades e países individuais. ESR Group, GLP, Goodman Group, Mapletree Investments e CapitaLand Investment operam em vários mercados da Ásia-Pacífico por meio de plataformas de desenvolvimento e gestão de fundos. Suas vantagens incluem acesso a capital institucional, equipes de desenvolvimento locais e relacionamentos com grandes ocupantes. A ESR concluiu a integração total da LOGOS, criando uma plataforma combinada com 156 bilhões de USD em ativos sob gestão e um portfólio de desenvolvimento de 14 bilhões de USD. Essa escala confere às plataformas maiores uma vantagem quando precisam financiar projetos em múltiplos mercados. Os incorporadores locais ainda mantêm um papel importante em mercados onde a captação de terrenos e o conhecimento operacional específico da cidade são mais relevantes.
A concorrência está cada vez mais centrada em especificações modernas, credenciais de sustentabilidade e prontidão para automação. A Charter Hall e a Mitsubishi Estate Asia formaram uma joint venture em fevereiro de 2026 para desenvolver um parque industrial e logístico de 40.000 metros quadrados em Laverton North, em Melbourne, com meta de obter a certificação 5 Estrelas Green Star. A Prologis está expandindo na Índia por meio de parques logísticos que combinam capacidades de desenvolvimento, locação, projeto, financiamento e gestão de propriedades. A Goodman também está vinculando o desenvolvimento logístico à atividade de centros de dados em mercados selecionados da Ásia-Pacífico. Essas estratégias respondem a ocupantes que desejam operações confiáveis e menos contrapartes em múltiplas localizações. Elas também tornam mais difícil para empresas menores competir apenas com base na disponibilidade de terrenos ou no preço do aluguel.
As parcerias de investimento são outro elemento central do ambiente competitivo. A ESR recebeu a BNP Paribas Asset Management Alts e a PGGM como coinvestidores em seu Centro de Distribuição ESR Yokohama Sachiura 3 em fevereiro de 2026. A CapitaLand Investment adquiriu uma participação minoritária na Ally Logistic Property em janeiro de 2026 para expandir a infraestrutura logística inteligente em toda a Ásia-Pacífico. A Mitsui O.S.K. Lines também investiu na instalação automatizada OMEGA 1 em Singapura, dentro de um fundo logístico gerido pela CapitaLand, em janeiro de 2026. Esses movimentos demonstram como os proprietários de plataformas estão reunindo capital de longo prazo, automação e expertise operacional. O mercado de imóveis logísticos na Ásia-Pacífico tem espaço para incorporadores especializados em preenchimento urbano e instalações de cadeia de frio farmacêutica, mas as plataformas maiores continuam mais bem posicionadas para atender a grandes clientes regionais.
Líderes do Setor de Imóveis Logísticos na Ásia-Pacífico
-
Goodman Group
-
GLP Pte. Ltd.
-
ESR Group Limited
-
Mapletree Investments Pte Ltd
-
CapitaLand Investment Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Imóveis Logísticos na Ásia-Pacífico Empresas cobertas neste relatório
- Goodman Group
- GLP Pte. Ltd.
- ESR Group Limited
- Mapletree Investments Pte Ltd
- CapitaLand Investment Limited
- Frasers Property Limited
- Prologis, Inc.
- LOGOS Property Group
- Link Logistics Real Estate
- Dexus
- Charter Hall Group
- Centuria Capital Group
- Keppel Ltd.
- Mitsui Fudosan Co., Ltd.
- Panattoni Development Company, Inc.
- Blackstone Real Estate
- AIMS APAC REIT
- VGP NV
- Mitsui & Co., Ltd.
- DHL Supply Chain
Desenvolvimentos industriais recentes em Mercado de Imóveis Logísticos na Ásia-Pacífico
- Março de 2026: A Prologis, Inc. iniciou a construção do Prologis Park Redhills CPRR no norte de Chennai, um parque industrial e logístico de Grau A com potencial total de desenvolvimento de 1,1 milhão de pés quadrados. O projeto faz parte do compromisso de desenvolvimento mais amplo da Prologis em Tamil Nadu, abrangendo Hosur, Sriperumbudur e Redhills.
- Fevereiro de 2026: A Charter Hall Group e a Mitsubishi Estate Asia estabeleceram uma joint venture para desenvolver um parque industrial e logístico de 40.000 metros quadrados em Laverton North, Melbourne, como primeira etapa de um desenvolvimento mais amplo com 175.000 metros quadrados de potencial total. O projeto tem como meta a certificação 5 Estrelas Green Star e a construção foi iniciada em janeiro de 2026.
- Fevereiro de 2026: A ESR recebeu a BNP Paribas Asset Management Alts e a PGGM como coinvestidores no ESR Yokohama Sachiura Distribution Centre 3, um campus logístico de 4 andares com mais de 165.000 metros quadrados no Porto da Cidade de Yokohama. O ativo faz parte do campus logístico de 30 hectares da ESR, projetado para operações de alta qualidade e eficiência energética.
Escopo do Relatório do Mercado de Imóveis Logísticos na Ásia-Pacífico
Visão geral da segmentação
| Público |
| Privado |
| Outros |
| Armazém Geral |
| Armazém Refrigerado |
| Classe A |
| Classe B |
| Classe C |
| Armazéns de Pequeno Porte, Abaixo de 50.000 pés quadrados |
| Armazéns de Médio Porte, de 50.000 a 250.000 pés quadrados |
| Armazéns de Grande Porte, Acima de 250.000 pés quadrados |
| Manufatura |
| Varejo e Bens de Consumo |
| Alimentos e Bebidas |
| Farmacêuticos e Saúde |
| Logística |
| Outros Usuários Finais |
| China |
| Índia |
| Japão |
| Coreia do Sul |
| Austrália |
| Indonésia |
| Restante da Ásia-Pacífico |
| Por Tipo | Público |
| Privado | |
| Outros | |
| Por Controle de Temperatura | Armazém Geral |
| Armazém Refrigerado | |
| Por Classe | Classe A |
| Classe B | |
| Classe C | |
| Por Tamanho de Armazém | Armazéns de Pequeno Porte, Abaixo de 50.000 pés quadrados |
| Armazéns de Médio Porte, de 50.000 a 250.000 pés quadrados | |
| Armazéns de Grande Porte, Acima de 250.000 pés quadrados | |
| Por Classificação de Inquilino | Manufatura |
| Varejo e Bens de Consumo | |
| Alimentos e Bebidas | |
| Farmacêuticos e Saúde | |
| Logística | |
| Outros Usuários Finais | |
| Por País | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Restante da Ásia-Pacífico |
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de imóveis logísticos na Ásia-Pacífico até 2032?
O setor tem previsão de atingir 102,85 bilhões de USD até 2032, crescendo a um CAGR de 6,60% de 2027 a 2032.
Qual tipo de armazém tem a maior participação na Ásia-Pacífico?
Os armazéns privados lideram com 32,00% da receita em 2026, pois os grandes ocupantes precisam de espaço dedicado e configurável.
Qual formato de armazém está crescendo mais rapidamente na região?
Os armazéns de pequeno porte têm projeção de crescimento a um CAGR de 9,10% até 2032, à medida que as necessidades de logística de última milha e atendimento de pedidos urbano aumentam.
Por que a capacidade de armazéns refrigerados está se expandindo na Ásia-Pacífico?
O espaço refrigerado tem previsão de crescimento a um CAGR de 7,50% porque as cadeias de suprimentos farmacêuticas, de biológicos, de alimentos e de comércio eletrônico de produtos frescos precisam de armazenagem controlada.
Qual país crescerá mais rapidamente até 2032?
A Índia tem previsão de crescimento a um CAGR de 9,40% até 2032, sustentada por reformas logísticas, investimento manufatureiro e desenvolvimento de armazéns modernos.
Quais características os inquilinos buscam em novas instalações de armazém?
Os inquilinos buscam cada vez mais energia confiável, alta resistência de piso, acesso de carga adequado, compatibilidade com automação e controle de temperatura quando necessário.