
Taille et part du marché immobilier logistique en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 70.09 Milliards de dollars |
| Taille du Marché (2027) | 74.72 Milliards de dollars |
| Taille du Marché (2032) | 102.85 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.60 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché immobilier logistique en Asie-Pacifique par Mordor Intelligence
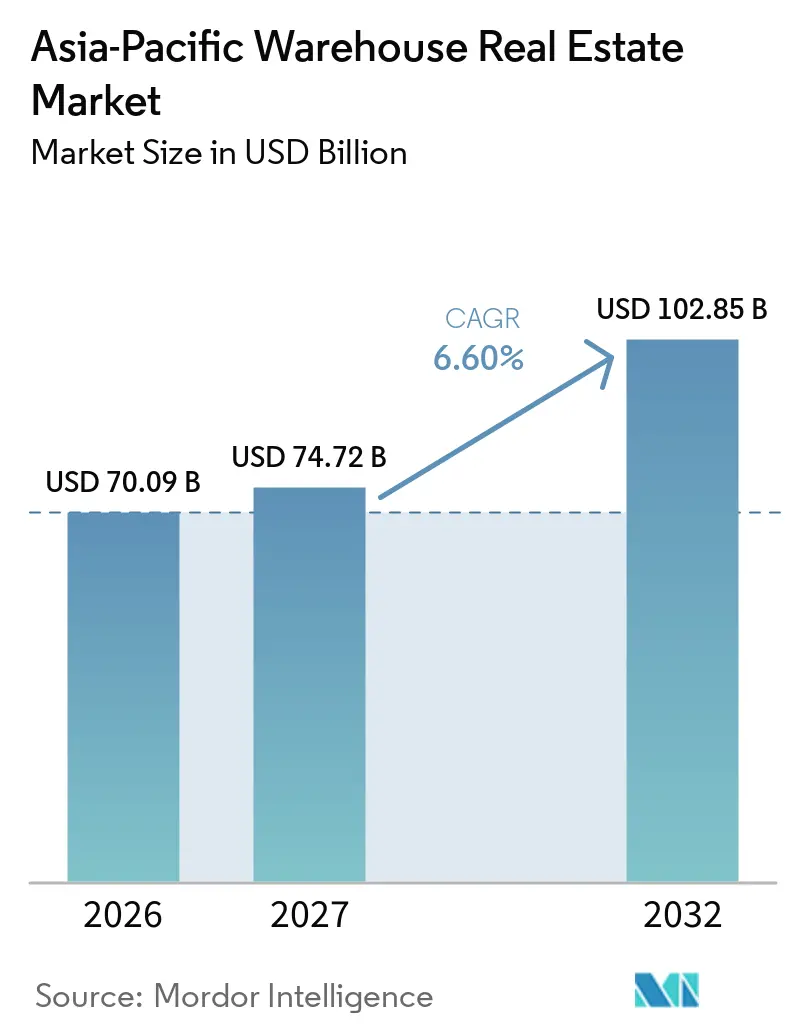
La taille du marché immobilier logistique en Asie-Pacifique devrait passer de 70,09 milliards USD en 2026 et 74,72 milliards USD en 2027 à 102,85 milliards USD d'ici 2032, enregistrant un CAGR de 6,60 % entre 2027 et 2032.
Le marché immobilier logistique en Asie-Pacifique dépasse la phase de surabondance de l'offre observée jusqu'en 2025, à mesure que les nouvelles capacités sont absorbées et que les pipelines de développement se resserrent en Australie, au Japon et à Singapour. Les locataires concentrent leurs portefeuilles dans des installations mieux situées et renouvellent leurs baux pour des espaces modernes, ce qui réduit la vacance effective dans les zones urbaines centrales. Les prestataires logistiques tiers et les opérateurs du commerce électronique continuent de soutenir la demande locative, tandis que les fabricants accordent davantage de valeur aux installations pouvant prendre en charge l'automatisation. Les investissements manufacturiers dans le cadre de la stratégie Chine-plus-un élargissent la base de demande adressable en Inde et en Asie du Sud-Est. Le marché immobilier logistique en Asie-Pacifique fait également face à des conditions inégales, car l'excédent d'offre dans certaines villes chinoises et l'exposition aux devises en Asie du Sud-Est peuvent affecter les rendements des investisseurs.
Points clés du rapport
- Par type, les entrepôts privés détenaient 32,00 % de la part du marché immobilier logistique en Asie-Pacifique en 2026, tandis que les autres types d'entrepôts devraient croître à un CAGR de 8,10 % jusqu'en 2032.
- Par contrôle de température, les entrepôts généraux représentaient 61,00 % de la taille du marché immobilier logistique en Asie-Pacifique en 2026, tandis que les entrepôts réfrigérés devraient se développer à un CAGR de 7,50 % jusqu'en 2032.
- Par catégorie, les entrepôts de Classe A détenaient 48,00 % de la part du marché immobilier logistique en Asie-Pacifique en 2026, tandis que les entrepôts de Classe A devraient croître à un CAGR de 9,20 % jusqu'en 2032.
- Par taille d'entrepôt, les entrepôts à grande échelle détenaient 36,00 % de la taille du marché immobilier logistique en Asie-Pacifique en 2026, tandis que les entrepôts à petite échelle devraient croître à un CAGR de 9,10 % jusqu'en 2032.
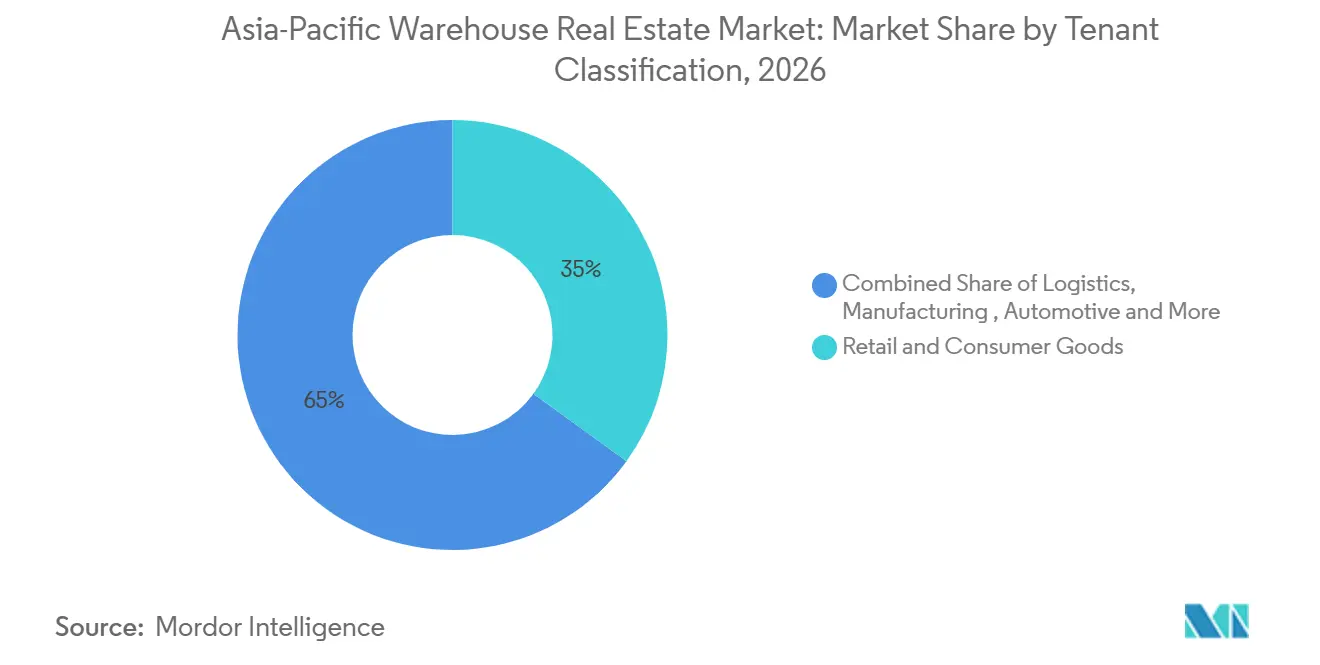
- Par classification des locataires, le commerce de détail et les biens de consommation représentaient 35,00 % de la taille du marché immobilier logistique en Asie-Pacifique en 2026, tandis que les produits pharmaceutiques et la santé devraient croître à un CAGR de 8,70 % jusqu'en 2032.
- Par géographie, la Chine détenait 34,00 % de la taille du marché immobilier logistique en Asie-Pacifique en 2026, tandis que l'Inde devrait se développer à un CAGR de 9,40 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de l'exécution des commandes via le commerce électronique | +2.0% | Asie-Pacifique, notamment la Chine, l'Inde, la Corée du Sud et l'Asie du Sud-Est | Court terme (≤ 2 ans) |
| Diversification de la fabrication dans le cadre de la stratégie Chine-plus-un | +1.2% | Vietnam, Indonésie, Inde, Malaisie et Thaïlande | Moyen terme (2-4 ans) |
| Politique nationale de logistique de l'Inde | +0.9% | Inde, notamment Chennai, Bengaluru, Delhi-RCN et Mumbai | Moyen terme (2-4 ans) |
| Logistique urbaine de proximité et du dernier kilomètre | +0.8% | Inde, Corée du Sud, Australie, Japon et centres urbains d'Asie du Sud-Est | Court terme (≤ 2 ans) |
| Automatisation, robotique et installations à hautes spécifications | +0.7% | Japon, Corée du Sud, Australie, Singapour et principales villes chinoises | Moyen terme (2-4 ans) |
| Investissement dans la chaîne du froid pour les produits pharmaceutiques, alimentaires et biologiques | +0.6% | Japon, Inde, Corée du Sud, Malaisie, Singapour et Thaïlande | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'exécution des commandes via le commerce mobile et le commerce électronique
Le commerce électronique est devenu une source centrale de demande locative pour le marché immobilier logistique en Asie-Pacifique. Les opérateurs de commerce rapide en Inde utilisent de petites installations situées dans des zones résidentielles pour soutenir des délais de livraison courts. Ces emplacements nécessitent des agencements, des capacités électriques, des accès de chargement et des résistances de plancher différents de ceux des entrepôts conventionnels. Les locataires plus importants du commerce électronique et de la logistique tierce recherchent également des installations capables de traiter des volumes de commandes plus élevés et de prendre en charge l'automatisation. Cela creuse l'écart entre les propriétés modernes et les stocks plus anciens qui ne peuvent pas être facilement modernisés. Il en résulte une préférence plus marquée pour les emplacements pouvant répondre à une demande urbaine dense tout en satisfaisant aux exigences opérationnelles.
Diversification de la fabrication dans le cadre de la stratégie Chine-plus-un et de la chaîne d'approvisionnement
La diversification manufacturière crée une demande d'espaces de stockage modernes et d'espaces industriels légers en Asie du Sud-Est et en Inde. Dans le Grand Jakarta, le taux d'occupation des entrepôts logistiques modernes a atteint 90 % au premier trimestre 2025, soutenu par des fabricants chinois entrant dans la chaîne d'approvisionnement des véhicules électriques. Ces entreprises ont d'abord recherché des usines prêtes à louer, puis se sont tournées vers des espaces d'entrepôt adaptés lorsque les stocks disponibles étaient limités. La Malaisie connaît un schéma comparable à Penang, où les investissements dans l'électronique et l'électricité, les instruments médicaux et l'ingénierie de précision soutiennent la demande de parcs industriels. La vague actuelle favorise les installations construites sur mesure et les formats hybrides combinant stockage et fabrication légère. Ces formats peuvent soutenir des durées de bail plus longues et nécessitent davantage de capital de la part des propriétaires et des occupants.
Politique nationale de logistique de l'Inde et entreposage organisé
La Politique nationale de logistique de l'Inde contribue à orienter la demande d'entrepôts vers des installations plus organisées. En août 2025, la Plateforme d'interface logistique unifiée avait facilité plus de 160 crore de transactions numériques sur plus de 30 systèmes connectés et suivi plus de 75 millions de conteneurs d'exportation-importation dans 101 dépôts de conteneurs intérieurs[1]. Le cadre politique réduit les frictions dans les processus logistiques et soutient le développement d'entrepôts en zone vierge. La demande s'oriente de plus en plus vers des installations modernes plutôt que vers des stocks anciens et non organisés. Cela est important car les locataires ont besoin de bâtiments de meilleure qualité pour la visibilité des stocks, l'automatisation et des opérations fiables. Le marché immobilier logistique en Asie-Pacifique en bénéficie à mesure que l'Inde développe un pipeline plus large d'actifs logistiques de qualité investissement.
Logistique urbaine de proximité, petites baies et dernier kilomètre
La demande de remplissage urbain élargit le rôle des petites installations dans le marché immobilier logistique en Asie-Pacifique. En Inde, les plateformes de commerce rapide convertissent de plus petits locaux commerciaux en centres d'exécution des commandes qui desservent généralement un rayon de livraison de 2 km à 3 km. Les emplacements logistiques en centre-ville au Japon restent également contraints car les grandes installations à rampe ne peuvent pas couvrir les mêmes corridors de livraison. L'Autorité de réaménagement urbain et l'Autorité des transports terrestres de Singapour ont publié des directives pour les infrastructures de livraison du dernier kilomètre dans les développements à usage mixte en 2026[2]. Cela reflète une évolution plus large dans laquelle l'espace logistique est pris en compte lors de la planification urbaine. Les actifs à petites baies dans des emplacements centraux peuvent donc servir des locataires qui ne peuvent pas s'appuyer uniquement sur des centres de distribution en périphérie.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Surabondance dans les villes chinoises de deuxième et troisième rang | -0.8% | Chine, notamment les villes de deuxième et troisième rang, la Grande Baie, Pékin et Shanghai | Court terme (≤ 2 ans) |
| Volatilité des devises et coûts de financement plus élevés | -0.5% | Indonésie, Vietnam, Inde et Asie du Sud-Est | Moyen terme (2-4 ans) |
| Rareté des terrains et longueur des procédures d'approbation des infrastructures | -0.4% | Mumbai, Jakarta, Séoul, Sydney et Singapour | Long terme (≥ 4 ans) |
| Fiabilité de l'alimentation électrique et coûts d'intégration technologique | -0.3% | Villes de deuxième rang en Inde, Indonésie, Vietnam et Philippines | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Surabondance et vacance dans les villes chinoises de deuxième et troisième rang
L'excédent d'offre dans certaines parties de la Chine reste un frein important pour le marché immobilier logistique en Asie-Pacifique. De nouvelles capacités ont été ajoutées plus rapidement que l'absorption nette dans plusieurs villes de deuxième et troisième rang au cours du cycle de développement précédent. Cela a exercé une pression sur les loyers et réduit la capacité des propriétaires à trouver rapidement des locataires. Le problème est plus structurel là où l'activité manufacturière s'est déplacée vers l'Asie du Sud-Est et l'Inde. La nouvelle offre non liée, à hautes spécifications, devrait ralentir, ce qui pourrait aider le marché à se rééquilibrer avec le temps. Cependant, la reprise variera selon les villes et dépendra de la demande locale, des stocks disponibles et du rythme des nouvelles constructions.
Volatilité des devises et coûts de financement local plus élevés
Les mouvements de devises et les coûts de financement peuvent retarder les décisions de location et de développement dans les pays à forte croissance. Les investisseurs qui déclarent leurs rendements en USD peuvent voir les gains locatifs locaux réduits lorsque les devises s'affaiblissent par rapport au USD. UOB a identifié des taux d'intérêt plus élevés et des coûts d'approvisionnement croissants comme des défis importants de gestion de la chaîne d'approvisionnement pour les entreprises d'Asie du Sud-Est[3]. Les locataires peuvent réagir en louant des espaces par phases plutôt qu'en s'engageant sur des besoins plus importants et à plus long terme en une seule fois. Cela peut ralentir la conversion de l'intérêt locatif en contrats signés. Cela augmente également la valeur des programmes de développement flexibles et du déploiement de capital par phases.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
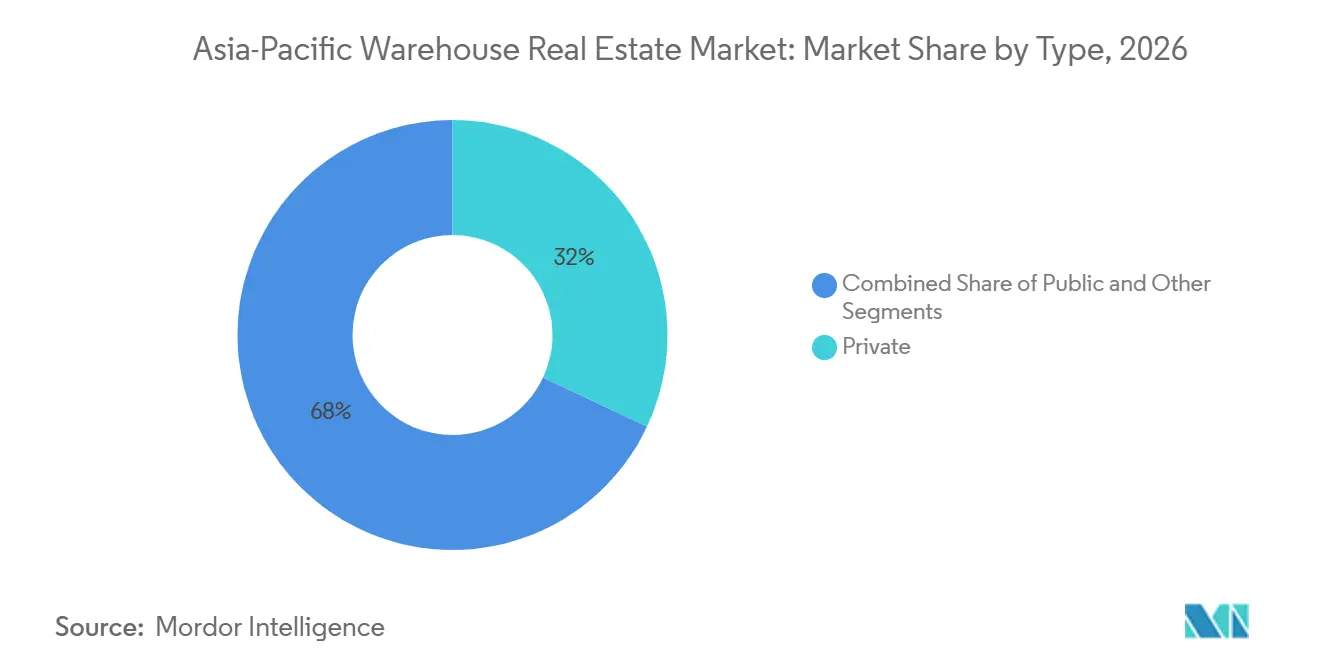
les entrepôts privés occupent la position dominante tandis que les autres formats croissent plus rapidementLes entrepôts privés détenaient 32,00 % du marché immobilier logistique en Asie-Pacifique en 2026. Les grandes entreprises utilisent des installations dédiées lorsqu'elles ont besoin de contrôler la conception du bâtiment, les équipements et les processus opérationnels quotidiens. Ces installations peuvent soutenir des chaînes d'approvisionnement propriétaires et des systèmes d'automatisation sur mesure. Elles sont particulièrement pertinentes pour les fabricants, les détaillants et les grands distributeurs qui ont besoin d'une capacité stable. Le modèle privé permet également aux locataires d'aligner les spécifications de plancher, l'alimentation électrique et les zones de chargement avec leurs propres équipements. C'est pourquoi les installations dédiées restent importantes même si les plateformes logistiques multi-locataires continuent de se développer.
Les autres types d'entrepôts devraient croître à un CAGR de 8,10 % jusqu'en 2032. Cette catégorie comprend les entrepôts sous douane, les réserves stratégiques gouvernementales et les installations en zone franche. Le commerce électronique transfrontalier soutient la demande d'espaces sous douane car il peut différer les droits d'importation et raccourcir les délais de livraison. Les entrepôts publics conservent un rôle pour les prestataires logistiques tiers et les petites entreprises de commerce électronique qui ont besoin de flexibilité. La distinction entre installations publiques et privées devient moins nette à mesure que les promoteurs construisent des propriétés mono-locataires construites sur mesure détenues par des fonds d'investissement. Le secteur immobilier logistique en Asie-Pacifique soutient donc un plus large éventail de modalités de propriété et d'exploitation.

Par contrôle de température :
les entrepôts généraux dominent tandis que les espaces réfrigérés progressentLes entrepôts généraux représentaient 61,00 % de la taille du marché immobilier logistique en Asie-Pacifique en 2026. Leur importance reflète la large demande provenant du commerce de détail, de la fabrication, du commerce électronique et des activités de distribution standard. Ces installations restent le fondement des réseaux logistiques car elles servent de nombreuses catégories de produits. Les détaillants les utilisent pour le positionnement des stocks, tandis que les fabricants les utilisent pour les composants et les produits finis. Les prestataires logistiques tiers s'appuient également sur la capacité des entrepôts généraux pour servir plusieurs clients. Le segment restera essentiel même si les installations spécialisées captent davantage d'investissements.
Les entrepôts réfrigérés devraient croître à un CAGR de 7,50 % jusqu'en 2032. Les entreprises pharmaceutiques ont besoin d'un stockage multi-températures pour les produits biologiques, les thérapies cellulaires et géniques, et d'autres produits sensibles. La distribution alimentaire et épicière nécessite également un stockage frigorifique fiable à mesure que le commerce électronique de produits frais et le commerce rapide se développent. DHL Group a engagé des capitaux dans la logistique de santé en Asie-Pacifique jusqu'en 2030, notamment de nouveaux centres pharmaceutiques certifiés et une capacité de chaîne du froid élargie. Ces installations nécessitent des zones de température contrôlée, des systèmes de surveillance et des procédures opérationnelles que les entrepôts conventionnels ne fournissent pas. Cela élève la barrière à l'entrée pour les promoteurs et favorise les actifs conçus dès le départ pour le stockage réglementé.
Par catégorie :
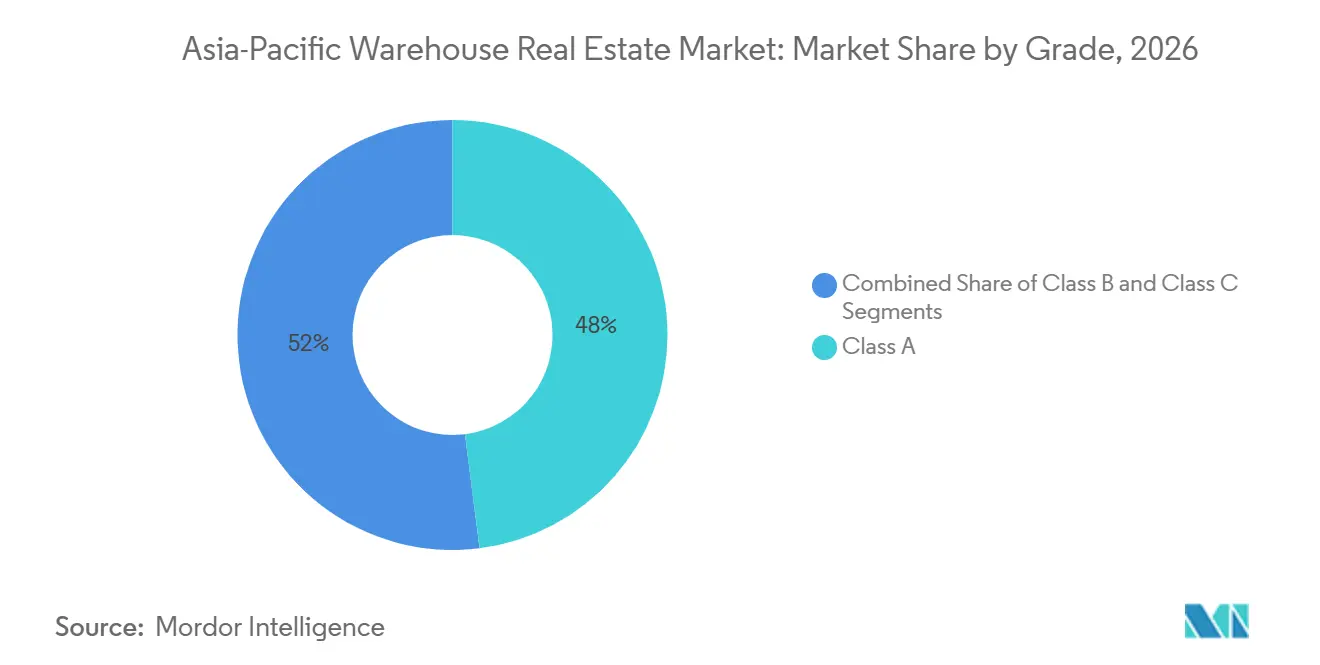
les entrepôts de Classe A établissent la norme pour la demande logistique moderneLes entrepôts de Classe A détenaient 48,00 % du marché immobilier logistique en Asie-Pacifique en 2026. Ces installations offrent des hauteurs libres élevées, des charges de plancher plus importantes, des zones de chargement modernes et une infrastructure électrique plus fiable. Les occupants utilisent ces caractéristiques pour installer l'automatisation et améliorer le débit. Le segment bénéficie également de la demande de conceptions de bâtiments économes en énergie et de meilleurs standards opérationnels. Les actifs de Classe A sont généralement concentrés dans les corridors logistiques établis et les marchés des villes passerelles. Leur position dominante montre que de nombreux occupants institutionnels considèrent désormais les spécifications modernes comme une exigence de base.
La Classe A est également la catégorie à la croissance la plus rapide, avec un CAGR prévu de 9,20 % jusqu'en 2032. Les installations de Classe B restent pertinentes là où l'offre moderne est limitée ou la sensibilité aux coûts est élevée. Les propriétés de Classe C subissent une pression plus forte là où les agencements anciens ne peuvent pas accueillir l'automatisation, les besoins élevés en énergie ou les exigences de conformité. Dans les villes passerelles, les prix élevés des terrains rendent plus difficile la justification d'un développement à spécifications inférieures sur des sites bien situés. Le rapport de l'exercice 2026 de Goodman Group décrit le co-développement de centres logistiques et de centres de données au Japon, à Hong Kong et en Australie, reflétant une évolution vers des sites plus gourmands en énergie. Le secteur immobilier logistique en Asie-Pacifique connaît donc une séparation plus large entre les propriétés premium modernes et les stocks secondaires vieillissants.
Par taille d'entrepôt :
les grandes installations dominent la base tandis que les petits formats se développent le plus rapidementLes entrepôts à grande échelle détenaient 36,00 % du marché immobilier logistique en Asie-Pacifique en 2026. Ces propriétés soutiennent les centres de distribution nationaux, les centres d'exécution des commandes du commerce électronique et les besoins de stockage manufacturier à grande échelle. Leur taille peut réduire l'intensité de gestion par mètre carré et accueillir des engagements de bail à long terme. Les investisseurs institutionnels valorisent également les grandes installations où les locataires ont de solides profils de crédit et des opérations bien établies. Les espaces modernes à grand format restent importants dans les corridors logistiques régionaux avec accès aux autoroutes et vastes bassins de main-d'œuvre. Ils continueront d'ancrer les volumes de location dans toute la région.
Les entrepôts à petite échelle devraient se développer à un CAGR de 9,10 % jusqu'en 2032. Ces installations sont utilisées pour la logistique du dernier kilomètre, les dark stores, les points de distribution pharmaceutique et les réseaux de livraison urbaine dense. Les bâtiments de taille moyenne servent la distribution régionale et la distribution alimentaire, mais font face à la concurrence des grands centres et des petits sites urbains. La croissance la plus rapide se produit là où les locataires ont besoin d'un accès proche des consommateurs et ne peuvent pas desservir efficacement la zone depuis un centre de distribution éloigné. Le zonage, la disponibilité des terrains et les opportunités de conversion de bâtiments façonneront la réponse de l'offre. Les promoteurs disposant de réserves foncières urbaines à Mumbai, Delhi-RCN et Bengaluru pourraient avoir un avantage dans cette partie du marché immobilier logistique en Asie-Pacifique.
Par classification des locataires :
le commerce de détail domine la demande actuelle tandis que la santé connaît la croissance la plus rapideLes occupants du commerce de détail et des biens de consommation détenaient 35,00 % du marché immobilier logistique en Asie-Pacifique en 2026. Les modèles d'inventaire omnicanal obligent les entreprises à positionner les stocks sur plusieurs emplacements plutôt que de s'appuyer uniquement sur des centres de distribution centralisés. Les locataires de l'alimentation et des boissons ajoutent une demande d'espaces à grand format et à température contrôlée. Les utilisateurs manufacturiers restent importants dans les chaînes d'approvisionnement de l'automobile, de l'électronique et de la chimie. Ces locataires sont appréciés des propriétaires car leurs besoins opérationnels peuvent soutenir des engagements plus longs. L'importance actuelle du commerce de détail reflète la place continue de la distribution aux consommateurs en Asie-Pacifique.
Les produits pharmaceutiques et la santé devraient croître à un CAGR de 8,70 % jusqu'en 2032. Les locataires du secteur de la santé ont besoin d'espaces réglementés, d'opérateurs qualifiés et de performances de température constantes. Les prestataires logistiques tiers opèrent souvent entre les expéditeurs pharmaceutiques et les propriétaires, mais les exigences de qualité sont fixées par le client de santé sous-jacent. DHL Global Forwarding a ouvert une installation de chaîne du froid doublement certifiée en Malaisie en août 2025 pour un stockage entre 15 °C et 25 °C et entre 2 °C et 8 °C. Ces exigences peuvent soutenir des baux plus longs et des loyers effectifs plus élevés dans les installations adaptées. Le marché immobilier logistique en Asie-Pacifique attire donc davantage de capitaux vers des bâtiments combinant capacité de chaîne du froid et solides processus de conformité.
Analyse géographique
La Chine détenait 34,00 % de la part du marché immobilier logistique en Asie-Pacifique en 2026, reflétant l'ampleur de sa base logistique. Les conditions varient fortement selon les emplacements, la pression de l'offre dans certains marchés principaux et secondaires affectant les loyers et la vacance. Le cycle de construction précédent a ajouté une grande quantité de capacité moderne, et l'absorption n'a pas été uniforme. Les villes de l'ouest et du centre pourraient se stabiliser plus tôt là où la relocalisation manufacturière et le commerce intérieur soutiennent la demande. La Chine restera le plus grand marché en volume de la région en raison de son empreinte manufacturière, de sa consommation intérieure et de son infrastructure de distribution. Pourtant, les investisseurs sont susceptibles de distinguer plus soigneusement entre les zones à offre contrainte et les emplacements avec une surcapacité persistante.
L'Inde devrait croître à un CAGR de 9,40 % jusqu'en 2032, le taux le plus rapide parmi les marchés géographiques couverts. La taille du marché immobilier logistique en Asie-Pacifique en Inde est soutenue par les réformes de la politique logistique, la croissance du commerce électronique, les investissements manufacturiers et l'utilisation plus large d'installations de Grade A organisées. Prologis, Inc. s'est engagé à investir environ 1 milliard USD sur 5 à 7 ans pour des parcs logistiques de Grade A à Bengaluru, Chennai, Mumbai, Delhi et Pune. Le Japon continue d'avoir besoin d'espaces logistiques modernes en raison de la demande du commerce électronique et des pénuries dans les villes régionales. Les marchés de Sydney et Brisbane en Australie sont bien positionnés pour bénéficier du resserrement du pipeline de développement. La Corée du Sud attire également l'intérêt pour les installations logistiques sèches pouvant soutenir les chaînes d'approvisionnement technologiques et les opérations d'exécution avancées.
L'Asie du Sud-Est représente une partie importante de l'opportunité régionale plus large à mesure que la diversification manufacturière se poursuit. Le corridor de Penang en Malaisie se développe comme un emplacement logistique industriel orienté vers la technologie avec une offre foncière planifiée près de l'aéroport international de Bayan Lepas. Le Vietnam reçoit également de nouvelles offres à mesure que sa base d'occupants mûrit. Singapour reste importante pour la logistique à haute valeur ajoutée et à technologie avancée ainsi que pour la gestion des investissements. Dans l'ensemble du marché immobilier logistique en Asie-Pacifique, la performance géographique dépendra de l'équilibre entre les nouvelles constructions, l'activité manufacturière, la demande des consommateurs et la livraison des infrastructures.
Paysage concurrentiel
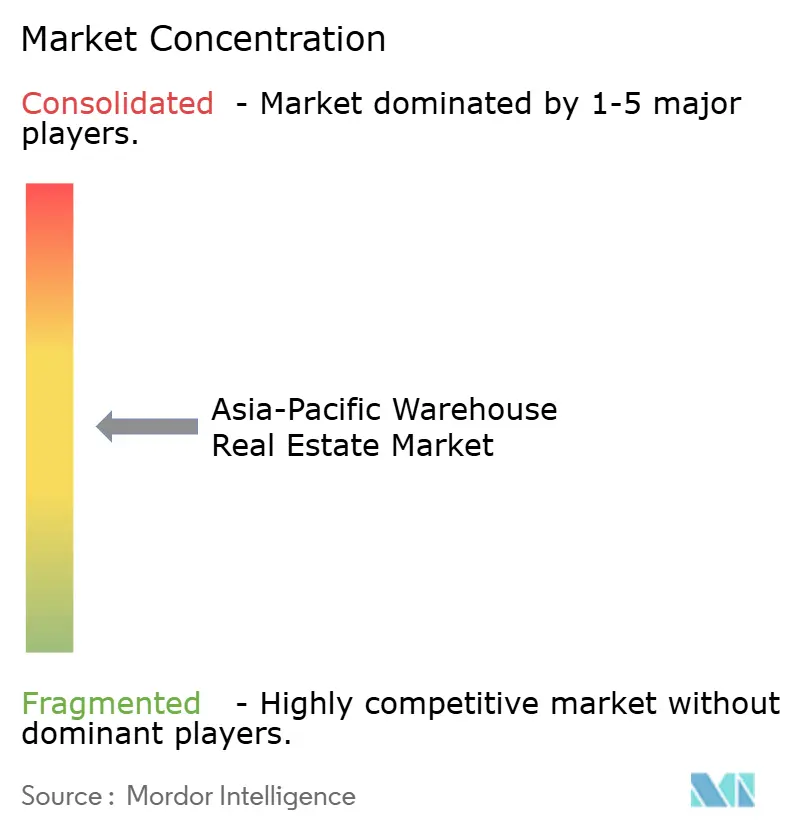
Le marché immobilier logistique en Asie-Pacifique est modérément concentré parmi les propriétaires de plateformes régionales, mais reste fragmenté dans les villes et pays individuels. ESR Group, GLP, Goodman Group, Mapletree Investments et CapitaLand Investment opèrent sur plusieurs marchés d'Asie-Pacifique via des plateformes de développement et de gestion de fonds. Leurs avantages comprennent l'accès au capital institutionnel, des équipes de développement locales et des relations avec de grands occupants. ESR a achevé l'intégration complète de LOGOS, créant une plateforme combinée avec 156 milliards USD d'actifs sous gestion et un carnet de développement de 14 milliards USD. Cette échelle donne aux grandes plateformes un avantage lorsqu'elles doivent financer des projets multi-marchés. Les promoteurs locaux conservent néanmoins un rôle important sur les marchés où la recherche de terrains et la connaissance opérationnelle spécifique à la ville sont primordiales.
La concurrence se concentre de plus en plus sur les spécifications modernes, les certifications de durabilité et la préparation à l'automatisation. Charter Hall Group et Mitsubishi Estate Asia ont formé une coentreprise en février 2026 pour développer un parc industriel et logistique de 40 000 mètres carrés à Laverton North à Melbourne, visant une certification 5 étoiles Green Star. Prologis, Inc. se développe en Inde via des parcs logistiques combinant des capacités de développement, de location, de conception, de financement et de gestion immobilière. Goodman Group relie également le développement logistique à l'activité des centres de données dans certains marchés d'Asie-Pacifique. Ces stratégies répondent aux occupants qui souhaitent des opérations fiables et moins d'interlocuteurs sur plusieurs emplacements. Elles rendent également plus difficile pour les petites entreprises de concurrencer uniquement sur la disponibilité des terrains ou le prix des loyers.
Les partenariats d'investissement constituent une autre caractéristique centrale de l'environnement concurrentiel. ESR a accueilli BNP Paribas Asset Management Alts et PGGM comme co-investisseurs dans son Centre de distribution ESR Yokohama Sachiura 3 en février 2026. CapitaLand Investment a acquis une participation minoritaire dans Ally Logistic Property en janvier 2026 pour développer des infrastructures logistiques intelligentes en Asie-Pacifique. Mitsui O.S.K. Lines a également investi dans l'installation automatisée OMEGA 1 à Singapour au sein d'un fonds logistique géré par CapitaLand en janvier 2026. Ces mouvements montrent comment les propriétaires de plateformes rassemblent du capital à long terme, de l'automatisation et une expertise opérationnelle. Le marché immobilier logistique en Asie-Pacifique offre de la place pour des promoteurs spécialisés dans les installations de remplissage urbain et de chaîne du froid pharmaceutique, mais les grandes plateformes restent mieux placées pour servir les grands clients régionaux.
Leaders du secteur immobilier logistique en Asie-Pacifique
-
Goodman Group
-
GLP Pte. Ltd.
-
ESR Group Limited
-
Mapletree Investments Pte Ltd
-
CapitaLand Investment Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché immobilier logistique en Asie-Pacifique Entreprises couvertes dans ce rapport
- Goodman Group
- GLP Pte. Ltd.
- ESR Group Limited
- Mapletree Investments Pte Ltd
- CapitaLand Investment Limited
- Frasers Property Limited
- Prologis, Inc.
- LOGOS Property Group
- Link Logistics Real Estate
- Dexus
- Charter Hall Group
- Centuria Capital Group
- Keppel Ltd.
- Mitsui Fudosan Co., Ltd.
- Panattoni Development Company, Inc.
- Blackstone Real Estate
- AIMS APAC REIT
- VGP NV
- Mitsui & Co., Ltd.
- DHL Supply Chain
Développements industriels récents dans Marché immobilier logistique en Asie-Pacifique
- Mars 2026 : Prologis, Inc. a commencé la construction du Prologis Park Redhills CPRR dans le nord de Chennai, un parc industriel et logistique de Grade A avec un potentiel de développement total de 1,1 million de pieds carrés. Le projet fait partie de l'engagement de développement plus large de Prologis, Inc. dans le Tamil Nadu, couvrant Hosur, Sriperumbudur et Redhills.
- Février 2026 : Charter Hall Group et Mitsubishi Estate Asia ont établi une coentreprise pour développer un parc industriel et logistique de 40 000 mètres carrés à Laverton North, Melbourne, comme première phase d'un développement plus large avec 175 000 mètres carrés de potentiel total. Le projet vise une certification 5 étoiles Green Star et la construction a commencé en janvier 2026.
- Février 2026 : ESR a accueilli BNP Paribas Asset Management Alts et PGGM comme co-investisseurs dans le Centre de distribution ESR Yokohama Sachiura 3, un campus logistique de 4 étages dépassant 165 000 mètres carrés au port de la ville de Yokohama. L'actif fait partie du campus logistique de 30 hectares d'ESR conçu pour des opérations de haute qualité et économes en énergie.
Périmètre du rapport sur le marché immobilier logistique en Asie-Pacifique
Aperçu de la segmentation
| Public |
| Privé |
| Autres |
| Entrepôt général |
| Entrepôt réfrigéré |
| Classe A |
| Classe B |
| Classe C |
| Entrepôts à petite échelle, moins de 50 000 pieds carrés |
| Entrepôts à moyenne échelle, 50 000-250 000 pieds carrés |
| Entrepôts à grande échelle, plus de 250 000 pieds carrés |
| Fabrication |
| Commerce de détail et biens de consommation |
| Alimentation et boissons |
| Produits pharmaceutiques et santé |
| Logistique |
| Autres utilisateurs finaux |
| Chine |
| Inde |
| Japon |
| Corée du Sud |
| Australie |
| Indonésie |
| Reste de l'Asie-Pacifique |
| Par type | Public |
| Privé | |
| Autres | |
| Par contrôle de température | Entrepôt général |
| Entrepôt réfrigéré | |
| Par catégorie | Classe A |
| Classe B | |
| Classe C | |
| Par taille d'entrepôt | Entrepôts à petite échelle, moins de 50 000 pieds carrés |
| Entrepôts à moyenne échelle, 50 000-250 000 pieds carrés | |
| Entrepôts à grande échelle, plus de 250 000 pieds carrés | |
| Par classification des locataires | Fabrication |
| Commerce de détail et biens de consommation | |
| Alimentation et boissons | |
| Produits pharmaceutiques et santé | |
| Logistique | |
| Autres utilisateurs finaux | |
| Par pays | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Reste de l'Asie-Pacifique |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché immobilier logistique en Asie-Pacifique d'ici 2032 ?
Le secteur devrait atteindre 102,85 milliards USD d'ici 2032, avec une croissance à un CAGR de 6,60 % de 2027 à 2032.
Quel type d'entrepôt détient la plus grande part en Asie-Pacifique ?
Les entrepôts privés sont en tête avec 32,00 % des revenus en 2026, car les grands occupants ont besoin d'espaces dédiés et configurables.
Quel format d'entrepôt connaît la croissance la plus rapide dans la région ?
Les entrepôts à petite échelle devraient croître à un CAGR de 9,10 % jusqu'en 2032, à mesure que les besoins en logistique du dernier kilomètre et en exécution urbaine augmentent.
Pourquoi la capacité des entrepôts réfrigérés se développe-t-elle en Asie-Pacifique ?
Les espaces réfrigérés devraient croître à un CAGR de 7,50 % car les chaînes d'approvisionnement pharmaceutiques, biologiques, alimentaires et de commerce électronique de produits frais ont besoin d'un stockage contrôlé.
Quel pays connaîtra la croissance la plus rapide jusqu'en 2032 ?
L'Inde devrait croître à un CAGR de 9,40 % jusqu'en 2032, soutenue par les réformes logistiques, les investissements manufacturiers et le développement d'entrepôts modernes.
Quelles caractéristiques les locataires recherchent-ils dans les nouvelles installations d'entrepôt ?
Les locataires recherchent de plus en plus une alimentation électrique fiable, une forte charge de plancher, un accès de chargement adapté, une compatibilité avec l'automatisation et un contrôle de température lorsque cela est nécessaire.