
Marktgröße und Marktanteil des Lagerimmobilienmarkts im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 70.09 Milliarden US-Dollar |
| Marktgröße (2027) | 74.72 Milliarden US-Dollar |
| Marktgröße (2032) | 102.85 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.60 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des Lagerimmobilienmarkts im asiatisch-pazifischen Raum von Mordor Intelligence
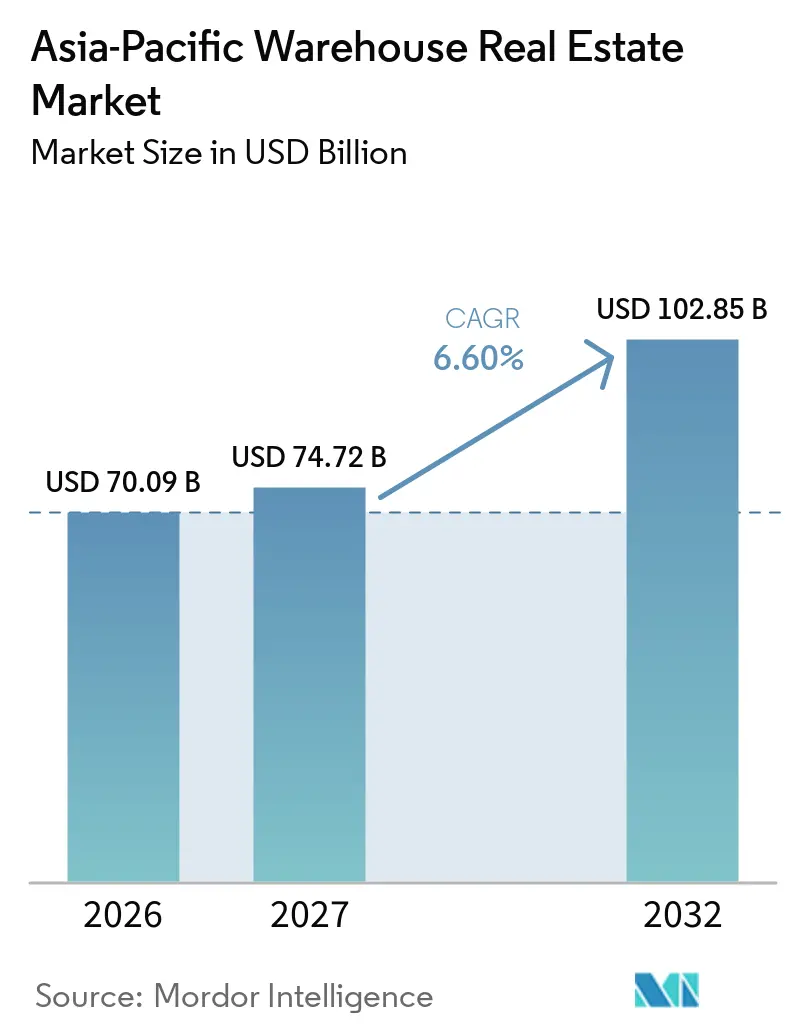
Die Marktgröße des Lagerimmobilienmarkts im asiatisch-pazifischen Raum soll von 70,09 Milliarden USD im Jahr 2026 und 74,72 Milliarden USD im Jahr 2027 auf 102,85 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 einen CAGR von 6,60 % verzeichnen.
Der Lagerimmobilienmarkt im asiatisch-pazifischen Raum bewegt sich über den bis 2025 beobachteten Angebotsüberhang hinaus, da neue Kapazitäten absorbiert werden und die Entwicklungspipelines in Australien, Japan und Singapur enger werden. Mieter konzentrieren ihre Portfolios auf besser gelegene Einrichtungen und verlängern Mietverträge für moderne Flächen, was die effektive Leerstandsquote in innerstädtischen Lagen senkt. Drittanbieter-Logistikdienstleister und E-Commerce-Betreiber stützen weiterhin die Mietnachfrage, während Hersteller Einrichtungen, die Automatisierung unterstützen können, einen höheren Stellenwert beimessen. Fertigungsinvestitionen im Rahmen der China-plus-eins-Strategie verbreitern die adressierbare Nachfragebasis in Indien und Südostasien. Der Lagerimmobilienmarkt im asiatisch-pazifischen Raum sieht sich zudem ungleichen Bedingungen gegenüber, da Angebotsüberschüsse in einigen chinesischen Städten und Währungsrisiken in Südostasien die Anlegerrenditen beeinflussen können.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielten private Lager im Jahr 2026 einen Anteil von 32,00 % am Lagerimmobilienmarkt im asiatisch-pazifischen Raum, während andere Lagertypen bis 2032 voraussichtlich mit einem CAGR von 8,10 % wachsen werden.
- Nach Temperaturkontrolle entfielen im Jahr 2026 61,00 % der Marktgröße des Lagerimmobilienmarkts im asiatisch-pazifischen Raum auf allgemeine Lager, während Kühllager bis 2032 voraussichtlich mit einem CAGR von 7,50 % expandieren werden.
- Nach Klasse hielten Klasse-A-Lager im Jahr 2026 einen Anteil von 48,00 % am Lagerimmobilienmarkt im asiatisch-pazifischen Raum, während Klasse-A-Lager bis 2032 voraussichtlich mit einem CAGR von 9,20 % wachsen werden.
- Nach Lagergröße hielten großmaßstäbliche Lager im Jahr 2026 einen Anteil von 36,00 % an der Marktgröße des Lagerimmobilienmarkts im asiatisch-pazifischen Raum, während kleinmaßstäbliche Lager bis 2032 voraussichtlich mit einem CAGR von 9,10 % wachsen werden.
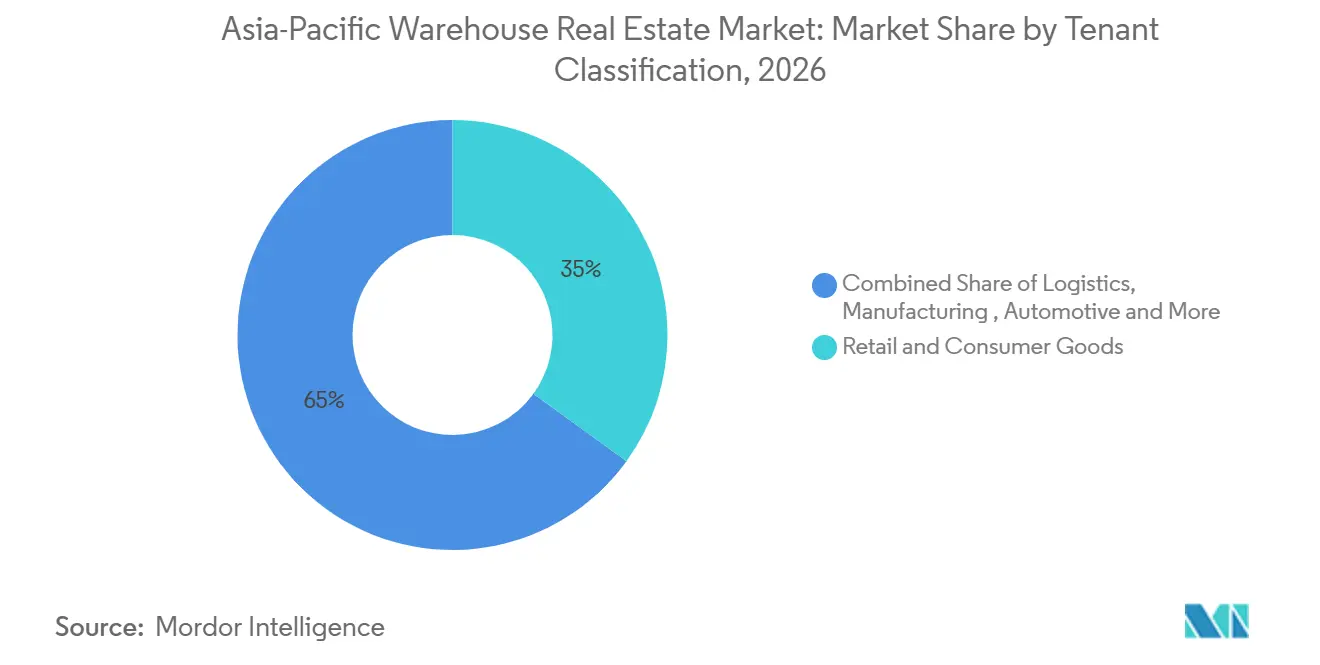
- Nach Mieterklassifizierung entfielen im Jahr 2026 35,00 % der Marktgröße des Lagerimmobilienmarkts im asiatisch-pazifischen Raum auf Einzelhandel und Konsumgüter, während Pharmazeutika und Gesundheitswesen bis 2032 voraussichtlich mit einem CAGR von 8,70 % wachsen werden.
- Nach Geografie hielt China im Jahr 2026 einen Anteil von 34,00 % an der Marktgröße des Lagerimmobilienmarkts im asiatisch-pazifischen Raum, während Indien bis 2032 voraussichtlich mit einem CAGR von 9,40 % expandieren wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der Auftragsabwicklung im E-Commerce | +2.0% | Asiatisch-pazifischer Raum, insbesondere China, Indien, Südkorea und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Fertigungsdiversifizierung im Rahmen der China-plus-eins-Strategie | +1.2% | Vietnam, Indonesien, Indien, Malaysia und Thailand | Mittelfristig (2–4 Jahre) |
| Nationale Logistikpolitik Indiens | +0.9% | Indien, einschließlich Chennai, Bengaluru, Delhi-NCR und Mumbai | Mittelfristig (2–4 Jahre) |
| Innerstädtische Nachverdichtung und Letzte-Meile-Logistik | +0.8% | Indien, Südkorea, Australien, Japan und Stadtzentren in Südostasien | Kurzfristig (≤ 2 Jahre) |
| Automatisierung, Robotik und hochwertige Einrichtungen | +0.7% | Japan, Südkorea, Australien, Singapur und wichtige chinesische Städte | Mittelfristig (2–4 Jahre) |
| Investitionen in die Kühlkette für Pharmazeutika, Lebensmittel und Biologika | +0.6% | Japan, Indien, Südkorea, Malaysia, Singapur und Thailand | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der Auftragsabwicklung im Mobile-Commerce und E-Commerce
Der E-Commerce ist zu einer zentralen Quelle der Mietnachfrage für den Lagerimmobilienmarkt im asiatisch-pazifischen Raum geworden. Quick-Commerce-Betreiber in Indien nutzen kleine Einrichtungen in Wohngebieten, um kurze Lieferzeiten zu unterstützen. Diese Standorte benötigen andere Grundrisse, Stromkapazitäten, Ladezugänge und Bodenbelastbarkeit als herkömmliche Lager. Größere E-Commerce- und Drittanbieter-Logistikmieter suchen ebenfalls nach Einrichtungen, die höhere Auftragsvolumina verarbeiten und Automatisierung unterstützen können. Dies vergrößert die Lücke zwischen modernen Immobilien und älterem Bestand, der nicht ohne Weiteres aufgerüstet werden kann. Das Ergebnis ist eine stärkere Präferenz für Standorte, die eine dichte städtische Nachfrage bedienen können und gleichzeitig die betrieblichen Anforderungen erfüllen.
Fertigungsdiversifizierung im Rahmen der China-plus-eins-Strategie und Diversifizierung der Lieferkette
Die Diversifizierung der Fertigung schafft Nachfrage nach modernen Lager- und Leichtindustrieflächen in ganz Südostasien und Indien. In Groß-Jakarta erreichte die Belegungsquote moderner Logistiklager im ersten Quartal 2025 90 %, unterstützt durch chinesische Hersteller, die in die Lieferkette für Elektrofahrzeuge eintreten. Diese Unternehmen suchten zunächst nach sofort mietbaren Fabrikhallen und wandten sich dann an angepasste Lagerflächen, wo geeigneter Bestand begrenzt war. In Malaysia ist in Penang ein vergleichbares Muster zu beobachten, wo Investitionen in Elektro- und Elektronik, Medizingeräte und Präzisionstechnik die Nachfrage nach Industrieparks stützen. Die aktuelle Welle begünstigt maßgeschneiderte Einrichtungen und hybride Formate aus Lagerung und Leichtfertigung. Diese Formate können längere Mietlaufzeiten unterstützen und erfordern mehr Kapital sowohl von Vermietern als auch von Mietern.
Nationale Logistikpolitik Indiens und organisiertes Lagerwesen
Indiens Nationale Logistikpolitik trägt dazu bei, die Lagernachfrage auf organisiertere Einrichtungen zu lenken. Bis August 2025 hatte die Unified Logistics Interface Platform mehr als 160 Crore digitale Transaktionen über mehr als 30 verbundene Systeme abgewickelt und mehr als 75 Millionen Export-Import-Container über 101 Inland Container Depots verfolgt[1]. Der politische Rahmen reduziert Reibungsverluste in Logistikprozessen und unterstützt die Entwicklung neuer Lager auf der grünen Wiese. Die Nachfrage richtet sich zunehmend auf moderne Einrichtungen statt auf älteren, unorganisierten Bestand. Dies ist von Bedeutung, da Mieter qualitativ hochwertigere Gebäude für Bestandstransparenz, Automatisierung und zuverlässigen Betrieb benötigen. Der Lagerimmobilienmarkt im asiatisch-pazifischen Raum profitiert, da Indien eine breitere Pipeline investitionswürdiger Logistikimmobilien entwickelt.
Innerstädtische Nachverdichtung, Kleinbuchten und Letzte-Meile-Logistik
Die Nachfrage nach innerstädtischer Nachverdichtung erweitert die Rolle kleiner Einrichtungen im Lagerimmobilienmarkt im asiatisch-pazifischen Raum. In Indien wandeln Quick-Commerce-Plattformen kleinere Gewerbeflächen in Abwicklungszentren um, die typischerweise einen Lieferradius von 2 km bis 3 km bedienen. Auch Japans innerstädtische Logistikstandorte bleiben knapp, da große Rampeneinrichtungen nicht dieselben Lieferkorridore abdecken können. Die Stadtentwicklungsbehörde und die Landverkehrsbehörde Singapurs haben 2026 Leitlinien für die Infrastruktur der Letzte-Meile-Lieferung in gemischt genutzten Entwicklungen herausgegeben[2]. Dies spiegelt einen breiteren Wandel wider, bei dem Logistikflächen bereits in der Stadtplanung berücksichtigt werden. Kleinbucht-Objekte in zentralen Lagen können daher Mieter bedienen, die sich nicht allein auf periphere Verteilzentren verlassen können.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Überangebot in chinesischen Städten der zweiten und dritten Reihe | -0.8% | China, einschließlich Städte der zweiten und dritten Reihe, der Greater Bay Area, Peking und Shanghai | Kurzfristig (≤ 2 Jahre) |
| Währungsvolatilität und höhere Finanzierungskosten | -0.5% | Indonesien, Vietnam, Indien und Südostasien | Mittelfristig (2–4 Jahre) |
| Landknappheit und langwierige Infrastrukturgenehmigungen | -0.4% | Mumbai, Jakarta, Seoul, Sydney und Singapur | Langfristig (≥ 4 Jahre) |
| Zuverlässigkeit der Stromversorgung und Kosten der Technologieintegration | -0.3% | Städte der zweiten Reihe in Indien, Indonesien, Vietnam und die Philippinen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Überangebot und Leerstand in chinesischen Städten der zweiten und dritten Reihe
Überkapazitäten in Teilen Chinas bleiben ein wesentliches Hemmnis für den Lagerimmobilienmarkt im asiatisch-pazifischen Raum. In mehreren Städten der zweiten und dritten Reihe wurde während des früheren Entwicklungszyklus neue Kapazität schneller hinzugefügt, als die Nettoabsorption erfolgte. Dies hat Druck auf die Mieten ausgeübt und die Fähigkeit der Vermieter verringert, schnell Mieter zu gewinnen. Das Problem ist struktureller Natur, wo Fertigungsaktivitäten nach Südostasien und Indien verlagert wurden. Es wird erwartet, dass das neue nicht-gebundene, hochwertige Angebot nachlässt, was dem Markt langfristig helfen könnte, sich zu bereinigen. Die Erholung wird jedoch je nach Stadt variieren und von der lokalen Nachfrage, dem verfügbaren Bestand und dem Tempo des Neubaus abhängen.
Währungsvolatilität und höhere lokale Finanzierungskosten
Währungsbewegungen und Finanzierungskosten können Miet- und Entwicklungsentscheidungen in schnell wachsenden Ländern verzögern. Anleger, die Renditen in USD ausweisen, können sehen, wie lokale Mietgewinne geschmälert werden, wenn Währungen gegenüber dem USD schwächen. UOB identifizierte höhere Zinssätze und steigende Versorgungskosten als erhebliche Herausforderungen im Lieferkettenmanagement für Unternehmen in ganz Südostasien[3]. Mieter können reagieren, indem sie Flächen phasenweise anmieten, anstatt sich sofort zu größeren, langfristigen Anforderungen zu verpflichten. Dies kann die Umwandlung von Mietinteresse in unterzeichnete Verträge verlangsamen. Es erhöht auch den Wert flexibler Entwicklungsprogramme und phasenweiser Kapitalbereitstellung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
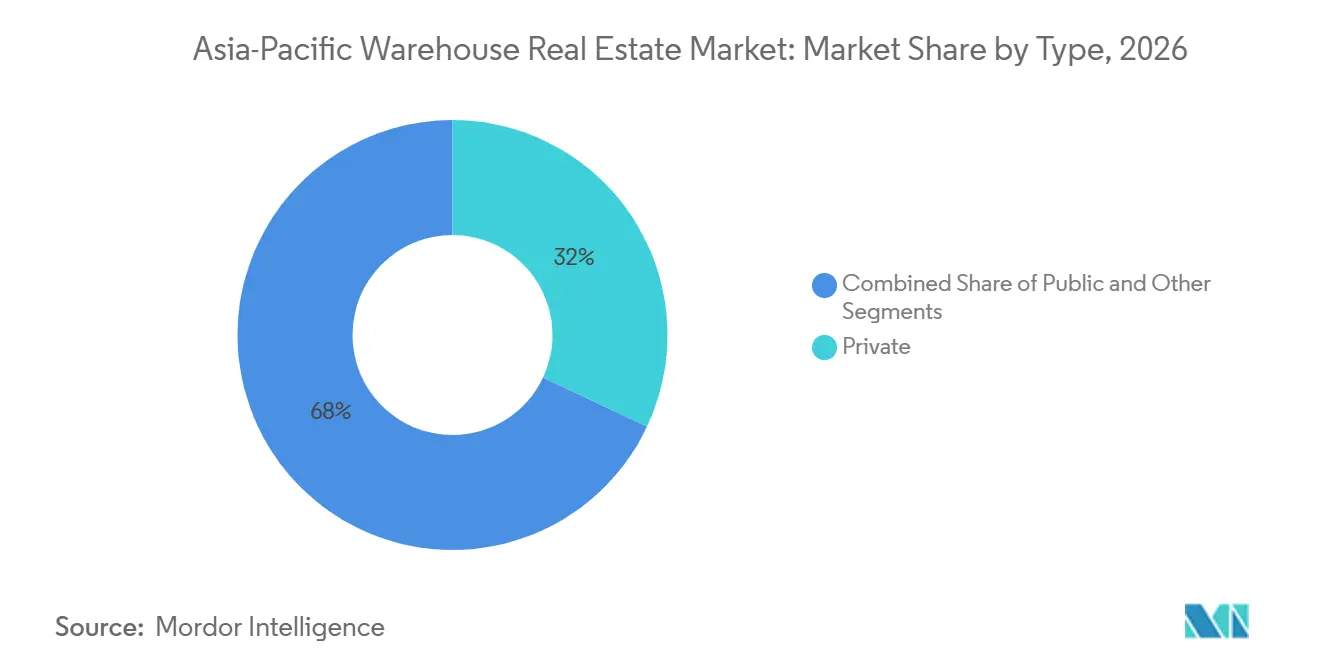
Private Lager halten die größte Position, während andere Formate schneller wachsenPrivate Lager hielten im Jahr 2026 einen Anteil von 32,00 % am Lagerimmobilienmarkt im asiatisch-pazifischen Raum. Große Unternehmen nutzen dedizierte Einrichtungen, wenn sie die Kontrolle über Gebäudedesign, Ausstattung und tägliche Betriebsprozesse benötigen. Diese Einrichtungen können proprietäre Lieferketten und maßgeschneiderte Automatisierungssysteme unterstützen. Sie sind besonders relevant für Hersteller, Einzelhändler und größere Distributoren, die stabile Kapazitäten benötigen. Das private Modell ermöglicht es Mietern auch, Bodenspezifikationen, Stromversorgung und Ladeflächen auf ihre eigene Ausstattung abzustimmen. Deshalb bleiben dedizierte Einrichtungen wichtig, auch wenn Multi-Mieter-Logistikplattformen weiter expandieren.
Andere Lagertypen sollen bis 2032 mit einem CAGR von 8,10 % wachsen. Diese Kategorie umfasst Zolllager, staatliche strategische Reserven und Einrichtungen in Freihandelszonen. Der grenzüberschreitende E-Commerce stützt die Nachfrage nach Zolllagerraum, da dieser Einfuhrzölle aufschieben und Lieferzeiten verkürzen kann. Öffentliche Lager behalten eine Rolle für Drittanbieter-Logistikdienstleister und kleinere E-Commerce-Unternehmen, die Flexibilität benötigen. Die Grenze zwischen öffentlichen und privaten Einrichtungen wird weniger deutlich, da Entwickler Einzelmieter-Einrichtungen nach Maß bauen, die im Besitz von Investmentfonds sind. Der Lagerimmobilienmarkt im asiatisch-pazifischen Raum unterstützt daher eine breitere Palette von Eigentums- und Betriebsvereinbarungen.

Nach Temperaturkontrolle:
Allgemeine Lager führen, während Kühlflächen aufholenAllgemeine Lager entfielen im Jahr 2026 auf 61,00 % der Marktgröße des Lagerimmobilienmarkts im asiatisch-pazifischen Raum. Ihr Umfang spiegelt die breite Nachfrage aus Einzelhandel, Fertigung, E-Commerce und Standard-Distributionsaktivitäten wider. Diese Einrichtungen bleiben das Fundament von Logistiknetzwerken, da sie viele Produktkategorien bedienen. Einzelhändler nutzen sie zur Bestandspositionierung, während Hersteller sie für Komponenten und Fertigwaren einsetzen. Drittanbieter-Logistikdienstleister verlassen sich ebenfalls auf allgemeine Lagerkapazitäten, um mehrere Kunden zu bedienen. Das Segment wird auch dann unverzichtbar bleiben, wenn spezialisierte Einrichtungen mehr Investitionen auf sich ziehen.
Kühllager sollen bis 2032 mit einem CAGR von 7,50 % wachsen. Pharmaunternehmen benötigen Mehrtemperaturspeicher für Biologika, Zell- und Gentherapien sowie andere empfindliche Produkte. Die Lebensmittel- und Lebensmittelverteilung erfordert ebenfalls zuverlässige Kühllagerung, da Frisch-E-Commerce und Quick Commerce expandieren. DHL Group hat bis 2030 Kapital für die Gesundheitslogistik im asiatisch-pazifischen Raum bereitgestellt, einschließlich neuer zertifizierter Pharma-Hubs und erweiterter Kühlkettenkapazitäten. Solche Einrichtungen benötigen kontrollierte Temperaturzonen, Überwachungssysteme und Betriebsverfahren, die herkömmliche Lager nicht bieten. Dies erhöht die Eintrittsbarriere für Entwickler und begünstigt Objekte, die von Anfang an für regulierte Lagerung konzipiert wurden.
Nach Klasse:
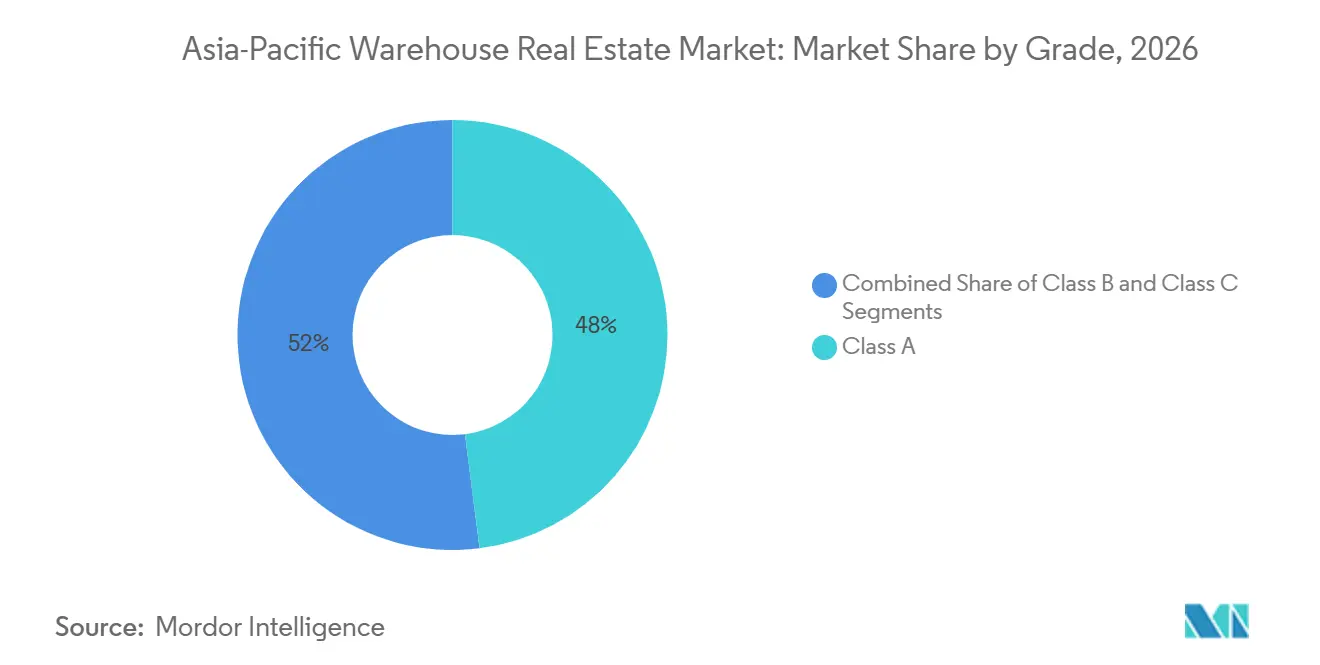
Klasse-A-Lager setzen den Standard für moderne LogistiknachfrageKlasse-A-Lager hielten im Jahr 2026 einen Anteil von 48,00 % am Lagerimmobilienmarkt im asiatisch-pazifischen Raum. Diese Einrichtungen bieten hohe lichte Höhen, stärkere Bodenbelastbarkeit, moderne Ladeflächen und eine zuverlässigere Strominfrastruktur. Nutzer setzen diese Merkmale ein, um Automatisierung zu installieren und den Durchsatz zu verbessern. Das Segment profitiert auch von der Nachfrage nach energieeffizienten Gebäudedesigns und besseren Betriebsstandards. Klasse-A-Objekte sind in der Regel in etablierten Logistikkorridoren und Gateway-Stadtmärkten konzentriert. Ihre führende Position zeigt, dass viele institutionelle Nutzer moderne Spezifikationen inzwischen als Mindestanforderung betrachten.
Klasse A ist auch die am schnellsten wachsende Klasse mit einem prognostizierten CAGR von 9,20 % bis 2032. Klasse-B-Einrichtungen bleiben relevant, wo modernes Angebot begrenzt oder die Kostensensitivität hoch ist. Klasse-C-Immobilien stehen unter größerem Druck, wo ältere Grundrisse keine Automatisierung, hohen Strombedarf oder Compliance-Anforderungen aufnehmen können. In Gateway-Städten machen höhere Grundstückspreise es schwieriger, eine Entwicklung mit niedrigeren Spezifikationen auf gut gelegenen Grundstücken zu rechtfertigen. Der Geschäftsjahresbericht 2026 von Goodman Group beschreibt die gemeinsame Entwicklung von Logistik- und Rechenzentren in Japan, Hongkong und Australien, was eine Bewegung hin zu stromintensiveren Standorten widerspiegelt. Der Lagerimmobilienmarkt im asiatisch-pazifischen Raum erlebt daher eine breitere Trennung zwischen modernen Premium-Immobilien und alterndem Sekundärbestand.
Nach Lagergröße:
Große Einrichtungen führen die Basis an, während kleine Formate am schnellsten expandierenGroßmaßstäbliche Lager hielten im Jahr 2026 einen Anteil von 36,00 % am Lagerimmobilienmarkt im asiatisch-pazifischen Raum. Diese Immobilien unterstützen nationale Verteilzentren, E-Commerce-Abwicklungszentren und große Fertigungslagerbedürfnisse. Ihr Umfang kann den Verwaltungsaufwand pro Quadratmeter reduzieren und langfristige Mietverpflichtungen aufnehmen. Institutionelle Anleger schätzen auch große Einrichtungen, bei denen Mieter über starke Bonitätsprofile verfügen und der Betrieb gut etabliert ist. Moderner großformatiger Raum bleibt in regionalen Logistikkorridoren mit Autobahnanbindung und großen Arbeitskräftepools wichtig. Er wird weiterhin die Mietvolumina in der gesamten Region verankern.
Kleinmaßstäbliche Lager sollen bis 2032 mit einem CAGR von 9,10 % expandieren. Diese Einrichtungen werden für Letzte-Meile-Logistik, Dark Stores, pharmazeutische Verteilpunkte und dichte städtische Liefernetzwerke genutzt. Mittelgroße Gebäude dienen der regionalen Verteilung und Lebensmittelverteilung, stehen aber im Wettbewerb mit größeren Hubs und kleineren Stadtstandorten. Das schnellste Wachstum findet dort statt, wo Mieter einen engen Zugang zu Verbrauchern benötigen und das Gebiet nicht effizient von einem entfernten Verteilzentrum aus bedienen können. Zonenplanung, Landverfügbarkeit und Möglichkeiten zur Gebäudeumnutzung werden die Angebotsreaktion prägen. Entwickler mit städtischen Grundstücksreserven in Mumbai, Delhi-NCR und Bengaluru könnten in diesem Teil des Lagerimmobilienmarkts im asiatisch-pazifischen Raum einen Vorteil haben.
Nach Mieterklassifizierung:
Einzelhandel führt die aktuelle Nachfrage an, während das Gesundheitswesen am schnellsten wächstEinzelhandels- und Konsumgüternutzer hielten im Jahr 2026 einen Anteil von 35,00 % am Lagerimmobilienmarkt im asiatisch-pazifischen Raum. Omnichannel-Bestandsmodelle erfordern, dass Unternehmen Bestände über mehrere Standorte verteilen, anstatt sich nur auf zentralisierte Verteilzentren zu verlassen. Lebensmittel- und Getränkemieter erhöhen die Nachfrage nach großformatigen und temperaturkontrollierten Flächen. Fertigungsnutzer bleiben in den Lieferketten für Automobil, Elektronik und Chemikalien wichtig. Diese Mieter werden von Vermietern geschätzt, da ihre Betriebsbedürfnisse längere Verpflichtungen unterstützen können. Der aktuelle Umfang des Einzelhandels spiegelt die anhaltende Bedeutung der Verbraucherverteilung im asiatisch-pazifischen Raum wider.
Pharmazeutika und Gesundheitswesen sollen bis 2032 mit einem CAGR von 8,70 % wachsen. Gesundheitsmieter benötigen regulierte Flächen, qualifizierte Betreiber und konsistente Temperaturleistung. Drittanbieter-Logistikdienstleister agieren oft zwischen pharmazeutischen Versendern und Vermietern, aber die Qualitätsanforderungen werden vom zugrunde liegenden Gesundheitskunden festgelegt. DHL Global Forwarding eröffnete im August 2025 in Malaysia eine dual-zertifizierte Kühlketteneinrichtung für die Lagerung bei 15 °C bis 25 °C und 2 °C bis 8 °C. Diese Anforderungen können längere Mietlaufzeiten und höhere effektive Mieten bei geeigneten Einrichtungen unterstützen. Der Lagerimmobilienmarkt im asiatisch-pazifischen Raum zieht daher mehr Kapital in Gebäude an, die Kühlkettenkapazitäten mit starken Compliance-Prozessen verbinden.
Geografische Analyse
China hielt im Jahr 2026 einen Anteil von 34,00 % am Lagerimmobilienmarkt im asiatisch-pazifischen Raum, was den Umfang seiner Logistikbasis widerspiegelt. Die Bedingungen unterscheiden sich je nach Standort erheblich, wobei Angebotsdruck in einigen Haupt- und Sekundärmärkten Mieten und Leerstand beeinflusst. Der frühere Bauzyklus hat eine große Menge moderner Kapazitäten hinzugefügt, und die Absorption war nicht einheitlich. West- und Zentralstädte könnten sich früher stabilisieren, wo Fertigungsverlagerungen und Binnenhandel die Nachfrage stützen. China wird der größte Volumenmarkt der Region bleiben, aufgrund seines Fertigungs-Fußabdrucks, des Inlandskonsums und der Verteilungsinfrastruktur. Dennoch werden Anleger wahrscheinlich sorgfältiger zwischen angebotsknappen Gebieten und Standorten mit anhaltender Überkapazität unterscheiden.
Indien soll bis 2032 mit einem CAGR von 9,40 % wachsen, der schnellsten Rate unter den abgedeckten geografischen Märkten. Die Marktgröße des Lagerimmobilienmarkts im asiatisch-pazifischen Raum in Indien wird durch Reformen der Logistikpolitik, E-Commerce-Wachstum, Fertigungsinvestitionen und die breitere Nutzung organisierter Klasse-A-Einrichtungen gestützt. Prologis hat sich zu rund 1 Milliarde USD über 5 bis 7 Jahre für Klasse-A-Logistikparks in Bengaluru, Chennai, Mumbai, Delhi und Pune verpflichtet. Japan benötigt weiterhin moderne Logistikflächen aufgrund der E-Commerce-Nachfrage und Engpässen in regionalen Städten. Die Märkte Sydney und Brisbane in Australien sind gut positioniert, um zu profitieren, wenn sich die Entwicklungspipeline verengt. Südkorea zieht ebenfalls Interesse an Trockenlogistikeinrichtungen an, die Technologielieferketten und fortschrittliche Abwicklungsoperationen unterstützen können.
Südostasien ist ein wichtiger Teil der breiteren regionalen Chance, da die Fertigungsdiversifizierung anhält. Malaysias Penang-Korridor entwickelt sich zu einem technologieorientierten Industrielogistikstandort mit geplantem Landangebot in der Nähe des Internationalen Flughafens Bayan Lepas. Vietnam erhält ebenfalls neues Angebot, da seine Mieterbasis reift. Singapur bleibt wichtig für hochwertige, technologiegestützte Logistik und Investmentmanagement. Im gesamten Lagerimmobilienmarkt im asiatisch-pazifischen Raum wird die geografische Leistung vom Gleichgewicht zwischen Neubau, Fertigungsaktivität, Verbrauchernachfrage und Infrastrukturbereitstellung abhängen.
Wettbewerbslandschaft
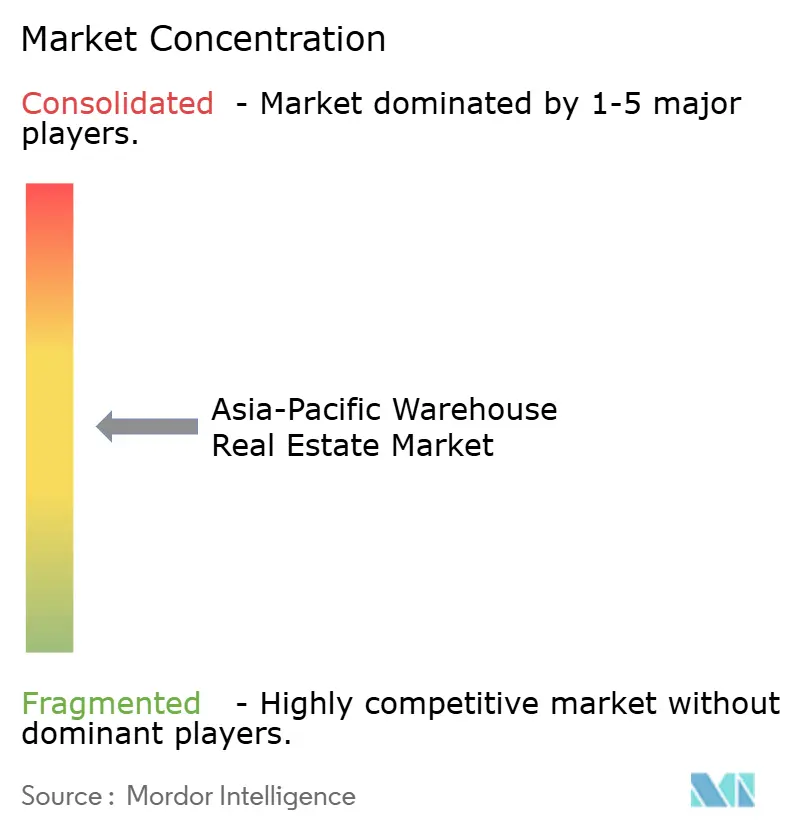
Der Lagerimmobilienmarkt im asiatisch-pazifischen Raum ist unter regionalen Plattformbetreibern mäßig konzentriert, bleibt aber über einzelne Städte und Länder hinweg fragmentiert. ESR Group, GLP, Goodman Group, Mapletree Investments und CapitaLand Investment sind über Entwicklungs- und Fondsmanagementplattformen in mehreren Märkten des asiatisch-pazifischen Raums tätig. Ihre Vorteile umfassen den Zugang zu institutionellem Kapital, lokale Entwicklungsteams und Beziehungen zu großen Nutzern. ESR schloss die vollständige Integration von LOGOS ab und schuf eine kombinierte Plattform mit 156 Milliarden USD an verwaltetem Vermögen und einem Entwicklungsportfolio von 14 Milliarden USD. Diese Größe verschafft größeren Plattformen einen Vorteil, wenn sie Multi-Markt-Projekte finanzieren müssen. Lokale Entwickler behalten eine wichtige Rolle in Märkten, wo Grundstücksbeschaffung und stadtspezifisches Betriebswissen am wichtigsten sind.
Der Wettbewerb konzentriert sich zunehmend auf moderne Spezifikationen, Nachhaltigkeitsnachweise und Automatisierungsbereitschaft. Charter Hall und Mitsubishi Estate Asia gründeten im Februar 2026 ein Gemeinschaftsunternehmen zur Entwicklung eines 40.000 Quadratmeter großen Industrie- und Logistikgeländes in Laverton North in Melbourne mit dem Ziel einer 5-Sterne-Green-Star-Bewertung. Prologis expandiert in Indien durch Logistikparks, die Entwicklungs-, Vermietungs-, Design-, Finanzierungs- und Immobilienverwaltungskapazitäten kombinieren. Goodman verknüpft auch Logistikentwicklung mit Rechenzentrumsaktivitäten in ausgewählten Märkten des asiatisch-pazifischen Raums. Diese Strategien reagieren auf Nutzer, die zuverlässigen Betrieb und weniger Vertragspartner über mehrere Standorte hinweg wünschen. Sie erschweren es auch kleineren Unternehmen, nur auf der Grundlage von Grundstücksverfügbarkeit oder Mietpreis zu konkurrieren.
Investitionspartnerschaften sind ein weiteres zentrales Merkmal des Wettbewerbsumfelds. ESR begrüßte BNP Paribas Asset Management Alts und PGGM im Februar 2026 als Co-Investoren in seinem Yokohama Sachiura Distribution Centre 3. CapitaLand Investment erwarb im Januar 2026 eine Minderheitsbeteiligung an Ally Logistic Property, um intelligente Logistikinfrastruktur im asiatisch-pazifischen Raum auszubauen. Mitsui O.S.K. Lines investierte ebenfalls im Januar 2026 in die automatisierte OMEGA 1-Einrichtung in Singapur innerhalb eines von CapitaLand verwalteten Logistikfonds. Diese Schritte zeigen, wie Plattformbetreiber langfristiges Kapital, Automatisierung und Betriebskompetenz zusammenführen. Der Lagerimmobilienmarkt im asiatisch-pazifischen Raum bietet Raum für spezialisierte Entwickler in städtischen Nachverdichtungs- und pharmazeutischen Kühlketteneinrichtungen, aber größere Plattformen sind besser positioniert, um große regionale Kunden zu bedienen.
Marktführer der Lagerimmobilienbranche im asiatisch-pazifischen Raum
-
Goodman Group
-
GLP Pte. Ltd.
-
ESR Group Limited
-
Mapletree Investments Pte Ltd
-
CapitaLand Investment Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Lagerimmobilienmarkt im asiatisch-pazifischen Raum Unternehmen in diesem Bericht
- Goodman Group
- GLP Pte. Ltd.
- ESR Group Limited
- Mapletree Investments Pte Ltd
- CapitaLand Investment Limited
- Frasers Property Limited
- Prologis, Inc.
- LOGOS Property Group
- Link Logistics Real Estate
- Dexus
- Charter Hall Group
- Centuria Capital Group
- Keppel Ltd.
- Mitsui Fudosan Co., Ltd.
- Panattoni Development Company, Inc.
- Blackstone Real Estate
- AIMS APAC REIT
- VGP NV
- Mitsui & Co., Ltd.
- DHL Supply Chain
Neueste Industrielle Entwicklungen in Lagerimmobilienmarkt im asiatisch-pazifischen Raum
- März 2026: Prologis, Inc. begann mit dem Bau des Prologis Park Redhills CPRR in Nord-Chennai, einem Klasse-A-Industrie- und Logistikpark mit einem gesamten Entwicklungspotenzial von 1,1 Millionen Quadratfuß. Das Projekt ist Teil von Prologis' umfassenderem Entwicklungsengagement in Tamil Nadu in Hosur, Sriperumbudur und Redhills.
- Februar 2026: Charter Hall Group und Mitsubishi Estate Asia gründeten ein Gemeinschaftsunternehmen zur Entwicklung eines 40.000 Quadratmeter großen Industrie- und Logistikgeländes in Laverton North, Melbourne, als erste Phase einer umfassenderen Entwicklung mit einem Gesamtpotenzial von 175.000 Quadratmetern. Das Projekt strebt eine 5-Sterne-Green-Star-Bewertung an, und der Bau begann im Januar 2026.
- Februar 2026: ESR begrüßte BNP Paribas Asset Management Alts und PGGM als Co-Investoren im ESR Yokohama Sachiura Distribution Centre 3, einem 4-stöckigen Logistik-Campus mit mehr als 165.000 Quadratmetern im Hafen der Stadt Yokohama. Das Objekt ist Teil von ESRs 30 Hektar großem Logistik-Campus, der für hochwertige, energieeffiziente Betriebsabläufe konzipiert wurde.
Berichtsumfang des Lagerimmobilienmarkts im asiatisch-pazifischen Raum
Segmentierungsübersicht
| Öffentlich |
| Privat |
| Sonstige |
| Allgemeines Lager |
| Kühllager |
| Klasse A |
| Klasse B |
| Klasse C |
| Kleinmaßstäbliche Lager, unter 50.000 Quadratfuß |
| Mittelmaßstäbliche Lager, 50.000–250.000 Quadratfuß |
| Großmaßstäbliche Lager, über 250.000 Quadratfuß |
| Fertigung |
| Einzelhandel und Konsumgüter |
| Lebensmittel und Getränke |
| Pharmazeutika und Gesundheitswesen |
| Logistik |
| Sonstige Endnutzer |
| China |
| Indien |
| Japan |
| Südkorea |
| Australien |
| Indonesien |
| Übriger asiatisch-pazifischer Raum |
| Nach Typ | Öffentlich |
| Privat | |
| Sonstige | |
| Nach Temperaturkontrolle | Allgemeines Lager |
| Kühllager | |
| Nach Klasse | Klasse A |
| Klasse B | |
| Klasse C | |
| Nach Lagergröße | Kleinmaßstäbliche Lager, unter 50.000 Quadratfuß |
| Mittelmaßstäbliche Lager, 50.000–250.000 Quadratfuß | |
| Großmaßstäbliche Lager, über 250.000 Quadratfuß | |
| Nach Mieterklassifizierung | Fertigung |
| Einzelhandel und Konsumgüter | |
| Lebensmittel und Getränke | |
| Pharmazeutika und Gesundheitswesen | |
| Logistik | |
| Sonstige Endnutzer | |
| Nach Ländern | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Übriger asiatisch-pazifischer Raum |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Lagerimmobilienmarkt im asiatisch-pazifischen Raum bis 2032 erreichen?
Der Sektor soll bis 2032 102,85 Milliarden USD erreichen und zwischen 2027 und 2032 mit einem CAGR von 6,60 % wachsen.
Welcher Lagertyp hat den größten Anteil im asiatisch-pazifischen Raum?
Private Lager führen mit einem Umsatzanteil von 32,00 % im Jahr 2026, da große Nutzer dedizierte und konfigurierbare Flächen benötigen.
Welches Lagerformat wächst in der Region am schnellsten?
Kleinmaßstäbliche Lager sollen bis 2032 mit einem CAGR von 9,10 % wachsen, da der Bedarf an Letzte-Meile- und städtischer Auftragsabwicklung zunimmt.
Warum expandiert die Kühlhauskapazität im asiatisch-pazifischen Raum?
Kühlflächen sollen mit einem CAGR von 7,50 % wachsen, da Lieferketten für Pharmazeutika, Biologika, Lebensmittel und Frisch-E-Commerce kontrollierte Lagerung benötigen.
Welches Land wird bis 2032 am schnellsten wachsen?
Indien soll bis 2032 mit einem CAGR von 9,40 % wachsen, unterstützt durch Logistikreformen, Fertigungsinvestitionen und die Entwicklung moderner Lager.
Welche Merkmale suchen Mieter in neuen Lagereinrichtungen?
Mieter suchen zunehmend nach zuverlässiger Stromversorgung, starker Bodenbelastbarkeit, geeignetem Ladezugang, Automatisierungskompatibilität und Temperaturkontrolle, wo erforderlich.