
アジア太平洋倉庫不動産市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 70.09 十億米ドル |
| 市場規模 (2027) | 74.72 十億米ドル |
| 市場規模 (2032) | 102.85 十億米ドル |
| 成長率 (2027 - 2032) | 6.60 % |
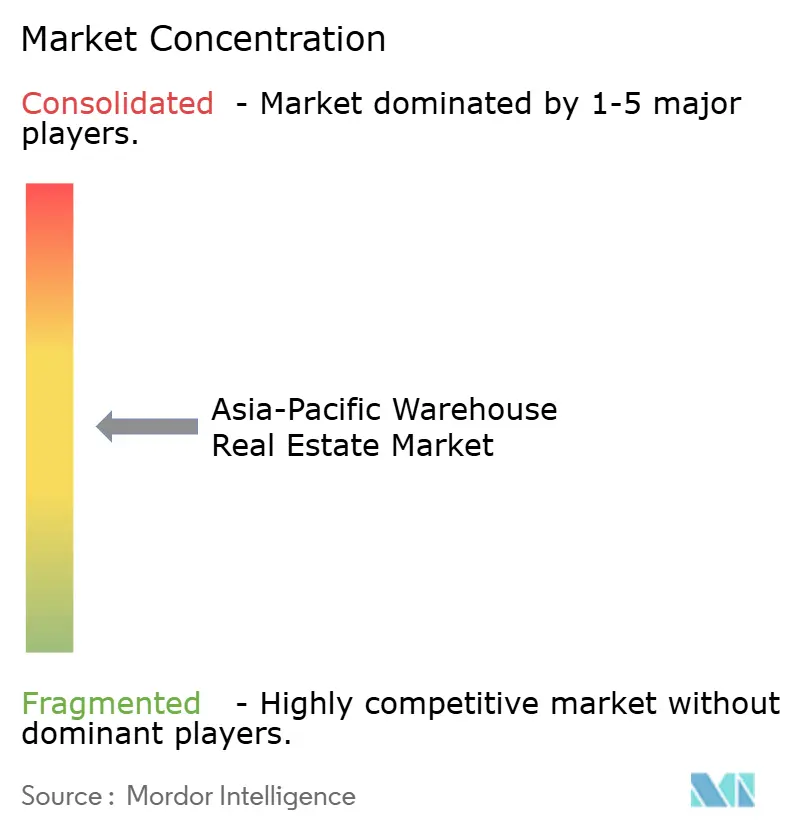
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋倉庫不動産市場分析
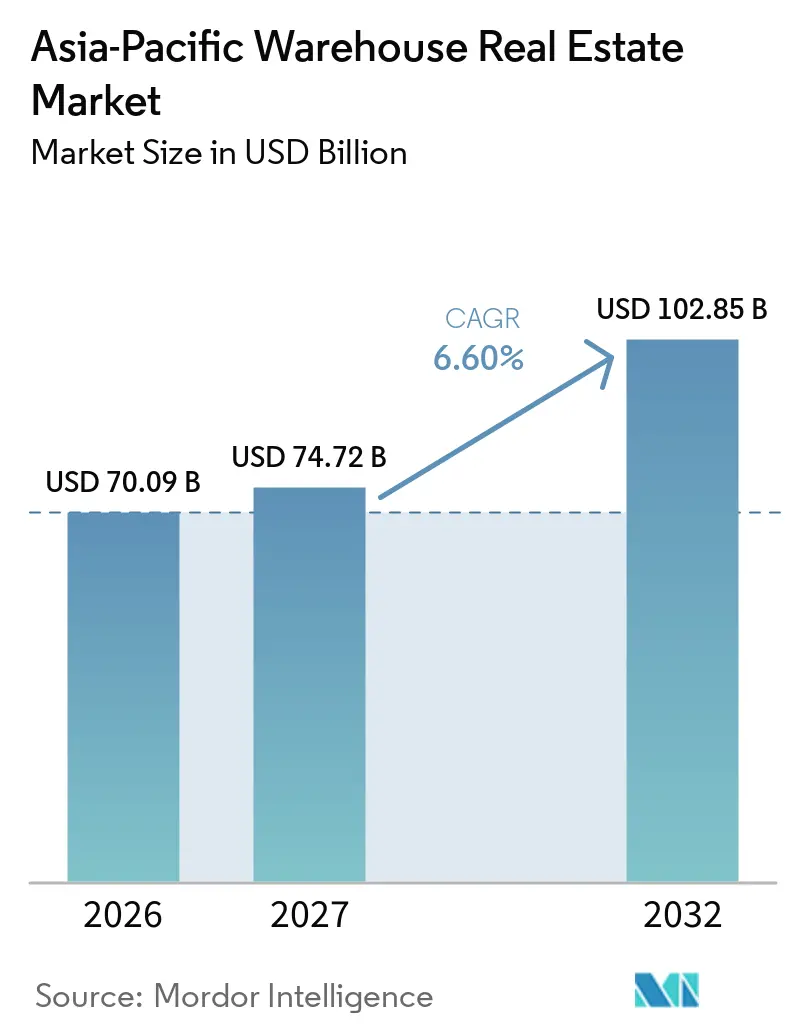
アジア太平洋倉庫不動産市場規模は、2026年の70.09 ビリオン 米ドルおよび2027年の74.72 ビリオン 米ドルから、2032年までに102.85 ビリオン 米ドルへと拡大し、2027年から2032年にかけて6.60%のCAGRを記録すると予測されています。
アジア太平洋倉庫不動産市場は、2025年までに見られた供給急増の局面を脱しつつあり、オーストラリア、日本、シンガポールでは新規供給が吸収され、開発パイプラインが引き締まっています。テナントはより好立地の施設にポートフォリオを集中させ、現代的なスペースのリース更新を進めており、都市中心部における実質的な空室率が低下しています。サードパーティロジスティクス事業者とeコマース事業者は引き続きリース需要を支えており、製造業者は自動化に対応できる施設をより重視するようになっています。チャイナ・プラス・ワン製造業への投資は、インドおよび東南アジアにおける需要基盤を拡大しています。一方、アジア太平洋倉庫不動産市場は不均一な状況にも直面しており、中国の一部都市における供給過剰や東南アジアにおける為替エクスポージャーが投資家リターンに影響を与える可能性があります。
主要レポートのポイント
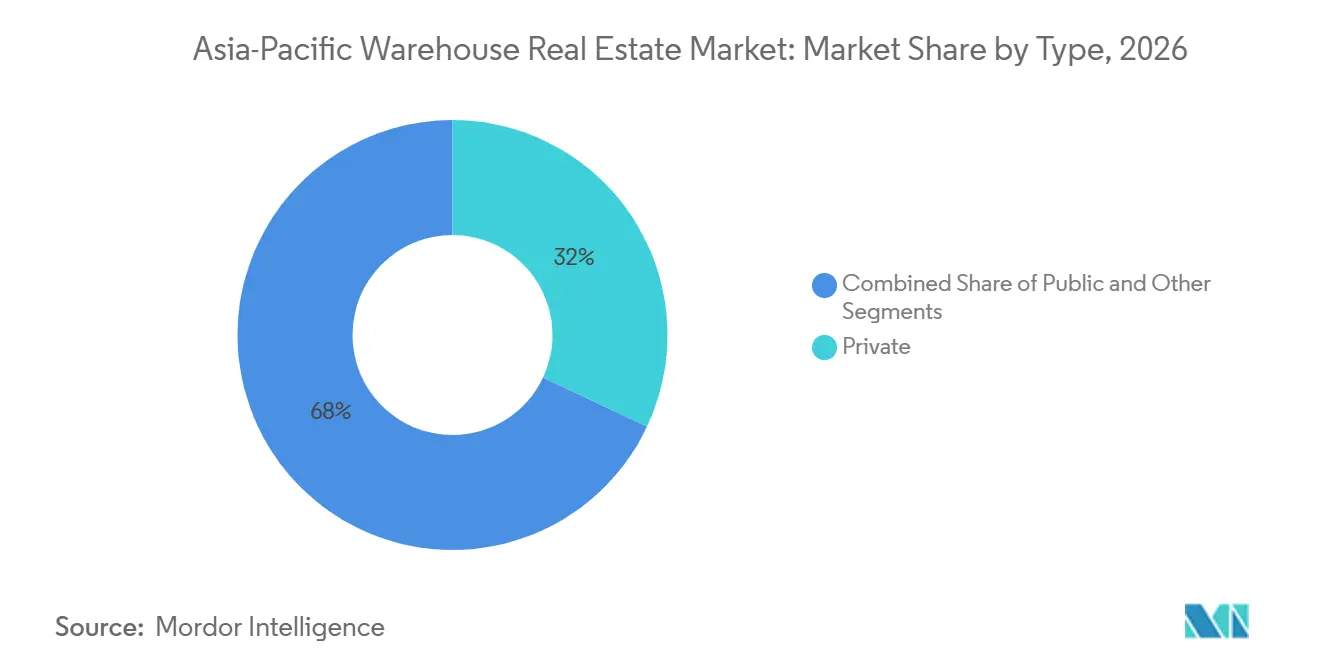
- タイプ別では、民間倉庫が2026年のアジア太平洋倉庫不動産市場シェアの32.00%を占め、その他の倉庫タイプは2032年にかけて8.10%のCAGRで成長すると予測されています。
- 温度管理別では、一般倉庫が2026年のアジア太平洋倉庫不動産市場規模の61.00%を占め、冷蔵倉庫は2032年にかけて7.50%のCAGRで拡大すると予測されています。
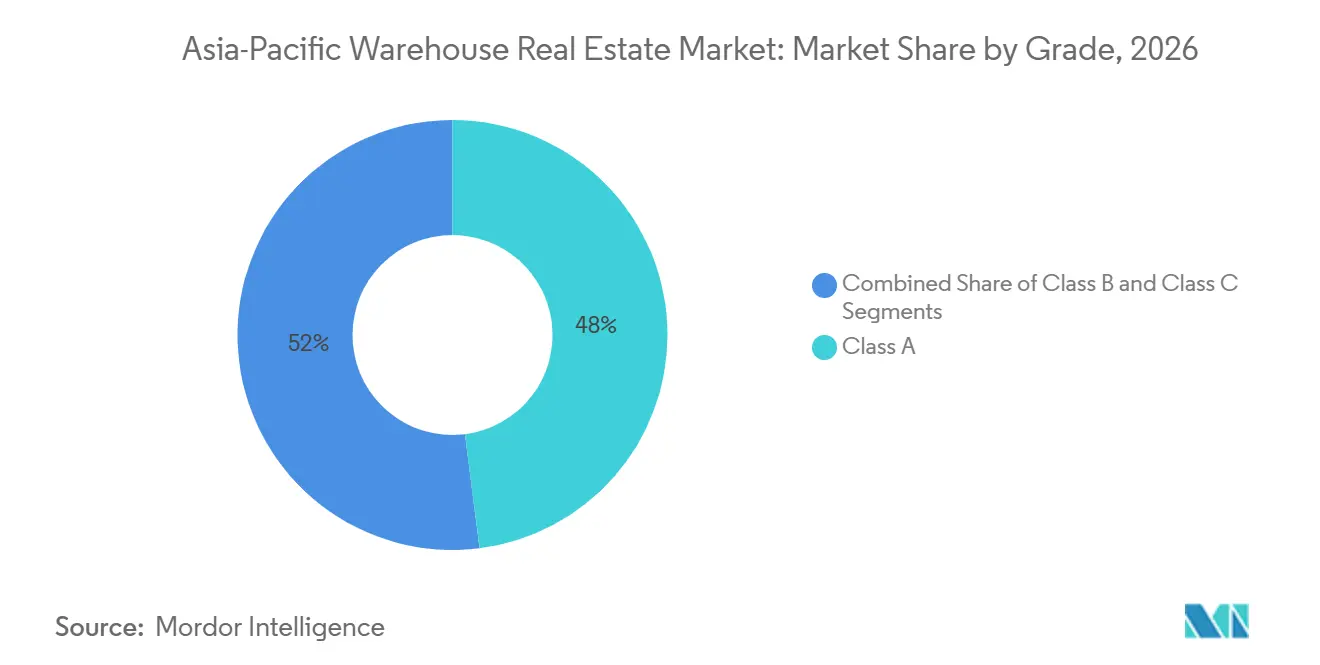
- グレード別では、クラスA倉庫が2026年のアジア太平洋倉庫不動産市場シェアの48.00%を占め、クラスA倉庫は2032年にかけて9.20%のCAGRで成長すると予測されています。
- 倉庫規模別では、大規模倉庫が2026年のアジア太平洋倉庫不動産市場規模の36.00%を占め、小規模倉庫は2032年にかけて9.10%のCAGRで成長すると予測されています。
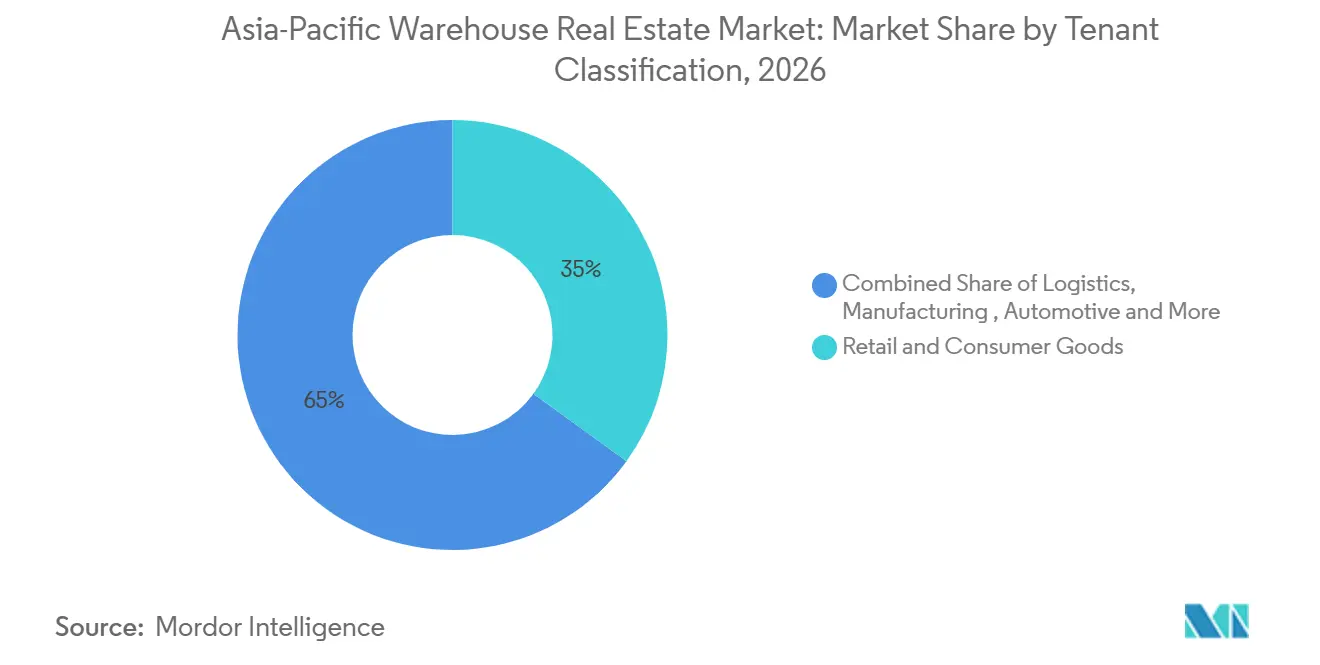
- テナント分類別では、小売・消費財が2026年のアジア太平洋倉庫不動産市場規模の35.00%を占め、医薬品・ヘルスケアは2032年にかけて8.70%のCAGRで成長すると予測されています。
- 地域別では、中国が2026年のアジア太平洋倉庫不動産市場規模の34.00%を占め、インドは2032年にかけて9.40%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| eコマースフルフィルメントの拡大 | +2.0% | アジア太平洋地域、特に中国、インド、韓国、東南アジア | 短期(2年以内) |
| チャイナ・プラス・ワン製造業の多様化 | +1.2% | ベトナム、インドネシア、インド、マレーシア、タイ | 中期(2〜4年) |
| インド国家物流政策 | +0.9% | インド(チェンナイ、ベンガルール、デリーNCR、ムンバイを含む) | 中期(2〜4年) |
| 都市インフィルおよびラストマイル物流 | +0.8% | インド、韓国、オーストラリア、日本、東南アジアの都市中心部 | 短期(2年以内) |
| 自動化、ロボティクス、高仕様施設 | +0.7% | 日本、韓国、オーストラリア、シンガポール、中国の主要都市 | 中期(2〜4年) |
| 医薬品・食品・バイオロジクスのコールドチェーン投資 | +0.6% | 日本、インド、韓国、マレーシア、シンガポール、タイ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
モバイルコマースおよびeコマースフルフィルメントの拡大
eコマースは、アジア太平洋倉庫不動産市場におけるリース需要の中心的な源泉となっています。インドのクイックコマース事業者は、短い配送時間を実現するために住宅地内の小規模施設を活用しています。これらの拠点は、従来の倉庫とは異なるレイアウト、電力容量、荷積みアクセス、床強度を必要とします。大規模なeコマース事業者やサードパーティロジスティクスのテナントも、より高い注文処理量に対応し自動化を支援できる施設を求めています。これにより、現代的な物件と容易にアップグレードできない旧来の在庫との間の格差が拡大しています。その結果、稠密な都市需要に対応しながら運営要件を満たせる立地への選好が強まっています。
チャイナ・プラス・ワン製造業とサプライチェーンの多様化
製造業の多様化により、東南アジアおよびインド全域で現代的な保管・軽工業スペースへの需要が生まれています。ジャカルタ大都市圏では、2025年第1四半期に現代的な物流倉庫の稼働率が90%に達し、電気自動車サプライチェーンに参入した中国系製造業者がこれを支えました。これらの企業は当初、即時賃貸可能な工場を求め、その後、適切な在庫が限られていた場所では改装済み倉庫スペースに転じました。マレーシアのペナンでも同様のパターンが見られ、電気・電子機器、医療機器、精密工学への投資が工業団地需要を支えています。現在の波は、ビルド・トゥ・スーツ施設とハイブリッドな保管・軽工業複合フォーマットを優先しています。これらのフォーマットは、より長いリース期間を支援でき、建物オーナーとテナントの双方からより多くの資本を必要とします。
インド国家物流政策と組織化された倉庫業
インドの国家物流政策は、倉庫需要をより組織化された施設へと移行させる助けとなっています。2025年8月までに、統合物流インターフェースプラットフォームは30以上の接続システムにわたって160クロールを超えるデジタルトランザクションを促進し、101の内陸コンテナデポにわたって7,500万を超える輸出入コンテナを追跡しました[1]。この政策的枠組みは物流プロセス全体の摩擦を低減し、グリーンフィールド倉庫開発を支援しています。需要は旧来の非組織化された在庫よりも現代的な施設へと向かっています。これは、テナントが在庫の可視化、自動化、安定した運営のためにより高品質な建物を必要としているためです。インドが投資適格の物流資産のより広いパイプラインを整備するにつれ、アジア太平洋倉庫不動産市場はその恩恵を受けています。
都市インフィル、スモールベイおよびラストマイル物流
都市インフィル需要は、アジア太平洋倉庫不動産市場における小規模施設の役割を拡大しています。インドでは、クイックコマースプラットフォームが小規模な商業施設をフルフィルメントハブに転換しており、通常は半径2kmから3kmの配送エリアをカバーしています。日本の都市中心部の物流拠点も、大型ランプアップ施設が同じ配送回廊をカバーできないため、依然として制約を受けています。シンガポールの都市再開発庁と陸上交通庁は、2026年に複合用途開発におけるラストマイル配送インフラに関するガイダンスを発表しました[2]。これは、都市計画において物流スペースが考慮されるという広範なシフトを反映しています。したがって、中心部に位置するスモールベイ資産は、外環部の物流センターだけでは対応できないテナントにサービスを提供できます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中国の第2・第3層都市における供給過剰 | -0.8% | 中国(第2・第3層都市、広域湾区、北京、上海を含む) | 短期(2年以内) |
| 為替変動と高い資金調達コスト | -0.5% | インドネシア、ベトナム、インド、東南アジア | 中期(2〜4年) |
| 土地不足と長期にわたるインフラ承認 | -0.4% | ムンバイ、ジャカルタ、ソウル、シドニー、シンガポール | 長期(4年以上) |
| 電力の信頼性とテクノロジー統合コスト | -0.3% | インドの第2層都市、インドネシア、ベトナム、フィリピン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
中国の第2・第3層都市における供給過剰と空室
中国の一部地域における供給過剰は、アジア太平洋倉庫不動産市場にとって引き続き重大な抑制要因となっています。以前の開発サイクルにおいて、いくつかの第2・第3層都市では純吸収量を上回るペースで新規供給が追加されました。これにより賃料に圧力がかかり、建物オーナーが迅速にテナントを確保する能力が低下しています。製造活動が東南アジアやインドへとシフトしている地域では、この問題はより構造的な性格を帯びています。非保税の高仕様新規供給は鈍化すると見込まれており、これが時間をかけて市場の需給調整を助ける可能性があります。ただし、回復は都市によって異なり、地域の需要、利用可能な在庫、新規建設のペースに依存します。
為替変動と高い現地資金調達コスト
為替変動と資金調達コストは、高成長国におけるリースおよび開発の意思決定を遅らせる可能性があります。米ドルでリターンを報告する投資家は、現地通貨が米ドルに対して下落した場合、現地の賃料上昇分が目減りすることがあります。UOBは、東南アジア全域の企業にとって高金利と上昇するサプライコストが重大なサプライチェーン管理上の課題であると指摘しました[3]。テナントは、大規模・長期の要件を一度にコミットするのではなく、段階的にスペースをリースすることで対応する場合があります。これにより、リースへの関心が署名済み契約に転換されるペースが遅くなる可能性があります。また、柔軟な開発プログラムと段階的な資本投入の価値を高めます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
民間倉庫が最大シェアを保持し、その他フォーマットがより速く成長民間倉庫は2026年のアジア太平洋倉庫不動産市場の32.00%を占めました。大企業は、建物設計、設備、日常的な運営プロセスを管理する必要がある場合に専用施設を利用します。これらの施設は、独自のサプライチェーンとカスタムメイドの自動化システムを支援できます。安定した容量を必要とする製造業者、小売業者、大規模な流通業者にとって特に重要です。民間モデルはまた、テナントが床仕様、電力供給、荷積みエリアを自社設備に合わせて調整することを可能にします。これが、マルチテナント型物流プラットフォームが拡大し続ける中でも、専用施設が重要であり続ける理由です。
その他の倉庫タイプは2032年にかけて8.10%のCAGRで成長すると予測されています。このカテゴリには、保税倉庫、政府の戦略的備蓄、自由貿易地域施設が含まれます。越境eコマースは、輸入関税を繰り延べ配送時間を短縮できる保税スペースへの需要を支えています。公共倉庫は、柔軟性を必要とするサードパーティロジスティクス事業者や小規模eコマース企業にとって引き続き役割を担っています。開発業者が投資ファンドが所有するシングルテナントのビルド・トゥ・スーツ物件を建設するにつれ、公共施設と民間施設の区別は薄れつつあります。したがって、アジア太平洋倉庫不動産業界はより幅広い所有・運営形態を支援しています。

温度管理別:
一般倉庫がリードし、冷蔵スペースが前進一般倉庫は2026年のアジア太平洋倉庫不動産市場規模の61.00%を占めました。その規模は、小売、製造、eコマース、標準的な流通活動からの幅広い需要を反映しています。これらの施設は多くの製品カテゴリに対応するため、物流ネットワークの基盤であり続けています。小売業者は在庫配置に活用し、製造業者は部品や完成品の保管に利用しています。サードパーティロジスティクス事業者も複数の顧客にサービスを提供するために一般倉庫の容量に依存しています。このセグメントは、特化型施設がより多くの投資を獲得する中でも不可欠であり続けるでしょう。
冷蔵倉庫は2032年にかけて7.50%のCAGRで成長すると予測されています。製薬会社はバイオロジクス、細胞・遺伝子治療薬、その他の感温性製品のためにマルチ温度帯保管を必要としています。食品・食料雑貨の流通も、生鮮eコマースとクイックコマースの拡大に伴い、信頼性の高いコールドストレージを必要としています。DHLグループは2030年に向けてアジア太平洋地域のヘルスケア物流に資本を投入しており、新たな認定医薬品ハブと拡張されたコールドチェーン容量を含んでいます。このような施設には、従来の倉庫では提供できない温度管理ゾーン、モニタリングシステム、運営手順が必要です。これにより開発業者の参入障壁が高まり、当初から規制対応保管向けに設計された資産が優位に立ちます。
グレード別:
クラスA倉庫が現代的な物流需要の標準を設定クラスA倉庫は2026年のアジア太平洋倉庫不動産市場の48.00%を占めました。これらの施設は、高い天井高、強固な床荷重、現代的な荷積みエリア、より信頼性の高い電力インフラを提供しています。テナントはこれらの特性を活用して自動化を導入し、スループットを向上させています。このセグメントはまた、エネルギー効率の高い建物設計とより優れた運営基準への需要からも恩恵を受けています。クラスA資産は通常、確立された物流回廊とゲートウェイ都市市場に集中しています。その主導的な地位は、多くの機関投資家向けテナントが現代的な仕様を基本要件として扱うようになったとを示しています。
クラスAはまた最も成長が速いグレードであり、2032年にかけて9.20%のCAGRが予測されています。クラスB施設は、現代的な供給が限られているか、コスト感応度が高い場所では引き続き重要です。クラスCの物件は、旧来のレイアウトが自動化、高い電力需要、またはコンプライアンス要件に対応できない場所でより大きな圧力に直面しています。ゲートウェイ都市では、高い土地価格により、好立地の土地に低仕様の開発を正当化することが難しくなっています。Goodman Groupの2026年度報告書は、日本、香港、オーストラリアにわたる物流とデータセンターの共同開発について述べており、より電力集約型のサイトへの移行を反映しています。したがって、アジア太平洋倉庫不動産業界では、現代的なプレミアム物件と老朽化した二次的在庫との間の分離がより広がっています。
倉庫規模別:
大規模施設がベースをリードし、小規模フォーマットが最速で拡大大規模倉庫は2026年のアジア太平洋倉庫不動産市場の36.00%を占めました。これらの物件は、全国規模の物流センター、eコマースフルフィルメントハブ、大規模な製造保管需要を支援しています。その規模は1平方フィートあたりの管理負荷を軽減し、長期リースのコミットメントに対応できます。機関投資家もまた、テナントの信用力が高く運営が確立されている大規模施設を評価しています。現代的な大型フォーマットのスペースは、高速道路アクセスと豊富な労働力プールを持つ地域物流回廊において引き続き重要です。地域全体のリース量を牽引し続けるでしょう。
小規模倉庫は2032年にかけて9.10%のCAGRで拡大すると予測されています。これらの施設は、ラストマイル物流、ダークストア、医薬品配送拠点、稠密な都市配送ネットワークに活用されています。中規模の建物は地域流通や食品流通に対応していますが、大規模ハブと小規模都市サイトの双方から競合を受けています。最も速い成長は、テナントが消費者への近接アクセスを必要とし、遠方の物流センターからそのエリアを効率的にカバーできない場所で起きています。ゾーニング、土地の利用可能性、建物転換の機会が供給側の対応を形成するでしょう。ムンバイ、デリーNCR、ベンガルールに都市型土地バンクを持つ開発業者は、アジア太平洋倉庫不動産市場のこの部分で優位に立てる可能性があります。
テナント分類別:
小売が現在の需要をリードし、ヘルスケアが最速で成長小売・消費財テナントは2026年のアジア太平洋倉庫不動産市場の35.00%を占めました。オムニチャネルの在庫モデルは、集中型物流センターのみに依存するのではなく、複数の拠点に在庫を配置することを企業に求めています。食品・飲料テナントは、大型フォーマットと温度管理スペースの双方への需要を加えています。製造業ユーザーは、自動車、電子機器、化学品のサプライチェーンにおいて引き続き重要です。これらのテナントは、その運営ニーズが長期コミットメントを支援できるため、建物オーナーから高く評価されています。小売の現在の規模は、アジア太平洋全域における消費者向け流通の継続的な重要性を反映しています。
医薬品・ヘルスケアは2032年にかけて8.70%のCAGRで成長すると予測されています。ヘルスケアテナントは、規制対応スペース、資格を持つオペレーター、一貫した温度管理を必要としています。サードパーティロジスティクス事業者は医薬品荷主と建物オーナーの間で運営することが多いですが、品質要件は最終的なヘルスケア顧客によって設定されます。DHLグローバルフォワーディングは2025年8月にマレーシアで15℃〜25℃および2℃〜8℃の保管に対応するデュアル認定コールドチェーン施設を開設しました。これらの要件は、適切な施設においてより長いリースとより高い実効賃料を支援できます。したがって、アジア太平洋倉庫不動産市場は、コールドチェーン機能と強固なコンプライアンスプロセスを組み合わせた建物に向けてより多くの資本を引き付けています。
地域分析
中国は2026年のアジア太平洋倉庫不動産市場シェアの34.00%を占め、その物流基盤の規模を反映しています。状況は地域によって大きく異なり、一部の主要都市および二次都市市場における供給圧力が賃料と空室率に影響を与えています。以前の建設サイクルで大量の現代的な供給が追加されましたが、吸収は均一ではありませんでした。製造業の移転と内陸貿易が需要を支える西部・中部都市では、より早期に安定する可能性があります。中国は製造業の集積、国内消費、流通インフラにより、地域最大の取引量市場であり続けるでしょう。しかし、投資家は供給制約のある地域と持続的な供給過剰の地域をより慎重に区別するようになるでしょう。
インドは2032年にかけて9.40%のCAGRで成長すると予測されており、対象地理市場の中で最速の成長率です。インドにおけるアジア太平洋倉庫不動産市場規模は、物流政策改革、eコマースの成長、製造業への投資、組織化されたグレードA施設の普及拡大によって支えられています。Prologisは、ベンガルール、チェンナイ、ムンバイ、デリー、プネのグレードA物流パークに5年から7年で約10億 米ドルのコミットメントを行っています。日本は、eコマース需要と地方都市における不足から、引き続き現代的な物流スペースを必要としています。オーストラリアのシドニーおよびブリスベン市場は、開発パイプラインが引き締まるにつれて恩恵を受ける位置にあります。韓国もまた、テクノロジーサプライチェーンと高度なフルフィルメント業務を支援できるドライ物流施設への関心を集めています。
東南アジアは、製造業の多様化が続く中で、より広い地域的機会の重要な部分を占めています。マレーシアのペナン回廊は、バヤン・レパス国際空港近くに計画的な土地供給を持つテクノロジー指向の産業物流拠点として発しています。ベトナムもテナント基盤の成熟に伴い新規供給を受け入れています。シンガポールは高付加価値でテクノロジー対応の物流と投資管理において引き続き重要です。アジア太平洋倉庫不動産市場全体において、地域別のパフォーマンスは新規建設、製造活動、消費者需要、インフラ整備のバランスに依存するでしょう。
競合環境
アジア太平洋倉庫不動産市場は、地域プラットフォームオーナーの間では適度に集中していますが、個々の都市や国にわたっては依然として分散しています。ESR Group、GLP、Goodman Group、Mapletree Investments、CapitaLand Investmentは、開発およびファンド管理プラットフォームを通じて複数のアジア太平洋市場で事業を展開しています。これらの優位性には、機関投資家資本へのアクセス、現地開発チーム、大規模テナントとの関係が含まれます。ESRはLOGOSの完全統合を完了し、1,560億 米ドルの運用資産と140億 米ドルの開発ワークブックを持つ統合プラットフォームを創出しました。この規模により、大規模プラットフォームはマルチマーケットプロジェクトへの資金調達が必要な際に優位に立てます。地域の開発業者は、土地の調達と都市固有の運営知識が最も重要な市場において引き続き重要な役割を担っています。
競争はますます現代的な仕様、サステナビリティの認証、自動化対応に集中しています。Charter HallとMitsubishi Estate Asiaは2026年2月に、メルボルンのラバートン・ノースに4万平方メートルの産業・物流エステートを開発するジョイントベンチャーを設立し、5スターグリーンスター評価を目指しています。Prologisは、開発、リース、設計、資金調達、不動産管理機能を組み合わせた物流パークを通じてインドで拡大しています。Goodmanも選定されたアジア太平洋市場において物流開発とデータセンター活動を連携させています。これらの戦略は、信頼性の高い運営と複数拠点にわたる少ない取引相手を求めるテナントに対応しています。また、小規模企業が土地の利用可能性や賃料価格のみで競争することをより困難にしています。
投資パートナーシップも競争環境の中心的な特徴です。ESRは2026年2月に横浜幸浦ディストリビューションセンター3においてBNPパリバ・アセットマネジメント・アルツとPGGMを共同投資家として迎えました。CapitaLand Investmentは2026年1月にAlly Logistic Propertyの少数株式を取得し、アジア太平洋全域でスマート物流インフラを拡大しました。商船三井もまた2026年1月にCapitaLandが管理する物流ファンド内の自動化されたOMEGA 1シンガポール施設に投資しました。これらの動きは、プラットフォームオーナーが長期資本、自動化、運営ノウハウを結集している様子を示しています。アジア太平洋倉庫不動産市場には、都市インフィルおよび医薬品コールドチェーン施設における専門開発業者の余地がありますが、大規模プラットフォームは大規模な地域顧客にサービスを提供するうえで引き続き有利な立場にあります。
アジア太平洋倉庫不動産業界のリーダー企業
-
Goodman Group
-
GLP Pte. Ltd.
-
ESR Group Limited
-
Mapletree Investments Pte Ltd
-
CapitaLand Investment Limited
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋倉庫不動産市場 このレポートでカバーされる企業
- Goodman Group
- GLP Pte. Ltd.
- ESR Group Limited
- Mapletree Investments Pte Ltd
- CapitaLand Investment Limited
- Frasers Property Limited
- Prologis, Inc.
- LOGOS Property Group
- Link Logistics Real Estate
- Dexus
- Charter Hall Group
- Centuria Capital Group
- Keppel Ltd.
- Mitsui Fudosan Co., Ltd.
- Panattoni Development Company, Inc.
- Blackstone Real Estate
- AIMS APAC REIT
- VGP NV
- Mitsui & Co., Ltd.
- DHL Supply Chain
最近の産業開発事情 アジア太平洋倉庫不動産市場
- 2026年3月:Prologis, Inc.は、北チェンナイにPrologisパーク・レッドルズCPRRの建設を開始しました。これは総開発ポテンシャル110万平方フィートのグレードA産業・物流パークです。このプロジェクトは、ホスール、スリペルンブドゥール、レッドヒルズにわたるタミル・ナードゥ州でのPrologisの広範な開発コミットメントの一部を形成しています。
- 2026年2月:Charter Hall GroupとMitsubishi Estate Asiaは、メルボルンのラバートン・ノースに4万平方メートルの産業・物流エステートを開発するジョイントベンチャーを設立しました。これは総ポテンシャル17万5,000平方メートルを持つより広範な開発の第1フェーズであり、5スターグリーンスター評価を目指し、2026年1月に建設が開始されました。
- 2026年2月:ESRは横浜市港湾部に位置する16万5,000平方メートルを超える4階建て物流キャンパス、ESR横浜幸浦ディストリビューションセンター3においてBNPパリバ・アセットマネジメント・アルツとPGGMを共同投資家として迎えました。この資産は、高品質でエネルギー効率の高い運営を目的として設計されたESRの30ヘクタール物流キャンパスの一部を形成しています。
アジア太平洋倉庫不動産市場レポートの調査範囲
セグメンテーション概要
| 公共 |
| 民間 |
| その他 |
| 一般倉庫 |
| 冷蔵倉庫 |
| クラスA |
| クラスB |
| クラスC |
| 小規模倉庫(5万平方フィート未満) |
| 中規模倉庫(5万〜25万平方フィート) |
| 大規模倉庫(25万平方フィート超) |
| 製造業 |
| 小売・消費財 |
| 食品・飲料 |
| 医薬品・ヘルスケア |
| 物流 |
| その他エンドユーザー |
| 中国 |
| インド |
| 日本 |
| 韓国 |
| オーストラリア |
| インドネシア |
| その他アジア太平洋地域 |
| タイプ別 | 公共 |
| 民間 | |
| その他 | |
| 温度管理別 | 一般倉庫 |
| 冷蔵倉庫 | |
| グレード別 | クラスA |
| クラスB | |
| クラスC | |
| 倉庫規模別 | 小規模倉庫(5万平方フィート未満) |
| 中規模倉庫(5万〜25万平方フィート) | |
| 大規模倉庫(25万平方フィート超) | |
| テナント分類別 | 製造業 |
| 小売・消費財 | |
| 食品・飲料 | |
| 医薬品・ヘルスケア | |
| 物流 | |
| その他エンドユーザー | |
| 国別 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| その他アジア太平洋地域 |
レポートで回答される主要な質問
2032年までのアジア太平洋倉庫不動産市場の予測値は?
このセクターは2032年までに1,028.5億 米ドルに達し、2027年から2032年にかけて6.60%のCAGRで成長すると予測されています。
アジア太平洋地域で最大のシェアを持つ倉庫タイプは?
民間倉庫は2026年の収益の32.00%をリードしており、大規模テナントが専用かつカスタマイズ可能なスペースを必要としているためです。
地域で最も速く成長している倉庫フォーマットは?
小規模倉庫は、ラストマイルおよび都市フルフィルメントのニーズが高まるにつれ、2032年にかけて9.10%のCAGRで成長すると予測されています。
アジア太平洋地域で冷蔵倉庫の容量が拡大している理由は?
冷蔵スペースは、医薬品、バイオロジクス、食品、生鮮eコマースのサプライチェーンが管理された保管を必要とするため、7.50%のCAGRで成長すると予測されています。
2032年にかけて最も速く成長する国は?
インドは物流改革、製造業への投資、現代的な倉庫開発に支えられ、2032年にかけて9.40%のCAGRで成長すると予測されています。
テナントが新しい倉庫施設に求める特徴は?
テナントはますます、信頼性の高い電力、強固な床荷重、適切な荷積みアクセス、自動化対応、および必要に応じた温度管理を求めています。