
Tamaño y participación del mercado de bienes raíces de almacenes en Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 70.09 Mil millones de dólares |
| Tamaño del Mercado (2027) | 74.72 Mil millones de dólares |
| Tamaño del Mercado (2032) | 102.85 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.60 % |
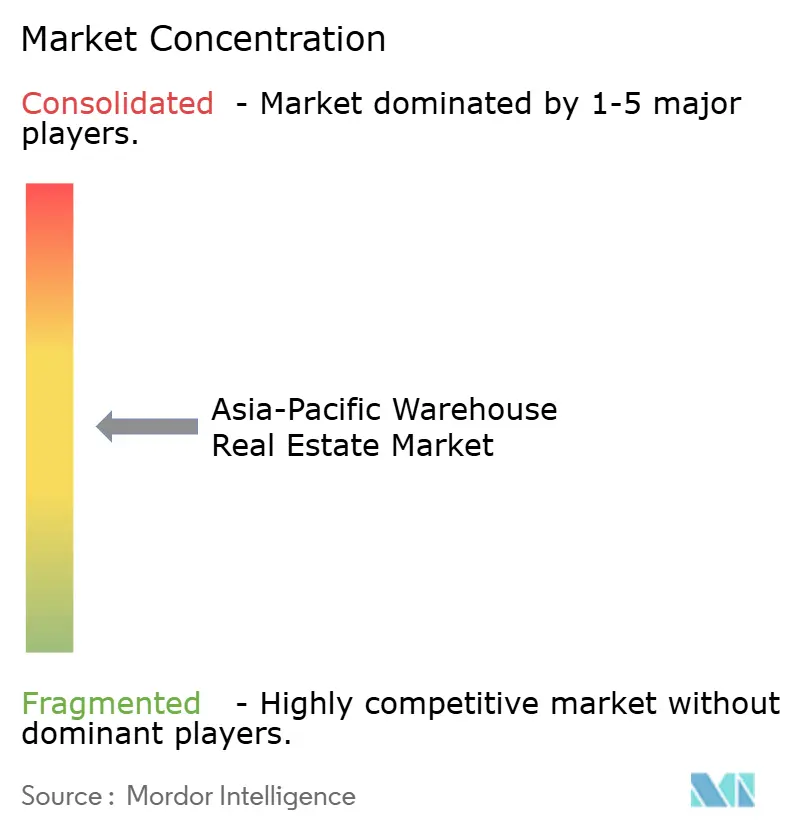
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de bienes raíces de almacenes en Asia-Pacífico por Mordor Intelligence
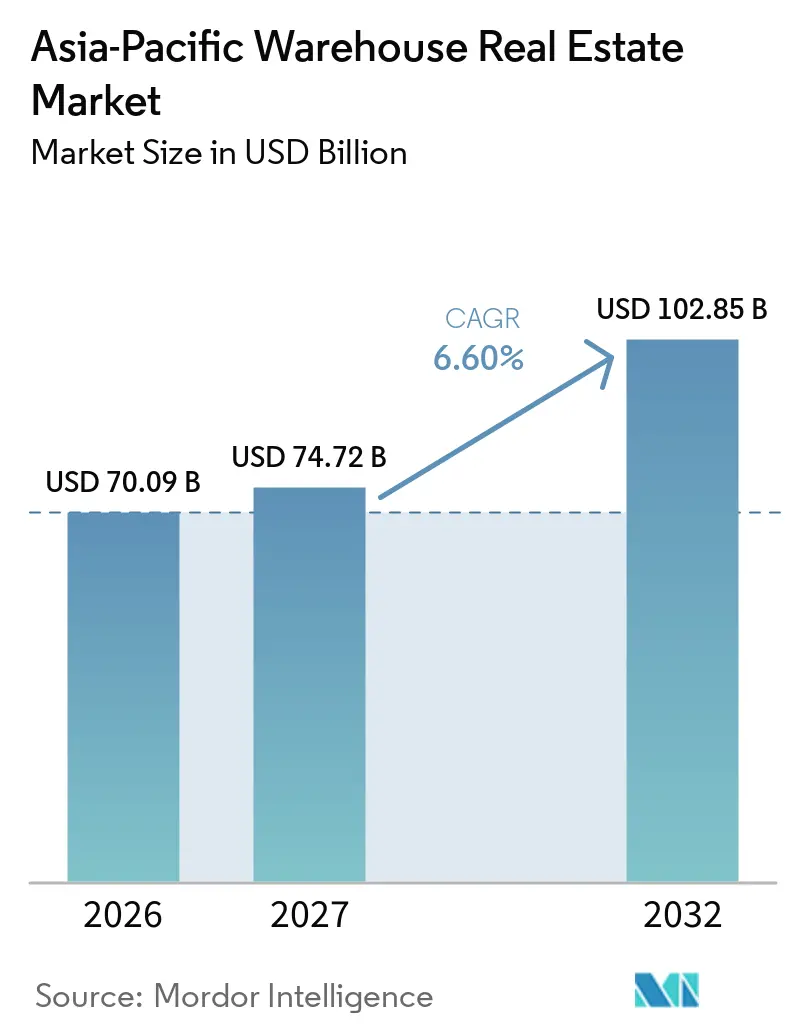
Se proyecta que el tamaño del mercado de bienes raíces de almacenes en Asia-Pacífico se expanda desde 70,09 mil millones de USD en 2026 y 74,72 mil millones de USD en 2027 hasta 102,85 mil millones de USD para 2032, registrando una CAGR del 6,60% entre 2027 y 2032.
El mercado de bienes raíces de almacenes en Asia-Pacífico está superando el exceso de oferta observado hasta 2025, a medida que la nueva capacidad es absorbida y los proyectos en desarrollo se ajustan en Australia, Japón y Singapur. Los inquilinos están concentrando sus carteras en instalaciones mejor ubicadas y renovando contratos de arrendamiento para espacios modernos, lo que está reduciendo la vacancia efectiva en ubicaciones del centro urbano. Los proveedores de logística de terceros y los operadores de comercio electrónico continúan apoyando la demanda de arrendamiento, mientras que los fabricantes valoran cada vez más las instalaciones que pueden soportar la automatización. La inversión manufacturera bajo la estrategia China más uno está ampliando la base de demanda potencial en India y el Sudeste Asiático. El mercado de bienes raíces de almacenes en Asia-Pacífico también enfrenta condiciones desiguales, ya que el exceso de oferta en algunas ciudades chinas y la exposición cambiaria en el Sudeste Asiático pueden afectar los rendimientos de los inversores.
Conclusiones clave del informe
- Por tipo, los almacenes privados representaron el 32,00% de la participación del mercado de bienes raíces de almacenes en Asia-Pacífico en 2026, mientras que otros tipos de almacenes tienen un pronóstico de crecimiento a una CAGR del 8,10% hasta 2032.
- Por control de temperatura, los almacenes generales representaron el 61,00% del tamaño del mercado de bienes raíces de almacenes en Asia-Pacífico en 2026, mientras que los almacenes refrigerados tienen una proyección de expansión a una CAGR del 7,50% hasta 2032.
- Por categoría, los almacenes Clase A representaron el 48,00% de la participación del mercado de bienes raíces de almacenes en Asia-Pacífico en 2026, mientras que los almacenes Clase A tienen un pronóstico de crecimiento a una CAGR del 9,20% hasta 2032.
- Por tamaño de almacén, los almacenes de gran escala representaron el 36,00% del tamaño del mercado de bienes raíces de almacenes en Asia-Pacífico en 2026, mientras que los almacenes de pequeña escala tienen un pronóstico de crecimiento a una CAGR del 9,10% hasta 2032.
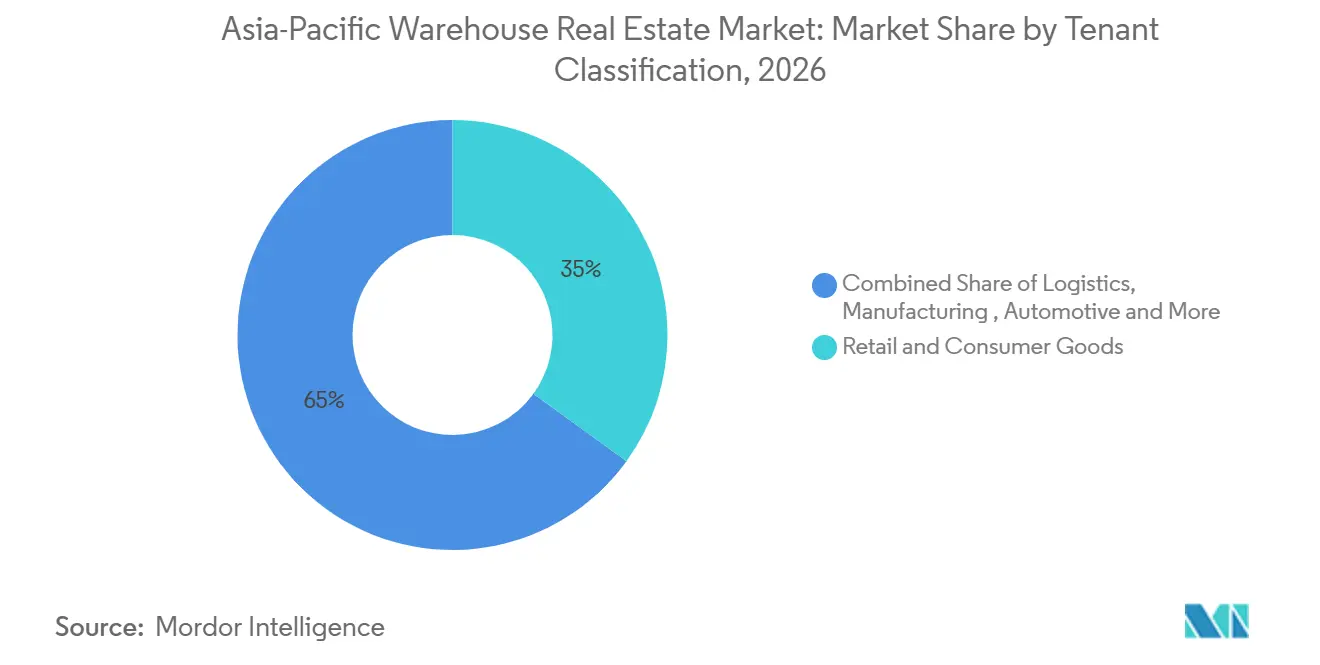
- Por clasificación de inquilino, el comercio minorista y los bienes de consumo representaron el 35,00% del tamaño del mercado de bienes raíces de almacenes en Asia-Pacífico en 2026, mientras que los productos farmacéuticos y la atención médica tienen un pronóstico de crecimiento a una CAGR del 8,70% hasta 2032.
- Por geografía, China representó el 34,00% del tamaño del mercado de bienes raíces de almacenes en Asia-Pacífico en 2026, mientras que India tiene un pronóstico de expansión a una CAGR del 9,40% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsores | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Expansión del cumplimiento de pedidos en comercio electrónico | +2.0% | Asia-Pacífico, especialmente China, India, Corea del Sur y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Diversificación manufacturera bajo la estrategia China más uno | +1.2% | Vietnam, Indonesia, India, Malasia y Tailandia | Mediano plazo (2-4 años) |
| Política Nacional de Logística de India | +0.9% | India, incluidas Chennai, Bengaluru, Delhi-NCR y Bombay | Mediano plazo (2-4 años) |
| Logística de relleno urbano y última milla | +0.8% | India, Corea del Sur, Australia, Japón y centros urbanos del Sudeste Asiático | Corto plazo (≤ 2 años) |
| Automatización, robótica e instalaciones de alta especificación | +0.7% | Japón, Corea del Sur, Australia, Singapur y principales ciudades chinas | Mediano plazo (2-4 años) |
| Inversión en cadena de frío para productos farmacéuticos, alimentos y biológicos | +0.6% | Japón, India, Corea del Sur, Malasia, Singapur y Tailandia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del cumplimiento de pedidos en comercio móvil y comercio electrónico
El comercio electrónico se ha convertido en una fuente central de demanda de arrendamiento para el mercado de bienes raíces de almacenes en Asia-Pacífico. Los operadores de comercio rápido en India utilizan pequeñas instalaciones dentro de zonas residenciales para apoyar tiempos de entrega cortos. Estas ubicaciones requieren distribuciones, capacidad eléctrica, acceso de carga y resistencia de suelo diferentes a los de los almacenes convencionales. Los inquilinos más grandes de comercio electrónico y logística de terceros también buscan instalaciones que puedan procesar mayores volúmenes de pedidos y soportar la automatización. Esto está aumentando la brecha entre las propiedades modernas y el inventario más antiguo que no puede actualizarse fácilmente. El resultado es una preferencia más marcada por ubicaciones que puedan atender la demanda urbana densa y al mismo tiempo cumplir con los requisitos operativos.
Diversificación manufacturera y de cadena de suministro bajo la estrategia China más uno
La diversificación manufacturera está generando demanda de espacio moderno de almacenamiento e industria ligera en todo el Sudeste Asiático e India. En el Gran Yakarta, la ocupación de almacenes logísticos modernos alcanzó el 90% en el primer trimestre de 2025, impulsada por fabricantes chinos que ingresan a la cadena de suministro de vehículos eléctricos. Estas empresas inicialmente buscaron fábricas listas para arrendar y luego recurrieron a espacios de almacén adaptados donde el inventario adecuado era limitado. Malasia está experimentando un patrón comparable en Penang, donde las inversiones en electrónica e instrumentos eléctricos, instrumentos médicos e ingeniería de precisión están apoyando la demanda de parques industriales. La ola actual favorece las instalaciones construidas a medida y los formatos híbridos de almacenamiento más manufactura ligera. Esos formatos pueden soportar plazos de arrendamiento más largos y requieren más capital tanto de los propietarios como de los ocupantes.
Política Nacional de Logística de India y almacenamiento organizado
La Política Nacional de Logística de India está contribuyendo a orientar la demanda de almacenes hacia instalaciones más organizadas. Para agosto de 2025, la Plataforma Unificada de Interfaz Logística había facilitado más de 160 crore de transacciones digitales en más de 30 sistemas conectados y rastreado más de 75 millones de contenedores de exportación-importación en 101 Depósitos de Contenedores del Interior[1]. El marco normativo está reduciendo la fricción en los procesos logísticos y apoya el desarrollo de almacenes en terrenos sin desarrollar. La demanda se orienta cada vez más hacia instalaciones modernas en lugar de inventario antiguo y desorganizado. Esto es importante porque los inquilinos necesitan edificios de mayor calidad para la visibilidad del inventario, la automatización y las operaciones confiables. El mercado de bienes raíces de almacenes en Asia-Pacífico se beneficia a medida que India desarrolla una cartera más amplia de activos logísticos de grado de inversión.
Logística de relleno urbano, bahías pequeñas y última milla
La demanda de relleno urbano está ampliando el papel de las pequeñas instalaciones en el mercado de bienes raíces de almacenes en Asia-Pacífico. En India, las plataformas de comercio rápido están convirtiendo locales comerciales más pequeños en centros de cumplimiento de pedidos que típicamente sirven a un radio de entrega de 2 km a 3 km. Las ubicaciones logísticas del centro urbano de Japón también siguen siendo limitadas porque las grandes instalaciones de rampa no pueden cubrir los mismos corredores de entrega. La Autoridad de Reurbanización Urbana y la Autoridad de Transporte Terrestre de Singapur emitieron orientaciones para la infraestructura de entrega de última milla en desarrollos de uso mixto en 2026[2]. Esto refleja un cambio más amplio en el que el espacio logístico se considera durante la planificación urbana. Los activos de bahía pequeña en ubicaciones centrales pueden, por tanto, atender a inquilinos que no pueden depender únicamente de centros de distribución en la periferia.
Análisis del impacto de las restricciones*
| Restricciones | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Exceso de oferta en ciudades de segundo y tercer nivel de China | -0.8% | China, incluidas ciudades de segundo y tercer nivel, el Área de la Gran Bahía, Pekín y Shanghái | Corto plazo (≤ 2 años) |
| Volatilidad cambiaria y mayores costos de financiamiento | -0.5% | Indonesia, Vietnam, India y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Escasez de suelo y prolongados procesos de aprobación de infraestructura | -0.4% | Bombay, Yakarta, Seúl, Sídney y Singapur | Largo plazo (≥ 4 años) |
| Confiabilidad del suministro eléctrico y costos de integración tecnológica | -0.3% | Ciudades de segundo nivel de India, Indonesia, Vietnam y Filipinas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Exceso de oferta y vacancia en ciudades de segundo y tercer nivel de China
El exceso de oferta en partes de China sigue siendo una restricción material para el mercado de bienes raíces de almacenes en Asia-Pacífico. La nueva capacidad se añadió más rápido que la absorción neta en varias ubicaciones de segundo y tercer nivel durante el ciclo de desarrollo anterior. Esto ha ejercido presión sobre los alquileres y ha reducido la capacidad de los propietarios para conseguir inquilinos rápidamente. El problema es más estructural donde la actividad manufacturera se ha desplazado hacia el Sudeste Asiático e India. Se espera que la nueva oferta no vinculada y de alta especificación se desacelere, lo que podría ayudar al mercado a equilibrarse con el tiempo. Sin embargo, la recuperación variará según la ciudad y dependerá de la demanda local, el inventario disponible y el ritmo de nueva construcción.
Volatilidad cambiaria y mayores costos de financiamiento local
Los movimientos cambiarios y los costos de financiamiento pueden retrasar las decisiones de arrendamiento y desarrollo en países de rápido crecimiento. Los inversores que reportan rendimientos en USD pueden ver reducidas las ganancias de alquiler locales cuando las monedas se debilitan frente al USD. UOB identificó las tasas de interés más altas y el aumento de los costos de suministro como desafíos significativos de gestión de la cadena de suministro para las empresas en todo el Sudeste Asiático[3]. Los inquilinos pueden responder arrendando espacio por fases en lugar de comprometerse con requisitos más grandes y a largo plazo de una sola vez. Esto puede ralentizar la conversión del interés de arrendamiento en contratos firmados. También aumenta el valor de los programas de desarrollo flexibles y el despliegue de capital por fases.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo:
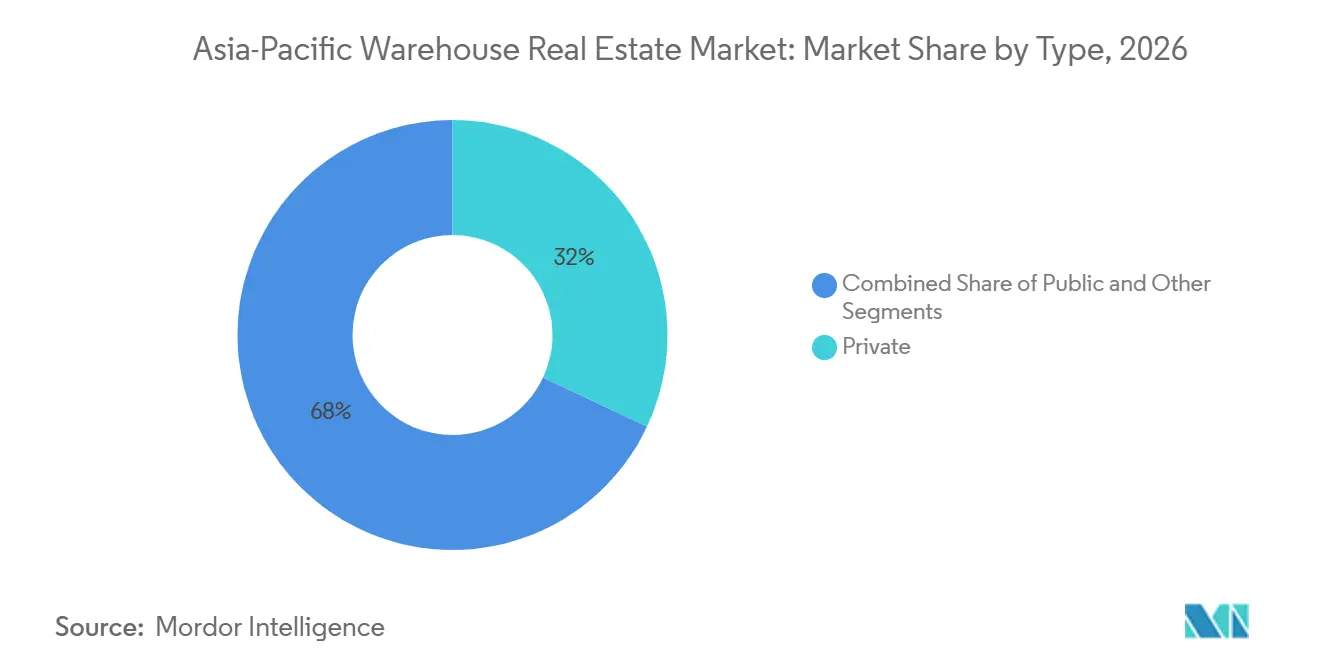
los almacenes privados ocupan la posición más grande mientras que otros formatos crecen más rápidoLos almacenes privados representaron el 32,00% del mercado de bienes raíces de almacenes en Asia-Pacífico en 2026. Las grandes empresas utilizan instalaciones dedicadas cuando necesitan control sobre el diseño del edificio, el equipamiento y los procesos operativos diarios. Estas instalaciones pueden soportar cadenas de suministro propietarias y sistemas de automatización a medida. Son especialmente relevantes para fabricantes, minoristas y distribuidores más grandes que requieren capacidad estable. El modelo privado también permite a los inquilinos alinear las especificaciones del suelo, el suministro eléctrico y las áreas de carga con su propio equipamiento. Por eso las instalaciones dedicadas siguen siendo importantes incluso a medida que las plataformas logísticas multiinquilino continúan expandiéndose.
Se proyecta que otros tipos de almacenes crezcan a una CAGR del 8,10% hasta 2032. Esta categoría incluye almacenes aduaneros, reservas estratégicas gubernamentales e instalaciones en zonas de libre comercio. El comercio electrónico transfronterizo está apoyando la demanda de espacio aduanero porque puede diferir los derechos de importación y acortar los tiempos de entrega. Los almacenes públicos mantienen un papel para los proveedores de logística de terceros y las empresas más pequeñas de comercio electrónico que necesitan flexibilidad. La división entre instalaciones públicas y privadas se está volviendo menos marcada a medida que los promotores construyen propiedades de un solo inquilino construidas a medida y propiedad de fondos de inversión. La industria de bienes raíces de almacenes en Asia-Pacífico está, por tanto, apoyando una gama más amplia de acuerdos de propiedad y operación.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por control de temperatura:
los almacenes generales lideran mientras el espacio refrigerado avanzaLos almacenes generales representaron el 61,00% del tamaño del mercado de bienes raíces de almacenes en Asia-Pacífico en 2026. Su escala refleja la amplia demanda del comercio minorista, la manufactura, el comercio electrónico y las actividades de distribución estándar. Estas instalaciones siguen siendo la base de las redes logísticas porque sirven a muchas categorías de productos. Los minoristas las utilizan para el posicionamiento de inventario, mientras que los fabricantes las usan para componentes y productos terminados. Los proveedores de logística de terceros también dependen de la capacidad de almacenes generales para atender a varios clientes. El segmento seguirá siendo esencial incluso a medida que las instalaciones especializadas capten más inversión.
Se prevé que los almacenes refrigerados crezcan a una CAGR del 7,50% hasta 2032. Las empresas farmacéuticas necesitan almacenamiento a múltiples temperaturas para biológicos, terapias celulares y génicas y otros productos sensibles. La distribución de alimentos y comestibles también requiere almacenamiento en frío confiable a medida que el comercio electrónico de productos frescos y el comercio rápido se expanden. DHL Group ha comprometido capital para la logística sanitaria en Asia-Pacífico hasta 2030, incluidos nuevos centros farmacéuticos certificados y mayor capacidad de cadena de frío. Dichas instalaciones necesitan zonas de temperatura controlada, sistemas de monitoreo y procedimientos operativos que los almacenes convencionales no proporcionan. Esto eleva la barrera de entrada para los promotores y favorece los activos diseñados para el almacenamiento regulado desde el principio.
Por categoría:
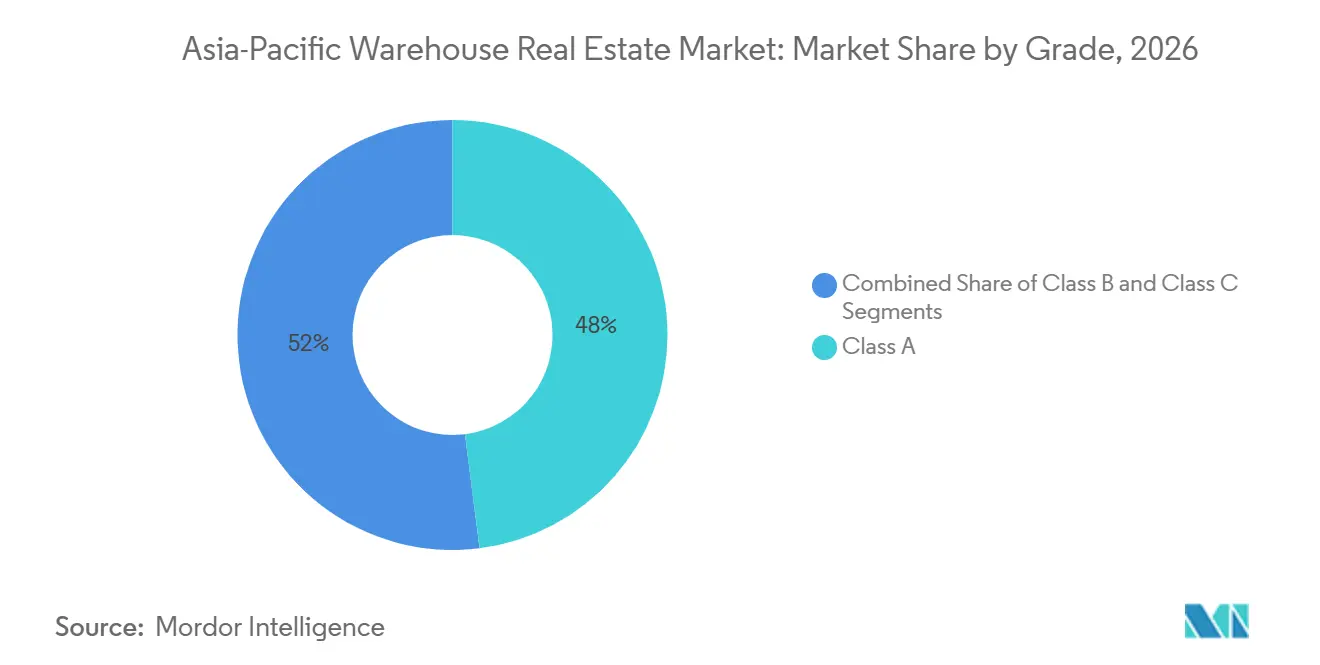
los almacenes Clase A establecen el estándar para la demanda logística modernaLos almacenes Clase A representaron el 48,00% del mercado de bienes raíces de almacenes en Asia-Pacífico en 2026. Estas instalaciones ofrecen alturas libres elevadas, cargas de suelo más resistentes, áreas de carga modernas e infraestructura eléctrica más confiable. Los ocupantes utilizan estas características para instalar automatización y mejorar el rendimiento. El segmento también se beneficia de la demanda de diseños de edificios energéticamente eficientes y mejores estándares operativos. Los activos Clase A suelen estar concentrados en corredores logísticos consolidados y mercados de ciudades puerta de entrada. Su posición de liderazgo muestra que muchos ocupantes institucionales ahora tratan las especificaciones modernas como un requisito básico.
La Clase A es también la categoría de más rápido crecimiento, con una CAGR prevista del 9,20% hasta 2032. Las instalaciones Clase B siguen siendo relevantes donde la oferta moderna es limitada o la sensibilidad al costo es alta. Las propiedades Clase C enfrentan mayor presión donde las distribuciones antiguas no pueden acomodar la automatización, las altas necesidades de energía o los requisitos de cumplimiento normativo. En las ciudades puerta de entrada, los precios más altos del suelo dificultan justificar el desarrollo de menor especificación en sitios bien ubicados. El informe del año fiscal 2026 de Goodman Group describe el codesarrollo de logística y centros de datos en Japón, Hong Kong y Australia, lo que refleja un movimiento hacia sitios con mayor intensidad energética. La industria de bienes raíces de almacenes en Asia-Pacífico está, por tanto, experimentando una separación más amplia entre las propiedades premium modernas y el inventario secundario envejecido.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por tamaño de almacén:
las grandes instalaciones lideran la base mientras los formatos pequeños se expanden más rápidoLos almacenes de gran escala representaron el 36,00% del mercado de bienes raíces de almacenes en Asia-Pacífico en 2026. Estas propiedades soportan centros de distribución nacionales, centros de cumplimiento de pedidos de comercio electrónico y grandes requisitos de almacenamiento manufacturero. Su escala puede reducir la intensidad de gestión por pie cuadrado y acomodar compromisos de arrendamiento a largo plazo. Los inversores institucionales también valoran las grandes instalaciones donde los inquilinos tienen sólidos perfiles crediticios y las operaciones están bien establecidas. El espacio moderno de gran formato sigue siendo importante en los corredores logísticos regionales con acceso a autopistas y amplias reservas de mano de obra. Continuará siendo el ancla de los volúmenes de arrendamiento en toda la región.
Se proyecta que los almacenes de pequeña escala se expandan a una CAGR del 9,10% hasta 2032. Estas instalaciones se están utilizando para logística de última milla, tiendas oscuras, puntos de distribución farmacéutica y redes de entrega urbana densa. Los edificios de escala media sirven a la distribución regional y de alimentos, pero enfrentan competencia tanto de los grandes centros como de los sitios urbanos más pequeños. El crecimiento más rápido se está produciendo donde los inquilinos necesitan acceso cercano a los consumidores y no pueden atender el área de manera eficiente desde un centro de distribución distante. La zonificación, la disponibilidad de suelo y las oportunidades de conversión de edificios darán forma a la respuesta de la oferta. Los promotores con reservas de suelo urbano en Bombay, Delhi-NCR y Bengaluru pueden tener una ventaja en esta parte del mercado de bienes raíces de almacenes en Asia-Pacífico.
Por clasificación de inquilino:
el comercio minorista lidera la demanda actual mientras la atención médica crece más rápidoLos ocupantes de comercio minorista y bienes de consumo representaron el 35,00% del mercado de bienes raíces de almacenes en Asia-Pacífico en 2026. Los modelos de inventario omnicanal requieren que las empresas posicionen el inventario en múltiples ubicaciones en lugar de depender únicamente de centros de distribución centralizados. Los inquilinos de alimentos y bebidas añaden demanda tanto de espacio de gran formato como de espacio con control de temperatura. Los usuarios manufactureros siguen siendo importantes en las cadenas de suministro de automoción, electrónica y productos químicos. Estos inquilinos son valorados por los propietarios porque sus necesidades operativas pueden soportar compromisos más largos. La escala actual del comercio minorista refleja la continua importancia de la distribución al consumidor en Asia-Pacífico.
Se prevé que los productos farmacéuticos y la atención médica crezcan a una CAGR del 8,70% hasta 2032. Los inquilinos del sector sanitario necesitan espacio regulado, operadores calificados y un rendimiento de temperatura consistente. Los proveedores de logística de terceros a menudo operan entre los expedidores farmacéuticos y los propietarios, pero los requisitos de calidad los establece el cliente sanitario subyacente. DHL Global Forwarding inauguró una instalación de cadena de frío con doble certificación en Malasia en agosto de 2025 para almacenamiento entre 15 °C y 25 °C y entre 2 °C y 8 °C. Estos requisitos pueden soportar arrendamientos más largos y alquileres efectivos más altos en instalaciones adecuadas. El mercado de bienes raíces de almacenes en Asia-Pacífico está, en consecuencia, atrayendo más capital hacia edificios que combinan capacidad de cadena de frío con sólidos procesos de cumplimiento normativo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
China representó el 34,00% de la participación del mercado de bienes raíces de almacenes en Asia-Pacífico en 2026, lo que refleja la escala de su base logística. Las condiciones difieren marcadamente según la ubicación, con presión de oferta en algunos mercados principales y secundarios que afecta los alquileres y la vacancia. El ciclo de construcción anterior añadió una gran cantidad de capacidad moderna, y la absorción no ha sido uniforme. Las ciudades del oeste y el centro pueden estabilizarse antes donde la reubicación manufacturera y el comercio interior apoyan la demanda. China seguirá siendo el mayor mercado por volumen de la región debido a su huella manufacturera, el consumo interno y la infraestructura de distribución. Sin embargo, es probable que los inversores distingan con mayor cuidado entre las áreas con oferta restringida y las ubicaciones con exceso de capacidad persistente.
Se prevé que India crezca a una CAGR del 9,40% hasta 2032, la tasa más rápida entre los mercados geográficos cubiertos. El tamaño del mercado de bienes raíces de almacenes en Asia-Pacífico en India está respaldado por reformas de política logística, crecimiento del comercio electrónico, inversión manufacturera y un uso más amplio de instalaciones organizadas de Grado A. Prologis, Inc. ha comprometido aproximadamente 1.000 millones de USD durante 5 a 7 años para parques logísticos de Grado A en Bengaluru, Chennai, Bombay, Delhi y Pune. Japón continúa requiriendo espacio logístico moderno debido a la demanda del comercio electrónico y la escasez en las ciudades regionales. Los mercados de Sídney y Brisbane en Australia están posicionados para beneficiarse a medida que el proyecto en desarrollo se ajusta. Corea del Sur también está atrayendo interés en instalaciones logísticas secas que pueden soportar cadenas de suministro tecnológicas y operaciones avanzadas de cumplimiento de pedidos.
El Sudeste Asiático es una parte importante de la oportunidad regional más amplia a medida que continúa la diversificación manufacturera. El corredor de Penang en Malasia se está desarrollando como una ubicación logística industrial orientada a la tecnología con oferta de suelo planificada cerca del Aeropuerto Internacional de Bayan Lepas. Vietnam también está recibiendo nueva oferta a medida que su base de ocupantes madura. Singapur sigue siendo importante para la logística de alto valor habilitada por tecnología y la gestión de inversiones. En todo el mercado de bienes raíces de almacenes en Asia-Pacífico, el desempeño geográfico dependerá del equilibrio entre nueva construcción, actividad manufacturera, demanda de los consumidores y entrega de infraestructura.
Panorama competitivo
El mercado de bienes raíces de almacenes en Asia-Pacífico está moderadamente concentrado entre los propietarios de plataformas regionales, pero sigue siendo fragmentado en ciudades y países individuales. ESR Group, GLP, Goodman Group, Mapletree Investments y CapitaLand Investment operan en varios mercados de Asia-Pacífico a través de plataformas de desarrollo y gestión de fondos. Sus ventajas incluyen el acceso a capital institucional, equipos de desarrollo locales y relaciones con grandes ocupantes. ESR completó la integración total de LOGOS, creando una plataforma combinada con 156 mil millones de USD en activos bajo gestión y un libro de trabajo de desarrollo de 14 mil millones de USD. Esta escala otorga a las plataformas más grandes una ventaja cuando necesitan financiar proyectos en múltiples mercados. Los promotores locales siguen manteniendo un papel importante en los mercados donde la obtención de suelo y el conocimiento operativo específico de la ciudad son más relevantes.
La competencia se centra cada vez más en las especificaciones modernas, las credenciales de sostenibilidad y la preparación para la automatización. Charter Hall Group y Mitsubishi Estate Asia formaron una empresa conjunta en febrero de 2026 para desarrollar un parque industrial y logístico de 40.000 metros cuadrados en Laverton North, Melbourne, con el objetivo de obtener una calificación Green Star de 5 estrellas. Prologis, Inc. se está expandiendo en India a través de parques logísticos que combinan capacidades de desarrollo, arrendamiento, diseño, financiamiento y gestión de propiedades. Goodman también está vinculando el desarrollo logístico con la actividad de centros de datos en mercados seleccionados de Asia-Pacífico. Estas estrategias responden a los ocupantes que desean operaciones confiables y menos contrapartes en múltiples ubicaciones. También dificultan que las empresas más pequeñas compitan únicamente en disponibilidad de suelo o precio de alquiler.
Las asociaciones de inversión son otra característica central del entorno competitivo. ESR dio la bienvenida a BNP Paribas Asset Management Alts y PGGM como coinversores en su Centro de Distribución 3 de Yokohama Sachiura en febrero de 2026. CapitaLand Investment adquirió una participación minoritaria en Ally Logistic Property en enero de 2026 para expandir la infraestructura logística inteligente en Asia-Pacífico. Mitsui O.S.K. Lines también invirtió en la instalación automatizada OMEGA 1 de Singapur dentro de un fondo logístico gestionado por CapitaLand en enero de 2026. Estos movimientos muestran cómo los propietarios de plataformas están reuniendo capital a largo plazo, automatización y experiencia operativa. El mercado de bienes raíces de almacenes en Asia-Pacífico tiene espacio para promotores especializados en relleno urbano e instalaciones de cadena de frío farmacéutica, pero las plataformas más grandes siguen estando mejor posicionadas para atender a grandes clientes regionales.
Líderes de la industria de bienes raíces de almacenes en Asia-Pacífico
-
Goodman Group
-
GLP Pte. Ltd.
-
ESR Group Limited
-
Mapletree Investments Pte Ltd
-
CapitaLand Investment Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de bienes raíces de almacenes en Asia-Pacífico Empresas cubiertas en este informe
- Goodman Group
- GLP Pte. Ltd.
- ESR Group Limited
- Mapletree Investments Pte Ltd
- CapitaLand Investment Limited
- Frasers Property Limited
- Prologis, Inc.
- LOGOS Property Group
- Link Logistics Real Estate
- Dexus
- Charter Hall Group
- Centuria Capital Group
- Keppel Ltd.
- Mitsui Fudosan Co., Ltd.
- Panattoni Development Company, Inc.
- Blackstone Real Estate
- AIMS APAC REIT
- VGP NV
- Mitsui & Co., Ltd.
- DHL Supply Chain
Desarrollos recientes de la industria en Mercado de bienes raíces de almacenes en Asia-Pacífico
- Marzo de 2026: Prologis, Inc. inició la construcción del Prologis Park Redhills CPRR en el norte de Chennai, un parque industrial y logístico de Grado A con un potencial de desarrollo total de 1,1 millones de pies cuadrados. El proyecto forma parte del compromiso de desarrollo más amplio de Prologis, Inc. en Tamil Nadu en Hosur, Sriperumbudur y Redhills.
- Febrero de 2026: Charter Hall Group y Mitsubishi Estate Asia establecieron una empresa conjunta para desarrollar un parque industrial y logístico de 40.000 metros cuadrados en Laverton North, Melbourne, como primera etapa de un desarrollo más amplio con 175.000 metros cuadrados de potencial total. El proyecto tiene como objetivo una calificación Green Star de 5 estrellas y la construcción comenzó en enero de 2026.
- Febrero de 2026: ESR dio la bienvenida a BNP Paribas Asset Management Alts y PGGM como coinversores en el Centro de Distribución 3 de ESR Yokohama Sachiura, un campus logístico de 4 pisos que supera los 165.000 metros cuadrados en el Puerto de la Ciudad de Yokohama. El activo forma parte del campus logístico de 30 hectáreas de ESR diseñado para operaciones de alta calidad y eficiencia energética.
Alcance del informe del mercado de bienes raíces de almacenes en Asia-Pacífico
Resumen de la segmentación
| Público |
| Privado |
| Otros |
| Almacén general |
| Almacén refrigerado |
| Clase A |
| Clase B |
| Clase C |
| Almacenes de pequeña escala, menos de 50.000 pies cuadrados |
| Almacenes de escala media, entre 50.000 y 250.000 pies cuadrados |
| Almacenes de gran escala, más de 250.000 pies cuadrados |
| Manufactura |
| Comercio minorista y bienes de consumo |
| Alimentos y bebidas |
| Productos farmacéuticos y atención médica |
| Logística |
| Otros usuarios finales |
| China |
| India |
| Japón |
| Corea del Sur |
| Australia |
| Indonesia |
| Resto de Asia-Pacífico |
| Por tipo | Público |
| Privado | |
| Otros | |
| Por control de temperatura | Almacén general |
| Almacén refrigerado | |
| Por categoría | Clase A |
| Clase B | |
| Clase C | |
| Por tamaño de almacén | Almacenes de pequeña escala, menos de 50.000 pies cuadrados |
| Almacenes de escala media, entre 50.000 y 250.000 pies cuadrados | |
| Almacenes de gran escala, más de 250.000 pies cuadrados | |
| Por clasificación de inquilino | Manufactura |
| Comercio minorista y bienes de consumo | |
| Alimentos y bebidas | |
| Productos farmacéuticos y atención médica | |
| Logística | |
| Otros usuarios finales | |
| Por países | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Resto de Asia-Pacífico |
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de bienes raíces de almacenes en Asia-Pacífico para 2032?
Se prevé que el sector alcance los 102,85 mil millones de USD para 2032, creciendo a una CAGR del 6,60% de 2027 a 2032.
¿Qué tipo de almacén tiene la mayor participación en Asia-Pacífico?
Los almacenes privados lideran con el 32,00% de los ingresos en 2026 porque los grandes ocupantes necesitan espacio dedicado y configurable.
¿Qué formato de almacén está creciendo más rápido en la región?
Se proyecta que los almacenes de pequeña escala crezcan a una CAGR del 9,10% hasta 2032 a medida que aumentan las necesidades de última milla y cumplimiento de pedidos urbano.
¿Por qué se está expandiendo la capacidad de almacenes refrigerados en Asia-Pacífico?
Se prevé que el espacio refrigerado crezca a una CAGR del 7,50% porque las cadenas de suministro farmacéuticas, de biológicos, de alimentos y de comercio electrónico de productos frescos necesitan almacenamiento controlado.
¿Qué país crecerá más rápido hasta 2032?
Se prevé que India crezca a una CAGR del 9,40% hasta 2032, respaldada por reformas logísticas, inversión manufacturera y desarrollo de almacenes modernos.
¿Qué características buscan los inquilinos en las nuevas instalaciones de almacenamiento?
Los inquilinos buscan cada vez más suministro eléctrico confiable, cargas de suelo resistentes, acceso de carga adecuado, compatibilidad con la automatización y control de temperatura cuando sea necesario.