
Tamanho e Participação do Mercado de STATCOM da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
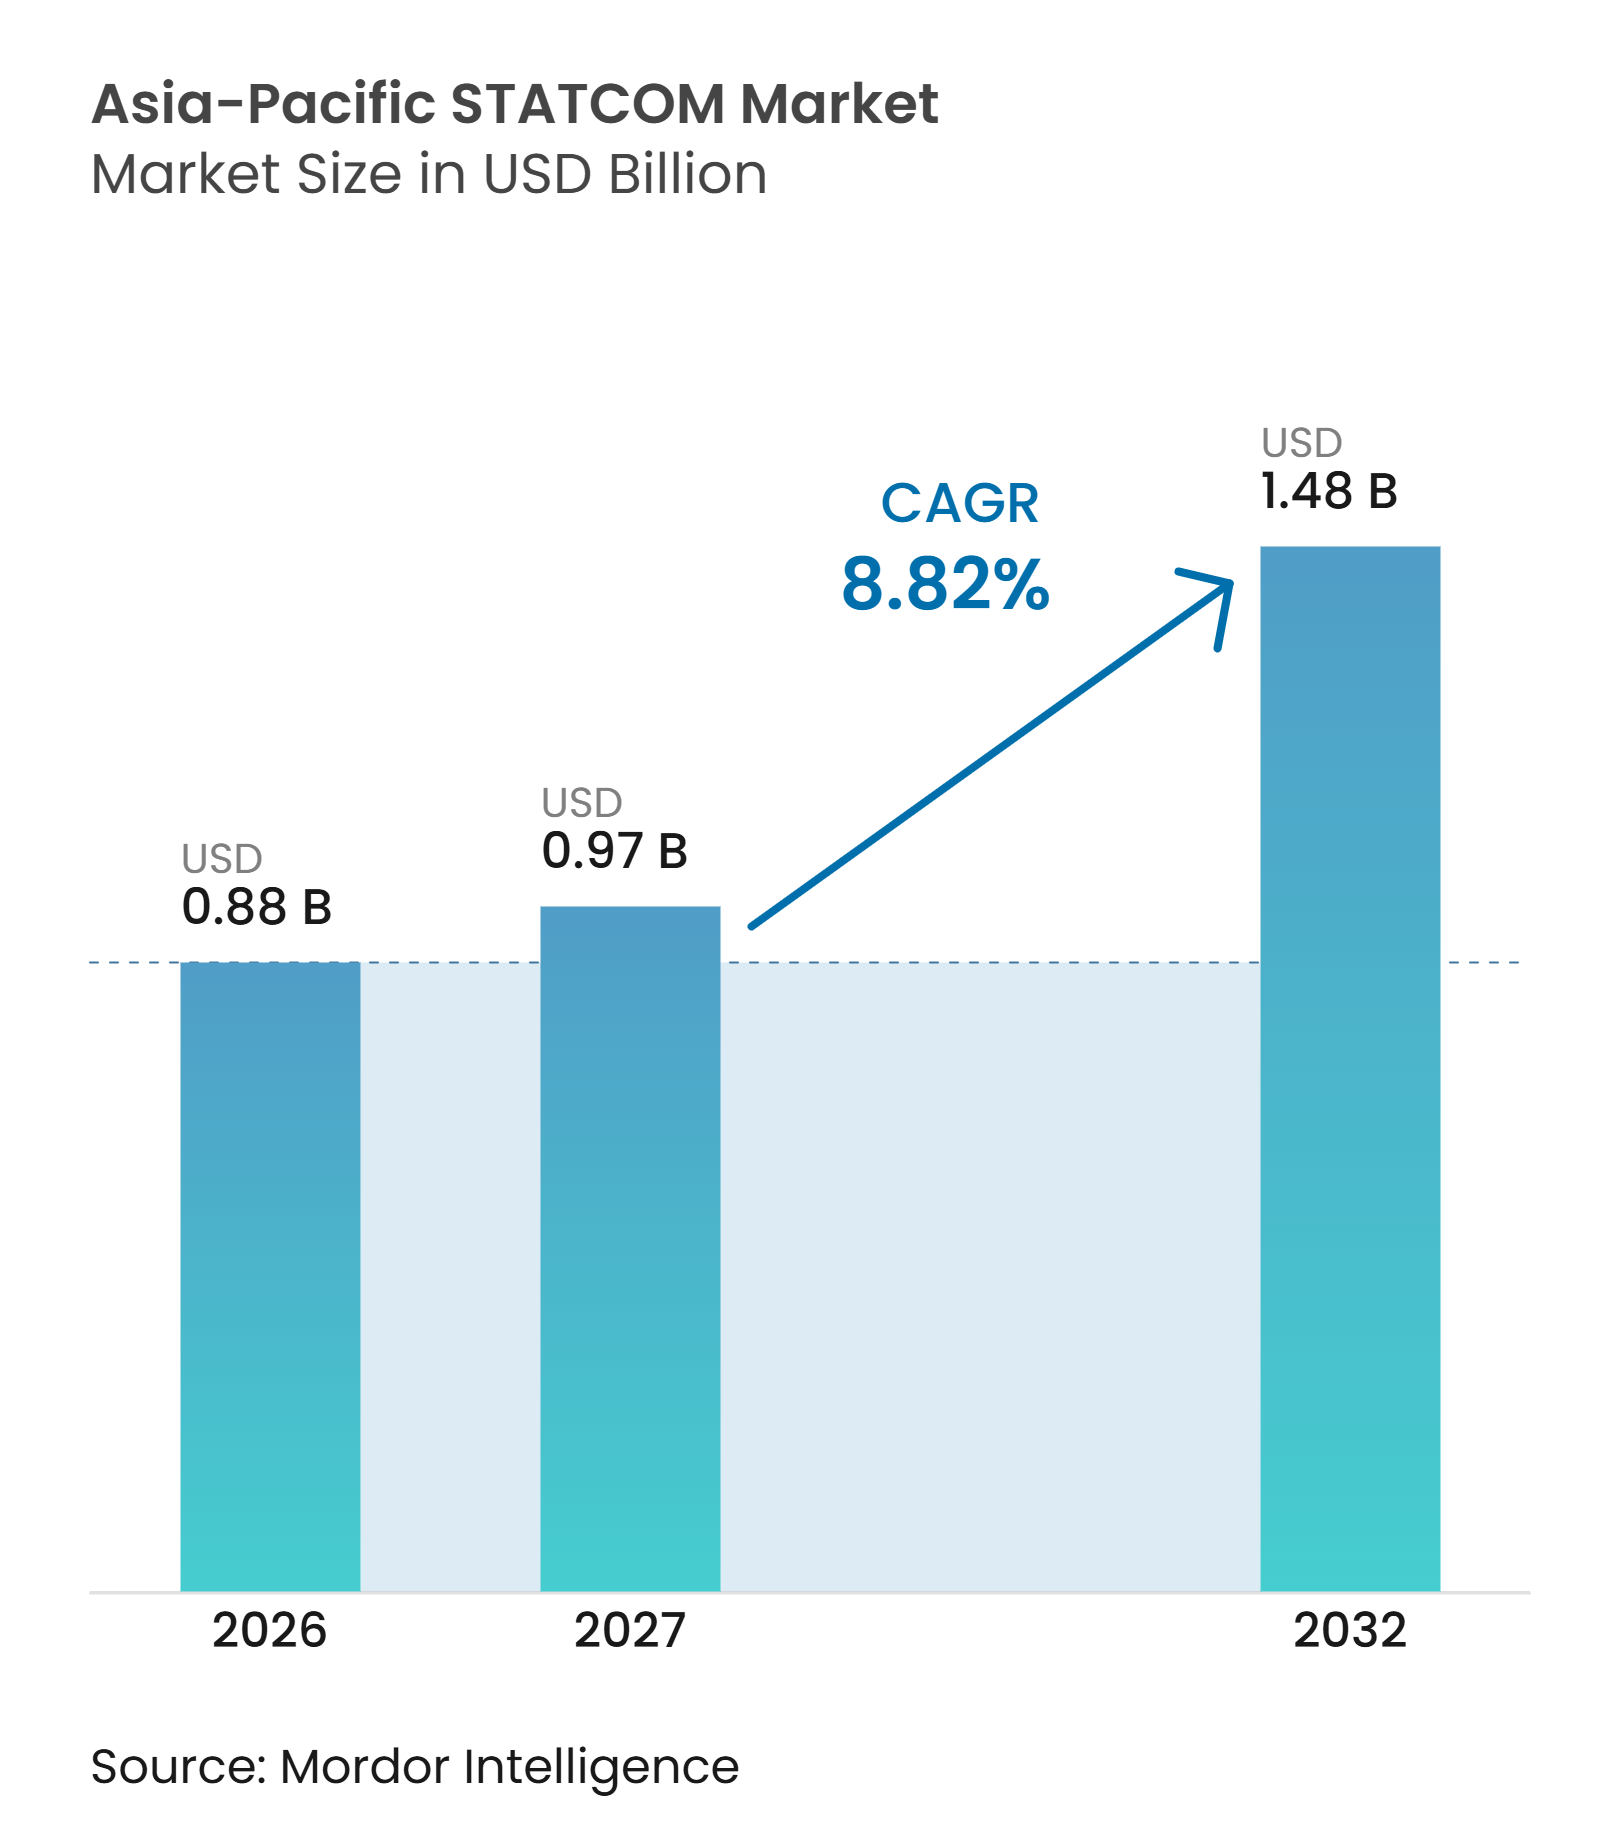
| Tamanho do mercado no ano base (2026) | 0.88 Bilhões de dólares |
| Tamanho do Mercado (2027) | 0.97 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.48 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.82 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de STATCOM da Ásia-Pacífico pela Mordor Intelligence
O tamanho do mercado de STATCOM da Ásia-Pacífico foi avaliado em 0,88 bilhões de USD em 2026 e estima-se que cresça de 0,95 bilhões de USD em 2027 para atingir 1,48 bilhões de USD até 2032, a um CAGR de 8,82% durante o período de previsão (2027-2032). O mercado de STATCOM da Ásia-Pacífico está sendo moldado por uma mudança nos investimentos em rede elétrica em direção ao controle rápido de tensão e suporte de potência reativa, à medida que a geração renovável substitui parte da base de geração convencional. As adições de fontes renováveis, a transmissão de longa distância e as condições de rede mais fracas nas subestações de concentração de energia renovável estão aumentando a necessidade de equipamentos capazes de responder a eventos de tensão. As aquisições também estão se expandindo além das subestações de transmissão, à medida que data centers, instalações industriais e sistemas ferroviários criam requisitos de qualidade de energia mais exigentes. Os fornecedores estão respondendo com configurações de formação de rede, projetos de conversores modulares e arranjos de componentes e serviços de longo prazo. Os altos custos de capital, os longos ciclos de entrega e o risco de crédito das concessionárias continuam a limitar o ritmo de implantação em vários mercados asiáticos emergentes.
Principais Conclusões do Relatório
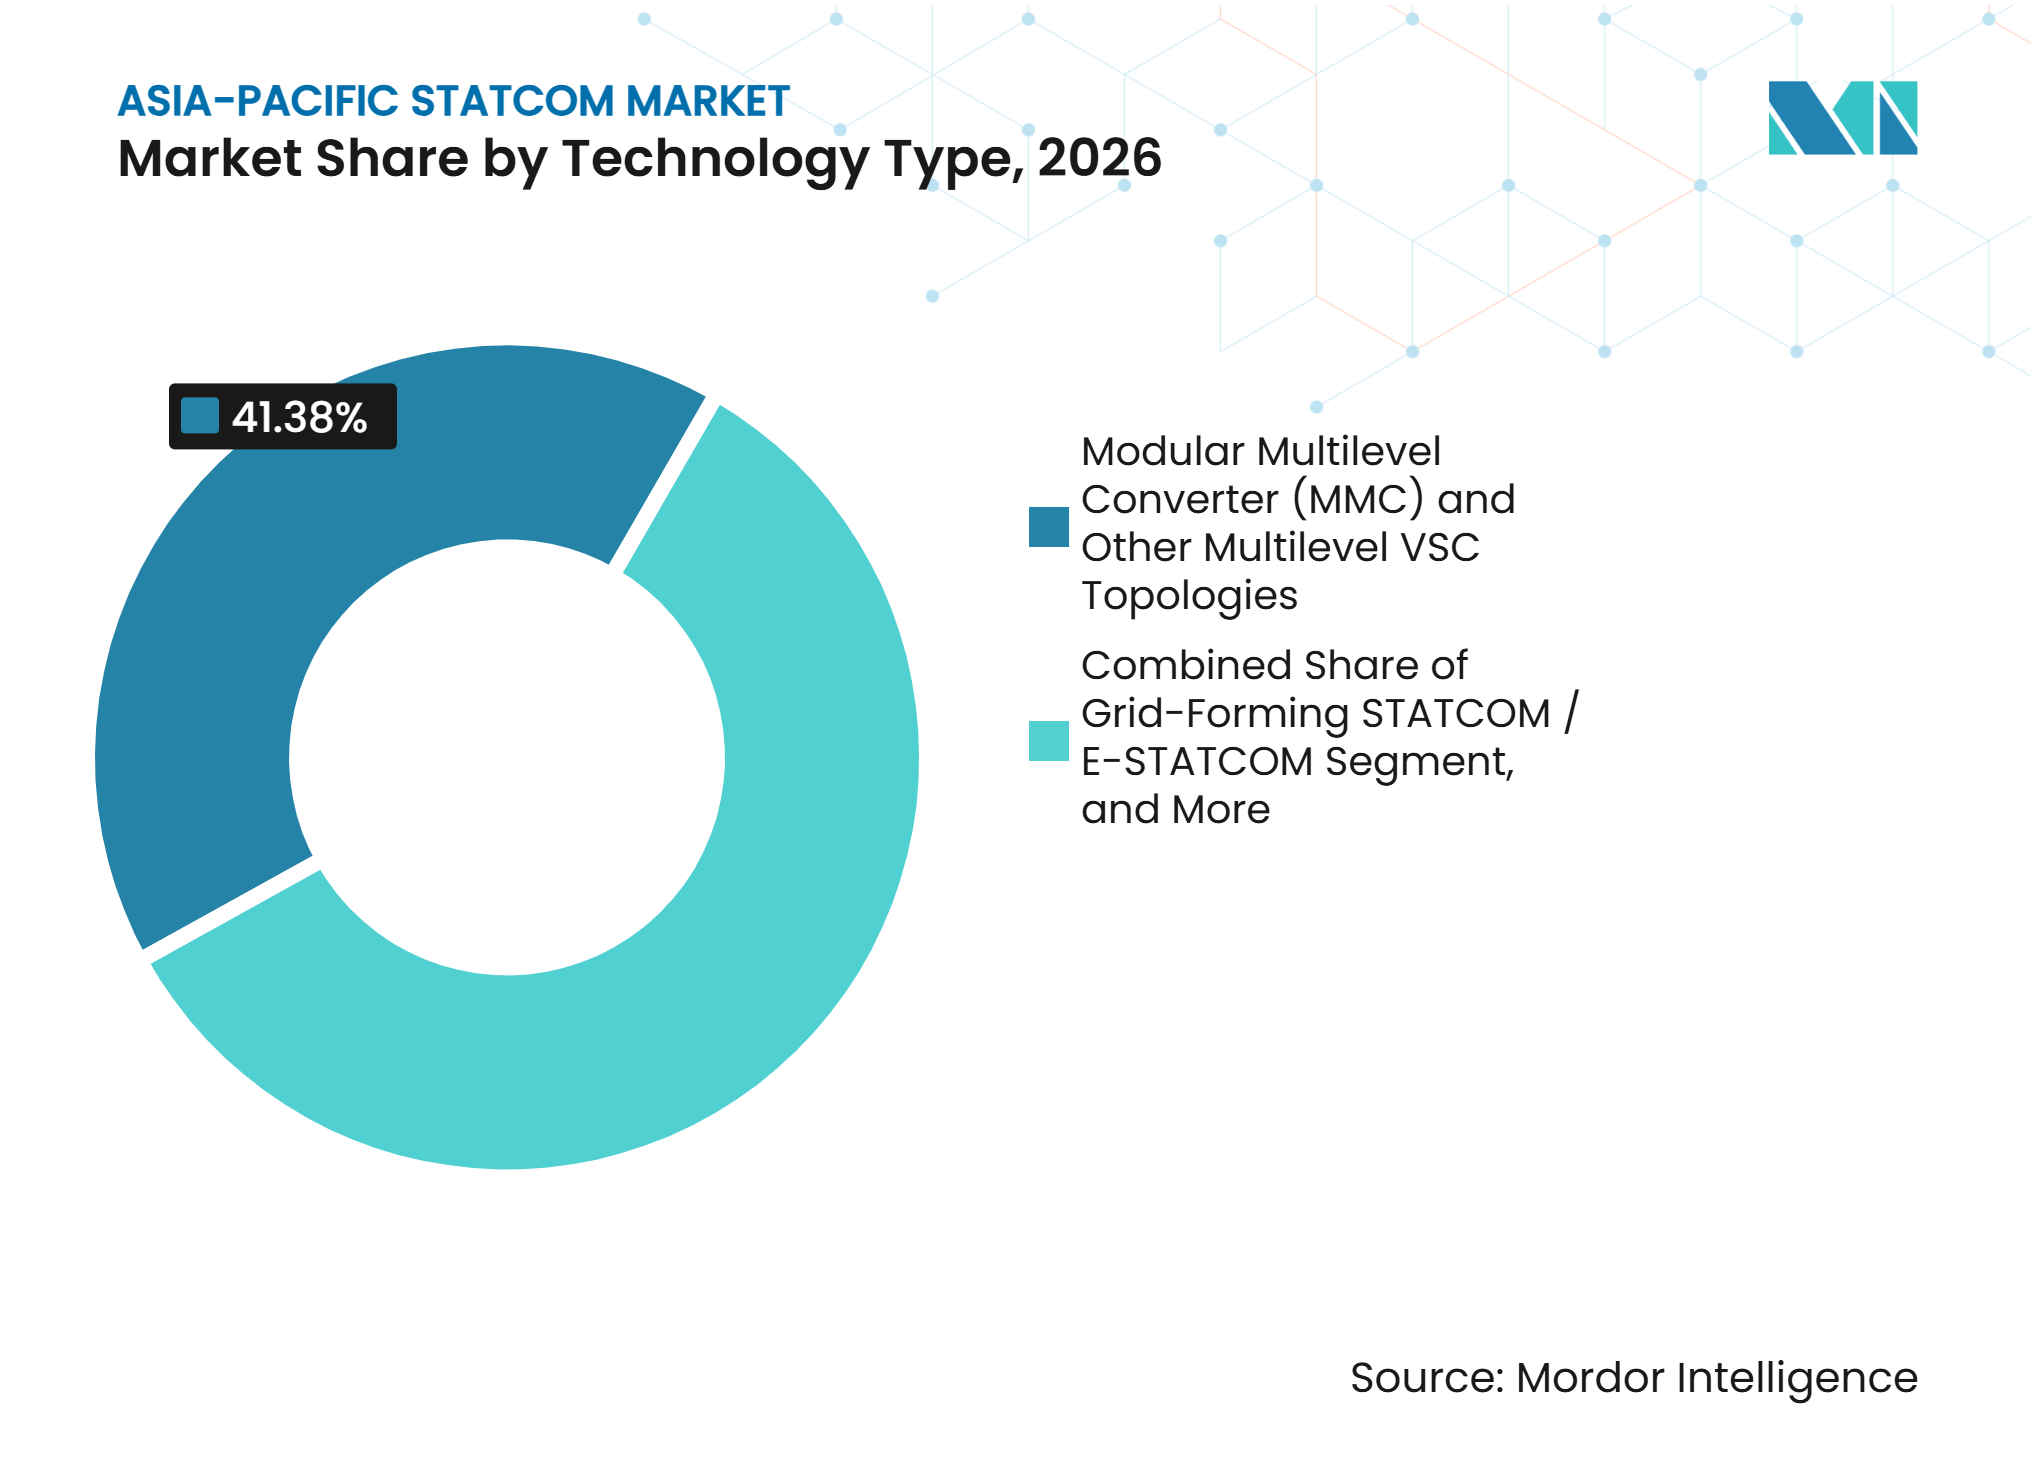
- Por tipo de tecnologia, o Conversor Multinível Modular e Outras Topologias VSC Multiníveis detinham 41,38% da participação do mercado de STATCOM da Ásia-Pacífico em 2026, enquanto o STATCOM de Formação de Rede e E-STATCOM deve expandir a um CAGR de 9,92% até 2032.
- Por classificação de potência reativa, o STATCOM de Transmissão de Grande Escala detinha 48,67% do segmento regional de STATCOM em 2026, enquanto o STATCOM de Distribuição e Industrial de Pequena Escala deve expandir a um CAGR de 9,86% até 2032.
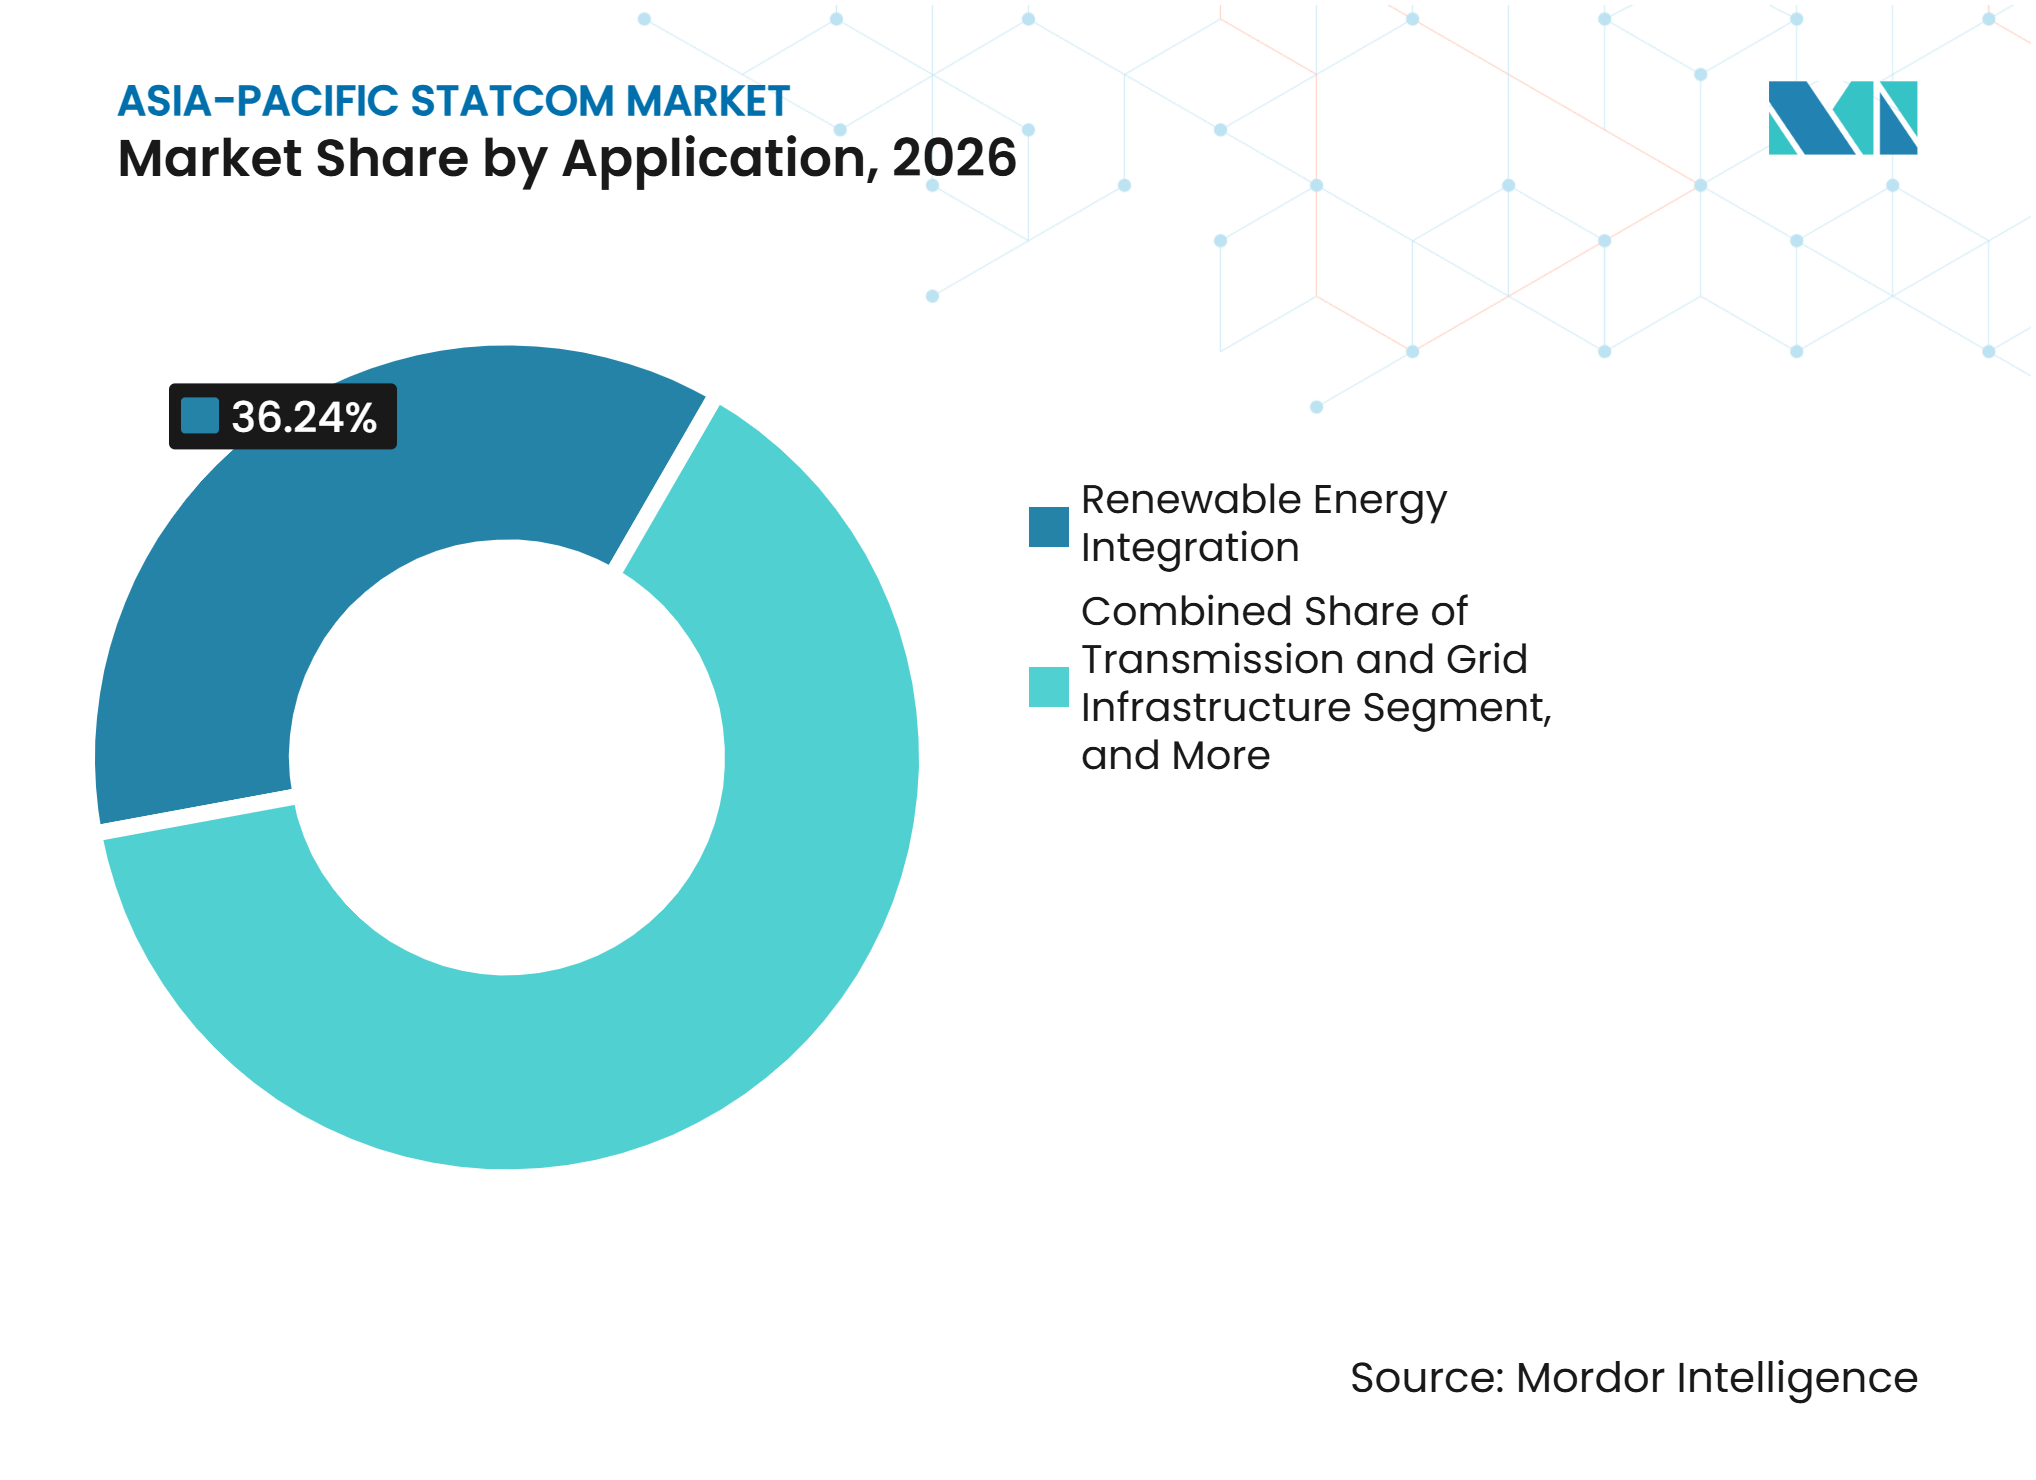
- Por aplicação, a Integração de Energia Renovável representou 36,24% do mercado regional de STATCOM em 2026, enquanto Data Centers e Infraestrutura Comercial deve expandir a um CAGR de 9,47% até 2032.
- Por componente, as Válvulas de Conversores de Eletrônica de Potência detinham 39,79% da participação de mercado em 2026, enquanto os Sistemas de Controle, Proteção e Monitoramento devem expandir a um CAGR de 9,64% até 2032.
- Por geografia, a China detinha 42,13% do mercado regional de STATCOM em 2026, enquanto a Índia deve expandir a um CAGR de 9,83% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Integração de Energia Renovável e Conformidade com Códigos de Rede | +3.2% | Global, com impacto concentrado na China, Índia e ASEAN | Curto prazo (≤ 2 anos) |
| Expansão da Transmissão e Transferência de Energia de Longa Distância | +1.8% | China, Índia e Restante da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Modernização da Rede e Suporte Dinâmico de Tensão | +1.3% | Núcleo da APAC, com ganhos iniciais no Japão, Coreia do Sul e Austrália | Médio prazo (2-4 anos) |
| Eletrificação Industrial e Requisitos de Qualidade de Energia | +0.9% | China, Índia, Coreia do Sul e Taiwan | Médio prazo (2-4 anos) |
| Eletrônica de Potência de Alta Densidade em Subestações de Concentração de Energia Renovável | +0.5% | Corredores renováveis do noroeste da Índia e Mongólia Interior da China | Longo prazo (≥ 4 anos) |
| Comércio de Energia Transfronteiriço e Estabilidade de Interconexão | +0.3% | ASEAN, o corredor China-Laos-Vietnã e Singapura | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Integração de Energia Renovável e a Conformidade com Códigos de Rede Estão Reescrevendo os Padrões de Aquisição
A Índia adicionou mais de 47 GW de capacidade solar e 5,6 GW de capacidade eólica entre maio de 2025 e maio de 2026, enquanto a expansão da transmissão ficou aquém do crescimento da geração, criando condições operacionais mais difíceis nos pontos de concentração de energia renovável. O mercado de STATCOM da Ásia-Pacífico se beneficia quando as usinas renováveis precisam de corrente reativa dinâmica durante perturbações de tensão, em vez de compensação fixa convencional. A Comissão Central de Regulação de Eletricidade da Índia alertou os projetos renováveis em novembro de 2025 que falhas repetidas no cumprimento dos requisitos de Suportabilidade a Baixa Tensão e Suportabilidade a Alta Tensão poderiam resultar em desconexão.[1] Os padrões técnicos de 2026 da Autoridade Central de Eletricidade exigem medidores de qualidade de energia e modos de controle de potência reativa para instalações renováveis qualificadas, incorporando a capacidade de qualidade de energia mais cedo no projeto. Esses requisitos tornam o equipamento STATCOM parte do projeto de conexão à rede, em vez de um investimento corretivo posterior. A demanda resultante é mais forte onde as adições de transmissão não acompanham o ritmo de comissionamento de projetos eólicos e solares.
A Expansão da Transmissão e a Transferência de Energia de Longa Distância Impulsionam as Aquisições em Escala de Serviço Público
O mercado de STATCOM da Ásia-Pacífico é sustentado por projetos de transmissão de alta tensão que requerem controle de tensão em novas subestações conversoras e nós de subestações. A State Grid da China emitiu seu 12º edital de aquisição de UHV em março de 2025, cobrindo 55 pacotes com lances totalizando CNY 1,959 bilhão, equivalente a USD 268 milhões à taxa de conversão informada. Na Índia, a Hitachi Energy e a BHEL receberam em abril de 2025 o contrato para o link HVDC Bhadla-Fatehpur de 950 km e 6.000 MW, que requer compensação de potência reativa em ambas as subestações conversoras. O esquema da Região Norte especifica 8 unidades classificadas em ±300 MVAr, proporcionando uma faixa dinâmica combinada de ±2.400 MVAr. Este tipo de projeto torna a compensação dinâmica um elemento padrão do planejamento de transmissão, em vez de uma aquisição isolada de estabilidade de rede. Corredores de transmissão mais longos também criam demanda recorrente por equipamentos capazes de manter a tensão sob fluxos de potência variáveis.
A Modernização da Rede e o Suporte Dinâmico de Tensão Aceleram os Ciclos de Atualização Tecnológica
A Coreia do Sul finalizou os requisitos de desempenho de inversores de formação de rede em 2026 e exigirá a tecnologia para armazenamento de bateria contratado centralmente a partir de dezembro de 2027, com uma capacidade total de 540 MW. O mercado de STATCOM da Ásia-Pacífico está, portanto, avançando em direção a equipamentos que possam fornecer regulação de tensão, inércia sintética e controle coordenado com recursos baseados em inversores. O acordo de pesquisa de 2026 da HD Hyundai Electric com a KEPCO e o inversor de formação de rede de classe 10 MW da LS Electric demonstram que os fornecedores coreanos estão desenvolvendo funções de formação de rede de nível de transmissão. Grandes data centers na Austrália também podem ser obrigados a permanecer conectados durante perturbações de tensão, ampliando o caso de uso além de subestações e usinas renováveis. O trabalho técnico da IEC sobre o comportamento de inversores de formação de rede está se tornando um ponto de referência importante para as expectativas de interoperabilidade nas especificações de aquisição. Essas mudanças favorecem fornecedores que podem demonstrar tanto desempenho de controle quanto capacidade de conversor.
A Eletrificação Industrial e os Requisitos de Qualidade de Energia Abrem Oportunidades no Nível de Distribuição
A eletrificação da manufatura na China, Coreia do Sul e Taiwan está aumentando a carga baseada em inversores e gerando preocupações sobre harmônicos e potência reativa nas redes de distribuição. A capacidade de data centers da Índia atingiu um estimado de 1,75 GW em meados de 2026 e deve alcançar 6 GW até 2029, aumentando a necessidade de interconexão de rede de alta qualidade em grandes campi. Um estudo de 2025 publicado no IET Generation, Transmission and Distribution constatou que uma carga de data center de IA de 1.000 MW reduziu a margem de estabilidade de tensão modelada de 36,15% para 5,35% em condições normais de operação. O mercado de STATCOM da Ásia-Pacífico pode atender a essa necessidade fornecendo suporte reativo rápido na interface com a concessionária. O IEEE P4200 está em desenvolvimento para estabelecer expectativas de qualidade de energia e potência reativa para grandes data centers conectados a redes de concessionárias. Isso cria uma oportunidade para sistemas em escala de distribuição onde bancos de capacitores convencionais não conseguem fornecer a mesma velocidade de resposta.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Capital Inicial e Longos Ciclos de Aquisição | -1.4% | Mercados emergentes da Ásia-Pacífico e desenvolvedores privados de transmissão da Índia | Curto prazo (≤ 2 anos) |
| Gargalos em Transformadores, Semicondutores e Engenharia de Projetos | -0.7% | Cadeia de suprimentos global, com pressão aguda na Índia e no Sudeste Asiático | Médio prazo (2-4 anos) |
| Viabilidade Financeira das Concessionárias e Risco do Comprador em Mercados Emergentes da Ásia-Pacífico | -0.4% | Vietnã, Filipinas, Bangladesh e Restante da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Substituição por SVCs, Condensadores Síncronos e Armazenamento de Formação de Rede | -0.3% | Japão, Austrália e mercados com ecossistemas legados de máquinas rotativas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Alto Custo de Capital Inicial e os Longos Ciclos de Aquisição Comprimem o Investimento Privado
Um sistema STATCOM de ±300 MVAr requer investimento significativo em equipamentos conversores, baias de transformadores, infraestrutura de resfriamento, controles e obras civis. O mercado de STATCOM da Ásia-Pacífico é afetado quando as distribuidoras de energia carecem de financiamento concessionado ou de uma rota regulatória clara para recuperar esses custos. A estrutura de licitação competitiva baseada em tarifas da Índia e o modelo de entrega por veículo de propósito específico podem estender o período desde a aprovação até o comissionamento para 24 meses ou mais. Vários marcos tarifários regionais ainda não recuperam explicitamente os custos de compensação de potência reativa, retardando a tomada de decisões apesar da pressão de curtailment. A Abordagem Programática Multifásica do Banco Mundial de 2,5 bilhões de USD apoia o financiamento da transição energética no Leste Asiático e no Pacífico. No entanto, as restrições de dívida soberana e os balanços mais fracos das concessionárias continuam a limitar a implantação em vários mercados do Sudeste Asiático.
Limitações da Cadeia de Suprimentos em Semicondutores e Talentos de Engenharia Prolongam os Prazos de Entrega dos Projetos
Módulos IGBT de alta potência e dispositivos de carboneto de silício continuam sendo importantes restrições de fornecimento para válvulas de conversores em escala de serviço público. Transformadores conversores classificados em 400 kV e acima têm prazos de entrega de 24 a 36 meses, limitando a capacidade de uma concessionária de responder rapidamente aos prazos de integração de energia renovável. O mercado de STATCOM da Ásia-Pacífico também enfrenta escassez de engenheiros com experiência no comissionamento de sistemas baseados em MMC a 500 kV, particularmente no Vietnã e em Bangladesh. O Trench Group assinou acordos-quadro em maio de 2025 com GE Vernova, Hitachi Energy e Siemens Energy para componentes de alta tensão, sinalizando que os compradores esperam que a demanda por componentes especializados permaneça elevada até meados da década de 2030. Os fabricantes indianos estão investindo em capacidade local de transformadores, embora o impacto no fornecimento deva ser sentido após 2028. Essas restrições podem adiar projetos mesmo quando os operadores de rede já identificaram uma necessidade técnica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Tecnologia:
Projetos de Formação de Rede Ampliam o Papel da Compensação DinâmicaO Conversor Multinível Modular e Outras Topologias VSC Multiníveis detinham 41,38% do segmento regional de STATCOM em 2026. Os operadores de transmissão preferem esses sistemas por seu design modular, menor distorção harmônica e capacidade de continuar operando quando módulos individuais estão indisponíveis. A Hyosung Heavy Industries apresentou sua implantação de 1 GVar na subestação Shin-Okcheon como uma configuração modular de 2 × 500 MVAr. A arquitetura usa redundância de módulos para reduzir a exposição a interrupções planejadas e não planejadas em um grande local de transmissão. Essa abordagem é adequada para redes que precisam de alta corrente reativa enquanto mantêm a disponibilidade do serviço. Também suporta manutenção em etapas, pois módulos individuais podem ser gerenciados sem retirar toda a plataforma de serviço.
O STATCOM de Formação de Rede e E-STATCOM deve crescer a um CAGR de 9,92% até 2032, a maior taxa entre os tipos de tecnologia. Os requisitos planejados de formação de rede da Coreia do Sul fornecem uma justificativa política direta para equipamentos que podem ajudar a estabilizar sistemas com maior geração baseada em inversores. A NR Electric comissionou um STATCOM de formação de rede na subestação Yuntian de 500 kV em Hunan em maio de 2025, classificado em 150 MVAr de capacidade contínua e 450 MVAr de capacidade transitória.[2] Os equipamentos convencionais baseados em VSC continuam relevantes para os requisitos de transmissão estabelecidos. Os sistemas STATCOM de média tensão e distribuição também estão ganhando terreno onde as condições de interconexão de energia renovável requerem suporte dinâmico. O mix tecnológico mostra que os compradores estão atribuindo mais valor ao comportamento do sistema durante perturbações, não apenas à capacidade nominal de potência reativa.



Por Classificação de Potência Reativa:
Projetos de Transmissão Lideram Enquanto a Demanda de Distribuição se AmpliaO STATCOM de Transmissão de Grande Escala detinha 48,67% do segmento regional de STATCOM em 2026. A espinha dorsal UHV da China e os corredores de evacuação de energia renovável de 765 kV da Índia necessitam de grandes classificações em subestações conversoras e de concentração. Esses locais enfrentam declínio na resistência do sistema à medida que a capacidade renovável cresce mais rapidamente do que a capacidade de transmissão. Espera-se que as subestações de concentração de Rajasthan e Gujarat enfrentem relações de curto-circuito próximas ou abaixo do limiar da Autoridade Central de Eletricidade de 5 sem compensação dinâmica. A necessidade resultante está concentrada em nós de alta tensão onde um evento de tensão pode afetar uma grande área. Os projetos de transmissão, portanto, continuam a estabelecer os maiores requisitos individuais de equipamentos.
O STATCOM de Distribuição e Industrial de Pequena Escala deve crescer a um CAGR de 9,86% até 2032. As distribuidoras de energia na Índia, Tailândia e Vietnã estão gerenciando desvios de tensão relacionados à energia solar em telhados, carregamento de veículos elétricos e mudanças de carga industrial. Sistemas de médio porte suportam subestações de tração ferroviária e alimentadores industriais onde bancos de capacitores convencionais são muito lentos. Esses sistemas podem oferecer um perfil de capital mais prático do que as maiores unidades de transmissão. O projeto Yuntian também ilustra uma abordagem de design que enfatiza a capacidade de corrente transitória além da classificação contínua nominal. Isso pode apoiar um dimensionamento mais eficiente entre as categorias de classificação à medida que as concessionárias se concentram nas condições que ocorrem durante falhas e mudanças rápidas de tensão.
Por Aplicação:
A Integração Renovável Permanece Central à Medida que a Demanda Comercial CresceA Integração de Energia Renovável representou 36,24% do segmento regional de STATCOM em 2026. As adições de energia eólica e solar em escala de serviço público da China e o Corredor de Energia Verde da Índia continuam a ancorar a demanda nessa aplicação. A Agência Internacional de Energia espera que as adições de energia renovável na Ásia-Pacífico, excluindo a China, excedam 840 GW durante 2026-2031, mais do que o dobro das adições do período anterior. Cada nova zona renovável precisa de uma conexão confiável com a infraestrutura de transmissão, que pode não estar totalmente reforçada no momento do comissionamento. O equipamento STATCOM fornece controle de tensão que suporta a entrega de geração durante condições de saída variáveis. Isso mantém a interconexão de energia renovável como a principal fonte de volume do sistema ao longo do período de previsão.
Data Centers e Infraestrutura Comercial devem crescer a um CAGR de 9,47% até 2032. Campi focados em IA na Índia, Japão, Coreia do Sul e Singapura criam cargas altas e em rápida mudança na interface com a rede. Seus requisitos não se limitam a um fornecimento confiável de eletricidade, pois a qualidade da tensão e a resposta a perturbações também influenciam o projeto das instalações. Transmissão e Infraestrutura de Rede permanece a segunda maior aplicação e inclui sistemas de subestações projetados para condições de contingência N-2 e suporte de tensão transfronteiriço. A demanda Industrial e de Manufatura fornece uma base estável em Taiwan e na Coreia do Sul. Eletrificação Ferroviária e Outras Aplicações estão se expandindo na Índia e no Sudeste Asiático, onde cargas de tração desequilibradas necessitam de compensação de sequência negativa juntamente com suporte de potência reativa.

Por Componente:
Controles Digitais Ganham Valor ao Lado do Hardware de ConversoresAs Válvulas de Conversores de Eletrônica de Potência detinham 39,79% do segmento regional de STATCOM em 2026. Pilhas de válvulas IGBT, arranjos de resfriamento associados e circuitos de amortecimento representam uma grande parcela do custo total de materiais do sistema. Sua disponibilidade afeta diretamente os cronogramas dos projetos porque as válvulas executam a função de conversão no núcleo de um sistema STATCOM. Sistemas de grande porte também requerem transformadores conversores e reatores compatíveis com a classificação de tensão e o perfil operacional de cada projeto. Esses componentes tornam a capacidade de fabricação doméstica e os relacionamentos de longo prazo com fornecedores importantes nas decisões de aquisição. O hardware permanece o principal centro de custo mesmo à medida que a capacidade de software se torna mais significativa.
Os Sistemas de Controle, Proteção e Monitoramento devem crescer a um CAGR de 9,64% até 2032. Os compradores estão cada vez mais especificando manutenção preditiva, medidas de cibersegurança e interfaces remotas ao lado das funções convencionais de proteção e controle. Isso aumenta o valor de longo prazo dos sistemas digitais além do custo inicial do equipamento. Os transformadores conversores e reatores permanecem sob pressão de fornecimento, com unidades de 400 kV e 765 kV frequentemente exigindo mais de 24 meses de prazo de entrega. A Hitachi Energy India anunciou INR 2.000 crore (USD 238,1 milhões) para uma fábrica de transformadores em junho de 2026, enquanto a Siemens Energy India aprovou INR 2.060 crore (USD 245,2 milhões) para expansão da capacidade de transformadores de grande porte em fevereiro de 2026. Capacitores, filtros harmônicos, equipamentos de resfriamento e sistemas auxiliares apresentam oportunidades recorrentes de manutenção para instalações anteriores. Acordos de serviço que combinam atualizações de firmware, análise de equipamentos e compromissos de desempenho estão ganhando importância.
Análise Geográfica
China: O Desenvolvimento UHV Sustenta a Maior Posição Regional
A China representou 42,13% da participação do mercado de STATCOM da Ásia-Pacífico em 2026. Sua expansão UHV conecta áreas de recursos renováveis em Xinjiang, Mongólia Interior e Yunnan com os principais centros de demanda do leste. A aquisição da State Grid em março de 2025 cobriu 55 pacotes UHV e lances totalizando CNY 1,959 bilhão (USD 268 milhões) à taxa de conversão informada. A interconexão China-Laos de 500 kV entrou em serviço em abril de 2026, aumentando a capacidade de intercâmbio bidirecional de 50 MW para 1.500 MW.[3] A operação transfronteiriça aumenta o valor do gerenciamento rápido de tensão nas subestações de interconexão. O sistema de formação de rede Yuntian da NR Electric demonstra uma capacidade de fornecedor doméstico em escala de transmissão. Os padrões, a estrutura de aquisição e a base de fornecimento doméstico estabelecida da China fazem dela a principal fonte de volume em escala de serviço público no mercado de STATCOM da Ásia-Pacífico.
Índia: A Evacuação de Energia Renovável Impulsiona o Crescimento Projetado Mais Rápido
A Índia deve expandir a um CAGR de 9,83% até 2032, a taxa geográfica mais rápida no mercado de STATCOM da Ásia-Pacífico. O Plano Nacional de Eletricidade prevê mais de 50 implantações de STATCOM, e a Siemens Energy India anunciou planos para 10 em 2025. As adições de capacidade renovável superaram a expansão da transmissão, deixando algumas subestações de concentração em Rajasthan e Gujarat com menor resistência do sistema. O esquema de Compensação Estática e Dinâmica da Região Norte requer INR 4.378 crore (USD 521,2 milhões) e inclui 8 unidades de ±300 MVAr em 6 subestações. A aplicação dos requisitos de suportabilidade pela CERC e os padrões técnicos de 2026 da Autoridade Central de Eletricidade fortalecem a influência regulatória por trás desses gastos. A expansão de data centers adiciona outra fonte de demanda onde grandes campi requerem uma interface de rede estável. A Índia, portanto, combina um grande pipeline renovável com uma crescente necessidade de equipamentos de qualidade de energia tanto em conexões de transmissão quanto comerciais.
Restante da Ásia-Pacífico: Requisitos de Formação de Rede e Sistemas Transfronteiriços Ampliam a Adoção
A Coreia do Sul está investindo KRW 73 trilhões (USD 54,1 bilhões) para modernizar a rede e aplicará requisitos de formação de rede ao armazenamento de bateria contratado centralmente a partir de dezembro de 2027. O Japão precisa de absorção de potência reativa em subestações costeiras porque cabos longos de energia eólica offshore podem criar excedentes de potência reativa capacitiva. As instalações de semicondutores de Taiwan requerem resposta de alta velocidade a perturbações de tensão que podem afetar processos de produção sensíveis. A Autoridade de Geração de Eletricidade da Tailândia assinou seu contrato de julho de 2026 com a Sinohydro para um STATCOM na Subestação Khlong Ngae, com conclusão prevista para 2028, para apoiar a integração de energia renovável e o futuro comércio de eletricidade com a Malásia. O Plano de Desenvolvimento de Energia VIII revisado do Vietnã e a Super Rede Habilitadora Verde da Indonésia incluem expansão renovável que exigirá atenção ao suporte de tensão. As interconexões transfronteiriças e os requisitos de formação de rede estão tornando a flexibilidade dos equipamentos mais importante neste grupo misto de mercados. Esses sistemas oferecem ao mercado de STATCOM da Ásia-Pacífico oportunidades além dos grandes projetos UHV na China e dos corredores renováveis na Índia.
Cenário Competitivo
Concentração do Mercado
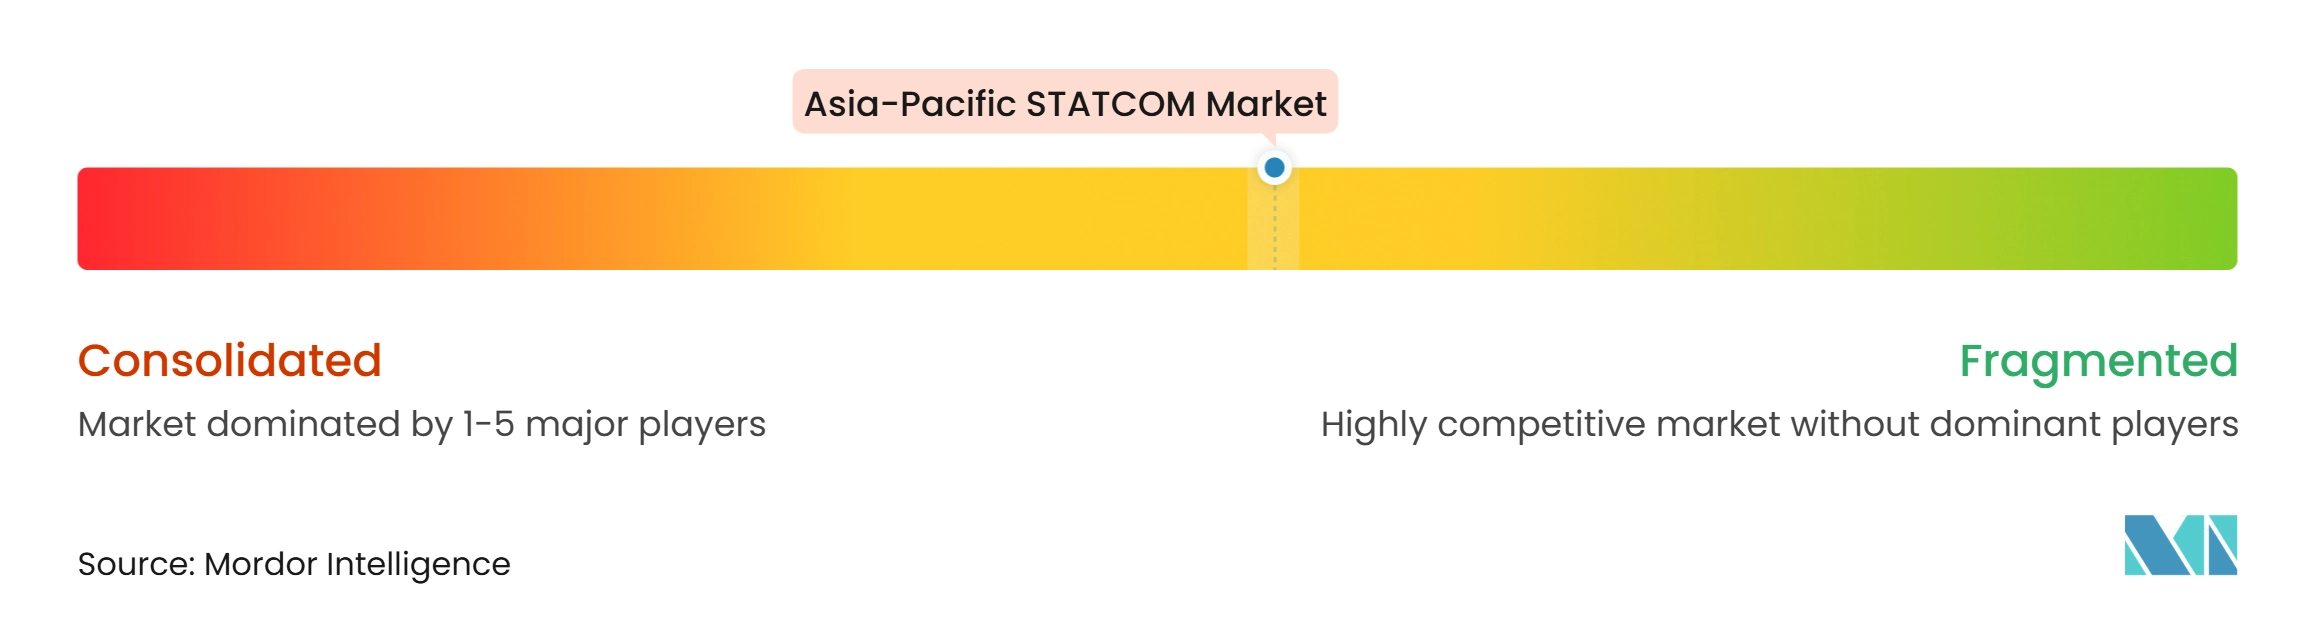
O mercado de STATCOM da Ásia-Pacífico é moderadamente concentrado em projetos de transmissão em escala de serviço público. Hitachi Energy, Siemens Energy, GE Vernova, Mitsubishi Electric e Hyosung Heavy Industries competem por contratos de grande classificação onde a experiência operacional, a capacidade de fabricação e a capacidade de serviço são importantes. O nível de distribuição é mais fragmentado porque inclui um conjunto mais amplo de fornecedores regionais e integradores de sistemas menores. Os fornecedores chineses, incluindo NARI Technology, NR Electric, Sieyuan Electric e Rongxin Power Electronic, avançaram além dos projetos domésticos e estão competindo no Sudeste Asiático. Sua posição é sustentada por considerações de preço e prazo de entrega. Os fornecedores globais continuam a manter uma posição forte onde o comprador exige experiência prévia nos mais altos níveis de tensão.
A Hyosung Heavy Industries diferenciou sua oferta por meio da implantação de 1 GVar na Shin-Okcheon, estruturada como módulos de 2 × 500 MVAr com um controlador mestre hierárquico. O comissionamento Yuntian da NR Electric em maio de 2025 demonstrou operação de formação de rede com capacidade contínua de 150 MVAr e capacidade transitória de 450 MVAr. A Marubeni, a Hyosung Heavy Industries e a Skeleton Technologies assinaram um memorando de entendimento em fevereiro de 2026 para desenvolver sistemas E-STATCOM que combinam compensação de potência reativa com armazenamento de energia baseado em supercapacitores.[4] Essas ações mostram que os fornecedores estão competindo em arquitetura de controle, desempenho transitório e integração com armazenamento. O mercado de STATCOM da Ásia-Pacífico também tem uma posição em aberto em sistemas de interface de rede adaptados a campi de data centers de hiperescala. Os compradores atualmente combinam equipamentos conversores, filtros harmônicos e controles de diferentes fornecedores, em vez de depender de um especialista estabelecido.
A segurança de componentes e a conformidade regulatória estão se tornando fatores importantes nas licitações. Os acordos-quadro do Trench Group com GE Vernova, Hitachi Energy e Siemens Energy se estendem até meados da década de 2030 e ajudam os fabricantes a garantir o fornecimento de componentes de alta tensão. Os fornecedores também estão avançando em direção a arranjos de serviço de longo prazo que cobrem monitoramento de condições, atualizações de firmware e compromissos de desempenho. Os requisitos de equipamentos da IEC e os códigos de rede nacionais influenciam a qualificação, especialmente os padrões da Autoridade Central de Eletricidade na Índia e os requisitos de formação de rede na Coreia do Sul. Isso torna a documentação técnica e as evidências de conformidade importantes ao lado do preço. Os investimentos em fabricação local podem melhorar a confiança na entrega, mas não eliminarão a necessidade de componentes semicondutores importados especializados no curto prazo. A concorrência provavelmente permanecerá mais intensa na interseção de equipamentos de nível de transmissão, execução de projetos e software de controle.
Líderes do Setor de STATCOM da Ásia-Pacífico
-
Hitachi Energy Ltd.
-
Siemens Energy AG
-
GE Vernova Inc.
-
Mitsubishi Electric Corporation
-
Hyosung Heavy Industries Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de STATCOM da Ásia-Pacífico Empresas cobertas neste relatório
- Hitachi Energy Ltd.
- Siemens Energy AG
- GE Vernova Inc.
- Mitsubishi Electric Corporation
- Hyosung Heavy Industries Corporation
- Toshiba Energy Systems & Solutions Corporation
- Fuji Electric Co., Ltd.
- NARI Technology Co., Ltd.
- NR Electric Co., Ltd.
- Sieyuan Electric Co., Ltd.
- Rongxin Power Electronic Co., Ltd.
- TBEA Co., Ltd.
- Sungrow Power Supply Co., Ltd.
- Ingeteam S.A.
- JEMA Energy, S.A.
- American Superconductor Corporation
- Nidec Corporation
- TMEIC Corporation
- ABB Ltd
Desenvolvimentos industriais recentes em Mercado de STATCOM da Ásia-Pacífico
- Julho de 2026: A EGAT assinou um contrato com a Sinohydro (Thailand) Co., Ltd. para a instalação de um STATCOM na Subestação Khlong Ngae na Província de Songkhla, com conclusão prevista para 2028, para apoiar a estabilização da rede para integração de energia renovável e facilitar o futuro comércio transfronteiriço de eletricidade com a Malásia por meio da Rede de Energia da ASEAN, marcando a entrada formal da Tailândia na implantação de STATCOM em escala de serviço público.
- Junho de 2026: A Hitachi Energy India anunciou um compromisso de INR 2.000 crore (USD 238,1 milhões) para estabelecer uma nova fábrica de transformadores de grande potência em Karjan, Vadodara, com conclusão prevista para o exercício fiscal 28, abordando os gargalos de fornecimento de transformadores que estão restringindo os cronogramas de projetos STATCOM na Índia.
- Abril de 2026: A China Southern Power Grid comissionou a interconexão China-Laos de 500 kV, elevando a capacidade de intercâmbio bidirecional de energia entre os 2 países de 50 MW para 1.500 MW e possibilitando a transmissão anual de 3 bilhões de kWh de energia limpa, demonstrando os requisitos de infraestrutura de compensação de potência reativa em subestações de interconexão transfronteiriça.
- Fevereiro de 2026: A Siemens Energy India aprovou INR 2.060 crore (USD 245,2 milhões) em investimento para expandir a capacidade de fabricação de transformadores de grande potência em 30.000 MVA, com operações previstas entre 2030 e 2032.
Escopo do Relatório do Mercado de STATCOM da Ásia-Pacífico
O mercado de STATCOM da Ásia-Pacífico compreende a venda e implantação de compensadores síncronos estáticos (STATCOMs), que são dispositivos de eletrônica de potência que regulam a tensão e melhoram a qualidade de energia e a estabilidade da rede. Concessionárias e usuários industriais implantam sistemas STATCOM para fornecer compensação de potência reativa, apoiar a integração de energia renovável e melhorar o desempenho das redes de transmissão e distribuição em toda a região Ásia-Pacífico.
O Relatório do Mercado de STATCOM da Ásia-Pacífico é Segmentado por Tipo de Tecnologia (Conversor Multinível Modular (MMC) e Outras Topologias VSC Multiníveis, STATCOM Convencional Baseado em Conversor de Fonte de Tensão (VSC), STATCOM de Formação de Rede / E-STATCOM e STATCOM de Média Tensão e Distribuição), Classificação de Potência Reativa (STATCOM de Transmissão de Grande Escala, STATCOM de Médio Porte e STATCOM de Distribuição e Industrial de Pequena Escala), Aplicação (Transmissão e Infraestrutura de Rede, Integração de Energia Renovável, Industrial e Manufatura, Data Centers e Infraestrutura Comercial e Eletrificação Ferroviária e Outras Aplicações), Componente (Válvulas de Conversores de Eletrônica de Potência, Transformadores Conversores e Reatores, Capacitores e Filtros Harmônicos, Sistemas de Controle, Proteção e Monitoramento e Sistemas de Resfriamento e Componentes Auxiliares) e Geografia (China, Japão, Coreia do Sul, Taiwan, Índia e Restante da Ásia-Pacífico). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Conversor Multinível Modular (MMC) e Outras Topologias VSC Multiníveis |
| STATCOM Convencional Baseado em Conversor de Fonte de Tensão (VSC) |
| STATCOM de Formação de Rede / E-STATCOM |
| STATCOM de Média Tensão e Distribuição |
| STATCOM de Transmissão de Grande Escala |
| STATCOM de Médio Porte |
| STATCOM de Distribuição e Industrial de Pequena Escala |
| Transmissão e Infraestrutura de Rede |
| Integração de Energia Renovável |
| Industrial e Manufatura |
| Data Centers e Infraestrutura Comercial |
| Eletrificação Ferroviária e Outras Aplicações |
| Válvulas de Conversores de Eletrônica de Potência |
| Transformadores Conversores e Reatores |
| Capacitores e Filtros Harmônicos |
| Sistemas de Controle, Proteção e Monitoramento |
| Sistemas de Resfriamento e Componentes Auxiliares |
| China |
| Japão |
| Coreia do Sul |
| Taiwan |
| Índia |
| Restante da Ásia-Pacífico |
| Por Tipo de Tecnologia | Conversor Multinível Modular (MMC) e Outras Topologias VSC Multiníveis |
| STATCOM Convencional Baseado em Conversor de Fonte de Tensão (VSC) | |
| STATCOM de Formação de Rede / E-STATCOM | |
| STATCOM de Média Tensão e Distribuição | |
| Por Classificação de Potência Reativa | STATCOM de Transmissão de Grande Escala |
| STATCOM de Médio Porte | |
| STATCOM de Distribuição e Industrial de Pequena Escala | |
| Por Aplicação | Transmissão e Infraestrutura de Rede |
| Integração de Energia Renovável | |
| Industrial e Manufatura | |
| Data Centers e Infraestrutura Comercial | |
| Eletrificação Ferroviária e Outras Aplicações | |
| Por Componente | Válvulas de Conversores de Eletrônica de Potência |
| Transformadores Conversores e Reatores | |
| Capacitores e Filtros Harmônicos | |
| Sistemas de Controle, Proteção e Monitoramento | |
| Sistemas de Resfriamento e Componentes Auxiliares | |
| Por Geografia | China |
| Japão | |
| Coreia do Sul | |
| Taiwan | |
| Índia | |
| Restante da Ásia-Pacífico |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de STATCOM da Ásia-Pacífico?
O setor regional de STATCOM vale 0,88 bilhões de USD em 2026 e estima-se que atinja 1,48 bilhões de USD até 2032, a um CAGR de 8,82% de 2027 a 2032.
O que está impulsionando a demanda por sistemas STATCOM na Ásia-Pacífico?
A interconexão de energia renovável, a transmissão de longa distância, requisitos mais rigorosos de suportabilidade e as necessidades de qualidade de energia de data centers estão sustentando a demanda.
Qual tecnologia detém a maior participação no mercado de STATCOM da Ásia-Pacífico?
O Conversor Multinível Modular e Outras Topologias VSC Multiníveis lideram com 41,38% de participação em 2026.
Qual aplicação deve crescer mais rapidamente até 2032?
Data Centers e Infraestrutura Comercial deve crescer a um CAGR de 9,47% até 2032.
Qual país lidera a demanda regional por equipamentos STATCOM?
A China lidera com uma participação de 42,13% em 2026, sustentada pelo desenvolvimento de transmissão UHV e integração de energia renovável.
Por que os sistemas STATCOM de formação de rede estão ganhando atenção?
Eles podem combinar suporte rápido de potência reativa com funções de formação de rede necessárias em sistemas com maior participação de recursos baseados em inversores.