
Tamaño y Participación del Mercado de STATCOM en Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
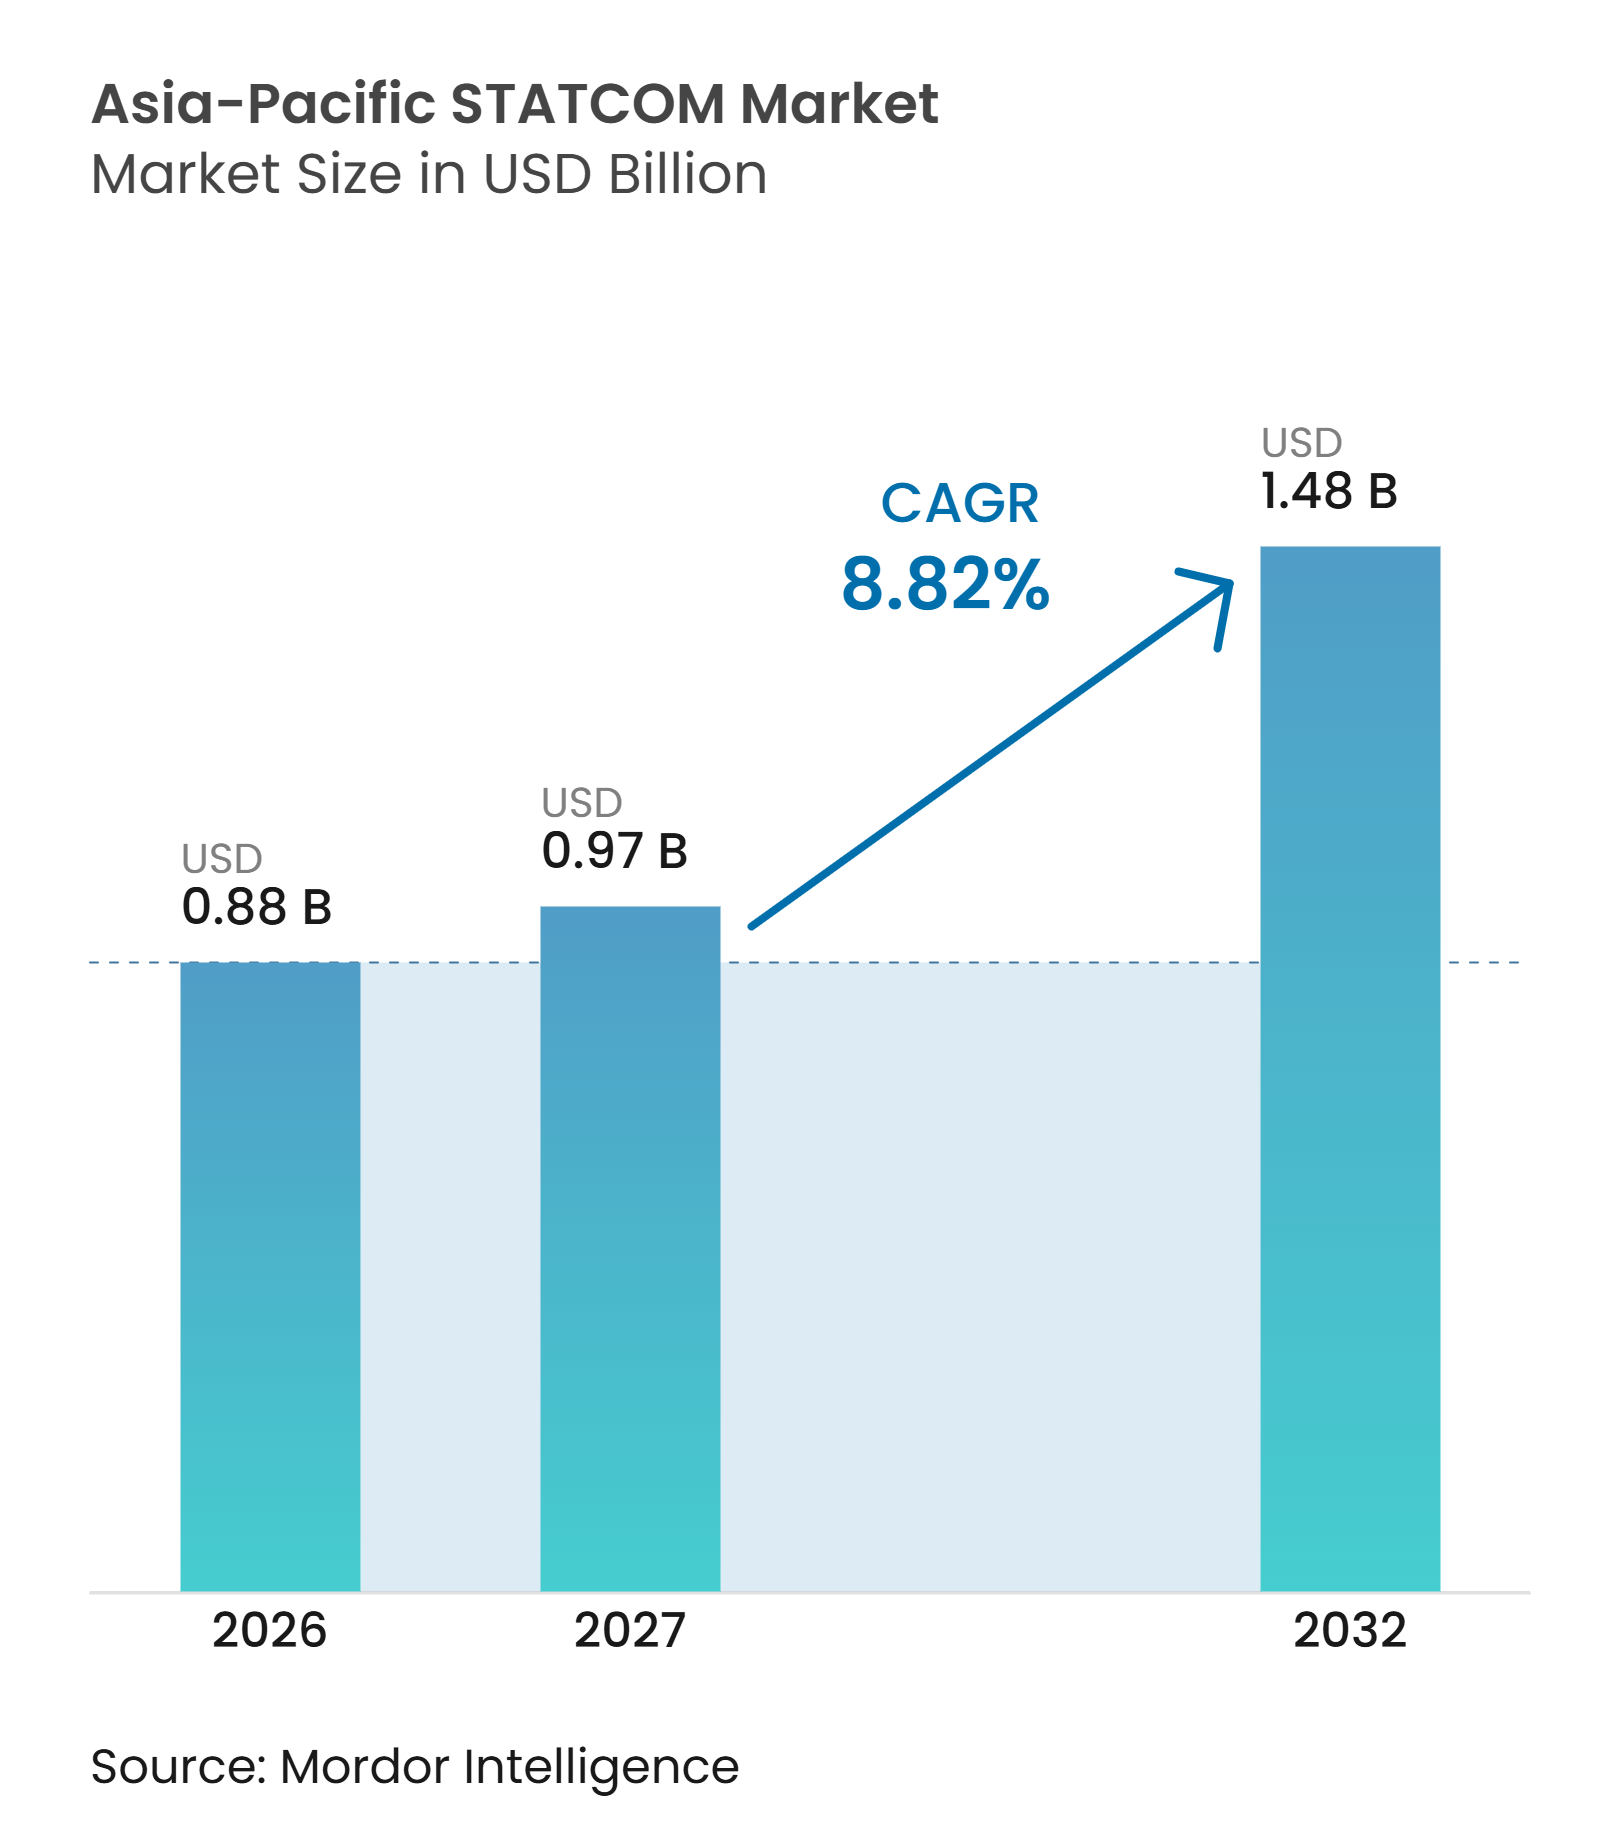
| Tamaño del mercado en el año base (2026) | 0.88 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.97 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.48 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.82 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de STATCOM en Asia-Pacífico por Mordor Intelligence
El tamaño del mercado de STATCOM en Asia-Pacífico fue valorado en 0,88 mil millones de USD en 2026 y se estima que crecerá desde 0,95 mil millones de USD en 2027 hasta alcanzar 1,48 mil millones de USD para 2032, a una CAGR del 8,82% durante el período de pronóstico (2027-2032). El mercado de STATCOM en Asia-Pacífico está siendo moldeado por un cambio en la inversión en redes hacia el control rápido de voltaje y el soporte de potencia reactiva, a medida que la generación renovable reemplaza parte de la base de generación convencional. Las incorporaciones de energías renovables, la transmisión de larga distancia y las condiciones de red más débiles en las subestaciones de concentración renovable están aumentando la necesidad de equipos capaces de responder a eventos de voltaje. La adquisición también se está ampliando más allá de las subestaciones de transmisión, ya que los centros de datos, las instalaciones industriales y los sistemas ferroviarios crean requisitos de calidad de energía más exigentes. Los proveedores están respondiendo con configuraciones de formación de red, diseños de convertidores modulares y acuerdos de componentes y servicios a más largo plazo. Los altos costos de capital, los largos ciclos de entrega y el riesgo crediticio de las empresas de servicios públicos continúan limitando el ritmo de despliegue en varios mercados asiáticos emergentes.
Conclusiones Clave del Informe
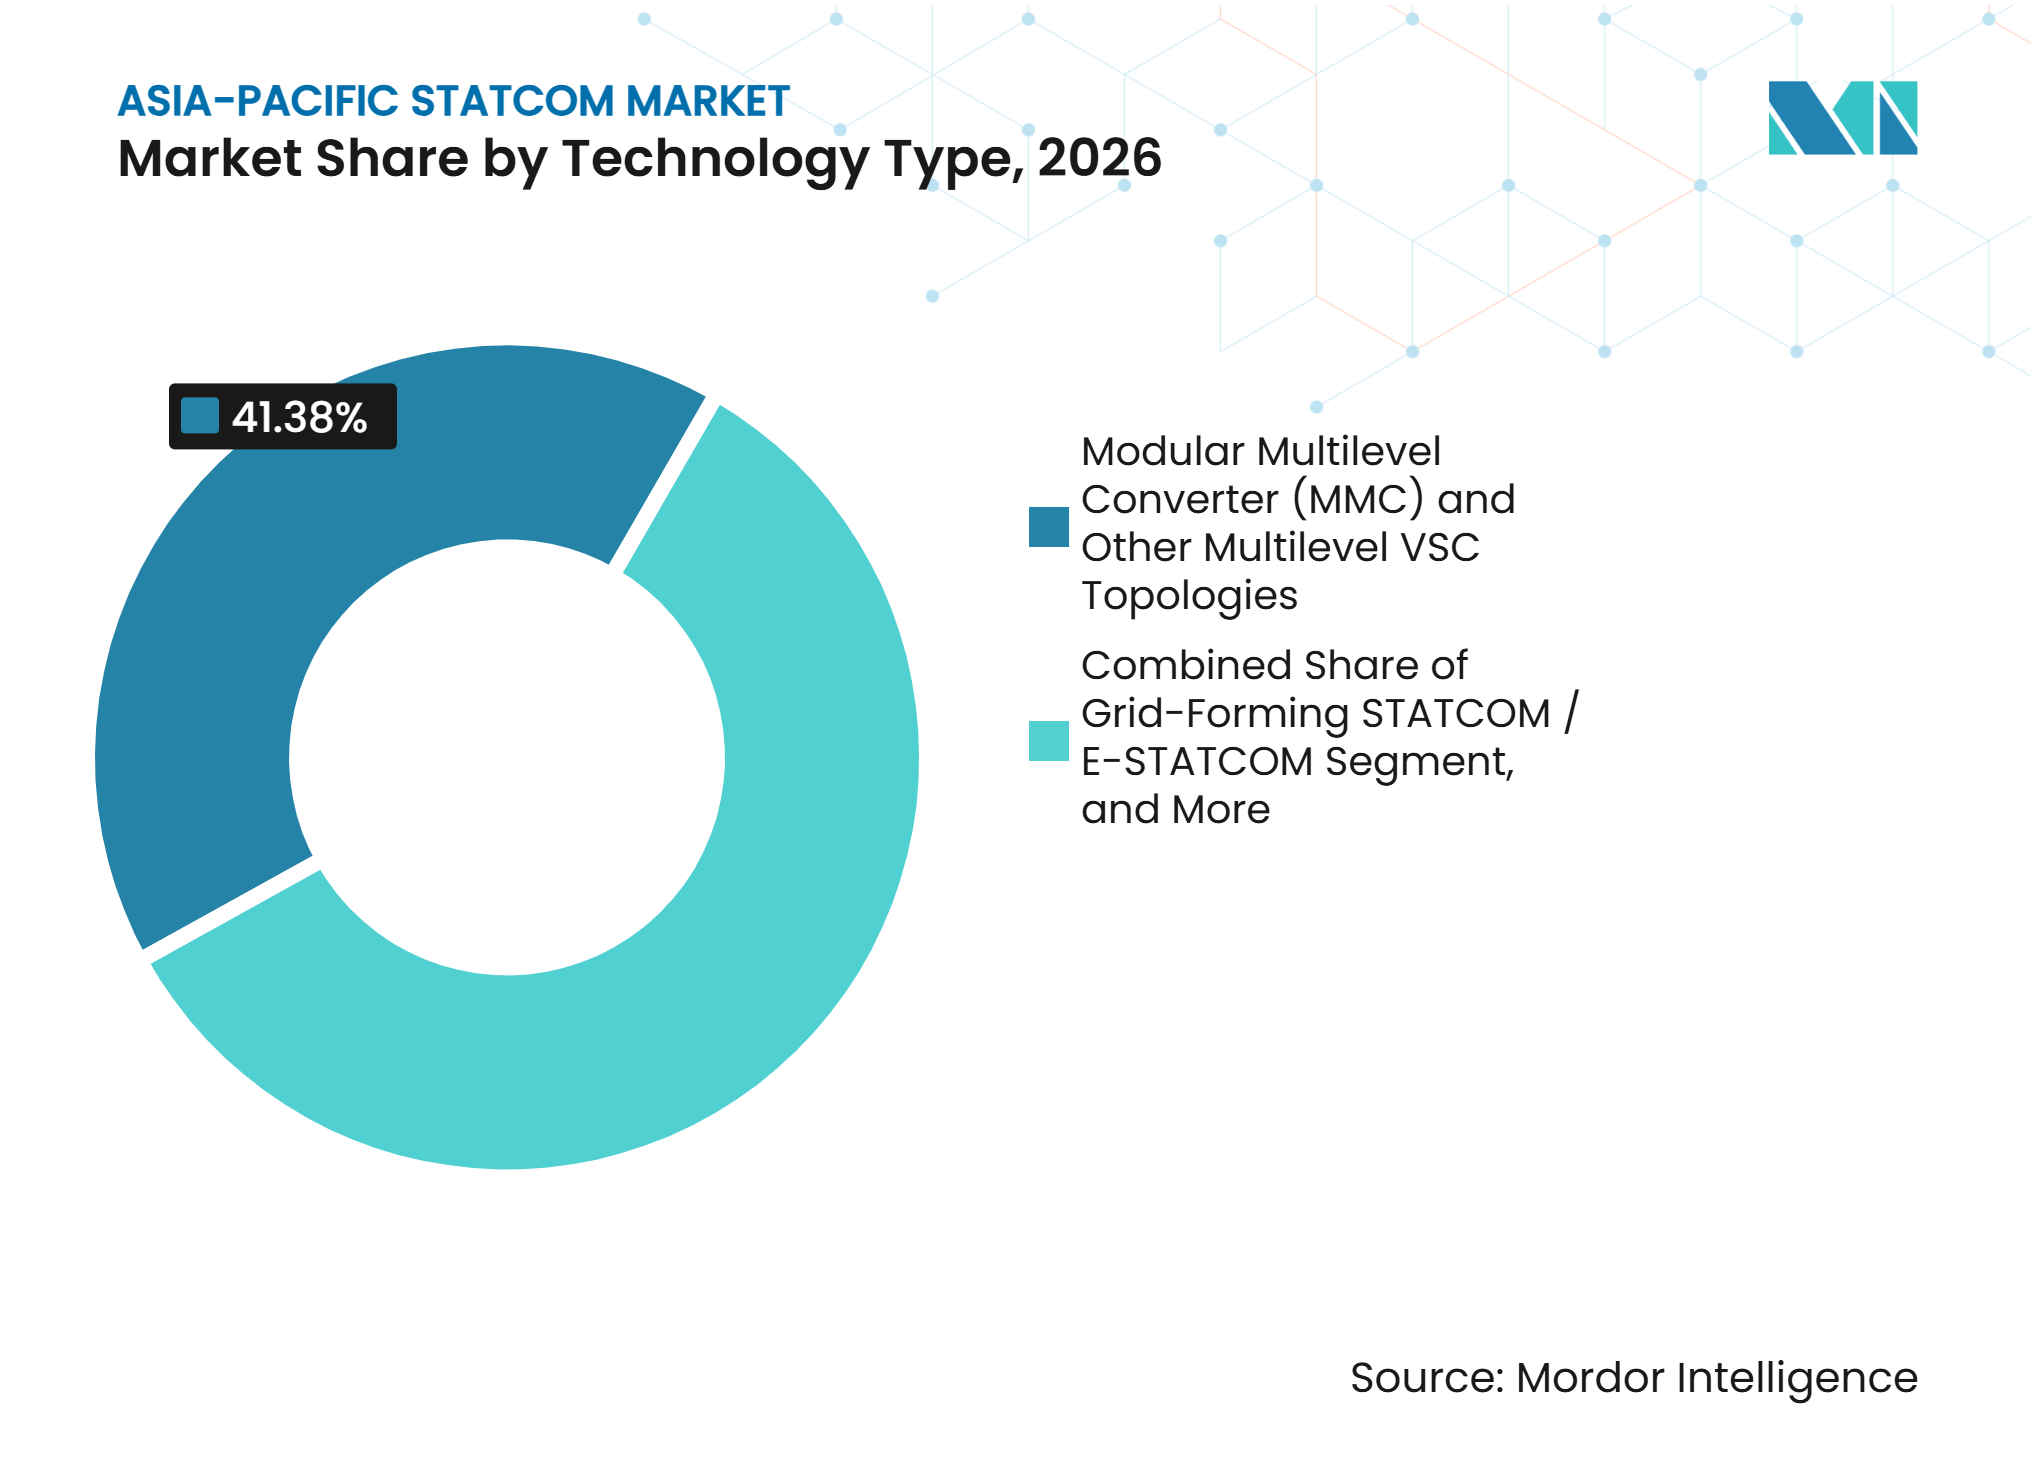
- Por tipo de tecnología, el Convertidor Multinivel Modular y Otras Topologías VSC Multinivel representaron el 41,38% de la participación del mercado de STATCOM en Asia-Pacífico en 2026, mientras que se proyecta que el STATCOM de Formación de Red y el E-STATCOM se expandan a una CAGR del 9,92% hasta 2032.
- Por clasificación de potencia reactiva, el STATCOM de Transmisión a Gran Escala representó el 48,67% del segmento regional de STATCOM en 2026, mientras que se proyecta que el STATCOM de Distribución e Industrial a Pequeña Escala se expanda a una CAGR del 9,86% hasta 2032.
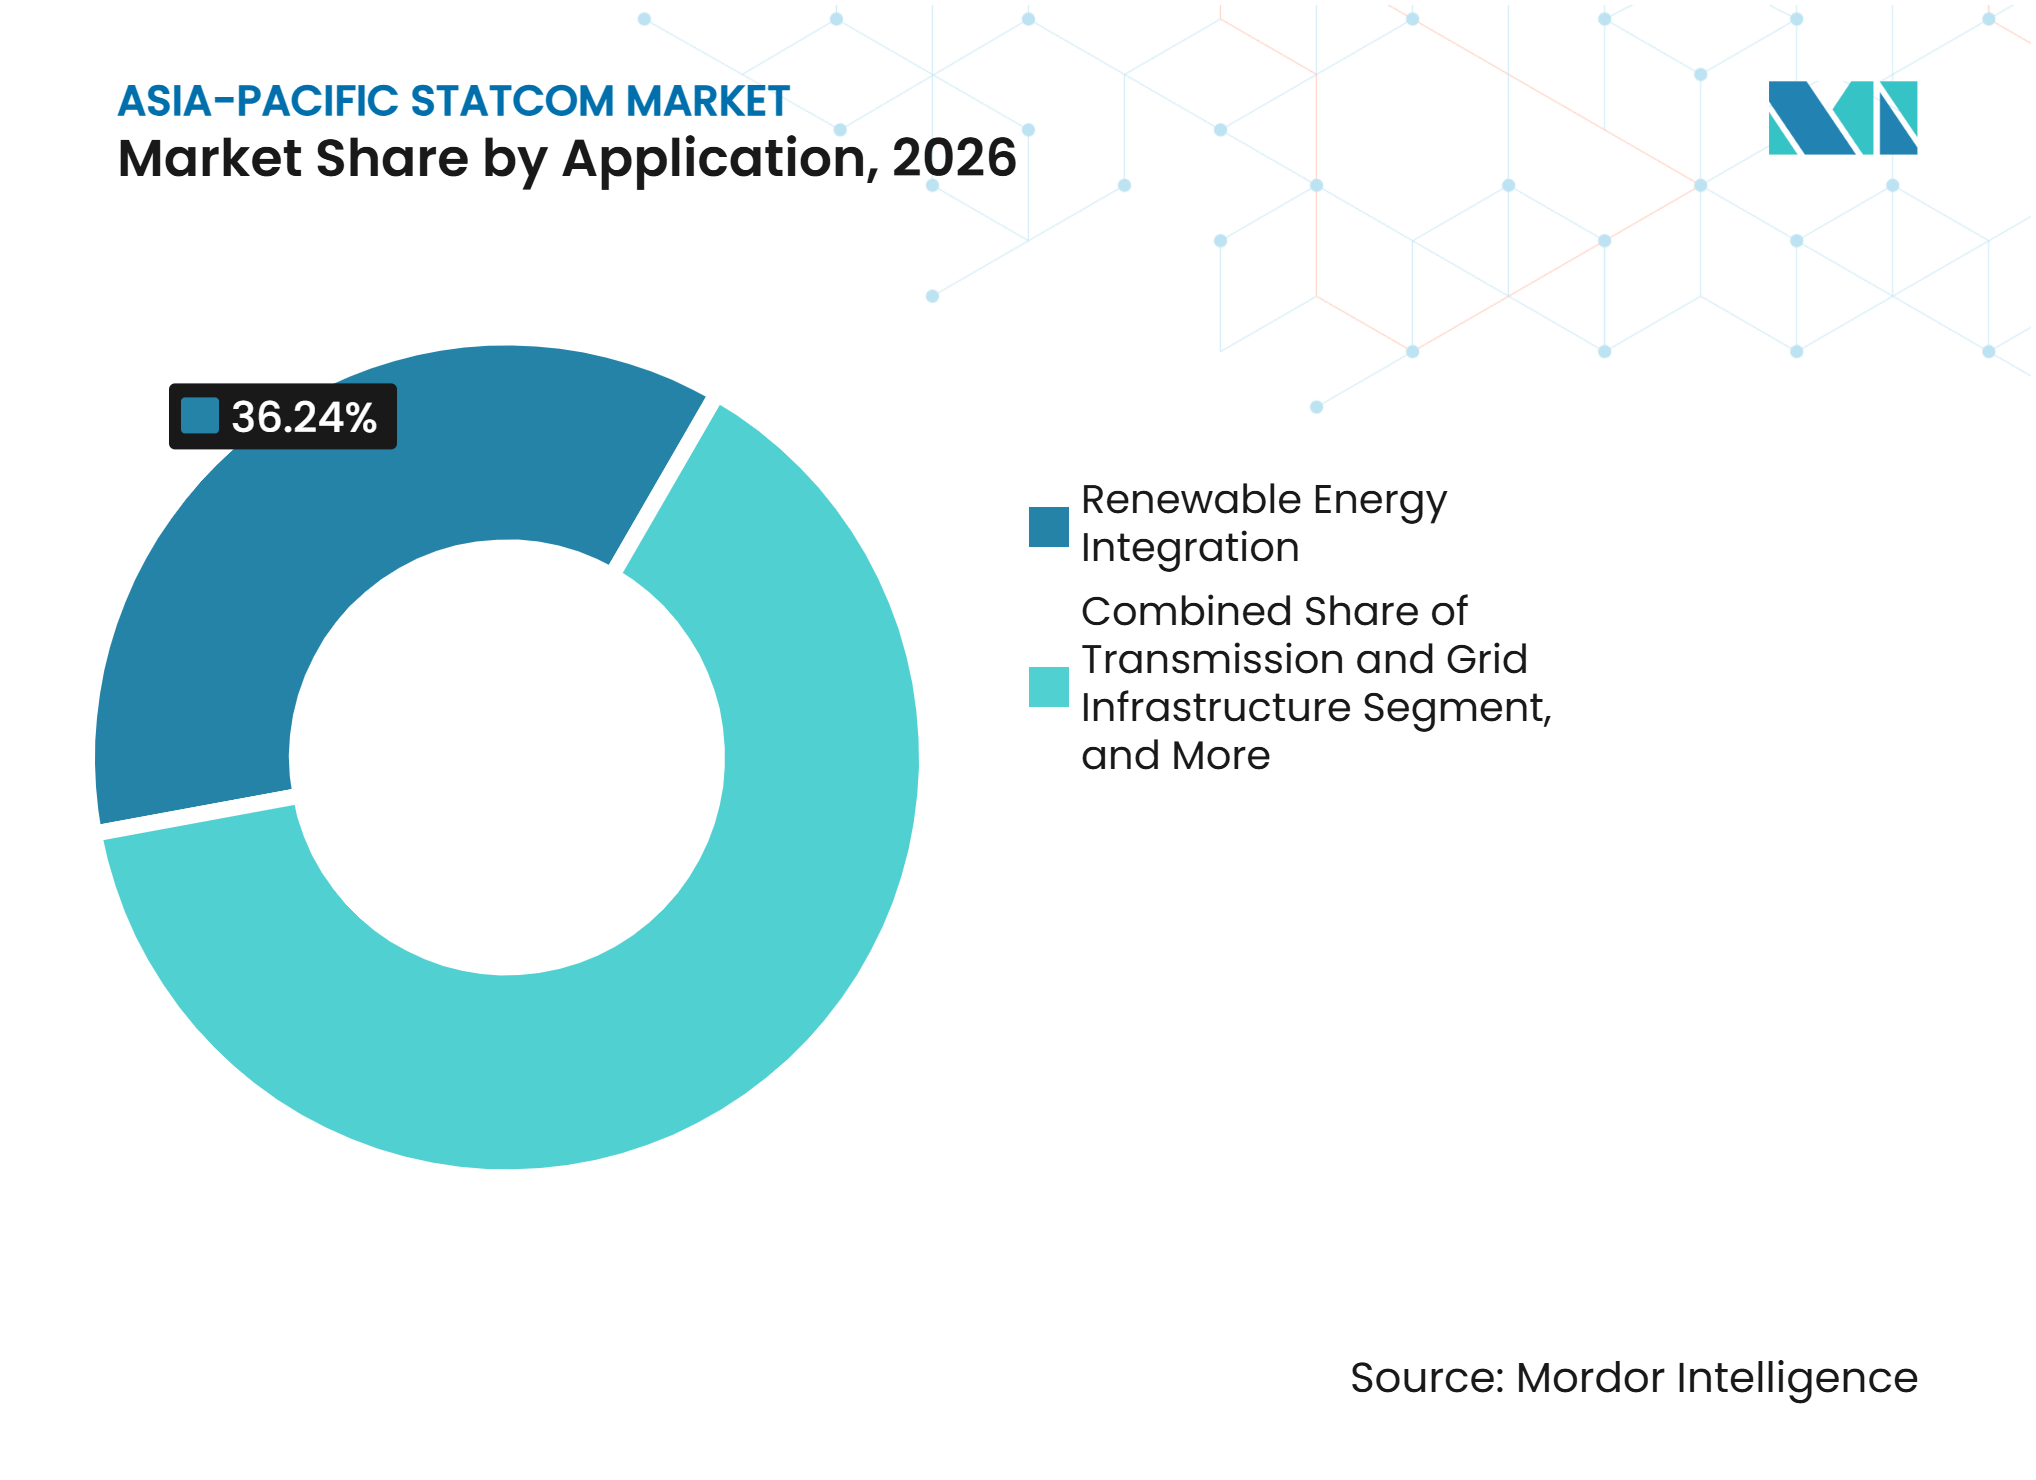
- Por aplicación, la Integración de Energías Renovables representó el 36,24% del mercado regional de STATCOM en 2026, mientras que se proyecta que los Centros de Datos e Infraestructura Comercial se expandan a una CAGR del 9,47% hasta 2032.
- Por componente, las Válvulas de Convertidor de Electrónica de Potencia representaron el 39,79% de la participación de mercado en 2026, mientras que se proyecta que los Sistemas de Control, Protección y Monitoreo se expandan a una CAGR del 9,64% hasta 2032.
- Por geografía, China representó el 42,13% del mercado regional de STATCOM en 2026, mientras que se proyecta que India se expanda a una CAGR del 9,83% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Integración de Energías Renovables y Cumplimiento de Códigos de Red | +3.2% | Global, con impacto concentrado en China, India y la ASEAN | Corto plazo (≤ 2 años) |
| Expansión de la Transmisión y Transferencia de Energía de Larga Distancia | +1.8% | China, India y el Resto de Asia-Pacífico | Mediano plazo (2-4 años) |
| Modernización de la Red y Soporte Dinámico de Voltaje | +1.3% | Núcleo de APAC, con ganancias tempranas en Japón, Corea del Sur y Australia | Mediano plazo (2-4 años) |
| Electrificación Industrial y Requisitos de Calidad de Energía | +0.9% | China, India, Corea del Sur y Taiwán | Mediano plazo (2-4 años) |
| Electrónica de Potencia de Alta Densidad en Subestaciones de Concentración Renovable | +0.5% | Los corredores renovables del noroeste de India y la Mongolia Interior de China | Largo plazo (≥ 4 años) |
| Comercio Transfronterizo de Energía y Estabilidad de Interconexión | +0.3% | ASEAN, el corredor China-Laos-Vietnam y Singapur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Integración de Energías Renovables y el Cumplimiento de Códigos de Red Están Reescribiendo los Estándares de Adquisición
India añadió más de 47 GW de capacidad solar y 5,6 GW de capacidad eólica entre mayo de 2025 y mayo de 2026, mientras que la expansión de la transmisión quedó rezagada respecto al crecimiento de la generación, creando condiciones operativas más difíciles en los puntos de concentración renovable. El mercado de STATCOM en Asia-Pacífico se beneficia cuando las plantas renovables necesitan corriente reactiva dinámica durante perturbaciones de voltaje en lugar de compensación fija convencional. La Comisión Central de Regulación de la Electricidad de India advirtió a los proyectos renovables en noviembre de 2025 que los incumplimientos reiterados de los requisitos de Tolerancia a Baja Tensión y Tolerancia a Alta Tensión podrían resultar en la desconexión.[1] Las normas técnicas de 2026 de la Autoridad Central de Electricidad exigen medidores de calidad de energía y modos de control de potencia reactiva para las instalaciones renovables que cumplan los requisitos, incorporando la capacidad de calidad de energía en una etapa más temprana del diseño del proyecto. Estos requisitos convierten el equipo STATCOM en parte del diseño de conexión a la red en lugar de una inversión correctiva posterior. La demanda resultante es más fuerte donde las incorporaciones de transmisión no mantienen el ritmo con la puesta en servicio de proyectos eólicos y solares.
La Expansión de la Transmisión y la Transferencia de Energía de Larga Distancia Impulsan la Adquisición a Escala de Servicios Públicos
El mercado de STATCOM en Asia-Pacífico está respaldado por proyectos de transmisión de alta tensión que requieren control de voltaje en nuevas estaciones convertidoras y nodos de subestación. La Red Estatal de China emitió su 12.ª licitación de adquisición de UHV en marzo de 2025, que abarca 55 paquetes con ofertas por un total de CNY 1.959 millones, equivalente a 268 millones de USD al tipo de conversión informado. En India, Hitachi Energy y BHEL recibieron en abril de 2025 la adjudicación del enlace HVDC Bhadla-Fatehpur de 950 km y 6.000 MW, que requiere compensación de potencia reactiva en ambas estaciones convertidoras. El esquema de la Región Norte especifica 8 unidades clasificadas en ±300 MVAr, lo que proporciona un rango dinámico combinado de ±2.400 MVAr. Este tipo de proyecto convierte la compensación dinámica en un elemento estándar de la planificación de la transmisión en lugar de una compra aislada de estabilidad de red. Los corredores de transmisión más largos también crean una demanda recurrente de equipos capaces de mantener el voltaje bajo flujos de potencia cambiantes.
La Modernización de la Red y el Soporte Dinámico de Voltaje Aceleran los Ciclos de Actualización Tecnológica
Corea del Sur finalizó los requisitos de rendimiento de los inversores de formación de red en 2026 y exigirá la tecnología para el almacenamiento de baterías contratado centralmente a partir de diciembre de 2027, con una capacidad total de 540 MW. El mercado de STATCOM en Asia-Pacífico se está orientando, por tanto, hacia equipos que puedan proporcionar regulación de voltaje, inercia sintética y control coordinado con recursos basados en inversores. El acuerdo de investigación de 2026 de HD Hyundai Electric con KEPCO y el inversor de formación de red de clase 10 MW de LS Electric demuestran que los proveedores coreanos están desarrollando funciones de formación de red de grado de transmisión. Es posible que también se exija a los grandes centros de datos en Australia que permanezcan conectados durante perturbaciones de voltaje, ampliando el caso de uso más allá de las subestaciones y las plantas renovables. El trabajo técnico de la IEC sobre el comportamiento de los inversores de formación de red se está convirtiendo en un punto de referencia importante para las expectativas de interoperabilidad en las especificaciones de adquisición. Estos cambios favorecen a los proveedores que pueden demostrar tanto el rendimiento del control como la capacidad del convertidor.
La Electrificación Industrial y los Requisitos de Calidad de Energía Abren Oportunidades en el Nivel de Distribución
La electrificación de la manufactura en China, Corea del Sur y Taiwán está aumentando la carga basada en inversores y generando preocupaciones sobre los armónicos y la potencia reactiva en las redes de distribución. La capacidad de centros de datos de India alcanzó un estimado de 1,75 GW a mediados de 2026 y se proyecta que llegue a 6 GW para 2029, aumentando la necesidad de una interconexión de red de alta calidad en grandes campus. Un estudio de 2025 publicado en IET Generation, Transmission and Distribution encontró que una carga de centro de datos de IA de 1.000 MW redujo el margen de estabilidad de voltaje modelado del 36,15% al 5,35% en condiciones normales de operación. El mercado de STATCOM en Asia-Pacífico puede abordar esta necesidad proporcionando soporte reactivo rápido en la interfaz de la empresa de servicios públicos. El IEEE P4200 está en desarrollo para establecer expectativas de calidad de energía y potencia reactiva para grandes centros de datos conectados a redes de servicios públicos. Esto crea una oportunidad para sistemas a escala de distribución donde los bancos de condensadores convencionales no pueden proporcionar la misma velocidad de respuesta.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Capital Inicial y Largos Ciclos de Adquisición | -1.4% | Mercados emergentes de Asia-Pacífico y desarrolladores privados de transmisión de India | Corto plazo (≤ 2 años) |
| Cuellos de Botella en Transformadores, Semiconductores e Ingeniería de Proyectos | -0.7% | Cadena de suministro global, con presión aguda en India y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Viabilidad Financiera de las Empresas de Servicios Públicos y Riesgo del Comprador en los Mercados Emergentes de Asia-Pacífico | -0.4% | Vietnam, Filipinas, Bangladesh y el Resto de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Sustitución por SVC, Condensadores Síncronos y Almacenamiento de Formación de Red | -0.3% | Japón, Australia y mercados con ecosistemas de maquinaria rotativa heredada | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Alto Costo de Capital Inicial y los Largos Ciclos de Adquisición Comprimen la Inversión Privada
Un sistema STATCOM de ±300 MVAr requiere una inversión material en equipos convertidores, bahías de transformadores, infraestructura de enfriamiento, controles y obras civiles. El mercado de STATCOM en Asia-Pacífico se ve afectado cuando los distribuidores de electricidad carecen de financiamiento concesional o de una vía regulatoria clara para recuperar estos costos. La estructura de licitación competitiva basada en tarifas y de entrega mediante vehículos de propósito especial de India puede extender el período desde la aprobación hasta la puesta en servicio a 24 meses o más. Varios marcos tarifarios regionales aún no recuperan explícitamente los costos de compensación de potencia reactiva, lo que ralentiza la toma de decisiones a pesar de la presión de curtailment. El enfoque programático multifase del Banco Mundial de 2,5 mil millones de USD respalda el financiamiento de la transición energética en Asia Oriental y el Pacífico. Sin embargo, las restricciones de deuda soberana y los balances más débiles de las empresas de servicios públicos continúan limitando el despliegue en varios mercados del Sudeste Asiático.
Las Limitaciones de la Cadena de Suministro en Semiconductores y el Talento en Ingeniería Extienden los Plazos de Entrega de los Proyectos
Los módulos IGBT de alta potencia y los dispositivos de carburo de silicio siguen siendo importantes restricciones de suministro para las válvulas de convertidor a escala de servicios públicos. Los transformadores de convertidor clasificados a 400 kV y superiores tienen plazos de entrega de 24 a 36 meses, lo que limita la capacidad de una empresa de servicios públicos para responder rápidamente a los plazos de integración de energías renovables. El mercado de STATCOM en Asia-Pacífico también enfrenta una escasez de ingenieros con experiencia en la puesta en servicio de sistemas basados en MMC a 500 kV, particularmente en Vietnam y Bangladesh. Trench Group firmó acuerdos marco en mayo de 2025 con GE Vernova, Hitachi Energy y Siemens Energy para componentes de alta tensión, lo que indica que los compradores esperan que la demanda de componentes especializados se mantenga elevada hasta mediados de la década de 2030. Los fabricantes indios están invirtiendo en capacidad local de transformadores, aunque se espera que el impacto en el suministro se sienta después de 2028. Estas restricciones pueden aplazar proyectos incluso cuando los operadores de red ya han identificado una necesidad técnica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Tecnología:
Los Diseños de Formación de Red Amplían el Papel de la Compensación DinámicaEl Convertidor Multinivel Modular y Otras Topologías VSC Multinivel representaron el 41,38% del segmento regional de STATCOM en 2026. Los operadores de transmisión prefieren estos sistemas por su diseño modular, menor distorsión armónica y capacidad de continuar operando cuando los módulos individuales no están disponibles. Hyosung Heavy Industries presentó su despliegue de 1 GVar en la subestación Shin-Okcheon como una configuración modular de 2 × 500 MVAr. La arquitectura utiliza redundancia de módulos para reducir la exposición a interrupciones planificadas y no planificadas en un gran sitio de transmisión. Este enfoque es adecuado para redes que necesitan alta corriente reactiva mientras mantienen la disponibilidad del servicio. También admite el mantenimiento por etapas, ya que los módulos individuales pueden gestionarse sin sacar de servicio toda la plataforma.
Se proyecta que el STATCOM de Formación de Red y el E-STATCOM crezcan a una CAGR del 9,92% hasta 2032, la tasa más alta entre los tipos de tecnología. Los requisitos planificados de formación de red de Corea del Sur proporcionan una justificación política directa para equipos que puedan ayudar a estabilizar sistemas con mayor generación basada en inversores. NR Electric puso en servicio un STATCOM de formación de red en la subestación Yuntian de 500 kV en Hunan en mayo de 2025, con una capacidad continua de 150 MVAr y una capacidad transitoria de 450 MVAr.[2] El equipo convencional basado en VSC sigue siendo relevante para los requisitos de transmisión establecidos. Los sistemas STATCOM de media tensión y distribución también están ganando terreno donde las condiciones de interconexión renovable requieren soporte dinámico. La combinación tecnológica muestra que los compradores están otorgando más valor al comportamiento del sistema durante las perturbaciones, no solo a la capacidad de potencia reactiva nominal.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Clasificación de Potencia Reactiva:
Los Proyectos de Transmisión Lideran Mientras la Demanda de Distribución se AmplíaEl STATCOM de Transmisión a Gran Escala representó el 48,67% del segmento regional de STATCOM en 2026. La columna vertebral de UHV de China y los corredores de evacuación renovable de 765 kV de India necesitan grandes clasificaciones en las subestaciones convertidoras y de concentración. Estos sitios enfrentan una resistencia de cortocircuito decreciente a medida que la capacidad renovable crece más rápido que la capacidad de transmisión. Se espera que las subestaciones de concentración de Rajastán y Guyarat enfrenten relaciones de cortocircuito cercanas o por debajo del umbral de la Autoridad Central de Electricidad de 5 sin compensación dinámica. La necesidad resultante se concentra en los nodos de alta tensión donde un evento de voltaje puede afectar a una gran área. Los proyectos de transmisión, por tanto, continúan estableciendo los mayores requisitos individuales de equipos.
Se proyecta que el STATCOM de Distribución e Industrial a Pequeña Escala crezca a una CAGR del 9,86% hasta 2032. Las empresas distribuidoras de electricidad en India, Tailandia y Vietnam están gestionando desviaciones de voltaje vinculadas a la energía solar en tejados, la carga de vehículos eléctricos y los cambios de carga industrial. Los sistemas de escala media apoyan las subestaciones de tracción ferroviaria y los alimentadores industriales donde los bancos de condensadores convencionales son demasiado lentos. Estos sistemas pueden ofrecer un perfil de capital más práctico que las unidades de transmisión más grandes. El proyecto Yuntian también ilustra un enfoque de diseño que enfatiza la capacidad de corriente transitoria además de la clasificación continua nominal. Esto puede apoyar un dimensionamiento más eficiente en todas las categorías de clasificación a medida que las empresas de servicios públicos se centran en las condiciones que ocurren durante fallas y cambios rápidos de voltaje.
Por Aplicación:
La Integración Renovable Sigue Siendo Central a Medida que Crece la Demanda ComercialLa Integración de Energías Renovables representó el 36,24% del segmento regional de STATCOM en 2026. Las incorporaciones de energía eólica y solar a escala de servicios públicos de China y el Corredor de Energía Verde de India continúan siendo el ancla de la demanda en esta aplicación. La Agencia Internacional de Energía espera que las incorporaciones renovables de Asia-Pacífico, excluyendo China, superen los 840 GW durante 2026-2031, más del doble de las incorporaciones del período anterior. Cada nueva zona renovable necesita una conexión confiable a la infraestructura de transmisión, que puede no estar completamente reforzada en el momento de la puesta en servicio. El equipo STATCOM proporciona control de voltaje que respalda la entrega de generación durante condiciones de producción cambiantes. Esto mantiene la interconexión renovable como la principal fuente de volumen del sistema durante el período de pronóstico.
Se proyecta que los Centros de Datos e Infraestructura Comercial crezcan a una CAGR del 9,47% hasta 2032. Los campus enfocados en IA en India, Japón, Corea del Sur y Singapur crean cargas altas y que cambian rápidamente en la interfaz de la red. Sus requisitos no se limitan a un suministro eléctrico confiable, ya que la calidad del voltaje y la respuesta a perturbaciones también influyen en el diseño de las instalaciones. La Transmisión e Infraestructura de Red sigue siendo la segunda aplicación más grande e incluye sistemas de subestaciones diseñados para condiciones de contingencia N-2 y soporte de voltaje transfronterizo. La demanda Industrial y de Manufactura proporciona una base estable en Taiwán y Corea del Sur. La Electrificación Ferroviaria y Otras Aplicaciones se están expandiendo en India y el Sudeste Asiático, donde las cargas de tracción desequilibradas requieren compensación de secuencia negativa junto con el soporte de potencia reactiva.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Componente:
Los Controles Digitales Ganan Valor Junto al Hardware del ConvertidorLas Válvulas de Convertidor de Electrónica de Potencia representaron el 39,79% del segmento regional de STATCOM en 2026. Las pilas de válvulas IGBT, los arreglos de enfriamiento asociados y los circuitos amortiguadores representan una gran parte del costo total de materiales del sistema. Su disponibilidad afecta directamente los cronogramas de los proyectos porque las válvulas realizan la función de conversión en el núcleo de un sistema STATCOM. Los sistemas grandes también requieren transformadores de convertidor y reactores adaptados a la clasificación de voltaje y el perfil operativo de cada proyecto. Estos componentes hacen que la capacidad de fabricación nacional y las relaciones a largo plazo con los proveedores sean importantes en las decisiones de adquisición. El hardware sigue siendo el centro de costos principal incluso a medida que la capacidad del software se vuelve más significativa.
Se proyecta que los Sistemas de Control, Protección y Monitoreo crezcan a una CAGR del 9,64% hasta 2032. Los compradores especifican cada vez más mantenimiento predictivo, medidas de ciberseguridad e interfaces remotas junto con las funciones convencionales de protección y control. Esto aumenta el valor a largo plazo de los sistemas digitales más allá de su costo inicial de equipo. Los transformadores de convertidor y los reactores siguen bajo presión de suministro, con unidades de 400 kV y 765 kV que a menudo requieren más de 24 meses de plazo de entrega. Hitachi Energy India anunció INR 2.000 crore (238,1 millones de USD) para una fábrica de transformadores en junio de 2026, mientras que Siemens Energy India aprobó INR 2.060 crore (245,2 millones de USD) para ampliar la capacidad de transformadores de gran tamaño en febrero de 2026. Los condensadores, filtros de armónicos, equipos de enfriamiento y sistemas auxiliares presentan oportunidades de mantenimiento recurrentes para instalaciones anteriores. Los acuerdos de servicio que combinan actualizaciones de firmware, análisis de equipos y compromisos de rendimiento están ganando importancia.
Análisis Geográfico
China: El Desarrollo de UHV Respalda la Mayor Posición Regional
China representó el 42,13% de la participación del mercado de STATCOM en Asia-Pacífico en 2026. Su expansión de UHV conecta las áreas de recursos renovables en Xinjiang, Mongolia Interior y Yunnan con los principales centros de demanda del este. La adquisición de marzo de 2025 de la Red Estatal cubrió 55 paquetes de UHV y ofertas por un total de CNY 1.959 millones (268 millones de USD) al tipo de conversión informado. La interconexión China-Laos de 500 kV entró en servicio en abril de 2026, aumentando la capacidad de intercambio bidireccional de 50 MW a 1.500 MW.[3] La operación transfronteriza aumenta el valor de la gestión rápida del voltaje en las subestaciones de interconexión. El sistema de formación de red Yuntian de NR Electric demuestra la capacidad de un proveedor nacional a escala de transmisión. Los estándares, la estructura de adquisición y la base de suministro nacional establecida de China la convierten en la principal fuente de volumen a escala de servicios públicos en el mercado de STATCOM en Asia-Pacífico.
India: La Evacuación Renovable Impulsa el Crecimiento Proyectado más Rápido
Se proyecta que India se expanda a una CAGR del 9,83% hasta 2032, la tasa geográfica más rápida en el mercado de STATCOM en Asia-Pacífico. El Plan Nacional de Electricidad exige más de 50 despliegues de STATCOM, y Siemens Energy India ha anunciado planes para 10 en 2025. Las incorporaciones de capacidad renovable han superado la expansión de la transmisión, dejando algunas subestaciones de concentración en Rajastán y Guyarat con menor resistencia del sistema. El esquema de Compensación Estática y Dinámica de la Región Norte requiere INR 4.378 crore (521,2 millones de USD) e incluye 8 unidades de ±300 MVAr en 6 subestaciones. La aplicación de los requisitos de tolerancia a perturbaciones por parte de la CERC y las normas técnicas de 2026 de la Autoridad Central de Electricidad refuerzan la influencia regulatoria detrás de este gasto. La expansión de los centros de datos añade otra fuente de demanda donde los grandes campus requieren una interfaz de red estable. India, por tanto, combina una gran cartera renovable con una creciente necesidad de equipos de calidad de energía tanto en conexiones de transmisión como comerciales.
Resto de Asia-Pacífico: Los Requisitos de Formación de Red y los Sistemas Transfronterizos Amplían la Adopción
Corea del Sur está invirtiendo KRW 73 billones (54,1 mil millones de USD) para modernizar la red y aplicará requisitos de formación de red al almacenamiento de baterías contratado centralmente a partir de diciembre de 2027. Japón necesita absorción de potencia reactiva en las subestaciones en tierra porque los largos cables de energía eólica marina pueden crear excedentes de potencia reactiva capacitiva. Las instalaciones de semiconductores de Taiwán requieren una respuesta de alta velocidad a las perturbaciones de voltaje que pueden afectar los procesos de producción sensibles. La Autoridad de Generación de Electricidad de Tailandia firmó su contrato de julio de 2026 con Sinohydro para un STATCOM en la Subestación Khlong Ngae, con finalización programada para 2028, para apoyar la integración de energías renovables y el futuro comercio transfronterizo de electricidad con Malasia. El Plan de Desarrollo de Energía VIII revisado de Vietnam y la Super Red Habilitadora Verde de Indonesia incluyen expansión renovable que requerirá atención al soporte de voltaje. Las interconexiones transfronterizas y los requisitos de formación de red están haciendo que la flexibilidad de los equipos sea más importante en este grupo mixto de mercados. Estos sistemas ofrecen al mercado de STATCOM en Asia-Pacífico oportunidades más allá de los grandes proyectos de UHV en China y los corredores renovables en India.
Panorama Competitivo
Concentración del Mercado
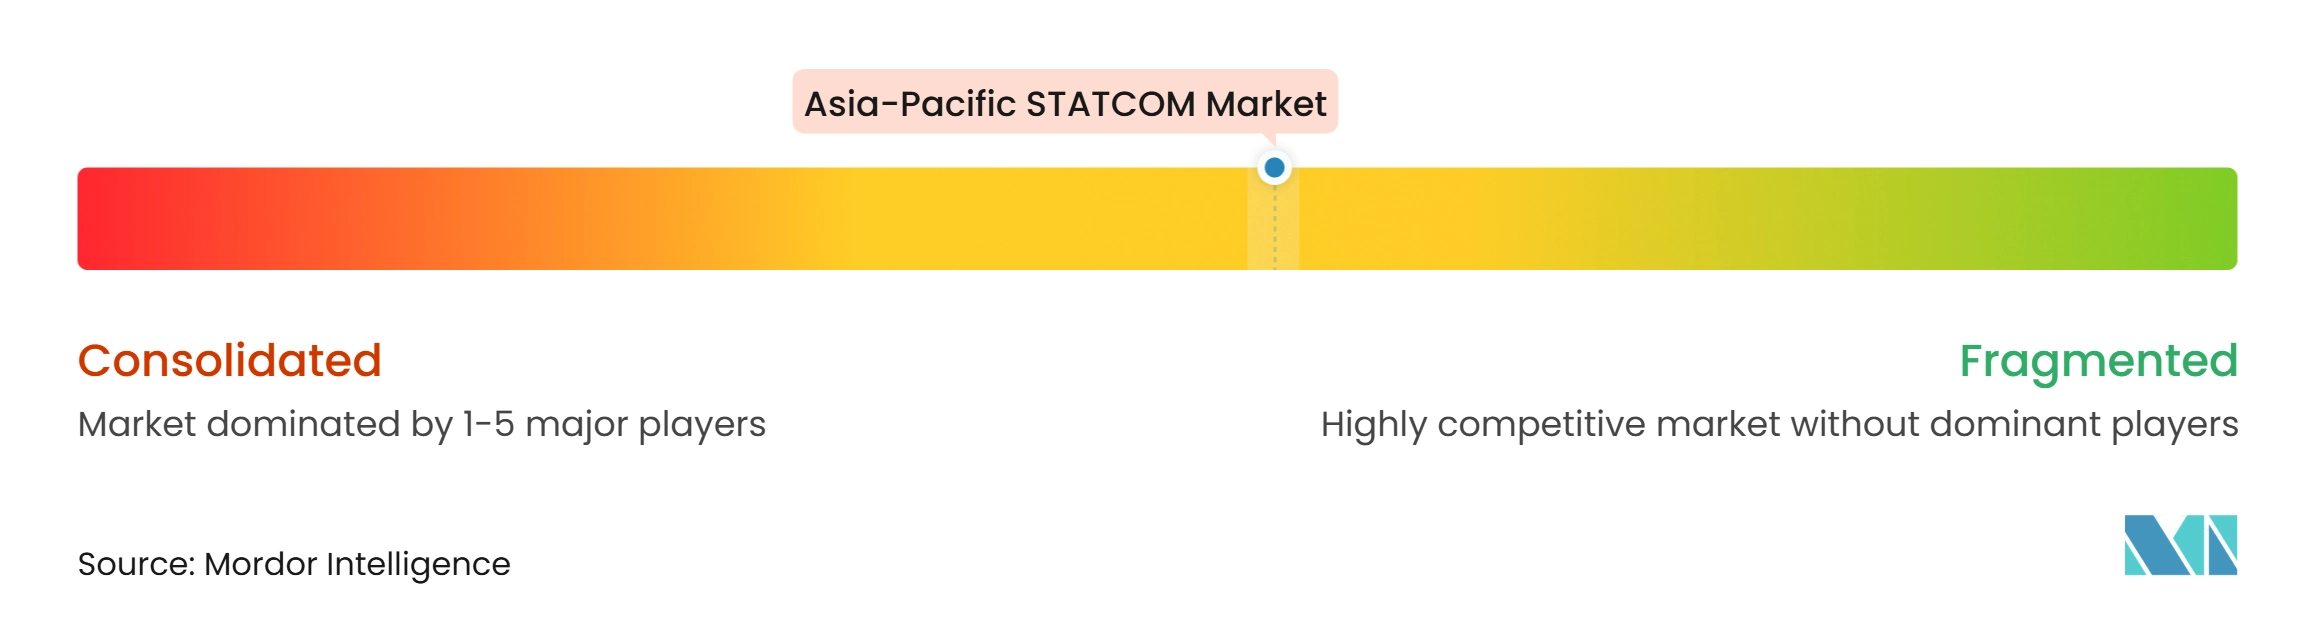
El mercado de STATCOM en Asia-Pacífico está moderadamente concentrado en proyectos de transmisión a escala de servicios públicos. Hitachi Energy, Siemens Energy, GE Vernova, Mitsubishi Electric y Hyosung Heavy Industries compiten por adjudicaciones de grandes clasificaciones donde la experiencia operativa, la capacidad de fabricación y la capacidad de servicio son importantes. El nivel de distribución está más fragmentado porque incluye un conjunto más amplio de proveedores regionales e integradores de sistemas más pequeños. Los proveedores chinos, incluidos NARI Technology, NR Electric, Sieyuan Electric y Rongxin Power Electronic, han progresado más allá de los proyectos nacionales y están compitiendo en el Sudeste Asiático. Su posición está respaldada por consideraciones de precio y entrega. Los proveedores globales continúan manteniendo una posición sólida donde un comprador requiere experiencia previa en los niveles de voltaje más altos.
Hyosung Heavy Industries diferenció su oferta a través del despliegue de 1 GVar en Shin-Okcheon, estructurado como módulos de 2 × 500 MVAr con un controlador maestro jerárquico. La puesta en servicio de Yuntian por parte de NR Electric en mayo de 2025 demostró la operación de formación de red con una capacidad continua de 150 MVAr y una capacidad transitoria de 450 MVAr. Marubeni, Hyosung Heavy Industries y Skeleton Technologies firmaron un memorando de entendimiento en febrero de 2026 para desarrollar sistemas E-STATCOM que combinan compensación de potencia reactiva con almacenamiento de energía basado en supercondensadores.[4] Estas acciones muestran que los proveedores compiten en arquitectura de control, rendimiento transitorio e integración con almacenamiento. El mercado de STATCOM en Asia-Pacífico también tiene una posición abierta en sistemas de interfaz de red adaptados a campus de centros de datos de hiperescala. Los compradores actualmente combinan equipos convertidores, filtros de armónicos y controles de diferentes proveedores en lugar de depender de un especialista establecido.
La seguridad de los componentes y el cumplimiento normativo se están convirtiendo en factores importantes en las licitaciones. Los acuerdos marco de Trench Group con GE Vernova, Hitachi Energy y Siemens Energy se extienden hasta mediados de la década de 2030 y ayudan a los fabricantes a asegurar el suministro de componentes de alta tensión. Los proveedores también se están orientando hacia acuerdos de servicio a largo plazo que cubren el monitoreo de condiciones, las actualizaciones de firmware y los compromisos de rendimiento. Los requisitos de equipos de la IEC y los códigos de red a nivel de país influyen en la calificación, especialmente las normas de la Autoridad Central de Electricidad en India y los requisitos de formación de red en Corea del Sur. Esto hace que la documentación técnica y la evidencia de cumplimiento sean importantes junto con el precio. Las inversiones en fabricación local pueden mejorar la confianza en la entrega, pero no eliminarán la necesidad de componentes semiconductores importados especializados en el corto plazo. Es probable que la competencia siga siendo más intensa en la intersección de equipos de grado de transmisión, ejecución de proyectos y software de control.
Líderes de la Industria de STATCOM en Asia-Pacífico
-
Hitachi Energy Ltd.
-
Siemens Energy AG
-
GE Vernova Inc.
-
Mitsubishi Electric Corporation
-
Hyosung Heavy Industries Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de STATCOM en Asia-Pacífico Empresas cubiertas en este informe
- Hitachi Energy Ltd.
- Siemens Energy AG
- GE Vernova Inc.
- Mitsubishi Electric Corporation
- Hyosung Heavy Industries Corporation
- Toshiba Energy Systems & Solutions Corporation
- Fuji Electric Co., Ltd.
- NARI Technology Co., Ltd.
- NR Electric Co., Ltd.
- Sieyuan Electric Co., Ltd.
- Rongxin Power Electronic Co., Ltd.
- TBEA Co., Ltd.
- Sungrow Power Supply Co., Ltd.
- Ingeteam S.A.
- JEMA Energy, S.A.
- American Superconductor Corporation
- Nidec Corporation
- TMEIC Corporation
- ABB Ltd
Desarrollos recientes de la industria en Mercado de STATCOM en Asia-Pacífico
- Julio de 2026: EGAT firmó un contrato con Sinohydro (Thailand) Co., Ltd. para la instalacin de un STATCOM en la Subestación Khlong Ngae en la Provincia de Songkhla, con finalización programada para 2028, para apoyar la estabilización de la red para la integración de energías renovables y facilitar el futuro comercio transfronterizo de electricidad con Malasia a través de la Red Eléctrica de la ASEAN, marcando la entrada formal de Tailandia en el despliegue de STATCOM a escala de servicios públicos.
- Junio de 2026: Hitachi Energy India anunció un compromiso de INR 2.000 crore (238,1 millones de USD) para establecer una nueva fábrica de transformadores de gran potencia en Karjan, Vadodara, con finalización programada para el ejercicio fiscal 28, abordando los cuellos de botella en el suministro de transformadores que están limitando los plazos de los proyectos STATCOM en India.
- Abril de 2026: China Southern Power Grid puso en servicio la interconexión China-Laos de 500 kV, elevando la capacidad de intercambio de energía bidireccional entre los 2 países de 50 MW a 1.500 MW y habilitando 3.000 millones de kWh de transmisión anual de energía limpia, demostrando los requisitos de infraestructura de compensación de potencia reactiva en las subestaciones de interconexión transfronteriza.
- Febrero de 2026: Siemens Energy India aprobó INR 2.060 crore (245,2 millones de USD) en inversión para ampliar la capacidad de fabricación de transformadores de gran potencia en 30.000 MVA, con operaciones previstas entre 2030 y 2032.
Alcance del Informe del Mercado de STATCOM en Asia-Pacífico
El mercado de STATCOM en Asia-Pacífico comprende la venta y el despliegue de compensadores síncronos estáticos (STATCOM), que son dispositivos de electrónica de potencia que regulan el voltaje y mejoran la calidad de la energía y la estabilidad de la red. Las empresas de servicios públicos y los usuarios industriales despliegan sistemas STATCOM para proporcionar compensación de potencia reactiva, apoyar la integración de energías renovables y mejorar el rendimiento de las redes de transmisión y distribución en toda la región de Asia-Pacífico.
El Informe del Mercado de STATCOM en Asia-Pacífico está segmentado por Tipo de Tecnología (Convertidor Multinivel Modular (MMC) y Otras Topologías VSC Multinivel, STATCOM Convencional Basado en Convertidor de Fuente de Voltaje (VSC), STATCOM de Formación de Red / E-STATCOM, y STATCOM de Media Tensión y Distribución), Clasificación de Potencia Reactiva (STATCOM de Transmisión a Gran Escala, STATCOM de Escala Media, y STATCOM de Distribución e Industrial a Pequeña Escala), Aplicación (Transmisión e Infraestructura de Red, Integración de Energías Renovables, Industrial y Manufactura, Centros de Datos e Infraestructura Comercial, y Electrificación Ferroviaria y Otras Aplicaciones), Componente (Válvulas de Convertidor de Electrónica de Potencia, Transformadores de Convertidor y Reactores, Condensadores y Filtros de Armónicos, Sistemas de Control, Protección y Monitoreo, y Sistemas de Enfriamiento y Componentes Auxiliares), y Geografía (China, Japón, Corea del Sur, Taiwán, India y Resto de Asia-Pacífico). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Convertidor Multinivel Modular (MMC) y Otras Topologías VSC Multinivel |
| STATCOM Convencional Basado en Convertidor de Fuente de Voltaje (VSC) |
| STATCOM de Formación de Red / E-STATCOM |
| STATCOM de Media Tensión y Distribución |
| STATCOM de Transmisión a Gran Escala |
| STATCOM de Escala Media |
| STATCOM de Distribución e Industrial a Pequeña Escala |
| Transmisión e Infraestructura de Red |
| Integración de Energías Renovables |
| Industrial y Manufactura |
| Centros de Datos e Infraestructura Comercial |
| Electrificación Ferroviaria y Otras Aplicaciones |
| Válvulas de Convertidor de Electrónica de Potencia |
| Transformadores de Convertidor y Reactores |
| Condensadores y Filtros de Armónicos |
| Sistemas de Control, Protección y Monitoreo |
| Sistemas de Enfriamiento y Componentes Auxiliares |
| China |
| Japón |
| Corea del Sur |
| Taiwán |
| India |
| Resto de Asia-Pacífico |
| Por Tipo de Tecnología | Convertidor Multinivel Modular (MMC) y Otras Topologías VSC Multinivel |
| STATCOM Convencional Basado en Convertidor de Fuente de Voltaje (VSC) | |
| STATCOM de Formación de Red / E-STATCOM | |
| STATCOM de Media Tensión y Distribución | |
| Por Clasificación de Potencia Reactiva | STATCOM de Transmisión a Gran Escala |
| STATCOM de Escala Media | |
| STATCOM de Distribución e Industrial a Pequeña Escala | |
| Por Aplicación | Transmisión e Infraestructura de Red |
| Integración de Energías Renovables | |
| Industrial y Manufactura | |
| Centros de Datos e Infraestructura Comercial | |
| Electrificación Ferroviaria y Otras Aplicaciones | |
| Por Componente | Válvulas de Convertidor de Electrónica de Potencia |
| Transformadores de Convertidor y Reactores | |
| Condensadores y Filtros de Armónicos | |
| Sistemas de Control, Protección y Monitoreo | |
| Sistemas de Enfriamiento y Componentes Auxiliares | |
| Por Geografía | China |
| Japón | |
| Corea del Sur | |
| Taiwán | |
| India | |
| Resto de Asia-Pacífico |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de STATCOM en Asia-Pacífico?
El sector regional de STATCOM tiene un valor de 0,88 mil millones de USD en 2026 y se estima que alcanzará 1,48 mil millones de USD para 2032, a una CAGR del 8,82% de 2027 a 2032.
¿Qué está impulsando la demanda de sistemas STATCOM en Asia-Pacífico?
La interconexión de energías renovables, la transmisión de larga distancia, requisitos de tolerancia a perturbaciones más estrictos y las necesidades de calidad de energía de los centros de datos están respaldando la demanda.
¿Qué tecnología tiene la mayor participación en el mercado de STATCOM en Asia-Pacífico?
El Convertidor Multinivel Modular y Otras Topologías VSC Multinivel lideran con una participación del 41,38% en 2026.
¿Qué aplicación se espera que crezca más rápido hasta 2032?
Se proyecta que los Centros de Datos e Infraestructura Comercial crezcan a una CAGR del 9,47% hasta 2032.
¿Qué país lidera la demanda regional de equipos STATCOM?
China lidera con una participación del 42,13% en 2026, respaldada por el desarrollo de transmisión de UHV y la integración de energías renovables.
¿Por qué los sistemas STATCOM de formación de red están ganando atención?
Pueden combinar soporte rápido de potencia reactiva con funciones de formación de red necesarias en sistemas con una mayor proporción de recursos basados en inversores.