
Marktgröße und Marktanteil des STATCOM-Markts im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
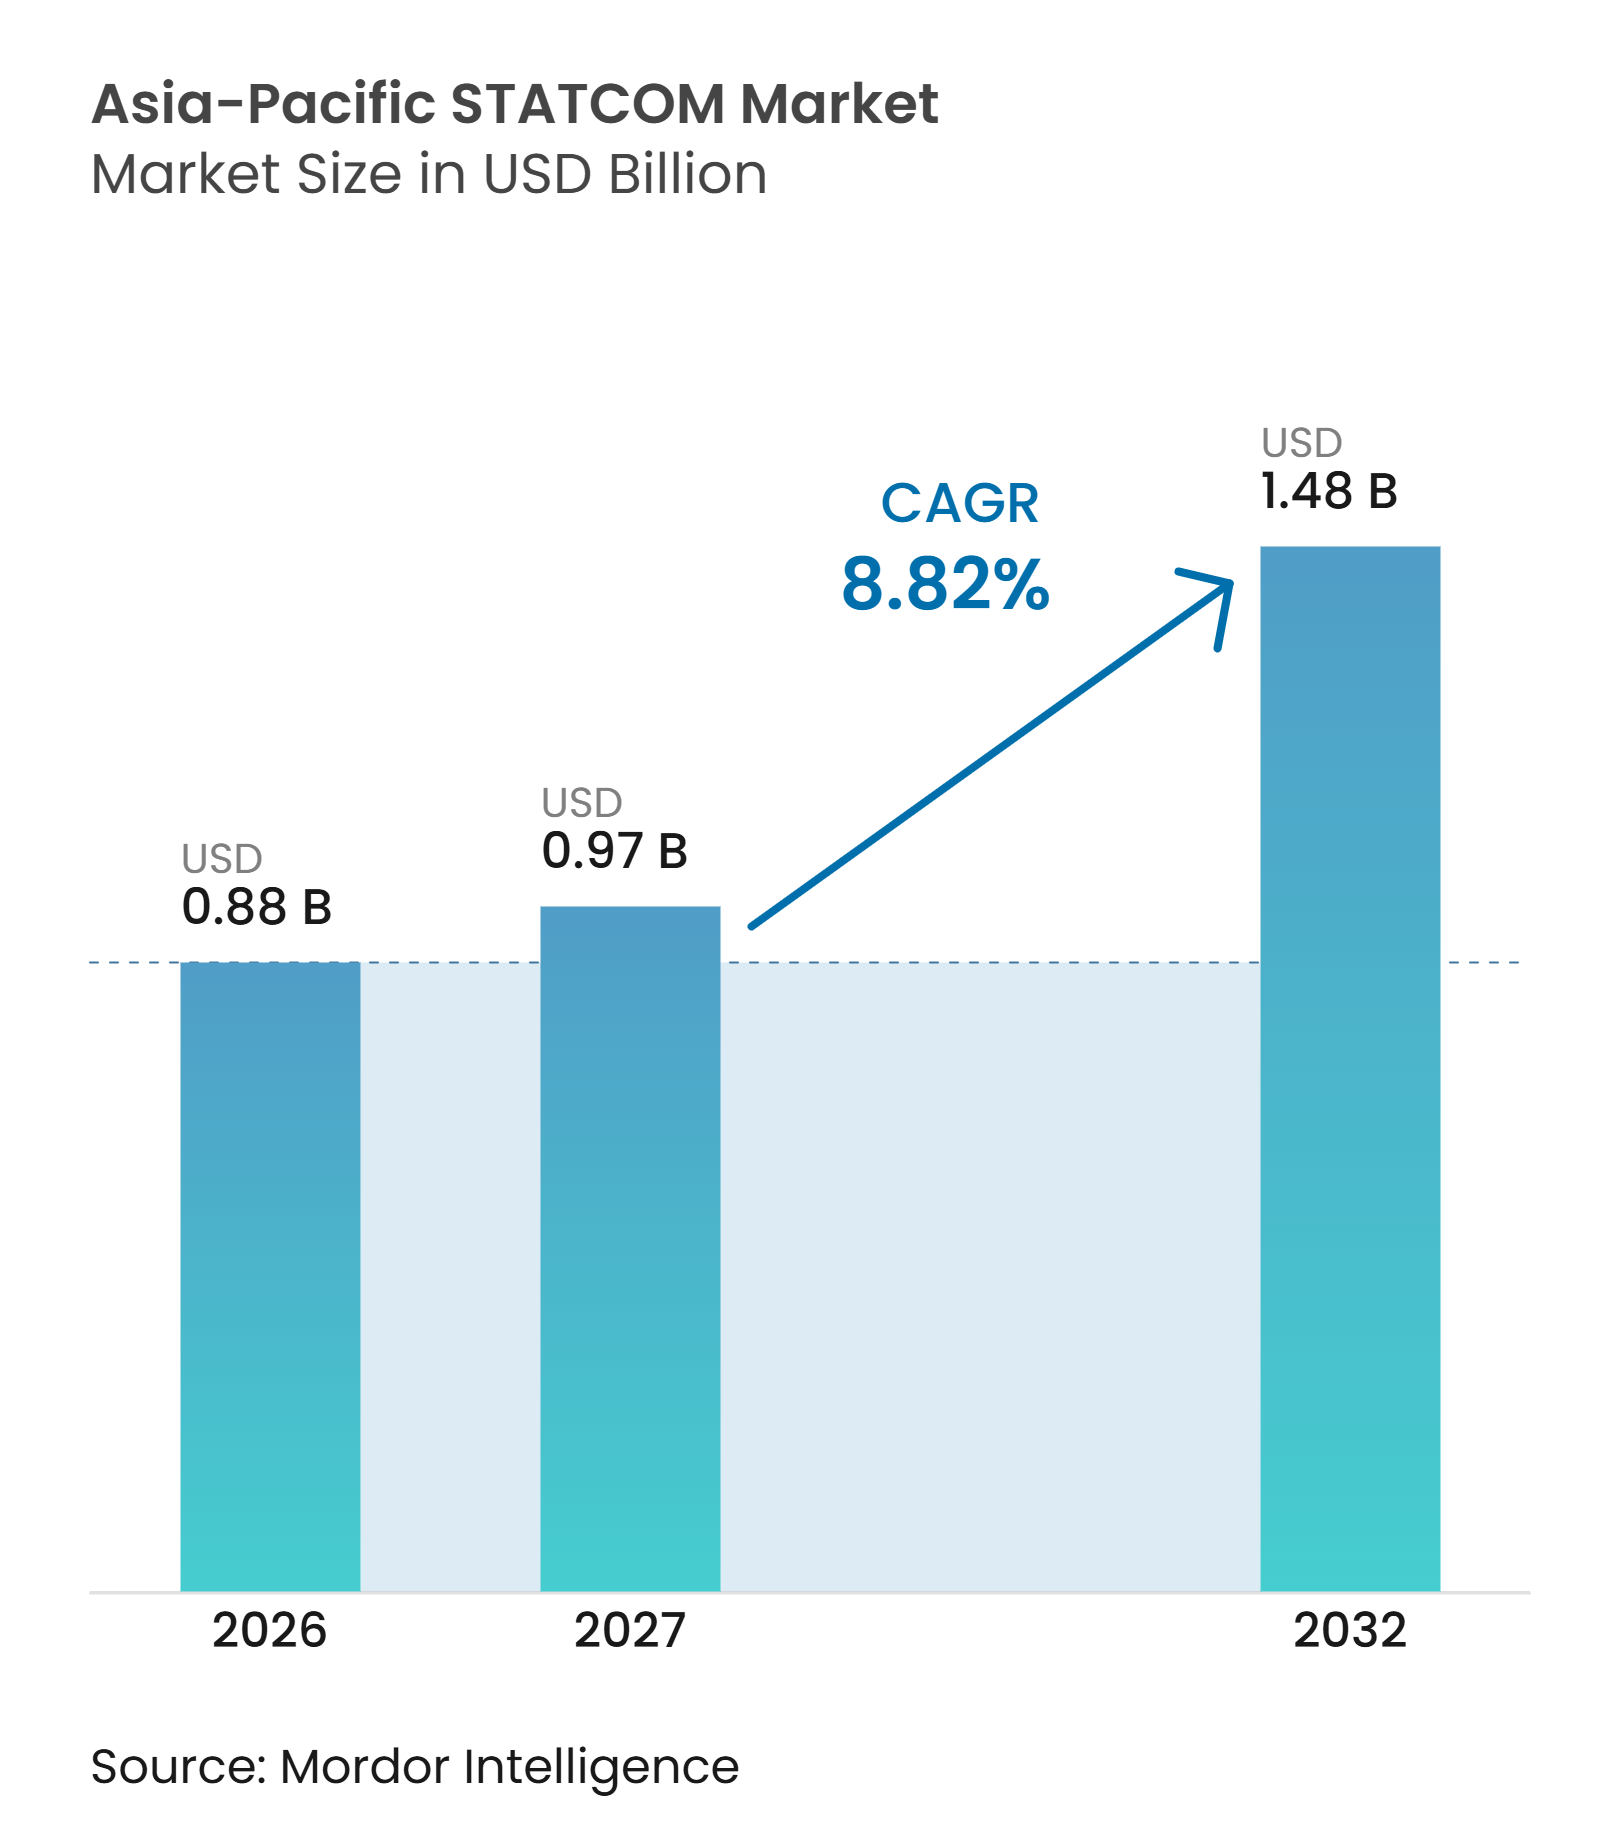
| Marktgröße im Basisjahr (2026) | 0.88 Milliarden US-Dollar |
| Marktgröße (2027) | 0.97 Milliarden US-Dollar |
| Marktgröße (2032) | 1.48 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.82 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des STATCOM-Markts im asiatisch-pazifischen Raum von Mordor Intelligence
Die Marktgröße des STATCOM-Markts im asiatisch-pazifischen Raum wurde im Jahr 2026 auf 0,88 Milliarden USD geschätzt und wird voraussichtlich von 0,95 Milliarden USD im Jahr 2027 auf 1,48 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,82 % während des Prognosezeitraums (2027–2032). Der STATCOM-Markt im asiatisch-pazifischen Raum wird durch eine Verlagerung der Netzinvestitionen hin zu schneller Spannungsregelung und Blindleistungsunterstützung geprägt, da erneuerbare Energieerzeugung einen Teil der konventionellen Erzeugungsbasis ersetzt. Zubau erneuerbarer Energien, Fernübertragung und schwächere Netzbedingungen an Sammelstationen für erneuerbare Energien erhöhen den Bedarf an Geräten, die auf Spannungsereignisse reagieren können. Die Beschaffung weitet sich auch über Übertragungsumspannwerke hinaus aus, da Rechenzentren, Industrieanlagen und Bahnsysteme anspruchsvollere Anforderungen an die Energiequalität stellen. Lieferanten reagieren mit netzbildenden Konfigurationen, modularen Umrichterdesigns sowie langfristigen Komponenten- und Servicevereinbarungen. Hohe Investitionskosten, lange Lieferzyklen und das Kreditrisiko von Versorgungsunternehmen schränken das Tempo der Bereitstellung in einigen aufstrebenden asiatischen Märkten weiterhin ein.
Wichtigste Erkenntnisse des Berichts
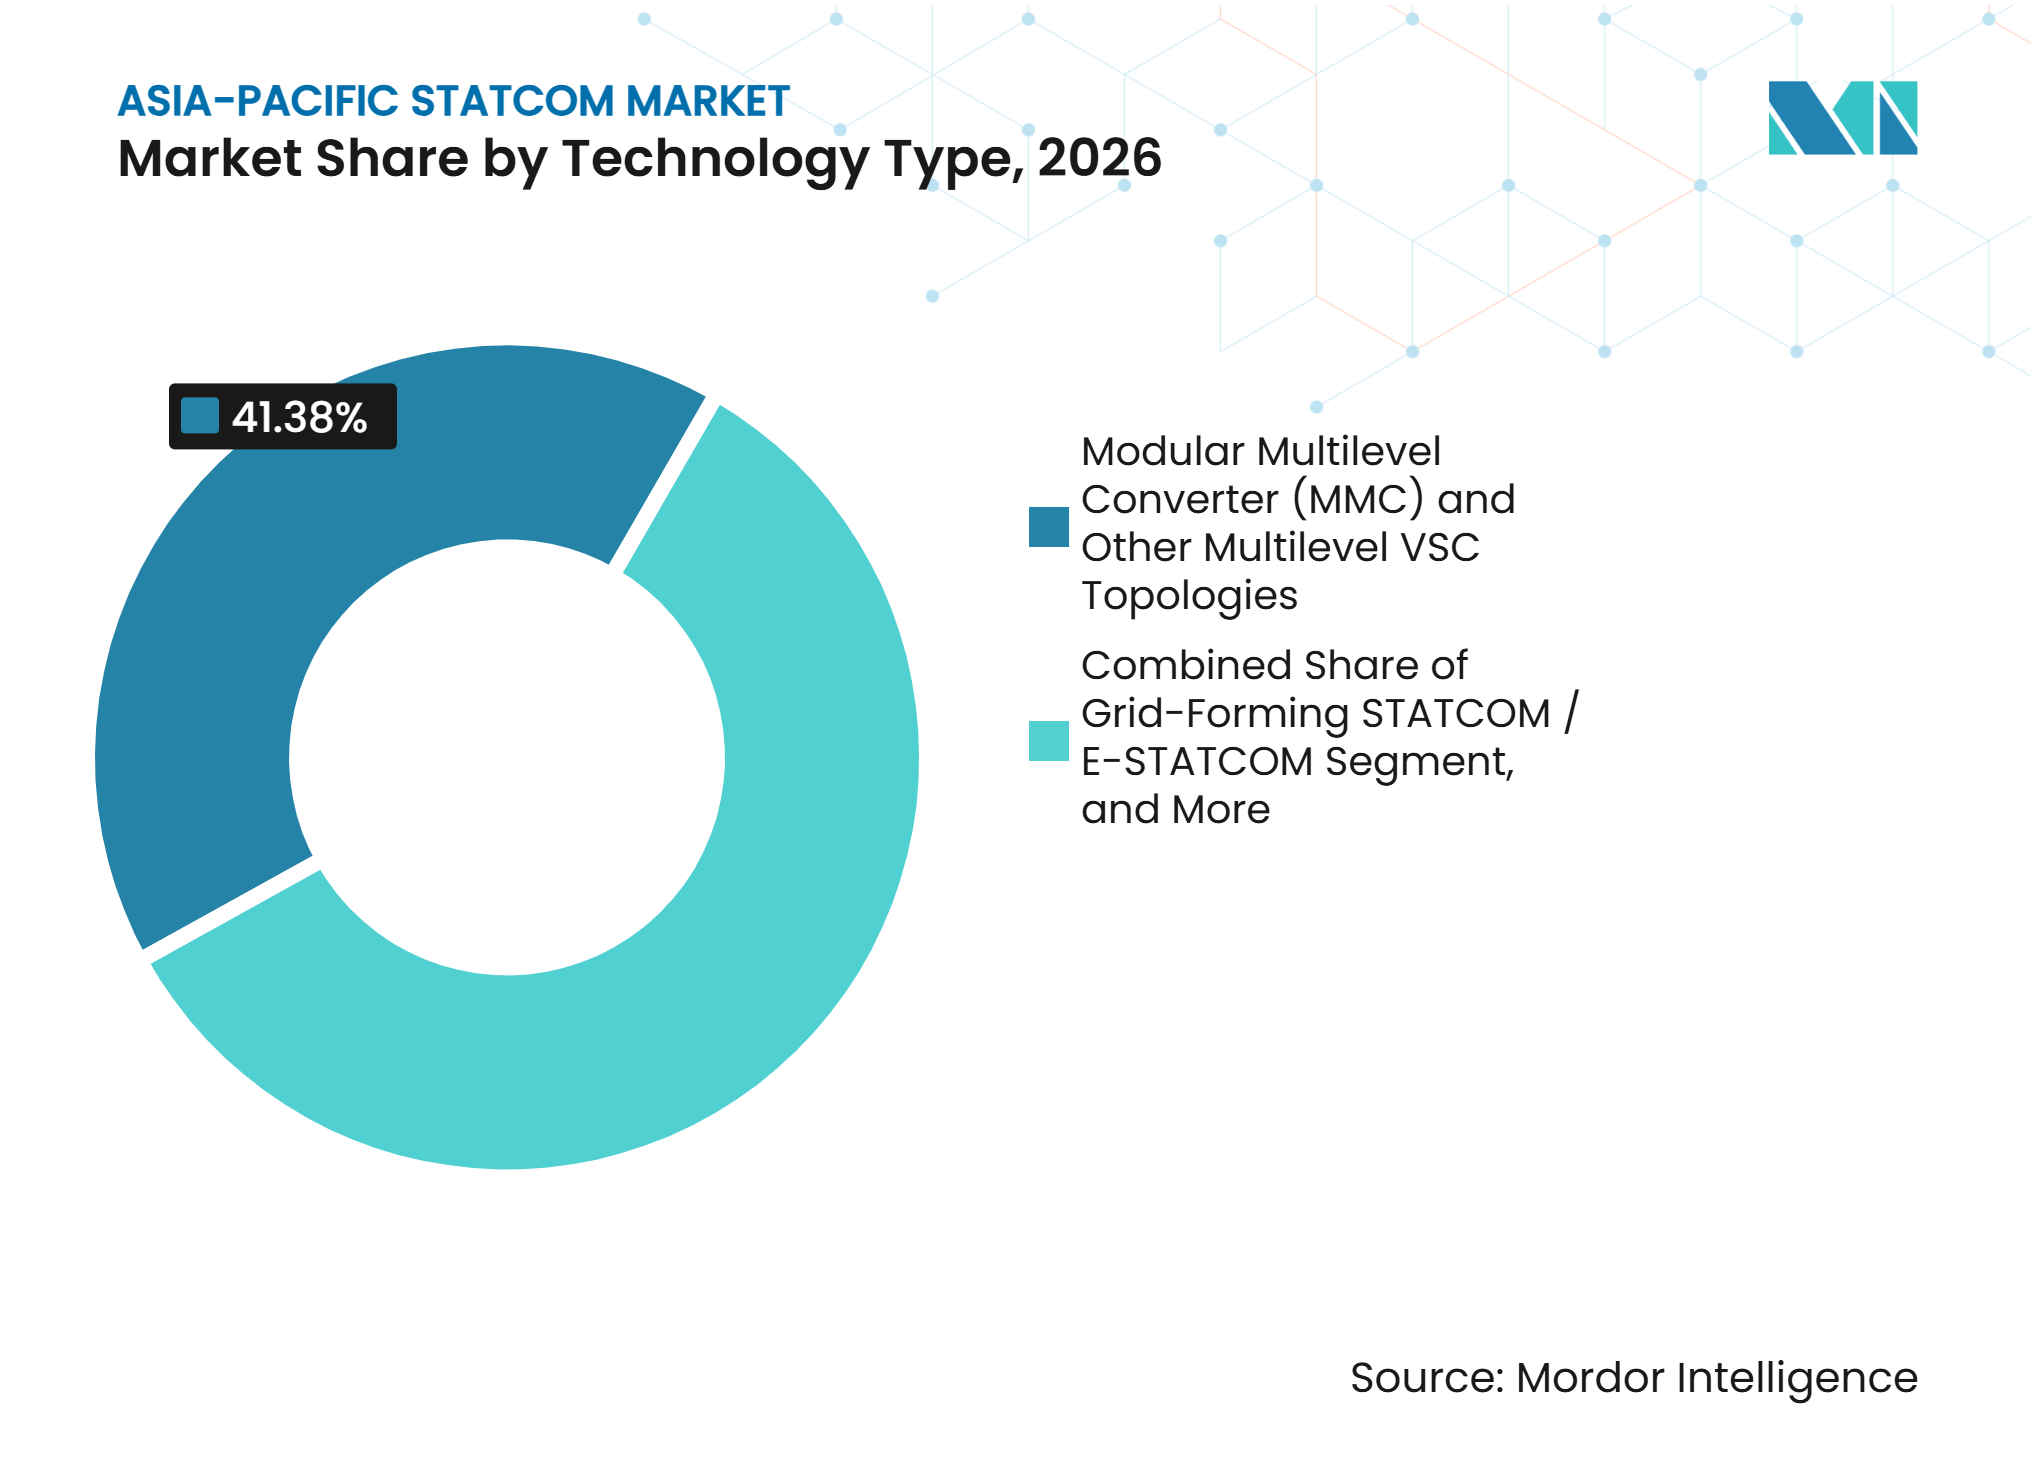
- Nach Technologietyp hielten Modulare Mehrpunktumrichter und andere Mehrpunkt-VSC-Topologien im Jahr 2026 einen Anteil von 41,38 % am STATCOM-Markt im asiatisch-pazifischen Raum, während netzbildende STATCOM- und E-STATCOM-Systeme bis 2032 voraussichtlich mit einer CAGR von 9,92 % wachsen werden.
- Nach Blindleistungsbewertung hielt Großmaßstäblicher Übertragungs-STATCOM im Jahr 2026 einen Anteil von 48,67 % am regionalen STATCOM-Segment, während Kleinmaßstäblicher Verteilungs- und Industrie-STATCOM bis 2032 voraussichtlich mit einer CAGR von 9,86 % wachsen wird.
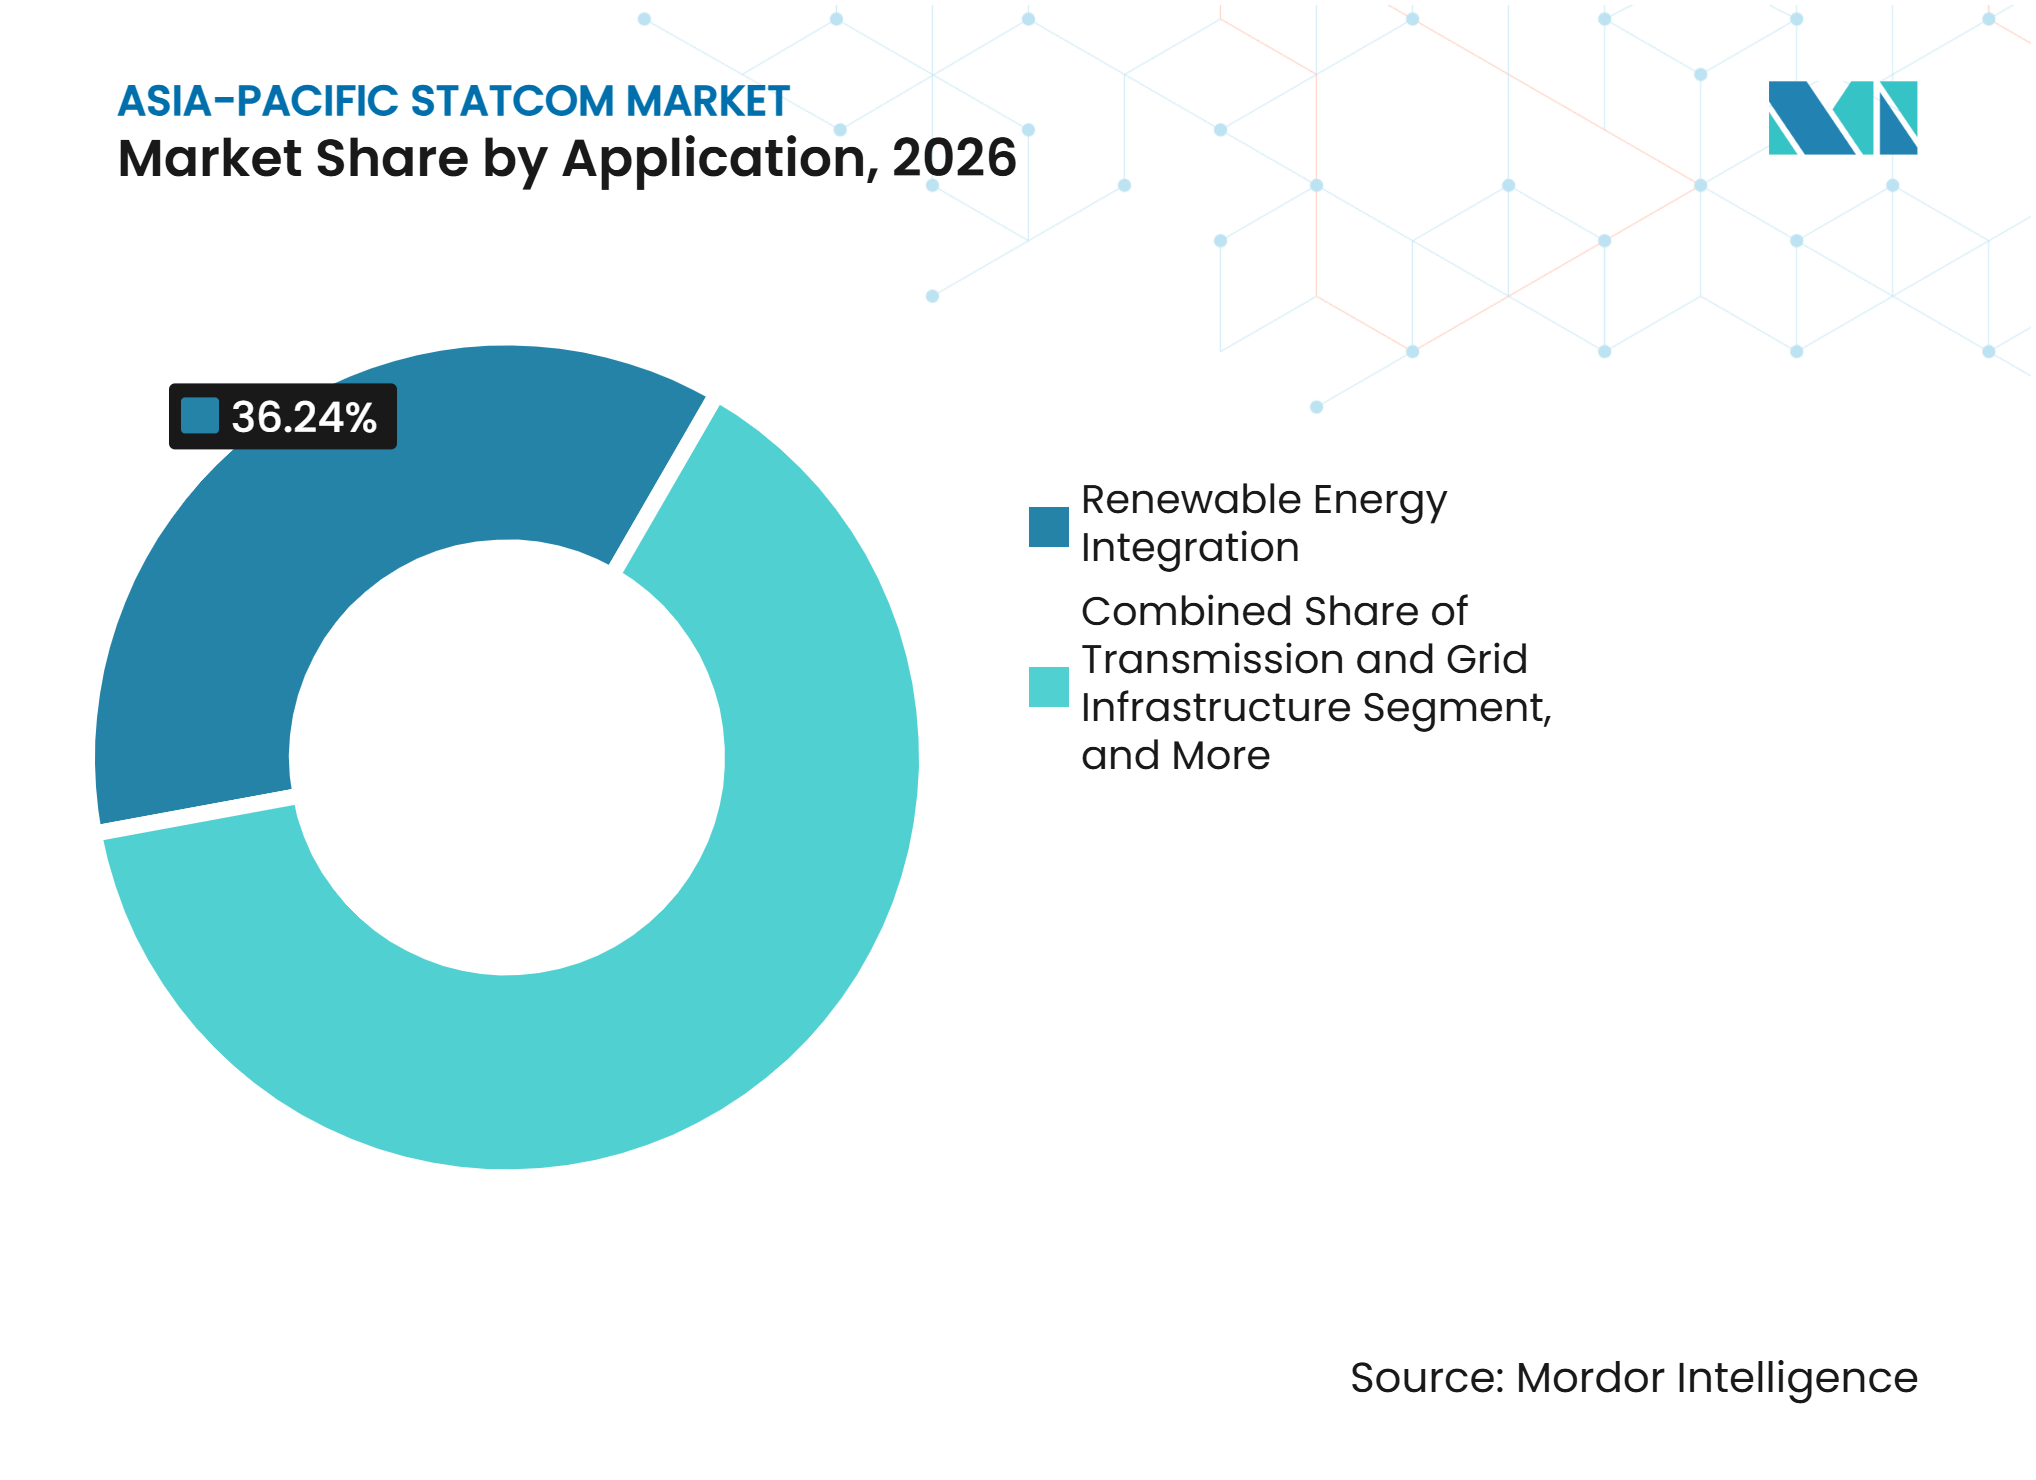
- Nach Anwendung entfiel im Jahr 2026 ein Anteil von 36,24 % des regionalen STATCOM-Markts auf die Integration erneuerbarer Energien, während Rechenzentren und kommerzielle Infrastruktur bis 2032 voraussichtlich mit einer CAGR von 9,47 % wachsen werden.
- Nach Komponente hielten Leistungselektronische Umrichterventile im Jahr 2026 einen Marktanteil von 39,79 %, während Steuerungs-, Schutz- und Überwachungssysteme bis 2032 voraussichtlich mit einer CAGR von 9,64 % wachsen werden.
- Nach Geografie hielt China im Jahr 2026 einen Anteil von 42,13 % am regionalen STATCOM-Markt, während Indien bis 2032 voraussichtlich mit einer CAGR von 9,83 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integration erneuerbarer Energien und Einhaltung von Netzanschlussbedingungen | +3.2% | Global, mit konzentrierter Auswirkung in China, Indien und ASEAN | Kurzfristig (≤ 2 Jahre) |
| Übertragungsausbau und Fernübertragung elektrischer Energie | +1.8% | China, Indien und übriger asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Netzmodernisierung und dynamische Spannungsunterstützung | +1.3% | Kernbereich des asiatisch-pazifischen Raums, mit frühen Gewinnen in Japan, Südkorea und Australien | Mittelfristig (2–4 Jahre) |
| Industrielle Elektrifizierung und Anforderungen an die Energiequalität | +0.9% | China, Indien, Südkorea und Taiwan | Mittelfristig (2–4 Jahre) |
| Hochdichte Leistungselektronik an Sammelumspannwerken für erneuerbare Energien | +0.5% | Nordwestliche Korridore für erneuerbare Energien in Indien und die Innere Mongolei Chinas | Langfristig (≥ 4 Jahre) |
| Grenzüberschreitender Stromhandel und Stabilität der Verbundnetze | +0.3% | ASEAN, der China-Laos-Vietnam-Korridor und Singapur | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Integration erneuerbarer Energien und Einhaltung von Netzanschlussbedingungen schreiben Beschaffungsstandards neu
Indien hat zwischen Mai 2025 und Mai 2026 mehr als 47 GW Solarkapazität und 5,6 GW Windkapazität zugebaut, während der Übertragungsausbau hinter dem Erzeugungswachstum zurückblieb und dadurch schwierigere Betriebsbedingungen an den Sammelstationen für erneuerbare Energien entstanden. Der STATCOM-Markt im asiatisch-pazifischen Raum profitiert, wenn Anlagen für erneuerbare Energien während Spannungsstörungen dynamischen Blindstrom benötigen und keine konventionelle Festkompensation einsetzen können. Die indische Zentrale Regulierungskommission für Elektrizität warnte Projekte für erneuerbare Energien im November 2025, dass wiederholte Verstöße gegen die Anforderungen für Low Voltage Ride-Through und High Voltage Ride-Through zur Abschaltung führen könnten.[1] Die technischen Standards der Zentralen Elektrizitätsbehörde von 2026 schreiben Energiequalitätsmessgeräte und Blindleistungsregelungsmodi für qualifizierte Anlagen für erneuerbare Energien vor und verankern die Energiequalitätsfähigkeit früher im Projektdesign. Diese Anforderungen machen STATCOM-Geräte zu einem Teil des Netzanschlussdesigns und nicht zu einer späteren Korrekturinvestition. Die daraus resultierende Nachfrage ist am stärksten dort, wo der Übertragungsausbau nicht mit der Inbetriebnahme von Wind- und Solarprojekten Schritt hält.
Übertragungsausbau und Fernübertragung elektrischer Energie treiben die Beschaffung im Versorgungsmaßstab an
Der STATCOM-Markt im asiatisch-pazifischen Raum wird durch Hochspannungsübertragungsprojekte gestützt, die eine Spannungsregelung an neuen Umrichterstationen und Umspannwerksknoten erfordern. State Grid China hat im März 2025 seine 12. UHV-Ausschreibung veröffentlicht, die 55 Pakete mit Geboten in Höhe von insgesamt 1,959 Milliarden CNY umfasst, was zum angegebenen Umrechnungskurs 268 Millionen USD entspricht. In Indien erhielten Hitachi Energy und BHEL im April 2025 den Auftrag für die 950 km lange, 6.000 MW starke HVDC-Verbindung Bhadla-Fatehpur, die eine Blindleistungskompensation an beiden Umrichterstationen erfordert. Das Nordregion-Schema sieht 8 Einheiten mit einer Nennleistung von ±300 MVAr vor, was einen kombinierten dynamischen Bereich von ±2.400 MVAr ergibt. Diese Art von Projekt macht die dynamische Kompensation zu einem Standardelement der Übertragungsplanung anstatt zu einem isolierten Netzsicherheitskauf. Längere Übertragungskorridore schaffen auch einen wiederkehrenden Bedarf an Geräten, die in der Lage sind, die Spannung bei wechselnden Leistungsflüssen aufrechtzuerhalten.
Netzmodernisierung und dynamische Spannungsunterstützung beschleunigen Technologie-Upgrade-Zyklen
Südkorea hat im Jahr 2026 die Leistungsanforderungen für netzbildende Wechselrichter finalisiert und wird die Technologie ab Dezember 2027 für zentral kontrahierten Batteriespeicher mit einer Gesamtkapazität von 540 MW vorschreiben. Der STATCOM-Markt im asiatisch-pazifischen Raum bewegt sich daher auf Geräte zu, die Spannungsregelung, synthetische Trägheit und koordinierte Steuerung mit wechselrichterbasierten Ressourcen bieten können. HD Hyundais Forschungsvereinbarung mit KEPCO aus dem Jahr 2026 und LS Electrics Verifizierung eines netzbildenden Wechselrichters der 10-MW-Klasse zeigen, dass koreanische Lieferanten netzbildende Funktionen auf Übertragungsebene entwickeln. Große Rechenzentren in Australien könnten ebenfalls verpflichtet werden, während Spannungsstörungen verbunden zu bleiben, was den Anwendungsfall über Umspannwerke und Anlagen für erneuerbare Energien hinaus erweitert. Die technische Arbeit der IEC zu netzbildendem Wechselrichterverhalten wird zu einem wichtigen Referenzpunkt für Interoperabilitätserwartungen in Beschaffungsspezifikationen. Diese Veränderungen begünstigen Lieferanten, die sowohl Regelungsleistung als auch Umrichterkapazität nachweisen können.
Industrielle Elektrifizierung und Anforderungen an die Energiequalität eröffnen Chancen auf Verteilungsebene
Die Elektrifizierung der Fertigung in China, Südkorea und Taiwan erhöht die wechselrichterbasierte Last und weckt Bedenken hinsichtlich Oberschwingungen und Blindleistung in Verteilungsnetzen. Indiens Rechenzentrumkapazität erreichte Mitte 2026 schätzungsweise 1,75 GW und wird bis 2029 voraussichtlich 6 GW erreichen, was den Bedarf an hochwertigen Netzanschlüssen an großen Campus-Standorten erhöht. Eine Studie aus dem Jahr 2025 in IET Generation, Transmission and Distribution ergab, dass eine 1.000-MW-KI-Rechenzentrumslast die modellierte Spannungsstabilitätsmarge unter normalen Betriebsbedingungen von 36,15 % auf 5,35 % reduzierte. Der STATCOM-Markt im asiatisch-pazifischen Raum kann diesen Bedarf durch schnelle Blindleistungsunterstützung an der Versorgungsschnittstelle decken. IEEE P4200 befindet sich in der Entwicklung, um Energiequalitäts- und Blindleistungsanforderungen für große Rechenzentren festzulegen, die an Versorgungsnetze angeschlossen sind. Dies schafft eine Chance für Systeme auf Verteilungsebene, bei denen herkömmliche Kondensatorbatterien nicht dieselbe Reaktionsgeschwindigkeit bieten können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten und lange Beschaffungszyklen | -1.4% | Aufstrebende Märkte im asiatisch-pazifischen Raum und private Übertragungsnetzbetreiber in Indien | Kurzfristig (≤ 2 Jahre) |
| Engpässe bei Transformatoren, Halbleitern und Projektengineering | -0.7% | Globale Lieferkette, mit akutem Druck in Indien und Südostasien | Mittelfristig (2–4 Jahre) |
| Bankfähigkeit von Versorgungsunternehmen und Abnahmerisiko in aufstrebenden Märkten des asiatisch-pazifischen Raums | -0.4% | Vietnam, Philippinen, Bangladesch und übriger asiatisch-pazifischer Raum | Langfristig ( 4 Jahre) |
| Substitution durch SVCs, Synchronkondensatoren und netzbildende Speicher | -0.3% | Japan, Australien und Märkte mit etablierten Ökosystemen für rotierende Maschinen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten und lange Beschaffungszyklen schränken private Investitionen ein
Ein ±300-MVAr-STATCOM-System erfordert erhebliche Investitionen in Umrichtergeräte, Transformatorbuchten, Kühlinfrastruktur, Steuerungen und Tiefbauarbeiten. Der STATCOM-Markt im asiatisch-pazifischen Raum ist betroffen, wenn Verteilungslizenznehmer keine konzessionären Finanzierungen oder einen klaren regulatorischen Weg zur Kostendeckung haben. Indiens tarifbasiertes Wettbewerbsbieterverfahren und die Projektabwicklungsstruktur über Zweckgesellschaften können den Zeitraum von der Genehmigung bis zur Inbetriebnahme auf 24 Monate oder länger ausdehnen. Mehrere regionale Tarifrahmen sehen noch immer keine explizite Deckung der Kosten für Blindleistungskompensation vor, was die Entscheidungsfindung trotz Abregelungsdruck verlangsamt. Der Mehrphasige Programmatische Ansatz der Weltbank in Höhe von 2,5 Milliarden USD unterstützt die Finanzierung der Energiewende in Ostasien und dem Pazifik. Staatliche Schuldenrestriktionen und schwächere Bilanzen von Versorgungsunternehmen schränken die Bereitstellung in mehreren südostasiatischen Märkten jedoch weiterhin ein.
Lieferkettenengpässe bei Halbleitern und Ingenieurtalenten verlängern die Projektvorlaufzeiten
Hochleistungs-IGBT-Module und Siliziumkarbid-Bauelemente bleiben wichtige Versorgungsengpässe für Umrichterventile im Versorgungsmaßstab. Umrichtertransformatoren mit einer Nennspannung von 400 kV und darüber haben Vorlaufzeiten von 24–36 Monaten, was die Fähigkeit eines Versorgungsunternehmens einschränkt, schnell auf Fristen zur Integration erneuerbarer Energien zu reagieren. Der STATCOM-Markt im asiatisch-pazifischen Raum leidet auch unter einem Mangel an Ingenieuren mit Erfahrung in der Inbetriebnahme von MMC-basierten Systemen bei 500 kV, insbesondere in Vietnam und Bangladesch. Trench Group unterzeichnete im Mai 2025 Rahmenvereinbarungen mit GE Vernova, Hitachi Energy und Siemens Energy für Hochspannungskomponenten, was signalisiert, dass Käufer damit rechnen, dass die Nachfrage nach Spezialkomponenten bis Mitte der 2030er Jahre erhöht bleibt. Indische Hersteller investieren in lokale Transformatorkapazitäten, obwohl die Auswirkungen auf das Angebot erst nach 2028 zu spüren sein dürften. Diese Einschränkungen können Projekte verzögern, selbst wenn Netzbetreiber bereits einen technischen Bedarf identifiziert haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologietyp:
Netzbildende Designs erweitern die Rolle der dynamischen KompensationModulare Mehrpunktumrichter und andere Mehrpunkt-VSC-Topologien hielten im Jahr 2026 einen Anteil von 41,38 % am regionalen STATCOM-Segment. Übertragungsnetzbetreiber bevorzugen diese Systeme wegen ihres modularen Designs, geringerer Oberschwingungsverzerrung und der Fähigkeit, den Betrieb fortzusetzen, wenn einzelne Module nicht verfügbar sind. Hyosung Heavy Industries präsentierte seine 1-GVar-Bereitstellung am Umspannwerk Shin-Okcheon als modulare Konfiguration mit 2 × 500 MVAr. Die Architektur nutzt Modulredundanz, um die Anfälligkeit für geplante und ungeplante Ausfälle an einem großen Übertragungsstandort zu reduzieren. Dieser Ansatz eignet sich für Netze, die hohen Blindstrom benötigen und gleichzeitig die Serviceverfügbarkeit aufrechterhalten müssen. Er unterstützt auch eine gestaffelte Wartung, da einzelne Module verwaltet werden können, ohne die gesamte Plattform außer Betrieb zu nehmen.
Netzbildende STATCOM- und E-STATCOM-Systeme werden bis 2032 voraussichtlich mit einer CAGR von 9,92 % wachsen, der höchsten Rate unter den Technologietypen. Südkoreas geplante netzbildende Anforderungen liefern eine direkte politische Begründung für Geräte, die zur Stabilisierung von Systemen mit einem größeren Anteil wechselrichterbasierter Erzeugung beitragen können. NR Electric hat im Mai 2025 einen netzbildenden STATCOM am 500-kV-Umspannwerk Yuntian in Hunan in Betrieb genommen, mit einer Dauerleistung von 150 MVAr und einer transienten Kapazität von 450 MVAr.[2] Konventionelle VSC-basierte Geräte bleiben für etablierte Übertragungsanforderungen relevant. Mittelspannungs- und Verteilungs-STATCOM-Systeme gewinnen ebenfalls an Boden, wo die Bedingungen für den Anschluss erneuerbarer Energien eine dynamische Unterstützung erfordern. Der Technologiemix zeigt, dass Käufer dem Systemverhalten während Störungen mehr Wert beimessen und nicht nur der Nennblindleistungskapazität.



Nach Blindleistungsbewertung:
Übertragungsprojekte führen, während die Nachfrage auf Verteilungsebene zunimmtGroßmaßstäblicher Übertragungs-STATCOM hielt im Jahr 2026 einen Anteil von 48,67 % am regionalen STATCOM-Segment. Chinas UHV-Backbone und Indiens 765-kV-Korridore zur Einspeisung erneuerbarer Energien benötigen große Nennleistungen an Umrichter- und Sammelumspannwerken. Diese Standorte verzeichnen eine abnehmende Systemstärke, da die Kapazität erneuerbarer Energien schneller wächst als die Übertragungskapazität. An den Sammelstationen in Rajasthan und Gujarat werden Kurzschlussleistungsverhältnisse nahe oder unterhalb des Schwellenwerts der Zentralen Elektrizitätsbehörde von 5 ohne dynamische Kompensation erwartet. Der daraus resultierende Bedarf konzentriert sich auf Hochspannungsknoten, wo ein Spannungsereignis ein großes Gebiet beeinflussen kann. Übertragungsprojekte stellen daher weiterhin die größten individuellen Geräteanforderungen.
Kleinmaßstäblicher Verteilungs- und Industrie-STATCOM wird bis 2032 voraussichtlich mit einer CAGR von 9,86 % wachsen. Verteilungsnetzbetreiber in Indien, Thailand und Vietnam bewältigen Spannungsabweichungen, die mit Dachsolar, dem Laden von Elektrofahrzeugen und industriellen Laständerungen zusammenhängen. Mittelgroße Systeme unterstützen Bahntraktion-Umspannwerke und industrielle Einspeiser, wo herkömmliche Kondensatorbatterien zu langsam sind. Diese Systeme können ein praktischeres Investitionsprofil bieten als die größten Übertragungseinheiten. Das Yuntian-Projekt veranschaulicht auch einen Designansatz, der die transiente Stromfähigkeit neben der nominalen Dauerleistung betont. Dies kann eine effizientere Dimensionierung über Leistungskategorien hinweg unterstützen, da Versorgungsunternehmen sich auf die Bedingungen konzentrieren, die bei Fehlern und schnellen Spannungsänderungen auftreten.
Nach Anwendung:
Integration erneuerbarer Energien bleibt zentral, während die kommerzielle Nachfrage steigtDie Integration erneuerbarer Energien entfiel im Jahr 2026 auf 36,24 % des regionalen STATCOM-Segments. Chinas Wind- und Solarzubau im Versorgungsmaßstab und Indiens Green Energy Corridor verankern die Nachfrage in dieser Anwendung weiterhin. Die Internationale Energieagentur erwartet, dass der Zubau erneuerbarer Energien im asiatisch-pazifischen Raum ohne China im Zeitraum 2026–2031 840 GW übersteigen wird, mehr als doppelt so viel wie im vorangegangenen Zeitraum. Jede neue Zone für erneuerbare Energien benötigt eine zuverlässige Verbindung zur Übertragungsinfrastruktur, die zum Zeitpunkt der Inbetriebnahme möglicherweise noch nicht vollständig verstärkt ist. STATCOM-Geräte bieten eine Spannungsregelung, die die Einspeisung bei wechselnden Erzeugungsbedingungen unterstützt. Dies macht die Netzanbindung erneuerbarer Energien über den Prognosezeitraum hinweg zur primären Quelle des Systemvolumens.
Rechenzentren und kommerzielle Infrastruktur werden bis 2032 voraussichtlich mit einer CAGR von 9,47 % wachsen. KI-fokussierte Campus-Standorte in Indien, Japan, Südkorea und Singapur erzeugen hohe und sich schnell ändernde Lasten an der Netzschnittstelle. Ihre Anforderungen beschränken sich nicht auf eine zuverlässige Stromversorgung, da auch Spannungsqualität und Störungsreaktion das Anlagendesign beeinflussen. Übertragungs- und Netzinfrastruktur bleibt die zweitgrößte Anwendung und umfasst Umspannwerkssysteme, die für N-2-Ausfallbedingungen und grenzüberschreitende Spannungsunterstützung ausgelegt sind. Die Industrie- und Fertigungsnachfrage bietet eine stabile Basis in Taiwan und Südkorea. Bahnelektrifizierung und andere Anwendungen expandieren in Indien und Südostasien, wo unausgewogene Traktionslasten eine Gegensystemkompensation neben der Blindleistungsunterstützung erfordern.

Nach Komponente:
Digitale Steuerungen gewinnen neben Umrichterhardware an BedeutungLeistungselektronische Umrichterventile hielten im Jahr 2026 einen Anteil von 39,79 % am regionalen STATCOM-Segment. IGBT-Ventilstapel, zugehörige Kühlanordnungen und Snubber-Schaltkreise machen einen großen Teil der gesamten Systemstückliste aus. Ihre Verfügbarkeit beeinflusst direkt die Projektzeitpläne, da die Ventile die Umwandlungsfunktion im Kern eines STATCOM-Systems übernehmen. Große Systeme erfordern auch Umrichtertransformatoren und Drosseln, die auf die Spannungsnennleistung und das Betriebsprofil jedes Projekts abgestimmt sind. Diese Komponenten machen die inländische Fertigungskapazität und langfristige Lieferantenbeziehungen zu wichtigen Faktoren bei Beschaffungsentscheidungen. Hardware bleibt das zentrale Kostenzentrum, auch wenn die Softwarefähigkeit immer bedeutsamer wird.
Steuerungs-, Schutz- und Überwachungssysteme werden bis 2032 voraussichtlich mit einer CAGR von 9,64 % wachsen. Käufer spezifizieren zunehmend vorausschauende Wartung, Cybersicherheitsmaßnahmen und Fernschnittstellen neben konventionellen Schutz- und Steuerfunktionen. Dies erhöht den langfristigen Wert digitaler Systeme über ihre anfänglichen Gerätekosten hinaus. Umrichtertransformatoren und Drosseln stehen weiterhin unter Versorgungsdruck, wobei Einheiten mit 400 kV und 765 kV häufig Vorlaufzeiten von mehr als 24 Monaten erfordern. Hitachi Energy India kündigte im Juni 2026 eine Investition von 2.000 Crore INR (238,1 Millionen USD) für eine Transformatorenfabrik an, während Siemens Energy India im Februar 2026 2.060 Crore INR (245,2 Millionen USD) für erweiterte Großtransformatorkapazitäten genehmigte. Kondensatoren, Oberschwingungsfilter, Kühlgeräte und Hilfssysteme bieten wiederkehrende Wartungsmöglichkeiten für frühere Installationen. Servicevereinbarungen, die Firmware-Updates, Gerätediagnosen und Leistungsverpflichtungen kombinieren, gewinnen an Bedeutung.
Geografische Analyse
China: UHV-Entwicklung stützt die größte regionale Position
China entfiel im Jahr 2026 auf 42,13 % des Marktanteils des STATCOM-Markts im asiatisch-pazifischen Raum. Der UHV-Ausbau verbindet Gebiete mit erneuerbaren Ressourcen in Xinjiang, der Inneren Mongolei und Yunnan mit den großen östlichen Nachfragezentren. Die Ausschreibung von State Grid im März 2025 umfasste 55 UHV-Pakete mit Geboten in Höhe von insgesamt 1,959 Milliarden CNY (268 Millionen USD) zum angegebenen Umrechnungskurs. Die 500-kV-Verbindung China-Laos wurde im April 2026 in Betrieb genommen und erhöhte die bidirektionale Austauschkapazität zwischen den beiden Ländern von 50 MW auf 1.500 MW.[3] Der grenzüberschreitende Betrieb erhöht den Wert eines schnellen Spannungsmanagements an Verbundumspannwerken. NR Electrics netzbildendes System Yuntian demonstriert eine inländische Lieferantenkompetenz auf Übertragungsebene. Chinas Standards, Beschaffungsstruktur und etablierte inländische Versorgungsbasis machen es zur Hauptquelle des Versorgungsvolumens im STATCOM-Markt im asiatisch-pazifischen Raum.
Indien: Einspeisung erneuerbarer Energien treibt das schnellste prognostizierte Wachstum an
Indien wird bis 2032 voraussichtlich mit einer CAGR von 9,83 % wachsen, der schnellsten geografischen Rate im STATCOM-Markt im asiatisch-pazifischen Raum. Der Nationale Elektrizitätsplan sieht mehr als 50 STATCOM-Bereitstellungen vor, und Siemens Energy India hat Pläne für 10 im Jahr 2025 angekündigt. Der Zubau erneuerbarer Kapazitäten hat den Übertragungsausbau überholt, sodass einige Sammelstationen in Rajasthan und Gujarat eine geringere Systemstärke aufweisen. Das Nordregion-Schema für statische und dynamische Kompensation erfordert 4.378 Crore INR (521,2 Millionen USD) und umfasst 8 Einheiten mit ±300 MVAr an 6 Umspannwerken. Die Durchsetzung der Ride-Through-Anforderungen durch die Zentrale Regulierungskommission für Elektrizität und die technischen Standards der Zentralen Elektrizitätsbehörde von 2026 stärken den regulatorischen Einfluss hinter diesen Ausgaben. Der Ausbau von Rechenzentren schafft eine weitere Nachfragequelle, bei der große Campus-Standorte eine stabile Netzschnittstelle benötigen. Indien kombiniert daher eine große Pipeline für erneuerbare Energien mit einem wachsenden Bedarf an Energiequalitätsgeräten sowohl für Übertragungs- als auch für kommerzielle Anschlüsse.
Übriger asiatisch-pazifischer Raum: Netzbildende Anforderungen und grenzüberschreitende Systeme verbreitern die Akzeptanz
Südkorea investiert 73 Billionen KRW (54,1 Milliarden USD) in die Modernisierung des Netzes und wird ab Dezember 2027 netzbildende Anforderungen für zentral kontrahierten Batteriespeicher anwenden. Japan benötigt Blindleistungsabsorption an küstenseitigen Umspannwerken, da lange Offshore-Windkabel kapazitive Blindleistungsüberschüsse erzeugen können. Taiwans Halbleiteranlagen erfordern eine schnelle Reaktion auf Spannungsstörungen, die empfindliche Produktionsprozesse beeinflussen können. Die Electricity Generating Authority of Thailand unterzeichnete im Juli 2026 ihren Vertrag mit Sinohydro für einen STATCOM am Umspannwerk Khlong Ngae, der bis 2028 fertiggestellt werden soll, um die Integration erneuerbarer Energien zu unterstützen und den künftigen grenzüberschreitenden Stromhandel mit Malaysia zu erleichtern. Vietnams überarbeiteter Stromentwicklungsplan VIII und Indonesiens Green Enabling Super Grid umfassen den Ausbau erneuerbarer Energien, der Aufmerksamkeit für die Spannungsunterstützung erfordern wird. Grenzüberschreitende Verbundnetze und netzbildende Anforderungen machen die Geräteflexibilität in dieser gemischten Gruppe von Märkten wichtiger. Diese Systeme bieten dem STATCOM-Markt im asiatisch-pazifischen Raum Chancen über die großen UHV-Projekte in China und die Korridore für erneuerbare Energien in Indien hinaus.
Wettbewerbslandschaft
Marktkonzentration
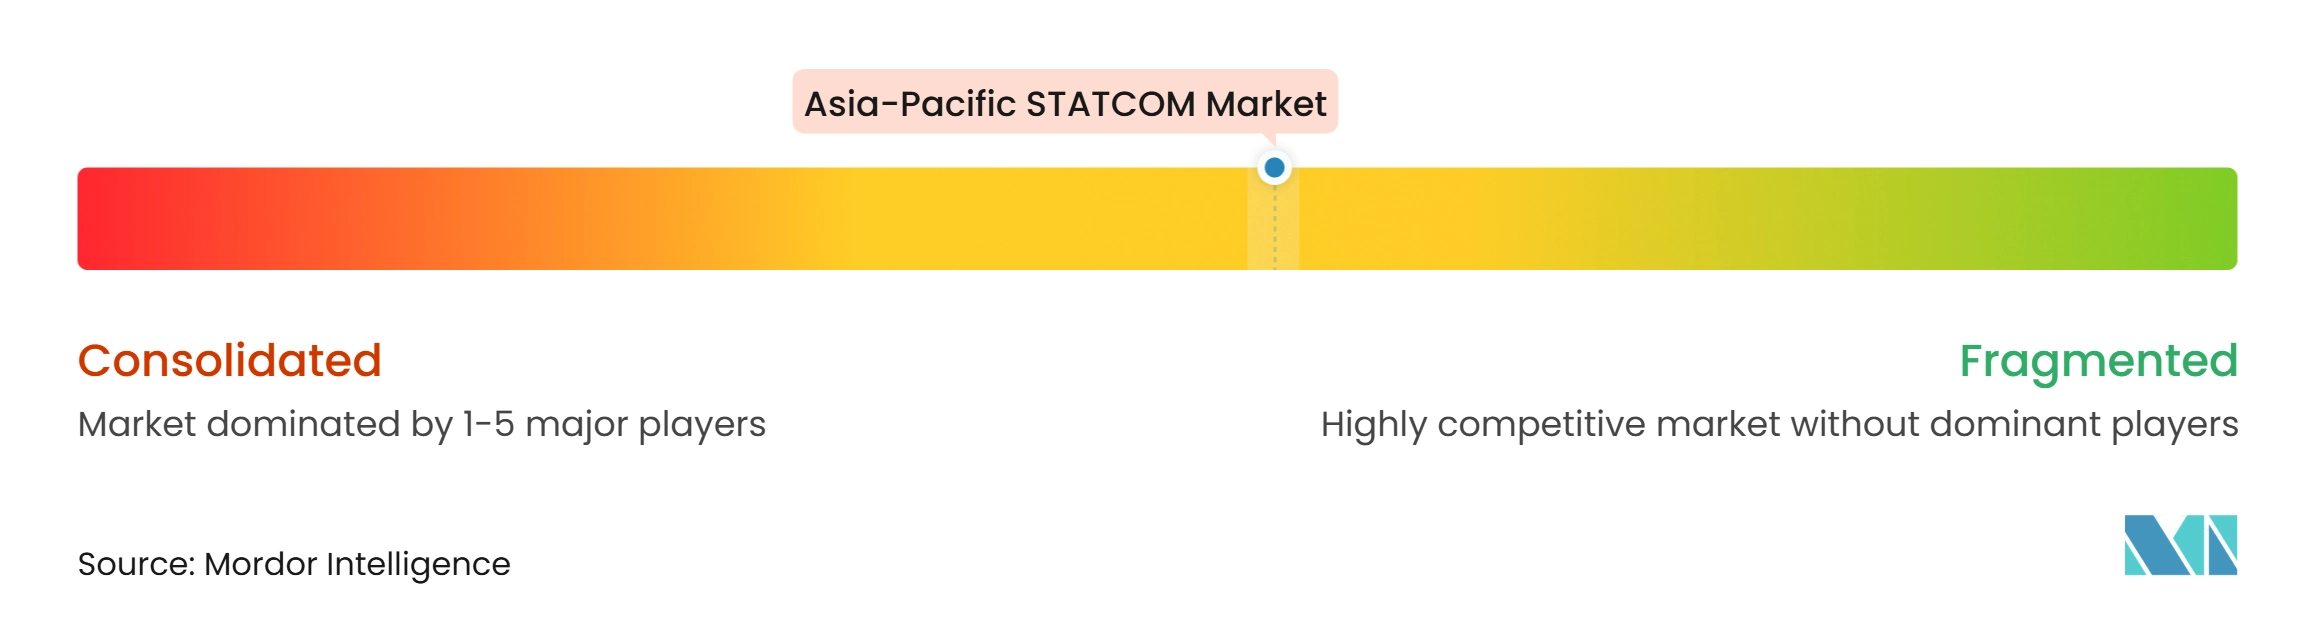
Der STATCOM-Markt im asiatisch-pazifischen Raum ist bei Übertragungsprojekten im Versorgungsmaßstab mäßig konzentriert. Hitachi Energy, Siemens Energy, GE Vernova, Mitsubishi Electric und Hyosung Heavy Industries konkurrieren um Aufträge mit großen Nennleistungen, bei denen Betriebserfahrung, Fertigungskapazität und Servicefähigkeit eine Rolle spielen. Die Verteilungsebene ist stärker fragmentiert, da sie eine breitere Gruppe regionaler Anbieter und kleinerer Systemintegratoren umfasst. Chinesische Lieferanten, darunter NARI Technology, NR Electric, Sieyuan Electric und Rongxin Power Electronic, haben sich über inländische Projekte hinaus entwickelt und konkurrieren in Südostasien. Ihre Position wird durch Preis- und Lieferüberlegungen gestützt. Globale Lieferanten behalten eine starke Position, wenn ein Käufer frühere Erfahrungen auf den höchsten Spannungsebenen benötigt.
Hyosung Heavy Industries differenzierte sein Angebot durch die 1-GVar-Bereitstellung am Umspannwerk Shin-Okcheon, strukturiert als 2 × 500-MVAr-Module mit einem hierarchischen Master-Controller. NR Electrics Inbetriebnahme in Yuntian im Mai 2025 demonstrierte netzbildenden Betrieb mit 150 MVAr Dauerkapazität und 450 MVAr transienter Kapazität. Marubeni, Hyosung Heavy Industries und Skeleton Technologies unterzeichneten im Februar 2026 ein Memorandum of Understanding zur Entwicklung von E-STATCOM-Systemen, die Blindleistungskompensation mit superkondensatorbasierter Energiespeicherung kombinieren.[4] Diese Maßnahmen zeigen, dass Lieferanten bei Steuerungsarchitektur, transienter Leistung und Integration mit Speichern konkurrieren. Der STATCOM-Markt im asiatisch-pazifischen Raum hat auch eine offene Position bei netzschnittstellensystemen, die auf Hyperscale-Rechenzentrums-Campus-Standorte zugeschnitten sind. Käufer kombinieren derzeit Umrichtergeräte, Oberschwingungsfilter und Steuerungen von verschiedenen Lieferanten, anstatt sich auf einen etablierten Spezialisten zu verlassen.
Komponentensicherheit und regulatorische Compliance werden zu wichtigen Faktoren bei Ausschreibungen. Trench Groups Rahmenvereinbarungen mit GE Vernova, Hitachi Energy und Siemens Energy erstrecken sich bis Mitte der 2030er Jahre und helfen Herstellern, die Versorgung mit Hochspannungskomponenten zu sichern. Lieferanten bewegen sich auch auf langfristige Servicevereinbarungen zu, die Zustandsüberwachung, Firmware-Upgrades und Leistungsverpflichtungen abdecken. IEC-Geräteanforderungen und länderspezifische Netzcodes beeinflussen die Qualifikation, insbesondere die Standards der Zentralen Elektrizitätsbehörde in Indien und die netzbildenden Anforderungen in Südkorea. Dies macht technische Dokumentation und Nachweise der Compliance neben dem Preis wichtig. Lokale Fertigungsinvestitionen können die Liefersicherheit verbessern, werden jedoch den Bedarf an spezialisierten importierten Halbleiterkomponenten kurzfristig nicht beseitigen. Der Wettbewerb wird voraussichtlich am stärksten an der Schnittstelle von Geräten auf Übertragungsebene, Projektabwicklung und Steuerungssoftware bleiben.
Marktführer der STATCOM-Branche im asiatisch-pazifischen Raum
-
Hitachi Energy Ltd.
-
Siemens Energy AG
-
GE Vernova Inc.
-
Mitsubishi Electric Corporation
-
Hyosung Heavy Industries Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
STATCOM-Markt im asiatisch-pazifischen Raum Unternehmen in diesem Bericht
- Hitachi Energy Ltd.
- Siemens Energy AG
- GE Vernova Inc.
- Mitsubishi Electric Corporation
- Hyosung Heavy Industries Corporation
- Toshiba Energy Systems & Solutions Corporation
- Fuji Electric Co., Ltd.
- NARI Technology Co., Ltd.
- NR Electric Co., Ltd.
- Sieyuan Electric Co., Ltd.
- Rongxin Power Electronic Co., Ltd.
- TBEA Co., Ltd.
- Sungrow Power Supply Co., Ltd.
- Ingeteam S.A.
- JEMA Energy, S.A.
- American Superconductor Corporation
- Nidec Corporation
- TMEIC Corporation
- ABB Ltd
Neueste Industrielle Entwicklungen in STATCOM-Markt im asiatisch-pazifischen Raum
- Juli 2026: EGAT unterzeichnete einen Vertrag mit Sinohydro (Thailand) Co., Ltd. für die Installation eines STATCOM am Umspannwerk Khlong Ngae in der Provinz Songkhla, mit geplantem Abschluss im Jahr 2028, zur Unterstützung der Netzstabilisierung für die Integration erneuerbarer Energien und zur Erleichterung des künftigen grenzüberschreitenden Stromhandels mit Malaysia über das ASEAN-Stromnetz, was Thailands formellen Eintritt in die STATCOM-Bereitstellung im Versorgungsmaßstab markiert.
- Juni 2026: Hitachi Energy India kündigte eine Verpflichtung von 2.000 Crore INR (238,1 Millionen USD) zur Errichtung einer neuen Großleistungstransformatorfabrik in Karjan, Vadodara, mit geplantem Abschluss im Geschäftsjahr 2028 an, um Engpässe in der Transformatorenversorgung zu beheben, die STATCOM-Projektzeitpläne in Indien einschränken.
- April 2026: China Southern Power Grid nahm die 500-kV-Verbindung China-Laos in Betrieb und erhöhte die bidirektionale Stromaustauchkapazität zwischen den beiden Ländern von 50 MW auf 1.500 MW, was die jährliche Übertragung von 3 Milliarden kWh sauberer Energie ermöglicht und den Bedarf an Blindleistungskompensationsinfrastruktur an grenzüberschreitenden Verbundumspannwerken demonstriert.
- Februar 2026: Siemens Energy India genehmigte eine Investition von 2.060 Crore INR (245,2 Millionen USD) zur Erweiterung der Fertigungskapazität für Großleistungstransformatoren um 30.000 MVA, mit erwartetem Betriebsbeginn zwischen 2030 und 2032.
Berichtsumfang des STATCOM-Markts im asiatisch-pazifischen Raum
Der STATCOM-Markt im asiatisch-pazifischen Raum umfasst den Verkauf und die Bereitstellung von statischen Synchronkompensatoren (STATCOMs), bei denen es sich um leistungselektronische Geräte handelt, die die Spannung regeln und die Energiequalität sowie die Netzstabilität verbessern. Versorgungsunternehmen und Industrienutzer setzen STATCOM-Systeme ein, um Blindleistungskompensation bereitzustellen, die Integration erneuerbarer Energien zu unterstützen und die Leistung von Übertragungs- und Verteilungsnetzen in der asiatisch-pazifischen Region zu verbessern.
Der Bericht über den STATCOM-Markt im asiatisch-pazifischen Raum ist segmentiert nach Technologietyp (Modularer Mehrpunktumrichter (MMC) und andere Mehrpunkt-VSC-Topologien, Konventioneller spannungsquellenbasierter Umrichter (VSC)-STATCOM, Netzbildender STATCOM / E-STATCOM und Mittelspannungs- und Verteilungs-STATCOM), Blindleistungsbewertung (Großmaßstäblicher Übertragungs-STATCOM, Mittelgroßer STATCOM und Kleinmaßstäblicher Verteilungs- und Industrie-STATCOM), Anwendung (Übertragungs- und Netzinfrastruktur, Integration erneuerbarer Energien, Industrie und Fertigung, Rechenzentren und kommerzielle Infrastruktur sowie Bahnelektrifizierung und andere Anwendungen), Komponente (Leistungselektronische Umrichterventile, Umrichtertransformatoren und Drosseln, Kondensatoren und Oberschwingungsfilter, Steuerungs-, Schutz- und Überwachungssysteme sowie Kühlsysteme und Hilfskomponenten) und Geografie (China, Japan, Südkorea, Taiwan, Indien und übriger asiatisch-pazifischer Raum). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Modularer Mehrpunktumrichter (MMC) und andere Mehrpunkt-VSC-Topologien |
| Konventioneller spannungsquellenbasierter Umrichter (VSC)-STATCOM |
| Netzbildender STATCOM / E-STATCOM |
| Mittelspannungs- und Verteilungs-STATCOM |
| Großmaßstäblicher Übertragungs-STATCOM |
| Mittelgroßer STATCOM |
| Kleinmaßstäblicher Verteilungs- und Industrie-STATCOM |
| Übertragungs- und Netzinfrastruktur |
| Integration erneuerbarer Energien |
| Industrie und Fertigung |
| Rechenzentren und kommerzielle Infrastruktur |
| Bahnelektrifizierung und andere Anwendungen |
| Leistungselektronische Umrichterventile |
| Umrichtertransformatoren und Drosseln |
| Kondensatoren und Oberschwingungsfilter |
| Steuerungs-, Schutz- und Überwachungssysteme |
| Kühlsysteme und Hilfskomponenten |
| China |
| Japan |
| Südkorea |
| Taiwan |
| Indien |
| Übriger asiatisch-pazifischer Raum |
| Nach Technologietyp | Modularer Mehrpunktumrichter (MMC) und andere Mehrpunkt-VSC-Topologien |
| Konventioneller spannungsquellenbasierter Umrichter (VSC)-STATCOM | |
| Netzbildender STATCOM / E-STATCOM | |
| Mittelspannungs- und Verteilungs-STATCOM | |
| Nach Blindleistungsbewertung | Großmaßstäblicher Übertragungs-STATCOM |
| Mittelgroßer STATCOM | |
| Kleinmaßstäblicher Verteilungs- und Industrie-STATCOM | |
| Nach Anwendung | Übertragungs- und Netzinfrastruktur |
| Integration erneuerbarer Energien | |
| Industrie und Fertigung | |
| Rechenzentren und kommerzielle Infrastruktur | |
| Bahnelektrifizierung und andere Anwendungen | |
| Nach Komponente | Leistungselektronische Umrichterventile |
| Umrichtertransformatoren und Drosseln | |
| Kondensatoren und Oberschwingungsfilter | |
| Steuerungs-, Schutz- und Überwachungssysteme | |
| Kühlsysteme und Hilfskomponenten | |
| Nach Geografie | China |
| Japan | |
| Südkorea | |
| Taiwan | |
| Indien | |
| Übriger asiatisch-pazifischer Raum |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der STATCOM-Markt im asiatisch-pazifischen Raum?
Der regionale STATCOM-Sektor hat im Jahr 2026 einen Wert von 0,88 Milliarden USD und wird bis 2032 voraussichtlich 1,48 Milliarden USD erreichen, bei einer CAGR von 8,82 % von 2027 bis 2032.
Was treibt die Nachfrage nach STATCOM-Systemen im asiatisch-pazifischen Raum an?
Netzanbindung erneuerbarer Energien, Fernübertragung, strengere Ride-Through-Anforderungen und Anforderungen an die Energiequalität von Rechenzentren stützen die Nachfrage.
Welche Technologie hält den größten Anteil am STATCOM-Markt im asiatisch-pazifischen Raum?
Modulare Mehrpunktumrichter und andere Mehrpunkt-VSC-Topologien führen mit einem Anteil von 41,38 % im Jahr 2026.
Welche Anwendung wird bis 2032 am schnellsten wachsen?
Rechenzentren und kommerzielle Infrastruktur werden bis 2032 voraussichtlich mit einer CAGR von 9,47 % wachsen.
Welches Land führt die regionale Nachfrage nach STATCOM-Geräten an?
China führt mit einem Anteil von 42,13 % im Jahr 2026, gestützt durch UHV-Übertragungsentwicklung und Integration erneuerbarer Energien.
Warum gewinnen netzbildende STATCOM-Systeme an Aufmerksamkeit?
Sie können schnelle Blindleistungsunterstützung mit netzbildenden Funktionen kombinieren, die in Systemen mit einem größeren Anteil wechselrichterbasierter Ressourcen benötigt werden.