
アジア太平洋地域STATCOMの市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
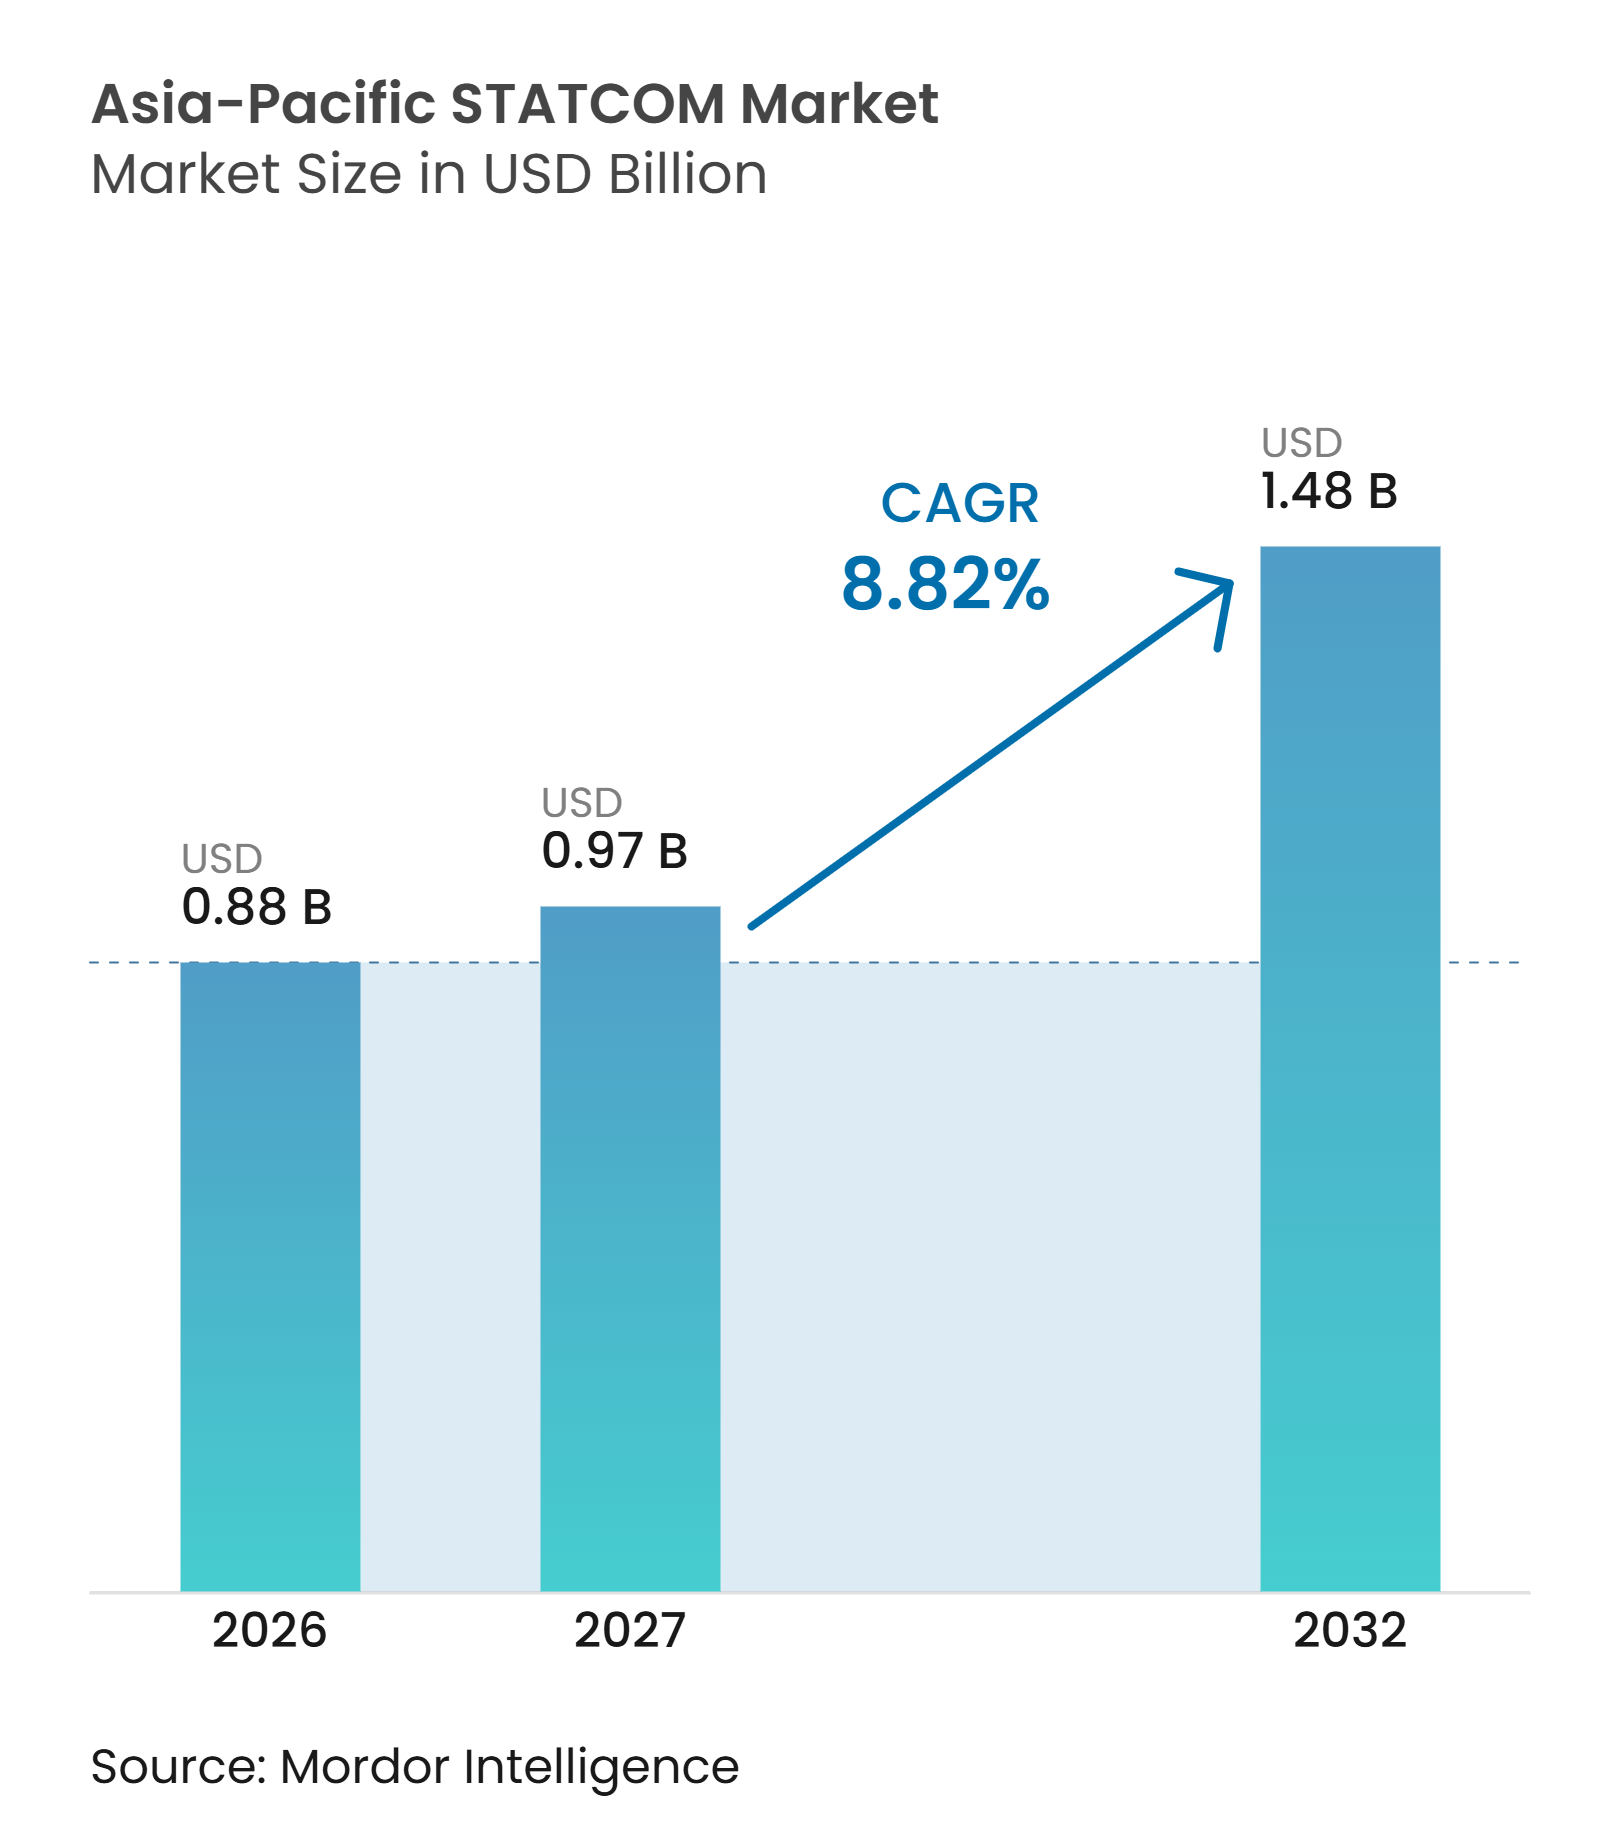
| 基準年の市場規模 (2026) | 0.88 十億米ドル |
| 市場規模 (2027) | 0.97 十億米ドル |
| 市場規模 (2032) | 1.48 十億米ドル |
| 成長率 (2027 - 2032) | 8.82 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域STATCOMの市場分析
アジア太平洋地域STATCOMの市場規模は2026年に0.88 ビリオン 米ドルと評価され、2027年の0.95 ビリオン 米ドルから2032年には1.48 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは8.82%です。アジア太平洋地域のSTATCOM市場は、再生可能エネルギーの発電が従来型発電の一部を代替するにつれ、系統投資が高速電圧制御および無効電力支援へとシフトすることで形成されています。再生可能エネルギーの追加、長距離送電、および再生可能エネルギー集約地点における系統条件の悪化が、電圧事象に対応できる機器の需要を高めています。データセンター、産業施設、鉄道システムがより厳しい電力品質要件を生み出すにつれ、調達は送電変電所を超えて広がっています。サプライヤーはグリッドフォーミング構成、モジュール式コンバーター設計、長期的なコンポーネントおよびサービス契約で対応しています。高い資本コスト、長い納期サイクル、および電力会社の信用リスクが、アジアの一部の新興市場における導入ペースを引き続き制限しています。
主要レポートのポイント
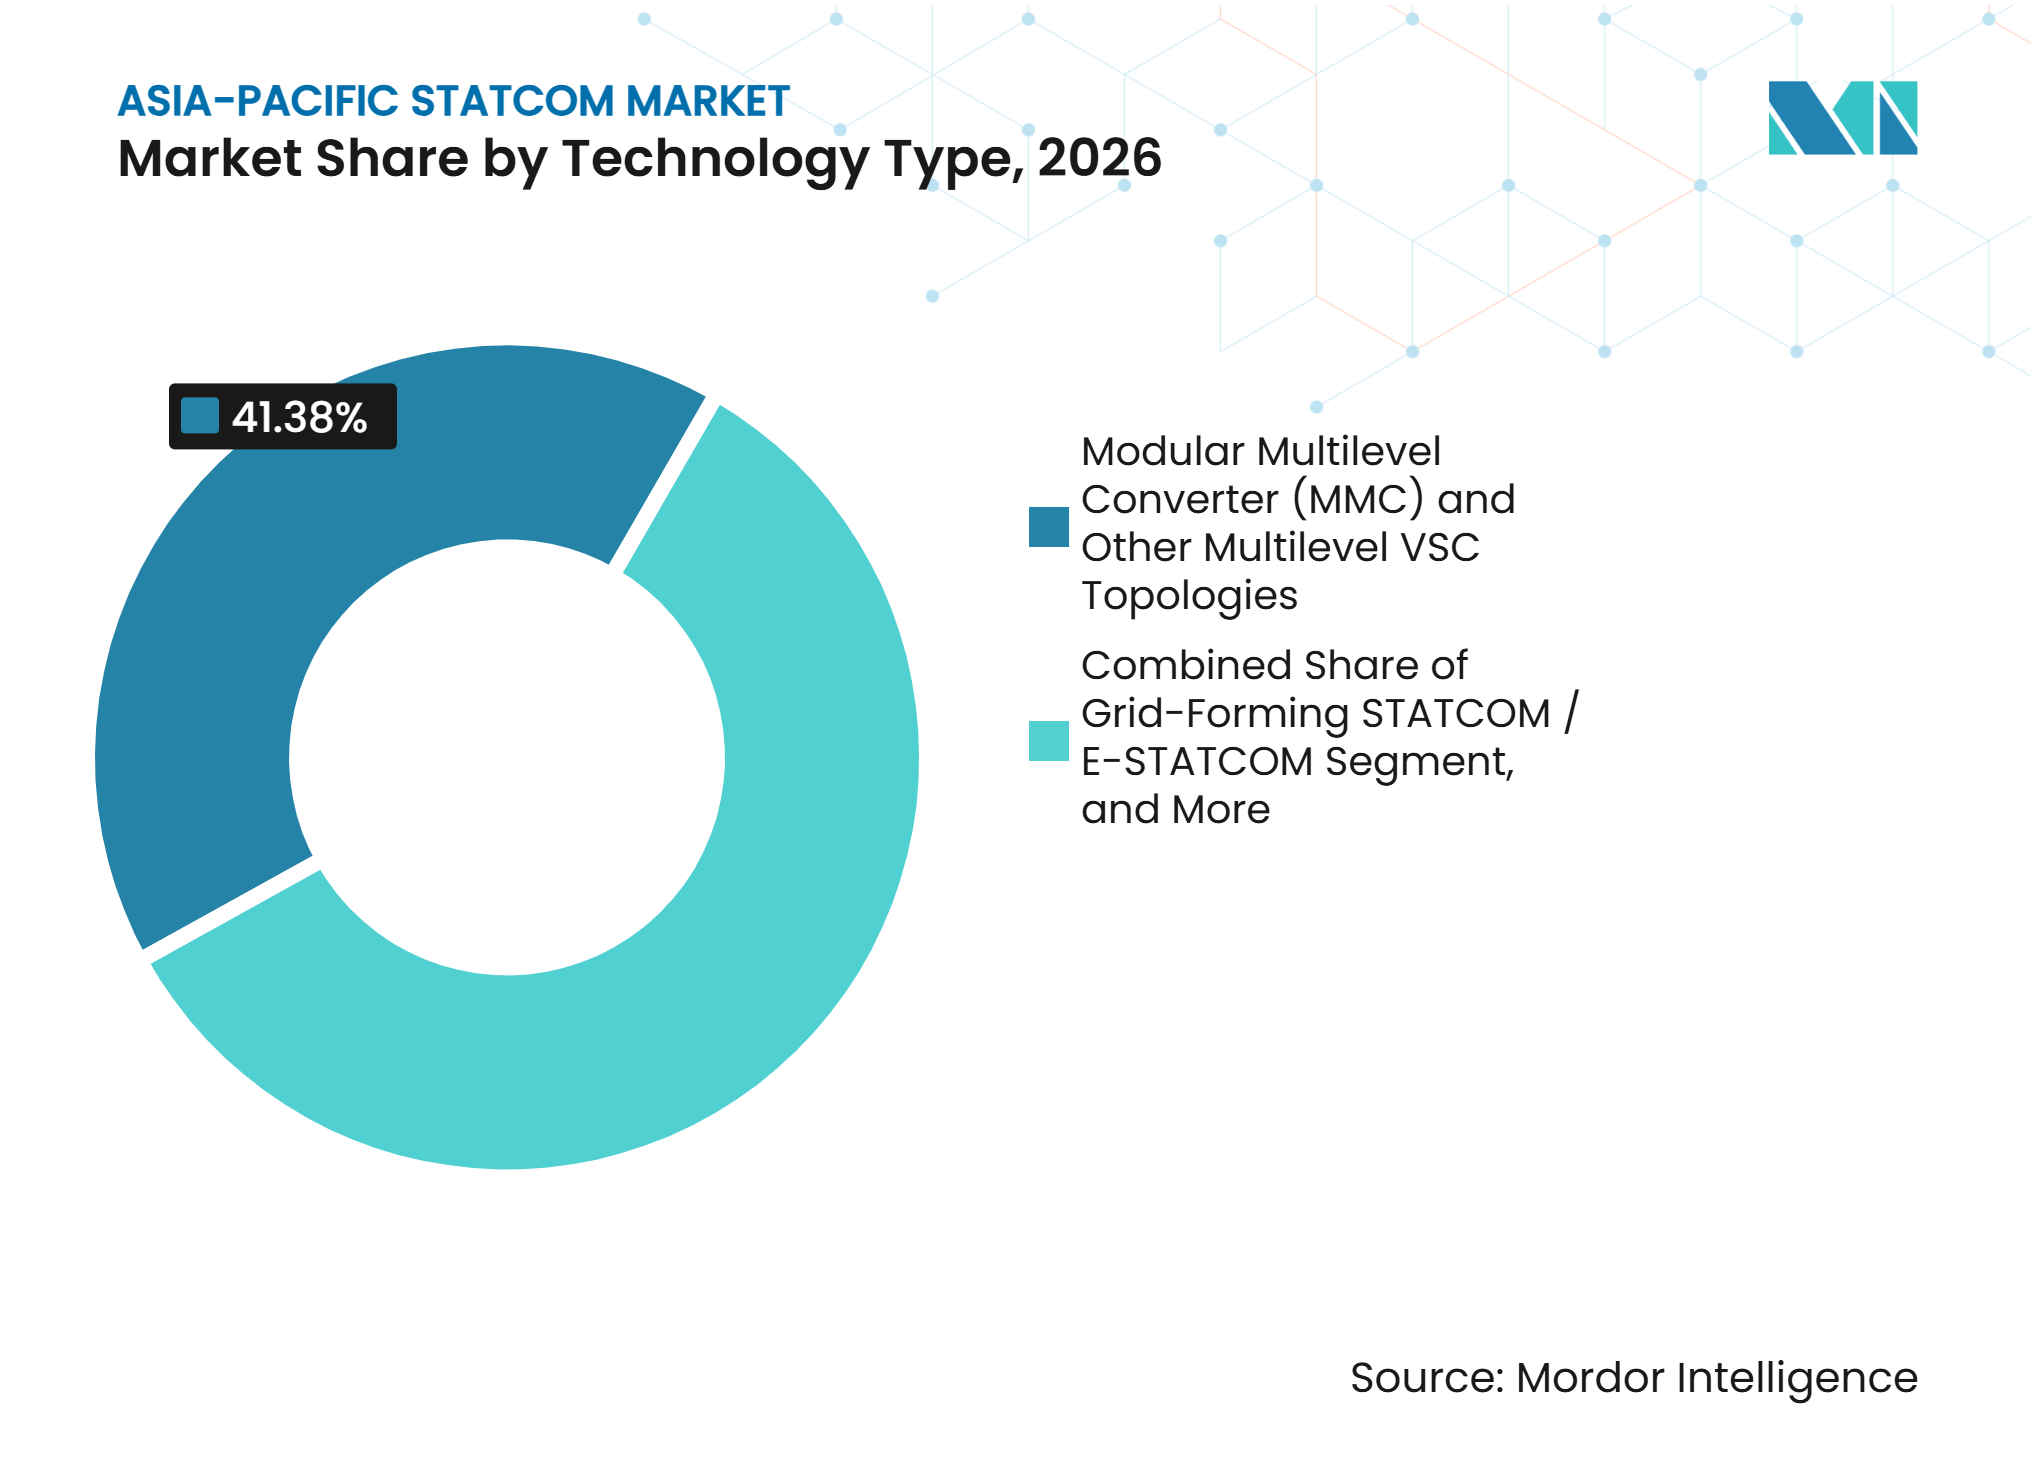
- 技術タイプ別では、モジュラーマルチレベルコバーター(MMC)およびその他のマルチレベルVSCトポロジーが2026年のアジア太平洋地域STATCOMの市場シェアの41.38%を占め、グリッドフォーミングSTATCOM / E-STATCOMは2032年までに9.92%のCAGRで拡大すると予測されています。
- 無効電力定格別では、大規模送電用STATCOMが2026年の地域STATCOMセグメントの48.67%を占め、小規模配電・産業用STATCOMは2032年までに9.86%のCAGRで拡大すると予測されています。
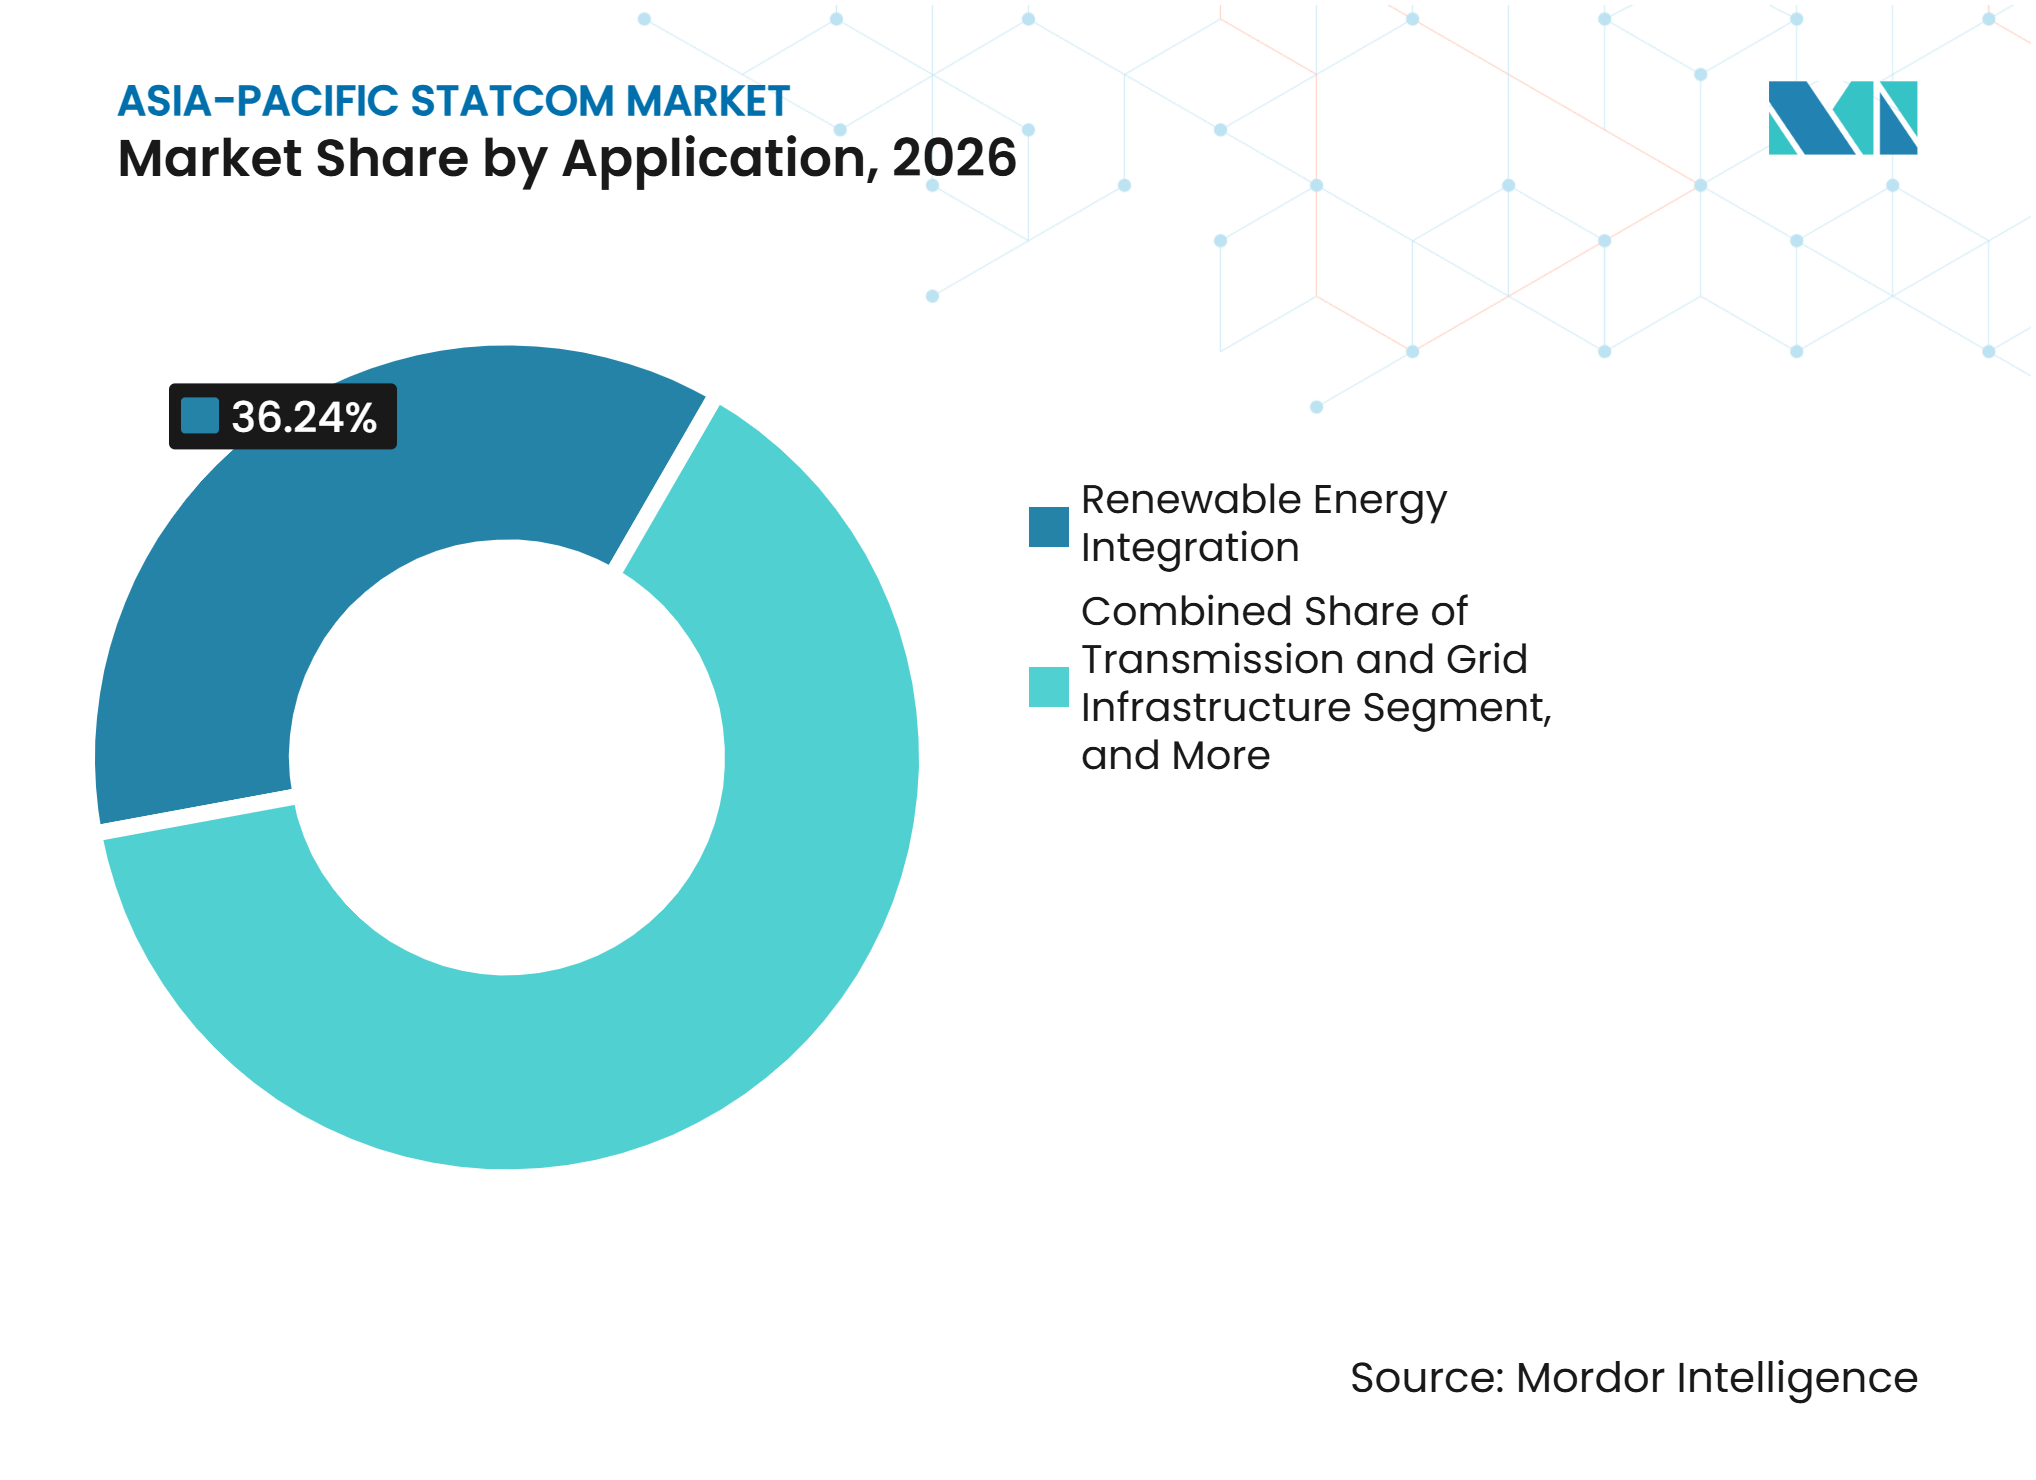
- 用途別では、再生可能エネルギー統合が2026年の地域STATCOMの市場の36.24%を占め、データセンターおよび商業インフラは2032年までに9.47%のCAGRで拡大すると予測されています。
- コンポーネント別では、パワーエレクトロニクスコンバーターバルブが2026年の市場シェアの39.79%を占め、制御・保護・監視システムは2032年までに9.64%のCAGRで拡大すると予測されています。
- 地域別では、中国が2026年の地域STATCOMの市場の42.13%を占め、インドは2032年までに9.83%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 再生可能エネルギー統合と系統コード適合 | +3.2% | 中国、インド、ASEANへの集中的な影響を伴うグローバル | 短期(2年以内) |
| 送電拡張と長距離電力輸送 | +1.8% | 中国、インド、アジア太平洋地域のその他 | 中期(2〜4年) |
| 系統近代化と動的電圧支援 | +1.3% | 日本、韓国、オーストラリアでの早期成果を伴うアジア太平洋地域コア | 中期(2〜4年) |
| 産業の電化と電力品質要件 | +0.9% | 中国、インド、韓国、台湾 | 中期(2〜4年) |
| 再生可能エネルギー集約変電所における高密度パワーエレクトロニクス | +0.5% | インドの北西部再生可能エネルギー回廊と中国の内モンゴル | 長期(4年以上) |
| 国境を越えた電力取引と相互接続の安定性 | +0.3% | ASEAN、中国・ラオス・ベトナム回廊、シンガポール | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
再生可能エネルギー統合と系統コード適合が調達基準を書き換えている
インドは2025年5月から2026年5月の間に47 GW超の太陽光発電容量と5.6 GWの風力発電容量を追加した一方、送電拡張は発電成長に遅れをとり、再生可能エネルギー集約地点でより困難な運用条件を生み出しました。アジア太平洋地域のSTATCOM市場は、再生可能エネルギー発電所が従来の固定補償ではなく電圧擾乱時の動的無効電流を必要とする場合に恩恵を受けます。インドの中央電力規制委員会は2025年11月、低電圧ライドスルーおよび高電圧ライドスルー要件を繰り返し満たせない再生可能エネルギープロジェクトは切り離しの対象となる可能性があると警告しました。[1] 中央電力局の2026年技術基準は、適格な再生可能エネルギー施設に対して電力品質メーターおよび無効電力制御モードを要求しており、電力品質能力をプロジェクト設計の早い段階に位置づけています。これらの要件により、STATCOM機器は後からの是正投資ではなく、系統接続設計の一部となっています。その結果生じる需要は、風力・太陽光プロジェクトの運転開始に送電増強が追いかない地域で最も強くなっています。
送電拡張と長距離電力輸送が電力会社規模の調達を牽引
アジア太平洋地域のSTATCOM市場は、新しいコンバーター局および変電所ノードでの電圧制御を必要とする高電圧送電プロジェクトに支えられています。中国の国家電網は2025年3月に第12回UHV調達入札を発行し、55パッケージをカバーし、報告された換算レートでCNY 19.59 ビリオン(268 ミリオン 米ドル相当)の入札総額となりました。インドでは、Hitachi EnergyとBHELが2025年4月に950 km、6,000 MWのバドラ・ファテープルHVDCリンクの受注を獲得し、両コンバーター局での無効電力補償が必要です。北部地域スキームは±300 MVAr定格の8ユニットを規定しており、合計動的範囲は±2,400 MVArとなります。このタイプのプロジェクトは、動的補償を孤立した系統安定性購入ではなく、送電計画の標準要素としています。長距離送電回廊はまた、変化する電力潮流下で電圧を維持できる機器への継続的な需要を生み出しています。
系統近代化と動的電圧支援が技術アップグレードサイクルを加速
韓国は2026年にグリッドフォーミングインバーターの性能要件を確定し、2027年12月から中央契約の蓄電池に対してその技術を要求する予定であり、総容量は540 MWです。アジア太平洋地域のSTATCOM市場は、電圧調整、合成慣性、およびインバーターベースのリソースとの協調制御を提供できる機器へと移行しています。HDヒュンダイエレクトリックの2026年のKEPCOとの研究協定およびLSエレクトリックの10 MWクラスのグリッドフォーミングインバーター検証は、韓国のサプライヤーが送電グレードのグリッドフォーミング機能を開発していることを示しています。オーストラリアの大規模データセンターも電圧擾乱時に接続を維持することが求められる可能性があり、変電所や再生可能エネルギー発電所を超えたユースケースを拡大しています。グリッドフォーミングインバーターの挙動に関するIECの技術作業は、調達仕様における相互運用性の期待の重要な参照点となっています。これらの変化は、制御性能とコンバーター容量の両方を実証できるサプライヤーに有利です。
産業の電化と電力品質要件が配電層の機会を開く
中国、韓国、台湾における製造業の電化は、インバーターベースの負荷を増加させ、配電ネットワーク上の高調波および無効電力に関する懸念を高めています。インドのデータセンター容量は2026年半ばまでに推定1.75 GWに達し、2029年までに6 GWに達すると予測されており、大規模キャンパスでの高品質な系統接続の必要性が高まっています。2025年の『IET Generation, Transmission and Distribution』誌の研究では、1,000 MW規模のAIデータセンター負荷が通常運転条件下でモデル化された電圧安定余裕を36.15%から5.35%に低下させることが判明しました。アジア太平洋地域のSTATCOM市場は、電力会社インターフェースで高速な無効電力支援を提供することでこのニーズに対応できます。IEEE P4200は、電力会社ネットワークに接続された大規模データセンターの電力品質および無効電力の期待値を設定するために開発中です。これにより、従来のコンデンサバンクでは同等の応答速度を提供できない配電規模のシステムに機会が生まれます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期資本コストと長い調達サイクル | -1.4% | アジア太平洋地域の新興市場とインドの民間送電事業者 | 短期(2年以内) |
| 変圧器、半導体、プロジェクトエンジニアリングのボトルネック | -0.7% | インドおよび東南アジアで深刻な圧力を伴うグローバルサプライチェーン | 中期(2〜4年) |
| アジア太平洋地域の新興市場における電力会社の資金調達可能性とオフテイカーリスク | -0.4% | ベトナム、フィリピン、バングラデシュ、アジア太平洋地域のその他 | 長期(4年以上) |
| SVC、同期調相機、グリッドフォーミング蓄電池による代替 | -0.3% | 日本、オーストラリア、および従来型回転機械エコシステムを持つ市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期資本コストと長い調達サイクルが民間投資を圧迫
±300 MVAr STATCOMシステムは、コンバーター機器、変圧器ベイ、冷却インフラ、制御装置、および土木工事への相当な投資を必要とします。アジア太平洋地域のSTATCOM市場は、配電ライセンシーが優遇融資またはこれらのコストを回収するための明確な規制ルートを欠く場合に影響を受けます。インドの料金ベースの競争入札および特別目的事業体による納品構造は、承認から運転開始までの期間を24ヶ月以上に延長する可能性があります。いくつかの地域の料金フレームワークは、依然として無効電力補償コストを明示的に回収しておらず、削減圧力にもかかわらず意思決定を遅らせています。世界銀行の2.5 ビリオン 米ドルの多段階プログラム的アプローチは、東アジアおよび太平洋地域のエネルギー転換融資を支援しています。しかし、ソブリン債務の制約と電力会社の財務基盤の弱さが、東南アジアの一部の市場での導入を引き続き制約しています。
半導体とエンジニアリング人材のサプライチェーン制限がプロジェクトのリードタイムを延長
高電力IGBTモジュールおよびシリコンカーバイドデバイスは、電力会社規模のコンバーターバルブにとって重要な供給制約であり続けています。400 kV以上の定格のコンバーター変圧器は24〜36ヶ月のリードタイムを要し、電力会社が再生可能エネルギー統合の期限に迅速に対応する能力を制限しています。アジア太平洋地域のSTATCOM市場はまた、特にベトナムとバングラデシュにおいて、500 kVでのMMCベースシステムの試運転経験を持つエンジニアの不足に直面しています。Trench Groupは2025年5月にGE Vernova、Hitachi Energy、Siemens Energyと高電圧コンポーネントに関するフレームワーク協定を締結し、買い手が特殊コンポーネントへの需要が2030年代半ばまで高水準を維持すると予想していることを示しています。インドのメーカーは国内変圧器容量への投資を行っていますが、供給への影響は2028年以降に現れると予想されています。これらの制約は、系統運用者がすでに技術的ニーズを特定している場合でもプロジェクトを延期させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術タイプ別:
グリッドフォーミング設計が動的補償の役割を拡大モジュラーマルチレベルコンバーター(MMC)およびその他のマルチレベルVSCトポロジーは2026年の地域STATCOMセグメントの41.38%を占めました。送電事業者は、モジュール設計、低高調波歪み、および個々のモジュールが使用不能な場合でも運転を継続できる能力からこれらのシステムを好みます。Hyosung Heavy Industriesは、新沃川変電所での1 GVar導入を2×500 MVArのモジュール構成として発表しました。このアーキテクチャはモジュール冗長性を使用して、大規模送電サイトでの計画的および非計画的な停止へのリスクを低減します。このアプローチは、サービス可用性を維持しながら高い無効電流を必要とする系統に適しています。また、個々のモジュールをプラットフォーム全体を停止させることなく管理できるため、段階的なメンテナンスをサポートします。
グリッドフォーミングSTATCOM / E-STATCOMは2032年までに9.92%のCAGRで成長すると予測されており、技術タイプの中で最高の成長率です。韓国の計画されたグリッドフォーミング要件は、インバーターベースの発電がより多い系統の安定化を支援できる機器に対する直接的な政策的根拠を提供します。NR Electricは2025年5月に湖南省の雲田500 kV変電所でグリッドフォーミングSTATCOMを試運転し、連続容量150 MVAr、過渡容量450 MVArの定格となっています。[2] 従来のVSCベースの機器は、確立された送電要件に対して引き続き関連性を持ちます。中電圧・配電用STATCOMシステムも、再生可能エネルギー相互接続条件が動的支援を必要とする場所で普及しています。技術の組み合わせは、買い手が定格無効電力容量だけでなく、擾乱時のシステム挙動をより重視していることを示しています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
無効電力定格別:
送電プロジェクトが主導し、配電需要が拡大大規模送電用STATCOMは2026年の地域STATCOMセグメントの48.67%を占めました。中国のUHVバックボーンとインドの765 kV再生可能エネルギー送電回廊は、コンバーターおよび集約変電所で大きな定格を必要とします。これらのサイトは、再生可能エネルギー容量が送電容量より速く増加するにつれ、系統強度が低下しています。ラジャスタン州とグジャラート州の集約変電所は、動的補償なしに中央電力局の閾値である5を下回るか近い短絡比に直面すると予想されています。その結果生じる需要は、電圧事象が広い地域に影響を与える可能性がある高電圧ノードに集中しています。送電プロジェクトは、したがって最大の個別機器要件を設定し続けています。
小規模配電・産業用STATCOMは2032年までに9.86%のCAGRで成長すると予測されています。インド、タイ、ベトナムの配電事業者は、屋上太陽光発電、電気自動車充電、および産業負荷変化に関連した電圧偏差を管理しています。中規模システムは、従来のコンデンサバンクでは遅すぎる鉄道牽引変電所および産業フィーダーをサポートします。これらのシステムは、最大の送電ユニットよりも実用的な資本プロファイルを提供できます。雲田プロジェクトはまた、公称連続定格に加えて過渡電流能力を重視した設計アプローチを示ています。これは、電力会社が故障時および急速な電圧変化時に発生する条件に焦点を当てるにつれ、定格カテゴリー全体でより効率的なサイジングをサポートする可能性があります。
用途別:
商業需要の増加に伴い再生可能エネルギー統合が中心的役割を維持再生可能エネルギー統合は2026年の地域STATCOMセグメントの36.24%を占めました。中国の電力会社規模の風力・太陽光発電の追加とインドのグリーンエネルギー回廊が、この用途での需要を引き続き支えています。国際エネルギー機関は、中国を除くアジア太平洋地域の再生可能エネルギー追加が2026年から2031年の間に840 GWを超え、前期の追加量の2倍以上になると予測しています。新しい再生可能エネルギーゾーンはそれぞれ、運転開始時に完全に強化されていない可能性がある送電インフラへの信頼性の高い接続を必要とします。STATCOM機器は、変化する出力条件下での発電供給をサポートする電圧制御を提供します。これにより、再生可能エネルギーの相互接続が予測期間を通じてシステム量の主要な源泉であり続けます。
データセンターおよび商業インフラは2032年までに9.47%のCAGRで成長すると予測されています。インド、日本、韓国、シンガポールのAI特化キャンパスは、系統インターフェースで高く急速に変化する負荷を生み出しています。その要件は信頼性の高い電力供給に限定されず、電圧品質と擾乱応答も施設設計に影響します。送電・系統インフラは2番目に大きな用途であり続け、N-2偶発事象条件および国境を越えた電圧支援のために設計された変電所システムを含みます。産業・製造業の需要は台湾と韓国で安定した基盤を提供します。鉄道電化およびその他の用途は、不平衡な牽引負荷が無効電力支援と並んで負相補償を必要とするインドおよび東南アジアで拡大しています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
コンポーネント別:
デジタル制御がコンバーターハードウェアと並んで価値を高めるパワーエレクトロニクスコンバーターバルブは2026年の地域STATCOMセグメントの39.79%を占めました。IGBTバルブスタック、関連する冷却装置、およびスナバ回路は、システム全体の部品表の大きなシェアを占めています。バルブはSTATCOMシステムの中核で変換機能を実行するため、その可用性はプロジェクトスケジュールに直接影響します。大規模システムはまた、各プロジェクトの電圧定格と運転プロファイルに合わせたコンバーター変圧器とリアクトルを必要とします。これらのコンポーネントは、国内製造能力と長期的なサプライヤー関係を調達決定において重要にします。ソフトウェア能力がより重要になっても、ハードウェアはコアコストセンターであり続けます。
制御・保護・監視システムは2032年までに9.64%のCAGRで成長すると予測されています。買い手は、従来の保護・制御機能と並んで予知保全、サイバーセキュリティ対策、およびリモートインターフェースをますます仕様に盛り込んでいます。れにより、デジタルシステムの長期的な価値が初期機器コストを超えて高まります。コンバーター変圧器とリアクトルは供給圧力下にあり続け、400 kVおよび765 kV定格のユニットはしばしば24ヶ月以上のリードタイムを必要とします。Hitachi Energy Indiaは2026年6月に変圧器工場のためにINR 2,000クロール(238.1 ミリオン 米ドル)を発表し、Siemens Energy Indiaは2026年2月に大型変圧器容量拡大のためにINR 2,060クロール(245.2 ミリオン 米ドル)を承認しました。コンデンサ、高調波フィルター、冷却機器、および補助システムは、以前の設置に対して定期的なメンテナンスの機会を提供します。ファームウェアアップデート、機器分析、および性能コミットメントを組み合わせたサービス契約の重要性が高まっています。
地域分析
中国:UHV開発が最大の地域的地位を支える
中国は2026年のアジア太平洋地域STATCOMの市場シェアの42.13%を占めました。そのUHV拡張は、新疆、内モンゴル、雲南の再生可能エネルギー資源地域を主要な東部需要センターと結んでいます。国家電網の2025年3月の調達は55のUHVパッケージをカバーし、報告された換算レートでCNY 1.959 ビリオン(268 ミリオン 米ドル)の入札総額となりました。中国・ラオス間500 kV相互接続は2026年4月に運用を開始し、2カ国間の双方向電力交換容量を50 MWから1,500 MWに引き上げました。[3] 国境を越えた運用は、相互接続変電所での高速電圧管理の価値を高めます。NR Electricの雲田グリッドフォーミングシステムは、送電規模での国内サプライヤー能力を実証しています。中国の基準、調達構造、および確立された国内供給基盤は、アジア太平洋地域のSTATCOM市場において電力会社規模の量の主要な源泉となっています。
インド:再生可能エネルギー送電が最速の予測成長を牽引
インドは2032年までに9.83%のCAGRで拡大すると予測されており、アジア太平洋地域のSTATCOM市場で最速の地理的成長率です。国家電力計画は50以上のSTATCOM導入を求めており、Siemens Energy Indiaは2025年に10件の計画を発表しています。再生可能エネルギー容量の追加が送電拡張を上回り、ラジャスタン州とグジャラート州の一部の集約変電所で系統強度が低下しています。北部地域静的・動的補償スキームはINR 4,378クロール(521.2 ミリオン 米ドル)を必要とし、6つの変電所に±300 MVAr定格の8ユニットを含みます。CERCによるライドスルー要件の施行と中央電力局の2026年技術基準が、この支出の背後にある規制的影響力を強化しています。データセンターの拡大は、大規模キャンパスが安定した系統インターフェースを必要とする別の需要源を加えています。インドは、したがって大規模な再生可能エネルギーパイプラインと、送電および商業接続の両方にわたる電力品質機器への増大するニーズを組み合わせています。
アジア太平洋地域のその他:グリッドフォーミング要件と国境を越えたシステムが採用を拡大
韓国はKRW 73兆(54.1 ビリオン 米ドル)を系統近代化に投資しており、2027年12月から中央契約の蓄電池にグリッドフォーミング要件を適用します。日本は、長い洋上風力ケーブルが容量性無効電力余剰を生み出す可能性があるため、陸上端変電所での無効電力吸収を必要としています。台湾の半導体施設は、敏感な生産プロセスに影響を与える可能性がある電圧擾乱への高速応答を必要としています。タイの発電公社は2026年7月にシノハイドロとソンクラー県のクロンゲー変電所へのSTATCOM設置契約を締結し、2028年の完成を予定しており、再生可能エネルギー統合と将来のマレーシアの国境を越えた電力取引を支援します。ベトナムの改訂された電力開発計画VIIIとインドネシアのグリーンイネーブリングスーパーグリッドは、電圧支援への注意を必要とする再生可能エネルギー拡大を含みます。国境を越えた相互接続とグリッドフォーミング要件が、この多様な市場グループで機器の柔軟性をより重要にしています。これらのシステムは、アジア太平洋地域のSTATCOM市場に中国の大規模UHVプロジェクトとインドの再生可能エネルギー回廊を超えた機会を与えています。
競合環境
市場集中度
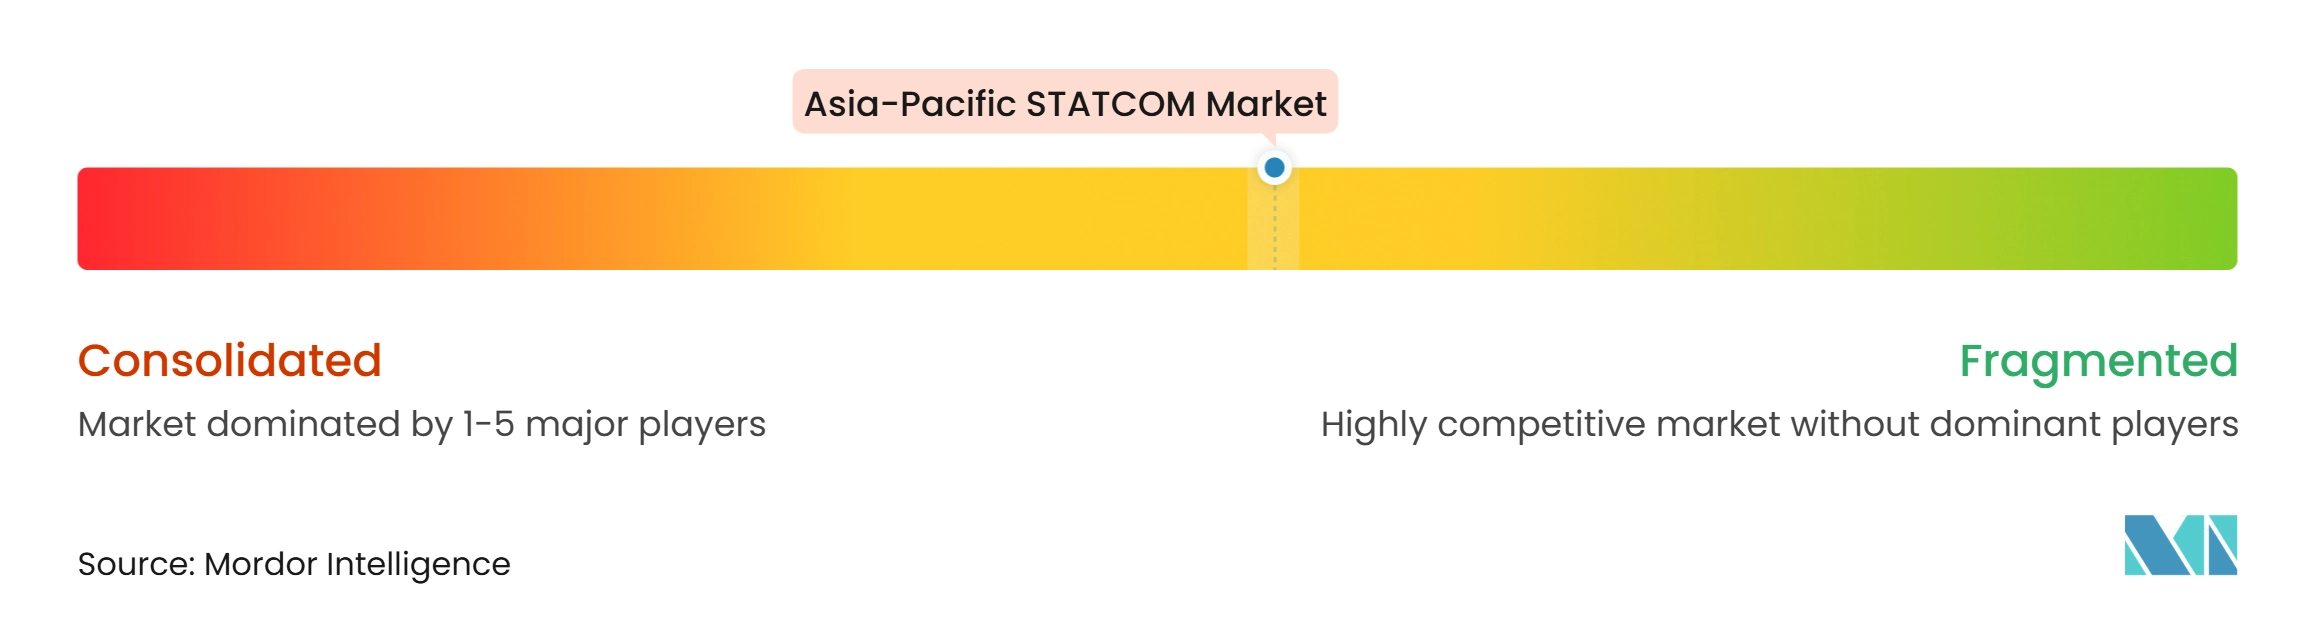
アジア太平洋地域のSTATCOM市場は、電力会社規模の送電プロジェクトにおいて中程度に集中しています。Hitachi Energy、Siemens Energy、GE Vernova、Mitsubishi Electric、Hyosung Heavy Industriesは、運転経験、製造能力、サービス能力が重要な大定格受注を競っています。配電層は、より広い地域ベンダーと小規模システムインテグレーターを含むため、より分散しています。NARI Technology、NR Electric、Sieyuan Electric、Rongxin Power Electronicを含む中国のサプライヤーは、国内プロジェクトを超えて東南アジアで競争しています。その地位は価格と納期の考慮事項によって支えられています。グローバルサプライヤーは、買い手が最高電圧レベルでの事前経験を必要とする場合に強い地位を維持し続けています。
Hyosung Heavy Industriesは、階層型マスターコントローラーを備えた2×500 MVArモジュールとして構成された1 GVar新沃川導入を通じてその提供を差別化しました。NR Electricの2025年5月の雲田試運転は、150 MVArの連続能力と450 MVArの過渡能力を持つグリッドフォーミング運転を実証しました。丸紅、Hyosung Heavy Industries、Skeleton Technologiesは2026年2月に、無効電力補償とスーパーキャパシターベースのエネルギー貯蔵を組み合わせたE-STATCOMシステムを開発するための覚書に署名しました。[4] これらの行動は、サプライヤーが制御アーキテクチャ、過渡性能、および蓄電池との統合で競争していることを示しています。アジア太平洋地域のSTATCOM市場には、ハイパースケールデータセンターキャンパスに特化した系統インターフェースシステムにおいてもオープンポジションがあります。買い手は現在、1つの確立された専門家に頼るのではなく、異なるサプライヤーからコンバーター機器、高調波フィルター、制御装置を組み合わせています。
コンポーネントセキュリティと規制適合が入札の重要な要素となっています。Trench GroupのGE Vernova、Hitachi Energy、Siemens Energyとのフレームワーク協定は2030年代半ばまで延長され、メーカーが高電圧コンポーネント供給を確保するのに役立っています。サプライヤーはまた、状態監視、ファームウェアアップグレード、および性能コミットメントをカバーする長期サービス契約へと移行しています。IEC機器要件と国レベルの系統コードが資格認定に影響を与え、特にインドの中央電力局基準と韓国のグリッドフォーミング要件が重要です。これにより、技術文書と適合の証拠が価格と並んで重要になります。国内製造投資は納期の信頼性を向上させることができますが、近い将来に特殊な輸入半導体コンポーネントの必要性を排除することはないでしょう。競争は、送電グレードの機器、プロジェクト実行、および制御ソフトウェアの交差点で最も激しくなる可能性があります。
アジア太平洋地域STATCOM産業リーダー
-
Hitachi Energy Ltd.
-
Siemens Energy AG
-
GE Vernova Inc.
-
Mitsubishi Electric Corporation
-
Hyosung Heavy Industries Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域STATCOMの市場 このレポートでカバーされる企業
- Hitachi Energy Ltd.
- Siemens Energy AG
- GE Vernova Inc.
- Mitsubishi Electric Corporation
- Hyosung Heavy Industries Corporation
- Toshiba Energy Systems & Solutions Corporation
- Fuji Electric Co., Ltd.
- NARI Technology Co., Ltd.
- NR Electric Co., Ltd.
- Sieyuan Electric Co., Ltd.
- Rongxin Power Electronic Co., Ltd.
- TBEA Co., Ltd.
- Sungrow Power Supply Co., Ltd.
- Ingeteam S.A.
- JEMA Energy, S.A.
- American Superconductor Corporation
- Nidec Corporation
- TMEIC Corporation
- ABB Ltd
最近の産業開発事情 アジア太平洋地域STATCOMの市場
- 2026年7月:EGATはシノハイドロ(タイランド)株式会社とソンクラー県クロンゲー変電所へのSTATCOM設置契約を締結し、2028年の完成を予定しており、再生可能エネルギー統合のための系統安定化を支援し、ASEANパワーグリッドを通じたマレーシアとの将来の国境を越えた電力取引を促進し、タイの電力会社規模のSTATCOM導入への正式参入を示しています。
- 2026年6月:Hitachi Energy Indiaは、FY28の完成を予定してカルジャン(バドーダラー)に新しい大型電力変圧器工場を設立するためにINR 2,000クロール(238.1 ミリオン 米ドル)のコミットメントを発表し、インドのSTATCOMプロジェクトのタイムラインを制約している変圧器供給のボトルネックに対処しています。
- 2026年4月:中国南方電網が中国・ラオス間500 kV相互接続を運用開始し、2カ国間の双方向電力交換容量を50 MWから1,500 MWに引き上げ、年間300億kWhのクリーンエネルギー送電を可能にし、国境を越えた相互接続変電所での無効電力補償インフラ要件を実証しました。
- 2026年2月:Siemens Energy Indiaは、2030年から2032年の間に運用開始予定で、大型電力変圧器製造能力を30,000 MVA拡大するためにINR 2,060クロール(245.2 ミリオン 米ドル)の投資を承認しました。
アジア太平洋地域STATCOMの市場レポートの範囲
アジア太平洋地域のSTATCOM市場は、電圧を調整し電力品質と系統安定性を改善するパワーエレクトロニクスデバイスである静止型同期補償装置(STATCOM)の販売と導入を含みます。電力会社と産業ユーザーは、無効電力補償を提供し、再生可能エネルギーの統合を支援し、アジア太平洋地域全体の送電・配電ネットワークの性能を向上させるためにSTATCOMシステムを導入しています。
アジア太平洋地域STATCOMの市場レポートは、技術タイプ(モジュラーマルチレベルコンバーター(MMC)およびその他のマルチレベルVSCトポロジー、従来型電圧源コンバーター(VSC)ベースSTATCOM、グリッドフォーミングSTATCOM / E-STATCOM、中電圧・配電用STATCOM)、無効電力定格(大規模送電用STATCOM、中規模STATCOM、小規模配電・産業用STATCOM)、用途(送電・系統インフラ、再生可能エネルギー統合、産業・製造業、データセンターおよび商業インフラ、鉄道電化およびその他の用途)、コンポーネント(パワーエレクトロニクスコンバーターバルブ、コンバーター変圧器とリアクトル、コンデンサと高調波フィルター、制御・保護・監視システム、冷却システムおよび補助コンポーネント)、地域(中国、日本、韓国、台湾、インド、アジア太平洋地域のその他)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| モジュラーマルチレベルコンバーター(MMC)およびその他のマルチレベルVSCトポロジー |
| 従来型電圧源コンバーター(VSC)ベースSTATCOM |
| グリッドフォーミングSTATCOM / E-STATCOM |
| 中電圧・配電用STATCOM |
| 大規模送電用STATCOM |
| 中規模STATCOM |
| 小規模配電・産業用STATCOM |
| 送電・系統インフラ |
| 再生可能エネルギー統合 |
| 産業・製造業 |
| データセンターおよび商業インフラ |
| 鉄道電化およびその他の用途 |
| パワーエレクトロニクスコンバーターバルブ |
| コンバーター変圧器とリアクトル |
| コンデンサと高調波フィルター |
| 制御・保護・監視システム |
| 冷却システムおよび補助コンポーネント |
| 中国 |
| 日本 |
| 韓国 |
| 台湾 |
| インド |
| アジア太平洋地域のその他 |
| 技術タイプ別 | モジュラーマルチレベルコンバーター(MMC)およびその他のマルチレベルVSCトポロジー |
| 従来型電圧源コンバーター(VSC)ベースSTATCOM | |
| グリッドフォーミングSTATCOM / E-STATCOM | |
| 中電圧・配電用STATCOM | |
| 無効電力定格別 | 大規模送電用STATCOM |
| 中規模STATCOM | |
| 小規模配電・産業用STATCOM | |
| 用途別 | 送電・系統インフラ |
| 再生可能エネルギー統合 | |
| 産業・製造業 | |
| データセンターおよび商業インフラ | |
| 鉄道電化およびその他の用途 | |
| コンポーネント別 | パワーエレクトロニクスコンバーターバルブ |
| コンバーター変圧器とリアクトル | |
| コンデンサと高調波フィルター | |
| 制御・保護・監視システム | |
| 冷却システムおよび補助コンポーネント | |
| 地域別 | 中国 |
| 日本 | |
| 韓国 | |
| 台湾 | |
| インド | |
| アジア太平洋地域のその他 |
レポートで回答される主要な質問
アジア太平洋地域のSTATCOM市場規模はどのくらいですか?
地域のSTATCOMセクターは2026年に0.88 ビリオン 米ドルであり、2027年から2032年にかけて8.82%のCAGRで2032年までに1.48 ビリオン 米ドルに達すると推定されています。
アジア太平洋地域でのSTATCOMシステムの需要を牽引しているものは何ですか?
再生可能エネルギーの相互接続、長距離送電、より厳しいライドスルー要件、およびデータセンターの電力品質ニーズが需要を支えています。
アジア太平洋地域のSTATCOM市場で最大のシェアを持つ技術はどれですか?
モジュラーマルチレベルコンバーターおよびその他のマルチレベルVSCトポロジーが2026年に41.38%のシェアでリードしています。
2032年まで最も速く成長すると予測される用途はどれですか?
データセンターおよび商業インフラは2032年までに9.47%のCAGRで成長すると予測されています。
STATCOM機器の地域需要をリードしている国はどこですか?
中国がUHV送開発と再生可能エネルギー統合に支えられ、2026年に42.13%のシェアでリードしています。
グリッドフォーミングSTATCOMシステムが注目を集めているのはなぜですか?
インバーターベースのリソースのシェアが大きいシステムで必要とされるグリッドフォーミング機能と高速無効電力支援を組み合わせることができるためです。