
Taille et part du marché STATCOM en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
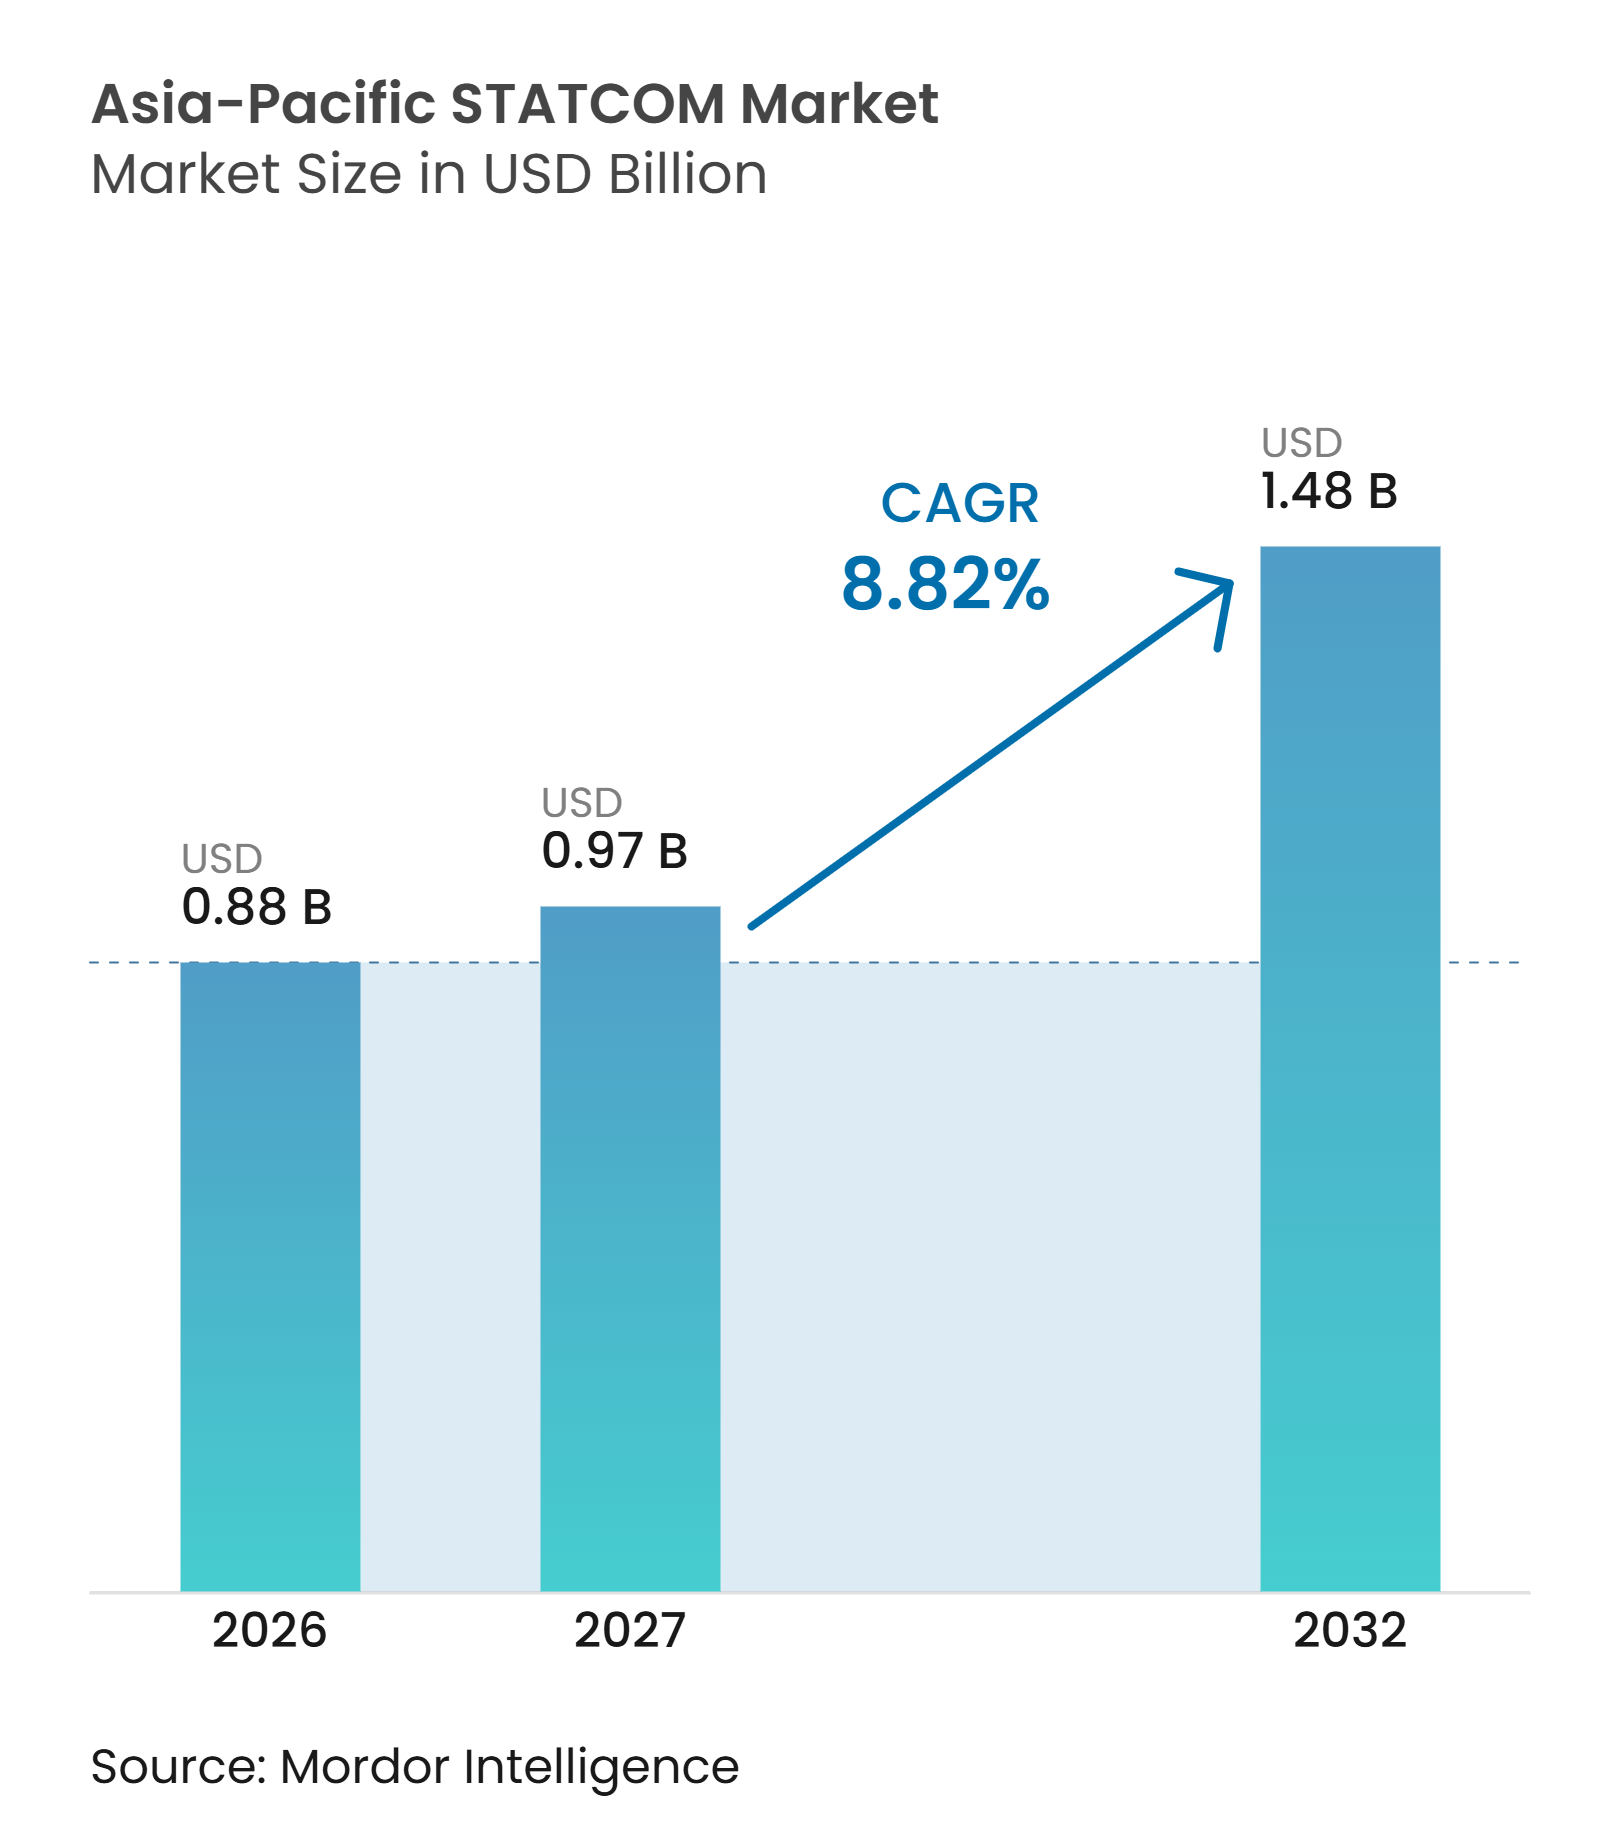
| Taille du marché de l'année de base (2026) | 0.88 Milliards de dollars |
| Taille du Marché (2027) | 0.97 Milliards de dollars |
| Taille du Marché (2032) | 1.48 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.82 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché STATCOM en Asie-Pacifique par Mordor Intelligence
La taille du marché STATCOM en Asie-Pacifique était évaluée à 0,88 milliard USD en 2026 et devrait croître de 0,95 milliard USD en 2027 pour atteindre 1,48 milliard USD d'ici 2032, à un CAGR de 8,82 % durant la période de prévision (2027-2032). Le marché STATCOM en Asie-Pacifique est façonné par un glissement des investissements dans les réseaux vers le contrôle rapide de la tension et le soutien en puissance réactive, à mesure que la production renouvelable remplace une partie de la base de production conventionnelle. Les ajouts d'énergies renouvelables, le transport longue distance et les conditions de réseau plus faibles aux postes de regroupement des énergies renouvelables accroissent le besoin d'équipements capables de répondre aux événements de tension. Les achats s'élargissent également au-delà des postes de transport, car les centres de données, les installations industrielles et les systèmes ferroviaires créent des exigences de qualité de l'alimentation plus contraignantes. Les fournisseurs répondent avec des configurations à formation de réseau, des conceptions de convertisseurs modulaires et des arrangements de composants et de services à plus long terme. Les coûts en capital élevés, les longs cycles de livraison et le risque de crédit des services publics continuent de limiter le rythme de déploiement dans plusieurs marchés asiatiques émergents.
Points clés du rapport
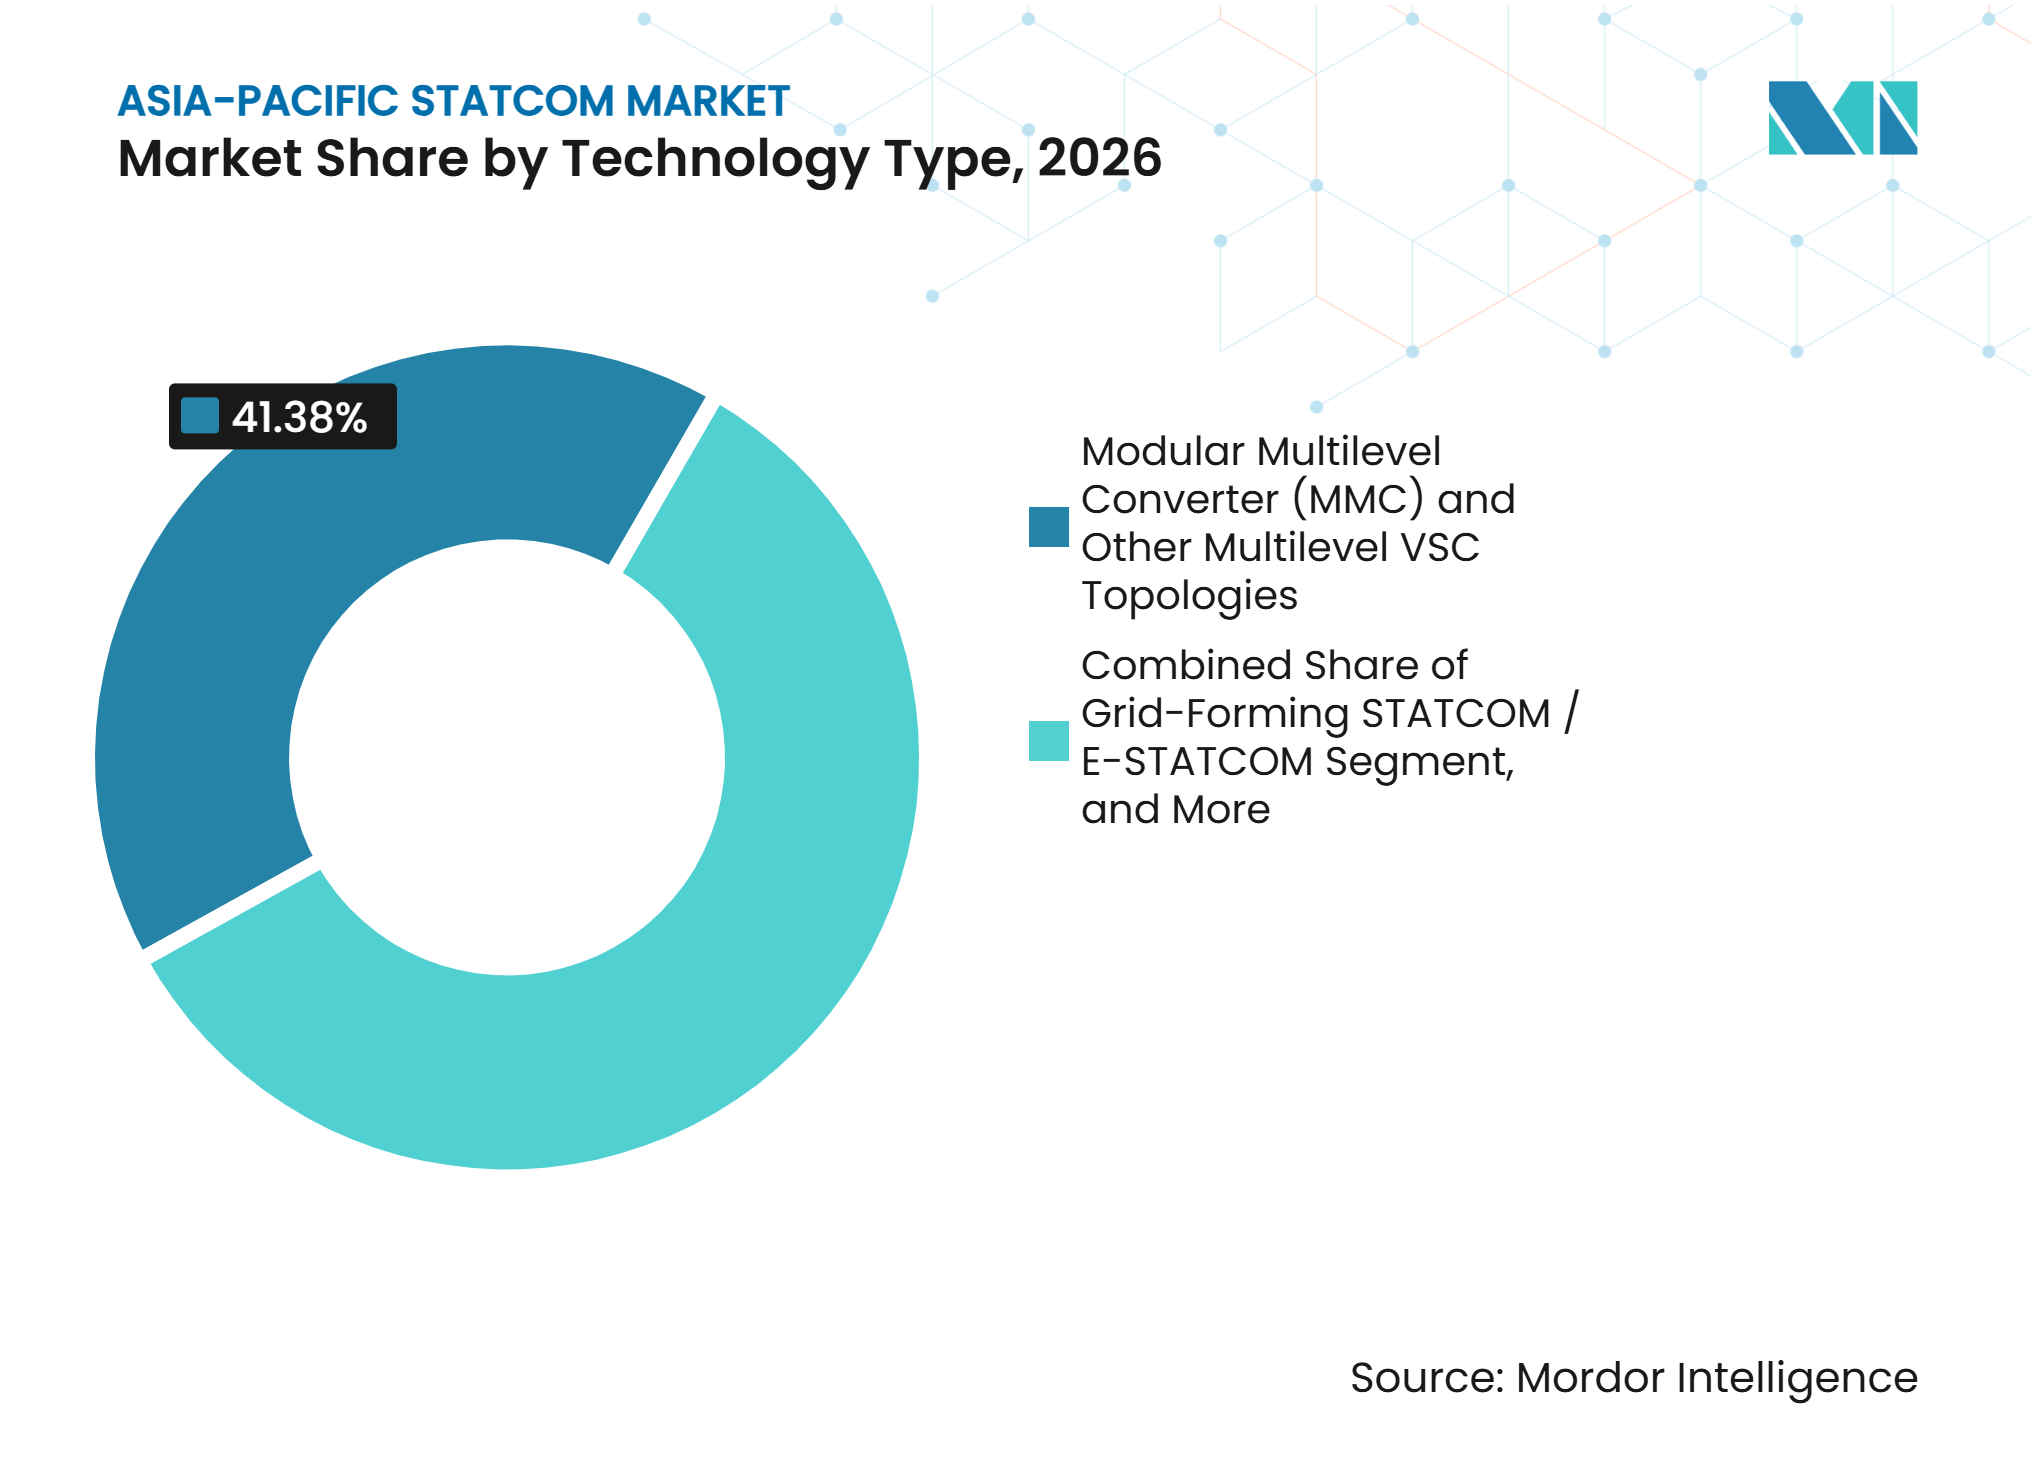
- Par type de technologie, le convertisseur multiniveau modulaire et autres topologies VSC multiniveaux détenaient 41,38 % de la part du marché STATCOM en Asie-Pacifique en 2026, tandis que le STATCOM à formation de réseau et l'E-STATCOM devraient se développer à un CAGR de 9,92 % jusqu'en 2032.
- Par puissance réactive nominale, le STATCOM de transport à grande échelle détenait 48,67 % du segment STATCOM régional en 2026, tandis que le STATCOM de distribution à petite échelle et industriel devrait se développer à un CAGR de 9,86 % jusqu'en 2032.
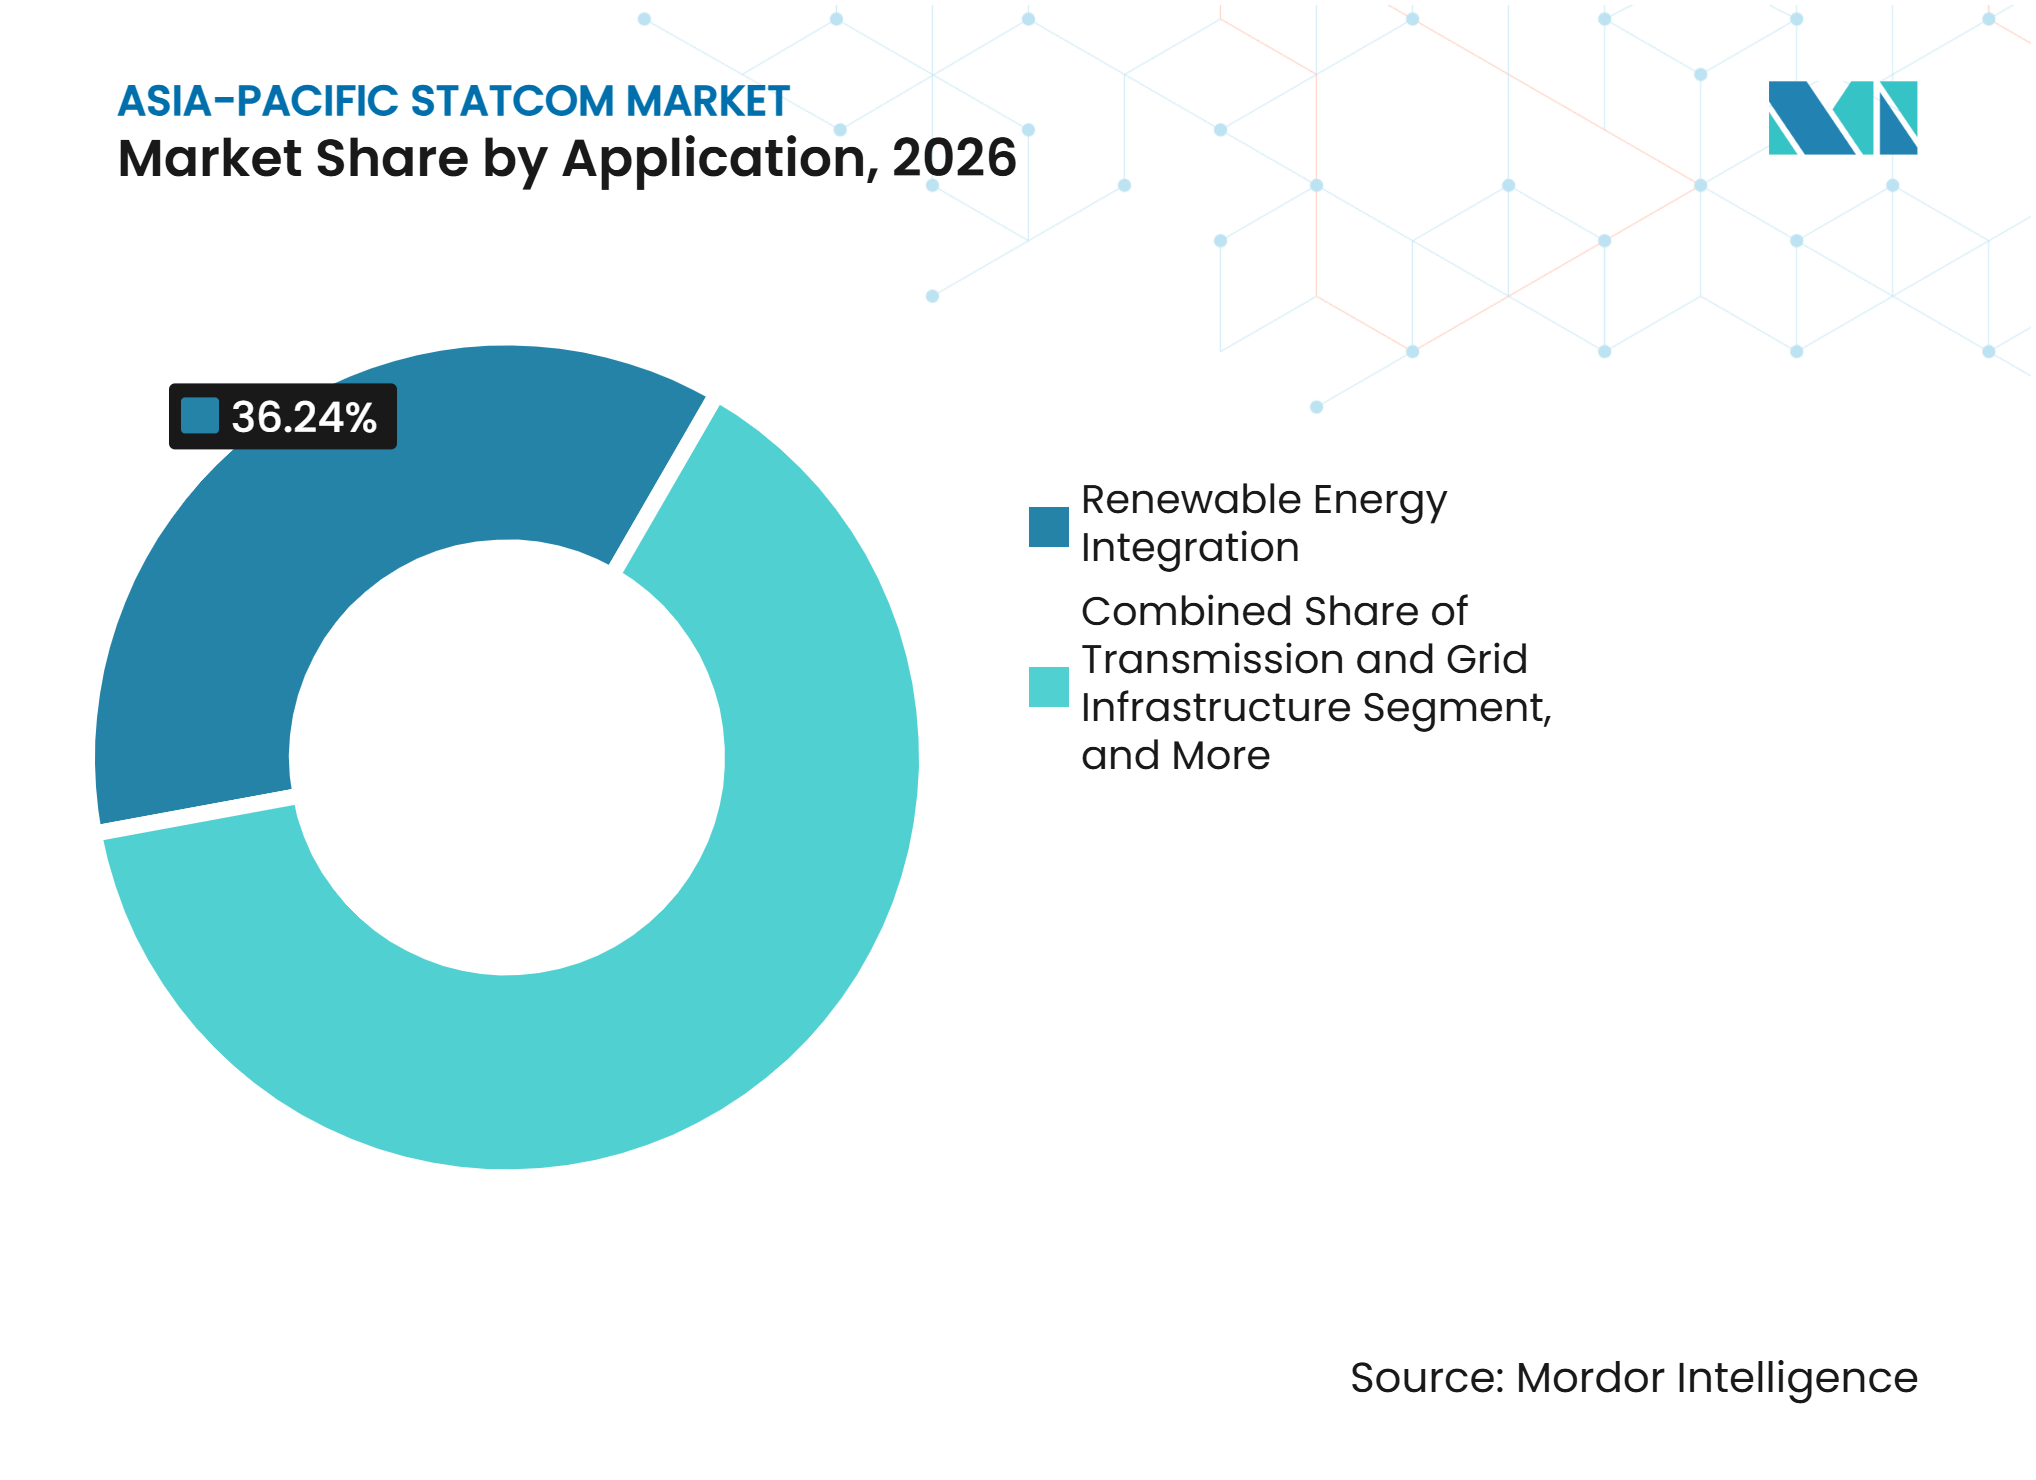
- Par application, l'intégration des énergies renouvelables représentait 36,24 % du marché STATCOM régional en 2026, tandis que les centres de données et les infrastructures commerciales devraient se développer à un CAGR de 9,47 % jusqu'en 2032.
- Par composant, les valves de convertisseur d'électronique de puissance détenaient 39,79 % de la part de marché en 2026, tandis que les systèmes de contrôle, de protection et de surveillance devraient se développer à un CAGR de 9,64 % jusqu'en 2032.
- Par géographie, la Chine détenait 42,13 % du marché STATCOM régional en 2026, tandis que l'Inde devrait se développer à un CAGR de 9,83 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intégration des énergies renouvelables et conformité aux codes de réseau | +3.2% | Mondial, avec un impact concentré en Chine, en Inde et en ASEAN | Court terme (≤ 2 ans) |
| Expansion du transport et transfert d'énergie longue distance | +1.8% | Chine, Inde et reste de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Modernisation du réseau et soutien dynamique de la tension | +1.3% | Cœur de l'APAC, avec des gains précoces au Japon, en Corée du Sud et en Australie | Moyen terme (2-4 ans) |
| Électrification industrielle et exigences en matière de qualité de l'alimentation | +0.9% | Chine, Inde, Corée du Sud et Taïwan | Moyen terme (2-4 ans) |
| Électronique de puissance haute densité aux postes de regroupement des énergies renouvelables | +0.5% | Corridors renouvelables du nord-ouest de l'Inde et Mongolie intérieure en Chine | Long terme (≥ 4 ans) |
| Commerce transfrontalier d'électricité et stabilité des interconnexions | +0.3% | ASEAN, le corridor Chine-Laos-Vietnam et Singapour | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'intégration des énergies renouvelables et la conformité aux codes de réseau réécrivent les normes d'approvisionnement
L'Inde a ajouté plus de 47 GW de capacité solaire et 5,6 GW de capacité éolienne entre mai 2025 et mai 2026, tandis que l'expansion du transport a pris du retard sur la croissance de la production, créant des conditions d'exploitation plus difficiles aux points de regroupement des énergies renouvelables. Le marché STATCOM en Asie-Pacifique bénéficie lorsque les centrales renouvelables ont besoin d'un courant réactif dynamique lors de perturbations de tension plutôt que d'une compensation fixe conventionnelle. La Commission centrale de réglementation de l'électricité de l'Inde a averti les projets renouvelables en novembre 2025 que des manquements répétés aux exigences de tenue aux creux de tension et de tenue aux surtensions pourraient entraîner une déconnexion.[1] Les normes techniques 2026 de l'Autorité centrale de l'électricité exigent des compteurs de qualité de l'alimentation et des modes de contrôle de la puissance réactive pour les installations renouvelables éligibles, intégrant la capacité de qualité de l'alimentation plus tôt dans la conception des projets. Ces exigences font de l'équipement STATCOM une partie intégrante de la conception du raccordement au réseau plutôt qu'un investissement correctif ultérieur. La demande qui en résulte est la plus forte là où les ajouts de transport ne suivent pas le rythme de la mise en service des projets éoliens et solaires.
L'expansion du transport et le transfert d'énergie longue distance stimulent les achats à l'échelle des services publics
Le marché STATCOM en Asie-Pacifique est soutenu par des projets de transport à haute tension qui nécessitent un contrôle de la tension aux nouvelles stations de conversion et aux nœuds de postes. State Grid de Chine a lancé son 12e appel d'offres d'approvisionnement UHV en mars 2025, couvrant 55 lots avec des offres totalisant 1,959 milliard CNY, soit l'équivalent de 268 millions USD au taux de conversion indiqué. En Inde, Hitachi Energy et BHEL ont reçu en avril 2025 l'attribution du lien HVDC Bhadla-Fatehpur de 950 km et 6 000 MW, qui nécessite une compensation de puissance réactive aux deux stations de conversion. Le schéma de la région nord spécifie 8 unités d'une puissance nominale de ±300 MVAr, donnant une plage dynamique combinée de ±2 400 MVAr. Ce type de projet fait de la compensation dynamique un élément standard de la planification du transport plutôt qu'un achat isolé de stabilité du réseau. Les corridors de transport plus longs créent également une demande récurrente d'équipements capables de maintenir la tension sous des flux de puissance variables.
La modernisation du réseau et le soutien dynamique de la tension accélèrent les cycles de mise à niveau technologique
La Corée du Sud a finalisé les exigences de performance des onduleurs à formation de réseau en 2026 et exigera la technologie pour le stockage par batteries sous contrat centralisé à partir de décembre 2027, avec une capacité totale de 540 MW. Le marché STATCOM en Asie-Pacifique évolue donc vers des équipements capables de fournir une régulation de tension, une inertie synthétique et un contrôle coordonné avec les ressources à base d'onduleurs. L'accord de recherche 2026 de HD Hyundai Electric avec KEPCO et la vérification de l'onduleur à formation de réseau de classe 10 MW de LS Electric montrent que les fournisseurs coréens développent des fonctions de formation de réseau de qualité transport. Les grands centres de données en Australie pourraient également tre tenus de rester connectés lors de perturbations de tension, étendant le cas d'usage au-delà des postes et des centrales renouvelables. Les travaux techniques de la CEI sur le comportement des onduleurs à formation de réseau deviennent un point de référence important pour les attentes d'interopérabilité dans les spécifications d'approvisionnement. Ces changements favorisent les fournisseurs capables de démontrer à la fois des performances de contrôle et une capacité de convertisseur.
L'électrification industrielle et les exigences en matière de qualité de l'alimentation ouvrent des opportunités au niveau de la distribution
L'électrification de la fabrication en Chine, en Corée du Sud et à Taïwan augmente les charges à base d'onduleurs et suscite des préoccupations concernant les harmoniques et la puissance réactive sur les réseaux de distribution. La capacité des centres de données en Inde a atteint un estimé de 1,75 GW à mi-2026 et devrait atteindre 6 GW d'ici 2029, augmentant le besoin d'un raccordement au réseau de haute qualité pour les grands campus. Une étude de 2025 publiée dans IET Generation, Transmission and Distribution a révélé qu'une charge de centre de données IA de 1 000 MW réduisait la marge de stabilité de tension modélisée de 36,15 % à 5,35 % dans des conditions de fonctionnement normales. Le marché STATCOM en Asie-Pacifique peut répondre à ce besoin en fournissant un soutien réactif rapide à l'interface avec le réseau public. L'IEEE P4200 est en cours d'élaboration pour établir les attentes en matière de qualité de l'alimentation et de puissance réactive pour les grands centres de données connectés aux réseaux publics. Cela crée une opportunité pour les systèmes à l'échelle de la distribution où les bancs de condensateurs conventionnels ne peuvent pas fournir la même vitesse de réponse.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût en capital initial élevé et longs cycles d'approvisionnement | -1.4% | Marchés émergents d'Asie-Pacifique et développeurs privés de transport en Inde | Court terme (≤ 2 ans) |
| Goulots d'étranglement dans les transformateurs, les semi-conducteurs et l'ingénierie de projet | -0.7% | Chaîne d'approvisionnement mondiale, avec une pression aiguë en Inde et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Bancabilité des services publics et risque lié aux acheteurs dans les marchés émergents d'Asie-Pacifique | -0.4% | Vietnam, Philippines, Bangladesh et reste de l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Substitution par des SVC, des compensateurs synchrones et du stockage à formation de réseau | -0.3% | Japon, Australie et marchés dotés d'écosystèmes de machines tournantes héritées | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le coût en capital initial élevé et les longs cycles d'approvisionnement compriment l'investissement privé
Un système STATCOM de ±300 MVAr nécessite un investissement matériel important en équipements de convertisseur, en travées de transformateurs, en infrastructures de refroidissement, en systèmes de contrôle et en génie civil. Le marché STATCOM en Asie-Pacifique est affecté lorsque les concessionnaires de distribution manquent de financement concessionnel ou d'une voie réglementaire claire pour récupérer ces coûts. La structure d'appel d'offres compétitif basé sur les tarifs et de livraison par véhicule à usage spécial en Inde peut prolonger la période allant de l'approbation à la mise en service à 24 mois ou plus. Plusieurs cadres tarifaires régionaux ne récupèrent toujours pas explicitement les coûts de compensation de puissance réactive, ralentissant la prise de décision malgré la pression de l'écrêtement. L'approche programmatique multi-phases de la Banque mondiale de 2,5 milliards USD soutient le financement de la transition énergétique en Asie de l'Est et dans le Pacifique. Cependant, les contraintes liées à la dette souveraine et les bilans plus faibles des services publics continuent de freiner le déploiement dans plusieurs marchés d'Asie du Sud-Est.
Les limitations de la chaîne d'approvisionnement en semi-conducteurs et en talents d'ingénierie prolongent les délais de livraison des projets
Les modules IGBT de haute puissance et les dispositifs en carbure de silicium restent d'importantes contraintes d'approvisionnement pour les valves de convertisseur à l'échelle des services publics. Les transformateurs de convertisseur d'une puissance nominale de 400 kV et plus ont des délais de livraison de 24 à 36 mois, limitant la capacité d'un service public à répondre rapidement aux délais d'intégration des énergies renouvelables. Le marché STATCOM en Asie-Pacifique fait également face à une pénurie d'ingénieurs expérimentés dans la mise en service de systèmes à base de MMC à 500 kV, notamment au Vietnam et au Bangladesh. Trench Group a signé des accords-cadres en mai 2025 avec GE Vernova, Hitachi Energy et Siemens Energy pour des composants haute tension, signalant que les acheteurs s'attendent à ce que la demande de composants spécialisés reste élevée jusqu'au milieu des années 2030. Les fabricants indiens investissent dans la capacité locale de fabrication de transformateurs, bien que l'impact sur l'approvisionnement devrait se faire sentir après 2028. Ces contraintes peuvent différer des projets même lorsque les opérateurs de réseau ont déjà identifié un besoin technique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de technologie :
les conceptions à formation de réseau étendent le rôle de la compensation dynamiqueLe convertisseur multiniveau modulaire et autres topologies VSC multiniveaux détenaient 41,38 % du segment STATCOM régional en 2026. Les opérateurs de transport privilégient ces systèmes pour leur conception modulaire, leur faible distorsion harmonique et leur capacité à continuer de fonctionner lorsque des modules individuels sont indisponibles. Hyosung Heavy Industries a présenté son déploiement de 1 GVar au poste de Shin-Okcheon comme une configuration modulaire de 2 × 500 MVAr. L'architecture utilise la redondance des modules pour réduire l'exposition aux pannes planifiées et non planifiées sur un grand site de transport. Cette approche convient aux réseaux qui ont besoin d'un courant réactif élevé tout en maintenant la disponibilité du service. Elle prend également en charge la maintenance par étapes, car les modules individuels peuvent être gérés sans mettre l'ensemble de la plateforme hors service.
Le STATCOM à formation de réseau et l'E-STATCOM devraient croître à un CAGR de 9,92 % jusqu'en 2032, le taux le plus élevé parmi les types de technologies. Les exigences planifiées de formation de réseau de la Corée du Sud fournissent une justification politique directe pour les équipements capables d'aider à stabiliser les systèmes avec une plus grande part de production à base d'onduleurs. NR Electric a mis en service un STATCOM à formation de réseau au poste 500 kV de Yuntian dans le Hunan en mai 2025, d'une capacité nominale continue de 150 MVAr et d'une capacité transitoire de 450 MVAr.[2] Les équipements conventionnels à base de VSC restent pertinents pour les exigences de transport établies. Les systèmes STATCOM moyenne tension et de distribution gagnent également du terrain là où les conditions de raccordement des énergies renouvelables nécessitent un soutien dynamique. La combinaison technologique montre que les acheteurs accordent plus de valeur au comportement du système lors des perturbations, et pas seulement à la capacité nominale de puissance réactive.



Par puissance réactive nominale :
les projets de transport sont en tête tandis que la demande de distribution s'élargitLe STATCOM de transport à grande échelle détenait 48,67 % du segment STATCOM régional en 2026. L'épine dorsale UHV de la Chine et les corridors d'évacuation des énergies renouvelables à 765 kV de l'Inde nécessitent de grandes puissances nominales aux postes de conversion et de regroupement. Ces sites font face à une diminution de la robustesse du système à mesure que la capacité renouvelable augmente plus vite que la capacité de transport. Les postes de regroupement du Rajasthan et du Gujarat devraient faire face à des ratios de court-circuit proches ou inférieurs au seuil de l'Autorité centrale de l'électricité de 5 sans compensation dynamique. Le besoin qui en résulte est concentré aux nœuds haute tension où un événement de tension peut affecter une grande zone. Les projets de transport continuent donc de définir les exigences d'équipement individuelles les plus importantes.
Le STATCOM de distribution à petite échelle et industriel devrait croître à un CAGR de 9,86 % jusqu'en 2032. Les distributeurs d'électricité en Inde, en Thaïlande et au Vietnam gèrent des écarts de tension liés au solaire sur les toits, à la recharge des véhicules électriques et aux changements de charge industrielle. Les systèmes à moyenne échelle soutiennent les postes de traction ferroviaire et les alimentateurs industriels où les bancs de condensateurs conventionnels sont trop lents. Ces systèmes peuvent offrir un profil de capital plus pratique que les plus grandes unités de transport. Le projet Yuntian illustre également une approche de conception qui met l'accent sur la capacité de courant transitoire en plus de la puissance nominale continue nominale. Cela peut favoriser un dimensionnement plus efficace dans toutes les catégories de puissance nominale à mesure que les services publics se concentrent sur les conditions qui surviennent lors de défauts et de changements rapides de tension.
Par application :
l'intégration des énergies renouvelables reste centrale tandis que la demande commerciale augmenteL'intégration des énergies renouvelables représentait 36,24 % du segment STATCOM régional en 2026. Les ajouts d'éolien et de solaire à grande échelle en Chine et le corridor d'énergie verte de l'Inde continuent d'ancrer la demande dans cette application. L'Agence internationale de l'énergie s'attend à ce que les ajouts d'énergies renouvelables en Asie-Pacifique, hors Chine, dépassent 840 GW durant 2026-2031, soit plus du double des ajouts de la période précédente. Chaque nouvelle zone renouvelable a besoin d'une connexion fiable à l'infrastructure de transport, qui peut ne pas être entièrement renforcée au moment de la mise en service. L'équipement STATCOM fournit un contrôle de tension qui soutient la livraison de production dans des conditions de production variables. Cela maintient le raccordement des énergies renouvelables comme principale source de volume du système sur la période de prévision.
Les centres de données et les infrastructures commerciales devraient croître à un CAGR de 9,47 % jusqu'en 2032. Les campus axés sur l'IA en Inde, au Japon, en Corée du Sud et à Singapour créent des charges élevées et rapidement variables à l'interface avec le réseau. Leurs exigences ne se limitent pas à une alimentation électrique fiable, car la qualité de la tension et la réponse aux perturbations influencent également la conception des installations. Le transport et les infrastructures de réseau restent la deuxième application la plus importante et comprennent des systèmes de postes conçus pour les conditions de contingence N-2 et le soutien de tension transfrontalier. La demande industrielle et manufacturière fournit une base stable à Taïwan et en Corée du Sud. L'électrification ferroviaire et les autres applications se développent en Inde et en Asie du Sud-Est, où les charges de traction déséquilibrées nécessitent une compensation de séquence négative en plus du soutien en puissance réactive.

Par composant :
les systèmes de contrôle numériques gagnent en valeur aux côtés du matériel de convertisseurLes valves de convertisseur d'électronique de puissance détenaient 39,79 % du segment STATCOM régional en 2026. Les empilements de valves IGBT, les dispositifs de refroidissement associés et les circuits d'amortissement représentent une grande part du coût total des matériaux du système. Leur disponibilité affecte directement les calendriers des projets car les valves assurent la fonction de conversion au cœur d'un système STATCOM. Les grands systèmes nécessitent également des transformateurs de convertisseur et des réactances adaptés à la tension nominale et au profil de fonctionnement de chaque projet. Ces composants rendent la capacité de fabrication nationale et les relations à long terme avec les fournisseurs importantes dans les décisions d'approvisionnement. Le matériel reste le principal centre de coûts même si la capacité logicielle devient plus significative.
Les systèmes de contrôle, de protection et de surveillance devraient croître à un CAGR de 9,64 % jusqu'en 2032. Les acheteurs spécifient de plus en plus la maintenance prédictive, les mesures de cybersécurité et les interfaces à distance aux côtés des fonctions conventionnelles de protection et de contrôle. Cela augmente la valeur à long terme des systèmes numériques au-delà de leur coût d'équipement initial. Les transformateurs de convertisseur et les réactances restent sous pression d'approvisionnement, les unités de 400 kV et 765 kV nécessitant souvent plus de 24 mois de délai de livraison. Hitachi Energy India a annoncé 2 000 crores INR (238,1 millions USD) pour une usine de transformateurs en juin 2026, tandis que Siemens Energy India a approuvé 2 060 crores INR (245,2 millions USD) pour une capacité élargie de grands transformateurs en février 2026. Les condensateurs, les filtres harmoniques, les équipements de refroidissement et les systèmes auxiliaires présentent des opportunités de maintenance récurrentes pour les installations antérieures. Les contrats de service qui combinent des mises à jour de micrologiciels, des analyses d'équipements et des engagements de performance gagnent en importance.
Analyse géographique
Chine : le développement UHV soutient la plus grande position régionale
La Chine représentait 42,13 % de la part du marché STATCOM en Asie-Pacifique en 2026. Son expansion UHV relie les zones de ressources renouvelables du Xinjiang, de la Mongolie intérieure et du Yunnan aux principaux centres de demande de l'est. L'approvisionnement de mars 2025 de State Grid couvrait 55 lots UHV et des offres totalisant 1,959 milliard CNY (268 millions USD) au taux de conversion indiqué. L'interconnexion Chine-Laos à 500 kV est entrée en service en avril 2026, augmentant la capacité d'échange bidirectionnel de 50 MW à 1 500 MW.[3] L'exploitation transfrontalière augmente la valeur d'une gestion rapide de la tension aux postes d'interconnexion. Le système à formation de réseau Yuntian de NR Electric démontre une capacité de fournisseur national à l'échelle du transport. Les normes, la structure d'approvisionnement et la base d'approvisionnement nationale établie de la Chine en font la principale source de volume à l'échelle des services publics sur le marché STATCOM en Asie-Pacifique.
Inde : l'évacuation des énergies renouvelables stimule la croissance projetée la plus rapide
L'Inde devrait se développer à un CAGR de 9,83 % jusqu'en 2032, le taux géographique le plus rapide sur le marché STATCOM en Asie-Pacifique. Le Plan national d'électricité prévoit plus de 50 déploiements de STATCOM, et Siemens Energy India a annoncé des plans pour 10 en 2025. Les ajouts de capacité renouvelable ont dépassé l'expansion du transport, laissant certains postes de regroupement au Rajasthan et au Gujarat avec une robustesse de système plus faible. Le schéma de compensation statique et dynamique de la région nord nécessite 4 378 crores INR (521,2 millions USD) et comprend 8 units de ±300 MVAr dans 6 postes. L'application des exigences de tenue aux perturbations par la CERC et les normes techniques 2026 de l'Autorité centrale de l'électricité renforcent l'influence réglementaire derrière ces dépenses. L'expansion des centres de données ajoute une autre source de demande où les grands campus nécessitent une interface de réseau stable. L'Inde combine donc un grand pipeline renouvelable avec un besoin croissant d'équipements de qualité de l'alimentation à la fois pour les connexions de transport et commerciales.
Reste de l'Asie-Pacifique : les exigences de formation de réseau et les systèmes transfrontaliers élargissent l'adoption
La Corée du Sud investit 73 000 milliards KRW (54,1 milliards USD) pour moderniser le réseau et appliquera des exigences de formation de réseau au stockage par batteries sous contrat centralisé à partir de décembre 2027. Le Japon a besoin d'absorption de puissance réactive aux postes côtiers car les longs câbles éoliens offshore peuvent créer des surplus de puissance réactive capacitive. Les installations de semi-conducteurs de Taïwan nécessitent une réponse à grande vitesse aux perturbations de tension qui peuvent affecter les processus de production sensibles. L'Autorité de production d'électricité de Thaïlande a signé son contrat de juillet 2026 avec Sinohydro pour un STATCOM au poste de Khlong Ngae, dont l'achèvement est prévu en 2028, pour soutenir l'intégration des énergies renouvelables et le futur commerce d'électricité avec la Malaisie. Le Plan de développement de l'énergie VIII révisé du Vietnam et le Super réseau vert habilitant de l'Indonésie comprennent une expansion renouvelable qui nécessitera une attention au soutien de tension. Les interconnexions transfrontalières et les exigences de formation de réseau rendent la flexibilité des équipements plus importante dans ce groupe mixte de marchés. Ces systèmes offrent au marché STATCOM en Asie-Pacifique des opportunités au-delà des grands projets UHV en Chine et des corridors renouvelables en Inde.
Paysage concurrentiel
Concentration du Marché
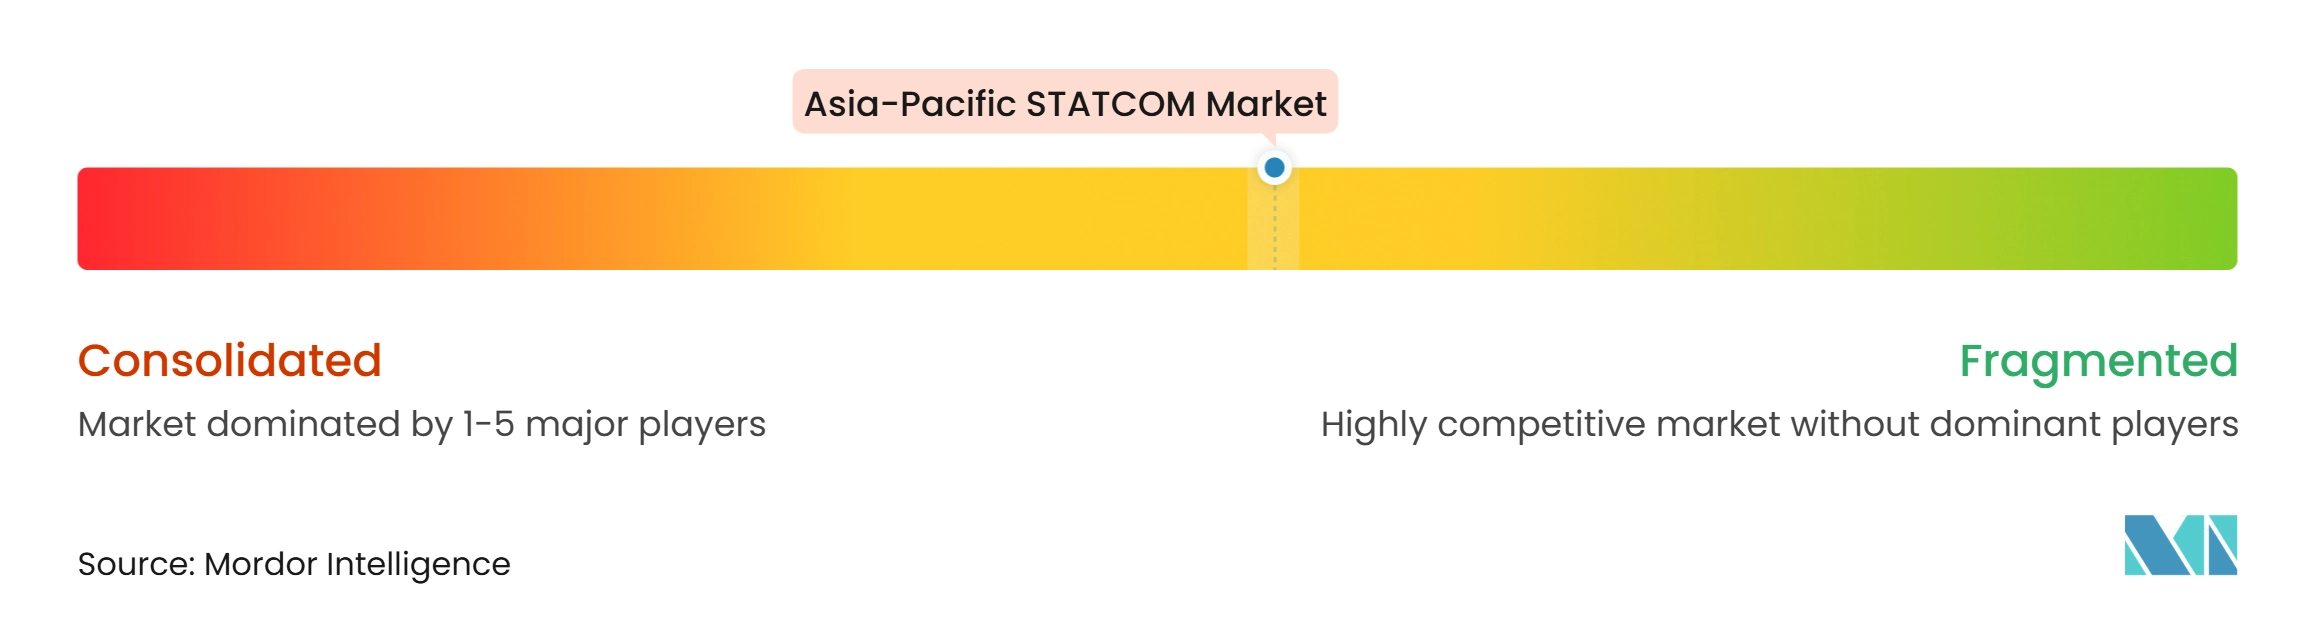
Le marché STATCOM en Asie-Pacifique est modérément concentré dans les projets de transport à l'échelle des services publics. Hitachi Energy, Siemens Energy, GE Vernova, Mitsubishi Electric et Hyosung Heavy Industries se disputent les attributions à grande puissance nominale où l'expérience opérationnelle, la capacité de fabrication et la capacité de service comptent. Le niveau de distribution est plus fragmenté car il comprend un ensemble plus large de fournisseurs régionaux et d'intégrateurs de systèmes plus petits. Les fournisseurs chinois, notamment NARI Technology, NR Electric, Sieyuan Electric et Rongxin Power Electronic, ont progressé au-delà des projets nationaux et sont en concurrence en Asie du Sud-Est. Leur position est soutenue par des considérations de prix et de délai de livraison. Les fournisseurs mondiaux continuent de détenir une position forte là où un acheteur exige une expérience préalable aux niveaux de tension les plus élevés.
Hyosung Heavy Industries a différencié son offre grâce au déploiement de 1 GVar à Shin-Okcheon, structuré comme 2 × 500 MVAr modules avec un contrôleur maître hiérarchique. La mise en service Yuntian de NR Electric en mai 2025 a démontré une exploitation à formation de réseau avec une capacité continue de 150 MVAr et une capacité transitoire de 450 MVAr. Marubeni, Hyosung Heavy Industries et Skeleton Technologies ont signé un protocole d'accord en février 2026 pour développer des systèmes E-STATCOM combinant la compensation de puissance réactive avec un stockage d'énergie à base de supercondensateurs.[4] Ces actions montrent que les fournisseurs se disputent sur l'architecture de contrôle, les performances transitoires et l'intégration avec le stockage. Le marché STATCOM en Asie-Pacifique présente également une position ouverte dans les systèmes d'interface de réseau adaptés aux campus de centres de données hyperscale. Les acheteurs combinent actuellement des équipements de convertisseur, des filtres harmoniques et des systèmes de contrôle de différents fournisseurs plutôt que de s'appuyer sur un spécialiste établi.
La sécurité des composants et la conformité réglementaire deviennent des facteurs importants dans les appels d'offres. Les accords-cadres de Trench Group avec GE Vernova, Hitachi Energy et Siemens Energy s'étendent jusqu'au milieu des années 2030 et aident les fabricants à sécuriser l'approvisionnement en composants haute tension. Les fournisseurs évoluent également vers des arrangements de service à long terme couvrant la surveillance de l'état, les mises à niveau de micrologiciels et les engagements de performance. Les exigences d'équipement de la CEI et les codes de réseau nationaux influencent la qualification, notamment les normes de l'Autorité centrale de l'électricité en Inde et les exigences de formation de réseau en Corée du Sud. Cela rend la documentation technique et les preuves de conformité importantes aux côtés du prix. Les investissements dans la fabrication locale peuvent améliorer la confiance dans les délais de livraison, mais n'élimineront pas à court terme le besoin de composants semi-conducteurs importés spécialisés. La concurrence devrait rester la plus forte à l'intersection des équipements de qualité transport, de l'exécution des projets et des logiciels de contrôle.
Leaders du secteur STATCOM en Asie-Pacifique
-
Hitachi Energy Ltd.
-
Siemens Energy AG
-
GE Vernova Inc.
-
Mitsubishi Electric Corporation
-
Hyosung Heavy Industries Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché STATCOM en Asie-Pacifique Entreprises couvertes dans ce rapport
- Hitachi Energy Ltd.
- Siemens Energy AG
- GE Vernova Inc.
- Mitsubishi Electric Corporation
- Hyosung Heavy Industries Corporation
- Toshiba Energy Systems & Solutions Corporation
- Fuji Electric Co., Ltd.
- NARI Technology Co., Ltd.
- NR Electric Co., Ltd.
- Sieyuan Electric Co., Ltd.
- Rongxin Power Electronic Co., Ltd.
- TBEA Co., Ltd.
- Sungrow Power Supply Co., Ltd.
- Ingeteam S.A.
- JEMA Energy, S.A.
- American Superconductor Corporation
- Nidec Corporation
- TMEIC Corporation
- ABB Ltd
Développements industriels récents dans Marché STATCOM en Asie-Pacifique
- Juillet 2026 : EGAT a signé un contrat avec Sinohydro (Thailand) Co., Ltd. pour l'installation d'un STATCOM au poste de Khlong Ngae dans la province de Songkhla, dont l'achèvement est prévu en 2028, afin de soutenir la stabilisation du réseau pour l'intégration des énergies renouvelables et de faciliter le futur commerce transfrontalier d'électricité avec la Malaisie via le réseau électrique de l'ASEAN, marquant l'entrée formelle de la Thaïlande dans le déploiement de STATCOM à l'échelle des services publics.
- Juin 2026 : Hitachi Energy India a annoncé un engagement de 2 000 crores INR (238,1 millions USD) pour établir une nouvelle usine de grands transformateurs de puissance à Karjan, Vadodara, dont l'achèvement est prévu pour l'exercice 28, afin de remédier aux goulots d'étranglement dans l'approvisionnement en transformateurs qui contraignent les calendriers des projets STATCOM en Inde.
- Avril 2026 : China Southern Power Grid a mis en service l'interconnexion Chine-Laos à 500 kV, portant la capacité d'échange d'énergie bidirectionnel entre les 2 pays de 50 MW à 1 500 MW et permettant la transmission annuelle de 3 milliards de kWh d'énergie propre, démontrant les exigences en matière d'infrastructure de compensation de puissance réactive aux postes d'interconnexion transfrontaliers.
- Février 2026 : Siemens Energy India a approuvé 2 060 crores INR (245,2 millions USD) d'investissement pour étendre la capacité de fabrication de grands transformateurs de puissance de 30 000 MVA, avec des opérations attendues entre 2030 et 2032.
Périmètre du rapport sur le marché STATCOM en Asie-Pacifique
Le marché STATCOM en Asie-Pacifique comprend la vente et le déploiement de compensateurs synchrones statiques (STATCOM), qui sont des dispositifs d'électronique de puissance qui régulent la tension et améliorent la qualité de l'alimentation et la stabilité du réseau. Les services publics et les utilisateurs industriels déploient des systèmes STATCOM pour fournir une compensation de puissance réactive, soutenir l'intégration des énergies renouvelables et améliorer les performances des réseaux de transport et de distribution dans la région Asie-Pacifique.
Le rapport sur le marché STATCOM en Asie-Pacifique est segmenté par type de technologie (convertisseur multiniveau modulaire (MMC) et autres topologies VSC multiniveaux, STATCOM conventionnel à base de convertisseur de source de tension (VSC), STATCOM à formation de réseau / E-STATCOM, et STATCOM moyenne tension et de distribution), par puissance réactive nominale (STATCOM de transport à grande échelle, STATCOM à moyenne échelle, et STATCOM de distribution à petite échelle et industriel), par application (transport et infrastructures de réseau, intégration des énergies renouvelables, industrie et fabrication, centres de données et infrastructures commerciales, et électrification ferroviaire et autres applications), par composant (valves de convertisseur d'électronique de puissance, transformateurs de convertisseur et réactances, condensateurs et filtres harmoniques, systèmes de contrôle, de protection et de surveillance, et systèmes de refroidissement et composants auxiliaires), et par géographie (Chine, Japon, Corée du Sud, Taïwan, Inde et reste de l'Asie-Pacifique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Convertisseur multiniveau modulaire (MMC) et autres topologies VSC multiniveaux |
| STATCOM conventionnel à base de convertisseur de source de tension (VSC) |
| STATCOM à formation de réseau / E-STATCOM |
| STATCOM moyenne tension et de distribution |
| STATCOM de transport à grande échelle |
| STATCOM à moyenne échelle |
| STATCOM de distribution à petite échelle et industriel |
| Transport et infrastructures de réseau |
| Intégration des énergies renouvelables |
| Industrie et fabrication |
| Centres de données et infrastructures commerciales |
| Électrification ferroviaire et autres applications |
| Valves de convertisseur d'électronique de puissance |
| Transformateurs de convertisseur et réactances |
| Condensateurs et filtres harmoniques |
| Systèmes de contrôle, de protection et de surveillance |
| Systèmes de refroidissement et composants auxiliaires |
| Chine |
| Japon |
| Corée du Sud |
| Taïwan |
| Inde |
| Reste de l'Asie-Pacifique |
| Par type de technologie | Convertisseur multiniveau modulaire (MMC) et autres topologies VSC multiniveaux |
| STATCOM conventionnel à base de convertisseur de source de tension (VSC) | |
| STATCOM à formation de réseau / E-STATCOM | |
| STATCOM moyenne tension et de distribution | |
| Par puissance réactive nominale | STATCOM de transport à grande échelle |
| STATCOM à moyenne échelle | |
| STATCOM de distribution à petite échelle et industriel | |
| Par application | Transport et infrastructures de réseau |
| Intégration des énergies renouvelables | |
| Industrie et fabrication | |
| Centres de données et infrastructures commerciales | |
| Électrification ferroviaire et autres applications | |
| Par composant | Valves de convertisseur d'électronique de puissance |
| Transformateurs de convertisseur et réactances | |
| Condensateurs et filtres harmoniques | |
| Systèmes de contrôle, de protection et de surveillance | |
| Systèmes de refroidissement et composants auxiliaires | |
| Par géographie | Chine |
| Japon | |
| Corée du Sud | |
| Taïwan | |
| Inde | |
| Reste de l'Asie-Pacifique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché STATCOM en Asie-Pacifique ?
Le secteur STATCOM régional est évalué à 0,88 milliard USD en 2026 et devrait atteindre 1,48 milliard USD d'ici 2032, à un CAGR de 8,82 % de 2027 à 2032.
Qu'est-ce qui stimule la demande de systèmes STATCOM en Asie-Pacifique ?
Le raccordement des énergies renouvelables, le transport longue distance, des exigences de tenue aux perturbations plus strictes et les besoins en qualité de l'alimentation des centres de données soutiennent la demande.
Quelle technologie détient la plus grande part du marché STATCOM en Asie-Pacifique ?
Le convertisseur multiniveau modulaire et autres topologies VSC multiniveaux sont en tête avec une part de 41,38 % en 2026.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Les centres de données et les infrastructures commerciales devraient croître à un CAGR de 9,47 % jusqu'en 2032.
Quel pays est en tête de la demande régionale d'équipements STATCOM ?
La Chine est en tête avec une part de 42,13 % en 2026, soutenue par le développement du transport UHV et l'intégration des énergies renouvelables.
Pourquoi les systèmes STATCOM à formation de réseau attirent-ils l'attention ?
Ils peuvent combiner un soutien rapide en puissance réactive avec des fonctions de formation de réseau nécessaires dans les systèmes avec une plus grande part de ressources à base d'onduleurs.